
Tamaño y Participación del Mercado de Mezclas de Bebidas Veganas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.73 % |
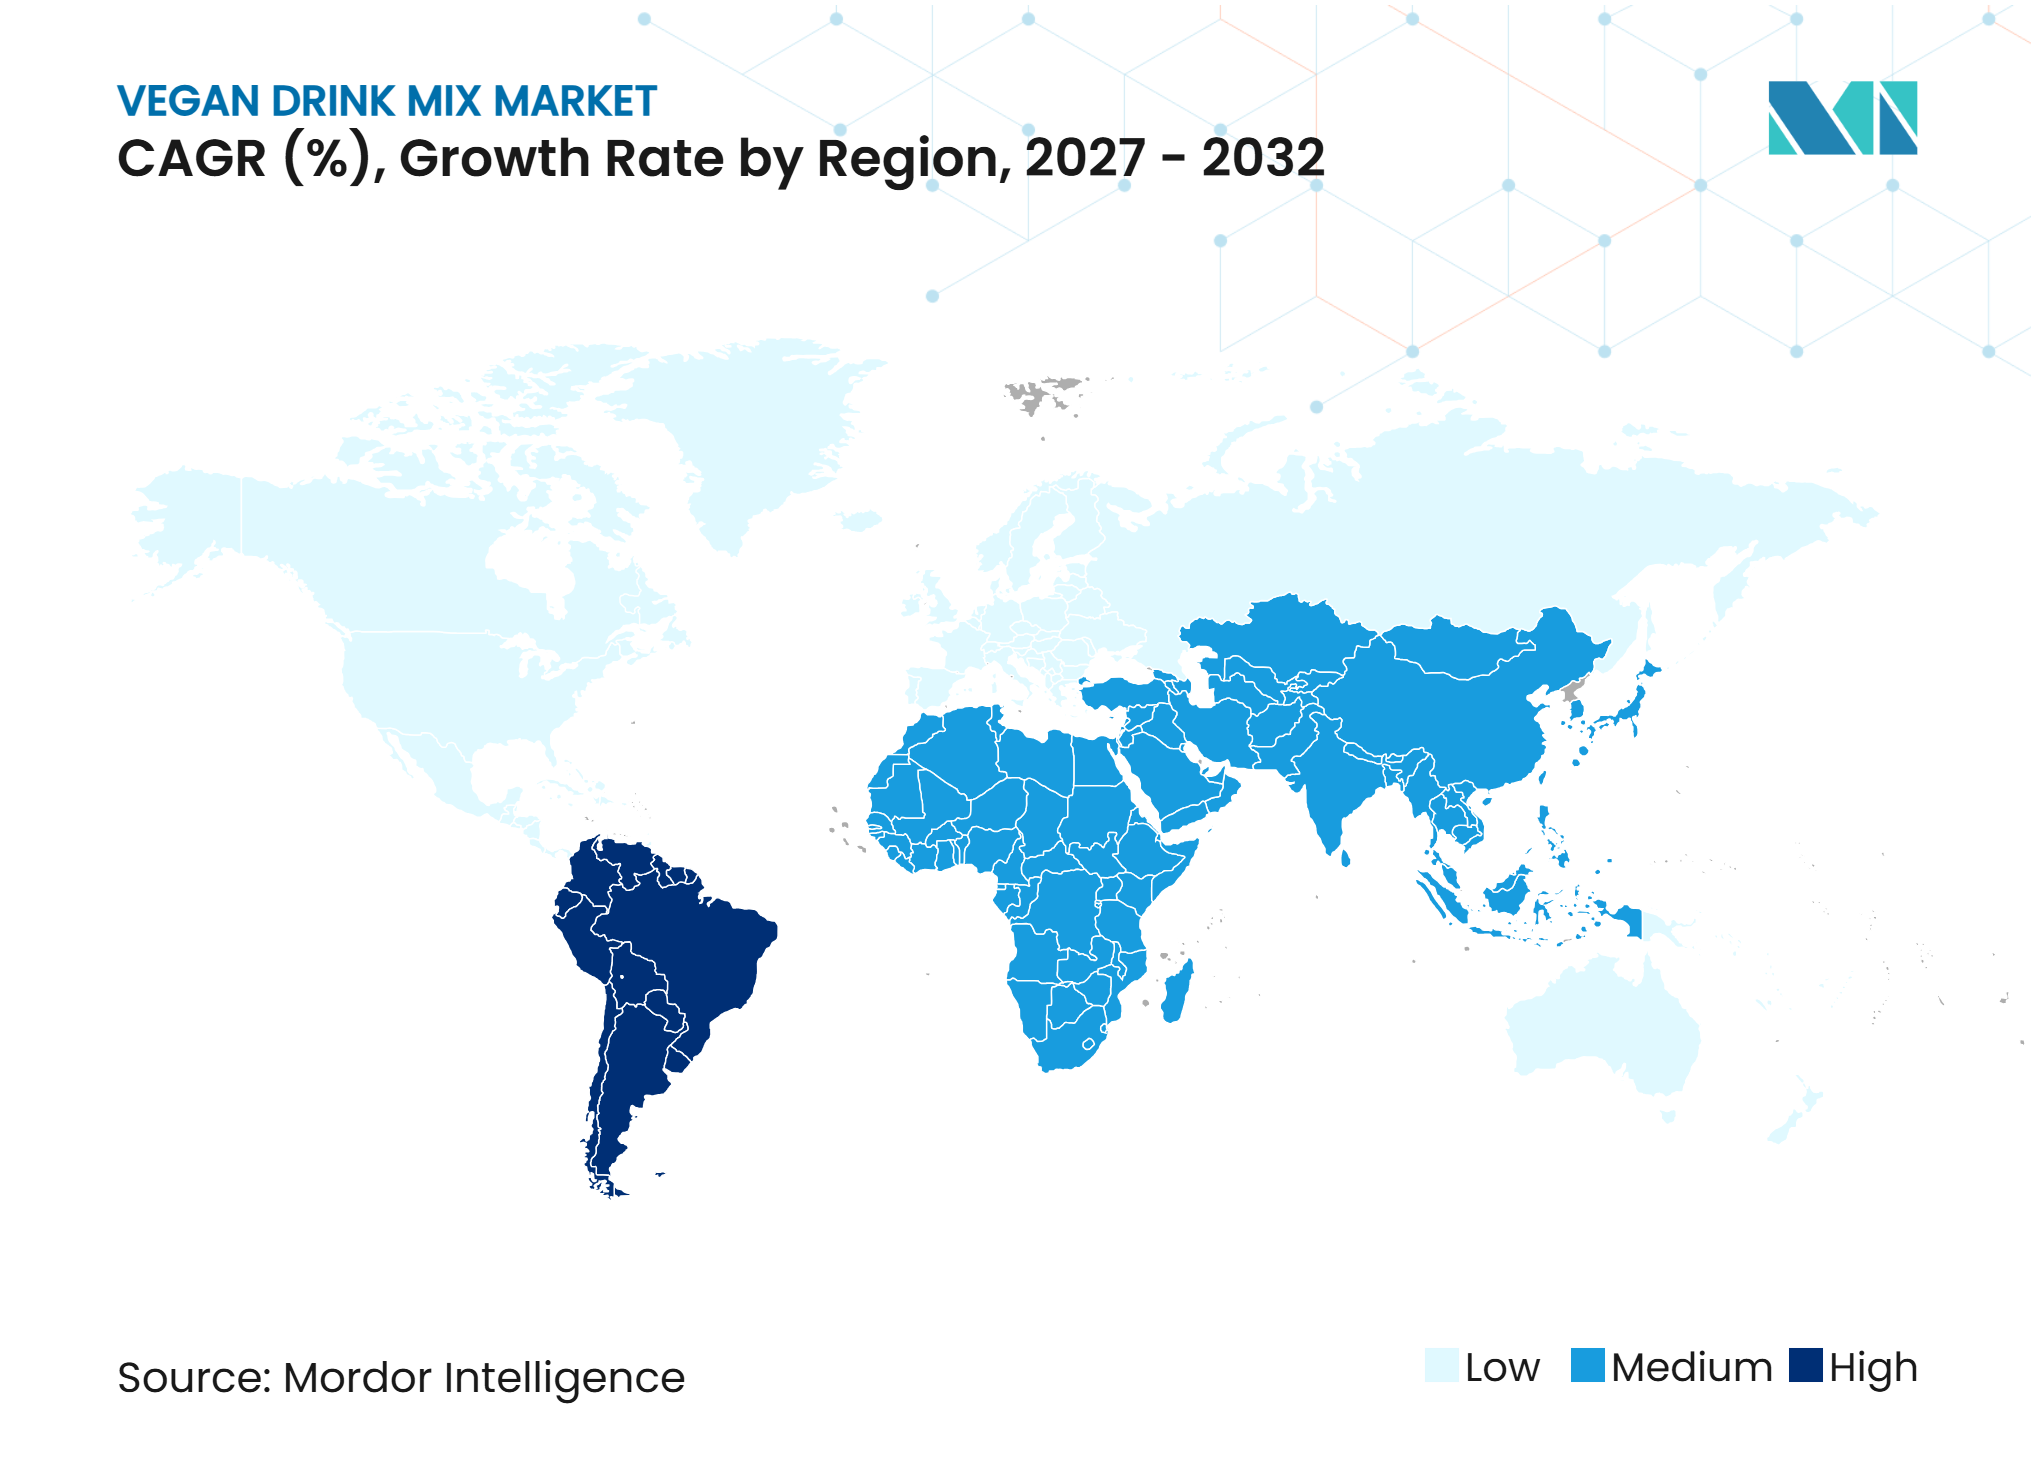
| Mercado de Crecimiento Más Rápido | América Latina |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mezclas de Bebidas Veganas por Mordor Intelligence
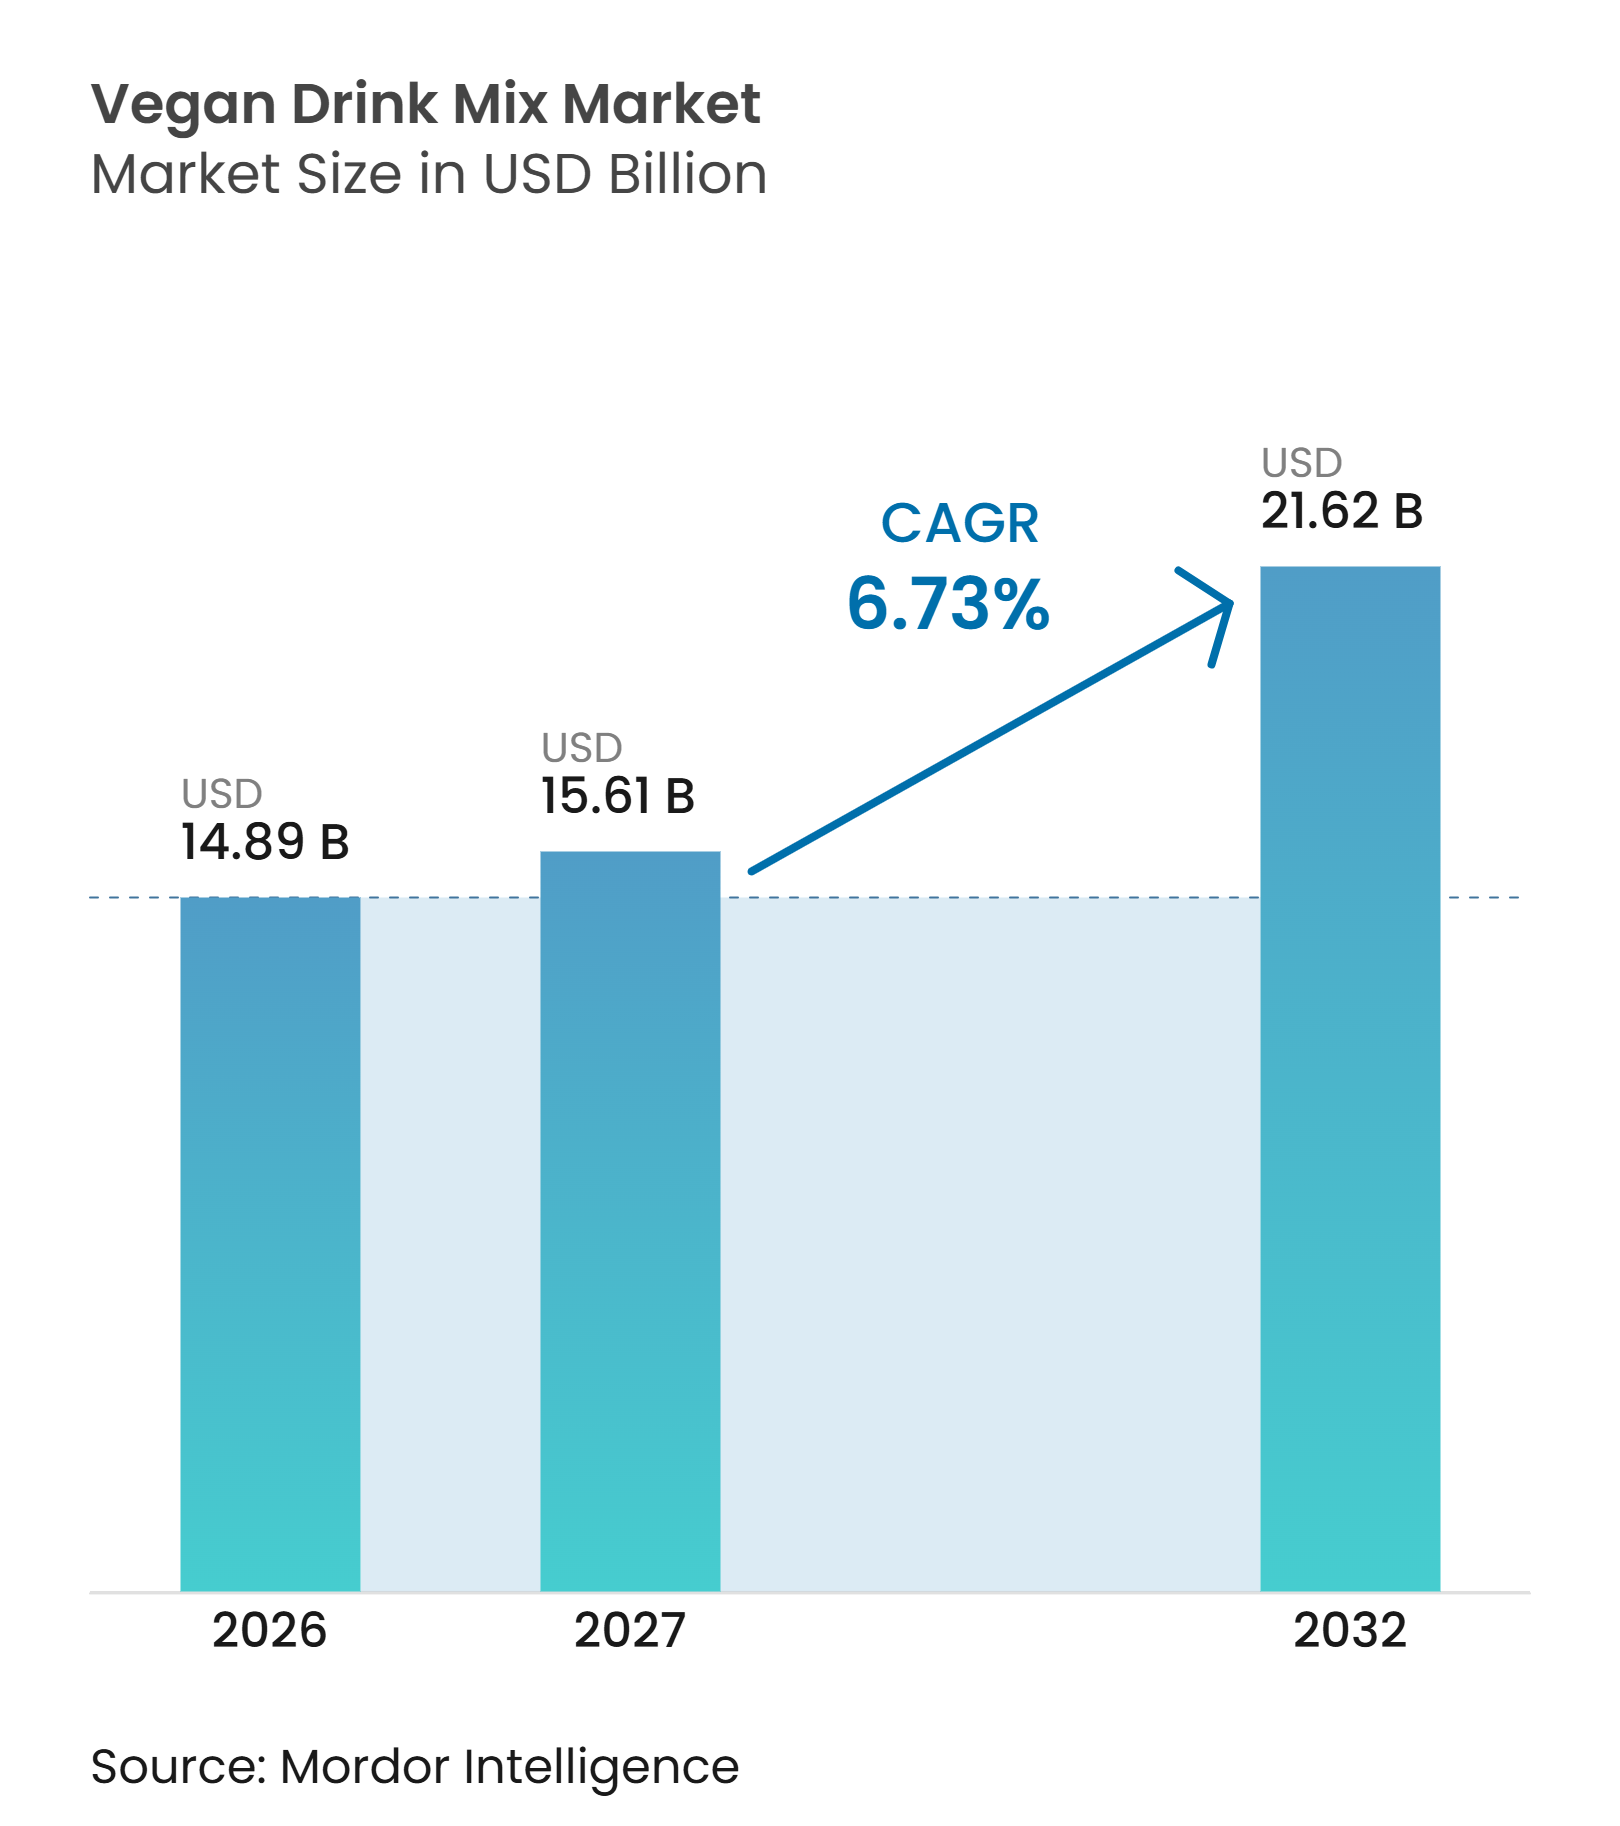
Se espera que el tamaño del mercado de mezclas de bebidas veganas crezca de 14,89 mil millones de USD en 2026 a 15,61 mil millones de USD en 2027 y se prevé que alcance los 21,62 mil millones de USD para 2032, a una CAGR del 6,73% durante el período 2027-2032. La demanda está creciendo más allá de la nutrición deportiva, ya que los consumidores utilizan cada vez más las bebidas en polvo para el desayuno, entre comidas y después del ejercicio. La categoría se beneficia de la comodidad de los formatos estables en estantería y de su capacidad para aportar proteínas concentradas en porciones pequeñas. El desarrollo de productos hace hincapié cada vez más en la mejora del sabor, una textura más suave y formulaciones que favorezcan el bienestar diario más allá del rendimiento deportivo. Las marcas con amplia distribución minorista, comunicación clara de ingredientes y controles de calidad creíbles están mejor posicionadas para convertir a los compradores primerizos en clientes habituales. El mercado también permite a los proveedores atender las diversas necesidades de los consumidores a través de productos sin sabor y con sabor, así como mezclas de bebidas orientadas al bienestar.
Conclusiones Clave del Informe
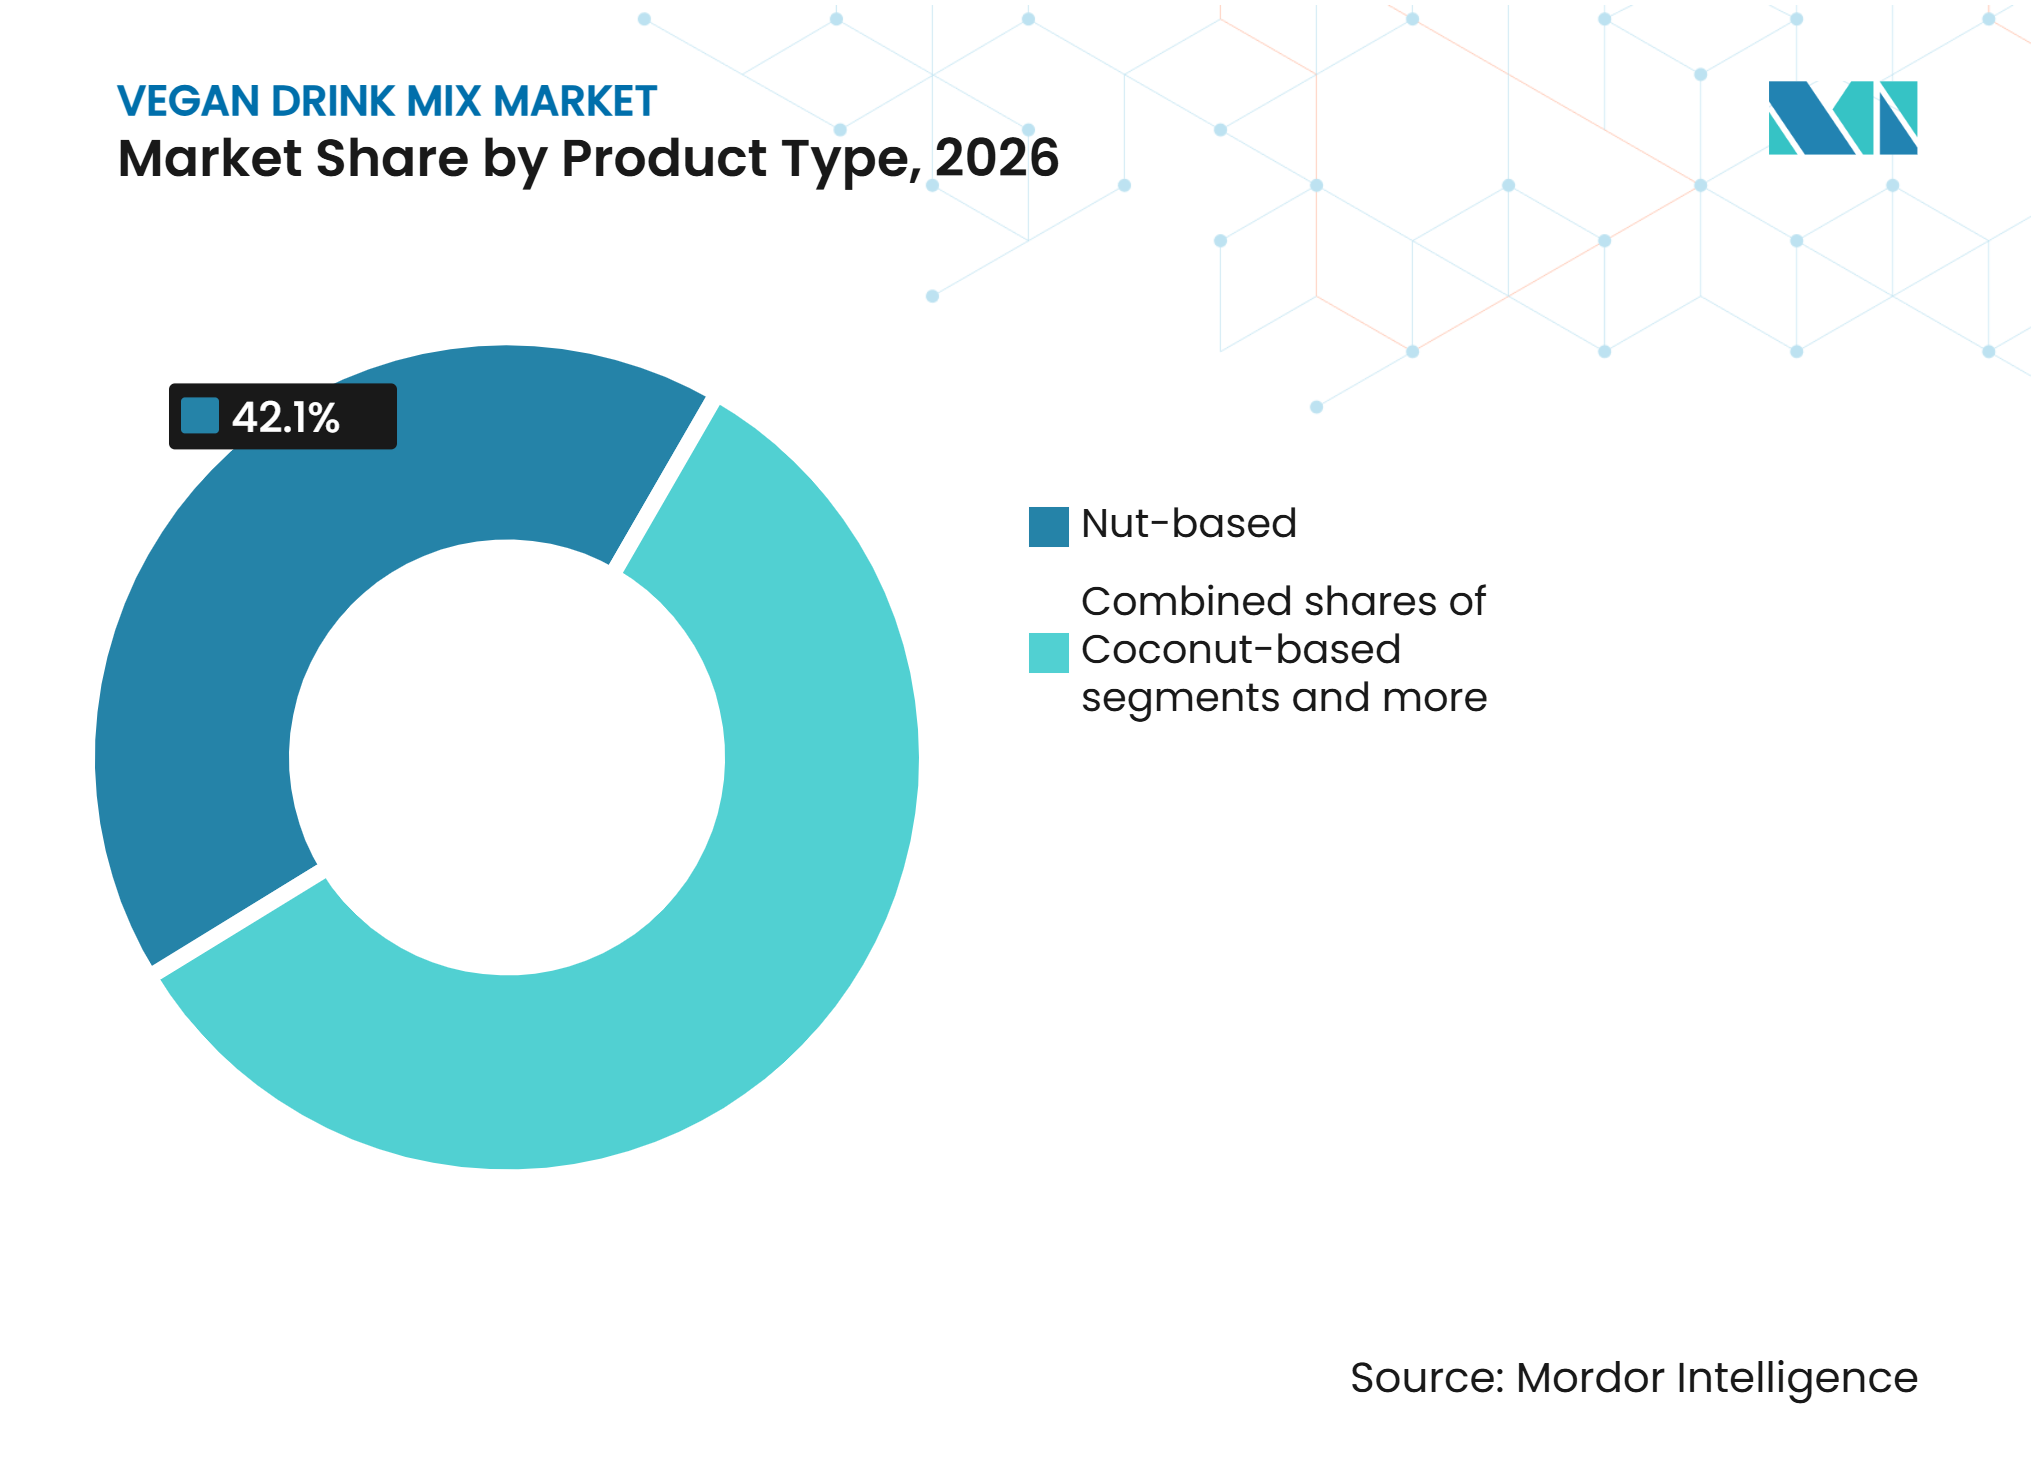
- Por tipo de producto, los productos de base de nueces representaron el 42,11% de la participación del mercado de mezclas de bebidas veganas en 2026, mientras que se proyecta que los de base de coco se expandan a una CAGR del 7,14% hasta 2032.
- Por categoría, los productos convencionales representaron el 87,21% del tamaño del mercado de mezclas de bebidas veganas en 2026, mientras que se prevé que los orgánicos se expandan a una CAGR del 7,23% hasta 2032.
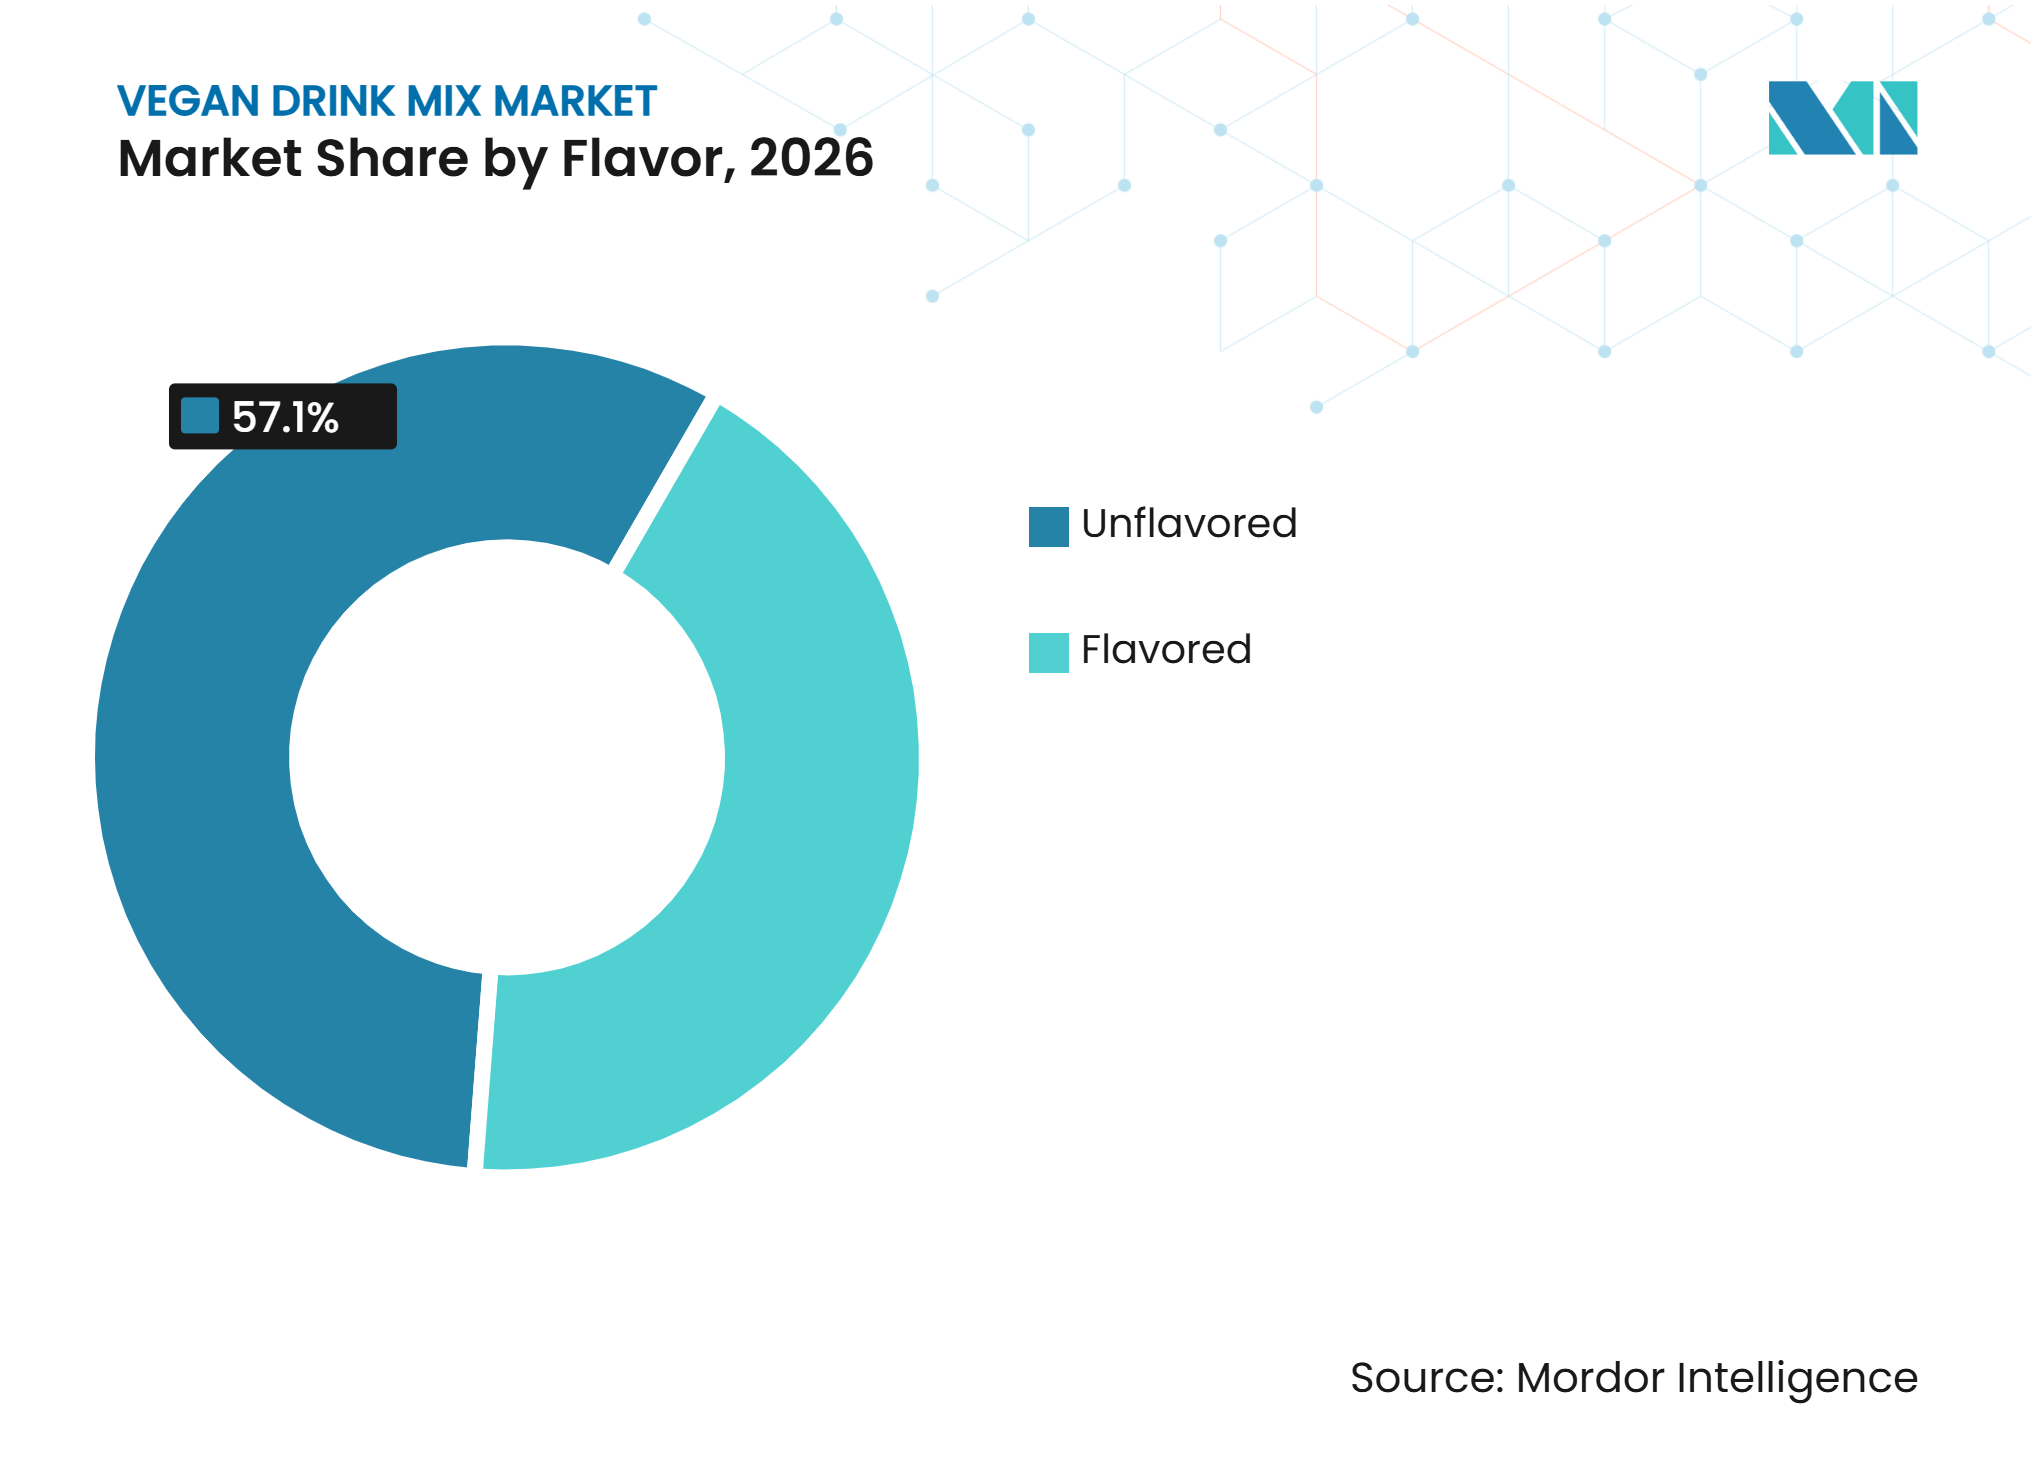
- Por sabor, los productos sin sabor representaron el 57,14% de la participación del mercado de mezclas de bebidas veganas en 2026, mientras que se proyecta que los productos con sabor se expandan a una CAGR del 11,12% hasta 2032.
- Por tipo de envase, los sobres representaron el 44,14% del mercado de mezclas de bebidas veganas en 2026, mientras que se prevé que las bolsas se expandan a una CAGR del 7,17% hasta 2032.
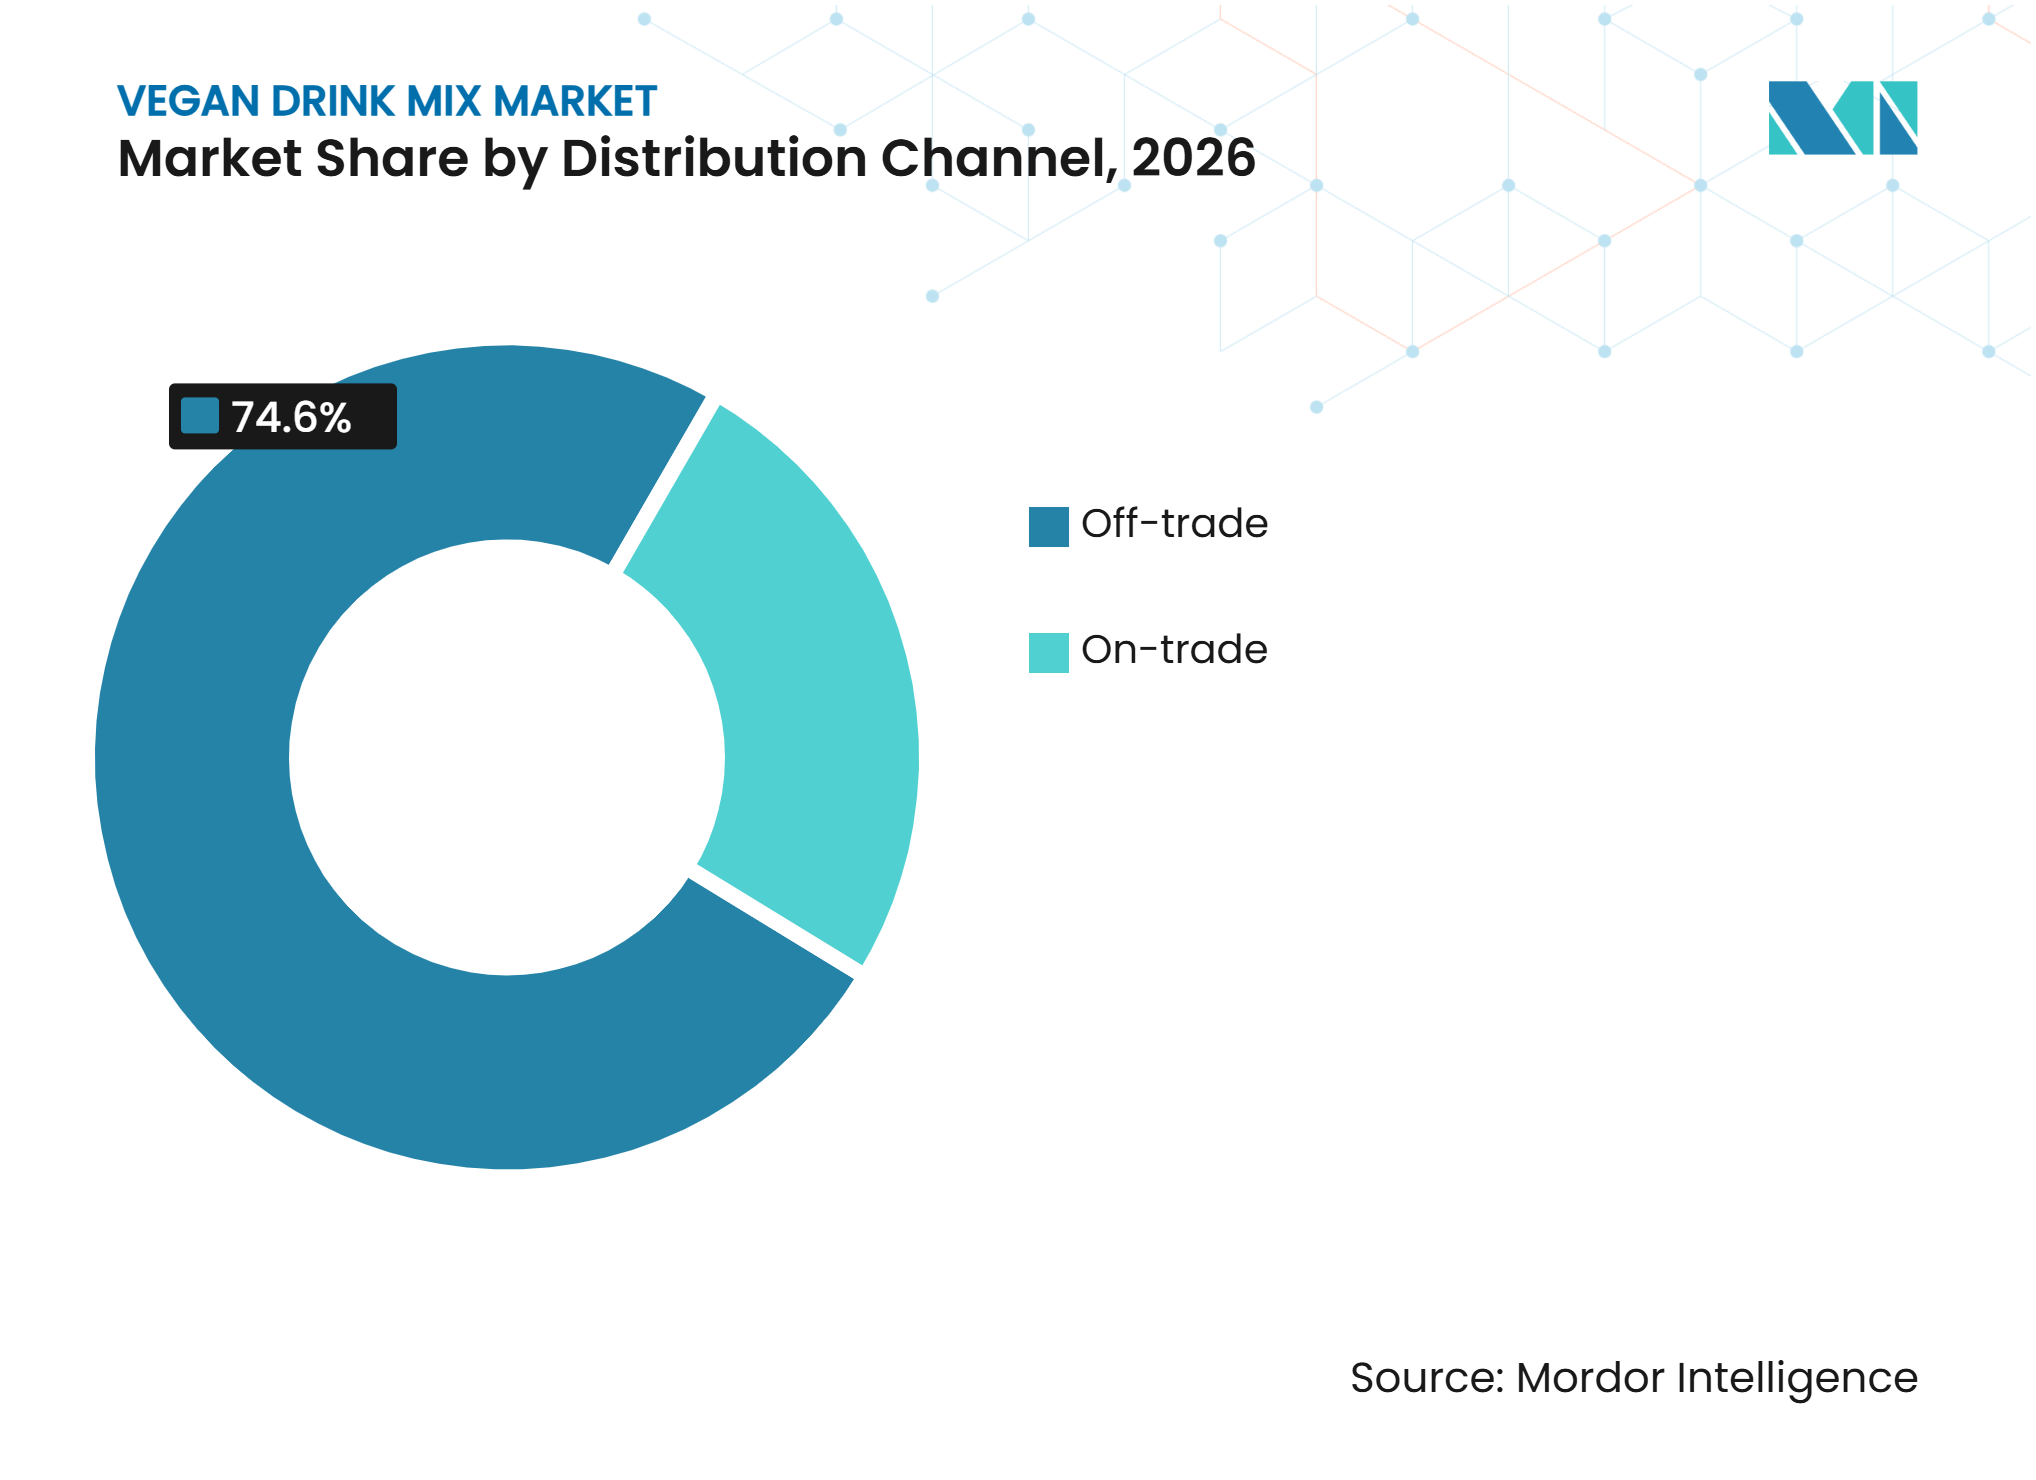
- Por canal de distribución, el canal no presencial representó el 74,65% del mercado de mezclas de bebidas veganas en 2026, mientras que se proyecta que el canal presencial se expanda a una CAGR del 9,14% hasta 2032.
- Por geografía, América del Norte representó el 38,12% del mercado de mezclas de bebidas veganas en 2026, mientras que se prevé que América del Sur se expanda a una CAGR del 8,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | |
|---|---|---|---|---|
| Expansión de las preferencias dietéticas basadas en plantas | +1.5% | Global | Largo plazo (≥ 4 años) | |
| Demanda de soluciones convenientes de proteínas y comidas | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) | |
| Crecimiento de formulaciones de hidratación funcional y bienestar | +1.0% | Global, liderado por América del Norte | Mediano plazo (2-4 años) | |
| Expansión de la oferta de bebidas de origen vegetal en el sector de servicios de alimentación | +0.9% | Europa, Asia-Pacífico, con extensión a América del Norte | Corto plazo (≤ 2 años) | |
| Creciente variedad de fuentes vegetales | +0.8% | Asia-Pacífico y Global | Largo plazo (≥ 4 años) | |
| Innovación de productos en sabores y formatos de bebidas | +1.0% | América del Norte y Global | Corto plazo (≤ 2 años) | |
| Fuente: Mordor Intelligence | ||||
Expansión de las Preferencias Dietéticas Basadas en Plantas
La creciente preferencia por las dietas de base vegana está impulsando la demanda, ya que los consumidores buscan cada vez más alternativas a las bebidas lácteas convencionales. La creciente adopción de estilos de vida veganos y flexitarianos está animando a los consumidores a incorporar productos de base vegana en su dieta diaria. Las mezclas de bebidas en polvo ofrecen comodidad gracias a su fácil almacenamiento, preparación y flexibilidad de porciones, lo que favorece su uso en diversas ocasiones de consumo. Además de la preparación de bebidas, los consumidores pueden utilizar estos productos en batidos, café, comidas y aperitivos, ampliando sus aplicaciones funcionales. El creciente interés de los consumidores por las proteínas de origen vegetal y el valor nutricional está generando nuevas oportunidades de mercado. A medida que aumenta la competencia, los fabricantes se centran en el sabor, la transparencia nutricional y las formulaciones adaptadas a requisitos dietéticos específicos para diferenciar sus productos.
Demanda de Soluciones Convenientes de Proteínas y Comidas
La demanda de soluciones convenientes de proteínas y comidas está impulsando el crecimiento del mercado, ya que los consumidores buscan opciones nutricionales flexibles para estilos de vida ocupados. Por ejemplo, en enero de 2026, la Encuesta de Alimentación y Salud del Consejo Internacional de Información Alimentaria informó que el 52% de los estadounidenses consideraba la conveniencia un factor determinante en sus decisiones de compra de alimentos y bebidas, mientras que el 70% declaró intentar consumir proteínas[1]. Los formatos en polvo permiten una preparación rápida para el desayuno, aperitivos, batidos y rutinas post-entrenamiento. Los sobres de una sola porción y las bolsas resellables también mejoran la portabilidad, el control de porciones y la comodidad de almacenamiento. Por lo tanto, los fabricantes se centran en tamaños de envase prácticos, sabores atractivos y formatos fáciles de preparar para fomentar el consumo habitual.
Crecimiento de Formulaciones de Hidratación Funcional y Bienestar
La creciente demanda de formulaciones de hidratación funcional y bienestar está impulsando el crecimiento en el mercado de mezclas de bebidas veganas, ya que los consumidores buscan cada vez más bebidas de base vegana que ofrezcan beneficios más allá de la nutrición básica. Por ejemplo, en julio de 2025, según la encuesta del Consejo Internacional de Información Alimentaria (IFIC), el 70% de los estadounidenses intentaba aumentar su ingesta de proteínas, mientras que el 35% declaró haberlo hecho durante el año anterior [2]. Los consumidores también asociaron las proteínas con beneficios como la energía, el bienestar general y la salud digestiva. Reflejando esta demanda, Skratch Labs presentó en enero de 2025 su Mezcla de Bebida Deportiva de Recuperación con Leche de Avena Vegana, que combina carbohidratos, proteínas, electrolitos, aminoácidos y probióticos para favorecer la recuperación post-ejercicio y la salud digestiva. Estas innovaciones de producto destacan los esfuerzos de los fabricantes por desarrollar mezclas de bebidas veganas multifuncionales que aborden los requisitos nutricionales, de fitness y de bienestar.
Expansión de la Oferta de Bebidas de Origen Vegetal en el Sector de Servicios de Alimentación
La expansión de la oferta de bebidas veganas en los canales de servicios de alimentación está creando oportunidades de mercado al aumentar la disponibilidad de bebidas de origen vegetal en cafeterías, cafés, restaurantes, hoteles, lugares de trabajo y otros entornos fuera del hogar. Por ejemplo, en 2025, según el Good Food Institute, la leche de origen vegetal representó el 13% de la categoría de leche en el sector de servicios de alimentación de EE. UU. por volumen, frente al 12% en 2024, mientras que las ventas en dólares aumentaron un 16%. La crema de origen vegetal representó el 28% de la categoría de crema en el sector de servicios de alimentación por volumen, impulsada por la demanda en aplicaciones de café y té [3]. A medida que se expande la demanda en el sector de servicios de alimentación, los proveedores con calidad constante, producción fiable, cumplimiento de la seguridad alimentaria y trazabilidad de ingredientes están bien posicionados para apoyar la adopción de bebidas veganas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dificultades para lograr el sabor y la textura deseados | -0.8% | Global | Corto plazo (≤ 2 años) |
| Mayores costos de formulación y certificación | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad y concentración en el suministro de ingredientes | -0.5% | Asia-Pacífico central y América Latina | Largo plazo (≥ 4 años) |
| Complejidad regulatoria en torno a las declaraciones funcionales y nutricionales | -0.4% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dificultades para Lograr el Sabor y la Textura Deseados
Las dificultades para lograr el sabor y la textura deseados siguen siendo una restricción clave en el mercado de mezclas de bebidas veganas, ya que los atributos sensoriales indeseables pueden reducir la aceptación del consumidor y las compras repetidas. Las proteínas de base vegana, incluidas las proteínas de guisante, cereales y legumbres, pueden impartir sabores terrosos o amargos y provocar aspereza, apelmazamiento y sedimentación, especialmente a concentraciones de proteínas más elevadas. Abordar estos desafíos a menudo requiere ajustes en la formulación, lo que aumenta la complejidad y los costos del desarrollo de productos. Estos esfuerzos de reformulación subrayan la necesidad continua de que los fabricantes mejoren el rendimiento sensorial manteniendo los perfiles nutricionales. Las empresas que optimizan el sabor, la textura y la dispersibilidad mediante formulaciones mejoradas pueden reducir la insatisfacción del consumidor y fortalecer la aceptación del producto.
Mayores Costos de Formulación y Certificación
Los mayores costos de formulación y certificación pueden frenar el crecimiento del mercado al incrementar los gastos de desarrollo de productos, pruebas, garantía de calidad y cumplimiento normativo. Los fabricantes que ofrecen productos de etiqueta limpia, orgánicos, libres de alérgenos u otros productos especializados pueden requerir verificación adicional de ingredientes, pruebas por lotes, documentación y certificación. Estos requisitos aumentan la complejidad operativa y generan mayores presiones de costos para los fabricantes más pequeños con recursos limitados. Los avances regulatorios también exigen que las empresas garanticen que los nombres de los productos, la información nutricional, las declaraciones de ingredientes y el posicionamiento de bienestar sean precisos y transparentes. En consecuencia, los fabricantes deben invertir continuamente en actividades de formulación, pruebas, documentación y cumplimiento, lo que aumenta los costos generales del producto y puede afectar la competitividad en precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos de Base de Nueces Lideran Mientras los Productos de Base de Coco Crecen Más RápidoLos productos de base de nueces representaron el 42,11% de la participación del mercado de mezclas de bebidas veganas en 2026. Estos ingredientes ofrecen versatilidad en la formulación de productos y pueden incorporarse en una amplia gama de aplicaciones, incluidas bebidas para el desayuno, batidos, batidos de proteínas, productos de panadería, postres y otras recetas de base vegana. Su textura cremosa y compatibilidad con diversos ingredientes permiten a los fabricantes desarrollar productos adaptados a diversas preferencias de sabor y ocasiones de consumo. Las formulaciones de base de nueces también ofrecen oportunidades para incorporar ingredientes adicionales, como proteínas vegetales, vitaminas, minerales y fibras dietéticas, para mejorar el perfil nutricional de los productos terminados. Además, su presencia consolidada en las categorías de leche de base vegana y alternativas lácteas favorece la aceptación del consumidor y anima a los fabricantes a ampliar sus carteras de mezclas de bebidas veganas de base de nueces.
Se proyecta que las mezclas de bebidas veganas de base de coco se expandan a una CAGR del 7,14% hasta 2032. Se espera que experimenten un crecimiento sostenido, respaldado por su textura cremosa, sabor suave y adecuación para formulaciones de bebidas orientadas a la hidratación y como alternativa láctea. Los ingredientes de coco aportan riqueza natural y mejoran la sensación en boca de las bebidas terminadas, haciéndolas adecuadas para batidos, bebidas de desayuno, batidos de proteínas y otras preparaciones de base vegana. Su versatilidad también permite a los fabricantes desarrollar productos con diferentes combinaciones de sabores y perfiles nutricionales, atendiendo a las variadas preferencias de los consumidores. Además, las formulaciones de base de coco ofrecen oportunidades para el desarrollo de productos premium mediante la incorporación de proteínas vegetales, vitaminas, minerales y otros ingredientes funcionales. El creciente interés en las bebidas sin lácteos y en las diversas formulaciones de base vegana está apoyando aún más su adopción en aplicaciones minoristas y de bebidas especializadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Productos Convencionales Dominan Mientras los Productos Orgánicos Crecen Más RápidoLos productos convencionales representaron el 87,11% del mercado de mezclas de bebidas veganas en 2026, manteniendo su posición como categoría dominante. La amplia disponibilidad minorista, los precios accesibles y el uso consolidado en rutinas diarias de proteínas y nutrición respaldan su participación líder. Estos productos atienden diversas ocasiones de consumo, incluido el desayuno, la nutrición post-ejercicio y la suplementación entre comidas. La disponibilidad en sabores, tamaños de porción y formatos de envase familiares impulsa aún más la adopción generalizada por parte de los consumidores. Los fabricantes compiten principalmente en sabor, contenido proteico, precio, variedad de productos y disponibilidad constante. En consecuencia, los productos convencionales continúan formando la base de volumen principal del mercado de mezclas de bebidas veganas.
Se proyecta que los productos orgánicos crezcan a una CAGR del 7,23% hasta 2032, impulsados por el creciente interés de los consumidores en el abastecimiento certificado de ingredientes, la trazabilidad y las formulaciones reconocibles. El posicionamiento orgánico permite a los fabricantes diferenciar sus productos y respaldar precios premium entre los consumidores que priorizan los atributos orgánicos y de etiqueta limpia. Los productos orgánicos se benefician de un abastecimiento de materias primas bien gestionado, pruebas de calidad, documentación transparente y prácticas de certificación, mientras que las mejoras continuas en la formulación les permiten ofrecer un sabor, textura, valor nutricional y preparación conveniente atractivos. A medida que los fabricantes mejoran la certificación, la transparencia de los ingredientes y la calidad del producto, los polvos de bebidas orgánicas están bien posicionados para capturar la creciente demanda de productos de nutrición vegana premium.
Por Sabor:
Los Formatos Sin Sabor Mantienen el Volumen Mientras los Productos con Sabor Impulsan la ExpansiónLos productos sin sabor representaron el 57,14% en 2026, impulsados por su versatilidad en batidos, avena, recetas y alimentos preparados. Su perfil de sabor neutro permite a los consumidores personalizar el dulzor, ajustar las preferencias de sabor y combinar el polvo con diferentes ingredientes sin alterar significativamente el sabor de la preparación final. Estos productos también pueden incorporarse en aplicaciones de repostería, postres, batidos de proteínas y otras preparaciones caseras de alimentos y bebidas. Su flexibilidad los hace adecuados para consumidores que buscan ingredientes multiusos que puedan utilizarse en diferentes comidas y ocasiones de consumo. Además, las formulaciones sin sabor permiten a los fabricantes desarrollar productos con proteínas vegetales añadidas, vitaminas, minerales y otros ingredientes funcionales, manteniendo un perfil de sabor neutro.
Se proyecta que los productos con sabor se expandan a una CAGR del 11,12% hasta 2032, ya que los consumidores buscan experiencias de consumo de proteínas más agradables y variadas. Se espera que las mezclas de bebidas veganas con sabor experimenten un fuerte crecimiento, impulsado por el creciente interés de los consumidores en experiencias de bebidas de base vegana más agradables y variadas. La disponibilidad de diferentes opciones de sabor, incluidos chocolate, vainilla, frutos rojos, frutas tropicales y otros perfiles populares, permite a los fabricantes atender a diversas preferencias de sabor y ocasiones de consumo. Estas formulaciones pueden utilizarse en batidos, batidos de proteínas, bebidas de desayuno y otras bebidas preparadas, haciéndolas adecuadas para el consumo diario conveniente. La innovación en sabores también permite a los fabricantes introducir ofertas de productos diferenciadas, combinar múltiples ingredientes y desarrollar formulaciones alineadas con las preferencias regionales y las tendencias emergentes de los consumidores.

Por Tipo de Envase:
Los Sobres Apoyan la Prueba Mientras las Bolsas Fomentan la Compra RepetidaLos sobres representaron el 44,14% de la participación del mercado de mezclas de bebidas veganas en 2026. Su envase compacto permite a los consumidores llevar y preparar bebidas en casa, en el trabajo, en el gimnasio y durante los viajes, favoreciendo el consumo en diversas ocasiones. Los sobres también proporcionan porciones premediadas, lo que ayuda a los consumidores a controlar los tamaños de las porciones y preparar bebidas sin equipos de medición adicionales. Su estructura ligera, fácil manejo y almacenamiento eficiente en espacio los hacen adecuados para estantes minoristas, distribución en línea y consumo en movimiento. Además, el envase en sobres permite a los fabricantes ofrecer diferentes sabores, formulaciones y tamaños de envase a precios accesibles, fomentando las pruebas de producto y las compras repetidas. Estas características apoyan la adopción de sobres entre los consumidores que buscan opciones de bebidas veganas convenientes y con porciones controladas.
Se proyecta que las bolsas registren una CAGR del 7,17% hasta 2032, posicionándolas como un formato de crecimiento clave. A diferencia de los sobres, que principalmente apoyan el uso de una sola porción y las pruebas de producto, las bolsas permiten a los consumidores almacenar y usar el producto en múltiples ocasiones. Su diseño resellable ayuda a mantener la frescura del producto, simplifica el almacenamiento y permite un acceso conveniente entre usos. Las bolsas también son adecuadas para el consumo en el hogar, el lugar de trabajo y durante los viajes, atrayendo a los consumidores que incorporan regularmente mezclas de bebidas veganas en su dieta. Además, su mayor espacio de envase permite a los fabricantes comunicar detalles de ingredientes, información nutricional, certificaciones, instrucciones de preparación y opciones de sabor de manera más efectiva. La disponibilidad de diferentes tamaños y formatos de bolsas también permite a los fabricantes atender a variados requisitos de consumo, desde usuarios individuales hasta hogares.
Por Canal de Distribución:
El Canal No Presencial Sigue Siendo Mayor Mientras el Comercio Minorista en Línea Gana AlcanceEl canal no presencial representó el 74,65% de la participación del mercado de mezclas de bebidas veganas en 2026. Estos canales permiten a los consumidores comparar diferentes marcas, ingredientes, sabores, composiciones nutricionales y formatos de envase antes de tomar decisiones de compra. Los supermercados e hipermercados proporcionan visibilidad del producto a través de secciones dedicadas a alimentos saludables y veganos, mientras que los minoristas especializados atienden a los consumidores que buscan formulaciones dietéticas y nutricionales específicas. Las plataformas en línea apoyan aún más la accesibilidad al mercado al ofrecer una selección más amplia de productos, entrega conveniente a domicilio, opciones de suscripción y acceso a marcas de nicho. Además, la disponibilidad de mezclas de bebidas veganas en diferentes tamaños de envase y rangos de precios en los canales minoristas favorece las compras domésticas y el consumo repetido.
Se prevé que el canal presencial se expanda a una CAGR del 9,14% hasta 2032. Estos establecimientos proporcionan a los consumidores acceso conveniente a batidos, licuados y otras bebidas recién preparadas elaboradas con mezclas de bebidas veganas. La creciente inclusión de opciones de base vegana en los menús de bebidas también permite a los operadores de servicios de alimentación atender a los consumidores que buscan alternativas sin lácteos y bebidas nutricionales personalizadas. Además, los canales presenciales ofrecen oportunidades para que los consumidores exploren diferentes sabores, ingredientes y combinaciones de productos antes de adquirir productos envasados para el consumo en el hogar. Las asociaciones entre los fabricantes de mezclas de bebidas veganas y los operadores de servicios de alimentación pueden apoyar aún más la visibilidad del producto y fomentar una adopción más amplia en aplicaciones de bebidas comerciales.
Análisis Geográfico
América del Norte
América del Norte representó el 38,12% de la participación del mercado de mezclas de bebidas veganas en 2026. La región se beneficia de una amplia base de consumidores de suplementos, minoristas naturales y especializados, y marcas de venta directa al consumidor. El sector de servicios de alimentación de Estados Unidos sirve como un canal importante para la exposición de productos, mientras que la eliminación de los recargos por bebidas de base vegana en las cadenas de café ha mejorado la accesibilidad de precios y fomentado el consumo repetido. Estos avances apoyan una mayor familiaridad del consumidor con los formatos de bebidas sin lácteos y de base vegana. Canadá ofrece oportunidades de crecimiento a través de minoristas de club y tiendas de comestibles especializadas, mientras que México presenta oportunidades emergentes respaldadas por la urbanización y el creciente poder adquisitivo. Además, los requisitos de aplicación de la normativa orgánica del Departamento de Agricultura de Estados Unidos enfatizan la trazabilidad y el cumplimiento de la cadena de suministro, apoyando la importancia del abastecimiento transparente para las formulaciones orgánicas en toda la región.
América del Sur
Se prevé que América del Sur se expanda a una CAGR del 8,11% hasta 2032. Brasil representa el mayor mercado regional, respaldado por la creciente demanda de alternativas lácteas de base vegana y el creciente interés de los consumidores en diversas opciones de ingredientes. La creciente popularidad de las formulaciones sin soja refleja la aceptación por parte de los consumidores de alternativas de base de nueces, avena y coco junto a los productos de soja tradicionales. El interés de los consumidores en bebidas de base vegana enriquecidas con proteínas también crea oportunidades para que los fabricantes desarrollen formulaciones que enfaticen el valor nutricional, el sabor y el consumo diario. Las marcas pueden fortalecer la adopción en el mercado posicionando productos totalmente veganos en torno a sabores atractivos, beneficios nutricionales y preparación conveniente de bebidas. Argentina, Colombia, Chile y Perú presentan oportunidades emergentes, respaldadas por la demanda de los consumidores urbanos y la expansión de los canales de comercio moderno.
Europa, Asia-Pacífico y Oriente Medio y África
Europa representa un mercado maduro para las mezclas de bebidas veganas, respaldado por la adopción consolidada de bebidas de base vegana en canales minoristas, cafeterías y de servicios de alimentación. Alemania, el Reino Unido, Francia y los Países Bajos ofrecen oportunidades premium para formulaciones orgánicas y funcionales, mientras que el creciente interés de los consumidores en bebidas a base de coco impulsa la diversificación de productos. Asia-Pacífico presenta oportunidades de demanda variadas, con Japón apoyando bebidas funcionales premium y Corea del Sur ampliando la adopción de productos de base vegana en canales de cafeterías. India, Indonesia y Tailandia ofrecen potencial de crecimiento emergente entre consumidores urbanos y conscientes de su salud. Oriente Medio y África presentan oportunidades a largo plazo a través de formulaciones conformes con el halal, venta minorista de salud premium en los Emiratos Árabes Unidos y Arabia Saudita, y una base de consumidores joven. Los fabricantes deben adaptar el posicionamiento de productos, las certificaciones, las preferencias de ingredientes y los formatos de servicios de alimentación a los requisitos regionales para fortalecer la adopción en el mercado.
Panorama Competitivo
Concentración del Mercado
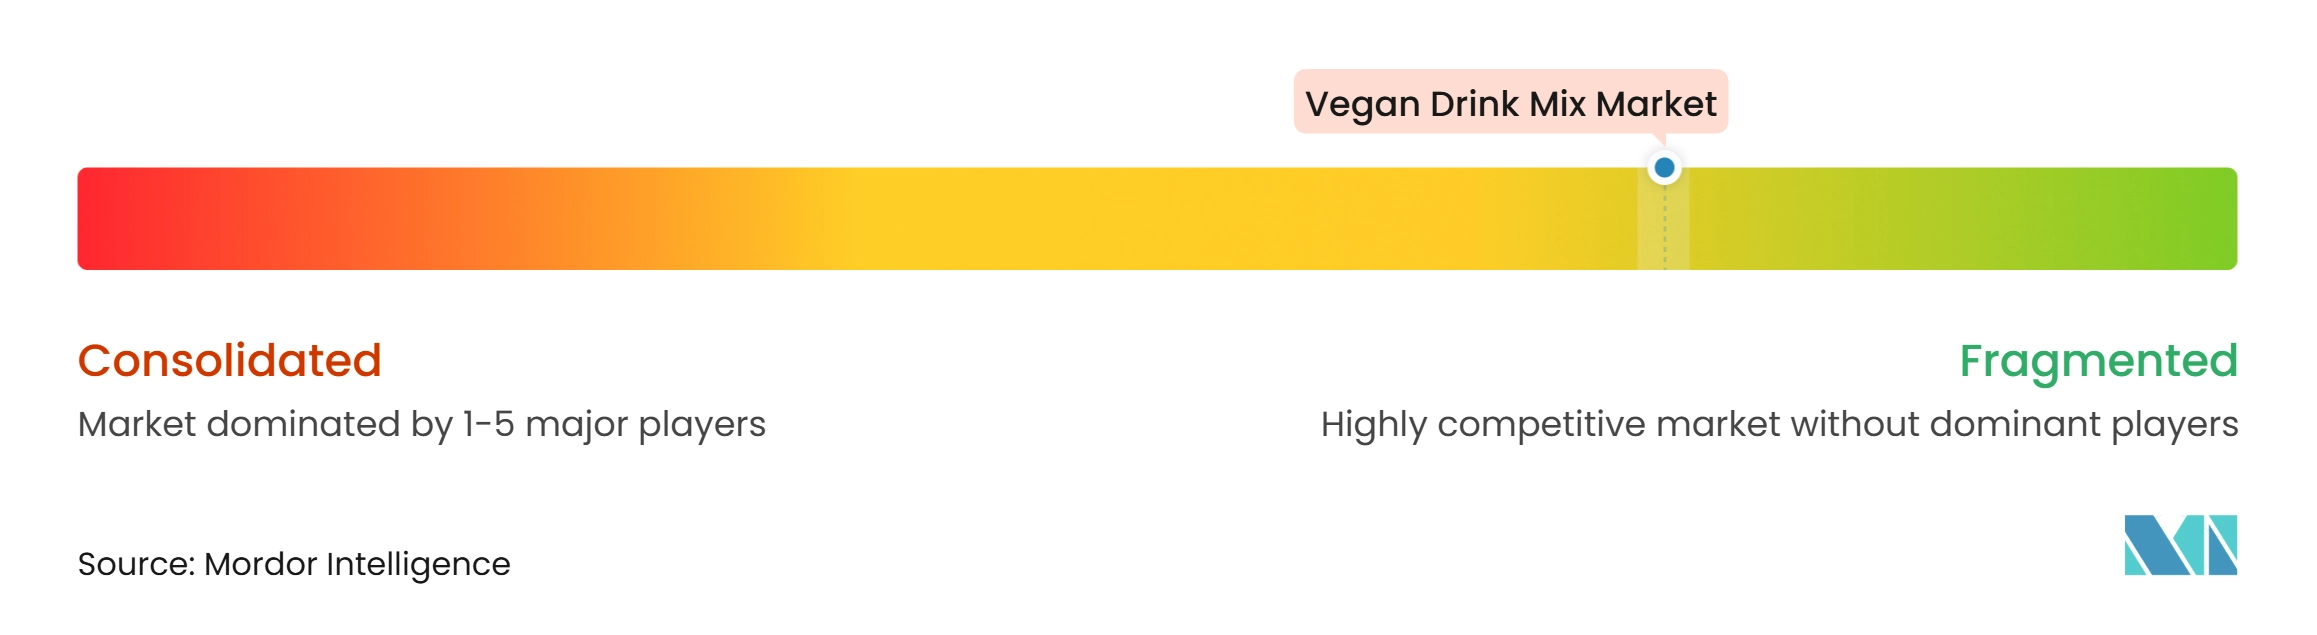
El mercado de mezclas de bebidas veganas está fragmentado. El panorama competitivo incluye empresas consolidadas con sólidas carteras de marcas y actores más pequeños que compiten a través de formulaciones especializadas, canales de venta directa al consumidor y posicionamiento de consumidor específico. Las grandes empresas se benefician de capacidades de fabricación, redes de aprovisionamiento consolidadas, amplios canales de distribución y acceso a mercados minoristas masivos. Estas ventajas respaldan el desarrollo de productos, la visibilidad de marca y un mayor alcance de mercado. Las marcas independientes compiten a través de la innovación de productos, ofertas nutricionales enfocadas, desarrollo de productos flexible y una mayor cercanía con los consumidores.
Las empresas están fortaleciendo sus posiciones en el mercado mediante adquisiciones, inversiones en la cadena de suministro y estrategias de distribución ampliadas. Estas iniciativas ayudan a ampliar las carteras de productos, mejorar el acceso al mercado y fortalecer las capacidades en las categorías de bebidas orgánicas, especializadas y funcionales. Una presencia equilibrada en canales mayoristas, minoristas y de venta directa al consumidor también respalda una mayor disponibilidad de productos y una mayor cercanía con los consumidores. La certificación, la trazabilidad y el aseguramiento de la calidad se están convirtiendo en consideraciones competitivas importantes, lo que impulsa a las empresas a fortalecer sus prácticas de fabricación y abastecimiento.
La innovación de productos es otra estrategia importante para la diferenciación. Los fabricantes están ampliando sus carteras con formulaciones multifuncionales que combinan proteínas de base vegana con ingredientes que apoyan la energía, la hidratación, la salud digestiva y el bienestar general. Las empresas también están desarrollando productos adecuados para diferentes ocasiones de consumo y aplicaciones de servicios de alimentación, incluidos formatos de bebidas convenientes y preparaciones a base de café. Estas estrategias reflejan la creciente importancia de la diferenciación de productos, la calidad de formulación consistente, las afirmaciones de productos creíbles, la distribución confiable y la adaptabilidad en canales minoristas, en línea y de servicios de alimentación.
Líderes de la Industria de Mezclas de Bebidas Veganas
-
Ritual
-
Vega (WM Partners)
-
Garden of Life (Nestlé S.A.)
-
Sunwarrior (Growve Group)
-
PlantFusion
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mezclas de Bebidas Veganas Empresas cubiertas en este informe
- Ritual
- Vega (WM Partners)
- Garden of Life (Nestlé S.A.)
- Sunwarrior (Growve Group)
- PlantFusion
- Glanbia Nutritionals (Glanbia plc)
- Nuzest
- True Nutrition
- Huel
- Amazing Grass (Glanbia plc)
- Four Sigmatic
- KOS
- ALOHA
- OWYN (The Simply Good Foods Company)
- Nutiva
- Vegan Drink Company
- Strive
- EVOLVE (PepsiCo, Inc.)
- Mighty Drinks
- Silk Foods Ceylon (Pvt) Ltd
- Satopradhan
Desarrollos recientes de la industria en Mercado de Mezclas de Bebidas Veganas
- Febrero de 2026: Alpro lanzó su gama Meal To Go de bebidas veganas de sustitución de comidas en Alemania, ofreciendo 20 g de proteína de origen vegetal por botella de 500 ml junto con 26 vitaminas y minerales, fibra y omega-3. Las bebidas a base de soja y avena están disponibles en cuatro sabores y se posicionan como opciones de comida convenientes y nutricionalmente completas para los consumidores en movimiento.
- Mayo de 2025: Eat Just lanzó Just One, un polvo de proteína vegana de un solo ingrediente elaborado a partir de judías mungo, en las tiendas Whole Foods Market de todo EE. UU. El producto proporciona 30 g de proteína vegetal completa por porción, apoyando la demanda de productos de proteína vegana con alto contenido proteico, etiqueta limpia y convenientes.
- Marzo de 2025: Superfood Powder presentó una mezcla de bebida vegana que contiene una combinación de frutas, verduras, bayas y vitaminas de origen vegetal. El producto está disponible en prácticos formatos de sobres individuales y está dirigido a los consumidores que buscan formulaciones nutricionales y de bienestar de origen vegetal.
Alcance del Informe Global del Mercado de Mezclas de Bebidas Veganas
El mercado de mezclas de bebidas veganas comprende formulaciones de bebidas en polvo o secas elaboradas a partir de ingredientes de origen vegetal que los consumidores mezclan con agua u otros líquidos para preparar bebidas listas para consumir. El mercado está segmentado por tipo de producto, categoría, sabor, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado incluye formulaciones de base de nueces, base de cereales, base de coco, base de raíces y otras de base vegetal. Por categoría, se divide en productos convencionales y orgánicos. Por tipo de envase, el mercado incluye sobres, bolsas y otros formatos. Los canales de distribución comprenden canales presenciales y no presenciales. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El informe proporciona estimaciones del tamaño del mercado y pronósticos para cada segmento en términos de valor (USD).
Resumen de la segmentación
| Base de nueces |
| Base de cereales |
| Base de coco |
| Base de raíces |
| Otro tipo de producto |
| Convencional |
| Orgánico |
| Sin sabor | |
| Con sabor | Chocolate |
| Frutas | |
| Otros sabores |
| Sobres |
| Bolsas |
| Otro tipo de envase |
| Canal presencial | |
| Canal no presencial | Tiendas de conveniencia |
| Supermercados e hipermercados | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Base de nueces | |
| Base de cereales | ||
| Base de coco | ||
| Base de raíces | ||
| Otro tipo de producto | ||
| Por Categoría | Convencional | |
| Orgánico | ||
| Por Sabor | Sin sabor | |
| Con sabor | Chocolate | |
| Frutas | ||
| Otros sabores | ||
| Por Tipo de Envase | Sobres | |
| Bolsas | ||
| Otro tipo de envase | ||
| Por Canal de Distribución | Canal presencial | |
| Canal no presencial | Tiendas de conveniencia | |
| Supermercados e hipermercados | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de mezclas de bebidas veganas?
El mercado de mezclas de bebidas veganas se estima en 14,89 mil millones de USD en 2026 y se proyecta que alcance los 15,61 mil millones de USD en 2027. Se espera que el mercado alcance los 21,62 mil millones de USD para 2032, registrando un CAGR del 6,73% durante 2027–2032.
¿Por qué las mezclas de bebidas veganas con sabor están creciendo rápidamente?
Se proyecta que los productos con sabor crezcan a una CAGR del 11,12% hasta 2032. Los sabores localizados, la mejora en el enmascaramiento de las notas de proteína vegetal y el descubrimiento de productos apoyan este crecimiento.
¿Qué canal de ventas está creciendo más rápido para el mercado de mezclas de bebidas veganas?
Se prevé que el canal en establecimiento se expanda a un CAGR del 9,14% hasta 2032. El canal respalda las suscripciones, la retroalimentación directa y un acceso más amplio para las marcas más pequeñas.
¿Cuáles son las principales barreras para los proveedores de mezclas de bebidas veganas?
Los problemas de sabor y textura, los costos de certificación, la volatilidad del suministro y la gestión cuidadosa de las declaraciones nutricionales y de productos veganos siguen siendo barreras importantes. Las pruebas fiables, las etiquetas claras, el abastecimiento estable de ingredientes y el diseño de recetas amigable para el consumidor pueden ayudar a reducir estos riesgos.