
Vegan Drink Mix Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.61 Milliarden US-Dollar |
| Marktgröße (2032) | 21.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.73 % |
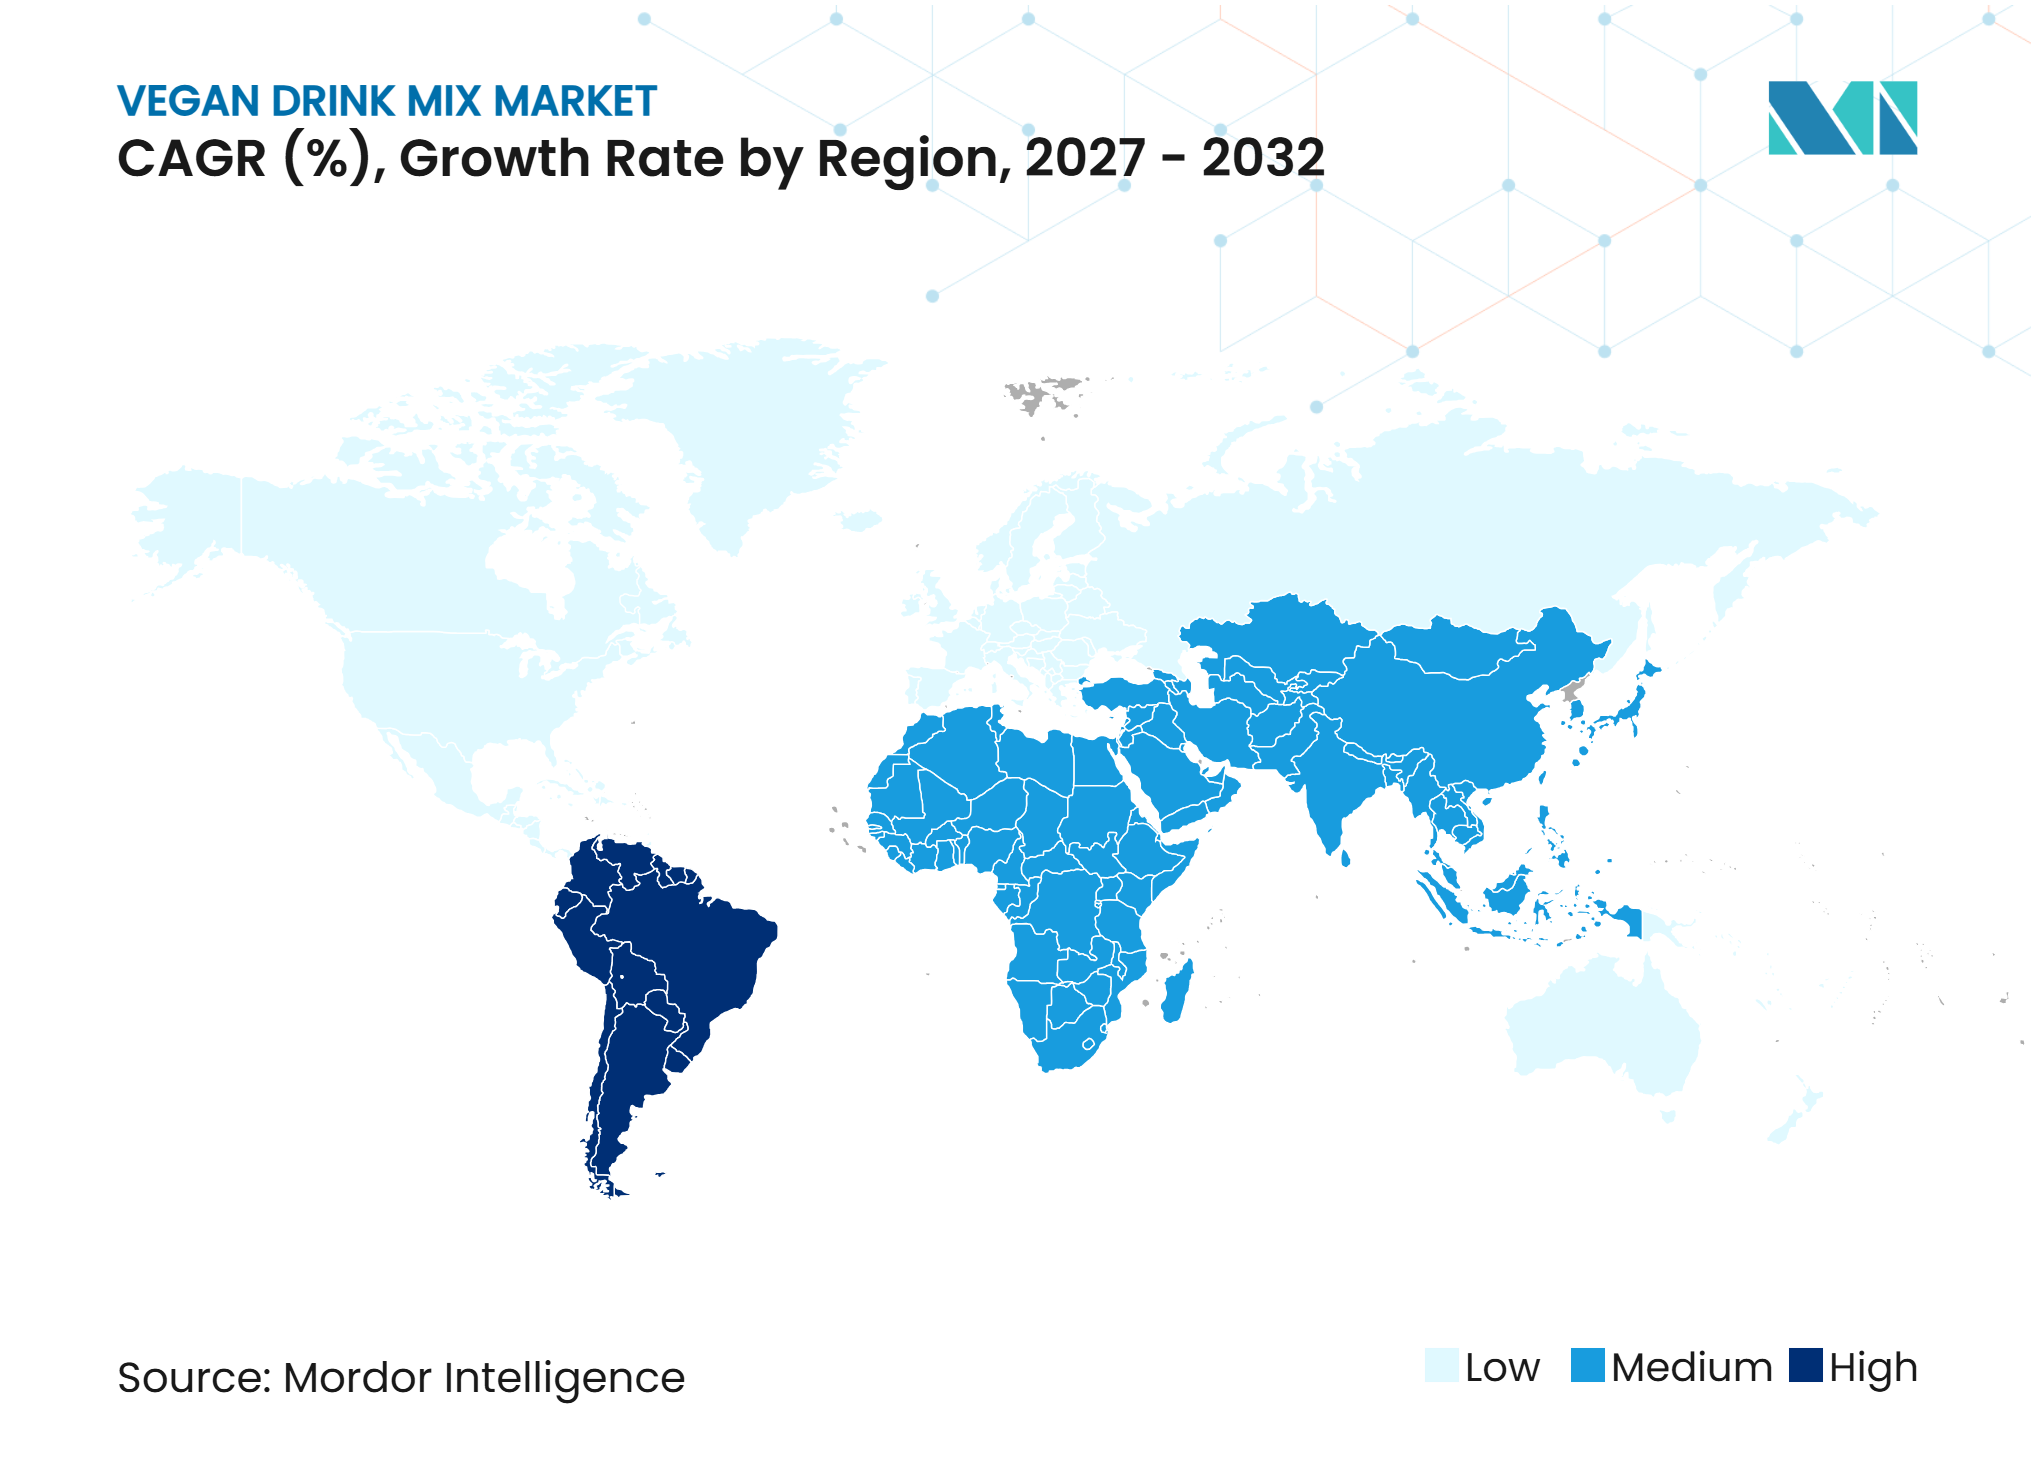
| Schnellstwachsender Markt | Lateinamerika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vegan Drink Mix Marktanalyse von Mordor Intelligence
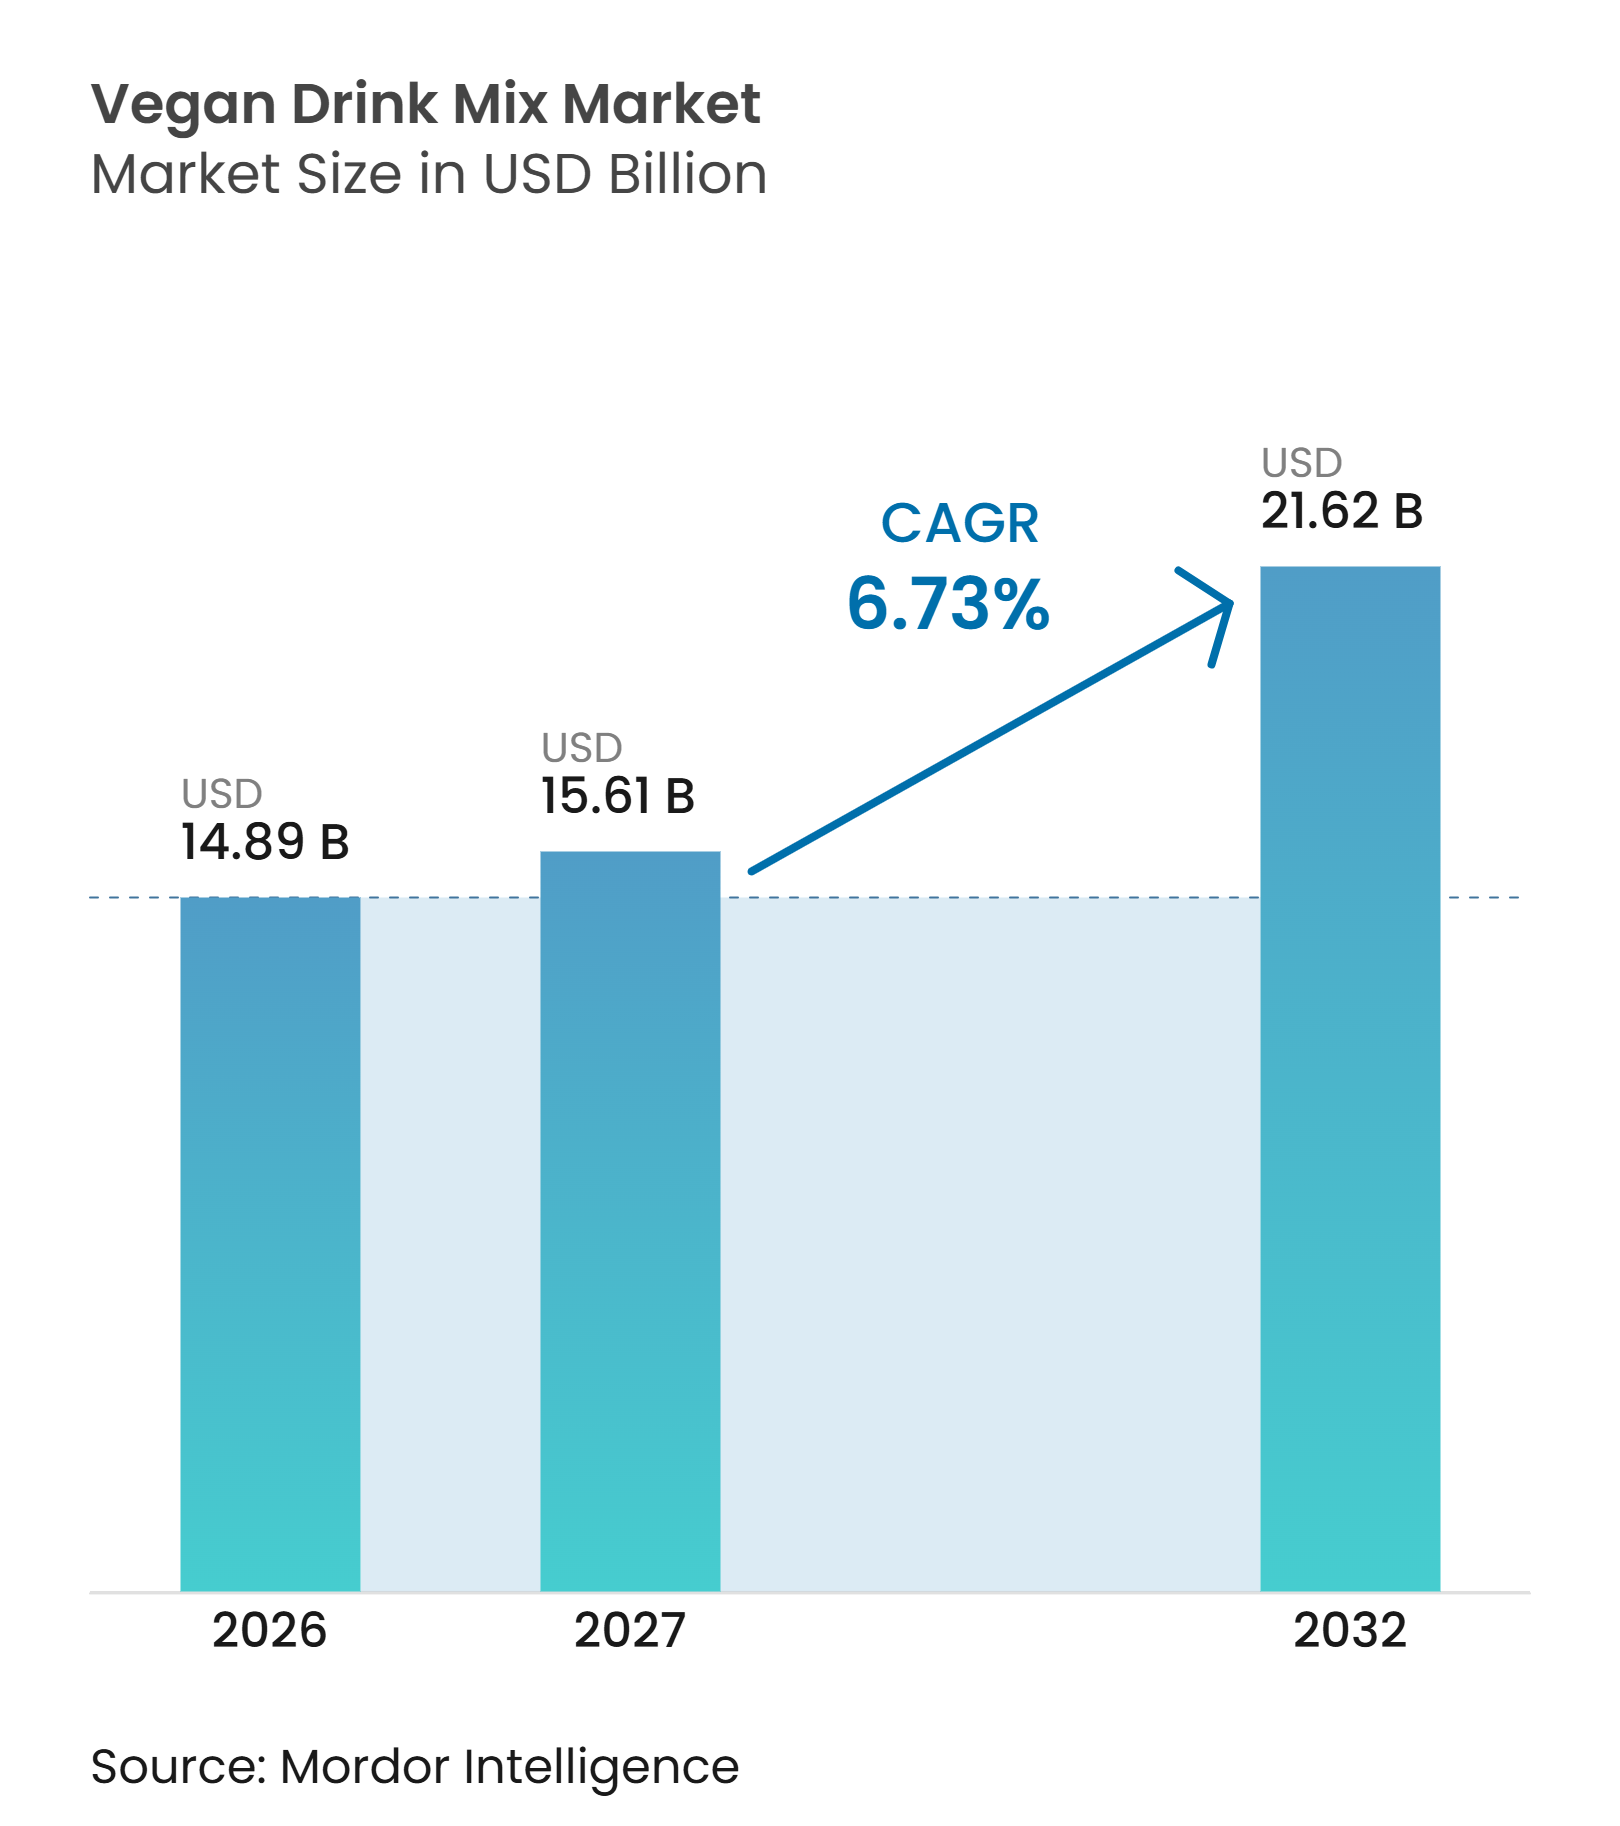
Die Marktgröße des Vegan Drink Mix Marktes wird voraussichtlich von 14,89 Milliarden USD im Jahr 2026 auf 15,61 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 21,62 Milliarden USD bei einem CAGR von 6,73% über den Zeitraum 2027–2032 erreichen. Die Nachfrage wächst über die Sporternährung hinaus, da Verbraucher Pulvergetränke zunehmend zum Frühstück, zwischen den Mahlzeiten und nach dem Sport verwenden. Die Kategorie profitiert von der Bequemlichkeit lagerstabiler Formate und ihrer Fähigkeit, konzentriertes Protein in kleinen Portionen zu liefern. Die Produktentwicklung legt zunehmend Wert auf verbesserten Geschmack, eine glattere Textur und Formulierungen, die das tägliche Wohlbefinden und nicht nur die sportliche Leistung unterstützen. Marken mit breiter Einzelhandelsverteilung, klarer Kommunikation der Inhaltsstoffe und glaubwürdigen Qualitätskontrollen sind besser positioniert, um Erstkäufer in Stammkunden umzuwandeln. Der Markt ermöglicht es Lieferanten auch, durch ungesüßte und aromatisierte Produkte sowie wellnessorientierte Getränkemischungen auf unterschiedliche Verbraucherbedürfnisse einzugehen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Nussbasiert im Jahr 2026 einen Marktanteil von 42,11% am Vegan Drink Mix Markt, während Kokosbasiert bis 2032 voraussichtlich mit einem CAGR von 7,14% wachsen wird.
- Nach Kategorie entfiel auf Konventionell im Jahr 2026 ein Anteil von 87,21% am Vegan Drink Mix Markt, während Biologisch bis 2032 voraussichtlich mit einem CAGR von 7,23% wachsen wird.
- Nach Geschmack hielt Ungesüßt im Jahr 2026 einen Marktanteil von 57,14% am Vegan Drink Mix Markt, während Aromatisiert bis 2032 voraussichtlich mit einem CAGR von 11,12% wachsen wird.
- Nach Verpackungstyp entfiel auf Sachets im Jahr 2026 ein Anteil von 44,14% am Vegan Drink Mix Markt, während Beutel bis 2032 voraussichtlich mit einem CAGR von 7,17% wachsen werden.
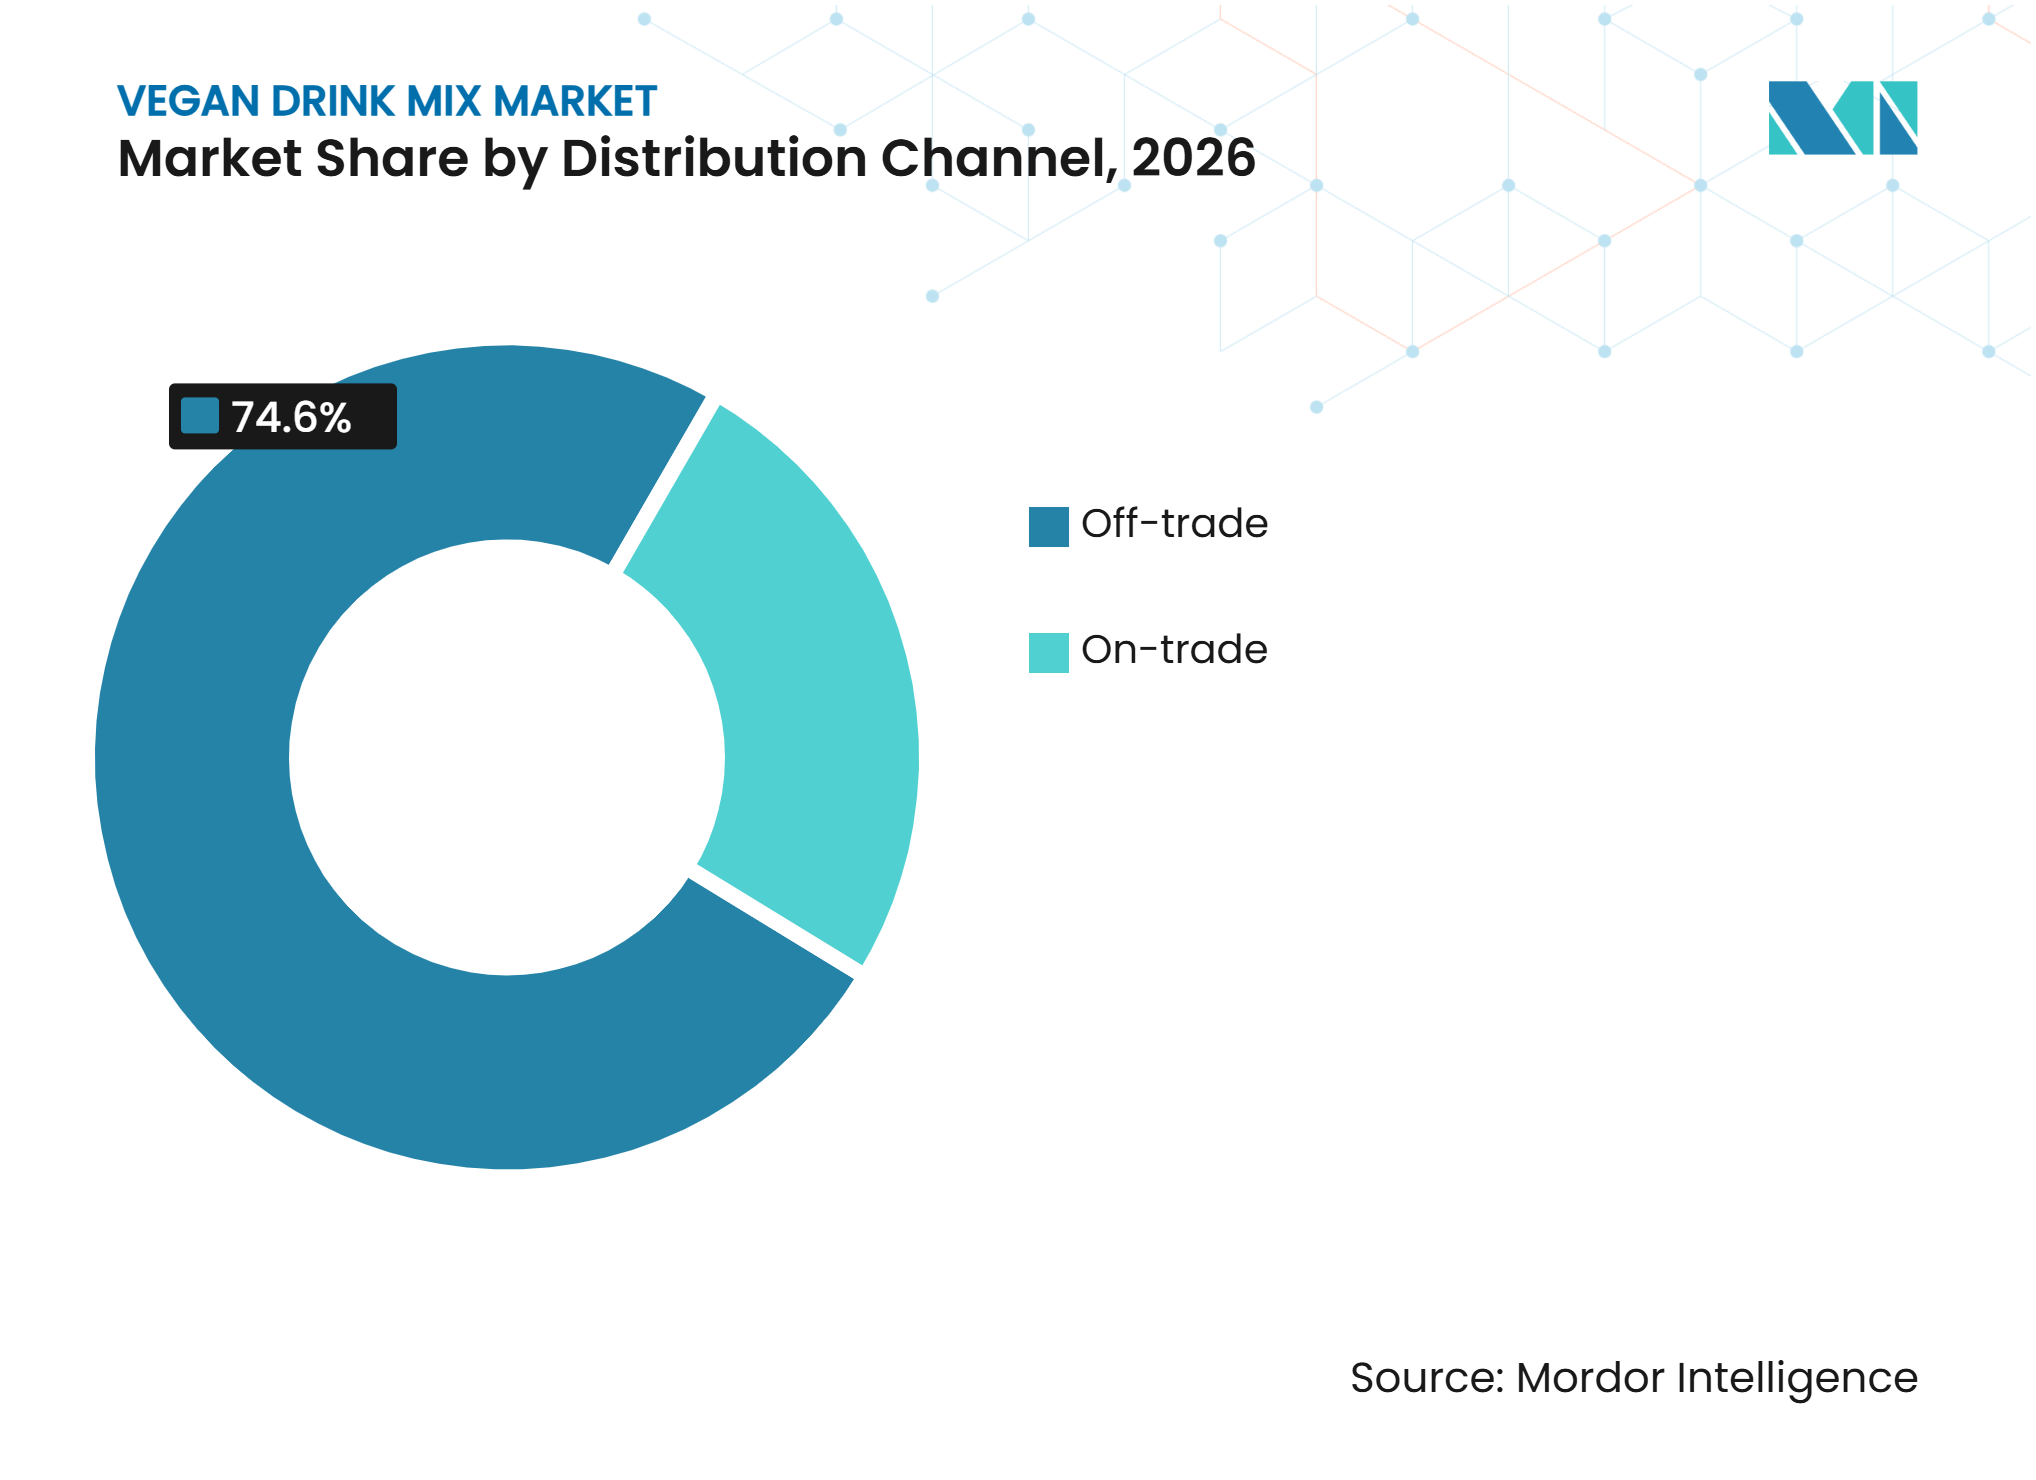
- Nach Vertriebskanal hielt Off-Trade im Jahr 2026 einen Anteil von 74,65% am Vegan Drink Mix Markt, während On-Trade bis 2032 voraussichtlich mit einem CAGR von 9,14% wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,12% am Vegan Drink Mix Markt, während Südamerika bis 2032 voraussichtlich mit einem CAGR von 8,11% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Ausweitung pflanzenbasierter Ernährungspräferenzen | +1.5% | Global | Langfristig (≥ 4 Jahre) | |
| Nachfrage nach praktischen Protein- und Mahlzeitenlösungen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) | |
| Wachstum funktioneller Hydrations- und Wellnessformulierungen | +1.0% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) | |
| Ausweitung des pflanzenbasierten Getränkeangebots im Foodservice-Bereich | +0.9% | Europa, Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) | |
| Zunehmende Vielfalt pflanzlicher Quellen | +0.8% | Asien-Pazifik und Global | Langfristig (≥ 4 Jahre) | |
| Produktinnovation bei Geschmacksrichtungen und Getränkeformaten | +1.0% | Nordamerika und Global | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Ausweitung pflanzenbasierter Ernährungspräferenzen
Die wachsende Präferenz für vegane Ernährung treibt die Nachfrage an, da Verbraucher zunehmend Alternativen zu herkömmlichen milchbasierten Getränken suchen. Die zunehmende Verbreitung veganer und flexitarischer Lebensweisen ermutigt Verbraucher, vegane Produkte in ihre tägliche Ernährung zu integrieren. Pulverförmige Getränkemischungen bieten durch einfache Lagerung, Zubereitung und Portionsflexibilität Bequemlichkeit und unterstützen ihren Einsatz bei verschiedenen Konsumgelegenheiten. Neben der Getränkezubereitung können diese Produkte in Smoothies, Kaffee, Mahlzeiten und Snacks verwendet werden, was ihre funktionellen Anwendungsmöglichkeiten erweitert. Das zunehmende Interesse der Verbraucher an pflanzenbasiertem Protein und Nährwert schafft weitere Marktchancen. Da der Wettbewerb zunimmt, konzentrieren sich Hersteller auf Geschmack, Nährstofftransparenz und auf spezifische Ernährungsanforderungen zugeschnittene Formulierungen, um ihre Produkte zu differenzieren.
Nachfrage nach praktischen Protein- und Mahlzeitenlösungen
Die Nachfrage nach praktischen Protein- und Mahlzeitenlösungen treibt das Marktwachstum an, da Verbraucher flexible Ernährungsoptionen für einen geschäftigen Alltag suchen. So berichtete beispielsweise im Januar 2026 die Umfrage zu Lebensmitteln und Gesundheit des International Food Information Council, dass 52% der Amerikaner die Bequemlichkeit als wichtigen Faktor bei ihren Lebensmittel- und Getränkekaufentscheidungen betrachteten, während 70% angaben, versucht zu haben, Protein zu sich zu nehmen[1]. Pulverformate ermöglichen eine schnelle Zubereitung für Frühstück, Snacks, Smoothies und Routinen nach dem Training. Einzelportions-Sachets und wiederverschließbare Beutel verbessern zudem die Portabilität, Portionskontrolle und Lagerungsbequemlichkeit. Hersteller konzentrieren sich daher auf praktische Packungsgrößen, ansprechende Geschmacksrichtungen und einfach zuzubereitende Formate, um den regelmäßigen Konsum zu fördern.
Wachstum funktioneller Hydrations- und Wellnessformulierungen
Die wachsende Nachfrage nach funktionellen Hydrations- und Wellnessformulierungen treibt das Wachstum im Vegan Drink Mix Markt an, da Verbraucher zunehmend vegane Getränke suchen, die über die Grundernährung hinausgehende Vorteile bieten. So berichtete beispielsweise im Juli 2025 laut einer Umfrage des International Food Information Council (IFIC), dass 70% der Amerikaner versuchten, ihre Proteinaufnahme zu erhöhen, während 35% angaben, dies im Vorjahr getan zu haben [2]. Verbraucher assoziierten Protein auch mit Vorteilen wie Energie, allgemeinem Wohlbefinden und Verdauungsgesundheit. Als Reaktion auf diese Nachfrage führte Skratch Labs im Januar 2025 seine vegane Haferdrink-Latte-Erholungs-Sportgetränkemischung ein, die Kohlenhydrate, Protein, Elektrolyte, Aminosäuren und Probiotika kombiniert, um die Erholung nach dem Training und die Verdauungsgesundheit zu unterstützen. Solche Produktinnovationen verdeutlichen die Bemühungen der Hersteller, multifunktionale vegane Getränkemischungen zu entwickeln, die ernährungsbezogene, fitness- und wellnessbezogene Anforderungen erfüllen.
Ausweitung des pflanzenbasierten Getränkeangebots im Foodservice-Bereich
Die Ausweitung des veganen Getränkeangebots in Foodservice-Kanälen schafft Marktchancen, indem die Verfügbarkeit pflanzenbasierter Getränke in Cafés, Kaffeehäusern, Restaurants, Hotels, Arbeitsplätzen und anderen Außer-Haus-Umgebungen erhöht wird. So entfiel beispielsweise im Jahr 2025 laut dem Good Food Institute auf pflanzenbasierte Milch 13% der US-amerikanischen Foodservice-Milchkategorie nach Volumen, gegenüber 12% im Jahr 2024, während der Umsatz in Dollar um 16% stieg. Pflanzenbasierter Kaffeeweißer entfiel auf 28% der Foodservice-Kaffeeweißer-Kategorie nach Volumen, angetrieben durch die Nachfrage in Kaffee- und Teeanwendungen [3]. Da die Foodservice-Nachfrage wächst, sind Lieferanten mit gleichbleibender Qualität, zuverlässiger Produktion, Einhaltung der Lebensmittelsicherheit und Rückverfolgbarkeit der Inhaltsstoffe gut positioniert, um die Einführung veganer Getränke zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Erzielung des gewünschten Geschmacks und der gewünschten Textur | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Höhere Formulierungs- und Zertifizierungskosten | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatilität und Konzentration der Zutatenversorgung | -0.5% | Kernregionen Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Regulatorische Komplexität bei funktionellen und ernährungsbezogenen Angaben | -0.4% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Erzielung des gewünschten Geschmacks und der gewünschten Textur
Herausforderungen bei der Erzielung des gewünschten Geschmacks und der gewünschten Textur bleiben ein wesentliches Hemmnis im Vegan Drink Mix Markt, da unerwünschte sensorische Eigenschaften die Verbraucherakzeptanz und Wiederholungskäufe verringern können. Vegane Proteine, darunter Erbsen-, Getreide- und Hülsenfrüchteproteine, können erdig oder bitter schmecken und zu Körnigkeit, Klumpenbildung und Sedimentation führen, insbesondere bei höheren Proteinkonzentrationen. Die Bewältigung dieser Herausforderungen erfordert häufig Formulierungsanpassungen, die die Komplexität und die Kosten der Produktentwicklung erhöhen. Diese Reformulierungsbemühungen unterstreichen den anhaltenden Bedarf der Hersteller, die sensorische Leistung zu verbessern und gleichzeitig die Nährwertprofile beizubehalten. Unternehmen, die Geschmack, Textur und Dispergierbarkeit durch verbesserte Formulierungen optimieren, können die Unzufriedenheit der Verbraucher verringern und die Produktakzeptanz stärken.
Höhere Formulierungs- und Zertifizierungskosten
Höhere Formulierungs- und Zertifizierungskosten können das Marktwachstum hemmen, indem sie die Ausgaben für Produktentwicklung, Tests, Qualitätssicherung und Einhaltung gesetzlicher Vorschriften erhöhen. Hersteller, die Clean-Label-, Bio-, allergenfreie oder andere spezialisierte Produkte anbieten, benötigen möglicherweise zusätzliche Zutatenverifizierung, Chargenprüfung, Dokumentation und Zertifizierung. Diese Anforderungen erhöhen die betriebliche Komplexität und erzeugen größeren Kostendruck für kleinere Hersteller mit begrenzten Ressourcen. Regulatorische Entwicklungen erfordern auch, dass Unternehmen sicherstellen, dass Produktnamen, Nährwertinformationen, Zutatenangaben und Wellness-Positionierung korrekt und transparent sind. Folglich müssen Hersteller kontinuierlich in Formulierung, Tests, Dokumentation und Compliance-Aktivitäten investieren, was die Gesamtproduktkosten erhöht und die Preiswettbewerbsfähigkeit potenziell beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
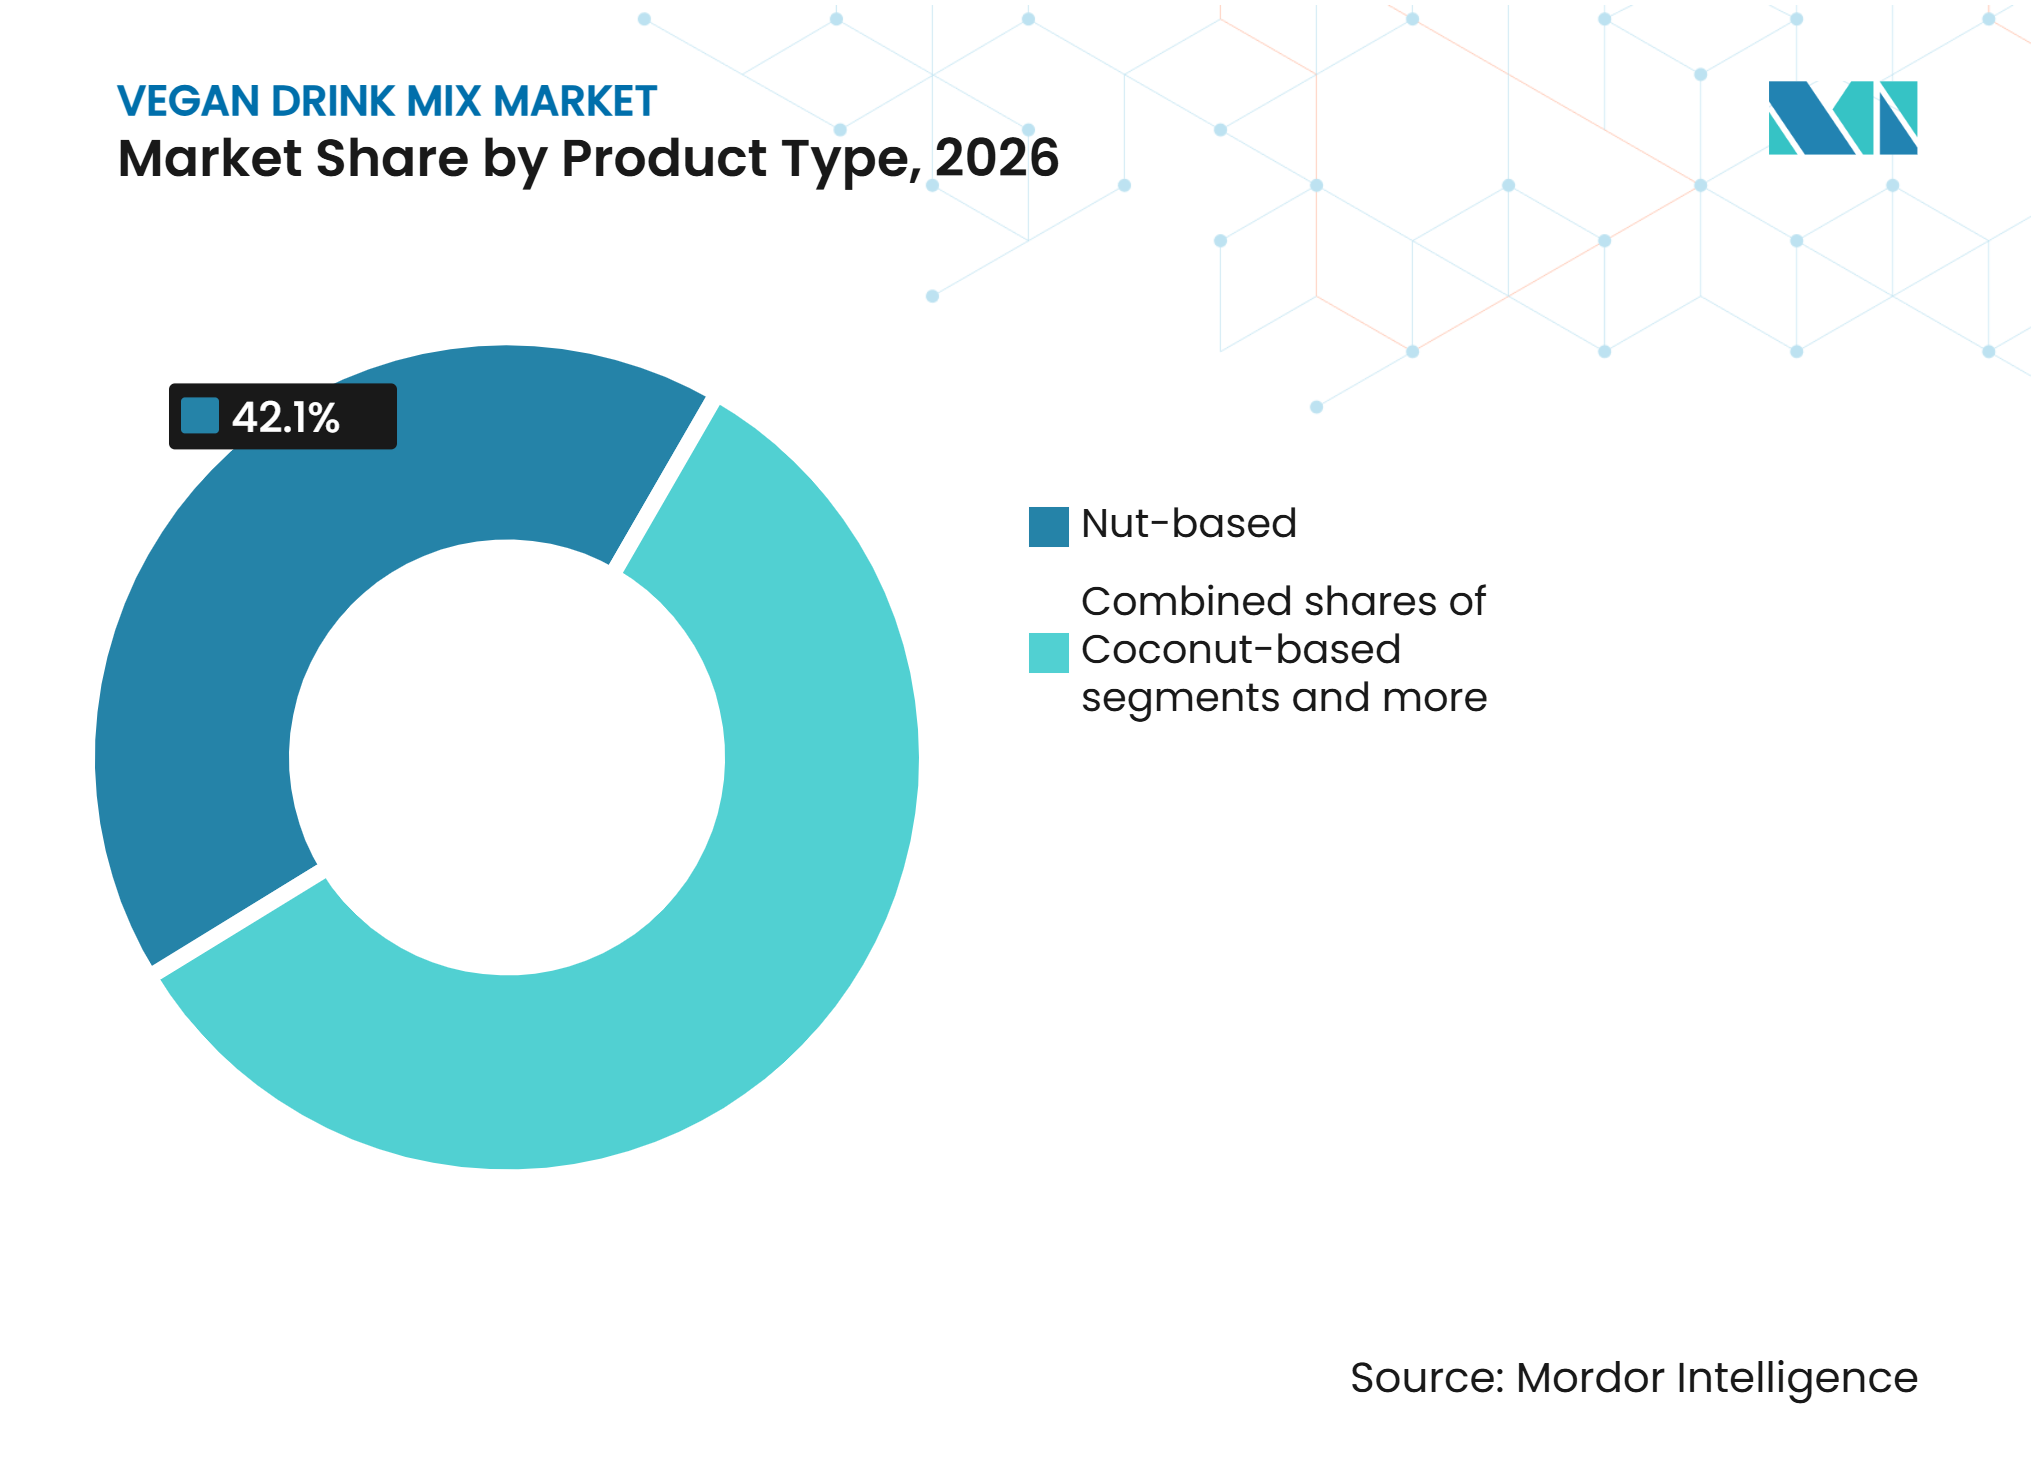
Nussbasierte Produkte führen, während kokosbasierte Produkte am schnellsten wachsenNussbasiert hielt im Jahr 2026 einen Marktanteil von 42,11% am Vegan Drink Mix Markt. Diese Zutaten bieten Vielseitigkeit bei der Produktformulierung und können in ein breites Anwendungsspektrum integriert werden, darunter Frühstücksgetränke, Smoothies, Proteinshakes, Backwaren, Desserts und andere vegane Rezepte. Ihre cremige Textur und Kompatibilität mit verschiedenen Zutaten ermöglichen es Herstellern, Produkte zu entwickeln, die auf unterschiedliche Geschmackspräferenzen und Konsumgelegenheiten zugeschnitten sind. Nussbasierte Formulierungen bieten auch Möglichkeiten zur Einbeziehung zusätzlicher Zutaten wie pflanzliche Proteine, Vitamine, Mineralstoffe und Ballaststoffe, um das Nährwertprofil der Endprodukte zu verbessern. Darüber hinaus unterstützt ihre etablierte Präsenz in veganen Milch- und Milchalternativkategorien die Verbraucherakzeptanz und ermutigt Hersteller, ihre nussbasierten veganen Getränkemischungsportfolios zu erweitern.
Kokosbasierte vegane Getränkemischungen werden bis 2032 voraussichtlich mit einem CAGR von 7,14% wachsen. Es wird erwartet, dass sie ein stetiges Wachstum verzeichnen, unterstützt durch ihre cremige Textur, ihren milden Geschmack und ihre Eignung für hydrationsorientierte und milchalternative Getränkeformulierungen. Kokoszutaten verleihen natürliche Fülle und verbessern das Mundgefühl von Fertiggetränken, wodurch sie für Smoothies, Frühstücksgetränke, Shakes und andere vegane Zubereitungen geeignet sind. Ihre Vielseitigkeit ermöglicht es Herstellern auch, Produkte mit verschiedenen Geschmackskombinationen und Nährwertprofilen zu entwickeln, die auf unterschiedliche Verbraucherpräferenzen eingehen. Darüber hinaus bieten kokosbasierte Formulierungen Möglichkeiten für die Entwicklung von Premiumprodukten durch die Einbeziehung pflanzlicher Proteine, Vitamine, Mineralstoffe und anderer funktioneller Zutaten. Das wachsende Interesse an milchfreien Getränken und vielfältigen veganen Formulierungen unterstützt ihre Einführung in Einzelhandels- und Spezialgetränkeanwendungen weiter.



Nach Kategorie:
Konventionelle Produkte dominieren, während biologische Produkte schneller wachsenKonventionell entfiel im Jahr 2026 auf 87,11% des Vegan Drink Mix Marktes und behielt damit seine Position als dominante Kategorie. Breite Einzelhandelsverfügbarkeit, zugängliche Preisgestaltung und etablierter Einsatz in täglichen Protein- und Ernährungsroutinen unterstützen ihren führenden Anteil. Diese Produkte bedienen verschiedene Konsumgelegenheiten, darunter Frühstück, Ernährung nach dem Sport und Supplementierung zwischen den Mahlzeiten. Die Verfügbarkeit in vertrauten Geschmacksrichtungen, Portionsgrößen und Verpackungsformaten fördert die breite Verbraucherakzeptanz weiter. Hersteller konkurrieren in erster Linie über Geschmack, Proteingehalt, Preisgestaltung, Produktvielfalt und gleichbleibende Verfügbarkeit. Folglich bilden konventionelle Produkte weiterhin die Kernvolumenbasis des Vegan Drink Mix Marktes.
Biologisch wird bis 2032 voraussichtlich mit einem CAGR von 7,23% wachsen, angetrieben durch das zunehmende Verbraucherinteresse an zertifizierter Zutatenherkunft, Rückverfolgbarkeit und erkennbaren Formulierungen. Die Bio-Positionierung ermöglicht es Herstellern, ihre Produkte zu differenzieren und Premiumpreise bei Verbrauchern zu unterstützen, die Bio- und Clean-Label-Eigenschaften priorisieren. Biologische Produkte profitieren von gut gemanagter Rohstoffbeschaffung, Qualitätsprüfung, transparenter Dokumentation und Zertifizierungspraktiken, während laufende Formulierungsverbesserungen es ihnen ermöglichen, ansprechenden Geschmack, Textur, Nährwert und bequeme Zubereitung zu liefern. Da Hersteller Zertifizierung, Zutaten-Transparenz und Produktqualität verbessern, sind biologische Getränkepulver gut positioniert, um die wachsende Nachfrage nach veganen Premium-Ernährungsprodukten zu erfassen.
Nach Geschmack:
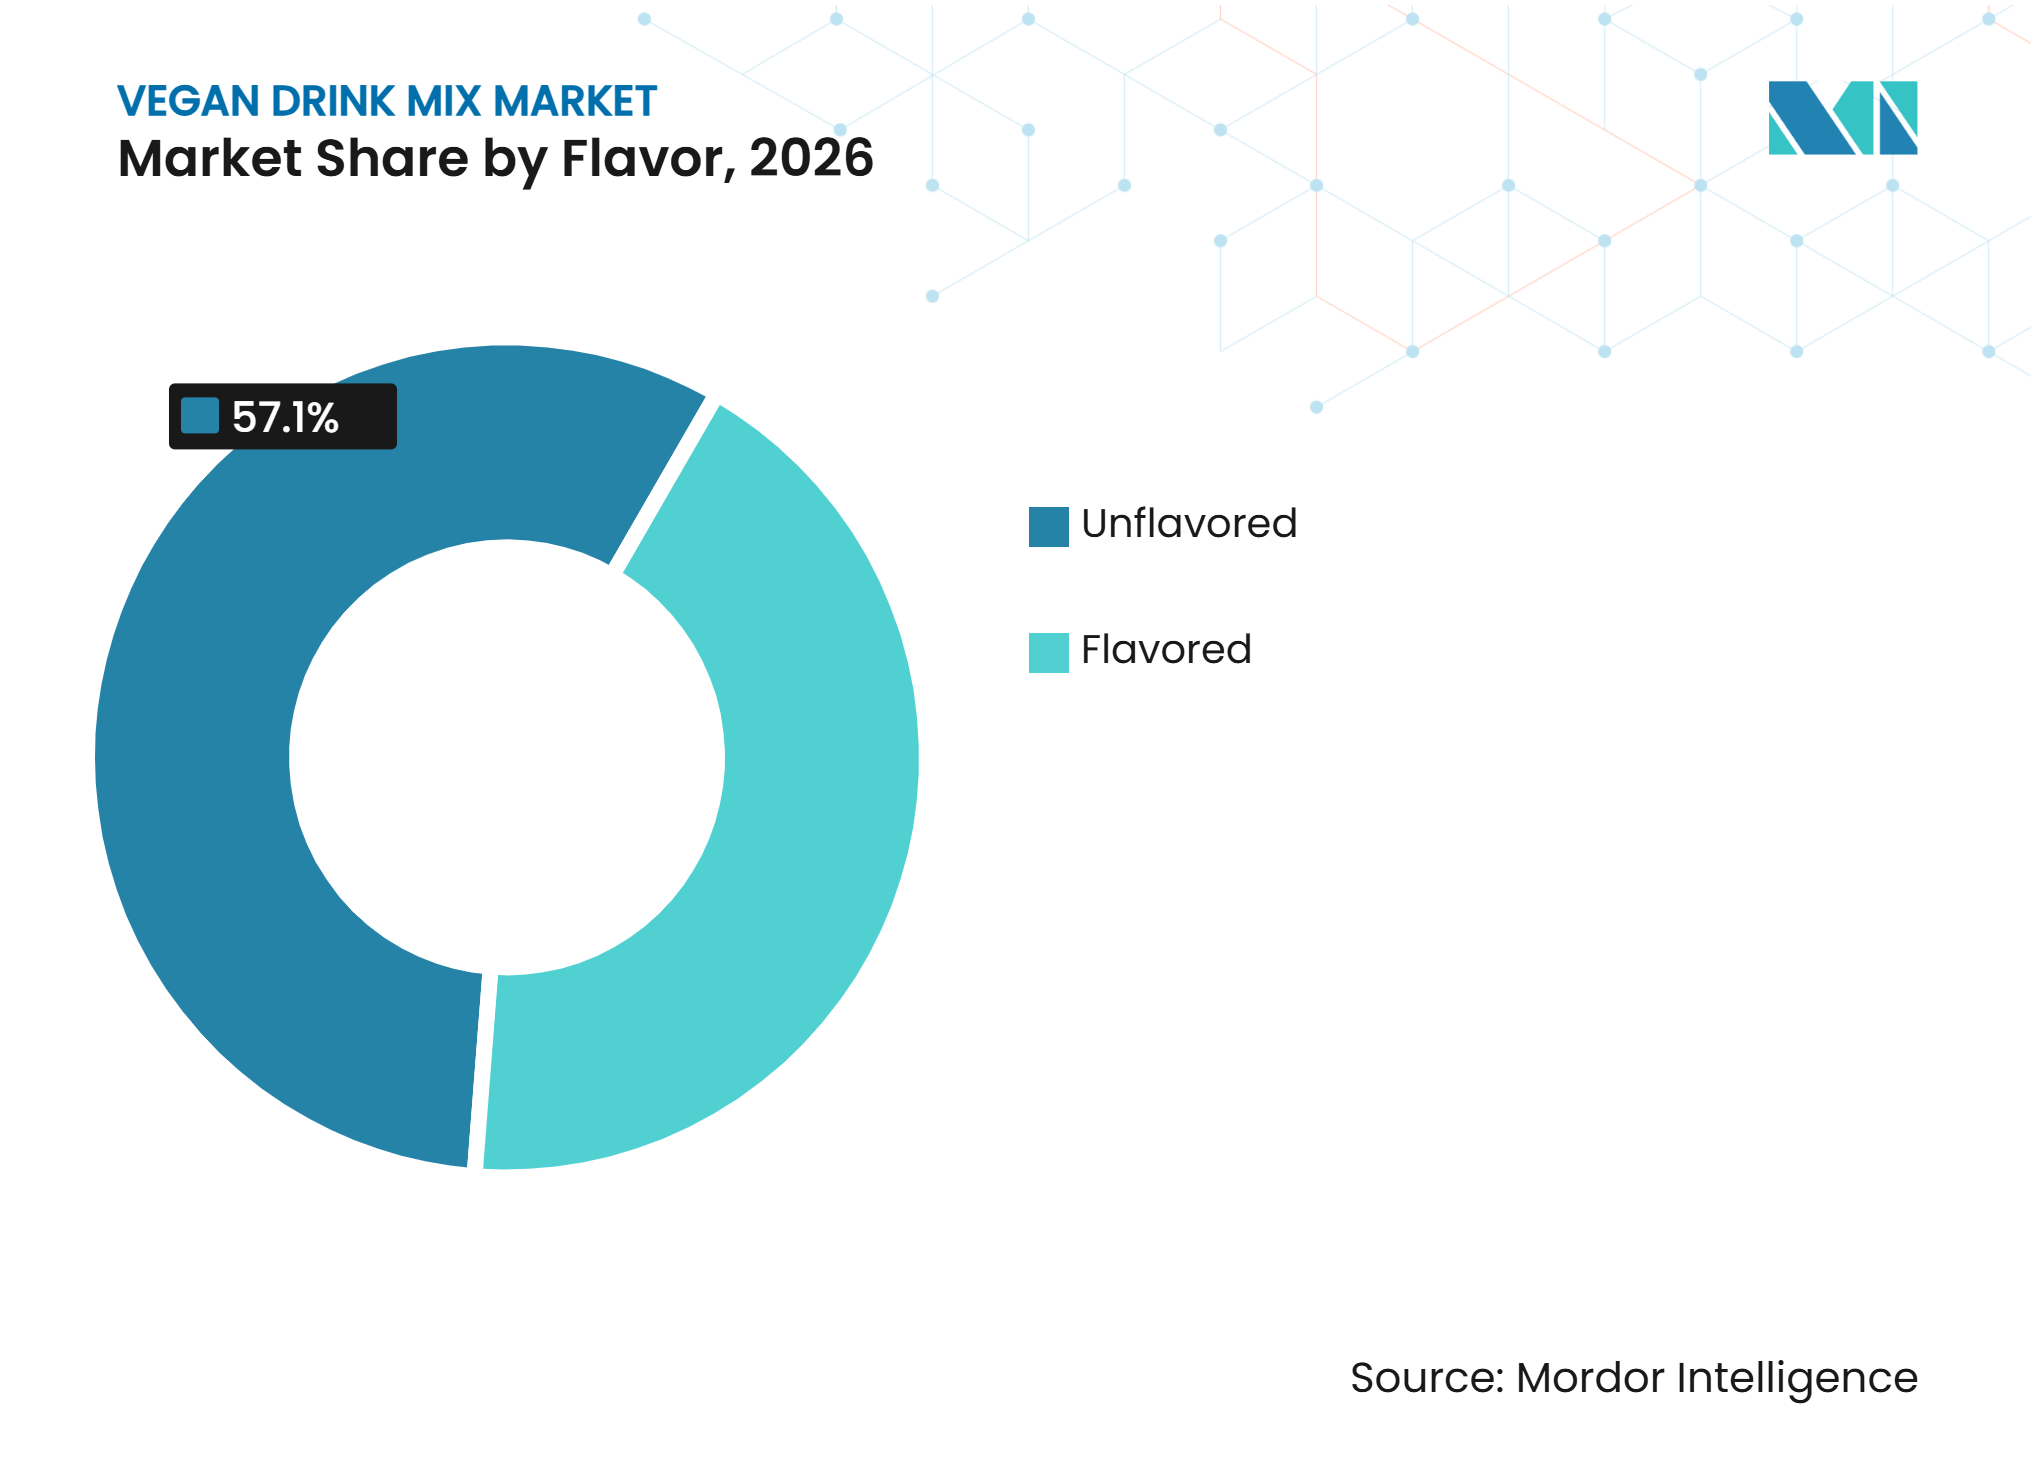
Ungesüßte Formate halten das Volumen, während aromatisierte Produkte die Expansion vorantreibenUngesüßt hielt im Jahr 2026 einen Anteil von 57,14%, angetrieben durch seine Vielseitigkeit in Smoothies, Haferflocken, Rezepten und zubereiteten Lebensmitteln. Ihr neutrales Geschmacksprofil ermöglicht es Verbrauchern, die Süße anzupassen, Geschmackspräferenzen zu regulieren und das Pulver mit verschiedenen Zutaten zu kombinieren, ohne den Geschmack der fertigen Zubereitung wesentlich zu verändern. Diese Produkte können auch in Backanwendungen, Desserts, Proteinshakes und anderen selbst hergestellten Lebensmittel- und Getränkezubereitungen verwendet werden. Ihre Flexibilität macht sie für Verbraucher geeignet, die Mehrzweckzutaten suchen, die bei verschiedenen Mahlzeiten und Konsumgelegenheiten eingesetzt werden können. Darüber hinaus ermöglichen ungesüßte Formulierungen Herstellern, Produkte mit zugesetzten pflanzlichen Proteinen, Vitaminen, Mineralstoffen und anderen funktionellen Zutaten zu entwickeln und dabei ein neutrales Geschmacksprofil beizubehalten.
Aromatisiert wird bis 2032 voraussichtlich mit einem CAGR von 11,12% wachsen, da Verbraucher angenehmere und abwechslungsreichere Proteinkonsumerlebnisse suchen. Aromatisierte vegane Getränkemischungen werden voraussichtlich ein starkes Wachstum verzeichnen, angetrieben durch das steigende Verbraucherinteresse an angenehmeren und abwechslungsreicheren veganen Getränkeerlebnissen. Die Verfügbarkeit verschiedener Geschmacksoptionen, darunter Schokolade, Vanille, Beeren, tropische Früchte und andere beliebte Profile, ermöglicht es Herstellern, auf unterschiedliche Geschmackspräferenzen und Konsumgelegenheiten einzugehen. Diese Formulierungen können in Smoothies, Proteinshakes, Frühstücksgetränken und anderen zubereiteten Getränken verwendet werden, wodurch sie für den bequemen täglichen Konsum geeignet sind. Geschmacksinnovationen ermöglichen es Herstellern auch, differenzierte Produktangebote einzuführen, mehrere Zutaten zu kombinieren und Formulierungen zu entwickeln, die auf regionale Präferenzen und aufkommende Verbrauchertrends abgestimmt sind.

Nach Verpackungstyp:
Sachets unterstützen Produkttests, während Beutel Wiederholungskäufe fördernSachets hielten im Jahr 2026 einen Marktanteil von 44,14% am Vegan Drink Mix Markt. Ihre kompakte Verpackung ermöglicht es Verbrauchern, Getränke zu Hause, bei der Arbeit, im Fitnessstudio und auf Reisen zuzubereiten und zu transportieren, was den Konsum bei verschiedenen Gelegenheiten unterstützt. Sachets bieten auch vorgemessene Portionen, die Verbrauchern helfen, Portionsgrößen zu kontrollieren und Getränke ohne zusätzliche Messgeräte zuzubereiten. Ihre leichte Struktur, einfache Handhabung und platzsparende Lagerung machen sie für Einzelhandelsregale, Online-Vertrieb und den Konsum unterwegs geeignet. Darüber hinaus ermöglicht die Sachet-Verpackung Herstellern, verschiedene Geschmacksrichtungen, Formulierungen und Packungsgrößen zu zugänglichen Preisen anzubieten, was Produkttests und Wiederholungskäufe fördert. Diese Eigenschaften unterstützen die Einführung von Sachets bei Verbrauchern, die bequeme und portionskontrollierte vegane Getränkeoptionen suchen.
Beutel werden bis 2032 voraussichtlich einen CAGR von 7,17% verzeichnen und sich damit als wichtiges Wachstumsformat positionieren. Im Gegensatz zu Sachets, die in erster Linie Einzelportionsverwendung und Produkttests unterstützen, ermöglichen Beutel Verbrauchern, das Produkt bei mehreren Gelegenheiten zu lagern und zu verwenden. Ihr wiederverschließbares Design hilft, die Produktfrische zu erhalten, vereinfacht die Lagerung und ermöglicht einen bequemen Zugang zwischen den Verwendungen. Beutel eignen sich auch für den Konsum zu Hause, am Arbeitsplatz und auf Reisen und sprechen Verbraucher an, die vegane Getränkemischungen regelmäßig in ihre Ernährung integrieren. Darüber hinaus ermöglicht ihr größerer Verpackungsraum Herstellern, Zutatendetails, Nährwertinformationen, Zertifizierungen, Zubereitungsanweisungen und Geschmacksoptionen effektiver zu kommunizieren. Die Verfügbarkeit verschiedener Beutelgrößen und -formate ermöglicht es Herstellern auch, auf unterschiedliche Konsumbedürfnisse einzugehen, von Einzelnutzern bis hin zu Haushalten.
Nach Vertriebskanal:
Off-Trade bleibt größer, während der Online-Einzelhandel an Reichweite gewinntOff-Trade hielt im Jahr 2026 einen Marktanteil von 74,65% am Vegan Drink Mix Markt. Diese Kanäle ermöglichen es Verbrauchern, verschiedene Marken, Zutaten, Geschmacksrichtungen, Nährstoffzusammensetzungen und Verpackungsformate vor einer Kaufentscheidung zu vergleichen. Supermärkte und Verbrauchermärkte bieten Produktsichtbarkeit durch dedizierte Gesundheitslebensmittel- und vegane Bereiche, während Spezialeinzelhändler Verbraucher bedienen, die spezifische Ernährungs- und Nährwertformulierungen suchen. Online-Plattformen unterstützen die Marktzugänglichkeit weiter, indem sie eine breitere Produktauswahl, bequeme Lieferung nach Hause, Abonnementoptionen und Zugang zu Nischenmarken bieten. Darüber hinaus unterstützt die Verfügbarkeit von veganen Getränkemischungen in verschiedenen Packungsgrößen und Preisklassen in Einzelhandelskanälen Haushaltskäufe und Wiederholungskonsum.
On-Trade wird bis 2032 voraussichtlich mit einem CAGR von 9,14% wachsen. Diese Outlets bieten Verbrauchern bequemen Zugang zu frisch zubereiteten Smoothies, Shakes und anderen Getränken, die mit veganen Getränkemischungen hergestellt werden. Die zunehmende Aufnahme veganer Optionen in Getränkemenüs ermöglicht es Foodservice-Betreibern auch, Verbraucher zu bedienen, die milchfreie Alternativen und individuell angepasste Ernährungsgetränke suchen. Darüber hinaus bieten On-Trade-Kanäle Verbrauchern die Möglichkeit, verschiedene Geschmacksrichtungen, Zutaten und Produktkombinationen zu erkunden, bevor sie verpackte Produkte für den Heimkonsum kaufen. Partnerschaften zwischen Herstellern von veganen Getränkemischungen und Foodservice-Betreibern können die Produktsichtbarkeit weiter unterstützen und eine breitere Einführung in kommerziellen Getränkeanwendungen fördern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,12% am Vegan Drink Mix Markt. Die Region profitiert von einer großen Basis an Nahrungsergänzungsmittelkonsumenten, Natur- und Spezialeinzelhändlern sowie Direktverbrauchermarken. Der US-amerikanische Foodservice-Bereich dient als wichtiger Kanal für die Produktexposition, während die Abschaffung von Aufpreisen für vegane Getränke in Kaffeeketten die Preiszugänglichkeit verbessert und den Wiederholungskonsum gefördert hat. Diese Entwicklungen unterstützen eine größere Vertrautheit der Verbraucher mit milchfreien und veganen Getränkeformaten. Kanada bietet Wachstumschancen durch Club-Einzelhändler und Speziallebensmittelhändler, während Mexiko aufkommende Chancen bietet, die durch Urbanisierung und steigende Kaufkraft unterstützt werden. Darüber hinaus betonen die Bio-Durchsetzungsanforderungen des US-amerikanischen Landwirtschaftsministeriums die Rückverfolgbarkeit und Einhaltung der Lieferkette, was die Bedeutung transparenter Beschaffung für biologische Formulierungen in der gesamten Region unterstreicht.
Südamerika
Südamerika wird bis 2032 voraussichtlich mit einem CAGR von 8,11% wachsen. Brasilien stellt den größten regionalen Markt dar, unterstützt durch wachsende Nachfrage nach veganen Milchalternativen und zunehmendes Verbraucherinteresse an vielfältigen Zutatenoptionen. Die zunehmende Beliebtheit von Nicht-Soja-Formulierungen spiegelt die Verbraucherakzeptanz von nuss-, hafer- und kokosbasierten Alternativen neben traditionellen Sojaerzeugnissen wider. Das Verbraucherinteresse an proteinangereicherten veganen Getränken schafft auch Möglichkeiten für Hersteller, Formulierungen zu entwickeln, die Nährwert, Geschmack und täglichen Konsum betonen. Marken können die Markteinführung stärken, indem sie vollständig vegane Produkte rund um ansprechende Geschmacksrichtungen, Ernährungsvorteile und bequeme Getränkezubereitung positionieren. Argentinien, Kolumbien, Chile und Peru bieten aufkommende Chancen, unterstützt durch städtische Verbrauchernachfrage und die Expansion moderner Einzelhandelskanäle.
Europa, Asien-Pazifik sowie Naher Osten und Afrika
Europa stellt einen reifen Markt für vegane Trinkmixe dar, gestützt durch eine etablierte Akzeptanz veganer Getränke im Einzel- und Fachhandel, in Cafés sowie im Außer-Haus-Bereich. Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande bieten Premium-Chancen für Bio- und funktionelle Formulierungen, während das wachsende Verbraucherinteresse an Kokos-basierten Getränken die Produktdiversifizierung fördert. Im asiatisch-pazifischen Raum bestehen vielfältige Nachfragechancen: Japan unterstützt Premium-Funktionsgetränke, und Südkorea weitet die Akzeptanz veganer Produkte in Café-Kanälen aus. Indien, Indonesien und Thailand bieten aufstrebendes Wachstumspotenzial bei städtischen und gesundheitsbewussten Verbrauchern. Der Nahe Osten und Afrika bieten langfristige Chancen durch Halal-konforme Formulierungen, Premium-Gesundheitseinzelhandel in den Vereinigten Arabischen Emiraten und Saudi-Arabien sowie eine junge Verbraucherbasis. Hersteller müssen Produktpositionierung, Zertifizierungen, Zutatenvorlieben und Außer-Haus-Formate an regionale Anforderungen anpassen, um die Marktakzeptanz zu stärken.
Wettbewerbslandschaft
Marktkonzentration
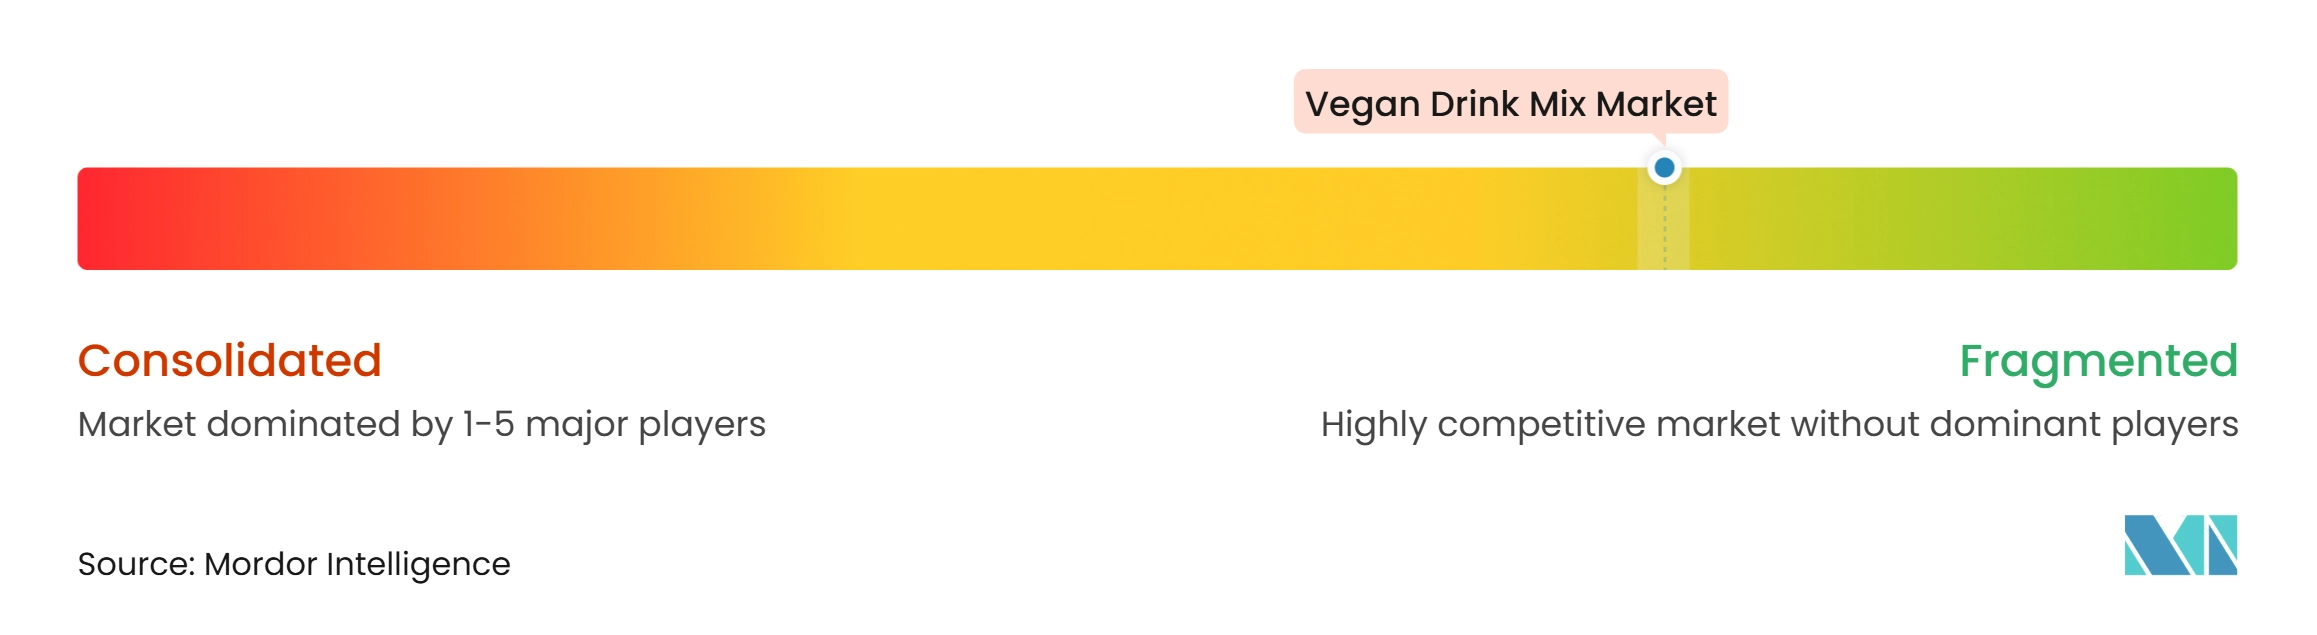
Der Markt für vegane Trinkmixe ist fragmentiert. Die Wettbewerbslandschaft umfasst etablierte Unternehmen mit starken Markenportfolios sowie kleinere Anbieter, die durch spezialisierte Formulierungen, Direktvertriebskanäle und gezielte Verbraucherpositionierung konkurrieren. Große Unternehmen profitieren von Produktionskapazitäten, etablierten Beschaffungsnetzwerken, umfangreichen Vertriebskanälen und dem Zugang zu Masseneinzelmärkten. Diese Vorteile unterstützen die Produktentwicklung, die Markensichtbarkeit und eine breitere Marktreichweite. Unabhängige Marken konkurrieren durch Produktinnovation, fokussierte Ernährungsangebote, flexible Produktentwicklung und eine engere Einbindung der Verbraucher.
Unternehmen stärken ihre Marktpositionen durch Akquisitionen, Investitionen in die Lieferkette und erweiterte Vertriebsstrategien. Diese Maßnahmen helfen dabei, Produktportfolios zu erweitern, den Marktzugang zu verbessern und die Kompetenzen in den Bereichen Bio-, Spezialitäten- und Funktionsgetränke zu stärken. Eine ausgewogene Präsenz in den Bereichen Großhandel, Einzelhandel und Direktvertrieb unterstützt zudem eine breitere Produktverfügbarkeit und eine engere Verbraucherbindung. Zertifizierung, Rückverfolgbarkeit und Qualitätssicherung werden zu wichtigen Wettbewerbsaspekten und veranlassen Unternehmen, ihre Produktions- und Beschaffungspraktiken zu stärken.
Produktinnovation ist eine weitere wichtige Strategie zur Differenzierung. Hersteller erweitern ihre Portfolios mit multifunktionalen Formulierungen, die veganes Protein mit Zutaten kombinieren, die Energie, Hydration, Verdauungsgesundheit und allgemeines Wohlbefinden unterstützen. Unternehmen entwickeln auch Produkte, die für verschiedene Konsumgelegenheiten und Außer-Haus-Anwendungen geeignet sind, einschließlich praktischer Getränkeformate und Kaffee-basierter Zubereitungen. Diese Strategien spiegeln die wachsende Bedeutung von Produktdifferenzierung, konsistenter Formulierungsqualität, glaubwürdigen Produktaussagen, zuverlässigem Vertrieb und Anpassungsfähigkeit in den Bereichen Einzel-, Online- und Außer-Haus-Handel wider.
Marktführer im Vegan Drink Mix Markt
-
Ritual
-
Vega (WM Partners)
-
Garden of Life (Nestlé S.A.)
-
Sunwarrior (Growve Group)
-
PlantFusion
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veganer Trinkmix-Markt Unternehmen in diesem Bericht
- Ritual
- Vega (WM Partners)
- Garden of Life (Nestlé S.A.)
- Sunwarrior (Growve Group)
- PlantFusion
- Glanbia Nutritionals (Glanbia plc)
- Nuzest
- True Nutrition
- Huel
- Amazing Grass (Glanbia plc)
- Four Sigmatic
- KOS
- ALOHA
- OWYN (The Simply Good Foods Company)
- Nutiva
- Vegan Drink Company
- Strive
- EVOLVE (PepsiCo, Inc.)
- Mighty Drinks
- Silk Foods Ceylon (Pvt) Ltd
- Satopradhan
Neueste Industrielle Entwicklungen in Veganer Trinkmix-Markt
- Februar 2026: Alpro führte seine Meal To Go Reihe veganer Mahlzeitenersatzgetränke in Deutschland ein und bietet 20 g pflanzliches Protein pro 500-ml-Flasche sowie 26 Vitamine und Mineralstoffe, Ballaststoffe und Omega-3. Die soja- und haferbasierenden Getränke sind in vier Geschmacksrichtungen erhältlich und werden als bequeme, ernährungsphysiologisch vollständige Mahlzeitenoptionen für Verbraucher unterwegs positioniert.
- Mai 2025: Eat Just führte Just One ein, ein veganes Proteinpulver aus einer einzigen Zutat aus Mungobohnen, in Whole Foods Market Filialen in den USA. Das Produkt liefert 30 g vollständiges pflanzenbasiertes Protein pro Portion und unterstützt die Nachfrage nach proteinreichen, Clean-Label- und bequemen veganen Proteinprodukten.
- März 2025: Superfood Powder führte eine vegane Getränkemischung ein, die eine Mischung aus Früchten, Gemüse, Beeren und pflanzenbasierten Vitaminen enthält. Das Produkt ist in praktischen Stick-Pack-Formaten erhältlich und richtet sich an Verbraucher, die pflanzenbasierte Ernährungs- und Wellnessformulierungen suchen.
Berichtsumfang des globalen Vegan Drink Mix Marktes
Der Vegan Drink Mix Markt umfasst pulverförmige oder trockene Getränkeformulierungen aus pflanzenbasierten Zutaten, die Verbraucher mit Wasser oder anderen Flüssigkeiten mischen, um verzehrfertige Getränke zuzubereiten. Der Markt ist nach Produkttyp, Kategorie, Geschmack, Verpackungstyp, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt nussbasierte, getreidebasierte, kokosbasierte, wurzelbasierte und andere pflanzenbasierte Formulierungen. Nach Kategorie ist er in konventionelle und biologische Produkte unterteilt. Nach Verpackungstyp umfasst der Markt Sachets, Beutel und andere Formate. Vertriebskanäle umfassen On-Trade- und Off-Trade-Kanäle. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht liefert Marktgrößenschätzungen und Prognosen für jedes Segment in Wertangaben (USD).
Segmentierungsübersicht
| Nussbasiert |
| Getreidebasiert |
| Kokosbasiert |
| Wurzelbasiert |
| Sonstiger Produkttyp |
| Konventionell |
| Biologisch |
| Ungesüßt | |
| Aromatisiert | Schokolade |
| Frucht | |
| Sonstige Geschmacksrichtungen |
| Sachets |
| Beutel |
| Sonstiger Verpackungstyp |
| On-Trade | |
| Off-Trade | Convenience-Stores |
| Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Nussbasiert | |
| Getreidebasiert | ||
| Kokosbasiert | ||
| Wurzelbasiert | ||
| Sonstiger Produkttyp | ||
| Nach Kategorie | Konventionell | |
| Biologisch | ||
| Nach Geschmack | Ungesüßt | |
| Aromatisiert | Schokolade | |
| Frucht | ||
| Sonstige Geschmacksrichtungen | ||
| Nach Verpackungstyp | Sachets | |
| Beutel | ||
| Sonstiger Verpackungstyp | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Convenience-Stores | |
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vegane Trinkmixe?
Der Markt für vegane Trinkmixe wird im Jahr 2026 auf 14,89 Milliarden USD geschätzt und soll im Jahr 2027 15,61 Milliarden USD erreichen. Es wird erwartet, dass der Markt bis 2032 21,62 Milliarden USD erreicht und dabei im Zeitraum 2027–2032 eine CAGR von 6,73 % verzeichnet.
Warum wachsen aromatisierte vegane Getränkemischungen schnell?
Aromatisiert wird bis 2032 voraussichtlich mit einem CAGR von 11,12% wachsen. Lokalisierte Geschmacksrichtungen, verbesserte Maskierung von pflanzlichen Proteinnoten und Produktentdeckung unterstützen dieses Wachstum.
Welcher Vertriebskanal wächst im Vegan Drink Mix Markt am schnellsten?
Der Außer-Haus-Bereich wird voraussichtlich bis 2032 mit einer CAGR von 9,14 % wachsen. Der Kanal unterstützt Abonnements, direktes Feedback und einen breiteren Zugang für kleinere Marken.
Was sind die wichtigsten Hindernisse für Anbieter von veganen Getränkemischungen?
Geschmacks- und Texturprobleme, Zertifizierungskosten, Versorgungsvolatilität sowie die sorgfältige Verwaltung von Ernährungs- und veganen Produktaussagen bleiben wichtige Hindernisse. Zuverlässige Tests, klare Etiketten, stabile Zutatenversorgung und verbraucherfreundliches Rezeptdesign können dazu beitragen, diese Risiken zu reduzieren.