
ビーガンドリンクミクス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
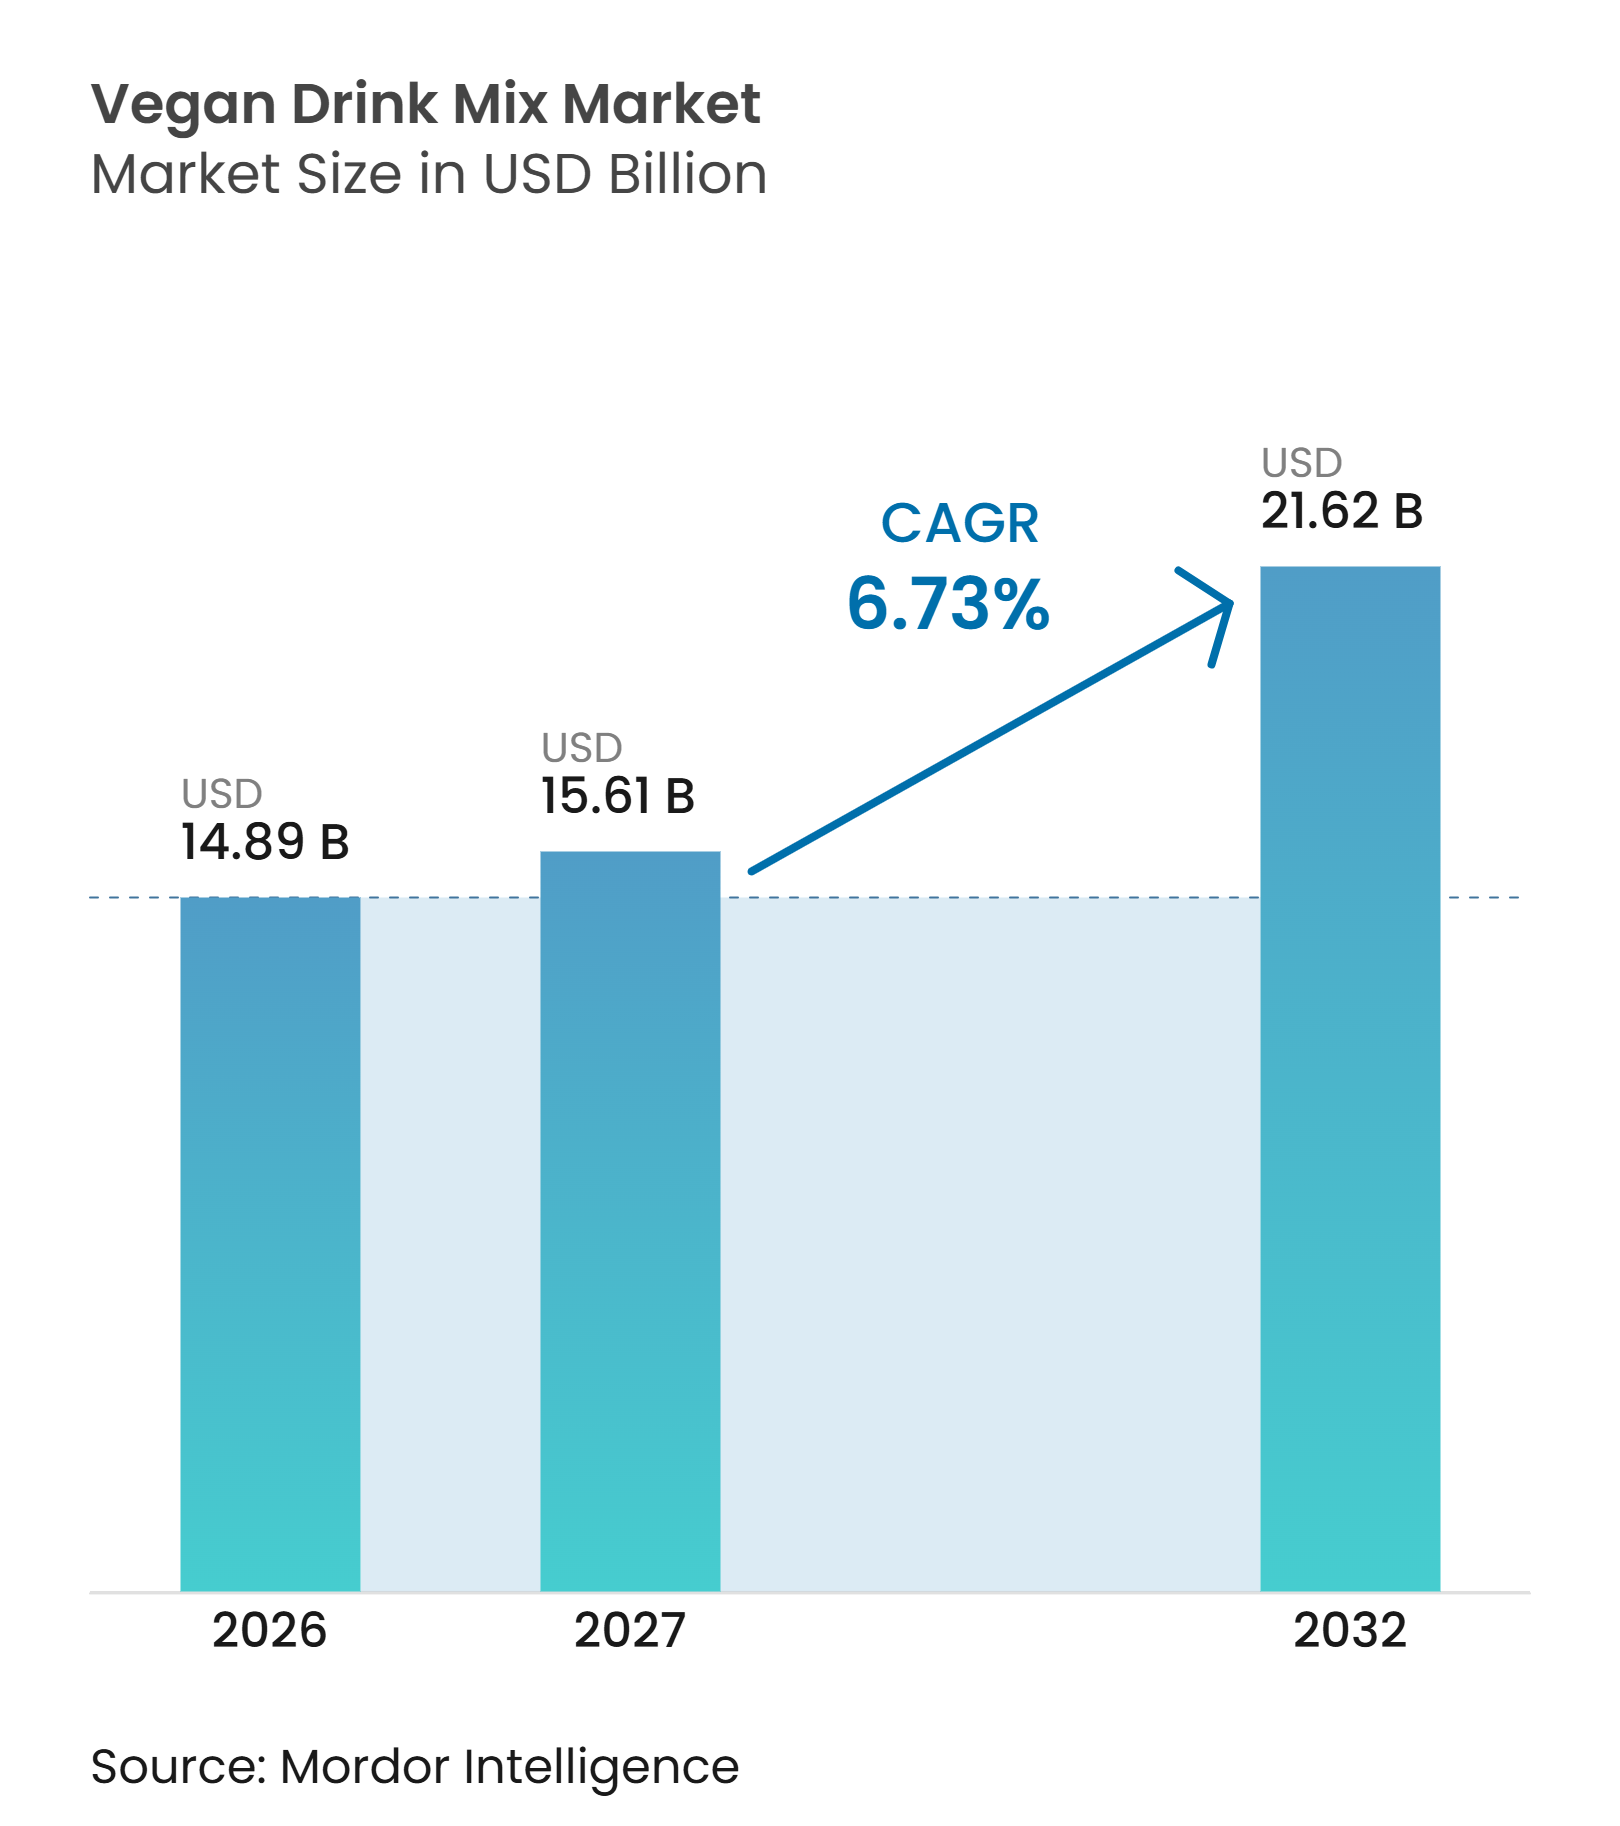
| 市場規模 (2027) | 15.61 十億米ドル |
| 市場規模 (2032) | 21.62 十億米ドル |
| 成長率 (2027 - 2032) | 6.73 % |
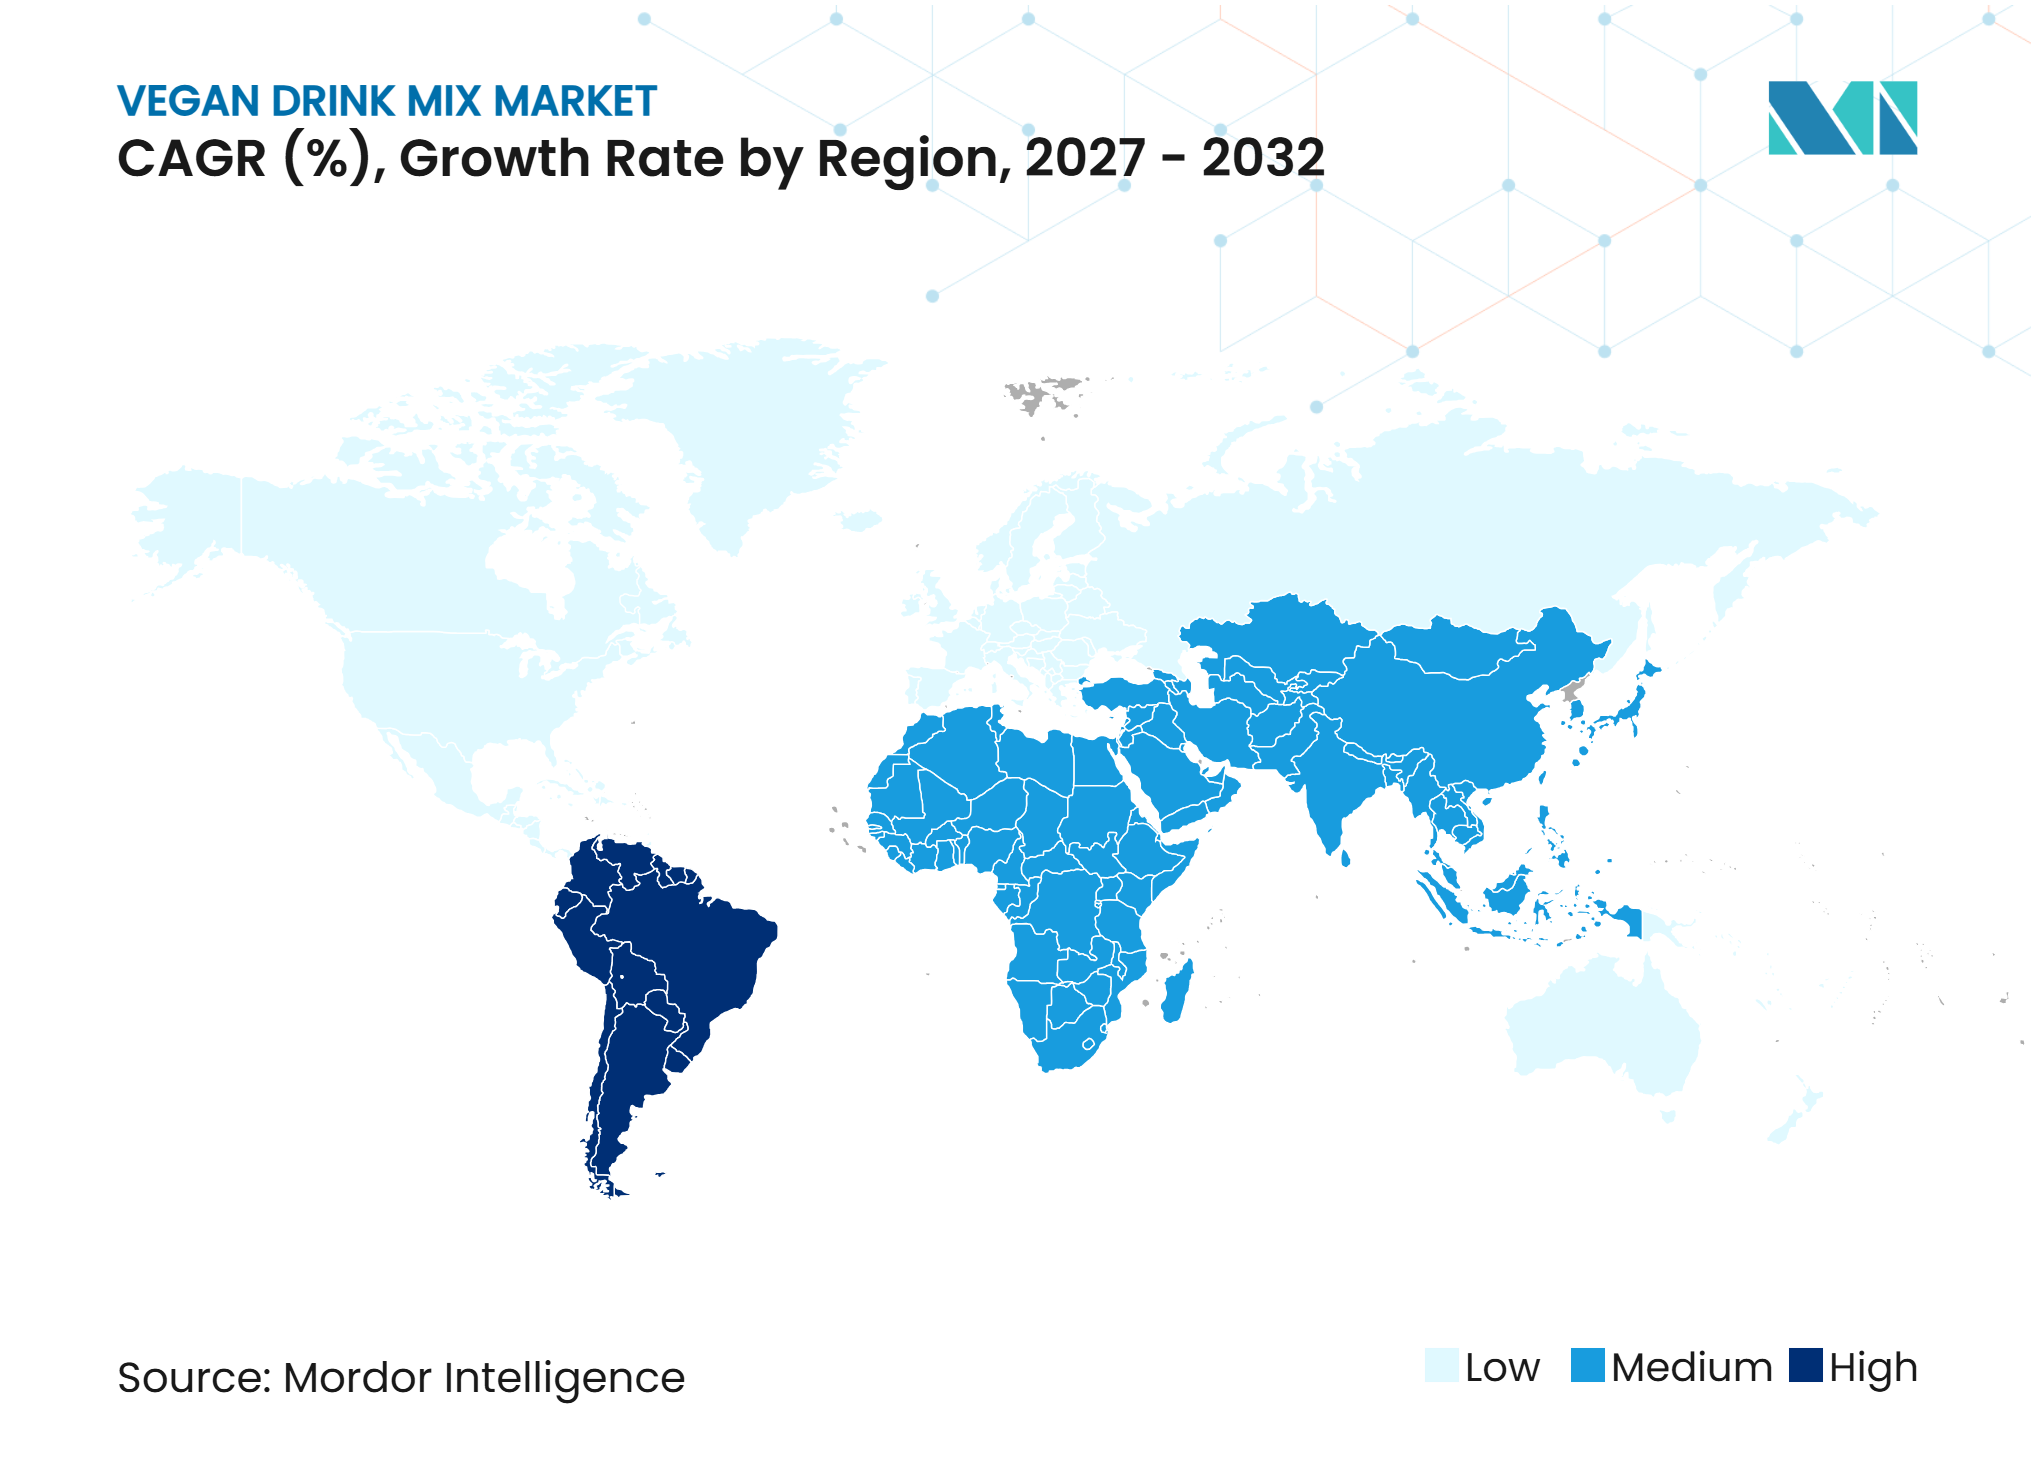
| 最も急速に成長している市場 | ラテンアメリカ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビーガンドリンクミックス市場分析
ビーガンドリンクミックスの市場規模は、2026年の14.89 ビリオン 米ドルから2027年には15.61 ビリオン 米ドルへと成長し、2027年から2032年にかけて6.73%のCAGRで2032年までに21.62 ビリオン 米ドルに達すると予測されています。スポーツ栄養の枠を超えた需要が拡大しており、消費者は朝食時、食間、運動後にパウダードリンクを活用するケースが増えています。このカテゴリーは、常温保存可能なフォーマットの利便性と、少量のサービングで濃縮プロテインを摂取できる機能性から恩恵を受けています。製品開発においては、味の改善、なめらかなテクスチャー、そして競技パフォーマンスだけでなく日常的なウェルネスをサポートする処方への注力が進んでいます。幅広い小売流通網、明確な原材料情報の提供、信頼性の高い品質管理を備えたブランドは、初回購入者をリピーターへと転換する上で有利な立場にあります。また、この市場では無香料・有香料製品やウェルネス志向のドリンクミックスを通じて、多様な消費者ニーズへの対応が可能です。
レポートの主要ポイント
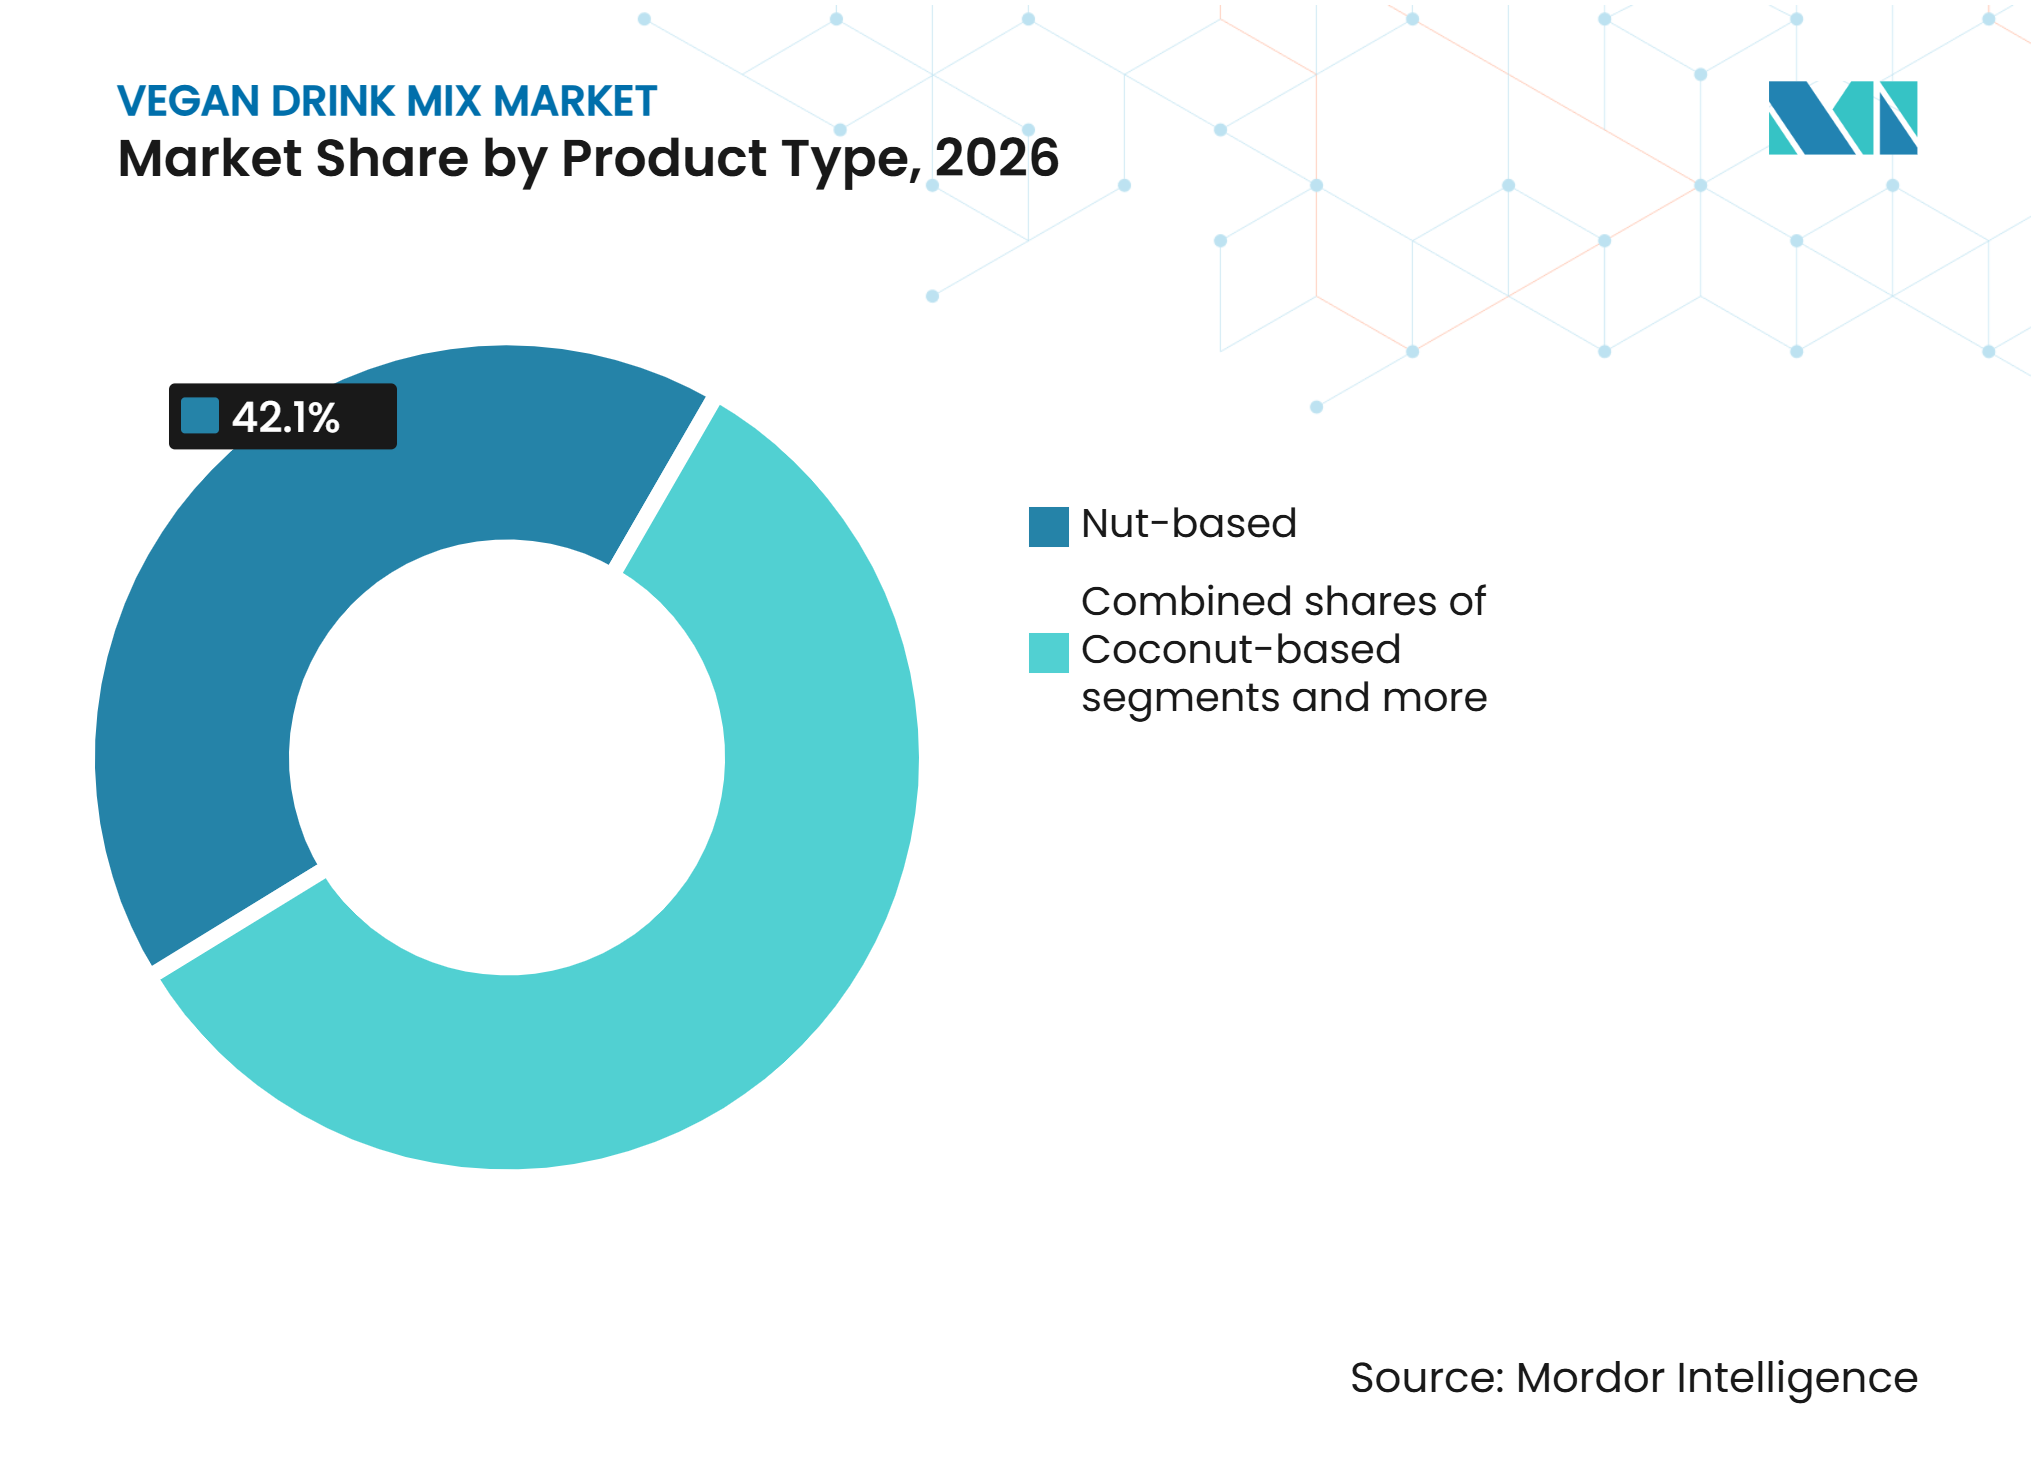
- 製品タイプ別では、ナッツ系が2026年のビーガンドリンクミックス市場シェアの42.11%を占め、ココナッツ系は2032年までに7.14%のCAGRで拡大すると予測されています。
- カテゴリー別では、コンベンショナル製品が2026年のビーガンドリンクミックス市場規模の87.21%を占め、オーガニック製品は2032年までに7.23%のCAGRで拡大すると予測されています。
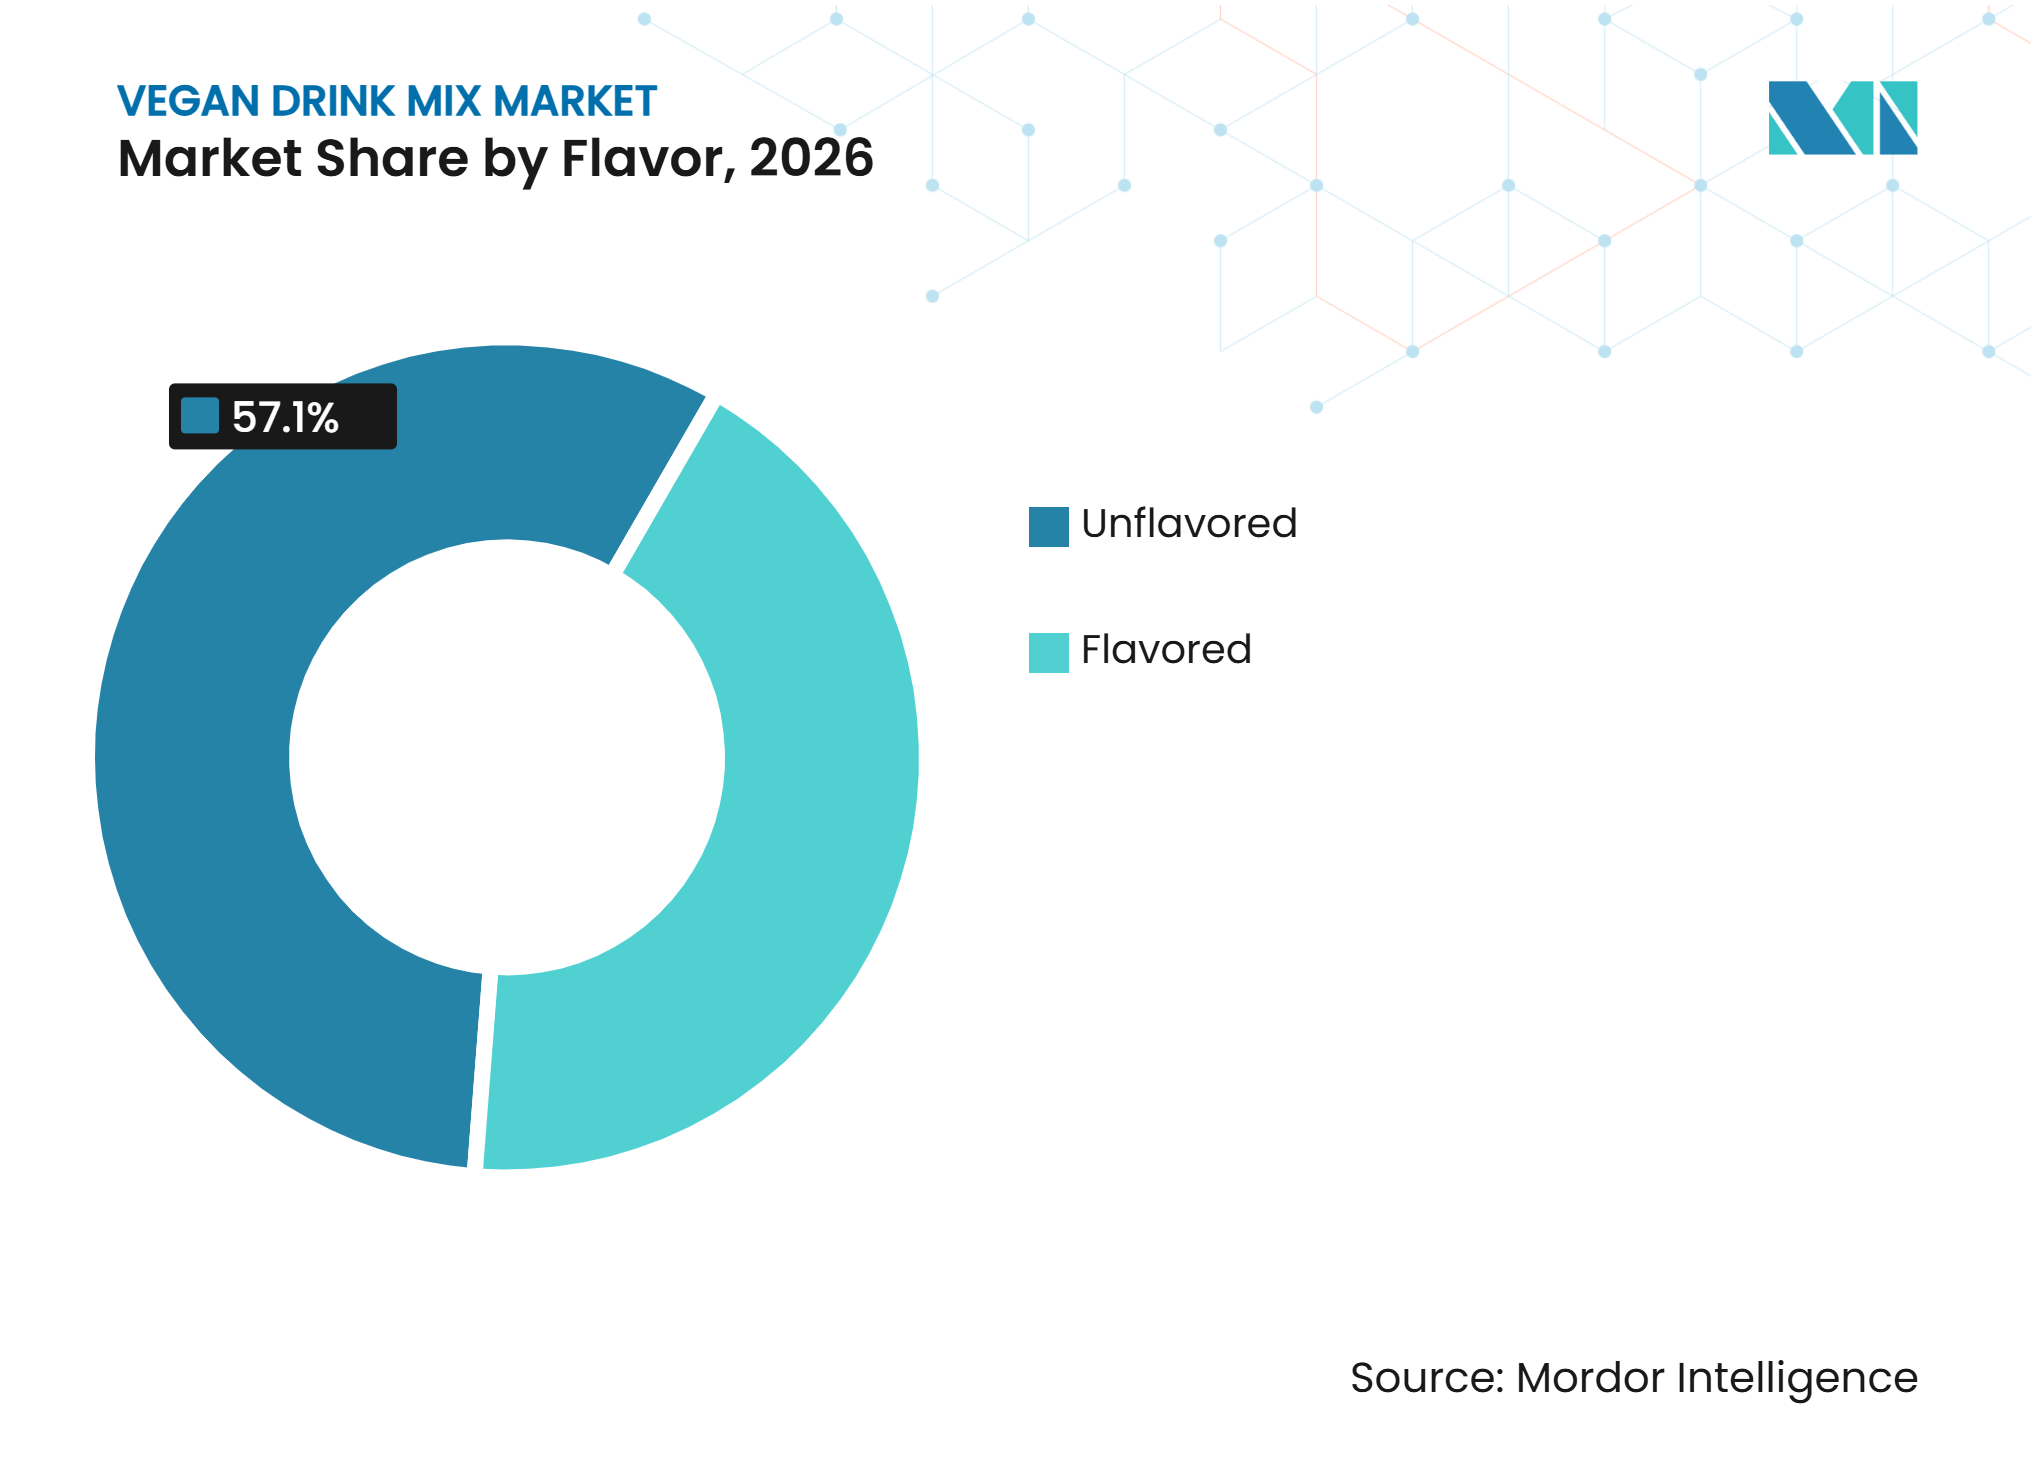
- フレーバー別では、無香料が2026年のビーガンドリンクミックス市場シェアの57.14%を占め、有香料は2032年までに11.12%のCAGRで拡大すると予測されています。
- 包装タイプ別では、サシェが2026年のビーガンドリンクミックス市場の44.14%を占め、パウチは2032年までに7.17%のCAGRで拡大すると予測されています。
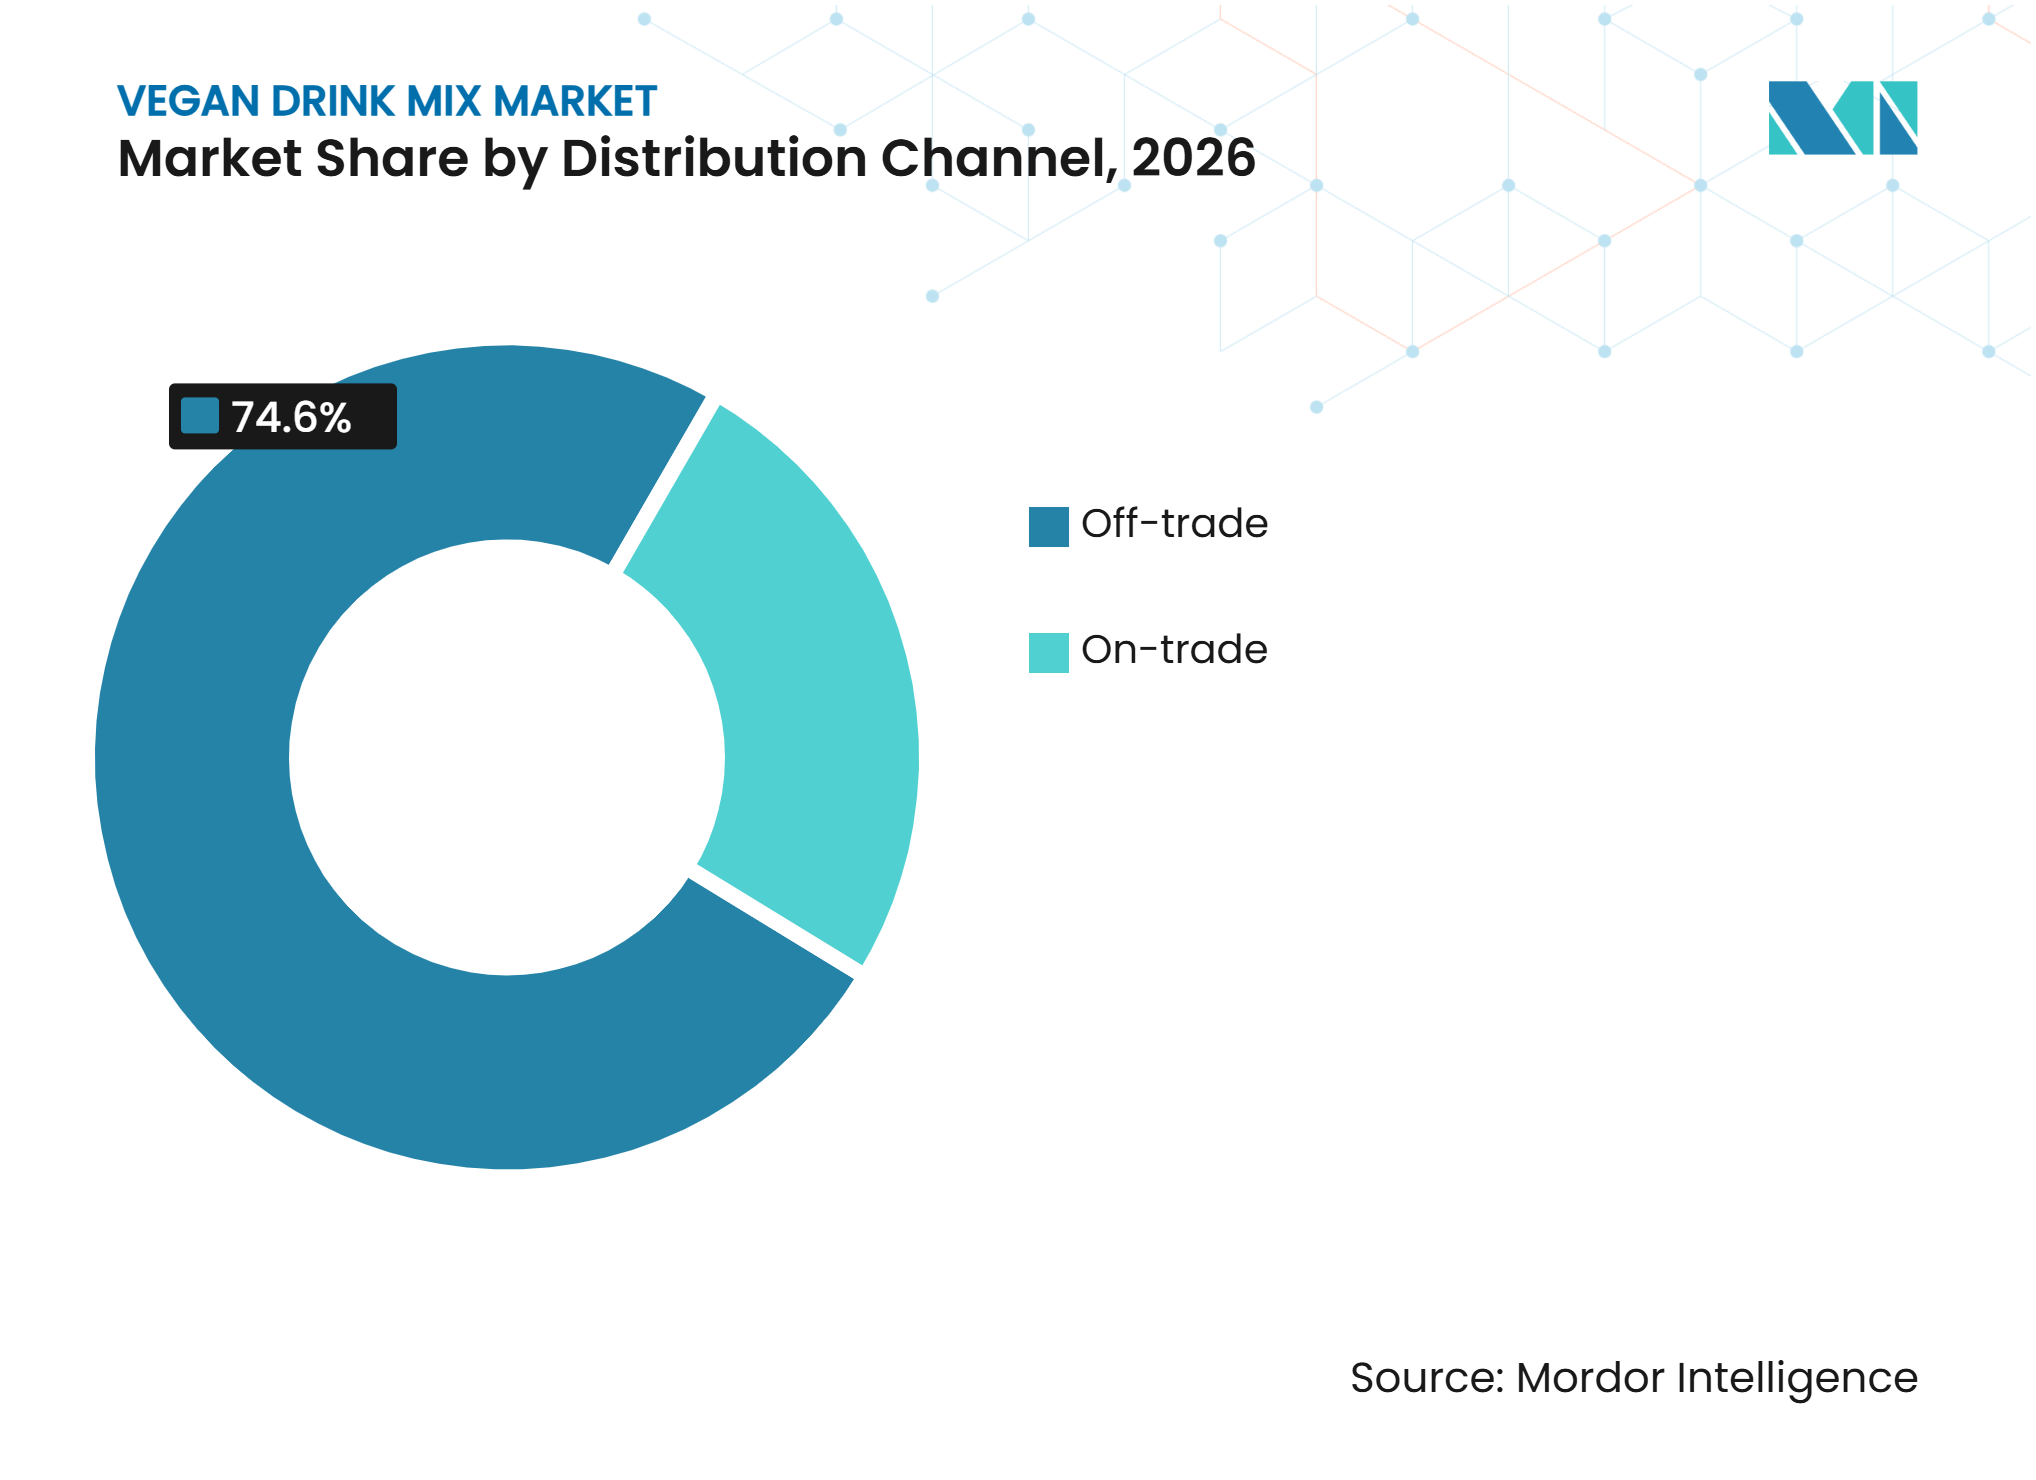
- 流通チャネル別では、オフトレードが2026年のビーガンドリンクミッス市場の74.65%を占め、オントレードは2032年までに9.14%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のビーガンドリンクミックス市場の38.12%を占め、南米は2032年までに8.11%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 植物性食事嗜好の拡大 | +1.5% | グローバル | 長期(4年以上) | |
| 便利なプロテインおよびミールソリューションへの需要 | +1.2% | 北米および欧州 | 中期(2〜4年) | |
| ファンクショナル水分補給およびウェルネス処方の成長 | +1.0% | グローバル(北米主導) | 中期(2〜4年) | |
| フードサービス全体における植物性飲料提供の拡大 | +0.9% | 欧州、アジア太平洋、北米への波及 | 短期(2年以内) | |
| 植物原料の多様化 | +0.8% | アジア太平洋およびグローバル | 長期(4年以上) | |
| フレーバーおよび飲料フォーマットにおける製品革新 | +1.0% | 北米およびグローバル | 短期(2年以内) | |
| 情報源: Mordor Intelligence | ||||
植物性食事嗜好の拡大
ビーガン食への嗜好の高まりが需要を牽引しており、消費者は従来の乳製品系飲料に代わる選択肢をますます求めるようになっています。ビーガンおよびフレキシタリアンライフスタイルの採用拡大により、消費者は日常の食生活にビーガン系製品を取り入れるようになっています。パウダードリンクミックスは、保存・調理・分量調整の容易さという利便性を提供し、さまざまな消費シーンでの活用を支えています。飲料調製に加え、スムージー、コーヒー、食事、スナックにも使用できるため、機能的な用途が広がっています。植物性プロテインおよび栄養価への消費者の関心の高まりが、さらなる市場機会を創出しています。競争が激化する中、メーカーは製品の差別化を図るため、味、栄養の透明性、特定の食事要件に合わせた処方に注力しています。
便利なプロテインおよびミールソリューションへの需要
便利なプロテインおよびミールソリューションへの需要が市場成長を牽引しており、消費者は多忙なライフスタイルに対応した柔軟な栄養摂取の選択肢を求めています。例えば、2026年1月に国際食品情報協議会の食品・健康調査が報告したところによると、米国人の52%が食品・飲料の購買決定において利便性を重要な要素と考えており、70%がプロテインを積極的に摂取しようとしていると回答しています[1]。パウダーフォーマットは、朝食、スナック、スムージー、運動後のルーティンに向けた迅速な調製を可能にします。シングルサーブサシェや再封可能なパウチも、携帯性、分量管理、保存の利便性を向上させています。そのため、メーカーは定期的な消費を促すため、実用的なパックサイズ、魅力的なフレーバー、調理しやすいフォーマットに注力しています。
ファンクショナル水分補給およびウェルネス処方の成長
ファンクショナル水分補給およびウェルネス処方への需要の高まりが、ビーガンドリンクミックス市場の成長を牽引しています。消費者は基本的な栄養を超えた効果をもたらすビーガン系飲料をますます求めるようになっています。例えば、2025年7月に国際食品情報協議会(IFIC)の調査によると、米国人の70%がプロテイン摂取量を増やそうとしており、35%が前年にそれを実践したと回答しています[2]。消費者はまた、プロテインをエネルギー、全体的な健康、消化器系の健康といった効果と結びつけています。こうした需要を反映し、Skratch Labsは2025年1月にビーガン対応のオーツミルクラテリカバリースポーツドリンクミックスを発売し、炭水化物、プロテイン、電解質、アミノ酸、プロバイオティクスを組み合わせて運動後の回復と消化器系の健康をサポートしています。このような製品革新は、栄養、フィットネス、ウェルネスの要件に対応する多機能ビーガンドリンクミックスを開発するメーカーの取り組みを示しています。
フードサービス全体における植物性飲料提供の拡大
フードサービスチャネル全体でのビーガン飲料提供の拡大が市場機会を創出しており、カフェ、コーヒーショップ、レストラン、ホテル、職場、その他の外食環境における植物性飲料の入手可能性が高まっています。例えば、2025年にグッドフードインスティテュートによると、植物性ミルクは米国フードサービスのミルクカテゴリーの数量ベースで13%を占め、2024年の12%から上昇し、金額ベースの売上は16%増加しました。植物性クリーマーはコーヒーおよびティー用途の需要に牽引され、フードサービスのクリーマーカテゴリーの数量ベースで28%を占めました[3]。フドサービス需要が拡大する中、一貫した品質、安定した生産、食品安全コンプライアンス、原材料のトレーサビリティを備えたサプライヤーは、ビーガン飲料の普及を支援する上で有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 望ましい味とテクスチャーの実現における課題 | -0.8% | グローバル | 短期(2年以内) |
| 処方および認証コストの高さ | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 原材料供給の不安定性と集中 | -0.5% | アジア太平洋中核部およびラテンアメリカ | 長期(4年以上) |
| 機能性および栄養表示に関する規制の複雑さ | -0.4% | 北米および欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
望ましい味とテクスチャーの実現における課題
望ましい味とテクスチャーの実現における課題は、ビーガンドリンクミックス市場における主要な抑制要因であり続けています。好ましくない感覚特性は消費者の受容性とリピート購入を低下させる可能性があります。エンドウ豆、穀物、豆類タンパク質を含むビーガン系プロテインは、土臭さや苦みのあるフーバーをもたらし、特に高プロテイン濃度においてざらつき、ダマ、沈殿を引き起こす可能性があります。これらの課題への対応には処方の調整が必要となることが多く、製品開発の複雑さとコストが増大します。こうした処方改善の取り組みは、栄養プロファイルを維持しながら感覚的なパフォーマンスを向上させるというメーカーの継続的な必要性を示しています。フレーバー、テクスチャー、分散性を改善された処方によって最適化できる企業は、消費者の不満を軽減し、製品の受容性を強化することができます。
処方および認証コストの高さ
処方および認証コストの高さは、製品開発、試験、品質保証、規制コンプライアンスの費用を増大させることで市場成長を抑制する可能性があります。クリーンラベル、オーガニック、アレルゲンフリー、またはその他の特化製品を提供するメーカーは、追加の原材料検証、バッチ試験、文書化、認証が必要となる場合があります。これらの要件は業務の複雑さを増大させ、リソースが限られた中小メーカーにとってより大きなコスト圧力を生み出します。規制の動向により、企業は製品名、栄養情報、原材料表示、ウェルネスポジショニングが正確かつ透明であることを確保する必要があります。その結果、メーカーは処方、試験、文書化、コンプライアンス活動に継続的に投資しなければならず、製品全体のコストが増大し、価格競争力に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ナッツ系製品がリードし、ココナッツ系製品が最速成長ナッツ系は2026年のビーガンドリンクミックス市場シェアの42.11%を占めました。これらの原材料は製品処方における汎用性が高く、朝食飲料、スムージー、プロテインシェイク、ベーカリー製品、デザート、その他のビーガン系レシピを含む幅広い用途に組み込むことができます。クリーミーなテクスチャーとさまざまな原材料との相性の良さにより、メーカーは多様な味の好みや消費シーンに適した製品を開発することができます。ナッツ系処方はまた、植物性プロテイン、ビタミン、ミネラル、食物繊維などの追加原材料を組み込んで完成品の栄養プロファイルを強化する機会を提供ます。さらに、ビーガン系ミルクおよび乳製品代替カテゴリーにおける確立された存在感が消費者の受容性を支え、メーカーがナッツ系ビーガンドリンクミックスのポートフォリオを拡大することを促しています。
ココナッツ系ビーガンドリンクミックスは2032年までに7.14%のCAGRで拡大すると予測されています。クリーミーなテクスチャー、マイルドなフレーバー、水分補給重視および乳製品代替飲料処方への適合性に支えられ、安定した成長が見込まれています。ココナッツ原材料は天然のリッチさを提供し、完成飲料のマウスフィールを向上させるため、スムージー、朝食ドリンク、シェイク、その他のビーガン系調製品に適しています。その汎用性により、メーカーはさまざまなフレーバーの組み合わせと栄養プロファイルを持つ製品を開発し、多様な消費者の嗜好に対応することができます。さらに、ココナッツ系処方は植物性プロテイン、ビタミン、ミネラル、その他の機能性原材料を組み込んだプレミアム製品開発の機会を提供します。乳製品フリー飲料および多様なビーガン系処方への関心のまりが、小売および専門飲料用途全体での採用をさらに支えています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:
コンベンショナル製品が支配的、オーガニック製品がより速く成長コンベンショナルは2026年のビーガンドリンクミックス市場の87.11%を占め、支配的なカテゴリーとしての地位を維持しました。幅広い小売での入手可能性、手頃な価格設定、日常的なプロテインおよび栄養ルーティンにおける確立された使用がリードシェアを支えています。これらの製品は、朝食、運動後の栄養補給、食間のサプリメント補給を含むさまざまな消費シーンに対応しています。馴染みのあるフレーバー、サービングサイズ、包装フォーマットでの入手可能性が消費者の広範な採用をさらに促進しています。メーカーは主に味、プロテイン含有量、価格設定、製品の多様性、安定した入手可能性で競争しています。その結果、コンベンショナル製品はビーガンドリンクミックス市場の中核的な数量基盤を形成し続けています。
オーガニックは2032年までに7.23%のCAGRで成長すると予測されており、認証された原材料調達、トレーサビリティ、認識可能な処方への消費者の関心の高まりに牽引されています。オーガニックポジショニングにより、メーカーは製品を差別化し、オーガニックおよびクリーンラベル属性を優先する消費者に対してプレミアム価格設定を支援することができます。オーガニック製品は、適切に管理された原材料調達、品質試験、透明な文書化、認証慣行から恩恵を受けており、継続的な処方改善により魅力的な味、テクスチャー、栄養価、便利な調製を実現しています。メーカーが認証、原材料の透明性、製品品質を強化するにつれ、オーガックドリンクパウダーはプレミアムビーガン系栄養製品への高まる需要を取り込む上で有利な立場にあります。
フレーバー別:
無香料フォーマットが数量をリード、有香料製品が拡大を牽引無香料は2026年に57.14%を占め、スムージー、オーツ、レシピ、調理食品全体での汎用性に牽引されました。中立的なフレーバープロファイルにより、消費者は甘さをカスタマイズし、味の好みを調整し、最終調製品のフレーバーを大きく変えることなくさまざまな原材料とパウダーを組み合わせることができます。これらの製品はベーキング用途、デザート、プロテインシェイク、その他の手作り食品・飲料調製にも組み込むことができます。その柔軟性により、異なる食事や消費シーンで使用できる多目的原材料を求める消費者に適しています。さらに、無香料処方により、メーカーは中立的な味のプロファイルを維持しながら植物性プロテイン、ビタミン、ミネラル、その他の機能性原材料を添加した製品を開発することができます。
有香料は2032年までに11.12%のCAGRで拡大すると予測されており、消費者がより楽しく多様なプロテイン摂取体験を求めるようになっています。有香料ビーガンドリンクミックスは、より楽しく多様なビーガン系飲料体験への消費者の関心の高まりに牽引され、力強い成長が見込まれています。チョコレート、バニラ、ベリー、トロピカルフルーツ、その他の人気プロファイルを含むさまざまなフレーバーオプションの入手可能性により、メーカーは多様な味の好みや消費シーンに対応することができます。これらの処方はスムージー、プロテインシェイク、朝食飲料、その他の調製ドリンクに使用でき、日常的な便利な消費に適しています。フレーバー革新により、メーカーは差別化された製品提供を導入し、複数の原材料を組み合わせ、地域の嗜好や新興の消費者トレンドに合わせた処方を開発することもできます。

包装タイプ別:
サシェがトライアルを支援、パウチがリピート購入を促進サシェは2026年のビーガンドリンクミックス市場シェアの44.14%を占めました。コンパクトな包装により、消費者は自宅、職場、ジム、旅行中に飲料を携帯・調製することができ、さまざまな消費シーンでの活用を支えています。サシェはまた、あらかじめ計量された分量を提供し、消費者が追加の計量器具なしにサービングサイズを管理し飲料を調製するのに役立ちます。軽量な構造、取り扱いやすさ、省スペースな保存性により、小売棚、オンライン流通、外出先での消費に適しています。さらに、サシェ包装により、メーカーはアクセスしやすい価格帯でさまざまなフレーバー、処方、パックサイズを提供でき、製品トライアルとリピート購入を促進します。これらの特性は、便利で分量管理されたビーガン系飲料オプションを求める消費者の間でのサシェの採用を支えています。
パウチは2032年までに7.17%のCAGRを記録すると予測されており、主要な成長フォーマットとして位置づけられています。主にシングルサーブの使用と製品トライアルをサポートするサシェとは異なり、パウチは消費者が複数の機会にわたって製品を保存・使用することを可能にします。再封可能なデザインにより、製品の鮮度を維持し、保存を簡素化し、使用間の便利なアクセスを可能にします。パウチはまた、自宅、職場、旅行での消費に適しており、ビーガンドリンクミックスを日常的に食生活に取り入れる消費者にアピールします。さらに、より大きな包装スペースにより、メーカーは原材料の詳細、栄養情報、認証、調製方法、フレーバーオプションをより効果的に伝えることができます。さまざまなパウチサイズとフォーマットの入手可能性により、メーカーは個人ユーザーから家庭まで、多様な消費要件に対応することもできます。
流通チャネル別:
オフトレードが引き続き大きなシェアを維持、オンライン小売が普及を拡大オフトレードは2026年のビーガンドリンクミックス市場シェアの74.65%を占めました。これらのチャネルにより、消費者は購買決定を行う前にさまざまなブランド、原材料、フレーバー、栄養組成包装フォーマットを比較することができます。スーパマーケットおよびハイパーマーケットは専用のヘルスフードおよびビーガンセクションを通じて製品の視認性を提供し、専門小売業者は特定の食事および栄養処方を求める消費者に対応しています。オンラインプラットフォームはさらに、より幅広い製品の選択肢、便利な自宅配送、サブスクリプションオプション、ニッチブランドへのアクセスを提供することで市場のアクセシビリティを支えています。さらに、小売チャネル全体でさまざまなパックサイズと価格帯のビーガンドリンクミックスが入手可能であることが、家庭での購入とリピート消費を支えています。
オントレードは2032年までに9.14%のCAGRで拡大すると予測されています。これらの販売店は、ビーガンドリンクミックスを使用して調製された新鮮なスムージー、シェイク、その他の飲料への便利なアクセスを消費者に提供します。飲料メニューへのビーガン系オプションの組み込みの増加により、フードサービス事業者は乳製品フリーの代替品やカスタマイズされた栄養飲料を求める消費者に対応することができます。さらに、オントレードチャネルは、消費者が自宅消費用のパッケージ製品を購入する前にさまざまなフレーバー、原材料、製品の組み合わせを試す機会を提供します。ビーガンドリンクミックスメーカーとフードサービス事業者のパートナーシップは、製品の視認性をさらに支援し、商業飲料用途全体での幅広い採用を促進することができます。
地域分析
北米
北米は2026年のビーガンドリンクミックス市場シェアの38.12%を占めました。この地域は、サプリメント消費者の大きな基盤、ナチュラル・専門小売業者、ダイレクトトゥコンシューマーブランドから恩恵を受けています。米国のフードサービスは製品露出の重要なチャネルとして機能しており、コーヒーチェーンでのビーガン系飲料への加料金廃止が価格のアクセシビリティを改善し、リピート消費を促進しています。これらの動向は、非乳製品およびビーガン系飲料フォーマットへの消費者の親しみを高めることを支えています。カナダはクラブ小売業者および専門食料品店を通じた成長機会を提供し、メキシコは都市化と購買力の向上に支えられた新興の機会を提示しています。さらに、米国農務省のオーガニック執行要件はトレーサビリティとサプライチェーンコンプライアンスを重視しており、地域全体のオーガニック処方における透明な調達の重要性を支えています。
南米
南米は2032年までに8.11%のCAGRで拡大すると予測されてます。ブラジルは最大の地域市場を代表しており、ビーガン系ミルク代替品への需要の高まりと多様な原材料オプションへの消費者の関心の拡大に支えられています。非大豆処方の人気の高まりは、従来の大豆製品と並んでナッツ、オーツ、ココナッツ系代替品への消費者の受容性を反映しています。プロテイン強化ビーガン系飲料への消費者の関心も、栄養価、味、日常的な消費を重視した処方を開発するメーカーに機会を創出しています。ブランドは、魅力的なフレーバー、栄養上の利点、便利な飲料調製を中心に完全ビーガン製品をポジショニングすることで市場採用を強化することができます。アルゼンチン、コロンビア、チリ、ペルーは、都市部の消費者需要と近代的な小売チャネルの拡大に支えられた新興の機会を提示しています。
欧州、アジア太平洋、中東・アフリカ
ヨーロッパはビーガンドリンクミックスの成熟した市場を形成しており、小売、カフェ、フードサービスチャネル全体にわたるビーガンベースの飲料の確立した普及に支えられいます。ドイツ、イギリス、フランス、オランダはオーガニックおよび機能性フォーミュレーションにおいてプレミアムな機会を提供しており、ココナッツベースの飲料に対する消費者の関心の高まりが製品の多様化を後押ししています。アジア太平洋地域では多様な需要機会が存在し、日本はプレミアム機能性飲料を支持し、韓国はカフェチャネル全体でビーガンベースの製品普及を拡大しています。インド、インドネシア、タイは都市部および健康志向の消費者の間で新興の成長ポテンシャルを提供しています。中東およびアフリカは、ハラール準拠のフォーミュレーション、アラブ首長国連邦およびサウジアラビアにおけるプレミアムヘルス小売、そして若い消費者層を通じて長期的な機会を提供しています。メーカーは市場での普及を強化するために、製品ポジショニング、認証、原材料の好み、フードサービスフォーマットを地域の要件に適応させる必要があります。
競合環境
市場集中度
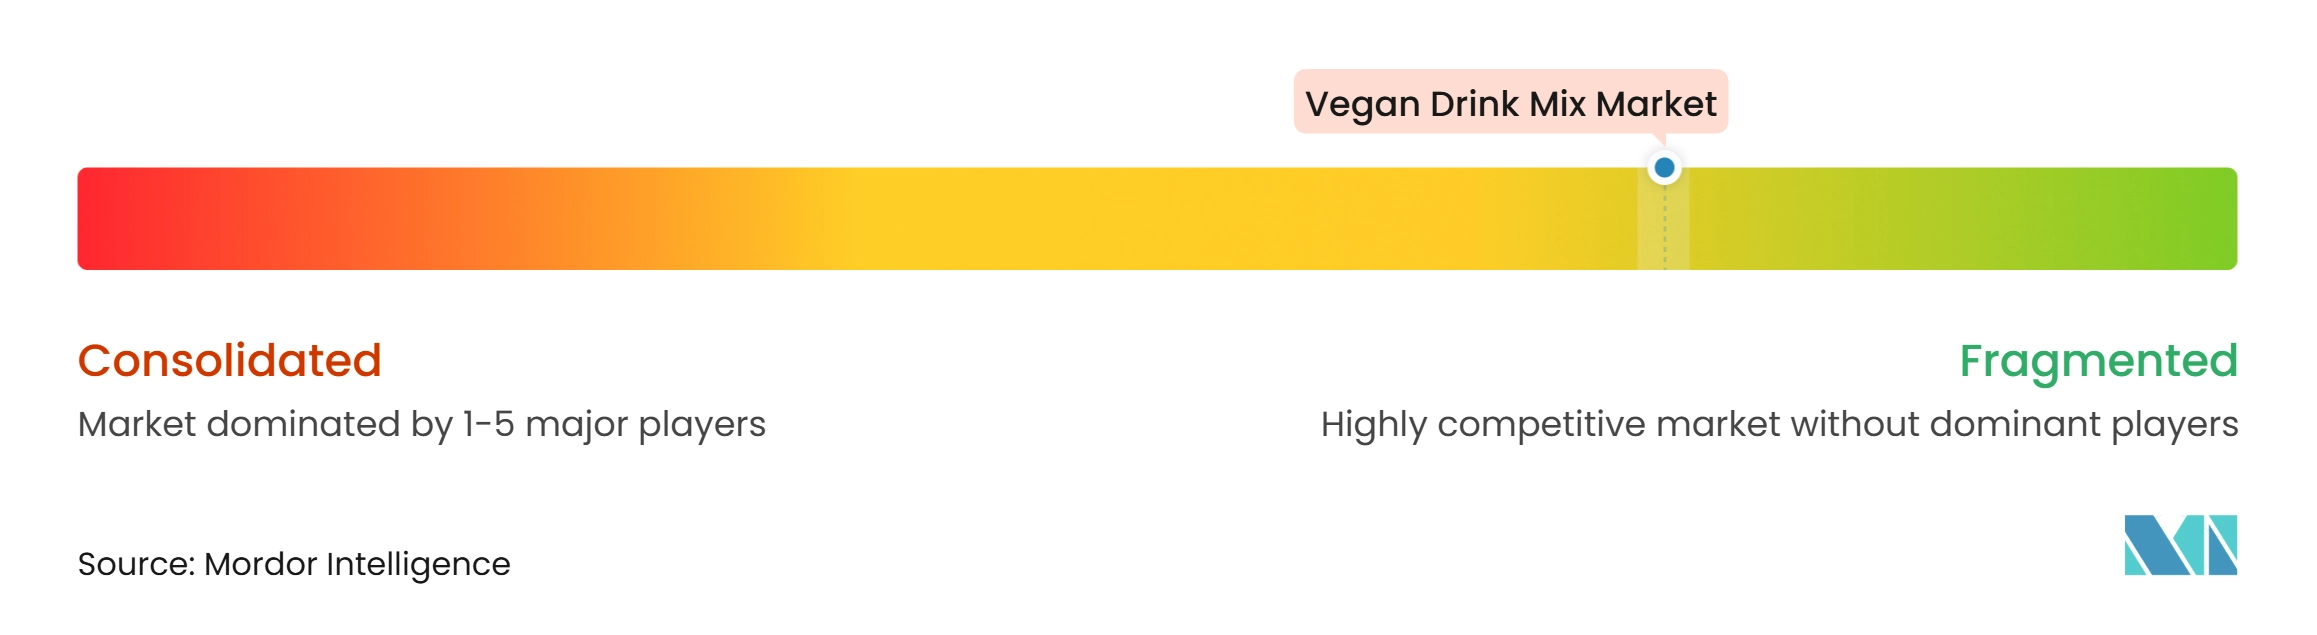
ビーガンドリンクミックス市場は断片化されています。競争環境には、強力なブランドポートフォリオを持つ確立した企業と特化したフォーミュレーション、ダイレクト・トゥ・コンシューマーチャネル、およびターゲットを絞った消費者ポジショニングを通じて競争する小規模プレイヤーが含まれます。大企業は製造能力、確立された調達ネットワーク、広範な流通チャネル、およびマス小売市場へのアクセスから恩恵を受けています。これらの優位性は製品開発、ブランドの可視性、および広範な市場リーチを支えています。独立系ブランドは製品イノベーション、集中した栄養提供、柔軟な製品開発、および消費者とのより緊密なエンゲージメントを通じて競争しています。
企業は買収、サプライチェーン投資、および拡大した流通戦略を通じて市場ポジションを強化しています。これらの取り組みは製品ポートフォリオの拡大、市場アクセスの改善、およびオーガニック、スペシャルティ、機能性飲料カテゴリー全体にわたる能力の強化を支援しています。卸売、小売、ダイレクト・トゥ・コンシューマーチャネル全体にわたるバランスの取れたプレゼンスも、より広い製品の入手可能性と消費者との緊密なエンゲーメントを支えています。認証、トレーサビリティ、品質保証は重要な競争上の考慮事項となりつつあり、企業は製造および調達慣行を強化するよう促されています。
製品イノベーションは差別化のためのもう一つの重要な戦略です。メーカーはビーガンベースのプロテインとエネルギー、水分補給、消化器の健康、および全体的なウェルネスをサポートする成分を組み合わせた多機能フォーミュレーションでポートフォリオを拡大しています。企業はまた、便利な飲料フォーマットやコーヒーベースの調製品を含む、さまざまな消費シーンやフードサービスアプリケーションに適した製品を開発しています。これらの戦略は、製品差別化、一貫したフォーミュレーション品質、信頼性の高い製品クレーム、信頼できる流通、および小売、オンライン、フードサービスチャネル全体にわたる適応性の重要性の高まりを反映しています。
ビーガンドリンクミックス業界リーダー
-
Ritual
-
Vega (WM Partners)
-
Garden of Life (Nestlé S.A.)
-
Sunwarrior (Growve Group)
-
PlantFusion
- 注:主要企業の掲載順は順位を示すものではありません。
ビーガンドリンクミックス市場 このレポートでカバーされる企業
- Ritual
- Vega (WM Partners)
- Garden of Life (Nestlé S.A.)
- Sunwarrior (Growve Group)
- PlantFusion
- Glanbia Nutritionals (Glanbia plc)
- Nuzest
- True Nutrition
- Huel
- Amazing Grass (Glanbia plc)
- Four Sigmatic
- KOS
- ALOHA
- OWYN (The Simply Good Foods Company)
- Nutiva
- Vegan Drink Company
- Strive
- EVOLVE (PepsiCo, Inc.)
- Mighty Drinks
- Silk Foods Ceylon (Pvt) Ltd
- Satopradhan
最近の産業開発事情 ビーガンドリンクミックス市場
- 2026年2月:AlproはドイツでビーガンミールリプレイスメントドリンクのMeal To Goシリーズを発売し、500mlボトルあたり20gの植物性プロテイン、26種のビタミン・ミネラル、食物繊維、オメガ3を提供しています。大豆とオーツを原料とするこのドリンクは4種のフレーバーで展開され、外出先の消費者向けの便利で栄養的に完全な食事オプションとして位置づけられています。
- 2025年5月:Eat Justは米国全土のWhole Foods Market店舗で、ムング豆を原料とする単一原材料のビーガンプロテインパウダーJust Oneを発売しました。この製品は1サービングあたり30gの完全植物性プロテインを提供し、高プロテイン、クリーンラベル、便利なビーガンプロテイン製品への需要を支えています。
- 2025年3月:Superfood Powderは、果物、野菜、ベリー、植物性ビタミンのブレンドを含むビーガンドリンクミックスを発売しました。この製品は便利なスティックパックフォーマットで入手可能で、植物性の栄養およびウェルネス処方を求める消費者をターゲットにしています。
グローバルビーガンドリンクミックス市場レポートの範囲
ビーガンドリンクミックス市場は、消費者が水またはその他の液体と混合して飲料を調製する物性原材料から作られたパウダーまたはドライ飲料処方で構成されています。市場は製品タイプ、カテゴリー、フレーバー、包装タイプ、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はナッツ系、穀物系、ココナッツ系、根菜系、その他の植物性処方を含みます。カテゴリー別では、コンベンショナル製品とオーガニック製品に分類されます。包装タイプ別では、市場はサシェ、パウチ、その他のフォーマットを含みます。流通チャネルはオントレードとオフトレードチャネルで構成されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。レポートは金額(米ドル)ベースで各セグメントの市場規模推定値と予測を提供しています。
セグメンテーション概要
| ナッツ系 |
| 穀物系 |
| ココナッツ系 |
| 根菜系 |
| その他の製品タイプ |
| コンベンショナル |
| オーガニック |
| 無香料 | |
| 有香料 | チョコレート |
| フルーツ | |
| その他のフレーバー |
| サシェ |
| パウチ |
| その他の包装タイプ |
| オントレード | |
| オフトレード | コンビニエンスストア |
| スーパーマーケットおよびハイパーマーケット | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ナッツ系 | |
| 穀物系 | ||
| ココナッツ系 | ||
| 根菜系 | ||
| その他の製品タイプ | ||
| カテゴリー別 | コンベンショナル | |
| オーガニック | ||
| フレーバー別 | 無香料 | |
| 有香料 | チョコレート | |
| フルーツ | ||
| その他のフレーバー | ||
| 包装タイプ別 | サシェ | |
| パウチ | ||
| その他の包装タイプ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | コンビニエンスストア | |
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ビーガンドリンクミックス市場の規模はどのくらいですか?
ビーガンドリンクミックス市場2026年に14.89 ビリオン 米ドルと推定され、2027年には15.61 ビリオン 米ドルに達すると予測されています。市場は2027年から2032年の期間にCAGR 6.73%を記録し、2032年までに21.62 ビリオン 米ドルに達すると予想されています。
有香料ビーガンドリンクミックスが急速に成長している理由は何ですか?
有香料は2032年までに11.12%のCAGRで成長すると予測されています。地域化されたフレーバー、植物性プロテインの風味をマスキングする技術の改善、製品発見がこの成長を支えています。
ビーガンドリンクミックス市場で最も成長が速い販売チャネルはどれですか?
オントレードは2032年までにCAGR 9.14%で拡大すると予測されています。このチャネルはサブスクリプション、直接フィードバック、および小規模ブランドへのより広いアクセスを支援しています。
ビーガンドリンクミックスサプライヤーにとっての主な障壁は何ですか?
味とテクスチャーの問題、認証コスト、供給の不安定性、栄養およびビーガン製品表示の慎重な管理が重要な障壁として残っています。信頼性の高い試験、明確なラベル、安定した原材料調達、消費者に優しいレシピ設計がこれらのリスクを軽減するのに役立ちます。