
Tamanho e Participação do Mercado de Vanádio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.26 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Vanádio por Mordor Intelligence
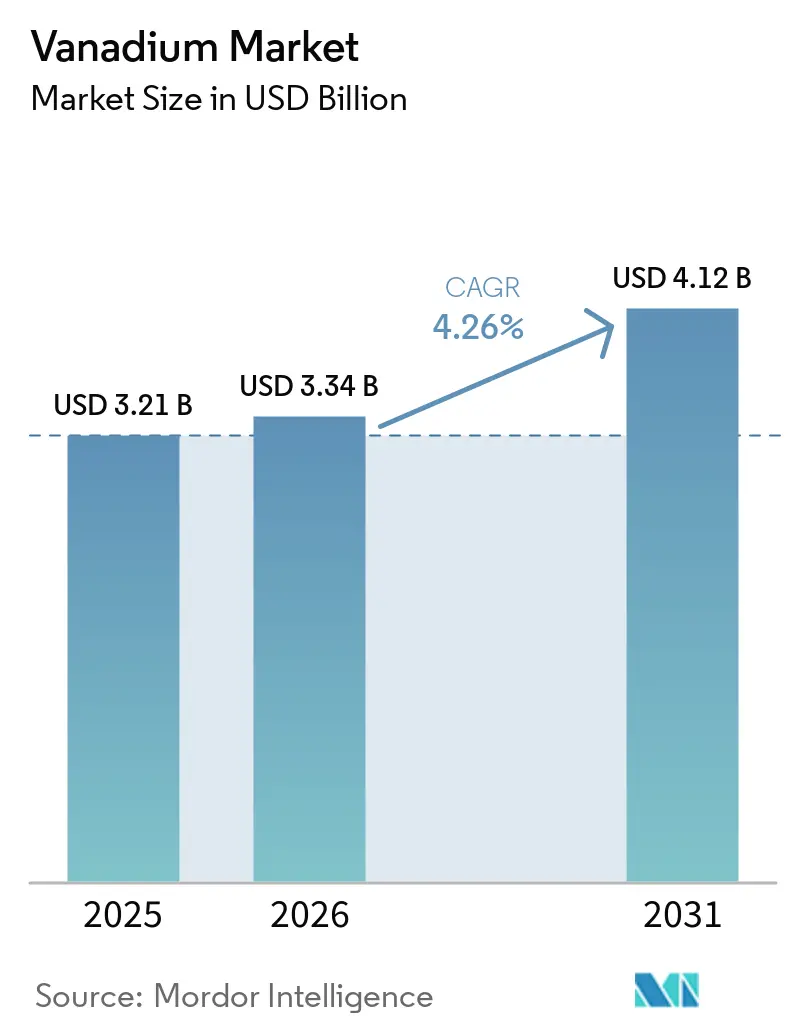
O tamanho do mercado de vanádio foi avaliado em 3,21 bilhões de USD em 2025 e estima-se que cresça de 3,34 bilhões de USD em 2026 para atingir 4,12 bilhões de USD até 2031, a um CAGR de 4,26% durante o período de previsão (2026-2031). A microligação do aço continua sendo a principal fonte de demanda, enquanto o armazenamento de energia de longa duração está ampliando a base de utilização do vanádio. O padrão obrigatório de vergalhão da China elevou a intensidade de vanádio exigida no aço de construção qualificado, criando uma demanda vinculada à conformidade regulatória e aos volumes de construção. O mercado de vanádio também se beneficia do uso crescente de baterias de fluxo redox de vanádio, que armazenam energia por longos períodos e podem apoiar a geração de energia renovável e as necessidades de energia de data centers. O fornecimento permanece concentrado na China e na Rússia, o que torna a diversificação, a reciclagem e o arrendamento de eletrólito importantes para compradores fora desses países [1]U.S. Geological Survey, "Resumos de Commodities Minerais 2026, Vanádio," U.S. Geological Survey, pubs.usgs.gov. Essas condições criam oportunidades em todo o mercado de vanádio para produtores capazes de fornecer material de alta pureza qualificado e para empresas de baterias que possam reduzir o custo inicial de projetos de baterias de fluxo.
Principais Conclusões do Relatório
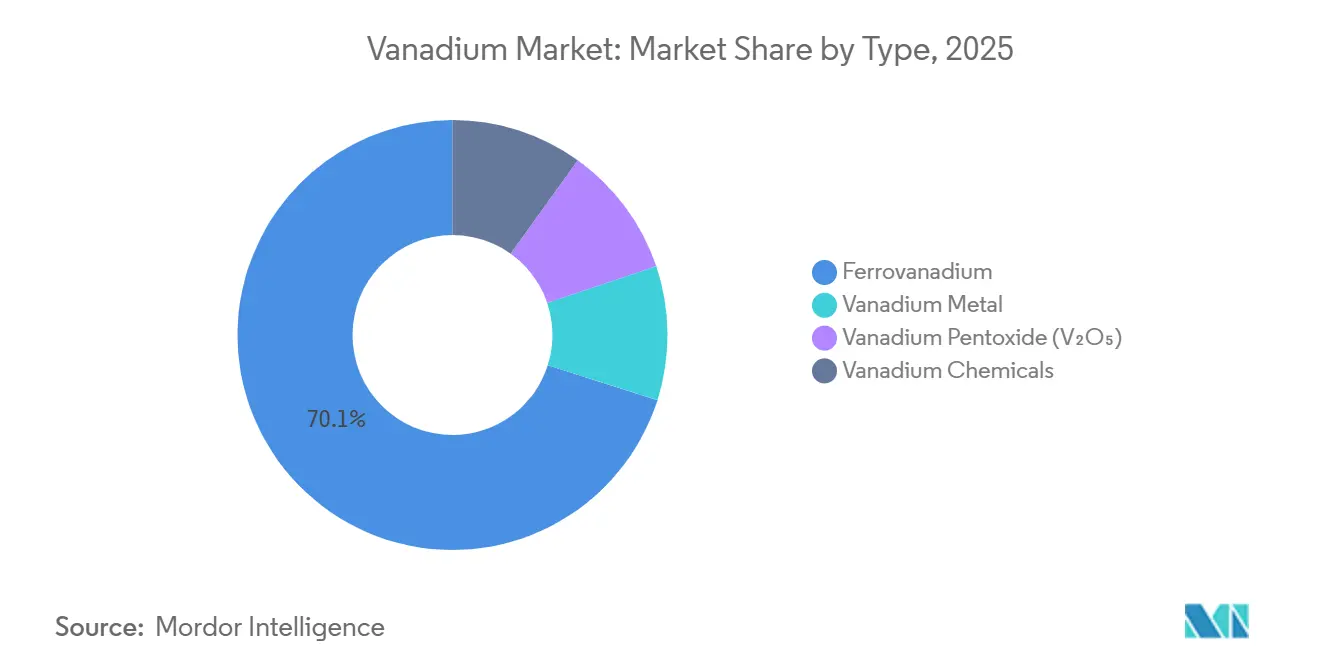
- Por tipo, o ferrovanádio deteve 70,1% da receita global em 2025, enquanto o pentóxido de vanádio tem previsão de crescer a um CAGR de 5,4% até 2031.
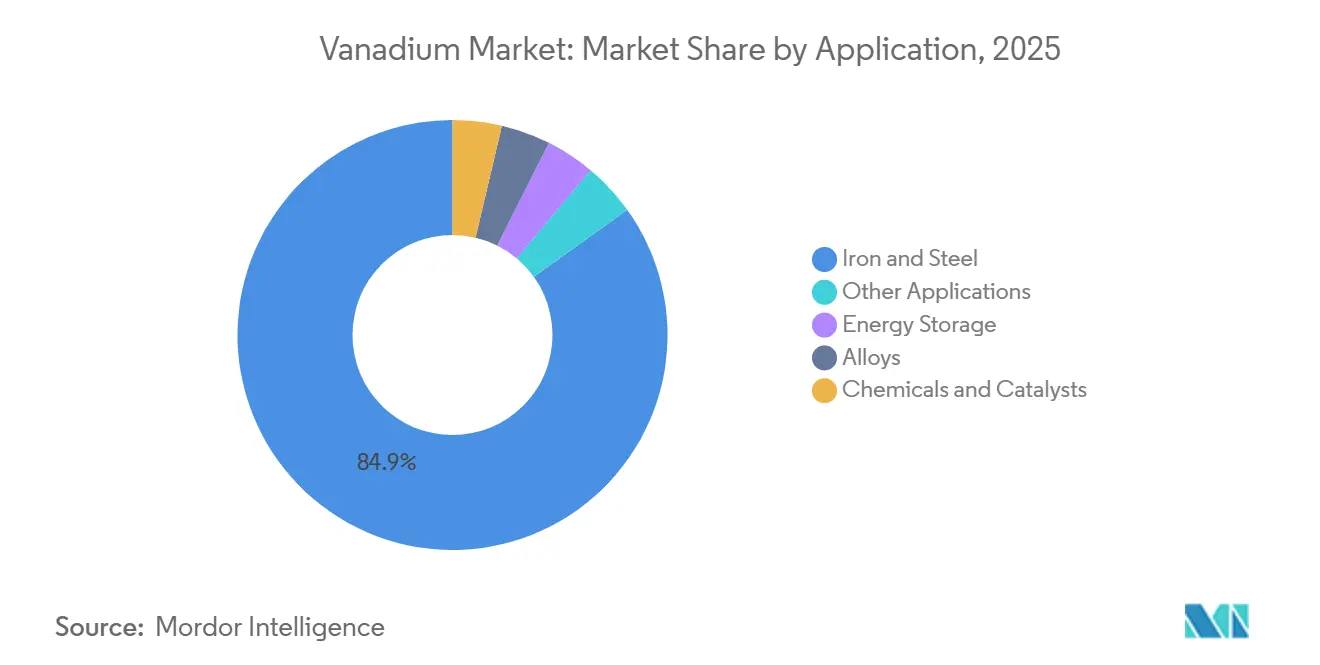
- Por aplicação, ferro e aço representaram 84,9% da demanda em 2025, enquanto o armazenamento de energia tem previsão de crescer a um CAGR de 7,5% até 2031.
- Por geografia, a Ásia-Pacífico deteve 61,6% da receita global em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 6,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Vanádio
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Aço de Alta Resistência e Infraestrutura | +1.30% | Global, concentrada na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Implantação de Baterias de Fluxo Redox de Vanádio em Escala de Rede | +1.20% | Ásia-Pacífico (China dominante), com crescente expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Maior Intensidade de Vanádio nos Padrões Chineses de Vergalhão | +0.70% | China, com efeitos secundários nos fluxos de oferta marítima para Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Demanda Aeroespacial e de Ligas de Titânio | +0.30% | América do Norte e Europa, com contribuição de crescimento acelerado da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do Consumo de Energia em Data Centers Criando Demanda por Armazenamento de Longa Duração | +0.50% | América do Norte e Europa como núcleo, com seguimento da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Arrendamento e Reciclagem de Eletrólito de Vanádio em Circuito Fechado | +0.20% | Global, com adoção antecipada na América do Norte e na China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda por Aço de Alta Resistência e Infraestrutura Impulsiona o Consumo de Ferrovanádio
Os gastos com infraestrutura pública sustentam a demanda por ferrovanádio, pois o aço de alta resistência é utilizado em torres de transmissão, dutos, equipamentos pesados e grandes estruturas. O programa chinês de transmissão em ultra-alta tensão é um importante canal de demanda para aço de alta resistência e baixa liga de grau estrutural e para torres. Esse tipo de gasto é menos dependente da construção residencial do que o consumo comum de vergalhões. O consumo aparente de vanádio nos Estados Unidos atingiu 13.000 toneladas métricas em 2025, e os usos metalúrgicos representaram mais de 90% desse volume. Torres de energia eólica offshore e ativos de transmissão de energia também necessitam de aço mais resistente do que muitas estruturas convencionais. O mercado de vanádio, portanto, tem exposição à infraestrutura elétrica, bem como à atividade de construção em geral.
O benefício de desempenho provém de pequenas adições de vanádio ao aço, que podem aumentar o limite de escoamento mantendo a ductilidade e a soldabilidade. A adição de 0,05% de vanádio ao aço estrutural pode elevar o limite de escoamento em 30% a 100%. Isso ajuda os siderúrgicos a atender especificações exigentes sem recorrer a seções substancialmente mais pesadas. A demanda por aço na Índia foi prevista para crescer 7,4% em 2025, o que sustenta seu papel como fonte incremental de consumo de ferrovanádio. A demanda por ligas aeroespaciais e de titânio acrescenta um uso menor, porém de maior valor, para os materiais com vanádio. Em conjunto, esses usos reduzem, mas não eliminam, a dependência do mercado de vanádio em relação ao ciclo siderúrgico.
A Implantação de Baterias de Fluxo Redox de Vanádio em Escala de Rede Abre um Canal Estrutural de Demanda
As baterias de fluxo redox de vanádio estão expandindo o papel do metal no armazenamento estacionário de energia. O projeto Jimusaer, em Xinjiang, entrou em operação comercial em janeiro de 2026 com uma configuração de 200 MW e 1.000 MWh, tornando-se o primeiro projeto de bateria de fluxo de vanádio em escala de gigawatt-hora. O projeto envolveu 3,8 bilhões de CNY e utilizou equipamentos fornecidos pela Rongke Power. Sua escala oferece aos desenvolvedores de baterias e operadores de redes um exemplo visível de uma instalação de armazenamento de longa duração. O mercado de vanádio pode se beneficiar de tais projetos, pois a demanda por eletrólito está diretamente vinculada à capacidade de bateria instalada. Projetos de grande porte também podem estabelecer padrões de aquisição e desempenho que facilitam o financiamento de projetos futuros.
As instalações globais de armazenamento de energia de longa duração superaram 15 GWh em 2025. As baterias de fluxo redox de vanádio representaram 21% do volume instalado nesse cômputo. O plano de ação de armazenamento de nova energia da China para 2025-2027 serve como pano de fundo político para a capacidade anual de produção de baterias de fluxo. A característica útil de uma bateria de fluxo é que o eletrólito de vanádio pode ser recuperado ao final da vida útil operacional da bateria. Isso favorece a reutilizaço e reduz o risco de que o eletrólito se torne um custo irrecuperável após o encerramento de um projeto. Significa também que novos projetos constroem um inventário contínuo de vanádio dentro do sistema de armazenamento.
A Maior Intensidade de Vanádio nos Padrões Chineses de Vergalhão Valida um Piso de Demanda Plurianual
A Administração Estatal para Regulação do Mercado da China publicou a norma GB 1499.2-2024 em 25 de junho de 2024, e a norma entrou em vigor em 25 de setembro de 2024[2]Vanitec, "A Norma Chinesa de Vergalhão de Aço com Vanádio Torna-se Obrigatória em 25 de Setembro de 2024," Vanitec, vanitec.org. A norma transformou o referencial voluntário anterior em requisitos vinculantes para vergalhões fabricados, vendidos, importados ou utilizados na construção civil chinesa. Ela eleva, portanto, a importância da conformidade de materiais na cadeia de suprimentos de aço para construção do país. Aproximadamente 22,9% dos vergalhões amostrados não atendiam aos requisitos de propriedades mecânicas da norma anterior. Fechar essa lacuna exige mudanças no material qualificado, e não apenas mudanças nos volumes de demanda. Isso torna a regulamentação um fator importante de curto prazo para o mercado de vanádio.
A norma também introduziu o vergalhão antissísmico HRB600E com limite de escoamento de 600 MPa. Esse grau requer adições de vanádio superiores às do grau HRB400E, comumente utilizado. O Pangang Group estimou que a transição poderia acrescentar mais de 13.000 toneladas métricas por ano ao consumo de nitreto de vanádio. Os siderúrgicos podem optar pelo vanádio quando precisam atender a requisitos de resistência, ductilidade e soldagem sob normas estruturais. O ambiente regulatório pode, portanto, sustentar o uso de vanádio mesmo durante um período de construção mais fraco. Ao mesmo tempo, uma menor produção de vergalhões pode limitar a demanda total por ferrovanádio, de modo que a conformidade não separa completamente o mercado de vanádio do ciclo siderúrgico chinês.
O Crescimento do Consumo de Energia em Data Centers Cria Demanda Persistente por Armazenamento de Vanádio de Longa Duração
Os centros de dados podem ter cargas de pico elevadas durante tarefas de computação intensiva. A Invinity Energy Systems afirma que o treinamento de clusters de GPU pode ter relações pico-média de potência de 4:1 a 9:1[3]Matt Harper, "Como as Baterias de Fluxo de Vanádio Desbloqueiam Mais Poder Computacional nos Centros de Dados de Próxima Geração," Invinity Energy Systems, invinity.com. A empresa descreve um campus com carga de pico de 120 MW e carga média de 20 MW que poderia manter a capacidade total do cluster utilizando uma conexão de rede de 60 MW e um buffer de bateria de fluxo de vanádio. Essa configuração pode reduzir a conexão de rede necessária para a mesma capacidade computacional. Ela torna o armazenamento de longa duração relevante para o planejamento de centros de dados, e não apenas para a integração de energias renováveis. O mercado de vanádio poderia se beneficiar caso essa aplicação avance de projetos-piloto para infraestrutura regular de campus.
Um projeto de bateria de fluxo de 1,5 GWh no campus de centro de dados de Laufenberg, na Suíça, pode ser expandido para 2,1 GWh, com a Invinity atuando como parceira tecnológica. As baterias de fluxo utilizam eletrólitos não inflamáveis, o que pode ser importante quando o risco de incêndio influencia a aprovação do projeto, o seguro ou o design do local. Sua longa vida útil operacional também as torna adequadas para ativos destinados a operar por várias décadas. Essas características não eliminam a concorrência de outras tecnologias de armazenamento de energia, mas posicionam as baterias de fluxo à base de vanádio para aplicações que exigem durações de descarga mais longas e elevados padrões de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência da Demanda do Ciclo Siderúrgico Chinês | -1.30% | Centrada na China, com efeitos de transbordamento nos preços globais do ferrovanádio | Curto prazo (≤ 2 anos) em transição para médio prazo |
| Concentração de Oferta e Perturbação Geopolítica | -0.90% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Substituição por Outras Químicas de Bateria no Armazenamento de Curta Duração | -0.40% | América do Norte e Europa, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Qualificação de Alta Pureza e Bancabilidade do Eletrólito | -0.20% | Global, mais aguda na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Dependência da Demanda do Ciclo Siderúrgico Chinês Comprime o Crescimento de Curto Prazo
O ferro e o aço representaram 84,9% da demanda de vanádio em 2025, mantendo o mercado estreitamente vinculado ao consumo de aço para construção civil na China. A produção chinesa de vergalhões havia caído de 5% a 7% ao ano nos 4 anos anteriores, à medida que o setor imobiliário reduzia sua alavancagem. O aumento da intensidade de vanádio por tonelada de vergalhão compensa parcialmente a menor produção de vergalhões. Isso não garante que a demanda total crescerá quando os volumes de aço caírem. O pentóxido de vanádio chinês teve média de USD 5,02 por libra em 2025, em comparação com USD 5,44 por libra em 2024[4]Serviço Geológico dos Estados Unidos, "Resumos de Commodities Minerais 2026, Vanádio," Serviço Geológico dos Estados Unidos, pubs.usgs.gov. Esse padrão de preços reflete a pressão que uma atividade siderúrgica mais fraca pode exercer sobre o mercado de vanádio.
O vanádio pode competir com o nióbio, o molibdênio e o manganês em algumas aplicações siderúrgicas. A fraqueza sustentada dos preços pode afetar o momento das especificações que favoreceriam um material de liga em detrimento de outro. Preços mais baixos também podem reduzir o fluxo de caixa dos produtores fora da China. Isso pode adiar a exploração, o desenvolvimento de minas e outros gastos destinados a diversificar o fornecimento. O resultado é um equilíbrio difícil para as regiões consumidoras que buscam um fornecimento seguro fora da China. O mercado de vanádio permanece exposto a essa tensão porque sua maior aplicação ainda é a siderurgia.
A Concentração de Oferta e a Perturbação Geopolítica Restringem a Resiliência do Mercado
A China produziu 82.000 toneladas métricas de vanádio contido em 2025, de um total global de 110.000 toneladas métricas. A Rússia contribuiu com 21.000 toneladas métricas no mesmo ano. A produção sul-africana caiu para uma estimativa de 5.000 toneladas métricas, em comparação com 8.050 toneladas métricas em 2024, após mudanas nos ativos e operações da Bushveld Minerals. Esses números mostram por que a interrupção do fornecimento é uma questão importante para o mercado de vanádio. Um número limitado de países produtores controla tanto o material minerado quanto a capacidade de processamento relevante. Os compradores na Europa, América do Norte e Japão têm pouca margem para substituir rapidamente o fornecimento primário interrompido.
Um estudo revisado por pares de 2025 relatou que 3 países detiveram mais de 90% da produção primária de vanádio desde o início do século. O mesmo estudo afirma que a China detém mais de 50% da capacidade global de refino de pentóxido de vanádio. Essa concentração torna o fornecimento secundário, a reciclagem e os catalisadores de petróleo usados relevantes para o planejamento de aquisições. Também eleva o valor da qualificação de alta pureza, pois nem toda fonte pode atender aos requisitos dos compradores de eletrólito para baterias ou de estoques estratégicos. As químicas de bateria de curta duração podem restringir a demanda por baterias de fluxo em algumas aplicações. O arrendamento de eletrólito pode abordar barreiras de financiamento, mas seu efeito depende de arranjos credíveis de recuperação, armazenamento e valor residual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Ferrovanádio Ancora o Valor, o Pentóxido de Vanádio Apoia o Armazenamento de Energia
O ferrovanádio deteve 70,1% da participação de mercado de vanádio em 2025. É utilizado diretamente como material de microliga em aço de alta resistência e baixa liga para construção civil, dutos e maquinário pesado. O tamanho do mercado de vanádio associado a esse segmento é sustentado pela necessidade de aço que atenda a exigentes requisitos de resistência e ductilidade. O ferrovanádio norte-americano com teor de vanádio de 78% a 82% teve média de USD 14,14 por libra em 2025, em comparação com USD 13,05 por libra em 2024. Isso reflete os efeitos das condições de oferta doméstica e das medidas comerciais nos Estados Unidos. A posição do ferrovanádio é mais forte onde o vergalhão sísmico de 600 MPa necessita de uma combinação confiável de limite de escoamento, ductilidade e soldabilidade.
O pentóxido de vanádio tem previsão de registrar o maior CAGR por segmento de tipo, de 5,4%, de 2026 a 2031. É um material de upstream utilizado tanto para a produção de liga vanádio-nitrogênio quanto para o eletrólito de baterias de fluxo de vanádio. O mercado de vanádio é afetado quando esses dois canais de demanda recorrem simultaneamente ao mesmo fluxo de produção de pentóxido. A demanda compartilhada pode apertar a capacidade disponível quando a atividade de aço para construção e de armazenamento de energia crescem juntas. Os produtos químicos de vanádio e o vanádio metálico atendem a aplicações menores com valores unitários mais elevados. Esses usos incluem ligas-mãe aeroespaciais, catalisadores de ácido sulfúrico, cerâmicas, pigmentos e materiais especiais. Seu papel oferece aos produtores uma opção para reduzir a exposição à demanda de aço de grau commodity.


Por Aplicação: Ferro e Aço Detém a Maior Posição, Armazenamento de Energia Cresce Mais Rapidamente
O ferro e o aço responderam por 84,9% da demanda em 2025. Essa posição reflete o papel há muito estabelecido do vanádio no aço para construção civil e em outros sistemas de ligas de alta resistência. Os projetos de transmissão em ultra-alta tensão aprovados pela China exigiram aço de alta resistência para torres e componentes estruturais. Isso cria uma fonte de demanda vinculada ao investimento em redes elétricas, e não apenas à construção residencial. O aço de alta resistência e baixa liga também é necessário em dutos, maquinário pesado, equipamentos eólicos e outros ativos de infraestrutura. O tamanho do mercado de vanádio para uso siderúrgico permanece materialmente maior do que suas outras áreas de aplicação. Essa concentração explica por que as mudanças na produção chinesa de vergalhões ainda influenciam a demanda geral e os preços.
O armazenamento de energia tem projeção de crescimento com CAGR de 7,5% de 2026 a 2031. A aplicação está migrando de projetos de demonstração para instalações comerciais de maior porte, incluindo o projeto Jimusaer de 1.000 MWh. As baterias de fluxo são adequadas para armazenamento de longa duração porque sua capacidade de energia pode ser aumentada por meio do sistema de eletrólito. As ligas, especialmente as ligas-mãe de titânio-vanádio e alumínio-vanádio, são aplicações premium menores. A demanda da aviação comercial por vanádio em aplicações aeroespaciais foi de 2.840 toneladas métricas em 2025. Os produtos químicos e catalisadores proporcionam demanda estável por meio do pentóxido de vanádio utilizado na produção de ácido sulfúrico, cerâmicas e pigmentos. Outras aplicações e pesquisas estruturais especiais representam a base de consumo restante.
Análise Geográfica
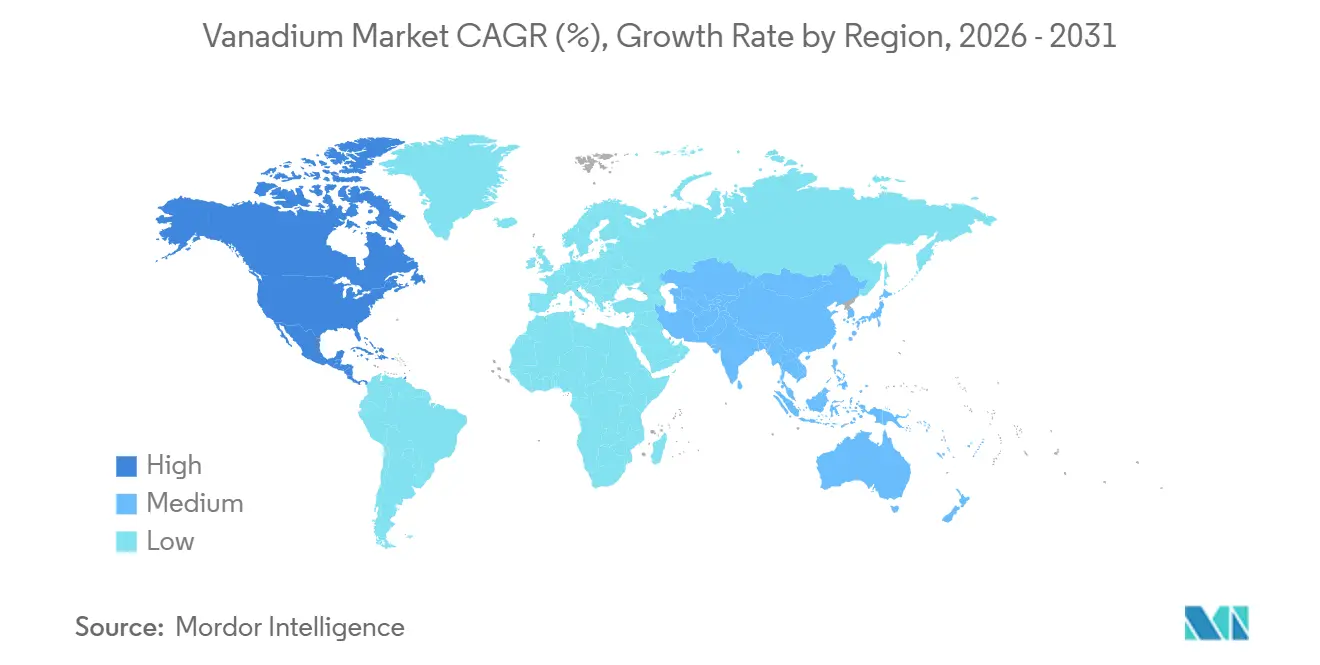
A Ásia-Pacífico deteve 61,6% da receita global em 2025. A produção chinesa de 82.000 toneladas métricas de vanádio contido e seu grande setor siderúrgico explicam a posição de liderança da região. A região também conta com implantação pioneira de baterias de fluxo de vanádio. Em janeiro de 2026, a SK Innovation e a SK On assinaram um memorando de entendimento com a Standard Energy para expandir para sistemas de armazenamento de energia de íons de vanádio. Isso aponta para um interesse crescente em químicas de baterias além do fosfato de ferro e lítio. A Ásia-Pacífico é, portanto, central tanto para a demanda convencional de aço quanto para a demanda mais recente de armazenamento estacionário.
A Índia é um centro de demanda secundário em crescimento dentro da Ásia-Pacífico. Sua demanda por aço foi prevista para crescer 7,4% em 2025. A NTPC Renewable Energy adjudicou um projeto de bateria de fluxo de 100 MWh no Parque Solar de Khavda, em Gujarat, em julho de 2026, descrito como o primeiro projeto em escala de rede desse tipo na Índia. Estima-se que o projeto exija de 1.600 a 1.800 toneladas métricas de equivalente em pentóxido de vanádio para o eletrólito. Tais projetos ampliam a demanda para além da China, mantendo a Ásia-Pacífico como região importante para o mercado de vanádio. Eles também demonstram como a geração solar e o armazenamento de longa duração podem ser desenvolvidos em conjunto.
A América do Norte tem previsão de crescimento com CAGR de 6,1% de 2026 a 2031, a taxa regional mais rápida. O crescimento da região está vinculado à política de cadeia de suprimentos de minerais críticos, aos gastos com infraestrutura e a um pipeline de baterias de fluxo em desenvolvimento. A Largo recebeu um contrato de cinco anos da Agência de Logística de Defesa dos Estados Unidos para até 2.876 toneladas métricas de pentóxido de vanádio de alta pureza em junho de 2026, com valor-teto de 125 milhões de USD. A Europa mantém a demanda por ferrovanádio por meio de suas indústrias siderúrgicas e está adicionando capacidade de baterias de fluxo. A Invinity concluiu o Hub de Energia Copwood de 20,7 MWh em East Sussex em maio de 2026, descrito como a maior bateria de fluxo de vanádio operacional da Europa. A América do Sul é principalmente uma região fornecedora por meio da Mina Maracás Menchen da Largo, enquanto o Oriente Médio e a África dependem da recuperação sul-africana e de aquisições de transição energética de longo prazo.

Cenário Competitivo
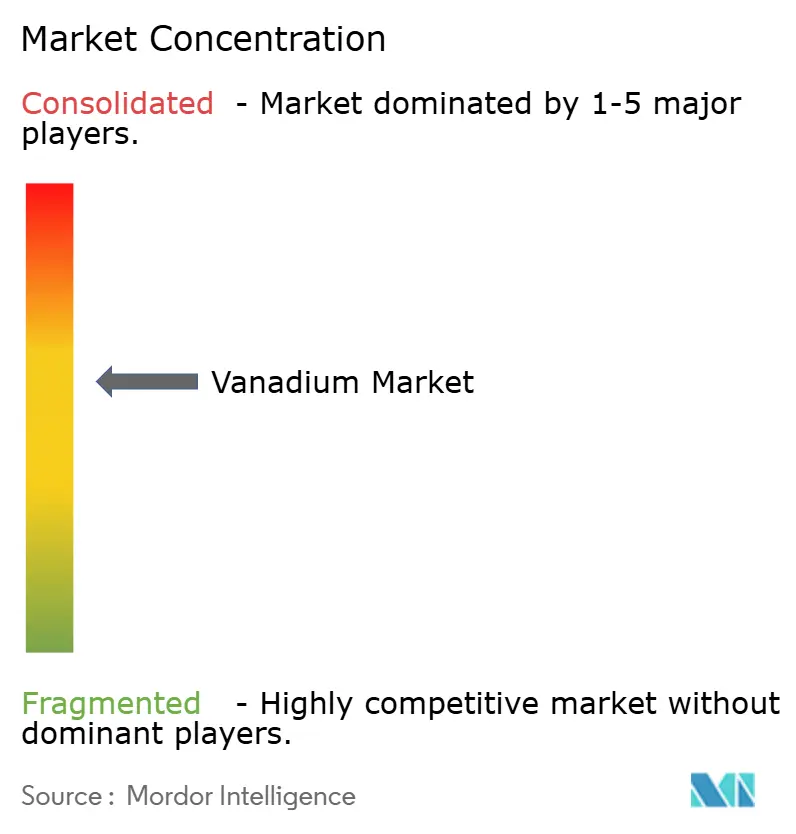
O mercado de vanádio é moderadamente concentrado no nível de produção. Pangang Group, HBIS Group, China Vanadium Titano-Magnetite Mining e China Ansteel Group são identificados como os principais produtores de alto volume. Suas posições são sustentadas por operações integradas de magnetita titanifera e demanda cativa de aço. A grande participação da China na produção mineira reforça a influência desses produtores domésticos. Fora da China, Largo Inc., AMG Critical Materials, U.S. Vanadium LLC, Gulf Chemical and Metallurgical Corporation e Core Metals Group competem por meio de capacidades de fornecimento, processamento e materiais de grau para baterias. A força competitiva depende cada vez mais da capacidade de atender aos requisitos de pureza e rastreabilidade para clientes de armazenamento de energia.
O acordo de junho de 2026 da Largo com a Agência de Logística de Defesa dos Estados Unidos abrange o fornecimento de pentóxido de vanádio de alta pureza para até 2.876 toneladas métricas. O contrato confere à empresa um papel definido na cadeia de suprimentos de materiais estratégicos dos Estados Unidos. A AMG Critical Materials adquiriu a AURA Technologie GmbH, na Alemanha, por 10 milhões de EUR no primeiro trimestre de 2026. Essa movimentação expande sua posição de processamento downstream de alta pureza. A Sumitomo Electric Industries, Ltd. foi selecionada pela Hokkaido Electric Power Network para um terceiro projeto de bateria de fluxo redox de vanádio em abril de 2026, com um contrato de serviço de 20 anos. Essas ações demonstram que produtores, processadores e integradores de tecnologia estão competindo em mais do que o fornecimento de matéria-prima.
O arrendamento de eletrólito está mudando a forma como os projetos de baterias de fluxo podem ser financiados. O eletrólito de vanádio representa de 40% a 60% do custo total de capital do projeto. A Largo Physical Vanadium Corp. e o Panzhihua Urban Construction & Transportation Group, trabalhando com a Rongke Power, são citados como participantes em modelos que retêm a propriedade do eletrólito e o arrendam aos desenvolvedores de projetos. Essa abordagem pode reduzir o requisito de financiamento inicial para projetos de armazenamento. A certificação JC-STAR do Japão e os requisitos europeus de diligência devida em baterias também podem aumentar o valor dos fornecedores estabelecidos com produtos qualificados. A estrutura competitiva permanece consistente com uma pontuação de concentração de 8, pois a China e a Rússia juntas responderam por mais de 85% da produção mineira, enquanto os principais participantes controlam posições importantes de fornecimento e processamento.
Líderes da Indústria de Vanádio
-
Pangang Group Vanadium and Titanium Resources Co., Ltd.
-
EVRAZ plc
-
Glencore plc
-
Bushveld Minerals Limited
-
Largo Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Largo Inc. iniciou a produção em escala total de cobre e metais do grupo da platina (PGMs) como subprodutos em sua Mina Maracás Menchen no Brasil, após aprovação da Agência Nacional de Mineração do Brasil. A produção de concentrado de cobre e PGM acrescenta receita de diversificação enquanto reduz os custos efetivos de caixa do vanádio, com expectativa de gerar de 300 a 380 toneladas por mês, posicionando a Largo como fornecedora de múltiplos minerais críticos.
- Agosto de 2026: A Largo divulgou os resultados financeiros do segundo trimestre de 2026, refletindo crescimento de receita de 68% e EBITDA ajustado positivo, com produção equivalente de V₂O₅ atingindo 2.900 toneladas, alta de 28,5% em relação ao mesmo período do ano anterior, e produção acumulada no ano de 5.516 toneladas, 55,2% acima dos níveis do primeiro semestre de 2025, impulsionada pela melhora na disponibilidade de minério e pela expansão da capacidade de moagem.
- Julho de 2026: A Largo garantiu uma ordem de entrega de preço fixo firme de USD 60,1 milhões do Departamento de Defesa dos Estados Unidos sob seu contrato IDIQ de Materiais Estratégicos da DLA de cinco anos, cobrindo entregas de V₂O₅ de alta pureza até janeiro de 2030. A ordem integra formalmente a Largo na cadeia de fornecimento de defesa nacional dos Estados Unidos para um mineral crítico para o qual não há produção primária doméstica nos Estados Unidos.
- Junho de 2026: A Largo Inc. recebeu um contrato IDIQ de cinco anos da Agência de Logística de Defesa dos Estados Unidos para o fornecimento de até 2.876 toneladas métricas de V₂O₅ de alta pureza, com valor-teto de USD 125 milhões, representando a primeira formalização em nível do Departamento de Defesa do vanádio como material de estoque estratégico na atual era de minerais críticos.


Escopo do Relatório Global do Mercado de Vanádio
O vanádio é um metal de transição duro, de cor cinza-prateado, com o símbolo químico V e número atômico 23. É utilizado principalmente como elemento de liga em aço e ligas de titânio para melhorar a resistência, a dureza, a resistência ao desgaste e a resistência à corrosão. Os compostos de vanádio, particularmente o pentóxido de vanádio (V₂O₅), também são amplamente utilizados em catalisadores, produtos químicos, cerâmicas e baterias de fluxo redox de vanádio (VRFBs) para armazenamento de energia em grande escala.
O Relatório do Mercado de Vanádio é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em ferrovanádio, pentóxido de vanádio (V₂O₅), produtos químicos de vanádio e metal de vanádio. Por aplicação, o mercado é segmentado em ferro e aço, armazenamento de energia, ligas, produtos químicos e catalisadores, e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de vanádio em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Ferrovanádio |
| Pentóxido de Vanádio (V₂O₅) |
| Produtos Químicos de Vanádio |
| Metal de Vanádio |
| Ferro e Aço |
| Armazenamento de Energia |
| Ligas |
| Produtos Químicos e Catalisadores |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Ferrovanádio | |
| Pentóxido de Vanádio (V₂O₅) | ||
| Produtos Químicos de Vanádio | ||
| Metal de Vanádio | ||
| Por Aplicação | Ferro e Aço | |
| Armazenamento de Energia | ||
| Ligas | ||
| Produtos Químicos e Catalisadores | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de vanádio até 2031?
O mercado de vanádio tem previsão de atingir 4,12 bilhões de USD até 2031, crescendo a um CAGR de 4,26% a partir de 2026.
O que está impulsionando a demanda por vanádio?
O aço de alta resistência continua sendo a maior fonte de demanda, enquanto as baterias de fluxo de longa duração estão expandindo o uso no armazenamento de energia.
Qual produto de vanádio tem a maior participação?
O ferrovanádio deteve 70,1% da receita global em 2025 devido ao seu uso em aço de alta resistência e baixa liga.
Qual aplicação está crescendo mais rapidamente?
O armazenamento de energia tem previsão de crescer a um CAGR de 7,5% até 2031, sustentado por grandes projetos de baterias de fluxo redox de vanádio.
Qual região lidera a demanda por vanádio?
A Ásia-Pacífico deteve 61,6% da receita global em 2025, sustentada pela atividade siderúrgica e de baterias da China.
Por que a segurança do fornecimento é importante para os compradores de vanádio?
China e Rússia forneceram mais de 85% da produção mineira em 2025, tornando a reciclagem, o fornecimento secundário e o material qualificado importantes para o planejamento do fornecimento.
Página atualizada pela última vez em:



