
Tamaño y Participación del Mercado de Vanadio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
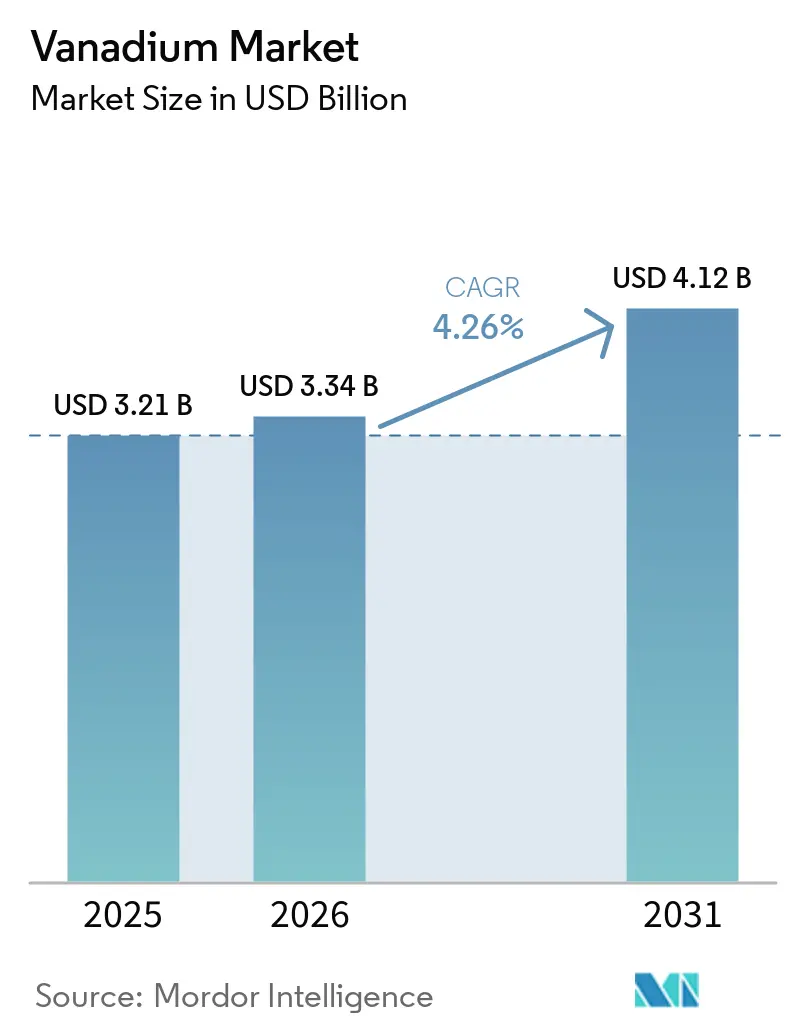
| Tamaño del Mercado (2026) | 3.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.26 % |
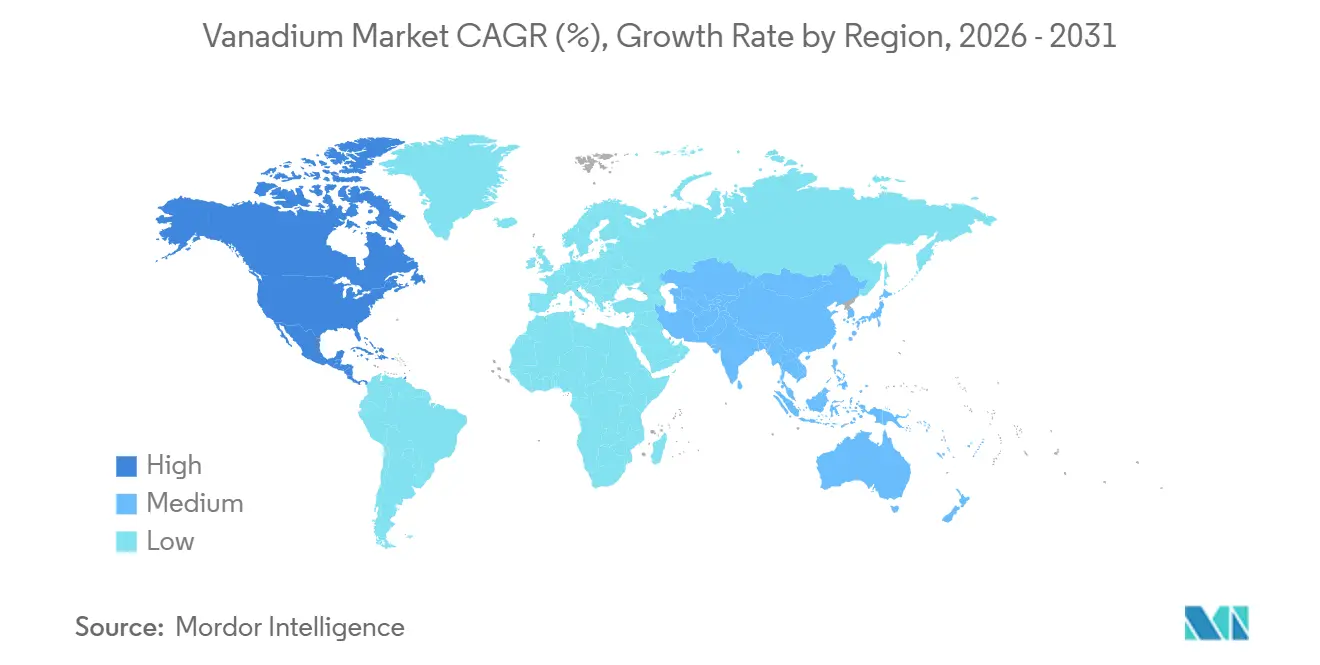
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
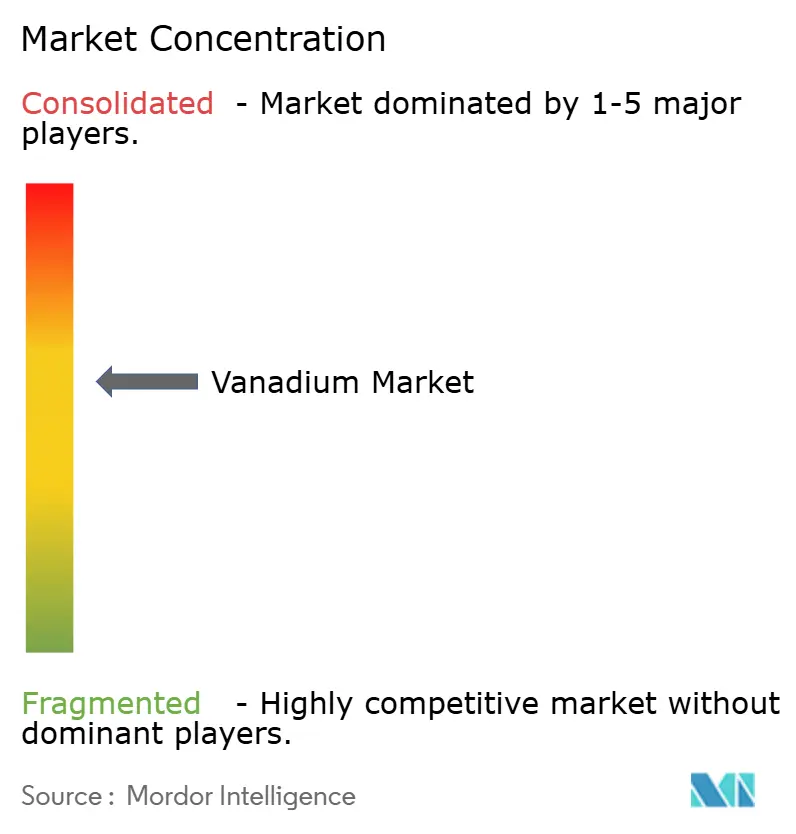
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vanadio por Mordor Intelligence
El tamaño del mercado de vanadio fue valorado en 3,21 mil millones de USD en 2025 y se estima que crecerá desde 3,34 mil millones de USD en 2026 hasta alcanzar 4,12 mil millones de USD en 2031, a una CAGR del 4,26% durante el período de pronóstico (2026-2031). La microaleación del acero sigue siendo la principal fuente de demanda, mientras que el almacenamiento de energía de larga duración está ampliando la base de uso del vanadio. La norma obligatoria china para barras de refuerzo ha elevado la intensidad de vanadio requerida en el acero de construcción calificado, generando una demanda vinculada tanto al cumplimiento normativo como a los volúmenes de construcción. El mercado de vanadio también se beneficia del creciente uso de baterías de flujo redox de vanadio, que almacenan energía durante períodos prolongados y pueden respaldar la generación renovable y las necesidades de energía de los centros de datos. La oferta sigue concentrada en China y Rusia, lo que hace que la diversificación, el reciclaje y el arrendamiento de electrolitos sean importantes para los compradores fuera de esos países [1]Servicio Geológico de los Estados Unidos, "Resúmenes de Productos Minerales 2026, Vanadio," Servicio Geológico de los Estados Unidos, pubs.usgs.gov. Estas condiciones crean oportunidades en el mercado de vanadio para los productores que pueden suministrar material de alta pureza calificado y para las empresas de baterías que pueden reducir el costo inicial de los proyectos de baterías de flujo.
Conclusiones Clave del Informe
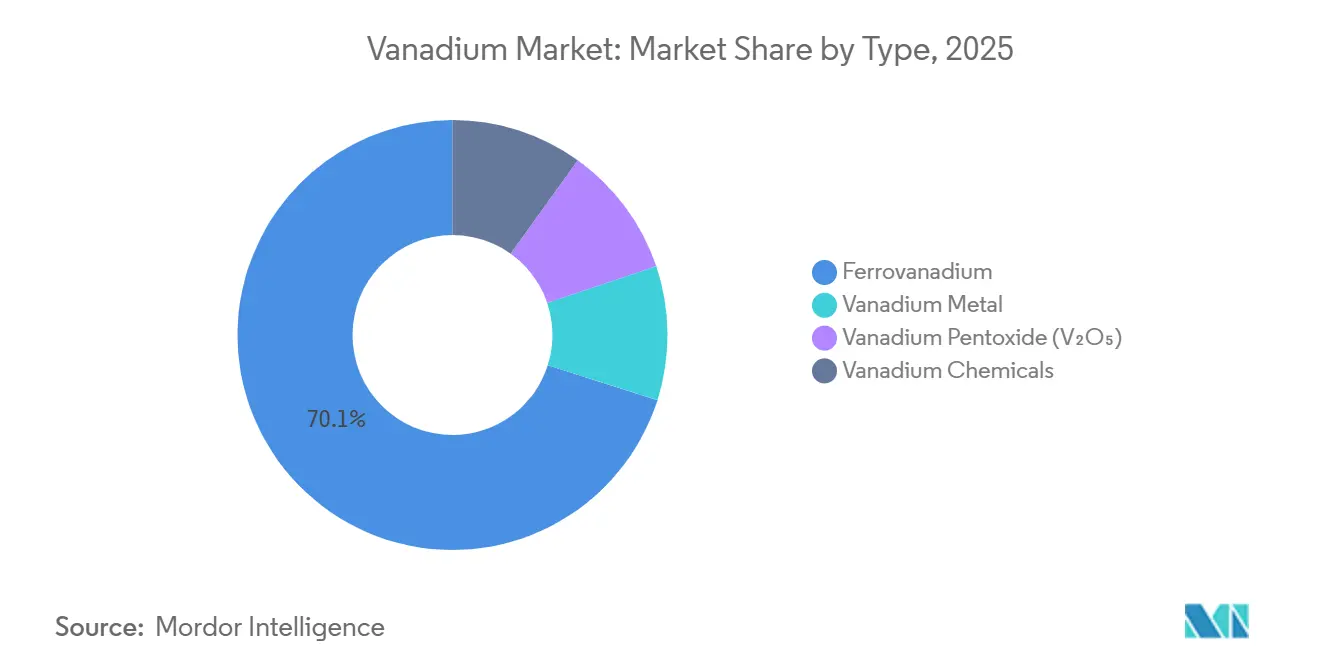
- Por tipo, el ferrovanadio representó el 70,1% de los ingresos globales en 2025, mientras que se prevé que el pentóxido de vanadio crezca a una CAGR del 5,4% hasta 2031.
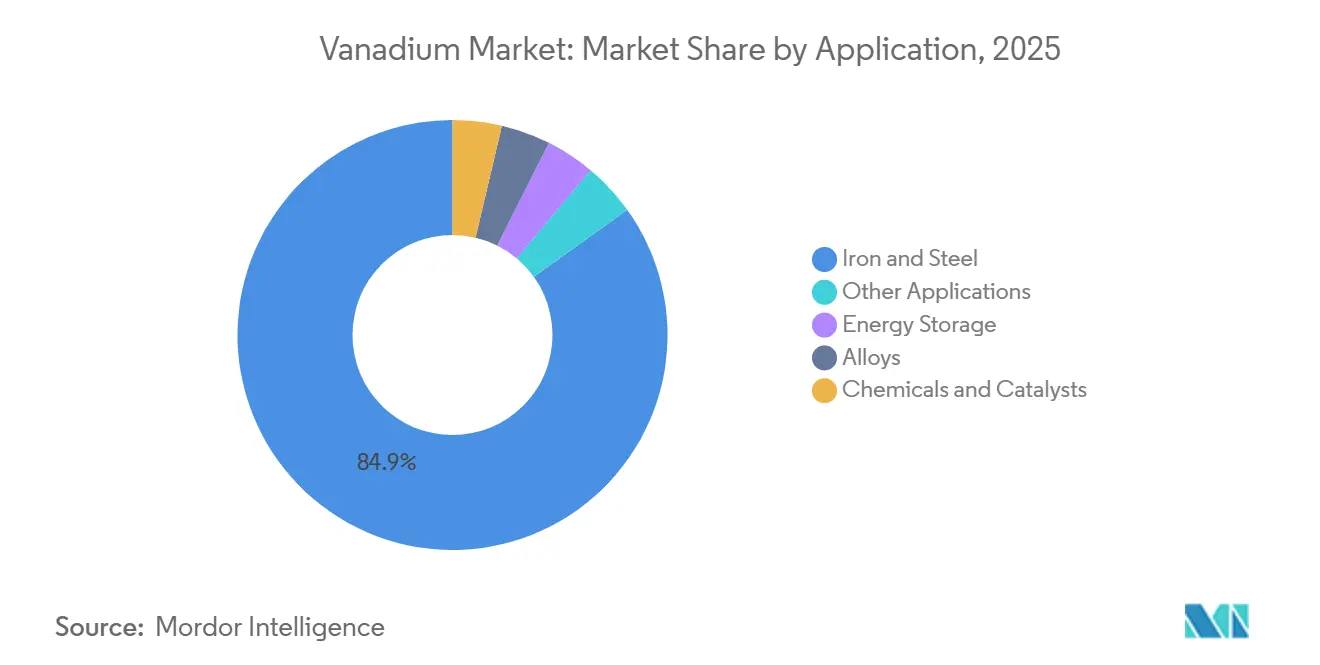
- Por aplicación, el hierro y el acero representaron el 84,9% de la demanda en 2025, mientras que se prevé que el almacenamiento de energía crezca a una CAGR del 7,5% hasta 2031.
- Por geografía, Asia-Pacífico representó el 61,6% de los ingresos globales en 2025, mientras que se prevé que América del Norte crezca a una CAGR del 6,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Vanadio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Acero de Alta Resistencia e Infraestructura | +1.30% | Global, concentrada en Asia-Pacífico y América del Norte | Mediano plazo (2 a 4 años) |
| Despliegue de Baterías de Flujo Redox de Vanadio a Escala de Red | +1.20% | Asia-Pacífico (China dominante), con creciente expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mayor Intensidad de Vanadio en las Normas Chinas para Barras de Refuerzo | +0.70% | China, con efectos secundarios en los flujos de suministro marítimo hacia Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Demanda Aeroespacial y de Aleaciones de Titanio | +0.30% | América del Norte y Europa, con contribución de rápido crecimiento de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento del Consumo Energético de Centros de Datos que Genera Demanda de Almacenamiento de Larga Duración | +0.50% | América del Norte y Europa como núcleo, con seguimiento de Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Arrendamiento y Reciclaje de Electrolito de Vanadio en Circuito Cerrado | +0.20% | Global, con adopción temprana en América del Norte y China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Acero de Alta Resistencia e Infraestructura Impulsa el Consumo de Ferrovanadio
El gasto en infraestructura pública respalda la demanda de ferrovanadio porque el acero de alta resistencia se utiliza en torres de transmisión, tuberías, equipos pesados y grandes estructuras. El programa chino de transmisión de ultra alta tensión es un canal de demanda importante para el acero de baja aleación de alta resistencia de grado estructural y para torres. Este tipo de gasto depende menos de la construcción residencial que el consumo ordinario de barras de refuerzo. El consumo aparente de vanadio en Estados Unidos alcanzó 13.000 toneladas métricas en 2025, y los usos metalúrgicos representaron más del 90% de ese volumen. Las torres de energía eólica marina y los activos de transmisión de energía también requieren un acero más resistente que el de muchas estructuras convencionales. El mercado de vanadio tiene, por tanto, exposición a la infraestructura eléctrica, así como a la actividad de construcción en general.
El beneficio en términos de rendimiento proviene de pequeñas adiciones de vanadio al acero, que pueden aumentar el límite elástico manteniendo la ductilidad y la soldabilidad. Añadir un 0,05% de vanadio al acero estructural puede elevar el límite elástico entre un 30% y un 100%. Esto ayuda a los fabricantes de acero a cumplir especificaciones exigentes sin recurrir a secciones sustancialmente más pesadas. Se preveía que la demanda de acero en India crecería un 7,4% en 2025, lo que respalda su papel como fuente incremental de consumo de ferrovanadio. La demanda aeroespacial y de aleaciones de titanio añade un uso menor, pero de mayor valor, para los materiales que contienen vanadio. En conjunto, estos usos reducen, aunque no eliminan, la dependencia del mercado de vanadio del ciclo del acero.
El Despliegue de Baterías de Flujo Redox de Vanadio a Escala de Red Abre un Canal de Demanda Estructural
Las baterías de flujo redox de vanadio están ampliando el papel del metal en el almacenamiento estacionario de energía. El proyecto Jimusaer en Xinjiang entró en operación comercial en enero de 2026 con una configuración de 200 MW y 1.000 MWh, convirtiéndose en el primer proyecto de batería de flujo de vanadio a escala de gigavatio-hora. El proyecto supuso una inversión de 3.800 millones de CNY y utilizó equipos suministrados por Rongke Power. Su escala ofrece a los desarrolladores de baterías y a los operadores de redes un ejemplo visible de una instalación de almacenamiento de larga duración. El mercado de vanadio puede beneficiarse de estos proyectos porque la demanda de electrolito está directamente vinculada a la capacidad de batería instalada. Los grandes proyectos también pueden establecer estándares de adquisición y rendimiento que faciliten la financiación de proyectos posteriores.
Las instalaciones mundiales de almacenamiento de energía de larga duración superaron los 15 GWh en 2025. Las baterías de flujo redox de vanadio representaron el 21% del volumen instalado en ese cómputo. El plan de acción de almacenamiento de nueva energía 2025-2027 de China sirve como marco de política para la capacidad anual de producción de baterías de flujo. La característica útil de una batería de flujo es que el electrolito de vanadio puede recuperarse al final de la vida operativa de la batería. Esto favorece la reutilización y reduce el riesgo de que el electrolito se convierta en un coste inmovilizado tras el cierre de un proyecto. También significa que los nuevos proyectos generan un inventario continuo de vanadio dentro del sistema de almacenamiento.
Una Mayor Intensidad de Vanadio en las Normas Chinas para Barras de Refuerzo Consolida un Piso de Demanda Plurianual
La Administración Estatal para la Regulación del Mercado de China publicó la norma GB 1499.2-2024 el 25 de junio de 2024, y la norma entró en vigor el 25 de septiembre de 2024[2]Vanitec, "La norma china de barras de refuerzo de acero con vanadio se convierte en obligatoria el 25 de septiembre de 2024," Vanitec, vanitec.org. La norma transformó el anterior referente voluntario en requisitos vinculantes para las barras de refuerzo fabricadas, vendidas, importadas o utilizadas en la construcción china. Por tanto, aumenta la importancia del cumplimiento normativo en materia de materiales en la cadena de suministro de acero para la construcción del país. Aproximadamente el 22,9% de las barras de refuerzo muestreadas no cumplía los requisitos de propiedades mecánicas de la norma anterior. Cerrar esta brecha requiere cambios en el material de calificación y no solo cambios en los volúmenes de demanda. Esto convierte a la regulación en un factor importante a corto plazo para el mercado de vanadio.
La norma también introdujo la barra de refuerzo antisísmica HRB600E con un límite elástico de 600 MPa. Este grado requiere adiciones de vanadio más elevadas que el grado HRB400E de uso común. Pangang Group estimó que la transición podría añadir más de 13.000 toneladas métricas al año al consumo de nitruro de vanadio. Los fabricantes de acero pueden optar por el vanadio cuando necesitan cumplir los requisitos de resistencia, ductilidad y soldadura establecidos en los códigos estructurales. El entorno regulatorio puede, por tanto, respaldar el uso del vanadio incluso durante un período de construcción más débil. Al mismo tiempo, una menor producción de barras de refuerzo puede limitar la demanda total de ferrovanadio, por lo que el cumplimiento normativo no desvincula completamente el mercado de vanadio del ciclo siderúrgico chino.
El Crecimiento del Consumo Energético de los Centros de Datos Genera una Demanda Persistente de Almacenamiento de Vanadio de Larga Duración
Los centros de datos pueden tener cargas máximas elevadas durante las tareas informáticas intensivas. Invinity Energy Systems señala que el entrenamiento de clústeres de GPU puede tener relaciones de potencia pico-promedio de 4:1 a 9:1[3]Matt Harper, "Cómo las baterías de flujo de vanadio desbloquean más potencia informática en los centros de datos de próxima generación," Invinity Energy Systems, invinity.com. La empresa describe un campus con una carga máxima de 120 MW y una carga promedio de 20 MW que podría mantener la capacidad total del clúster utilizando una conexión a la red de 60 MW y un búfer de batería de flujo de vanadio. Esta configuración puede reducir la conexión a la red necesaria para la misma capacidad informática. Hace que el almacenamiento de larga duración sea relevante para la planificación de centros de datos, no solo para la integración de energías renovables. El mercado de vanadio podría beneficiarse si esta aplicación pasa de diseños piloto a infraestructura regular de campus.
Un proyecto de batería de flujo de 1,5 GWh en el campus del centro de datos de Laufenberg, Suiza, puede ampliarse a 2,1 GWh, con Invinity como socio tecnológico. Las baterías de flujo utilizan electrolitos no inflamables, lo que puede ser importante cuando el riesgo de incendio influye en la aprobación del proyecto, el seguro o el diseño del emplazamiento. Su larga vida operativa también las hace adecuadas para activos destinados a operar durante varias décadas. Estas características no eliminan la competencia de otras tecnologías de almacenamiento de energía, pero posicionan a las baterías de flujo basadas en vanadio para aplicaciones que requieren duraciones de descarga más prolongadas y altos estándares de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de la Demanda del Ciclo del Acero Chino | -1.30% | Centrado en China, con efectos secundarios en los precios globales del ferrovanadio | Corto plazo (≤ 2 años) con transición a mediano plazo |
| Concentración de la Oferta y Perturbación Geopolítica | -0.90% | Global, más aguda en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Sustitución de Química de Baterías en Almacenamiento de Corta Duración | -0.40% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Calificación de Alta Pureza y Bancabilidad del Electrolito | -0.20% | Global, más aguda en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
La Dependencia de la Demanda del Ciclo del Acero Chino Comprime el Crecimiento a Corto Plazo
El hierro y el acero representaron el 84,9% de la demanda de vanadio en 2025, lo que mantiene al mercado estrechamente vinculado al consumo chino de acero para la construcción. La producción china de barras de refuerzo había disminuido entre un 5% y un 7% anual durante los 4 años anteriores, a medida que el sector inmobiliario reducía su apalancamiento. El aumento de la intensidad de vanadio por tonelada de barra de refuerzo compensa en parte la menor producción de barras. No garantiza que la demanda total aumente cuando los volúmenes de acero caigan. El pentóxido de vanadio chino promedió 5,02 USD por libra en 2025, frente a 5,44 USD por libra en 2024[4]Servicio Geológico de Estados Unidos, "Resúmenes de productos minerales 2026, Vanadio," Servicio Geológico de Estados Unidos, pubs.usgs.gov. Este patrón de precios refleja la presión que una menor actividad siderúrgica puede ejercer sobre el mercado de vanadio.
El vanadio puede competir con el niobio, el molibdeno y el manganeso en algunas aplicaciones siderúrgicas. Una debilidad sostenida de los precios puede afectar al calendario de las especificaciones que favorecerían un material de aleación sobre otro. Los precios más bajos también pueden reducir el flujo de caja de los productores fuera de China. Esto puede aplazar la exploración, el desarrollo minero y otros gastos destinados a diversificar el suministro. El resultado es un equilibrio difícil para las regiones consumidoras que buscan un suministro seguro no chino. El mercado de vanadio sigue expuesto a esta tensión porque su mayor aplicación sigue siendo la fabricación de acero.
La Concentración de la Oferta y la Perturbación Geopolítica Limitan la Resiliencia del Mercado
China produjo 82.000 toneladas métricas de vanadio contenido en 2025 de un total global de 110.000 toneladas métricas. Rusia aportó 21.000 toneladas métricas en el mismo año. La producción sudafricana cayó a un estimado de 5.000 toneladas métricas, frente a las 8.050 toneladas métricas de 2024, tras los cambios en los activos y operaciones de Bushveld Minerals. Estas cifras explican por qué la interrupción del suministro es un problema importante para el mercado de vanadio. Un número limitado de países productores controla tanto el material extraído como la capacidad de procesamiento importante. Los compradores en Europa, América del Norte y Japón tienen un margen limitado para reemplazar rápidamente el suministro primario interrumpido.
Un estudio revisado por pares de 2025 informó que 3 países han concentrado más del 90% de la producción primaria de vanadio desde el inicio del siglo. El mismo estudio indica que China posee más del 50% de la capacidad global de refinación de pentóxido de vanadio. Esta concentración hace que el suministro secundario, el reciclaje y los catalizadores de petróleo usados sean relevantes para la planificación de adquisiciones. También eleva el valor de la calificación de alta pureza, porque no todas las fuentes pueden cumplir los requisitos de los compradores de electrolito para baterías o de reservas estratégicas. Las químicas de baterías de corta duración pueden limitar la demanda de baterías de flujo en algunas aplicaciones. El arrendamiento de electrolito puede abordar las barreras de financiamiento, pero su efecto depende de acuerdos creíbles de recuperación, almacenamiento y valor residual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Ferrovanadio Ancla el Valor, el Pentóxido de Vanadio Respalda el Almacenamiento de Energía
El ferrovanadio representó el 70,1% de la cuota del mercado de vanadio en 2025. Se utiliza directamente como material de microaleación en acero de baja aleación de alta resistencia para la construcción, tuberías y maquinaria pesada. El tamaño del mercado de vanadio asociado a este segmento está respaldado por la necesidad de acero que cumpla exigentes requisitos de resistencia y ductilidad. El ferrovanadio estadounidense con un contenido de vanadio del 78% al 82% promedió 14,14 USD por libra en 2025, frente a 13,05 USD por libra en 2024. Esto refleja los efectos de las condiciones de suministro interno y las medidas comerciales en Estados Unidos. La posición del ferrovanadio es más sólida donde las barras de refuerzo sísmicas de 600 MPa necesitan una combinación fiable de límite elástico, ductilidad y soldabilidad.
Se prevé que el pentóxido de vanadio registre la mayor tasa de crecimiento anual compuesta por segmento de tipo, con un 5,4% entre 2026 y 2031. Es un material intermedio utilizado tanto para la producción de aleación de nitruro de vanadio como para el electrolito de baterías de flujo de vanadio. El mercado de vanadio se ve afectado cuando estos dos canales de demanda recurren simultáneamente al mismo flujo de producción de pentóxido. La demanda compartida puede tensar la capacidad disponible cuando la actividad del acero para la construcción y el almacenamiento de energía aumentan al mismo tiempo. Los productos químicos de vanadio y el vanadio metálico sirven a aplicaciones más pequeñas con valores unitarios más elevados. Estos usos incluyen aleaciones maestras aeroespaciales, catalizadores de ácido sulfúrico, cerámicas, pigmentos y materiales especiales. Su papel ofrece a los productores la opción de reducir la exposición a la demanda de acero de grado básico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Hierro y Acero Ocupa la Mayor Posición, el Almacenamiento de Energía Crece Más Rápido
El hierro y el acero representaron el 84,9% de la demanda en 2025. Esta posición refleja el papel consolidado desde hace tiempo del vanadio en el acero para la construcción y otros sistemas de aleación de alta resistencia. Los proyectos de transmisión de ultra alta tensión aprobados por China requirieron acero de alta resistencia para torres y componentes estructurales. Esto crea una fuente de demanda vinculada a la inversión en redes eléctricas y no solo a la construcción residencial. El acero de baja aleación de alta resistencia también es necesario en tuberías, maquinaria pesada, equipos eólicos y otros activos de infraestructura. El tamaño del mercado de vanadio para uso siderúrgico sigue siendo materialmente mayor que el de sus otras áreas de aplicación. Esta concentración explica por qué los cambios en la producción china de barras de refuerzo siguen influyendo en la demanda y los precios globales.
Se proyecta que el almacenamiento de energía registre una tasa de crecimiento anual compuesta del 7,5% entre 2026 y 2031. La aplicación está pasando de proyectos de demostración a instalaciones comerciales de mayor escala, incluido el proyecto Jimusaer de 1.000 MWh. Las baterías de flujo son adecuadas para el almacenamiento de larga duración porque su capacidad energética puede incrementarse a través del sistema de electrolito. Las aleaciones, especialmente las aleaciones maestras de titanio-vanadio y aluminio-vanadio, son aplicaciones premium de menor escala. La demanda de la aviación comercial de vanadio en aplicaciones aeroespaciales ascendió a 2.840 toneladas métricas en 2025. Los productos químicos y catalizadores proporcionan una demanda estable a través del pentóxido de vanadio utilizado en la producción de ácido sulfúrico, cerámicas y pigmentos. Otras aplicaciones e investigaciones estructurales especializadas representan la base de consumo restante.
Análisis Geográfico
Asia-Pacífico representó el 61,6% de los ingresos mundiales en 2025. La producción china de 82.000 toneladas métricas de vanadio contenido y su gran sector siderúrgico explican la posición de liderazgo de la región. La región también cuenta con un despliegue temprano de baterías de flujo de vanadio. En enero de 2026, SK Innovation y SK On firmaron un memorando de entendimiento con Standard Energy para expandirse hacia los sistemas de almacenamiento de energía de iones de vanadio. Esto apunta a un creciente interés en las químicas de baterías más allá del litio ferrofosfato. Asia-Pacífico es, por tanto, central tanto para la demanda convencional de acero como para la demanda más reciente de almacenamiento estacionario.
India es un centro de demanda secundario en crecimiento dentro de Asia-Pacífico. Se preveía que su demanda de acero aumentara un 7,4% en 2025. NTPC Renewable Energy adjudicó un proyecto de batería de flujo de 100 MWh en el Parque Solar Khavda en Gujarat en julio de 2026, descrito como el primer proyecto de este tipo a escala de red en India. Se estima que el proyecto requiere entre 1.600 y 1.800 toneladas métricas equivalentes de pentóxido de vanadio para el electrolito. Estos proyectos amplían la demanda más allá de China, manteniendo al mismo tiempo la importancia de Asia-Pacífico para el mercado de vanadio. También demuestran cómo la generación solar y el almacenamiento de larga duración pueden desarrollarse conjuntamente.
Se prevé que América del Norte crezca a una tasa de crecimiento anual compuesta del 6,1% entre 2026 y 2031, la tasa regional más rápida. El crecimiento de la región está vinculado a la política de cadena de suministro de minerales críticos, el gasto en infraestructura y un creciente flujo de proyectos de baterías de flujo. Largo recibió un contrato de cinco años de la Agencia de Logística de Defensa de Estados Unidos por hasta 2.876 toneladas métricas de pentóxido de vanadio de alta pureza en junio de 2026, con un valor máximo de 125 millones de USD. Europa mantiene la demanda de ferrovanadio a través de sus industrias siderúrgicas y está añadiendo capacidad de baterías de flujo. Invinity completó el Centro de Energía Copwood de 20,7 MWh en East Sussex en mayo de 2026, descrito como la mayor batería de flujo de vanadio operativa de Europa. América del Sur es principalmente una región de suministro a través de la Mina Maracás Menchen de Largo, mientras que Oriente Medio y África dependen de la recuperación sudafricana y de la adquisición a más largo plazo vinculada a la transición energética.

Panorama Competitivo
El mercado de vanadio está moderadamente concentrado a nivel de producción. Pangang Group, HBIS Group, China Vanadium Titano-Magnetite Mining y China Ansteel Group están identificados como los principales productores de alto volumen. Sus posiciones están respaldadas por operaciones integradas de magnetita titanífera y demanda de acero cautiva. La gran cuota de China en la producción minera refuerza la influencia de estos productores nacionales. Fuera de China, Largo Inc., AMG Critical Materials, U.S. Vanadium LLC, Gulf Chemical and Metallurgical Corporation y Core Metals Group compiten a través de capacidades de suministro, procesamiento y materiales de grado batería. La fortaleza competitiva depende cada vez más de la capacidad para cumplir los requisitos de pureza y trazabilidad de los clientes del sector del almacenamiento de energía.
El acuerdo de Largo de junio de 2026 con la Agencia de Logística de Defensa de Estados Unidos cubre el suministro de pentóxido de vanadio de alta pureza por hasta 2.876 toneladas métricas. El contrato otorga a la empresa un papel definido en la cadena de suministro de materiales estratégicos de Estados Unidos. AMG Critical Materials adquirió AURA Technologie GmbH en Alemania por 10 millones de EUR en el primer trimestre de 2026. Esta operación amplía su posición de procesamiento de alta pureza en la cadena de valor descendente. Sumitomo Electric Industries, Ltd. fue seleccionada por Hokkaido Electric Power Network para un tercer proyecto de batería de flujo redox de vanadio en abril de 2026, con un acuerdo de servicio de 20 años. Estas acciones demuestran que productores, procesadores e integradores tecnológicos compiten en más ámbitos que el simple suministro de materias primas.
El arrendamiento de electrolito está cambiando la forma en que los proyectos de baterías de flujo pueden financiarse. El electrolito de vanadio representa entre el 40% y el 60% del coste total de capital del proyecto. Largo Physical Vanadium Corp. y Panzhihua Urban Construction & Transportation Group, trabajando con Rongke Power, son citados como participantes en modelos que retienen la propiedad del electrolito y lo arriendan a los promotores de proyectos. Este enfoque puede reducir el requisito de financiación inicial para los proyectos de almacenamiento. La certificación JC-STAR de Japón y los requisitos europeos de diligencia debida en materia de baterías también pueden aumentar el valor de los proveedores establecidos con productos certificados. La estructura competitiva sigue siendo coherente con una puntuación de concentración de 8, dado que China y Rusia juntas representaron más del 85% de la producción minera, mientras que los principales participantes controlan posiciones importantes de suministro y procesamiento.
Líderes de la Industria del Vanadio
Pangang Group Vanadium and Titanium Resources Co., Ltd.
EVRAZ plc
Glencore plc
Bushveld Minerals Limited
Largo Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Largo Inc. inició la producción a plena escala de cobre y metales del grupo del platino (MGP) como subproductos en su Mina Maracás Menchen en Brasil, tras la aprobación de la Agencia Nacional de Minería de Brasil. La producción de concentrado de cobre y MGP añade ingresos de diversificación al tiempo que reduce los costos efectivos de caja del vanadio, y se espera que genere entre 300 y 380 toneladas por mes, posicionando a Largo como proveedor de múltiples minerales críticos.
- Agosto de 2026: Largo reportó los resultados financieros del segundo trimestre de 2026, reflejando un crecimiento de ingresos del 68% y un EBITDA ajustado positivo, con una producción equivalente de V₂O₅ que alcanzó las 2.900 toneladas, un 28,5% más interanual, y una producción acumulada en el año de 5.516 toneladas, un 55,2% por encima de los niveles del primer semestre de 2025, impulsada por una mayor disponibilidad de mineral y una capacidad de molienda ampliada.
- Julio de 2026: Largo obtuvo una orden de entrega de precio fijo firme por 60,1 millones de USD del Departamento de Guerra de los Estados Unidos bajo su contrato IDIQ de Materiales Estratégicos de la DLA a cinco años, que cubre entregas de V₂O₅ de alta pureza hasta enero de 2030. La orden integra formalmente a Largo en la cadena de suministro de defensa nacional de los Estados Unidos para un mineral crítico del que no existe producción primaria doméstica en ese país.
- Junio de 2026: Largo Inc. recibió un contrato IDIQ a cinco años de la Agencia de Logística de Defensa de los Estados Unidos para el suministro de hasta 2.876 toneladas métricas de V₂O₅ de alta pureza, con un valor máximo de 125 millones de USD, lo que representa la primera formalización a nivel del Departamento de Defensa del vanadio como material de reserva estratégica en la era actual de minerales críticos.


Alcance del Informe Global del Mercado de Vanadio
El vanadio es un metal de transición duro, de color gris plateado, con el símbolo químico V y número atómico 23. Se utiliza principalmente como elemento de aleación en acero y aleaciones de titanio para mejorar la resistencia, la dureza, la resistencia al desgaste y la resistencia a la corrosión. Los compuestos de vanadio, en particular el pentóxido de vanadio (V₂O₅), también se utilizan ampliamente en catalizadores, productos químicos, cerámicas y baterías de flujo redox de vanadio (BFRV) para el almacenamiento de energía a gran escala.
El Informe del Mercado de Vanadio está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en ferrovanadio, pentóxido de vanadio (V₂O₅), productos químicos de vanadio y metal de vanadio. Por aplicación, el mercado está segmentado en hierro y acero, almacenamiento de energía, aleaciones, productos químicos y catalizadores, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de vanadio en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Ferrovanadio |
| Pentóxido de Vanadio (V₂O₅) |
| Productos Químicos de Vanadio |
| Metal de Vanadio |
| Hierro y Acero |
| Almacenamiento de Energía |
| Aleaciones |
| Productos Químicos y Catalizadores |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Ferrovanadio | |
| Pentóxido de Vanadio (V₂O₅) | ||
| Productos Químicos de Vanadio | ||
| Metal de Vanadio | ||
| Por Aplicación | Hierro y Acero | |
| Almacenamiento de Energía | ||
| Aleaciones | ||
| Productos Químicos y Catalizadores | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vanadio para 2031?
Se prevé que el mercado de vanadio alcance 4,12 mil millones de USD en 2031, creciendo a una CAGR del 4,26% desde 2026.
¿Qué está impulsando la demanda de vanadio?
El acero de alta resistencia sigue siendo la mayor fuente de demanda, mientras que las baterías de flujo de larga duración están ampliando el uso en el almacenamiento de energía.
¿Qué producto de vanadio tiene la mayor participación?
El ferrovanadio representó el 70,1% de los ingresos globales en 2025 debido a su uso en acero de baja aleación de alta resistencia.
¿Qué aplicación crece más rápido?
Se prevé que el almacenamiento de energía crezca a una CAGR del 7,5% hasta 2031, respaldado por grandes proyectos de baterías de flujo redox de vanadio.
¿Qué región lidera la demanda de vanadio?
Asia-Pacífico representó el 61,6% de los ingresos globales en 2025, respaldado por la actividad siderúrgica y de baterías de China.
¿Por qué es importante la seguridad del suministro para los compradores de vanadio?
China y Rusia suministraron más del 85% de la producción minera en 2025, lo que hace que el reciclaje, el suministro secundario y el material calificado sean importantes para la planificación del suministro.
Última actualización de la página el:



