
バナジウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
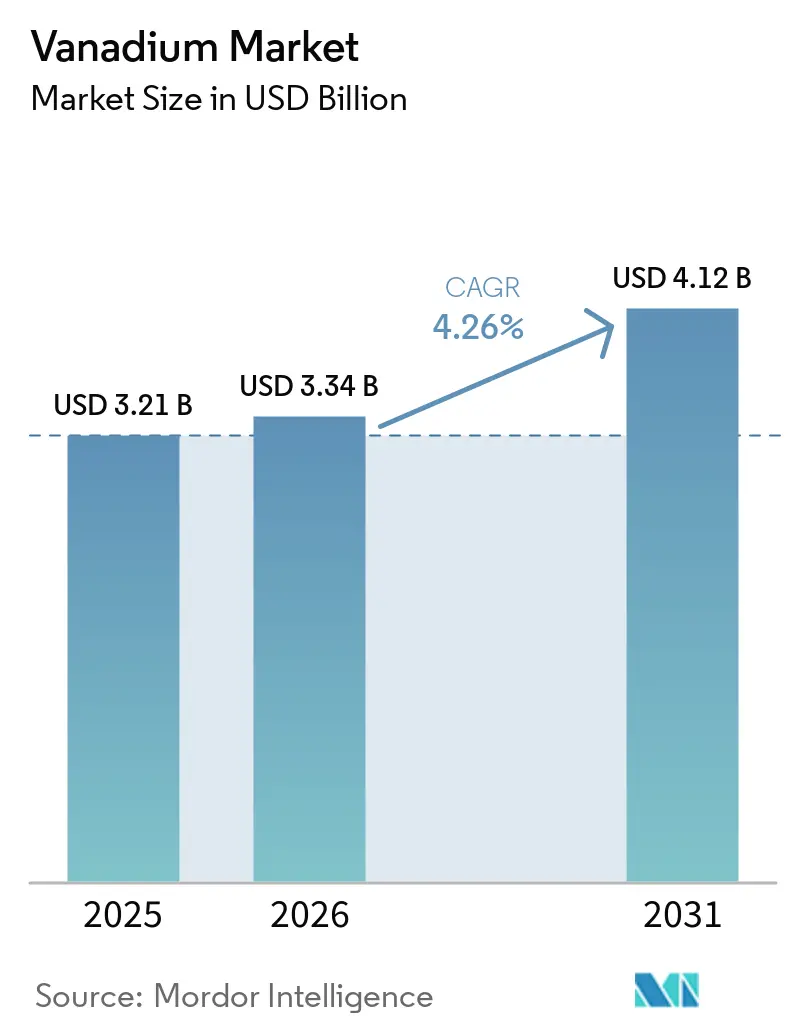
| 市場規模 (2026) | 3.34 十億米ドル |
| 市場規模 (2031) | 4.12 十億米ドル |
| Growth Rate (2026 - 2031) | 4.26 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバナジウム市場分析
バナジウム市場規模は2025年に32.1 ビリオン 米ドルと評価され、2026年の33.4 ビリオン 米ドルから2031年には41.2 ビリオン 米ドに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.26%です。鉄鋼のマイクロアロイ化は依然として需要の主な源泉であり、長時間エネルギー貯蔵がバナジウムの用途基盤を拡大しています。中国の義務的な鉄筋規格は、適格な建設用鉄鋼に求められるバナジウム強度を引き上げており、建設量だけでなくコンプライアンスにも連動した需要を生み出しています。バナジウム市場はまた、長期間にわたってエネルギーを蓄積し、再生可能エネルギー発電やデータセンターの電力需要を支援できるバナジウムレドックスフロー電池の利用拡大からも恩恵を受けています。供給は中国とロシアに集中しており、これらの国以外のバイヤーにとって多様化、リサイクル、電解液リースが重要となっています [1]米国地質調査所、「鉱物商品概要2026年、バナジウム」、米国地質調査所、pubs.usgs.gov。これらの状況は、適格な高純度材料を供給できる生産者や、フロー電池プロジェクトの初期コストを低減できる電池企業にとって、バナジウム市場全体にわたる機会を生み出しています。
レポートの主要ポイント
- タイプ別では、フェロバナジウムが2025年の世界収益の70.1%を占め、五酸化バナジウムは2031年までに5.4%のCAGRで成長すると予測されています。
- 用途別では、鉄鋼が2025年の需要の84.9%を占め、エネルギー貯蔵は2031年までに7.5%のCAGRで成長すると予測されています。
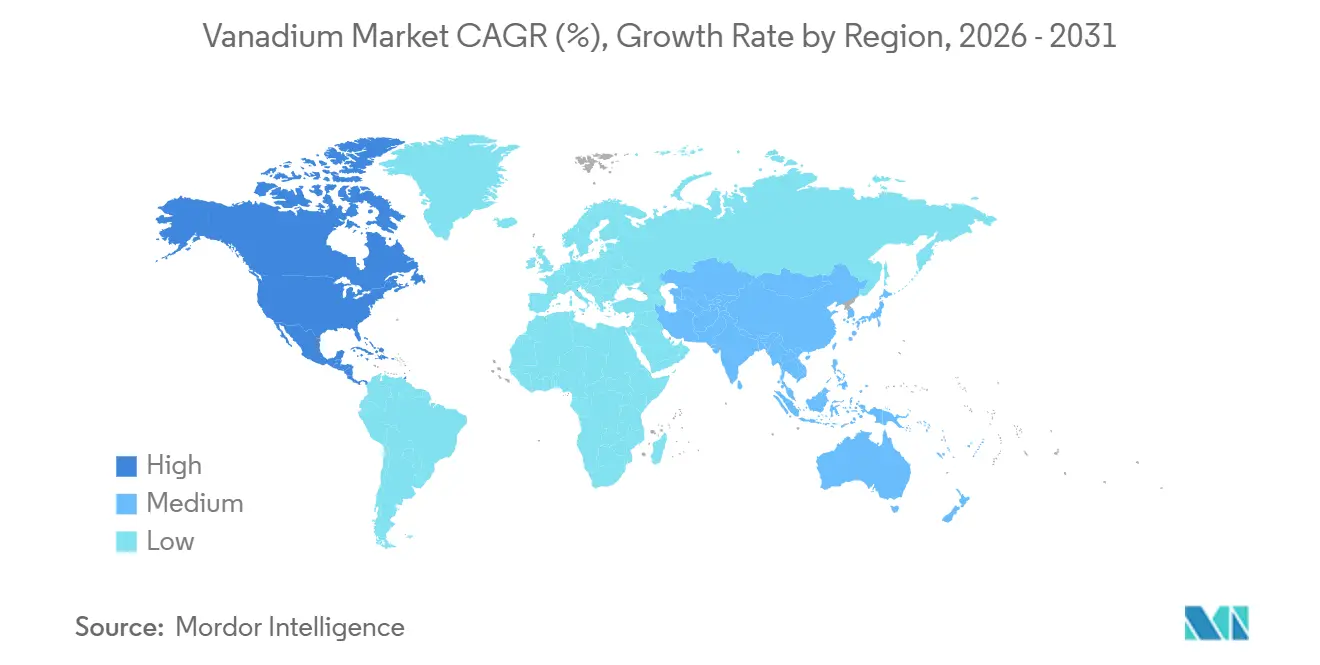
- 地域別では、アジア太平洋が2025年の世界収益の61.6%を占め、北米は2031年までに6.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界バナジウム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高強度鉄鋼とインフラ需要 | +1.30% | 世界規模、アジア太平洋および北米に集中 | 中期(2〜4年) |
| グリッドスケールのバナジウムレドックスフロー電池の普及 | +1.20% | アジア太平洋(中国が主導)、北米・欧州への波及が拡大 | 長期(4年以上) |
| 中国の鉄筋規格におけるバナジウム強度の引き上げ | +0.70% | 中国、欧州および東アジアへの海上供給フローへの二次的影響 | 短期(2年以内) |
| 航空宇宙およびチタン合金需要 | +0.30% | 北米・欧州、アジア太平洋からの急成長する貢献 | 長期(4年以上) |
| データセンターの電力成長による長時間貯蔵需要の創出 | +0.50% | 北米・欧州が中核、アジア太平洋が後続 | 中期(2〜4年) |
| クローズドループ型バナジウム電解液リースとリサイクル | +0.20% | 世界規模、北米と中国での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高強度鉄鋼とインフラ需要がフェロバナジウム消費を牽引
公共インフラ支出はフェロバナジウム需要を支えており、高強度鋼は送電鉄塔、パイプライン、重機、および主要構造物に使用されている。中国の超高圧送電プログラムは、構造用および鉄塔グレードの高強度低合金鋼における重要な需要チャネルである。この種の支出は、通常の鉄筋消費と比べて住宅建設への依存度が低い。米国のバナジウム見かけ消費量は2025年に13,000メトリックトンに達し、冶金用途がその90%以上を占めた。洋上風力タワーおよび電力送電資産も、多くの従来型構造物より高強度の鋼材を必要とする。したがって、バナジウム市場は電力インフラおよび一般建設活動の双方にエクスポージャーを有している。
性能上の利点は、鋼材への少量のバナジウム添加から生じ、延性および溶接性を維持しながら降伏強度を向上させることができる。構造用鋼にバナジウムを0.05%添加することで、降伏強度を30%から100%引き上げることが可能である。これにより、鉄鋼メーカーは大幅に重い断面に頼ることなく厳しい仕様を満たすことができる。インドの鉄鋼需要は2025年に7.4%成長すると予測されており、フェロバナジウム消費の漸進的な供給源としての役割を支えている。航空宇宙およびチタン合金需要は、バナジウム含有材料に対してより小規模かつ高付加価値の用途を加えている。これらの用途を合わせると、バナジウム市場の鉄鋼サイクルへの依存度は低下するが、完全には解消されない。
グリッドスケールのバナジウムレドックスフロー電池の普及が構造的な需要チャネルを開拓
バナジウムレドックスフロー電池は、定置型エネルギー貯蔵における同金属の役割を拡大している。新疆のジムサル(Jimusaer)プロジェクトは2026年1月に200 MWおよび1,000 MWhの構成で商業運転を開始し、ギガワット時規模の初のバナジウムフロー電池プロジェクトとなった。このプロジェクトにはCNY 38億が投じられ、Rongke Powerが供給した設備が使用された。その規模は、電池開発者および系統運用者に対して長時間貯蔵設備の具体的な事例を示している。バナジウム市場はこうしたプロジェクトから恩恵を受けることができ、電解液需要は導入済み電池容量に直接連動している。大規模プロジェクトはまた、後続プロジェクトの資金調達を容易にする調達・性能基準をもたらす可能性がある。
世界の長時間エネルギー貯蔵設備は2025年に15 GWhを超えた。バナジウムレドックスフロー電池は、その設備量の21%を占めた。中国の2025年から2027年の新エネルギー貯蔵行動計画は年間フロー電池生産能力の政策的背景となっている。フロー電池の有用な特性として、バナジウム電解液は電池の運用寿命終了時に回収することができる。これにより再利用が促進され、プロジェクト終了後に電解液が埋没コストとなるリスクが低減される。また、新規プロジェクトが貯蔵システム内にバナジウムの継続的な在庫を積み上げることを意味する。
中国の鉄筋規格におけるバナジウム強度の引き上げが複数年にわたる需要下限を確立
中国の国家市場監督管理総局は2024年6月25日にGB 1499.2-2024を公布し、同規格は2024年9月25日に施行された[2]Vanitec、「中国バナジウム鉄筋規格、2024年9月25日に強制適用開始」、Vanitec、vanitec.org。この規格は、従来の任意基準を、中国の建設向けに製造・販売・輸入・使用される鉄筋に対する拘束力のある要件へと変更した。これにより、同国の建設用鉄鋼サプライチェーンにおける材料コンプライアンスの重要性が高まっている。サンプル調査された鉄筋の約22.9%が、旧規格の機械的特性要件を満たしていなかった。このギャップを埋めるには、需要量の変更だけでなく、適格材料そのものの変更が必要となる。これにより、この規制はバナジウム市場にとって重要な近期的要因となっている。
この規格はまた、降伏強度600 MPaのHRB600E耐震鉄筋を導入した。このグレードは、一般的に使用されるHRB400Eグレードよりも高いバナジウム添加量を必要とする。Pangang Groupは、この移行により窒化バナジウム消費量が年間13,000メトリックトン以上増加する可能性があると試算した。鉄鋼メーカーは、構造規格に基づく強度・延性・溶接要件を満たす必要がある場合にバナジウムを選択することがある。したがって、規制環境は建設が低迷する時期においてもバナジウム使用を支援し得る。同時に、鉄筋生産量の減少はフェロバナジウム総需要を制限し得るため、コンプライアンスはバナジウム市場を中国の鉄鋼サイクルから完全に切り離すものではない。
データセンターの電力成長が長時間バナジウム貯蔵への持続的な需要を生み出す
データセンターは、集中的なコンピューティング処理時に高いピーク負荷を有することがある。Invinity Energy Systemsは、GPUクラスターのトレーニングにおけるピーク対平均電力比が4:1から9:1に達し得ると述べている[3]Matt Harper、「バナジウムフロー電池が次世代データセンターにおけるコンピューティング能力を最大化する方法」、Invinity Energy Systems、invinity.com。同社は、平均負荷20 MWのピーク負荷120 MWキャンパスが、60 MWの系統接続とバナジウムフロー電池バッファーを使用することで、クラスターの全容量を維持できると説明している。この構成により、同一のコンピューティング容量に必要な系統接続を削減することができる。これにより、長時間貯蔵は再生可能エネルギー統合だけでなく、データセンター計画にも関連するものとなる。この用途がパイロット設計から通常のキャンパスインフラへと移行すれば、バナジウム市場は恩恵を受ける可能性がある。
スイスのラウフェンブルク(Laufenburg)データセンターキャンパスにおける1.5 GWhフロー電池プロジェクトは2.1 GWhまで拡張可能であ、Invinity がテクノロジーパートナーを務めている。フロー電池は不燃性電解液を使用しており、火災リスクがプロジェクト承認、保険、またはサイト設計に影響する場合に重要となり得る。また、長い運用寿命により、数十年にわたる運用を想定した資産に適している。これらの特性は他のエネルギー貯蔵技術との競合を排除するものではないが、より長い放電時間と高い安全基準を必要とする用途においてバナジウム系フロー電池を有利な位置に置くものである。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の鉄鋼サイクル需要への依存 | -1.30% | 中国中心、世界のフェロバナジウム価格への波及効果 | 短期(2年以内)から中期への移行 |
| 供給集中と地政学的混乱 | -0.90% | 世界規模、北米と欧州で最も深刻 | 中期(2〜4年) |
| 短時間貯蔵における電池化学の代替 | -0.40% | 北米・欧州、アジア太平洋で台頭 | 長期(4年以上) |
| 高純度適格化と電解液の資金調達適格性の制約 | -0.20% | 世界規模、北米と欧州で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国の鉄鋼サイクル需要への依存が近期成長を圧迫
鉄鋼は2025年のバナジウム需要の84.9%を占めており、市場は中国の建設用鉄鋼消費と密接に結びついている。中国の鉄筋生産量は、不動産セクターがレバレッジを削減する中、過去4年間で年間5%から7%減少していた。鉄筋1トン当たりのバナジウム使用強度の上昇は、鉄筋生産量の減少を部分的に相殺している。しかし、鉄鋼量が減少した際に総需要が増加することを保証するものではない。中国の五酸化バナジウムは2025年に平均1ポンド当たり5.02米ドルとなり、2024年の1ポンド当たり5.44米ドルと比較して低下した[4]米国地質調査所、「鉱物商品概要2026、バナジウム」、米国地質調査所、pubs.usgs.gov。この価格動向は、鉄鋼活動の低迷がバナジウム市場に与え得る圧力を反映している。
バナジウムは一部の鉄鋼用途においてニオブ、モリブデン、マンガンと競合し得る。持続的な価格低迷は、ある合金材料を別の合金材料より優先する仕様の決定時期に影響を与える可能性がある。価格の低下はまた、中国以外の生産者のキャッシュフローを減少させる可能性がある。これにより、供給を多様化することを目的とした探鉱、鉱山開発、その他の支出が先送りされる可能性がある。その結果、中国以外の安定した供給を求める消費地域にとって困難なバランスが生じる。バナジウム市場は、最大の用途が依然として製鋼であるため、この緊張関係にさらされ続けている。
供給集中と地政学的混乱が市場の回復力を制約
中国は2025年に世界合計110,000メートルトンのうち82,000メートルトンのバナジウム含有量を生産しました。ロシアは同年21,000メートルトンを供給しました。南アフリカの生産量は、Bushveld Mineralsの資産と操業の変更を受けて、2024年の8,050メートルトンと比較して推定5,000メートルトンに減少しました。これらの数字は、供給途絶がバナジウム市場にとって主要な問題である理由を示しています。限られた数の生産国が採掘材料と重要な処理能力の両方を支配しています。欧州、北米、日本のバイヤーは、途絶した一次供給を迅速に代替する余地が限られています。
2025年の査読済み研究では、今世紀初頭以来、3カ国が一次バナジウム生産の90%以上を保持していることが報告されています。同研究では、中国が世界の五酸化バナジウム精製能力の50%以上を保有していると述べられています。この集中は、二次供給、リサイクル、使用済み石油触媒を調達計画に関連させます。また、すべての供給源が電池電解液または戦略備蓄バイヤーの要件を満たせるわけではないため、高純度適格化の価値を高めます。短時間電池化学は一部の用途でフロー電池需要を制約する可能性があります。電解液リースは資金調達の障壁に対処できますが、その効果は信頼性の高い回収、保管、残存価値の取り決めに依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:フェロバナジウムが価値支え、五酸化バナジウムがエネルギー貯蔵を支援
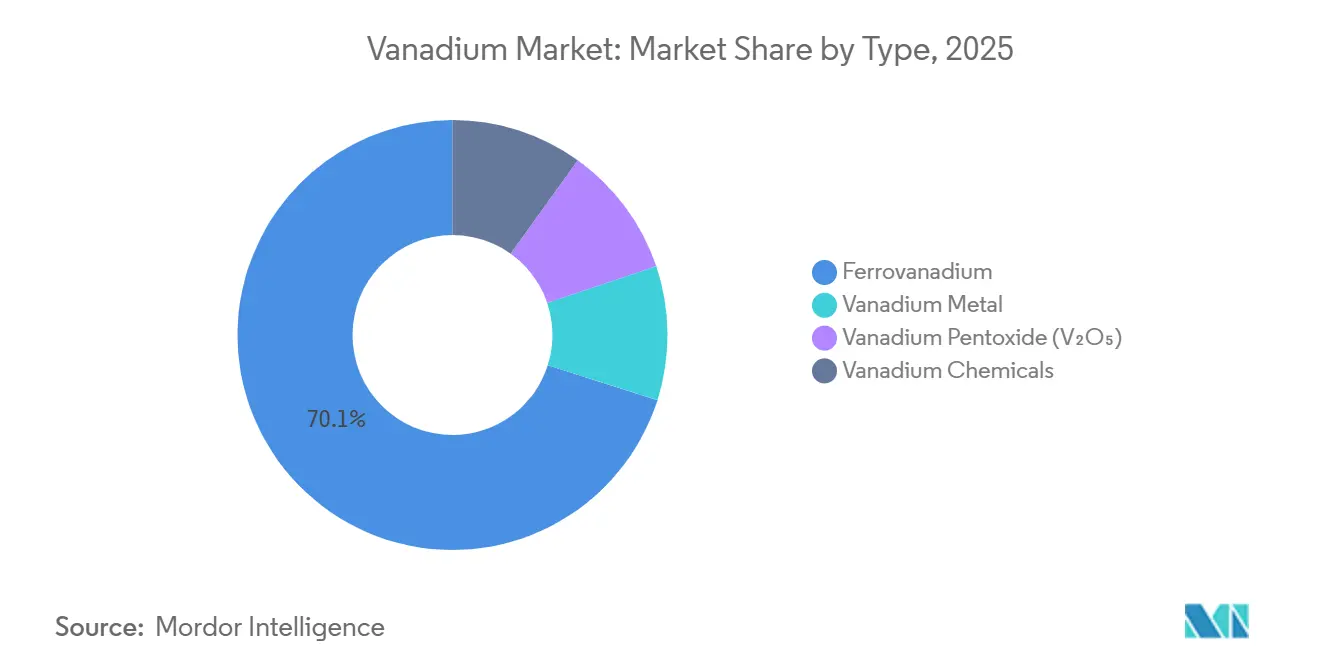
フェロバナジウムは2025年のバナジウム市場シェアの70.1%を占めた。建設、パイプライン、重機向けの高強度低合金鋼において、微量合金化材料として直接使用されている。このセグメントに関連するバナジウム市場規模は、厳しい強度・延性要件を満たす鋼材の必要性によって支えられている。バナジウム含有量78%から82%の米国産フェロバナジウムは、2025年に平均1ポンド当たり14.14米ドルとなり、2024年の1ポンド当たり13.05米ドルと比較して上昇した。これは米国における国内供給状況および貿易措置の影響を反映している。フェロバナジウムの地位は、600 MPa耐震グレード鉄筋が降伏強度・延性・溶接性の信頼性の高い組み合わせを必要とする場面で最も強固である。
五酸化バナジウムは、2026年から2031年にかけてタイプセグメントで最も高いCAGR5.4%を記録すると予測されている。これは、バナジウム窒素合金生産およびバナジウムフロー電池電解液の双方に使用される上流材料である。これら二つの需要チャネルが同時に同一の五酸化バナジウム生産ストリームに需要をかける場合、バナジウム市場は影響を受ける。建設用鋼材とエネルギー貯蔵活動が同時に上昇すると、共有需要が利用可能な生産能力を逼迫させる可能性がある。バナジウム化学品およびバナジウム金属は、より高い単位価値を持小規模な用途に供されている。これらの用途には、航空宇宙用マスターアロイ、硫酸触媒、セラミックス、顔料、および特殊材料が含まれる。これらの役割により、生産者はコモディティグレードの鉄鋼需要へのエクスポージャーを低減する選択肢を持つことができる。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:鉄鋼が最大のポジションを保持、エネルギー貯蔵がより速く成長
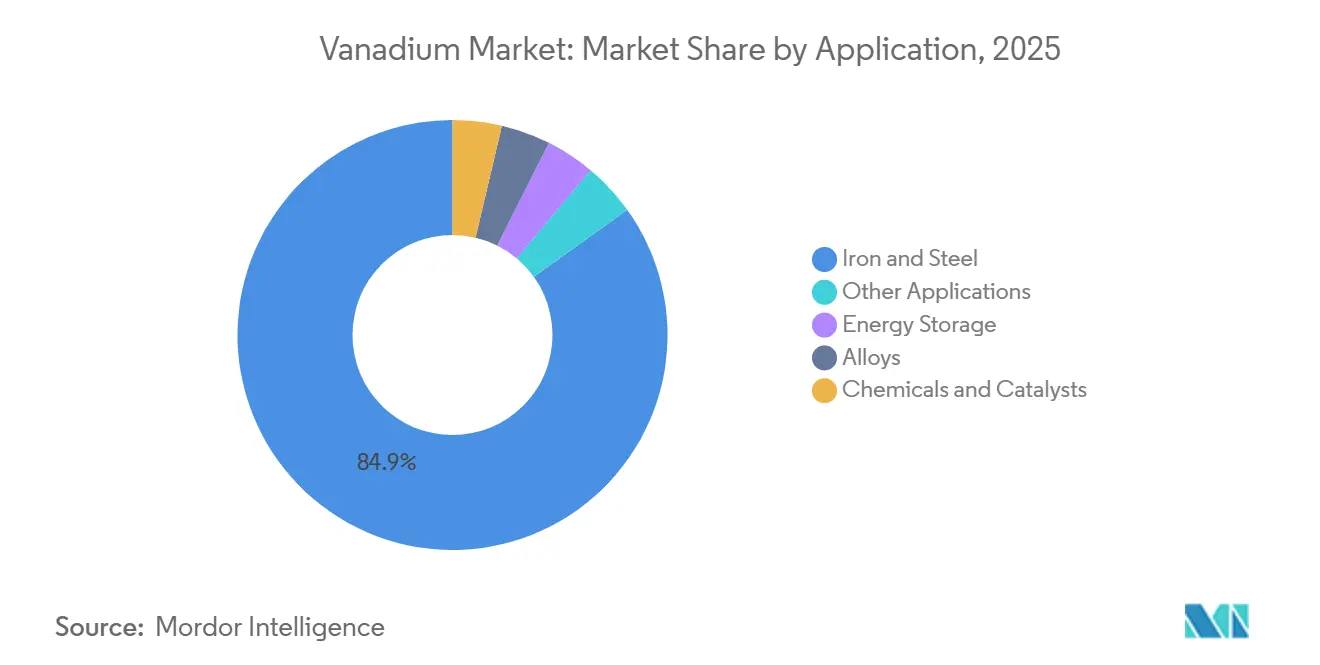
鉄鋼は2025年の需要の84.9%を占めた。この位置づけは、建設用鋼材およびその他の高強度合金システムにおけるバナジウムの長年にわたる役割を反映している。中国が承認した超高圧送電プロジェクトは、鉄塔および構造部材に高強度鋼を必要とした。これにより、住宅不動産建設だけでなく系統投資に連動した需要源が生まれている。高強度低合金鋼はまた、パイプライン、重機、風力設備、その他のインフラ資産にも必要とされている。鉄鋼用途のバナジウム市場規模は、他の用途領域と比較して依然として大幅に大きい。この集中度が、中国の鉄筋生産量の変化が全体的な需要と価格に依然として影響を与える理由を説明している。
エネルギー貯蔵は2026年から2031年にかけてCAGR7.5%を記録すると予測されている。この用途は実証プロジェクトから、1,000 MWhのジムサルプロジェクトを含むより大規模な商業設備へと移行しつつある。フロー電池は、電解液システムを通じてエネルギー容量を増加させることができるため、長時間貯蔵に適している。合金、特にチタン-バナジウムおよびアルミニウム-バナジウムマスターアロイは、より小規模なプレミアム用途である。2025年の航空宇宙用途における商業航空のバナジウム需要は2,840メトリックトンであった。化学品および触媒は、硫酸製造、セラミックス、顔料に使用される五酸化バナジウムを通じて安定した需要を提供している。その他の用途および特殊構造研究が残りの消費基盤を構成している。
地域分析
アジア太平洋地域は2025年の世界収益の61.6%を占めた。中国の含有バナジウム82,000メトリックトンの生産量と大規模な鉄鋼セクターが、同地域の首位の地位を説明している。同地域はまた、バナジウムフロー電池の早期導入においても先行している。2026年1月、SK InnovationおよびSK Onはバナジウムイオンエネルギー貯蔵システムへの展開拡大に向けてStandard Energyと覚書を締結した。これは、リン酸鉄リチウム以外の電池化学への関心の高まりを示している。したがって、アジア太平洋地域は従来の鉄鋼需要と新たな定置型貯蔵需要の双方において中心的な位置を占めている。
インドはアジア太平洋地域内で成長する二次的な需要センターである。同国の鉄鋼需要は2025年に7.4%増加すると予測されていた。NTPC再生可能エネルギーは2026年7月、グジャラート州カーブダ太陽光発電所において100 MWhフロー電池プロジェクトを発注し、これはインド初のグリッドスケールのこの種のプロジェクトと説明された。このプロジェクトの電解液には、五酸化バナジウム換算で1,600から1,800メトリックトンのバナジウムが必要と推定されている。このようなプロジェクトは、アジア太平洋地域をバナジウム市場にとって重要な地域に保ちながら、中国以外へ需要を広げるものである。また、太陽光発電と長時間貯蔵を組み合わせて開発できることを実証している。
北米は2026年から2031年にかけてCAGR6.1%で成長すると予測されており、地域別で最も高い成長率である。同地域の成長は、重要鉱物サプライチェーン政策、インフラ支出、および発展しつつあるフロー電池パイプラインと連動している。Largoは2026年6月、米国国防兵站局との5年間の契約を受注し、最大2,876メトリックトンの高純度五酸化バナジウムを供給することとなった。契約の上限額は1.25億米ドルである。欧州は鉄鋼産業を通じてフェロバナジウム需要を維持しており、フロー電池容量を追加している。Invinity は2026年5月、イースト・サセックスにおける20.7 MWhのコップウッドエネルギーハブを完成させ、欧州最大の稼働中バナジウムフロー電池と説明された。南米はLargoのマラカス・メンシェン鉱山を通じて主に供給地域であり、中東・アフリカは南アフリカの回収と長期的なエネルギー転換調達に依存している。

競合状況
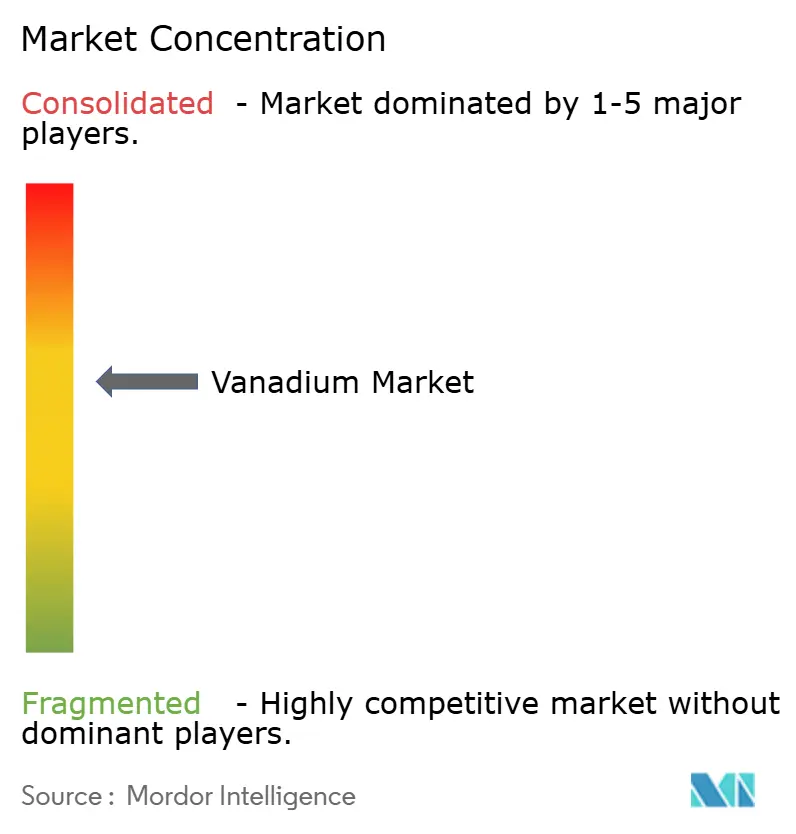
バナジウム市場は生産レベルにおいて中程度の集中度を示している。Pangang Group、HBIS Group、China Vanadium Titano-Magnetite Mining、およびChina Ansteel Groupが主要な大量生産者として特定されている。これらの地位は、チタン磁鉄鉱の一貫操業と自社向け鉄鋼需要によって支えられている。中国の鉱山生産量における大きなシェアが、これら国内生産者の影響力を強化している。中国以外では、Largo Inc.、AMG Critical Materials、U.S. Vanadium LLC、Gulf Chemical and Metallurgical Corporation、およびCore Metals Groupが、供給、加工、および電池グレード材料の能力を通じて競合している。競争力はますます、エネルギー貯蔵顧客向けの純度およびトレーサビリティ要件を満たす能力に依存するようになっている。
Largoの2026年6月の米国国防兵站局との合意は、最大2,876メトリックトンの高純度五酸化バナジウムの供給をカバーしている。この契約により、同社は米国の戦略的材料サプライチェーンにおいて明確な役割を担うこととなった。AMG Critical Materialsは2026年第1四半期に、ドイツのAURA Technologie GmbHを1,000万ユーロで買収した。この動きにより、下流の高純度加工における地位が拡大した。Sumitomo Electric Industries, Ltd.は2026年4月、北海道電力ネットワークから3件目のバナジウムレドックスフロー電池プロジェクトに選定され、20年間のサービス契約を締結した。これらの動きは、生産者、加工業者、および技術インテグレーターが原材料供給を超えた領域で競合していることを示している。
電解液リースは、フロー電池プロジェクトの資金調達方法を変えつつある。バナジウム電解液はプロジェクト総資本コストの40%から60%を占める。Largo Physical Vanadium Corp.およびPanzhihua Urban Construction & Transportation Groupは、Rongke Powerと協力して、電解液の所有権を保持しプロジェクト開発者にリースするモデルの参加者として挙げられている。このアプローチにより、貯蔵プロジェクトの初期資金調達要件を削減することができる。日本のJC-STAR認証および欧州の電池デューデリジェンス要件も、認定製品を持つ確立されたサプライヤーの価値を高める可能性がある。競争構造は、中国とロシアが合わせて鉱山生産量の85%以上を占め、主要参加者が重要な供給・加工ポジションを支配していることから、集中度スコア8と一致した状態を維持している。
バナジウム産業リーダー
Pangang Group Vanadium and Titanium Resources Co., Ltd.
EVRAZ plc
Glencore plc
Bushveld Minerals Limited
Largo Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Largo Inc.はブラジルのマラカス・メンシェン鉱山において、ブラジル鉱業庁の承認を受け、副産物として銅および白金族金属(PGM)の本格生産を開始しました。銅-PGM精鉱の生産は、実効バナジウム現金コストを低減しながら多様化収益を追加し、月間300から380トンの生産が見込まれており、Largoを複数の重要鉱物サプライヤーとして位置付けています。
- 2026年8月:Largoは2026年第2四半期の財務結果を報告し、収益が68%成長、調整後EBITDAがプラスとなり、V₂O₅換算生産量は2,900トンに達し、前年同期比28.5%増、年初来生産量は5,516トンで2025年上半期比55.2%増となりました。これは鉱石の入手可能性の改善と製粉能力の拡大によるものです。
- 2026年7月:Largoは米国国防総省から5年間のDLA戦略材料IDIQ契約に基づき、2030年1月までの高純度V₂O₅納入をカバーする6,010万米ドルの確定固定価格納入注文を受注しました。この注文により、Largoは国内一次生産が存在しない重要鉱物の米国国家防衛サプライチェーンに正式に組み込まれました。
- 2026年6月:Largo Inc.は米国国防兵站局から最大2,876メートルトンの高純度V₂O₅供給を対象とした5年間のIDIQ契約を受注し、上限額は1.25 ビリオン 米ドルで、現在の重要鉱物時代における戦略備蓄材料としてのバナジウムの国防省レベルでの初の正式化を意味します。


世界バナジウム市場レポートの調査範囲
バナジウムは、化学記号Vおよび原子番号23を持つ硬質の銀灰色の遷移金属です。主に鉄鋼およびチタン合金の合金元素として使用され、強度、硬度、耐摩耗性、耐食性を向上させます。バナジウム化合物、特に五酸化バナジウム(V₂O₅)は、触媒、化学品、セラミックス、および大規模エネルギー貯蔵向けのバナジウムレドックスフロー電池(VRFB)にも広く使用されています。
バナジウム市場レポートは、タイプ別、用途別、地域別に区分されています。タイプ別では、市場はフェロバナジウム、五酸化バナジウム(V₂O₅)、バナジウ化学品、バナジウム金属に区分されています。用途別では、市場は鉄鋼、エネルギー貯蔵、合金、化学品・触媒、その他の用途に区分されています。レポートはまた、主要地域の26カ国における世界バナジウム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| フェロバナジウム |
| 五酸化バナジウム(V₂O₅) |
| バナジウム化学品 |
| バナジウム金属 |
| 鉄鋼 |
| エネルギー貯蔵 |
| 合金 |
| 化学品・触媒 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | フェロバナジウム | |
| 五酸化バナジウム(V₂O₅) | ||
| バナジウム化学品 | ||
| バナジウム金属 | ||
| 用途別 | 鉄鋼 | |
| エネルギー貯蔵 | ||
| 合金 | ||
| 化学品・触媒 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年のバナジウム市場の予測値は?
バナジウム市場は2026年から4.26%のCAGRで成長し、2031年までに41.2 ビリオン 米ドルに達すると予測されています。
バナジウムの需要を牽引しているものは何ですか?
高強度鉄鋼が依然として最大の需要源であり、長時間フロー電池がエネルギー貯蔵における用途を拡大しています。
最大のシェアを持つバナジウム製品はどれですか?
フェロバナジウムは高強度低合金鉄鋼への使用により、2025年の世界収益の70.1%を占めました。
最も速く成長している用途はどれですか?
エネルギー貯蔵は大規模なバナジウムレドックスフロー電池プロジェクトに支えられ、2031年までに7.5%のCAGRで成長すると予測されています。
どの地域がバナジウム需要をリードしていますか?
アジア太平洋は中国の鉄鋼・電池活動に支えられ、2025年の世界収益の61.6%を占めました。
バナジウムバイヤーにとって供給安全保障が重要な理由は何ですか?
中国とロシアは2025年の鉱山生産量の85%以上を供給しており、リサイクル、二次供給、適格材料が供給計画において重要となっています。
最終更新日:



