
Vanadium-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.34 Milliarden US-Dollar |
| Marktgröße (2031) | 4.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.26 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Vanadium-Marktanalyse von Mordor Intelligence
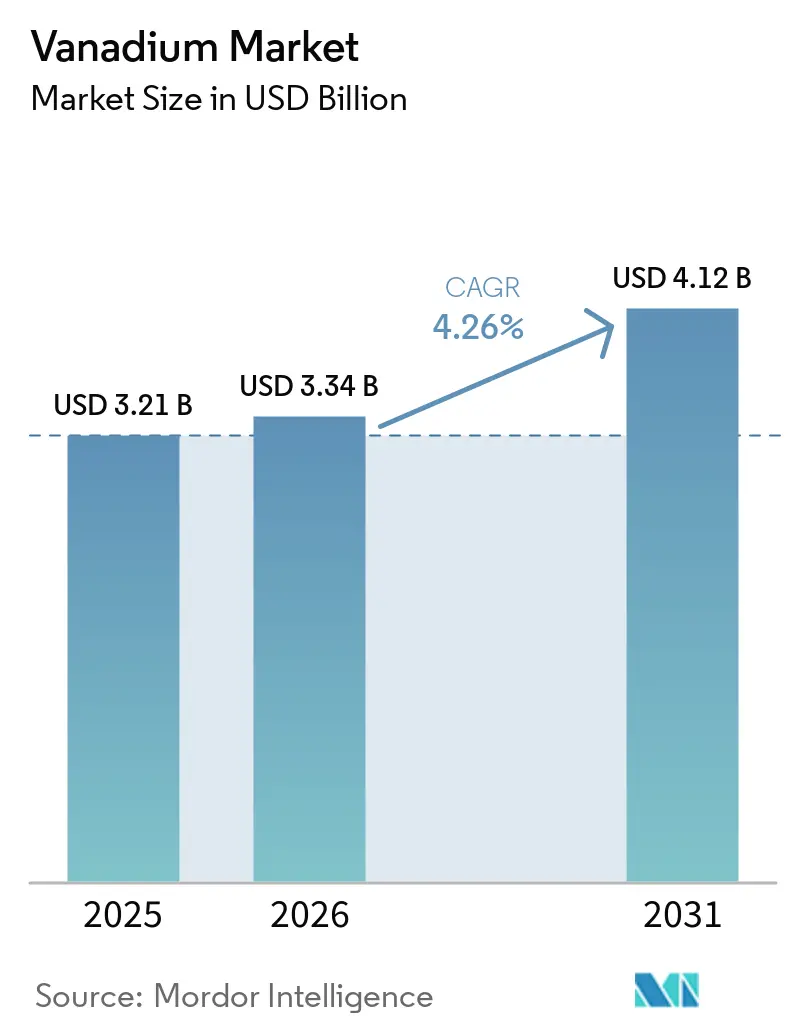
Die Vanadium-Marktgröße wurde im Jahr 2025 auf 3,21 Milliarden USD geschätzt und soll von 3,34 Milliarden USD im Jahr 2026 auf 4,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,26 % während des Prognosezeitraums (2026–2031). Die Mikrolegierung von Stahl bleibt die wichtigste Nachfragequelle, während die Langzeit-Energiespeicherung die Verwendungsbasis für Vanadium erweitert. Chinas verbindliche Betonstahl-Norm hat die erforderliche Vanadiumintensität von qualifiziertem Baustahl erhöht und damit eine Nachfrage geschaffen, die sowohl an die Einhaltung von Vorschriften als auch an Bauvolumina geknüpft ist. Der Vanadium-Markt profitiert auch von der zunehmenden Nutzung von Vanadium-Redox-Flow-Batterien, die Energie über lange Zeiträume speichern und die Erzeugung aus erneuerbaren Energien sowie den Strombedarf von Rechenzentren unterstützen können. Das Angebot ist weiterhin auf China und Russland konzentriert, was Diversifizierung, Recycling und Elektrolyt-Leasing für Käufer außerhalb dieser Länder wichtig macht [1]U.S. Geological Survey, "Mineral Commodity Summaries 2026, Vanadium," U.S. Geological Survey, pubs.usgs.gov. Diese Bedingungen schaffen Chancen im gesamten Vanadium-Markt für Produzenten, die qualifiziertes hochreines Material liefern können, sowie für Batterieunternehmen, die die Vorabkosten von Flow-Batterie-Projekten senken können.
Wichtigste Erkenntnisse des Berichts
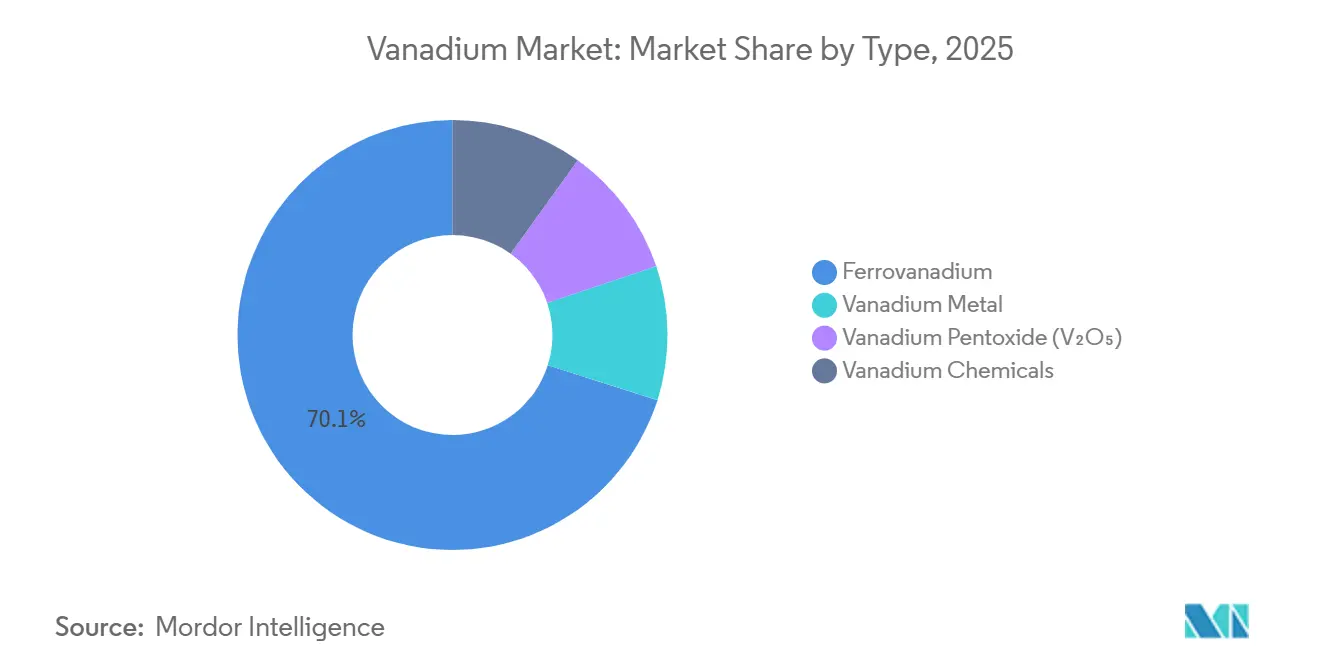
- Nach Typ hielt Ferrovanadium im Jahr 2025 einen Anteil von 70,1 % am globalen Umsatz, während Vanadiumpentoxid bis 2031 mit einer CAGR von 5,4 % wachsen soll.
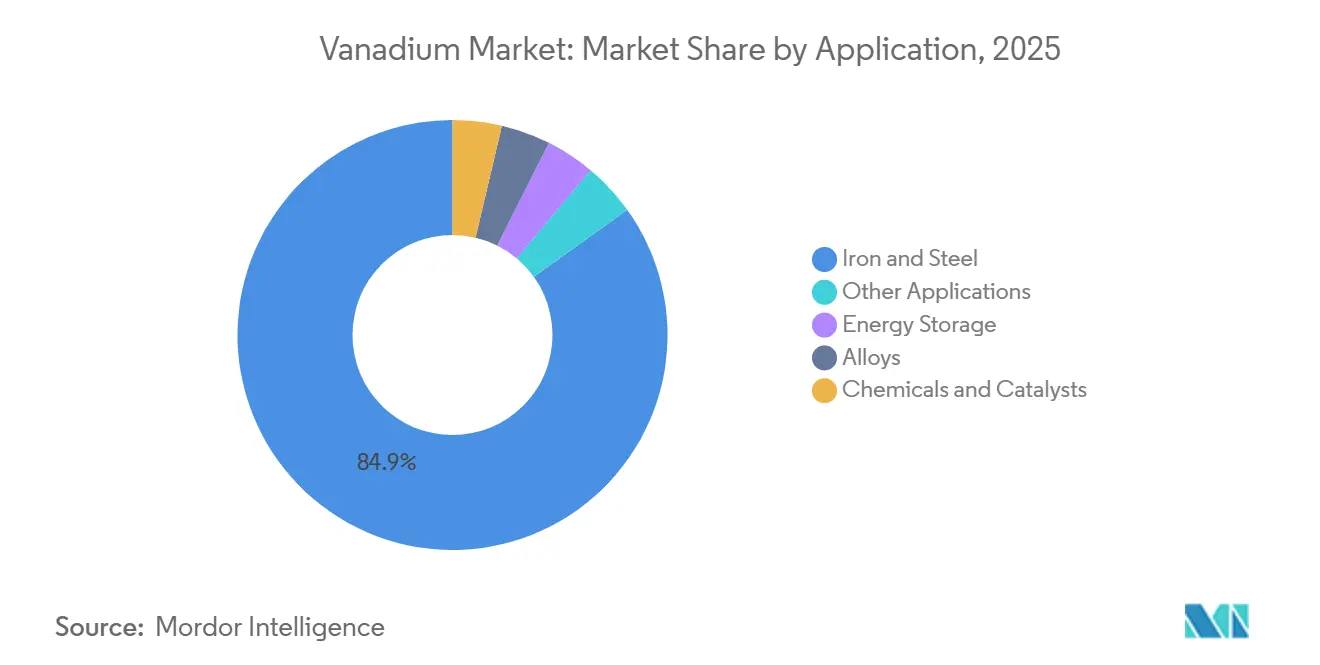
- Nach Anwendung entfielen im Jahr 2025 84,9 % der Nachfrage auf Eisen und Stahl, während die Energiespeicherung bis 2031 mit einer CAGR von 7,5 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 61,6 % am globalen Umsatz, während Nordamerika bis 2031 mit einer CAGR von 6,1 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Vanadium-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach hochfestem Stahl und Infrastruktur | +1.30% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von netzgekoppelten Vanadium-Redox-Flow-Batterien | +1.20% | Asien-Pazifik (China dominierend), mit zunehmendem Übergreifen auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Höhere Vanadiumintensität in chinesischen Betonstahl-Normen | +0.70% | China, mit sekundären Auswirkungen auf die Seehandelsströme nach Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Luft- und Raumfahrt- sowie Titan-Legierungsnachfrage | +0.30% | Nordamerika und Europa, mit schnell wachsendem Beitrag aus Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum des Strombedarfs von Rechenzentren schafft Nachfrage nach Langzeit-Energiespeicherung | +0.50% | Nordamerika und Europa als Kernregionen, mit Asien-Pazifik als Folgeregion | Mittelfristig (2–4 Jahre) |
| Geschlossenes Vanadium-Elektrolyt-Leasing und Recycling | +0.20% | Global, mit früher Einführung in Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach hochfestem Stahl und Infrastruktur treibt den Ferrovanadium-Verbrauch an
Öffentliche Infrastrukturausgaben stützen die Ferrovanadium-Nachfrage, da hochfester Stahl in Übertragungsmasten, Pipelines, schweren Maschinen und wichtigen Bauwerken eingesetzt wird. Die bereitgestellte Forschung identifiziert Chinas Ultrahochspannungs-Übertragungsprogramm als einen wichtigen Nachfragekanal für hochfesten niedriglegierten Stahl für Strukturen und Masten. Diese Art von Ausgaben ist weniger abhängig vom Wohnungsbau als der gewöhnliche Betonstahl-Verbrauch. Der scheinbare Vanadium-Verbrauch der USA erreichte im Jahr 2025 13.000 Tonnen, wobei metallurgische Verwendungen mehr als 90 % dieses Volumens ausmachten. Offshore-Windtürme und Stromübertragungsanlagen benötigen ebenfalls festeren Stahl als viele konventionelle Strukturen. Der Vanadium-Markt ist daher sowohl der Strominfrastruktur als auch der allgemeinen Bautätigkeit ausgesetzt.
Der Leistungsvorteil ergibt sich aus kleinen Vanadiumzusätzen zu Stahl, die die Streckgrenze erhöhen können, während Duktilität und Schweißbarkeit erhalten bleiben. Die bereitgestellte Forschung besagt, dass die Zugabe von 0,05 % Vanadium zu Baustahl die Streckgrenze um 30 % bis 100 % erhöhen kann. Dies hilft Stahlherstellern, anspruchsvolle Spezifikationen zu erfüllen, ohne auf wesentlich schwerere Profile zurückgreifen zu müssen. Die Stahlnachfrage Indiens sollte im Jahr 2025 um 7,4 % wachsen, was seine Rolle als inkrementelle Quelle des Ferrovanadium-Verbrauchs stärkt. Die Nachfrage aus der Luft- und Raumfahrt sowie nach Titanlegierungen fügt eine kleinere, höherwertige Verwendung für vanadiumhaltige Materialien hinzu. Zusammen reduzieren diese Verwendungen die Abhängigkeit des Vanadium-Marktes vom Stahlzyklus, beseitigen sie jedoch nicht vollständig.
Einsatz von netzgekoppelten Vanadium-Redox-Flow-Batterien erschließt einen strukturellen Nachfragekanal
Vanadium-Redox-Flow-Batterien erweitern die Rolle des Metalls in der stationären Energiespeicherung. Das Jimusaer-Projekt in Xinjiang nahm im Januar 2026 mit einer Konfiguration von 200 MW und 1.000 MWh den kommerziellen Betrieb auf und ist damit das erste Gigawattstunden-Vanadium-Flow-Batterie-Projekt, das im bereitgestellten Material beschrieben wird. Das Projekt umfasste 3,8 Milliarden CNY, im bereitgestellten Material als 520 Millionen USD ausgewiesen, und verwendete von Rongke Power geliefertes Equipment. Sein Ausmaß gibt Batterieentwicklern und Netzbetreibern ein sichtbares Beispiel für eine Langzeit-Speicherinstallation. Der Vanadium-Markt kann von solchen Projekten profitieren, da die Elektrolytnachfrage direkt mit der installierten Batteriekapazität verknüpft ist. Große Projekte können auch Beschaffungs- und Leistungsstandards einführen, die spätere Projekte leichter finanzierbar machen.
Die globalen Installationen von Langzeit-Energiespeichern überstiegen im Jahr 2025 laut dem bereitgestellten Quellmaterial 15 GWh. Vanadium-Redox-Flow-Batterien machten in dieser Aufstellung 21 % des installierten Volumens aus. Die bereitgestellte Forschung identifiziert auch Chinas Aktionsplan für neue Energiespeicher 2025–2027 als politischen Hintergrund für die jährliche Flow-Batterie-Produktionskapazität. Die nützliche Eigenschaft einer Flow-Batterie besteht darin, dass Vanadium-Elektrolyt am Ende der Betriebslebensdauer der Batterie zurückgewonnen werden kann. Dies unterstützt die Wiederverwendung und reduziert das Risiko, dass Elektrolyt nach Projektabschluss zu einem gestrandeten Kostenfaktor wird. Es bedeutet auch, dass neue Projekte einen kontinuierlichen Vanadiumbestand innerhalb des Speichersystems aufbauen.
Höhere Vanadiumintensität in chinesischen Betonstahl-Normen bestätigt einen mehrjährigen Nachfrageboden
Chinas Staatliche Verwaltung für Marktregulierung veröffentlichte GB 1499.2-2024 am 25. Juni 2024, und die Norm trat am 25. September 2024 in Kraft[2]Vanitec, "Chinese Vanadium Steel Rebar Standard Becomes Mandatory 25 September 2024," Vanitec, vanitec.org. Die Norm wandelte den bisherigen freiwilligen Richtwert in verbindliche Anforderungen für in China hergestellten, verkauften, importierten oder verwendeten Betonstahl um. Sie erhöht daher die Bedeutung der Materialkonformität in der Baustahl-Lieferkette des Landes. Die bereitgestellte Forschung stellt fest, dass 22,9 % des beprobten Betonstahls die mechanischen Anforderungen der früheren Norm nicht erfüllte. Die Schließung dieser Lücke erfordert eine Änderung des qualifizierenden Materials und nicht nur eine Änderung der Nachfragevolumina. Dies macht die Regulierung zu einem wichtigen kurzfristigen Faktor für den Vanadium-Markt.
Die Norm führte auch erdbebensicheren Betonstahl HRB600E mit einer Streckgrenze von 600 MPa ein. Diese Güte erfordert höhere Vanadiumzusätze als die häufig verwendete Güte HRB400E. Pangang Group schätzte, dass der Übergang den Vanadiumnitrid-Verbrauch um mehr als 13.000 Tonnen pro Jahr erhöhen könnte. Stahlhersteller können Vanadium wählen, wenn sie Festigkeits-, Duktilitäts- und Schweißanforderungen gemäß Baunormen erfüllen müssen. Das regulatorische Umfeld kann daher die Vanadiumverwendung auch in einer schwächeren Bauphase stützen. Gleichzeitig kann eine geringere Betonstahl-Produktion die gesamte Ferrovanadium-Nachfrage begrenzen, sodass die Einhaltung der Vorschriften den Vanadium-Markt nicht vollständig vom chinesischen Stahlzyklus entkoppelt.
Wachstum des Strombedarfs von Rechenzentren schafft anhaltende Nachfrage nach Vanadium-Langzeitspeicherung
Rechenzentren können bei intensiven Rechenaufgaben hohe Spitzenlasten aufweisen. Invinity Energy Systems gibt an, dass das Training von GPU-Clustern Spitzen-zu-Durchschnitts-Leistungsverhältnisse von 4:1 bis 9:1 aufweisen kann[3]Matt Harper, "How Vanadium Flow Batteries Unlock More Computing Power in Next-Gen Data Centres," Invinity Energy Systems, invinity.com. Das Unternehmen beschreibt einen Campus mit 120 MW Spitzenlast und 20 MW Durchschnittslast, der die volle Cluster-Kapazität mit einem 60-MW-Netzanschluss und einem Vanadium-Flow-Batterie-Puffer aufrechterhalten könnte. Diese Konfiguration kann den für dieselbe Rechenkapazität benötigten Netzanschluss reduzieren. Sie macht Langzeitspeicherung für die Planung von Rechenzentren relevant, nicht nur für die Integration erneuerbarer Energien. Der Vanadium-Markt könnte profitieren, wenn diese Anwendung von Pilotdesigns zu regulärer Campus-Infrastruktur übergeht.
Das bereitgestellte Material identifiziert ein 1,5-GWh-Flow-Batterie-Projekt am Rechenzentrum-Campus Laufenberg in der Schweiz, das auf 2,1 GWh erweitert werden kann. Invinity wird als Technologiepartner für dieses Projekt genannt. Flow-Batterien verwenden nicht brennbaren Elektrolyt, was dort von Bedeutung sein kann, wo Brandrisiken die Projektgenehmigung, Versicherung oder Standortplanung beeinflussen. Ihre lange Betriebslebensdauer passt auch zu Anlagen, die über mehrere Jahrzehnte betrieben werden sollen. Diese Merkmale beseitigen den Wettbewerb durch andere Speichertechnologien nicht. Sie geben dem Vanadium-Markt jedoch eine definierte Position in Anwendungen, die längere Entladedauern und hohe Sicherheitsstandards erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von der chinesischen Stahlzyklus-Nachfrage | -1.30% | China-zentriert, mit Ausstrahlungseffekten auf die globale Ferrovanadium-Preisgestaltung | Kurzfristig (≤ 2 Jahre), übergehend in mittelfristig |
| Angebotskonzentration und geopolitische Störungen | -0.90% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Substitution durch andere Batteriechemien bei Kurzzeit-Energiespeicherung | -0.40% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Hochreinheits-Qualifizierung und Elektrolyt-Bankfähigkeit | -0.20% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von der chinesischen Stahlzyklus-Nachfrage begrenzt das kurzfristige Wachstum
Eisen und Stahl machten im Jahr 2025 84,9 % der Vanadium-Nachfrage aus, was den Markt eng an den chinesischen Baustahl-Verbrauch bindet. Die bereitgestellte Forschung besagt, dass die chinesische Betonstahl-Produktion in den vorangegangenen 4 Jahren um 5 % bis 7 % pro Jahr zurückgegangen war, da der Immobiliensektor seinen Verschuldungsgrad reduzierte. Eine steigende Vanadiumintensität pro Tonne Betonstahl gleicht die geringere Betonstahl-Produktion teilweise aus. Es ist jedoch nicht garantiert, dass die Gesamtnachfrage steigt, wenn die Stahlvolumina sinken. Chinesisches Vanadiumpenoxid kostete im Jahr 2025 durchschnittlich 5,02 USD pro Pfund, verglichen mit 5,44 USD pro Pfund im Jahr 2024[4]U.S. Geological Survey, "Mineral Commodity Summaries 2026, Vanadium," U.S. Geological Survey, pubs.usgs.gov. Dieses Preismuster spiegelt den Druck wider, den eine schwächere Stahlaktivität auf den Vanadium-Markt ausüben kann.
Vanadium kann in einigen Stahlanwendungen mit Niob, Molybdän und Mangan konkurrieren. Anhaltende Preisschwäche kann den Zeitpunkt von Spezifikationen beeinflussen, die ein Legierungsmaterial gegenüber einem anderen bevorzugen würden. Niedrigere Preise können auch den Cashflow für Produzenten außerhalb Chinas reduzieren. Dies kann Exploration, Minenentwicklung und andere Ausgaben zur Diversifizierung des Angebots verzögern. Das Ergebnis ist ein schwieriges Gleichgewicht für verbrauchende Regionen, die eine sichere Nicht-China-Versorgung anstreben. Der Vanadium-Markt bleibt dieser Spannung ausgesetzt, da seine größte Anwendung nach wie vor die Stahlherstellung ist.
Angebotskonzentration und geopolitische Störungen schränken die Marktresilienz ein
China produzierte im Jahr 2025 82.000 Tonnen enthaltenes Vanadium von einem globalen Gesamtvolumen von 110.000 Tonnen. Russland trug im selben Jahr 21.000 Tonnen bei. Die südafrikanische Produktion fiel auf geschätzte 5.000 Tonnen, verglichen mit 8.050 Tonnen im Jahr 2024, nach Änderungen an den Vermögenswerten und Betrieben von Bushveld Minerals. Diese Zahlen zeigen, warum Versorgungsunterbrechungen ein wichtiges Thema für den Vanadium-Markt sind. Eine begrenzte Anzahl von Förderländern kontrolliert sowohl abgebautes Material als auch wichtige Verarbeitungskapazitäten. Käufer in Europa, Nordamerika und Japan haben nur begrenzten Spielraum, um unterbrochene Primärversorgung schnell zu ersetzen.
Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie berichtete, dass 3 Länder seit Beginn des Jahrhunderts mehr als 90 % der primären Vanadium-Produktion gehalten haben. Dieselbe Studie besagt, dass China mehr als 50 % der globalen Vanadiumpenoxid-Raffineriekapazität hält. Diese Konzentration macht Sekundärversorgung, Recycling und gebrauchte Erdölkatalysatoren für die Beschaffungsplanung relevant. Sie erhöht auch den Wert der Hochreinheits-Qualifizierung, da nicht jede Quelle die Anforderungen von Batterie-Elektrolyt- oder strategischen Lagerkäufern erfüllen kann. Kurzzeit-Batteriechemien können die Flow-Batterie-Nachfrage in einigen Anwendungen einschränken. Elektrolyt-Leasing kann Finanzierungshürden abbauen, aber seine Wirkung hängt von glaubwürdigen Rückgewinnungs-, Lager- und Restwertvereinbarungen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Ferrovanadium verankert den Wert, Vanadiumpenoxid unterstützt die Energiespeicherung
Ferrovanadium hielt im Jahr 2025 einen Marktanteil von 70,1 % am Vanadium-Markt. Es wird direkt als Mikrolegierungsmaterial in hochfestem niedriglegierten Stahl für Bauwesen, Pipelines und schwere Maschinen eingesetzt. Die mit diesem Segment verbundene Vanadium-Marktgröße wird durch den Bedarf an Stahl gestützt, der anspruchsvolle Festigkeits- und Duktilitätsanforderungen erfüllt. US-amerikanisches Ferrovanadium mit einem Vanadiumgehalt von 78 % bis 82 % kostete im Jahr 2025 durchschnittlich 14,14 USD pro Pfund, verglichen mit 13,05 USD pro Pfund im Jahr 2024. Die Preisbewegung unterschied sich von der Preisgestaltung für chinesisches Vanadiumpenoxid im bereitgestellten Material. Dies spiegelt die Auswirkungen der inländischen Versorgungsbedingungen und Handelsmaßnahmen in den Vereinigten Staaten wider. Ferrovanadiums Position ist am stärksten dort, wo erdbebensicherer Betonstahl mit 600 MPa eine zuverlässige Kombination aus Streckgrenze, Duktilität und Schweißbarkeit benötigt.
Vanadiumpenoxid soll mit einer CAGR von 5,4 % von 2026 bis 2031 die höchste CAGR im Typsegment verzeichnen. Es ist ein vorgelagertes Material, das sowohl für die Produktion von Vanadium-Stickstoff-Legierungen als auch für den Vanadium-Flow-Batterie-Elektrolyt verwendet wird. Der Vanadium-Markt ist betroffen, wenn diese beiden Nachfragekanäle gleichzeitig auf denselben Penoxid-Produktionsstrom zurückgreifen. Gemeinsame Nachfrage kann die verfügbare Kapazität verknappen, wenn Baustahl- und Energiespeicheraktivitäten gleichzeitig steigen. Vanadiumchemikalien und Vanadiummetall bedienen kleinere Anwendungen mit höheren Einheitswerten. Zu diesen Verwendungen gehören Luft- und Raumfahrt-Masterlegierungen, Schwefelsäurekatalysatoren, Keramiken, Pigmente und Spezialmaterialien. Ihre Rolle gibt Produzenten die Möglichkeit, die Abhängigkeit von der Nachfrage nach Stahl in Rohstoffqualität zu reduzieren.


Nach Anwendung: Eisen & Stahl hält die größte Position, Energiespeicherung wächst schneller
Eisen und Stahl machten im Jahr 2025 84,9 % der Nachfrage aus. Diese Position spiegelt die seit langem etablierte Rolle von Vanadium in Baustahl und anderen hochfesten Legierungssystemen wider. Chinas genehmigte Ultrahochspannungs-Übertragungsprojekte erforderten laut bereitgestellter Forschung hochfesten Stahl für Masten und Strukturkomponenten. Dies schafft eine Nachfragequelle, die mit Netzinvestitionen und nicht nur mit dem Wohnungsbau verknüpft ist. Hochfester niedriglegierter Stahl wird auch in Pipelines, schweren Maschinen, Windkraftanlagen und anderen Infrastrukturanlagen benötigt. Die Vanadium-Marktgröße für Stahlverwendungen bleibt wesentlich größer als die anderen Anwendungsbereiche. Diese Konzentration erklärt, warum Änderungen in der chinesischen Betonstahl-Produktion nach wie vor die Gesamtnachfrage und die Preisgestaltung beeinflussen.
Die Energiespeicherung soll von 2026 bis 2031 eine CAGR von 7,5 % verzeichnen. Die Anwendung entwickelt sich von Demonstrationsprojekten hin zu größeren kommerziellen Installationen, einschließlich des 1.000-MWh-Jimusaer-Projekts. Flow-Batterien eignen sich für die Langzeitspeicherung, da ihre Energiekapazität durch das Elektrolytsystem erhöht werden kann. Legierungen, insbesondere Titan-Vanadium- und Aluminium-Vanadium-Masterlegierungen, sind kleinere Premium-Anwendungen. Die bereitgestellte Forschung beziffert die kommerzielle Luftfahrtnachfrage nach Vanadium in Luft- und Raumfahrtanwendungen auf 2.840 Tonnen im Jahr 2025. Chemikalien und Katalysatoren bieten stabile Nachfrage durch Vanadiumpenoxid, das in der Schwefelsäureproduktion, Keramiken und Pigmenten eingesetzt wird. Sonstige Anwendungen und spezielle Strukturforschung bilden die verbleibende Verbrauchsbasis.
Geografische Analyse
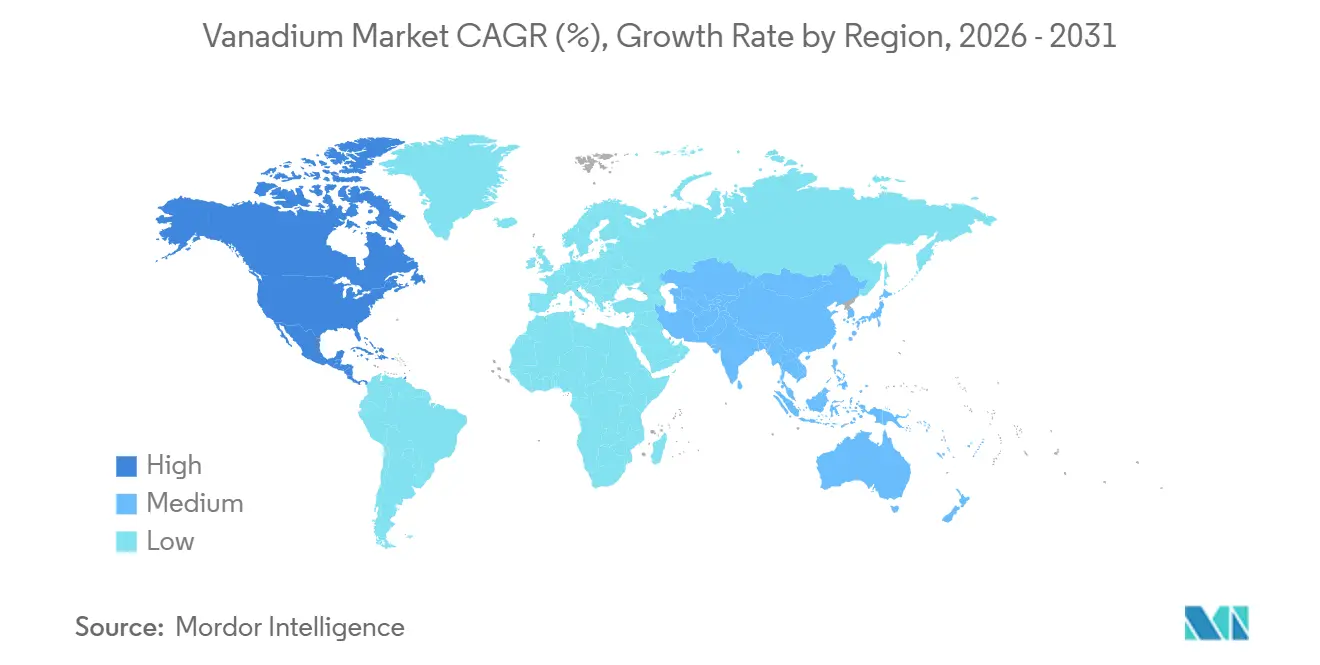
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 61,6 % am globalen Umsatz. Chinas Produktion von 82.000 Tonnen enthaltenen Vanadiums und sein großer Stahlsektor erklären die führende Position der Region. Die Region verfügt auch über eine frühe Einführung von Vanadium-Flow-Batterien. Im Januar 2026 unterzeichneten SK Innovation und SK On laut bereitgestelltem Material eine Absichtserklärung mit Standard Energy zur Expansion in Vanadium-Ionen-Energiespeichersysteme. Dies deutet auf Interesse an Batteriechemien jenseits von Lithiumeisenphosphat hin. Asien-Pazifik ist daher sowohl für die konventionelle Stahlnachfrage als auch für die neuere stationäre Speichernachfrage zentral.
Indien ist ein wachsendes sekundäres Nachfragezentrum innerhalb Asien-Pazifiks. Seine Stahlnachfrage sollte laut bereitgestellter Forschung im Jahr 2025 um 7,4 % steigen. NTPC Renewable Energy vergab im Juli 2026 ein 100-MWh-Flow-Batterie-Projekt im Khavda Solar Park in Gujarat, das als Indiens erstes netzgekoppeltes Projekt dieser Art beschrieben wurde. Das bereitgestellte Material schätzt, dass das Projekt 1.600 bis 1.800 Tonnen Vanadiumpenoxid-Äquivalent für den Elektrolyt benötigen wird. Solche Projekte verbreitern die Nachfrage über China hinaus, während Asien-Pazifik für den Vanadium-Markt wichtig bleibt. Sie zeigen auch, wie Solarstromerzeugung und Langzeitspeicherung gemeinsam entwickelt werden können.
Nordamerika soll von 2026 bis 2031 mit einer CAGR von 6,1 % wachsen, der schnellsten regionalen Rate in der bereitgestellten Forschung. Das Wachstum der Region ist mit der Politik zur Versorgungskette kritischer Mineralien, Infrastrukturausgaben und einer sich entwickelnden Flow-Batterie-Pipeline verknüpft. Largo erhielt im Juni 2026 einen Fünfjahresvertrag der U.S. Defense Logistics Agency für bis zu 2.876 Tonnen hochreines Vanadiumpenoxid mit einem Höchstwert von 125 Millionen USD. Europa hält die Ferrovanadium-Nachfrage durch seine Stahlindustrien aufrecht und baut Flow-Batterie-Kapazitäten aus. Invinity schloss im Mai 2026 den 20,7-MWh-Copwood-Energy-Hub in East Sussex ab, und das bereitgestellte Material beschreibt ihn als Europas größte betriebliche Vanadium-Flow-Batterie. Südamerika ist hauptsächlich eine Versorgungsregion durch Largos Maracás-Menchen-Mine, während der Nahe Osten und Afrika von der südafrikanischen Rückgewinnung und der längerfristigen Energiewende-Beschaffung abhängen.

Wettbewerbslandschaft
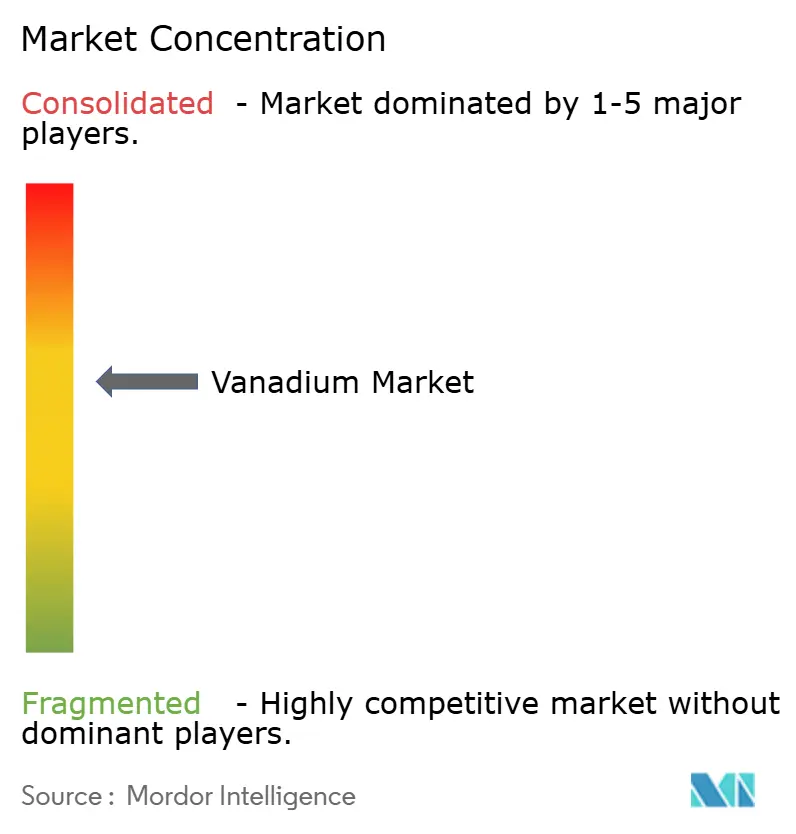
Der Vanadium-Markt ist auf Produktionsebene mäßig konzentriert. Pangang Group, HBIS Group, China Vanadium Titano-Magnetite Mining und China Ansteel Group werden in der bereitgestellten Forschung als führende Hochvolumen-Produzenten identifiziert. Ihre Positionen werden durch integrierte titanhaltige Magnetit-Betriebe und gebundene Stahlnachfrage gestützt. Chinas großer Anteil an der Minenproduktion verstärkt den Einfluss dieser inländischen Produzenten. Außerhalb Chinas konkurrieren Largo Inc., AMG Critical Materials, U.S. Vanadium LLC, Gulf Chemical and Metallurgical Corporation und Core Metals Group durch Angebots-, Verarbeitungs- und batteriegradige Materialfähigkeiten. Die Wettbewerbsstärke hängt zunehmend davon ab, ob das Material die Reinheits- und Rückverfolgbarkeitsanforderungen für Energiespeicherkunden erfüllen kann.
Largos Vereinbarung vom Juni 2026 mit der U.S. Defense Logistics Agency umfasst die Lieferung von hochreinem Vanadiumpenoxid für bis zu 2.876 Tonnen. Der Vertrag gibt dem Unternehmen eine definierte Rolle in der US-amerikanischen strategischen Materialversorgungskette. AMG Critical Materials erwarb AURA Technologie GmbH in Deutschland für 10 Millionen EUR im ersten Quartal 2026, laut bereitgestellter Forschung. Dieser Schritt erweitert seine nachgelagerte Hochreinheits-Verarbeitungsposition. Sumitomo Electric wurde im April 2026 von Hokkaido Electric Power Network für ein drittes Vanadium-Redox-Flow-Batterie-Projekt mit einem 20-jährigen Servicevertrag ausgewählt. Diese Maßnahmen zeigen, dass Produzenten, Verarbeiter und Technologieintegratoren über die reine Rohstoffversorgung hinaus konkurrieren.
Elektrolyt-Leasing verändert die Finanzierungsmöglichkeiten von Flow-Batterie-Projekten. Die bereitgestellte Forschung besagt, dass Vanadium-Elektrolyt 40 % bis 60 % der gesamten Projektkapitalkosten ausmacht. Largo Physical Vanadium Corp. und Panzhihua Urban Construction & Transportation Group, die mit Rongke Power zusammenarbeiten, werden als Teilnehmer an Modellen genannt, die das Elektrolyteigentum behalten und es an Projektentwickler verleasen. Dies kann den Vorabfinanzierungsbedarf für Speicherprojekte reduzieren. Japans JC-STAR-Zertifizierung und europäische Batterie-Sorgfaltspflichtanforderungen können auch den Wert etablierter Lieferanten mit qualifizierten Produkten erhöhen. Die Wettbewerbsstruktur bleibt konsistent mit einem Konzentrationsgrad von 8, da die bereitgestellten Produktionsdaten zeigen, dass China und Russland zusammen mehr als 85 % der Minenproduktion ausmachten, während führende Teilnehmer wichtige Angebots- und Verarbeitungspositionen kontrollieren.
Vanadium-Branchenführer
-
Pangang Group Vanadium and Titanium Resources Co., Ltd.
-
EVRAZ plc
-
Glencore plc
-
Bushveld Minerals Limited
-
Largo Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Largo Inc. begann nach Genehmigung durch die brasilianische Bergbaubehörde mit der vollständigen Produktion von Kupfer und Platingruppenmetallen (PGM) als Nebenprodukte in seiner Maracás-Menchen-Mine in Brasilien. Die Produktion von Kupfer-PGM-Konzentrat fügt Diversifizierungserlöse hinzu, senkt gleichzeitig die effektiven Vanadium-Barkosten und soll 300 bis 380 Tonnen pro Monat erzeugen, was Largo als Lieferanten mehrerer kritischer Mineralien positioniert.
- August 2026: Largo berichtete über die Finanzergebnisse des zweiten Quartals 2026, die ein Umsatzwachstum von 68 % und ein positives bereinigtes EBITDA widerspiegeln, wobei die V₂O₅-Äquivalentproduktion 2.900 Tonnen erreichte, ein Anstieg von 28,5 % im Jahresvergleich, und die Jahresproduktion bis dato 5.516 Tonnen betrug, 55,2 % über dem Niveau des ersten Halbjahres 2025, angetrieben durch verbesserte Erzverfügbarkeit und erweiterte Mahlkapazität.
- Juli 2026: Largo sicherte sich einen festen Festpreislieferauftrag in Höhe von 60,1 Millionen USD vom US-Verteidigungsministerium im Rahmen seines Fünfjahres-DLA-Strategic-Materials-IDIQ-Vertrags, der hochreine V₂O₅-Lieferungen bis Januar 2030 abdeckt. Der Auftrag integriert Largo formell in die US-amerikanische nationale Verteidigungsversorgungskette für ein kritisches Mineral, für das es keine inländische US-Primärproduktion gibt.
- Juni 2026: Largo Inc. erhielt von der U.S. Defense Logistics Agency einen Fünfjahres-IDIQ-Vertrag für die Lieferung von bis zu 2.876 Tonnen hochreinem V₂O₅ mit einem Höchstwert von 125 Millionen USD, was die erste Formalisierung von Vanadium als strategisches Lagermaterial auf DoD-Ebene in der aktuellen Ära kritischer Mineralien darstellt.


Umfang des globalen Vanadium-Marktberichts
Vanadium ist ein hartes, silbergrau glänzendes Übergangsmetall mit dem chemischen Symbol V und der Ordnungszahl 23. Es wird hauptsächlich als Legierungselement in Stahl- und Titanlegierungen eingesetzt, um Festigkeit, Härte, Verschleißfestigkeit und Korrosionsbeständigkeit zu verbessern. Vanadiumverbindungen, insbesondere Vanadiumpenoxid (V₂O₅), werden auch in großem Umfang in Katalysatoren, Chemikalien, Keramiken und Vanadium-Redox-Flow-Batterien (VRFBs) für die großtechnische Energiespeicherung eingesetzt.
Der Vanadium-Marktbericht ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Ferrovanadium, Vanadiumpenoxid (V₂O₅), Vanadiumchemikalien und Vanadiummetall segmentiert. Nach Anwendung ist der Markt in Eisen & Stahl, Energiespeicherung, Legierungen, Chemikalien & Katalysatoren und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Vanadium-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Ferrovanadium |
| Vanadiumpenoxid (V₂O₅) |
| Vanadiumchemikalien |
| Vanadiummetall |
| Eisen und Stahl |
| Energiespeicherung |
| Legierungen |
| Chemikalien und Katalysatoren |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Ferrovanadium | |
| Vanadiumpenoxid (V₂O₅) | ||
| Vanadiumchemikalien | ||
| Vanadiummetall | ||
| Nach Anwendung | Eisen und Stahl | |
| Energiespeicherung | ||
| Legierungen | ||
| Chemikalien und Katalysatoren | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Vanadium-Markt bis 2031 erreichen?
Der Vanadium-Markt soll bis 2031 einen Wert von 4,12 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,26 % wachsen.
Was treibt die Vanadium-Nachfrage an?
Hochfester Stahl bleibt die größte Nachfragequelle, während Langzeit-Flow-Batterien die Nutzung in der Energiespeicherung ausweiten.
Welches Vanadiumprodukt hat den größten Marktanteil?
Ferrovanadium hielt im Jahr 2025 einen Anteil von 70,1 % am globalen Umsatz aufgrund seiner Verwendung in hochfestem niedriglegierten Stahl.
Welche Anwendung wächst am schnellsten?
Die Energiespeicherung soll bis 2031 mit einer CAGR von 7,5 % wachsen, unterstützt durch große Vanadium-Redox-Flow-Batterie-Projekte.
Welche Region führt die Vanadium-Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 61,6 % am globalen Umsatz, gestützt durch Chinas Stahl- und Batterieaktivitäten.
Warum ist die Versorgungssicherheit für Vanadium-Käufer wichtig?
China und Russland lieferten im Jahr 2025 mehr als 85 % der Minenproduktion, was Recycling, Sekundärversorgung und qualifiziertes Material für die Versorgungsplanung wichtig macht.
Seite zuletzt aktualisiert am:



