
Taille et part du marché du vanadium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.34 Milliards de dollars |
| Taille du Marché (2031) | 4.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.26 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vanadium par Mordor Intelligence
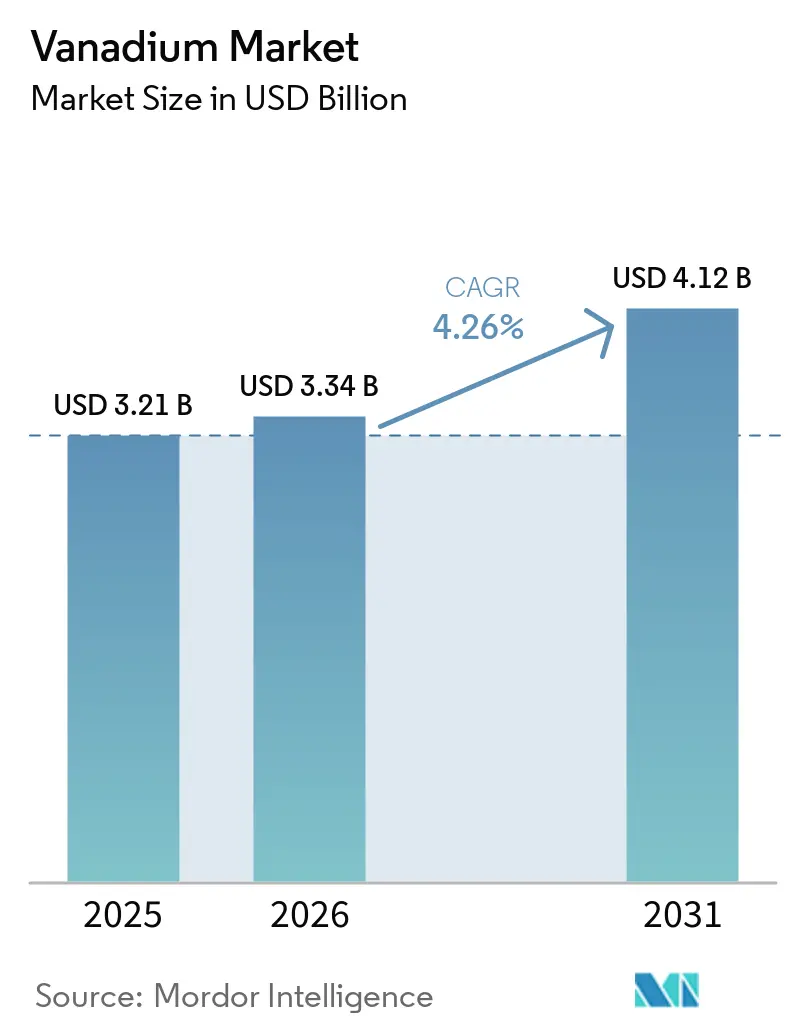
La taille du marché du vanadium était évaluée à 3,21 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 pour atteindre 4,12 milliards USD d'ici 2031, à un CAGR de 4,26 % durant la période de prévision (2026-2031). Le micro-alliage de l'acier reste la principale source de demande, tandis que le stockage d'énergie de longue durée élargit la base d'utilisation du vanadium. La norme chinoise obligatoire pour les barres d'armature a relevé la teneur requise en vanadium de l'acier de construction qualifié, créant une demande liée à la conformité réglementaire ainsi qu'aux volumes de construction. Le marché du vanadium bénéficie également de l'utilisation croissante des batteries à flux redox au vanadium, qui stockent l'énergie sur de longues périodes et peuvent soutenir la production d'énergie renouvelable et les besoins en alimentation des centres de données. L'offre reste concentrée en Chine et en Russie, ce qui rend la diversification, le recyclage et la location d'électrolyte importants pour les acheteurs situés en dehors de ces pays [1]U.S. Geological Survey, "Mineral Commodity Summaries 2026, Vanadium," U.S. Geological Survey, pubs.usgs.gov. Ces conditions créent des opportunités sur l'ensemble du marché du vanadium pour les producteurs capables de fournir des matériaux de haute pureté qualifiés et pour les entreprises de batteries capables de réduire le coût initial des projets de batteries à flux.
Principaux enseignements du rapport
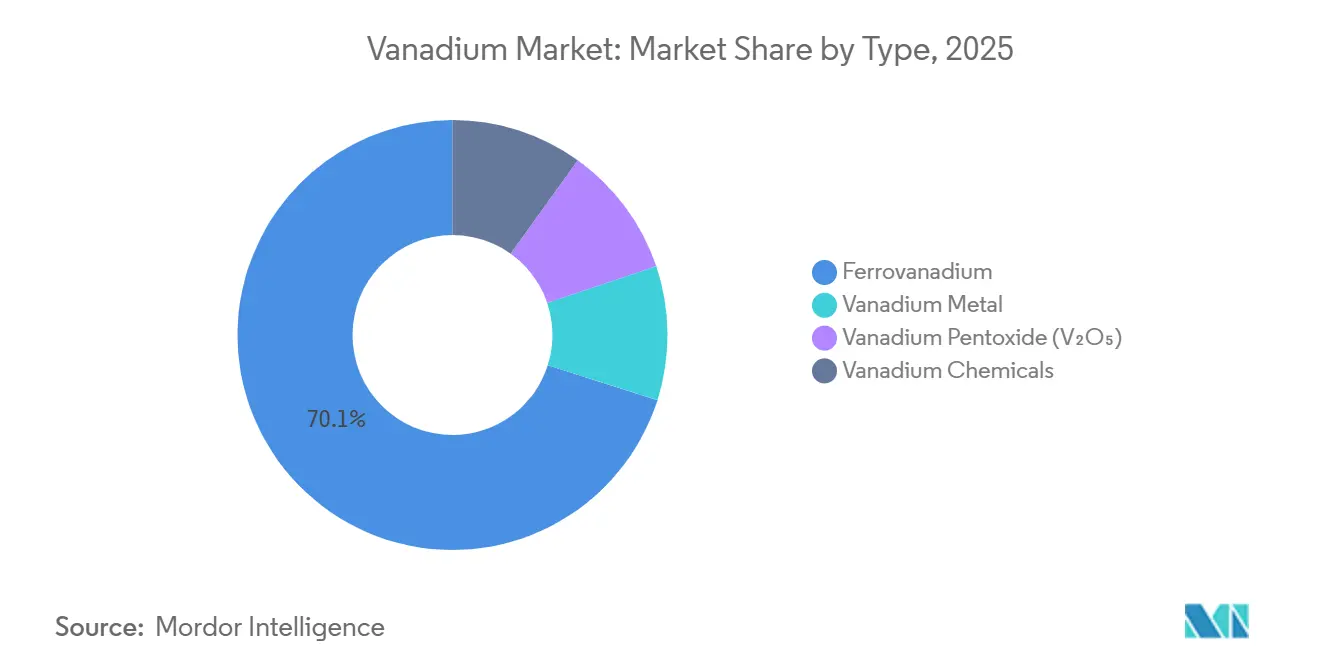
- Par type, le ferrovanadium représentait 70,1 % du chiffre d'affaires mondial en 2025, tandis que le pentoxyde de vanadium devrait croître à un CAGR de 5,4 % jusqu'en 2031.
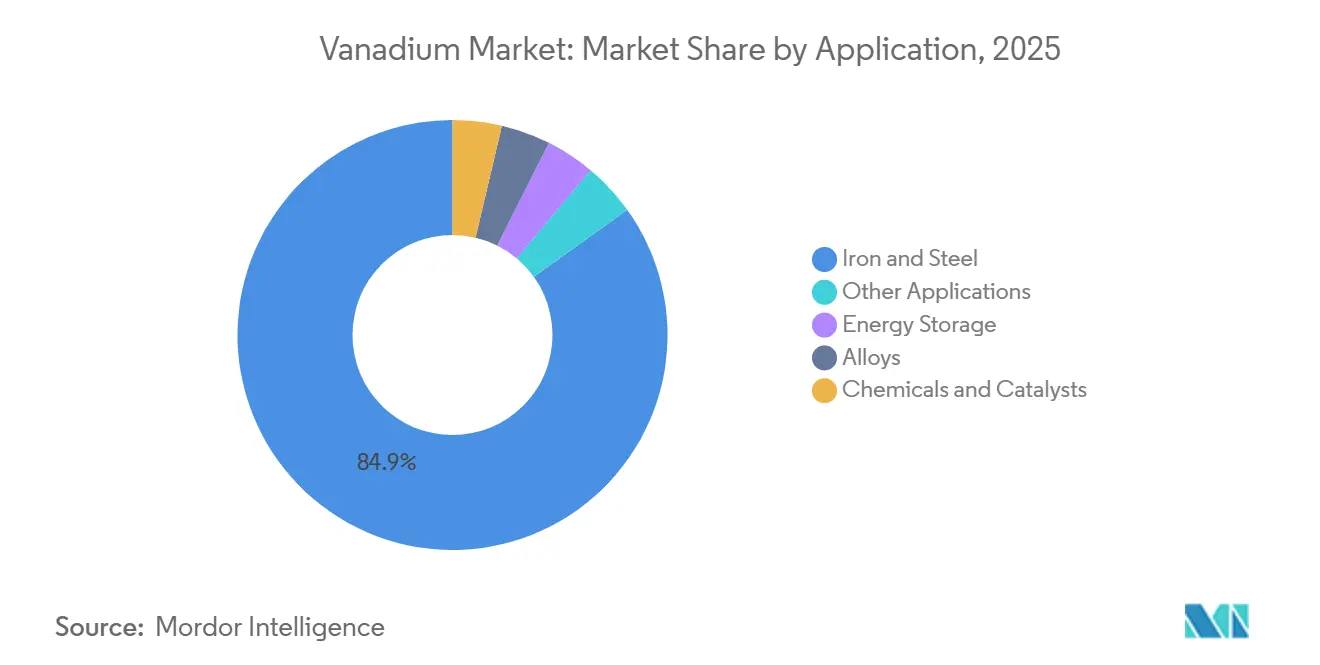
- Par application, le fer et l'acier représentaient 84,9 % de la demande en 2025, tandis que le stockage d'énergie devrait croître à un CAGR de 7,5 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 61,6 % du chiffre d'affaires mondial en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 6,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du vanadium
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en acier à haute résistance et en infrastructures | +1.30% | Mondiale, concentrée en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Déploiement à grande échelle des batteries à flux redox au vanadium | +1.20% | Asie-Pacifique (Chine dominante), avec des retombées croissantes vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Teneur accrue en vanadium dans les normes chinoises pour les barres d'armature | +0.70% | Chine, avec des effets secondaires sur les flux d'approvisionnement maritime vers l'Europe et l'Asie de l'Est | Court terme (≤ 2 ans) |
| Demande aérospatiale et en alliages de titane | +0.30% | Amérique du Nord et Europe, avec une contribution en forte croissance de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des centres de données créant une demande de stockage de longue durée | +0.50% | Amérique du Nord et Europe en tête, avec un suivi de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Location et recyclage en circuit fermé de l'électrolyte de vanadium | +0.20% | Mondiale, avec une adoption précoce en Amérique du Nord et en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande en acier à haute résistance et en infrastructures stimule la consommation de ferrovanadium
Les dépenses publiques en infrastructures soutiennent la demande de ferrovanadium, car l'acier à haute résistance est utilisé dans les pylônes de transmission, les pipelines, les équipements lourds et les grandes structures. Le programme chinois de transmission à ultra-haute tension constitue un canal de demande important pour l'acier à haute résistance et faible teneur en alliage destiné aux structures et aux pylônes. Ce type de dépenses est moins dépendant de la construction résidentielle que la consommation ordinaire de barres d'armature. La consommation apparente de vanadium aux États-Unis a atteint 13 000 tonnes métriques en 2025, et les usages métallurgiques représentaient plus de 90 % de ce volume. Les pylônes d'éoliennes offshore et les actifs de transmission d'électricité nécessitent également un acier plus résistant que de nombreuses structures conventionnelles. Le marché du vanadium est donc exposé aux infrastructures électriques ainsi qu'à l'activité générale de construction.
L'avantage de performance provient de faibles ajouts de vanadium à l'acier, qui peuvent augmenter la limite d'élasticité tout en maintenant la ductilité et la soudabilité. L'ajout de 0,05 % de vanadium à l'acier de construction peut augmenter la limite d'élasticité de 30 % à 100 %. Cela aide les sidérurgistes à respecter des spécifications exigeantes sans recourir à des sections sensiblement plus lourdes. La demande d'acier en Inde devait croître de 7,4 % en 2025, ce qui renforce son rôle en tant que source incrémentale de consommation de ferrovanadium. La demande dans les secteurs aérospatial et des alliages de titane ajoute un usage plus restreint mais à plus haute valeur pour les matériaux contenant du vanadium. Ensemble, ces usages réduisent, sans l'éliminer, la dépendance du marché du vanadium au cycle de l'acier.
Le déploiement à grande échelle des batteries à flux redox au vanadium ouvre un canal de demande structurel
Les batteries à flux redox au vanadium élargissent le rôle du métal dans le stockage stationnaire d'énergie. Le projet Jimusaer au Xinjiang est entré en exploitation commerciale en janvier 2026 avec une configuration de 200 MW et 1 000 MWh, ce qui en fait le premier projet de batterie à flux au vanadium à l'échelle du gigawattheure. Le projet a mobilisé 3,8 milliards CNY et a utilisé des équipements fournis par Rongke Power. Son envergure offre aux développeurs de batteries et aux opérateurs de réseaux un exemple concret d'une installation de stockage de longue durée. Le marché du vanadium peut bénéficier de tels projets, car la demande d'électrolyte est directement liée à la capacité de batteries déployée. Les grands projets peuvent également établir des normes d'approvisionnement et de performance qui facilitent le financement des projets ultérieurs.
Les installations mondiales de stockage d'énergie de longue durée ont dépassé 15 GWh en 2025. Les batteries à flux redox au vanadium représentaient 21 % du volume installé dans ce décompte. Le plan d'action 2025-2027 de la Chine pour le nouveau stockage d'énergie constitue un cadre politique pour la capacité annuelle de production de batteries à flux. La caractéristique utile d'une batterie à flux est que l'électrolyte au vanadium peut être récupéré à la fin de la durée de vie opérationnelle de la batterie. Cela favorise la réutilisation et réduit le risque que l'électrolyte devienne un coût échoué après la clôture d'un projet. Cela signifie également que les nouveaux projets constituent un inventaire continu de vanadium au sein du système de stockage.
Une teneur accrue en vanadium dans les normes chinoises pour les barres d'armature valide un plancher de demande pluriannuel
L'Administration d'État chinoise pour la réglementation du marché a publié la norme GB 1499.2-2024 le 25 juin 2024, et la norme est entrée en vigueur le 25 septembre 2024[2]Vanitec, "La norme chinoise sur les barres d'armature en acier au vanadium devient obligatoire le 25 septembre 2024," Vanitec, vanitec.org. La norme a transformé le référentiel volontaire antérieur en exigences contraignantes pour les barres d'armature fabriquées, vendues, importées ou utilisées dans la construction en Chine. Elle renforce donc l'importance de la conformité des matériaux dans la chaîne d'approvisionnement en acier de construction du pays. Environ 22,9 % des barres d'armature échantillonnées ne satisfaisaient pas aux exigences mécaniques de l'ancienne norme. Combler cet écart nécessite des modifications du matériau qualifiant plutôt que de simples modifications des volumes de demande. Cette réglementation constitue donc un facteur important à court terme pour le marché du vanadium.
La norme a également introduit les barres d'armature parasismiques HRB600E avec une limite d'élasticité de 600 MPa. Cette nuance nécessite des ajouts de vanadium plus importants que la nuance HRB400E couramment utilisée. Pangang Group a estimé que la transition pourrait ajouter plus de 13 000 tonnes métriques par an à la consommation de nitrure de vanadium. Les sidérurgistes peuvent choisir le vanadium lorsqu'ils doivent satisfaire aux exigences de résistance, de ductilité et de soudage imposées par les codes de construction. Le cadre réglementaire peut donc soutenir l'utilisation du vanadium même pendant une période de construction plus faible. Dans le même temps, une production de barres d'armature plus faible peut limiter la demande totale de ferrovanadium, de sorte que la conformité ne dissocie pas entièrement le marché du vanadium du cycle de l'acier en Chine.
La croissance des centres de données crée une demande persistante de stockage de vanadium de longue durée
Les centres de données peuvent avoir des charges de pointe élevées lors de tâches informatiques intensives. Invinity Energy Systems indique que l'entraînement de grappes de GPU peut présenter des ratios puissance de pointe/puissance moyenne de 4:1 à 9:1[3]Matt Harper, "Comment les batteries à flux au vanadium libèrent davantage de puissance de calcul dans les centres de données de nouvelle génération," Invinity Energy Systems, invinity.com. La société décrit un campus à charge de pointe de 120 MW avec une charge moyenne de 20 MW qui pourrait maintenir la pleine capacité des grappes grâce à un raccordement au réseau de 60 MW et un tampon de batterie à flux au vanadium. Cette configuration peut réduire le raccordement au réseau nécessaire pour la même capacité de calcul. Elle rend le stockage de longue durée pertinent pour la planification des centres de données, et pas seulement pour l'intégration des énergies renouvelables. Le marché du vanadium pourrait bénéficier de cette application si elle passe des conceptions pilotes aux infrastructures de campus ordinaires.
Un projet de batterie à flux de 1,5 GWh sur le campus du centre de données de Laufenberg, en Suisse, peut être étendu à 2,1 GWh, Invinity étant le partenaire technologique. Les batteries à flux utilisent des électrolytes ininflammables, ce qui peut être important lorsque le risque d'incendie influence l'approbation du projet, l'assurance ou la conception du site. Leur longue durée de vie opérationnelle les rend également adaptées aux actifs destinés à fonctionner sur plusieurs décennies. Ces caractéristiques n'éliminent pas la concurrence d'autres technologies de stockage d'énergie, mais elles positionnent les batteries à flux à base de vanadium pour des applications nécessitant des durées de décharge plus longues et des normes de sécurité élevées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance à la demande du cycle sidérurgique chinois | -1.30% | Centré sur la Chine, avec des effets de débordement sur la tarification mondiale du ferrovanadium | Court terme (≤ 2 ans) en transition vers le moyen terme |
| Concentration de l'offre et perturbation géopolitique | -0.90% | Mondiale, la plus aiguë en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Substitution chimique des batteries dans le stockage de courte durée | -0.40% | Amérique du Nord et Europe, émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Contraintes de qualification haute pureté et de bancabilité de l'électrolyte | -0.20% | Mondiale, la plus aiguë en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La dépendance à la demande du cycle sidérurgique chinois comprime la croissance à court terme
Le fer et l'acier représentaient 84,9 % de la demande de vanadium en 2025, ce qui lie étroitement le marché à la consommation d'acier de construction chinois. La production chinoise de barres d'armature avait diminué de 5 % à 7 % par an au cours des 4 années précédentes, le secteur immobilier ayant réduit son endettement. La hausse de l'intensité en vanadium par tonne de barre d'armature compense en partie la baisse de la production de barres d'armature. Elle ne garantit pas que la demande totale augmentera lorsque les volumes d'acier diminueront. Le pentoxyde de vanadium chinois a atteint en moyenne 5,02 USD par livre en 2025, contre 5,44 USD par livre en 2024[4]U.S. Geological Survey, "Mineral Commodity Summaries 2026, Vanadium," U.S. Geological Survey, pubs.usgs.gov. Cette tendance des prix reflète la pression qu'une activité sidérurgique plus faible peut exercer sur le marché du vanadium.
Le vanadium peut entrer en concurrence avec le niobium, le molybdène et le manganèse dans certaines applications sidérurgiques. Une faiblesse prolongée des prix peut affecter le calendrier des spécifications qui favoriseraient un matériau d'alliage plutôt qu'un autre. Des prix plus bas peuvent également réduire les flux de trésorerie des producteurs situés hors de Chine. Cela peut différer l'exploration, le développement minier et d'autres dépenses destinées à diversifier l'approvisionnement. Il en résulte un équilibre difficile pour les régions consommatrices qui cherchent à sécuriser un approvisionnement non chinois. Le marché du vanadium reste exposé à cette tension, car sa principale application demeure la sidérurgie.
La concentration de l'offre et les perturbations géopolitiques contraignent la résilience du marché
La Chine a produit 82 000 tonnes métriques de vanadium contenu en 2025 sur un total mondial de 110 000 tonnes métriques. La Russie a contribué à hauteur de 21 000 tonnes métriques la même année. La production sud-africaine est tombée à environ 5 000 tonnes métriques, contre 8 050 tonnes métriques en 2024, après des modifications des actifs et des opérations de Bushveld Minerals. Ces chiffres expliquent pourquoi l'interruption de l'approvisionnement est un enjeu majeur pour le marché du vanadium. Un nombre limité de pays producteurs contrôle à la fois les matières extraites et les capacités de traitement importantes. Les acheteurs en Europe, en Amérique du Nord et au Japon disposent d'une marge de manœuvre limitée pour remplacer rapidement un approvisionnement primaire perturbé.
Une étude évaluée par les pairs publiée en 2025 a rapporté que 3 pays détiennent plus de 90 % de la production primaire de vanadium depuis le début du siècle. La même étude indique que la Chine détient plus de 50 % de la capacité mondiale de raffinage du pentoxyde de vanadium. Cette concentration rend l'approvisionnement secondaire, le recyclage et les catalyseurs pétroliers usagés pertinents pour la planification des achats. Elle augmente également la valeur de la qualification haute pureté, car toutes les sources ne peuvent pas satisfaire aux exigences des acheteurs d'électrolyte pour batteries ou de stocks stratégiques. Les chimies de batteries à courte durée peuvent limiter la demande de batteries à flux dans certaines applications. La location d'électrolyte peut remédier aux obstacles de financement, mais son effet dépend de la crédibilité des arrangements de récupération, de stockage et de valeur résiduelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le ferrovanadium ancre la valeur, le pentoxyde de vanadium soutient le stockage d'énergie
Le ferrovanadium détenait 70,1 % de la part de marché du vanadium en 2025. Il est utilisé directement comme matériau de micro-alliage dans l'acier à haute résistance et faible teneur en alliage destiné à la construction, aux pipelines et aux machines lourdes. La taille du marché du vanadium associée à ce segment est soutenue par le besoin d'acier répondant à des exigences exigeantes en matière de résistance et de ductilité. Le ferrovanadium américain avec une teneur en vanadium de 78 % à 82 % a atteint en moyenne 14,14 USD par livre en 2025, contre 13,05 USD par livre en 2024. Cela reflète les effets des conditions d'approvisionnement intérieur et des mesures commerciales aux États-Unis. La position du ferrovanadium est la plus solide là où les barres d'armature parasismiques de 600 MPa nécessitent une combinaison fiable de limite d'élasticité, de ductilité et de soudabilité.
Le pentoxyde de vanadium devrait enregistrer le CAGR le plus élevé par segment de type, à 5,4 % de 2026 à 2031. Il s'agit d'un matériau en amont utilisé à la fois pour la production d'alliage vanadium-azote et pour l'électrolyte des batteries à flux au vanadium. Le marché du vanadium est affecté lorsque ces deux canaux de demande font appel au même flux de production de pentoxyde au même moment. Une demande partagée peut resserrer la capacité disponible lorsque l'acier de construction et l'activité de stockage d'énergie augmentent simultanément. Les produits chimiques au vanadium et le métal vanadium servent des applications plus restreintes à valeur unitaire plus élevée. Ces usages comprennent les alliages maîtres aérospatiaux, les catalyseurs pour l'acide sulfurique, les céramiques, les pigments et les matériaux de spécialité. Leur rôle offre aux producteurs la possibilité de réduire leur exposition à la demande d'acier de qualité courante.


Par application : le fer et l'acier occupent la position la plus importante, le stockage d'énergie croît plus rapidement
Le fer et l'acier représentaient 84,9 % de la demande en 2025. Cette position reflète le rôle établi de longue date du vanadium dans l'acier de construction et d'autres systèmes d'alliages à haute résistance. Les projets de transmission à ultra-haute tension approuvés par la Chine nécessitaient de l'acier à haute résistance pour les pylônes et les composants structurels. Cela crée une source de demande liée à l'investissement dans les réseaux plutôt qu'à la seule construction résidentielle. L'acier à haute résistance et faible teneur en alliage est également nécessaire dans les pipelines, les machines lourdes, les équipements éoliens et d'autres actifs d'infrastructure. La taille du marché du vanadium pour l'utilisation dans l'acier reste matériellement plus importante que ses autres domaines d'application. Cette concentration explique pourquoi les variations de la production chinoise de barres d'armature influencent encore la demande globale et les prix.
Le stockage d'énergie devrait afficher un CAGR de 7,5 % de 2026 à 2031. L'application passe des projets de démonstration à des installations commerciales plus importantes, notamment le projet Jimusaer de 1 000 MWh. Les batteries à flux sont adaptées au stockage de longue durée, car leur capacité énergétique peut être augmentée via le système d'électrolyte. Les alliages, notamment les alliages maîtres titane-vanadium et aluminium-vanadium, constituent des applications premium plus restreintes. La demande de l'aviation commerciale en vanadium pour les applications aérospatiales s'élevait à 2 840 tonnes métriques en 2025. Les produits chimiques et les catalyseurs fournissent une demande stable grâce au pentoxyde de vanadium utilisé dans la production d'acide sulfurique, les céramiques et les pigments. Les autres applications et la recherche structurelle de spécialité représentent la base de consommation restante.
Analyse géographique
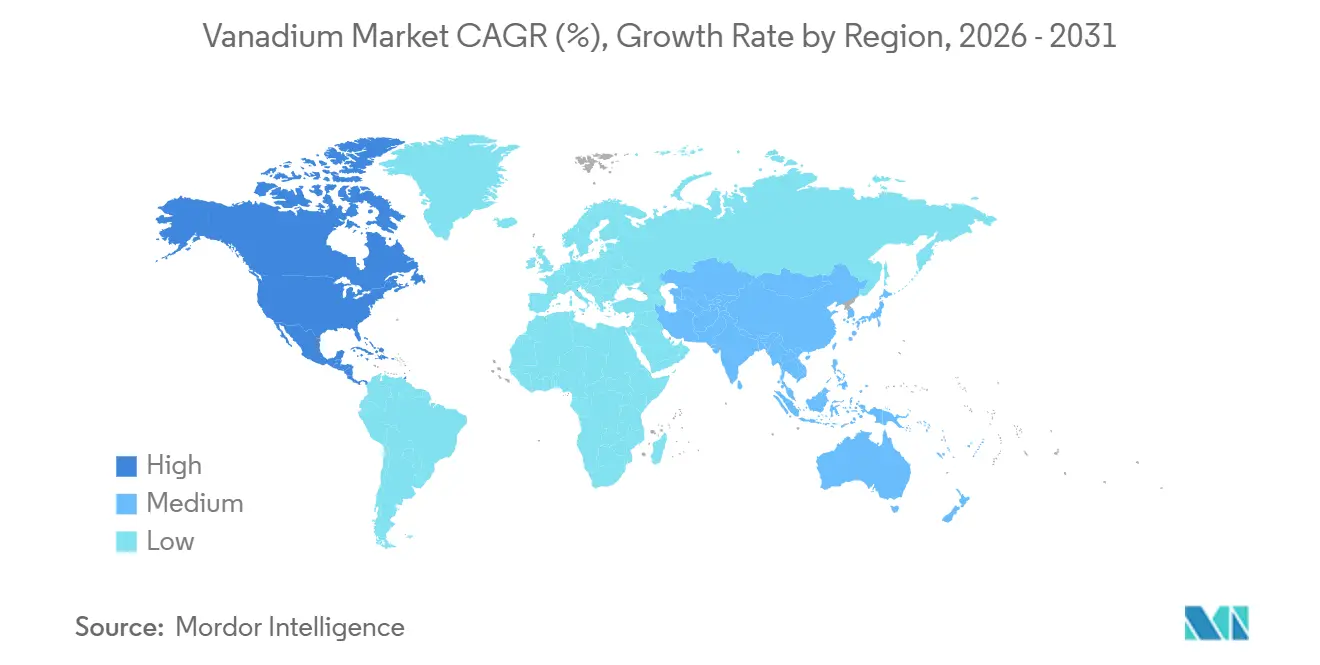
L'Asie-Pacifique détenait 61,6 % des revenus mondiaux en 2025. La production chinoise de 82 000 tonnes métriques de vanadium contenu et son important secteur sidérurgique expliquent la position dominante de la région. La région connaît également un déploiement précoce des batteries à flux au vanadium. En janvier 2026, SK Innovation et SK On ont signé un protocole d'accord avec Standard Energy pour se développer dans les systèmes de stockage d'énergie à ions vanadium. Cela témoigne d'un intérêt croissant pour les chimies de batteries au-delà du phosphate de fer lithié. L'Asie-Pacifique est donc centrale tant pour la demande conventionnelle d'acier que pour la demande plus récente de stockage stationnaire.
L'Inde est un centre de demande secondaire en croissance au sein de l'Asie-Pacifique. Sa demande d'acier devait augmenter de 7,4 % en 2025. NTPC Renewable Energy a attribué un projet de batterie à flux de 100 MWh au parc solaire de Khavda, dans le Gujarat, en juillet 2026, décrit comme le premier projet de ce type à l'échelle du réseau en Inde. Le projet devrait nécessiter entre 1 600 et 1 800 tonnes métriques d'équivalent pentoxyde de vanadium pour l'électrolyte. De tels projets élargissent la demande au-delà de la Chine tout en maintenant l'importance de l'Asie-Pacifique pour le marché du vanadium. Ils démontrent également comment la production solaire et le stockage de longue durée peuvent être développés conjointement.
L'Amérique du Nord devrait croître à un CAGR de 6,1 % de 2026 à 2031, soit le taux régional le plus rapide. La croissance de la région est liée à la politique de chaîne d'approvisionnement en minéraux critiques, aux dépenses d'infrastructure et à un pipeline de batteries à flux en développement. Largo a reçu un contrat de cinq ans de l'Agence de logistique de défense des États-Unis portant sur jusqu'à 2 876 tonnes métriques de pentoxyde de vanadium de haute pureté en juin 2026, avec une valeur plafond de 125 millions USD. L'Europe maintient la demande de ferrovanadium à travers ses industries sidérurgiques et développe sa capacité de batteries à flux. Invinity a achevé le hub énergétique Copwood de 20,7 MWh dans l'East Sussex en mai 2026, décrit comme la plus grande batterie à flux au vanadium opérationnelle d'Europe. L'Amérique du Sud est principalement une région d'approvisionnement via la mine Maracás Menchen de Largo, tandis que le Moyen-Orient et l'Afrique dépendent de la récupération sud-africaine et des approvisionnements liés à la transition énergétique à plus long terme.

Paysage concurrentiel
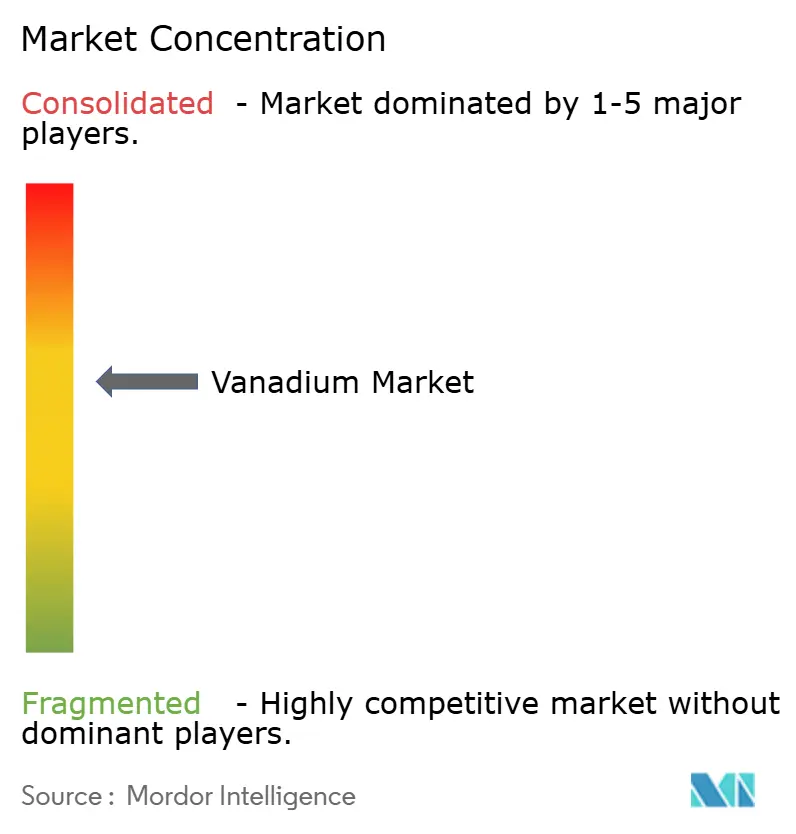
Le marché du vanadium est modérément concentré au niveau de la production. Pangang Group, HBIS Group, China Vanadium Titano-Magnetite Mining et China Ansteel Group sont identifiés comme les principaux producteurs à haut volume. Leurs positions sont soutenues par des opérations intégrées de magnétite titanifère et une demande captive d'acier. La part importante de la Chine dans la production minière renforce l'influence de ces producteurs nationaux. En dehors de la Chine, Largo Inc., AMG Critical Materials, U.S. Vanadium LLC, Gulf Chemical and Metallurgical Corporation et Core Metals Group se font concurrence grâce à leurs capacités d'approvisionnement, de traitement et de production de matériaux de qualité batterie. La compétitivité dépend de plus en plus de la capacité à satisfaire les exigences de pureté et de traçabilité des clients du secteur du stockage d'énergie.
L'accord de juin 2026 de Largo avec l'Agence de logistique de défense des États-Unis couvre la fourniture de pentoxyde de vanadium de haute pureté pour un maximum de 2 876 tonnes métriques. Le contrat confère à la société un rôle défini dans la chaîne d'approvisionnement en matériaux stratégiques des États-Unis. AMG Critical Materials a acquis AURA Technologie GmbH en Allemagne pour 10 millions EUR au premier trimestre 2026. Cette opération renforce sa position en aval dans le traitement de haute pureté. Sumitomo Electric Industries, Ltd. a été sélectionnée par Hokkaido Electric Power Network pour un troisième projet de batterie à flux redox au vanadium en avril 2026, avec un accord de service de 20 ans. Ces actions montrent que les producteurs, les transformateurs et les intégrateurs technologiques se font concurrence au-delà du seul approvisionnement en matières premières.
La location d'électrolyte modifie les modalités de financement des projets de batteries à flux. L'électrolyte au vanadium représente 40 % à 60 % du coût total en capital d'un projet. Largo Physical Vanadium Corp. et Panzhihua Urban Construction & Transportation Group, en collaboration avec Rongke Power, sont cités comme participants à des modèles qui conservent la propriété de l'électrolyte et le louent aux développeurs de projets. Cette approche peut réduire le besoin de financement initial pour les projets de stockage. La certification JC-STAR du Japon et les exigences européennes en matière de diligence raisonnable sur les batteries peuvent également accroître la valeur des fournisseurs établis disposant de produits qualifiés. La structure concurrentielle reste cohérente avec un score de concentration de 8, car la Chine et la Russie représentaient ensemble plus de 85 % de la production minière, tandis que les principaux acteurs contrôlent d'importantes positions d'approvisionnement et de traitement.
Leaders du secteur du vanadium
Pangang Group Vanadium and Titanium Resources Co., Ltd.
EVRAZ plc
Glencore plc
Bushveld Minerals Limited
Largo Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Largo Inc. a lancé la production à pleine échelle de cuivre et de métaux du groupe du platine (MGP) en tant que sous-produits dans sa mine Maracás Menchen au Brésil, après approbation de l'Agence brésilienne des mines. La production de concentré cuivre-MGP ajoute des revenus de diversification tout en réduisant les coûts de trésorerie effectifs du vanadium et devrait générer entre 300 et 380 tonnes par mois, positionnant Largo comme fournisseur de minéraux critiques multiples.
- Août 2026 : Largo a publié ses résultats financiers du T2 2026 reflétant une croissance des revenus de 68 % et un EBITDA ajusté positif, avec une production équivalente en V₂O₅ atteignant 2 900 tonnes, en hausse de 28,5 % en glissement annuel, et une production depuis le début de l'année de 5 516 tonnes, soit 55,2 % au-dessus des niveaux du premier semestre 2025, portée par une meilleure disponibilité du minerai et une capacité de broyage élargie.
- Juillet 2026 : Largo a obtenu un bon de livraison à prix fixe ferme de 60,1 millions USD du Département de la Guerre des États-Unis dans le cadre de son contrat IDIQ quinquennal de matériaux stratégiques de la DLA, couvrant les livraisons de V₂O₅ de haute pureté jusqu'en janvier 2030. La commande intègre formellement Largo dans la chaîne d'approvisionnement de la défense nationale américaine pour un minéral critique pour lequel il n'existe pas de production primaire nationale aux États-Unis.
- Juin 2026 : Largo Inc. s'est vu attribuer un contrat IDIQ quinquennal par la Defense Logistics Agency américaine pour la fourniture de jusqu'à 2 876 tonnes métriques de V₂O₅ de haute pureté, avec une valeur plafond de 125 millions USD, représentant la première formalisation au niveau du Département de la Défense du vanadium en tant que matériau de stockage stratégique à l'ère actuelle des minéraux critiques.


Portée du rapport mondial sur le marché du vanadium
Le vanadium est un métal de transition dur, gris argenté, de symbole chimique V et de numéro atomique 23. Il est principalement utilisé comme élément d'alliage dans l'acier et les alliages de titane pour améliorer la résistance, la dureté, la résistance à l'usure et la résistance à la corrosion. Les composés du vanadium, notamment le pentoxyde de vanadium (V₂O₅), sont également largement utilisés dans les catalyseurs, les produits chimiques, les céramiques et les batteries à flux redox au vanadium pour le stockage d'énergie à grande échelle.
Le rapport sur le marché du vanadium est segmenté par type, application et géographie. Par type, le marché est segmenté en ferrovanadium, pentoxyde de vanadium (V₂O₅), produits chimiques à base de vanadium et métal vanadium. Par application, le marché est segmenté en fer et acier, stockage d'énergie, alliages, produits chimiques et catalyseurs, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du vanadium dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Ferrovanadium |
| Pentoxyde de vanadium (V₂O₅) |
| Produits chimiques à base de vanadium |
| Métal vanadium |
| Fer et acier |
| Stockage d'énergie |
| Alliages |
| Produits chimiques et catalyseurs |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Ferrovanadium | |
| Pentoxyde de vanadium (V₂O₅) | ||
| Produits chimiques à base de vanadium | ||
| Métal vanadium | ||
| Par application | Fer et acier | |
| Stockage d'énergie | ||
| Alliages | ||
| Produits chimiques et catalyseurs | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du vanadium d'ici 2031 ?
Le marché du vanadium devrait atteindre 4,12 milliards USD d'ici 2031, avec un CAGR de 4,26 % à partir de 2026.
Qu'est-ce qui stimule la demande de vanadium ?
L'acier à haute résistance reste la principale source de demande, tandis que les batteries à flux de longue durée élargissent l'utilisation dans le stockage d'énergie.
Quel produit vanadium détient la plus grande part ?
Le ferrovanadium détenait 70,1 % du chiffre d'affaires mondial en 2025 en raison de son utilisation dans l'acier à haute résistance et faible teneur en alliage.
Quelle application connaît la croissance la plus rapide ?
Le stockage d'énergie devrait croître à un CAGR de 7,5 % jusqu'en 2031, soutenu par de grands projets de batteries à flux redox au vanadium.
Quelle région est en tête de la demande de vanadium ?
L'Asie-Pacifique détenait 61,6 % du chiffre d'affaires mondial en 2025, soutenue par l'activité sidérurgique et les batteries en Chine.
Pourquoi la sécurité de l'approvisionnement est-elle importante pour les acheteurs de vanadium ?
La Chine et la Russie ont fourni plus de 85 % de la production minière en 2025, rendant le recyclage, l'approvisionnement secondaire et les matériaux qualifiés importants pour la planification des achats.
Dernière mise à jour de la page le:



