
Tamanho e Participação do Mercado de Câmeras Industriais UV
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
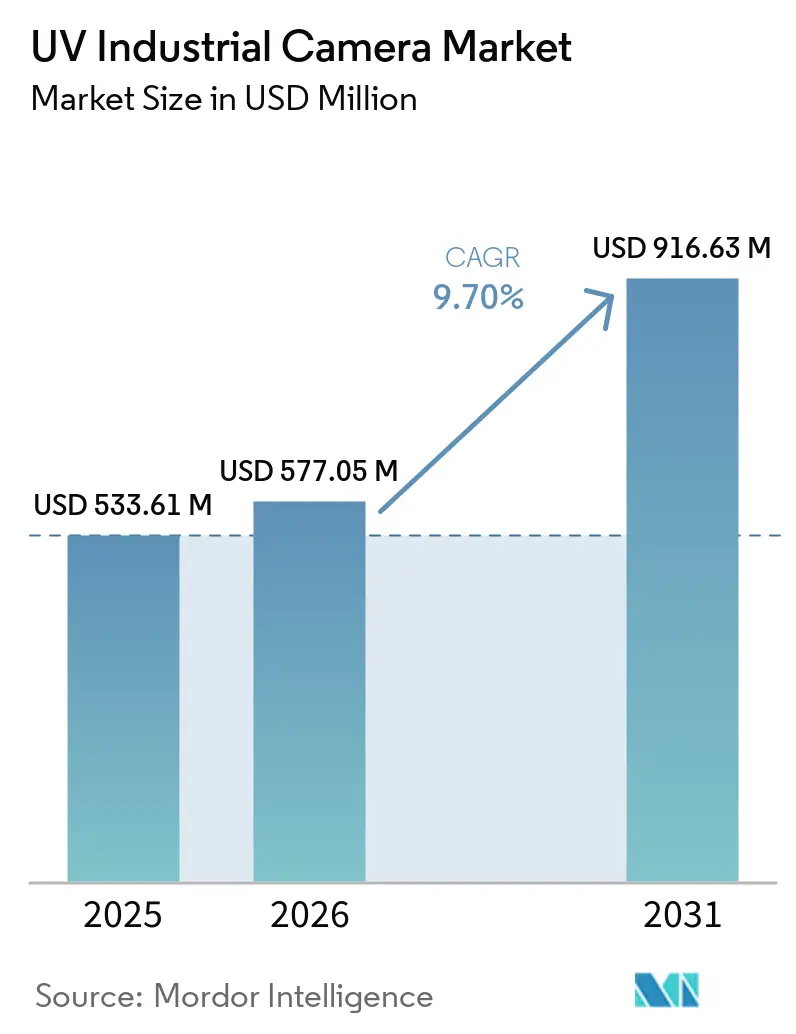
| Tamanho do Mercado (2026) | 577.05 Milhões de dólares |
| Tamanho do Mercado (2031) | 916.63 Milhões de dólares |
| Growth Rate (2026 - 2031) | 9.70 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras Industriais UV pela Mordor Intelligence
O tamanho do mercado de câmeras industriais UV foi avaliado em 533,61 milhões de USD em 2025 e estima-se que se expanda de 577,05 milhões de USD em 2026 para atingir 916,63 milhões de USD até 2031, a um CAGR de 9,70% durante o período de previsão (2026-2031). O investimento em fabricação de semicondutores, linhas de produção automatizadas e ativos de energia renovável sustenta a demanda por sistemas de inspeção em banda UV. A imagem UV agora suporta controle de qualidade em linha em reciclagem, produção de baterias para veículos elétricos e monitoramento de redes de alta tensão. Esse uso mais amplo reduz a dependência de qualquer grupo único de usuários finais e cria demanda em diversos ambientes de fabricação. Os fornecedores estão melhorando a sensibilidade dos sensores, a capacidade de transferência de dados e o suporte à integração para atender a esses casos de uso. O mercado de câmeras industriais UV também enfrenta restrições devido à disponibilidade limitada de componentes ópticos, controles de exportação e escassez de especialistas capazes de alinhar e calibrar sistemas UV.
Principais Conclusões do Relatório
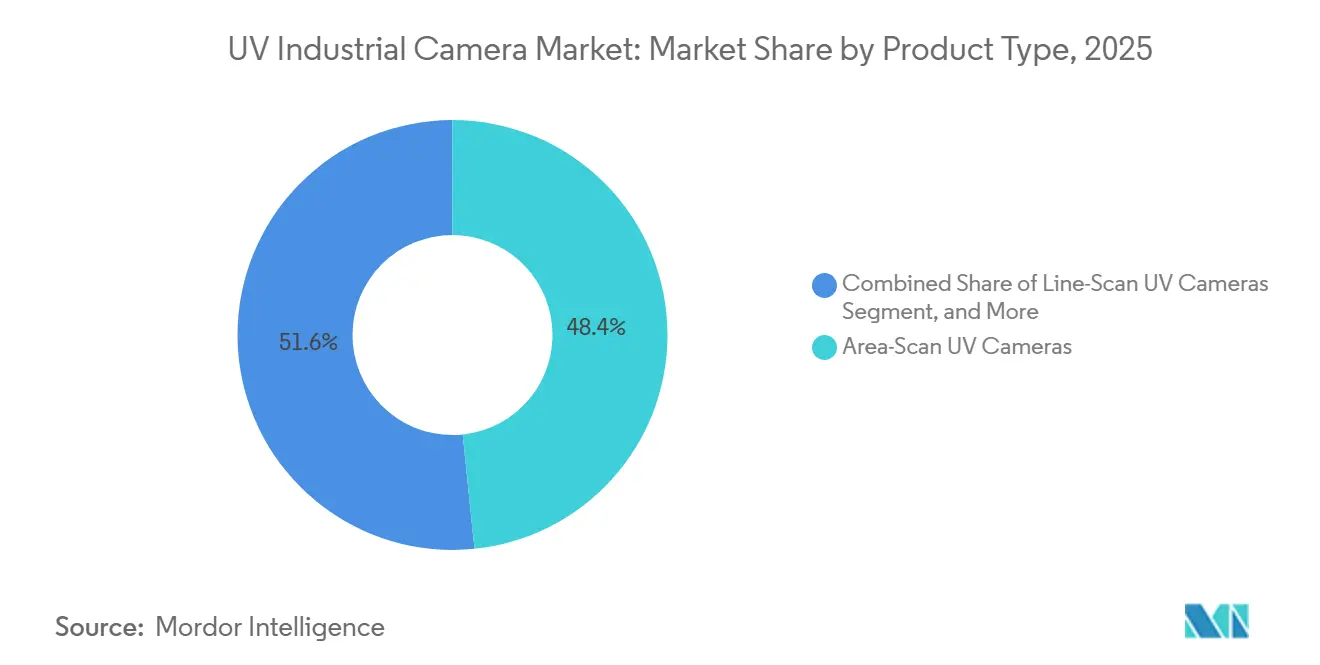
- Por tipo de produto, as câmeras UV de varredura de área (não intensificadas) detinham 48,37% da participação do mercado de câmeras industriais UV em 2025, enquanto as câmeras UV de varredura de linha têm projeção de expansão a um CAGR de 10,51% até 2031.
- Por faixa espectral, as câmeras UVA detinham 44,27% da participação de receita em 2025, enquanto as câmeras UVC têm projeção de expansão a um CAGR de 10,49% até 2031.
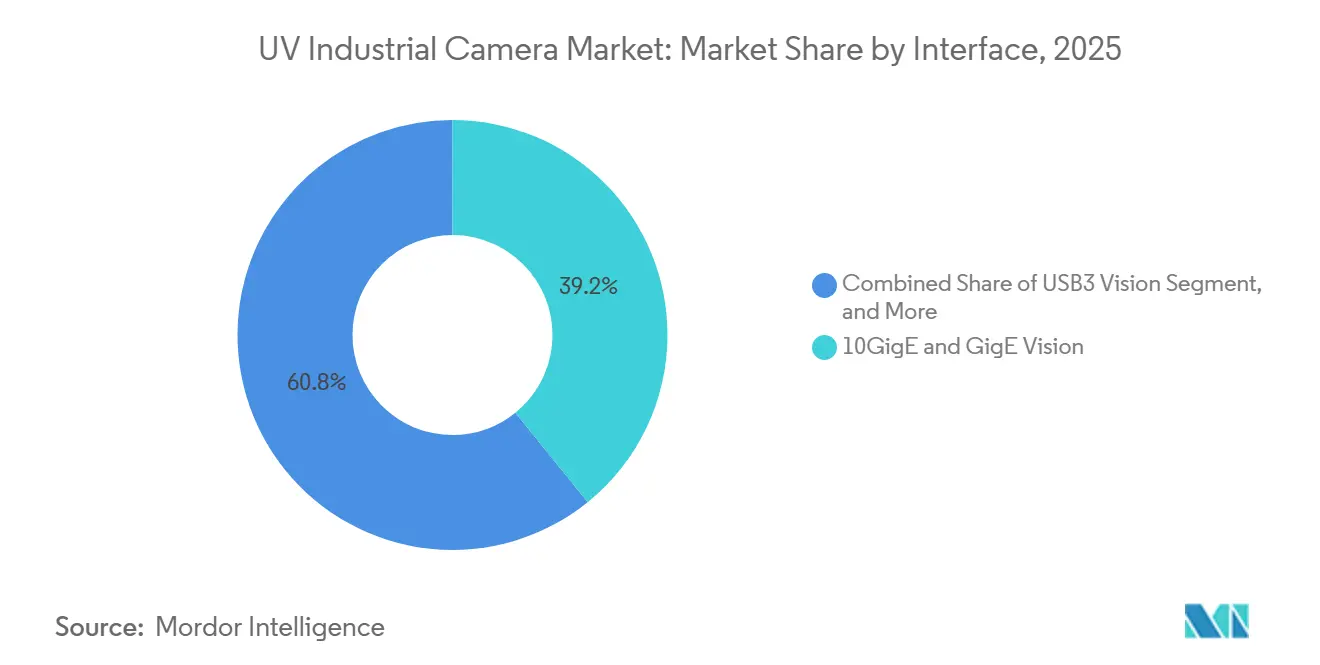
- Por interface, 10GigE e GigE Vision detinham 39,18% da participação de receita em 2025, enquanto o CoaXPress tem projeção de expansão a um CAGR de 10,47% até 2031.
- Por indústria do usuário final, eletrônicos e semicondutores responderam por 29,36% da receita em 2025, enquanto a energia renovável tem projeção de expansão a um CAGR de 11,52% até 2031.
- Por geografia, a Ásia-Pacífico detinha 45,82% da participação do mercado de câmeras industriais UV em 2025 e tem projeção de expansão a um CAGR de 10,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Câmeras Industriais UV
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Automação Industrial e Adoção da Indústria 4.0 | +2.0% | Global, liderado pela Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Intensidade de Inspeção em Semicondutores e Eletrônicos Avançados | +1.8% | Núcleo da Ásia-Pacífico, com América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Crescente por Inspeção de Alta Velocidade e Alta Resolução | +1.2% | Global | Curto prazo (≤ 2 anos) |
| IA de Borda e Detecção de Defeitos em Tempo Real | +0.9% | Ásia-Pacífico e América do Norte, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Classificação Baseada em UV de Materiais Difíceis | +0.6% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Sensores UV de Obturador Global de Alta Velocidade | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Automação Industrial e Adoção da Indústria 4.0
A automação industrial está expandindo o uso de câmeras UV em linhas de montagem automotiva, eletrônica e farmacêutica. A imagem UV pode detectar contaminação superficial e microfissuras que câmeras de luz visível podem não identificar nas velocidades das esteiras transportadoras. Essa capacidade suporta inspeção consistente, que o alto rendimento pode de outra forma comprometer. Um estudo de 2025 relatou precisão de detecção acima de 95% para cenários de inspeção integrados de visão de máquina e controlador lógico programável. O mercado de câmeras industriais UV se beneficia quando as fábricas adicionam múltiplos pontos de inspeção dentro de uma única célula automatizada. Os fornecedores de sistemas também se beneficiam ao oferecer hardware de câmera que se integra a controles de automação e redes de comunicação já estabelecidos.
Intensidade de Inspeção em Semicondutores e Eletrônicos Avançados
A produção avançada de semicondutores requer métodos de inspeção capazes de detectar defeitos muito pequenos em wafers padronizados. Os nós de processo abaixo de 7 nm requerem comprimentos de onda abaixo de 400 nm porque a luz visível não consegue resolver alguns defeitos na escala de características. A Exosens declarou em março de 2026 que a imagem UV de campo escuro pode revelar defeitos de borda e partículas sub-pitch em layouts densos de wafers padronizados. Esses requisitos posicionam as câmeras UV como equipamentos que protegem o rendimento, e não como uma adição opcional de inspeção. Mais estágios de inspeção por nó de processo podem aumentar o número de câmeras necessárias por ferramenta de wafer. Os requisitos SEMI S2, GigE Vision e GenICam podem prolongar os ciclos de qualificação, mas os sistemas validados podem enfrentar maiores barreiras de substituição.
Demanda Crescente por Inspeção de Alta Velocidade e Alta Resolução
A inspeção UV de alta resolução suporta imagens detalhadas sem reduzir a velocidade da linha. O sensor CMOS de obturador global IMX487 da Sony fornece 8,13 megapixels a 193 quadros por segundo na faixa de 200-400 nm. O sensor é utilizado em projetos de câmeras UV de vários fornecedores de visão de máquina. O CXP-12 fornece 12,5 Gbps por link, o que suporta transmissão de imagens de alta resolução com espaço para metadados. O CoaXPress sobre Fibra também pode posicionar equipamentos de processamento afastados de ambientes de produção exigentes. Essas capacidades suportam o mercado de câmeras industriais UV, onde a inspeção de wafers, bobinas e painéis requer captura contínua de imagens.
IA de Borda e Detecção de Defeitos em Tempo Real
A IA de borda reduz o tempo entre a captura de imagem e a resposta do processo. Os sistemas de inspeção podem classificar anomalias na estação de produção em vez de enviar todas as imagens para um servidor central. Um artigo publicado pela SPIE descreveu métodos de IA para filtragem de ruídos em linha e classificação de padrões em wafer inteiro. Essa abordagem pode reduzir revisões de falsos positivos e direcionar a atenção de engenharia para defeitos que limitam o rendimento. Em 2025, o Fraunhofer IPMS e a DIVE Imaging Systems demonstraram um sistema UV hiperespectral qualificado para sala limpa que capturou propriedades de superfície e contaminação em 20 segundos por wafer.[1]"Optimierte Halbleiterprozesse," Fraunhofer IPMS, ipms.fraunhofer.de. O mercado de câmeras industriais UV pode se beneficiar de uma classificação mais rápida, o que torna a inspeção UV complexa mais fácil de usar em linhas de produção intensas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistema e Integração | -1.5% | Global, mais acentuado na América do Sul, África e Oriente Médio | Curto prazo (≤ 2 anos) |
| Escassez de Competências em Imagem UV e Visão de Máquina | -1.0% | Global, mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Gargalos de Fornecimento de Materiais Ópticos UV e Calibração | -0.7% | Global, originando-se no Japão, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Controles de Exportação e Risco de Qualificação para Sensores UV Avançados | -0.5% | Transfronteiriço, afetando compradores da Ásia-Pacífico e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistema e Integração
Uma estação de inspeção UV completa requer uma câmera CMOS com iluminação traseira, óptica de grau UV, hardware de interface, capturadores de quadros e equipamentos de processamento de borda. Esses componentes tornam o custo inicial do sistema mais elevado do que para sistemas comparáveis de luz visível. A Balluff observa que a imagem UV e SWIR requer escolhas ópticas e de sistema especializadas para aplicações industriais.[2]"How UV and SWIR Are Revolutionizing Industrial Vision Systems," Balluff, balluff.com. Arquiteturas complexas de múltiplas câmeras podem exigir um período de migração de 6 a 12 semanas. Interrupções na produção e mão de obra de engenharia podem se somar aos custos de hardware. O mercado de câmeras industriais UV pode, portanto, apresentar adoção mais lenta entre fornecedores automotivos sensíveis a custos, processadores de alimentos e recicladores, até que sistemas modulares se tornem mais amplamente disponíveis.
Escassez de Competências em Engenharia de Imagem UV e Visão de Máquina
O projeto de sistemas UV requer conhecimento óptico e competências em software de visão de máquina. Os engenheiros devem compreender absorção UV, resposta de fluorescência, revestimentos antirreflexo, alinhamento, calibração e processamento de imagens. Essa combinação é escassa em mercados que estão começando a adotar a inspeção UV. A LUCID fornece ambientes de software que reduzem o trabalho de configuração de câmera de baixo nível para os usuários. No entanto, o alinhamento de campo escuro e a calibração ainda requerem trabalho especializado no local de produção. O mercado de câmeras industriais UV pode apresentar adoção mais lenta quando os integradores locais não conseguem especificar os componentes de grau UV corretos ou treinar modelos com dados de imagem UV.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Crescimento de Varredura de Linha Supera uma Base Estável de Varredura de Área
As câmeras UV de varredura de área, não intensificadas, responderam por 48,37% da participação do mercado de câmeras industriais UV em 2025. Seu amplo uso reflete a demanda por inspeção de pastilhas de semicondutores, detecção de fissuras em células solares e verificações de serialização farmacêutica. Essas aplicações requerem imagens precisas de objetos estacionários ou indexados por etapas. Vários fornecedores oferecem projetos baseados no IMX487, o que oferece aos compradores uma escolha mais ampla de formatos e preços de câmeras. Essa disponibilidade suporta a implantação sem redesenhar todo o caminho óptico. O tamanho do mercado de câmeras industriais UV para câmeras UV de varredura de linha tem projeção de expansão a um CAGR de 10,51% entre 2026 e 2031. A inspeção contínua de eletrodos de bateria e painéis solares de grande formato favorece a imagem de passagem única em vez de ciclos repetidos de varredura de área.
A MV-PXL90U da MindVision é uma câmera UV de varredura de linha de 9K com taxa de linha de 529 kHz, 256 mais 32 estágios TDI e resfriamento a água para estabilidade térmica. Essas especificações atendem às necessidades de fabricantes de equipamentos originais que atendem aos mercados de reciclagem de alto rendimento e inspeção de painéis de exibição. As câmeras UV intensificadas mantêm um papel onde os níveis de sinal são extremamente baixos. Suas aplicações incluem detecção de corona noturna, imagem de luminescência de traços e inspeção de máscaras. A série i2Nocturn da Exosens cobre 190-300 nm e usa ganho duplo de MCP de 1.000.000 com um detector de 1936×1216 pixels operando a 50 quadros por segundo. As câmeras TDI sensíveis a UV e as placas de sensores modulares continuam a servir instrumentos de pesquisa e sistemas de visão embarcados.


Por Faixa Espectral: A Banda UVC Ganha Espaço Além dos Usos Tradicionais de Desinfecção
As câmeras UVA, cobrindo 320-400 nm, detinham 44,27% da participação do mercado de câmeras industriais UV em 2025. Os projetos IMX487 com iluminação traseira e os traçadores fluorescentes comuns sustentam sua posição. A autenticação anticontrafação farmacêutica, a verificação de cura de adesivos e a inspeção de revestimento de placas de circuito impresso são usos estabelecidos do UVA. Os sistemas de reciclagem também usam essa banda para distinguir PET, PVC e poliestireno com base na reflectância ou fluorescência UV. O tamanho do mercado de câmeras industriais UV para câmeras UVC tem projeção de expansão a um CAGR de 10,49% de 2026 a 2031. As câmeras UVC cegas ao solar podem detectar corona e arcos elétricos enquanto bloqueiam o fundo solar durante inspeções diurnas de concessionárias de energia.
A câmera DUV da Photonfocus iniciou as vendas domésticas no Japão em janeiro de 2026 por meio da Aplolink. Ela suporta imagens abaixo de 200 nm e cobre a banda do laser excimer ArF de 193 nm sem óptica de conversão de fluorescência. MONOIST Essa capacidade suporta o controle de qualidade em litografia e microusinagem a laser. As câmeras UVB atendem a usos mais restritos em monitoramento de gases atmosféricos, dermatologia médica e espectroscopia de fluorescência. As câmeras UV de amplo espectro e multiespectrais combinam canais UV, visível e infravermelho próximo para estações que precisam de mais de 1 banda de inspeção. A Libra UV da Tucsen Photonics cobre 200-1000 nm e reporta até 48% de eficiência quântica a 365 nm.
Por Interface: O CoaXPress é a Escolha de Alta Largura de Banda para Novos Projetos
O 10GigE e o GigE Vision detinham 39,18% da participação do mercado de câmeras industriais UV em 2025. A base instalada de equipamentos de visão de máquina Ethernet sustenta essa posição. O GigE Vision e o GenICam também fornecem uma rota de integração familiar para construtores de equipamentos que usam câmeras de luz visível e UV. O Atlas10 UV da LUCID Vision Labs combina conectividade 10GigE Power over Ethernet com o sensor IMX487. Esse projeto permite a transmissão de imagens em resolução total sem um capturador de quadros proprietário. O tamanho do mercado de câmeras industriais UV para CoaXPress tem projeção de expansão a um CAGR de 10,47% de 2026 a 2031.
As especificações CXP-12 fornecem 12,5 Gbps por link para sistemas UV de varredura de linha e varredura de área de alta taxa de quadros. A interface também suporta acionamento determinístico para células de múltiplas câmeras sincronizadas. A conformidade com GenICam é exigida para produtos CoaXPress, e os compradores de equipamentos para semicondutores podem preferir sua capacidade de Power-over-CoaXPress em salas limpas. O USB3 Vision permanece útil para sistemas de pesquisa e ciências da vida sensíveis a custos que não requerem Power over Ethernet. O Camera Link e outras interfaces estão se tornando menos relevantes à medida que o CXP-12 substitui configurações anteriores de alta largura de banda. O CoaXPress v3.0 estava em desenvolvimento no início de 2026, com capacidade planejada de 25 Gbps por link e suporte nativo a CoaXPress sobre Fibra.
Por Indústria do Usuário Final: A Energia Renovável Adiciona uma Oportunidade de Alto Volume Além dos Semicondutores
Eletrônicos e semicondutores responderam por 29,36% da participação do mercado de câmeras industriais UV em 2025. A inspeção de wafers em campo escuro, a detecção de defeitos em máscaras e a verificação de embalagens sustentam essa posição de liderança. Cada nó de processo avançado pode adicionar estágios de inspeção e exigir limites menores de defeitos. Como resultado, o uso de câmeras UV por wafer pode crescer mais rapidamente do que a produção de wafers. O tamanho do mercado de câmeras industriais UV para energia renovável tem projeção de expansão a um CAGR de 11,52% de 2026 a 2031. A demanda vem de verificações de encapsulantes fotovoltaicos, inspeções de superfície de eletrodos de bateria e monitoramento de corona em fazendas solares e infraestrutura de carregamento de veículos elétricos.
A Allied Vision identifica câmeras de varredura de linha como relevantes para aplicações de inspeção solar e de baterias. As aplicações automotivas e de veículos elétricos incluem eletrodos de bateria, selantes, juntas adesivas e peças de vidro-cerâmica para eletrônica de potência. Os usuários aeroespaciais e de defesa aplicam câmeras UV intensificadas a inspeções de penetrante de fluorescência de componentes compostos e metálicos. Os sistemas farmacêuticos, alimentícios e de embalagens de consumo usam imagem UV para verificações de autenticidade e detecção de contaminação superficial. As concessionárias de energia, operadores ferroviários e de infraestrutura usam câmeras cegas ao solar para identificar corona e arcos elétricos em ativos de transmissão. A Ofil descreve o uso de sua família UV EYE em inspeções contínuas de subestações, robóticas, montadas em veículos e ferroviárias.
Análise Geográfica
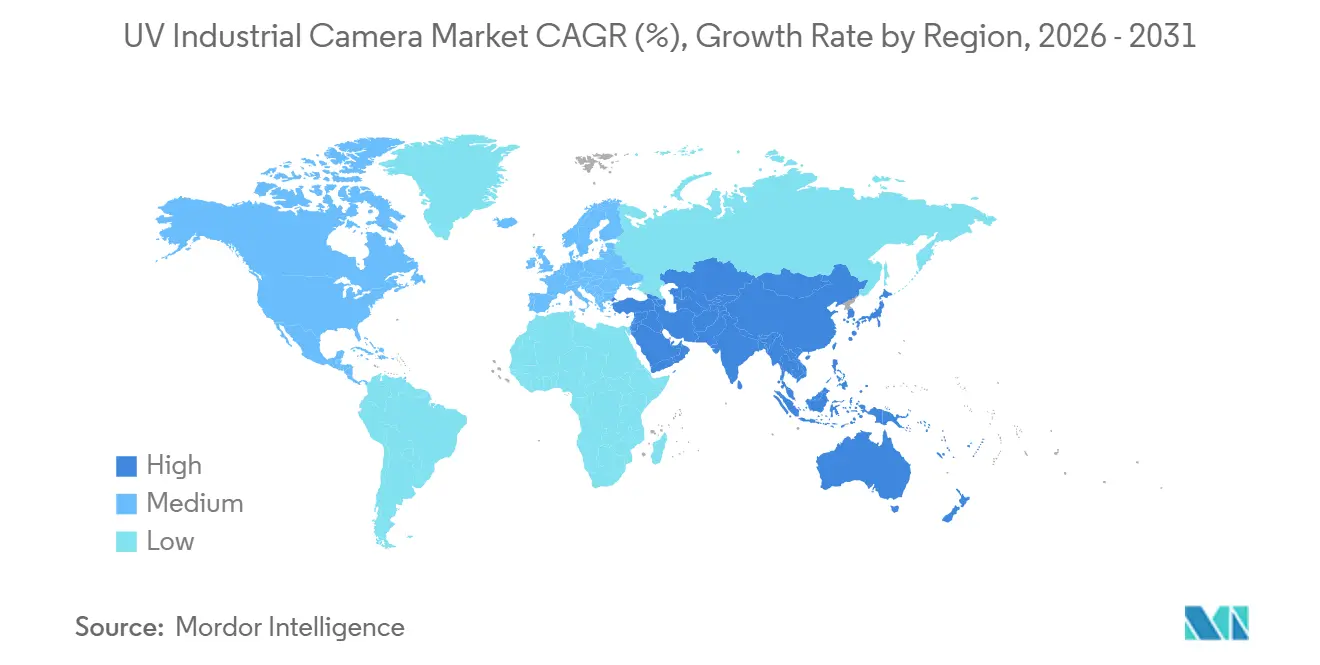
A Ásia-Pacífico detinha 45,82% da participação do mercado de câmeras industriais UV em 2025 e tem projeção de expansão a um CAGR de 10,68% até 2031. China, Japão, Coreia do Sul e Taiwan são os principais centros de demanda porque abrigam fabricação de semicondutores, fabricação fotovoltaica e montagem de eletrônicos de consumo. Essas indústrias precisam de inspeção UV para produção de alto rendimento e controle de qualidade. A China está desenvolvendo cadeias de suprimentos domésticas de câmeras UV à medida que as restrições de exportação aumentam a necessidade de capacidade técnica local. A Tucsen Photonics expandiu sua oferta UV em aplicações de inspeção de semicondutores.[3]"Choosing the Right UV Camera for Semiconductor Inspection," Tucsen Photonics, tucsen.com.
O Japão permanece tanto produtor quanto comprador de tecnologia de imagem UV. A Hamamatsu Photonics e a ARTRAY sustentam a posição do país no desenvolvimento de componentes UV e imagem industrial. A Konica Minolta anunciou em março de 2026 uma estratégia para componentes ópticos VIS, UV e DUV usados em ferramentas de inspeção de semicondutores. A empresa estabeleceu uma meta de receita para 2030 de 150 bilhões de JPY (1,01 bilhão de USD) para esse negócio. A Índia e o Sudeste Asiático fornecem demanda adicional à medida que novas instalações de semicondutores, baterias de íons de lítio e energia solar são construídas. O mercado de câmeras industriais UV tem escopo para abastecer essas instalações à medida que adicionam equipamentos de inspeção em linha.
A América do Norte e a Europa permanecem importantes devido ao investimento em semicondutores e à expertise estabelecida em visão de máquina. Os Estados Unidos apoiam a expansão da fabricação doméstica de semicondutores, enquanto a Alemanha abriga a Allied Vision Technologies e vários integradores de visão industrial. A Exosens SE na França fornece sistemas UV intensificados para compradores de semicondutores e defesa. O Reino Unido e a França também apoiam pesquisa e demanda por imagem em ciências da vida. O setor farmacêutico e de embalagens alimentícias da Itália usa sistemas UV para serialização e verificações de autenticidade. A América do Sul, o Oriente Médio e a África são mercados menores onde projetos solares, inspeção de mineração, reciclagem, produção automotiva e fabricação de eletrônicos podem criar demanda incremental.

Cenário Competitivo
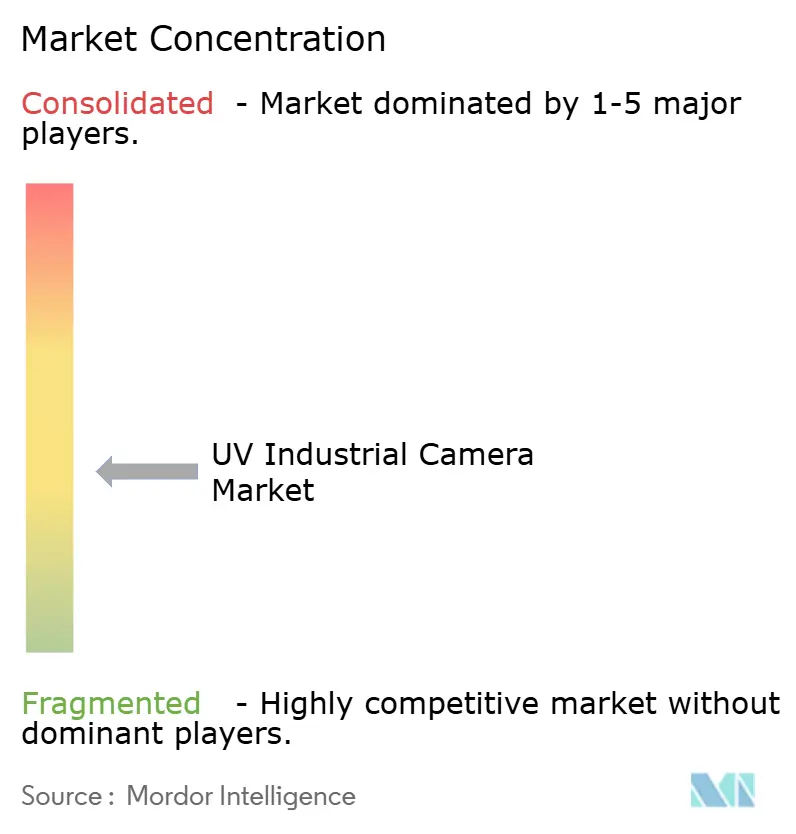
O mercado de câmeras industriais UV é moderadamente fragmentado, com 20 fornecedores nomeados e muitos fabricantes de equipamentos originais menores. Nenhum fornecedor único tem uma posição dominante. A concorrência centra-se em sensibilidade, largura de banda de interface, preço e suporte à integração específica de aplicação. Vários fornecedores adotaram o sensor IMX487 da Sony dentro de 12 meses após seu lançamento, deslocando a diferenciação para software e formato de câmera. A Sony posiciona sua tecnologia de sensor de imagem UV para aplicações industriais que requerem sensibilidade UV. Essa estrutura oferece aos compradores uma escolha de produtos, enquanto os fornecedores devem demonstrar valor claro em desempenho e suporte à implantação.
A Emergent Vision Technologies oferece o sensor UV IMX487 em plataformas 10GigE, 25GigE e 100GigE. Essa abordagem permite que os usuários selecionem um nível de largura de banda sem alterar o projeto óptico. A Exosens concentra-se em câmeras intensificadas para inspeção de semicondutores em campo escuro, onde a substituição por CMOS padrão pode não fornecer sensibilidade de fóton comparável. Sua publicação técnica de março de 2026 descreveu como as câmeras i2Nocturn e iNocturn detectam contaminação por partículas e defeitos de borda em wafers padronizados densos.[4]"Wafer Inspection at Advanced Nodes," Exosens, exosens.com. A Allied Vision usa sua arquitetura ALVIUM System-on-Chip para abordar a latência de pipeline e o consumo de energia.
O setor de câmeras industriais UV tem oportunidades em câmeras compactas e robustas para inspeção de campo em concessionárias de energia. Sistemas com invólucros de classe IP67 e Power over Ethernet permanecem limitados em qualidade óptica UV. Câmeras integradas com IA que realizam inferência no sensor também representam uma área de desenvolvimento de produtos. Os fornecedores chineses estão entrando na imagem DUV abaixo de 200 nm, o que pode ampliar a pressão competitiva em usos de inspeção avançada. O lançamento da câmera DUV da Photonfocus em janeiro de 2026 no Japão demonstrou capacidades de imagem direta para feixes de laser excimer de 193 nm e 248 nm. Essas estratégias de produto colocam o desempenho do sensor, a velocidade de comunicação e a integração prática no centro da concorrência entre os fornecedores.
Líderes do Setor de Câmeras Industriais UV
Allied Vision Technologies GmbH
Basler AG
Teledyne Technologies Incorporated
ARTRAY Co., Ltd.
Photonfocus AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A LUCID Vision Labs anunciou uma nova coorte de câmeras GigE Vision, incluindo modelos de varredura de linha 8K, baixa luminosidade NIR, STARVIS 2 e RGB-D 3D, antes da VISION 2026 em Stuttgart. O anúncio sinalizou a expansão contínua do portfólio multiespectral que compartilha arquitetura de plataforma com a linha Atlas10 UV existente da empresa.
- Maio de 2026: A Teledyne DALSA apresentou a Kaleido, uma câmera hiperespectral SWIR para aplicações de classificação industrial em reciclagem, farmacêuticos e gestão de resíduos. Ela apresentava uma interface 10GigE em conformidade com os padrões GigE Vision e GenICam e abordava aplicações adjacentes às implantações de classificação baseadas em UV.
- Março de 2026: A Basler AG e a Orbbec anunciaram uma parceria tecnológica para desenvolver soluções de visão 3D industrial. A câmera Basler Stereo mini foi apresentada na LogiMAT 2026 e expandiu o portfólio da Basler para os mercados de automação AMR e AGV ao lado de suas linhas de câmeras UV.
- Março de 2026: A Exosens publicou um artigo técnico sobre inspeção de wafers UV em campo escuro em nós avançados. Ele detalhou como suas câmeras UV intensificadas i2Nocturn e iNocturn revelaram contaminação por partículas sub-pitch e defeitos de borda em layouts densos de wafers padronizados que a inspeção padrão de campo claro não identificou.


Escopo do Relatório Global do Mercado de Câmeras Industriais UV
O Mercado de Câmeras Industriais UV compreende câmeras de imagem especializadas projetadas para detectar, capturar e analisar radiação ultravioleta (UV) ou características reflexivas e emissivas de UV de objetos, materiais, processos e ambientes para aplicações industriais de inspeção, monitoramento, medição e controle de qualidade. As câmeras industriais UV convertem comprimentos de onda ultravioleta em imagens digitais e são usadas onde a imagem convencional de luz visível não consegue identificar adequadamente defeitos, contaminação, descargas elétricas, características de materiais ou outras condições de processo.
O Relatório de Câmeras Industriais UV é Segmentado por Tipo de Produto (Câmeras UV de Varredura de Área, Câmeras UV de Varredura de Linha, Câmeras UV Intensificadas e Outros Tipos de Produto), Faixa Espectral (Câmeras UVA, Câmeras UVB, Câmeras UVC e Câmeras UV de Amplo Espectro e Multiespectrais), Interface (CoaXPress, 10GigE e GigE Vision, USB3 Vision e Camera Link e Outras Interfaces), Indústria do Usuário Final (Eletrônicos e Semicondutores, Automotivo e Veículo Elétrico, Energia Renovável, Reciclagem e Gestão de Resíduos, Aeroespacial e Defesa, Farmacêuticos, Alimentos e Embalagens de Consumo, Concessionárias de Energia, Ferroviário e Infraestrutura, Pesquisa e Ciências da Vida e Outras Indústrias de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Câmeras UV de Varredura de Área |
| Câmeras UV de Varredura de Linha |
| Câmeras UV Intensificadas |
| Outros Tipos de Produto |
| Câmeras UVA |
| Câmeras UVB |
| Câmeras UVC |
| Câmeras UV de Amplo Espectro e Multiespectrais |
| CoaXPress |
| 10GigE e GigE Vision |
| USB3 Vision |
| Camera Link e Outras Interfaces |
| Eletrônicos e Semicondutores |
| Automotivo e Veículo Elétrico |
| Energia Renovável |
| Reciclagem e Gestão de Resíduos |
| Aeroespacial e Defesa |
| Farmacêuticos, Alimentos e Embalagens de Consumo |
| Concessionárias de Energia, Ferroviário e Infraestrutura |
| Pesquisa e Ciências da Vida |
| Outras Indústrias de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Câmeras UV de Varredura de Área | |
| Câmeras UV de Varredura de Linha | ||
| Câmeras UV Intensificadas | ||
| Outros Tipos de Produto | ||
| Por Faixa Espectral | Câmeras UVA | |
| Câmeras UVB | ||
| Câmeras UVC | ||
| Câmeras UV de Amplo Espectro e Multiespectrais | ||
| Por Interface | CoaXPress | |
| 10GigE e GigE Vision | ||
| USB3 Vision | ||
| Camera Link e Outras Interfaces | ||
| Por Indústria do Usuário Final | Eletrônicos e Semicondutores | |
| Automotivo e Veículo Elétrico | ||
| Energia Renovável | ||
| Reciclagem e Gestão de Resíduos | ||
| Aeroespacial e Defesa | ||
| Farmacêuticos, Alimentos e Embalagens de Consumo | ||
| Concessionárias de Energia, Ferroviário e Infraestrutura | ||
| Pesquisa e Ciências da Vida | ||
| Outras Indústrias de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Índia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de câmeras industriais UV?
O mercado foi avaliado em 533,61 milhões de USD em 2025 e estimado em 577,05 milhões de USD em 2026. A previsão é de que atinja 916,63 milhões de USD até 2031 a um CAGR de 9,70%.
Qual tipo de produto de câmera industrial UV lidera a demanda?
As câmeras UV de varredura de área, não intensificadas, lideraram a demanda de produtos com 48,37% de participação em 2025. Elas suportam inspeção detalhada de produtos de semicondutores, solares e farmacêuticos.
Qual faixa espectral de câmera UV está se expandindo mais rapidamente?
As câmeras UVC têm projeção de expansão a um CAGR de 10,49% até 2031. Os operadores de concessionárias de energia usam câmeras UVC cegas ao solar para detecção diurna de corona e arcos elétricos.
Por que os fabricantes de semicondutores estão usando câmeras UV?
Os sistemas UV podem identificar defeitos em wafers que câmeras de luz visível podem não resolver em nós de processo avançados. Eles suportam inspeção em campo escuro, verificações de máscaras e verificação de embalagens.
Qual área geográfica tem a demanda mais forte por câmeras industriais UV?
A Ásia-Pacífico detinha 45,82% de participação em 2025 e tem projeção de expansão a um CAGR de 10,68% até 2031. A produção de semicondutores, fotovoltaica e de eletrônicos de consumo sustenta a demanda.
O que limita o uso mais amplo de sistemas de inspeção UV?
O alto custo do sistema e as competências especializadas limitadas podem atrasar a implantação. Os materiais ópticos UV, as necessidades de calibração e os requisitos de controle de exportação podem adicionar complexidade para compradores e integradores de sistemas.
Página atualizada pela última vez em:



