
Tamaño y participación del mercado de cámaras UV industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 577.05 Millones de dólares |
| Tamaño del Mercado (2031) | 916.63 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cámaras UV industriales por Mordor Intelligence
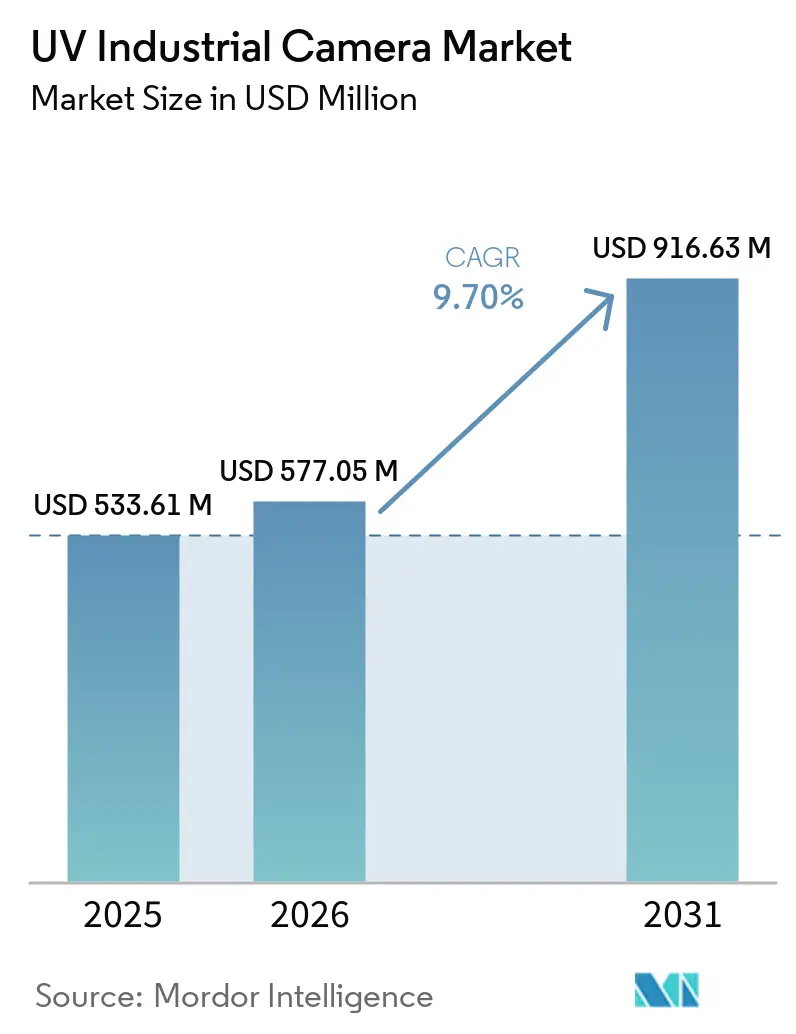
El tamaño del mercado de cámaras UV industriales fue valorado en 533,61 millones de USD en 2025 y se estima que se expandirá desde 577,05 millones de USD en 2026 hasta alcanzar 916,63 millones de USD en 2031, a una CAGR del 9,70% durante el período de pronóstico (2026-2031). La inversión en fabricación de semiconductores, líneas de producción automatizadas y activos de energía renovable respalda la demanda de sistemas de inspección en banda UV. Las imágenes UV ahora apoyan el control de calidad en línea en reciclaje, producción de baterías para vehículos eléctricos y monitoreo de redes de alta tensión. Este uso más amplio reduce la dependencia de cualquier grupo de usuarios finales y crea demanda en diversos entornos de fabricación. Los proveedores están mejorando la sensibilidad del sensor, la capacidad de transferencia de datos y el soporte de integración para abordar estos casos de uso. El mercado de cámaras UV industriales también enfrenta restricciones debido a la disponibilidad limitada de componentes ópticos, controles de exportación y escasez de especialistas capaces de alinear y calibrar sistemas UV.
Conclusiones clave del informe
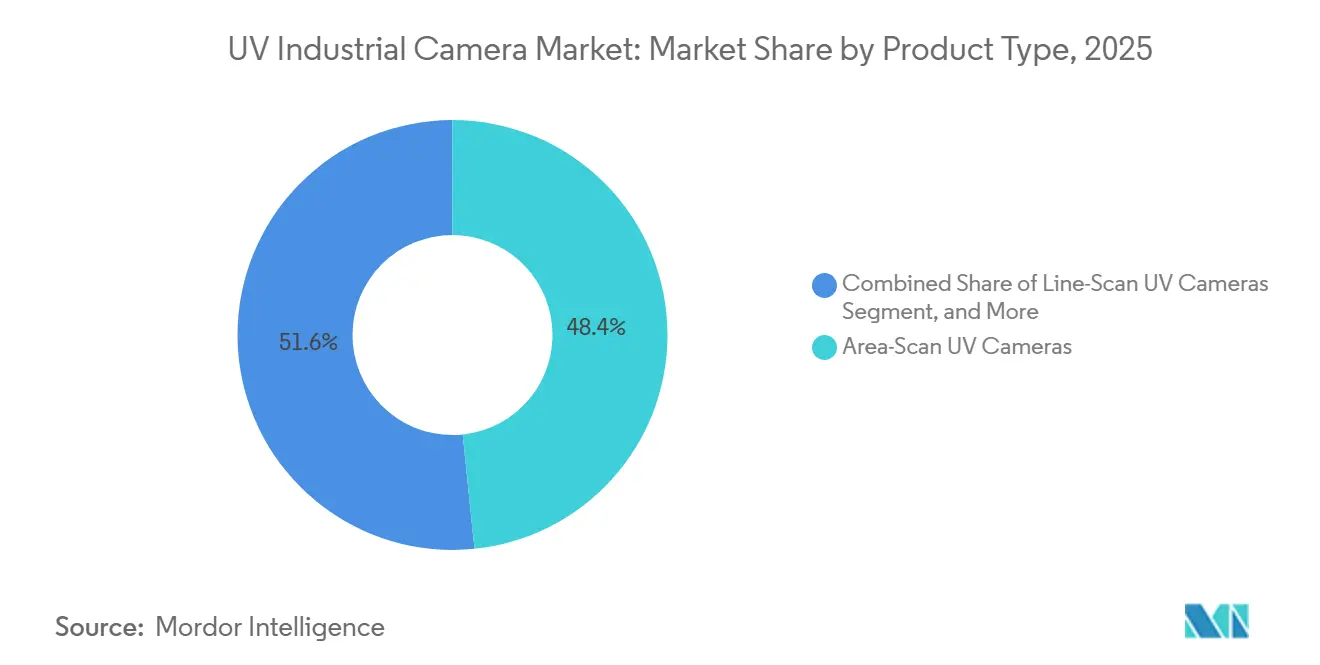
- Por tipo de producto, las cámaras UV de área de barrido (no intensificadas) representaron el 48,37% de la participación del mercado de cámaras UV industriales en 2025, mientras que se proyecta que las cámaras UV de barrido lineal se expandan a una CAGR del 10,51% hasta 2031.
- Por rango espectral, las cámaras UVA representaron el 44,27% de la participación en ingresos en 2025, mientras que se proyecta que las cámaras UVC se expandan a una CAGR del 10,49% hasta 2031.
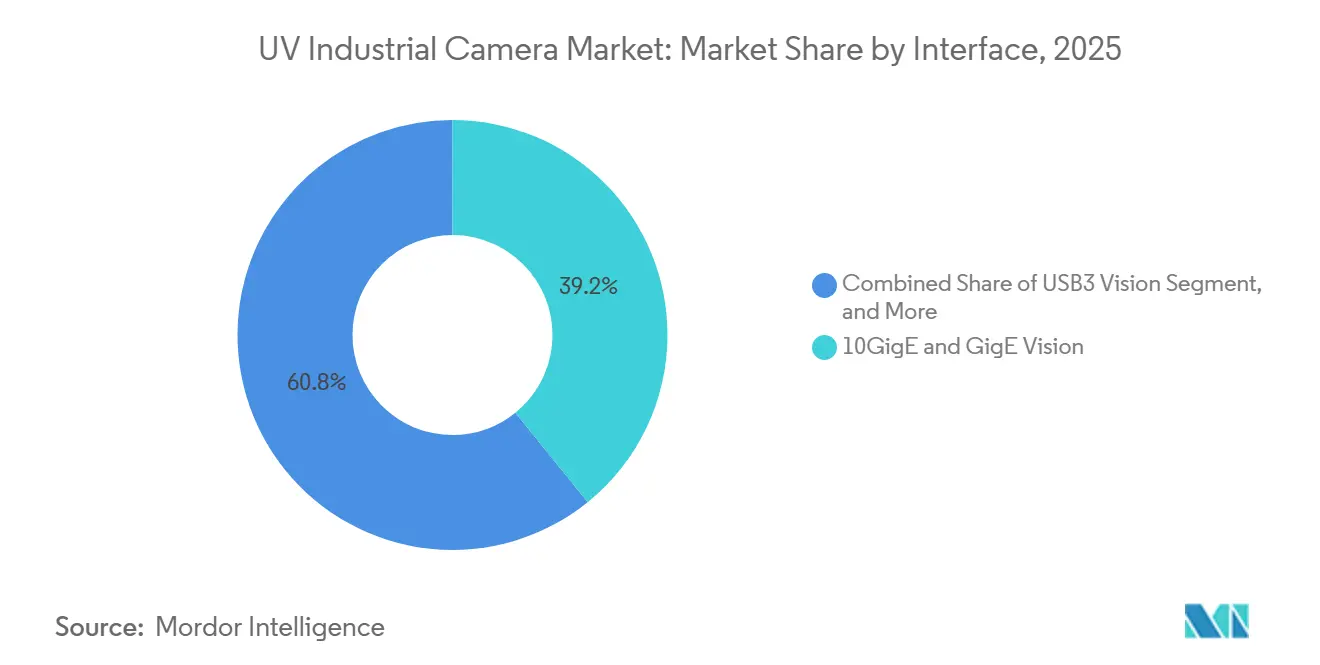
- Por interfaz, 10GigE y GigE Vision representaron el 39,18% de la participación en ingresos en 2025, mientras que se proyecta que CoaXPress se expanda a una CAGR del 10,47% hasta 2031.
- Por industria de usuario final, electrónica y semiconductores representaron el 29,36% de los ingresos en 2025, mientras que se proyecta que la energía renovable se expanda a una CAGR del 11,52% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,82% de la participación del mercado de cámaras UV industriales en 2025 y se proyecta que se expanda a una CAGR del 10,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de cámaras UV industriales
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Automatización de fábricas y adopción de la Industria 4.0 | +2.0% | Global, liderado por Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Intensidad de inspección en semiconductores y electrónica avanzada | +1.8% | Núcleo en Asia-Pacífico, con América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda creciente de inspección de alta velocidad y alta resolución | +1.2% | Global | Corto plazo (≤ 2 años) |
| IA en el borde y detección de defectos en tiempo real | +0.9% | Asia-Pacífico y América del Norte, con expansión a Europa | Corto plazo (≤ 2 años) |
| Clasificación basada en UV de materiales difíciles | +0.6% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Sensores UV de obturador global de alta velocidad | +0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Automatización de fábricas y adopción de la Industria 4.0
La automatización de fábricas está ampliando el uso de cámaras UV en líneas de ensamblaje automotriz, electrónico y farmacéutico. Las imágenes UV pueden detectar contaminación superficial y microfisuras que las cámaras de luz visible pueden pasar por alto a velocidades de cinta transportadora. Esta capacidad respalda una inspección consistente, que el alto rendimiento puede comprometer de otro modo. Un estudio de 2025 reportó una precisión de detección superior al 95% para escenarios de inspección integrados de visión artificial y controlador lógico programable. El mercado de cámaras UV industriales se beneficia cuando las fábricas agregan múltiples puntos de inspección dentro de una sola celda automatizada. Los proveedores de sistemas también se benefician al ofrecer hardware de cámara que se integra con controles de automatización establecidos y redes de comunicación.
Intensidad de inspección en semiconductores y electrónica avanzada
La producción avanzada de semiconductores requiere métodos de inspección capaces de detectar defectos muy pequeños en obleas con patrones. Los nodos de proceso por debajo de 7 nm requieren longitudes de onda inferiores a 400 nm porque la luz visible no puede resolver algunos defectos a escala de características. Exosens declaró en marzo de 2026 que las imágenes UV de campo oscuro pueden revelar defectos de borde y partículas sub-paso en diseños de obleas con patrones densos. Estos requisitos posicionan a las cámaras UV como equipos que protegen el rendimiento en lugar de ser una adición opcional de inspección. Más etapas de inspección por nodo de proceso pueden aumentar el número de cámaras necesarias por herramienta de oblea. Los requisitos de SEMI S2, GigE Vision y GenICam pueden prolongar los ciclos de calificación, pero los sistemas validados pueden enfrentar mayores barreras de reemplazo.
Demanda creciente de inspección de alta velocidad y alta resolución
La inspección UV de alta resolución respalda imágenes detalladas sin reducir la velocidad de la línea. El sensor CMOS de obturador global IMX487 de Sony proporciona 8,13 megapíxeles a 193 fotogramas por segundo en el rango de 200-400 nm. El sensor se utiliza en diseños de cámaras UV de varios proveedores de visión artificial. CXP-12 proporciona 12,5 Gbps por enlace, lo que admite la transmisión de imágenes de alta resolución con espacio para metadatos. CoaXPress sobre fibra también puede colocar el equipo de procesamiento lejos de entornos de producción exigentes. Estas capacidades respaldan el mercado de cámaras UV industriales, donde la inspección de obleas, bandas y paneles requiere captura continua de imágenes.
IA en el borde y detección de defectos en tiempo real
La IA en el borde reduce el tiempo entre la captura de imágenes y la respuesta del proceso. Los sistemas de inspección pueden clasificar anomalías en la estación de producción en lugar de enviar todas las imágenes a un servidor central. Un artículo publicado en SPIE describió métodos de IA para el filtrado de interferencias en línea y la clasificación de patrones de obleas completas. Este enfoque puede reducir las revisiones de falsos positivos y dirigir la atención de ingeniería hacia los defectos que limitan el rendimiento. En 2025, Fraunhofer IPMS y DIVE Imaging Systems demostraron un sistema UV hiperespectral calificado para sala limpia que capturó propiedades superficiales y contaminación en 20 segundos por oblea.[1]"Optimierte Halbleiterprozesse," Fraunhofer IPMS, ipms.fraunhofer.de. El mercado de cámaras UV industriales puede beneficiarse de una clasificación más rápida, lo que hace que la inspección UV compleja sea más fácil de usar en líneas de alta actividad.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial del sistema e integración | -1.5% | Global, más agudo en América del Sur, África y Oriente Medio | Corto plazo (≤ 2 años) |
| Escasez de habilidades en imágenes UV y visión artificial | -1.0% | Global, más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de materiales ópticos UV y calibración | -0.7% | Global, con origen en Japón, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Controles de exportación y riesgo de calificación para sensores UV avanzados | -0.5% | Transfronterizo, afectando a compradores de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial del sistema e integración
Una estación de inspección UV completa requiere una cámara CMOS con iluminación trasera, óptica de grado UV, hardware de interfaz, capturadores de fotogramas y equipo de procesamiento en el borde. Estos componentes hacen que el costo inicial del sistema sea más alto que el de sistemas comparables de luz visible. Balluff señala que las imágenes UV y SWIR requieren opciones ópticas y de sistema especializadas para aplicaciones industriales.[2]"How UV and SWIR Are Revolutionizing Industrial Vision Systems," Balluff, balluff.com. Las arquitecturas complejas de múltiples cámaras pueden requerir un período de migración de 6 a 12 semanas. Las interrupciones de producción y la mano de obra de ingeniería pueden sumarse a los costos de hardware. Por lo tanto, el mercado de cámaras UV industriales puede ver una adopción más lenta entre los proveedores automotrices sensibles a los costos, los procesadores de alimentos y los recicladores hasta que los sistemas modulares estén más ampliamente disponibles.
Escasez de habilidades de ingeniería en imágenes UV y visión artificial
El diseño de sistemas UV requiere conocimientos ópticos y habilidades de software de visión artificial. Los ingenieros deben comprender la absorción UV, la respuesta de fluorescencia, los recubrimientos antirreflectantes, la alineación, la calibración y el procesamiento de imágenes. Esta combinación es escasa en mercados que están comenzando a adoptar la inspección UV. LUCID proporciona entornos de software que reducen el trabajo de configuración de cámara de bajo nivel para los usuarios. Sin embargo, la alineación de campo oscuro y la calibración aún requieren trabajo especializado en el sitio de producción. El mercado de cámaras UV industriales puede ver una adopción más lenta cuando los integradores locales no pueden especificar los componentes de grado UV correctos o entrenar modelos con datos de imágenes UV.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: el crecimiento del barrido lineal supera a una base estable de área de barrido
Las cámaras UV de área de barrido, no intensificadas, representaron el 48,37% de la participación del mercado de cámaras UV industriales en 2025. Su amplio uso refleja la demanda de inspección de chips semiconductores, detección de grietas en células solares y verificaciones de serialización farmacéutica. Estas aplicaciones requieren imágenes precisas de objetos estacionarios o indexados por pasos. Varios proveedores ofrecen diseños basados en IMX487, lo que brinda a los compradores una mayor variedad de formatos y precios de cámara. Esta disponibilidad respalda el despliegue sin rediseñar la ruta óptica completa. Se proyecta que el tamaño del mercado de cámaras UV industriales para cámaras UV de barrido lineal se expanda a una CAGR del 10,51% entre 2026 y 2031. La inspección continua de electrodos de batería y paneles solares de gran formato favorece las imágenes de un solo paso sobre los ciclos repetidos de área de barrido.
La MV-PXL90U de MindVision es una cámara UV de barrido lineal de 9K con una tasa de línea de 529 kHz, 256 más 32 etapas TDI y enfriamiento por agua para estabilidad térmica. Estas especificaciones abordan las necesidades de los fabricantes de equipos originales que sirven a los mercados de reciclaje de alto rendimiento e inspección de paneles de visualización. Las cámaras UV intensificadas conservan un papel donde los niveles de señal son extremadamente bajos. Sus aplicaciones incluyen detección de corona nocturna, imágenes de luminiscencia de trazas e inspección de máscaras. La serie i2Nocturn de Exosens cubre 190-300 nm y utiliza ganancia de doble MCP de 1.000.000 con un detector de 1936×1216 píxeles que opera a 50 fotogramas por segundo. Las cámaras UV TDI sensibles y las placas de sensores modulares continúan sirviendo a instrumentos de investigación y sistemas de visión integrados.


Por rango espectral: la banda UVC gana terreno más allá de los usos tradicionales de desinfección
Las cámaras UVA, que cubren 320-400 nm, representaron el 44,27% de la participación del mercado de cámaras UV industriales en 2025. Los diseños IMX487 con iluminación trasera y los trazadores fluorescentes comunes respaldan su posición. La autenticación farmacéutica, la verificación del curado de adhesivos y la inspección del recubrimiento de placas de circuito impreso son usos establecidos de UVA. Los sistemas de reciclaje también utilizan esta banda para distinguir PET, PVC y poliestireno basándose en la reflectancia o fluorescencia UV. Se proyecta que el tamaño del mercado de cámaras UV industriales para cámaras UVC se expanda a una CAGR del 10,49% de 2026 a 2031. Las cámaras UVC ciegas al sol pueden detectar corona y arcos eléctricos mientras bloquean el fondo solar durante las inspecciones de servicios públicos diurnas.
La cámara DUV de Photonfocus comenzó sus ventas domésticas en Japón en enero de 2026 a través de Aplolink. Admite imágenes por debajo de 200 nm y cubre la banda del láser excímero ArF de 193 nm sin óptica de conversión de fluorescencia. MONOIST Esta capacidad respalda el control de calidad en litografía y mecanizado láser de precisión. Las cámaras UVB sirven para usos más específicos en monitoreo de gases atmosféricos, dermatología médica y espectroscopía de fluorescencia. Las cámaras UV de amplio espectro y multiespectrales combinan canales UV, visible e infrarrojo cercano para estaciones que necesitan más de 1 banda de inspección. La Libra UV de Tucsen Photonics cubre 200-1000 nm e informa hasta un 48% de eficiencia cuántica a 365 nm.
Por interfaz: CoaXPress es la opción de alto ancho de banda para nuevos diseños
10GigE y GigE Vision representaron el 39,18% de la participación del mercado de cámaras UV industriales en 2025. La base instalada de equipos de visión artificial Ethernet respalda esta posición. GigE Vision y GenICam también proporcionan una ruta de integración familiar para los constructores de equipos que utilizan cámaras de luz visible y UV. El Atlas10 UV de LUCID Vision Labs combina conectividad 10GigE Power over Ethernet con el sensor IMX487. Este diseño permite la transmisión de imágenes a resolución completa sin un capturador de fotogramas propietario. Se proyecta que el tamaño del mercado de cámaras UV industriales para CoaXPress se expanda a una CAGR del 10,47% de 2026 a 2031.
Las especificaciones CXP-12 proporcionan 12,5 Gbps por enlace para sistemas UV de barrido lineal y área de barrido de alta velocidad de fotogramas. La interfaz también admite disparado determinista para celdas de múltiples cámaras sincronizadas. El cumplimiento de GenICam es requerido para los productos CoaXPress, y los compradores de equipos para semiconductores pueden preferir su capacidad Power-over-CoaXPress en salas limpias. USB3 Vision sigue siendo útil para sistemas de investigación y ciencias de la vida sensibles a los costos que no requieren Power over Ethernet. Camera Link y otras interfaces se están volviendo menos relevantes a medida que CXP-12 reemplaza configuraciones anteriores de alto ancho de banda. CoaXPress v3.0 estaba en desarrollo a principios de 2026, con una capacidad planificada de 25 Gbps por enlace y soporte nativo de CoaXPress sobre fibra.
Por industria de usuario final: la energía renovable añade una oportunidad de alto volumen más allá de los semiconductores
Electrónica y semiconductores representaron el 29,36% de la participación del mercado de cámaras UV industriales en 2025. La inspección de obleas en campo oscuro, la detección de defectos en máscaras y la verificación de empaque respaldan esta posición de liderazgo. Cada nodo de proceso avanzado puede agregar etapas de inspección y requerir umbrales de defectos más pequeños. Como resultado, el uso de cámaras UV por oblea puede aumentar más rápido que la producción de obleas. Se proyecta que el tamaño del mercado de cámaras UV industriales para energía renovable se expanda a una CAGR del 11,52% de 2026 a 2031. La demanda proviene de verificaciones de encapsulantes fotovoltaicos, inspecciones de superficies de electrodos de batería y monitoreo de corona en parques solares e infraestructura de carga de vehículos eléctricos.
Allied Vision identifica las cámaras de barrido lineal como relevantes para aplicaciones de inspección solar y de baterías. Las aplicaciones automotrices y de vehículos eléctricos incluyen electrodos de batería, sellantes, uniones adhesivas y piezas de vidrio-cerámica para electrónica de potencia. Los usuarios de aeroespacial y defensa aplican cámaras UV intensificadas a inspecciones de penetrantes de fluorescencia de componentes compuestos y metálicos. Los sistemas farmacéuticos, de alimentos y de empaque de consumo utilizan imágenes UV para verificaciones de autenticidad y detección de contaminación superficial. Los operadores de servicios públicos, ferroviarios e infraestructura utilizan cámaras ciegas al sol para identificar corona y arcos eléctricos en activos de transmisión. Ofil describe el uso de su familia UV EYE en inspecciones continuas de subestaciones, robóticas, montadas en vehículos y ferroviarias.
Análisis geográfico
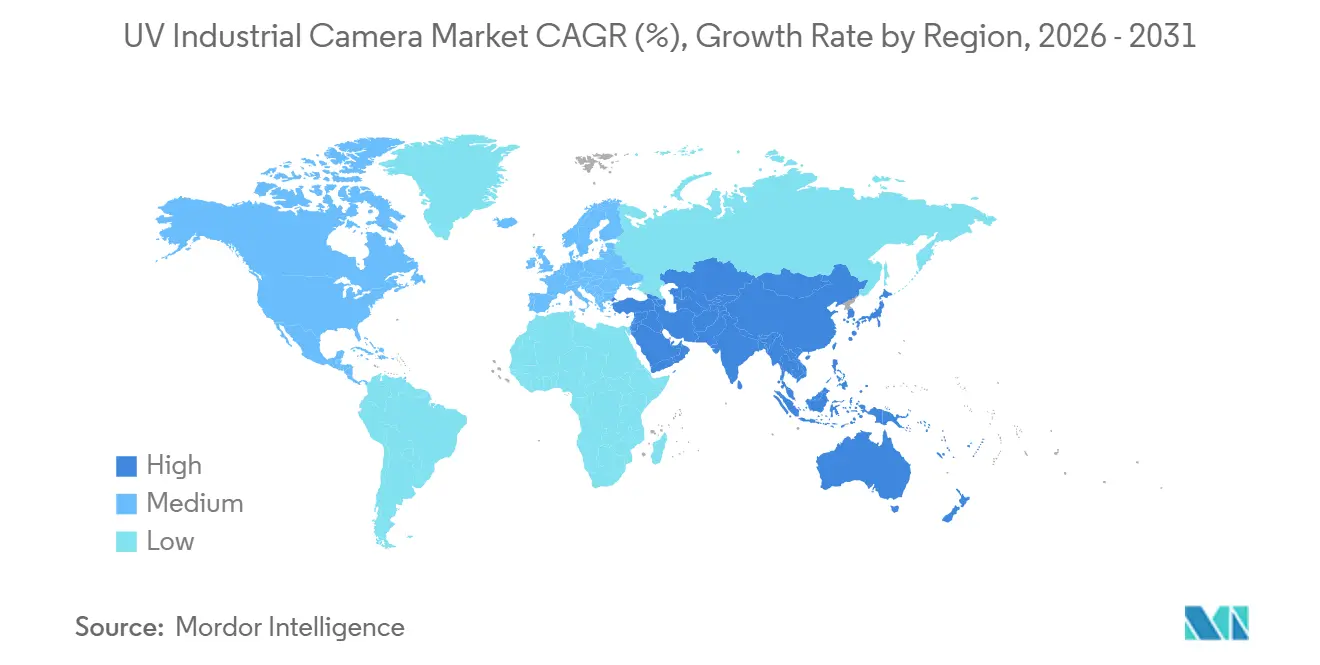
Asia-Pacífico representó el 45,82% de la participación del mercado de cámaras UV industriales en 2025 y se proyecta que se expanda a una CAGR del 10,68% hasta 2031. China, Japón, Corea del Sur y Taiwán son centros clave de demanda porque albergan fabricación de semiconductores, manufactura fotovoltaica y ensamblaje de electrónica de consumo. Estas industrias necesitan inspección UV para producción de alto rendimiento y control de calidad. China está desarrollando cadenas de suministro domésticas de cámaras UV a medida que las restricciones de exportación aumentan la necesidad de capacidad técnica local. Tucsen Photonics ha ampliado su oferta UV en aplicaciones de inspección de semiconductores.[3]"Choosing the Right UV Camera for Semiconductor Inspection," Tucsen Photonics, tucsen.com.
Japón sigue siendo tanto productor como comprador de tecnología de imágenes UV. Hamamatsu Photonics y ARTRAY respaldan la posición del país en el desarrollo de componentes UV e imágenes industriales. Konica Minolta anunció en marzo de 2026 una estrategia para componentes ópticos VIS, UV y DUV utilizados en herramientas de inspección de semiconductores. La empresa estableció un objetivo de ingresos para 2030 de 150 mil millones de JPY (1,01 mil millones de USD) para este negocio. India y el Sudeste Asiático proporcionan demanda adicional a medida que se construyen nuevas instalaciones de semiconductores, baterías de iones de litio y energía solar. El mercado de cámaras UV industriales tiene alcance para abastecer estas instalaciones a medida que agregan equipos de inspección en línea.
América del Norte y Europa siguen siendo importantes debido a la inversión en semiconductores y la experiencia establecida en visión artificial. Estados Unidos apoya la expansión de la fabricación doméstica de semiconductores, mientras que Alemania alberga Allied Vision Technologies y varios integradores de visión industrial. Exosens SE en Francia suministra sistemas UV intensificados para compradores de semiconductores y defensa. El Reino Unido y Francia también apoyan la investigación y la demanda de imágenes para ciencias de la vida. El sector farmacéutico y de empaque de alimentos de Italia utiliza sistemas UV para serialización y verificaciones de autenticidad. América del Sur, Oriente Medio y África son mercados más pequeños donde los proyectos solares, la inspección minera, el reciclaje, la producción automotriz y la fabricación de electrónica pueden crear demanda incremental.

Panorama competitivo
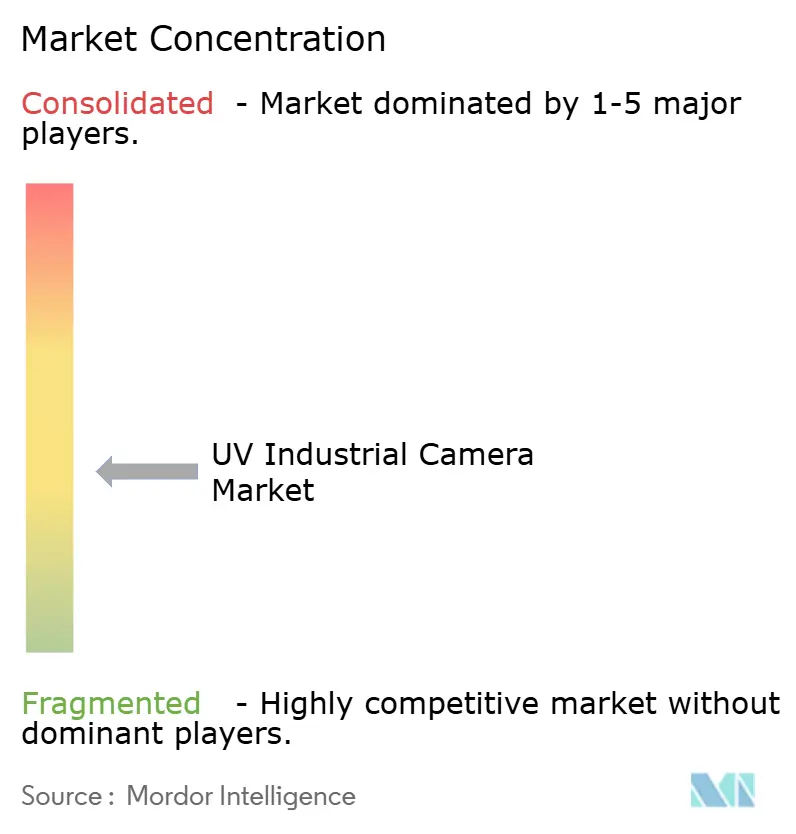
El mercado de cámaras UV industriales está moderadamente fragmentado, con 20 proveedores identificados y muchos fabricantes de equipos originales más pequeños. Ningún proveedor tiene una posición dominante. La competencia se centra en la sensibilidad, el ancho de banda de la interfaz, el precio y el soporte para la integración específica de aplicaciones. Varios proveedores adoptaron el sensor IMX487 de Sony dentro de los 12 meses posteriores a su lanzamiento, desplazando la diferenciación hacia el software y el formato de cámara. Sony posiciona su tecnología de sensor de imagen UV para aplicaciones industriales que requieren sensibilidad UV. Esta estructura ofrece a los compradores una variedad de productos, mientras que los proveedores deben demostrar un valor claro en rendimiento y soporte de despliegue.
Emergent Vision Technologies ofrece el sensor UV IMX487 en plataformas 10GigE, 25GigE y 100GigE. Este enfoque permite a los usuarios seleccionar un nivel de ancho de banda sin cambiar el diseño óptico. Exosens se centra en cámaras intensificadas para la inspección de semiconductores en campo oscuro, donde la sustitución estándar de CMOS puede no proporcionar una sensibilidad de fotones comparable. Su publicación técnica de marzo de 2026 describió cómo las cámaras i2Nocturn e iNocturn detectan contaminación por partículas y defectos de borde en obleas con patrones densos.[4]"Wafer Inspection at Advanced Nodes," Exosens, exosens.com. Allied Vision utiliza su arquitectura de sistema en chip ALVIUM para abordar la latencia de la canalización y el consumo de energía.
La industria de cámaras UV industriales tiene oportunidades en cámaras compactas y robustas para inspección de servicios públicos en campo. Los sistemas con carcasas de clase IP67 y Power over Ethernet siguen siendo limitados en calidad óptica UV. Las cámaras integradas con IA que realizan inferencia en el sensor también representan un área de desarrollo de productos. Los proveedores chinos están ingresando a las imágenes DUV por debajo de 200 nm, lo que puede ampliar la presión competitiva en usos de inspección avanzada. El lanzamiento de la cámara DUV de Photonfocus en enero de 2026 en Japón mostró capacidades de imágenes directas para haces de láser excímero de 193 nm y 248 nm. Estas estrategias de producto sitúan el rendimiento del sensor, la velocidad de comunicación y la integración práctica en el centro de la competencia entre proveedores.
Líderes de la industria de cámaras UV industriales
Allied Vision Technologies GmbH
Basler AG
Teledyne Technologies Incorporated
ARTRAY Co., Ltd.
Photonfocus AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: LUCID Vision Labs anunció una nueva serie de cámaras GigE Vision, incluyendo modelos de barrido lineal 8K, NIR de baja luminosidad, STARVIS 2 y RGB-D 3D, antes de VISION 2026 en Stuttgart. El anuncio señaló la continua expansión de la cartera multiespectral que comparte arquitectura de plataforma con la línea Atlas10 UV existente de la empresa.
- Mayo de 2026: Teledyne DALSA presentó Kaleido, una cámara hiperespectral SWIR para aplicaciones de clasificación industrial en reciclaje, farmacéuticos y gestión de residuos. Contó con una interfaz 10GigE compatible con los estándares GigE Vision y GenICam y abordó aplicaciones adyacentes a los despliegues de clasificación basada en UV.
- Marzo de 2026: Basler AG y Orbbec anunciaron una asociación tecnológica para desarrollar soluciones de visión 3D industrial. La cámara Basler Stereo mini fue presentada en LogiMAT 2026 y amplió la cartera de Basler hacia los mercados de automatización AMR y AGV junto con sus líneas de cámaras UV.
- Marzo de 2026: Exosens publicó un artículo técnico sobre la inspección de obleas UV en campo oscuro en nodos avanzados. Detalló cómo sus cámaras UV intensificadas i2Nocturn e iNocturn revelaron contaminación por partículas sub-paso y defectos de borde en diseños de obleas con patrones densos que la inspección estándar de campo brillante no detectó.


Alcance del informe global del mercado de cámaras UV industriales
El mercado de cámaras UV industriales comprende cámaras de imágenes especializadas diseñadas para detectar, capturar y analizar la radiación ultravioleta (UV) o las características reflectantes y emisoras de UV de objetos, materiales, procesos y entornos para aplicaciones industriales de inspección, monitoreo, medición y control de calidad. Las cámaras UV industriales convierten las longitudes de onda ultravioletas en imágenes digitales y se utilizan donde las imágenes convencionales de luz visible no pueden identificar adecuadamente defectos, contaminación, descargas eléctricas, características de materiales u otras condiciones del proceso.
El informe de cámaras UV industriales está segmentado por tipo de producto (cámaras UV de área de barrido, cámaras UV de barrido lineal, cámaras UV intensificadas y otros tipos de productos), rango espectral (cámaras UVA, cámaras UVB, cámaras UVC, y cámaras UV de amplio espectro y multiespectrales), interfaz (CoaXPress, 10GigE y GigE Vision, USB3 Vision, y Camera Link y otras interfaces), industria de usuario final (electrónica y semiconductores, automotriz y vehículos eléctricos, energía renovable, reciclaje y gestión de residuos, aeroespacial y defensa, farmacéuticos, alimentos y empaque de consumo, servicios públicos, ferroviario e infraestructura, investigación y ciencias de la vida, y otras industrias de usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Cámaras UV de área de barrido |
| Cámaras UV de barrido lineal |
| Cámaras UV intensificadas |
| Otros tipos de productos |
| Cámaras UVA |
| Cámaras UVB |
| Cámaras UVC |
| Cámaras UV de amplio espectro y multiespectrales |
| CoaXPress |
| 10GigE y GigE Vision |
| USB3 Vision |
| Camera Link y otras interfaces |
| Electrónica y semiconductores |
| Automotriz y vehículos eléctricos |
| Energía renovable |
| Reciclaje y gestión de residuos |
| Aeroespacial y defensa |
| Farmacéuticos, alimentos y empaque de consumo |
| Servicios públicos, ferroviario e infraestructura |
| Investigación y ciencias de la vida |
| Otras industrias de usuarios finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por tipo de producto | Cámaras UV de área de barrido | |
| Cámaras UV de barrido lineal | ||
| Cámaras UV intensificadas | ||
| Otros tipos de productos | ||
| Por rango espectral | Cámaras UVA | |
| Cámaras UVB | ||
| Cámaras UVC | ||
| Cámaras UV de amplio espectro y multiespectrales | ||
| Por interfaz | CoaXPress | |
| 10GigE y GigE Vision | ||
| USB3 Vision | ||
| Camera Link y otras interfaces | ||
| Por industria de usuario final | Electrónica y semiconductores | |
| Automotriz y vehículos eléctricos | ||
| Energía renovable | ||
| Reciclaje y gestión de residuos | ||
| Aeroespacial y defensa | ||
| Farmacéuticos, alimentos y empaque de consumo | ||
| Servicios públicos, ferroviario e infraestructura | ||
| Investigación y ciencias de la vida | ||
| Otras industrias de usuarios finales | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de cámaras UV industriales?
El mercado fue valorado en 533,61 millones de USD en 2025 y se estima en 577,05 millones de USD en 2026. Se prevé que alcance 916,63 millones de USD en 2031 a una CAGR del 9,70%.
¿Qué tipo de producto de cámara UV industrial lidera la demanda?
Las cámaras UV de área de barrido, no intensificadas, lideraron la demanda de productos con una participación del 48,37% en 2025. Respaldan la inspección detallada de productos semiconductores, solares y farmacéuticos.
¿Qué rango espectral de cámara UV se está expandiendo más rápido?
Se proyecta que las cámaras UVC se expandan a una CAGR del 10,49% hasta 2031. Los operadores de servicios públicos utilizan cámaras UVC ciegas al sol para la detección diurna de corona y arcos eléctricos.
¿Por qué los fabricantes de semiconductores utilizan cámaras UV?
Los sistemas UV pueden identificar defectos en obleas que las cámaras de luz visible pueden no resolver en nodos de proceso avanzados. Respaldan la inspección en campo oscuro, la verificación de máscaras y la verificación de empaque.
¿Qué área geográfica tiene la mayor demanda de cámaras UV industriales?
Asia-Pacífico representó el 45,82% de la participación en 2025 y se proyecta que se expanda a una CAGR del 10,68% hasta 2031. La producción de semiconductores, fotovoltaica y electrónica de consumo respalda la demanda.
¿Qué limita el uso más amplio de los sistemas de inspección UV?
El alto costo del sistema y las habilidades especializadas limitadas pueden retrasar el despliegue. Los materiales ópticos UV, las necesidades de calibración y los requisitos de control de exportaciones pueden añadir complejidad para los compradores e integradores de sistemas.
Última actualización de la página el:



