
Größe und Marktanteil des UV-Industriekameramarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 577.05 Millionen US-Dollar |
| Marktgröße (2031) | 916.63 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des UV-Industriekameramarkts von Mordor Intelligence
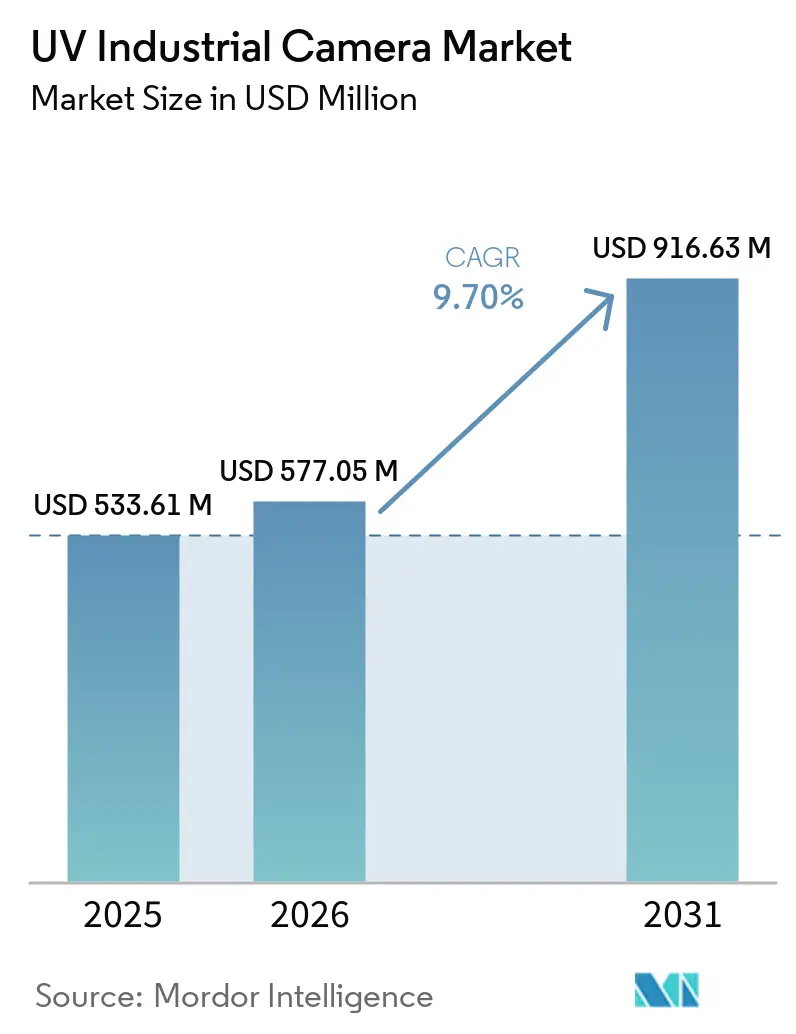
Die Marktgröße für UV-Industriekameras wurde im Jahr 2025 auf 533,61 Millionen USD geschätzt und wird voraussichtlich von 577,05 Millionen USD im Jahr 2026 auf 916,63 Millionen USD bis 2031 anwachsen, bei einer CAGR von 9,70 % während des Prognosezeitraums (2026–2031). Investitionen in die Halbleiterfertigung, automatisierte Produktionslinien und Anlagen für erneuerbare Energien stützen die Nachfrage nach UV-Band-Inspektionssystemen. UV-Bildgebung unterstützt nun die inline-Qualitätskontrolle in der Recyclingbranche, der Produktion von Elektrofahrzeugbatterien und der Hochspannungsnetzüberwachung. Diese breitere Nutzung verringert die Abhängigkeit von einer einzelnen Endverbrauchergruppe und schafft Nachfrage in verschiedenen Fertigungsumgebungen. Anbieter verbessern die Sensorempfindlichkeit, die Datenübertragungskapazität und die Integrationsunterstützung, um diese Anwendungsfälle zu adressieren. Der UV-Industriekameramarkt sieht sich zudem mit Einschränkungen konfrontiert, die auf die begrenzte Verfügbarkeit optischer Komponenten, Exportkontrollen und einen Mangel an Spezialisten zurückzuführen sind, die UV-Systeme ausrichten und kalibrieren können.
Wichtigste Erkenntnisse des Berichts
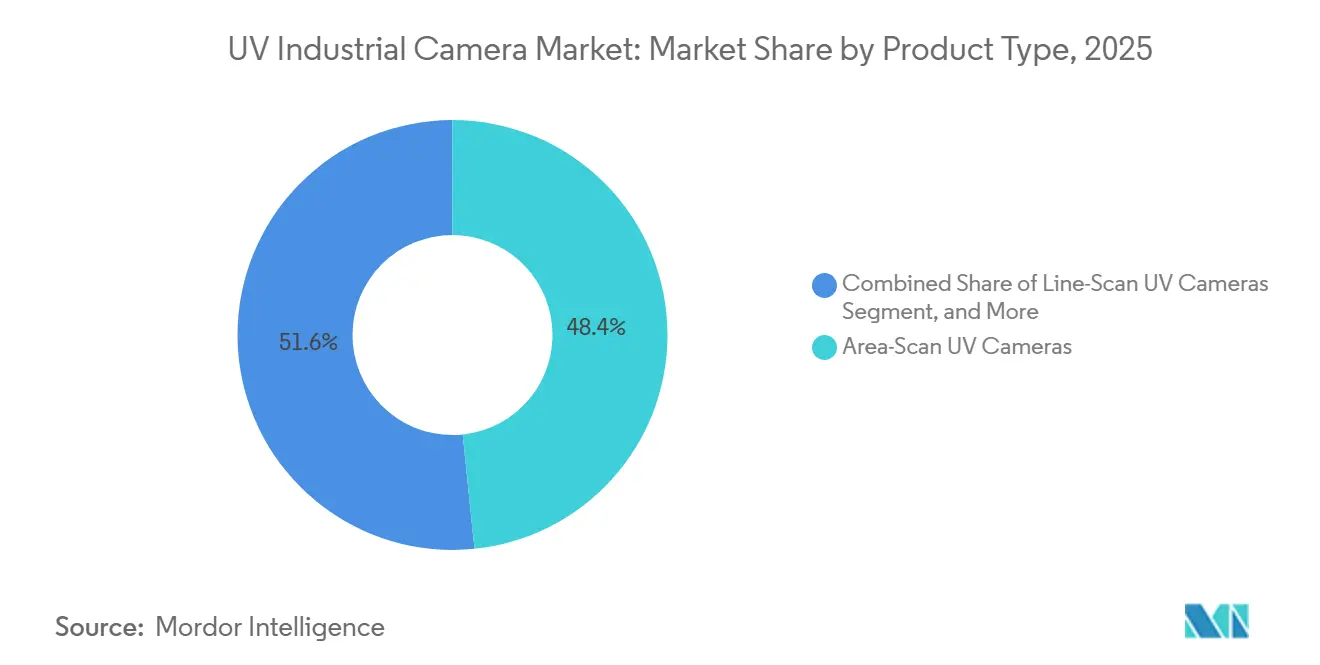
- Nach Produkttyp hielten Flächenscan-UV-Kameras (nicht intensiviert) im Jahr 2025 einen Marktanteil von 48,37 % am UV-Industriekameramarkt, während Zeilenscan-UV-Kameras bis 2031 voraussichtlich mit einer CAGR von 10,51 % wachsen werden.
- Nach Spektralbereich hielten UVA-Kameras im Jahr 2025 einen Umsatzanteil von 44,27 %, während UVC-Kameras bis 2031 voraussichtlich mit einer CAGR von 10,49 % wachsen werden.
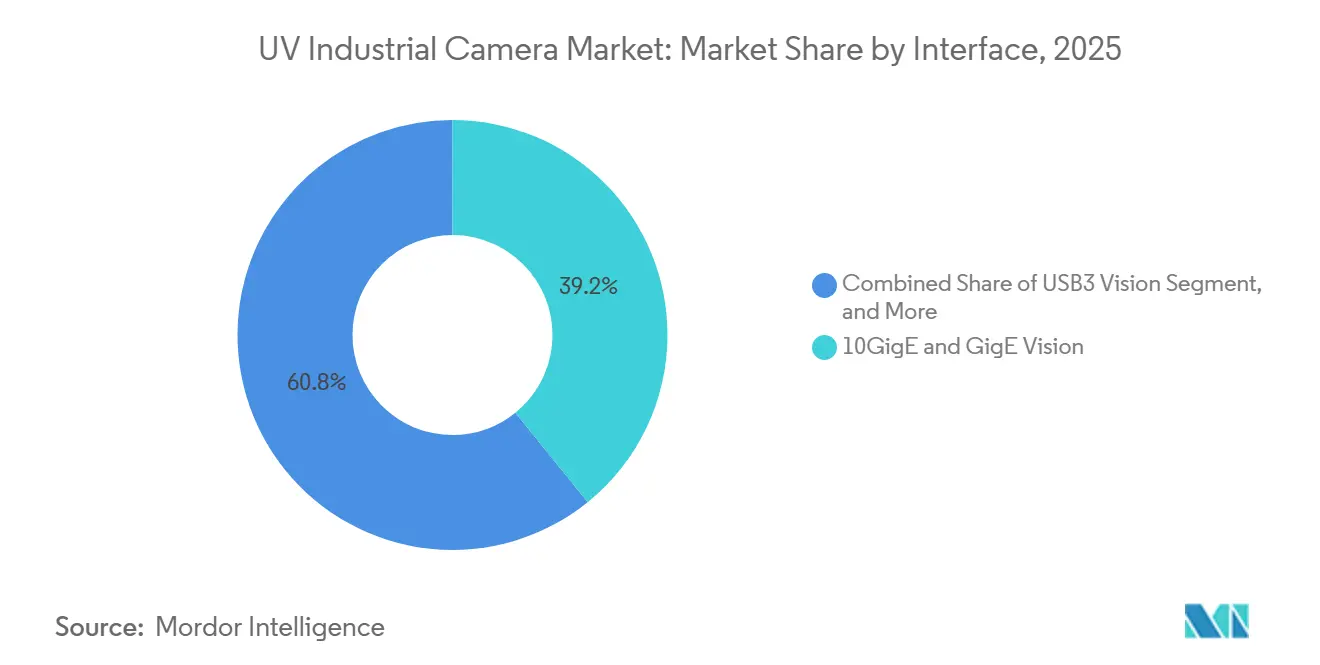
- Nach Schnittstelle hielten 10GigE und GigE Vision im Jahr 2025 einen Umsatzanteil von 39,18 %, während CoaXPress bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 29,36 % des Umsatzes auf Elektronik und Halbleiter, während erneuerbare Energien bis 2031 voraussichtlich mit einer CAGR von 11,52 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 45,82 % am UV-Industriekameramarkt und wird bis 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im UV-Industriekameramarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikautomatisierung und Einführung von Industrie 4.0 | +2.0% | Global, angeführt von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Inspektionsintensität in der Halbleiter- und fortschrittlichen Elektronikindustrie | +1.8% | Kernbereich Asien-Pazifik, mit Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Hochgeschwindigkeits- und Hochauflösungsinspektion | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Edge-KI und Echtzeit-Fehlererkennung | +0.9% | Asien-Pazifik und Nordamerika, mit Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| UV-basierte Sortierung schwieriger Materialien | +0.6% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochgeschwindigkeits-UV-Global-Shutter-Sensoren | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fabrikautomatisierung und Einführung von Industrie 4.0
Die Fabrikautomatisierung erweitert den Einsatz von UV-Kameras in der Automobil-, Elektronik- und Pharmamontage. UV-Bildgebung kann Oberflächenverschmutzungen und Mikrorisse erkennen, die Kameras im sichtbaren Licht bei Fördergeschwindigkeiten möglicherweise übersehen. Diese Fähigkeit unterstützt eine konsistente Inspektion, die ein hoher Durchsatz andernfalls beeinträchtigen kann. Eine Studie aus dem Jahr 2025 berichtete von einer Erkennungsgenauigkeit von über 95 % für integrierte Maschinenbildverarbeitungs- und speicherprogrammierbare Steuerungsszenarien. Der UV-Industriekameramarkt profitiert, wenn Fabriken mehrere Inspektionspunkte innerhalb einer einzigen automatisierten Zelle hinzufügen. Systemanbieter profitieren auch davon, Kamerahardware anzubieten, die sich in etablierte Automatisierungssteuerungen und Kommunikationsnetzwerke integrieren lässt.
Inspektionsintensität in der Halbleiter- und fortschrittlichen Elektronikindustrie
Die fortschrittliche Halbleiterproduktion erfordert Inspektionsmethoden, die sehr kleine Defekte auf strukturierten Wafern erkennen können. Prozessknotengrößen unter 7 nm erfordern Wellenlängen unter 400 nm, da sichtbares Licht einige Defekte auf Merkmalsebene nicht auflösen kann. Exosens erklärte im März 2026, dass UV-Dunkelfeld-Bildgebung Kantendefekte und Partikel unterhalb des Rasterabstands in dicht strukturierten Wafer-Layouts aufdecken kann. Diese Anforderungen positionieren UV-Kameras als Ausrüstung, die die Ausbeute schützt, und nicht als optionale Inspektionserweiterung. Mehr Inspektionsstufen pro Prozessknoten können die Anzahl der benötigten Kameras pro Wafer-Werkzeug erhöhen. Die Anforderungen von SEMI S2, GigE Vision und GenICam können Qualifizierungszyklen verlängern, aber validierte Systeme können höhere Austauschbarrieren aufweisen.
Steigende Nachfrage nach Hochgeschwindigkeits- und Hochauflösungsinspektion
Hochauflösende UV-Inspektion unterstützt detaillierte Bildgebung ohne Reduzierung der Liniengeschwindigkeit. Sonys IMX487 Global-Shutter-CMOS-Sensor bietet 8,13 Megapixel bei 193 Bildern pro Sekunde im Bereich von 200–400 nm. Der Sensor wird in UV-Kameradesigns mehrerer Maschinenbildverarbeitungsanbieter eingesetzt. CXP-12 bietet 12,5 Gbps pro Verbindung, was eine hochauflösende Bildübertragung mit Spielraum für Metadaten unterstützt. CoaXPress über Glasfaser kann zudem die Verarbeitungsausrüstung von anspruchsvollen Produktionsumgebungen entfernt platzieren. Diese Fähigkeiten unterstützen den UV-Industriekameramarkt, bei dem die Inspektion von Wafern, Bahnen und Panels eine kontinuierliche Bilderfassung erfordert.
Edge-KI und Echtzeit-Fehlererkennung
Edge-basierte KI reduziert die Zeit zwischen Bilderfassung und Prozessreaktion. Inspektionssysteme können Anomalien an der Produktionsstation klassifizieren, anstatt alle Bilder an einen zentralen Server zu senden. Ein veröffentlichtes SPIE-Papier beschrieb KI-Methoden zur inline-Störungsfilterung und zur Klassifizierung von Mustern auf ganzen Wafern. Dieser Ansatz kann Falsch-Positiv-Überprüfungen reduzieren und die Aufmerksamkeit der Ingenieure auf ausbeute-limitierende Defekte lenken. Im Jahr 2025 demonstrierten Fraunhofer IPMS und DIVE Imaging Systems ein reinraumqualifiziertes UV-Hyperspektralsystem, das Oberflächeneigenschaften und Kontaminationen in 20 Sekunden pro Wafer erfasste.[1]„Optimierte Halbleiterprozesse,” Fraunhofer IPMS, ipms.fraunhofer.de. Der UV-Industriekameramarkt kann von einer schnelleren Klassifizierung profitieren, die die komplexe UV-Inspektion auf stark ausgelasteten Linien einfacher handhabbar macht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche System- und Integrationskosten | -1.5% | Global, stärker ausgeprägt in Südamerika, Afrika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Mangel an UV-Bildgebungs- und Maschinenbildverarbeitungsfachkenntnissen | -1.0% | Global, am stärksten ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Engpässe bei UV-optischen Materialien und Kalibrierungsversorgung | -0.7% | Global, mit Ursprung in Japan, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und Qualifizierungsrisiken für fortschrittliche UV-Sensoren | -0.5% | Grenzüberschreitend, mit Auswirkungen auf Käufer in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche System- und Integrationskosten
Eine vollständige UV-Inspektionsstation erfordert eine rückseitig beleuchtete CMOS-Kamera, UV-taugliche Optiken, Schnittstellenhardware, Frame-Grabber und Edge-Verarbeitungsausrüstung. Diese Komponenten machen die anfänglichen Systemkosten höher als bei vergleichbaren Systemen für sichtbares Licht. Balluff weist darauf hin, dass UV- und SWIR-Bildgebung spezialisierte optische und systemtechnische Entscheidungen für industrielle Anwendungen erfordern.[2]„How UV and SWIR Are Revolutionizing Industrial Vision Systems,” Balluff, balluff.com. Komplexe Mehrkamera-Architekturen können einen Migrationszeitraum von 6–12 Wochen erfordern. Produktionsunterbrechungen und Ingenieurarbeitskosten können zu den Hardwarekosten hinzukommen. Der UV-Industriekameramarkt könnte daher bei kostenempfindlichen Automobilzulieferern, Lebensmittelverarbeitern und Recyclingunternehmen eine langsamere Einführung verzeichnen, bis modulare Systeme breiter verfügbar werden.
Mangel an UV-Bildgebungs- und Maschinenbildverarbeitungs-Ingenieursfachkenntnissen
Das Design von UV-Systemen erfordert optisches Wissen und Softwarekenntnisse in der Maschinenbildverarbeitung. Ingenieure müssen UV-Absorption, Fluoreszenzreaktion, Entspiegelungsbeschichtungen, Ausrichtung, Kalibrierung und Bildverarbeitung verstehen. Diese Kombination ist in Märkten, die gerade beginnen, UV-Inspektion einzuführen, selten. LUCID bietet Softwareumgebungen an, die den Aufwand für die Low-Level-Kamerakonfiguration für Benutzer reduzieren. Dunkelfeld-Ausrichtung und Kalibrierung erfordern jedoch weiterhin Spezialarbeit am Produktionsstandort. Der UV-Industriekameramarkt könnte eine langsamere Einführung verzeichnen, wenn lokale Integratoren die richtigen UV-tauglichen Komponenten nicht spezifizieren oder Modelle mit UV-Bilddaten trainieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Wachstum der Zeilenscan-Kameras übertrifft eine stabile Flächenscan-Basis
Flächenscan-UV-Kameras, nicht intensiviert, machten im Jahr 2025 48,37 % des Marktanteils am UV-Industriekameramarkt aus. Ihre breite Nutzung spiegelt die Nachfrage nach Halbleiter-Die-Inspektion, Solarzellen-Risserkennung und pharmazeutischen Serialisierungsprüfungen wider. Diese Anwendungen erfordern eine präzise Bildgebung von stationären oder schrittweise indizierten Objekten. Mehrere Anbieter bieten IMX487-basierte Designs an, was Käufern eine größere Auswahl an Kameraformaten und Preisen bietet. Diese Verfügbarkeit unterstützt den Einsatz ohne Neugestaltung des gesamten optischen Pfads. Die Marktgröße für Zeilenscan-UV-Kameras im UV-Industriekameramarkt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,51 % wachsen. Die kontinuierliche Inspektion von Batterieelektroden und großformatigen Solarpanelen begünstigt die Einzeldurchlauf-Bildgebung gegenüber wiederholten Flächenscan-Zyklen.
MindVisions MV-PXL90U ist eine 9K-UV-Zeilenscan-Kamera mit einer Zeilenrate von 529 kHz, 256-plus-32 TDI-Stufen und Wasserkühlung für thermische Stabilität. Diese Spezifikationen adressieren die Bedürfnisse von Originalgeräteherstellern, die die Märkte für Hochdurchsatz-Recycling und Display-Panel-Inspektion bedienen. Intensivierte UV-Kameras behalten eine Rolle, wo Signalpegel extrem niedrig sind. Ihre Anwendungen umfassen nächtliche Koronaerkennung, Spurenlumineszenz-Bildgebung und Maskeninspektion. Die i2Nocturn-Serie von Exosens deckt 190–300 nm ab und verwendet einen Doppel-MCP-Verstärkungsfaktor von 1.000.000 mit einem 1936×1216-Pixel-Detektor, der mit 50 Bildern pro Sekunde arbeitet. UV-empfindliche TDI-Kameras und modulare Sensorplatinen dienen weiterhin Forschungsinstrumenten und eingebetteten Bildverarbeitungssystemen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Spektralbereich: UVC-Band gewinnt über traditionelle Desinfektionsanwendungen hinaus an Bedeutung
UVA-Kameras, die den Bereich 320–400 nm abdecken, hielten im Jahr 2025 44,27 % des Marktanteils am UV-Industriekameramarkt. Rückseitig beleuchtete IMX487-Designs und gängige Fluoreszenztracer stützen ihre Position. Pharmazeutische Fälschungsbekämpfung, Klebstoffaushärtungsverifikation und Inspektion von Leiterplattenbeschichtungen sind etablierte Anwendungen von UVA. Recyclingsysteme nutzen dieses Band auch, um PET, PVC und Polystyrol anhand von UV-Reflexion oder Fluoreszenz zu unterscheiden. Die Marktgröße für UVC-Kameras im UV-Industriekameramarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,49 % wachsen. Solarblinde UVC-Kameras können Korona und Lichtbogenentladungen erkennen und dabei den solaren Hintergrund bei Tages-Versorgungsnetzbetriebsinspektionen blockieren.
Photonfocus' DUV-Kamera begann im Januar 2026 über Aplolink mit dem Inlandsverkauf in Japan. Sie unterstützt die Bildgebung unterhalb von 200 nm und deckt das 193-nm-ArF-Excimerlaser-Band ohne Fluoreszenzkonversionsoptiken ab. MONOIST Diese Fähigkeit unterstützt die Qualitätskontrolle in der Lithografie und beim Laser-Mikromaschinieren. UVB-Kameras dienen engeren Anwendungen in der atmosphärischen Gasüberwachung, der medizinischen Dermatologie und der Fluoreszenzspektroskopie. Breitband- und Multispektral-UV-Kameras kombinieren UV-, sichtbare und Nah-Infrarot-Kanäle für Stationen, die mehr als ein Inspektionsband benötigen. Tucsen Photonics' Libra UV deckt 200–1000 nm ab und weist eine Quanteneffizienz von bis zu 48 % bei 365 nm auf.
Nach Schnittstelle: CoaXPress ist die Hochbandbreiten-Wahl für neue Designs
10GigE und GigE Vision hielten im Jahr 2025 39,18 % des Marktanteils am UV-Industriekameramarkt. Die installierte Basis an Ethernet-Maschinenbildverarbeitungsausrüstung stützt diese Position. GigE Vision und GenICam bieten auch einen vertrauten Integrationsweg für Gerätehersteller, die Kameras für sichtbares Licht und UV-Kameras verwenden. LUCID Vision Labs' Atlas10 UV kombiniert 10GigE Power over Ethernet-Konnektivität mit dem IMX487-Sensor. Dieses Design ermöglicht die Übertragung von Bildern in voller Auflösung ohne einen proprietären Frame-Grabber. Die Marktgröße für CoaXPress im UV-Industriekameramarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,47 % wachsen.
CXP-12-Spezifikationen bieten 12,5 Gbps pro Verbindung für UV-Zeilenscan- und Hochbildraten-Flächenscan-Systeme. Die Schnittstelle unterstützt auch deterministisches Triggering für synchronisierte Mehrkamera-Zellen. GenICam-Konformität ist für CoaXPress-Produkte erforderlich, und Käufer von Halbleiterausrüstungen könnten seine Power-over-CoaXPress-Fähigkeit in Reinräumen bevorzugen. USB3 Vision bleibt nützlich für kostenempfindliche Forschungs- und Biowissenschaftssysteme, die kein Power over Ethernet benötigen. Camera Link und andere Schnittstellen werden weniger relevant, da CXP-12 frühere Hochbandbreitenkonfigurationen ersetzt. CoaXPress v3.0 befand sich Anfang 2026 in der Entwicklung, mit einer geplanten Kapazität von 25 Gbps pro Verbindung und nativem CoaXPress-over-Fiber-Support.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Erneuerbare Energien bieten eine volumensstarke Chance jenseits des Halbleitersektors
Elektronik und Halbleiter machten im Jahr 2025 29,36 % des Marktanteils am UV-Industriekameramarkt aus. Dunkelfeld-Wafer-Inspektion, Maskendefekterkennung und Verpackungsverifikation stützen diese führende Position. Jeder fortschrittliche Prozessknoten kann Inspektionsstufen hinzufügen und kleinere Defektschwellenwerte erfordern. Infolgedessen kann der UV-Kameraeinsatz pro Wafer schneller steigen als die Wafer-Produktion. Die Marktgröße für erneuerbare Energien im UV-Industriekameramarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,52 % wachsen. Die Nachfrage kommt von Photovoltaik-Einkapselungsprüfungen, Batterieelektroden-Oberflächeninspektionen und Koronaüberwachung in Solarparks und Ladeinfrastruktur für Elektrofahrzeuge.
Allied Vision identifiziert Zeilenscan-Kameras als relevant für Solar- und Batterieinspektionsanwendungen. Automobil- und Elektrofahrzeuganwendungen umfassen Batterieelektroden, Dichtmittel, Klebeverbindungen und Glaskeramikteile für Leistungselektronik. Luft- und Raumfahrt- sowie Verteidigungsanwender setzen intensivierte UV-Kameras für Fluoreszenz-Eindringmittelinspektionen von Verbund- und Metallkomponenten ein. Pharmazeutische, Lebensmittel- und Konsumgüterverpackungssysteme nutzen UV-Bildgebung für Echtheitsprüfungen und die Erkennung von Oberflächenkontaminationen. Versorgungsunternehmen, Bahn- und Infrastrukturbetreiber verwenden solarblinde Kameras, um Korona und Lichtbogenentladungen an Übertragungsanlagen zu identifizieren. Ofil beschreibt den Einsatz seiner UV-EYE-Familie bei kontinuierlichen Umspannwerk-, Roboter-, fahrzeugmontierten und Bahninspektionen.
Geografische Analyse
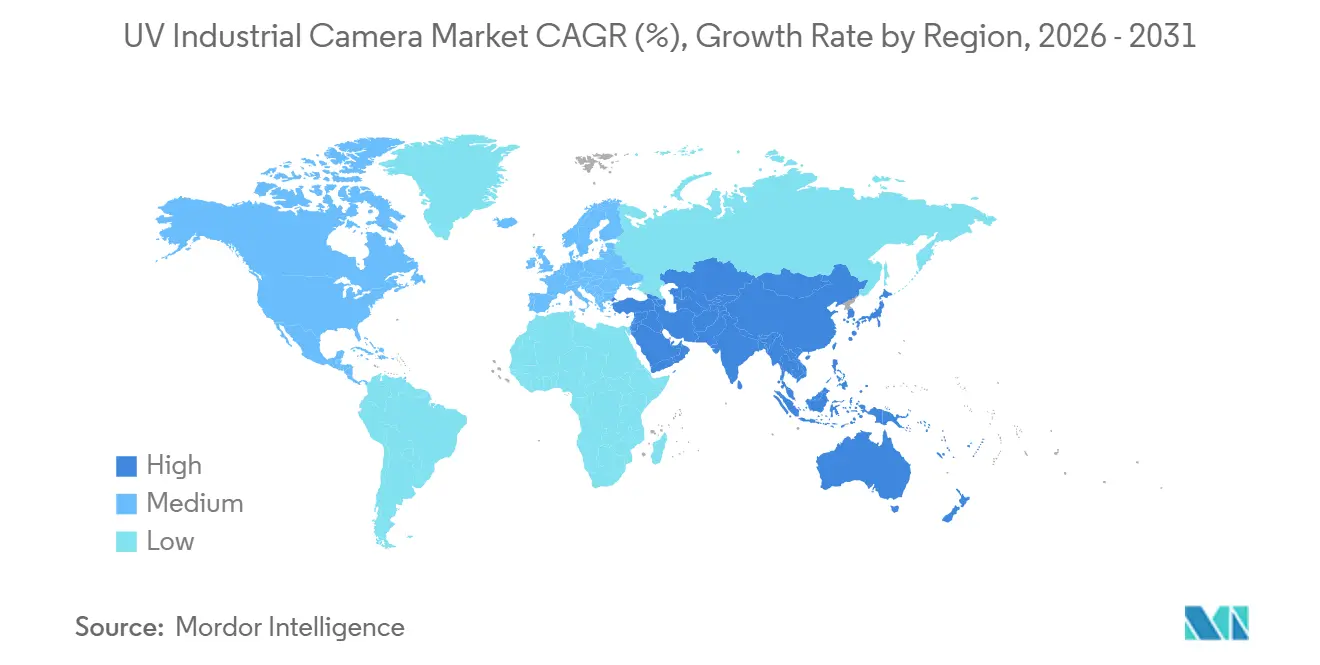
Der asiatisch-pazifische Raum hielt im Jahr 2025 45,82 % des Marktanteils am UV-Industriekameramarkt und wird bis 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen. China, Japan, Südkorea und Taiwan sind wichtige Nachfragezentren, da sie Halbleiterfertigung, Photovoltaikproduktion und Unterhaltungselektronik-Montage beherbergen. Diese Industrien benötigen UV-Inspektion für die Hochdurchsatzproduktion und Qualitätskontrolle. China entwickelt inländische UV-Kamera-Lieferketten, da Exportbeschränkungen den Bedarf an lokaler technischer Kapazität erhöhen. Tucsen Photonics hat sein UV-Angebot für Halbleiterinspektionsanwendungen ausgebaut.[3]„Choosing the Right UV Camera for Semiconductor Inspection,” Tucsen Photonics, tucsen.com.
Japan ist sowohl Produzent als auch Käufer von UV-Bildgebungstechnologie. Hamamatsu Photonics und ARTRAY stützen die Position des Landes in der Entwicklung von UV-Komponenten und der industriellen Bildgebung. Konica Minolta kündigte im März 2026 eine Strategie für VIS-, UV- und DUV-optische Komponenten an, die in Halbleiterinspektionswerkzeugen eingesetzt werden. Das Unternehmen setzte sich für dieses Geschäft ein Umsatzziel von 150 Milliarden JPY (1,01 Milliarden USD) für 2030. Indien und Südostasien bieten weiteren Bedarf, da neue Halbleiter-, Lithium-Ionen-Batterie- und Solaranlagen gebaut werden. Der UV-Industriekameramarkt hat das Potenzial, diese Anlagen zu beliefern, wenn sie inline-Inspektionsausrüstung hinzufügen.
Nordamerika und Europa bleiben aufgrund von Halbleiterinvestitionen und etablierter Maschinenbildverarbeitungskompetenz wichtig. Die Vereinigten Staaten unterstützen die Ausweitung der inländischen Halbleiterfertigung, während Deutschland Allied Vision Technologies und mehrere industrielle Bildverarbeitungsintegratoren beherbergt. Exosens SE in Frankreich liefert intensivierte UV-Systeme für Halbleiter- und Verteidigungskäufer. Das Vereinigte Königreich und Frankreich unterstützen auch Forschung und Nachfrage nach biowissenschaftlicher Bildgebung. Italiens Pharma- und Lebensmittelverpackungssektor nutzt UV-Systeme für Serialisierungs- und Echtheitsprüfungen. Südamerika, der Nahe Osten und Afrika sind kleinere Märkte, in denen Solarprojekte, Bergbauinspektion, Recycling, Automobilproduktion und Elektronikmontage inkrementelle Nachfrage erzeugen können.

Wettbewerbslandschaft
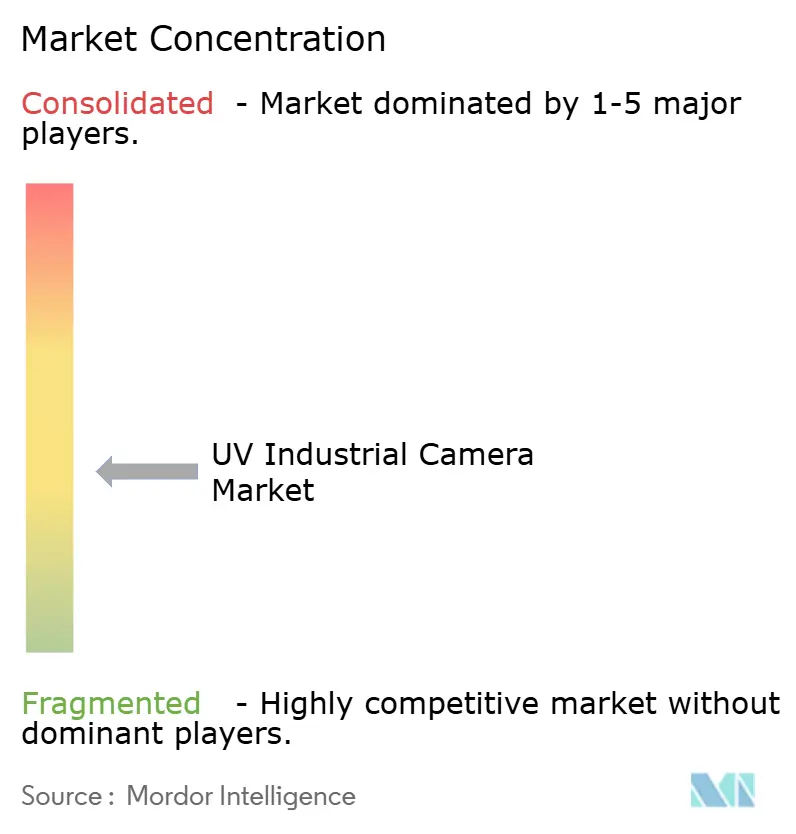
Der UV-Industriekameramarkt ist mäßig fragmentiert, mit 20 namentlich genannten Anbietern und vielen kleineren Originalgeräteherstellern. Kein einzelner Anbieter hat eine dominante Position. Der Wettbewerb konzentriert sich auf Empfindlichkeit, Schnittstellenbandbreite, Preis und Unterstützung für anwendungsspezifische Integration. Mehrere Anbieter übernahmen Sonys IMX487-Sensor innerhalb von 12 Monaten nach seiner Markteinführung, was die Differenzierung in Richtung Software und Kameraformat verschob. Sony positioniert seine UV-Bildsensortechnologie für industrielle Anwendungen, die UV-Empfindlichkeit erfordern. Diese Struktur gibt Käufern eine Produktauswahl, während Anbieter einen klaren Mehrwert in Leistung und Einsatzunterstützung nachweisen müssen.
Emergent Vision Technologies bietet den IMX487-UV-Sensor auf 10GigE-, 25GigE- und 100GigE-Plattformen an. Dieser Ansatz ermöglicht es Benutzern, eine Bandbreitenstufe auszuwählen, ohne das optische Design zu ändern. Exosens konzentriert sich auf intensivierte Kameras für die Dunkelfeld-Halbleiterinspektion, bei der eine Standard-CMOS-Substitution möglicherweise keine vergleichbare Photonenempfindlichkeit bietet. Seine technische Veröffentlichung vom März 2026 beschrieb, wie i2Nocturn- und iNocturn-Kameras Partikelkontaminationen und Kantendefekte in dicht strukturierten Wafern erkennen.[4]„Wafer Inspection at Advanced Nodes,” Exosens, exosens.com. Allied Vision nutzt seine ALVIUM System-on-Chip-Architektur, um Pipeline-Latenz und Stromverbrauch zu adressieren.
Die UV-Industriekamerabranche hat Chancen bei kompakten, robusten Kameras für die Feldinspektion von Versorgungsnetzen. Systeme mit IP67-Gehäusen und Power over Ethernet sind in der UV-Optikqualität noch begrenzt. KI-integrierte Kameras, die Inferenz am Sensor durchführen, stellen ebenfalls einen Bereich der Produktentwicklung dar. Chinesische Anbieter dringen in die DUV-Bildgebung unter 200 nm vor, was den Wettbewerbsdruck bei fortschrittlichen Inspektionsanwendungen erhöhen kann. Photonfocus' DUV-Kameraeinführung im Januar 2026 in Japan zeigte direkte Bildgebungsfähigkeiten für 193-nm- und 248-nm-Excimerlaserstrahlen. Diese Produktstrategien stellen Sensorleistung, Kommunikationsgeschwindigkeit und praktische Integration in den Mittelpunkt des Wettbewerbs unter den Anbietern.
Marktführer in der UV-Industriekamerabranche
Allied Vision Technologies GmbH
Basler AG
Teledyne Technologies Incorporated
ARTRAY Co., Ltd.
Photonfocus AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: LUCID Vision Labs kündigte eine neue Gruppe von GigE-Vision-Kameras an, darunter 8K-Zeilenscan-, NIR-Schwachlicht-, STARVIS-2- und RGB-D-3D-Modelle, im Vorfeld der VISION 2026 in Stuttgart. Die Ankündigung signalisierte eine fortgesetzte Multispektral-Portfolio-Erweiterung, die eine gemeinsame Plattformarchitektur mit dem bestehenden Atlas10-UV-Lineup des Unternehmens teilt.
- Mai 2026: Teledyne DALSA stellte Kaleido vor, eine SWIR-Hyperspektralkamera für industrielle Sortieranwendungen in den Bereichen Recycling, Pharmazeutika und Abfallwirtschaft. Sie verfügte über eine 10GigE-Schnittstelle, die den GigE-Vision- und GenICam-Standards entspricht, und adressierte Anwendungen, die an UV-basierte Sortierungsanwendungen angrenzen.
- März 2026: Basler AG und Orbbec kündigten eine Technologiepartnerschaft zur Entwicklung industrieller 3D-Vision-Lösungen an. Die Basler Stereo-Mini-Kamera wurde auf der LogiMAT 2026 präsentiert und erweiterte Baslers Portfolio in die AMR- und AGV-Automatisierungsmärkte neben seinen UV-Kameralinien.
- März 2026: Exosens veröffentlichte einen technischen Artikel über UV-Dunkelfeld-Wafer-Inspektion bei fortschrittlichen Prozessknoten. Er beschrieb detailliert, wie seine i2Nocturn- und iNocturn-intensivierten UV-Kameras Partikelkontaminationen unterhalb des Rasterabstands und Kantendefekte in dicht strukturierten Wafer-Layouts aufdeckten, die die standardmäßige Hellfeld-Inspektion übersah.


Berichtsumfang des globalen UV-Industriekameramarkts
Der UV-Industriekameramarkt umfasst spezialisierte Bildgebungskameras, die entwickelt wurden, um ultraviolette (UV) Strahlung oder UV-reflektierende und UV-emittierende Eigenschaften von Objekten, Materialien, Prozessen und Umgebungen für industrielle Inspektion, Überwachung, Messung und Qualitätskontrollanwendungen zu erkennen, zu erfassen und zu analysieren. UV-Industriekameras wandeln ultraviolette Wellenlängen in digitale Bilder um und werden dort eingesetzt, wo herkömmliche Bildgebung im sichtbaren Licht Defekte, Kontaminationen, elektrische Entladungen, Materialeigenschaften oder andere Prozessbedingungen nicht ausreichend identifizieren kann.
Der Bericht über UV-Industriekameras ist nach Produkttyp (Flächenscan-UV-Kameras, Zeilenscan-UV-Kameras, intensivierte UV-Kameras und andere Produkttypen), Spektralbereich (UVA-Kameras, UVB-Kameras, UVC-Kameras sowie Breitband- und Multispektral-UV-Kameras), Schnittstelle (CoaXPress, 10GigE und GigE Vision, USB3 Vision sowie Camera Link und andere Schnittstellen), Endverbraucherbranche (Elektronik und Halbleiter, Automobil und Elektrofahrzeuge, erneuerbare Energien, Recycling und Abfallwirtschaft, Luft- und Raumfahrt sowie Verteidigung, Pharmazeutika, Lebensmittel und Konsumgüterverpackung, Versorgungsunternehmen, Bahn und Infrastruktur, Forschung und Biowissenschaften sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Flächenscan-UV-Kameras |
| Zeilenscan-UV-Kameras |
| Intensivierte UV-Kameras |
| Andere Produkttypen |
| UVA-Kameras |
| UVB-Kameras |
| UVC-Kameras |
| Breitband- und Multispektral-UV-Kameras |
| CoaXPress |
| 10GigE und GigE Vision |
| USB3 Vision |
| Camera Link und andere Schnittstellen |
| Elektronik und Halbleiter |
| Automobil und Elektrofahrzeuge |
| Erneuerbare Energien |
| Recycling und Abfallwirtschaft |
| Luft- und Raumfahrt sowie Verteidigung |
| Pharmazeutika, Lebensmittel und Konsumgüterverpackung |
| Versorgungsunternehmen, Bahn und Infrastruktur |
| Forschung und Biowissenschaften |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Flächenscan-UV-Kameras | |
| Zeilenscan-UV-Kameras | ||
| Intensivierte UV-Kameras | ||
| Andere Produkttypen | ||
| Nach Spektralbereich | UVA-Kameras | |
| UVB-Kameras | ||
| UVC-Kameras | ||
| Breitband- und Multispektral-UV-Kameras | ||
| Nach Schnittstelle | CoaXPress | |
| 10GigE und GigE Vision | ||
| USB3 Vision | ||
| Camera Link und andere Schnittstellen | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Automobil und Elektrofahrzeuge | ||
| Erneuerbare Energien | ||
| Recycling und Abfallwirtschaft | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Pharmazeutika, Lebensmittel und Konsumgüterverpackung | ||
| Versorgungsunternehmen, Bahn und Infrastruktur | ||
| Forschung und Biowissenschaften | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UV-Industriekameramarkt?
Der Markt wurde im Jahr 2025 auf 533,61 Millionen USD geschätzt und wird im Jahr 2026 auf 577,05 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 9,70 % einen Wert von 916,63 Millionen USD erreichen wird.
Welcher UV-Industriekamera-Produkttyp führt die Nachfrage an?
Flächenscan-UV-Kameras, nicht intensiviert, führten die Produktnachfrage mit einem Anteil von 48,37 % im Jahr 2025 an. Sie unterstützen die detaillierte Inspektion von Halbleiter-, Solar- und Pharmaprodukten.
Welcher UV-Kamera-Spektralbereich wächst am schnellsten?
UVC-Kameras werden bis 2031 voraussichtlich mit einer CAGR von 10,49 % wachsen. Versorgungsnetzbetreiber nutzen solarblinde UVC-Kameras zur Tages-Korona- und Lichtbogenentladungserkennung.
Warum setzen Halbleiterhersteller UV-Kameras ein?
UV-Systeme können Wafer-Defekte identifizieren, die Kameras im sichtbaren Licht bei fortschrittlichen Prozessknoten möglicherweise nicht auflösen können. Sie unterstützen Dunkelfeld-Inspektion, Maskenprüfungen und Verpackungsverifikation.
Welche geografische Region hat die stärkste Nachfrage nach UV-Industriekameras?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 45,82 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen. Halbleiter-, Photovoltaik- und Unterhaltungselektronikproduktion stützen die Nachfrage.
Was schränkt die breitere Nutzung von UV-Inspektionssystemen ein?
Hohe Systemkosten und begrenzte Fachkenntnisse können die Einführung verzögern. UV-optische Materialien, Kalibrierungsanforderungen und Exportkontrollanforderungen können die Komplexität für Käufer und Systemintegratoren erhöhen.
Seite zuletzt aktualisiert am:



