
UV産業用カメラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 577.05 百万米ドル |
| 市場規模 (2031) | 916.63 百万米ドル |
| Growth Rate (2026 - 2031) | 9.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUV産業用カメラ市場分析
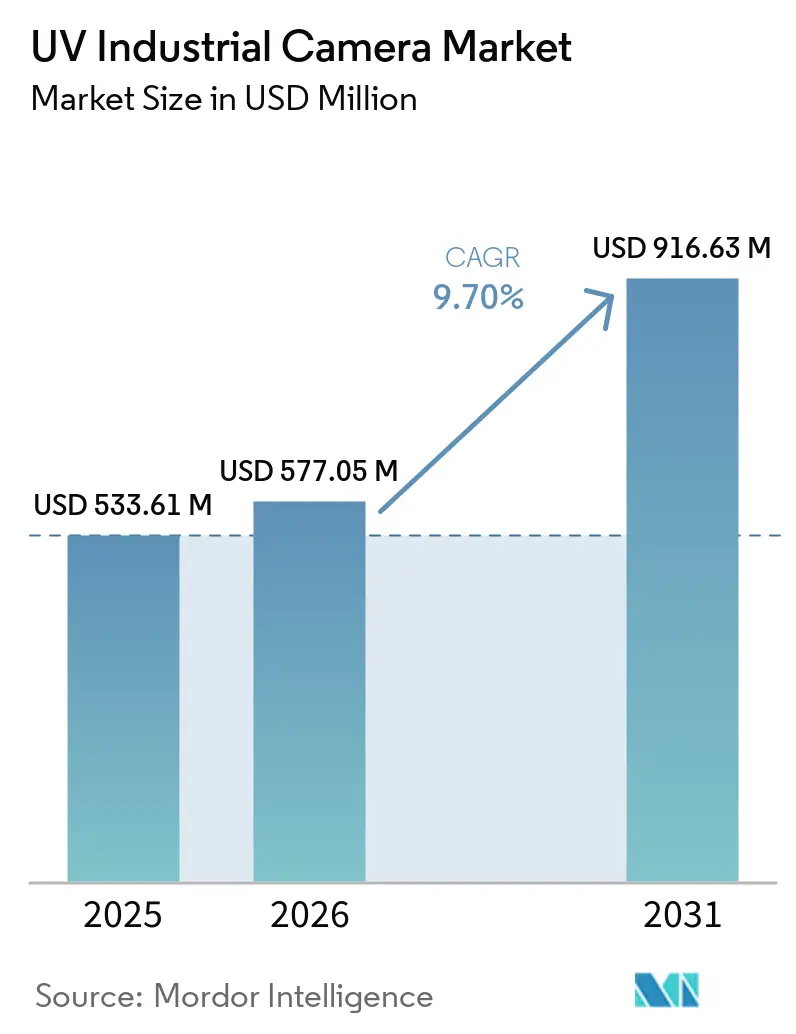
UV産業用カメラ市場規模は2025年に533.61 ミリオン 米ドルと評価され、2026年の577.05 ミリオン 米ドルから2031年には916.63 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.70%です。半導体製造への投資、自動化生産ラインおよび再生可能エネルギー資産が、UV帯域検査システムへの需要を支えています。UVイメージングは現在、リサイクル、電気自動車バッテリー生産、高電圧グリッド監視におけるインライン品質管理を支援しています。この幅広い用途により、特定のエンドユーザーグループへの依存度が低下し、複数の製造現場にわたる需要が生まれています。サプライヤーはこれらのユースケースに対応するため、センサー感度、データ転送能力、および統合サポートの改善を進めています。UV産業用カメラ市場は、光学部品の入手可能性の制限、輸出規制、およびUVシステムのアライメントとキャリブレーションが可能な専門家不足という制約にも直面しています。
レポートの主要ポイント
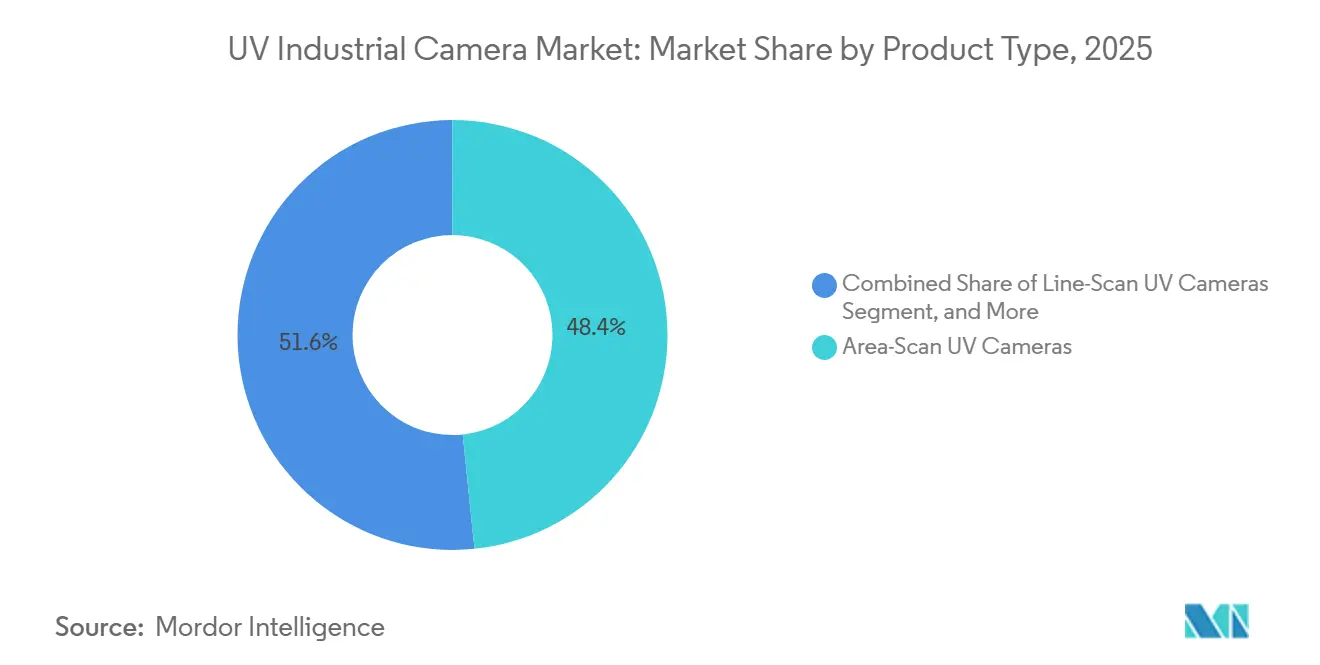
- 製品タイプ別では、エリアスキャンUVカメラ(非増倍型)が2025年のUV産業用カメラ市場シェアの48.37%を占め、ラインスキャンUVカメラは2031年にかけてCAGR 10.51%で拡大すると予測されています。
- スペクトル範囲別では、UVAメラが2025年に44.27%の収益シェアを占め、UVCカメラは2031年にかけてCAGR 10.49%で拡大すると予測されています。
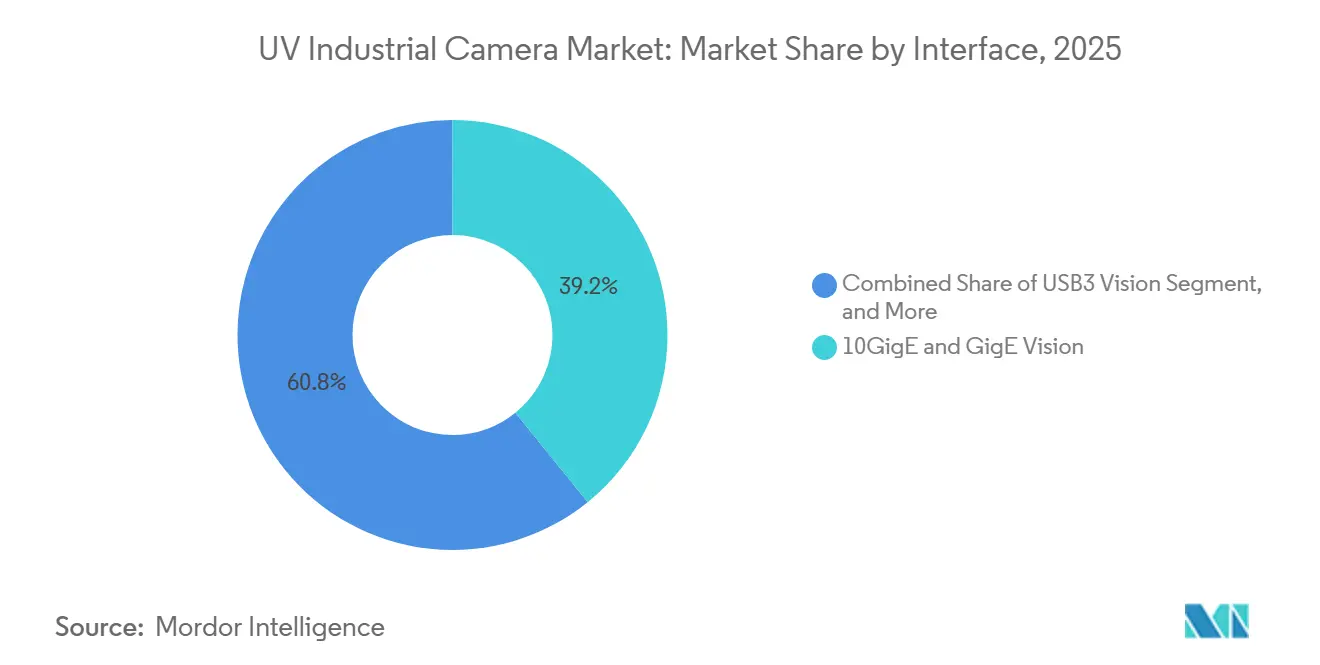
- インターフェース別では、10GigEおよびGigEビジョンが2025年に39.18%の収益シェアを占め、CoaXPressは2031年にかけてCAGR 10.47%で拡大すると予測されています。
- エンドユーザー産業別では、電子・半導体が2025年の収益の29.36%を占め、再生可能エネルギーは2031年にかけてCAGR 11.52%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のUV産業用カメラ市場シェアの45.82%を占め、2031年にかけてCAGR 10.68%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルUV産業用カメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工場自動化とインダストリー4.0の普及 | +2.0% | アジア太平洋地域とヨーロッパが主導するグローバル | 中期(2〜4年) |
| 半導体・先端電子機器の検査強度 | +1.8% | アジア太平洋地域が中核、北米とヨーロッパも含む | 中期(2〜4年) |
| 高速・高解像度検査への需要増大 | +1.2% | グローバル | 短期(2年以内) |
| エッジAIとリアルタイム欠陥検出 | +0.9% | アジア太平洋地域と北米、ヨーロッパへの拡大も含む | 短期(2年以内) |
| 難素材のUVベースの選別 | +0.6% | ヨーロッパと北米 | 中期(2〜4年) |
| 高速UV グローバルシャッターセンサー | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
工場自動化とインダストリー4.0の普及
工場自動化により、自動車、電子機器、製薬の組立ラインにおけるUVカメラの活用が拡大しています。UVイメージングは、コンベアスピードにおいて可視光カメラでは見逃す可能性のある表面汚染やマイクロクラックを検出できます。この能力は一貫した検査を支援しますが、高スループットではそれが損なわれる場合があります。2025年の研究では、統合されたマシンビジョンとプログラマブルロジックコントローラーの検査シナリオにおいて、95%を超える検出精度が報告されました。UV産業用カメラ市場は、工場が単一の自動化セル内に複数の検査ポイントを追加する際に恩恵を受けます。システムプロバイダーも、既存の自動化制御および通信ネットワークと統合するカメラハードウェアを提供することで利益を得ます。
半導体・先端電子機器の検査強度
先端半導体製造では、パターンウェーハ上の非常に小さな欠陥を検出できる検査方法が必要です。7nm未満のプロセスノードでは、可視光では一部のフィーチャースケールの欠陥を解像できないため、400nm未満の波長が必要です。Exosensは2026年3月、ダークフィールドUVイメージングが密なパターンウェーハレイアウトにおけるエッジ欠陥とサブピッチ粒子を明らかにできると述べました。これらの要件により、UVカメラはオプションの検査追加としてではなく、歩留まりを保護する装置として位置づけられます。プロセスノードあたりの検査ステージが増えると、ウェーハツールあたりに必要なカメラ数が増加する可能性があります。SEMI S2、GigEビジョン、GenICamの要件により認定サイクルが長くなる場合がありますが、検証済みシステムはより高い交換障壁に直面する可能性があります。
高速・高解像度検査への需要増大
高解像度UV検査は、ライン速度を落とすことなく詳細なイメージングを支援します。SonyのIMX487グローバルシャッターCMOSセンサーは、200〜400nmの範囲で毎秒193フレームにて813万画素を提供します。このセンサーは複数のマシンビジョンサプライヤーのUVカメラ設計に使用されています。CXP-12はリンクあたり12.5 Gbpsを提供し、メタデータの余裕を持った高解像度画像伝送を支援します。CoaXPress over Fiberにより、処理機器を過酷な生産環境から離れた場所に設置することも可能です。これらの能力は、ウェーハ、ウェブ、パネル検査において継続的な画像取得が必要なUV産業用カメラ市場を支援します。
エッジAIとリアルタイム欠陥検出
エッジベースのAIは、画像取得からプロセス応答までの時間を短縮します。検査システムは、すべての画像を中央サーバーに送信する代わりに、生産ステーションで異常を類できます。SPIEの発表論文では、インラインのニューサンスフィルタリングとウェーハ全体のパターン分類のためのAI手法が説明されました。このアプローチにより、誤検知レビューを削減し、歩留まりを制限する欠陥にエンジニアリングの注意を向けることができます。2025年、Fraunhofer IPMSとDIVE Imaging Systemsは、ウェーハあたり20秒で表面特性と汚染を取得するクリーンルーム適合UV ハイパースペクトルシステムを実証しました。[1]「Optimierte Halbleiterprozesse」、Fraunhofer IPMS、ipms.fraunhofer.de。 UV産業用カメラ市場は、より高速な分類から恩恵を受けることができ、これにより複雑なUV検査が繁忙なラインでも使いやすくなります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期システムおよび統合コストの高さ | -1.5% | 南米、アフリカ、中東でより深刻なグローバル | 短期(2年以内) |
| UVイメージングおよびシンビジョンスキルの不足 | -1.0% | 新興市場で最も顕著なグローバル | 中期(2〜4年) |
| UV光学材料とキャリブレーションのサプライボトルネック | -0.7% | 日本、ドイツ、米国を起点とするグローバル | 中期(2〜4年) |
| 先端UVセンサーに対する輸出規制と認定リスク | -0.5% | アジア太平洋地域および中東・アフリカの購入者に影響する国境を越えた問題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期システムおよび統合コストの高さ
完全なUV検査ステーションには、裏面照射型CMOSカメラ、UV グレードの光学系、インターフェースハードウェア、フレームグラバー、エッジ処理機器が必要です。これらのコンポーネントにより、初期システムコストは同等の可視光システムよりも高くなります。Balluffは、UVおよびSWIRイメージングには産業用途向けの専門的な光学およびシステムの選択が必要であると述べています。[2]「How UV and SWIR Are Revolutionizing Industrial Vision Systems」、Balluff、balluff.com。 複雑なマルチカメラアーキテクチャでは、6〜12週間の移行期間が必要になる場合があります。生産の中断とエンジニアリング労働力がハードウェアコストに加算される可能性があります。UV産業用カメラ市場では、モジュール式システムがより広く普及するまで、コストに敏感な自動車サプライヤー、食品加工業者、リサイクル業者の間での普及が遅れる可能性があります。
UVイメージングおよびマシンビジョンエンジニアリングスキルの不足
UVシステム設計には光学知識とマシンビジョンソフトウェアスキルが必要です。エンジニアはUV吸収、蛍光応答、反射防止コーティング、アライメント、キャリブレーション、および画像処理を理解する必要があります。この組み合わせは、UV検査の導入を始めている市場では希少です。LUCIDは、ユーザーの低レベルカメラ設定作業を削減するソフトウェア環境を提供しています。ただし、ダークフィールドのアライメントとキャリブレーションは、生産現場での専門家による作業が依然として必要です。UV産業用カメラ市場では、地元のインテグレータが正しいUVグレードのコンポーネントを指定したり、UVイメージデータでモデルをトレーニングしたりできない場合、普及が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ラインスキャンの成長が安定したエリアスキャンの基盤を上回る
エリアスキャンUVカメラ(非増倍型)は、2025年のUV産業用カメラ市場シェアの48.37%を占めました。その広範な使用は、半導体ダイ検査、太陽電池のクラック検出、製薬シリアライゼーション確認への需要を反映しています。これらのアプリケーションは、静止または段階的にインデックスされたオブジェクトの精密なイメージングを必要とします。複数のサプライヤーがIMX487ベースの設計を提供しており、購入者にカメラフォーマットと価格の幅広い選択肢を提供しています。この入手可能性は、完全な光学パスを再設計することなく展開を支援します。ラインスキャンUVカメラのUV産業用カメラ市場規模は、2026年から2031年にかけてCAGR 10.51%で拡大すると予測されています。連続バッテリー電極および大型太陽光パネルの検査は、繰り返しのエリアスキンサイクルよりもシングルパスイメージングを好みます。
MindVisionのMV-PXL90Uは、529 kHzのライン速度、256プラス32 TDIステージ、熱安定性のための水冷を備えた9K UVラインスキャンカメラです。これらの仕様は、高スループットのリサイクルおよびディスプレイパネル検査市場にサービスを提供するオリジナル機器メーカーのニーズに対応しています。増倍型UVカメラは、信号レベルが非常に低い場合に役割を保持します。その用途には、夜間コロナ検出、微量発光イメージング、マスク検査が含まれます。Exosensのi2Nocturnシリーズは190〜300 nmをカバーし、1936×1216ピクセルの検出器で毎秒50フレームで動作する1,000,000倍のダブルMCPゲインを使用します。UV感応TDIカメラとモジュール式センサーボードは、研究機器および組み込みビジョンシステムへのサービスを継続しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能


スペクトル範囲別:UVCバンドが従来の消毒用途を超えて地位を確立
320〜400 nmをカバーするUVAカメラは、2025年のUV産業用カメラ市場シェアの44.27%を占めました。裏面照射型IMX487設計と一般的な蛍光トレーサーがその地位を支えています。製薬の偽造防止、接着剤硬化確認、プリント基板コーティング検査はUVAの確立された用途です。リサイクルシステムもこの帯域を使用して、UV反射率または蛍光に基づいてPET、PVC、ポリスチレンを区別します。UVCカメラのUV産業用カメラ市場規模は、2026年から2031年にかけてCAGR 10.49%で拡大すると予測されています。ソーラーブラインドUVCカメラは、昼間の電力会社の検査中に太陽光バックグラウンドをブロックしながら、コロナとアーキングを検出できます。
PhotonfocusのDUVカメラは、Aplolinkを通じて2026年1月に日本で国内販売を開始しました。200 nm未満のイメージングをサポートし、蛍光変換光学系なしで193 nm ArFエキシマレーザー帯域をカバーします。この機能はリソグラフィーとレーザーマイクロマシニングの品質管理を支援します。UVBカメラは、大気ガス監視、医療皮膚科学、蛍光分光法においてより狭い用途に使用されます。広帯域・マルチスペクトルUVカメラは、複数の検査帯域が必要なステーション向けにUV、可視光、近赤外チャンネルを組み合わせます。Tucsen PhotonicsのLibra UVは200〜1000 nmをカバーし、365 nmで最大48%の量子効率を報告しています。
インターフェース別:CoaXPressが新設計向けの高帯域幅の選択肢
10GigEおよびGigEビジョンは、2025年のUV産業用カメラ市場シェアの39.18%を占めました。イーサネットマシンビジョン機器の既存の設置基盤がこの地位を支えています。GigEビジョンとGenICamも、可視光カメラとUVカメラを使用する機器メーカーにとって馴染みのある統合ルートを提供します。LUCID Vision LabsのAtlas10 UVは、IMX487センサーと10GigE Power over Ethernetの接続性を組み合わせています。この設計により、独自のフレームグラバーなしでフル解像度の画像伝送が可能になります。CoaXPressのUV産業用カメラ市場規模は、2026年から2031年にかけてCAGR 10.47%で拡大すると予測されています。
CXP-12仕様は、UVラインスキャンおよび高フレームレートエリアスキャンシステム向けにリンクあたり12.5 Gbpsを提供します。このインターフェースは、同期されたマルチカメラセルのための決定論的トリガリングもサポートします。GenICamへの準拠はCoaXPress製品に必要であり、半導体機器の購入者はクリーンルームでのPower-over-CoaXPress機能を好む場合があります。USB3 ビジョンは、Power over Ethernetを必要としないコスト重視の研究およびライフサイエンスシステムに引き続き有用です。CXP-12が以前の高帯域幅構成に取って代わるにつれて、カメラリンクおよびその他のインターフェースの関連性は低下しています。CoaXPress v3.0は2026年初頭に開発中であり、リンクあたり25 Gbpsの計画された能力とネイティブのCoaXPress over Fiberサポートが予定されていました。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:再生可能エネルギーが半導体を超える大量需要の機会を追加
電子・半導体は、2025年のUV産業用カメラ市場シェアの29.36%を占めました。ダークフィールドウェーハ検査、マスク欠陥検出、パッケージング確認がこの主導的な地位を支えています。各先端プロセスノードは検査ステージを追加し、より小さな欠陥閾値を必要とする場合があります。その結果、ウェーハあたりのUVカメラ使用量はウェーハ生産量よりも速く増加する可能性があります。再生可能エネルギーのUV産業用カメラ市場規模は、2026年から2031年にかけてCAGR 11.52%で拡大すると予測されています。需要は、太陽光発電封止材の確認、バッテリー電極表面検査、太陽光発電所および電気自動車充電インフラにおけるコロナ監視から生まれています。
Allied Visionは、ラインスキャンカメラが太陽光発電およびバッテリー検査アプリケーションに関連すると特定しています。自動車および電気自動車のアプリケーションには、バッテリー電極、シーラント、接着剤ボンド、パワーエレクトロニクス用のガラスセラミック部品が含まれます。航空宇宙・防衛ユーザーは、複合材および金属部品の蛍光浸透探傷検査に増倍型UVカメラを適用します。製薬、食品、消費者向けパッケージングシステムは、真正性確認と表面汚染検出にUVイメージングを使用します。電力会社、鉄道、インフラ事業者は、送電資産のコロナとアーキングを特定するためにソーラーブラインドカメラを使用します。Ofilは、UV EYEファミリーの継続的な変電所、ロボット、車両搭載、鉄道検査での使用について説明しています。
地域分析
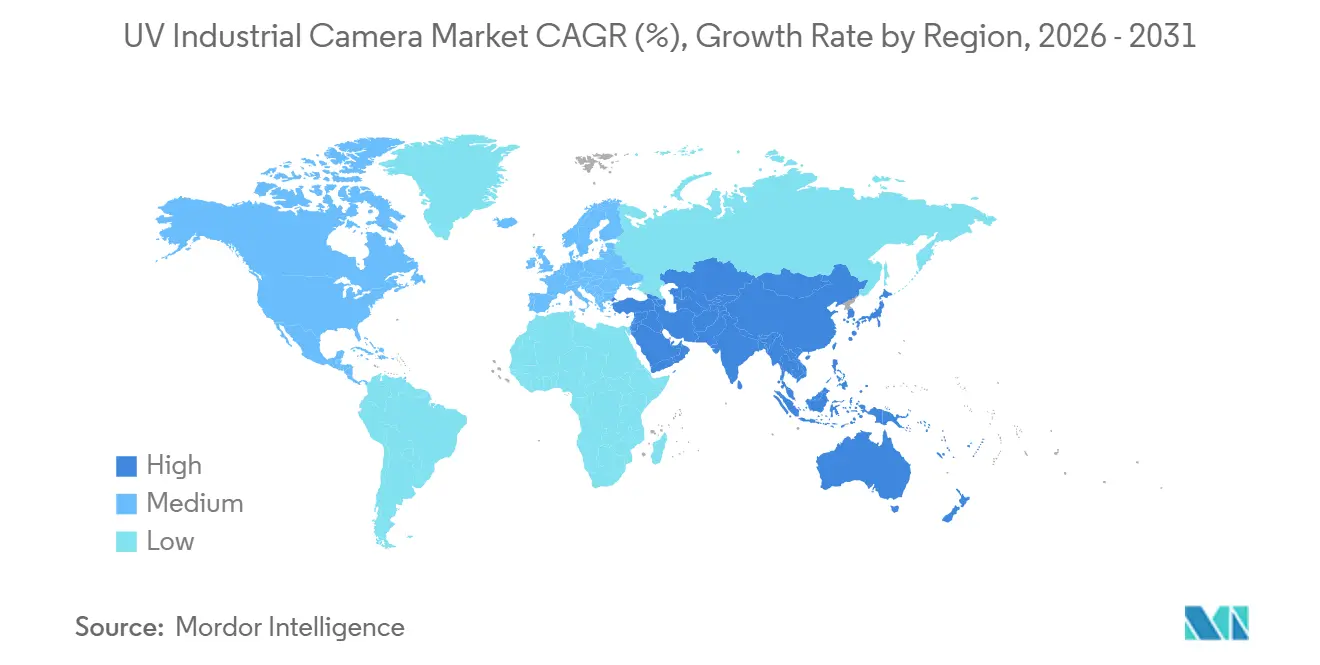
アジア太平洋地域は2025年のUV産業用カメラ市場シェアの45.82%を占め、2031年にかけてCAGR 10.68%で拡大すると予測されています。中国、日本、韓国、台湾は、半導体製造、太陽光発電製造、消費者向け電子機器組立を擁するため、主要な需要センターです。これらの産業は、高スループット生産と品質管理のためにUV検査を必要としています。中国は、輸出規制が地域の技術能力の必要性を高める中、国内UVカメラのサプライチェーンを開発しています。Tucsen Photonicsは半導体検査アプリケーション全体でUV製品を拡大しています。[3]「Choosing the Right UV Camera for Semiconductor Inspection」、Tucsen Photonics、tucsen.com。
日本はUVイメージング技術の生産者であり購入者でもあります。Hamamatsu Photonics K.K.とARTRAY Co., Ltd.は、UV部品開発と産業用イメージングにおける日本の地位を支えています。コニカミノルタは2026年3月、半導体検査ツールに使用されるVIS、UV、DUV光学部品の戦略を発表しました。同社はこの事業の2030年売上目標を1,500億円(1.01 ビリオン 米ドル)に設定しました。インドと東南アジアは、新たな半導体、リチウムイオンバッテリー、太陽光発電施設の建設に伴い、さらなる需要を提供します。UV産業用カメラ市場は、これらの施設がインライン検査機器を追加するにつれて供給する余地があります。
北とヨーロッパは、半導体投資と確立されたマシンビジョンの専門知識により引き続き重要です。米国は国内半導体製造の拡大を支援し、ドイツはAllied Vision Technologies GmbHといくつかの産業用ビジョンインテグレーターを擁しています。フランスのExosens SEは、半導体および防衛の購入者向けに増倍型UVシステムを供給しています。英国とフランスも、ライフサイエンスイメージングの研究と需要を支援しています。イタリアの製薬および食品包装セクターは、シリアライゼーションと真正性確認にUVシステムを使用しています。南米、中東、アフリカは、太陽光発電プロジェクト、鉱山検査、リサイクル、自動車生産、電子機器製造が段階的な需要を生み出す可能性のある小規模市場です。

競合環境
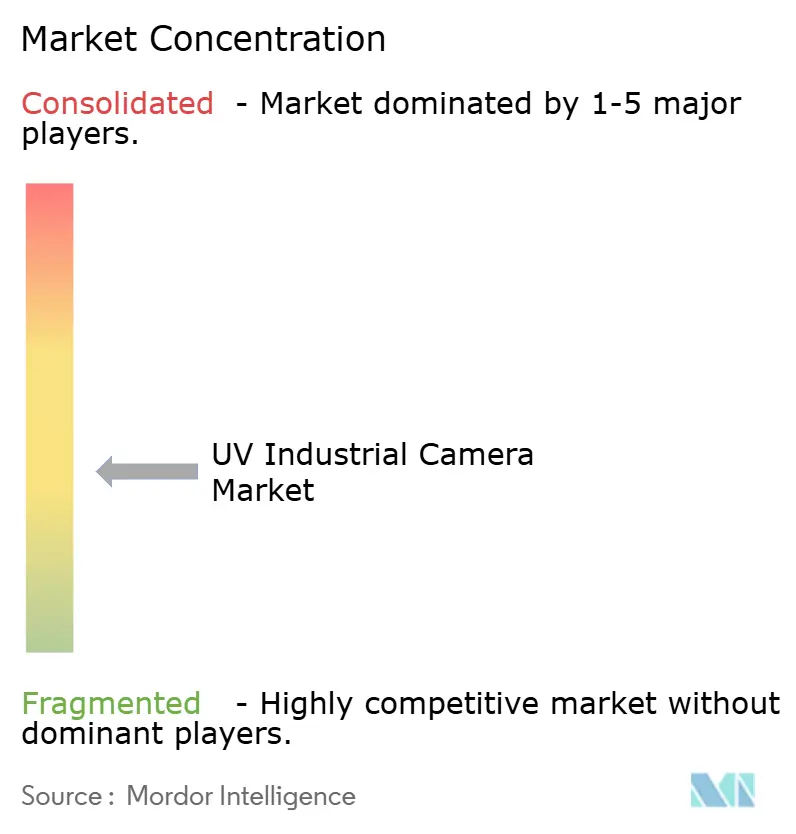
UV産業用カメラ市場は適度に分散しており、20社の名前の挙がったベンダーと多くの小規模なオリジナル機器メーカーが存在します。単一のサプライヤーが支配的な地位を持つことはありません。競争は感度、インターフェース帯域幅、価格、およびアプリケーション固有の統合サポートを中心に展開されます。複数のサプライヤーがSonyのIMX487センサーのリリースから12ヶ月以内に採用し、差別化をソフトウェアとカメラフォーマットへとシフトさせました。Sonyは、UV感度を必要とする産業用アプリケーション向けにUVイメージセンサー技術を位置づけています。この構造により、購入者は製品の選択肢を持ち、サプライヤーはパフォーマンスと展開サポートにおいて明確な価値を示す必要があります。
Emergent Vision TechnologiesはIMX487 UVセンサーを10GigE、25GigE、100GigEプラットフォームで提供しています。このアプローチにより、ユーザーは光学設計を変更することなく帯域幅ティアを選択できます。Exosensは、標準CMOSの代替では同等の光子感度を提供できない可能性があるダークフィールド半導体検査向けの増倍型カメラに注力しています。2026年3月の技術論文では、i2NocturnおよびiNocturnカメラが密なパターンウェーハにおける粒子汚染とエッジ欠陥を検出する方法が説明されました。[4]「Wafer Inspection at Advanced Nodes」、Exosens、exosens.com。 Allied VisionはALVIUM システムオンチップアーキテクチャを使用して、パイプラインレイテンシーと消費電力に対応しています。
UV産業用カメラ産業は、フィールドの電力会社検査向けのコンパクトで堅牢なカメラに機会があります。IP67クラスの筐体とPower over Ethernetを備えたシステムは、UV光学品質において依然として限られています。センサーで推論を実行するAI統合カメラも製品開発の領域を表しています。中国のサプライヤーは200 nm未満のDUVイメージングに参入しており、先端検査用途における競争圧力を広げる可能性があります。Photonfocusの2026年1月の日本でのDUVカメラ発売は、193 nmおよび248 nmエキシマレーザービームの直接イメージング能力を示しました。これらの製品戦略は、センサーパフォーマンス、通信速度、および実用的な統合をサプライヤー間の競争の中心に置いています。
UV産業用カメラ産業のリーダー企業
Allied Vision Technologies GmbH
Basler AG
Teledyne Technologies Incorporated
ARTRAY Co., Ltd.
Photonfocus AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:LUCID Vision Labsは、シュトゥットガルトで開催されるVISION 2026に先立ち、8Kラインスキャン、NIR低照度、STARVIS 2、RGB-D 3Dモデルを含む新しいGigEビジョンカメラのコホートを発表しました。この発表は、同社の既存のAtlas10 UVラインナップとプラットフォームアーキテクチャを共有するマルチスペクトルポートフォリオの継続的な拡大を示しました。
- 2026年5月:Teledyne DALSAは、リサイクル、製薬、廃棄物管理における産業用選別アプリケーション向けのSWIRハイパースペクトルカメラ「Kaleido」を発表しました。GigEビジョンおよびGenICam規格に準拠した10GigEインターフェースを備え、UVベースの選別展開に隣接するアプリケーションに対応しました。
- 2026年3月:Basler AGとOrbbecは、産業用3Dビジョンソリューションを開発するための技術パートナーシップを発表しました。Basler Stereo miniカメラはLogiMAT 2026で発表され、UVカメララインと並んでAMRおよびAGV自動化市場へのBaslerのポートフォリオを拡大しました。
- 2026年3月:Exosensは、先端ノードにおけるUVダークフィールドウェーハ検査に関する技術論文を発表しました。i2NocturnおよびiNocturn増倍型UVカメラが、標準的な明視野検査では見逃した密なパターンウェーハレイアウトにおけるサブピッチ粒子汚染とエッジ欠陥をどのように明らかにするかを詳述しました。


グローバルUV産業用カメラ市場レポートの範囲
UV産業用カメラ市場は、産業用検査、監視、測定、品質管理アプリケーションのために、物体、材料、プロセス、環境の紫外線(UV)放射またはUV反射・UV発光特性を検出、取得、分析するように設計された専門的なイメージングカメラで構成されています。UV産業用カメラは紫外線波長をデジタル画像に変換し、従来の可視光イメージングでは欠陥、汚染、放電、材料特性、またはその他のプロセス条件を適切に識別できない場合に使用されます。
UV産業用カメラレポートは、製品タイプ(エリアスキャンUVカメラ、ラインスキャンUVカメラ、増倍型UVカメラ、その他の製品タイプ)、スペクトル範囲(UVAカメラ、UVBカメラ、UVCカメラ、広帯域・マルチスペクトルUVカメラ)、インターフェース(CoaXPress、10GigEおよびGigEビジョン、USB3 ビジョン、カメラリンクおよびその他のインターフェース)、エンドユーザー産業(電子・半導体、自動車・電気自動車、再生可能エネルギー、リサイクル・廃棄物管理、航空宇宙・防衛、製薬・食品・消費者向けパッケージング、電力会社・鉄道・インフラ、研究・ライフサイエンス、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| エリアスキャンUVカメラ |
| ラインスキャンUVカメラ |
| 増倍型UVカメラ |
| その他の製品タイプ |
| UVAカメラ |
| UVBカメラ |
| UVCカメラ |
| 広帯域・マルチスペクトルUVカメラ |
| CoaXPress |
| 10GigEおよびGigEビジョン |
| USB3 ビジョン |
| カメラリンクおよびその他のインターフェース |
| 電子・半導体 |
| 自動車・電気自動車 |
| 再生可能エネルギー |
| リサイクル・廃棄物管理 |
| 航空宇宙・防衛 |
| 製薬・食品・消費者向けパッケージング |
| 電力会社・鉄道・インフラ |
| 研究・ライフサイエンス |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | エリアスキャンUVカメラ | |
| ラインスキャンUVカメラ | ||
| 増倍型UVカメラ | ||
| その他の製品タイプ | ||
| スペクトル範囲別 | UVAカメラ | |
| UVBカメラ | ||
| UVCカメラ | ||
| 広帯域・マルチスペクトルUVカメラ | ||
| インターフェース別 | CoaXPress | |
| 10GigEおよびGigEビジョン | ||
| USB3 ビジョン | ||
| カメラリンクおよびその他のインターフェース | ||
| エンドユーザー産業別 | 電子・半導体 | |
| 自動車・電気自動車 | ||
| 再生可能エネルギー | ||
| リサイクル・廃棄物管理 | ||
| 航空宇宙・防衛 | ||
| 製薬・食品・消費者向けパッケージング | ||
| 電力会社・鉄道・インフラ | ||
| 研究・ライフサイエンス | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| インド | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
UV産業用カメラ市場の規模はどのくらいですか?
市場は2025年に533.61 ミリオン 米ドルと評価され、2026年には577.05 ミリオン 米ドルと推定されています。2031年までにCAGR 9.70%で916.63 ミリオン 米ドルに達すると予測されています。
どのUV産業用カメラ製品タイプが需要をリードしていますか?
エリアスキャンUVカメラ(非増倍型)は、2025年に48.37%のシェアで製品需要をリードしました。半導体、太陽光発電、製薬製品の詳細な検査を支援します。
どのUVカメラのスペクトル範囲が最も速く拡大していますか?
UVCカメラは2031年にかけてCAGR 10.49%で拡大すると予測されています。電力会社の事業者は、昼間のコロナとアーキング検出にソーラーブラインドUVCカメラを使用しています。
半導体メーカーがUVカメラを使用する理由は何ですか?
UVシステム、先端プロセスノードにおいて可視光カメラでは解像できない可能性のあるウェーハ欠陥を識別できます。ダークフィールド検査、マスク確認、パッケージング検証を支援します。
UV産業用カメラへの需要が最も強い地域はどこですか?
アジア太平洋地域は2025年に45.82%のシェアを占め、2031年にかけてCAGR 10.68%で拡大すると予測されています。半導体、太陽光発電、消費者向け電子機器の生産が需要を支えています。
UV検査システムのより広い普及を制限するものは何ですか?
高いシステムコストと限られた専門家スキルが展開を遅らせる可能性があります。UV光学材料、キャリブレーションの必要性、輸出規制要件が購入者とシステムインテグレーターに複雑さを加える可能性があります。
最終更新日:



