
Taille et part du marché des caméras UV industrielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
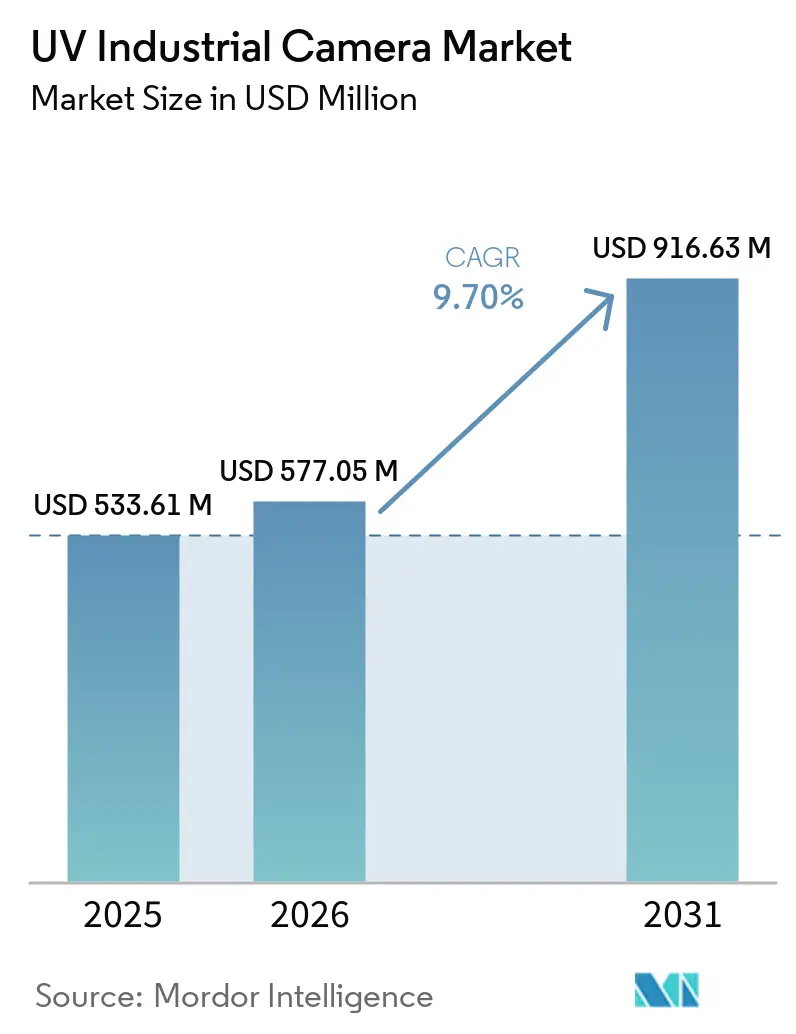
| Taille du Marché (2026) | 577.05 Millions de dollars américains |
| Taille du Marché (2031) | 916.63 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras UV industrielles par Mordor Intelligence
La taille du marché des caméras UV industrielles était évaluée à 533,61 millions USD en 2025 et devrait progresser de 577,05 millions USD en 2026 pour atteindre 916,63 millions USD d'ici 2031, à un CAGR de 9,70 % durant la période de prévision (2026-2031). Les investissements dans la fabrication de semi-conducteurs, les lignes de production automatisées et les actifs d'énergie renouvelable soutiennent la demande pour les systèmes d'inspection en bande UV. L'imagerie UV prend désormais en charge le contrôle qualité en ligne dans le recyclage, la production de batteries pour véhicules électriques et la surveillance des réseaux haute tension. Cette utilisation plus large réduit la dépendance à l'égard d'un seul groupe d'utilisateurs finaux et crée une demande dans plusieurs environnements de fabrication. Les fournisseurs améliorent la sensibilité des capteurs, la capacité de transfert de données et le support d'intégration pour répondre à ces cas d'usage. Le marché des caméras UV industrielles est également confronté à des contraintes liées à la disponibilité limitée des composants optiques, aux contrôles à l'exportation et à la pénurie de spécialistes capables d'aligner et d'étalonner les systèmes UV.
Points clés du rapport
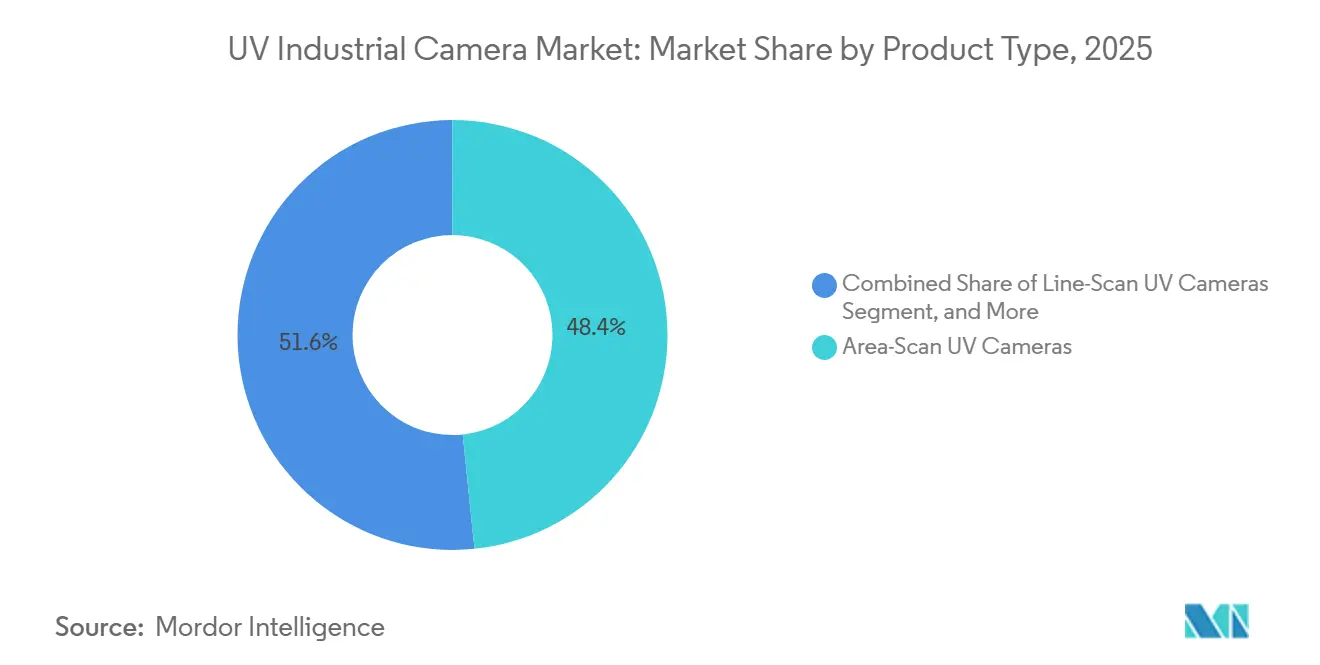
- Par type de produit, les caméras UV à balayage de surface (non intensifiées) détenaient 48,37 % de la part du marché des caméras UV industrielles en 2025, tandis que les caméras UV à balayage linéaire devraient progresser à un CAGR de 10,51 % jusqu'en 2031.
- Par plage spectrale, les caméras UVA détenaient 44,27 % de la part des revenus en 2025, tandis que les caméras UVC devraient progresser à un CAGR de 10,49 % jusqu'en 2031.
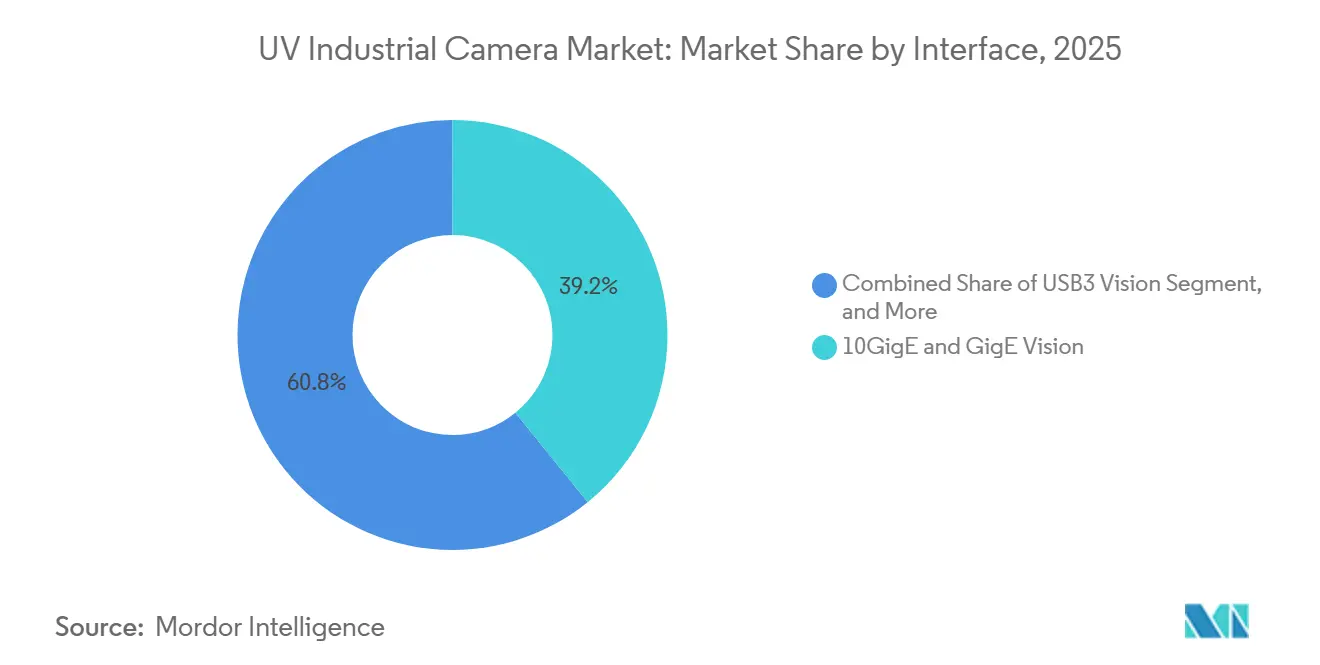
- Par interface, le 10GigE et GigE Vision détenaient 39,18 % de la part des revenus en 2025, tandis que le CoaXPress devrait progresser à un CAGR de 10,47 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs représentaient 29,36 % des revenus en 2025, tandis que l'énergie renouvelable devrait progresser à un CAGR de 11,52 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 45,82 % de la part du marché des caméras UV industrielles en 2025 et devrait progresser à un CAGR de 10,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des caméras UV industrielles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation des usines et adoption de l'Industrie 4.0 | +2.0% | Mondial, porté par l'Asie-Pacifique et l'Europe | Moyen terme (2 à 4 ans) |
| Intensité de l'inspection des semi-conducteurs et de l'électronique avancée | +1.8% | Cœur Asie-Pacifique, avec l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Demande croissante d'inspection à haute vitesse et haute résolution | +1.2% | Mondial | Court terme (≤ 2 ans) |
| IA en périphérie et détection des défauts en temps réel | +0.9% | Asie-Pacifique et Amérique du Nord, avec expansion vers l'Europe | Court terme (≤ 2 ans) |
| Tri par UV de matériaux difficiles | +0.6% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Capteurs UV à obturateur global haute vitesse | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation des usines et adoption de l'Industrie 4.0
L'automatisation des usines élargit l'utilisation des caméras UV dans les lignes d'assemblage automobile, électronique et pharmaceutique. L'imagerie UV peut détecter les contaminations de surface et les microfissures que les caméras en lumière visible peuvent manquer à la vitesse des convoyeurs. Cette capacité soutient un contrôle d'inspection cohérent, que le haut débit peut autrement compromettre. Une étude de 2025 a rapporté une précision de détection supérieure à 95 % pour les scénarios d'inspection intégrant la vision artificielle et les automates programmables industriels. Le marché des caméras UV industrielles bénéficie lorsque les usines ajoutent plusieurs points d'inspection au sein d'une même cellule automatisée. Les fournisseurs de systèmes bénéficient également de la proposition de matériel de caméra qui s'intègre aux commandes d'automatisation et aux réseaux de communication établis.
Intensité de l'inspection des semi-conducteurs et de l'électronique avancée
La production avancée de semi-conducteurs nécessite des méthodes d'inspection capables de détecter des défauts très petits sur des plaquettes à motifs. Les nœuds de procédé inférieurs à 7 nm requièrent des longueurs d'onde inférieures à 400 nm, car la lumière visible ne peut pas résoudre certains défauts à l'échelle des caractéristiques. Exosens a déclaré en mars 2026 que l'imagerie UV en champ sombre peut révéler des défauts de bord et des particules sous-pas dans les agencements de plaquettes à motifs denses. Ces exigences positionnent les caméras UV comme des équipements qui protègent le rendement plutôt que comme un ajout optionnel à l'inspection. Un plus grand nombre d'étapes d'inspection par nœud de procédé peut augmenter le nombre de caméras nécessaires par outil de plaquette. Les exigences SEMI S2, GigE Vision et GenICam peuvent allonger les cycles de qualification, mais les systèmes validés peuvent faire face à des barrières de remplacement plus élevées.
Demande croissante d'inspection à haute vitesse et haute résolution
L'inspection UV haute résolution permet une imagerie détaillée sans réduire la vitesse de la ligne. Le capteur CMOS à obturateur global IMX487 de Sony offre 8,13 mégapixels à 193 images par seconde dans la plage 200-400 nm. Le capteur est utilisé dans les conceptions de caméras UV de plusieurs fournisseurs de vision artificielle. Le CXP-12 offre 12,5 Gbps par lien, ce qui prend en charge la transmission d'images haute résolution avec de la place pour les métadonnées. Le CoaXPress sur fibre peut également placer les équipements de traitement à l'écart des environnements de production exigeants. Ces capacités soutiennent le marché des caméras UV industrielles, où l'inspection des plaquettes, des bandes et des panneaux nécessite une capture d'images en continu.
IA en périphérie et détection des défauts en temps réel
L'IA en périphérie réduit le délai entre la capture d'image et la réponse du processus. Les systèmes d'inspection peuvent classer les anomalies au poste de production au lieu d'envoyer toutes les images à un serveur central. Un article publié par la SPIE a décrit des méthodes d'IA pour le filtrage des nuisances en ligne et la classification des motifs sur l'ensemble de la plaquette. Cette approche peut réduire les révisions de faux positifs et orienter l'attention des ingénieurs vers les défauts limitant le rendement. En 2025, Fraunhofer IPMS et DIVE Imaging Systems ont démontré un système UV hyperspectral qualifié pour salle blanche qui capturait les propriétés de surface et la contamination en 20 secondes par plaquette.[1]"Optimierte Halbleiterprozesse," Fraunhofer IPMS, ipms.fraunhofer.de. Le marché des caméras UV industrielles peut bénéficier d'une classification plus rapide, ce qui rend l'inspection UV complexe plus facile à utiliser sur des lignes très sollicitées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé du système et de l'intégration | -1.5% | Mondial, plus aigu en Amérique du Sud, en Afrique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Pénurie de compétences en imagerie UV et en vision artificielle | -1.0% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement dans l'approvisionnement en matériaux optiques UV et en étalonnage | -0.7% | Mondial, originaire du Japon, d'Allemagne et des États-Unis | Moyen terme (2 à 4 ans) |
| Contrôles à l'exportation et risque de qualification pour les capteurs UV avancés | -0.5% | Transfrontalier, affectant les acheteurs d'Asie-Pacifique et du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé du système et de l'intégration
Une station d'inspection UV complète nécessite une caméra CMOS à éclairage par l'arrière, des optiques de qualité UV, du matériel d'interface, des cartes d'acquisition d'images et des équipements de traitement en périphérie. Ces composants rendent le coût initial du système plus élevé que pour des systèmes comparables en lumière visible. Balluff note que l'imagerie UV et SWIR nécessite des choix optiques et systémiques spécialisés pour les applications industrielles.[2]"How UV and SWIR Are Revolutionizing Industrial Vision Systems," Balluff, balluff.com. Les architectures multi-caméras complexes peuvent nécessiter une période de migration de 6 à 12 semaines. Les perturbations de production et la main-d'œuvre d'ingénierie peuvent s'ajouter aux coûts matériels. Le marché des caméras UV industrielles pourrait donc connaître une adoption plus lente chez les équipementiers automobiles sensibles aux coûts, les transformateurs alimentaires et les recycleurs, jusqu'à ce que des systèmes modulaires soient plus largement disponibles.
Pénurie de compétences en ingénierie de l'imagerie UV et de la vision artificielle
La conception de systèmes UV requiert des connaissances en optique et des compétences en logiciels de vision artificielle. Les ingénieurs doivent comprendre l'absorption UV, la réponse de fluorescence, les revêtements antireflets, l'alignement, l'étalonnage et le traitement d'images. Cette combinaison est rare sur les marchés qui commencent à adopter l'inspection UV. LUCID propose des environnements logiciels qui réduisent le travail de configuration de caméra de bas niveau pour les utilisateurs. Cependant, l'alignement en champ sombre et l'étalonnage nécessitent encore un travail de spécialiste sur le site de production. Le marché des caméras UV industrielles peut connaître une adoption plus lente lorsque les intégrateurs locaux ne peuvent pas spécifier les composants de qualité UV corrects ou entraîner des modèles sur des données d'images UV.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la croissance du balayage linéaire dépasse une base stable de balayage de surface
Les caméras UV à balayage de surface, non intensifiées, représentaient 48,37 % de la part du marché des caméras UV industrielles en 2025. Leur large utilisation reflète la demande pour l'inspection des puces semi-conductrices, la détection des fissures dans les cellules solaires et les contrôles de sérialisation pharmaceutique. Ces applications nécessitent une imagerie précise d'objets stationnaires ou indexés pas à pas. Plusieurs fournisseurs proposent des conceptions basées sur l'IMX487, ce qui offre aux acheteurs un choix plus large de formats et de prix de caméras. Cette disponibilité soutient le déploiement sans reconcevoir l'intégralité du chemin optique. La taille du marché des caméras UV industrielles pour les caméras UV à balayage linéaire devrait progresser à un CAGR de 10,51 % entre 2026 et 2031. L'inspection continue des électrodes de batteries et des grands panneaux solaires favorise l'imagerie en passe unique plutôt que les cycles répétés de balayage de surface.
Le MV-PXL90U de MindVision est une caméra UV à balayage linéaire 9K avec une cadence de ligne de 529 kHz, 256 plus 32 étages TDI et un refroidissement à eau pour la stabilité thermique. Ces spécifications répondent aux besoins des fabricants d'équipements d'origine au service des marchés d'inspection de recyclage à haut débit et de panneaux d'affichage. Les caméras UV intensifiées conservent un rôle là où les niveaux de signal sont extrêmement faibles. Leurs applications comprennent la détection de corona nocturne, l'imagerie de luminescence à l'état de traces et l'inspection de masques. La série i2Nocturn d'Exosens couvre 190-300 nm et utilise un gain double-MCP de 1 000 000 avec un détecteur de 1936×1216 pixels fonctionnant à 50 images par seconde. Les caméras TDI sensibles aux UV et les cartes de capteurs modulaires continuent de servir les instruments de recherche et les systèmes de vision embarquée.


Par plage spectrale : la bande UVC gagne du terrain au-delà des usages traditionnels de désinfection
Les caméras UVA, couvrant 320-400 nm, détenaient 44,27 % de la part du marché des caméras UV industrielles en 2025. Les conceptions IMX487 à éclairage par l'arrière et les traceurs fluorescents courants soutiennent leur position. La lutte contre la contrefaçon pharmaceutique, la vérification du durcissement des adhésifs et l'inspection des revêtements de circuits imprimés sont des utilisations établies de l'UVA. Les systèmes de recyclage utilisent également cette bande pour distinguer le PET, le PVC et le polystyrène en fonction de la réflectance ou de la fluorescence UV. La taille du marché des caméras UV industrielles pour les caméras UVC devrait progresser à un CAGR de 10,49 % de 2026 à 2031. Les caméras UVC aveugles au soleil peuvent détecter le corona et les arcs électriques tout en bloquant le fond solaire lors des inspections de services publics en journée.
La caméra DUV de Photonfocus a commencé ses ventes nationales au Japon en janvier 2026 par l'intermédiaire d'Aplolink. Elle prend en charge l'imagerie en dessous de 200 nm et couvre la bande laser ArF à excimère de 193 nm sans optiques de conversion par fluorescence. MONOIST Cette capacité soutient le contrôle qualité en lithographie et en micro-usinage laser. Les caméras UVB servent des utilisations plus restreintes dans la surveillance des gaz atmosphériques, la dermatologie médicale et la spectroscopie de fluorescence. Les caméras UV à large spectre et multispectrales combinent des canaux UV, visible et proche infrarouge pour les stations nécessitant plus d'une bande d'inspection. La Libra UV de Tucsen Photonics couvre 200-1000 nm et affiche jusqu'à 48 % d'efficacité quantique à 365 nm.
Par interface : le CoaXPress est le choix à haute bande passante pour les nouvelles conceptions
Le 10GigE et GigE Vision détenaient 39,18 % de la part du marché des caméras UV industrielles en 2025. La base installée d'équipements de vision artificielle Ethernet soutient cette position. GigE Vision et GenICam offrent également une voie d'intégration familière pour les constructeurs d'équipements utilisant des caméras en lumière visible et UV. L'Atlas10 UV de LUCID Vision Labs combine la connectivité 10GigE Power over Ethernet avec le capteur IMX487. Cette conception permet la transmission d'images en pleine résolution sans carte d'acquisition d'images propriétaire. La taille du marché des caméras UV industrielles pour le CoaXPress devrait progresser à un CAGR de 10,47 % de 2026 à 2031.
Les spécifications CXP-12 offrent 12,5 Gbps par lien pour les systèmes UV à balayage linéaire et à balayage de surface à haute cadence. L'interface prend également en charge le déclenchement déterministe pour les cellules multi-caméras synchronisées. La conformité GenICam est requise pour les produits CoaXPress, et les acheteurs d'équipements semi-conducteurs peuvent privilégier sa capacité Power-over-CoaXPress dans les salles blanches. USB3 Vision reste utile pour les systèmes de recherche et de sciences du vivant sensibles aux coûts qui ne nécessitent pas de Power over Ethernet. Camera Link et d'autres interfaces deviennent moins pertinents à mesure que le CXP-12 remplace les configurations haute bande passante antérieures. CoaXPress v3.0 était en cours de développement début 2026, avec une capacité prévue de 25 Gbps par lien et un support natif CoaXPress sur fibre.
Par secteur d'utilisation final : l'énergie renouvelable ajoute une opportunité à fort volume au-delà des semi-conducteurs
L'électronique et les semi-conducteurs représentaient 29,36 % de la part du marché des caméras UV industrielles en 2025. L'inspection des plaquettes en champ sombre, la détection des défauts de masques et la vérification des emballages soutiennent cette position de leader. Chaque nœud de procédé avancé peut ajouter des étapes d'inspection et nécessiter des seuils de défauts plus petits. En conséquence, l'utilisation des caméras UV par plaquette peut augmenter plus rapidement que la production de plaquettes. La taille du marché des caméras UV industrielles pour l'énergie renouvelable devrait progresser à un CAGR de 11,52 % de 2026 à 2031. La demande provient des contrôles des encapsulants photovoltaïques, des inspections de surface des électrodes de batteries et de la surveillance du corona dans les parcs solaires et les infrastructures de recharge pour véhicules électriques.
Allied Vision identifie les caméras à balayage linéaire comme pertinentes pour les applications d'inspection solaire et de batteries. Les applications automobiles et pour véhicules électriques comprennent les électrodes de batteries, les joints d'étanchéité, les liaisons adhésives et les pièces en vitrocéramique pour l'électronique de puissance. Les utilisateurs du secteur aérospatial et de la défense appliquent des caméras UV intensifiées aux inspections par pénétrant fluorescent de composants composites et métalliques. Les systèmes pharmaceutiques, alimentaires et d'emballage grand public utilisent l'imagerie UV pour les contrôles d'authenticité et la détection de contamination de surface. Les opérateurs de services publics, ferroviaires et d'infrastructure utilisent des caméras aveugles au soleil pour identifier le corona et les arcs électriques sur les actifs de transport. Ofil décrit l'utilisation de sa famille UV EYE dans les inspections continues de sous-stations, robotiques, montées sur véhicule et ferroviaires.
Analyse géographique
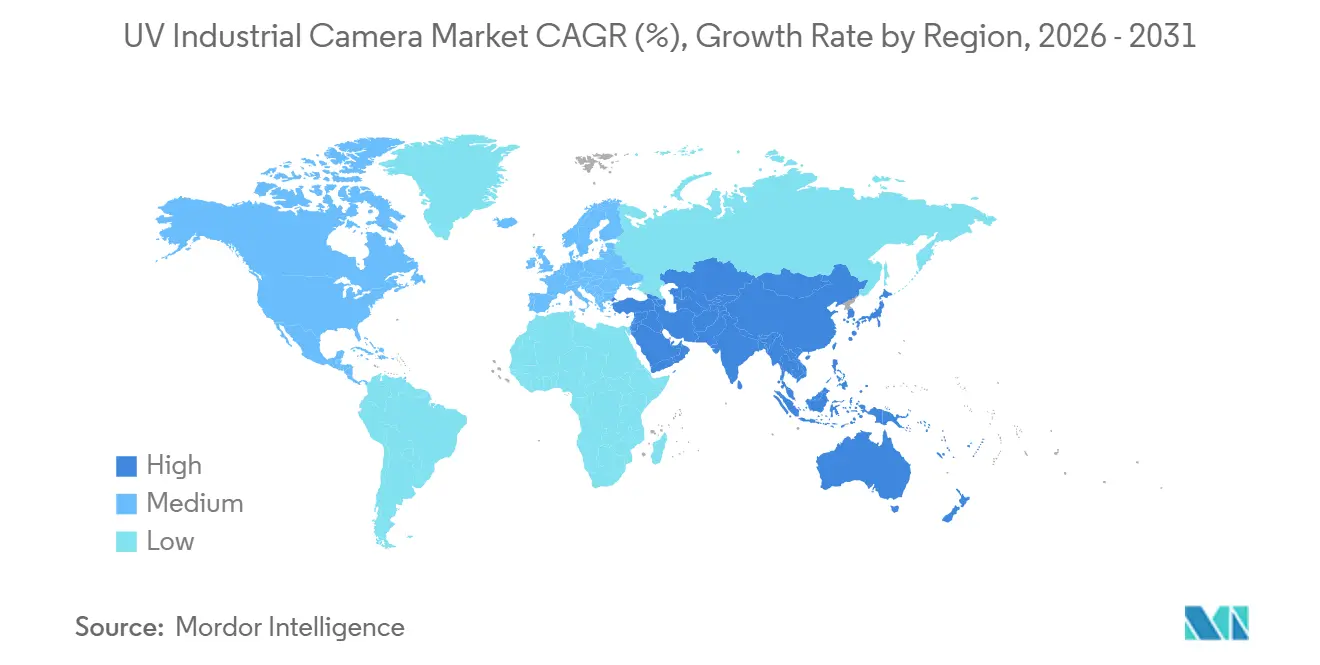
L'Asie-Pacifique détenait 45,82 % de la part du marché des caméras UV industrielles en 2025 et devrait progresser à un CAGR de 10,68 % jusqu'en 2031. La Chine, le Japon, la Corée du Sud et Taïwan sont des centres de demande clés car ils accueillent la fabrication de semi-conducteurs, la production photovoltaïque et l'assemblage d'électronique grand public. Ces industries ont besoin de l'inspection UV pour la production à haut débit et le contrôle qualité. La Chine développe des chaînes d'approvisionnement nationales en caméras UV, car les restrictions à l'exportation accroissent le besoin de capacité technique locale. Tucsen Photonics a élargi son offre UV dans les applications d'inspection de semi-conducteurs.[3]"Choosing the Right UV Camera for Semiconductor Inspection," Tucsen Photonics, tucsen.com.
Le Japon reste à la fois producteur et acheteur de technologie d'imagerie UV. Hamamatsu Photonics et ARTRAY soutiennent la position du pays dans le développement de composants UV et l'imagerie industrielle. Konica Minolta a annoncé en mars 2026 une stratégie pour les composants optiques VIS, UV et DUV utilisés dans les outils d'inspection de semi-conducteurs. La société a fixé un objectif de chiffre d'affaires de 150 milliards JPY (1,01 milliard USD) pour cette activité à l'horizon 2030. L'Inde et l'Asie du Sud-Est offrent une demande supplémentaire à mesure que de nouvelles installations de semi-conducteurs, de batteries lithium-ion et de panneaux solaires sont construites. Le marché des caméras UV industrielles a la capacité d'approvisionner ces installations au fur et à mesure qu'elles ajoutent des équipements d'inspection en ligne.
L'Amérique du Nord et l'Europe restent importantes en raison des investissements dans les semi-conducteurs et de l'expertise établie en vision artificielle. Les États-Unis soutiennent l'expansion de la fabrication nationale de semi-conducteurs, tandis que l'Allemagne accueille Allied Vision Technologies et plusieurs intégrateurs de vision industrielle. Exosens SE en France fournit des systèmes UV intensifiés aux acheteurs des secteurs des semi-conducteurs et de la défense. Le Royaume-Uni et la France soutiennent également la recherche et la demande en imagerie pour les sciences du vivant. Le secteur pharmaceutique et de l'emballage alimentaire en Italie utilise des systèmes UV pour la sérialisation et les contrôles d'authenticité. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus petits où les projets solaires, l'inspection minière, le recyclage, la production automobile et la fabrication électronique peuvent créer une demande incrémentale.

Paysage concurrentiel
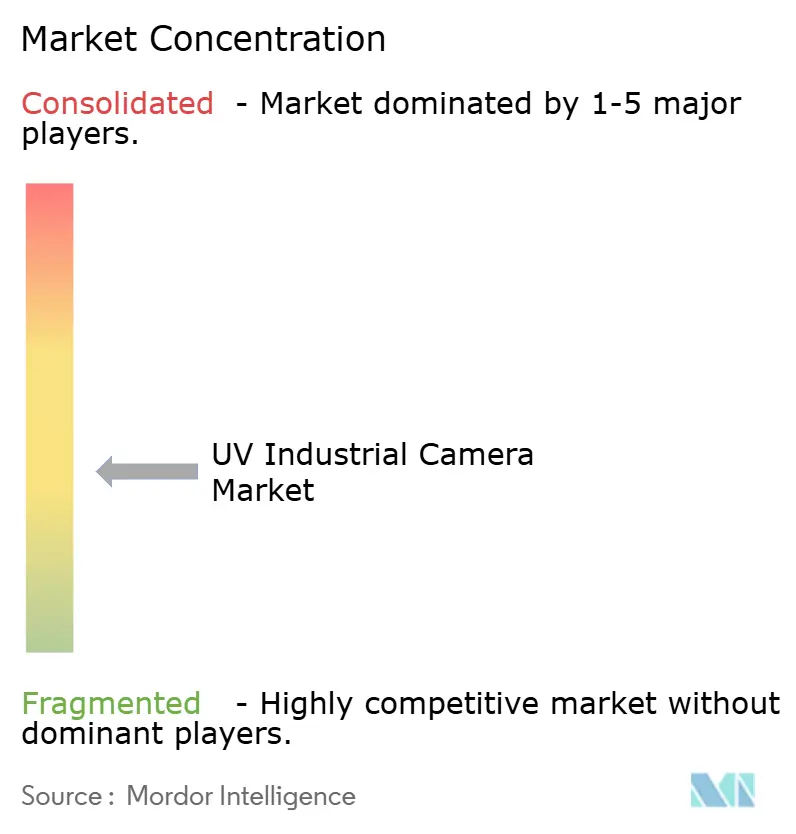
Le marché des caméras UV industrielles est modérément fragmenté, avec 20 fournisseurs nommés et de nombreux fabricants d'équipements d'origine plus petits. Aucun fournisseur unique n'occupe une position dominante. La concurrence se concentre sur la sensibilité, la bande passante de l'interface, le prix et le support à l'intégration spécifique aux applications. Plusieurs fournisseurs ont adopté le capteur IMX487 de Sony dans les 12 mois suivant sa sortie, déplaçant la différenciation vers les logiciels et le format de caméra. Sony positionne sa technologie de capteur d'image UV pour les applications industrielles nécessitant une sensibilité UV. Cette structure offre aux acheteurs un choix de produits, tandis que les fournisseurs doivent démontrer une valeur claire en termes de performance et de support au déploiement.
Emergent Vision Technologies propose le capteur UV IMX487 sur des plateformes 10GigE, 25GigE et 100GigE. Cette approche permet aux utilisateurs de sélectionner un niveau de bande passante sans modifier la conception optique. Exosens se concentre sur les caméras intensifiées pour l'inspection de semi-conducteurs en champ sombre, où la substitution par un CMOS standard peut ne pas offrir une sensibilité aux photons comparable. Sa publication technique de mars 2026 a décrit comment les caméras i2Nocturn et iNocturn détectent la contamination particulaire et les défauts de bord dans les plaquettes à motifs denses.[4]"Wafer Inspection at Advanced Nodes," Exosens, exosens.com. Allied Vision utilise son architecture ALVIUM System-on-Chip pour réduire la latence du pipeline et la consommation d'énergie.
Le secteur des caméras UV industrielles offre des opportunités dans les caméras compactes et robustes pour l'inspection des services publics sur le terrain. Les systèmes avec des boîtiers de classe IP67 et Power over Ethernet restent limités en qualité optique UV. Les caméras intégrant l'IA qui effectuent l'inférence au niveau du capteur représentent également un domaine de développement de produits. Les fournisseurs chinois entrent dans l'imagerie DUV sub-200 nm, ce qui peut élargir la pression concurrentielle dans les utilisations d'inspection avancée. Le lancement de la caméra DUV de Photonfocus en janvier 2026 au Japon a démontré des capacités d'imagerie directe pour les faisceaux laser à excimère de 193 nm et 248 nm. Ces stratégies de produits placent la performance des capteurs, la vitesse de communication et l'intégration pratique au cœur de la concurrence entre les fournisseurs.
Leaders du secteur des caméras UV industrielles
Allied Vision Technologies GmbH
Basler AG
Teledyne Technologies Incorporated
ARTRAY Co., Ltd.
Photonfocus AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : LUCID Vision Labs a annoncé une nouvelle gamme de caméras GigE Vision, comprenant des modèles à balayage linéaire 8K, à faible luminosité NIR, STARVIS 2 et RGB-D 3D, en amont de VISION 2026 à Stuttgart. L'annonce a signalé une expansion continue du portefeuille multispectral partageant l'architecture de plateforme avec la gamme Atlas10 UV existante de la société.
- Mai 2026 : Teledyne DALSA a présenté Kaleido, une caméra hyperspectrale SWIR pour les applications de tri industriel dans le recyclage, les produits pharmaceutiques et la gestion des déchets. Elle disposait d'une interface 10GigE conforme aux normes GigE Vision et GenICam et répondait à des applications adjacentes aux déploiements de tri par UV.
- Mars 2026 : Basler AG et Orbbec ont annoncé un partenariat technologique pour développer des solutions de vision 3D industrielle. La caméra stéréo mini de Basler a été présentée à LogiMAT 2026 et a élargi le portefeuille de Basler aux marchés d'automatisation AMR et AGV aux côtés de ses gammes de caméras UV.
- Mars 2026 : Exosens a publié un article technique sur l'inspection de plaquettes UV en champ sombre aux nœuds avancés. Il détaillait comment ses caméras UV intensifiées i2Nocturn et iNocturn révélaient une contamination particulaire sous-pas et des défauts de bord dans des agencements de plaquettes à motifs denses que l'inspection standard en champ clair avait manqués.


Périmètre du rapport mondial sur le marché des caméras UV industrielles
Le marché des caméras UV industrielles comprend des caméras d'imagerie spécialisées conçues pour détecter, capturer et analyser le rayonnement ultraviolet (UV) ou les caractéristiques réfléchissantes et émissives UV des objets, matériaux, processus et environnements pour des applications industrielles d'inspection, de surveillance, de mesure et de contrôle qualité. Les caméras UV industrielles convertissent les longueurs d'onde ultraviolettes en images numériques et sont utilisées là où l'imagerie conventionnelle en lumière visible ne peut pas identifier de manière adéquate les défauts, la contamination, les décharges électriques, les caractéristiques des matériaux ou d'autres conditions de processus.
Le rapport sur les caméras UV industrielles est segmenté par type de produit (caméras UV à balayage de surface, caméras UV à balayage linéaire, caméras UV intensifiées et autres types de produits), plage spectrale (caméras UVA, caméras UVB, caméras UVC, et caméras UV à large spectre et multispectrales), interface (CoaXPress, 10GigE et GigE Vision, USB3 Vision, et Camera Link et autres interfaces), secteur d'utilisation final (électronique et semi-conducteurs, automobile et véhicule électrique, énergie renouvelable, recyclage et gestion des déchets, aérospatiale et défense, pharmaceutique, alimentaire et emballage grand public, services publics, ferroviaire et infrastructure, recherche et sciences du vivant, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
| Caméras UV à balayage de surface |
| Caméras UV à balayage linéaire |
| Caméras UV intensifiées |
| Autres types de produits |
| Caméras UVA |
| Caméras UVB |
| Caméras UVC |
| Caméras UV à large spectre et multispectrales |
| CoaXPress |
| 10GigE et GigE Vision |
| USB3 Vision |
| Camera Link et autres interfaces |
| Électronique et semi-conducteurs |
| Automobile et véhicule électrique |
| Énergie renouvelable |
| Recyclage et gestion des déchets |
| Aérospatiale et défense |
| Pharmaceutique, alimentaire et emballage grand public |
| Services publics, ferroviaire et infrastructure |
| Recherche et sciences du vivant |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Caméras UV à balayage de surface | |
| Caméras UV à balayage linéaire | ||
| Caméras UV intensifiées | ||
| Autres types de produits | ||
| Par plage spectrale | Caméras UVA | |
| Caméras UVB | ||
| Caméras UVC | ||
| Caméras UV à large spectre et multispectrales | ||
| Par interface | CoaXPress | |
| 10GigE et GigE Vision | ||
| USB3 Vision | ||
| Camera Link et autres interfaces | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Automobile et véhicule électrique | ||
| Énergie renouvelable | ||
| Recyclage et gestion des déchets | ||
| Aérospatiale et défense | ||
| Pharmaceutique, alimentaire et emballage grand public | ||
| Services publics, ferroviaire et infrastructure | ||
| Recherche et sciences du vivant | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras UV industrielles ?
Le marché était évalué à 533,61 millions USD en 2025 et est estimé à 577,05 millions USD en 2026. Il devrait atteindre 916,63 millions USD d'ici 2031 à un CAGR de 9,70 %.
Quel type de produit de caméra UV industrielle mène la demande ?
Les caméras UV à balayage de surface, non intensifiées, ont mené la demande de produits avec une part de 48,37 % en 2025. Elles soutiennent l'inspection détaillée des produits semi-conducteurs, solaires et pharmaceutiques.
Quelle plage spectrale de caméra UV se développe le plus rapidement ?
Les caméras UVC devraient progresser à un CAGR de 10,49 % jusqu'en 2031. Les opérateurs de services publics utilisent des caméras UVC aveugles au soleil pour la détection du corona et des arcs électriques en journée.
Pourquoi les fabricants de semi-conducteurs utilisent-ils des caméras UV ?
Les systèmes UV peuvent identifier des défauts de plaquettes que les caméras en lumière visible ne peuvent pas résoudre aux nœuds de procédé avancés. Ils soutiennent l'inspection en champ sombre, les contrôles de masques et la vérification des emballages.
Quelle zone géographique présente la demande la plus forte pour les caméras UV industrielles ?
L'Asie-Pacifique détenait 45,82 % de la part en 2025 et devrait progresser à un CAGR de 10,68 % jusqu'en 2031. La production de semi-conducteurs, de photovoltaïque et d'électronique grand public soutient la demande.
Qu'est-ce qui limite l'utilisation plus large des systèmes d'inspection UV ?
Le coût élevé des systèmes et le manque de compétences spécialisées peuvent retarder le déploiement. Les matériaux optiques UV, les besoins d'étalonnage et les exigences de contrôle à l'exportation peuvent ajouter de la complexité pour les acheteurs et les intégrateurs de systèmes.
Dernière mise à jour de la page le:



