
Tamanho e Participação do Mercado de Inversores Fotovoltaicos (FV) em Escala de Serviço Público
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.45 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inversores Fotovoltaicos (FV) em Escala de Serviço Público por Mordor Intelligence
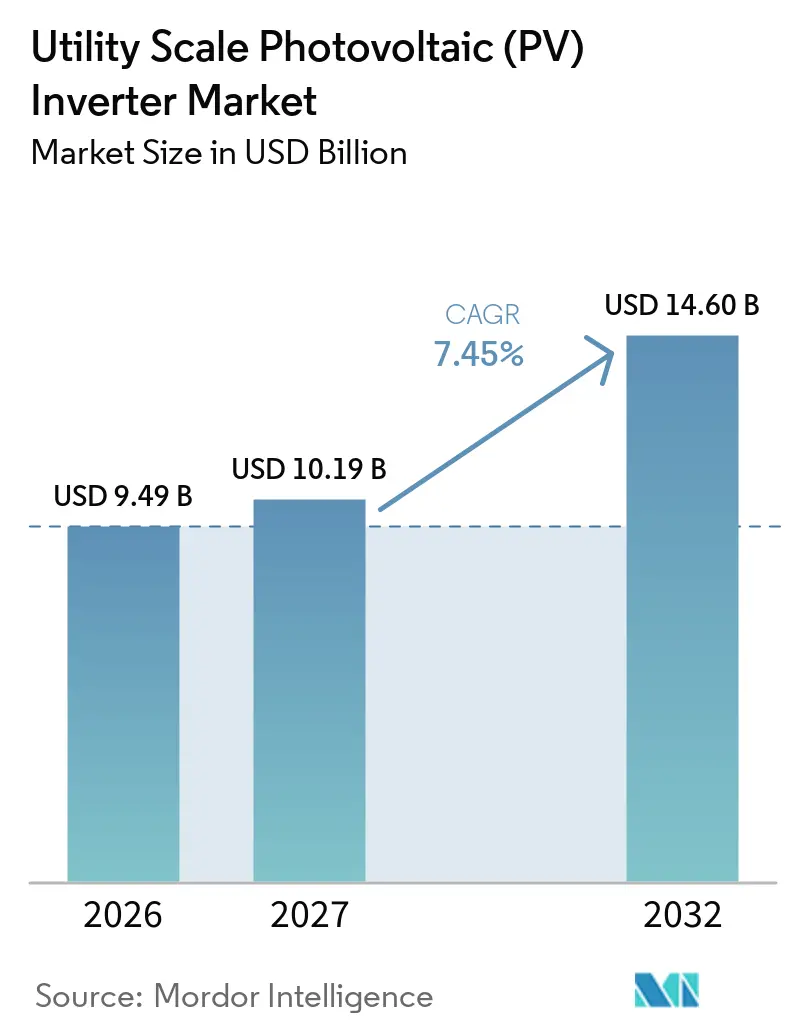
Espera-se que o tamanho do Mercado de Inversores Fotovoltaicos em Escala de Serviço Público cresça de 9,49 bilhões de USD em 2026 para 10,19 bilhões de USD em 2027, com previsão de atingir 14,60 bilhões de USD até 2032, a um CAGR de 7,45% no período 2027-2032. O mercado de inversores fotovoltaicos (FV) em escala de serviço público está superando seu antigo papel como fornecedor de equipamentos que convertem corrente contínua em corrente alternada para grandes usinas solares. Os compradores exigem cada vez mais ativos que regulem tensão e frequência, apoiem a estabilidade da rede, funcionem com sistemas de bateria e comuniquem informações operacionais aos operadores de usinas. A demanda de substituição também sustenta o mercado de inversores fotovoltaicos (FV) em escala de serviço público, particularmente onde as instalações do período de tarifas feed-in de 2012 a 2017 estão se aproximando do fim de sua vida útil de projeto. Isso cria um fluxo de aquisição separado ao lado da nova capacidade solar e pode sustentar a demanda mesmo onde as adições anuais variam. A concorrência, portanto, depende da conformidade técnica, capacidade de serviço, confiabilidade dos equipamentos e da capacidade de integrar armazenamento, e não apenas do preço do equipamento.
Principais Conclusões do Relatório
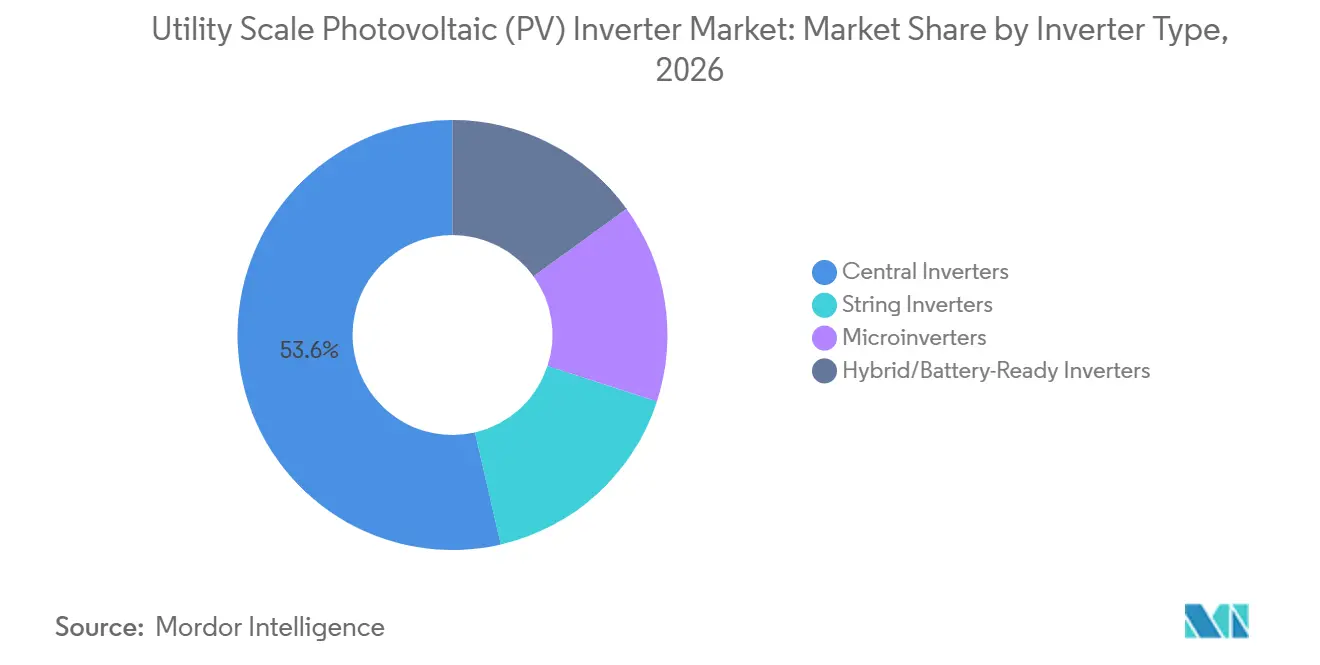
- Por tipo de inversor, os inversores centrais detinham 53,6% da participação do mercado de inversores fotovoltaicos (FV) em escala de serviço público em 2026, enquanto os microinversores têm previsão de expansão a um CAGR de 7,8% até 2032.
- Por fase, os inversores trifásicos representaram 72,4% da participação do mercado de inversores fotovoltaicos (FV) em escala de serviço público em 2026, enquanto as configurações monofásicas têm projeção de crescimento a um CAGR de 7,6% até 2032.
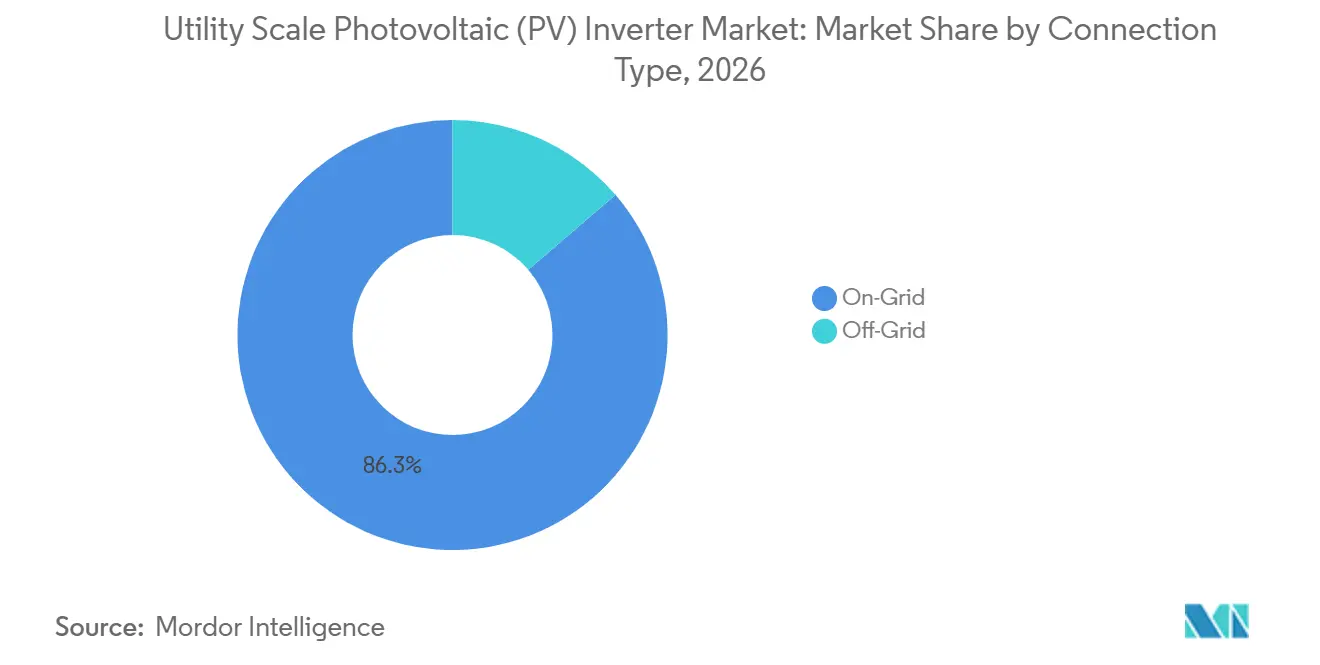
- Por tipo de conexão, os sistemas conectados à rede representaram 86,3% da receita em 2026, enquanto as configurações fora da rede têm previsão de avançar a um CAGR de 8,3% até 2032.
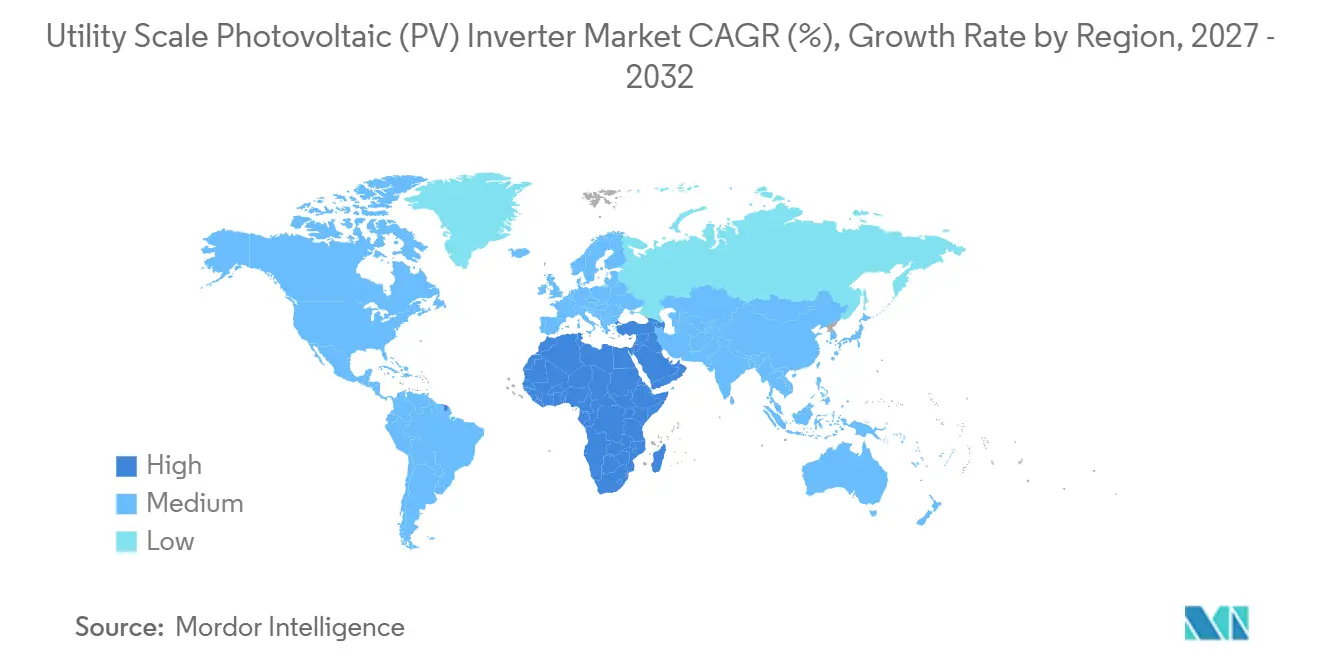
- Por geografia, a Ásia-Pacífico detinha 53,8% da receita em 2026, enquanto o Oriente Médio e África tem projeção de registrar um CAGR de 8,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adições de Capacidade Solar em Escala de Serviço Público e Demanda de Substituição | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Arquiteturas de 1500 V e 2000 V Reduzindo os Custos de Equilíbrio do Sistema | +1.2% | América do Norte, Europa, núcleo da APAC | Médio prazo (2-4 anos) |
| Requisitos de Formação de Rede e Suporte Avançado à Rede | +1.0% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Colocalização de Solar em Escala de Serviço Público com Armazenamento | +0.9% | Núcleo da APAC, expansão para MEA e América do Norte | Médio prazo (2-4 anos) |
| Eletrificação de Redes Fracas e Pipelines de Projetos em Mercados Emergentes | +0.7% | MEA, Sudeste Asiático, América do Sul | Longo prazo (≥ 4 anos) |
| O&M Digital, Manutenção Preditiva e Diagnóstico Remoto | +0.5% | Global, ganhos iniciais na China e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adições de Capacidade Solar em Escala de Serviço Público e Demanda de Substituição
As adições anuais em escala de serviço público criam demanda por inversores em novos projetos e em projetos de substituição, o que amplia a base endereçável além das adições anuais de capacidade. Em 2025, 666 milhões de pessoas não tinham acesso à eletricidade, e 85% delas viviam na África Subsaariana.[1] Essa necessidade não atendida sustenta a aquisição de serviços públicos e mini-redes além dos ciclos de políticas em economias maduras e cria um papel prático para sistemas solares modulares. O Japão também tem um ciclo de substituição do período de tarifas feed-in de 2012 a 2016, quando muitas instalações de serviço público foram comissionadas sob requisitos técnicos anteriores. Os códigos de rede atualizados favorecem unidades de substituição que fornecem suporte de potência reativa, diagnóstico remoto e funções de comunicação que equipamentos mais antigos não conseguem fornecer. O mercado de inversores fotovoltaicos (FV) em escala de serviço público se beneficia porque esses requisitos tornam a simples substituição por equipamentos mais antigos menos prática.
Arquiteturas de 1500 V e 2000 V Reduzindo os Custos de Equilíbrio do Sistema
A transição de projetos de corrente contínua de 1500 V para 2000 V está mudando o mix de equipamentos em grandes usinas solares e a forma como os desenvolvedores avaliam os requisitos de equilíbrio do sistema no nível do local. Projetos de maior tensão podem reduzir o número de unidades inversoras e as conexões de corrente contínua associadas necessárias em um local. A GE Vernova colocou em operação comercial um piloto de FLEXINVERTER CC de 2000 V na América do Norte no início de 2025. A empresa apresenta a plataforma como uma opção para projetos que precisam de mais produção dentro da mesma área do local. Unidades menos numerosas, porém de maior capacidade, alteram a economia da seleção de equipamentos, do roteamento de cabos, do planejamento de manutenção e do planejamento de acesso em grandes locais. Isso sustenta a demanda por equipamentos capazes de atender aos requisitos de maior tensão à medida que o mercado de inversores fotovoltaicos (FV) em escala de serviço público se torna mais padronizado.
Requisitos de Formação de Rede e Suporte Avançado à Rede
Os operadores de rede tratam cada vez mais a capacidade de formação de rede como um requisito de projeto, e não como um recurso opcional incluído apenas em projetos especializados. Estruturas técnicas como a IEEE Std. 2800-2022 e os requisitos da Rede Europeia de Operadores de Sistemas de Transmissão de Eletricidade (ENTSO-E) fornecem aos desenvolvedores e fabricantes pontos de referência para suporte avançado à rede.[2] Os requisitos não estão totalmente alinhados entre os mercados, portanto os fornecedores devem demonstrar conformidade com mais de um código de rede e processo de qualificação. Isso aumenta o valor dos sistemas de controle, da capacidade de teste e das relações de trabalho práticas com os operadores de sistemas de transmissão. Também separa os equipamentos básicos dos sistemas capazes de fornecer formação de tensão, resposta de frequência, capacidade de suportar falhas e outros serviços de rede. O mercado de inversores fotovoltaicos (FV) em escala de serviço público, portanto, oferece vantagem aos fornecedores que podem fornecer conformidade documentada e suporte em nível de sistema.
Colocalização de Solar em Escala de Serviço Público com Armazenamento
Projetos solares e de bateria colocalizados requerem equipamentos capazes de gerenciar a produção fotovoltaica e o carregamento ou descarregamento de baterias dentro de um sistema operacional coordenado. O projeto Cunderdin da Sungrow, na Austrália Ocidental, entrou em operação em abril de 2025 com 128 MWcc de FV, 100 MWca de capacidade de inversor e um sistema de bateria de 55 MW e 220 MWh.[3] O projeto demonstrou como a infraestrutura de conversão compartilhada pode apoiar a recuperação de cortes, a regulação de frequência e o melhor uso da geração solar durante períodos de restrição. O Departamento de Energia dos EUA e o Laboratório Nacional de Energias Renováveis (NREL) relataram que a capacidade de bateria combinada com fotovoltaicos poderia representar 70% das novas instalações de serviço público dos EUA até 2027, em comparação com 49% em 2023. A Agência Internacional de Energias Renováveis (IRENA) também identificou o uso de sistemas FV e de bateria como recursos de capacidade firme em economias emergentes onde a confiabilidade do fornecimento de energia é importante.[4] Isso dá aos desenvolvedores um motivo para selecionar inversores prontos para bateria antes que o armazenamento seja instalado e antes que a configuração operacional final do projeto seja definida no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Preços e Excesso de Capacidade de Fabricação | -2.1% | Global, mais agudo na China e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Fornecimento de Semicondutores de Potência e Transformadores | -1.0% | Global, com pressão inicial na América do Norte e UE | Médio prazo (2-4 anos) |
| Cibersegurança, Soberania de Dados e Restrições de Acesso Remoto | -0.6% | América do Norte, UE, Índia | Médio prazo (2-4 anos) |
| Atrasos na Interconexão à Rede e Risco de Corte | -0.8% | América do Norte, UE, expansão para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Preços e Excesso de Capacidade de Fabricação
O excesso de capacidade de fabricação exerce pressão sustentada sobre os preços dos inversores e limita o escopo para que fornecedores indiferenciados protejam suas margens. A Agência Internacional de Energia (AIE) relatou que os inversores de escala de serviço público chineses custam 13 USD por kW a menos do que as unidades fabricadas na Europa. Essa diferença de preço é difícil de ser fechada pelos produtores europeus e norte-americanos apenas com hardware, especialmente em licitações que priorizam o custo de capital. Os fornecedores de equipamentos precisam de receita proveniente de software, integração de armazenamento, manutenção ou serviços de rede para sustentar as margens ao longo da vida útil do projeto no mercado de inversores fotovoltaicos (FV) em escala de serviço público. Preços mais baixos de equipamentos podem melhorar a economia dos projetos para os desenvolvedores, mas podem enfraquecer fornecedores menores com escala limitada, portfólios mais estreitos ou menos contratos de serviço. O mercado de inversores fotovoltaicos (FV) em escala de serviço público está, consequentemente, se dividindo entre equipamentos de alto volume e sistemas diferenciados com receita de serviços.
Cibersegurança, Soberania de Dados e Restrições de Acesso Remoto
Os inversores conectados à rede tornaram-se uma preocupação política porque podem ser monitorados ou controlados remotamente e podem estar dentro de infraestruturas críticas de eletricidade. A Agência Internacional de Energia (AIE) descreveu as cadeias de fornecimento de inversores e a cibersegurança como uma questão do sistema de energia, e não como uma questão estreita de aquisição. As regras de financiamento europeias, as restrições de aquisição dos EUA e os requisitos de hospedagem de dados da Índia aumentam a importância da origem dos equipamentos, dos controles de acesso remoto e da localização dos dados. Essas regras podem aumentar os custos de qualificação, exigir documentação adicional e prolongar os cronogramas de aquisição para desenvolvedores e fornecedores de equipamentos. Elas também criam uma abertura para fornecedores que podem documentar controles de cibersegurança, capacidade de serviço local e práticas de gestão de dados em conformidade. Os desenvolvedores devem considerar os diferentes requisitos por jurisdição ao selecionar equipamentos para portfólios multinacionais no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Inversor:
Inversores Centrais Lideram Grandes Projetos Enquanto Formatos Modulares Ganham EspaçoOs inversores centrais capturaram uma participação de receita de 53,6% em 2026. Sua posição reflete menor custo instalado e controle supervisório centralizado em projetos acima de 10 MWca. Grandes usinas frequentemente favorecem um número menor de unidades de alta capacidade porque os operadores podem supervisionar o desempenho, a manutenção e a interconexão à rede a partir de uma única plataforma de controle. A tendência para sistemas de corrente contínua de 2000 V apoia essa abordagem porque cada inversor pode atender a uma matriz fotovoltaica maior e menos conexões podem ser necessárias em todo o local. Os equipamentos centrais também se adequam a projetos com layouts previsíveis, variação de sombreamento limitada e um perfil operacional consistente em todo o local. Os desenvolvedores podem usar o formato onde o acesso aos equipamentos, o planejamento de peças de reposição, o diagnóstico centralizado e a consistência operacional são considerações importantes.
Os inversores de string são mais adequados onde o terreno, o layout ou os perfis de geração variam em um projeto. Seu rastreamento distribuído do ponto de máxima potência pode limitar as perdas por descompasso localizado e tornar as falhas individuais de equipamentos mais fáceis de isolar sem afetar toda a usina. Na China, os dados de aquisição dos primeiros 8 meses de 2025 mostraram que os inversores de string acima de 300 kW representaram 65% da capacidade encomendada. Isso indica que as unidades de string de maior potência estão reduzindo a diferença de capacidade em relação aos sistemas centrais em projetos maiores. Espera-se que os microinversores cresçam a um CAGR de 7,8% até 2032, sustentados por aplicações em nível de módulo na Austrália, no Brasil e em contextos de eletrificação rural. Os equipamentos prontos para bateria oferecem aos desenvolvedores uma rota para adicionar armazenamento acoplado em corrente contínua posteriormente, sem instalar um sistema de conversão separado. Essas escolhas permitem que os desenvolvedores combinem a arquitetura com o local, o requisito de rede, o risco operacional e a estratégia de armazenamento esperada no mercado de inversores fotovoltaicos (FV) em escala de serviço público.

Por Fase:
Sistemas Trifásicos Apoiam a Solar Conectada à TransmissãoOs equipamentos trifásicos representaram 72,4% da receita em 2026. Eles suportam cargas equilibradas nos pontos de interconexão de transmissão e distribuição, que são essenciais para grandes usinas solares conectadas a redes de serviço público. Essa configuração pode fornecer a densidade de potência necessária para locais em escala de serviço público sem depender de múltiplas conexões de menor capacidade e equipamentos de conexão adicionais. Ela também se alinha com a arquitetura de rede utilizada em grandes parques solares e projetos de armazenamento colocalizados. A Huawei lançou o FusionSolar9.0 na Europa em abril de 2026 com uma configuração de string kV-CA e até 11 MW de capacidade de matriz fotovoltaica. O lançamento ilustra a demanda contínua por equipamentos trifásicos de alta capacidade que combinam produção, controle, funções de suporte à rede e integração prática com sistemas de serviço público maiores.
Os sistemas trifásicos também são relevantes em projetos do Oriente Médio e Norte da África que utilizam grandes unidades de string, módulos bifaciais e rastreadores de eixo único. Os desenvolvedores podem combinar os benefícios do rastreamento distribuído com menos unidades inversoras do que os projetos de string anteriores exigiam, o que pode simplificar a instalação e a manutenção de rotina. A conformidade com os requisitos de suporte à rede favorece ainda mais projetos com controles digitais sofisticados, monitoramento, gestão de falhas e capacidade de potência reativa. Os fabricantes estão incorporando essas funções em produtos de serviço público padrão, em vez de tratá-las como adições especializadas para projetos selecionados. Os equipamentos monofásicos atendem a uma necessidade diferente em sistemas de rede menores e menos desenvolvidos, onde as redes de distribuição são comumente configuradas dessa forma. Tem previsão de crescer a um CAGR de 7,6% até 2032, à medida que a eletrificação rural, a implantação fora da rede e as necessidades de substituiço se expandem. O segmento permanece relevante onde a capacidade solar incremental está sendo adicionada próxima às cargas locais e onde as redes trifásicas ainda não estão amplamente disponíveis no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
Por Tipo de Conexão:
A Aquisição Conectada à Rede Permanece Dominante Enquanto os Projetos Fora da Rede se ExpandemOs sistemas conectados à rede representaram 86,3% da receita em 2026 dentro do tamanho do mercado de inversores fotovoltaicos (FV) em escala de serviço público. Contratos de compra de energia de longo prazo, processos de aquisição de serviços públicos e desenvolvimento de grandes fazendas solares sustentam essa posição nos mercados solares estabelecidos. Os desenvolvedores selecionam equipamentos que reduzem o custo por unidade de capacidade enquanto atendem aos padrões de interconexão estabelecidos por serviços públicos e operadores de rede. A transição para 2000 V tem relevância nesses projetos porque as usinas conectadas à rede buscam maior utilização dos equipamentos e layouts de local mais simples. O Instituto de Engenheiros Elétricos e Eletrônicos (IEEE) 1547-2018 é um padrão de interconexão de referência em projetos dos EUA, que apoia o uso de produtos de escala de serviço público controlados digitalmente. As funções avançadas de suporte à rede podem restringir o campo de fornecedores qualificados e tornar os registros de conformidade mais significativos nas decisões de aquisição.
As configurações fora da rede têm previsão de crescer a um CAGR de 8,3% até 2032. Elas são usadas em mini-redes, sistemas insulares e áreas onde a extensão da rede principal é cara ou impraticável porque os centros de demanda estão dispersos. O Programa de Sistemas de Energia Fotovoltaica da AIE (IEA-PVPS) identificou as mini-redes como uma alternativa à extensão cara da rede na África Subsaariana e nos mercados das Ilhas do Pacífico. Os sistemas fora da rede devem tolerar condições de rede fraca e trabalhar com baterias ou geração de backup para manter o fornecimento confiável durante a produção solar variável. Isso aumenta o valor dos equipamentos híbridos, da capacidade de partida a frio e dos controles que estabilizam as redes locais sem suporte contínuo de uma rede mais ampla. O crescimento do segmento está ligado às necessidades de eletrificação, às importações solares e à necessidade de energia confiável onde o serviço de rede convencional é limitado no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
Análise Geográfica
Mercado de Inversores Fotovoltaicos (FV) de Escala Utilitária da APAC
A Ásia-Pacífico detinha 53,8% da receita em 2026. A China é a principal base de fabricação e aquisição da região, enquanto a Índia, o Japão e o Sudeste Asiático acrescentam impulsionadores de demanda distintos com diferentes tipos de projetos e necessidades de rede. O programa Pradhan Mantri Surya Ghar da Índia tem como meta 30 GW de instalações em telhados até março de 2027, o que adiciona demanda distribuída ao lado das grandes licitações de projetos instalados no solo. As instalações mais antigas com tarifa feed-in do Japão estão entrando em um período de substituição, à medida que os operadores avaliam equipamentos que atendam aos requisitos atuais de monitoramento e suporte à rede. Os mercados do Sudeste Asiático acrescentam uma oportunidade adicional à medida que governos e concessionárias aumentam as licitações de energia solar conectada à rede. A região, portanto, inclui tanto a nova construção em grande volume quanto a demanda por substituição de equipamentos no mercado de inversores fotovoltaicos (FV) de escala utilitária.
Mercado de Inversores Fotovoltaicos (FV) de Escala Utilitária da APAC, Europa e América do Norte
Os projetos de substituição do Japão favorecem unidades que atendam aos requisitos atuais de potência reativa e monitoramento e que possam permanecer compatíveis com os códigos de rede revisados. Os mercados do Sudeste Asiático estão aumentando a aquisição de energia solar conectada à rede, à medida que a modernização da rede se torna mais importante para a confiabilidade do sistema. O Banco Asiático de Desenvolvimento declarou em 2025 que a Ásia e o Pacífico precisam de atualizações na rede para apoiar a transição energética. A Europa e a América do Norte formam o próximo grande bloco de demanda, embora suas condições de aquisição sejam mais afetadas por requisitos de cibersegurança e processos de interconexão. Na Europa, os requisitos de financiamento podem favorecer equipamentos não chineses em alguns projetos de concessionárias e aumentar a demanda por documentação técnica verificada. A aquisição de inércia sintética pela Alemanha e as regras mais exigentes da ENTSO-E elevam a importância da capacidade de formação de rede no mercado de inversores fotovoltaicos (FV) de escala utilitária.
Mercado de Inversores Fotovoltaicos (FV) de Escala Utilitária das Américas e do Oriente Médio e África
Na América do Norte, 773 GW de capacidade solar estavam em filas de interconexão ativas nos Estados Unidos ao final de 2025. As reformas nas filas poderiam converter parte desse pipeline em demanda plurianual por inversores, embora o cronograma dos projetos dependa do progresso em transmissão e licenciamento. O Oriente Médio e a África têm previsão de registrar um CAGR de 8,8% até 2032 no tamanho do mercado de inversores fotovoltaicos (FV) de escala utilitária. Licitações apoiadas por governos soberanos na Arábia Saudita, nos Emirados Árabes Unidos e no Egito sustentam grandes projetos solares, enquanto a eletrificação fora da rede expande a demanda em toda a África Subsaariana. A Ember relatou que 20 países africanos estabeleceram recordes de importação de painéis solares nos 12 meses encerrados em junho de 2025. Os incentivos à fabricação doméstica do Brasil e os pipelines de projetos na Colômbia, no Chile e na Argentina sustentam a demanda sul-americana em aplicações utilitárias tanto centralizadas quanto distribuídas no mercado de inversores fotovoltaicos (FV) de escala utilitária.
Cenário Competitivo
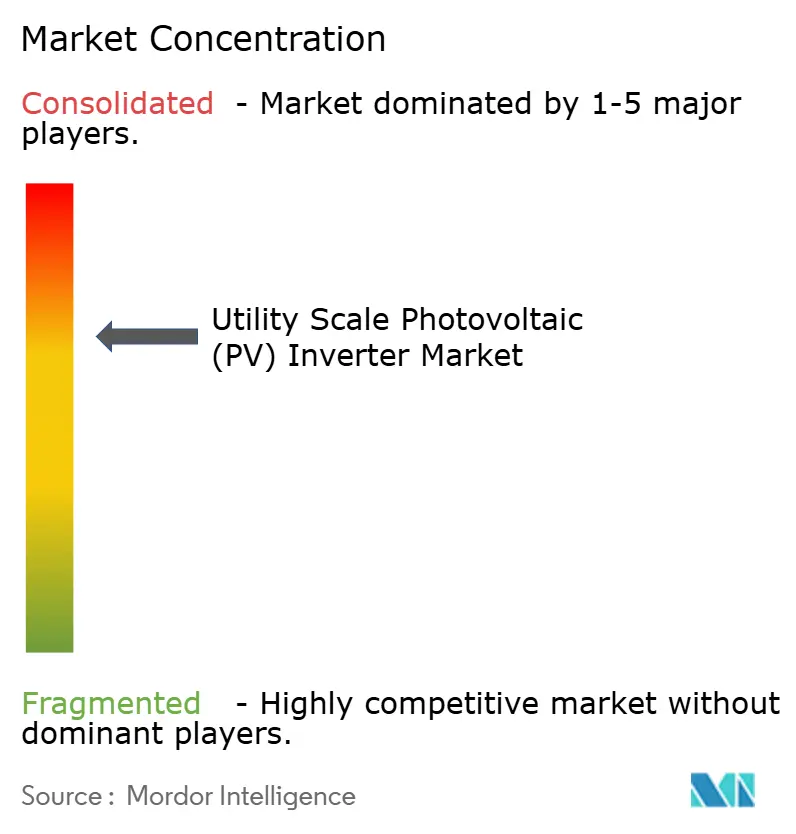
O mercado de inversores fotovoltaicos (FV) em escala de serviço público está concentrado entre os principais fornecedores, com Sungrow e Huawei juntas detendo 49% das remessas em escala de serviço público por volume em 2025. Essa posição reflete escala de fabricação, produção de fábrica, amplos portfólios de produtos, referências de projetos estabelecidas, experiência contínua em execução de projetos, cobertura global de serviços e a capacidade de fornecer sistemas solares e de armazenamento por meio de um único relacionamento comercial. A Agência Internacional de Energia (AIE) estimou que a China detém 80% da capacidade global de fabricação de inversores. Essa concentração apoia preços agressivos dos fornecedores chineses e dá aos fabricantes líderes uma vantagem de escala durante licitações competitivas de serviço público. A SMA compete por meio de inversores centrais formadores de rede, capacidade de serviço ao longo do ciclo de vida e uma posição mais forte em projetos europeus onde os desenvolvedores buscam fornecedores qualificados alternativos. A concorrência é, portanto, mais intensa onde preço, conformidade, serviço técnico e integração de armazenamento são avaliados em conjunto, e não como decisões de aquisição separadas no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
A Sungrow está expandindo sua oferta de inversores independentes para sistemas integrados de solar e armazenamento, o que permite à empresa atender a projetos que requerem equipamentos de conversão compartilhados. Seu projeto Cunderdin mostra como um fornecedor pode usar infraestrutura de conversão compartilhada para uma usina colocalizada. A empresa também lançou seu inversor modular 1+X 2.0 em abril de 2025. A plataforma escala de 800 kW a 9,375 MW e inclui funções de diagnóstico. A Huawei posicionou o FusionSolar9.0 em torno de arquitetura de string de alta capacidade e capacidade de formação de rede para projetos europeus. Esses movimentos mostram a importância da integração de armazenamento, projetos de alta potência, suporte documentado à rede e funções de software que ajudam os operadores a identificar falhas e gerenciar grandes usinas.
A ABB concluiu a aquisição do negócio de eletrônica de potência da Gamesa Electric em dezembro de 2025. O portfólio adquirido inclui inversores solares em escala de serviço público, conversores eólicos e sistemas de conversão de potência para sistemas de armazenamento de energia em bateria. A transação dá à ABB uma presença mais ampla em eletrônica de potência na Europa e em outras regiões operacionais, ao mesmo tempo em que conecta equipamentos solares a um portfólio de eletrificação mais amplo. Ela também adiciona uma base instalada e capacidade de fabricação que pode apoiar o serviço e o fornecimento de equipamentos em mais de uma tecnologia renovável. As oportunidades de mercado são mais fortes em unidades centrais com capacidade para 2000 V, hardware qualificado para cibersegurança e sistemas projetados para armazenamento acoplado em corrente contínua. Serviço, controles e diagnóstico de falhas estão se tornando mais importantes na seleção de ativos porque influenciam a disponibilidade da usina, a visibilidade operacional e o cronograma dos trabalhos de manutenção ao longo da vida útil do projeto no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
Líderes do Setor de Inversores Fotovoltaicos (FV) em Escala de Serviço Público
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sineng Electric Co., Ltd.
-
TBEA Sunoasis Co., Ltd.
-
Power Electronics S.L.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inversores Fotovoltaicos (FV) de Escala Utilitária Empresas cobertas neste relatório
- ABB Ltd.
- CHINT Power Systems Co., Ltd.
- Delta Electronics, Inc.
- FIMER S.p.A.
- Ginlong Technologies Co., Ltd. (Solis)
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Ingeteam S.A.
- KSTAR New Energy Co., Ltd.
- Power Electronics S.L.
- Schneider Electric SE
- Siemens Energy AG
- Sineng Electric Co., Ltd.
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- TBEA Sunoasis Co., Ltd.
- TMEIC Corporation
- Yaskawa Solectria Solar
- Zhuzhou CRRC Times Electric Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Inversores Fotovoltaicos (FV) de Escala Utilitária
- Abril de 2026: A Huawei Digital Power lançou sua Solução FV Inteligente FusionSolar9.0 na Europa em uma cúpula em Frankfurt, Alemanha. A solução apresenta a primeira configuração de string kV-CA do setor, o primeiro inversor de string inteligente formador de rede e uma capacidade máxima de matriz FV de 11 MW, respondendo à demanda dos desenvolvedores de serviço público europeus por maior rendimento e conformidade com a estabilidade da rede no mercado de inversores fotovoltaicos (FV) em escala de serviço público.
- Dezembro de 2025: A ABB concluiu a aquisição do negócio de eletrônica de potência da Gamesa Electric da Siemens Gamesa, incorporando inversores solares em escala de serviço público, conversores eólicos e sistemas de conversão de potência para sistemas de armazenamento de energia em bateria (BESS). O negócio adquirido reportou 145 milhões de EUR em receitas anuais para o exercício fiscal encerrado em setembro de 2025, com unidades de fabricação em Madri e Valência e 400 funcionários na Índia, China, EUA e Austrália.
- Abril de 2025: O projeto híbrido acoplado em CC FV de 128 MWcc / 100 MWca mais BESS de 55 MW / 220 MWh da Sungrow em Cunderdin, na Austrália Ocidental, atingiu plena operação comercial, tornando-se a maior instalação de solar-armazenamento acoplada em CC da Austrália e demonstrando a recuperação de cortes e a entrega de serviços auxiliares dentro do Sistema Interconectado do Sudoeste.
- Abril de 2025: A Sungrow apresentou o Inversor Modular 1+X 2.0 na Cúpula Global de Energia Renovável em Hefei, China. A plataforma escala de 800 kW a 9,375 MW, opera sem redução de potência a 52°C e incorpora detecção de falhas por IA com precisão de diagnóstico superior a 96%, visando grandes projetos de serviço público em mercados emergentes de alta temperatura.
Escopo do Relatório do Mercado Global de Inversores Fotovoltaicos (FV) em Escala de Serviço Público
Um inversor fotovoltaico (FV) em escala de serviço público é um dispositivo de conversão de energia de grau industrial que transforma a eletricidade de corrente contínua (CC) gerada por grandes matrizes solares em eletricidade de corrente alternada (CA) compatível com redes elétricas de transmissão ou subtransmissão.
O mercado global de inversores fotovoltaicos (FV) em escala de serviço público é segmentado por tipo de inversor, fase, tipo de conexão e geografia. Por tipo de inversor, o mercado é segmentado em inversores centrais, inversores de string, microinversores e inversores híbridos/prontos para bateria. Por fase, o mercado é segmentado em inversores monofásicos e trifásicos. Por tipo de conexão, o mercado é segmentado em sistemas conectados à rede e fora da rede. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de inversores fotovoltaicos (FV) em escala de serviço público em 29 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Inversores Centrais |
| Inversores de String |
| Microinversores |
| Inversores Híbridos/Prontos para Bateria |
| Monofásico |
| Trifásico |
| Conectado à Rede |
| Fora da Rede |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Inversor | Inversores Centrais | |
| Inversores de String | ||
| Microinversores | ||
| Inversores Híbridos/Prontos para Bateria | ||
| Por Fase | Monofásico | |
| Trifásico | ||
| Por Tipo de Conexão | Conectado à Rede | |
| Fora da Rede | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de inversores fotovoltaicos em escala de serviço público até 2032?
Tem projeção de atingir 14,6 bilhões de USD até 2032, crescendo a um CAGR de 7,45% a partir de 2027.
Qual tipo de inversor lidera os projetos solares em escala de serviço público?
Os inversores centrais lideram, com 53,6% de participação de receita em 2026, porque se adequam a grandes projetos que necessitam de controle centralizado e baixo custo instalado.
Por que os inversores formadores de rede estão se tornando mais importantes?
Os operadores de rede exigem cada vez mais suporte de tensão, frequência e estabilidade, o que torna os controles avançados um critério fundamental de aquisição.
Qual tipo de conexão está crescendo mais rapidamente?
Os sistemas fora da rede têm previsão de crescer a um CAGR de 8,3% até 2032, sustentados por projetos de mini-redes e eletrificação rural.
Qual região tem expectativa de crescimento mais rápido para inversores solares em escala de serviço público?
O Oriente Médio e África tem previsão de crescer a um CAGR de 8,8% até 2032, sustentado por grandes licitações e eletrificação fora da rede.
Como a solar combinada com armazenamento afeta a demanda por inversores?
Os projetos colocalizados requerem sistemas que gerenciem a produção solar e o carregamento ou descarregamento de baterias, o que favorece plataformas de conversão de energia compartilhadas e prontas para bateria.