
Taille et part du marché des onduleurs photovoltaïques (PV) à grande échelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.19 Milliards de dollars |
| Taille du Marché (2032) | 14.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.45 % |
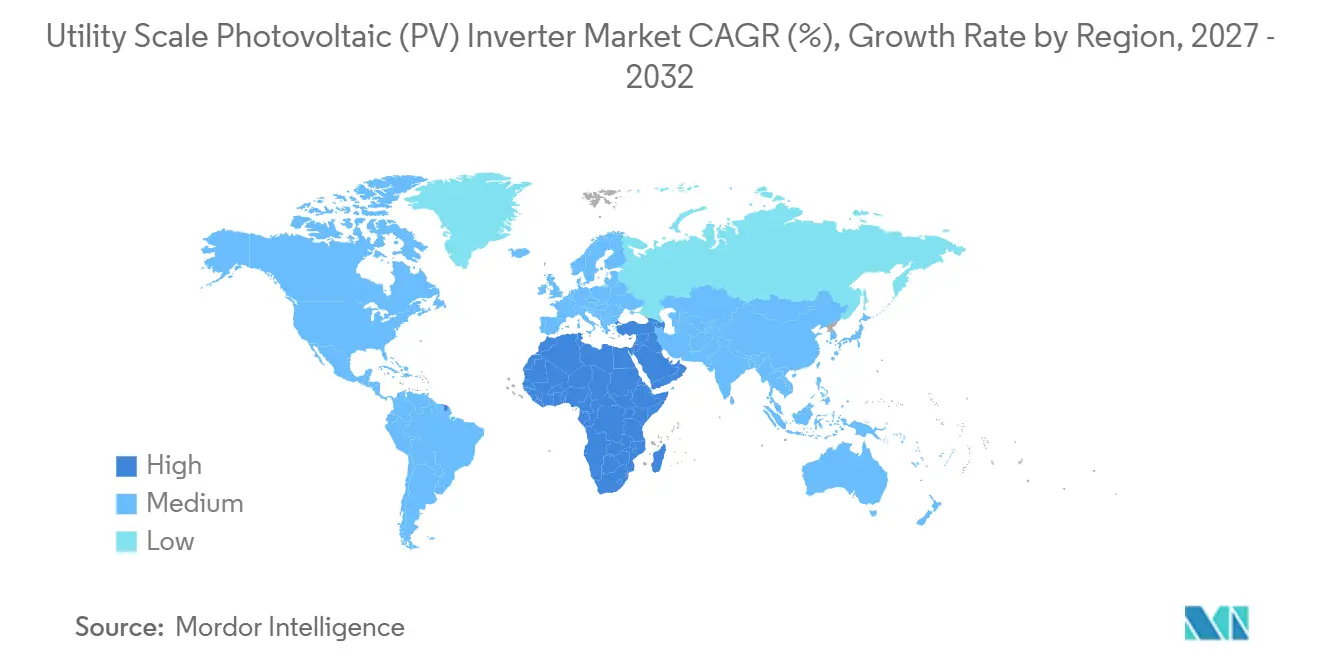
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
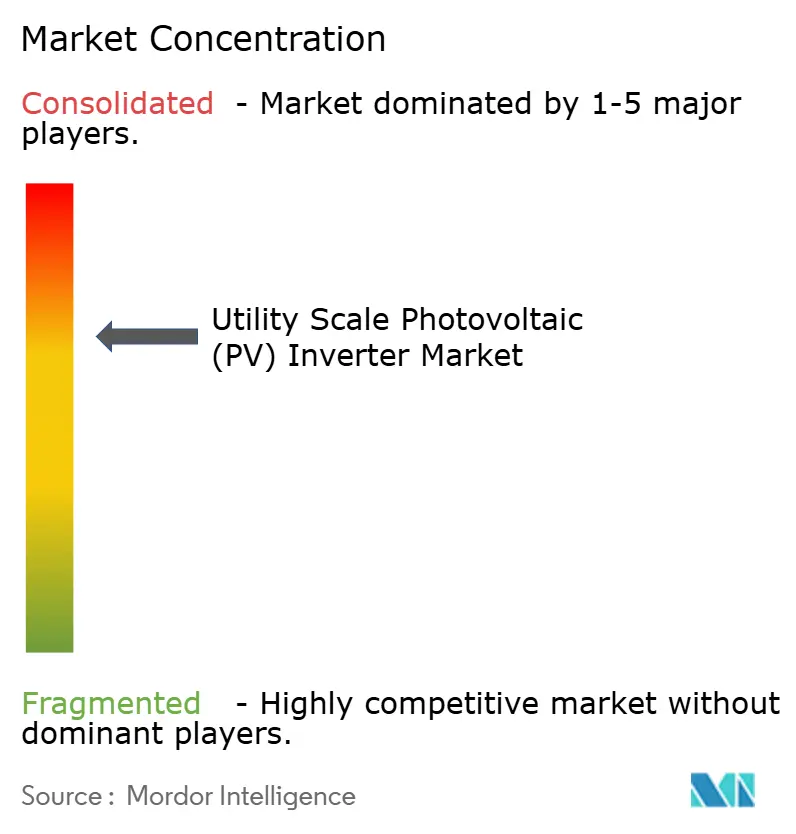
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des onduleurs photovoltaïques (PV) à grande échelle par Mordor Intelligence
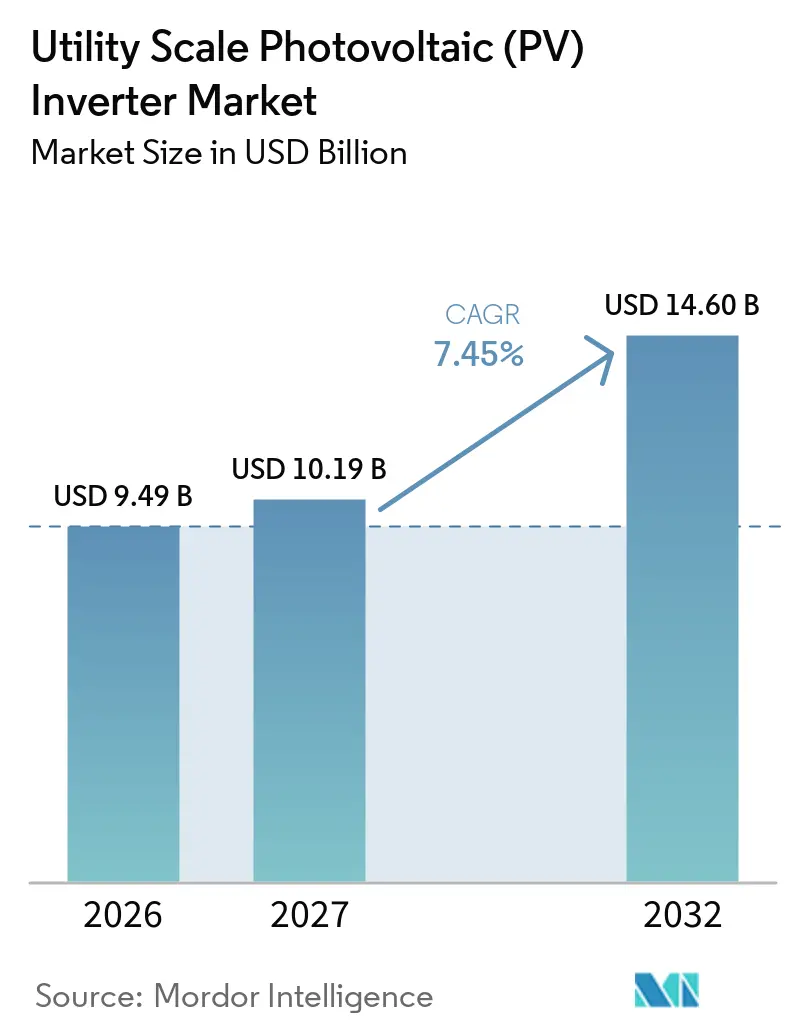
La taille du marché des onduleurs photovoltaïques à grande échelle devrait croître de 9,49 milliards USD en 2026 à 10,19 milliards USD en 2027 et devrait atteindre 14,60 milliards USD d'ici 2032, à un CAGR de 7,45 % sur la période 2027-2032. Le marché des onduleurs photovoltaïques (PV) à grande échelle dépasse son ancien rôle de fournisseur d'équipements convertissant le courant continu en courant alternatif pour les grandes centrales solaires. Les acheteurs exigent de plus en plus des actifs capables de réguler la tension et la fréquence, de soutenir la stabilité du réseau, de fonctionner avec des systèmes de batteries et de communiquer des informations opérationnelles aux exploitants de centrales. La demande de remplacement soutient également le marché des onduleurs photovoltaïques (PV) à grande échelle, notamment là où les installations de la période de tarif d'achat 2012-2017 approchent de la fin de leur durée de vie nominale. Cela crée un flux d'approvisionnement distinct parallèlement aux nouvelles capacités solaires et peut soutenir la demande même lorsque les ajouts annuels varient. La concurrence dépend donc de la conformité technique, de la capacité de service, de la fiabilité des équipements et de la capacité à intégrer le stockage, plutôt que du seul prix des équipements.
Principaux enseignements du rapport
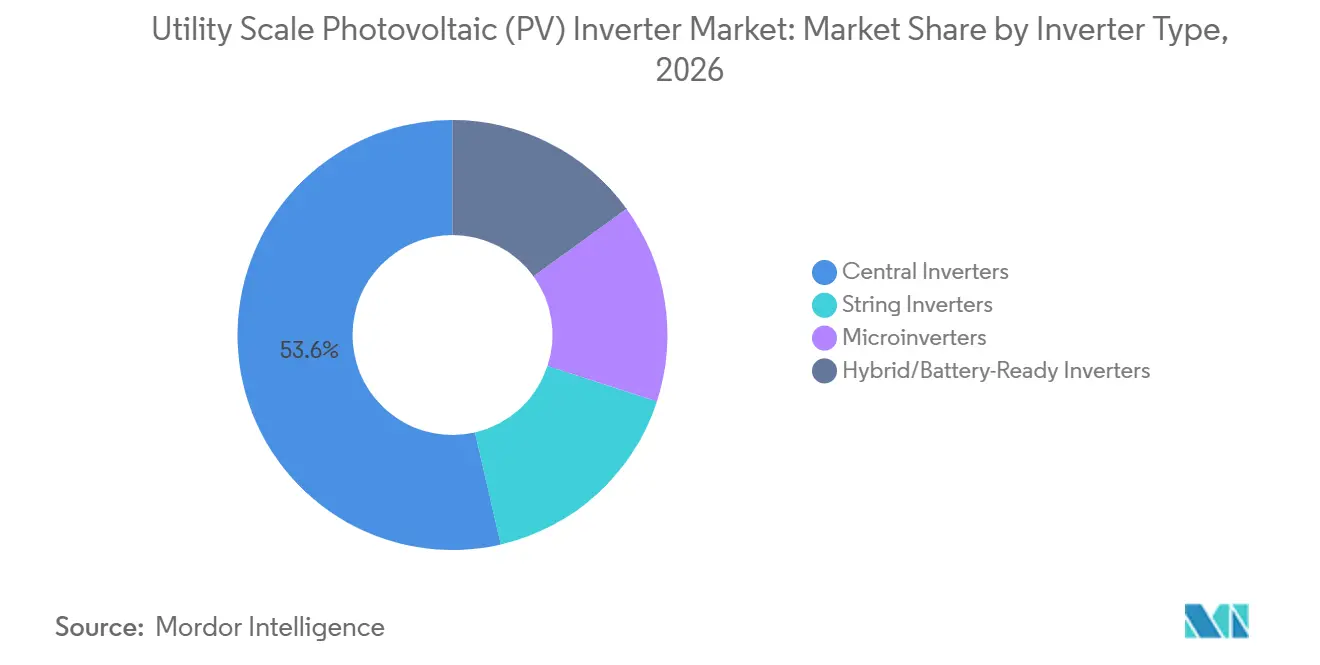
- Par type d'onduleur, les onduleurs centraux détenaient 53,6 % de la part du marché des onduleurs photovoltaïques (PV) à grande échelle en 2026, tandis que les micro-onduleurs devraient se développer à un CAGR de 7,8 % jusqu'en 2032.
- Par phase, les onduleurs triphasés représentaient 72,4 % de la part du marché des onduleurs photovoltaïques (PV) à grande échelle en 2026, tandis que les configurations monophasées devraient croître à un CAGR de 7,6 % jusqu'en 2032.
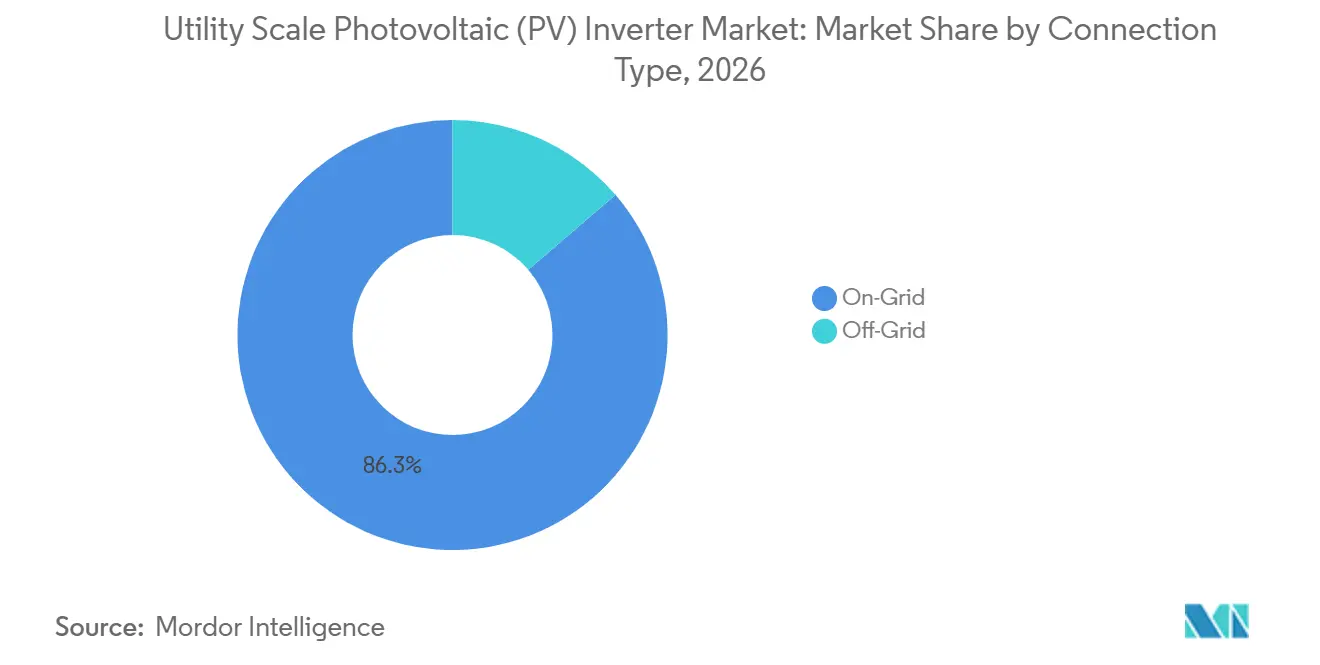
- Par type de connexion, les systèmes connectés au réseau représentaient 86,3 % des revenus en 2026, tandis que les configurations hors réseau devraient progresser à un CAGR de 8,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 53,8 % des revenus en 2026, tandis que le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 8,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ajouts de capacité solaire à grande échelle et demande de remplacement | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Architectures 1500 V et 2000 V réduisant les coûts d'équilibre du système | +1.2% | Amérique du Nord, Europe, noyau APAC | Moyen terme (2-4 ans) |
| Exigences de formation de réseau et de soutien avancé au réseau | +1.0% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Co-implantation solaire à grande échelle associée au stockage | +0.9% | Noyau APAC, extension vers MEA et Amérique du Nord | Moyen terme (2-4 ans) |
| Électrification des réseaux faibles et pipelines de projets sur les marchés émergents | +0.7% | MEA, Asie du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Exploitation et maintenance numériques, maintenance prédictive et diagnostics à distance | +0.5% | Mondial, gains précoces en Chine et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ajouts de capacité solaire à grande échelle et demande de remplacement
Les ajouts annuels à grande échelle créent une demande d'onduleurs pour les nouveaux projets et les projets de remplacement, ce qui élargit la base adressable au-delà des ajouts annuels de capacité. En 2025, 666 millions de personnes n'avaient pas accès à l'électricité, et 85 % d'entre elles vivaient en Afrique subsaharienne.[1] Ce besoin non satisfait soutient les achats de services publics et de mini-réseaux au-delà des cycles politiques dans les économies matures et crée un rôle pratique pour les systèmes solaires modulaires. Le Japon dispose également d'un cycle de remplacement issu de la période de tarif d'achat 2012-2016, au cours de laquelle de nombreuses installations de services publics ont été mises en service selon des exigences techniques antérieures. Les codes de réseau mis à jour favorisent les unités de remplacement offrant un soutien en puissance réactive, des diagnostics à distance et des fonctions de communication que les équipements plus anciens ne peuvent pas fournir. Le marché des onduleurs photovoltaïques (PV) à grande échelle en bénéficie car ces exigences rendent le simple remplacement par des équipements plus anciens moins pratique.
Architectures 1500 V et 2000 V réduisant les coûts d'équilibre du système
Le passage des conceptions en courant continu de 1500 V à 2000 V modifie la composition des équipements dans les grandes centrales solaires et la manière dont les développeurs évaluent les besoins en équilibre du système au niveau du site. Les conceptions à tension plus élevée peuvent réduire le nombre d'unités d'onduleurs et les connexions en courant continu associées requises sur un site. GE Vernova a mis en service commercial un pilote FLEXINVERTER CC 2000 V en Amérique du Nord au début de 2025. La société présente la plateforme comme une option pour les projets nécessitant une plus grande puissance dans la même empreinte de site. Des unités moins nombreuses mais de plus grande capacité modifient l'économie de la sélection des équipements, du cheminement des câbles, de la planification de la maintenance et de la planification des accès sur les grands sites. Cela soutient la demande d'équipements capables de répondre aux exigences de haute tension à mesure que le marché des onduleurs photovoltaïques (PV) à grande échelle se standardise davantage.
Exigences de formation de réseau et de soutien avancé au réseau
Les opérateurs de réseau considèrent de plus en plus la capacité de formation de réseau comme une exigence de projet plutôt qu'une fonctionnalité optionnelle incluse uniquement dans des projets spécialisés. Des cadres techniques tels que l'IEEE Std. 2800-2022 et les exigences du Réseau européen des gestionnaires de réseau de transport d'électricité (ENTSO-E) fournissent aux développeurs et aux fabricants des points de référence pour le soutien avancé au réseau.[2] Les exigences ne sont pas entièrement harmonisées entre les marchés, de sorte que les fournisseurs doivent démontrer leur conformité avec plus d'un code de réseau et processus de qualification. Cela augmente la valeur des systèmes de contrôle, de la capacité de test et des relations de travail pratiques avec les gestionnaires de réseau de transport. Cela distingue également les équipements de base des systèmes capables de fournir la formation de tension, la réponse en fréquence, la traversée des défauts et d'autres services réseau. Le marché des onduleurs photovoltaïques (PV) à grande échelle avantage donc les fournisseurs capables de fournir une conformité documentée et un soutien au niveau du système.
Co-implantation solaire à grande échelle associée au stockage
Les projets solaires et de batteries co-implantés nécessitent des équipements capables de gérer la production photovoltaïque et la charge ou la décharge des batteries au sein d'un système d'exploitation coordonné. Le projet Cunderdin de Sungrow en Australie-Occidentale est entré en exploitation en avril 2025 avec 128 MWcc de PV, 100 MWca de capacité d'onduleur et un système de batteries de 55 MW et 220 MWh.[3] Le projet a démontré comment une infrastructure de conversion partagée peut soutenir la récupération de l'écrêtage, la régulation de fréquence et une meilleure utilisation de la production solaire pendant les périodes contraintes. Le Département américain de l'énergie et le Laboratoire national des énergies renouvelables (NREL) ont rapporté que la capacité de batteries associée au photovoltaïque pourrait représenter 70 % des nouvelles installations de services publics américains jusqu'en 2027, contre 49 % en 2023. L'Agence internationale pour les énergies renouvelables (IRENA) a également identifié l'utilisation des systèmes PV et de batteries comme ressources de capacité ferme dans les économies émergentes où la fiabilité de l'approvisionnement en énergie est importante.[4] Cela donne aux développeurs une raison de sélectionner des onduleurs prêts pour batterie avant que le stockage ne soit installé et avant que la configuration d'exploitation finale du projet ne soit définie sur le marché des onduleurs photovoltaïques (PV) à grande échelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des prix et surcapacité de fabrication | -2.1% | Mondial, plus aigu en Chine et en Europe | Court terme (≤ 2 ans) |
| Contraintes d'approvisionnement en semi-conducteurs de puissance et en transformateurs | -1.0% | Mondial, avec une pression précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Cybersécurité, souveraineté des données et restrictions d'accès à distance | -0.6% | Amérique du Nord, UE, Inde | Moyen terme (2-4 ans) |
| Retards de raccordement au réseau et risque d'écrêtage | -0.8% | Amérique du Nord, UE, extension vers APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compression des prix et surcapacité de fabrication
L'excès de capacité de fabrication exerce une pression soutenue sur les prix des onduleurs et limite la capacité des fournisseurs non différenciés à protéger leurs marges. L'Agence internationale de l'énergie (AIE) a rapporté que les onduleurs à grande échelle chinois coûtaient 13 USD par kW de moins que les unités fabriquées en Europe. Cet écart de prix est difficile à combler pour les producteurs européens et nord-américains avec le seul matériel, en particulier dans les appels d'offres qui privilégient le coût en capital. Les fournisseurs d'équipements ont besoin de revenus provenant des logiciels, de l'intégration du stockage, de la maintenance ou des services réseau pour soutenir les marges sur la durée de vie du projet dans le marché des onduleurs photovoltaïques (PV) à grande échelle. Des prix d'équipement plus bas peuvent améliorer l'économie des projets pour les développeurs, mais ils peuvent affaiblir les fournisseurs plus petits disposant d'une échelle limitée, de portefeuilles plus étroits ou de moins de contrats de service. Le marché des onduleurs photovoltaïques (PV) à grande échelle se divise par conséquent entre les équipements à grand volume et les systèmes différenciés avec revenus de service.
Cybersécurité, souveraineté des données et restrictions d'accès à distance
Les onduleurs connectés au réseau sont devenus une préoccupation politique car ils peuvent être surveillés ou contrôlés à distance et peuvent se trouver au sein d'infrastructures électriques critiques. L'Agence internationale de l'énergie (AIE) a décrit les chaînes d'approvisionnement en onduleurs et la cybersécurité comme une question de système électrique plutôt qu'une question d'approvisionnement étroite. Les règles de financement européennes, les restrictions d'approvisionnement américaines et les exigences indiennes en matière d'hébergement des données augmentent l'importance de l'origine des équipements, des contrôles d'accès à distance et de la localisation des données. Ces règles peuvent augmenter les coûts de qualification, nécessiter une documentation supplémentaire et allonger les calendriers d'approvisionnement pour les développeurs et les fournisseurs d'équipements. Elles créent également une ouverture pour les fournisseurs capables de documenter les contrôles de cybersécurité, la capacité de service local et les pratiques de gestion des données conformes. Les développeurs doivent tenir compte des différentes exigences par juridiction lorsqu'ils sélectionnent des équipements pour des portefeuilles multi-pays dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'onduleur :
les onduleurs centraux dominent les grands projets tandis que les formats modulaires gagnent du terrainLes onduleurs centraux ont capturé une part de revenus de 53,6 % en 2026. Leur position reflète un coût d'installation plus faible et un contrôle de supervision centralisé dans les projets dépassant 10 MWca. Les grandes centrales favorisent souvent un nombre réduit d'unités à haute capacité car les opérateurs peuvent superviser les performances, la maintenance et le raccordement au réseau depuis une seule plateforme de contrôle. L'évolution vers des systèmes en courant continu à 2000 V soutient cette approche car chaque onduleur peut desservir un plus grand réseau photovoltaïque et moins de connexions peuvent être nécessaires sur le site. Les équipements centraux conviennent également aux projets avec des configurations prévisibles, une variation d'ombrage limitée et un profil d'exploitation cohérent sur le site. Les développeurs peuvent utiliser ce format là où l'accès aux équipements, la planification des pièces de rechange, les diagnostics centralisés et la cohérence opérationnelle sont des considérations importantes.
Les onduleurs de chaîne sont plus adaptés là où le terrain, la configuration ou les profils de production varient sur un projet. Leur suivi du point de puissance maximale distribué peut limiter les pertes dues aux désaccords localisés et faciliter l'isolation des défaillances d'équipements individuels sans affecter l'ensemble de la centrale. En Chine, les données d'approvisionnement pour les 8 premiers mois de 2025 ont montré que les onduleurs de chaîne supérieurs à 300 kW représentaient 65 % de la capacité commandée. Cela indique que les unités de chaîne à plus haute puissance réduisent l'écart de capacité avec les systèmes centraux dans les projets plus importants. Les micro-onduleurs devraient croître à un CAGR de 7,8 % jusqu'en 2032, soutenus par des applications au niveau des modules en Australie, au Brésil et dans des contextes d'électrification rurale. Les équipements prêts pour batterie offrent aux développeurs un moyen d'ajouter ultérieurement un stockage couplé en courant continu sans installer un système de conversion séparé. Ces choix permettent aux développeurs d'adapter l'architecture au site, aux exigences du réseau, au risque opérationnel et à la stratégie de stockage prévue dans le marché des onduleurs photovoltaïques (PV) à grande échelle.

Par phase :
les systèmes triphasés soutiennent le solaire connecté au réseau de transportLes équipements triphasés représentaient 72,4 % des revenus en 2026. Ils soutiennent les charges équilibrées aux points de raccordement au réseau de transport et de distribution, essentiels pour les grandes centrales solaires se connectant aux réseaux de services publics. Cette configuration peut fournir la densité de puissance nécessaire aux sites à grande échelle sans recourir à de multiples connexions de moindre capacité et à des équipements de connexion supplémentaires. Elle s'aligne également sur l'architecture de réseau utilisée dans les grands parcs solaires et les projets de stockage co-implantés. Huawei a lancé FusionSolar9.0 en Europe en avril 2026 avec une configuration de chaîne kV-CA et jusqu'à 11 MW de capacité de réseau photovoltaïque. Ce lancement illustre la demande continue d'équipements triphasés à haute capacité combinant puissance de sortie, contrôle, fonctions de soutien au réseau et intégration pratique avec des systèmes de services publics plus importants.
Les systèmes triphasés sont également pertinents dans les projets du Moyen-Orient et d'Afrique du Nord utilisant de grandes unités de chaîne, des modules bifaciaux et des suiveurs à axe unique. Les développeurs peuvent combiner les avantages du suivi distribué avec moins d'unités d'onduleurs que les conceptions de chaîne antérieures ne le nécessitaient, ce qui peut simplifier l'installation et l'entretien de routine. La conformité aux exigences de soutien au réseau favorise en outre les conceptions dotées de contrôles numériques sophistiqués, de surveillance, de gestion des défauts et de capacité en puissance réactive. Les fabricants intègrent ces fonctions dans les produits standard pour services publics plutôt que de les traiter comme des ajouts spécialisés pour des projets sélectionnés. Les équipements monophasés répondent à un besoin différent dans les systèmes de réseau plus petits et moins développés où les réseaux de distribution sont généralement configurés de cette façon. Ils devraient croître à un CAGR de 7,6 % jusqu'en 2032 à mesure que l'électrification rurale, le déploiement hors réseau et les besoins de remplacement s'étendent. Le segment reste pertinent là où une capacité solaire incrémentale est ajoutée à proximité des charges locales et où les réseaux triphasés ne sont pas encore largement disponibles dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Par type de connexion :
les achats connectés au réseau restent dominants tandis que les projets hors réseau se développentLes systèmes connectés au réseau représentaient 86,3 % des revenus en 2026 dans la taille du marché des onduleurs photovoltaïques (PV) à grande échelle. Les contrats d'achat d'électricité à long terme, les processus d'approvisionnement des services publics et le développement de grandes fermes solaires sous-tendent cette position sur les marchés solaires établis. Les développeurs sélectionnent des équipements qui réduisent le coût par unité de capacité tout en respectant les normes de raccordement fixées par les services publics et les opérateurs de réseau. La transition vers 2000 V est pertinente dans ces projets car les centrales connectées au réseau recherchent une utilisation plus élevée des équipements et des configurations de site plus simples. La norme IEEE 1547-2018 de l'Institut des ingénieurs électriciens et électroniciens est une norme de raccordement de référence dans les projets américains, ce qui soutient l'utilisation de produits à grande échelle contrôlés numériquement. Les fonctions avancées de soutien au réseau peuvent réduire le nombre de fournisseurs qualifiés et rendre les dossiers de conformité plus importants dans les décisions d'approvisionnement.
Les configurations hors réseau devraient croître à un CAGR de 8,3 % jusqu'en 2032. Elles sont utilisées dans les mini-réseaux, les systèmes insulaires et les zones où l'extension du réseau principal est coûteuse ou peu pratique car les centres de demande sont dispersés. Le Programme des systèmes d'énergie photovoltaïque de l'AIE (IEA-PVPS) a identifié les mini-réseaux comme une alternative à l'extension coûteuse du réseau en Afrique subsaharienne et sur les marchés des îles du Pacifique. Les systèmes hors réseau doivent tolérer les conditions de réseau faible et fonctionner avec des batteries ou une génération de secours pour maintenir un approvisionnement fiable pendant la production solaire variable. Cela augmente la valeur des équipements hybrides, de la capacité de démarrage autonome et des contrôles qui stabilisent les réseaux locaux sans soutien continu d'un réseau plus large. La croissance du segment est liée aux besoins d'électrification, aux importations solaires et au besoin d'énergie fiable là où le service de réseau conventionnel est limité dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Analyse géographique
Marché des Onduleurs Photovoltaïques (PV) à Grande Échelle en Asie-Pacifique
L'Asie-Pacifique a représenté 53,8 % du chiffre d'affaires en 2026. La Chine constitue la principale base de fabrication et d'approvisionnement de la région, tandis que l'Inde, le Japon et l'Asie du Sud-Est ajoutent des moteurs de demande distincts avec différents types de projets et besoins en matière de réseau. Le programme Pradhan Mantri Surya Ghar de l'Inde vise 30 GW d'installations en toiture d'ici mars 2027, ce qui ajoute une demande distribuée aux côtés des appels d'offres de grande envergure au sol. Les anciennes installations japonaises bénéficiant de tarifs de rachat entrent dans une période de remplacement, les opérateurs évaluant les équipements répondant aux exigences actuelles en matière de surveillance et de soutien au réseau. Les marchés d'Asie du Sud-Est offrent une opportunité supplémentaire, les gouvernements et les services publics augmentant les appels d'offres solaires connectés au réseau. La région comprend donc à la fois une nouvelle construction à grand volume et une demande de remplacement d'équipements dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Marché des Onduleurs Photovoltaïques (PV) à Grande Échelle en Asie-Pacifique, en Europe et en Amérique du Nord
Les projets de remplacement au Japon privilégient les unités répondant aux exigences actuelles en matière de puissance réactive et de surveillance, et pouvant rester compatibles avec les codes de réseau révisés. Les marchés d'Asie du Sud-Est augmentent leurs achats d'énergie solaire connectée au réseau, la modernisation du réseau devenant plus importante pour la fiabilité du système. La Banque asiatique de développement a déclaré en 2025 que l'Asie et le Pacifique ont besoin de mises à niveau du réseau pour soutenir la transition énergétique. L'Europe et l'Amérique du Nord constituent le prochain grand bloc de demande, bien que leurs conditions d'approvisionnement soient davantage affectées par les exigences en matière de cybersécurité et les processus d'interconnexion. En Europe, les exigences de financement peuvent favoriser les équipements non chinois dans certains projets de services publics et accroître la demande de documentation technique vérifiée. Les achats allemands d'inertie synthétique et les règles plus exigeantes de l'ENTSO-E renforcent l'importance de la capacité de formation de réseau dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Marché des Onduleurs Photovoltaïques (PV) à Grande Échelle dans les Amériques et au Moyen-Orient et en Afrique
En Amérique du Nord, 773 GW de capacité solaire étaient dans les files d'attente d'interconnexion actives aux États-Unis à la fin de 2025. Les réformes des files d'attente pourraient convertir une partie de ce pipeline en demande d'onduleurs sur plusieurs années, bien que le calendrier des projets dépende des progrès en matière de transmission et d'obtention de permis. Le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 8,8 % jusqu'en 2032 dans la taille du marché des onduleurs photovoltaïques (PV) à grande échelle. Les appels d'offres soutenus par des fonds souverains en Arabie saoudite, aux Émirats arabes unis et en Égypte soutiennent de grands projets solaires, tandis que l'électrification hors réseau élargit la demande en Afrique subsaharienne. Ember a rapporté que 20 pays africains ont établi des records d'importation de panneaux solaires au cours des 12 mois précédant juin 2025. Les incitations à la fabrication nationale au Brésil et les pipelines de projets en Colombie, au Chili et en Argentine soutiennent la demande sud-américaine dans les applications de services publics centralisées et distribuées dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Paysage concurrentiel
Le marché des onduleurs photovoltaïques (PV) à grande échelle est concentré parmi les principaux fournisseurs, Sungrow et Huawei détenant ensemble 49 % des expéditions à grande échelle en volume en 2025. Cette position reflète l'échelle de fabrication, la production en usine, de larges portefeuilles de produits, des références de projets établies, une expérience continue d'exécution de projets, une couverture de service mondiale et la capacité de fournir des systèmes solaires et de stockage dans le cadre d'une seule relation commerciale. L'Agence internationale de l'énergie (AIE) a estimé que la Chine détient 80 % de la capacité mondiale de fabrication d'onduleurs. Cette concentration soutient une tarification agressive de la part des fournisseurs chinois et donne aux fabricants leaders un avantage d'échelle lors des appels d'offres de services publics compétitifs. SMA se distingue par ses onduleurs centraux formateurs de réseau, sa capacité de service sur le cycle de vie et une position plus forte dans les projets européens où les développeurs recherchent des fournisseurs qualifiés alternatifs. La concurrence est donc la plus forte là où le prix, la conformité, le service technique et l'intégration du stockage sont évalués ensemble plutôt que comme des décisions d'approvisionnement séparées dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Sungrow étend son offre des onduleurs autonomes aux systèmes solaires et de stockage intégrés, ce qui permet à la société de répondre aux projets nécessitant une infrastructure de conversion partagée. Son projet Cunderdin montre comment un fournisseur peut utiliser une infrastructure de conversion partagée pour une centrale co-implantée. La société a également lancé son onduleur modulaire 1+X 2.0 en avril 2025. La plateforme évolue de 800 kW à 9,375 MW et comprend des fonctions de diagnostic. Huawei a positionné FusionSolar9.0 autour d'une architecture de chaîne à haute capacité et d'une capacité de formation de réseau pour les projets européens. Ces évolutions montrent l'importance de l'intégration du stockage, des conceptions à haute puissance, du soutien au réseau documenté et des fonctions logicielles qui aident les opérateurs à identifier les défauts et à gérer les grandes centrales.
ABB a finalisé l'acquisition de l'activité électronique de puissance de Gamesa Electric en décembre 2025. Le portefeuille acquis comprend des onduleurs solaires à grande échelle, des convertisseurs éoliens et des systèmes de conversion de puissance pour le stockage d'énergie par batteries. La transaction donne à ABB une présence plus large en électronique de puissance en Europe et dans d'autres régions d'exploitation, tout en connectant les équipements solaires à un portefeuille d'électrification plus large. Elle ajoute également une base installée et une capacité de fabrication pouvant soutenir le service et la fourniture d'équipements sur plus d'une technologie renouvelable. Les opportunités de marché sont les plus fortes dans les unités centrales compatibles 2000 V, le matériel qualifié en cybersécurité et les systèmes conçus pour le stockage couplé en courant continu. Le service, les contrôles et les diagnostics de défauts deviennent plus importants dans la sélection des actifs car ils influencent la disponibilité de la centrale, la visibilité opérationnelle et le calendrier des travaux de maintenance sur la durée de vie du projet dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
Leaders du secteur des onduleurs photovoltaïques (PV) à grande échelle
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sineng Electric Co., Ltd.
-
TBEA Sunoasis Co., Ltd.
-
Power Electronics S.L.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Onduleurs Photovoltaïques (PV) à Grande Échelle Entreprises couvertes dans ce rapport
- ABB Ltd.
- CHINT Power Systems Co., Ltd.
- Delta Electronics, Inc.
- FIMER S.p.A.
- Ginlong Technologies Co., Ltd. (Solis)
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Ingeteam S.A.
- KSTAR New Energy Co., Ltd.
- Power Electronics S.L.
- Schneider Electric SE
- Siemens Energy AG
- Sineng Electric Co., Ltd.
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- TBEA Sunoasis Co., Ltd.
- TMEIC Corporation
- Yaskawa Solectria Solar
- Zhuzhou CRRC Times Electric Co., Ltd.
Développements industriels récents dans Marché des Onduleurs Photovoltaïques (PV) à Grande Échelle
- Avril 2026 : Huawei Digital Power a lancé sa solution intelligente PV FusionSolar9.0 en Europe lors d'un sommet à Francfort, en Allemagne. La solution présente la première configuration de chaîne kV-CA du secteur, le premier onduleur de chaîne intelligent formateur de réseau et une capacité maximale de réseau PV de 11 MW, répondant à la demande des développeurs de services publics européens pour un rendement plus élevé et une conformité à la stabilité du réseau dans le marché des onduleurs photovoltaïques (PV) à grande échelle.
- Décembre 2025 : ABB a finalisé son acquisition de l'activité électronique de puissance de Gamesa Electric auprès de Siemens Gamesa, intégrant des onduleurs solaires à grande échelle, des convertisseurs éoliens et des systèmes de conversion de puissance pour système de stockage d'énergie par batteries (BESS). L'activité acquise a déclaré 145 millions EUR de revenus annuels pour l'exercice clos en septembre 2025, avec des sites de fabrication à Madrid et Valence et 400 employés en Inde, en Chine, aux États-Unis et en Australie.
- Avril 2025 : Le projet hybride couplé en courant continu PV 128 MWcc / 100 MWca plus BESS 55 MW / 220 MWh de Sungrow à Cunderdin, en Australie-Occidentale, a atteint sa pleine exploitation commerciale, se positionnant comme la plus grande installation de stockage solaire couplé en courant continu d'Australie et démontrant la récupération de l'écrêtage et la fourniture de services auxiliaires au sein du Système interconnecté du Sud-Ouest.
- Avril 2025 : Sungrow a dévoilé l'onduleur modulaire 1+X 2.0 lors du Sommet mondial des énergies renouvelables à Hefei, en Chine. La plateforme évolue de 800 kW à 9,375 MW, fonctionne sans déclassement à 52 °C et intègre la détection de défauts par intelligence artificielle avec une précision de diagnostic supérieure à 96 %, ciblant les grands projets de services publics sur les marchés émergents à haute température.
Portée du rapport mondial sur le marché des onduleurs photovoltaïques (PV) à grande échelle
Un onduleur photovoltaïque (PV) à grande échelle est un dispositif de conversion de puissance de qualité industrielle qui transforme l'électricité en courant continu (CC) générée par de grands réseaux solaires en électricité en courant alternatif (CA) compatible avec les réseaux électriques de transport ou de sous-transport.
Le marché mondial des onduleurs photovoltaïques (PV) à grande échelle est segmenté par type d'onduleur, phase, type de connexion et géographie. Par type d'onduleur, le marché est segmenté en onduleurs centraux, onduleurs de chaîne, micro-onduleurs et onduleurs hybrides/prêts pour batterie. Par phase, le marché est segmenté en onduleurs monophasés et triphasés. Par type de connexion, le marché est segmenté en systèmes connectés au réseau et hors réseau. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des onduleurs photovoltaïques (PV) à grande échelle dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Onduleurs centraux |
| Onduleurs de chaîne |
| Micro-onduleurs |
| Onduleurs hybrides/prêts pour batterie |
| Monophasé |
| Triphasé |
| Connecté au réseau |
| Hors réseau |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'onduleur | Onduleurs centraux | |
| Onduleurs de chaîne | ||
| Micro-onduleurs | ||
| Onduleurs hybrides/prêts pour batterie | ||
| Par phase | Monophasé | |
| Triphasé | ||
| Par type de connexion | Connecté au réseau | |
| Hors réseau | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des onduleurs photovoltaïques à grande échelle d'ici 2032 ?
Il devrait atteindre 14,6 milliards USD d'ici 2032, avec un CAGR de 7,45 % à partir de 2027.
Quel type d'onduleur domine les projets solaires à grande échelle ?
Les onduleurs centraux dominent, avec une part de revenus de 53,6 % en 2026, car ils conviennent aux grands projets nécessitant un contrôle centralisé et un faible coût d'installation.
Pourquoi les onduleurs formateurs de réseau deviennent-ils plus importants ?
Les opérateurs de réseau exigent de plus en plus un soutien en tension, en fréquence et en stabilité, ce qui fait des contrôles avancés un critère d'approvisionnement clé.
Quel type de connexion connaît la croissance la plus rapide ?
Les systèmes hors réseau devraient croître à un CAGR de 8,3 % jusqu'en 2032, soutenus par les projets de mini-réseaux et d'électrification rurale.
Quelle région devrait connaître la croissance la plus rapide pour les onduleurs solaires à grande échelle ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,8 % jusqu'en 2032, soutenus par de grands appels d'offres et l'électrification hors réseau.
Comment le solaire associé au stockage affecte-t-il la demande d'onduleurs ?
Les projets co-implantés nécessitent des systèmes gérant la production solaire et la charge ou la décharge des batteries, ce qui favorise les plateformes de conversion de puissance partagées et prêtes pour batterie.