
Marktgröße und Marktanteile für Utility-Scale-Photovoltaik (PV)-Wechselrichter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
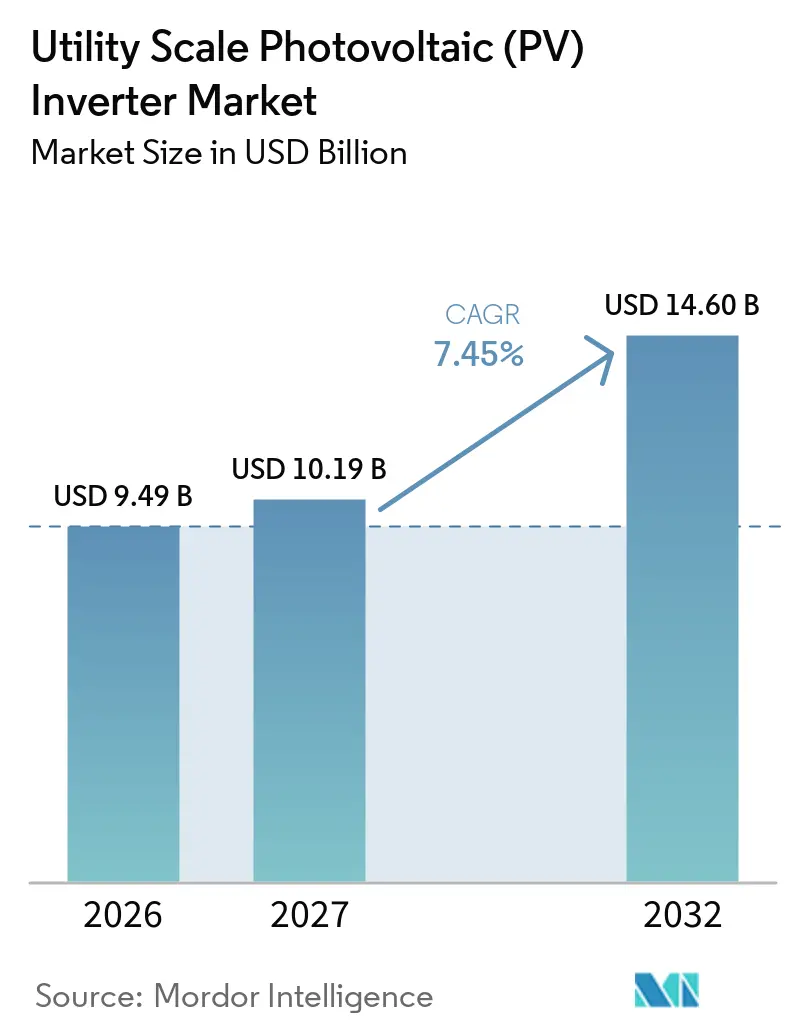
| Marktgröße (2027) | 10.19 Milliarden US-Dollar |
| Marktgröße (2032) | 14.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.45 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Utility-Scale-Photovoltaik (PV)-Wechselrichter von Mordor Intelligence
Die Marktgröße für Utility-Scale-Photovoltaik (PV)-Wechselrichter soll von 9,49 Milliarden USD im Jahr 2026 auf 10,19 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 14,60 Milliarden USD bei einem CAGR von 7,45 % im Zeitraum 2027–2032 erreichen. Der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter geht über seine frühere Rolle als Lieferant von Geräten hinaus, die Gleichstrom in Wechselstrom für große Solaranlagen umwandeln. Käufer verlangen zunehmend Anlagen, die Spannung und Frequenz regeln, die Netzstabilität unterstützen, mit Batteriesystemen zusammenarbeiten und Betriebsinformationen an Anlagenbetreiber übermitteln. Die Ersatznachfrage stützt ebenfalls den Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter, insbesondere dort, wo Installationen aus der Einspeisevergütungsperiode 2012 bis 2017 das Ende ihrer Auslegungslebensdauer erreichen. Dies schafft einen separaten Beschaffungsstrom neben neuen Solarkapazitäten und kann die Nachfrage auch dann stützen, wenn die jährlichen Zubauraten schwanken. Der Wettbewerb hängt daher von der technischen Konformität, der Servicekompetenz, der Gerätezuverlässigkeit und der Fähigkeit zur Speicherintegration ab und nicht allein vom Gerätepreis.
Wichtigste Erkenntnisse des Berichts
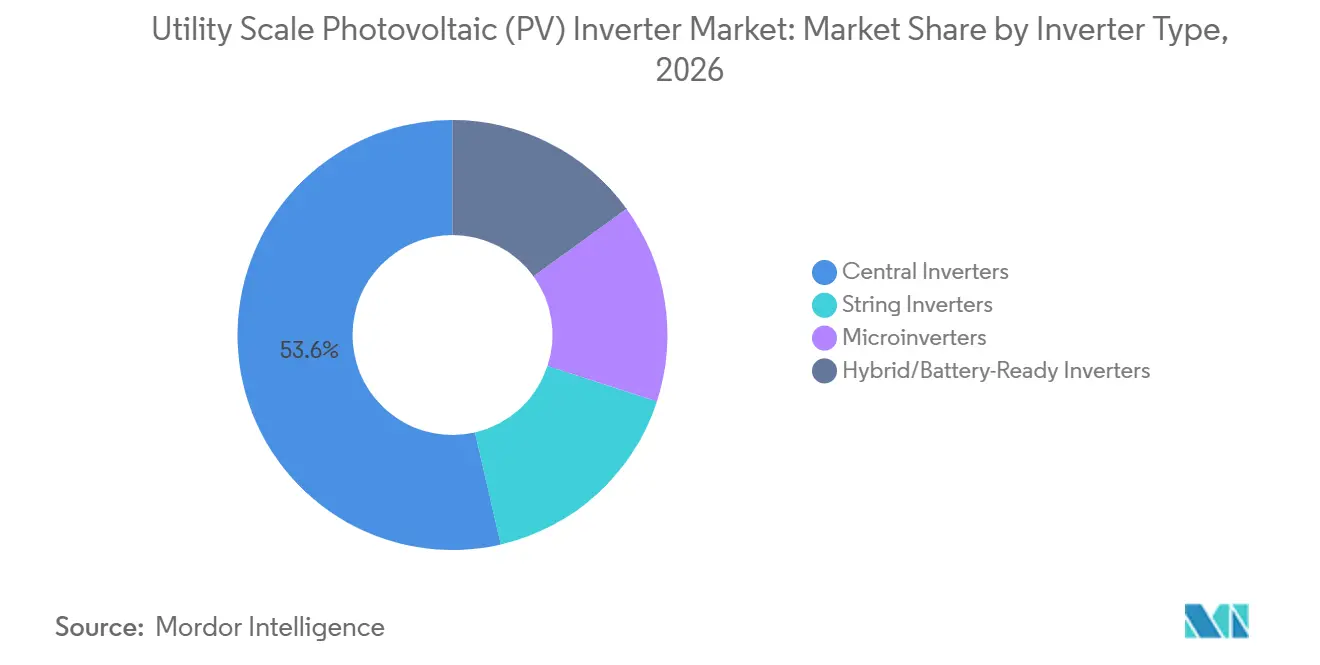
- Nach Wechselrichtertyp hielten Zentralwechselrichter im Jahr 2026 einen Marktanteil von 53,6 % am Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter, während Mikrowechselrichter bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Phase entfielen im Jahr 2026 72,4 % des Marktanteils am Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter auf dreiphasige Wechselrichter, während einphasige Konfigurationen bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
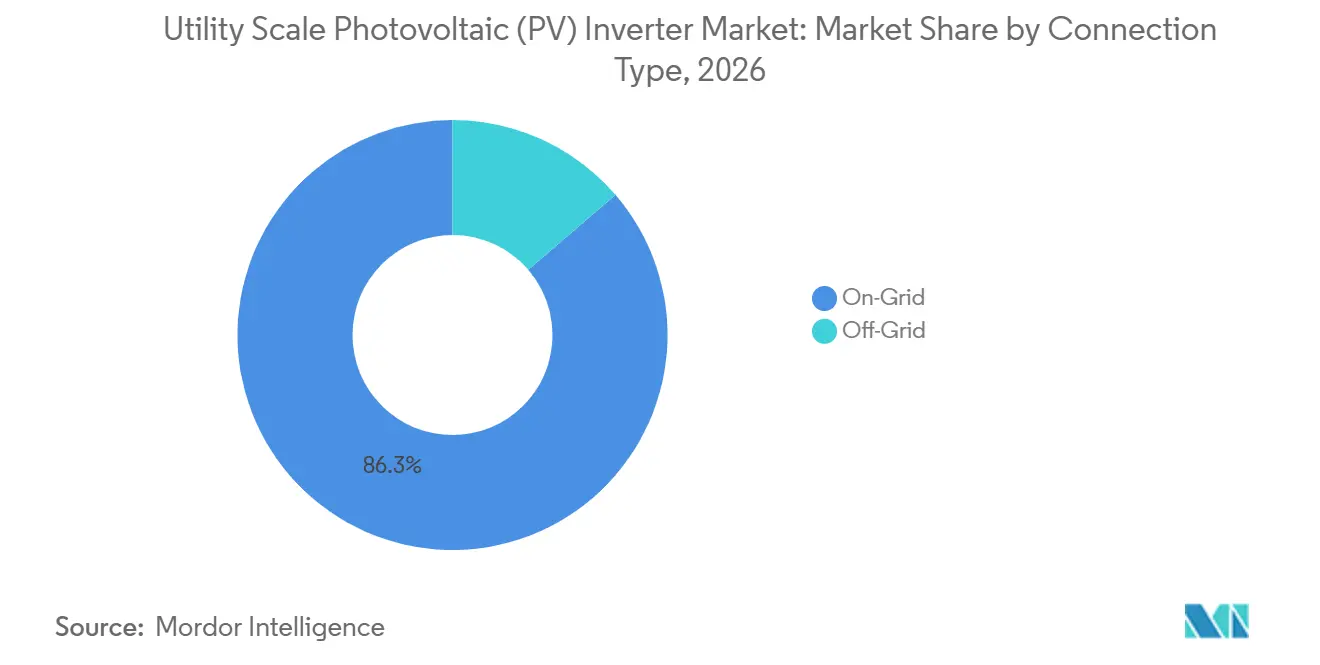
- Nach Anschlusstyp entfielen im Jahr 2026 86,3 % des Umsatzes auf netzgebundene Systeme, während netzunabhängige Konfigurationen bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 53,8 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich einen CAGR von 8,8 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Solarkapazität im Versorgungsmaßstab und Ersatznachfrage | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| 1500-V- und 2000-V-Architekturen zur Senkung der Balance-of-System-Kosten | +1.2% | Nordamerika, Europa, APAC-Kernmärkte | Mittelfristig (2–4 Jahre) |
| Netzbildende und erweiterte Netzunterstützungsanforderungen | +1.0% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Gemeinsame Standortnutzung von Solar- und Speichersystemen im Versorgungsmaßstab | +0.9% | APAC-Kernmärkte, Ausweitung auf Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung schwacher Netze und Projektpipelines in Schwellenmärkten | +0.7% | Naher Osten und Afrika, Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Digitales Betrieb und Wartung, vorausschauende Instandhaltung und Ferndiagnose | +0.5% | Global, frühe Gewinne in China und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Solarkapazität im Versorgungsmaßstab und Ersatznachfrage
Jährliche Zubauraten im Versorgungsmaßstab schaffen Nachfrage nach Wechselrichtern in neuen Projekten und in Ersatzprojekten, was die adressierbare Basis über die jährlichen Kapazitätszubauraten hinaus erweitert. Im Jahr 2025 hatten 666 Millionen Menschen keinen Zugang zu Strom, und 85 % von ihnen lebten in Subsahara-Afrika.[1] Dieser ungedeckte Bedarf unterstützt die Beschaffung von Versorgungs- und Mini-Netz-Anlagen über politische Zyklen in reifen Volkswirtschaften hinaus und schafft eine praktische Rolle für modulare Solarsysteme. Japan hat außerdem einen Ersatzzyklus aus der Einspeisevergütungsperiode 2012 bis 2016, als viele Versorgungsanlagen unter früheren technischen Anforderungen in Betrieb genommen wurden. Aktualisierte Netzcodes begünstigen Ersatzgeräte, die Blindleistungsunterstützung, Ferndiagnose und Kommunikationsfunktionen bieten, die ältere Geräte nicht bereitstellen können. Der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter profitiert davon, weil diese Anforderungen einen einfachen Austausch durch ältere Geräte weniger praktikabel machen.
1500-V- und 2000-V-Architekturen zur Senkung der Balance-of-System-Kosten
Der Übergang von 1500-V- auf 2000-V-Gleichstromdesigns verändert den Geräteeinsatz in großen Solaranlagen und die Art und Weise, wie Projektentwickler die Balance-of-System-Anforderungen auf Standortebene bewerten. Hochspannungsdesigns können die Anzahl der benötigten Wechselrichtereinheiten und der zugehörigen Gleichstromverbindungen an einem Standort reduzieren. GE Vernova nahm Anfang 2025 einen 2000-V-DC-FLEXINVERTER-Piloten in Nordamerika in kommerziellen Betrieb. Das Unternehmen präsentiert die Plattform als Option für Projekte, die mehr Leistung innerhalb desselben Standort-Footprints benötigen. Weniger, aber leistungsstärkere Einheiten verändern die Wirtschaftlichkeit der Geräteauswahl, der Kabelführung, der Wartungsplanung und der Zugangsplanung auf großen Standorten. Dies stützt die Nachfrage nach Geräten, die höhere Spannungsanforderungen erfüllen können, da der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter standardisierter wird.
Netzbildende und erweiterte Netzunterstützungsanforderungen
Netzbetreiber behandeln netzbildende Fähigkeiten zunehmend als Projektanforderung und nicht als optionales Merkmal, das nur in spezialisierten Projekten enthalten ist. Technische Rahmenbedingungen wie IEEE Std. 2800-2022 und die Anforderungen des Europäischen Verbands der Übertragungsnetzbetreiber für Elektrizität (ENTSO-E) geben Projektentwicklern und Herstellern Referenzpunkte für erweiterte Netzunterstützung.[2] Die Anforderungen sind nicht vollständig über alle Märkte hinweg harmonisiert, sodass Lieferanten die Konformität mit mehr als einem Netzcode und Qualifizierungsprozess nachweisen müssen. Dies erhöht den Wert von Steuerungssystemen, Prüfkapazitäten und praktischen Arbeitsbeziehungen mit Übertragungsnetzbetreibern. Es trennt auch Basisgeräte von Systemen, die Spannungsbildung, Frequenzregelung, Fehlerüberbrückung und andere Netzdienstleistungen erbringen können. Der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter begünstigt daher Lieferanten, die dokumentierte Konformität und systemweiten Support nachweisen können.
Gemeinsame Standortnutzung von Solar- und Speichersystemen im Versorgungsmaßstab
Gemeinsam genutzte Solar- und Batterieprojekte erfordern Geräte, die die Photovoltaikleistung und das Laden oder Entladen der Batterie innerhalb eines koordinierten Betriebssystems verwalten können. Sungrows Cunderdin-Projekt in Westaustralien nahm im April 2025 mit 128 MWdc PV, 100 MWac Wechselrichterkapazität und einem 55-MW-/220-MWh-Batteriesystem den Betrieb auf.[3] Das Projekt demonstrierte, wie gemeinsame Umwandlungsinfrastruktur die Abregelungsrückgewinnung, Frequenzregelung und eine verbesserte Nutzung der Solarstromerzeugung in Engpasszeiten unterstützen kann. Das US-Energieministerium und das Nationale Labor für erneuerbare Energien (NREL) berichteten, dass mit Photovoltaik gekoppelte Batteriekapazität bis 2027 70 % der neuen US-amerikanischen Versorgungsinstallationen ausmachen könnte, verglichen mit 49 % im Jahr 2023. Die Internationale Agentur für erneuerbare Energien (IRENA) identifizierte auch den Einsatz von Photovoltaik- und Batteriesystemen als gesicherte Kapazitätsressourcen in Schwellenmärkten, in denen die Zuverlässigkeit der Stromversorgung wichtig ist.[4] Dies gibt Projektentwicklern einen Grund, batteriebereit Wechselrichter auszuwählen, bevor der Speicher installiert wird und bevor die endgültige Betriebskonfiguration des Projekts im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter festgelegt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisdruck und Überkapazitäten in der Fertigung | -2.1% | Global, am stärksten in China und Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Leistungshalbleitern und Transformatoren | -1.0% | Global, mit frühem Druck in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Datensouveränität und Fernzugriffsbeschränkungen | -0.6% | Nordamerika, EU, Indien | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Netzanbindung und Abregelungsrisiko | -0.8% | Nordamerika, EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisdruck und Überkapazitäten in der Fertigung
Überschüssige Fertigungskapazitäten üben anhaltenden Druck auf die Wechselrichterpreise aus und schränken den Spielraum für undifferenzierte Lieferanten ein, ihre Margen zu schützen. Die Internationale Energieagentur (IEA) berichtete, dass chinesische Utility-Scale-Wechselrichter 13 USD pro kW weniger kosten als in Europa hergestellte Einheiten. Diese Preislücke ist für europäische und nordamerikanische Hersteller allein mit Hardware schwer zu schließen, insbesondere bei Ausschreibungen, die den Investitionskosten Vorrang einräumen. Gerätehersteller benötigen Einnahmen aus Software, Speicherintegration, Wartung oder Netzdienstleistungen, um die Margen über die Projektlaufzeit im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter zu stützen. Niedrigere Gerätepreise können die Projektökonomie für Projektentwickler verbessern, können aber kleinere Lieferanten mit begrenztem Umfang, schmaleren Portfolios oder weniger Serviceverträgen schwächen. Der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter teilt sich daher zwischen hochvolumigen Geräten und differenzierten Systemen mit Serviceeinnahmen auf.
Cybersicherheit, Datensouveränität und Fernzugriffsbeschränkungen
Netzwerkverbundene Wechselrichter sind zu einem politischen Anliegen geworden, da sie aus der Ferne überwacht oder gesteuert werden können und sich möglicherweise innerhalb kritischer Strominfrastruktur befinden. Die Internationale Energieagentur (IEA) hat Wechselrichter-Lieferketten und Cybersicherheit als ein Stromversorgungssystem-Problem und nicht als ein enges Beschaffungsproblem beschrieben. Europäische Finanzierungsregeln, US-amerikanische Beschaffungsbeschränkungen und indische Anforderungen an die Datenspeicherung erhöhen die Bedeutung der Geräteherkunft, der Fernzugriffskontrollen und des Datenspeicherorts. Diese Regeln können die Qualifizierungskosten erhöhen, zusätzliche Dokumentation erfordern und die Beschaffungszeiten für Projektentwickler und Gerätehersteller verlängern. Sie schaffen auch eine Öffnung für Lieferanten, die Cybersicherheitskontrollen, lokale Servicekompetenz und konforme Datenverwaltungspraktiken dokumentieren können. Projektentwickler müssen bei der Auswahl von Geräten für länderübergreifende Portfolios im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter unterschiedliche Anforderungen je nach Rechtsgebiet berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wechselrichtertyp:
Zentralwechselrichter führen bei großen Projekten, während modulare Formate an Boden gewinnenZentralwechselrichter erzielten im Jahr 2026 einen Umsatzanteil von 53,6 %. Ihre Position spiegelt niedrigere Installationskosten und eine zentralisierte Überwachungssteuerung bei Projekten über 10 MWac wider. Große Anlagen bevorzugen häufig eine kleinere Anzahl von Hochleistungseinheiten, da Betreiber Leistung, Wartung und Netzanbindung von einer einzigen Steuerungsplattform aus überwachen können. Der Übergang zu 2000-V-Gleichstromsystemen unterstützt diesen Ansatz, da jeder Wechselrichter ein größeres Photovoltaik-Array bedienen kann und möglicherweise weniger Verbindungen über den Standort hinweg erforderlich sind. Zentralgeräte eignen sich auch für Projekte mit vorhersehbaren Layouts, begrenzter Verschattungsvariation und einem konsistenten Betriebsprofil über den Standort. Projektentwickler können das Format dort einsetzen, wo Gerätezugang, Ersatzteilplanung, zentralisierte Diagnose und Betriebskonsistenz wichtige Überlegungen sind.
Stringwechselrichter sind besser geeignet, wenn Gelände, Layout oder Erzeugungsprofile über ein Projekt hinweg variieren. Ihr verteiltes Maximum-Power-Point-Tracking kann Verluste durch lokale Fehlanpassungen begrenzen und individuelle Geräteausfälle leichter isolieren, ohne jeden Teil der Anlage zu beeinträchtigen. In China zeigten Beschaffungsdaten für die ersten 8 Monate des Jahres 2025, dass Stringwechselrichter über 300 kW 65 % der bestellten Kapazität ausmachten. Dies zeigt, dass leistungsstärkere Stringeinheiten die Kapazitätslücke zu Zentralsystemen bei größeren Projekten verringern. Mikrowechselrichter sollen bis 2032 mit einem CAGR von 7,8 % wachsen, unterstützt durch Anwendungen auf Modulebene in Australien, Brasilien und ländlichen Elektrifizierungsumgebungen. Batteriebereite Geräte geben Projektentwicklern einen Weg, später gleichstromgekoppelten Speicher hinzuzufügen, ohne ein separates Umwandlungssystem zu installieren. Diese Optionen ermöglichen es Projektentwicklern, die Architektur an den Standort, die Netzanforderung, das Betriebsrisiko und die erwartete Speicherstrategie im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter anzupassen.

Nach Phase:
Dreiphasige Systeme unterstützen übertragungsgebundene SolaranlagenDreiphasige Geräte machten im Jahr 2026 72,4 % des Umsatzes aus. Sie unterstützen ausgeglichene Lasten an Übertragungs- und Verteilungsanschlusspunkten, die für große Solaranlagen, die an Versorgungsnetze angeschlossen werden, unerlässlich sind. Diese Konfiguration kann die für Utility-Scale-Standorte erforderliche Leistungsdichte liefern, ohne auf mehrere Verbindungen mit geringerer Kapazität und zusätzliche Anschlussgeräte angewiesen zu sein. Sie entspricht auch der Netzarchitektur, die in großen Solarparks und gemeinsam genutzten Speicherprojekten verwendet wird. Huawei brachte FusionSolar9.0 im April 2026 in Europa mit einer kV-AC-Stringkonfiguration und bis zu 11 MW Photovoltaik-Array-Kapazität auf den Markt. Die Markteinführung verdeutlicht die anhaltende Nachfrage nach leistungsstarken dreiphasigen Geräten, die Leistung, Steuerung, Netzunterstützungsfunktionen und eine praktische Integration mit größeren Versorgungssystemen kombinieren.
Dreiphasige Systeme sind auch in Projekten im Nahen Osten und Nordafrika relevant, die große Stringeinheiten, bifaziale Module und einachsige Tracker verwenden. Projektentwickler können verteilte Tracking-Vorteile mit weniger Wechselrichtereinheiten kombinieren, als frühere Stringdesigns erforderten, was Installation und routinemäßige Wartung vereinfachen kann. Die Einhaltung von Netzunterstützungsanforderungen begünstigt ferner Designs mit ausgefeilten digitalen Steuerungen, Überwachung, Fehlermanagement und Blindleistungsfähigkeit. Hersteller integrieren diese Funktionen in Standard-Versorgungsprodukte, anstatt sie als spezialisierte Ergänzungen für ausgewählte Projekte zu behandeln. Einphasige Geräte dienen einem anderen Bedarf in kleineren und weniger entwickelten Netzsystemen, in denen Verteilungsnetze üblicherweise so konfiguriert sind. Es wird prognostiziert, dass sie bis 2032 mit einem CAGR von 7,6 % wachsen werden, da ländliche Elektrifizierung, netzunabhängige Bereitstellung und Ersatzbedarf zunehmen. Das Segment bleibt relevant, wo schrittweise Solarkapazität in der Nähe lokaler Lasten hinzugefügt wird und wo dreiphasige Netze im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter noch nicht weit verbreitet sind.
Nach Anschlusstyp:
Netzgebundene Beschaffung bleibt dominant, während netzunabhängige Projekte expandierenNetzgebundene Systeme machten im Jahr 2026 86,3 % des Umsatzes im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter aus. Langfristige Stromabnahmeverträge, Versorgungsbeschaffungsprozesse und die Entwicklung großer Solarfarmen untermauern diese Position in etablierten Solarmärkten. Projektentwickler wählen Geräte aus, die die Kosten pro Kapazitätseinheit senken und gleichzeitig die von Versorgungsunternehmen und Netzbetreibern festgelegten Netzanschlussstandards erfüllen. Der 2000-V-Übergang ist in diesen Projekten relevant, da netzgebundene Anlagen eine höhere Gerätenutzung und einfachere Standortlayouts anstreben. Das Institut für Elektro- und Elektronikingenieure (IEEE) 1547-2018 ist ein grundlegender Netzanschlussstandard in US-amerikanischen Projekten, der die Verwendung digital gesteuerter Utility-Scale-Produkte unterstützt. Erweiterte Netzunterstützungsfunktionen können das Feld qualifizierter Lieferanten einengen und Konformitätsnachweise bei Beschaffungsentscheidungen bedeutsamer machen.
Netzunabhängige Konfigurationen sollen bis 2032 mit einem CAGR von 8,3 % wachsen. Sie werden in Mini-Netzen, Inselnetzsystemen und Gebieten eingesetzt, in denen die Erweiterung des Hauptnetzes kostspielig oder unpraktisch ist, weil Nachfragezentren verstreut sind. Das Photovoltaik-Energiesystemprogramm der IEA (IEA-PVPS) identifizierte Mini-Netze als Alternative zur teuren Netzerweiterung in Subsahara-Afrika und Pazifikinselmärkten. Netzunabhängige Systeme müssen schwache Netzbedingungen tolerieren und mit Batterien oder Notstromgeneratoren zusammenarbeiten, um eine zuverlässige Versorgung bei variabler Solarproduktion aufrechtzuerhalten. Dies erhöht den Wert von Hybridgeräten, Schwarzstartfähigkeit und Steuerungen, die lokale Netze ohne kontinuierliche Unterstützung eines breiteren Netzes stabilisieren. Das Wachstum des Segments ist mit Elektrifizierungsbedarf, Solarimporten und dem Bedarf an zuverlässiger Stromversorgung verbunden, wo konventioneller Netzdienst im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter begrenzt ist.
Geografische Analyse
APAC-Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab
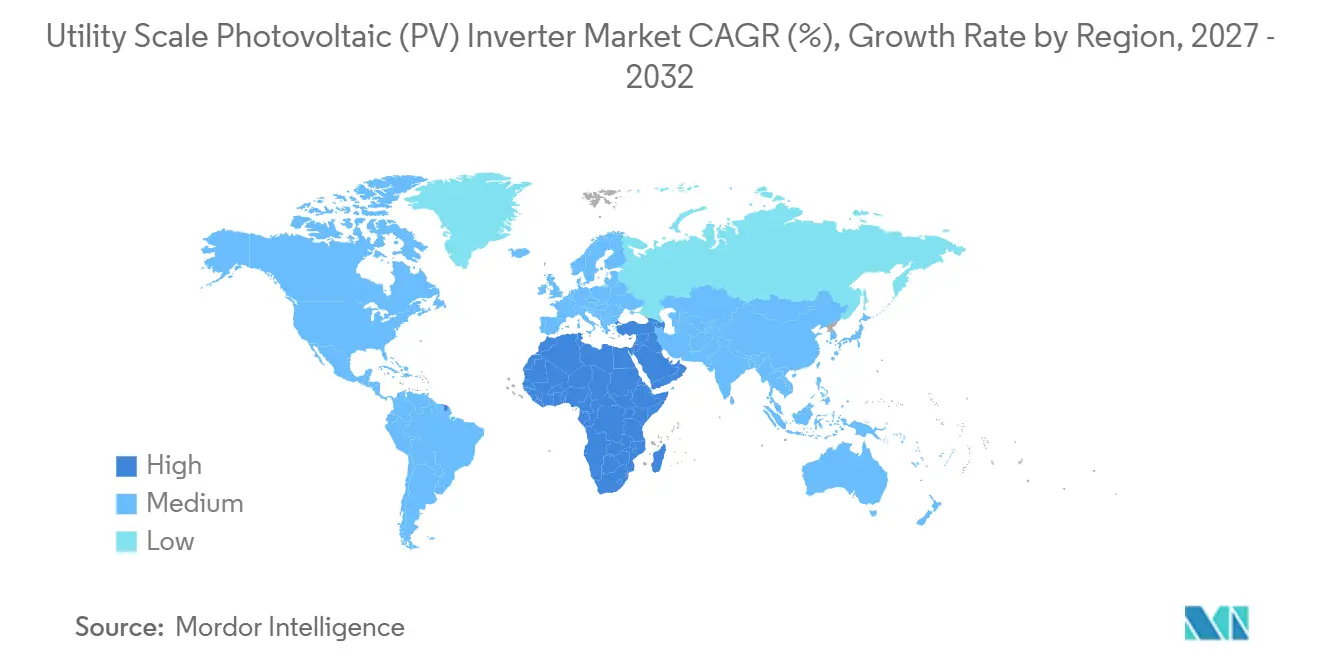
Asien-Pazifik hielt 2026 einen Umsatzanteil von 53,8 %. China ist die zentrale Fertigungs- und Beschaffungsbasis der Region, während Indien, Japan und Südostasien mit unterschiedlichen Projekttypen und Netzanforderungen eigenständige Nachfragetreiber darstellen. Indiens Pradhan Mantri Surya Ghar-Programm zielt bis März 2027 auf 30 GW Dachinstallationen ab, was neben der umfangreichen Ausschreibung von Freiflächenanlagen eine dezentrale Nachfrage erzeugt. Japans ältere Einspeisevergütungsanlagen treten in eine Ersatzphase ein, da Betreiber Geräte bewerten, die den aktuellen Anforderungen an Überwachung und Netzunterstützung entsprechen. Die südostasiatischen Märkte bieten eine weitere Chance, da Regierungen und Versorgungsunternehmen die Ausschreibung von netzgekoppelten Solaranlagen ausweiten. Die Region umfasst daher sowohl großvolumige Neubauten als auch Geräteersatzbedarf im Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab.
APAC-, Europa- und Nordamerika-Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab
Japans Ersatzprojekte bevorzugen Einheiten, die die aktuellen Anforderungen an Blindleistung und Überwachung erfüllen und mit überarbeiteten Netzcodes kompatibel bleiben. Die südostasiatischen Märkte weiten die Beschaffung von netzgekoppelten Solaranlagen aus, da die Netzmodernisierung für die Systemzuverlässigkeit immer wichtiger wird. Die Asiatische Entwicklungsbank erklärte 2025, dass Asien und der Pazifik Netzaufrüstungen benötigen, um den Energieübergang zu unterstützen. Europa und Nordamerika bilden den nächsten großen Nachfrageblock, obwohl ihre Beschaffungsbedingungen stärker von Cybersicherheitsanforderungen und Netzanschlussprozessen beeinflusst werden. In Europa können Finanzierungsanforderungen bei einigen Versorgungsprojekten nicht-chinesische Geräte begünstigen und die Nachfrage nach verifizierten technischen Unterlagen erhöhen. Deutschlands Beschaffung synthetischer Trägheit und anspruchsvollere ENTSO-E-Regeln erhöhen die Bedeutung netzbildender Fähigkeiten im Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab.
Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab in Amerika und MEA
In Nordamerika befanden sich Ende 2025 773 GW Solarkapazität in aktiven US-amerikanischen Netzanschluss-Warteschlangen. Reformen der Warteschlangen könnten einen Teil dieser Pipeline in mehrjährige Wechselrichternachfrage umwandeln, obwohl der Projektzeitplan von Übertragungs- und Genehmigungsfortschritten abhängen wird. Naher Osten und Afrika wird im Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab bis 2032 eine CAGR von 8,8 % verzeichnen. Staatlich unterstützte Ausschreibungen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten unterstützen große Solarprojekte, während die netzunabhängige Elektrifizierung die Nachfrage in Subsahara-Afrika ausweitet. Ember berichtete, dass 20 afrikanische Länder in den 12 Monaten bis Juni 2025 Importrekorde bei Solarpanelen aufstellten. Brasiliens Anreize für die heimische Fertigung sowie Projektpipelines in Kolumbien, Chile und Argentinien stützen die südamerikanische Nachfrage sowohl bei zentralisierten als auch bei dezentralen Versorgungsanwendungen im Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab.
Wettbewerbslandschaft
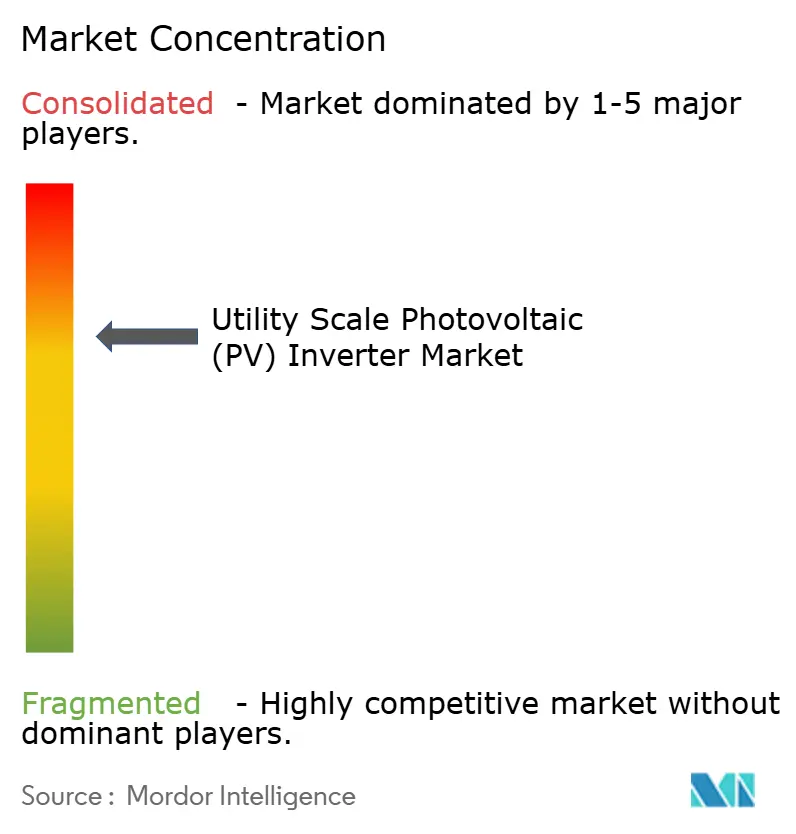
Der Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter ist unter den großen Lieferanten konzentriert, wobei Sungrow und Huawei zusammen im Jahr 2025 49 % der Utility-Scale-Lieferungen nach Volumen hielten. Diese Position spiegelt Fertigungsumfang, Fabrikleistung, breite Produktportfolios, etablierte Projektreferenzen, laufende Projektausführungserfahrung, globale Serviceabdeckung und die Fähigkeit wider, Solar- und Speichersysteme über eine einzige Geschäftsbeziehung zu liefern. Die Internationale Energieagentur (IEA) schätzte, dass China 80 % der globalen Wechselrichterfertigungskapazität hält. Diese Konzentration unterstützt aggressive Preisgestaltung chinesischer Lieferanten und gibt führenden Herstellern einen Skalenvorteil bei wettbewerbsfähigen Versorgungsausschreibungen. SMA konkurriert durch netzbildende Zentralwechselrichter, Lebenszyklusservicekompetenz und eine stärkere Position in europäischen Projekten, wo Projektentwickler alternative qualifizierte Lieferanten suchen. Der Wettbewerb ist daher am stärksten, wo Preis, Konformität, technischer Service und Speicherintegration gemeinsam bewertet werden und nicht als separate Beschaffungsentscheidungen im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter.
Sungrow erweitert sein Angebot von eigenständigen Wechselrichtern auf integrierte Solar- und Speichersysteme, was dem Unternehmen ermöglicht, Projekte anzusprechen, die gemeinsame Umwandlungsgeräte benötigen. Sein Cunderdin-Projekt zeigt, wie ein Lieferant gemeinsame Umwandlungsinfrastruktur für eine gemeinsam genutzte Anlage nutzen kann. Das Unternehmen brachte im April 2025 auch seinen modularen Wechselrichter 1+X 2.0 auf den Markt. Die Plattform skaliert von 800 kW bis 9,375 MW und umfasst Diagnosefunktionen. Huawei hat FusionSolar9.0 um eine leistungsstarke Stringarchitektur und netzbildende Fähigkeiten für europäische Projekte positioniert. Diese Schritte zeigen die Bedeutung von Speicherintegration, Hochleistungsdesigns, dokumentierter Netzunterstützung und Softwarefunktionen, die Betreibern helfen, Fehler zu identifizieren und große Anlagen zu verwalten.
ABB schloss im Dezember 2025 die Übernahme des Leistungselektronikgeschäfts von Gamesa Electric ab. Das übernommene Portfolio umfasst Utility-Scale-Solarwechselrichter, Windumrichter und Leistungsumwandlungssysteme für Batteriespeicher. Die Transaktion gibt ABB eine breitere Leistungselektronikpräsenz in Europa und anderen Betriebsregionen und verbindet Solargeräte mit einem breiteren Elektrifizierungsportfolio. Sie fügt auch eine installierte Basis und Fertigungskapazität hinzu, die Service und Gerätelieferung über mehr als eine erneuerbare Technologie hinweg unterstützen kann. Marktchancen sind am stärksten bei 2000-V-fähigen Zentraleinheiten, cybersicherheitsqualifizierter Hardware und Systemen, die für gleichstromgekoppelten Speicher ausgelegt sind. Service, Steuerungen und Fehlerdiagnose werden bei der Anlagenauswahl immer wichtiger, da sie die Anlagenverfügbarkeit, die Betriebstransparenz und den Zeitpunkt von Wartungsarbeiten über die Projektlaufzeit im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter beeinflussen.
Marktführer in der Branche für Utility-Scale-Photovoltaik (PV)-Wechselrichter
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sineng Electric Co., Ltd.
-
TBEA Sunoasis Co., Ltd.
-
Power Electronics S.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab Unternehmen in diesem Bericht
- ABB Ltd.
- CHINT Power Systems Co., Ltd.
- Delta Electronics, Inc.
- FIMER S.p.A.
- Ginlong Technologies Co., Ltd. (Solis)
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Ingeteam S.A.
- KSTAR New Energy Co., Ltd.
- Power Electronics S.L.
- Schneider Electric SE
- Siemens Energy AG
- Sineng Electric Co., Ltd.
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- TBEA Sunoasis Co., Ltd.
- TMEIC Corporation
- Yaskawa Solectria Solar
- Zhuzhou CRRC Times Electric Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für netzgekoppelte Photovoltaik (PV)-Wechselrichter im Versorgungsmaßstab
- April 2026: Huawei Digital Power stellte seine intelligente PV-Lösung FusionSolar9.0 in Europa auf einem Gipfeltreffen in Frankfurt, Deutschland, vor. Die Lösung verfügt über die branchenweit erste kV-AC-Stringkonfiguration, den ersten netzbildenden intelligenten Stringwechselrichter und eine maximale PV-Array-Kapazität von 11 MW und reagiert damit auf die Nachfrage europäischer Versorgungsprojektentwickler nach höherem Ertrag und Netzstabilitätskonformität im Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter.
- Dezember 2025: ABB schloss die Übernahme des Leistungselektronikgeschäfts von Gamesa Electric von Siemens Gamesa ab und integrierte Utility-Scale-Solarwechselrichter, Windumrichter und Leistungsumwandlungssysteme für Batteriespeichersysteme (BESS). Das übernommene Unternehmen meldete für das am September 2025 endende Geschäftsjahr einen Jahresumsatz von 145 Millionen EUR mit Fertigungsstandorten in Madrid und Valencia sowie 400 Mitarbeitern in Indien, China, den USA und Australien.
- April 2025: Sungrows DC-gekoppeltes Hybridprojekt Cunderdin 128 MWdc / 100 MWac PV plus 55 MW / 220 MWh BESS in Westaustralien erreichte den vollständigen kommerziellen Betrieb und steht als Australiens größte DC-gekoppelte Solar-Speicher-Installation, die Abregelungsrückgewinnung und die Erbringung von Hilfsdiensten innerhalb des Southwest Interconnected System demonstriert.
- April 2025: Sungrow stellte den modularen Wechselrichter 1+X 2.0 auf dem Global Renewable Energy Summit in Hefei, China, vor. Die Plattform skaliert von 800 kW bis 9,375 MW, arbeitet ohne Leistungsreduzierung bei 52 °C und integriert KI-Fehlererkennung mit einer Diagnosegenauigkeit von mehr als 96 %, mit dem Ziel, große Versorgungsprojekte in Hochtemperatur-Schwellenmärkten anzusprechen.
Umfang des globalen Marktberichts für Utility-Scale-Photovoltaik (PV)-Wechselrichter
Ein Utility-Scale-Photovoltaik (PV)-Wechselrichter ist ein industrietaugliches Leistungsumwandlungsgerät, das von großen Solaranlagen erzeugten Gleichstrom (DC) in Wechselstrom (AC) umwandelt, der mit Übertragungs- oder Teilübertragungsnetzen kompatibel ist.
Der globale Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter ist nach Wechselrichtertyp, Phase, Anschlusstyp und Geografie segmentiert. Nach Wechselrichtertyp ist der Markt in Zentralwechselrichter, Stringwechselrichter, Mikrowechselrichter und Hybrid-/Batteriebereit-Wechselrichter segmentiert. Nach Phase ist der Markt in einphasige und dreiphasige Wechselrichter segmentiert. Nach Anschlusstyp ist der Markt in netzgebundene und netzunabhängige Systeme segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Utility-Scale-Photovoltaik (PV)-Wechselrichter in 29 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Zentralwechselrichter |
| Stringwechselrichter |
| Mikrowechselrichter |
| Hybrid-/Batteriebereit-Wechselrichter |
| Einphasig |
| Dreiphasig |
| Netzgebunden |
| Netzunabhängig |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Wechselrichtertyp | Zentralwechselrichter | |
| Stringwechselrichter | ||
| Mikrowechselrichter | ||
| Hybrid-/Batteriebereit-Wechselrichter | ||
| Nach Phase | Einphasig | |
| Dreiphasig | ||
| Nach Anschlusstyp | Netzgebunden | |
| Netzunabhängig | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Utility-Scale-Photovoltaik-Wechselrichter bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 14,6 Milliarden USD erreichen wird, mit einem CAGR von 7,45 % ab 2027.
Welcher Wechselrichtertyp führt bei Utility-Scale-Solarprojekten?
Zentralwechselrichter führen mit einem Umsatzanteil von 53,6 % im Jahr 2026, da sie für große Projekte geeignet sind, die zentralisierte Steuerung und niedrige Installationskosten benötigen.
Warum werden netzbildende Wechselrichter immer wichtiger?
Netzbetreiber verlangen zunehmend Spannungs-, Frequenz- und Stabilitätsunterstützung, was erweiterte Steuerungen zu einem wichtigen Beschaffungskriterium macht.
Welcher Anschlusstyp wächst am schnellsten?
Netzunabhängige Systeme sollen bis 2032 mit einem CAGR von 8,3 % wachsen, unterstützt durch Mini-Netz- und ländliche Elektrifizierungsprojekte.
Welche Region soll bei Utility-Scale-Solarwechselrichtern am schnellsten wachsen?
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 8,8 % wachsen, unterstützt durch große Ausschreibungen und netzunabhängige Elektrifizierung.
Wie beeinflusst Solar-plus-Speicher die Wechselrichternachfrage?
Gemeinsam genutzte Projekte erfordern Systeme, die Solarleistung und das Laden oder Entladen von Batterien verwalten, was batteriebereit und gemeinsame Leistungsumwandlungsplattformen begünstigt.