
ユーティリティスケール太陽光発電(PV)インバーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 10.19 十億米ドル |
| 市場規模 (2032) | 14.60 十億米ドル |
| 成長率 (2027 - 2032) | 7.45 % |
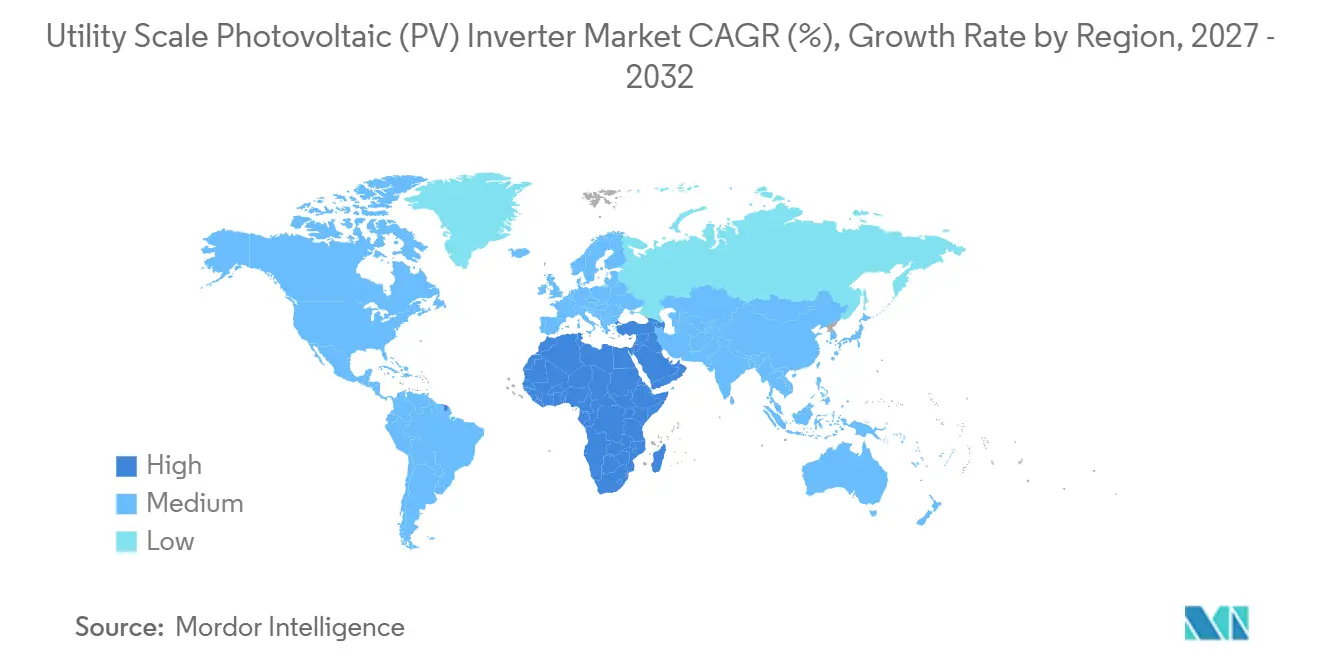
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
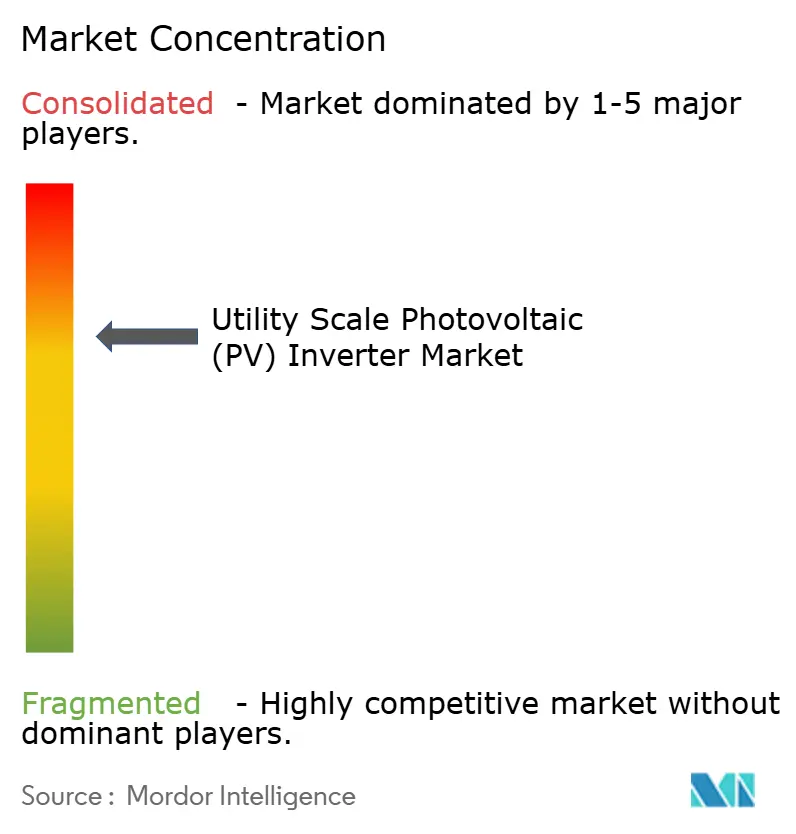
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるユーティリティスケール太陽光発電(PV)インバーター市場分析
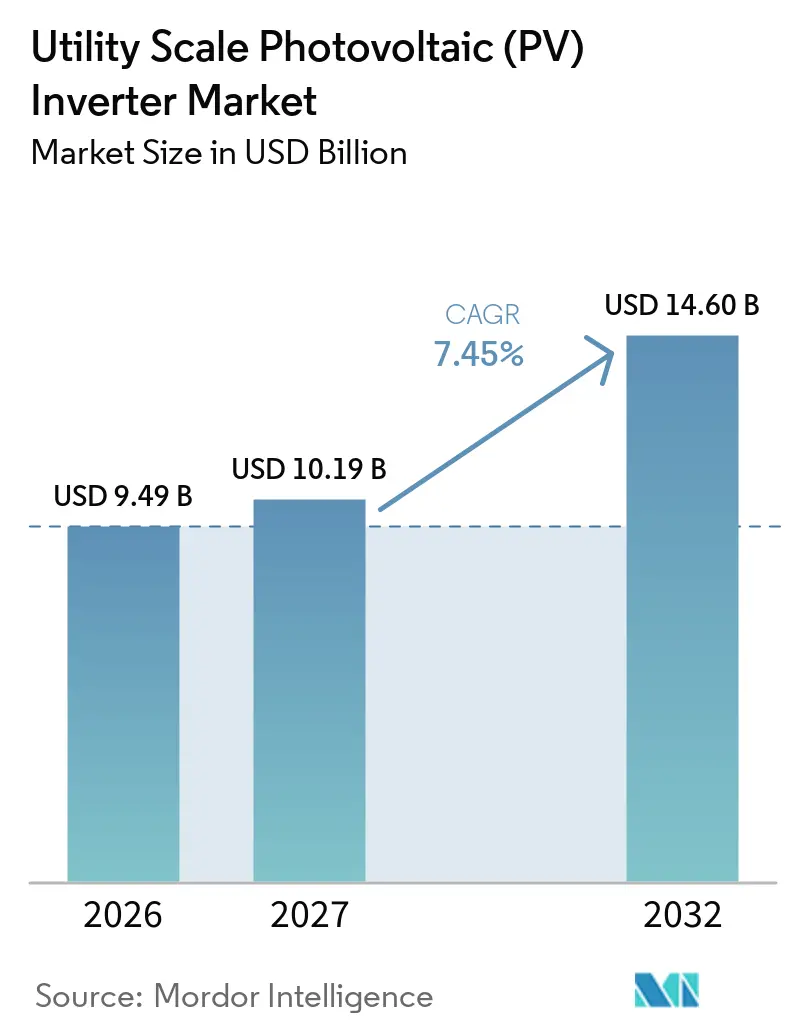
ユーティリティスケール太陽光発電インバーター市場規模は、2026年の94.9億米ドルから2027年には101.9億米ドルへと成長し、2027年から2032年にかけて7.45%のCAGRで拡大し、2032年には146.0億米ドルに達すると予測されています。ユーティリティスケール太陽光発電(PV)インバーター市場は、大規模太陽光発電所において直流電力を交流電力に変換する設備サプライヤーとしての従来の役割を超えつつあります。購入者は、電圧・周波数の調整、系統安定性の支援、蓄電池システムとの連携、および運転情報をプラント運営者に伝達する機能をますます求めるようになっています。更新需要もユーティリティスケール太陽光発電(PV)インバーター市場を支えており、特に2012年から2017年の固定価格買取制度期間に設置された設備が設計寿命の終わりに近づいているケースが該当します。これにより、新規太陽光発電設備の増設と並行して独立した調達フローが生まれ、年間増設量が変動する場合でも需要を下支えする効果があります。したがって、競争は設備価格だけでなく、技術的な法令遵守、サービス能力、設備信頼性、および蓄電池統合能力に依存するようになっています。
レポートの主な要点
- インバータータイプ別では、セントラルインバーターが2026年のユーティリティスケール太陽光発電(PV)インバーター市場シェアの53.6%を占め、マイクロインバーターは2032年までに7.8%のCAGRで拡大すると予測されています。
- フェーズ別では、三相インバーターが2026年のユーティリティスケール太陽光発電(PV)インバーター市場シェアの72.4%を占め、単相構成は2032年までに7.6%のCAGRで成長すると見込まれています。
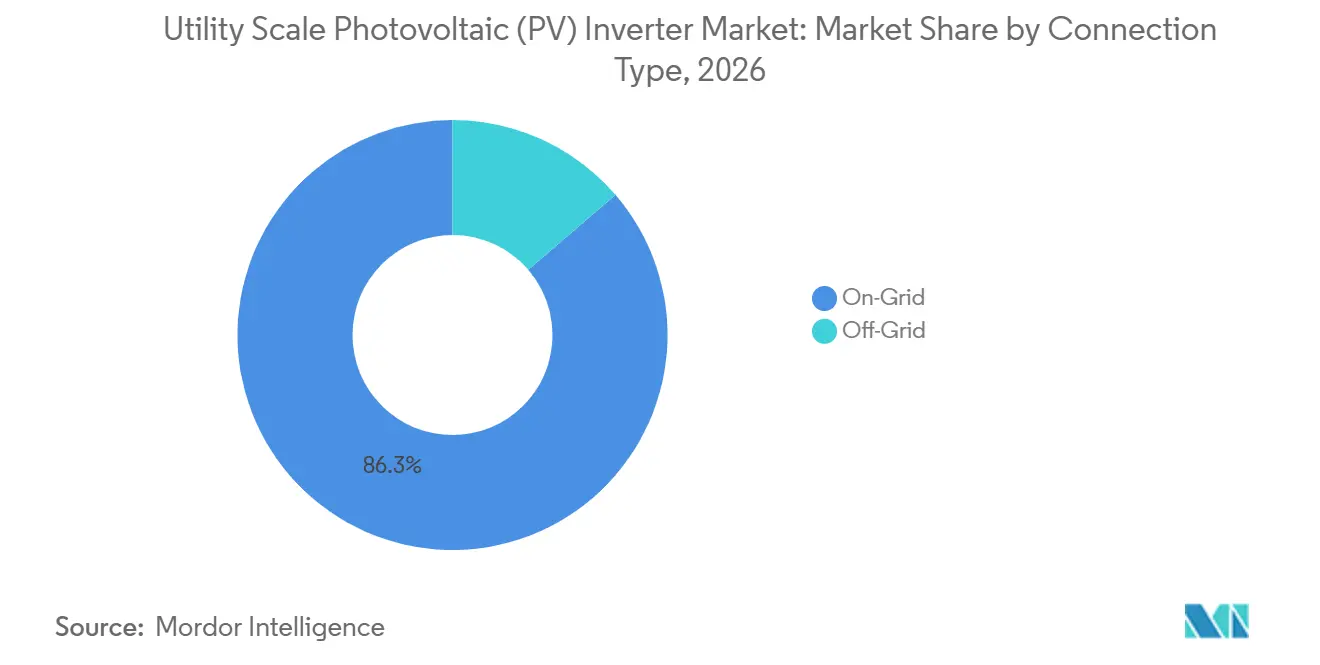
- 接続タイプ別では、系統連系システムが2026年の売上高の86.3%を占め、独立型構成は2032年までに8.3%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の売上高の53.8%を占め、中東・アフリカは2032年までに8.8%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ユーティリティスケール太陽光発電設備容量の追加と更新需要 | +2.0% | グローバル | 短期(2年以内) |
| バランス・オブ・システムコストを低減する1500Vおよび2000Vアーキテクチャ | +1.2% | 北米、欧州、APACコア | 中期(2〜4年) |
| グリッドフォーミングおよび高度系統支援要件 | +1.0% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| ユーティリティスケール太陽光発電と蓄電池の併設 | +0.9% | APACコア、中東・アフリカおよび北米へのスピルオーバー | 中期(2〜4年) |
| 弱電系統の電化と新興市場プロジェクトパイプライン | +0.7% | 中東・アフリカ、東南アジア、南米 | 長期(4年以上) |
| デジタル運用・保守、予知保全およびリモート診断 | +0.5% | グローバル、中国とオーストラリアで早期効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーティリティスケール太陽光発電設備容量の追加と更新需要
ユーティリティスケールの年間新規設備追加は、新規プロジェクトおよび更新プロジェクトにおけるインバーター需要を創出し、年間設備容量追加を超えたアドレサブル市場の拡大につながります。2025年には6億6,600万人が電力アクセスを持たず、その85%がサブサハラアフリカに居住していました。[1] この未充足需要は、成熟経済圏における政策サイクルを超えたユーティリティおよびミニグリッド調達を支え、モジュール式太陽光システムに実際的な役割をもたらします。日本においても、多くのユーティリティ設備が旧来の技術要件のもとで稼働を開始した2012年から2016年の固定価格買取制度期間からの更新サイクルが存在します。更新された系統規程は、旧来の設備では対応できない無効電力サポート、リモート診断、および通信機能を備えた更新ユニットを優遇しています。これらの要件により、旧型設備による単純な更新が実質的に困難となるため、ユーティリティスケール太陽光発電(PV)インバーター市場は恩恵を受けています。
バランス・オブ・システムコストを低減する1500Vおよび2000Vアーキテクチャ
1500Vから2000V直流設計への移行は、大規模太陽光発電所における設備構成と、開発者がサイトレベルのバランス・オブ・システム要件を評価する方法を変えつつあります。高電圧設計により、サトに必要なインバーターユニット数および関連する直流接続の数を削減できます。GEベルノバは2025年初頭、北米で2000V直流FLEXINVERTERパイロットを商業運転に移行させました。同社はこのプラットフォームを、同一サイトフットプリント内でより大きな出力を必要とするプロジェクト向けの選択肢として提案しています。ユニット数の削減と高容量化は、大規模サイト全体における設備選定の経済性、ケーブルルーティング、保守計画、およびアクセス計画の経済性を変化させます。これにより、ユーティリティスケール太陽光発電(PV)インバーター市場がより標準化されるにつれて、高電圧要件を満たせる設備への需要が下支えされます。
グリッドフォーミングおよび高度系統支援要件
系統運用者はグリッドフォーミング能力を、特定のプロジェクト限定のオプション機能としてではなく、プロジェクト要件としてますます扱うようになっています。IEEE規格2800-2022および欧州送電系統運用者ネットワーク(ENTSO-E)要件などの技術的枠組みは、開発者とメーカーに高度な系統支援の参照点を提供していす。[2] 要件は市場間で完全には統一されていないため、サプライヤーは複数の系統規程および適格審査プロセスへの準拠を実証する必要があります。これにより、制御システム、試験能力、および送電系統運用者との実務上の協力関係の価値が高まります。また、基本的な設備と、電圧形成、周波数応答、フォルトライドスルー、およびその他の系統サービスを提供できるシステムとを差別化します。ユーティリティスケール太陽光発電(PV)インバーター市場は、文書化された法令遵守とシステムレベルのサポートを提供できるサプライヤーに有利に働きます。
ユーティリティスケール太陽光発電と蓄電池の併設
太陽光発電と蓄電池の併設プロジェクトは、調整された運用システム内で太陽光発電出力蓄電池の充放電を管理できる設備を必要とします。Sungrowの西オーストラリアにおけるカンダーディンプロジェクトは、2025年4月に128MWdcの太陽光発電、100MWacのインバーター容量、および55MW・220MWhの蓄電池システムで運転を開始しました。[3] このプロジェクトは、共有変換インフラストラクチャーが制約期間中の出力抑制回収、周波数調整、および太陽光発電の利用改善をどのように支援できるかを実証しました。米国エネルギー省および国立再生可能エネルギー研究所(NREL)は、太陽光発電と組み合わせた蓄電池容量が2023年の49%と比較して2027年までに米国ユーティリティ新規設備の70%を占める可能性があると報告しました。国際再生可能エネルギー機関(IRENA)も、電力供給の信頼性重要な新興経済圏において、太陽光発電と蓄電池システムを確固たる容量リソースとして活用することを特定しました。[4] これにより、開発者は蓄電池が設置される前、またはユーティリティスケール太陽光発電(PV)インバーター市場においてプロジェクトの最終的な運転構成が確定する前に、蓄電池対応インバーターを選択する動機を持ちます。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 価格圧縮と製造過剰能力 | -2.1% | グローバル、中国と欧州で最も顕著 | 短期(2年以内) |
| パワー半導体と変圧器の供給制約 | -1.0% | グローバル、北米とEUで早期に圧力 | 中期(2〜4年) |
| サイバーセキュリティ、データ主権およびリモートアクセス制限 | -0.6% | 北米、EU、インド | 中期(2〜4年) |
| 系統連系遅延と出力抑制リスク | -0.8% | 北米、EU、APACへのスピルオーバー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格圧縮と製造過剰能力
製造過剰能力はインバーター価格に持続的な圧力をかけ、差別化されていないサプライヤーが利益率を維持できる余地を狭めています。国際エネルギー機関(IEA)は、中国のユーティリティスケールインバーターは欧州製ユニットよりも1kWあたり13米ドル安いと報告しました。この価格差は、設備コストを優先する入札において、欧州および北米のメーカーがハードウェアだけで縮小することは困難です。設備サプライヤーは、ユーティリティスケール太陽光発電(PV)インバーター市場においてプロジェクトライフ全体にわたって利益率を維持するためには、ソフトウェア、蓄電池統合、保守、または系統サービスからの収益が必要です。設備価格の低下は開発者のプロジェクト経済性を改善できますが、規模が小さく、製品ポートフォリオが狭く、サービス契約が少ないサプライヤーを弱体化させる可能性がります。ユーティリティスケール太陽光発電(PV)インバーター市場は、結果として大量生産設備と、サービス収益を伴う差別化システムとに二極化しつつあります。
サイバーセキュリティ、データ主権およびリモートアクセス制限
ネットワーク接続インバーターは、遠隔から監視または制御が可能であり、重要な電力インフラストラクチャー内に位置する可能性があるため、政策上の懸念事項となっています。国際エネルギー機関(IEA)は、インバーターのサプライチェーンとサイバーセキュリティを、狭義の調達問題ではなく電力システム上の問題として説明しています。欧州の資金調達規則、米国の調達制限、およびインドのデータホスティング要件は、設備の原産地、リモートアクセス制御、およびデータロケーションの重要性を高めています。これらの規則により、開発者と設備サプライヤーの適格審査コストが増加し、追加文書が必要となり、調達スケジュールが長期化する可能性があります。また、サイバーセキュリティ管理、ローカルサービス能力、および適切なデータ管理慣行を文化できるサプライヤーに機会をもたらします。開発者は、ユーティリティスケール太陽光発電(PV)インバーター市場において複数国のポートフォリオ向けに設備を選定する際、管轄区域ごとの異なる要件を考慮しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インバータータイプ別:
セントラルインバーターが大規模プロジェクトをリードし、モジュール式フォーマットが台頭セントラルインバーターは2026年に売上高シェアの53.6%を獲得しました。その地位は、10MWac超のプロジェクトにおける低い設置コストと集中型監視制御を反映しています。大規模プラントは、運用者が1つの制御プラットフォームからパフォーマンス、保守、および系統連系を監視できるため、少数の高容量ユニットを好む傾向があります。2000V直流システムへの移行はこのアプローチを支持しており、各インバーターがより大きな太陽光発電アレイに対応でき、サイト全体で必要な接続数が少なくなる可能性があります。セントラル設備はまた、予測可能なレイアウト、限られた影の変動、およびサイト全体で一貫した運転プロファイルを持つプロジェクトに適しています。開発者は、設備アクセス、予備部品計画、集中診断、および運転の一貫性が重要な考慮事項となる場合にこのフォーマットを利用できます。
ストリングインバーターは、プロジェクト全体で地形、レイアウト、または発電プロファイルが異なる場合により適しています。分散型最大電力点追従制御により、局所的な不一致による損失を抑制し、プラント全体に影響を与えることなく個別の設備故障を容易に切り分けることができます。中国では、2025年の最初の8か月間の調達データにより、300kW超のストリングインバーターが受注容量の65%を占めていることが示されました。これは、より高出力のストリングユニットが大規模プロジェクトにおいてセントラルシステムとの容量差を縮小しつつあることを示しています。マイクロインバーターは、オーストラリア、ブラジル、および農村電化の場面におけるモジュールレベルの用途に支えられ、2032年までに7.8%のCAGRで成長すると予測されています。蓄電池対応設備は、別個の変換システムを設置することなく後ら直流結合型蓄電池を追加する経路を開発者に提供します。これらの選択により、開発者はユーティリティスケール太陽光発電(PV)インバーター市場においてサイト条件、系統要件、運転リスク、および想定される蓄電戦略に合ったアーキテクチャを選択できます。
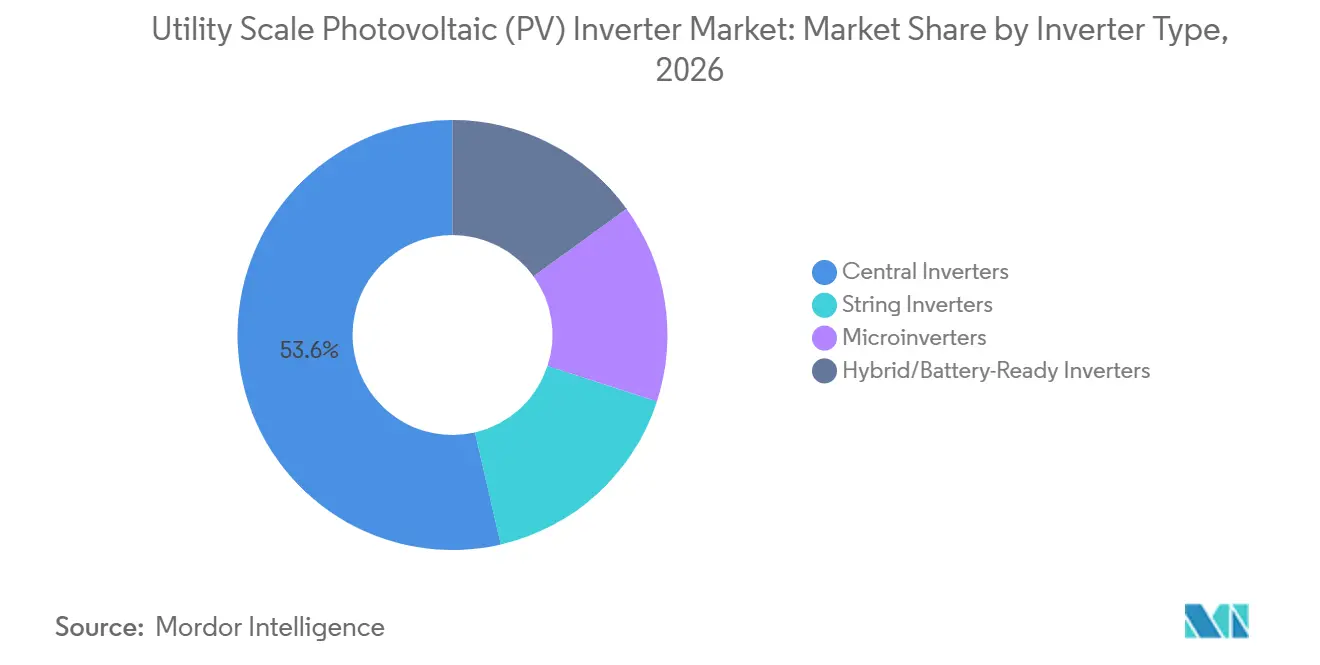
注記: 全セグメントのセグメントシェアはレポート購入後に取得可能
フェーズ別:
三相システムが送電系統連型太陽光発電を支援三相設備は2026年の売上高の72.4%を占めました。これは、大規模太陽光発電所がユーティリティネットワークに接続する際の送電・配電連系点における均衡負荷を支援するものです。この構成は、複数の低容量接続と追加接続設備に依存することなく、ユーティリティスケールサイトに必要な電力密度を提供することができます。また、大規模太陽光発電パークや蓄電池併設プロジェクトで使用される系統アーキテクチャとも整合しています。Huaweiは2026年4月に欧州でFusionSolar9.0をkV-ACストリング構成および最大11MWの太陽光発電アレイ容量で発売しました。この発売は、出力、制御、系統支援機能、および大規模ユーティリティシステムとの実用的な統合を組み合わせた高容量三相設備への継続的な需要を示しています。
三相システムは、大型ストリングユニット、両面発電モジュール、および単軸追跡装置を使用する中東・北アフリカのプロジェクトにも関連しています。開発者は、以前のストリング設計よりも少ないインバーターユニット数で分散型追跡のメリットを組みわせることができ、設置と定期保守を簡素化できる可能性があります。系統支援要件への準拠は、高度なデジタル制御、監視、障害管理、および無効電力能力を備えた設計をさらに優遇します。メーカーは、これらの機能を特定のプロジェクト向けの特殊な付加機能として扱うのではなく、標準的なユーティリティ製品に組み込んでいます。単相設備は、配電ネットワークが一般的にそのように構成されているより小規模で未発達な系統システムにおける異なるニーズに対応しています。農村電化、独立型展開、および更新需要の拡大により、2032年までに7.6%のCAGRで成長すると予測されています。このセグメントは、ユーティリティスケール太陽光発電(PV)インバーター市場において、局所負荷に近い形でインクリメンタルな太陽光発電容量が追加されており、三相ネットワークがまだ広く普及していない地域では引き続き重要です。
接続タイプ別:
系統連系調達が支配的を維持しながら独立型プロジェクトが拡大ユーティリティスケール太陽光発電(PV)インバーター市場規模において、系連系システムは2026年の売上高の86.3%を占めました。長期電力購入契約、ユーティリティ調達プロセス、および大規模太陽光発電所の開発が、確立された太陽光発電市場全体におけるこの地位を支えています。開発者は、ユーティリティおよび系統運用者が定める系統連系基準を満たしながら、単位容量あたりのコストを低下させる設備を選定します。2000V移行は、系統連系プラントが設備利用率の向上とサイトレイアウトの簡素化を追求していることから、これらのプロジェクトに関連しています。米国電気電子技術者協会(IEEE)1547-2018は米国プロジェクトの基本系統連系規格であり、デジタル制御されたユーティリティスケール製品の使用を支援しています。高度な系統支援機能は適格サプライヤーの範囲を狭め、調達決定における適合記録の重要性を高める可能性があります。
独立型構成は2032年までに8.3%のCAGRで成長すると予測されています。需要の中心が分散しているため、主要系統の延長がコスト高または非現実的な地域のミニグリッド、孤立系統システム、および地域で使用されています。IEA太陽光発電システムプログラム(IEA-PVPS)は、サブサハラアフリカおよび太平洋島嶼市場において、高額な系統延長の代替手段としてミニグリッドを特定しました。独立型システムは弱電系統条件に耐え、可変太陽光発電中に安定した電力供給を維持するために蓄電池またはバックアップ発電機と連携する必要があります。これにより、ハイブリッド設備、ブラックスタート能力、および広域系統からの継続的なサポートなしに局所ネットワークを安定させる制御システムの価値が高まります。このセグメントの成長は、電化ニーズ、太陽光発電の輸入、および従来の系統サービスが限られているユーティリティスケール太陽光発電(PV)インバーター市場内での信頼性の高い電力への需要に連動しています。
地域分析
アジア太平洋地域ユーティリティスケール太陽光発電(PV)インバーター市場
アジア太平洋地域は2026年の収益の53.8%を占めた。中国は同地域の中心的な製造・調達拠点であり、インド、日本、東南アジアはそれぞれ異なるプロジェクト形態と系統ニーズを持つ独自の需要ドライバーを加えている。インドのプラダン・マントリ・スーリャ・ガル計画は2027年3月までに30 GWの屋根設置を目標としており、大規模地上設置の入札と並行して分散型需要を加えている。日本は、旧来の固定価格買取制度による設備が更新期を迎えており、事業者は現行の監視・系統支援要件を満たす機器を評価している。東南アジア市場では、政府および電力会社が系統連系型太陽光発電の入札を増加させており、さらなる機会を加えている。したがって、同地域はユーティリティスケール太陽光発電(PV)インバーター市場において、大規模な新規建設と機器更新の両方の需要を含んでいる。
アジア太平洋地域、欧州および北米ユーティリティスケール太陽光発電(PV)インバーター市場
日本の更新プロジェクトは、現行の無効電力および監視要件を満たし、改訂された系統コードとの互換性を維持できるユニットを優先している。東南アジア市場では、系統の近代化がシステムの信頼性にとってより重要になるにつれ、系統連系型太陽光発電の調達を増加させている。アジア開発銀行は2025年に、アジア太平洋地域がエネルギー転換を支援するために系統のアップグレードを必要としていると述べた。欧州と北米は次の大きな需要ブロックを形成しているが、それらの調達条件はサイバーキュリティ要件と系統連系プロセスによってより大きな影響を受けている。欧州では、一部のユーティリティプロジェクトにおいて資金調達要件が非中国製機器を優遇し、検証済み技術文書への需要を高める場合がある。ドイツの合成慣性の調達とより厳格なENTSO-Eルールは、ユーティリティスケール太陽光発電(PV)インバーター市場における系統形成能力の重要性を高めている。
南北アメリカおよび中東・アフリカ地域ユーティリティスケール太陽光発電(PV)インバーター市場
北米では、2025年末時点で773 GWの太陽光発電容量が米国の系統連系待ちキューに登録されていた。キュー改革によりこのパイプラインの一部が複数年にわたるインバーター需要に転換される可能性があるが、プロジェクトの時期は送電および許認可の進捗に依存する。中東・アフリカ地域は、ユーティリティスケール太陽光発電(PV)インバーター市場規模において2032年までに8.8%のCAGRを記録すると予測されている。サウジアラビア、UAE、エジプトにおける政府支援入札は大規模太陽光発電プロジェクトを支援し、オフグリド電化はサブサハラアフリカ全域で需要を拡大している。Emberは、2025年6月までの12か月間に20のアフリカ諸国が太陽光パネルの輸入記録を更新したと報告した。ブラジルの国内製造インセンティブおよびコロンビア、チリ、アルゼンチンにおけるプロジェクトパイプラインは、ユーティリティスケール太陽光発電(PV)インバーター市場において集中型および分散型ユーティリティ用途の両方にわたる南米需要を支援している。
競合環境
ユーティリティスケール太陽光発電(PV)インバーター市場は主要サプライヤーに集中しており、SungrowとHuaweiが2025年のユーティリティスケール出荷量の49%を合計で占めています。この地位は、製造規模、工場出力、幅広い製品ポートフォリオ、確立されたプロジェクト実績、継続的なプロジェクト実行経験、グローバルサービス網、および1つの商業関係を通じて太陽光発電と蓄電池システムを供給できる能力を反映しています。国際エネルギー機関(IEA)は、中国がグローバルインバーター製造能力の80%を保有していると推計しました。この集中により、中国サプライヤーからの積極的な価格設定が可能となり、競合するユーティリティ入札において大手メーカーに規模の優位性をもたらします。SMAは、グリッドフォーミングセントラルインバーター、ライフサイクルサービス能力、および開発者が代替適格サプライヤーを求める欧州プロジェクトにおける強い地位を通じて競争しています。競争は、価格、適合性、技術サービス、および蓄電池統合が別々の調達決定としてではなく一体的に評価される場合に最も激しくなります。
Sungrowは、独立型インバーターから統合型太陽光発電・蓄電システムへとオファリングを拡大しており、共有変換設備を必要とするプロジェクトに対応することを可能にしています。カンダーディンプロジェクトは、サプライヤーが共有変換インフラストラクチャーを併設プラントに使用する方法を示しています。同社はまた、2025年4月に1+X 2.0モジュール式インバーターを発売しました。このプラットフォームは800kWから9.375MWまでスケールし、診断機能を含みます。Huaweiは欧州プロジェクト向けに高容量ストリングアーキテクチャとグリッドフォーミング能力を中心にFusionSolar9.0を位置づけています。これらの動きは、蓄電池統合、高出力計、文書化された系統支援、および運用者が障害を特定し大規模プラントを管理するのを支援するソフトウェア機能の重要性を示しています。
ABBは2025年12月にGamesa Electricのパワーエレクトロニクス事業の買収を完了しました。取得したポートフォリオには、ユーティリティスケール太陽光インバーター、風力コンバーター、および蓄電池エネルギー貯蔵システム(BESS)電力変換システムが含まれます。この取引により、ABBは欧州およびその他の事業地域においてより幅広いパワーエレクトロニクスの存在感を持ち、太陽光設備をより広範な電化ポートフォリオと結びつけることができます。また、複数の再生可能エネルギー技術にわたるサービスと設備供給を支援できる設置済み設備基盤と製造能力も追加されます。市場機会は、2000V対応セントラルユニット、サイバーセキュリティ認定ハードウェア、および直流結合型蓄電池向けに設計されたシステムで最も強くなっています。サービス、制御、および障害診断は、プラント可用性、運転可視性、およびユーティリティスケール太陽光発電(PV)ンバーター市場においてプロジェクトライフ全体にわたる保守作業のタイミングに影響を与えるため、資産選定においてより重要になっています。
ユーティリティスケール太陽光発電(PV)インバーター産業リーダー
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sineng Electric Co., Ltd.
-
TBEA Sunoasis Co., Ltd.
-
Power Electronics S.L.
- 注:主要企業の掲載順は順位を示すものではありません。
ユーティリティスケール太陽光発電(PV)インバーター市場 このレポートでカバーされる企業
- ABB Ltd.
- CHINT Power Systems Co., Ltd.
- Delta Electronics, Inc.
- FIMER S.p.A.
- Ginlong Technologies Co., Ltd. (Solis)
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Ingeteam S.A.
- KSTAR New Energy Co., Ltd.
- Power Electronics S.L.
- Schneider Electric SE
- Siemens Energy AG
- Sineng Electric Co., Ltd.
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- TBEA Sunoasis Co., Ltd.
- TMEIC Corporation
- Yaskawa Solectria Solar
- Zhuzhou CRRC Times Electric Co., Ltd.
最近の産業開発事情 ユーティリティスケール太陽光発電(PV)インバーター市場
- 2026年4月:Huawei Digital Powerは、ドイツのフランクフルトで開催されたサミットにて欧州向けFusionSolar9.0スマートPVソリューションを発売しました。このソリューションは、業界初のkV-ACストリング構成、初のグリッドフォーミングスマートストリングインバーター、および最大11MWの太陽光アレイ容量を特徴とし、ユーティリティスケール太陽光発電(PV)インバーター市場において高い収率と系統安定性適合の両方を求める欧州ユーティリティ開発者の需要に応えています。
- 2025年12月:ABBは、Siemens GamesaよりGamesa Electricのパワーエレクトロニクス事業の買収を完了し、ユーティリティスケール太陽光インバーター、風力コンバーター、および蓄電池エネルギー貯蔵システム(BESS)電力変換システムを取り込みました。取得した事業は、2025年9月期の会計年度において年間売上高1億4,500万ユーロを計上しており、マドリードとバレンシアに製造拠点を持ち、インド、中国、米国、およびオーストラリアに400名の従業員を抱えています。
- 2025年4月:Sungrowの西オーストラリアにおけるカンダーディン128MWdc/100MWac太陽光発電と55MW/220MWh BESSのDC結合ハイブリッドプロジェクトが完全商業運転に達し、オーストラリア最大のDC結合太陽光蓄電設備として、南西連系系統内での出力抑制回収と補助サービス提供を実証しました。
- 2025年4月:Sungrowは中国の合肥で開催されたグローバル再生可能エネルギーサミットにて1+X 2.0モジュール式インーターを発表しました。このプラットフォームは800kWから9.375MWまでスケールし、52℃でデレーティングなしで動作し、96%超の診断精度を持つAI障害検知を組み込んでおり、高温新興市場における大規模ユーティリティプロジェクトを対象としています。
グローバルユーティリティスケール太陽光発電(PV)インバーター市場レポートのスコープ
ユーティリティスケール太陽光発電(PV)インバーターとは、大規模太陽光アレイで発生した直流(DC)電力を、送電または準送電系統に適合した交流(AC)電力に変換する産業用電力変換装置です。
グローバルユーティリティスケール太陽光発電(PV)インバーター市場は、インバータータイプ、フェーズ、接続タイプ、および地域別にセグメント化されています。インバータータイプ別では、市場はセントラルインバーター、ストリングインバーター、マイクロインバーター、およびハイブリッド/蓄電池対応インバーターにグメント化されています。フェーズ別では、市場は単相および三相インバーターにセグメント化されています。接続タイプ別では、市場は系統連系および独立型システムにセグメント化されています。レポートはまた、主要地域29か国にわたるグローバルユーティリティスケール太陽光発電(PV)インバーター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| セントラルインバーター |
| ストリングインバーター |
| マイクロインバーター |
| ハイブリッド/蓄電池対応インバーター |
| 単相 |
| 三相 |
| 系統連系 |
| 独立型 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| インバータータイプ別 | セントラルインバーター | |
| ストリングインバーター | ||
| マイクロインバーター | ||
| ハイブリッド/蓄電池対応インバーター | ||
| フェーズ別 | 単相 | |
| 三相 | ||
| 接続タイプ別 | 系統連系 | |
| 独立型 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主な質問
2032年までのユーティリティスケール太陽光発電インバーターセクターの予測市場規模は?
2027年から7.45%のCAGRで成長し、2032年までに146億米ドルに達すると予測されています。
ユーティリティスケール太陽光発電プロジェクトで主流のインバータータイプは?
セントラルインバーターが主流であり、2026年の売上高シェアは53.6%です。これは集制御と低設置コストを必要とする大規模プロジェクトに適しているためです。
グリッドフォーミングインバーターがより重要になっている理由は?
系統運用者は電圧、周波数、および安定性サポートをますます必要とするようになっており、高度な制御システムが重要な調達基準となっています。
最も成長が速い接続タイプは?
独立型システムは2032年までに8.3%のCAGRで成長すると予測されており、ミニグリッドおよび農村電化プロジェクトに支えられています。
ユーティリティスケール太陽光インバーターで最も成長が速い地域は?
中東・アフリカは大規模入札とオフグリッド電化に支えられ、2032年までに8.8%のCAGRで成長すると予測されています。
太陽光発電と蓄電池の併設はインバーター需要にどのような影響を与えるか?
併設プロジェクトは太陽光発電出力と蓄電池の充放電を管理するシステムを必要とし、蓄電池対応および共有電力変換プラットフォームが優遇されます。