
Tamaño y Participación del Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
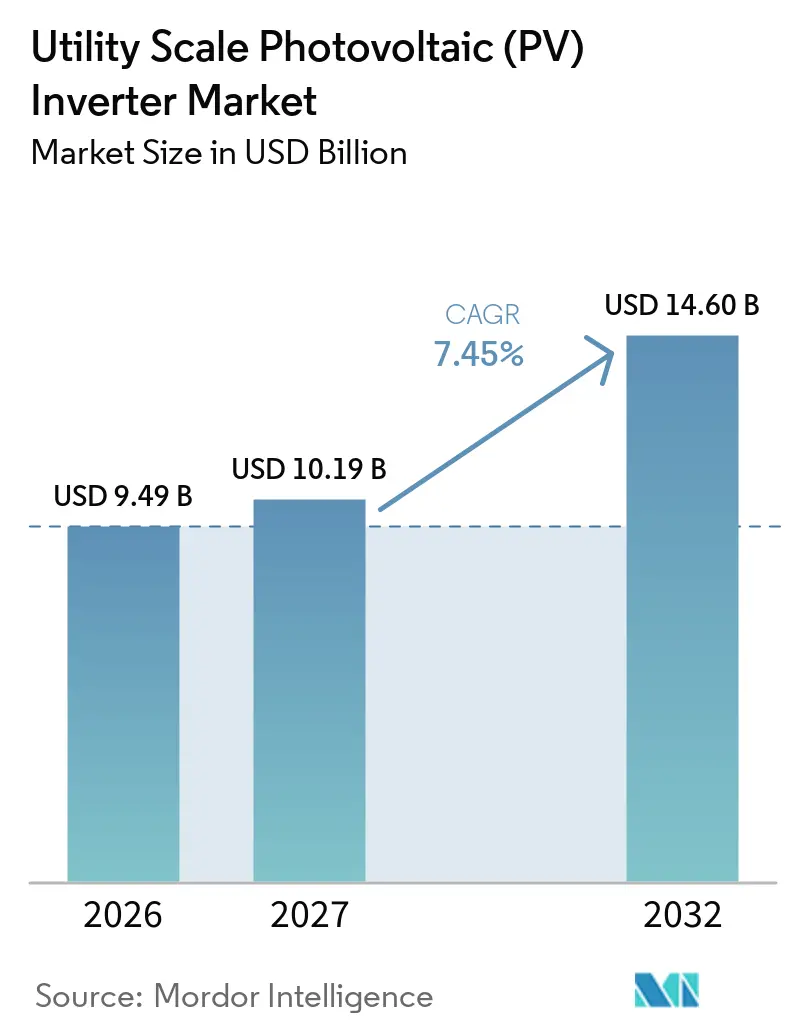
| Tamaño del Mercado (2027) | 10.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.45 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos por Mordor Intelligence
Se espera que el tamaño del Mercado de Inversores Fotovoltaicos a Escala de Servicios Públicos crezca de 9,49 mil millones de USD en 2026 a 10,19 mil millones de USD en 2027 y se prevé que alcance los 14,60 mil millones de USD para 2032 a una CAGR del 7,45% durante 2027-2032. El mercado de inversores fotovoltaicos (FV) a escala de servicios públicos está evolucionando más allá de su función anterior como proveedor de equipos que convierten la corriente continua en corriente alterna para grandes plantas solares. Los compradores requieren cada vez más activos que regulen el voltaje y la frecuencia, respalden la estabilidad de la red, funcionen con sistemas de baterías y comuniquen información operativa a los operadores de plantas. La demanda de reemplazo también sustenta el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos, particularmente donde las instalaciones del período de tarifas de alimentación de 2012 a 2017 se están acercando al final de su vida útil de diseño. Esto crea un flujo de adquisición separado junto con la nueva capacidad solar y puede sostener la demanda incluso cuando las adiciones anuales varían. La competencia, por tanto, depende del cumplimiento técnico, la capacidad de servicio, la fiabilidad del equipo y la capacidad de integrar almacenamiento, más que del precio del equipo por sí solo.
Conclusiones Clave del Informe
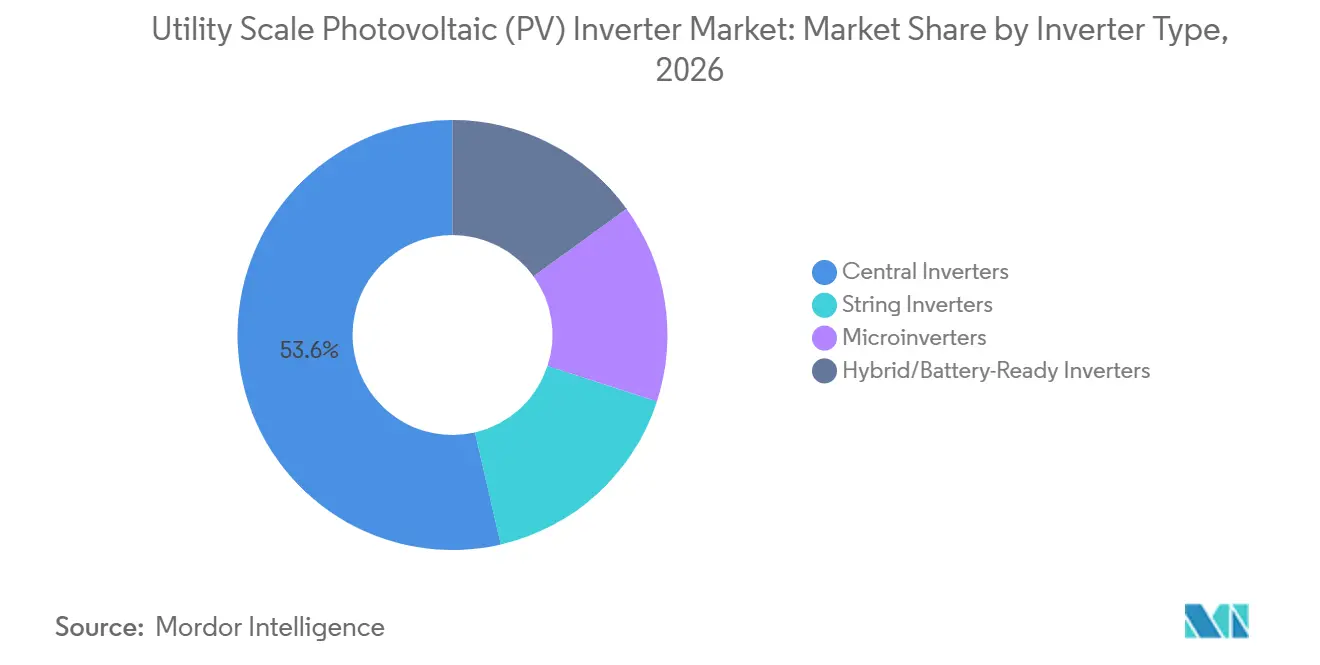
- Por tipo de inversor, los inversores centrales representaron el 53,6% de la participación del mercado de inversores fotovoltaicos (FV) a escala de servicios públicos en 2026, mientras que se prevé que los microinversores se expandan a una CAGR del 7,8% hasta 2032.
- Por fase, los inversores trifásicos representaron el 72,4% de la participación del mercado de inversores fotovoltaicos (FV) a escala de servicios públicos en 2026, mientras que se proyecta que las configuraciones monofásicas crezcan a una CAGR del 7,6% hasta 2032.
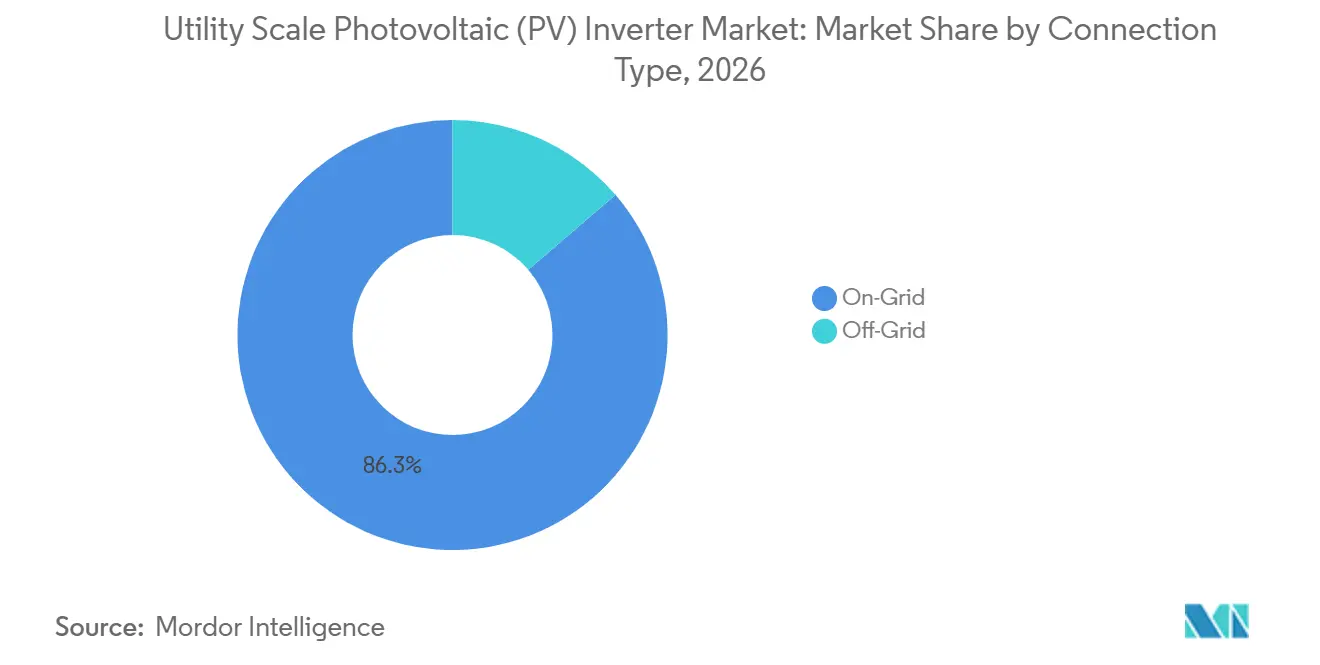
- Por tipo de conexión, los sistemas conectados a la red representaron el 86,3% de los ingresos en 2026, mientras que se prevé que las configuraciones fuera de la red avancen a una CAGR del 8,3% hasta 2032.
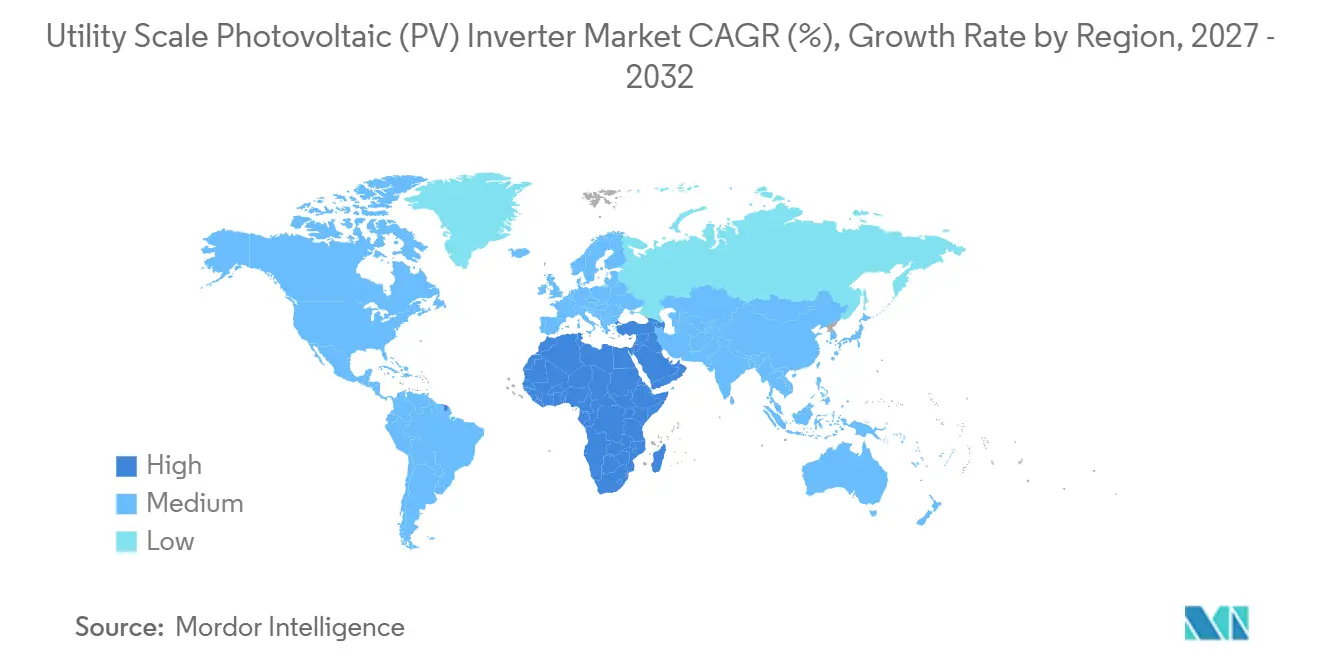
- Por geografía, Asia-Pacífico representó el 53,8% de los ingresos en 2026, mientras que se proyecta que Oriente Medio y África registre una CAGR del 8,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adiciones de Capacidad Solar a Escala de Servicios Públicos y Demanda de Reemplazo | +2.0% | Global | Corto plazo (≤ 2 años) |
| Arquitecturas de 1500 V y 2000 V que Reducen los Costos del Balance del Sistema | +1.2% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2-4 años) |
| Requisitos de Formación de Red y Soporte Avanzado de Red | +1.0% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Co-ubicación de Solar más Almacenamiento a Escala de Servicios Públicos | +0.9% | Núcleo de APAC, expansión hacia MEA y América del Norte | Mediano plazo (2-4 años) |
| Electrificación de Redes Débiles y Canalizaciones de Proyectos en Mercados Emergentes | +0.7% | MEA, Sudeste Asiático, América del Sur | Largo plazo (≥ 4 años) |
| O&M Digital, Mantenimiento Predictivo y Diagnóstico Remoto | +0.5% | Global, ganancias tempranas en China y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adiciones de Capacidad Solar a Escala de Servicios Públicos y Demanda de Reemplazo
Las adiciones anuales a escala de servicios públicos crean demanda de inversores en proyectos nuevos y en proyectos de reemplazo, lo que amplía la base direccionable más allá de las adiciones anuales de capacidad. En 2025, 666 millones de personas carecían de acceso a la electricidad, y el 85% de ellas vivían en el África Subsahariana.[1] Esta necesidad insatisfecha respalda la adquisición de servicios públicos y mini-redes más allá de los ciclos de política en las economías maduras y crea un papel práctico para los sistemas solares modulares. Japón también tiene un ciclo de reemplazo del período de tarifas de alimentación de 2012 a 2016, cuando muchas instalaciones de servicios públicos fueron puestas en marcha bajo requisitos técnicos anteriores. Los códigos de red actualizados favorecen las unidades de reemplazo que proporcionan soporte de potencia reactiva, diagnóstico remoto y funciones de comunicación que los equipos más antiguos no pueden proporcionar. El mercado de inversores fotovoltaicos (FV) a escala de servicios públicos se beneficia porque estos requisitos hacen que el simple reemplazo con equipos más antiguos sea menos práctico.
Arquitecturas de 1500 V y 2000 V que Reducen los Costos del Balance del Sistema
El cambio de diseños de corriente continua de 1500 V a 2000 V está modificando la combinación de equipos en las grandes plantas solares y la forma en que los desarrolladores evalúan los requisitos del balance del sistema a nivel de sitio. Los diseños de mayor voltaje pueden reducir el número de unidades inversoras y las conexiones de corriente continua asociadas requeridas en un sitio. GE Vernova puso en operación comercial un piloto de FLEXINVERTER de CC a 2000 V en América del Norte a principios de 2025. La empresa presenta la plataforma como una opción para proyectos que necesitan mayor producción dentro de la misma huella del sitio. Un menor número de unidades de mayor capacidad cambia la economía de la selección de equipos, el tendido de cables, la planificación del mantenimiento y la planificación del acceso en sitios de gran tamaño. Esto respalda la demanda de equipos que puedan cumplir con los requisitos de mayor voltaje a medida que el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos se estandariza más.
Requisitos de Formación de Red y Soporte Avanzado de Red
Los operadores de red tratan cada vez más la capacidad de formación de red como un requisito del proyecto en lugar de una característica opcional incluida solo en proyectos especializados. Los marcos técnicos como el IEEE Std. 2800-2022 y los requisitos de la Red Europea de Operadores de Sistemas de Transmisión de Electricidad (ENTSO-E) proporcionan a los desarrolladores y fabricantes puntos de referencia para el soporte avanzado de red.[2] Los requisitos no están completamente alineados entre los mercados, por lo que los proveedores deben demostrar el cumplimiento de más de un código de red y proceso de calificación. Esto aumenta el valor de los sistemas de control, la capacidad de prueba y las relaciones de trabajo prácticas con los operadores de sistemas de transmisión. También separa el equipo básico de los sistemas que pueden proporcionar formación de voltaje, respuesta de frecuencia, capacidad de atravesar fallas y otros servicios de red. El mercado de inversores fotovoltaicos (FV) a escala de servicios públicos, por tanto, otorga ventaja a los proveedores que pueden proporcionar cumplimiento documentado y soporte a nivel de sistema.
Co-ubicación de Solar más Almacenamiento a Escala de Servicios Públicos
Los proyectos solares y de baterías co-ubicados requieren equipos que puedan gestionar la producción fotovoltaica y la carga o descarga de baterías dentro de un sistema operativo coordinado. El proyecto Cunderdin de Sungrow en Australia Occidental entró en operación en abril de 2025 con 128 MWcc de FV, 100 MWca de capacidad de inversor y un sistema de baterías de 55 MW y 220 MWh.[3] El proyecto demostró cómo la infraestructura de conversión compartida puede respaldar la recuperación de curtailment, la regulación de frecuencia y el uso mejorado de la generación solar durante períodos restringidos. El Departamento de Energía de los Estados Unidos y el Laboratorio Nacional de Energías Renovables (NREL) informaron que la capacidad de baterías emparejada con fotovoltaica podría representar el 70% de las nuevas instalaciones de servicios públicos en los Estados Unidos hasta 2027, en comparación con el 49% en 2023. La Agencia Internacional de Energías Renovables (IRENA) también identificó el uso de sistemas de FV y baterías como recursos de capacidad firme en economías emergentes donde la fiabilidad del suministro eléctrico es importante.[4] Esto da a los desarrolladores una razón para seleccionar inversores preparados para baterías antes de que se instale el almacenamiento y antes de que se establezca la configuración operativa final del proyecto en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de Precios y Exceso de Capacidad de Fabricación | -2.1% | Global, más agudo en China y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Suministro de Semiconductores de Potencia y Transformadores | -1.0% | Global, con presión temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Ciberseguridad, Soberanía de Datos y Restricciones de Acceso Remoto | -0.6% | América del Norte, UE, India | Mediano plazo (2-4 años) |
| Retrasos en la Interconexión a la Red y Riesgo de Curtailment | -0.8% | América del Norte, UE, expansión hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Precios y Exceso de Capacidad de Fabricación
El exceso de capacidad de fabricación ejerce una presión sostenida sobre los precios de los inversores y limita el margen de los proveedores no diferenciados para proteger sus márgenes. La Agencia Internacional de Energía (AIE) informó que los inversores a escala de servicios públicos chinos cuestan 13 USD por kW menos que las unidades fabricadas en Europa. Esta brecha de precios es difícil de cerrar para los productores europeos y norteamericanos solo con hardware, especialmente en licitaciones que priorizan el costo de capital. Los proveedores de equipos necesitan ingresos provenientes de software, integración de almacenamiento, mantenimiento o servicios de red para sostener los márgenes a lo largo de la vida del proyecto en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos. Los precios más bajos de los equipos pueden mejorar la economía del proyecto para los desarrolladores, pero pueden debilitar a los proveedores más pequeños con escala limitada, carteras más reducidas o menos contratos de servicio. El mercado de inversores fotovoltaicos (FV) a escala de servicios públicos se está dividiendo, en consecuencia, entre equipos de alto volumen y sistemas diferenciados con ingresos por servicios.
Ciberseguridad, Soberanía de Datos y Restricciones de Acceso Remoto
Los inversores conectados a la red se han convertido en una preocupación política porque pueden ser monitoreados o controlados de forma remota y pueden estar dentro de la infraestructura eléctrica crítica. La Agencia Internacional de Energía (AIE) ha descrito las cadenas de suministro de inversores y la ciberseguridad como un problema del sistema eléctrico en lugar de un problema de adquisición limitado. Las normas de financiamiento europeas, las restricciones de adquisición de los Estados Unidos y los requisitos de alojamiento de datos de India aumentan la importancia del origen del equipo, los controles de acceso remoto y la ubicación de los datos. Estas normas pueden aumentar los costos de calificación, requerir documentación adicional y prolongar los calendarios de adquisición para los desarrolladores y proveedores de equipos. También crean una apertura para los proveedores que pueden documentar controles de ciberseguridad, capacidad de servicio local y prácticas de gestión de datos conformes. Los desarrolladores deben tener en cuenta los diferentes requisitos por jurisdicción cuando seleccionan equipos para carteras multinacionales en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Inversor:
Los Inversores Centrales Lideran los Grandes Proyectos Mientras los Formatos Modulares Ganan TerrenoLos inversores centrales capturaron una participación de ingresos del 53,6% en 2026. Su posición refleja un menor costo instalado y un control de supervisión centralizado en proyectos superiores a 10 MWca. Las grandes plantas a menudo favorecen un menor número de unidades de alta capacidad porque los operadores pueden supervisar el rendimiento, el mantenimiento y la interconexión a la red desde una sola plataforma de control. El avance hacia sistemas de corriente continua de 2000 V respalda este enfoque porque cada inversor puede servir a una matriz fotovoltaica más grande y se pueden requerir menos conexiones en todo el sitio. Los equipos centrales también se adaptan a proyectos con diseños predecibles, variación de sombreado limitada y un perfil operativo consistente en todo el sitio. Los desarrolladores pueden utilizar el formato donde el acceso al equipo, la planificación de repuestos, el diagnóstico centralizado y la consistencia operativa son consideraciones importantes.
Los inversores de cadena son más adecuados donde el terreno, el diseño o los perfiles de generación varían en un proyecto. Su seguimiento distribuido del punto de máxima potencia puede limitar las pérdidas por desajuste localizado y facilitar el aislamiento de fallas individuales de equipos sin afectar a toda la planta. En China, los datos de adquisición de los primeros 8 meses de 2025 mostraron que los inversores de cadena superiores a 300 kW representaron el 65% de la capacidad pedida. Esto indica que las unidades de cadena de mayor potencia están reduciendo la brecha de capacidad con los sistemas centrales en proyectos más grandes. Se espera que los microinversores crezcan a una CAGR del 7,8% hasta 2032, respaldados por aplicaciones a nivel de módulo en Australia, Brasil y entornos de electrificación rural. Los equipos preparados para baterías dan a los desarrolladores una vía para agregar almacenamiento acoplado en corriente continua más adelante sin instalar un sistema de conversión separado. Estas opciones permiten a los desarrolladores adaptar la arquitectura al sitio, el requisito de red, el riesgo operativo y la estrategia de almacenamiento esperada en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.

Por Fase:
Los Sistemas Trifásicos Respaldan la Solar Conectada a la TransmisiónLos equipos trifásicos representaron el 72,4% de los ingresos en 2026. Respalda cargas equilibradas en los puntos de interconexión de transmisión y distribución, que son esenciales para las grandes plantas solares que se conectan a las redes de servicios públicos. Esta configuración puede entregar la densidad de potencia necesaria para los sitios a escala de servicios públicos sin depender de múltiples conexiones de menor capacidad y equipos de conexión adicionales. También se alinea con la arquitectura de red utilizada en grandes parques solares y proyectos de almacenamiento co-ubicados. Huawei lanzó FusionSolar9.0 en Europa en abril de 2026 con una configuración de cadena de kV-CA y hasta 11 MW de capacidad de matriz fotovoltaica. El lanzamiento ilustra la demanda continua de equipos trifásicos de alta capacidad que combinan producción, control, funciones de soporte de red e integración práctica con sistemas de servicios públicos más grandes.
Los sistemas trifásicos también son relevantes en proyectos de Oriente Medio y Norte de África que utilizan grandes unidades de cadena, módulos bifaciales y seguidores de un solo eje. Los desarrolladores pueden combinar los beneficios del seguimiento distribuido con menos unidades inversoras de las que requerían los diseños de cadena anteriores, lo que puede simplificar la instalación y el mantenimiento rutinario. El cumplimiento de los requisitos de soporte de red favorece además los diseños con controles digitales sofisticados, monitoreo, gestión de fallas y capacidad de potencia reactiva. Los fabricantes están incorporando estas funciones en los productos estándar de servicios públicos en lugar de tratarlas como adiciones especializadas para proyectos seleccionados. Los equipos monofásicos sirven a una necesidad diferente en sistemas de red más pequeños y menos desarrollados donde las redes de distribución están comúnmente configuradas de esa manera. Se prevé que crezca a una CAGR del 7,6% hasta 2032 a medida que se expandan la electrificación rural, el despliegue fuera de la red y las necesidades de reemplazo. El segmento sigue siendo relevante donde se está agregando capacidad solar incremental cerca de las cargas locales y donde las redes trifásicas aún no están ampliamente disponibles en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Por Tipo de Conexión:
La Adquisición Conectada a la Red Sigue Siendo Dominante Mientras los Proyectos Fuera de la Red se ExpandenLos sistemas conectados a la red representaron el 86,3% de los ingresos en 2026 dentro del tamaño del mercado de inversores fotovoltaicos (FV) a escala de servicios públicos. Los contratos de compra de energía a largo plazo, los procesos de adquisición de servicios públicos y el desarrollo de grandes granjas solares sustentan esta posición en los mercados solares establecidos. Los desarrolladores seleccionan equipos que reducen el costo por unidad de capacidad mientras cumplen con los estándares de interconexión establecidos por los servicios públicos y los operadores de red. La transición a 2000 V tiene relevancia en estos proyectos porque las plantas conectadas a la red buscan una mayor utilización del equipo y diseños de sitio más simples. El Instituto de Ingenieros Eléctricos y Electrónicos (IEEE) 1547-2018 es un estándar de interconexión de referencia en proyectos de los Estados Unidos, que respalda el uso de productos a escala de servicios públicos controlados digitalmente. Las funciones avanzadas de soporte de red pueden reducir el campo de proveedores calificados y hacer que los registros de cumplimiento sean más significativos en las decisiones de adquisición.
Se prevé que las configuraciones fuera de la red crezcan a una CAGR del 8,3% hasta 2032. Se utilizan en mini-redes, sistemas insulares y áreas donde extender la red principal es costoso o poco práctico porque los centros de demanda están dispersos. El Programa de Sistemas de Energía Fotovoltaica de la AIE (IEA-PVPS) identificó las mini-redes como una alternativa a la costosa extensión de la red en los mercados del África Subsahariana y las Islas del Pacífico. Los sistemas fuera de la red deben tolerar condiciones de red débil y trabajar con baterías o generación de respaldo para mantener un suministro confiable durante la producción solar variable. Esto aumenta el valor de los equipos híbridos, la capacidad de arranque en negro y los controles que estabilizan las redes locales sin soporte continuo de una red más amplia. El crecimiento del segmento está vinculado a las necesidades de electrificación, las importaciones solares y la necesidad de energía confiable donde el servicio de red convencional es limitado dentro del mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Análisis Geográfico
Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos en APAC
Asia-Pacífico concentró el 53,8% de los ingresos en 2026. China es la base central de fabricación y adquisición de la región, mientras que India, Japón y el Sudeste Asiático añaden impulsores de demanda independientes con diferentes tipos de proyectos y necesidades de red. El programa Pradhan Mantri Surya Ghar de India tiene como objetivo 30 GW de instalaciones en tejados para marzo de 2027, lo que añade demanda distribuida junto con las grandes licitaciones de instalaciones en suelo. Las instalaciones japonesas más antiguas con tarifas de alimentación están entrando en un período de sustitución a medida que los operadores evalúan equipos que cumplen los requisitos actuales de monitorización y soporte de red. Los mercados del Sudeste Asiático añaden una oportunidad adicional a medida que los gobiernos y las empresas de servicios públicos aumentan las licitaciones de energía solar conectada a la red. La región incluye, por tanto, tanto la nueva construcción de gran volumen como la demanda de sustitución de equipos en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos en APAC, Europa y América del Norte
Los proyectos de sustitución en Japón favorecen las unidades que cumplen los requisitos actuales de potencia reactiva y monitorización, y que pueden mantenerse compatibles con los códigos de red revisados. Los mercados del Sudeste Asiático están incrementando la adquisición de energía solar conectada a la red a medida que la modernización de la red cobra mayor importancia para la fiabilidad del sistema. El Banco Asiático de Desarrollo declaró en 2025 que Asia y el Pacífico necesitan mejoras en la red para apoyar la transición energética. Europa y América del Norte conforman el siguiente gran bloque de demanda, aunque sus condiciones de adquisición se ven más afectadas por los requisitos de ciberseguridad y los procesos de interconexión. En Europa, los requisitos de financiación pueden favorecer los equipos no chinos en algunos proyectos de servicios públicos y aumentar la demanda de documentación técnica verificada. La adquisición por parte de Alemania de inercia sintética y las normas más exigentes de ENTSO-E incrementan la importancia de la capacidad de formación de red en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos en las Américas y MEA
En América del Norte, 773 GW de capacidad solar se encontraban en colas de interconexión activas en Estados Unidos a finales de 2025. Las reformas en las colas de interconexión podrían convertir parte de este pipeline en demanda de inversores a varios años, aunque el calendario de los proyectos dependerá del avance en transmisión y permisos. Se prevé que Oriente Medio y África registren un CAGR del 8,8% hasta 2032 en el tamaño del mercado de inversores fotovoltaicos (FV) a escala de servicios públicos. Las licitaciones respaldadas por fondos soberanos en Arabia Saudita, los Emiratos Árabes Unidos y Egipto apoyan grandes proyectos solares, mientras que la electrificación fuera de la red amplía la demanda en el África Subsahariana. Ember informó que 20 países africanos establecieron récords de importación de paneles solares en los 12 meses hasta junio de 2025. Los incentivos a la fabricación nacional de Brasil y los pipelines de proyectos en Colombia, Chile y Argentina respaldan la demanda sudamericana tanto en aplicaciones de servicios públicos centralizadas como distribuidas en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Panorama Competitivo
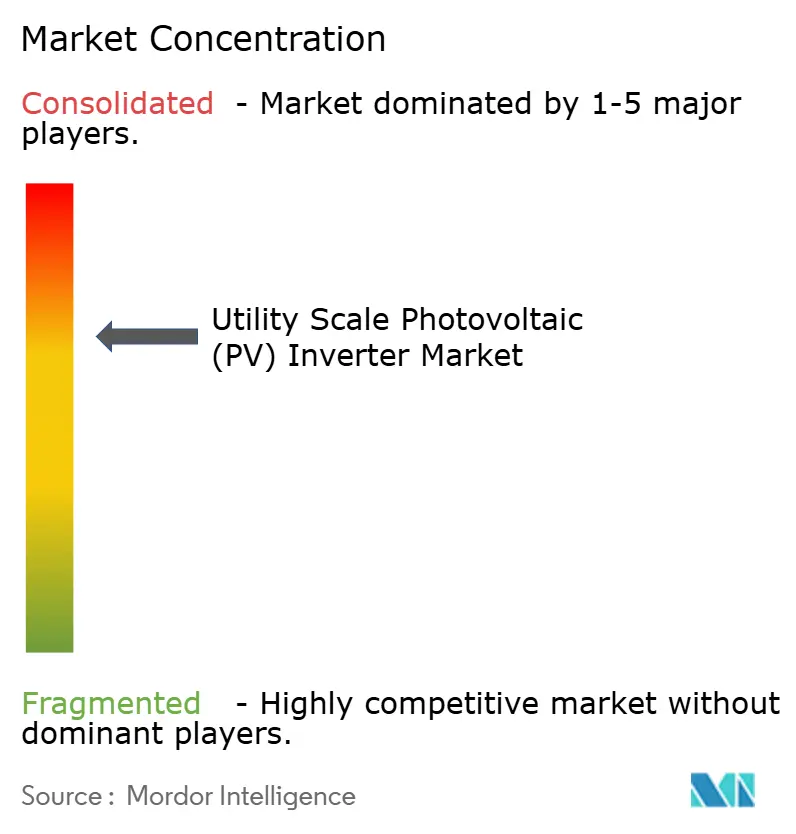
El mercado de inversores fotovoltaicos (FV) a escala de servicios públicos está concentrado entre los principales proveedores, con Sungrow y Huawei juntos representando el 49% de los envíos a escala de servicios públicos por volumen en 2025. Esta posición refleja la escala de fabricación, la producción de fábrica, las amplias carteras de productos, las referencias de proyectos establecidas, la experiencia continua en ejecución de proyectos, la cobertura de servicio global y la capacidad de suministrar sistemas solares y de almacenamiento a través de una sola relación comercial. La Agencia Internacional de Energía (AIE) estimó que China posee el 80% de la capacidad de fabricación de inversores a nivel mundial. Esa concentración respalda precios agresivos de los proveedores chinos y otorga a los fabricantes líderes una ventaja de escala durante las licitaciones de servicios públicos competitivas. SMA compite a través de inversores centrales de formación de red, capacidad de servicio durante el ciclo de vida y una posición más sólida en proyectos europeos donde los desarrolladores buscan proveedores calificados alternativos. La competencia es, por tanto, más intensa donde el precio, el cumplimiento, el servicio técnico y la integración de almacenamiento se evalúan juntos en lugar de como decisiones de adquisición separadas en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Sungrow está ampliando su oferta de inversores independientes a sistemas integrados de solar y almacenamiento, lo que permite a la empresa abordar proyectos que requieren equipos de conversión compartidos. Su proyecto Cunderdin muestra cómo un proveedor puede utilizar infraestructura de conversión compartida para una planta co-ubicada. La empresa también lanzó su inversor modular 1+X 2.0 en abril de 2025. La plataforma escala de 800 kW a 9,375 MW e incluye funciones de diagnóstico. Huawei ha posicionado FusionSolar9.0 en torno a la arquitectura de cadena de alta capacidad y la capacidad de formación de red para proyectos europeos. Estos movimientos muestran la importancia de la integración de almacenamiento, los diseños de alta potencia, el soporte de red documentado y las funciones de software que ayudan a los operadores a identificar fallas y gestionar grandes plantas.
ABB completó la adquisición del negocio de electrónica de potencia de Gamesa Electric en diciembre de 2025. La cartera adquirida incluye inversores solares a escala de servicios públicos, convertidores eólicos y sistemas de conversión de potencia para sistemas de almacenamiento de energía en baterías. La transacción otorga a ABB una presencia más amplia en electrónica de potencia en Europa y otras regiones operativas, al tiempo que conecta el equipo solar con una cartera de electrificación más amplia. También añade una base instalada y capacidad de fabricación que puede respaldar el servicio y el suministro de equipos en más de una tecnología renovable. Las oportunidades de mercado son más sólidas en unidades centrales con capacidad para 2000 V, hardware calificado en ciberseguridad y sistemas diseñados para almacenamiento acoplado en corriente continua. El servicio, los controles y el diagnóstico de fallas se están volviendo más importantes en la selección de activos porque influyen en la disponibilidad de la planta, la visibilidad operativa y el calendario del trabajo de mantenimiento a lo largo de la vida del proyecto en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
Líderes de la Industria de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Sineng Electric Co., Ltd.
-
TBEA Sunoasis Co., Ltd.
-
Power Electronics S.L.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos Empresas cubiertas en este informe
- ABB Ltd.
- CHINT Power Systems Co., Ltd.
- Delta Electronics, Inc.
- FIMER S.p.A.
- Ginlong Technologies Co., Ltd. (Solis)
- GoodWe Technologies Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- Huawei Technologies Co., Ltd.
- Ingeteam S.A.
- KSTAR New Energy Co., Ltd.
- Power Electronics S.L.
- Schneider Electric SE
- Siemens Energy AG
- Sineng Electric Co., Ltd.
- SMA Solar Technology AG
- Sungrow Power Supply Co., Ltd.
- TBEA Sunoasis Co., Ltd.
- TMEIC Corporation
- Yaskawa Solectria Solar
- Zhuzhou CRRC Times Electric Co., Ltd.
Desarrollos recientes de la industria en Mercado de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos
- Abril de 2026: Huawei Digital Power lanzó su Solución FV Inteligente FusionSolar9.0 en Europa en una cumbre en Fráncfort, Alemania. La solución presenta la primera configuración de cadena de kV-CA de la industria, el primer inversor de cadena inteligente de formación de red y una capacidad máxima de matriz FV de 11 MW, respondiendo a la demanda de los desarrolladores de servicios públicos europeos tanto de mayor rendimiento como de cumplimiento de estabilidad de red en el mercado de inversores fotovoltaicos (FV) a escala de servicios públicos.
- Diciembre de 2025: ABB completó su adquisición del negocio de electrónica de potencia de Gamesa Electric de Siemens Gamesa, incorporando inversores solares a escala de servicios públicos, convertidores eólicos y sistemas de conversión de potencia para sistemas de almacenamiento de energía en baterías (BESS). El negocio adquirido reportó 145 millones de EUR en ingresos anuales para el ejercicio fiscal finalizado en septiembre de 2025, con plantas de fabricación en Madrid y Valencia y 400 empleados en India, China, los Estados Unidos y Australia.
- Abril de 2025: El proyecto híbrido de CC acoplado FV de 128 MWcc / 100 MWca más BESS de 55 MW / 220 MWh de Sungrow en Cunderdin, Australia Occidental, alcanzó la operación comercial completa, siendo la mayor instalación de solar más almacenamiento de CC acoplado de Australia y demostrando la recuperación de curtailment y la prestación de servicios auxiliares dentro del Sistema Interconectado del Suroeste.
- Abril de 2025: Sungrow presentó el Inversor Modular 1+X 2.0 en la Cumbre Global de Energías Renovables en Hefei, China. La plataforma escala de 800 kW a 9,375 MW, opera sin derating a 52 °C e incorpora detección de fallas mediante inteligencia artificial con una precisión de diagnóstico superior al 96%, dirigida a grandes proyectos de servicios públicos en mercados emergentes de alta temperatura.
Alcance del Informe del Mercado Global de Inversores Fotovoltaicos (FV) a Escala de Servicios Públicos
Un inversor fotovoltaico (FV) a escala de servicios públicos es un dispositivo de conversión de energía de grado industrial que transforma la electricidad de corriente continua (CC) generada por grandes matrices solares en electricidad de corriente alterna (CA) compatible con las redes eléctricas de transmisión o subtransmisión.
El mercado global de inversores fotovoltaicos (FV) a escala de servicios públicos está segmentado por tipo de inversor, fase, tipo de conexión y geografía. Por tipo de inversor, el mercado está segmentado en inversores centrales, inversores de cadena, microinversores e inversores híbridos/preparados para baterías. Por fase, el mercado está segmentado en inversores monofásicos y trifásicos. Por tipo de conexión, el mercado está segmentado en sistemas conectados a la red y fuera de la red. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de inversores fotovoltaicos (FV) a escala de servicios públicos en 29 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Inversores Centrales |
| Inversores de Cadena |
| Microinversores |
| Inversores Híbridos/Preparados para Baterías |
| Monofásico |
| Trifásico |
| Conectado a la Red |
| Fuera de la Red |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Inversor | Inversores Centrales | |
| Inversores de Cadena | ||
| Microinversores | ||
| Inversores Híbridos/Preparados para Baterías | ||
| Por Fase | Monofásico | |
| Trifásico | ||
| Por Tipo de Conexión | Conectado a la Red | |
| Fuera de la Red | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de inversores fotovoltaicos a escala de servicios públicos para 2032?
Se proyecta que alcance los 14,6 mil millones de USD para 2032, creciendo a una CAGR del 7,45% desde 2027.
¿Qué tipo de inversor lidera los proyectos solares a escala de servicios públicos?
Los inversores centrales lideran, con una participación de ingresos del 53,6% en 2026, porque se adaptan a grandes proyectos que necesitan control centralizado y bajo costo instalado.
¿Por qué los inversores de formación de red se están volviendo más importantes?
Los operadores de red requieren cada vez más soporte de voltaje, frecuencia y estabilidad, lo que convierte los controles avanzados en un criterio clave de adquisición.
¿Qué tipo de conexión está creciendo más rápido?
Se prevé que los sistemas fuera de la red crezcan a una CAGR del 8,3% hasta 2032, respaldados por proyectos de mini-redes y electrificación rural.
¿Qué región se espera que crezca más rápido en inversores solares a escala de servicios públicos?
Se prevé que Oriente Medio y África crezca a una CAGR del 8,8% hasta 2032, respaldado por grandes licitaciones y electrificación fuera de la red.
¿Cómo afecta la solar más almacenamiento a la demanda de inversores?
Los proyectos co-ubicados requieren sistemas que gestionen la producción solar y la carga o descarga de baterías, lo que favorece las plataformas de conversión de potencia compartida y preparadas para baterías.