
Tamanho e Participação do Mercado de Caldeiras de Serviço Público
Visão Geral do Mercado
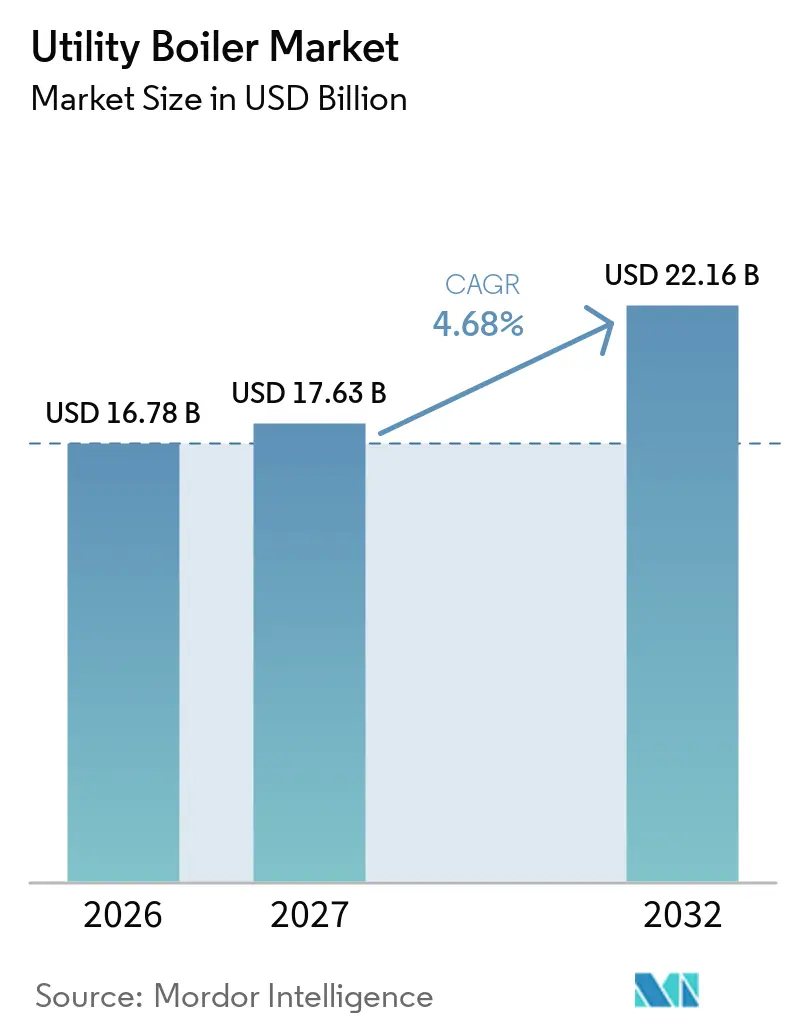
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 22.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.68 % |
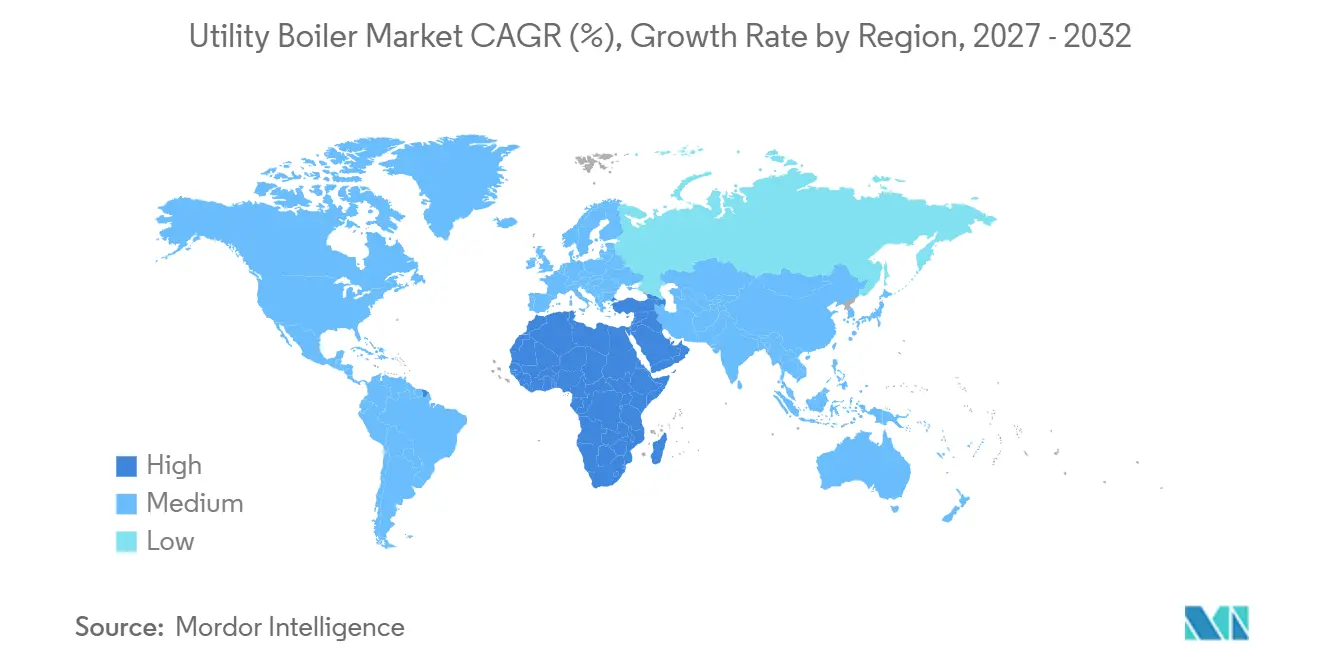
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
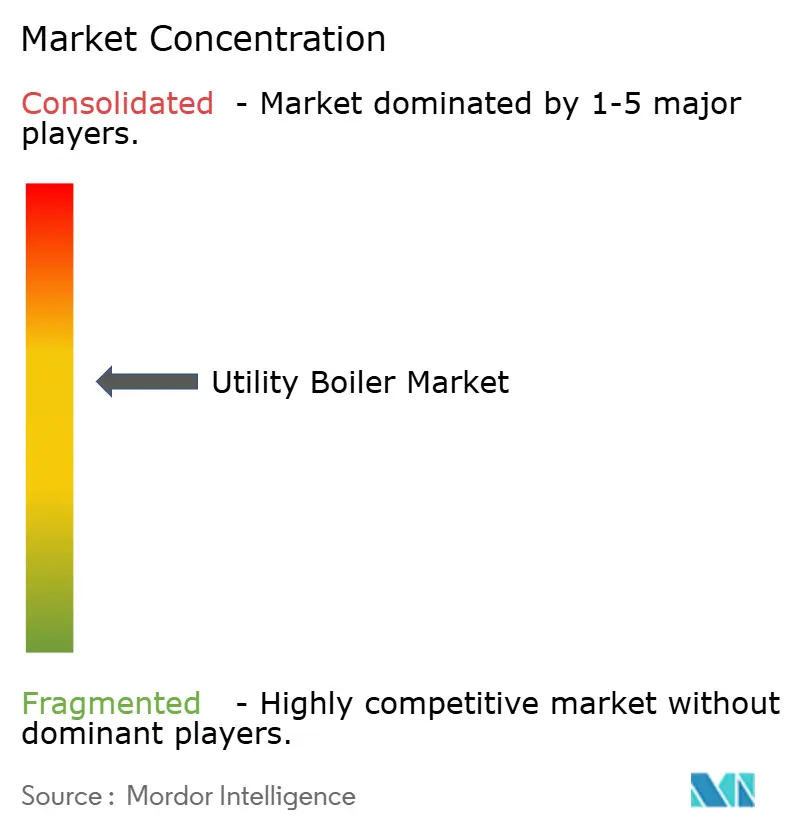
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caldeiras de Serviço Público por Mordor Intelligence
O tamanho do Mercado de Caldeiras de Serviço Público foi avaliado em 16,78 bilhões de USD em 2026 e estima-se que alcance 22,16 bilhões de USD até 2032, a um CAGR de 4,68% durante o período de previsão de 2027 a 2032. O Mercado de Caldeiras de Serviço Público é sustentado pelo aumento da demanda por eletricidade, pela necessidade de geração firme e pelo investimento contínuo em ativos térmicos onde a produção de energia renovável ainda não consegue atender a todos os requisitos da rede. O consumo global de eletricidade cresceu 4,3% em 2024, em comparação com 2,5% no ano anterior, o que reforçou as necessidades de planejamento de capacidade confiável em muitos sistemas de energia[1]. As aquisições estão se direcionando para unidades que melhoram as taxas de calor, reduzem o consumo de combustível ou suportam operação com combustível duplo, em vez de depender apenas da demanda convencional de substituição. O Mercado de Caldeiras de Serviço Público também se beneficia de trabalhos de reforma em usinas envelhecidas, onde os operadores podem estender a vida útil dos ativos por meio da substituição de peças de pressão, conversão de combustível e melhorias nas emissões. As oportunidades competitivas são mais fortes onde os fornecedores conseguem encurtar os prazos de entrega, atender aos requisitos de normas técnicas e oferecer suporte de serviço após o comissionamento.
Principais Conclusões do Relatório
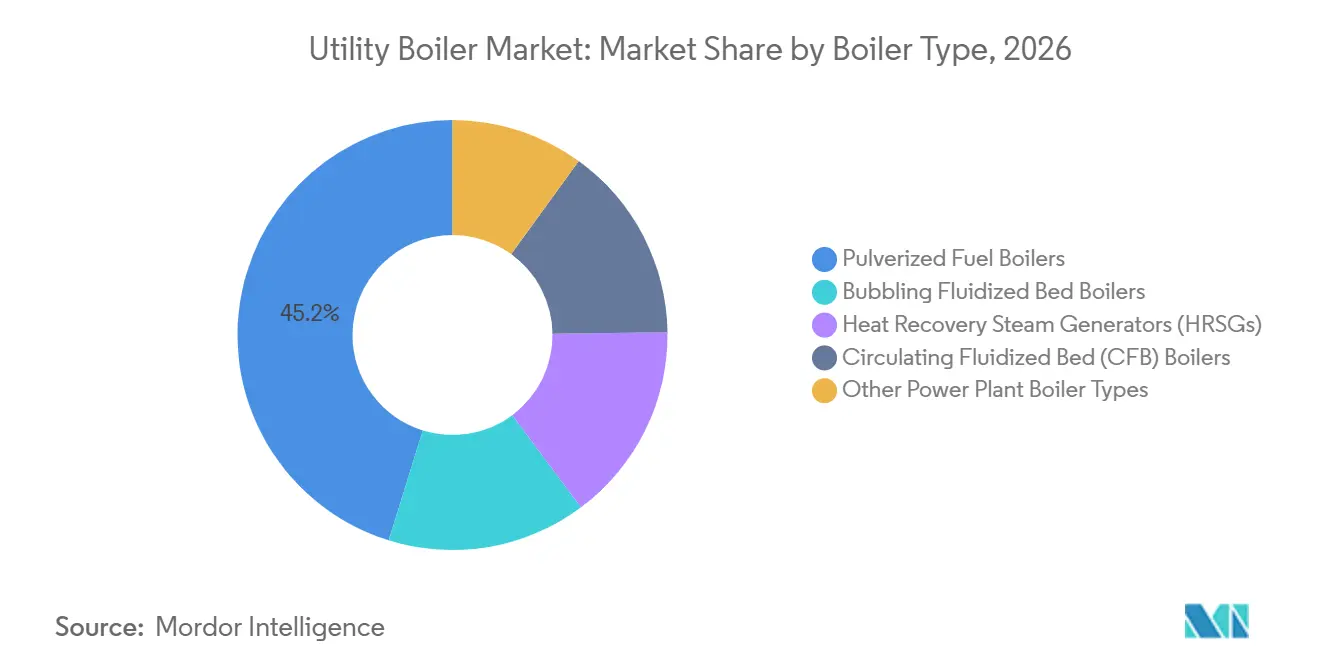
- Por tipo de caldeira, as caldeiras de combustível pulverizado detinham 45,2% da receita em 2026, enquanto os Geradores de Vapor por Recuperação de Calor (HRSGs) têm previsão de crescimento a um CAGR de 5,1% até 2032.
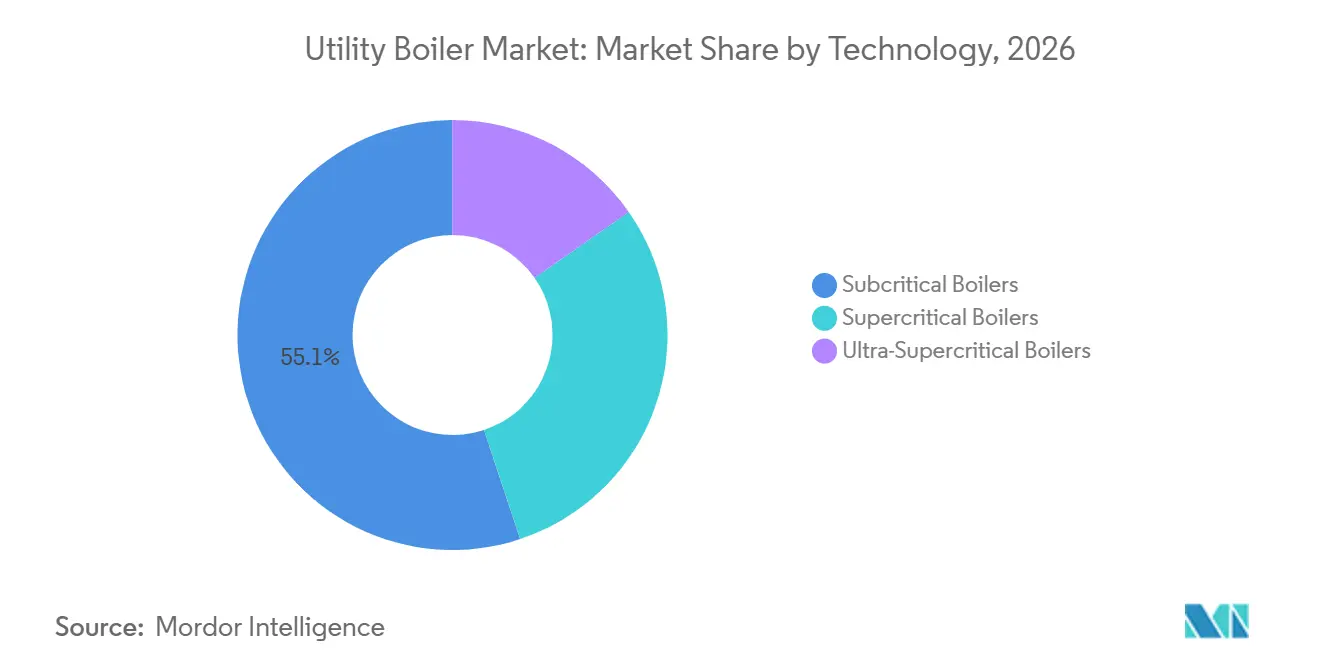
- Por tecnologia, as caldeiras subcríticas detinham 55,1% da receita em 2026, enquanto as caldeiras ultrassupercríticas têm previsão de crescimento a um CAGR de 5,7% até 2032.
- Por capacidade, a faixa de 30–100 MW detinha 34,3% da receita em 2026, enquanto as unidades acima de 500 MW têm previsão de crescimento a um CAGR de 5,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 67,7% da receita em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 5,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda por Eletricidade e Expansão da Capacidade Térmica | +1.4% | Global, com ênfase na China, Índia, Sudeste Asiático e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Normas de Emissão Mais Rígidas e Adoção de Caldeiras de Alta Eficiência | +0.7% | Ásia-Pacífico, Europa, América do Norte e mercados em estágio inicial na África | Médio prazo (2–4 anos) |
| Modernização e Substituição da Frota Térmica Envelhecida | +0.8% | América do Norte, Europa, Ásia-Pacífico, Japão e Coreia do Sul | Médio prazo (2–4 anos) |
| Demanda de Vapor Industrial de Produtos Químicos, Petróleo e Gás e Manufatura | +0.5% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Reabilitação a Gás Liderada por Data Centers e Requisitos de Energia Firme | +0.4% | América do Norte, Europa e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Substituição de Peças de Pressão, Conversões de Combustível e Serviços de Pós-Venda para Caldeiras | +0.3% | Global, concentrado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Eletricidade e Expansão da Capacidade Térmica
O Mercado de Caldeiras de Serviço Público está ganhando suporte à medida que os planejadores de eletricidade respondem a um crescimento da demanda mais forte e menos previsível. A Agência Internacional de Energia reportou um aumento de 4,3% no consumo global de eletricidade em 2024, um aumento significativo em relação ao ano anterior que adicionou pressão ao planejamento de geração. O plano de ação de atualização de energia a carvão da China para 2025–2027 direciona melhorias nas unidades existentes e promove tecnologia de maior eficiência nos sistemas provinciais[2]. Essa abordagem cria demanda por equipamentos de substituição e por modificações que melhoram o desempenho das unidades. As grandes concessionárias também estão antecipando os pedidos de caldeiras na sequência do projeto, pois a disponibilidade de fornecimento pode afetar o cronograma de construção. O resultado é um conjunto mais amplo de oportunidades que abrange tanto nova capacidade quanto melhorias na frota existente, permitindo que o Mercado de Caldeiras de Serviço Público atenda a concessionárias com prioridades distintas de combustível, confiabilidade e operação.
Reabilitação a Gás Liderada por Data Centers e Requisitos de Energia Firme
A demanda de data centers está abrindo um canal de aquisição mais rápido para pacotes de caldeiras a gás e turbinas a vapor. Em março de 2026, a Babcock & Wilcox recebeu autorização total para prosseguir em um projeto de 2,4 bilhões de USD para fornecer 1,2 GW por meio de 4 caldeiras a gás natural para a Base Electron, em apoio aos campi de fábricas de inteligência artificial da Applied Digital. O projeto demonstra como os clientes estão buscando energia despachável onde os cronogramas convencionais de interligação e geração estão restritos. Em agosto de 2026, a Babcock & Wilcox e a Siemens Energy concordaram em iniciar o trabalho em 20 conjuntos de turbinas a vapor-gerador totalizando 1 GW para projetos de energia para data centers. A reabilitação em ciclo combinado também é relevante porque pode adicionar produção em instalações existentes sem as obras civis de um local greenfield. A reabilitação da estação R.D. Morrow Sr. aumentou a produção da unidade de 204 MW para 572 MW usando uma turbina a gás da Siemens e um Gerador de Vapor por Recuperação de Calor de tripla pressão, demonstrando como os locais estabelecidos podem adicionar capacidade enquanto utilizam a infraestrutura operacional existente.
Modernização e Substituição da Frota Térmica Envelhecida
Os ativos térmicos envelhecidos sustentam a demanda por serviços e equipamentos de substituição mesmo quando a atividade de novas construções varia por região. Em setembro de 2025, o Departamento de Energia dos Estados Unidos anunciou 625 milhões de USD em apoio a investimentos relacionados ao carvão, incluindo 350 milhões de USD para trabalhos de recomissionamento e retrofit. Essa direção de financiamento apoia a substituição de peças de pressão, mudanças na combustão, projetos de eficiência e modificações para combustível duplo. O Mercado de Caldeiras de Serviço Público pode, portanto, capturar trabalho em etapas, à medida que os proprietários de usinas primeiro estendem a vida operacional e depois substituem equipamentos que atingem limites técnicos. Os locais existentes também oferecem vantagens práticas porque os operadores já possuem conexões à rede, sistemas de água e mão de obra treinada. Essas condições tornam a reforma comercialmente relevante onde a geração substituta levaria mais tempo para ser desenvolvida, e conferem ao Mercado de Caldeiras de Serviço Público uma oportunidade de serviço menos dependente de grandes contratos greenfield.
Normas de Emissão Mais Rígidas e Adoção de Caldeiras de Alta Eficiência
As normas de emissão estão tornando a eficiência e o desempenho da combustão mais importantes nas decisões de aquisição. A norma dos Estados Unidos para poluentes atmosféricos perigosos provenientes de unidades geradoras de vapor de concessionárias de energia elétrica movidas a carvão e óleo estabeleceu requisitos finais em fevereiro de 2026, com disposições importantes sobre material particulado e mercúrio em vigor a partir de abril de 2026[3]. O protocolo de conformidade de 2025 da Energy UK também aborda os limites de óxidos de nitrogênio, dióxido de enxofre e material particulado para caldeiras e turbinas a gás sob a Diretiva de Emissões Industriais[4]. Os operadores que mantêm usinas térmicas em operação podem precisar de melhorias para atender a essas condições operacionais. Projetos de caldeiras de maior eficiência reduzem o consumo de combustível e podem apoiar o planejamento de conformidade ao mesmo tempo. Essa demanda é mais duradoura onde a desativação da usina não é uma opção de curto prazo, o que sustenta o mercado de caldeiras de serviço público em sistemas com opções de substituição limitadas onde a confiabilidade do fornecimento de energia permanece uma prioridade, particularmente quando os operadores devem equilibrar conformidade, custos de combustível e adequação do sistema na mesma decisão de investimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de Substituição por Geração Renovável e Capacidade a Gás | -1.0% | Europa, América do Norte e pressão emergente na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Altos Custos de Capital, Operação e Controle de Emissões | -0.6% | Global, com maior intensidade na África Subsaariana e América do Sul | Médio prazo (2–4 anos) |
| Gargalos no Fornecimento de Refratários, Ligas e Componentes Especializados | -0.4% | Global, concentrado nos mercados de alta densidade de projetos na Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Requisitos Complexos de Engenharia, Aquisição e Construção (EPC), Comissionamento e Integração em Plantas Existentes | -0.3% | Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Substituição por Geração Renovável e Capacidade a Gás
A geração renovável e as alternativas a gás reduzem o argumento para grandes novos projetos de caldeiras a carvão em alguns mercados. A restrição é mais visível onde as redes possuem flexibilidade adequada, armazenamento, transmissão e acesso a opções de geração de menor carbono. Os novos desenvolvimentos a carvão enfrentam maior incerteza na Europa e em partes da América do Norte à medida que os sistemas elétricos mudam seu mix de geração. O Mercado de Caldeiras de Serviço Público permanece menos exposto em sistemas que requerem capacidade firme e têm opções limitadas de integração à rede. O Sul da Ásia, o Sudeste Asiático e partes da África ainda precisam de geração térmica confiável para gerenciar o crescimento da demanda e a produção variável de renováveis. O resultado é uma divisão regional em vez de um declínio uniforme na demanda por caldeiras, com o Mercado de Caldeiras de Serviço Público continuando a depender do ritmo do investimento em redes e da disponibilidade de alternativas firmes.
Altos Custos de Capital, Operação e Controle de Emissões
Os altos custos de equipamentos, os requisitos de financiamento e as despesas de conformidade regulatória podem atrasar as aprovações de projetos e as decisões de investimento. Um pacote de caldeira-turbina-gerador supercrítico de 800 MW normalmente custa entre 250 milhões de USD e 400 milhões de USD, excluindo obras civis, gestão de EPC e equipamentos e sistemas de balanço de planta. Uma grande unidade totalmente em conformidade pode exigir entre 1,2 bilhão de USD e 1,6 bilhão de USD quando os sistemas de dessulfurização de gases de combustão, redução catalítica seletiva e precipitador eletrostático estão incluídos. Os maiores custos de captação de recursos tornam esses compromissos mais difíceis de sustentar em mercados com capacidade de crédito limitada. A disponibilidade de componentes pode adicionar pressão por meio de prazos de entrega mais longos para ligas, refratários e equipamentos especializados. Esses fatores favorecem reformas em fases, configurações padronizadas e projetos menores onde a capacidade de financiamento é restrita, pois essas abordagens podem reduzir o requisito de financiamento imediato e distribuir o trabalho técnico ao longo de um período operacional mais longo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Caldeira:
Reabilitação a Gás e Leito Fluidizado Circulante de Ultragrande Escala Reformulam o MixAs caldeiras de combustível pulverizado detinham 45,2% da participação do Mercado de Caldeiras de Serviço Público em 2026, sustentadas pela grande base instalada na China, Índia e Sudeste Asiático. Seu papel contínuo reflete os sistemas de carga de base estabelecidos e o uso de opções de co-combustão carvão-biomassa ou carvão-gás. Essas unidades também sustentam a demanda recorrente por tubos, queimadores e equipamentos auxiliares, o que confere aos fornecedores estabelecidos um papel contínuo após a conclusão do projeto original e a entrada da usina em seu ciclo regular de manutenção. As caldeiras de leito fluidizado circulante são o segundo maior tipo, com relevância em mercados que utilizam combustíveis heterogêneos, lignita ou configurações de recuperação de calor residual. Uma unidade de Leito Fluidizado Circulante (LFC) ultrassupercrítica de 700 MW foi conectada à rede em Yunnan em março de 2025 e atingiu eficiência térmica de 46,34% a 29,3 MPa de pressão de vapor principal. A unidade de 700 MW da POWERCHINA em Guangdong Guoyue Shaoguan iniciou operação comercial em julho de 2025, sustentando o argumento para a implantação de Leito Fluidizado Circulante (LFC) em escala de concessionária.
Os Geradores de Vapor por Recuperação de Calor (HRSGs) são o tipo de caldeira de crescimento mais rápido, com o tamanho do Mercado de Caldeiras de Serviço Público para Geradores de Vapor por Recuperação de Calor (HRSGs) projetado para se expandir a um CAGR de 5,1% até 2032. Projetos de ciclo combinado e reabilitação a gás sustentam esse crescimento porque requerem equipamentos de geração de vapor ao lado de turbinas a gás. A GE Vernova está fornecendo Geradores de Vapor por Recuperação de Calor (HRSGs) para a usina de ciclo combinado do Condado de Monroe da Oglethorpe Power na Geórgia, com capacidade total superior a 1.400 MW. As caldeiras de leito fluidizado borbulhante continuam a atender aplicações de biomassa e energia distribuída. Outros tipos de caldeiras, incluindo unidades de calor residual e vapor de processo, acompanham o investimento em instalações de refino e produtos químicos, onde a proposta de valor depende da recuperação de energia de um fluxo de processo e do fornecimento de vapor confiável para as operações de produção. Em conjunto, essas categorias criam um portfólio no qual a demanda convencional de energia e a demanda de vapor industrial requerem diferentes capacidades dos fornecedores, desde grandes pacotes de equipamentos integrados até suporte de serviço que ajuda os clientes a gerenciar as necessidades operacionais rotineiras.

Por Tecnologia:
Avanços Ultrassupercríticos à Medida que a Base Subcrítica AmadureceAs caldeiras subcríticas detinham 55,1% da participação do Mercado de Caldeiras de Serviço Público em 2026, refletindo a economia da base instalada no Sul e Sudeste Asiático. Vietnã, Indonésia e Filipinas possuem frotas subcríticas substanciais que requerem manutenção e substituição de componentes. Os proprietários de usinas com orçamentos de capital limitados podem preferir a manutenção de tubos, queimadores e controles em vez de desativar uma unidade em operação. Esse trabalho sustenta um fluxo constante de pedidos mesmo quando os grandes contratos de Engenharia, Aquisição e Construção (EPC) são limitados, conferindo ao Mercado de Caldeiras de Serviço Público uma fonte estável de receita proveniente de ativos em operação. As caldeiras supercríticas fornecem uma especificação familiar para grandes projetos que precisam de maior eficiência sem alterar as práticas de engenharia estabelecidas. O mix tecnológico, portanto, combina uma ampla base de serviços com nova demanda por unidades de maior desempenho, e exige que os fabricantes mantenham expertise tanto nas frotas operacionais estabelecidas quanto nas especificações mais avançadas.
As caldeiras ultrassupercríticas têm previsão de crescimento a um CAGR de 5,7% até 2032, tornando-as a categoria tecnológica de crescimento mais rápido. A Dongfang Electric entregou equipamentos-chave no final de 2025 para um projeto de dupla reaquecimento ultrassupercrítico a 630°C em Yuncheng com 2 unidades de 1.000 MW, e o comissionamento está previsto para 2026. O plano de atualização 2025–2027 da China promove tecnologia avançada de energia a carvão e melhoria de eficiência em toda a sua frota provincial. Esses projetos aumentam a demanda por materiais especializados, controles avançados e fornecedores capazes de atender aos requisitos de alta temperatura e pressão. O setor de caldeiras de serviço público está, portanto, se movendo em direção a projetos que reduzem o consumo de combustível enquanto sustentam as necessidades de confiabilidade do sistema existente. Essa mudança não elimina a demanda por manutenção subcrítica, mas altera o perfil tecnológico dos principais novos contratos, à medida que os clientes avaliam eficiência operacional, obrigações de emissões, desempenho dos materiais e vida útil esperada da usina antes de fazer uma seleção.
Por Capacidade:
A Economia de Escala Consolida as Aquisições em Direção a Unidades MaioresA faixa de 30–100 MW detinha 34,3% da receita em 2026, refletindo a grande base instalada de usinas industriais e de menor porte de concessionárias na Ásia e América do Sul. Essas unidades geram demanda de pós-venda para substituição de tubos, melhorias em sopradores de fuligem e projetos de conversão de combustível. As faixas de 100–250 MW e 250–500 MW atendem a concessionárias de médio porte, produtores independentes de energia e sistemas industriais. Os compradores nessas faixas podem preferir configurações padronizadas que reduzam o risco de execução e a complexidade do financiamento. As escolhas de capacidade são moldadas pela rede local, pelo fornecimento de combustível e pelo tamanho do requisito operacional do cliente, bem como pela capacidade prática do desenvolvedor de financiar a construção, garantir terreno e gerenciar a entrega da infraestrutura de suporte. Como resultado, as faixas menores permanecem importantes mesmo quando as grandes centrais elétricas atraem os projetos de maior valor, o que amplia o Mercado de Caldeiras de Serviço Público além das principais licitações nacionais.
As unidades acima de 500 MW têm previsão de crescimento a um CAGR de 5,6% até 2032. As grandes unidades de caldeiras podem melhorar o desempenho da taxa de calor por MWh e suportar a escala exigida pelos principais programas de aquisição nacionais, ao mesmo tempo em que concentram uma parcela maior do valor do projeto em um número limitado de pacotes de equipamentos complexos que precisam de engenharia e execução em campo estreitamente coordenadas. Essa faixa de capacidade está associada a projetos que requerem engenharia extensiva, longos prazos de entrega e forte capacidade de execução. Também eleva a importância do financiamento, da prontidão do local e do fornecimento de componentes. O Mercado de Caldeiras de Serviço Público provavelmente verá os fornecedores competindo em garantias de desempenho e certeza de entrega à medida que essas unidades se tornam mais comuns. As unidades menores continuarão a atender às necessidades locais e industriais, criando uma base de demanda mista em todo o espectro de capacidade e garantindo que o setor de caldeiras de serviço público não dependa apenas do número relativamente limitado de projetos muito grandes.
Análise Geográfica
A Ásia-Pacífico detinha 67,7% da receita em 2026, tornando-se o maior mercado regional. O plano de ação 2025–2027 da China apoia melhorias em usinas e tecnologia avançada de energia a carvão nos sistemas provinciais. A Índia e o Sudeste Asiático também sustentam a demanda por meio de nova capacidade térmica, substituições e trabalhos de serviço nas frotas existentes. A região possui um amplo mix de grandes projetos de concessionárias, aplicações de vapor industrial e unidades envelhecidas que precisam de manutenção, sustentando o Mercado de Caldeiras de Serviço Público por meio de vários canais de compra distintos. Os projetos de Leito Fluidizado Circulante (LFC) de alta capacidade da China demonstram que equipamentos avançados podem ser implantados ao lado de grandes frotas convencionais. Japão e Coreia do Sul contribuem para a demanda por flexibilidade de combustível, substituição de peças de pressão e melhorias em ativos maduros. A escala e a base de usinas variada da região a tornam central tanto para as vendas de equipamentos quanto para a atividade de serviço de longo prazo, pois os fornecedores podem atender a novas construções, substituição de componentes, mudanças de combustível e melhorias relacionadas a emissões dentro do mesmo amplo mercado regional.
A América do Norte e a Europa têm uma oportunidade menor de novas construções, mas permanecem importantes para trabalhos de retrofit, reabilitação e modernização digital. O anúncio de 625 milhões de USD do Departamento de Energia dos Estados Unidos em setembro de 2025 apoiou atividades de recomissionamento e retrofit em instalações relacionadas ao carvão. A América do Norte também possui um segmento emergente de energia atrás do medidor para data centers, ilustrado pelo projeto de gás natural de 2,4 bilhões de USD da Babcock & Wilcox para a Base Electron. Os projetos europeus têm maior probabilidade de se concentrar em conformidade, extensão da vida útil das usinas e reabilitação a gás do que em grandes novas unidades a carvão, direcionando o Mercado de Caldeiras de Serviço Público para serviços e trabalhos de conversão. O protocolo de conformidade atualizado da Energy UK reforça o papel da gestão de emissões nas decisões operacionais. Essas regiões recompensam os fornecedores que conseguem modernizar a infraestrutura existente e atender a rigorosos padrões regulatórios, ao mesmo tempo em que fornecem suporte em campo que reduz o tempo de paralisação e melhora a economia da operação contínua das usinas.
O Oriente Médio e África tem previsão de crescimento a um CAGR de 5,3% até 2032, tornando-se o grupo regional de crescimento mais rápido. A Saudi Electricity Company reportou 23,4 GW de projetos térmicos a gás em desenvolvimento em seus resultados do exercício fiscal de 2025, com provisões para captura de carbono, enquanto seu programa de substituição de líquidos abrange a conversão de 22,3 GW de capacidade movida a óleo. Esse programa sustenta a demanda do Mercado de Caldeiras de Serviço Público por modificação e conversão de combustível duplo no Golfo, onde o objetivo comercial é alterar o combustível operacional enquanto se retém a infraestrutura útil e se mantém o fornecimento confiável para o sistema de energia. A Thermax obteve um pedido de INR 580 crore, equivalente a 69 milhões de USD a uma taxa média de INR/USD de 84, da Dangote Industries na Nigéria em novembro de 2025 para 4 caldeiras de serviço público de alta pressão. A demanda africana é mais variada entre aplicações industriais, de refinaria, petroquímica e de energia, expondo o Mercado de Caldeiras de Serviço Público a uma ampla gama de planos de investimento dos clientes. A América do Sul permanece um mercado estável para vapor industrial, refino, mineração e projetos de agroprocessamento. O mix regional favorece os fornecedores que conseguem adaptar os projetos aos combustíveis locais, limites de financiamento e condições operacionais, incluindo usuários industriais que precisam de fornecimento confiável de vapor, mas não conseguem suportar a escala ou o perfil de entrega de um grande projeto de concessionária central.
Cenário Competitivo
O Mercado de Caldeiras de Serviço Público possui um nível de fabricantes de equipamentos originais (OEMs) moderadamente consolidado, liderado por Babcock & Wilcox, Dongfang Electric, Mitsubishi Heavy Industries, GE Vernova, Bharat Heavy Electricals Limited (BHEL) e Shanghai Electric. Os grandes fornecedores competem por projetos importantes por meio de profundidade de engenharia, capacidade de fabricação, garantias de desempenho e capacidade de atender a normas nacionais e internacionais, o que molda como o Mercado de Caldeiras de Serviço Público aloca contratos de alto valor. Os OEMs chineses mantêm uma posição forte nas melhorias domésticas e buscam trabalho internacional na África e no Oriente Médio. Os fornecedores ocidentais estão direcionando mais atenção para pacotes a gás, reabilitação e projetos de data centers. Especialistas menores e regionais competem em trabalhos de pós-venda, conversão de combustível e sistemas de médio porte, frequentemente dependendo da presença local em campo e da familiaridade com os equipamentos instalados do cliente para fornecer uma alternativa prática a um grande OEM. A conformidade com normas técnicas permanece uma barreira para os fabricantes que buscam entrar em grandes licitações de concessionárias sem um histórico de projetos estabelecido.
A autorização total para prosseguir da Babcock & Wilcox em março de 2026 para o projeto Base Electron de 2,4 bilhões de USD e 1,2 GW demonstra um movimento focado na infraestrutura de energia para data centers. Seu acordo de agosto de 2026 com a Siemens Energy para 20 conjuntos de turbinas a vapor-gerador totalizando 1 GW estende essa posição para outros clientes de data centers. O fornecimento de Geradores de Vapor por Recuperação de Calor (HRSGs) da GE Vernova para o projeto de ciclo combinado do Condado de Monroe demonstra seu papel na cadeia de equipamentos a gás e de ciclo combinado. A entrega de equipamentos da Dongfang Electric para o projeto de 630°C em Yuncheng demonstra o investimento contínuo em capacidade ultrassupercrítica. Esses movimentos estratégicos refletem a competição em diferentes pools de demanda, em vez de um único mercado de aquisição uniforme. As empresas que conseguem combinar o fornecimento de equipamentos com capacidade de serviço e retrofit têm uma gama mais ampla de oportunidades de receita, pois os clientes frequentemente precisam de suporte ao longo do projeto, instalação, comissionamento, manutenção e trabalhos posteriores de eficiência ou conversão de combustível.
O Mercado de Caldeiras de Serviço Público inclui uma grande oportunidade de pós-venda porque muitas unidades permanecerão em serviço mesmo onde a nova capacidade a carvão desacelera. O pedido da Thermax em novembro de 2025 para 4 caldeiras de serviço público para a Dangote na Nigéria demonstra o valor dos projetos industriais regionais fora dos maiores mercados de energia. Os fornecedores também competem por meio do prazo de entrega de peças de pressão, engenharia em campo, mudanças na combustão e melhorias na flexibilidade de combustível, que podem ser decisivos quando um operador precisa limitar o tempo de paralisação em um ativo que sustenta a produção local de energia ou industrial. A metalurgia avançada e o conhecimento de controle de combustão podem se tornar diferenciais para o trabalho ultrassupercrítico, pois o serviço em alta temperatura impõe maiores exigências à seleção de materiais, qualidade de fabricação, procedimentos operacionais e à capacidade de manter o desempenho ao longo do tempo.
Líderes do Setor de Caldeiras de Serviço Público
-
Harbin Electric Company Limited
-
Dongfang Electric Corporation Limited
-
Shanghai Electric Group Company Limited
-
Bharat Heavy Electricals Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caldeiras de Serviço Público Empresas cobertas neste relatório
- AC Boilers S.p.A.
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- China National Erzhong Group Co., Ltd.
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- General Electric Company (GE)
- Harbin Electric Corporation
- IHI Corporation
- John Cockerill SA
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Rentech Boiler Systems, Inc.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
- Walchandnagar Industries Limited
Desenvolvimentos industriais recentes em Mercado de Caldeiras de Serviço Público
- Agosto de 2026: A Babcock & Wilcox assinou um acordo com a Siemens Energy para 20 conjuntos de turbinas a vapor-gerador totalizando 1 GW de capacidade sob seu programa FastPower para clientes de data centers. O pedido é separado do projeto Applied Digital anunciado anteriormente e sinaliza demanda de múltiplos clientes em cronogramas de entrega acelerados.
- Março de 2026: A Babcock & Wilcox recebeu autorização total para prosseguir em seu acordo de projeto-construção de 2,4 bilhões de USD com a Base Electron, apoiada pela Applied Digital, para entregar 1,2 GW por meio de 4 caldeiras a gás natural de 300 MW. A Siemens Energy foi liberada para projetar e fornecer os conjuntos de turbinas a vapor-gerador, com engenharia e fabricação em andamento.
- Janeiro de 2026: A Babcock & Wilcox selecionou a Siemens Energy para fornecer conjuntos de turbinas a vapor-gerador para o projeto de energia para data center da Applied Digital sob uma autorização limitada para prosseguir que garantiu equipamentos para entrega até o final de 2028.
- Dezembro de 2025: A Dongfang Electric entregou os equipamentos principais de caldeira, turbina a vapor e gerador para o projeto de demonstração de dupla reaquecimento ultrassupercrítico a 630°C em Yuncheng. As 2 unidades de 1.000 MW tinham como alvo o comissionamento em 2026.
Escopo do Relatório Global do Mercado de Caldeiras de Serviço Público
Uma caldeira de serviço público é um sistema de geração de vapor de grande escala projetado principalmente para a produção de eletricidade em usinas de energia em escala de concessionária. Ela converte a energia térmica liberada pela queima de combustíveis, como carvão, gás natural ou biomassa, em vapor de alta pressão que aciona turbinas a vapor para gerar eletricidade. O mercado inclui sistemas de caldeiras e componentes associados fornecidos para novas usinas de energia, expansões de capacidade e projetos de substituição ou modernização.
O mercado global de caldeiras de serviço público é segmentado por tipo de caldeira, tecnologia, capacidade e geografia. Por tipo de caldeira, o mercado é segmentado em caldeiras de combustível pulverizado, caldeiras de leito fluidizado circulante (LFC), caldeiras de leito fluidizado borbulhante, geradores de vapor por recuperação de calor (HRSGs) e outros tipos de caldeiras para usinas de energia. Por tecnologia, o mercado é segmentado em caldeiras subcríticas, supercríticas e ultrassupercríticas. Por capacidade, o mercado é segmentado em 30–100 MW, 100–250 MW, 250–500 MW e acima de 500 MW. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de caldeiras de serviço público em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Caldeiras de Combustível Pulverizado |
| Caldeiras de Leito Fluidizado Circulante (LFC) |
| Caldeiras de Leito Fluidizado Borbulhante |
| Geradores de Vapor por Recuperação de Calor (HRSGs) |
| Outros Tipos de Caldeiras para Usinas de Energia |
| Caldeiras Subcríticas |
| Caldeiras Supercríticas |
| Caldeiras Ultrassupercríticas |
| 30–100 MW |
| 100–250 MW |
| 250–500 MW |
| Acima de 500 MW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Caldeira | Caldeiras de Combustível Pulverizado | |
| Caldeiras de Leito Fluidizado Circulante (LFC) | ||
| Caldeiras de Leito Fluidizado Borbulhante | ||
| Geradores de Vapor por Recuperação de Calor (HRSGs) | ||
| Outros Tipos de Caldeiras para Usinas de Energia | ||
| Por Tecnologia | Caldeiras Subcríticas | |
| Caldeiras Supercríticas | ||
| Caldeiras Ultrassupercríticas | ||
| Por Capacidade | 30–100 MW | |
| 100–250 MW | ||
| 250–500 MW | ||
| Acima de 500 MW | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do Mercado de Caldeiras de Serviço Público até 2032?
O Mercado de Caldeiras de Serviço Público tem previsão de alcançar 22,16 bilhões de USD até 2032, crescendo a um CAGR de 4,68% de 2027 a 2032.
Qual tipo de caldeira lidera a receita de caldeiras de serviço público?
As caldeiras de combustível pulverizado lideram, com 45,2% de participação na receita em 2026.
Qual tecnologia tem expectativa de crescimento mais rápido?
As caldeiras ultrassupercríticas têm expectativa de crescimento a um CAGR de 5,7% até 2032.
Qual faixa de capacidade está se expandindo mais rapidamente?
As unidades acima de 500 MW têm previsão de crescimento a um CAGR de 5,6% até 2032.
Qual região possui a maior participação de receita em caldeiras de serviço público?
A Ásia-Pacífico lidera com 67,7% de participação na receita em 2026.
O que está impulsionando a demanda por caldeiras de serviço público?
A demanda é sustentada pelo crescimento da eletricidade, modernização da frota térmica, melhorias nas emissões, reabilitação a gás e pela necessidade de energia confiável.