
Taille et part du marché des chaudières utilitaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
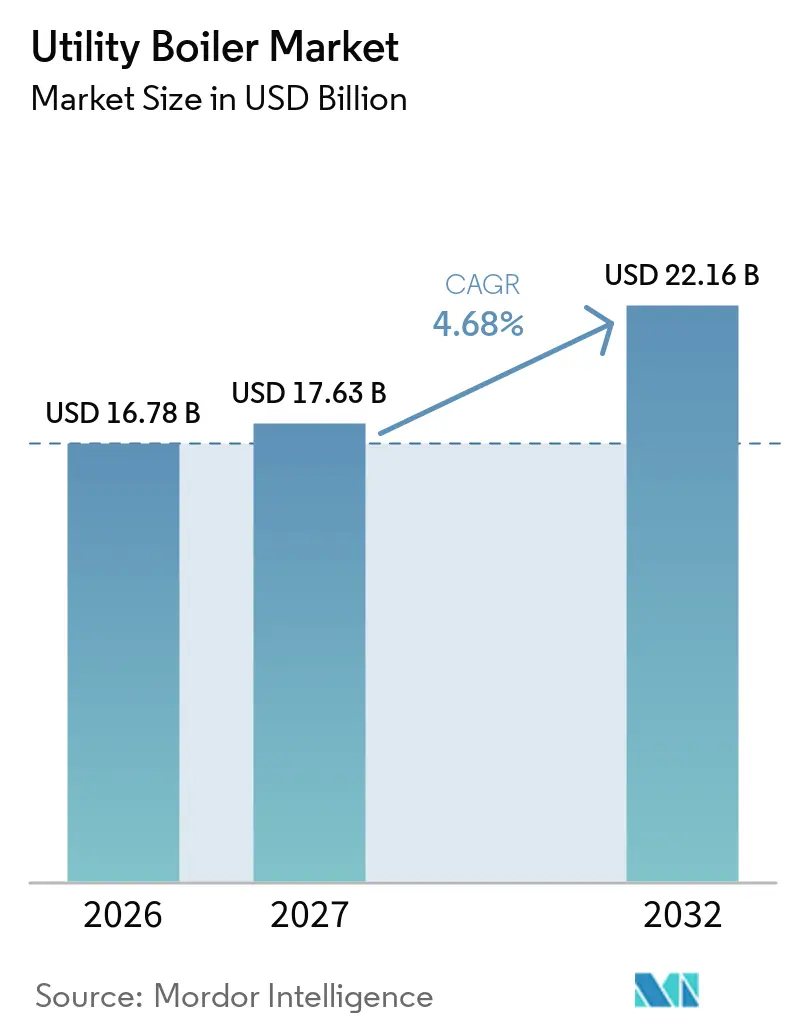
| Taille du Marché (2027) | 17.63 Milliards de dollars |
| Taille du Marché (2032) | 22.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.68 % |
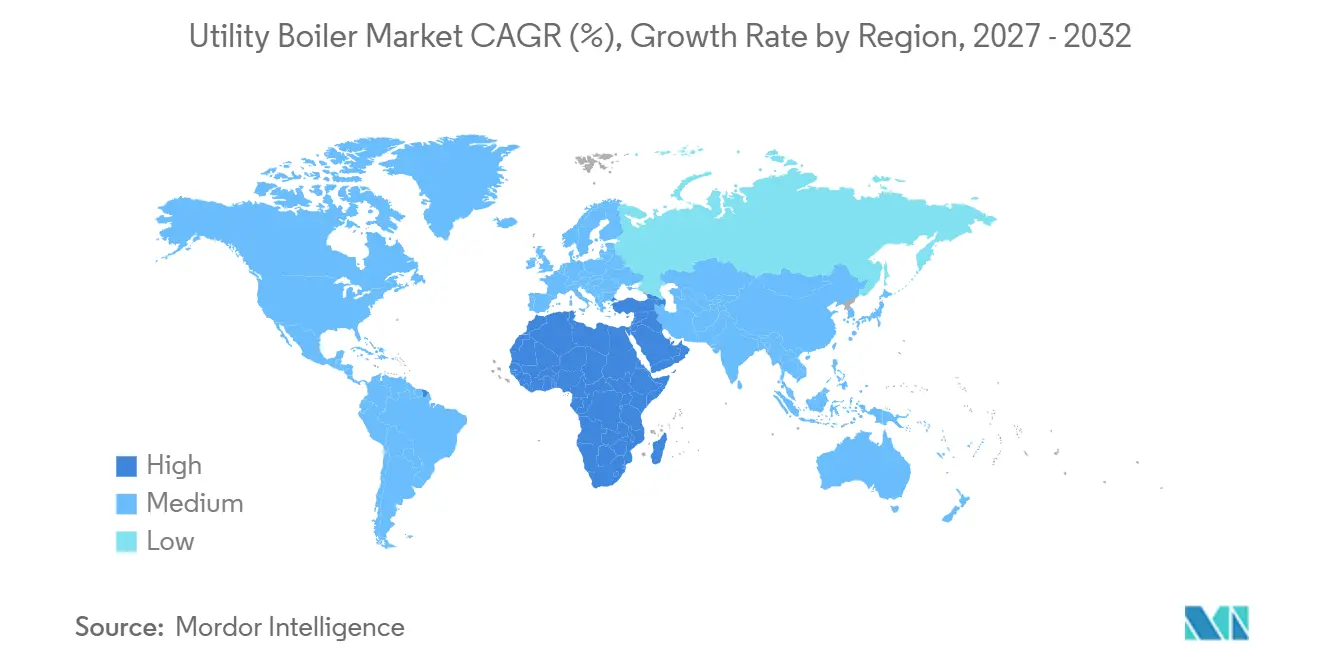
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
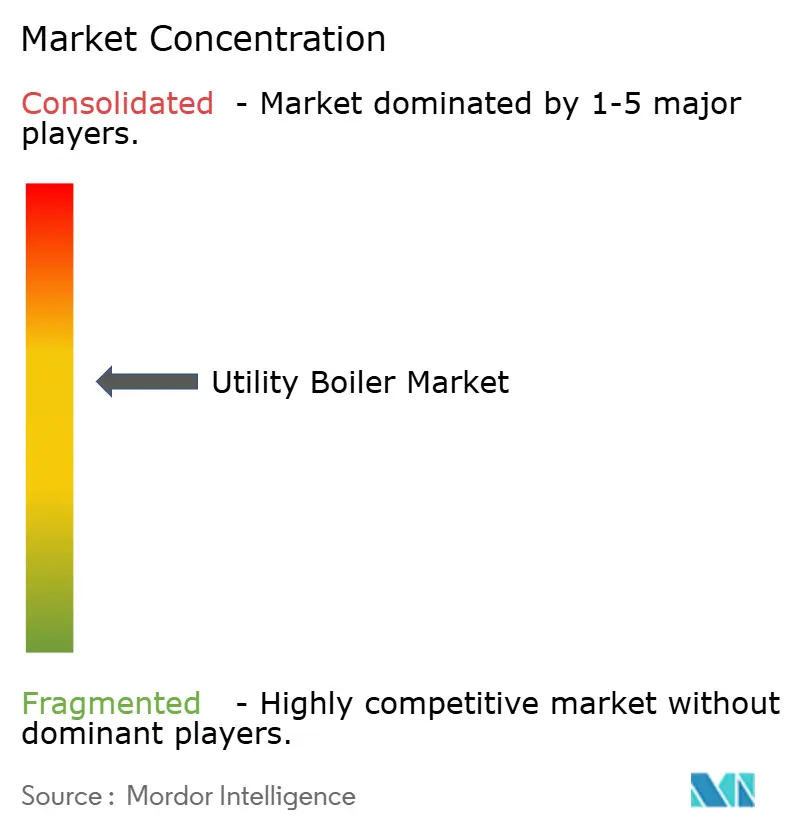
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chaudières utilitaires par Mordor Intelligence
La taille du marché des chaudières utilitaires était évaluée à 16,78 milliards USD en 2026 et devrait atteindre 22,16 milliards USD d'ici 2032, à un CAGR de 4,68 % durant la période de prévision de 2027 à 2032. Le marché des chaudières utilitaires est soutenu par la hausse de la demande d'électricité, le besoin de production ferme et les investissements continus dans les actifs thermiques là où la production renouvelable ne peut pas encore satisfaire toutes les exigences du réseau. La consommation mondiale d'électricité a augmenté de 4,3 % en 2024, contre 2,5 % l'année précédente, ce qui a renforcé les besoins de planification en matière de capacité fiable dans de nombreux systèmes électriques[1]. Les achats s'orientent vers des unités qui améliorent les rendements thermiques, réduisent la consommation de combustible ou permettent le fonctionnement bi-combustible, plutôt que de s'appuyer uniquement sur la demande de remplacement conventionnelle. Le marché des chaudières utilitaires bénéficie également des travaux de rénovation dans les centrales vieillissantes, où les exploitants peuvent prolonger la durée de vie des actifs grâce au remplacement des pièces sous pression, à la conversion de combustible et aux mises à niveau des émissions. Les opportunités concurrentielles sont les plus fortes là où les fournisseurs peuvent raccourcir les délais de livraison, satisfaire aux exigences réglementaires et offrir un soutien après la mise en service.
Points clés du rapport
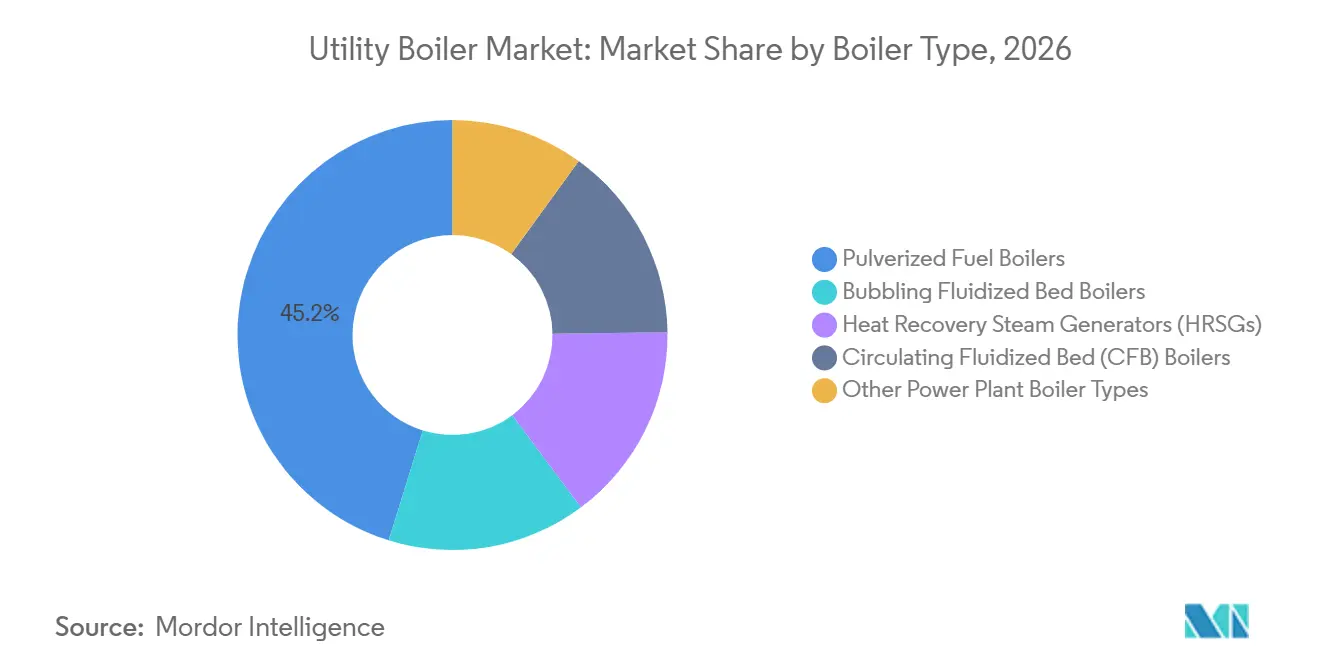
- Par type de chaudière, les chaudières à combustible pulvérisé ont représenté 45,2 % du chiffre d'affaires en 2026, tandis que les générateurs de vapeur à récupération de chaleur (HRSG) devraient croître à un CAGR de 5,1 % jusqu'en 2032.
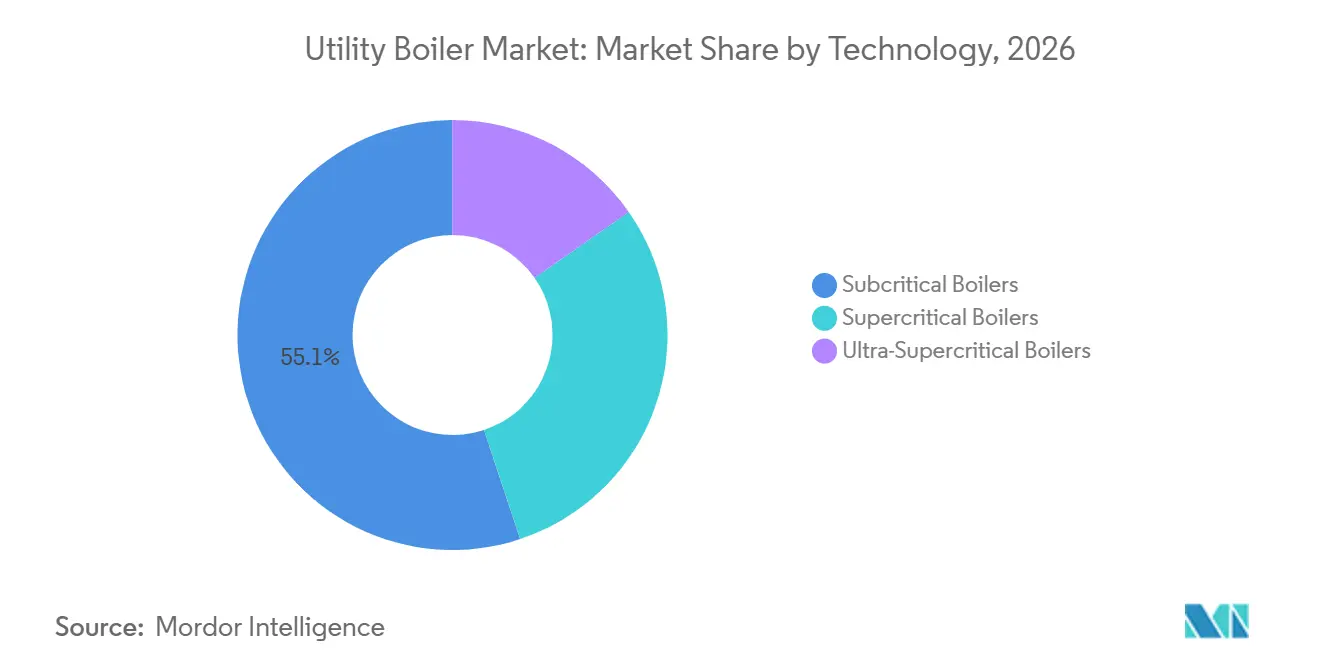
- Par technologie, les chaudières sous-critiques ont représenté 55,1 % du chiffre d'affaires en 2026, tandis que les chaudières ultra-supercritiques devraient croître à un CAGR de 5,7 % jusqu'en 2032.
- Par capacité, la tranche 30-100 MW a représenté 34,3 % du chiffre d'affaires en 2026, tandis que les unités de plus de 500 MW devraient croître à un CAGR de 5,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 67,7 % du chiffre d'affaires en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la demande d'électricité et expansion des capacités thermiques | +1.4% | Mondial, avec un accent sur la Chine, l'Inde, l'Asie du Sud-Est et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Renforcement des normes d'émissions et adoption de chaudières à haute efficacité | +0.7% | Asie-Pacifique, Europe, Amérique du Nord et marchés en phase initiale en Afrique | Moyen terme (2-4 ans) |
| Modernisation et remplacement du parc thermique vieillissant | +0.8% | Amérique du Nord, Europe, Asie-Pacifique, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Demande de vapeur industrielle provenant des secteurs de la chimie, du pétrole et du gaz, et de la fabrication | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Reconversion au gaz portée par les centres de données et exigences en matière d'alimentation ferme | +0.4% | Amérique du Nord, Europe et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Remplacement des pièces sous pression, conversions de combustible et services après-vente pour chaudières | +0.3% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'électricité et expansion des capacités thermiques
Le marché des chaudières utilitaires bénéficie d'un soutien croissant alors que les planificateurs de l'électricité répondent à une croissance de la demande plus forte et moins prévisible. L'Agence internationale de l'énergie a signalé une augmentation de 4,3 % de la consommation mondiale d'électricité en 2024, une hausse significative par rapport à l'année précédente qui a accru la pression sur la planification de la production. Le plan d'action 2025-2027 de la Chine pour la mise à niveau des centrales au charbon prévoit la modernisation des unités existantes et promeut une technologie plus efficace dans les systèmes provinciaux[2]. Cette approche crée une demande d'équipements de remplacement et de modifications améliorant les performances des unités. Les grands services publics avancent également les commandes de chaudières plus tôt dans la séquence du projet, car la disponibilité des approvisionnements peut affecter le calendrier de construction. Il en résulte un ensemble plus large d'opportunités couvrant à la fois les nouvelles capacités et les mises à niveau du parc existant, permettant au marché des chaudières utilitaires de servir des services publics ayant des priorités distinctes en matière de combustible, de fiabilité et d'exploitation.
Reconversion au gaz portée par les centres de données et exigences en matière d'alimentation ferme
La demande des centres de données ouvre un canal d'approvisionnement plus rapide pour les ensembles chaudières à gaz et turbines à vapeur. En mars 2026, Babcock & Wilcox a reçu l'ordre de procéder complet pour un projet de 2,4 milliards USD visant à fournir 1,2 GW via 4 chaudières alimentées au gaz naturel pour Base Electron afin de soutenir les campus Applied Digital AI Factory. Ce projet illustre comment les clients recherchent une alimentation dispatchable là où les calendriers conventionnels d'interconnexion et de production sont contraints. En août 2026, Babcock & Wilcox et Siemens Energy ont convenu de commencer les travaux sur 20 ensembles turbine à vapeur-générateur totalisant 1 GW pour des projets d'alimentation de centres de données. La reconversion en cycle combiné est également pertinente car elle peut augmenter la production dans des installations existantes sans les travaux de génie civil d'un site en construction neuve. La reconversion de la centrale R.D. Morrow Sr. a augmenté la puissance de l'unité de 204 MW à 572 MW en utilisant une turbine à gaz Siemens et un générateur de vapeur à récupération de chaleur à triple pression, montrant comment des sites établis peuvent ajouter de la capacité tout en utilisant l'infrastructure d'exploitation existante.
Modernisation et remplacement du parc thermique vieillissant
Les actifs thermiques vieillissants soutiennent la demande de services et d'équipements de remplacement même lorsque l'activité de construction neuve varie selon les régions. En septembre 2025, le Département de l'énergie des États-Unis a annoncé 625 millions USD de soutien aux investissements liés au charbon, dont 350 millions USD pour les travaux de remise en service et de modernisation. Cette orientation de financement soutient le remplacement des pièces sous pression, les modifications de combustion, les projets d'efficacité et les modifications bi-combustible. Le marché des chaudières utilitaires peut donc capter des travaux par étapes, les propriétaires de centrales prolongeant d'abord la durée de vie opérationnelle avant de remplacer les équipements atteignant leurs limites techniques. Les sites existants offrent également des avantages pratiques car les exploitants disposent déjà de connexions au réseau, de systèmes d'eau et de personnels formés. Ces conditions rendent la rénovation commercialement pertinente là où la production de remplacement prendrait plus de temps à développer, et elles offrent au marché des chaudières utilitaires une opportunité de service moins dépendante des grands projets en construction neuve.
Renforcement des normes d'émissions et adoption de chaudières à haute efficacité
Les normes d'émissions rendent l'efficacité et les performances de combustion plus importantes dans les décisions d'approvisionnement. La réglementation américaine sur les polluants atmosphériques dangereux provenant des unités de production de vapeur des services publics alimentées au charbon et au fioul a fixé les exigences finales en février 2026, avec des dispositions importantes sur les particules fines et le mercure entrant en vigueur en avril 2026[3]. Le protocole de conformité 2025 d'Energy UK traite également des limites d'oxydes d'azote, de dioxyde de soufre et de particules pour les chaudières et les turbines à gaz dans le cadre de la directive sur les émissions industrielles[4]. Les exploitants qui maintiennent des centrales thermiques en service peuvent avoir besoin de mises à niveau pour satisfaire à ces conditions d'exploitation. Les conceptions de chaudières à plus haute efficacité réduisent la consommation de combustible et peuvent simultanément soutenir la planification de la conformité. Cette demande est la plus durable là où la mise hors service des centrales n'est pas une option à court terme, ce qui soutient le marché des chaudières utilitaires dans les systèmes disposant d'options de remplacement limitées où la fiabilité de l'alimentation électrique reste une priorité, notamment lorsque les exploitants doivent équilibrer conformité, coûts de combustible et adéquation du système dans la même décision d'investissement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pression de substitution par les énergies renouvelables et les capacités à gaz | -1.0% | Europe, Amérique du Nord et pression émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts élevés d'investissement, d'exploitation et de contrôle des émissions | -0.6% | Mondial, avec une intensité plus grande en Afrique subsaharienne et en Amérique du Sud | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en réfractaires, alliages et composants spécialisés | -0.4% | Mondial, concentré sur les marchés à forte densité de projets en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Exigences complexes en matière d'ingénierie, d'approvisionnement et de construction (EPC), de mise en service et d'intégration dans les installations existantes | -0.3% | Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression de substitution par les énergies renouvelables et les capacités à gaz
Les énergies renouvelables et les alternatives au gaz réduisent l'intérêt des grands nouveaux projets de chaudières à charbon dans certains marchés. Ce frein est le plus visible là où les réseaux disposent d'une flexibilité, d'un stockage, d'une transmission et d'un accès à des choix de production à faible émission de carbone adéquats. Les nouveaux développements au charbon font face à une plus grande incertitude en Europe et dans certaines parties de l'Amérique du Nord, à mesure que les systèmes électriques modifient leur mix de production. Le marché des chaudières utilitaires reste moins exposé dans les systèmes qui nécessitent une capacité ferme et disposent d'options d'intégration au réseau limitées. L'Asie du Sud, l'Asie du Sud-Est et certaines parties de l'Afrique ont encore besoin d'une production thermique fiable pour gérer la croissance de la demande et la variabilité de la production renouvelable. Le résultat est une division régionale plutôt qu'un déclin uniforme de la demande de chaudières, le marché des chaudières utilitaires continuant de dépendre du rythme des investissements dans le réseau et de la disponibilité d'alternatives fermes.
Coûts élevés d'investissement, d'exploitation et de contrôle des émissions
Des coûts d'équipement élevés, des besoins de financement et des dépenses de conformité réglementaire peuvent retarder les approbations de projets et les décisions d'investissement. Un ensemble chaudière-turbine-générateur supercritique de 800 MW coûte généralement entre 250 millions USD et 400 millions USD, hors travaux de génie civil, gestion EPC et équipements et systèmes d'équilibre de centrale. Une grande unité entièrement conforme peut nécessiter entre 1,2 milliard USD et 1,6 milliard USD lorsque les systèmes de désulfuration des gaz de combustion, de réduction catalytique sélective et de précipitateur électrostatique sont inclus. La hausse des coûts d'emprunt rend ces engagements plus difficiles à soutenir sur les marchés disposant d'une capacité de crédit limitée. La disponibilité des composants peut exercer une pression supplémentaire par des délais d'approvisionnement plus longs pour les alliages, les réfractaires et les équipements spécialisés. Ces facteurs favorisent les rénovations par phases, les configurations standardisées et les projets de plus petite taille là où la capacité de financement est contrainte, car ces approches peuvent réduire le besoin de financement immédiat et répartir les travaux techniques sur une période d'exploitation plus longue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chaudière :
la reconversion au gaz et les lits fluidisés circulants à ultra-grande échelle reconfigurent le mixLes chaudières à combustible pulvérisé ont représenté 45,2 % de la part du marché des chaudières utilitaires en 2026, soutenues par le large parc installé en Chine, en Inde et en Asie du Sud-Est. Leur rôle continu reflète les systèmes de charge de base établis et l'utilisation d'options de co-combustion charbon-biomasse ou charbon-gaz. Ces unités soutiennent également une demande récurrente de tubes, brûleurs et équipements auxiliaires, ce qui confère aux fournisseurs établis un rôle continu après l'achèvement du projet initial et le passage de la centrale à son cycle de maintenance régulier. Les chaudières à lit fluidisé circulant constituent le deuxième type le plus important, avec une pertinence sur les marchés utilisant des combustibles hétérogènes, de la lignite ou des configurations de récupération de chaleur perdue. Une unité à lit fluidisé circulant (LFC) ultra-supercritique de 700 MW a été connectée au réseau dans le Yunnan en mars 2025 et a atteint un rendement thermique de 46,34 % à une pression de vapeur principale de 29,3 MPa. L'unité de 700 MW de POWERCHINA à Guangdong Guoyue Shaoguan a commencé son exploitation commerciale en juillet 2025, soutenant l'argument en faveur du déploiement des lits fluidisés circulants (LFC) à l'échelle des services publics.
Les générateurs de vapeur à récupération de chaleur (HRSG) constituent le type de chaudière à la croissance la plus rapide, la taille du marché des chaudières utilitaires pour les générateurs de vapeur à récupération de chaleur (HRSG) devant s'étendre à un CAGR de 5,1 % jusqu'en 2032. Les projets en cycle combiné et la reconversion au gaz soutiennent cette croissance car ils nécessitent des équipements de production de vapeur aux côtés des turbines à gaz. GE Vernova fournit des générateurs de vapeur à récupération de chaleur (HRSG) pour la centrale en cycle combiné de Monroe County d'Oglethorpe Power en Géorgie, dont la puissance totale est supérieure à 1 400 MW. Les chaudières à lit fluidisé bouillonnant continuent de servir les applications de biomasse et d'énergie distribuée. Les autres types de chaudières, notamment les unités de récupération de chaleur perdue et de vapeur de procédé, suivent les investissements dans les installations de raffinage et de chimie, où la proposition de valeur dépend de la récupération d'énergie à partir d'un flux de procédé et de la fourniture de vapeur fiable aux opérations de production. Ensemble, ces catégories créent un portefeuille dans lequel la demande d'énergie conventionnelle et la demande de vapeur industrielle nécessitent des capacités fournisseurs différentes, allant des grands ensembles d'équipements intégrés au soutien de service qui aide les clients à gérer leurs besoins d'exploitation courants.

Par technologie :
l'ultra-supercritique progresse tandis que la base sous-critique arrive à maturitéLes chaudières sous-critiques ont représenté 55,1 % de la part du marché des chaudières utilitaires en 2026, reflétant l'économie du parc installé en Asie du Sud et du Sud-Est. Le Vietnam, l'Indonésie et les Philippines disposent de parcs sous-critiques importants nécessitant maintenance et remplacement de composants. Les propriétaires de centrales disposant de budgets d'investissement limités peuvent préférer l'entretien des tubes, brûleurs et systèmes de contrôle plutôt que la mise hors service d'une unité en exploitation. Ces travaux soutiennent un flux de commandes régulier même lorsque les grands contrats d'ingénierie, d'approvisionnement et de construction (EPC) sont limités, offrant au marché des chaudières utilitaires une source stable de revenus provenant des actifs en exploitation. Les chaudières supercritiques offrent une spécification familière pour les grands projets nécessitant une efficacité accrue sans modifier les pratiques d'ingénierie établies. Le mix technologique combine donc une large base de services avec une nouvelle demande d'unités plus performantes, et il exige des fabricants qu'ils maintiennent leur expertise à la fois dans les parcs en exploitation établis et dans les spécifications plus avancées.
Les chaudières ultra-supercritiques devraient croître à un CAGR de 5,7 % jusqu'en 2032, ce qui en fait la catégorie technologique à la croissance la plus rapide. Dongfang Electric a livré les équipements clés fin 2025 pour un projet ultra-supercritique à double réchauffage à 630°C à Yuncheng avec 2 unités de 1 000 MW, et la mise en service est prévue pour 2026. Le plan de mise à niveau 2025-2027 de la Chine promeut la technologie avancée de production d'énergie au charbon et l'amélioration de l'efficacité dans son parc provincial. Ces projets accroissent la demande de matériaux spécialisés, de systèmes de contrôle avancés et de fournisseurs capables de satisfaire aux exigences de haute température et de haute pression. Le secteur des chaudières utilitaires évolue donc vers des conceptions qui réduisent la consommation de combustible tout en soutenant les besoins de fiabilité des systèmes existants. Cette évolution ne supprime pas la demande de maintenance sous-critique, mais elle modifie le profil technologique des grands nouveaux contrats, les clients pesant l'efficacité opérationnelle, les obligations d'émissions, les performances des matériaux et la durée de vie prévue de la centrale avant de faire un choix.
Par capacité :
les économies d'échelle consolident les achats vers les grandes unitésLa tranche 30-100 MW a représenté 34,3 % du chiffre d'affaires en 2026, reflétant le large parc installé de centrales industrielles et de petits services publics en Asie et en Amérique du Sud. Ces unités génèrent une demande après-vente pour le remplacement de tubes, les mises à niveau des souffleurs de suie et les projets de conversion de combustible. Les tranches 100-250 MW et 250-500 MW servent les services publics de taille intermédiaire, les producteurs d'électricité indépendants et les systèmes industriels. Les acheteurs dans ces tranches peuvent préférer des configurations standardisées qui réduisent le risque d'exécution et la complexité du financement. Les choix de capacité sont déterminés par le réseau local, l'approvisionnement en combustible et la taille des besoins opérationnels du client, ainsi que par la capacité pratique du développeur à financer la construction, sécuriser les terrains et gérer la livraison des infrastructures de soutien. En conséquence, les tranches plus petites restent importantes même si les grandes centrales centralisées attirent les projets à plus haute valeur, ce qui élargit le marché des chaudières utilitaires au-delà des grands appels d'offres nationaux.
Les unités de plus de 500 MW devraient croître à un CAGR de 5,6 % jusqu'en 2032. Les grandes unités de chaudières peuvent améliorer les performances de rendement thermique par MWh et soutenir l'échelle requise par les grands programmes d'approvisionnement nationaux, tout en concentrant une plus grande part de la valeur du projet dans un nombre limité d'ensembles d'équipements complexes nécessitant une ingénierie et une exécution sur site étroitement coordonnées. Cette tranche de capacité est associée à des projets nécessitant une ingénierie approfondie, de longs délais de livraison et de solides capacités d'exécution. Elle accroît également l'importance du financement, de la préparation du site et de l'approvisionnement en composants. Le marché des chaudières utilitaires devrait voir les fournisseurs se concurrencer sur les garanties de performance et la certitude de livraison à mesure que ces unités deviennent plus courantes. Les unités plus petites continueront de répondre aux besoins locaux et industriels, créant une base de demande mixte sur l'ensemble du spectre de capacité et garantissant que le secteur des chaudières utilitaires ne dépend pas uniquement du nombre relativement limité de très grands projets.
Analyse géographique
L'Asie-Pacifique a représenté 67,7 % du chiffre d'affaires en 2026, ce qui en fait le plus grand marché régional. Le plan d'action 2025-2027 de la Chine soutient les mises à niveau des centrales électriques et les technologies avancées de production au charbon dans les systèmes provinciaux. L'Inde et l'Asie du Sud-Est soutiennent également la demande grâce à de nouvelles capacités thermiques, des remplacements et des travaux de service sur les parcs existants. La région présente un large mix de grands projets de services publics, d'applications de vapeur industrielle et d'unités vieillissantes nécessitant une maintenance, soutenant le marché des chaudières utilitaires à travers plusieurs canaux d'achat différents. Les projets de lits fluidisés circulants (LFC) à haute capacité de la Chine montrent que des équipements avancés peuvent être déployés aux côtés de grands parcs conventionnels. Le Japon et la Corée du Sud contribuent à la demande de flexibilité de combustible, de remplacement de pièces sous pression et de mises à niveau des actifs arrivés à maturité. L'échelle et la diversité du parc de centrales de la région en font un élément central tant pour les ventes d'équipements que pour les activités de service à long terme, car les fournisseurs peuvent répondre aux besoins de construction neuve, de remplacement de composants, de changements de combustible et de mises à niveau liées aux émissions au sein du même grand marché régional.
L'Amérique du Nord et l'Europe offrent une opportunité de construction neuve plus limitée, mais elles restent importantes pour les travaux de modernisation, de reconversion et de modernisation numérique. L'annonce de 625 millions USD du Département de l'énergie des États-Unis en septembre 2025 a soutenu les activités de remise en service et de modernisation dans les installations liées au charbon. L'Amérique du Nord dispose également d'un segment d'alimentation derrière le compteur émergent pour les centres de données, illustré par le projet de gaz naturel de 2,4 milliards USD de Babcock & Wilcox pour Base Electron. Les projets européens sont plus susceptibles de se concentrer sur la conformité, la prolongation de la durée de vie des centrales et la reconversion au gaz plutôt que sur de grandes nouvelles unités au charbon, faisant évoluer le marché des chaudières utilitaires vers les services et les travaux de conversion. Le protocole de conformité mis à jour d'Energy UK renforce le rôle de la gestion des émissions dans les décisions d'exploitation. Ces régions récompensent les fournisseurs capables de moderniser les infrastructures existantes et de satisfaire à des normes réglementaires exigeantes, tout en fournissant un soutien sur le terrain qui réduit les temps d'arrêt et améliore la rentabilité de la poursuite de l'exploitation des centrales.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,3 % jusqu'en 2032, ce qui en fait le groupe régional à la croissance la plus rapide. Saudi Electricity Company a signalé 23,4 GW de projets thermiques à gaz en cours de développement dans ses résultats de l'exercice 2025, avec des dispositions de captage du carbone, tandis que son programme de déplacement des liquides couvre la conversion de 22,3 GW de capacité alimentée au fioul. Ce programme soutient la demande du marché des chaudières utilitaires pour les modifications et les conversions bi-combustible dans le Golfe, où l'objectif commercial est de modifier le combustible d'exploitation tout en conservant l'infrastructure utile et en maintenant un approvisionnement fiable pour le système électrique. Thermax a obtenu une commande de 580 crores INR, soit l'équivalent de 69 millions USD à un taux INR/USD moyen de 84, de Dangote Industries au Nigeria en novembre 2025 pour 4 chaudières utilitaires haute pression. La demande africaine est plus variée entre les applications industrielles, de raffinage, pétrochimiques et d'énergie, exposant le marché des chaudières utilitaires à un large éventail de plans d'investissement des clients. L'Amérique du Sud reste un marché stable pour la vapeur industrielle, le raffinage, les mines et les projets d'agro-transformation. Le mix régional favorise les fournisseurs capables d'adapter les conceptions aux combustibles locaux, aux contraintes de financement et aux conditions d'exploitation, y compris les utilisateurs industriels qui ont besoin d'un approvisionnement fiable en vapeur mais ne peuvent pas soutenir l'échelle ou le profil de livraison d'un grand projet de service public centralisé.
Paysage concurrentiel
Le marché des chaudières utilitaires dispose d'un niveau OEM modérément consolidé, dirigé par Babcock & Wilcox, Dongfang Electric, Mitsubishi Heavy Industries, GE Vernova, Bharat Heavy Electricals Limited (BHEL) et Shanghai Electric. Les grands fournisseurs se disputent les grands projets grâce à leur profondeur d'ingénierie, leur capacité de fabrication, leurs garanties de performance et leur capacité à satisfaire aux codes nationaux et internationaux, ce qui détermine la manière dont le marché des chaudières utilitaires attribue les contrats à haute valeur. Les équipementiers chinois conservent une position forte dans les mises à niveau nationales et recherchent des marchés internationaux en Afrique et au Moyen-Orient. Les fournisseurs occidentaux accordent davantage d'attention aux ensembles à gaz, à la reconversion et aux projets de centres de données. Les spécialistes plus petits et régionaux se disputent les travaux après-vente, la conversion de combustible et les systèmes de taille intermédiaire, s'appuyant souvent sur leur présence locale sur le terrain et leur connaissance des équipements installés d'un client pour offrir une alternative pratique à un grand équipementier. La conformité aux codes reste un obstacle pour les fabricants qui cherchent à participer à de grands appels d'offres de services publics sans un historique de projets établi.
L'ordre de procéder de mars 2026 de Babcock & Wilcox pour le projet Base Electron de 2,4 milliards USD et 1,2 GW illustre une orientation ciblée vers l'infrastructure d'alimentation des centres de données. Son accord d'août 2026 avec Siemens Energy pour 20 ensembles turbine à vapeur-générateur totalisant 1 GW étend cette position à d'autres clients de centres de données. La fourniture de HRSG de GE Vernova pour le projet en cycle combiné de Monroe County démontre son rôle dans la chaîne d'équipements à gaz et en cycle combiné. La livraison d'équipements de Dongfang Electric pour le projet ultra-supercritique de Yuncheng à 630°C témoigne d'un investissement continu dans les capacités ultra-supercritiques. Ces mouvements stratégiques reflètent une concurrence sur différents bassins de demande plutôt qu'un marché d'approvisionnement unique et uniforme. Les entreprises capables de combiner la fourniture d'équipements avec des capacités de service et de modernisation disposent d'un éventail plus large d'opportunités de revenus, car les clients ont souvent besoin d'un soutien tout au long de la conception, de l'installation, de la mise en service, de la maintenance et des travaux ultérieurs d'efficacité ou de conversion de combustible.
Le marché des chaudières utilitaires comprend une large opportunité après-vente car de nombreuses unités resteront en service même là où les nouvelles capacités au charbon ralentissent. La commande de novembre 2025 de Thermax pour 4 chaudières utilitaires pour Dangote au Nigeria démontre la valeur des projets industriels régionaux en dehors des plus grands marchés de l'énergie. Les fournisseurs se disputent également les délais d'exécution pour les pièces sous pression, l'ingénierie de terrain, les modifications de combustion et les mises à niveau de flexibilité de combustible, qui peuvent être déterminants lorsqu'un exploitant doit limiter les temps d'arrêt d'un actif qui soutient la production locale d'énergie ou industrielle. La métallurgie avancée et le savoir-faire en matière de contrôle de la combustion peuvent devenir des facteurs de différenciation pour les travaux ultra-supercritiques, car le service à haute température impose des exigences plus élevées en matière de sélection des matériaux, de qualité de fabrication, de procédures d'exploitation et de capacité à maintenir les performances dans le temps.
Leaders du secteur des chaudières utilitaires
-
Harbin Electric Company Limited
-
Dongfang Electric Corporation Limited
-
Shanghai Electric Group Company Limited
-
Bharat Heavy Electricals Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chaudières utilitaires Entreprises couvertes dans ce rapport
- AC Boilers S.p.A.
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- China National Erzhong Group Co., Ltd.
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- General Electric Company (GE)
- Harbin Electric Corporation
- IHI Corporation
- John Cockerill SA
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Rentech Boiler Systems, Inc.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
- Walchandnagar Industries Limited
Développements industriels récents dans Marché des chaudières utilitaires
- Août 2026 : Babcock & Wilcox a signé un accord avec Siemens Energy pour 20 ensembles turbine à vapeur-générateur totalisant 1 GW de capacité dans le cadre de son programme FastPower pour les clients de centres de données. La commande est distincte du projet Applied Digital précédemment annoncé et signale une demande auprès de plusieurs clients sur des calendriers de livraison accélérés.
- Mars 2026 : Babcock & Wilcox a reçu l'ordre de procéder complet pour son accord de conception-construction de 2,4 milliards USD avec Base Electron, soutenu par Applied Digital, pour livrer 1,2 GW via 4 chaudières alimentées au gaz naturel de 300 MW. Siemens Energy a été autorisé à concevoir et fournir les ensembles turbine à vapeur-générateur, avec l'ingénierie et la fabrication en cours.
- Janvier 2026 : Babcock & Wilcox a sélectionné Siemens Energy pour fournir des ensembles turbine à vapeur-générateur pour le projet d'alimentation du centre de données Applied Digital dans le cadre d'un ordre de procéder limité qui a sécurisé les équipements pour livraison d'ici fin 2028.
- Décembre 2025 : Dongfang Electric a livré la chaudière principale, la turbine à vapeur et les équipements générateurs pour le projet de démonstration ultra-supercritique à double réchauffage à 630°C à Yuncheng. Les 2 unités de 1 000 MW étaient ciblées pour la mise en service en 2026.
Portée du rapport mondial sur le marché des chaudières utilitaires
Une chaudière utilitaire est un système de production de vapeur à grande échelle conçu principalement pour la production d'électricité dans des centrales électriques à l'échelle des services publics. Elle convertit l'énergie thermique libérée par la combustion de combustibles, tels que le charbon, le gaz naturel ou la biomasse, en vapeur haute pression qui entraîne des turbines à vapeur pour produire de l'électricité. Le marché comprend les systèmes de chaudières et les composants associés fournis pour les nouvelles centrales électriques, les extensions de capacité et les projets de remplacement ou de modernisation.
Le marché mondial des chaudières utilitaires est segmenté par type de chaudière, technologie, capacité et géographie. Par type de chaudière, le marché est segmenté en chaudières à combustible pulvérisé, chaudières à lit fluidisé circulant (LFC), chaudières à lit fluidisé bouillonnant, générateurs de vapeur récupération de chaleur (HRSG) et autres types de chaudières de centrales électriques. Par technologie, le marché est segmenté en chaudières sous-critiques, supercritiques et ultra-supercritiques. Par capacité, le marché est segmenté en 30–100 MW, 100–250 MW, 250–500 MW et plus de 500 MW. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des chaudières utilitaires dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chaudières à combustible pulvérisé |
| Chaudières à lit fluidisé circulant (LFC) |
| Chaudières à lit fluidisé bouillonnant |
| Générateurs de vapeur à récupération de chaleur (HRSG) |
| Autres types de chaudières de centrales électriques |
| Chaudières sous-critiques |
| Chaudières supercritiques |
| Chaudières ultra-supercritiques |
| 30-100 MW |
| 100-250 MW |
| 250-500 MW |
| Plus de 500 MW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de chaudière | Chaudières à combustible pulvérisé | |
| Chaudières à lit fluidisé circulant (LFC) | ||
| Chaudières à lit fluidisé bouillonnant | ||
| Générateurs de vapeur à récupération de chaleur (HRSG) | ||
| Autres types de chaudières de centrales électriques | ||
| Par technologie | Chaudières sous-critiques | |
| Chaudières supercritiques | ||
| Chaudières ultra-supercritiques | ||
| Par capacité | 30-100 MW | |
| 100-250 MW | ||
| 250-500 MW | ||
| Plus de 500 MW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des chaudières utilitaires d'ici 2032 ?
Le marché des chaudières utilitaires devrait atteindre 22,16 milliards USD d'ici 2032, avec un CAGR de 4,68 % de 2027 à 2032.
Quel type de chaudière domine le chiffre d'affaires des chaudières utilitaires ?
Les chaudières à combustible pulvérisé sont en tête, avec une part de chiffre d'affaires de 45,2 % en 2026.
Quelle technologie devrait connaître la croissance la plus rapide ?
Les chaudières ultra-supercritiques devraient croître à un CAGR de 5,7 % jusqu'en 2032.
Quelle tranche de capacité se développe le plus rapidement ?
Les unités de plus de 500 MW devraient croître à un CAGR de 5,6 % jusqu'en 2032.
Quelle région détient la plus grande part de chiffre d'affaires des chaudières utilitaires ?
L'Asie-Pacifique est en tête avec une part de chiffre d'affaires de 67,7 % en 2026.
Qu'est-ce qui stimule la demande de chaudières utilitaires ?
La demande est soutenue par la croissance de l'électricité, la modernisation du parc thermique, les mises à niveau des émissions, la reconversion au gaz et le besoin d'une alimentation électrique fiable.