
ユーティリティボイラー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 17.63 十億米ドル |
| 市場規模 (2032) | 22.16 十億米ドル |
| 成長率 (2027 - 2032) | 4.68 % |
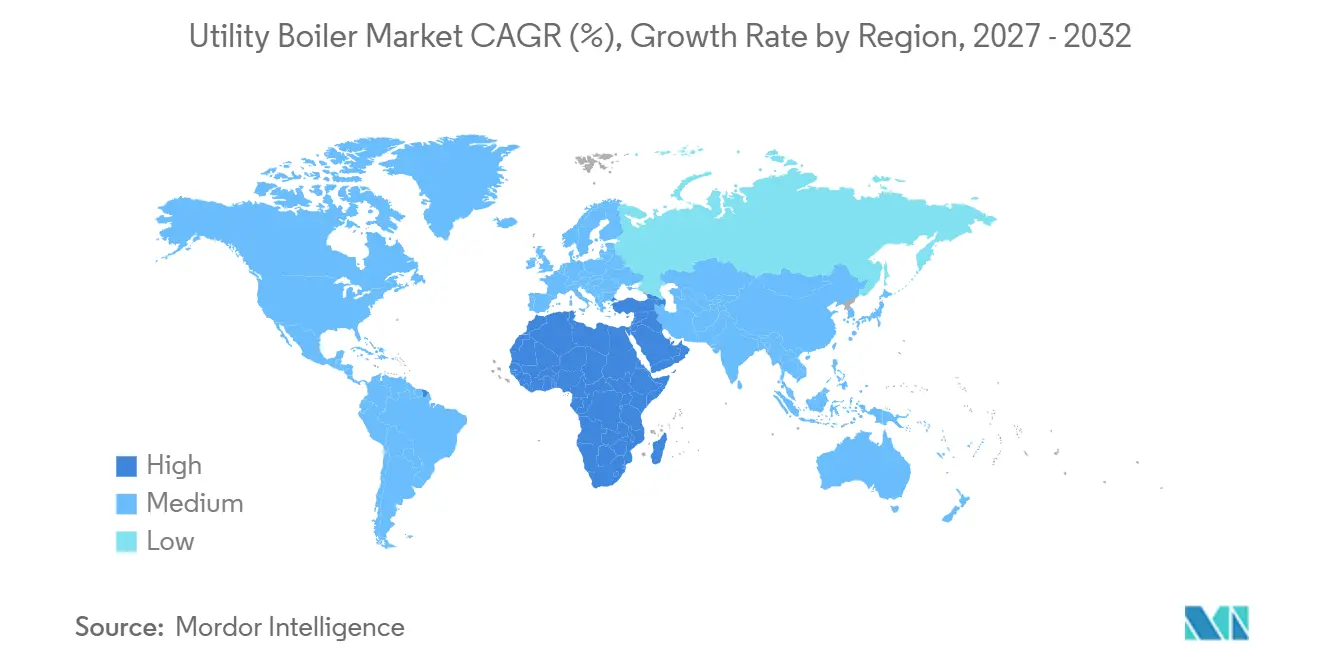
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
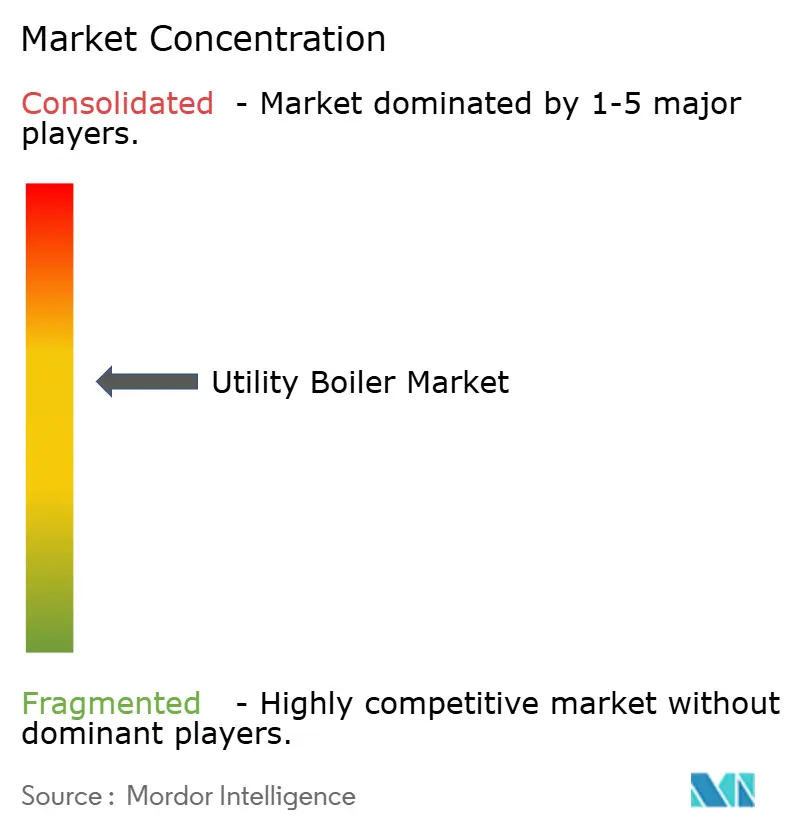
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるユーティリティボイラー市場分析
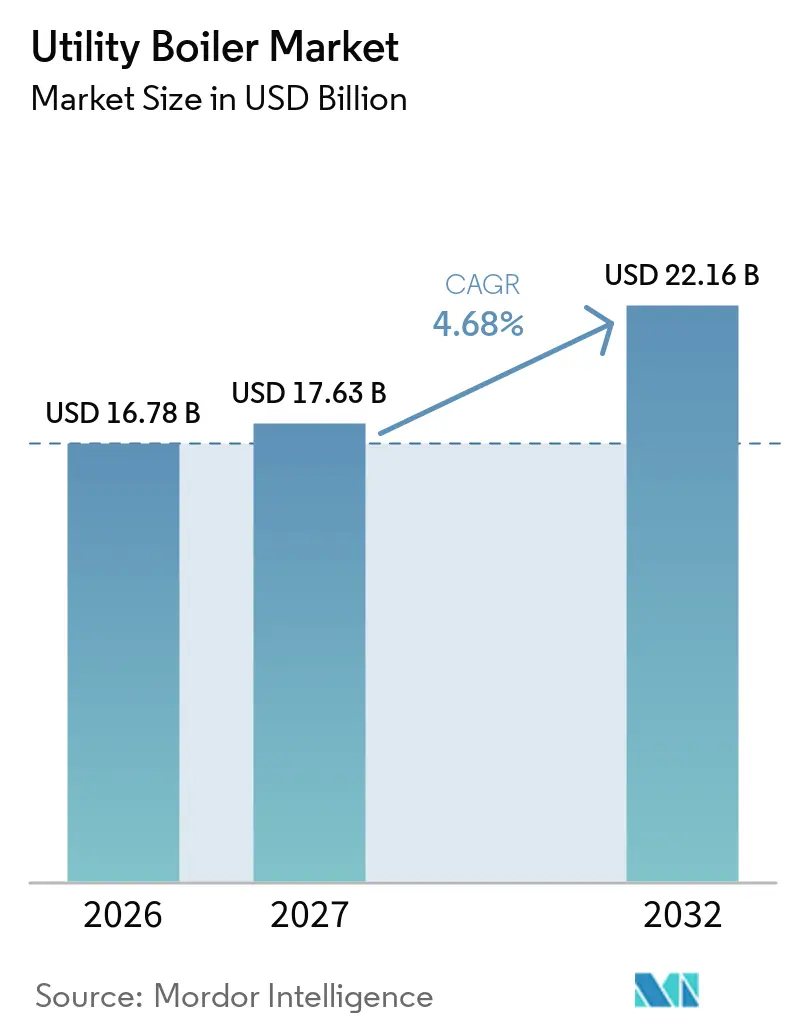
ユーティリティボイラー市場規模は2026年に16.78 ビリオン 米ドルと評価され、2027年から2032年の予測期間中にCAGR 4.68%で成長し、2032年までに22.16 ビリオン 米ドルに達すると推定されています。ユーティリティボイラー市場は、電力需要の増加、安定した発電の必要性、および再生可能エネルギーの出力がまだすべての系統要件を満たせない火力資産への継続的な投資によって支えられています。世界の電力消費量は2024年に4.3%増加し、前年の2.5%と比較して大幅に増加しており、多くの電力システムにおける信頼性の高い容量に対する計画ニーズを強化しました[1]。調達は、従来の代替需要のみに依存するのではなく、熱効率を改善し、燃料使用量を削減し、またはデュアル燃料運転をサポートするユニットへとシフトしています。ユーティリティボイラー市場はまた、老朽化した発電所の改修工事からも恩恵を受けており、事業者は圧力部品の交換、燃料転換、および排出アップグレードを通じて資産寿命を延長することができます。競争機会は、サプライヤーが納期を短縮し、規制要件を満たし、試運転後のサービスサポートを提供できる場所で最も強くなっています。
主要レポートのポイント
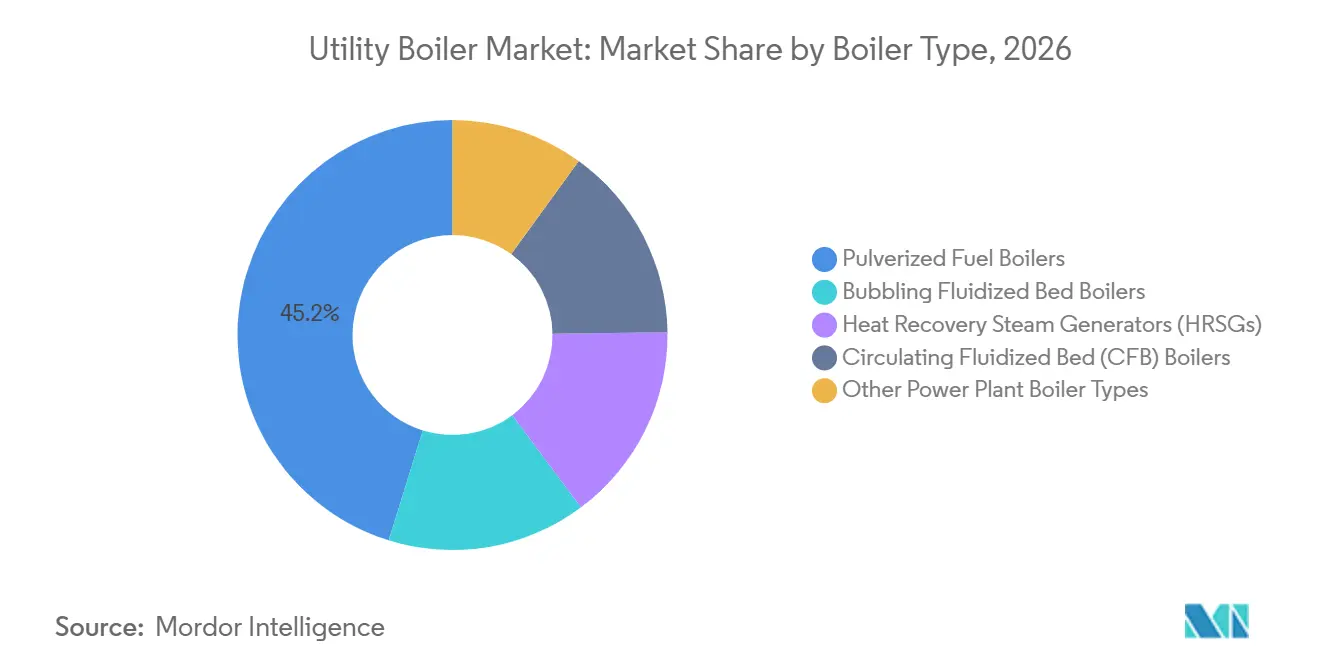
- ボイラータイプ別では、微粉燃料ボイラーが2026年の収益の45.2%を占め、排熱回収蒸気発生器(HRSG)は2032年までCAGR 5.1%で成長すると予測されています。
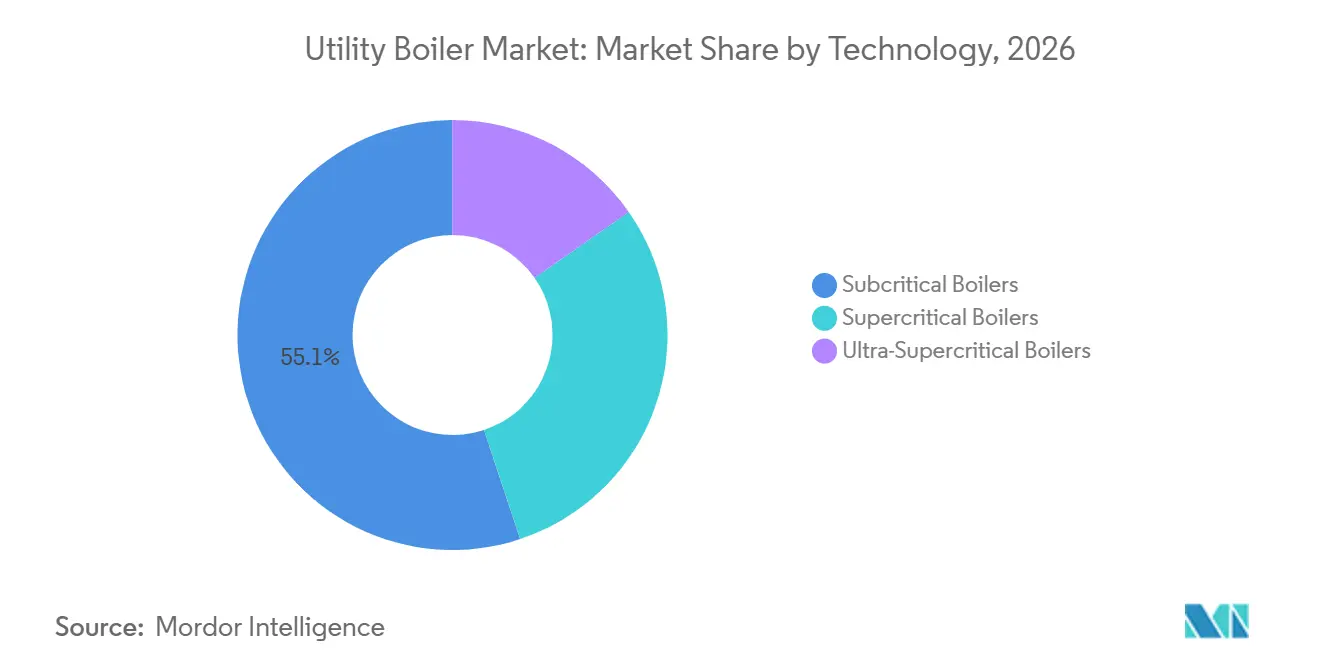
- 技術別では、亜臨界ボイラーが2026年の収益の55.1%を占め、超々臨界ボイラーは2032年までCAGR 5.7%で成長すると予測されています。
- 容量別では、30~100 MWの範囲が2026年の収益の34.3%を占め、500 MW超のユニットは2032年までCAGR 5.6%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の67.7%を占め、中東・アフリカは2032年までCAGR 5.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電力需要の増加 と火力発電容量の拡大 | +1.4% | 中国、インド、東南アジア、中東・アフリカを 重点とするグローバル | 短期(2年以内) |
| より厳格な排出基準 と高効率ボイラーの採用 | +0.7% | アジア太平洋、欧州、北米、 およびアフリカの初期段階市場 | 中期(2~4年) |
| 老朽化した火力発電設備の 近代化と更新 | +0.8% | 北米、欧州、 アジア太平洋、日本、韓国 | 中期(2~4年) |
| 化学、石油・ガス、製造業からの 産業用蒸気需要 | +0.5% | アジア太平洋、中東・ アフリカ、南米 | 中期(2~4年) |
| データセンター主導のガス リパワリングと安定電力要件 | +0.4% | 北米、欧州、 中東・アフリカ | 短期(2年以内) |
| 圧力部品の交換、 燃料転換、ボイラーアフターマーケットサービス | +0.3% | グローバル、アジア太平洋 および北米に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力需要の増加と火力発電容量の拡大
ユーティリティボイラー市場は、電力計画担当者がより強く予測困難な需要成長に対応するにつれて支持を得ています。国際エネルギー機関は2024年の世界電力消費量が4.3%増加したと報告しており、前年からの大幅な増加が発電計画に圧力をかけました。中国の2025年~2027年石炭火力アップグレード行動計画は、既存ユニットのアップグレードを指示し、省レベルのシステム全体で高効率技術を推進しています[2]。このアプローチは、交換機器およびユニット性能を改善する改造に対する需要を生み出します。大手電力会社はまた、供給の可用性が建設スケジュールに影響を与える可能性があるため、プロジェクトシーケンスの早い段階でボイラー発注を行うようになっています。その結果、新規容量と既存設備のアップグレードの両方をカバーする幅広い機会が生まれ、ユーティリティボイラー市場は異なる料、信頼性、および運転優先事項を持つ電力会社にサービスを提供できるようになっています。
データセンター主導のガスリパワリングと安定電力要件
データセンターの需要は、ガス焚きボイラーおよび蒸気タービンパッケージのより迅速な調達チャネルを開いています。2026年3月、Babcock & Wilcoxは、Applied Digital AIファクトリーキャンパスをサポートするためにBase Electronに4基の天然ガス焚きボイラーを通じて1.2 GWを供給する24億 米ドルのプロジェクトの完全着工通知を受領しました。このプロジェクトは、従来の系統連系および発電スケジュールが制約されている場合に、顧客がどのようにディスパッチ可能な電力を求めているかを示しています。2026年8月、Babcock & WilcoxとSiemens Energyは、データセンター電力プロジェクト向けに合計1 GWの20基の蒸気タービン発電機セットの作業を開始することに合意しました。コンバインドサイクルのリパワリングも関連性があり、グリーンフィールドサイトの土木工事なしに既存施設での出力を追加できます。R.D. Morrow Sr.発電所のリパワリングは、SiemensのガスタービンとトリプルプレッシャーのHRSGを使用してユニット出力を204 MWから572 MWに増加させ、既存サイトが既存の運転インフラを活用しながら容量を追加できることを示しています。
老朽化した火力発電設備の近代化と更新
老朽化した火力資産は、地域によって新規建設活動が異なる場合でも、サービスおよび交換機器に対する需要を維持します。2025年9月、米国エネルギー省は石炭関連投資への支援として6億2,500万 米ドルを発表し、そのうち3億5,000万 米ドルが再稼働および改修工事に充てられます。この資金の方向性は、圧力部品の交換、燃焼変更、効率化プロジェクト、およびデュアル燃料改造をサポートします。したがって、ユーティリティボイラー市場は、発電所オーナーが最初に運転寿命を延長し、その後技術的限界に達した機器を交換するという段階的な作業を獲得できます。既存サイトはまた、事業者がすでに系統接続、水システム、および訓練された労働力を持っているという実際的な利点を提供します。これらの条件は、代替発電の開発に時間がかかる場合に改修を商業的に関連性のあるものにし、大規模なグリーンフィールド受注への依存度が低いサービス機会をユーティリティボイラー市場に提供します。
より厳格な排出基準と高効率ボイラーの採用
排出基準は、調達決定において効率性と燃焼性能をより重要にしています。石炭および石油焚きユーティリティ蒸気発生ユニットからの有害大気汚染物質に関する米国規則は2026年2月に最終要件を設定し、重要な粒子状物質および水銀規定は2026年4月から有効となりました[3]。Energy UKの2025年コンプライアンスプロトコルはまた、産業排出指令に基づくボイラーおよびガスタービンの窒素酸化物、二酸化硫黄、および粒子状物質の制限に対応しています[4]。火力発電所をオンラインに維持する事業者は、これらの運転条件を満たすためにアップグレードが必要になる場合があります。高効率ボイラー設計は燃料消費を削減し、同時にコンプライアンス計画をサポートできます。この需要は、発電所の廃止が近い将来の選択肢でない場合に最も持続的であり、代替オプションが限られ電力の信頼性が優先事項であるシステムにおけるユーティリティボイラー市場を支援します。特に事業者がコンプライアンス、燃料コスト、およびシステムの十分性を同一の投資決定においてバランスさせなければならない場合に顕著です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 再生可能エネルギー発電と ガス焚き容量による代替圧力 | -1.0% | 欧州、北米、および アジア太平洋での新興圧力 | 中期(2~4年) |
| 高い資本、運転、 および排出制御コスト | -0.6% | グローバル、サブサハラアフリカ および南米でより高い強度 | 中期(2~4年) |
| 耐火物、合金、 および特殊部品の供給ボトルネック | -0.4% | グローバル、プロジェクトが 密集するアジア太平洋および中東・アフリカ市場に集中 | 短期(2年以内) |
| 複雑なエンジニアリング、 調達、建設(EPC)、試運転、および既存プラント 統合要件 | -0.3% | アジア太平洋および 中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー発電とガス焚き容量による代替圧力
再生可能エネルギー発電とガス焚き代替手段は、一部の市場において大規模な新規石炭ボイラープロジェクトの根拠を弱めています。この制約は、系統が十分な柔軟性、蓄電、送電、および低炭素発電の選択肢へのアクセスを持つ場所で最も顕著です。欧州および北米の一部では、電力システムが発電ミックスを変えるにつれて、新規石炭開発がより大きな不確実性に直面しています。ユーティリティボイラー市場は、安定した容量を必要とし、系統統合オプションが限られているシステムでは影響を受けにくい状態を維持しています。南アジア、東南アジア、およびアフリカの一部では、需要成長と変動する再生可能エネルギー出力を管理するために、依然として信頼性の高い火力発電が必要です。その結果、ボイラー需要の均一な減少ではなく地域的な分断が生じており、ユーティリティボイラー市場は引き続き系統投資のペースと安定した代替手段の可用性に依存しています。
高い資本、運転、および排出制御コスト
高い機器コスト、資金調達要件、および規制コンプライアンス費用は、プロジェクト承認と投資決定を遅らせる可能性があります。800 MWの超臨界ボイラー・タービン・発電機パッケージは、土木工事、EPC管理、およびバランスオブプラント機器・システムを除いて、通常2億5,000万 米ドルから4億 米ドルの費用がかかります。排煙脱硫、選択触媒還元、および電気集塵機システムを含む完全コンプライアンスの大型ユニットは、12億 米ドルから16億 米ドルを必要とする場合があります。借入コストの上昇は、信用能力が限られた市場でこれらのコミットメントをサポトすることをより困難にします。部品の可用性は、合金、耐火物、および特殊機器のリードタイムが長くなることで圧力を加える可能性があります。これらの要因は、資金調達能力が制約されている場合に段階的な改修、標準化された構成、および小規模プロジェクトを優先させます。これらのアプローチは即時の資金調達要件を下げ、技術的な作業をより長い運転期間にわたって分散させることができるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボイラータイプ別:
ガスリパワリングと超大型循環流動床(CFB)がミックスを再形成微粉燃料ボイラーは2026年のユーティリティボイラー市場シェアの45.2%を占め、中国、インド、東南アジアの大規模な設置基盤に支えられています。その継続的な役割は、確立されたベースロードシステムと石炭・バイオマスまたは石炭・ガスの混焼オプションの使用を反映しています。これらのユニットはまた、チューブ、バーナー、および補助機器の継続的な需要をサポートし、元のプロジェクトが完了して発電所が定期メンテナンスサイクルに移行した後も、確立されたサプライヤーが継続的な役割を果たすことができます。循環流動床ボイラーは2番目に大きなタイプであり、不均一な燃料、褐炭、または廃熱構成を使用する市場で関連性があります。2025年3月に雲南省で700 MWの超々臨界循環流動床(CFB)ユニットが系統に接続され、29.3 MPaの主蒸気圧力で46.34%の熱効率を達成しました。POWERCHINAの広東国粤韶関における700 MWユニットは2025年7月に商業運転を開始し、ユーティリティスケールでの循環流動床(CFB)展開の事例を支持しています。
排熱回収蒸気発生器(HRSG)は最も成長の速いボイラータイプであり、排熱回収蒸気発生器(HRSG)のユーティリティボイラー市場規模は2032年までCAGR 5.1%で拡大すると予測されています。コンバインドサイクルプロジェクトとガスリパワリングは、ガスタービンと並んで蒸気発生機器を必要とするため、この成長を支援しています。GE Vernovaは、ジョージア州のOglethorpe PowerのMonroe Countyコンバインドサイクル発電所向けに排熱回収蒸気発生器(HRSG)を供給しており、総出力は1,400 MW超と評価されています。バブリング流動床ボイラーは引き続きバイオマスおよび分散型電力アプリケーションに対応しています。廃熱および工程蒸気ユニットを含むその他のボイラータイプは、精製および化学施設への投資に追随しており、その価値提案はプロセスストリームからエネルギーを回収し、生産操業に信頼性の高い蒸気を供給することに依存しています。これらのカテゴリーを合わせると、従来の電力需要と産業用蒸気需要が異なるサプライヤー能力を必要とするポートフォリオが形成されます。大型統合機器パッケージから、顧客が日常的な運転ニーズを管理するのを支援するサービスサポートまで多岐にわたります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
亜臨界ベースが成熟する中で超々臨界が進展亜臨界ボイラーは2026年のユーティリティボイラー市場シェアの55.1%を占め、南アジアおよび東南アジアにおける設置基盤の経済性を反映しています。ベトナム、インドネシア、フィリピンには、メンテナンスと部品交換を必要とする相当規模の亜臨界設備があります。資本予算が限られた発電所オーナーは、稼働中のユニットを廃止する代わりに、チューブ、バーナー、および制御装置のサービスを優先する場合があります。この作業は、大型エンジニアリング・調達・建設(EPC)受注が限られている場合でも安定した受注フローを支援し、ユーティリティボイラー市場に稼働資産からの安定した収益源を提供します。超臨界ボイラーは、確立されたエンジニアリング慣行を変えることなく高い効率を必要とする大型プロジェクトに対して馴染みのある仕様を提供します。したがって、技術ミックスは広範なサービスベースと高性能ユニットへの新たな需要を組み合わせており、メーカーは確立された稼働備とより高度な仕様の両方において専門知識を維持することが求められます。
超々臨界ボイラーは2032年までCAGR 5.7%で成長すると予測されており、最も成長の速い技術カテゴリーとなっています。Dongfang Electricは2025年後半に運城の630°C超々臨界二段再熱プロジェクト向けに主要機器を納入し、各1,000 MWの2ユニットの試運転は2026年を目標としています。中国の2025年~2027年アップグレード計画は、省レベルの設備全体で先進的な石炭火力技術と効率改善を推進しています。これらのプロジェクトは、特殊材料、高度な制御装置、および高温・高圧要件を満たすことができるサプライヤーへの需要を高めます。したがって、ユーティリティボイラー産業は、既存のシステム信頼性ニーズをサポートしながら燃料使用量を削減する設計へと移行しています。このシフトは亜臨界メンテナンスへの需要を排除するものではありませんが、主要な新規受注の技術プロファイルを変化させており、顧客は選択を行う前に運転効率、排出義務、材料性能、および予想される発電所寿命を検討します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
容量別:
規模の経済が調達をより大型ユニットへと集約30~100 MWの範囲は2026年の収益の34.3%を占め、アジアおよび南米全体の産業用および小規模ユーティリティ発電所の大規模な設置基盤を反映しています。これらのユニットは、チューブ交換、スートブロワーアップグレード、および燃料転換プロジェクトのアフターマーケット需要を生み出します。100~250 MWおよび250~500 MWの範囲は、中堅電力会社、独立系発電事業者、および産業システムに対応しています。これらの範囲の購入者は、実行リスクと資金調達の複雑さを軽減する標準構成を好む場合があります。容量の選択は、地域の系統、燃料供給、および顧客の運転要件の規模、ならびに開発者が建設資金を調達し、土地を確保し、支援インフラの納入を管理する実際的な能力によって形成されます。その結果、大型中央発電所が最高価値のプロジェクトを引き付ける中でも、小規模な範囲は重要であり続け、ユーティリティボイラー市場を主要な国家入札を超えて広げています。
500 MW超のユニットは2032年までCAGR 5.6%で成長すると予測されています。大型ボイラーユニットはMWhあたりの熱効率性能を改善し、主要な国家調達プログラムが必要とする規模をサポートできる一方で、密接に調整されたエンジニアリングと現場実行を必要とする限られた数の複雑な機器パッケージにプロジェクト価値のより大きなシェアを集中させます。この容量帯は、広範なエンジニアリング、長い納期、および強力な実行能力を必要とするプロジェクトと関連しています。また、資金調達、サイトの準備状況、および部品供給の重要性も高まります。ユーティリティボイラー市場では、これらのユニットがより一般的になるにつれて、サプライヤーが性能保証と納期確実性で競争するようになると予想されます。小型ユニット引き続き地域および産業ニーズに対応し、容量スペクトル全体にわたって混合した需要基盤を生み出し、ユーティリティボイラー産業が比較的限られた数の非常に大型プロジェクトのみに依存しないようにします。
地域分析
アジア太平洋は2026年の収益の67.7%を占め、最大の地域市場となっています。中国の2025年~2027年行動計画は、省レベルのシステム全体で発電所のアップグレードと高効率石炭技術を支援しています。インドおよび東南アジアも、新規火力容量、交換、および既存設備のサービス作業を通じて需要を維持しています。この地域は、大型ユーティリティプロジェクト、産業用蒸気アプリケーション、およびメンテナンスを必要とする老朽化ユニットの幅広いミックスを持ち、いくつかの異なる購買チャネルを通じてユーティリティボイラー市場を支援しています。中国の大容量循環流動床(CFB)プロジェクトは、先進機器が大型従来型設備と並行して展開できることを示しています。日本と韓国は、燃料柔軟性、圧力部品交換、および成熟した資産でのアップグレードへの需要に貢献しています。この地域の規模と多様な発電所基盤は、機器販売と長期サービス活動の両方において中心的な位置を占めており、サプライヤーは同じ広い地域市場内で新規建設、部品交換、燃料変更、および排出関連アップグレードに対応できます。
北米と欧州は新規建設の機会が小さいものの、改修、リパワリング、およびデジタル近代化作業において引き続き重要です。米国エネルギー省の2025年9月の6億2,500万 米ドルの発表は、石炭関連施設での再稼働および改修活動を支援しました。北米にはまた、Babcock & WilcoxのBase Electron向け24億 米ドルの天然ガスプロジェクトに示されるように、データセンター向けの新興の自家消費電力セグメントがあります。欧州のプロジェクトは、大型新規石炭ユニットよりもコンプライアンス、発電所寿命延長、およびガスリパワリングに焦点を当てる可能性が高く、ユーティリティボイラー市場をサービスおよび転換作業へとシフトさせています。Energy UKの更新されたコンプライアンスプロトコルは、運転決定における排出管理の役割を強化しています。これらの地域は、既存インフラをアップグレードし、厳しい規制基準を満たすことができるサプライヤーを評価し、停止時間を削減し継続的な発電所運転の経済性を改善するフィールドサポートも提供します。
中東・アフリカは2032年までCAGR 5.3%で成長すると予測されており、最も成長の速い地域グループとなっています。Saudi Electricity Companyは2025年度の業績において、炭素回収規定を含む23.4 GWのガス火力プロジェクトが開発中であると報告し、液体燃料代替プログラムは22.3 GWの石油焚き容量転換をカバーしています。このプログラムは、湾岸地域での改造およびデュアル燃料転換に対するユーティリティボイラー市場の需要を支援しており、商業目的は電力システムへの信頼性の高い供給を維持しながら運転燃料を変更し、有用なインフラを保持することです。Thermaxは2025年11月にナイジェリアのDangote Industriesから4基の高圧ユーティリティボイラー向けに5億8,000万インドルピー相当(平均インドルピー/米ドルレート84で6,900万 米ドル相当)の受注を獲得しました。アフリカの需要は産業、精製、石油化学、および電力アプリケーションにわたってより多様であり、ユーティリティボイラー市場を幅広い顧客投資計画に対応させています。南米は産業用蒸気、精製、鉱業、および農産物加工プロジェクトの安定した市場であり続けています。地域のミックスは、地域の燃料、資金調達の制限、および運転条件に設計を適応させることができるサプライヤーを優先しており、信頼性の高い蒸気供給を必要とするが中央ユーティリティプロジェクトの規模や納期プロファイルをサポートできない産業ユーザーも含まれます。
競合環境
ユーティリティボイラー市場は、Babcock & Wilcox、Dongfang Electric、Mitsubishi Heavy Industries、GE Vernova、Bharat Heavy Electricals Limited(BHEL)、およびShanghai Electricが主導する適度に集約されたOEM層を持っています。大手サプライヤーは、エンジニアリングの深さ、製造能力、性能保証、および国内外の規格を満たす能力を通じて主要プロジェクトを競い合い、これがユーティリティボイラー市場が高価値契約を配分する方法を形成しています。中国のOEMは国内アップグレードで強い地位を維持し、アフリカおよび中東での国際的な仕事を求めています。西側のサプライヤーは、ガス焚きパッケージ、リパワリング、およびデータセンタープロジェクトにより多くの注意を向けています。小規模および地域の専門業者は、アフターマーケット作業、燃料転換、および中規模システムで競争しており、多くの場合、顧客の設置機器に対する地域のフィールドプレゼンスと精通度に依存して、主要OEMへの実際的な代替手段を提供しています。規制コンプライアンスは、確立されたプロジェクト実績なしに大型ユーティリティ入札に参入しようとするメーカーにとって依然として障壁となっています。
Babcock & Wilcoxの2026年3月の24億 米ドル、1.2 GWのBase Electronプロジェクトの着工通知は、データセンター電力インフラへの集中した移行を示しています。2026年8月のSiemens Energyとの合計1 GWの20基の蒸気タービン発電機セットに関する合意は、さらなるデータセンター顧客にわたってこのポジションを拡大します。GE VernovaのMonroe Countyコンバインドサイクルプロジェクト向けのHRSG供給は、ガスおよびコンバインドサイクル機器チェーンにおけるその役割を示しています。Dongfang Electricの630°C運城プロジェクト向けの機器納入は、超々臨界能力への継続的な投資を示しています。これらの戦略的な動きは、単一の均一な調達市場ではなく、異なる需要プールにわたる競争を反映しています。機器供給とサービスおよび改修能力を組み合わせることができる企業は、より幅広い収益機会を持っています。顧客は多くの場合、設計、設置、試運転、メンテナンス、および後の効率または燃料転換作業を通じてサポートを必要とするためです。
ユーティリティボイラー市場には大きなアフターマーケット機会があります。新規石炭容量が減速する場所でも多くのユニットが稼働し続けるためです。Thermaxの2025年11月のイジェリアのDangote向け4基のユーティリティボイラーの受注は、最大の電力市場以外の地域産業プロジェクトの価値を示しています。サプライヤーはまた、圧力部品のターンアラウンドタイム、フィールドエンジニアリング、燃焼変更、および燃料柔軟性アップグレードを通じて競争しており、これらは地域の電力または産業生産を支援する資産での停止時間を制限する必要がある事業者にとって決定的な要因となり得ます。高度な冶金学と燃焼制御のノウハウは、超々臨界作業の差別化要因となり得ます。高温サービスは材料選択、製造品質、運転手順、および長期にわたって性能を維持する能力により大きな要求を課すためです。
ユーティリティボイラー産業のリーダー企業
-
Harbin Electric Company Limited
-
Dongfang Electric Corporation Limited
-
Shanghai Electric Group Company Limited
-
Bharat Heavy Electricals Limited
-
Babcock & Wilcox Enterprises, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ユーティリティボイラー市場 このレポートでカバーされる企業
- AC Boilers S.p.A.
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- China National Erzhong Group Co., Ltd.
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- General Electric Company (GE)
- Harbin Electric Corporation
- IHI Corporation
- John Cockerill SA
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Rentech Boiler Systems, Inc.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
- Walchandnagar Industries Limited
最近の産業開発事情 ユーティリティボイラー市場
- 2026年8月:Babcock & Wilcoxは、データセンター顧客向けのFastPowerプログラムの下で合計1 GWの容量を持つ20基の蒸気タービン発電機セットについてSiemens Energyと合意を締結しました。この受注は以前に発表されたApplied Digitalプロジェクトとは別のものであり、加速された納期スケジュールで複数の顧客にわたる需要を示しています。
- 2026年3月:Babcock & Wilcoxは、Applied Digitalが支援するBase Electronとの24億 米ドルの設計・建設契約について完全着工通知を受領し、4基の300 MW天然ガス焚きボイラーを通じて1.2 GWを供給します。Siemens Energyは蒸気タービン発電機セットの設計・供給のために解放され、エンジニアリングと製造が進行中です。
- 2026年1月:Babcock & Wilcoxは、2028年末までの納入を確保する限定着工通知の下で、Applied Digitalデータセンター電力プロジェクト向けに蒸気タービン発電機セットを供給するSiemens Energyを選定しました。
- 2025年12月:Dongfang Electricは運城の630°C超々臨界二段再熱実証プロジェクト向けに主要ボイラー、蒸気タービン、および発電機機器を納入しました。2,000 MWのユニットは2026年の試運転を目標としています。
グローバルユーティリティボイラー市場レポートの範囲
ユーティリティボイラーは、主にユーティリティスケールの発電所での電力生産を目的として設計された大型蒸気発生システムです。石炭、天然ガス、バイオマスなどの燃料を燃焼させることで放出される熱エネルギーを、蒸気タービンを駆動して電力を発生させる高圧蒸気に変換します。市場には、新規発電所、容量拡張、および交換または近代化プロジェクト向けに供給されるボイラーシステムおよび関連部品が含まれます。
グローバルユーティリティボイラー市場は、ボイラータイプ、技術、容量、および地域別にセグメント化されています。ボイラータイプ別では、市場は微粉燃料ボイラー、循環流動床(CFB)ボイラー、バブリング流動床ボイラー、排熱回収蒸気発生器(HRSG)、およびその他の発電所ボイラータイプにセグメント化されています。技術別では、市場は亜臨界、超臨界、および超々臨界ボイラーにセグメント化されています。容量別では、市場は30~100 MW、100~250 MW、250~500 MW、および500 MW超にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルユーティリティボイラー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 微粉燃料ボイラー |
| 循環流動床(CFB)ボイラー |
| バブリング流動床ボイラー |
| 排熱回収蒸気発生器(HRSG) |
| その他の発電所ボイラータイプ |
| 亜臨界ボイラー |
| 超臨界ボイラー |
| 超々臨界ボイラー |
| 30~100 MW |
| 100~250 MW |
| 250~500 MW |
| 500 MW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ボイラータイプ別 | 微粉燃料ボイラー | |
| 循環流動床(CFB)ボイラー | ||
| バブリング流動床ボイラー | ||
| 排熱回収蒸気発生器(HRSG) | ||
| その他の発電所ボイラータイプ | ||
| 技術別 | 亜臨界ボイラー | |
| 超臨界ボイラー | ||
| 超々臨界ボイラー | ||
| 容量別 | 30~100 MW | |
| 100~250 MW | ||
| 250~500 MW | ||
| 500 MW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のユーティリティボイラー市場の予測値は?
ユーティリティボイラー市場は2032年までに22.16 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.68%で成長すると予測されています。
ユーティリティボイラーの収益をリードするボイラータイプは?
微粉燃料ボイラーがリードしており、2026年の収益シェアは45.2%です。
最も速く成長すると予想される技術は?
超々臨界ボイラーは2032年までCAGR 5.7%で成長すると予想されています。
最も速く拡大している容量範囲は?
500 MW超のユニットは2032年までCAGR 5.6%で成長すると予測されています。
最大のユーティリティボイラー収益シェアを持つ地域は?
アジア太平洋が2026年の収益シェア67.7%でリードしています。
ユーティリティボイラーの需要を牽引しているものは?
需要は電力成長、火力発電設備の近代化、排出アップグレード、ガスリパワリング、および信頼性の高い電力の必要性によって支えられています。