
Tamaño y Participación del Mercado de Calderas de Servicio Público
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.68 % |
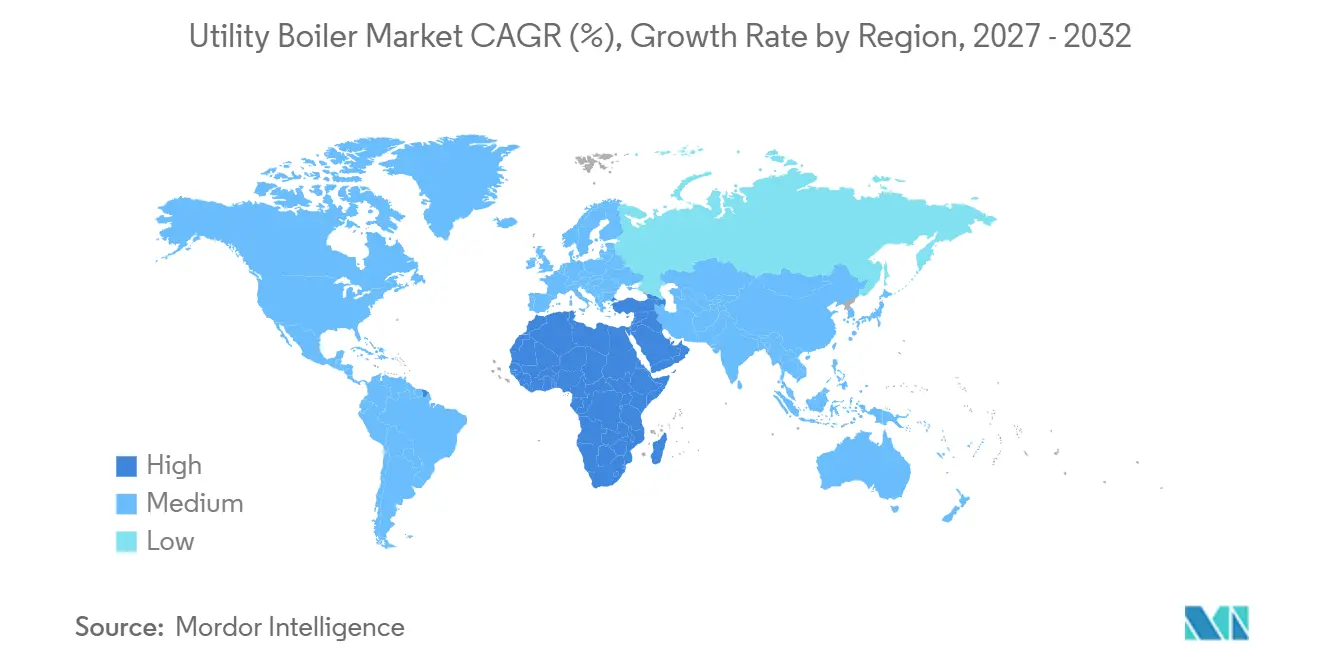
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
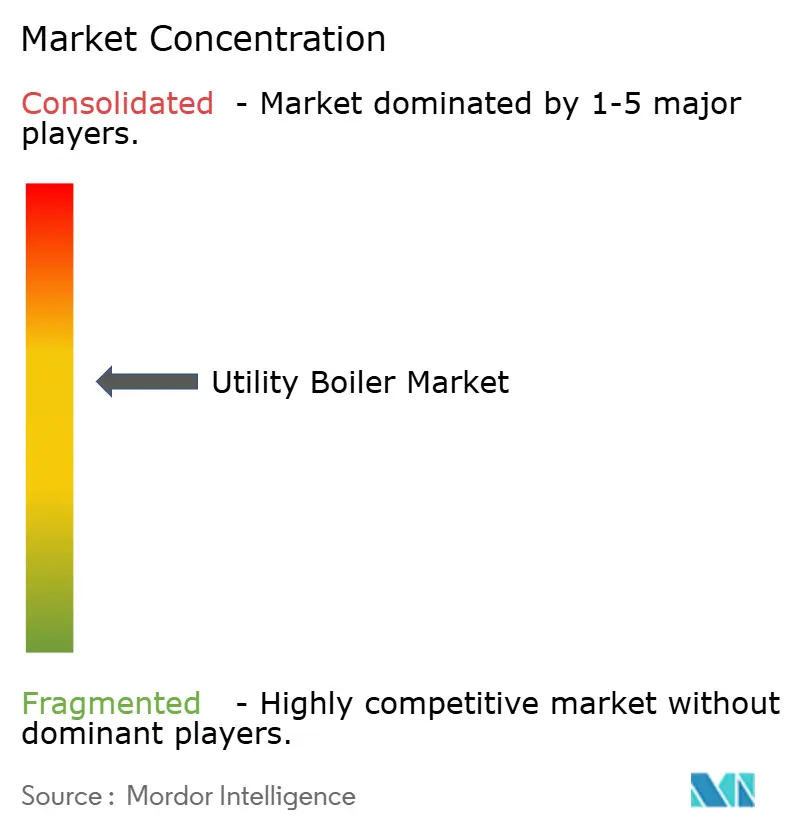
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calderas de Servicio Público por Mordor Intelligence
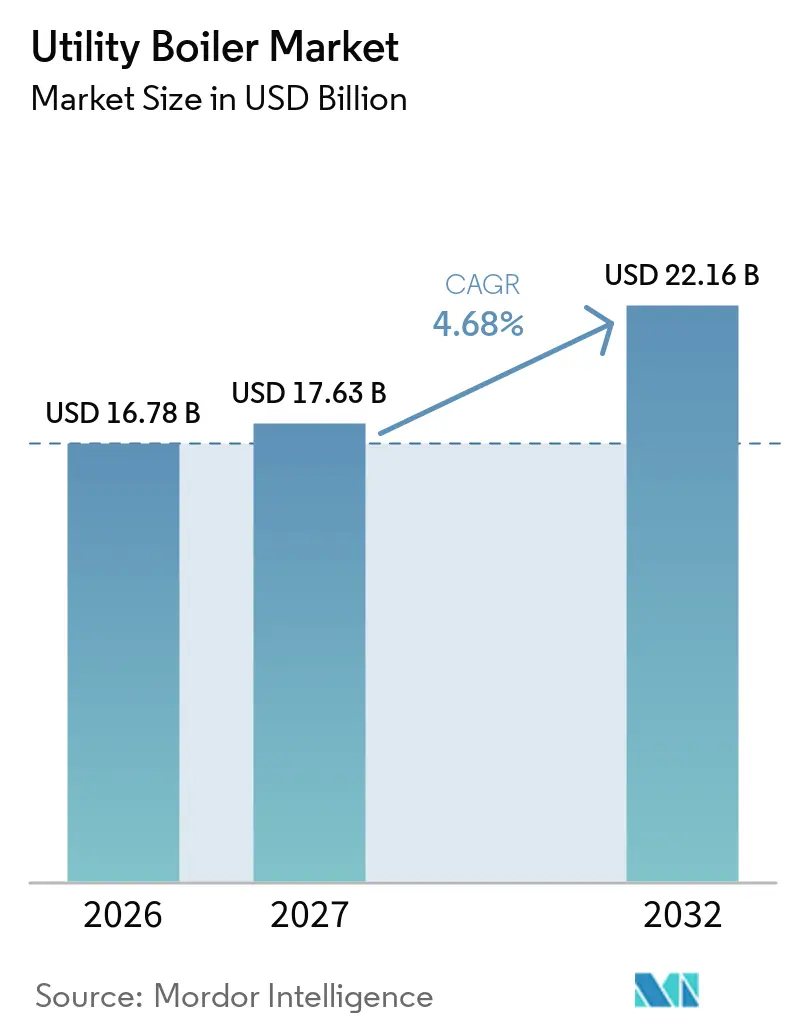
El tamaño del Mercado de Calderas de Servicio Público se valoró en 16,78 mil millones de USD en 2026 y se estima que alcanzará los 22,16 mil millones de USD para 2032, a una CAGR del 4,68% durante el período de pronóstico de 2027 a 2032. El Mercado de Calderas de Servicio Público está respaldado por el aumento de la demanda de electricidad, la necesidad de generación firme y la inversión continua en activos térmicos donde la producción renovable aún no puede satisfacer todos los requisitos de la red. El consumo mundial de electricidad aumentó un 4,3% en 2024, en comparación con el 2,5% del año anterior, lo que reforzó las necesidades de planificación de capacidad confiable en muchos sistemas eléctricos[1]. Las adquisiciones se están orientando hacia unidades que mejoran las tasas de calor, reducen el consumo de combustible o admiten operación de doble combustible, en lugar de depender únicamente de la demanda de reemplazo convencional. El Mercado de Calderas de Servicio Público también se beneficia de los trabajos de rehabilitación en plantas envejecidas, donde los operadores pueden extender la vida útil de los activos mediante el reemplazo de partes a presión, la conversión de combustible y las mejoras de emisiones. Las oportunidades competitivas son más sólidas donde los proveedores pueden acortar los plazos de entrega, cumplir con los requisitos normativos y ofrecer soporte de servicio después de la puesta en marcha.
Conclusiones Clave del Informe
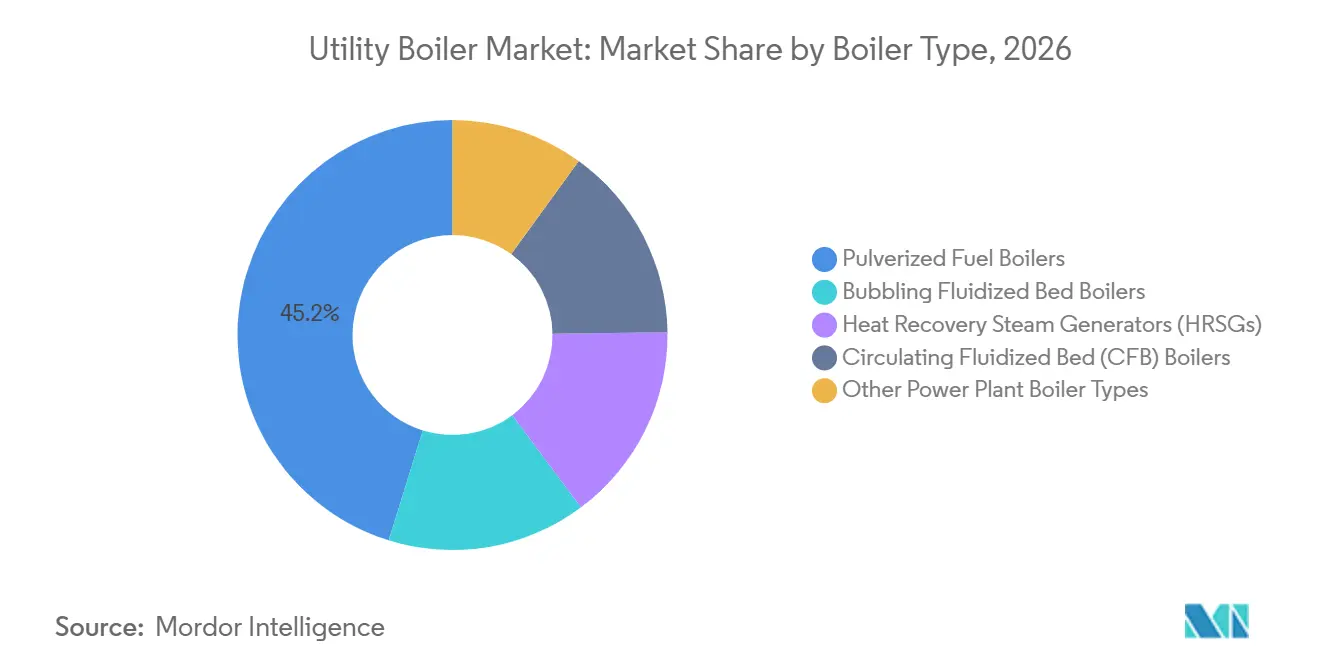
- Por tipo de caldera, las calderas de combustible pulverizado representaron el 45,2% de los ingresos en 2026, mientras que se prevé que los Generadores de Vapor de Recuperación de Calor (HRSG) crezcan a una CAGR del 5,1% hasta 2032.
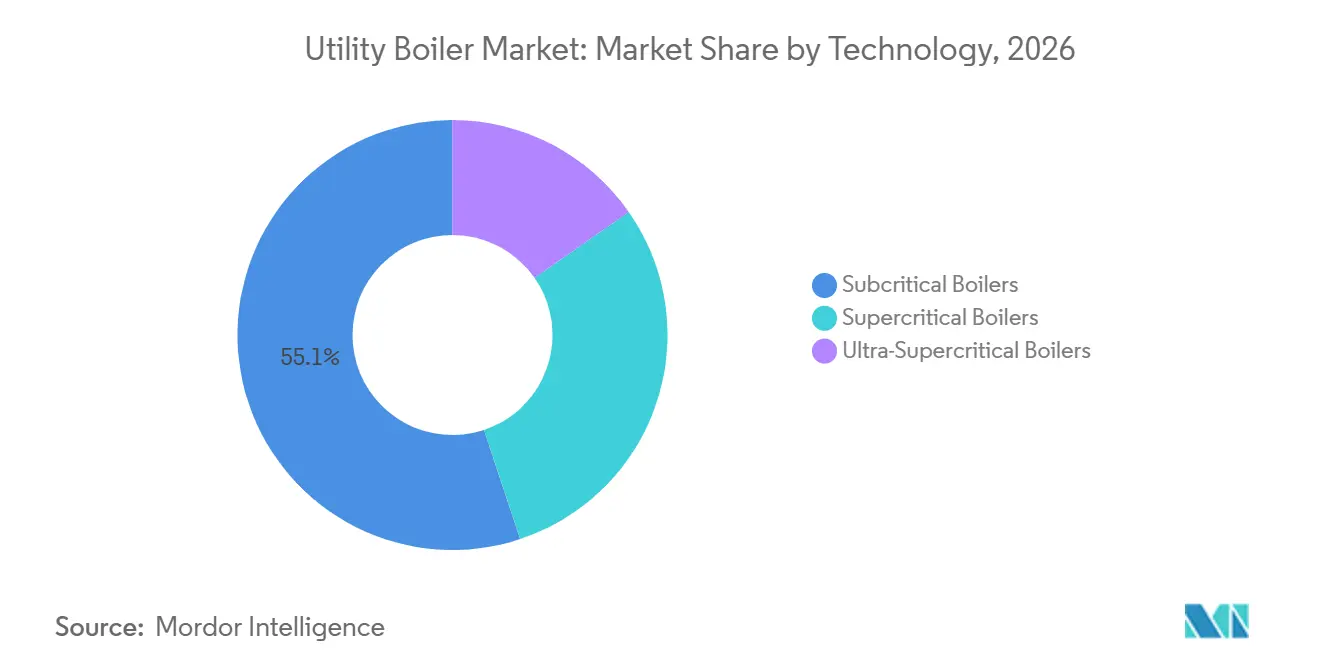
- Por tecnología, las calderas subcríticas representaron el 55,1% de los ingresos en 2026, mientras que se prevé que las calderas ultra-supercríticas crezcan a una CAGR del 5,7% hasta 2032.
- Por capacidad, el rango de 30-100 MW representó el 34,3% de los ingresos en 2026, mientras que se prevé que las unidades de más de 500 MW crezcan a una CAGR del 5,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 67,7% de los ingresos en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 5,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Electricidad y Expansión de la Capacidad Térmica | +1.4% | Global, con énfasis en China, India, el Sudeste Asiático y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Normas de Emisiones más Estrictas y Adopción de Calderas de Alta Eficiencia | +0.7% | Asia-Pacífico, Europa, América del Norte y mercados en etapa inicial en África | Mediano plazo (2-4 años) |
| Modernización y Reemplazo de la Flota Térmica Envejecida | +0.8% | América del Norte, Europa, Asia-Pacífico, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda Industrial de Vapor de Productos Químicos, Petróleo y Gas, y Manufactura | +0.5% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Repotenciación a Gas Impulsada por Centros de Datos y Requisitos de Energía Firme | +0.4% | América del Norte, Europa y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Reemplazos de Partes a Presión, Conversiones de Combustible y Servicios de Posventa de Calderas | +0.3% | Global, concentrado en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Electricidad y Expansión de la Capacidad Térmica
El Mercado de Calderas de Servicio Público está ganando respaldo a medida que los planificadores de electricidad responden a un crecimiento de la demanda más fuerte e impredecible. La Agencia Internacional de Energía reportó un aumento del 4,3% en el consumo mundial de electricidad en 2024, un incremento significativo respecto al año anterior que añadió presión a la planificación de la generación. El plan de acción de actualización de energía a carbón 2025-2027 de China dirige mejoras en las unidades existentes y promueve tecnología de mayor eficiencia en los sistemas provinciales[2]. Este enfoque crea demanda de equipos de reemplazo y de modificaciones que mejoran el rendimiento de las unidades. Las grandes empresas de servicios públicos también están adelantando los pedidos de calderas en la secuencia del proyecto porque la disponibilidad de suministro puede afectar el cronograma de construcción. El resultado es un conjunto más amplio de oportunidades que abarca tanto nueva capacidad como mejoras a la flota existente, lo que permite al Mercado de Calderas de Servicio Público atender a empresas de servicios públicos con distintas prioridades de combustible, confiabilidad y operación.
Repotenciación a Gas Impulsada por Centros de Datos y Requisitos de Energía Firme
La demanda de los centros de datos está abriendo un canal de adquisición más rápido para paquetes de calderas a gas y turbinas de vapor. En marzo de 2026, Babcock & Wilcox recibió la autorización completa para proceder en un proyecto de 2,4 mil millones de USD para suministrar 1,2 GW a través de 4 calderas a gas natural para Base Electron, con el fin de apoyar los campus de fábricas de inteligencia artificial de Applied Digital. El proyecto muestra cómo los clientes buscan energía despachable donde los cronogramas convencionales de interconexión y generación están restringidos. En agosto de 2026, Babcock & Wilcox y Siemens Energy acordaron comenzar a trabajar en 20 conjuntos de turbinas de vapor-generador que totalizan 1 GW para proyectos de energía para centros de datos. La repotenciación en ciclo combinado también es relevante porque puede añadir producción en instalaciones existentes sin las obras civiles de un sitio nuevo. La repotenciación de la estación R.D. Morrow Sr. aumentó la producción de la unidad de 204 MW a 572 MW utilizando una turbina de gas Siemens y un HRSG de triple presión, lo que demuestra cómo los sitios establecidos pueden añadir capacidad mientras utilizan la infraestructura operativa existente.
Modernización y Reemplazo de la Flota Térmica Envejecida
Los activos térmicos envejecidos sostienen la demanda de servicios y equipos de reemplazo incluso cuando la actividad de nueva construcción varía según la región. En septiembre de 2025, el Departamento de Energía de los Estados Unidos anunció 625 millones de USD en apoyo a la inversión relacionada con el carbón, incluidos 350 millones de USD para trabajos de recomisionamiento y modernización. Esta orientación de financiamiento respalda el reemplazo de partes a presión, cambios de combustión, proyectos de eficiencia y modificaciones de doble combustible. El Mercado de Calderas de Servicio Público puede, por tanto, capturar trabajo por etapas a medida que los propietarios de plantas primero extienden la vida operativa y luego reemplazan el equipo que alcanza sus límites técnicos. Los sitios existentes también ofrecen ventajas prácticas porque los operadores ya cuentan con conexiones a la red, sistemas de agua y personal capacitado. Estas condiciones hacen que la rehabilitación sea comercialmente relevante donde el desarrollo de generación de reemplazo tomaría más tiempo, y le dan al Mercado de Calderas de Servicio Público una oportunidad de servicio que depende menos de grandes adjudicaciones en sitios nuevos.
Normas de Emisiones más Estrictas y Adopción de Calderas de Alta Eficiencia
Las normas de emisiones están haciendo que la eficiencia y el rendimiento de la combustión sean más importantes en las decisiones de adquisición. La norma de los Estados Unidos para contaminantes atmosféricos peligrosos provenientes de unidades generadoras de vapor de servicios públicos alimentadas con carbón y petróleo estableció los requisitos finales en febrero de 2026, con disposiciones importantes sobre materia particulada y mercurio vigentes desde abril de 2026[3]. El protocolo de cumplimiento de Energy UK para 2025 también aborda los límites de óxidos de nitrógeno, dióxido de azufre y materia particulada para calderas y turbinas de gas bajo la Directiva de Emisiones Industriales[4]. Los operadores que mantienen plantas térmicas en funcionamiento pueden necesitar mejoras para cumplir con estas condiciones operativas. Los diseños de calderas de mayor eficiencia reducen el consumo de combustible y pueden respaldar la planificación del cumplimiento al mismo tiempo. Esta demanda es más duradera donde el retiro de la planta no es una opción a corto plazo, lo que respalda el mercado de calderas de servicio público en sistemas con opciones de reemplazo limitadas donde la confiabilidad del suministro eléctrico sigue siendo una prioridad, particularmente cuando los operadores deben equilibrar el cumplimiento, los costos de combustible y la adecuación del sistema en la misma decisión de inversión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de Sustitución por Generación Renovable y Capacidad a Gas | -1.0% | Europa, América del Norte y presión emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos Costos de Capital, Operación y Control de Emisiones | -0.6% | Global, con mayor intensidad en África Subsahariana y América del Sur | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Refractarios, Aleaciones y Componentes Especializados | -0.4% | Global, concentrado en mercados de Asia-Pacífico y Oriente Medio y África con alta densidad de proyectos | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Ingeniería, Adquisición y Construcción (EPC), Puesta en Marcha e Integración en Plantas Existentes | -0.3% | Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Sustitución por Generación Renovable y Capacidad a Gas
La generación renovable y las alternativas a gas reducen el argumento a favor de grandes proyectos de nuevas calderas de carbón en algunos mercados. La restricción es más visible donde las redes tienen flexibilidad adecuada, almacenamiento, transmisión y acceso a opciones de generación con menor contenido de carbono. Los nuevos desarrollos de carbón enfrentan mayor incertidumbre en Europa y partes de América del Norte a medida que los sistemas eléctricos cambian su combinación de generación. El Mercado de Calderas de Servicio Público sigue siendo menos vulnerable en sistemas que requieren capacidad firme y tienen opciones limitadas de integración a la red. El sur de Asia, el sudeste asiático y partes de África aún necesitan generación térmica confiable para gestionar el crecimiento de la demanda y la producción renovable variable. El resultado es una división regional en lugar de un declive uniforme en la demanda de calderas, con el Mercado de Calderas de Servicio Público continuando dependiendo del ritmo de la inversión en redes y la disponibilidad de alternativas firmes.
Altos Costos de Capital, Operación y Control de Emisiones
Los altos costos de equipos, los requisitos de financiamiento y los gastos de cumplimiento regulatorio pueden retrasar las aprobaciones de proyectos y las decisiones de inversión. Un paquete de caldera-turbina-generador supercrítico de 800 MW generalmente cuesta entre 250 millones y 400 millones de USD, excluyendo obras civiles, gestión de EPC y equipos y sistemas de balance de planta. Una unidad grande totalmente conforme puede requerir entre 1,2 mil millones y 1,6 mil millones de USD cuando se incluyen sistemas de desulfuración de gases de combustión, reducción catalítica selectiva y precipitadores electrostáticos. Los mayores costos de endeudamiento hacen que estos compromisos sean más difíciles de sostener en mercados con capacidad crediticia limitada. La disponibilidad de componentes puede añadir presión a través de plazos de entrega más largos para aleaciones, refractarios y equipos especializados. Estos factores favorecen las rehabilitaciones por fases, las configuraciones estandarizadas y los proyectos más pequeños donde la capacidad de financiamiento es limitada, porque estos enfoques pueden reducir el requisito de financiamiento inmediato y distribuir el trabajo técnico a lo largo de un período operativo más largo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Caldera:
La Repotenciación a Gas y el Lecho Fluidizado Circulante (CFB) a Ultra-Escala Reconfiguran la CombinaciónLas calderas de combustible pulverizado representaron el 45,2% de la participación del Mercado de Calderas de Servicio Público en 2026, respaldadas por la gran base instalada en China, India y el Sudeste Asiático. Su papel continuo refleja los sistemas de carga base establecidos y el uso de opciones de co-combustión carbón-biomasa o carbón-gas. Estas unidades también respaldan la demanda recurrente de tubos, quemadores y equipos auxiliares, lo que le da a los proveedores establecidos un papel continuo después de que se completa el proyecto original y la planta entra en su ciclo de mantenimiento regular. Las calderas de lecho fluidizado circulante son el segundo tipo más grande, con relevancia en mercados que utilizan combustibles heterogéneos, lignito o configuraciones de calor residual. Una unidad de Lecho Fluidizado Circulante (CFB) ultra-supercrítica de 700 MW se conectó a la red en Yunnan en marzo de 2025 y alcanzó una eficiencia térmica del 46,34% a una presión de vapor principal de 29,3 MPa. La unidad de 700 MW de POWERCHINA en Guangdong Guoyue Shaoguan inició operaciones comerciales en julio de 2025, respaldando el caso para el despliegue de Lecho Fluidizado Circulante (CFB) a escala de servicio público.
Los Generadores de Vapor de Recuperación de Calor (HRSG) son el tipo de caldera de más rápido crecimiento, con el tamaño del Mercado de Calderas de Servicio Público para los Generadores de Vapor de Recuperación de Calor (HRSG) proyectado para expandirse a una CAGR del 5,1% hasta 2032. Los proyectos de ciclo combinado y la repotenciación a gas respaldan este crecimiento porque requieren equipos de generación de vapor junto con turbinas de gas. GE Vernova está suministrando Generadores de Vapor de Recuperación de Calor (HRSG) para la planta de ciclo combinado del Condado de Monroe de Oglethorpe Power en Georgia, que tiene una capacidad total de más de 1.400 MW. Las calderas de lecho fluidizado burbujeante continúan sirviendo a aplicaciones de biomasa y energía distribuida. Otros tipos de calderas, incluidas las unidades de calor residual y vapor de proceso, siguen la inversión en instalaciones de refinación y química, donde la propuesta de valor depende de recuperar energía de un flujo de proceso y suministrar vapor confiable a las operaciones de producción. En conjunto, estas categorías crean una cartera en la que la demanda de energía convencional y la demanda industrial de vapor requieren diferentes capacidades de los proveedores, desde grandes paquetes de equipos integrados hasta soporte de servicio que ayuda a los clientes a gestionar las necesidades operativas rutinarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
La Ultra-Supercrítica Avanza a Medida que la Base Subcrítica MaduraLas calderas subcríticas representaron el 55,1% de la participación del Mercado de Calderas de Servicio Público en 2026, lo que refleja la economía de la base instalada en el sur y el sudeste asiático. Vietnam, Indonesia y Filipinas tienen flotas subcríticas sustanciales que requieren mantenimiento y reemplazos de componentes. Los propietarios de plantas con presupuestos de capital limitados pueden preferir dar servicio a tubos, quemadores y controles en lugar de retirar una unidad en operación. Este trabajo respalda un flujo de pedidos constante incluso cuando las adjudicaciones de grandes proyectos de Ingeniería, Adquisición y Construcción (EPC) son limitadas, lo que le da al Mercado de Calderas de Servicio Público una fuente estable de ingresos provenientes de activos en operación. Las calderas supercríticas proporcionan una especificación familiar para grandes proyectos que necesitan mayor eficiencia sin cambiar las prácticas de ingeniería establecidas. La combinación tecnológica combina, por tanto, una amplia base de servicio con nueva demanda de unidades de mayor rendimiento, y requiere que los fabricantes mantengan experiencia tanto en flotas operativas establecidas como en especificaciones más avanzadas.
Se prevé que las calderas ultra-supercríticas crezcan a una CAGR del 5,7% hasta 2032, convirtiéndolas en la categoría tecnológica de más rápido crecimiento. Dongfang Electric entregó equipos clave a finales de 2025 para un proyecto de doble recalentamiento ultra-supercrítico a 630°C en Yuncheng con 2 unidades de 1.000 MW, y la puesta en marcha está prevista para 2026. El plan de actualización 2025-2027 de China promueve la tecnología avanzada de energía a carbón y la mejora de la eficiencia en toda su flota provincial. Estos proyectos aumentan la demanda de materiales especializados, controles avanzados y proveedores que puedan cumplir con los requisitos de alta temperatura y presión. La industria de calderas de servicio público se está moviendo, por tanto, hacia diseños que reducen el consumo de combustible mientras respaldan las necesidades de confiabilidad del sistema existente. Este cambio no elimina la demanda de mantenimiento subcrítico, pero cambia el perfil tecnológico de las principales nuevas adjudicaciones, ya que los clientes evalúan la eficiencia operativa, las obligaciones de emisiones, el rendimiento de los materiales y la vida útil esperada de la planta antes de realizar una selección.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Capacidad:
La Economía de Escala Consolida las Adquisiciones hacia Unidades de Mayor TamañoEl rango de 30-100 MW representó el 34,3% de los ingresos en 2026, lo que refleja la gran base instalada de plantas industriales y de servicios públicos más pequeñas en Asia y América del Sur. Estas unidades generan demanda de posventa para el reemplazo de tubos, mejoras de soplado de hollín y proyectos de conversión de combustible. Los rangos de 100-250 MW y 250-500 MW sirven a empresas de servicios públicos de nivel medio, productores independientes de energía y sistemas industriales. Los compradores en estos rangos pueden preferir configuraciones estándar que reduzcan el riesgo de ejecución y la complejidad del financiamiento. Las opciones de capacidad están determinadas por la red local, el suministro de combustible y el tamaño del requisito operativo del cliente, así como por la capacidad práctica del desarrollador para financiar la construcción, asegurar terrenos y gestionar la entrega de la infraestructura de apoyo. Como resultado, los rangos más pequeños siguen siendo importantes incluso cuando las grandes centrales eléctricas atraen los proyectos de mayor valor, lo que amplía el Mercado de Calderas de Servicio Público más allá de las grandes licitaciones nacionales.
Se prevé que las unidades de más de 500 MW crezcan a una CAGR del 5,6% hasta 2032. Las unidades de calderas de gran tamaño pueden mejorar el rendimiento de la tasa de calor por MWh y respaldar la escala requerida por los principales programas de adquisición nacionales, al tiempo que concentran una mayor proporción del valor del proyecto en un número limitado de paquetes de equipos complejos que necesitan una ingeniería y ejecución en sitio estrechamente coordinadas. Esta banda de capacidad está asociada con proyectos que requieren ingeniería extensiva, largos plazos de entrega y una sólida capacidad de ejecución. También aumenta la importancia del financiamiento, la preparación del sitio y el suministro de componentes. Es probable que el Mercado de Calderas de Servicio Público vea a los proveedores competir en garantías de rendimiento y certeza de entrega a medida que estas unidades se vuelvan más comunes. Las unidades más pequeñas continuarán sirviendo a las necesidades locales e industriales, creando una base de demanda mixta en todo el espectro de capacidad y asegurando que la industria de calderas de servicio público no dependa únicamente del número relativamente limitado de proyectos muy grandes.
Análisis Geográfico
Asia-Pacífico representó el 67,7% de los ingresos en 2026, convirtiéndola en el mayor mercado regional. El plan de acción 2025-2027 de China respalda las mejoras de plantas de energía y la tecnología avanzada de carbón en los sistemas provinciales. India y el Sudeste Asiático también sostienen la demanda a través de nueva capacidad térmica, reemplazos y trabajos de servicio en flotas existentes. La región tiene una amplia combinación de grandes proyectos de servicios públicos, aplicaciones industriales de vapor y unidades envejecidas que necesitan mantenimiento, lo que respalda al Mercado de Calderas de Servicio Público a través de varios canales de compra diferentes. Los proyectos de Lecho Fluidizado Circulante (CFB) de alta capacidad de China demuestran que los equipos avanzados pueden desplegarse junto con grandes flotas convencionales. Japón y Corea del Sur contribuyen a la demanda de flexibilidad de combustible, reemplazo de partes a presión y mejoras en activos maduros. La escala y la variada base de plantas de la región la hacen central tanto para las ventas de equipos como para la actividad de servicio a largo plazo, porque los proveedores pueden abordar nueva construcción, reemplazo de componentes, cambios de combustible y mejoras relacionadas con emisiones dentro del mismo amplio mercado regional.
América del Norte y Europa tienen una oportunidad de nueva construcción más pequeña, pero siguen siendo importantes para trabajos de modernización, repotenciación y modernización digital. El anuncio de 625 millones de USD del Departamento de Energía de los Estados Unidos en septiembre de 2025 respaldó la actividad de recomisionamiento y modernización en instalaciones relacionadas con el carbón. América del Norte también tiene un segmento emergente de energía detrás del medidor para centros de datos, ilustrado por el proyecto de gas natural de 2,4 mil millones de USD de Babcock & Wilcox para Base Electron. Los proyectos europeos tienen más probabilidades de centrarse en el cumplimiento, la extensión de la vida útil de las plantas y la repotenciación a gas que en grandes nuevas unidades de carbón, lo que orienta el Mercado de Calderas de Servicio Público hacia servicios y trabajos de conversión. El protocolo de cumplimiento actualizado de Energy UK refuerza el papel de la gestión de emisiones en las decisiones operativas. Estas regiones recompensan a los proveedores que pueden mejorar la infraestructura existente y cumplir con exigentes estándares regulatorios, al tiempo que proporcionan soporte en campo que reduce el tiempo de parada y mejora la economía de la operación continua de la planta.
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,3% hasta 2032, convirtiéndola en el grupo regional de más rápido crecimiento. Saudi Electricity Company reportó 23,4 GW de proyectos térmicos a gas en desarrollo en sus resultados del año fiscal 2025, con disposiciones de captura de carbono, mientras que su programa de desplazamiento de líquidos cubre la conversión de 22,3 GW de capacidad alimentada con petróleo. Este programa respalda la demanda del Mercado de Calderas de Servicio Público para modificación y conversión de doble combustible en el Golfo, donde el objetivo comercial es cambiar el combustible operativo mientras se retiene la infraestructura útil y se mantiene un suministro confiable para el sistema eléctrico. Thermax obtuvo un pedido de INR 580 crore, equivalente a 69 millones de USD a una tasa promedio INR/USD de 84, de Dangote Industries en Nigeria en noviembre de 2025 para 4 calderas de servicio público de alta presión. La demanda africana es más variada en aplicaciones industriales, de refinería, petroquímica y energía, lo que le da al Mercado de Calderas de Servicio Público exposición a una amplia gama de planes de inversión de clientes. América del Sur sigue siendo un mercado estable para vapor industrial, refinación, minería y proyectos de agroprocesamiento. La combinación regional favorece a los proveedores que pueden adaptar los diseños a los combustibles locales, los límites de financiamiento y las condiciones operativas, incluidos los usuarios industriales que necesitan un suministro confiable de vapor pero no pueden soportar la escala o el perfil de entrega de un proyecto central de servicios públicos.
Panorama Competitivo
El Mercado de Calderas de Servicio Público tiene un nivel de fabricantes de equipos originales (OEM) moderadamente consolidado liderado por Babcock & Wilcox, Dongfang Electric, Mitsubishi Heavy Industries, GE Vernova, Bharat Heavy Electricals Limited (BHEL) y Shanghai Electric. Los grandes proveedores compiten por los principales proyectos a través de la profundidad de ingeniería, la capacidad de fabricación, las garantías de rendimiento y la capacidad de cumplir con los códigos nacionales e internacionales, lo que determina cómo el Mercado de Calderas de Servicio Público asigna los contratos de alto valor. Los fabricantes de equipos originales chinos mantienen una posición sólida en las mejoras nacionales y buscan trabajo internacional en África y Oriente Medio. Los proveedores occidentales están dirigiendo más atención a los paquetes a gas, la repotenciación y los proyectos para centros de datos. Los especialistas más pequeños y regionales compiten en trabajos de posventa, conversión de combustible y sistemas de escala media, a menudo dependiendo de la presencia local en campo y la familiaridad con el equipo instalado del cliente para proporcionar una alternativa práctica a un gran fabricante de equipos originales. El cumplimiento de códigos sigue siendo una barrera para los fabricantes que buscan participar en grandes licitaciones de servicios públicos sin un historial de proyectos establecido.
La autorización de Babcock & Wilcox en marzo de 2026 para proceder en el proyecto Base Electron de 2,4 mil millones de USD y 1,2 GW muestra un movimiento enfocado hacia la infraestructura de energía para centros de datos. Su acuerdo de agosto de 2026 con Siemens Energy para 20 conjuntos de turbinas de vapor-generador que totalizan 1 GW extiende esta posición a más clientes de centros de datos. El suministro de HRSG de GE Vernova para el proyecto de ciclo combinado del Condado de Monroe demuestra su papel en la cadena de equipos a gas y de ciclo combinado. La entrega de equipos de Dongfang Electric para el proyecto de Yuncheng a 630°C muestra la inversión continua en capacidad ultra-supercrítica. Estos movimientos estratégicos reflejan la competencia en diferentes grupos de demanda en lugar de un único mercado de adquisición uniforme. Las empresas que pueden combinar el suministro de equipos con capacidad de servicio y modernización tienen una gama más amplia de oportunidades de ingresos, ya que los clientes a menudo necesitan apoyo a través del diseño, la instalación, la puesta en marcha, el mantenimiento y los trabajos posteriores de eficiencia o conversión de combustible.
El Mercado de Calderas de Servicio Público incluye una gran oportunidad de posventa porque muchas unidades permanecerán en servicio incluso donde la nueva capacidad de carbón se desacelera. El pedido de noviembre de 2025 de Thermax para 4 calderas de servicio público para Dangote en Nigeria demuestra el valor de los proyectos industriales regionales fuera de los mayores mercados eléctricos. Los proveedores también compiten a través del tiempo de respuesta para partes a presión, ingeniería en campo, cambios de combustión y mejoras de flexibilidad de combustible, que pueden ser decisivos cuando un operador necesita limitar el tiempo de parada en un activo que respalda la producción eléctrica o industrial local. La metalurgia avanzada y el conocimiento del control de combustión pueden convertirse en diferenciadores para el trabajo ultra-supercrítico, porque el servicio a alta temperatura impone mayores exigencias en la selección de materiales, la calidad de fabricación, los procedimientos operativos y la capacidad de mantener el rendimiento a lo largo del tiempo.
Líderes de la Industria de Calderas de Servicio Público
-
Harbin Electric Company Limited
-
Dongfang Electric Corporation Limited
-
Shanghai Electric Group Company Limited
-
Bharat Heavy Electricals Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calderas de Servicio Público Empresas cubiertas en este informe
- AC Boilers S.p.A.
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- China National Erzhong Group Co., Ltd.
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- General Electric Company (GE)
- Harbin Electric Corporation
- IHI Corporation
- John Cockerill SA
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Rentech Boiler Systems, Inc.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
- Walchandnagar Industries Limited
Desarrollos recientes de la industria en Mercado de Calderas de Servicio Público
- Agosto de 2026: Babcock & Wilcox firmó un acuerdo con Siemens Energy para 20 conjuntos de turbinas de vapor-generador que totalizan 1 GW de capacidad bajo su programa FastPower para clientes de centros de datos. El pedido es independiente del proyecto de Applied Digital anunciado anteriormente y señala la demanda de múltiples clientes con cronogramas de entrega acelerados.
- Marzo de 2026: Babcock & Wilcox recibió la autorización completa para proceder en su acuerdo de diseño y construcción de 2,4 mil millones de USD con Base Electron, respaldado por Applied Digital, para entregar 1,2 GW a través de 4 calderas a gas natural de 300 MW. Siemens Energy fue autorizada para diseñar y suministrar los conjuntos de turbinas de vapor-generador, con ingeniería y fabricación en curso.
- Enero de 2026: Babcock & Wilcox seleccionó a Siemens Energy para suministrar conjuntos de turbinas de vapor-generador para el proyecto de energía para centros de datos de Applied Digital bajo una autorización limitada para proceder que aseguró el equipo para su entrega antes de finales de 2028.
- Diciembre de 2025: Dongfang Electric entregó la caldera principal, la turbina de vapor y el equipo generador para el proyecto de demostración de doble recalentamiento ultra-supercrítico a 630°C en Yuncheng. Las 2 unidades de 1.000 MW estaban previstas para su puesta en marcha en 2026.
Alcance del Informe del Mercado Global de Calderas de Servicio Público
Una caldera de servicio público es un sistema de generación de vapor a gran escala diseñado principalmente para la producción de electricidad en plantas de energía a escala de servicio público. Convierte la energía térmica liberada por la combustión de combustibles, como carbón, gas natural o biomasa, en vapor de alta presión que impulsa turbinas de vapor para generar electricidad. El mercado incluye sistemas de calderas y componentes asociados suministrados para nuevas plantas de energía, expansiones de capacidad y proyectos de reemplazo o modernización.
El mercado global de calderas de servicio público está segmentado por tipo de caldera, tecnología, capacidad y geografía. Por tipo de caldera, el mercado está segmentado en calderas de combustible pulverizado, calderas de lecho fluidizado circulante (CFB), calderas de lecho fluidizado burbujeante, generadores de vapor de recuperación de calor (HRSG) y otros tipos de calderas para plantas de energía. Por tecnología, el mercado está segmentado en calderas subcríticas, supercríticas y ultra-supercríticas. Por capacidad, el mercado está segmentado en 30–100 MW, 100–250 MW, 250–500 MW y más de 500 MW. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de calderas de servicio público en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Calderas de Combustible Pulverizado |
| Calderas de Lecho Fluidizado Circulante (CFB) |
| Calderas de Lecho Fluidizado Burbujeante |
| Generadores de Vapor de Recuperación de Calor (HRSG) |
| Otros Tipos de Calderas para Plantas de Energía |
| Calderas Subcríticas |
| Calderas Supercríticas |
| Calderas Ultra-Supercríticas |
| 30-100 MW |
| 100-250 MW |
| 250-500 MW |
| Más de 500 MW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Caldera | Calderas de Combustible Pulverizado | |
| Calderas de Lecho Fluidizado Circulante (CFB) | ||
| Calderas de Lecho Fluidizado Burbujeante | ||
| Generadores de Vapor de Recuperación de Calor (HRSG) | ||
| Otros Tipos de Calderas para Plantas de Energía | ||
| Por Tecnología | Calderas Subcríticas | |
| Calderas Supercríticas | ||
| Calderas Ultra-Supercríticas | ||
| Por Capacidad | 30-100 MW | |
| 100-250 MW | ||
| 250-500 MW | ||
| Más de 500 MW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Calderas de Servicio Público para 2032?
Se proyecta que el Mercado de Calderas de Servicio Público alcance los 22,16 mil millones de USD para 2032, creciendo a una CAGR del 4,68% de 2027 a 2032.
¿Qué tipo de caldera lidera los ingresos de calderas de servicio público?
Las calderas de combustible pulverizado lideran, con una participación de ingresos del 45,2% en 2026.
¿Qué tecnología se espera que crezca más rápido?
Se espera que las calderas ultra-supercríticas crezcan a una CAGR del 5,7% hasta 2032.
¿Qué rango de capacidad se está expandiendo más rápido?
Se prevé que las unidades de más de 500 MW crezcan a una CAGR del 5,6% hasta 2032.
¿Qué región tiene la mayor participación de ingresos en calderas de servicio público?
Asia-Pacífico lidera con una participación de ingresos del 67,7% en 2026.
¿Qué está impulsando la demanda de calderas de servicio público?
La demanda está respaldada por el crecimiento de la electricidad, la modernización de la flota térmica, las mejoras de emisiones, la repotenciación a gas y la necesidad de energía confiable.