
Marktgröße und Marktanteil für Versorgungskessel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
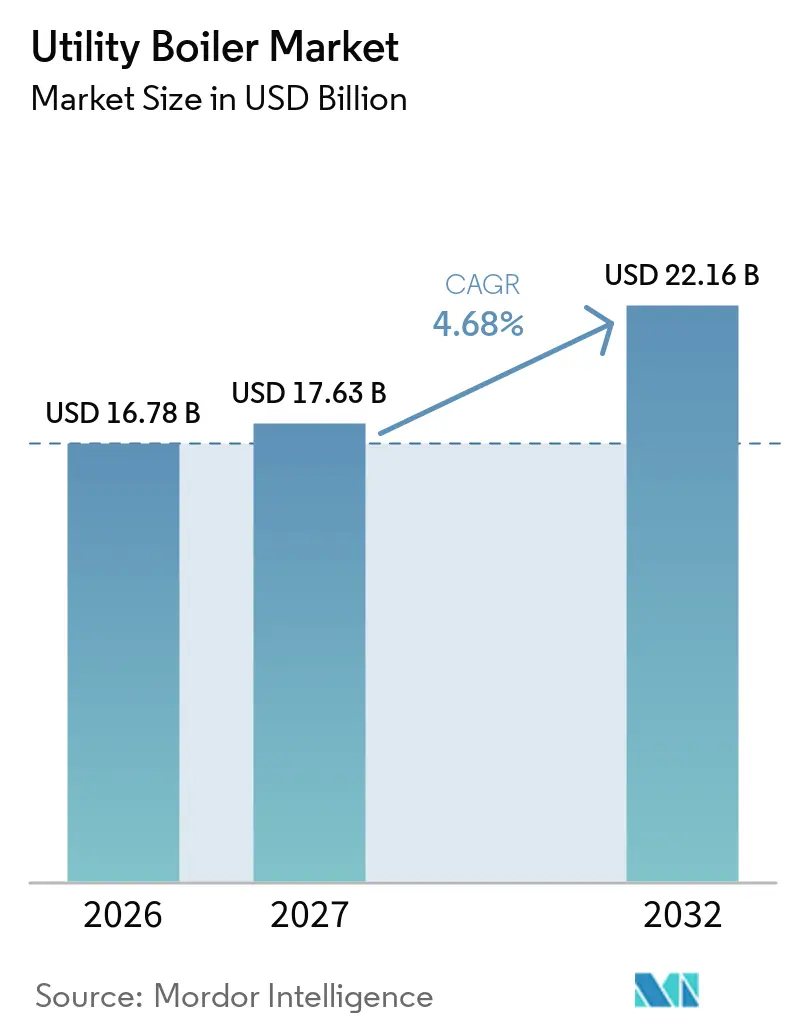
| Marktgröße (2027) | 17.63 Milliarden US-Dollar |
| Marktgröße (2032) | 22.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.68 % |
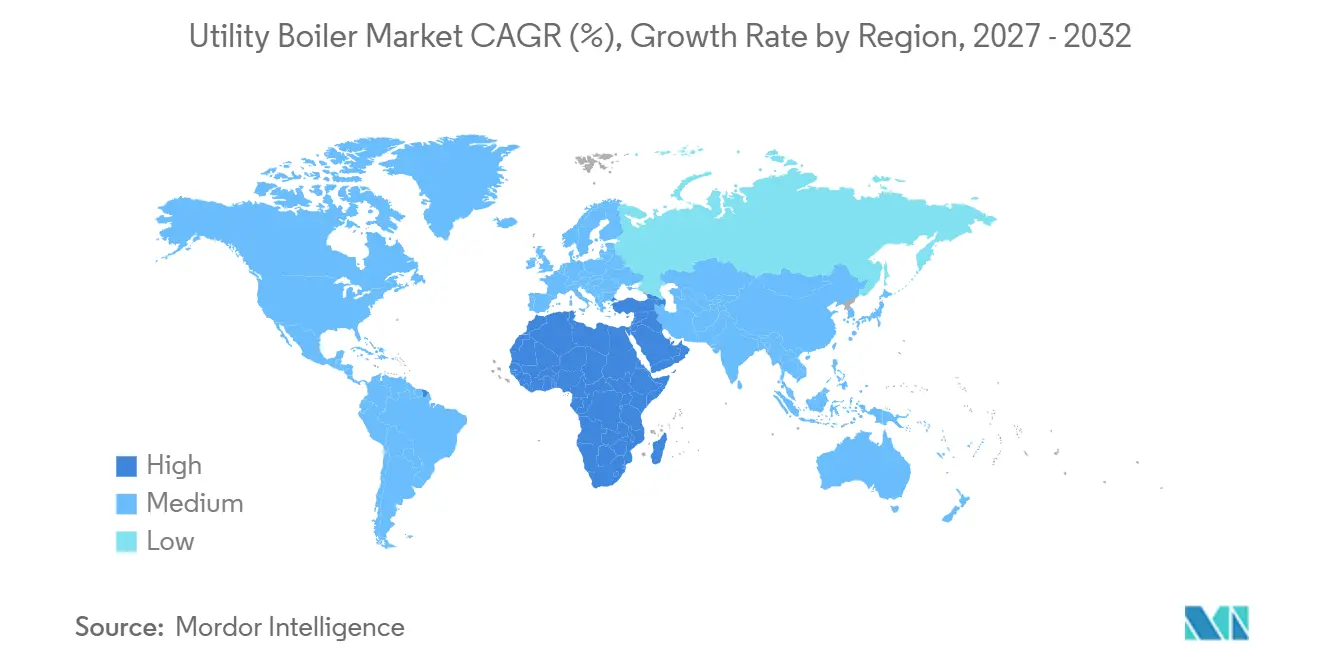
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
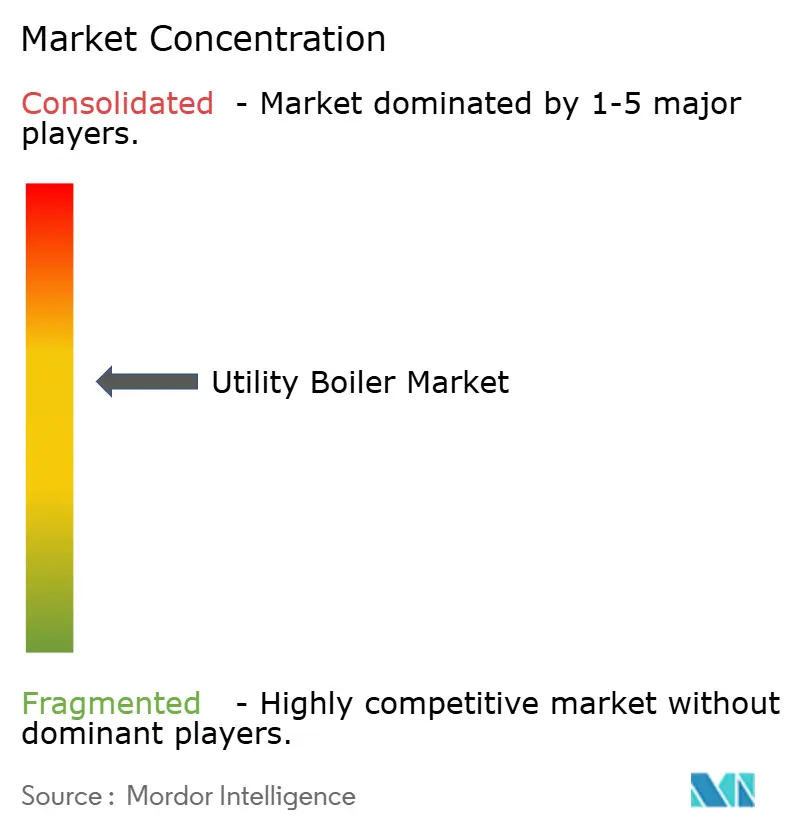
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Versorgungskessel von Mordor Intelligence
Die Marktgröße für Versorgungskessel wurde 2026 auf 16,78 Milliarden USD geschätzt und soll bis 2032 einen Wert von 22,16 Milliarden USD erreichen, bei einer CAGR von 4,68 % während des Prognosezeitraums von 2027 bis 2032. Der Markt für Versorgungskessel wird durch den steigenden Strombedarf, den Bedarf an gesicherter Erzeugung und anhaltende Investitionen in Wärmeanlagen gestützt, bei denen die erneuerbare Energieerzeugung noch nicht alle Netzanforderungen erfüllen kann. Der weltweite Stromverbrauch stieg 2024 um 4,3 %, verglichen mit 2,5 % im Vorjahr, was den Planungsbedarf für zuverlässige Kapazitäten in vielen Stromsystemen verstärkte[1]. Die Beschaffung verlagert sich hin zu Einheiten, die Wärmeraten verbessern, den Brennstoffverbrauch senken oder den Zweistoffbetrieb unterstützen, anstatt sich ausschließlich auf konventionellen Ersatzbedarf zu stützen. Der Markt für Versorgungskessel profitiert auch von Modernisierungsarbeiten an alternden Anlagen, bei denen Betreiber die Anlagenlebensdauer durch den Austausch von Druckteilen, Brennstoffumrüstungen und Emissionsverbesserungen verlängern können. Wettbewerbschancen sind dort am stärksten, wo Lieferanten Lieferzeiten verkürzen, Codeanforderungen erfüllen und nach der Inbetriebnahme Serviceunterstützung anbieten können.
Wichtigste Erkenntnisse des Berichts
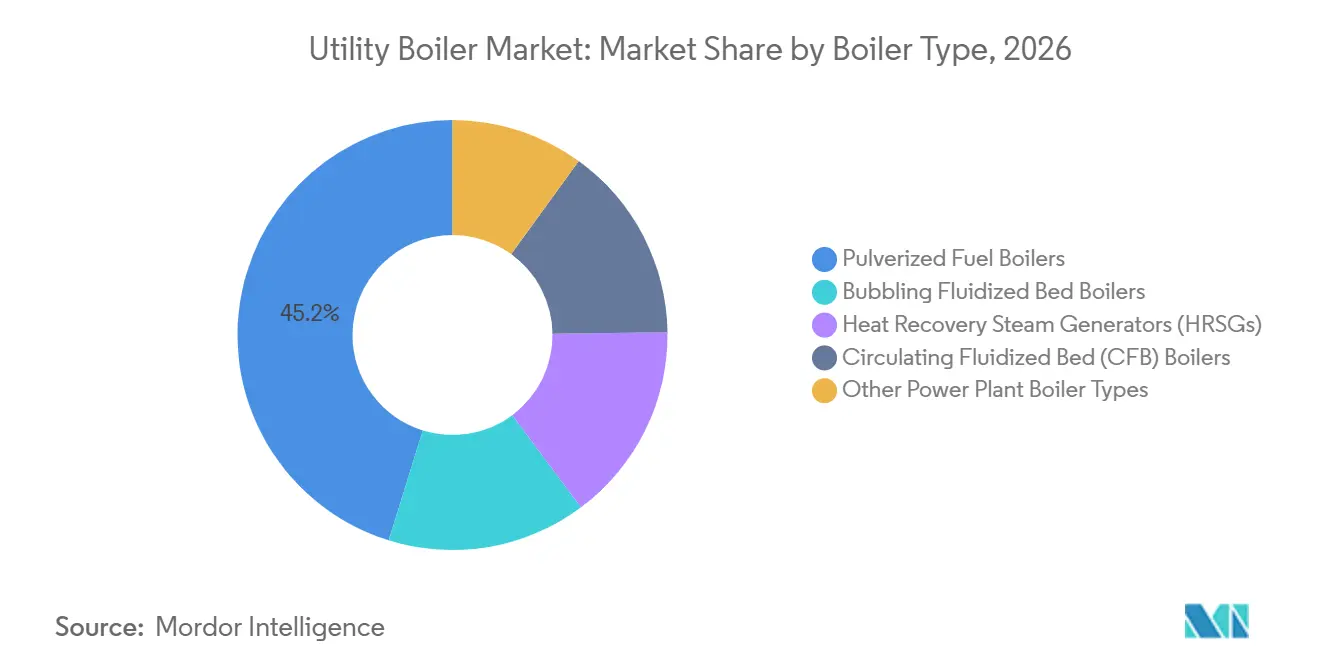
- Nach Kesseltyp hielten Staubfeuerungskessel 2026 einen Umsatzanteil von 45,2 %, während Abhitzedampferzeuger (HRSGs) bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
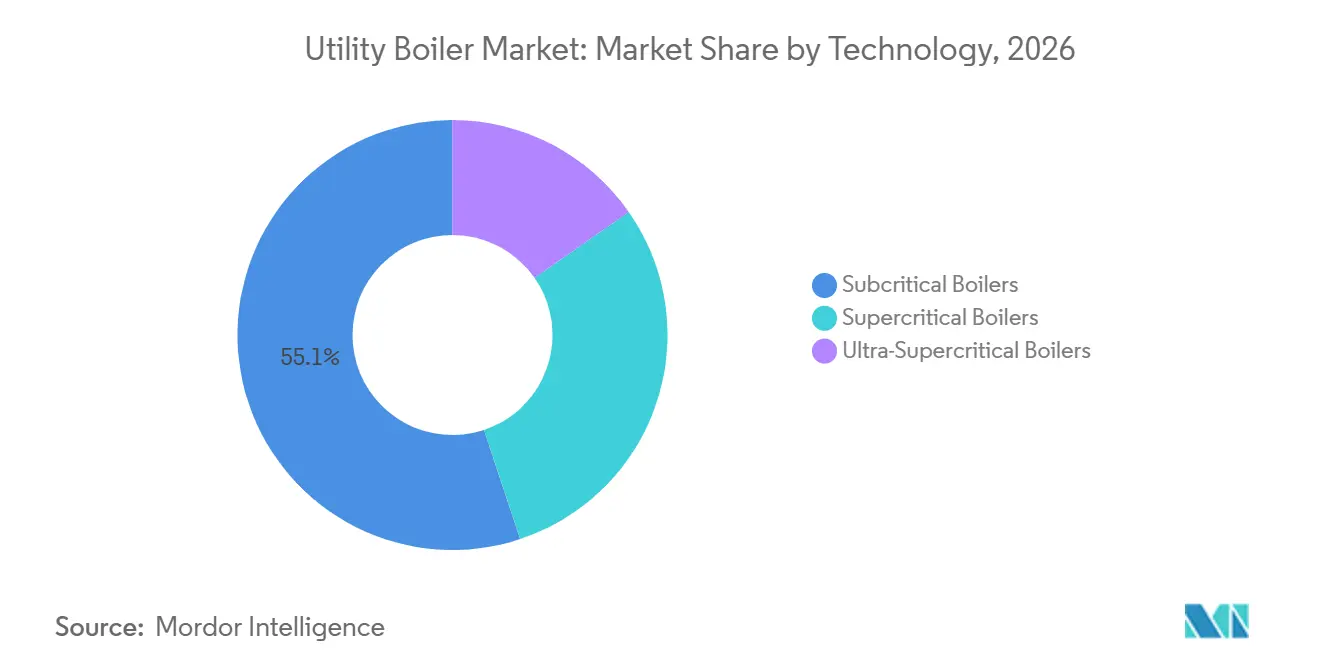
- Nach Technologie hielten unterkritische Kessel 2026 einen Umsatzanteil von 55,1 %, während ultra-überkritische Kessel bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen werden.
- Nach Kapazität hielt der Bereich 30–100 MW 2026 einen Umsatzanteil von 34,3 %, während Einheiten über 500 MW bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 2026 einen Umsatzanteil von 67,7 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Strombedarf und Erweiterung der Wärmekapazität | +1.4% | Global, mit Schwerpunkt auf China, Indien, Südostasien sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsstandards und Einführung hocheffizienter Kessel | +0.7% | Asien-Pazifik, Europa, Nordamerika und Märkte in einem frühen Entwicklungsstadium in Afrika | Mittelfristig (2–4 Jahre) |
| Modernisierung und Ersatz des alternden Wärmekraftwerksparks | +0.8% | Nordamerika, Europa, Asien-Pazifik, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Industrieller Dampfbedarf aus Chemie, Öl und Gas sowie Fertigung | +0.5% | Asien-Pazifik, der Nahe Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Durch Rechenzentren getriebene Gasrepoweringprojekte und Anforderungen an gesicherte Leistung | +0.4% | Nordamerika, Europa und der Nahe Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Austausch von Druckteilen, Brennstoffumrüstungen und Aftermarket-Dienstleistungen für Kessel | +0.3% | Global, konzentriert in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Strombedarf und Erweiterung der Wärmekapazität
Der Markt für Versorgungskessel gewinnt an Unterstützung, da Stromversorger auf ein stärkeres und weniger vorhersehbares Nachfragewachstum reagieren. Die Internationale Energieagentur meldete 2024 einen Anstieg des weltweiten Stromverbrauchs um 4,3 %, ein wesentlicher Anstieg gegenüber dem Vorjahr, der den Druck auf die Erzeugungsplanung erhöhte. Chinas Aktionsplan 2025–2027 zur Modernisierung der Kohlekraft sieht die Modernisierung bestehender Einheiten vor und fördert effizientere Technologien in den Provinzsystemen[2]. Dieser Ansatz schafft Nachfrage nach Ersatzausrüstung und nach Modifikationen, die die Anlagenleistung verbessern. Große Versorgungsunternehmen vergeben Kesselaufträge auch früher in der Projektabfolge, da die Verfügbarkeit von Lieferanten den Bauzeitplan beeinflussen kann. Das Ergebnis ist ein breiteres Spektrum an Möglichkeiten, das sowohl neue Kapazitäten als auch Modernisierungen des bestehenden Kraftwerksparks umfasst, sodass der Markt für Versorgungskessel Versorgungsunternehmen mit unterschiedlichen Brennstoff-, Zuverlässigkeits- und Betriebsprioritäten bedienen kann.
Durch Rechenzentren getriebene Gasrepoweringprojekte und Anforderungen an gesicherte Leistung
Die Nachfrage durch Rechenzentren eröffnet einen schnelleren Beschaffungskanal für gasbefeuerte Kessel- und Dampfturbinenpakete. Im März 2026 erhielt Babcock & Wilcox die vollständige Freigabe für ein Projekt im Wert von 2,4 Milliarden USD zur Lieferung von 1,2 GW durch 4 erdgasbefeuerte Kessel für Base Electron zur Unterstützung der KI-Fabrik-Campusse von Applied Digital. Das Projekt zeigt, wie Kunden dispatchierbare Leistung suchen, wo herkömmliche Netzanschluss- und Erzeugungspläne eingeschränkt sind. Im August 2026 vereinbarten Babcock & Wilcox und Siemens Energy, mit der Arbeit an 20 Dampfturbinen-Generatorsätzen mit einer Gesamtleistung von 1 GW für Rechenzentrum-Stromprojekte zu beginnen. Auch Combined-Cycle-Repowering ist relevant, da es die Leistung an bestehenden Anlagen erhöhen kann, ohne die Tiefbauarbeiten eines Greenfield-Standorts zu erfordern. Die Umrüstung des Kraftwerks R.D. Morrow Sr. erhöhte die Einheitsleistung von 204 MW auf 572 MW unter Verwendung einer Siemens-Gasturbine und eines Dreifachdruck-Abhitzedampferzeugers, was zeigt, wie bestehende Standorte Kapazitäten hinzufügen können, während sie die vorhandene Betriebsinfrastruktur nutzen.
Modernisierung und Ersatz des alternden Wärmekraftwerksparks
Alternde Wärmeanlagen halten die Nachfrage nach Dienstleistungen und Ersatzausrüstung aufrecht, auch wenn die Neubautätigkeit je nach Region variiert. Im September 2025 kündigte das US-Energieministerium Unterstützung in Höhe von 625 Millionen USD für kohlebezogene Investitionen an, darunter 350 Millionen USD für Wiederinbetriebnahme- und Nachrüstarbeiten. Diese Finanzierungsrichtung unterstützt den Austausch von Druckteilen, Verbrennungsänderungen, Effizienzprojekte und Zweistoffmodifikationen. Der Markt für Versorgungskessel kann daher Aufträge in Phasen erfassen, da Anlagenbetreiber zunächst die Betriebslebensdauer verlängern und später Ausrüstungen ersetzen, die technische Grenzen erreichen. Bestehende Standorte bieten auch praktische Vorteile, da Betreiber bereits über Netzanschlüsse, Wassersysteme und ausgebildete Belegschaften verfügen. Diese Bedingungen machen Modernisierungen kommerziell relevant, wo die Entwicklung von Ersatzerzeugung länger dauern würde, und geben dem Markt für Versorgungskessel eine Servicemöglichkeit, die weniger von großen Greenfield-Aufträgen abhängig ist.
Strengere Emissionsstandards und Einführung hocheffizienter Kessel
Emissionsstandards machen Effizienz und Verbrennungsleistung bei Beschaffungsentscheidungen wichtiger. Die US-amerikanische Regelung für gefährliche Luftschadstoffe aus kohle- und ölbefeuerten Dampferzeugungsanlagen von Versorgungsunternehmen legte im Februar 2026 endgültige Anforderungen fest, wobei wichtige Bestimmungen zu Feinstaub und Quecksilber ab April 2026 in Kraft traten[3]. Das Compliance-Protokoll 2025 von Energy UK befasst sich auch mit Stickoxid-, Schwefeldioxid- und Feinstaubgrenzwerten für Kessel und Gasturbinen im Rahmen der Industrieemissionsrichtlinie[4]. Betreiber, die Wärmekraftwerke in Betrieb halten, benötigen möglicherweise Modernisierungen, um diese Betriebsbedingungen zu erfüllen. Hocheffiziente Kesselkonstruktionen reduzieren den Brennstoffverbrauch und können gleichzeitig die Compliance-Planung unterstützen. Diese Nachfrage ist dort am dauerhaftesten, wo eine Anlagenstilllegung keine kurzfristige Option ist, was den Markt für Versorgungskessel in Systemen mit begrenzten Ersatzoptionen stützt, in denen die Versorgungssicherheit Priorität hat, insbesondere wenn Betreiber Compliance, Brennstoffkosten und Systemadäquanz in derselben Investitionsentscheidung abwägen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitutionsdruck durch erneuerbare Energieerzeugung und gasbefeuerte Kapazitäten | -1.0% | Europa, Nordamerika und aufkommender Druck in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kapital-, Betriebs- und Emissionskontrollkosten | -0.6% | Global, mit größerer Intensität in Subsahara-Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Feuerfestmaterialien, Legierungen und Spezialkomponenten | -0.4% | Global, konzentriert in projektdichten Märkten in Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Komplexe Anforderungen an Engineering, Beschaffung und Bau (EPC), Inbetriebnahme und Integration in bestehende Anlagen | -0.3% | Asien-Pazifik und der Nahe Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitutionsdruck durch erneuerbare Energieerzeugung und gasbefeuerte Kapazitäten
Erneuerbare Energieerzeugung und gasbefeuerte Alternativen verringern die Grundlage für große neue Kohlekesselprojekte in einigen Märkten. Das Hemmnis ist dort am deutlichsten sichtbar, wo Netze über ausreichende Flexibilität, Speicher, Übertragungskapazität und Zugang zu kohlenstoffärmeren Erzeugungsoptionen verfügen. Neue Kohleentwicklungen sind in Europa und Teilen Nordamerikas mit größerer Unsicherheit konfrontiert, da Stromsysteme ihren Erzeugungsmix verändern. Der Markt für Versorgungskessel ist in Systemen, die gesicherte Kapazität benötigen und über begrenzte Netzintegrationsmöglichkeiten verfügen, weniger exponiert. Südasien, Südostasien und Teile Afrikas benötigen weiterhin zuverlässige Wärmeerzeugung, um Nachfragewachstum und variable erneuerbare Energieerzeugung zu bewältigen. Das Ergebnis ist eine regionale Aufspaltung statt eines einheitlichen Rückgangs der Kesselnachfrage, wobei der Markt für Versorgungskessel weiterhin vom Tempo der Netzinvestitionen und der Verfügbarkeit gesicherter Alternativen abhängt.
Hohe Kapital-, Betriebs- und Emissionskontrollkosten
Hohe Ausrüstungskosten, Finanzierungsanforderungen und Kosten für die Einhaltung von Vorschriften können Projektgenehmigungen und Investitionsentscheidungen verzögern. Ein überkritisches 800-MW-Kessel-Turbinen-Generator-Paket kostet typischerweise zwischen 250 Millionen USD und 400 Millionen USD, ohne Tiefbauarbeiten, EPC-Management sowie Ausrüstung und Systeme für den Anlagenausgleich. Eine vollständig konforme Großanlage kann zwischen 1,2 Milliarden USD und 1,6 Milliarden USD erfordern, wenn Rauchgasentschwefelungs-, selektive katalytische Reduktions- und Elektrofiltersysteme einbezogen werden. Höhere Kreditkosten erschweren diese Verpflichtungen in Märkten mit begrenzter Kreditkapazität. Die Verfügbarkeit von Komponenten kann durch längere Vorlaufzeiten für Legierungen, Feuerfestmaterialien und Spezialausrüstungen zusätzlichen Druck erzeugen. Diese Faktoren begünstigen phasenweise Modernisierungen, standardisierte Konfigurationen und kleinere Projekte, bei denen die Finanzierungskapazität begrenzt ist, da diese Ansätze den unmittelbaren Finanzierungsbedarf senken und die technische Arbeit über einen längeren Betriebszeitraum verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kesseltyp:
Gasrepowering und ultra-großmaßstäbliche zirkulierende Wirbelschicht (CFB) verändern den MixStaubfeuerungskessel hielten 2026 einen Marktanteil von 45,2 % im Markt für Versorgungskessel, gestützt durch den großen installierten Bestand in China, Indien und Südostasien. Ihre anhaltende Rolle spiegelt etablierte Grundlastsysteme und die Nutzung von Kohle-Biomasse- oder Kohle-Gas-Mitverbrennungsoptionen wider. Diese Einheiten unterstützen auch wiederkehrende Nachfrage nach Rohren, Brennern und Hilfsausrüstungen, was etablierten Lieferanten eine anhaltende Rolle gibt, nachdem das ursprüngliche Projekt abgeschlossen ist und die Anlage in ihren regulären Wartungszyklus übergeht. Zirkulierende Wirbelschichtkessel sind der zweitgrößte Typ, mit Relevanz in Märkten, die heterogene Brennstoffe, Braunkohle oder Abwärmekonfigurationen verwenden. Eine 700-MW-ultra-überkritische Einheit mit zirkulierender Wirbelschicht (CFB) wurde im März 2025 in Yunnan ans Netz angeschlossen und erreichte einen thermischen Wirkungsgrad von 46,34 % bei einem Hauptdampfdruck von 29,3 MPa. Die 700-MW-Einheit von POWERCHINA in Guangdong Guoyue Shaoguan nahm im Juli 2025 den kommerziellen Betrieb auf und unterstützt damit den Fall für den Einsatz von zirkulierenden Wirbelschichtkesseln (CFB) im Versorgungsmaßstab.
Abhitzedampferzeuger (HRSGs) sind der am schnellsten wachsende Kesseltyp, wobei die Marktgröße für Abhitzedampferzeuger (HRSGs) im Markt für Versorgungskessel bis 2032 voraussichtlich mit einer CAGR von 5,1 % wachsen wird. Combined-Cycle-Projekte und Gasrepowering unterstützen dieses Wachstum, da sie Dampferzeugungsausrüstung neben Gasturbinen benötigen. GE Vernova liefert Abhitzedampferzeuger (HRSGs) für das Combined-Cycle-Kraftwerk von Oglethorpe Power im Monroe County in Georgia, das für eine Gesamtleistung von mehr als 1.400 MW ausgelegt ist. Blasenbildende Wirbelschichtkessel bedienen weiterhin Biomasse- und dezentrale Stromanwendungen. Andere Kesseltypen, einschließlich Abwärme- und Prozessdampfeinheiten, folgen Investitionen in Raffinerie- und Chemieanlagen, wo der Wertbeitrag davon abhängt, Energie aus einem Prozessstrom zurückzugewinnen und zuverlässigen Dampf für Produktionsbetriebe bereitzustellen. Zusammen bilden diese Kategorien ein Portfolio, in dem konventionelle Stromerzeugungsnachfrage und industrielle Dampfnachfrage unterschiedliche Lieferantenfähigkeiten erfordern, von großen integrierten Ausrüstungspaketen bis hin zu Serviceunterstützung, die Kunden bei der Bewältigung routinemäßiger Betriebsanforderungen hilft.

Nach Technologie:
Ultra-Überkritisch setzt sich durch, während die unterkritische Basis reiftUnterkritische Kessel hielten 2026 einen Marktanteil von 55,1 % im Markt für Versorgungskessel, was die Wirtschaftlichkeit des installierten Bestands in Süd- und Südostasien widerspiegelt. Vietnam, Indonesien und die Philippinen verfügen über erhebliche unterkritische Bestände, die Wartung und Komponentenaustausch erfordern. Anlagenbetreiber mit begrenzten Kapitalbudgets bevorzugen möglicherweise die Wartung von Rohren, Brennern und Steuerungen anstatt einer Stilllegung einer betriebenen Einheit. Diese Arbeit unterstützt einen stetigen Auftragsfluss, auch wenn große Engineering-, Beschaffungs- und Bau-Aufträge (EPC) begrenzt sind, und gibt dem Markt für Versorgungskessel eine stabile Einnahmequelle aus betriebenen Anlagen. Überkritische Kessel bieten eine vertraute Spezifikation für große Projekte, die höhere Effizienz benötigen, ohne etablierte Ingenieurpraktiken zu ändern. Der Technologiemix kombiniert daher eine breite Servicebasis mit neuer Nachfrage nach leistungsstärkeren Einheiten und erfordert von den Herstellern, Expertise sowohl in etablierten Betriebsbeständen als auch in fortschrittlicheren Spezifikationen zu erhalten.
Ultra-überkritische Kessel werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen und sind damit die am schnellsten wachsende Technologiekategorie. Dongfang Electric lieferte Ende 2025 Schlüsselausrüstungen für ein 630°C-ultra-überkritisches Doppelwiedererhitzungsprojekt in Yuncheng mit 2 Einheiten von je 1.000 MW, und die Inbetriebnahme ist für 2026 geplant. Chinas Modernisierungsplan 2025–2027 fördert fortschrittliche Kohlekrafttechnologie und Effizienzverbesserungen in seinem Provinzbestand. Diese Projekte erhöhen die Nachfrage nach Spezialmaterialien, fortschrittlichen Steuerungen und Lieferanten, die hohe Temperatur- und Druckanforderungen erfüllen können. Die Versorgungskessel-Branche bewegt sich daher hin zu Konstruktionen, die den Brennstoffverbrauch reduzieren und gleichzeitig die bestehenden Systemzuverlässigkeitsanforderungen unterstützen. Diese Verschiebung beseitigt nicht die Nachfrage nach unterkritischer Wartung, ändert aber das Technologieprofil großer neuer Aufträge, da Kunden Betriebseffizienz, Emissionsverpflichtungen, Materialleistung und erwartete Anlagenlebensdauer abwägen, bevor sie eine Auswahl treffen.
Nach Kapazität:
Skaleneffekte konsolidieren die Beschaffung hin zu größeren EinheitenDer Bereich 30–100 MW hielt 2026 einen Umsatzanteil von 34,3 %, was den großen installierten Bestand an Industrie- und kleineren Versorgungsanlagen in Asien und Südamerika widerspiegelt. Diese Einheiten erzeugen Aftermarket-Nachfrage nach Rohraustausch, Rußbläser-Modernisierungen und Brennstoffumrüstungsprojekten. Die Bereiche 100–250 MW und 250–500 MW bedienen mittelgroße Versorgungsunternehmen, unabhängige Stromproduzenten und Industriesysteme. Käufer in diesen Bereichen bevorzugen möglicherweise Standardkonfigurationen, die das Ausführungsrisiko und die Finanzierungskomplexität reduzieren. Kapazitätsentscheidungen werden durch das lokale Netz, die Brennstoffversorgung und den Umfang des Betriebsbedarfs des Kunden geprägt, sowie durch die praktische Fähigkeit des Entwicklers, den Bau zu finanzieren, Grundstücke zu sichern und die Lieferung der unterstützenden Infrastruktur zu verwalten. Infolgedessen bleiben kleinere Bereiche wichtig, auch wenn große Zentralkraftwerke die höchstwertigen Projekte anziehen, was den Markt für Versorgungskessel über große nationale Ausschreibungen hinaus erweitert.
Einheiten über 500 MW werden bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen. Große Kesseleinheiten können die Wärmeleistung pro MWh verbessern und die für große nationale Beschaffungsprogramme erforderliche Größenordnung unterstützen, während sie einen größeren Anteil des Projektwerts in einer begrenzten Anzahl komplexer Ausrüstungspakete konzentrieren, die eng koordiniertes Engineering und Standortausführung erfordern. Dieses Kapazitätsband ist mit Projekten verbunden, die umfangreiches Engineering, lange Lieferzeiten und starke Ausführungsfähigkeit erfordern. Es erhöht auch die Bedeutung von Finanzierung, Standortbereitschaft und Komponentenversorgung. Der Markt für Versorgungskessel wird voraussichtlich sehen, dass Lieferanten bei Leistungsgarantien und Liefersicherheit konkurrieren, da diese Einheiten häufiger werden. Kleinere Einheiten werden weiterhin lokale und industrielle Bedürfnisse bedienen und eine gemischte Nachfragebasis über das gesamte Kapazitätsspektrum schaffen, sodass die Versorgungskessel-Branche nicht nur auf die relativ begrenzte Anzahl sehr großer Projekte angewiesen ist.
Geografische Analyse
Asien-Pazifik hielt 2026 einen Umsatzanteil von 67,7 % und ist damit der größte regionale Markt. Chinas Aktionsplan 2025–2027 unterstützt Kraftwerksmodernisierungen und effizientere Kohlekrafttechnologie in den Provinzsystemen. Indien und Südostasien halten die Nachfrage durch neue Wärmekapazitäten, Ersatzinvestitionen und Servicearbeiten an bestehenden Beständen aufrecht. Die Region verfügt über eine breite Mischung aus großen Versorgungsprojekten, industriellen Dampfanwendungen und alternden Einheiten, die Wartung benötigen, was den Markt für Versorgungskessel durch verschiedene Beschaffungskanäle unterstützt. Chinas hochkapazitive Projekte mit zirkulierenden Wirbelschichtkesseln (CFB) zeigen, dass fortschrittliche Ausrüstung neben großen konventionellen Beständen eingesetzt werden kann. Japan und Südkorea tragen zur Nachfrage nach Brennstoffflexibilität, Druckteilaustausch und Modernisierungen an reifen Anlagen bei. Die Größe und der vielfältige Anlagenbestand der Region machen sie sowohl für den Ausrüstungsverkauf als auch für langfristige Serviceaktivitäten zentral, da Lieferanten Neubau, Komponentenaustausch, Brennstoffwechsel und emissionsbezogene Modernisierungen innerhalb desselben breiten regionalen Marktes adressieren können.
Nordamerika und Europa haben eine kleinere Neubaumöglichkeit, bleiben aber wichtig für Nachrüstungs-, Repowering- und digitale Modernisierungsarbeiten. Die Ankündigung des US-Energieministeriums über 625 Millionen USD im September 2025 unterstützte Wiederinbetriebnahme- und Nachrüstungsaktivitäten an kohlebezogenen Anlagen. Nordamerika hat auch ein aufstrebendes Segment für dezentrale Stromerzeugung für Rechenzentren, veranschaulicht durch Babcock & Wilcox's 2,4-Milliarden-USD-Erdgasprojekt für Base Electron. Europäische Projekte konzentrieren sich eher auf Compliance, Anlagenlebensverlängerung und Gasrepowering als auf große neue Kohleeinheiten, was den Markt für Versorgungskessel hin zu Dienstleistungen und Umrüstungsarbeiten verändert. Das aktualisierte Compliance-Protokoll von Energy UK stärkt die Rolle des Emissionsmanagements bei Betriebsentscheidungen. Diese Regionen belohnen Lieferanten, die bestehende Infrastruktur modernisieren und anspruchsvolle regulatorische Standards erfüllen können, während sie auch Vor-Ort-Unterstützung bieten, die Ausfallzeiten reduziert und die Wirtschaftlichkeit des weiteren Anlagenbetriebs verbessert.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen und ist damit die am schnellsten wachsende regionale Gruppe. Saudi Electricity Company meldete in seinen Ergebnissen für das Geschäftsjahr 2025 23,4 GW an gasbefeuerten Wärmeprojekten in der Entwicklung, mit Kohlenstoffabscheidebestimmungen, während ihr Programm zur Verdrängung von Flüssigkraftstoffen 22,3 GW an ölbefeuerten Kapazitätsumrüstungen umfasst. Dieses Programm unterstützt die Nachfrage im Markt für Versorgungskessel nach Modifikations- und Zweistoffumrüstungen im Golfraum, wo das kommerzielle Ziel darin besteht, den Betriebskraftstoff zu wechseln und gleichzeitig nützliche Infrastruktur zu erhalten und eine zuverlässige Versorgung für das Stromsystem aufrechtzuerhalten. Thermax sicherte sich im November 2025 einen Auftrag von INR 580 Crore, entsprechend 69 Millionen USD bei einem durchschnittlichen INR/USD-Kurs von 84, von Dangote Industries in Nigeria für 4 Hochdruck-Versorgungskessel. Die afrikanische Nachfrage ist vielfältiger über industrielle, Raffinerie-, Petrochemie- und Stromanwendungen verteilt, was dem Markt für Versorgungskessel Zugang zu einem breiten Spektrum an Kundeninvestitionsplänen gibt. Südamerika bleibt ein stabiler Markt für industriellen Dampf, Raffinerie-, Bergbau- und Agroverarbeitungsprojekte. Der regionale Mix begünstigt Lieferanten, die Konstruktionen an lokale Brennstoffe, Finanzierungsgrenzen und Betriebsbedingungen anpassen können, einschließlich industrieller Nutzer, die eine zuverlässige Dampfversorgung benötigen, aber nicht die Größenordnung oder das Lieferprofil eines zentralen Versorgungsprojekts unterstützen können.
Wettbewerbslandschaft
Der Markt für Versorgungskessel verfügt über einen mäßig konsolidierten OEM-Bereich, angeführt von Babcock & Wilcox, Dongfang Electric, Mitsubishi Heavy Industries, GE Vernova, Bharat Heavy Electricals Limited (BHEL) und Shanghai Electric. Große Lieferanten konkurrieren um Großprojekte durch technische Tiefe, Fertigungskapazität, Leistungsgarantien und die Fähigkeit, nationale und internationale Normen zu erfüllen, was die Vergabe hochwertiger Verträge im Markt für Versorgungskessel prägt. Chinesische OEMs behalten eine starke Position bei inländischen Modernisierungen und suchen internationale Aufträge in Afrika und dem Nahen Osten. Westliche Lieferanten richten mehr Aufmerksamkeit auf gasbefeuerte Pakete, Repowering und Rechenzentrum-Projekte. Kleinere und regionale Spezialisten konkurrieren im Aftermarket-Bereich, bei Brennstoffumrüstungen und mittelgroßen Systemen, wobei sie oft auf lokale Präsenz vor Ort und Vertrautheit mit der installierten Ausrüstung eines Kunden setzen, um eine praktische Alternative zu einem großen OEM zu bieten. Die Einhaltung von Normen bleibt eine Hürde für Hersteller, die ohne etablierte Projektreferenzen in große Versorgungsausschreibungen eintreten möchten.
Babcock & Wilcox's Freigabe im März 2026 für das 2,4-Milliarden-USD-Projekt mit 1,2 GW für Base Electron zeigt einen gezielten Vorstoß in die Strominfrastruktur für Rechenzentren. Die Vereinbarung vom August 2026 mit Siemens Energy für 20 Dampfturbinen-Generatorsätze mit einer Gesamtleistung von 1 GW erweitert diese Position auf weitere Rechenzentrum-Kunden. GE Vernova's Lieferung von Abhitzedampferzeugern für das Combined-Cycle-Projekt im Monroe County demonstriert seine Rolle in der Gas- und Combined-Cycle-Ausrüstungskette. Die Ausrüstungslieferung von Dongfang Electric für das 630°C-Projekt in Yuncheng zeigt anhaltende Investitionen in ultra-überkritische Fähigkeiten. Diese strategischen Schritte spiegeln den Wettbewerb über verschiedene Nachfragepools hinaus wider, anstatt eines einzigen einheitlichen Beschaffungsmarktes. Unternehmen, die Ausrüstungslieferung mit Service- und Nachrüstungsfähigkeit kombinieren können, haben ein breiteres Spektrum an Umsatzmöglichkeiten, da Kunden oft Unterstützung durch Design, Installation, Inbetriebnahme, Wartung sowie spätere Effizienz- oder Brennstoffumrüstungsarbeiten benötigen.
Der Markt für Versorgungskessel umfasst eine große Aftermarket-Möglichkeit, da viele Einheiten auch dort in Betrieb bleiben werden, wo neue Kohlekapazitäten nachlassen. Thermax's Auftrag vom November 2025 für 4 Versorgungskessel für Dangote in Nigeria demonstriert den Wert regionaler Industrieprojekte außerhalb der größten Strommärkte. Lieferanten konkurrieren auch durch Durchlaufzeiten für Druckteile, Vor-Ort-Engineering, Verbrennungsänderungen und Brennstoffflexibilitäts-Modernisierungen, die entscheidend sein können, wenn ein Betreiber Ausfallzeiten an einer Anlage begrenzen muss, die lokale Strom- oder Industrieproduktion unterstützt. Fortschrittliche Metallurgie und Verbrennungssteuerungs-Know-how können zu Differenzierungsmerkmalen für ultra-überkritische Arbeiten werden, da Hochtemperaturbetrieb größere Anforderungen an Materialauswahl, Fertigungsqualität, Betriebsverfahren und die Fähigkeit stellt, die Leistung über die Zeit aufrechtzuerhalten.
Marktführer in der Versorgungskessel-Branche
-
Harbin Electric Company Limited
-
Dongfang Electric Corporation Limited
-
Shanghai Electric Group Company Limited
-
Bharat Heavy Electricals Limited
-
Babcock & Wilcox Enterprises, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Versorgungskessel Unternehmen in diesem Bericht
- AC Boilers S.p.A.
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Bharat Heavy Electricals Limited
- China National Erzhong Group Co., Ltd.
- Dongfang Electric Corporation
- Doosan Enerbility Co., Ltd.
- General Electric Company (GE)
- Harbin Electric Corporation
- IHI Corporation
- John Cockerill SA
- Larsen & Toubro Limited
- Mitsubishi Heavy Industries, Ltd.
- Rentech Boiler Systems, Inc.
- Shanghai Electric Group Company Limited
- Siemens Energy AG
- Sumitomo Heavy Industries, Ltd.
- Thermax Limited
- Valmet Oyj
- Walchandnagar Industries Limited
Neueste Industrielle Entwicklungen in Markt für Versorgungskessel
- August 2026: Babcock & Wilcox unterzeichnete eine Vereinbarung mit Siemens Energy über 20 Dampfturbinen-Generatorsätze mit einer Gesamtkapazität von 1 GW im Rahmen seines FastPower-Programms für Rechenzentrum-Kunden. Der Auftrag ist vom zuvor angekündigten Applied-Digital-Projekt getrennt und signalisiert Nachfrage von mehreren Kunden mit beschleunigten Lieferplänen.
- März 2026: Babcock & Wilcox erhielt die vollständige Freigabe für seinen Design-Build-Vertrag im Wert von 2,4 Milliarden USD mit Base Electron, unterstützt von Applied Digital, zur Lieferung von 1,2 GW durch 4 erdgasbefeuerte 300-MW-Kessel. Siemens Energy wurde freigegeben, die Dampfturbinen-Generatorsätze zu entwerfen und zu liefern, wobei Engineering und Fertigung im Gange sind.
- Januar 2026: Babcock & Wilcox wählte Siemens Energy zur Lieferung von Dampfturbinen-Generatorsätzen für das Applied-Digital-Rechenzentrum-Stromprojekt im Rahmen einer eingeschränkten Freigabe aus, die Ausrüstung für die Lieferung bis Ende 2028 sicherte.
- Dezember 2025: Dongfang Electric lieferte die Hauptkessel-, Dampfturbinen- und Generatorausrüstung für das 630°C-ultra-überkritische Doppelwiedererhitzungs-Demonstrationsprojekt in Yuncheng. Die 2 Einheiten von je 1.000 MW waren für die Inbetriebnahme im Jahr 2026 vorgesehen.
Berichtsumfang des globalen Marktes für Versorgungskessel
Ein Versorgungskessel ist ein großtechnisches Dampferzeugungssystem, das primär für die Stromerzeugung in Kraftwerken im Versorgungsmaßstab ausgelegt ist. Er wandelt thermische Energie, die durch die Verbrennung von Brennstoffen wie Kohle, Erdgas oder Biomasse freigesetzt wird, in Hochdruckdampf um, der Dampfturbinen zur Stromerzeugung antreibt. Der Markt umfasst Kesselsysteme und zugehörige Komponenten, die für neue Kraftwerke, Kapazitätserweiterungen sowie Ersatz- oder Modernisierungsprojekte geliefert werden.
Der globale Markt für Versorgungskessel ist nach Kesseltyp, Technologie, Kapazität und Geografie segmentiert. Nach Kesseltyp ist der Markt in Staubfeuerungskessel, Kessel mit zirkulierender Wirbelschicht (CFB), Kessel mit blasenbildender Wirbelschicht, Abhitzedampferzeuger (HRSGs) und sonstige Kraftwerkskessel segmentiert. Nach Technologie ist der Markt in unterkritische, überkritische und ultra-überkritische Kessel segmentiert. Nach Kapazität ist der Markt in 30–100 MW, 100–250 MW, 250–500 MW und über 500 MW segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Versorgungskessel in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Staubfeuerungskessel |
| Kessel mit zirkulierender Wirbelschicht (CFB) |
| Kessel mit blasenbildender Wirbelschicht |
| Abhitzedampferzeuger (HRSGs) |
| Sonstige Kraftwerkskessel |
| Unterkritische Kessel |
| Überkritische Kessel |
| Ultra-überkritische Kessel |
| 30–100 MW |
| 100–250 MW |
| 250–500 MW |
| Über 500 MW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kesseltyp | Staubfeuerungskessel | |
| Kessel mit zirkulierender Wirbelschicht (CFB) | ||
| Kessel mit blasenbildender Wirbelschicht | ||
| Abhitzedampferzeuger (HRSGs) | ||
| Sonstige Kraftwerkskessel | ||
| Nach Technologie | Unterkritische Kessel | |
| Überkritische Kessel | ||
| Ultra-überkritische Kessel | ||
| Nach Kapazität | 30–100 MW | |
| 100–250 MW | ||
| 250–500 MW | ||
| Über 500 MW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Versorgungskessel bis 2032 erreichen?
Der Markt für Versorgungskessel wird bis 2032 voraussichtlich einen Wert von 22,16 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 4,68 % wachsen.
Welcher Kesseltyp führt beim Umsatz mit Versorgungskesseln?
Staubfeuerungskessel führen mit einem Umsatzanteil von 45,2 % im Jahr 2026.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Ultra-überkritische Kessel werden bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen.
Welcher Kapazitätsbereich expandiert am schnellsten?
Einheiten über 500 MW werden bis 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen.
Welche Region hat den größten Umsatzanteil bei Versorgungskesseln?
Asien-Pazifik führt mit einem Umsatzanteil von 67,7 % im Jahr 2026.
Was treibt die Nachfrage nach Versorgungskesseln an?
Die Nachfrage wird durch Stromwachstum, Modernisierung des Wärmekraftwerksparks, Emissionsmodernisierungen, Gasrepowering und den Bedarf an zuverlässiger Stromversorgung gestützt.