
Tamanho e Participação do Mercado de Instrumentos Cirúrgicos Urológicos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentos Cirúrgicos Urológicos pela Mordor Intelligence
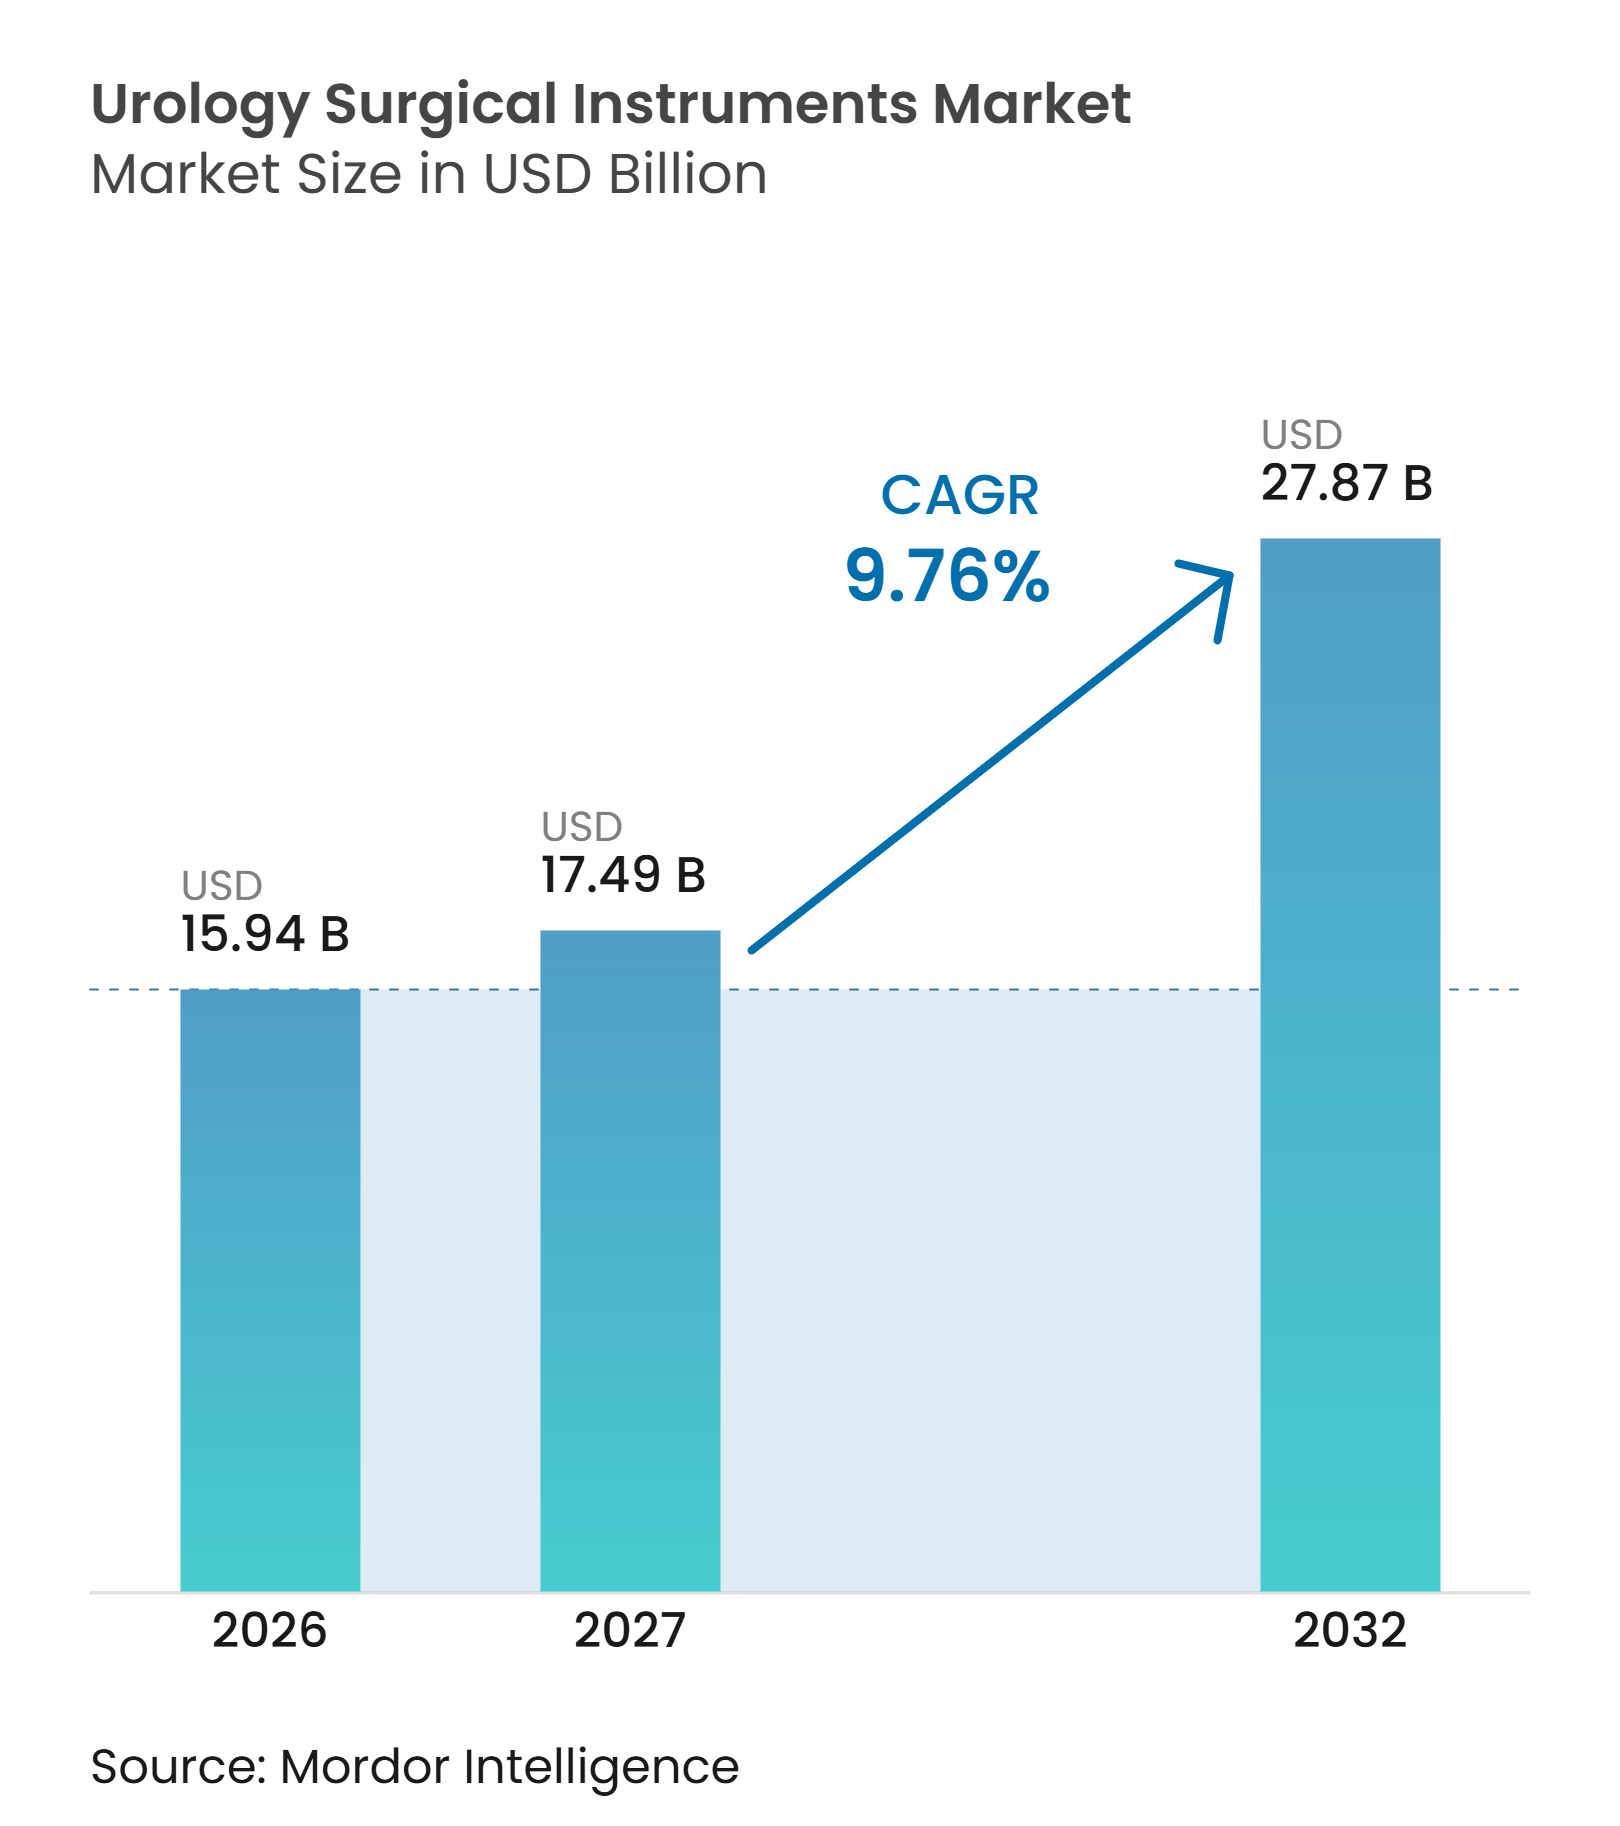
O tamanho do Mercado de Instrumentos Cirúrgicos Urológicos tem projeção de expansão de 15,94 bilhões de USD em 2026 e 17,49 bilhões de USD em 2027 para 27,87 bilhões de USD até 2032, registrando um CAGR de 9,76% entre 2027 e 2032.
O mercado de instrumentos cirúrgicos urológicos é sustentado por uma base maior de pacientes que necessitam de intervenções para cálculos, rins, próstata e oncologia. A demanda também está se deslocando para procedimentos que podem ser realizados em ambientes ambulatoriais com tempos de recuperação mais curtos e menor dependência de equipamentos reutilizáveis. Os prestadores de serviços estão avaliando as aquisições de capital em relação aos gastos recorrentes com endoscópios descartáveis, fibras laser, cestas e ferramentas de gestão de fluidos. O mercado de instrumentos cirúrgicos urológicos, portanto, recompensa os fornecedores que conseguem integrar imagem, instrumentos e suporte ao fluxo de trabalho clínico em uma única oferta. Os controles de preços na China e o reembolso desigual para alguns tratamentos minimamente invasivos continuam sendo restrições importantes sobre a receita unitária e a substituição de equipamentos.
Principais Conclusões do Relatório
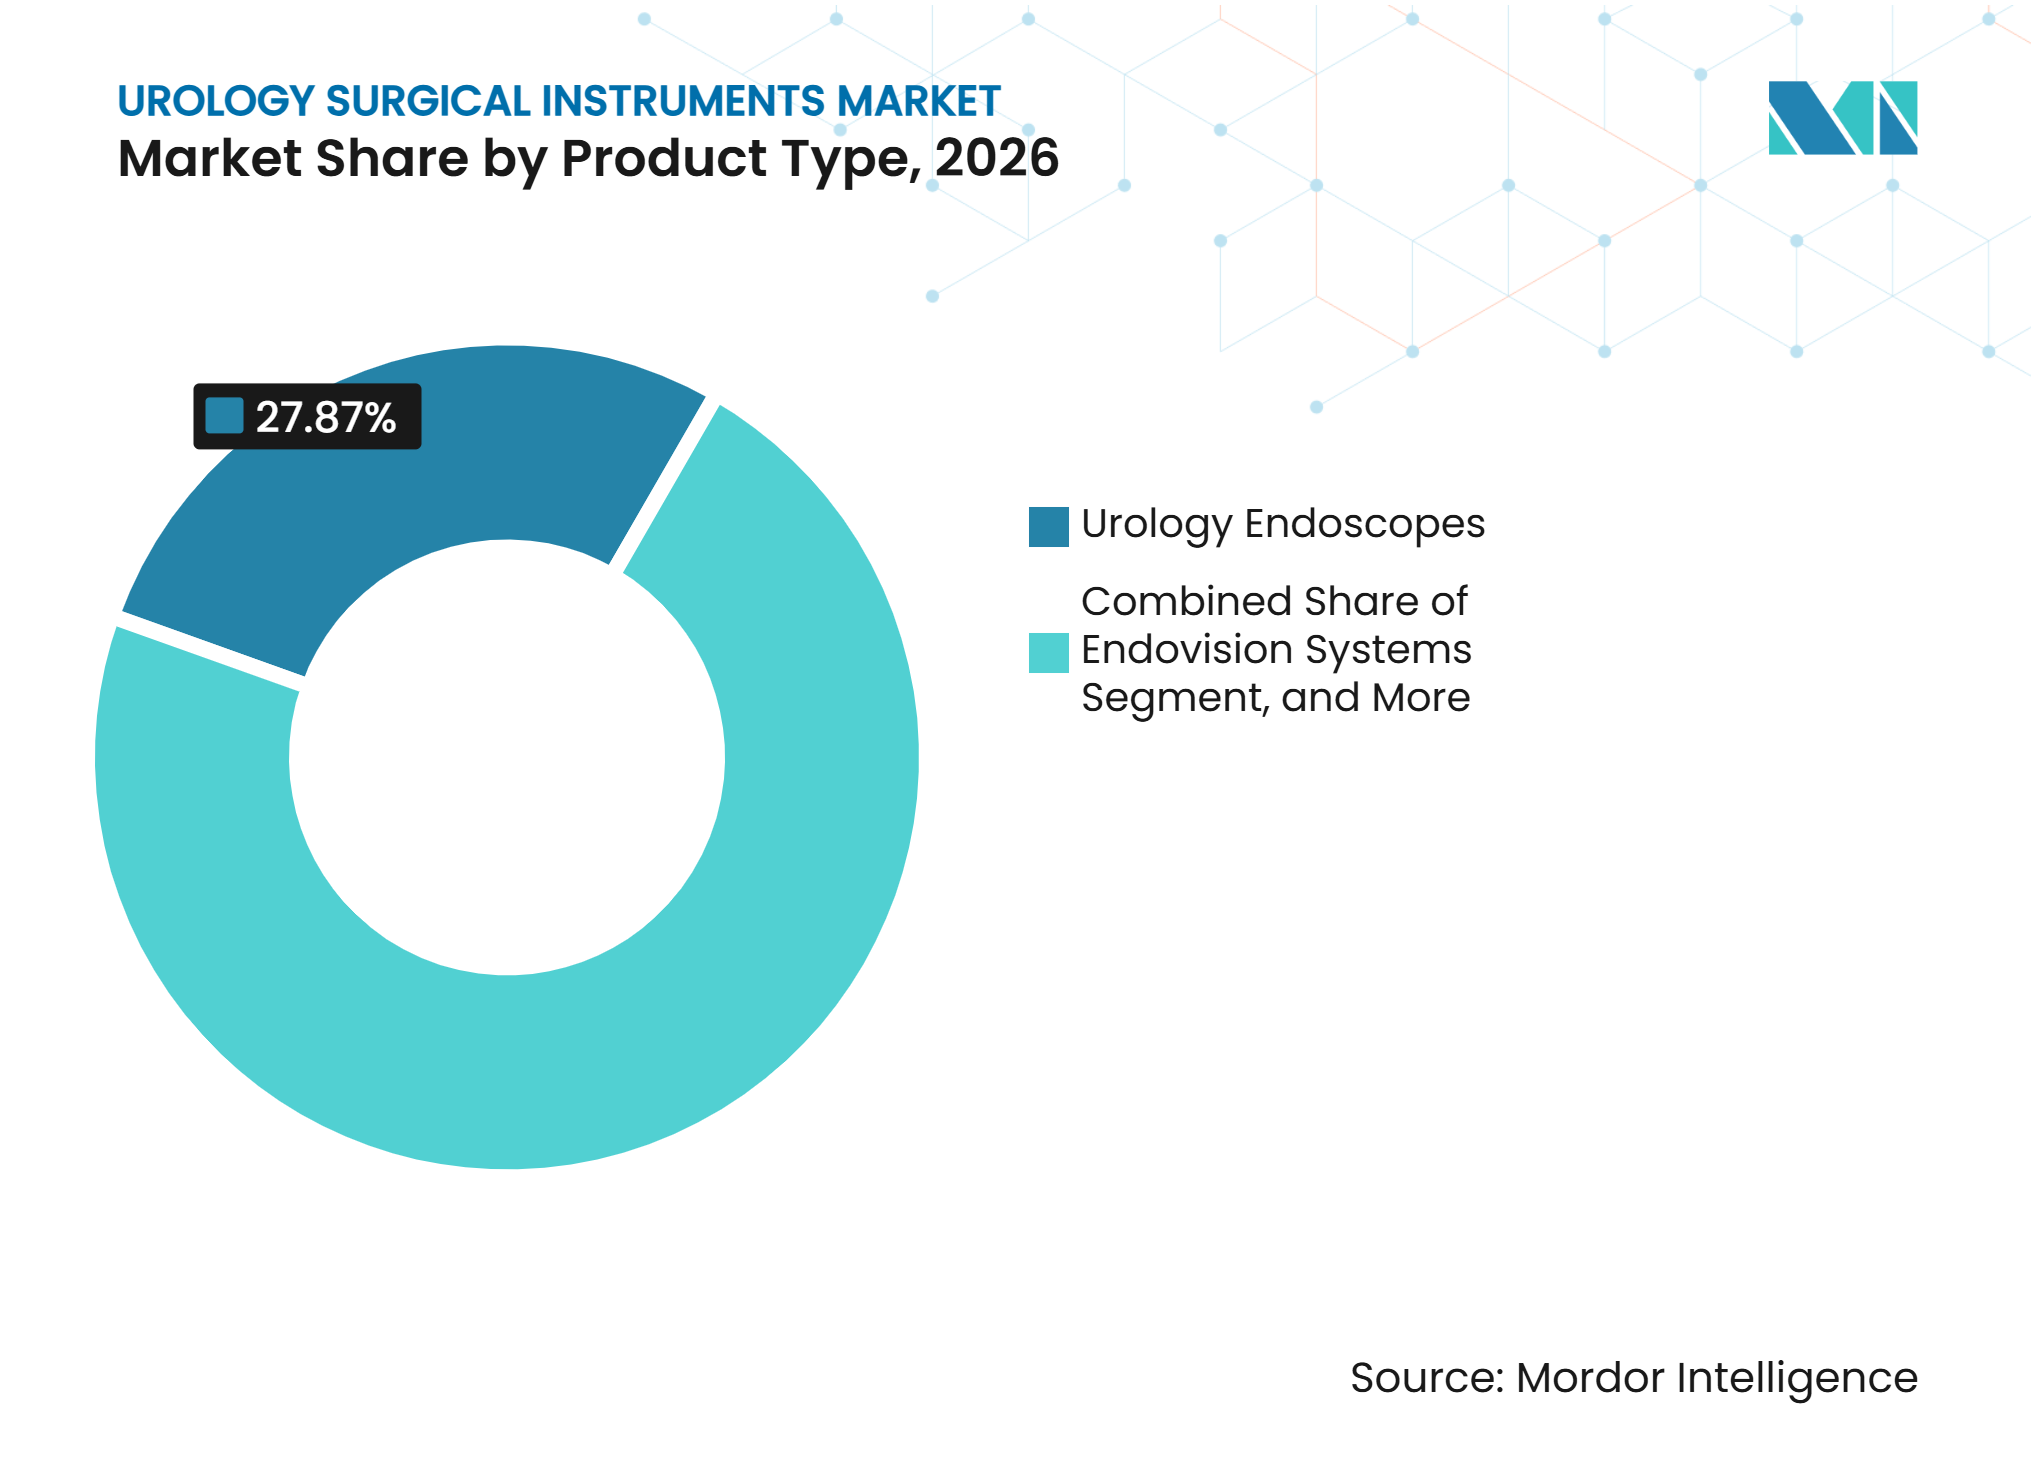
- Por tipo de produto, os endoscópios urológicos detinham 27,87% da participação do mercado de instrumentos cirúrgicos urológicos em 2026, enquanto os sistemas de endovisão têm previsão de crescimento a um CAGR de 11,65% até 2032.
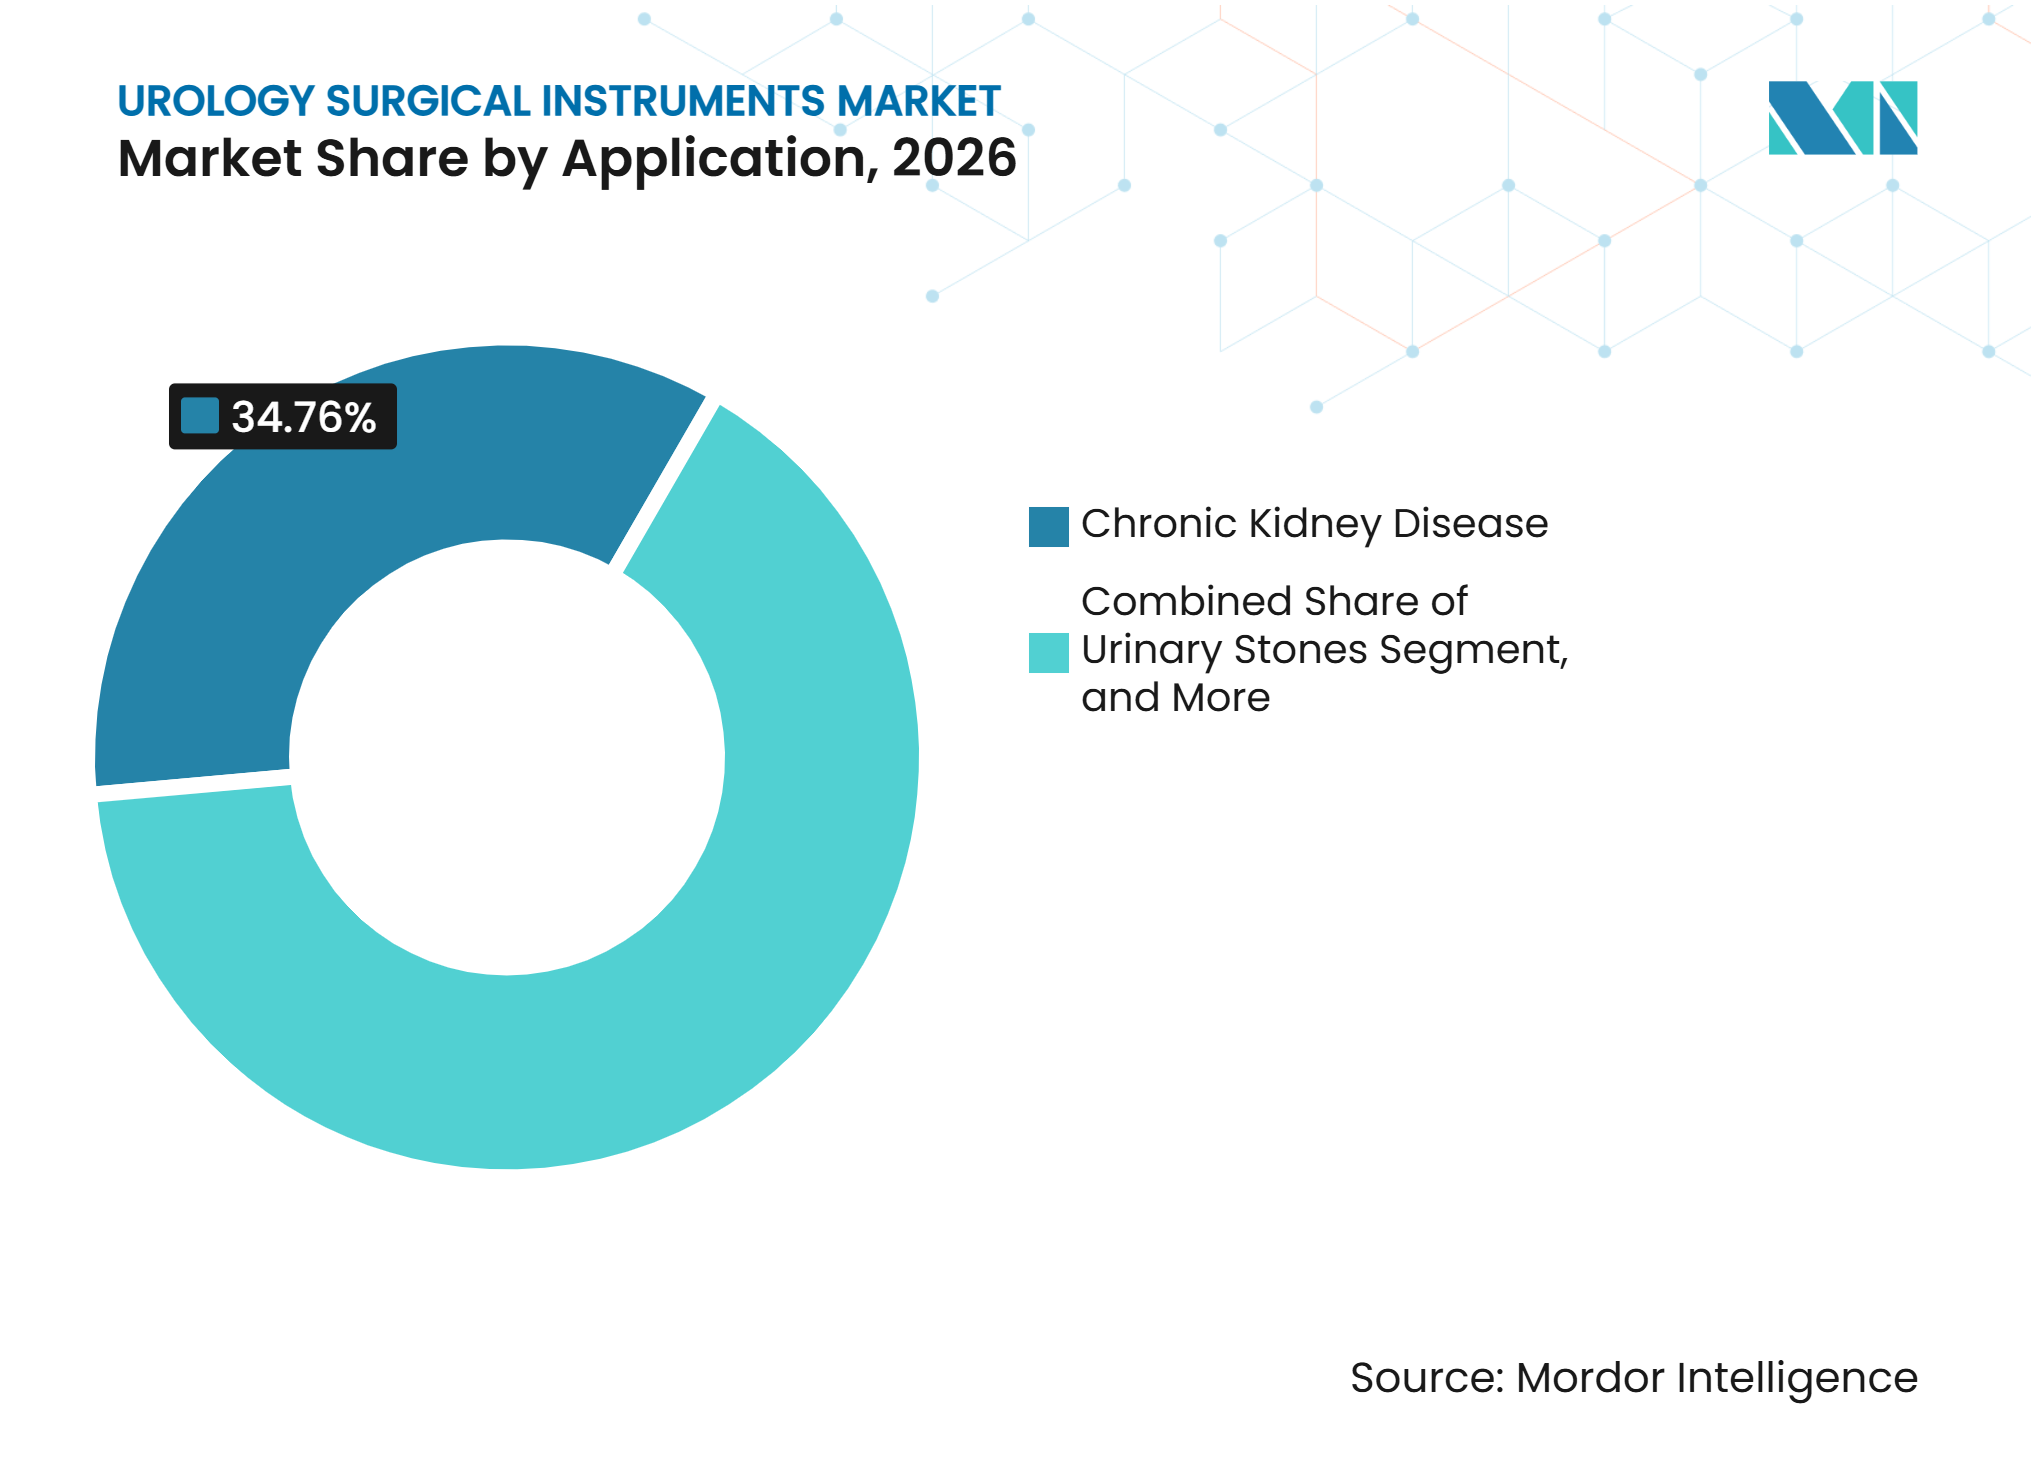
- Por aplicação, a doença renal crônica representou 34,76% da participação do mercado de instrumentos cirúrgicos urológicos em 2026, enquanto a hiperplasia prostática benigna tem projeção de avanço a um CAGR de 11,87% até 2032.
- Por usuário final, hospitais e clínicas representaram 61,43% em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 12,43% até 2032.
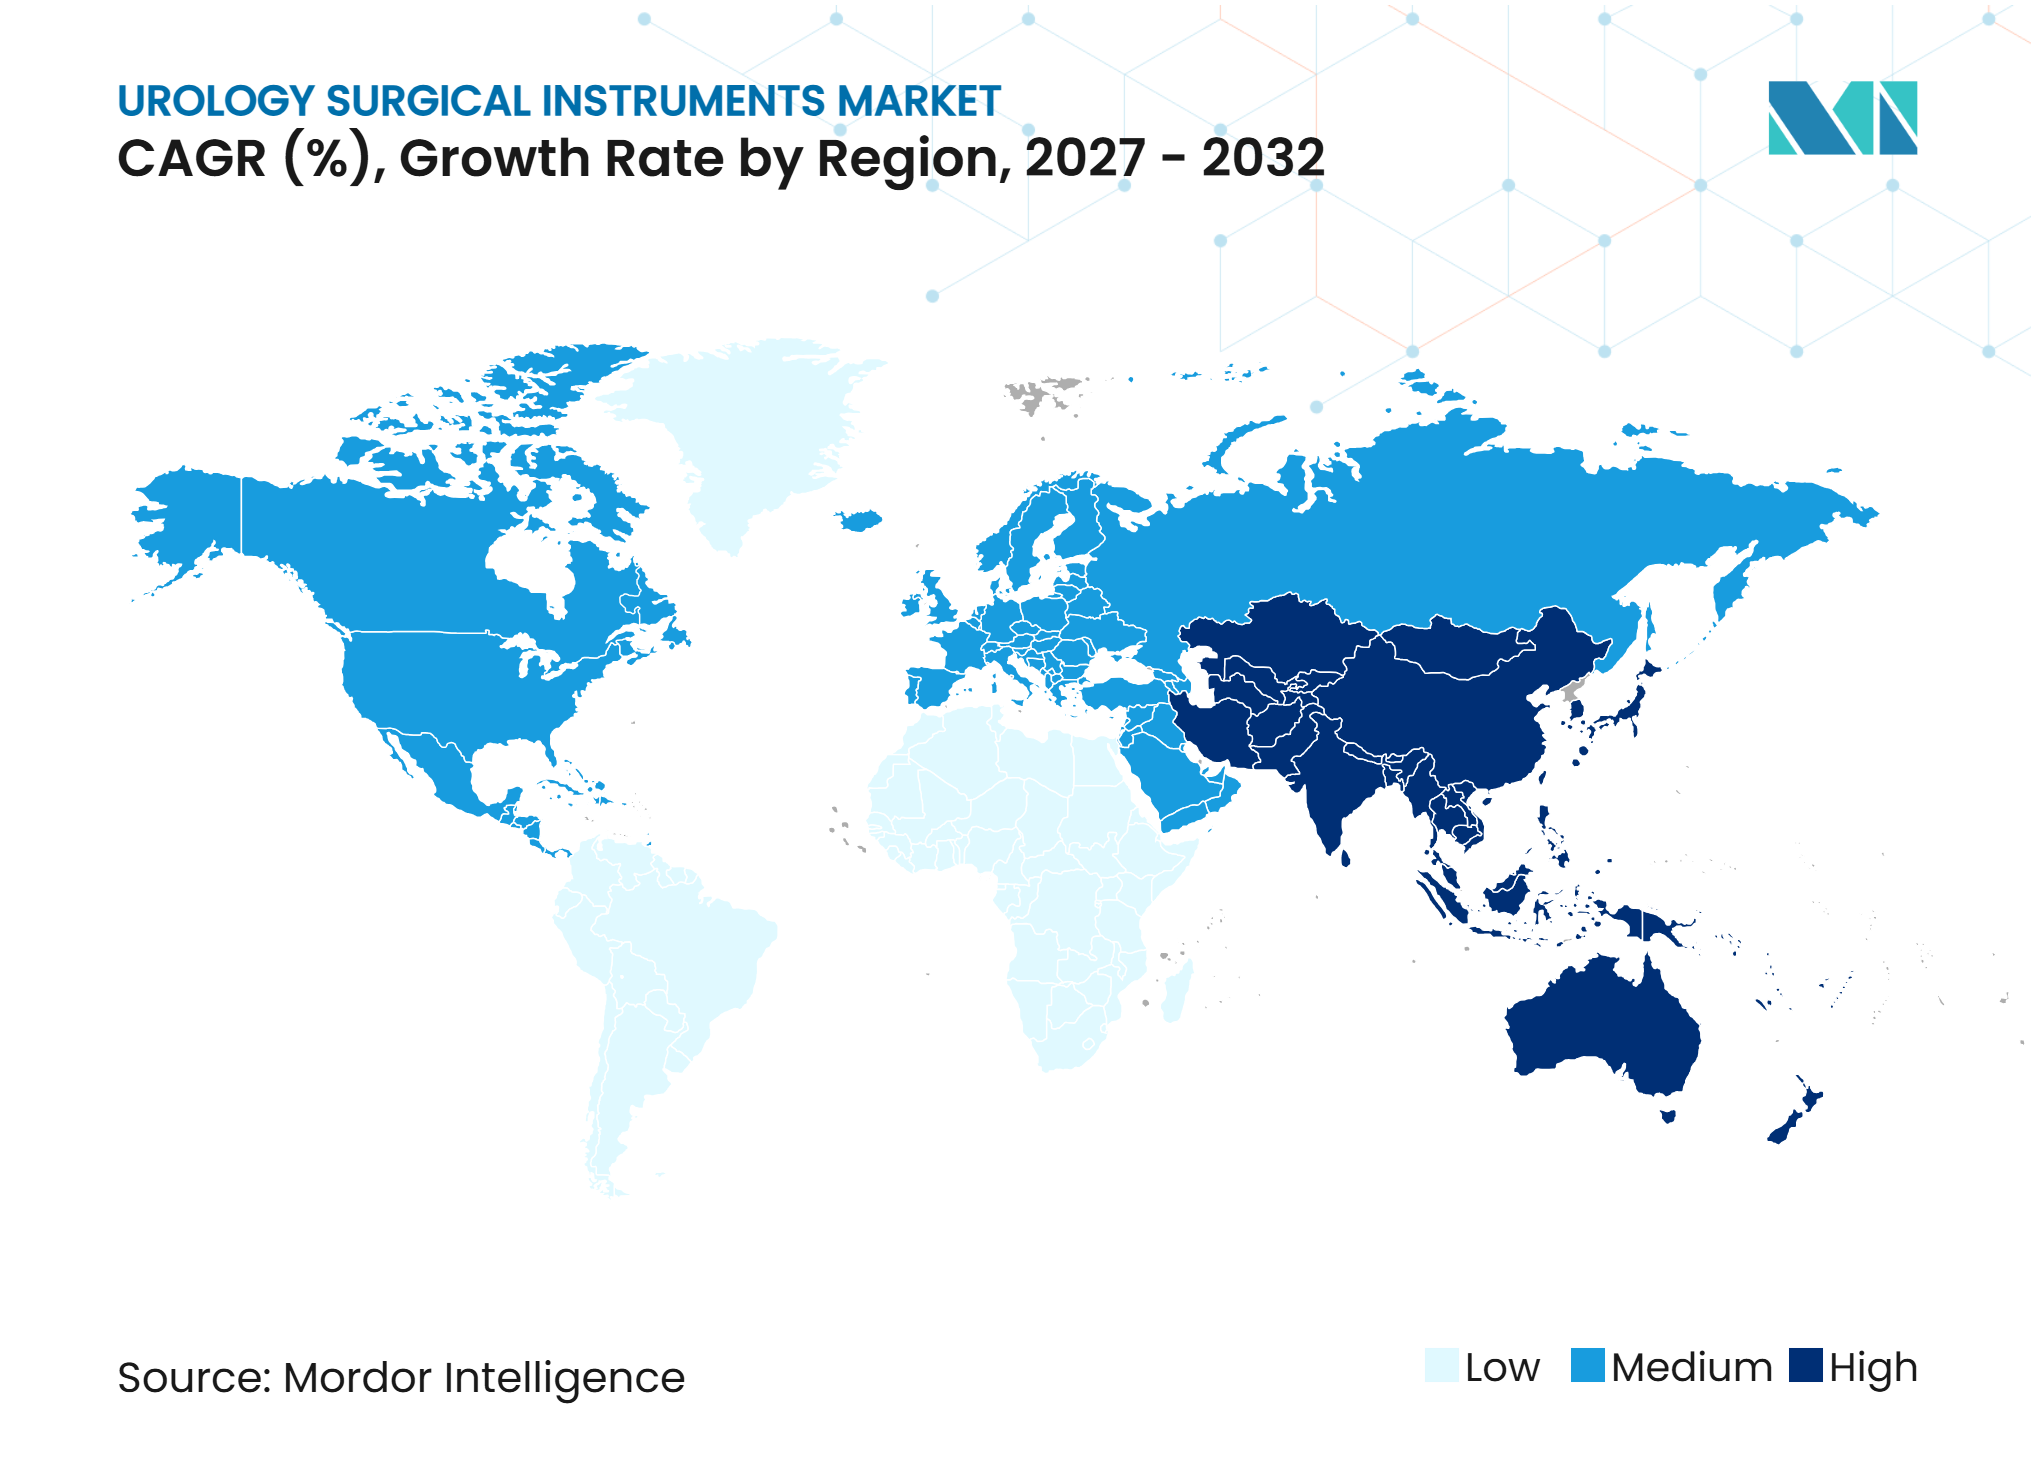
- Por geografia, a América do Norte detinha 42,56% em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 10,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência e Recorrência da Urolitíase | +2.00% | Global, mais elevada na EMRO, Ásia e África | Médio prazo (2 a 4 anos) |
| Expansão da Urologia Minimamente Invasiva e Ambulatorial | +2.20% | América do Norte e Europa, com adoção acelerada na Ásia-Pacífico e uso emergente na América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento da Endoscopia de Uso Único para Controle de Infecções e Confiabilidade do Fluxo de Trabalho | +1.50% | Global, liderado pela América do Norte, Reino Unido e Alemanha, com expansão na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Laser, Irrigação, Sucção e Gestão da Pressão Intrarrenal | +1.40% | América do Norte e Europa Ocidental, com adoção crescente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente Carga de Procedimentos de Oncologia Urológica e HPB em Populações Envelhecidas | +1.80% | Global, com alta concentração no Japão, Coreia do Sul, Alemanha e Itália | Longo prazo (≥ 4 anos) |
| Risco de Desidratação Relacionada ao Clima e Recorrência de Cálculos | +0.40% | EMRO, Sul e Sudeste Asiático, Cinturão Solar dos Estados Unidos e África Subsaariana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência e Recorrência da Urolitíase
A urolitíase sustenta a demanda recorrente por ureteroscópios, fios-guia, cestas e fibras laser no mercado de instrumentos cirúrgicos urológicos. Uma análise sistemática de 2025 estabeleceu o substancial ônus global da doença calculosa. Uma revisão de 2025 encontrou uma prevalência adulta combinada de 14,17% na região do Mediterrâneo Oriental, evidenciando a concentração de necessidade em áreas com alta exposição ao calor e capacidade especializada limitada. Os pacientes podem retornar ao tratamento após eventos recorrentes de cálculos, o que estende a demanda além de uma intervenção inicial. Uma revisão de 2025 sobre nefrolitotomia percutânea ambulatorial relatou uma taxa de ausência de cálculos de 93% em pacientes selecionados e apoiou o uso em ambientes de menor complexidade[1]. O aumento das temperaturas e a desidratação podem aumentar ainda mais o risco de cálculos em áreas vulneráveis, reforçando a necessidade de vias eficientes de gestão de cálculos.
Expansão da Urologia Minimamente Invasiva e Ambulatorial
A transição das salas cirúrgicas hospitalares para ambientes ambulatoriais e de consultório muda a forma como o mercado de instrumentos cirúrgicos urológicos é abastecido. Um estudo prospectivo de 2025 encontrou economias de 5.309 a 6.009 USD por procedimento endoscópico realizado em consultório em comparação com salas cirúrgicas ou ambientes de anestesia geral. O mesmo estudo relatou que 77,8% dos pacientes em sua coorte de ureteroscopia preferiram o ambiente de consultório. Um estudo separado de 2025 não encontrou transferência de emergência hospitalar no mesmo dia entre pacientes selecionados de maior risco submetidos a ureteroscopia em centros cirúrgicos ambulatoriais independentes. Esses ambientes favorecem instrumentos que permitem rotatividade rápida, disponibilidade previsível e menor carga de reprocessamento. A PROCEPT BioRobotics também relatou a conclusão dos procedimentos do estudo WATER IV em um centro cirúrgico ambulatorial em 2025, indicando que os locais ambulatoriais podem suportar procedimentos urológicos mais avançados.
Crescimento da Endoscopia de Uso Único para Controle de Infecções e Confiabilidade do Fluxo de Trabalho
Os ureteroscópios de uso único estão se tornando uma opção de compra mais visível no mercado de instrumentos cirúrgicos urológicos. Uma análise de microcusto de 2026 constatou que os ureteroscópios reutilizáveis necessitavam de reparo após 20 procedimentos e que os dispositivos de uso único poderiam ser mais econômicos para centros que realizam menos de 83 a 130 casos anuais. Os instrumentos descartáveis evitam atrasos no reprocessamento e fornecem um instrumento estéril para cada caso. O custo e o impacto ambiental continuam sendo barreiras para uma adoção mais ampla. A influência regulatória também é importante, pois os requisitos de revisão 510(k) da FDA e do Regulamento de Dispositivos Médicos da UE moldam o cronograma de liberação e conformidade para produtos endoscópicos reutilizáveis e de uso único.
Integração de Laser, Irrigação, Sucção e Gestão da Pressão Intrarrenal
Os hospitais estão adotando sistemas de procedimento integrados que conectam visualização, fornecimento de energia, irrigação, sucção e controle de pressão. A Boston Scientific recebeu autorização da FDA em março de 2026 para o Sistema de Gestão de Fluidos Asurys, que regula automaticamente a pressão intrarrenal durante vários procedimentos endourológicos quando usado com o ureteroscópio LithoVue Elite. Essa abordagem aborda preocupações clínicas relacionadas à pressão intrarrenal elevada durante procedimentos de cálculos e afins. A Olympus introduziu sua plataforma de laser de fibra de túlio SOLTIVE Gemini 60W nos Estados Unidos em novembro de 2026, adicionando a tecnologia StoneSense que interrompe a emissão do laser quando a fibra não está direcionada a um cálculo. Os fornecedores que combinam essas ferramentas podem oferecer um fluxo de trabalho mais coordenado do que os fornecedores que vendem componentes separados. A abordagem também fortalece a receita recorrente por meio de acessórios de uso único compatíveis e consumíveis específicos para procedimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Total de Propriedade para Plataformas Avançadas | -1.4% | Global, mais agudo em países de renda média-baixa e hospitais comunitários | Longo prazo (≥ 4 anos) |
| Custo por Procedimento de Descartáveis e Ônus Ambiental | -0.8% | Mercados de alta renda na Europa e América do Norte, com relevância crescente na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Endourologia e Técnicos de Sala Cirúrgica | -0.6% | Ásia-Pacífico, África e América do Sul | Médio prazo (2 a 4 anos) |
| Reembolso Variável e Ciclos de Substituição Atrasados em Instalações de Menor Recurso | -0.9% | América do Sul, África, Sudeste Asiático e Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade para Plataformas Avançadas
Sistemas robóticos, plataformas laser avançadas e torres de endovisão integradas requerem capital inicial significativo. Isso limita a adoção em hospitais comunitários e instalações de menor recurso no mercado de instrumentos cirúrgicos urológicos. A Medtronic recebeu autorização da FDA para o Hugo RAS em procedimentos urológicos em dezembro de 2025, após seu estudo Expand URO atingir os desfechos primários de segurança e eficácia. O progresso clínico não elimina o custo de aquisição, treinamento, manutenção e instrumentos compatíveis. A transição de sistemas de hólmio para plataformas de laser de fibra de túlio também pode exigir uma decisão de substituição adiada para instalações de médio porte. Um conjunto completo de endourologia pode ultrapassar 500.000 USD em custos de capital antes dos consumíveis, o que pode ampliar a diferença entre hospitais de referência e locais menores.
Reembolso Variável e Ciclos de Substituição Atrasados em Instalações de Menor Recurso
A incerteza de reembolso pode atrasar a adoção de tratamentos e a aquisição de equipamentos no mercado de instrumentos cirúrgicos urológicos. A Teleflex citou a pressão de reembolso entre os fatores por trás de sua decisão de dezembro de 2025 de vender seus negócios de Cuidados Intensivos, Urologia Intervencionista e OEM por 2,03 bilhões de USD. Os orçamentos de hospitais públicos na América do Sul e na África podem estender os ciclos de substituição e aumentar a dependência de instrumentos reutilizáveis reparáveis. A escassez de especialistas e técnicos de sala cirúrgica acrescenta outro limite prático à implantação em partes da Ásia-Pacífico, África e América do Sul. Os resultados da contratação centralizada da China em janeiro de 2026 abrangeram consumíveis intervencionistas urológicos e bloquearam os preços contratados até dezembro de 2028[2]. Essas condições podem favorecer a receita de serviços e produtos de menor custo, ao mesmo tempo que reduzem o preço realizado em consumíveis padrão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Inovação Óptica Estende o Domínio dos EndoscópiosOs endoscópios urológicos detinham 27,87% do mercado de instrumentos cirúrgicos urológicos em 2026. Seu papel abrange a ureteroscopia flexível para doença calculosa e a cistoscopia rígida para procedimentos diagnósticos e de vigilância. Os ureteroscópios digitais flexíveis estão ganhando atenção porque podem melhorar o acesso à anatomia intrarrenal. O reconhecimento de reembolso do Japão para a cirurgia intrarrenal retrógrada apoia o uso de vias intensivas em ureteroscópios flexíveis em um grupo mais amplo de hospitais. A Boston Scientific recebeu autorização da FDA para o LithoVue Elite em setembro de 2025, descrevendo-o como o primeiro ureteroscópio com monitoramento integrado da pressão intrarrenal. A Stryker lançou seu ureteroscópio reutilizável flexível F88 em fevereiro de 2026 com deflexão bidirecional de 270° para acesso renal complexo.
Os sistemas de endovisão têm projeção de crescimento a um CAGR de 11,65% até 2032, a maior taxa entre os tipos de produtos. O tamanho do mercado de instrumentos cirúrgicos urológicos para sistemas de endovisão é sustentado pela substituição de configurações legadas de cabeças de câmera por plataformas de imagem digital. A Olympus lançou a plataforma de imagem VISERA S para aplicações de otorrinolaringologia e urologia nos EUA em setembro de 2025, adicionando tecnologia de imagem de banda estreita integrada. A Karl Storz adquiriu a propriedade intelectual e os talentos da Diaspective Vision em abril de 2025 para avançar nas capacidades de imagem hiperespectral e multiespectral. Os sistemas periféricos, consumíveis e acessórios continuam sendo importantes porque completam a configuração do procedimento e geram compras repetidas. Os fornecedores estão cada vez mais posicionando imagem, endoscópios, gestão de pressão e ferramentas de recuperação como sistemas integrados em vez de produtos isolados.



Por Aplicação:
A Doença Renal Ancora os Volumes enquanto a HPB AceleraA doença renal crônica detinha 34,76% do mercado de instrumentos cirúrgicos urológicos em 2026. Essa aplicação gera demanda por cistoscopia diagnóstica, colocação de stents, nefroureteroscopia e procedimentos para obstrução ou complicações de cálculos. Uma análise do Lancet de 2025 confirmou que a doença renal crônica continua sendo um grande ônus clínico global, com China e Índia carregando as maiores populações absolutas de pacientes. A doença renal crônica pode estar associada a obstrução urinária repetida e necessidades de gestão relacionadas a infecções. Os cálculos urinários formam a próxima grande área de procedimentos devido à sua ligação clínica com a doença renal e a desidratação. Evidências publicadas em 2025 também associaram a exposição ao calor relacionada ao clima e a desidratação comportamental a um maior risco de doença calculosa.
A hiperplasia prostática benigna tem expectativa de crescimento a um CAGR de 11,87% até 2032. O tamanho do mercado de instrumentos cirúrgicos urológicos para HPB se beneficia do uso crescente de ablação por água, enucleação a laser e outras alternativas menos invasivas à ressecção transuretral. Um estudo de 2025 projetou crescimento adicional na incidência global de HPB até 2035, com o grupo etário de 65 a 79 anos representando o aumento absoluto mais rápido. A oncologia e a incontinência urinária ou prolapso de órgão pélvico continuam sendo aplicações menores. A Coloplast concluiu a aquisição da Uromedica em 2026, adicionando terapias de balão implantável para incontinência urinária de esforço ao seu negócio de Saúde Masculina nos EUA.

Por Usuário Final:
Os Volumes Hospitalares Impulsionam a Escala, os CCAs Reformulam a Prestação de CuidadosHospitais e clínicas representaram 61,43% do mercado de instrumentos cirúrgicos urológicos em 2026. Eles gerenciam ressecções oncológicas, prostatectomias robóticas, nefrectomias e casos de cálculos de maior risco que necessitam de suporte hospitalar e equipes multidisciplinares. Suas decisões de compra frequentemente envolvem equipamentos de visualização que podem atender a múltiplas especialidades. A plataforma de vídeo IMAGE1 S da Karl Storz foi utilizada no Centro Cirúrgico Riverside da Universidade da Virgínia para reduzir seu inventário de visualização de 3 torres para 2, atendendo a várias especialidades. O canal hospitalar continua sendo essencial para plataformas de capital premium e procedimentos complexos. Ele também oferece aos fabricantes uma via para acordos de serviço de longo prazo e compras padronizadas de consumíveis.
Os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 12,43% até 2032. O mercado de instrumentos cirúrgicos urológicos está se adaptando à necessidade desses centros por equipamentos compactos, estoque previsível e rotatividade rápida de casos. Um estudo de 2025 do Journal of Endourology encontrou uma clara vantagem de custo para procedimentos endoscópicos selecionados realizados em consultório. Evidências de um estudo de 2025 do World Journal of Urology indicam que pacientes selecionados de alto risco submetidos a ureteroscopia podem ser tratados em centros independentes sem transferência de emergência no mesmo dia. Clínicas urológicas independentes e consultórios médicos acrescentam demanda por cistoscópios portáteis, ferramentas de uso único e sistemas de imagem compactos. Seu crescimento depende do acesso a especialistas, da política dos pagadores e da capacidade local de gerenciar complicações.
Análise Geográfica
América do Norte
A América do Norte detinha 42,56% do mercado de instrumentos cirúrgicos urológicos em 2026. A região combina alto uso de cirurgia robótica, uma base estabelecida de especialistas em endourologia e vias da FDA para dispositivos de capital e de uso único. A Medtronic recebeu autorização para o Hugo RAS em procedimentos urológicos em dezembro de 2025. O primeiro caso comercial do Hugo nos EUA ocorreu na Cleveland Clinic em fevereiro de 2026. Essa atividade mostra como a concorrência robótica está se expandindo além de uma única plataforma estabelecida. Os endoscópios de uso único e os sistemas de gestão de pressão também estão ganhando atenção porque os prestadores buscam fluxo de trabalho confiável e opções de controle de infecções. Canadá e México contribuem para a demanda por meio de centros especializados e crescente capacidade hospitalar privada.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 10,54% até 2032. A posição da região é sustentada por grandes populações com doença renal crônica e doença calculosa, bem como por investimentos em infraestrutura de saúde. Uma análise da Carga Global de Doenças de 2025 identificou China e Índia como os pases com as maiores populações absolutas com doença renal crônica. O programa de contratação nacional da China incluiu stents, fios-guia e cestas para cálculos em seu sexto lote de contratação de consumíveis médicos de alto valor em janeiro de 2026. O período de preços contratados vai até dezembro de 2028, incentivando os fornecedores a se diferenciarem por meio de serviços e sistemas integrados. A população envelhecida do Japão e a rede de centros ambulatoriais sustentam a demanda por ureteroscópios flexíveis e sistemas de litotripsia a laser. A Índia acrescenta uma base de especialistas em expansão e uma carga substancial de casos de doença calculosa, embora o acesso a equipamentos premium permaneça desigual.
Europa, Oriente Médio e África, e América do Sul
A Europa se beneficia de redes de hospitais terciários, fabricação de tecnologia médica e um ambiente regulatório maduro sob o Regulamento de Dispositivos Médicos da UE. A Olympus lançou cistoscópios rígidos OES Elite em toda a EMEA em dezembro de 2025, com uma melhoria relatada de 25% na passagem de instrumentos em relação à sua linha OES Pro anterior. A demanda no Oriente Médio e na África está concentrada nos investimentos hospitalares do Golfo, enquanto o Mediterrâneo Oriental também apresenta alta carga de urolitíase. A América do Sul continua dependente de importações para sistemas premium, mas possui redes de distribuidores em expansão e demanda por consumíveis de nível básico. As restrições orçamentárias e as compras por licitação moldam os ciclos de substituição em vários mercados. Essas regiões mistas criam oportunidades para fornecedores que conseguem equilibrar conformidade regulatória, suporte de treinamento e configurações de produtos de menor custo.
Cenário Competitivo
Concentração do Mercado
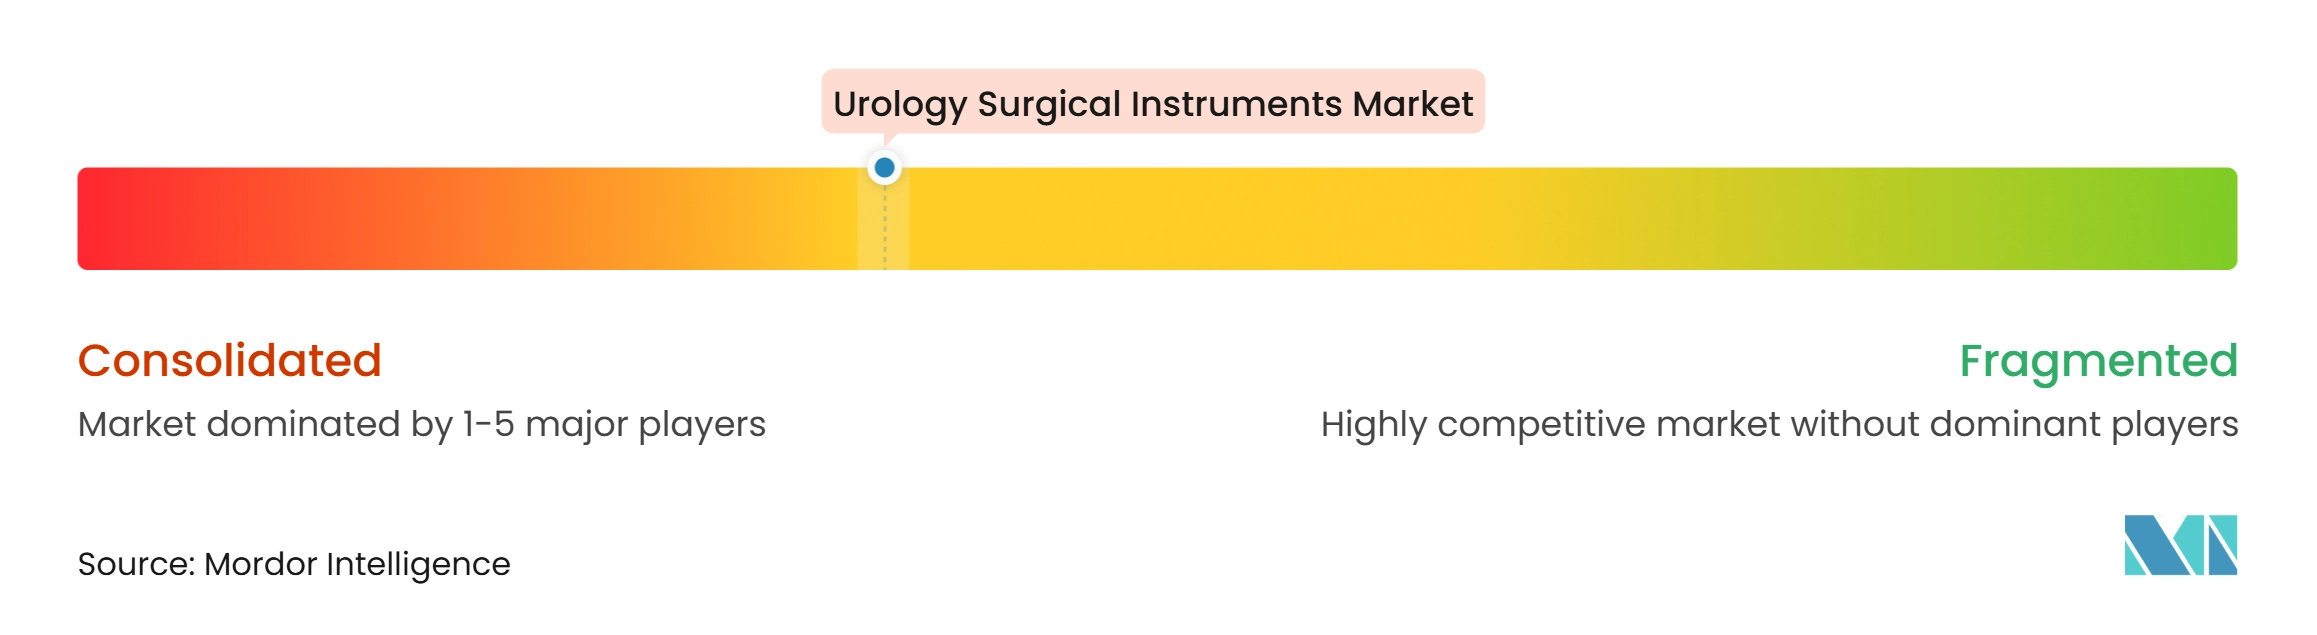
O mercado de instrumentos cirúrgicos urológicos é moderadamente consolidado em equipamentos de capital premium e consumíveis de uso único de alto valor. O cenário mais amplo para fios-guia, cateteres, stents e produtos de drenagem permanece fragmentado entre fornecedores regionais e fabricantes domésticos. Os fornecedores estão usando portfólios de produtos conectados para proteger a receita recorrente de procedimentos. A Boston Scientific construiu sua oferta StoneSmart Solutions em torno do LithoVue Elite, da gestão de fluidos Asurys e de acessórios relacionados ao manejo de cálculos. A Karl Storz está expandindo suas capacidades de imagem por meio da aquisição da Diaspective Vision e por meio de trabalho em análise de qualidade cirúrgica baseada em inteligência artificial.
As mudanças no portfólio mostram como o reembolso e o acesso ao mercado afetam a estratégia das empresas. A Teleflex concordou em dezembro de 2025 em vender seu negócio de Urologia Intervencionista, incluindo UroLift e Barrigel, dentro de uma transação mais ampla. A Coloplast reportou crescimento orgânico de 7% em Urologia Intervencionista no exercício fiscal 2025/26 e continuou os preparativos para o lançamento em fases de seu sistema de prótese peniana de próxima geração. A Medtronic expandiu as capacidades do Hugo RAS com a autorização da FDA para seu instrumento LigaSure RAS Maryland em setembro de 2026. Esses movimentos aprofundam a concorrência por posicionamento de equipamentos e uso de instrumentos compatíveis.
O mercado de instrumentos cirúrgicos urológicos também tem espaço para fornecedores que atendem a centros ambulatoriais e instalações de menor recurso. A oportunidade é mais forte em sistemas práticos que reduzem o tempo de reprocessamento e evitam as demandas de capital de plataformas premium completas. Nefroscópios de uso único acessíveis e ferramentas de orientação digital continuam sendo áreas de desenvolvimento, especialmente onde os hospitais precisam de um fluxo de trabalho mais previsível. As credenciais regulatórias sob os marcos da FDA e da marcação CE podem ajudar os fabricantes asiáticos a competir nos mercados de exportação.
Líderes do Setor de Instrumentos Cirúrgicos Urológicos
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Olympus Corporation
-
KARL STORZ SE and Co. KG
-
Cook Medical LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instrumentos Cirúrgicos Urológicos Empresas cobertas neste relatório
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Johnson & Johnson MedTech (Ethicon)
- Karl Storz
- Medtronic
- Olympus
- PROCEPT BioRobotics
- Richard Wolf
- Stryker
- Teleflex
Desenvolvimentos industriais recentes em Mercado de Instrumentos Cirúrgicos Urológicos
- Novembro de 2026: A Olympus Corporation anunciou o lançamento comercial nos EUA do Sistema de Laser de Fibra de Túlio SOLTIVE Gemini 60W, com tecnologia StoneSense que interrompe automaticamente a emissão do laser quando a fibra cirúrgica não está direcionada a um cálculo, reduzindo o risco de dano à mucosa durante a fragmentação endoscópica de cálculos. O lançamento expande o portfólio de plataformas de energia da Olympus em um momento em que o laser de fibra de túlio está substituindo o hólmio como a modalidade de litotripsia preferida em centros de alto volume.
- Setembro de 2026: A Medtronic recebeu autorização 510(k) da FDA para o dispositivo de mandíbula LigaSure RAS Maryland para uso com o sistema Hugo RAS, trazendo a tecnologia de selagem vascular da Medtronic, utilizada em mais de 45 milhões de procedimentos em mais de 65 países, para cirurgiões urológicos robóticos nos EUA que realizam prostatectomia minimamente invasiva, nefrectomia e cistectomia. A autorização expande o portfólio de instrumentos Hugo e reforça o impulso comercial da Medtronic no espaço de urologia robótica nos EUA menos de 12 meses após a autorização inicial da FDA do sistema para urologia.
- Junho de 2026: A PROCEPT BioRobotics anunciou a conclusão do recrutamento no estudo clínico randomizado WATER IV comparando a terapia de ablação por água à prostatectomia radical para câncer de próstata localizado, e obteve aprovação de IDE da FDA para um segundo protocolo WATER IV comparando a ablação por água à vigilância ativa em 333 pacientes globalmente.
- Março de 2026: A Boston Scientific recebeu autorização 510(k) da FDA para o Sistema de Gestão de Fluidos Asurys, o primeiro sistema projetado para regular automaticamente a pressão intrarrenal em tempo real durante ureteroscopia, cistoscopia, PCNL e procedimentos de HPB, quando combinado com o ureteroscópio LithoVue Elite. A autorização atende a uma necessidade clínica não atendida reconhecida, pois a pressão intrarrenal elevada está associada à SIRS pós-operatória, sepse e dano renal.
Escopo do Relatório Global do Mercado de Instrumentos Cirúrgicos Urológicos
De acordo com o escopo do relatório, os instrumentos cirúrgicos urológicos são ferramentas especializadas utilizadas para diagnosticar e tratar condições que afetam o trato urinário e o sistema reprodutor masculino. Eles suportam procedimentos como endoscopia, remoção de cálculos, ressecção de tecido e cateterização.
O mercado de instrumentos cirúrgicos urológicos é segmentado por tipo de produto, aplicação, reutilizabilidade, usuário final e geografia. Por tipo de produto, o mercado é segmentado em endoscópios, sistemas de endovisão, sistemas periféricos e consumíveis e acessórios. Por aplicação, o mercado é segmentado em DRC, cálculos urinários, HPB, incontinência urinária/POP e oncologia. Por usuário final, o mercado é segmentado em hospitais e clínicas, CCAs e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Endoscópios Urológicos | Laparoscópios |
| Ureteroscópios | |
| Nefroscópios | |
| Ressectoscópios | |
| Cistoscópios | |
| Sistemas de Endovisão | Fontes de Luz Endoscópica |
| Câmeras Endoscópicas | |
| Monitores e Displays Sem Fio | |
| Cabeças de Câmera | |
| Sistemas Periféricos | Insufladores |
| Sistemas de Gestão de Fluidos Endoscópicos | |
| Consumíveis e Acessórios | Fios-Guia |
| Cestas de Cálculos/Dispositivos de Recuperação e Extratores | |
| Cateteres | |
| Stents | |
| Dispositivos de Biópsia | |
| Dispositivos de Lavagem de Fluidos, Tubos de Conexão, Grampos, Sobretubes e Acessórios Distais | |
| Conjuntos de Dilatadores e Bainhas de Acesso Ureteral | |
| Bolsas de Drenagem | |
| Outros |
| Doença Renal Crônica |
| Cálculos Urinários |
| Hiperplasia Prostática Benigna |
| Incontinência Urinária e Prolapso de Órgão Pélvico |
| Oncologia |
| Outras Aplicações |
| Hospitais e Clínicas |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Endoscópios Urológicos | Laparoscópios |
| Ureteroscópios | ||
| Nefroscópios | ||
| Ressectoscópios | ||
| Cistoscópios | ||
| Sistemas de Endovisão | Fontes de Luz Endoscópica | |
| Câmeras Endoscópicas | ||
| Monitores e Displays Sem Fio | ||
| Cabeças de Câmera | ||
| Sistemas Periféricos | Insufladores | |
| Sistemas de Gestão de Fluidos Endoscópicos | ||
| Consumíveis e Acessórios | Fios-Guia | |
| Cestas de Cálculos/Dispositivos de Recuperação e Extratores | ||
| Cateteres | ||
| Stents | ||
| Dispositivos de Biópsia | ||
| Dispositivos de Lavagem de Fluidos, Tubos de Conexão, Grampos, Sobretubes e Acessórios Distais | ||
| Conjuntos de Dilatadores e Bainhas de Acesso Ureteral | ||
| Bolsas de Drenagem | ||
| Outros | ||
| Por Aplicação | Doença Renal Crônica | |
| Cálculos Urinários | ||
| Hiperplasia Prostática Benigna | ||
| Incontinência Urinária e Prolapso de Órgão Pélvico | ||
| Oncologia | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por instrumentos cirúrgicos urológicos?
A crescente doença calculosa, a doença renal crônica, os procedimentos de HPB e a migração para o atendimento ambulatorial estão sustentando a demanda por endoscópios, imagem, laser e ferramentas descartáveis.
Qual é o tamanho do Mercado de Instrumentos Cirúrgicos Urológicos?
O Mercado de Instrumentos Cirúrgicos Urológicos é avaliado em 17,49 bilhões de USD em 2027 e tem projeção de atingir 27,87 bilhões de USD até 2032 a um CAGR de 9,76%.
Qual categoria de produto está crescendo mais rapidamente?
Os Sistemas de Endovisão são a categoria de produto de crescimento mais rápido, com um CAGR esperado de 11,65% até 2032.
Por que os ureteroscópios de uso único estão ganhando adoção?
Eles podem reduzir os requisitos de reprocessamento e melhorar a confiabilidade do fluxo de trabalho, particularmente em centros de menor volume, embora as preocupações com custo e impacto ambiental permaneçam.
Qual ambiente de atendimento está crescendo mais rapidamente para procedimentos urológicos?
Os Centros Cirúrgicos Ambulatoriais têm previsão de crescimento a um CAGR de 12,43% até 2032, à medida que procedimentos selecionados migram das salas cirúrgicas hospitalares para ambientes ambulatoriais.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,54% até 2032, sustentada por uma grande carga de doenças e investimentos em infraestrutura de saúde.