
泌尿器科手術器具市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
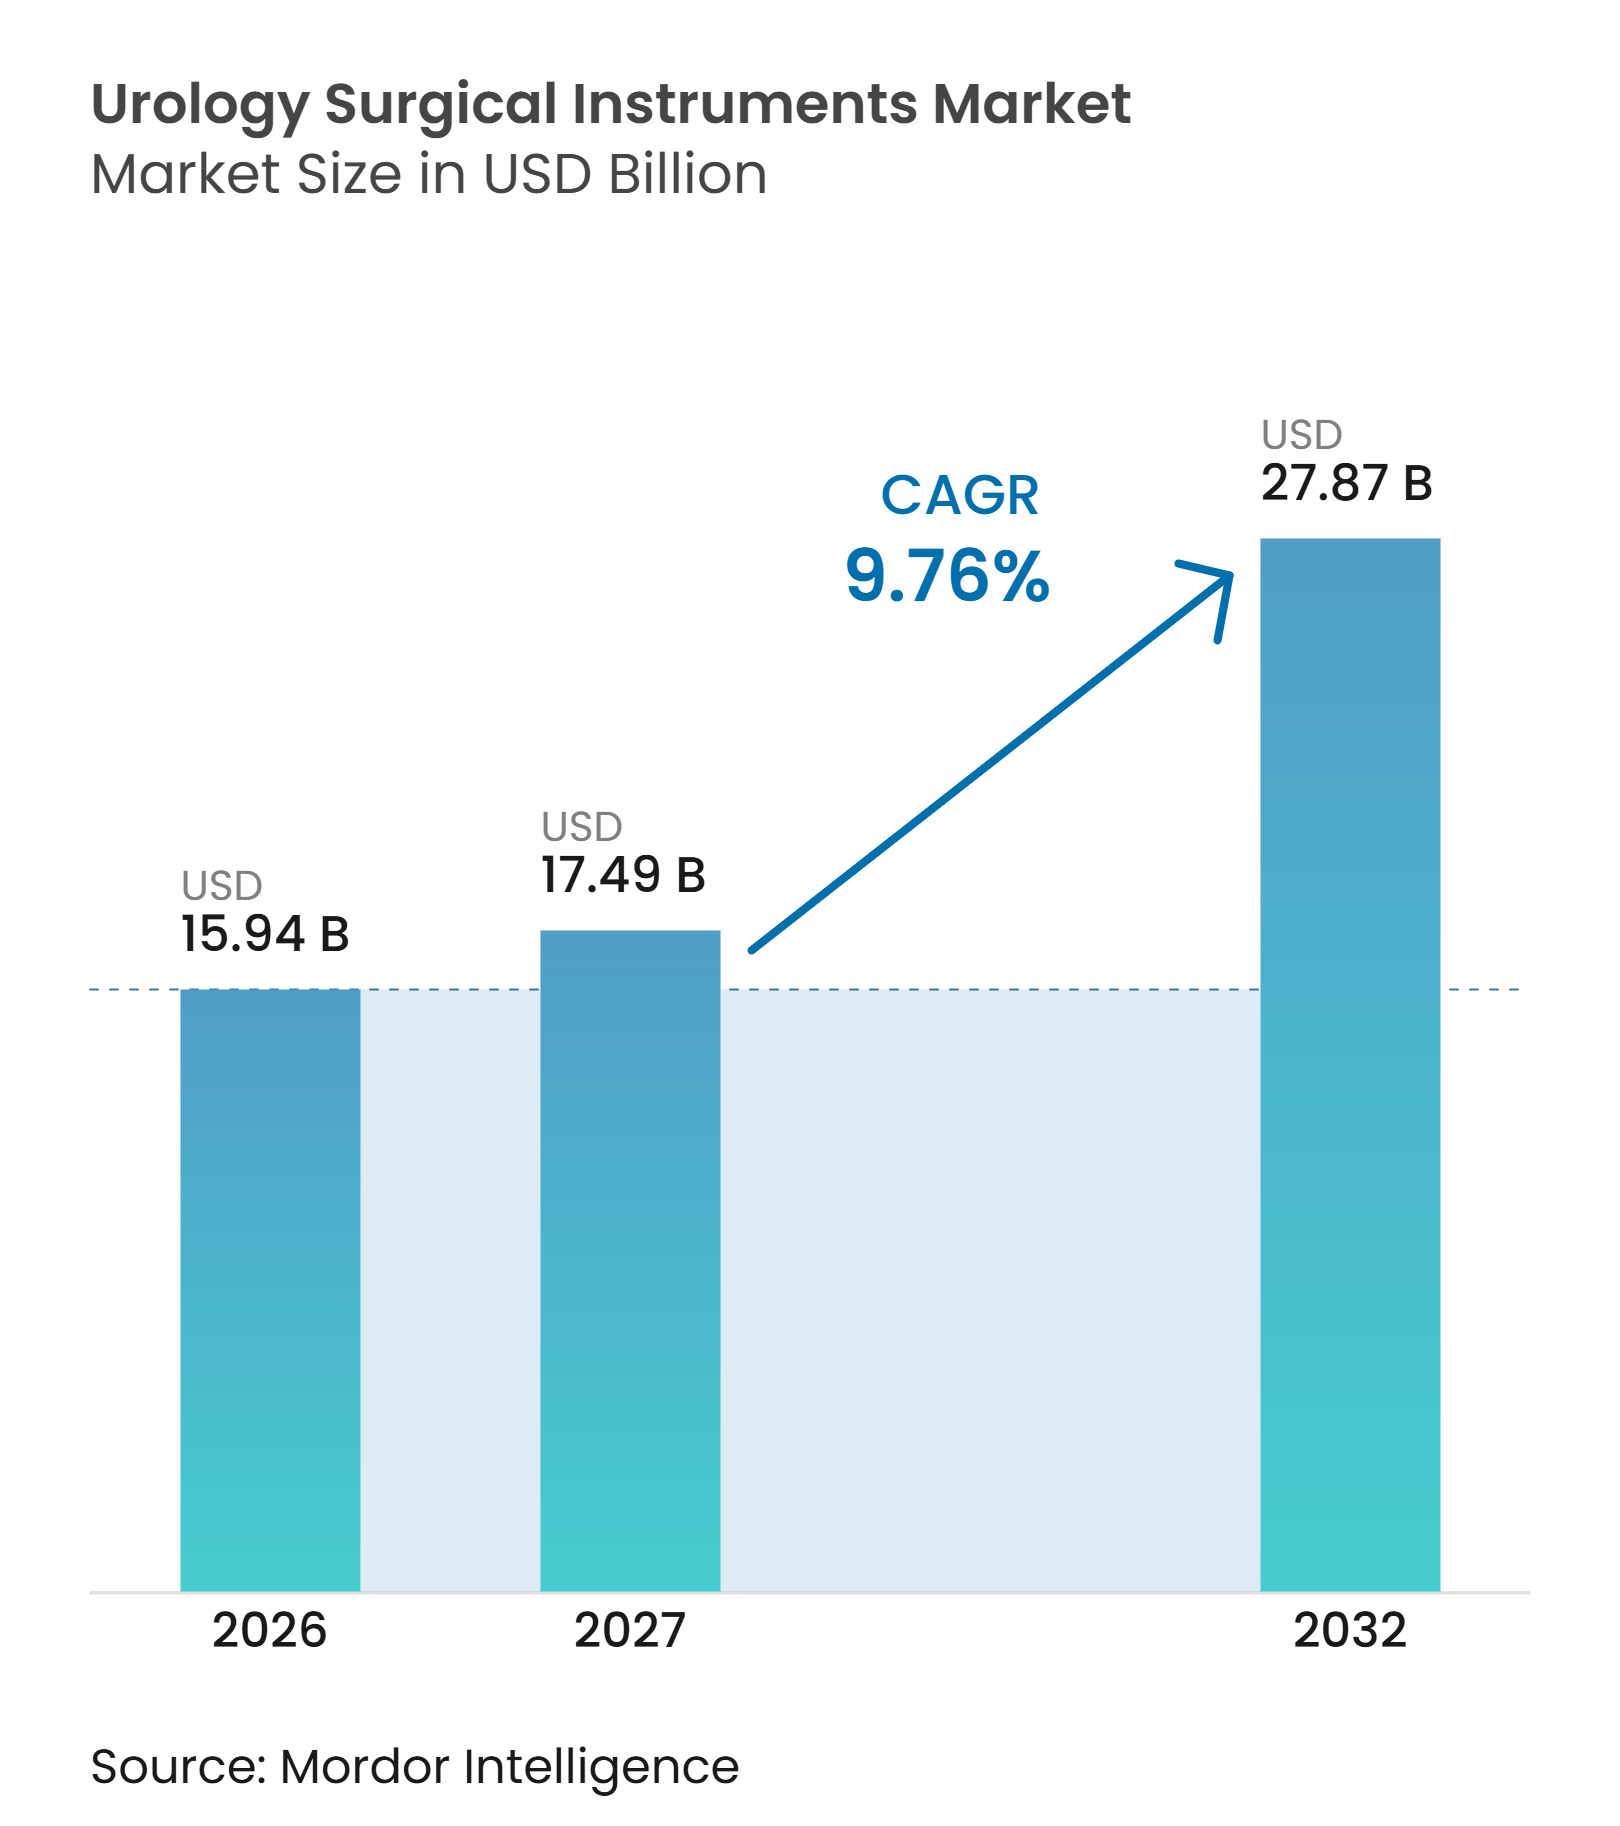
| 市場規模 (2027) | 17.49 十億米ドル |
| 市場規模 (2032) | 27.87 十億米ドル |
| 成長率 (2027 - 2032) | 9.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる泌尿器科手術器具市場分析
泌尿器科手術器具市場規模は、2026年の15.94 ビリオン 米ドル、2027年の17.49 ビリオン 米ドルから2032年までに27.87 ビリオン 米ドルへと拡大し、2027年から2032年の間に9.76%のCAGRを記録すると予測されています。
泌尿器科手術器具市場は、結石、腎臓、前立腺、腫瘍学的介入を必要とするより大きな患者基盤によって支えられています。需要はまた、回復時間が短く再使用可能な機器への依存度が低い外来設定で完結できる処置へと移行しています。医療提供者は、使い捨て内視鏡、レーザーファイバー、バスケット、輸液管理ツールへの繰り返し支出に対して設備投資を比較検討しています。泌尿器科手術器具市場は、したがって、画像診断、器具、臨床ワークフロー支援を一つのオファリングで結びつけることができるサプライヤーに報いています。中国における価格規制と一部の低侵襲治療に対する不均一な償還は、ユニット収益と機器交換における重要な制約として残っています。
主要レポートのポイント
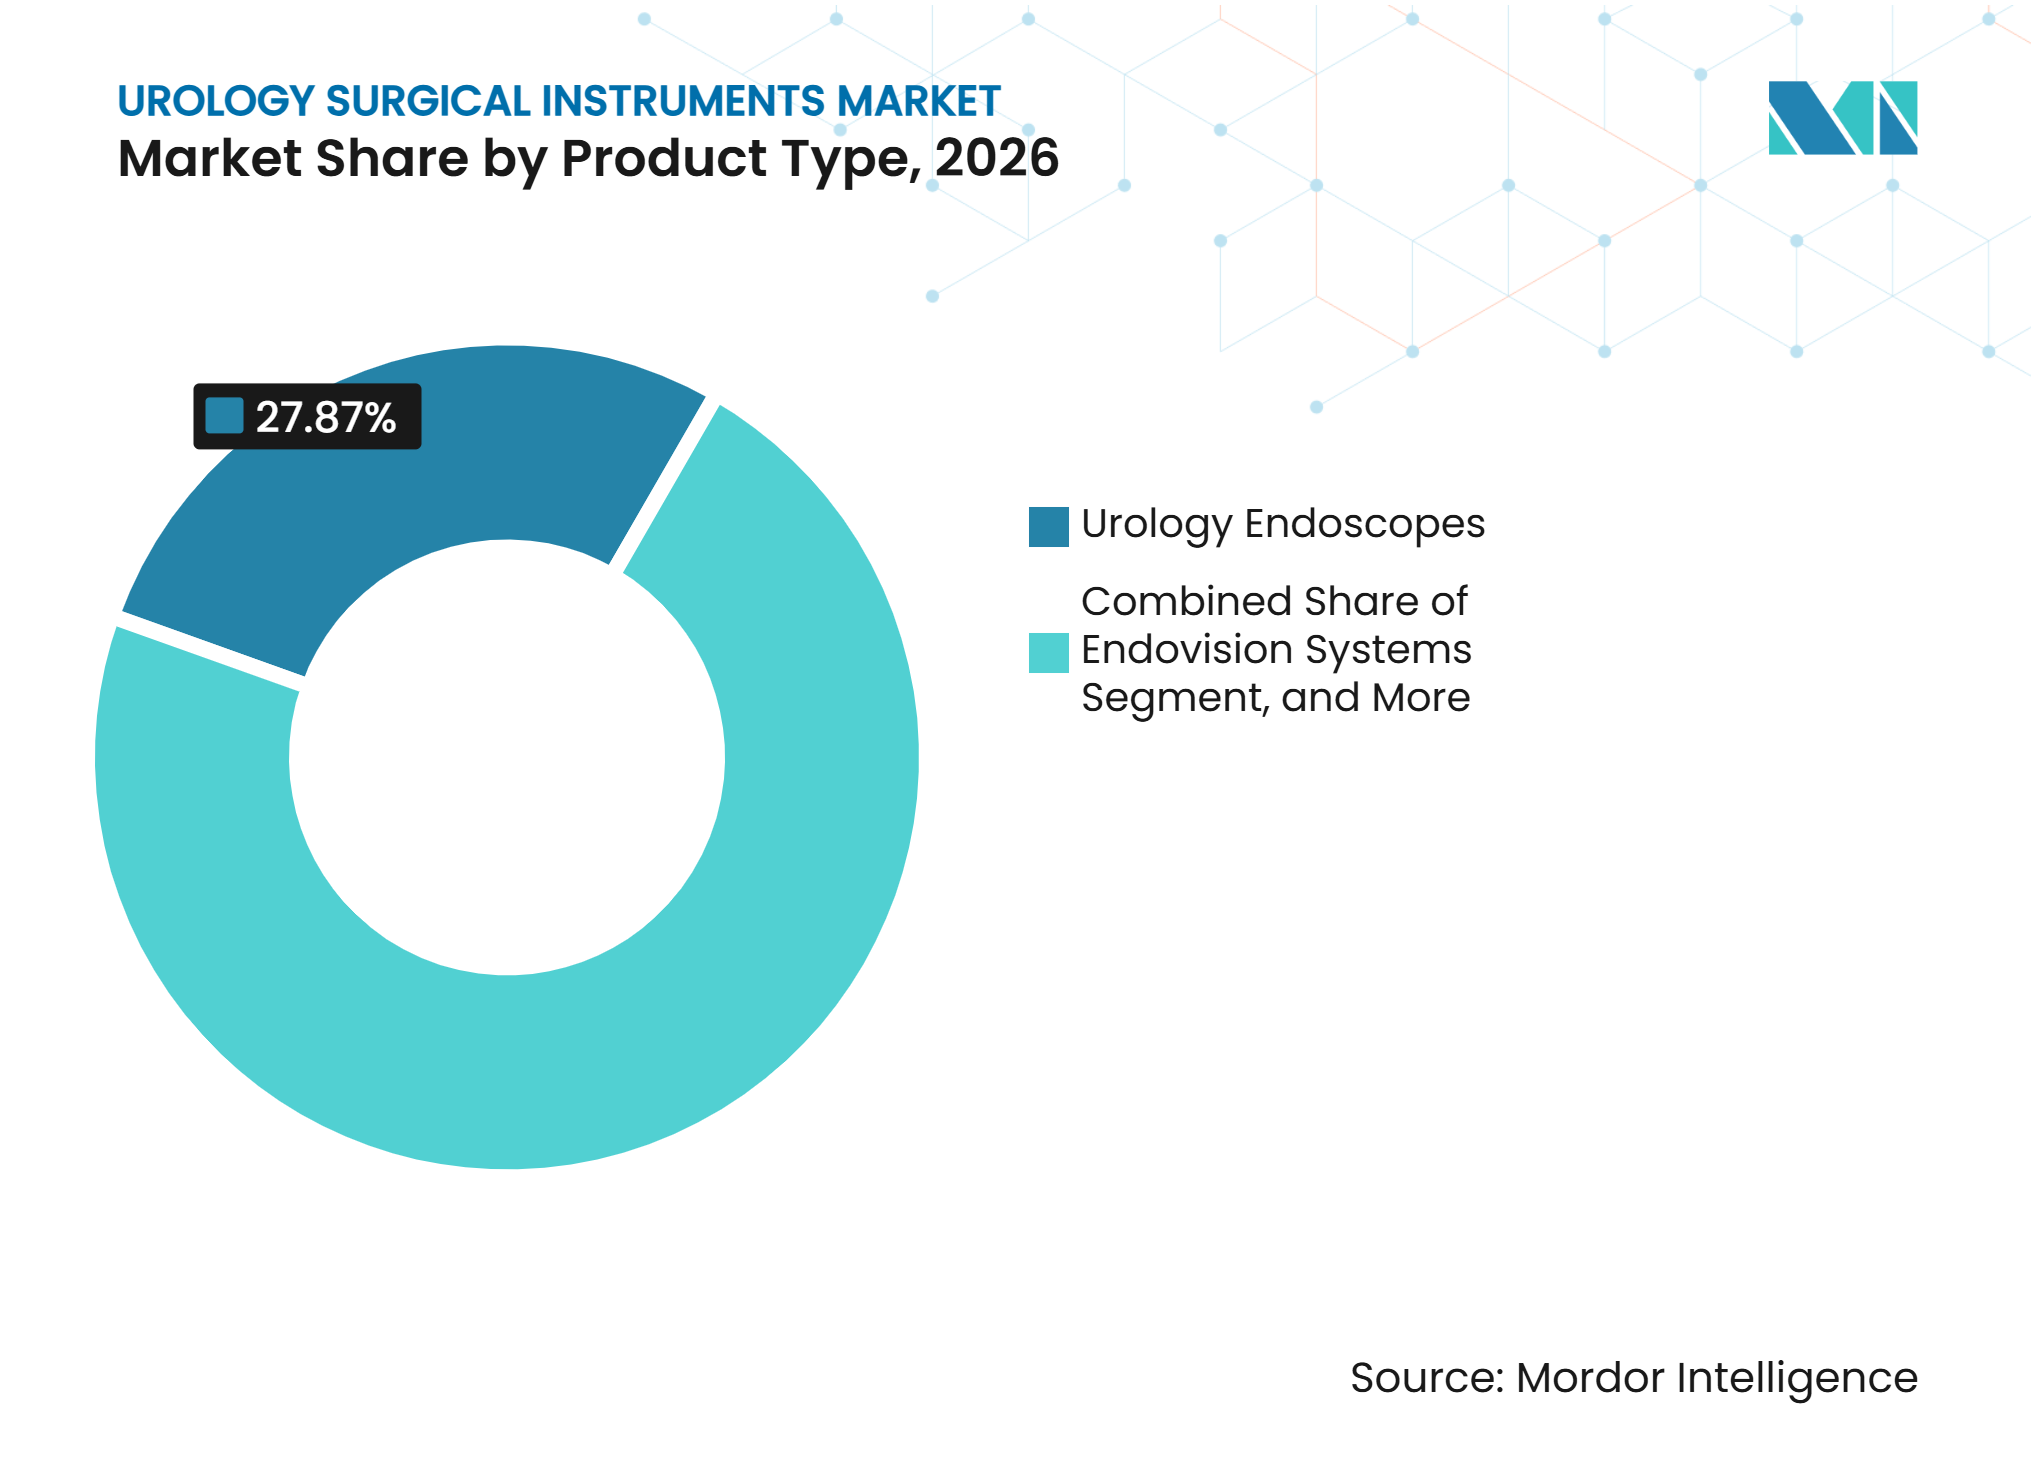
- 製品タイプ別では、泌器科内視鏡が2026年の泌尿器科手術器具市場シェアの27.87%を占め、エンドビジョンシステムは2032年までに11.65%のCAGRで成長すると予測されています。
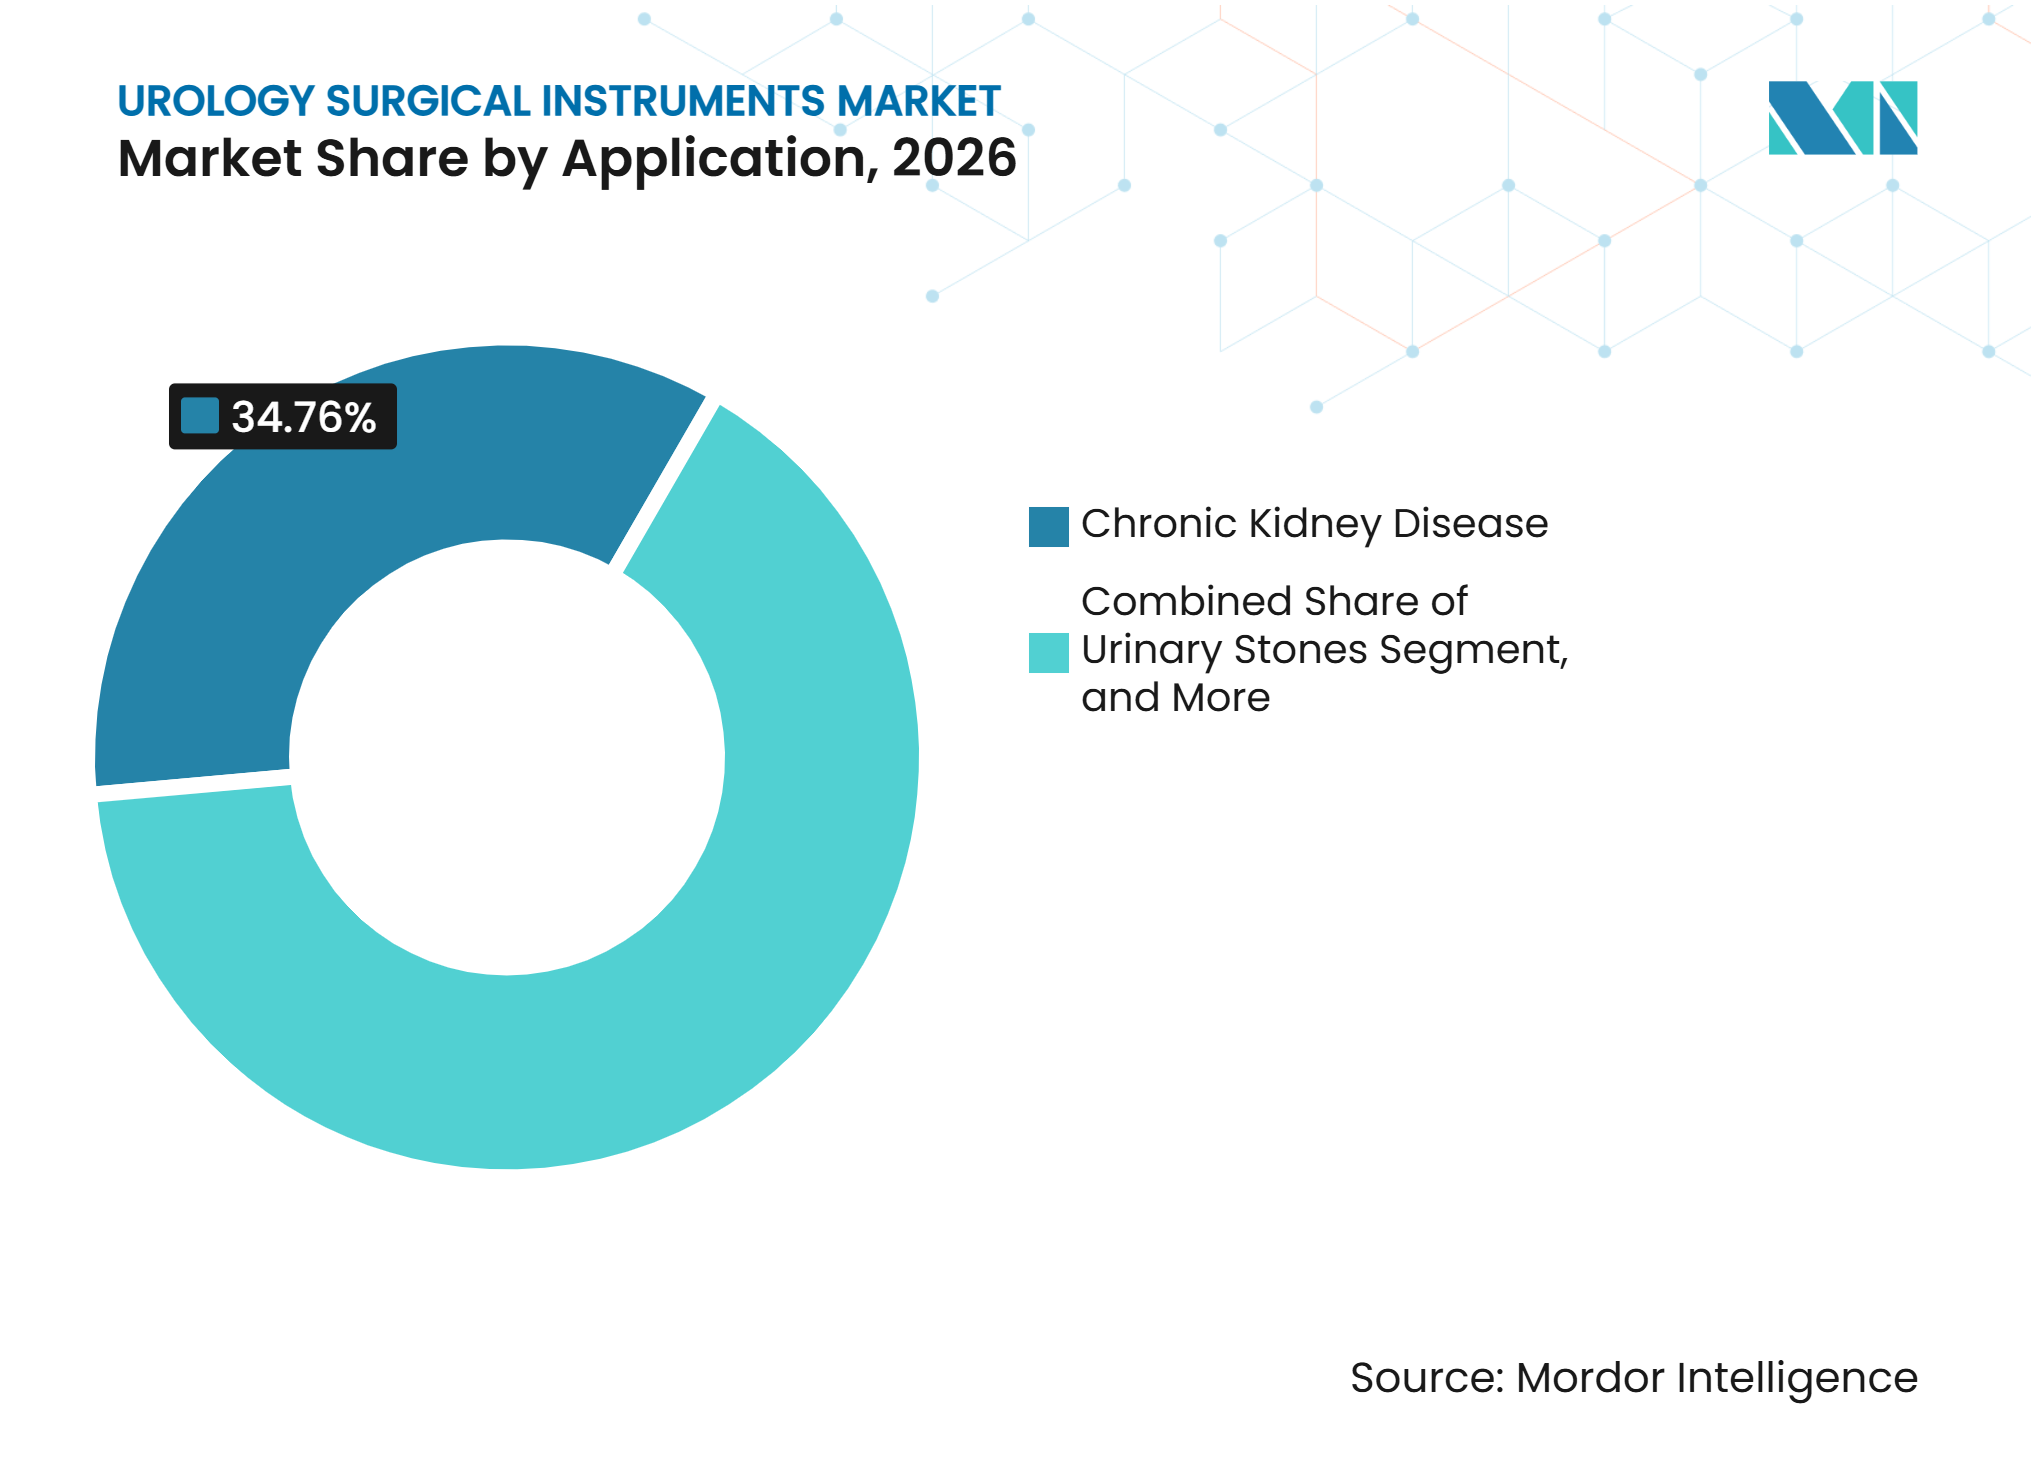
- 用途別では、慢性腎臓病が2026年の泌尿器科手術器具市場シェアの34.76%を占め、良性前立腺肥大症は2032年までに11.87%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年に61.43%を占め、外来手術センターは2032年までに12.43%のCAGRで成長すると予測されています。
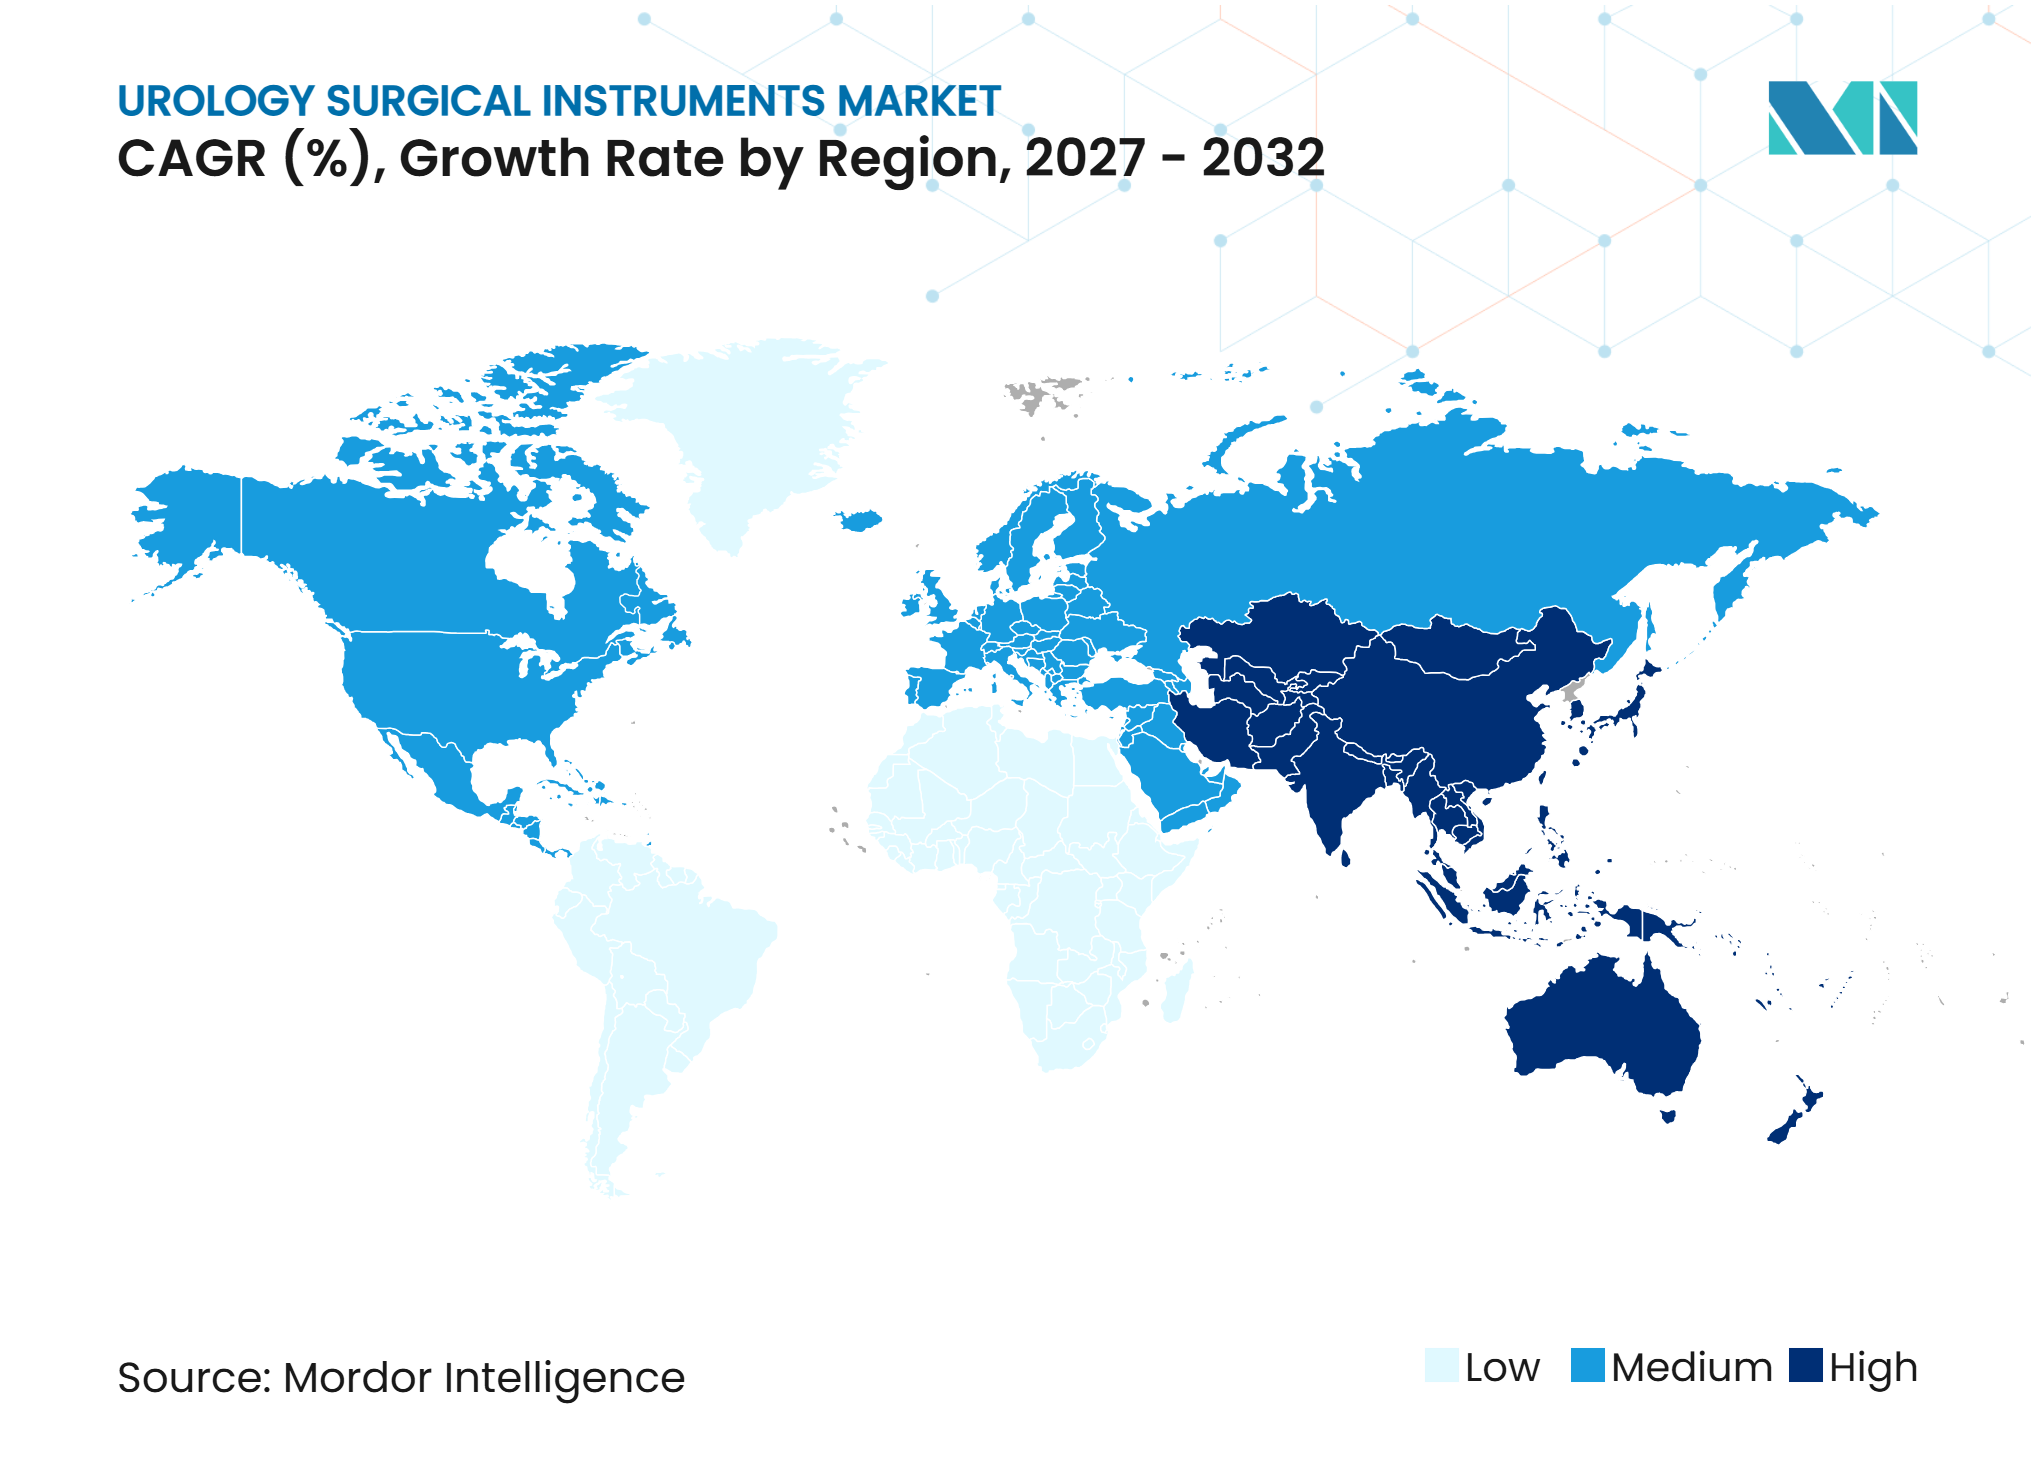
- 地域別では、北米が2026年に42.56%を占め、アジア太平洋は2032年までに10.54%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 尿路結石症の有病率と再発率の上昇 | +2.00% | 世界全体、特に東地中海地域、アジア、アフリカで最も高い | 中期(2〜4年) |
| 低侵襲・外来泌尿器科の拡大 | +2.20% | 北米および欧州、アジア太平洋での急速な普及、南米での新興利用 | 短期(2年以内) |
| 感染管理とワークフロー信頼性のための使い捨て内視鏡の成長 | +1.50% | 世界全体、北米、英国、ドイツが主導し、アジア太平洋でも拡大 | 短期(2年以内) |
| レーザー、灌流、吸引、腎内圧管理の統合 | +1.40% | 北米および西欧、アジア太平洋での普及拡大 | 中期(2〜4年) |
| 高齢化人口における泌尿器腫瘍学および良性前立腺肥大症処置負荷の増大 | +1.80% | 世界全体、日本、韓国、ドイツ、イタリアで高い集中度 | 長期(4年以上) |
| 気候に関連した脱水と結石再発リスク | +0.40% | 東地中海地域、南アジアおよび東南アジア、米国サンベルト地帯、サハラ以南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
尿路結石症の有病率と再発率の上昇
尿路結石症は、泌尿器科手術器具市場において尿管鏡、ガイドワイヤー、バスケット、レーザーファイバーへの繰り返し需要を支えています。2025年の系統的分析により、結石疾患の実質的な世界的負担が確立されました。2025年のレビューでは、東地中海地域における成人有病率のプール推定値が14.17%であることが判明し、高熱暴露と専門家能力の限られた地域における需要の集中が示されました。患者は再発性結石イベント後に治療に戻ることがあり、これにより需要は初回介入を超えて延長されます。2025年の外来経皮的腎砕石術のレビューでは、選択された患者において93%の結石消失率が報告され、低急性度の設定での使用が支持されました[1]。気温上昇と脱水は、脆弱な地域における結石リスクをさらに高める可能性があり、効率的な結石管理経路の必要性を強化しています。
低侵襲・外泌尿器科の拡大
入院手術室から外来・外来設定へのシフトは、泌尿器科手術器具市場への供給方法を変えています。2025年の前向き研究では、手術室または全身麻酔設定と比較して、外来内視鏡処置1件あたり5,309 米ドルから6,009 米ドルの節約が見出されました。同研究では、尿管鏡コホートの患者の77.8%が外来設定を好んだと報告されています。別の2025年の研究では、独立した外来手術センターで治療された選択されたより高リスクの尿管鏡患者において、同日緊急入院転送がなかったことが判明しました。これらの設定は、迅速なターンオーバー、予測可能な可用性、および低い再処理負担を可能にする器具を好みます。PROCEPT BioRoboticsはまた、2025年に外来手術センターでのWATER IV試験処置の完了を報告し、外来施設がより高度な泌尿器科処置を支援できることを示しました。
感染管理とワークフロー信頼性のための使い捨て内視鏡の成長
使い捨て尿管鏡は、泌尿器科手術器具市場においてより目立つ購入オプションになりつつあります。2026年のマイクロコスト分析では、再使用可能な尿管鏡は20処置後に修理が必要であり、年間83〜130件未満の症例を完了するセンターでは使い捨てデバイスの方が経済的である可能性があることが判明しました。使い捨て器具は再処理の遅延を回避し、各症例に滅菌済み器具を提供します。コストと環境への影響は、より広い普及への障壁として残っています。規制の影響も重要であり、FDA 510(k)審査とEU医療機器規制の要件が、再使用可能および使い捨て内視鏡製品の認可とコンプライアンスのスケジュールを形成しています。
レーザー、灌流、吸引、腎内圧管理の統合
病院は、可視化、エネルギー供給、灌流、吸引、圧力制御を接続する統合処置システムを採用しています。Boston Scientificは2026年3月に、LithoVue Elite尿管鏡と組み合わせて使用した場合に複数の内視鏡泌尿器科処置中に腎内圧を自動的に調節するAsurys輸液管理システムのFDA 510(k)認可を取得しました。このアプローチは、結石および関連処置中の腎内圧上昇に関する臨床上の懸念に対処しています。Olympusは2026年11月に米国でSOLTIVE Gemini 60Wツリウムファイバーレーザープラットフォームを導入し、ファイバーが結石に向けられていない場合にレーザー放射を停止するStoneSenseテクノロジーを追加しました。これらのツールを組み合わせるサプライヤーは、個別のコンポーネントを販売するサプライヤーよりも協調したワークフローを提供できます。このアプローチはまた、互換性のある使い捨てアクセサリーと処置固有の消耗品を通じて繰り返し収益を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なプラットフォームの高い総所有コスト | -1.4% | 世界全体、低中所得国とコミュニティ病院で最も深刻 | 長期(4年以上) |
| 使い捨て処置ごとのコストと環境負担 | -0.8% | 欧州および北米の高所得市場、アジア太平洋での関連性の高まり | 中期(2〜4年) |
| 内視鏡泌尿器科専門医と手術室技師の不足 | -0.6% | アジア太平洋、アフリカ、南米 | 中期(2〜4年) |
| 低リソース施設における不均一な償還と遅延した交換サイクル | -0.9% | 南米、アフリカ、東南アジア、中央・東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度なプラットフォームの高い総所有コスト
ロボットシステム、高度なレーープラットフォーム、統合エンドビジョンタワーは、多大な初期資本を必要とします。これにより、泌尿器科手術器具市場内のコミュニティ病院および低リソース施設での普及が制限されます。Medtronicは、Expand URO試験が主要な安全性および有効性エンドポイントを満たした後、2025年12月に泌尿器科処置におけるHugo RASのFDA認可を取得しました。臨床的進歩は、取得、トレーニング、サービス、および互換性のある器具のコストを取り除くものではありません。ホルミウムシステムからツリウムファイバーレーザープラットフォームへの移行も、中堅施設にとって延期された交換決定を必要とする場合があります。完全な内視鏡泌尿器科スイートは、消耗品を除いた設備投資で500,000 米ドルを超える可能性があり、主要病院と小規模施設の間のギャップを広げる可能性があります。
低リソース施設における不均一な償還と遅延した交換サイクル
償還の不確実性は、泌尿器科手術器具市場における治療採用と機器購入を遅らせる可能性があります。Teleflexは、2025年12月に急性期ケア、インターベンショナル泌尿器科、OEM事業を20.3億 米ドルで売却する決定の背景にある要因の一つとして償還圧力を挙げました。南米とアフリカの公立病院予算は、交換サイクルを延長し、修理可能な再使用可能器具への依存度を高める可能性があります。専門医と手術室技師の不足は、アジア太平洋、アフリカ、南米の一部での展開に別の実際的な制限を加えています。中国の2026年1月の集中調達結果は泌尿器科インターベンショナル消耗品を対象とし、2028年12月まで契約価格を固定しています[2]。これらの条件は、標準的な消耗品で実現される価格を低下させながら、サービス収益と低コスト製品を優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
光学革新が内視鏡の優位性を拡大泌尿器科内視鏡は2026年の泌尿器科手術器具市場の27.87%を占めました。その役割は、結石疾患に対する軟性尿管鏡検査から診断・監視処置に対する硬性膀胱鏡検査まで及びます。軟性デジタル尿管鏡は、腎内解剖へのアクセスを改善できるため注目を集めています。日本における逆行性腎内手術の償還認定は、より広い病院グループでの軟性尿管鏡集約的経路の使用を支援しています。Boston Scientificは2025年9月に、腎内圧モニタリングを統合した最初の尿管鏡として説明されるLithoVue EliteのFDA 510(k)認可を取得しました。Strykerは2026年2月に、複雑な腎アクセスのための270°双方向偏向を備えたF88軟性再使用可能尿管鏡を発売しました。
エンドビジョンシステムは2032年までに11.65%のCAGRで成長すると予測されており、製品タイプの中で最も高い成長率です。エンドビジョンシステムの泌尿器科手術器具市場規模は、レガシーカメラヘッド構成からデジタル画像プラットフォームへの置き換えによって支えられています。Olympusは2025年9月に米国の耳鼻咽喉科および泌尿器科用途向けにVISERA S画像プラットフォームを発売し、内蔵の狭帯域画像技術を追加しました。Karl Storzは2025年4月にDiaspective Visionの知的財産と人材を得し、ハイパースペクトルおよびマルチスペクトル画像機能を強化しました。周辺システム、消耗品、アクセサリーは、処置設定を完成させ繰り返し購入を生み出すため引き続き重要です。サプライヤーは、画像診断、内視鏡、圧力管理、回収ツールを孤立した製品ではなく連携したシステムとして位置づけることが増えています。


注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
用途別:
腎臓病が数量を支え、良性前立腺肥大症が加速慢性腎臓病は2026年の泌尿器科手術器具市場の34.76%を占めました。この用途は、診断的膀胱鏡検査、ステント留置、腎尿管鏡検査、および閉塞または結石合併症に対する処置への需要を生み出します。2025年のLancet分析により、慢性腎臓病が依然として主要な世界的臨床負担であり、中国とインドが最大の絶対患者数を抱えていることが確認されました。慢性腎臓病は、繰り返す尿路閉塞および感染関連の管理ニーズと関連している可能性があります。尿路結石は、腎疾患および脱水との臨床的関連から次の主要な処置領域を形成しています。2025年に発表された証拠はまた、気候関連の熱暴露と行動的脱水を結石疾患のより高いリスクと関連付けました。
良性前立腺肥大症は2032年までに11.87%のCAGRで成長すると予測されています。良性前立腺肥大症の泌尿器科手術器具市場規模は、経尿道的切除に代わる水流切除術、レーザー核出術、その他の低侵襲代替手術の使用拡大から恩恵を受けています。2025年の研究では、2035年までの世界的な良性前立腺肥大症発生率のさらなる成長が予測され、65〜79歳の年齢層が最も速い絶対的増加を占めることが示されました。腫瘍学および尿失禁または骨盤臓器脱は引き続き小さな用途です。Coloplastは2026年にUromedica買収を完了し、米国の男性健康事業に腹圧性尿失禁に対する植込み型バルーン療法を追加しました。

エンドユーザー別:
病院の診療量が規模を牽引し、外来手術センターがケア提供を再形成病院・クリニックは2026年の泌尿器科手術器具市場の61.43%を占めました。これらは、入院サポートと多職種チームを必要とする腫瘍学的切除、ロボット前立腺摘除術、腎摘除術、および高リスク結石症例を管理しています。その購入決定は、複数の専門科にサービスを提供できる可視化機器を含むことが多いです。Karl StorzのIMAGE1 Sビデオプラットフォームは、バージニア大学リバーサイド外科センターで使用され、複数の専門科にサービスを提供しながら可視化機器の在庫を3タワーから2タワーに削減しました。病院チャネルは、プレミアム資本プラットフォームと複雑な処置にとって不可欠なままです。また、メーカーに長期サービス契約と標準された消耗品購入のルートを提供します。
外来手術センターは2032年までに12.43%のCAGRで成長すると予測されています。泌尿器科手術器具市場は、コンパクトな機器、予測可能な在庫、迅速な症例ターンオーバーへのニーズに適応しています。2025年のJournal of Endourology研究では、選択された外来内視鏡処置に対して明確なコスト優位性が見出されました。2025年のWorld Journal of Urology研究からの証拠は、選択された高リスク尿管鏡患者が同日緊急転送なしに独立したセンターで治療できることを示しています。独立した泌尿器科クリニックと外来診療は、ポータブル膀胱鏡、使い捨てツール、コンパクトな画像システムへの需要を追加しています。その成長は、専門家へのアクセス、支払者の方針、および合併症を管理する地域の能力に依存しています。
地域分析
北米
北米は2026年の泌尿器科手術器具市場の42.56%を占めました。この地域は、高いロボット手術使用率、確立された内視鏡泌尿器科専門医の基盤、および資本・使い捨てデバイスのFDA経路を組み合わせています。Medtronicは2025年12月に泌尿器科処置におけるHugo RASの認可を取得しました。米国初の商業的Hugo症例は2026年2月にクリーブランドクリニックで続きました。この活動は、ロボット競争が単一の確立されたプラットフォームを超えて拡大していることを示しています。使い捨て内視鏡と圧力管理システムも、医療提供者が信頼性の高いワークフローと感染管理オプションを求めるため注目を集めています。カナダとメキシコは、専門センターと成長する民間病院能力を通じて需要に貢献しています。
アジア太平洋
アジア太平洋は2032年までに10.54%のCAGRで拡大すると予測されています。この地域の地位は、大規模な慢性腎臓病および結石疾患患者数、ならびに医療インフラへの投資によって支えられています。2025年の世界疾病負担分析では、中国とインドが最大の絶対的慢性腎臓病患者数を持つ国として特定されました。中国の国家調達プログラムは、2026年1月の第6回高額医療消耗品調達においてステント、ガイドワイヤー、結石バスケットを含みました。契約価格期間は2028年12月まで続き、サプライヤーにサービスと統合システムによる差別化を促しています。日本の高齢化人口と外来センターネットワークは、軟性尿管鏡とレーザー砕石術システムへの需要を支えています。インドは拡大する専門家基盤と相当な結石疾患症例数を追加していますが、プレミアム機器へのアクセスは依然として不均一です。
欧州、中東・アフリカ、南米
欧州は、三次病院ネットワーク、医療技術製造、およびEU医療機器規制下の成熟した規制環境から恩恵を受けています。Olympusは2025年12月にEMEA全域でOES Elite硬性膀胱鏡を発売し、前モデルのOES Proラインと比較して器具通過が25%改善されたと報告されました。中東・アフリカの需要は湾岸の病院投資に集中しており、東地中海地域も高い尿路結石症負担を抱えています。南米はプレミアムシステムの輸入に依存していますが、拡大する販売代理店ネットワークとエントリーレベル消耗品への需要があります。予算制約と入札主導の購買が複数の市場における交換サイクルを形成しています。これらの混合地域は、規制コンプライアンス、トレーニングサポート、低コスト製品構成のバランスを取ることができるサプライヤに機会を生み出しています。
競合環境
市場集中度
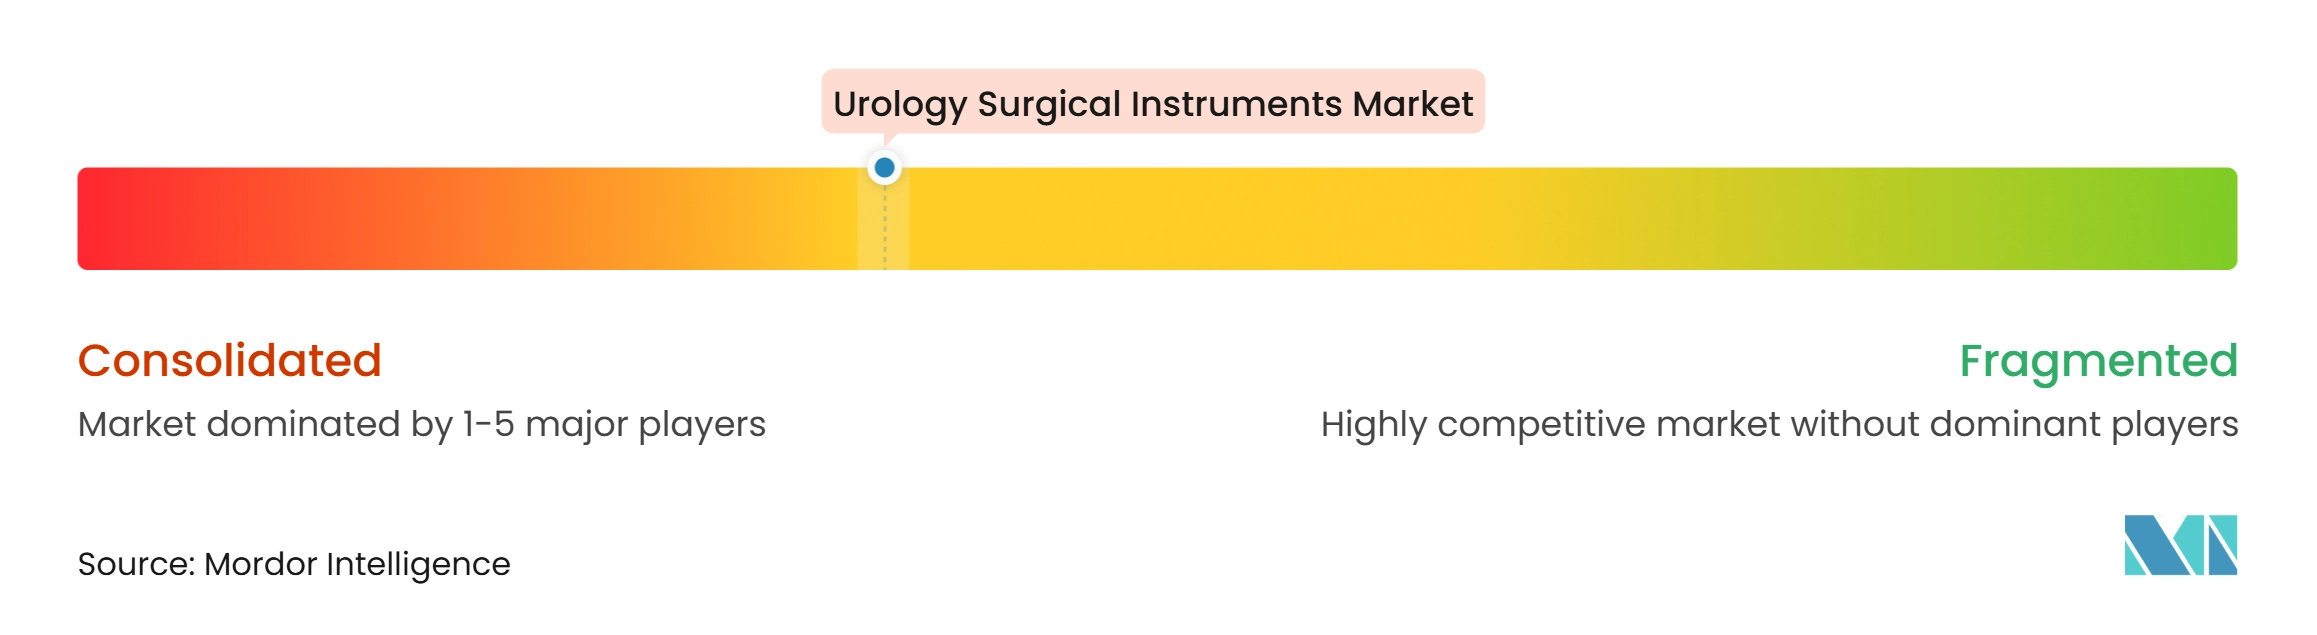
泌尿器科手術器具市場は、プレミアム資本機器と高額使い捨て消耗品において中程度に集中しています。ガイドワイヤー、カテーテル、ステント、排液製品のより広い市場は、地域サプライヤーと国内メーカーにわたって断片化したままです。サプライヤーは、繰り返す処置収益を守るために接続された製品ポートフォリオを使用しています。Boston Scientificは、LithoVue Elite、Asurys輸液管理、および関連する結石管理アクセサリーを中心にStoneSmart Solutionsオファリングを構築しました。Karl Storzは、Diaspective Vision買収とAIベースの手術品質分析に関する取り組みを通じて画像機能を拡大しています。
ポートフォリオの変化は、償還と市場アクセスが企業戦略にどのように影響するかを示しています。Teleflexは2025年12月に、より広範な取引の中でUroLiftとBarrigelを含むインターベンショナル泌尿器科事業の売却に合意しました。Coloplastは2025/26年度のインターベンショナル泌尿器科において7%のオーガニック成長を報告し、次世代陰茎プロステーシスシステムの段階的発売の準備を続けました。Medtronicは2026年9月にHugo RASシステムで使用するLigaSure RAS Marylandジョー器具のFDA認可を拡大しました。これらの動きは、機器配置と互換性のある器具使用をめぐる競争を深めています。
泌尿器科手術器具市場には、外来センターと低リソース施設にサービスを提供するサプライヤーの余地もあります。機会は、再処理時間を短縮し、完全なプレミアムプラットフォームの資本需要を回避する実用的なシステムにおいて最も強いです。手頃な価格の使い捨て腎盂鏡とデジタルガイダンスツールは、特に病院がより予測可能なワークフローを必要とする場合に、引き続き開発分野です。FDAおよびCEマーク認証は、アジアのメーカーが輸出市場で競争するのに役立ちます。
泌尿器科手術器具業界リーダー
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Olympus Corporation
-
KARL STORZ SE and Co. KG
-
Cook Medical LLC
- 注:主要企業の掲載順は順位を示すものではありません。
泌尿器科手術器具市場 このレポートでカバーされる企業
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Johnson & Johnson MedTech (Ethicon)
- Karl Storz
- Medtronic
- Olympus
- PROCEPT BioRobotics
- Richard Wolf
- Stryker
- Teleflex
最近の産業開発事情 泌尿器科手術器具市場
- 2026年11月:Olympus Corporationは、手術ファイバーが結石に向けられていない場合にレーザー放射を自動的に停止するStoneSenseテクノロジーを搭載したSOLTIVE Gemini 60Wツリウムファイバーレーザーシステムの米国商業発売を発表しました。これにより、内視鏡的結石破砕術中の粘膜損傷リスクが低減されます。この発売は、ツリウムファイバーレーザーが高容量センターでホルミウムに代わる好ましい砕石術モダリティとなりつつある時期に、Olympusのエネルギープラットフォームポートフォリオを拡大します。
- 2026年9月:Medtronicは、Hugo RASシステムで使用するLigaSure RAS Marylandジョーデバイスのための FDA 510(k)認可を取得しました。これにより、65カ国以上で4,500万件以上の処置に使用されているMedtronicの血管シーリング技術が、低侵襲前立腺摘除術、腎摘除術、膀胱摘除術を行う米国のロボット泌尿器科外科医に提供されます。この認可は、Hugo器具ポートフォリオを拡大し、泌尿器科に対するシステムの初回FDA認可から12カ月未満で米国ロボット泌尿器科分野におけるMedtronicの商業的勢いを強化します。
- 2026年6月:PROCEPT BioRoboticsは、局所前立腺がんに対する水流切除術と根治的前立腺摘除術を比較するWATER IV無作為化臨床試験への登録完了を発表し、世界333名の患者において水流切除術と積極的監視を比較する第2のWATER IVプロトコルのFDA IDE承認を取得しました。
- 2026年3月:Boston Scientificは、LithoVue Elite尿管鏡と組み合わせた場合に尿管鏡検査、膀胱鏡検査、経皮的腎砕石術、および良性前立腺肥大症処置中に腎内圧をリアルタイムで自動的に調節するよう設計された最初のシステムであるAsurys輸液管理システムのFDA 510(k)認可を取得しました。この認可は、腎内圧の上昇が術後全身性炎症反応症候群、敗血症、腎損傷と関連しているという認識された臨床的未充足ニーズに対処しています。
世界の泌尿器科手術器具市場レポートの範囲
レポートの範囲によると、泌尿器科手術器具は、尿路および男性生殖器系に影響を与える疾患の診断と治療に使用される専門的なツールです。内視鏡検査、結石除去、組織切除、カテーテル挿入などの処置を支援します。
泌尿器科手術器具市場は、製品タイプ、用途、再使用可能性、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場は内視鏡、エンドビジョンシステム、周辺システム、消耗品およびアクセサリーにセグメント化されています。用途別では、市場は慢性腎臓病、尿路結石、良性前立腺肥大症、尿失禁/骨盤臓器脱、腫瘍学にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、外来手術センター、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 泌尿器科内視鏡 | 腹腔鏡 |
| 尿管鏡 | |
| 腎盂鏡 | |
| 切除鏡 | |
| 膀胱鏡 | |
| エンドビジョンシステム | 内視鏡用光源 |
| 内視鏡用カメラ | |
| ワイヤレスモニターおよびディスプレイ | |
| カメラヘッド | |
| 周辺システム | 気腹装置 |
| 内視鏡用輸液管理システム | |
| 消耗品およびアクセサリー | ガイドワイヤー |
| 結石バスケット/回収デバイスおよび抽出器 | |
| カテーテル | |
| ステント | |
| 生検デバイス | |
| 輸液フラッシングデバイス、接続チューブ、クランプ、オーバーチューブ、遠位アタッチメント | |
| ダイレーターセットおよび尿管アクセスシース | |
| 排液バッグ | |
| その他 |
| 慢性腎臓病 |
| 尿路結石 |
| 良性前立腺肥大症 |
| 尿失禁および骨盤臓器脱 |
| 腫瘍学 |
| その他の用途 |
| 病院・クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 泌尿器科内視鏡 | 腹腔鏡 |
| 尿管鏡 | ||
| 腎盂鏡 | ||
| 切除鏡 | ||
| 膀胱鏡 | ||
| エンドビジョンシステム | 内視鏡用光源 | |
| 内視鏡用カメラ | ||
| ワイヤレスモニターおよびディスプレイ | ||
| カメラヘッド | ||
| 周辺システム | 気腹装置 | |
| 内視鏡用輸液管理システム | ||
| 消耗品およびアクセサリー | ガイドワイヤー | |
| 結石バスケット/回収デバイスおよび抽出器 | ||
| カテーテル | ||
| ステント | ||
| 生検デバイス | ||
| 輸液フラッシングデバイス、接続チューブ、クランプ、オーバーチューブ、遠位アタッチメント | ||
| ダイレーターセットおよび尿管アクセスシース | ||
| 排液バッグ | ||
| その他 | ||
| 用途別 | 慢性腎臓病 | |
| 尿路結石 | ||
| 良性前立腺肥大症 | ||
| 尿失禁および骨盤臓器脱 | ||
| 腫瘍学 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
泌尿器科手術器具への需要を牽引しているものは何ですか?
結石疾患、慢性腎臓病、良性前立腺肥大症処置の増加、および外来ケアへの移行が、内視鏡、画像診断、レーザー、使い捨てツールへの需要を支えています。
泌尿器科手術器具市場の規模はどのくらいですか?
泌尿器科手術器具市場は2027年に17.49 ビリオン 米ドルと評価され、9.76%のCAGRで2032年までに27.87 ビリオン 米ドルに達すると予測されています。
最も速く成長している製品カテゴリーはどれですか?
エンドビジョンシステムは、2032年までに11.65%のCAGRが見込まれる最も速く成長している製品カテゴリーです。
使い捨て尿管鏡が普及しているのはなぜですか?
コストと環境上の懸念は残っていますが、特に低容量センターにおいて再処理要件を削減し、ワークフローの信頼性を向上させることができます。
泌尿器科処置において最も速く成長しているケア設定はどれですか?
外来手術センターは、選択された処置が入院手術室から外来設定に移行するにつれて、2032年までに12.43%のCAGRで成長すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は、大きな疾患負担と医療インフラへの投資に支えられ、2032年までに10.54%のCAGRで成長すると予測されています。