
Taille et part du marché des instruments chirurgicaux en urologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.49 Milliards de dollars |
| Taille du Marché (2032) | 27.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.76 % |
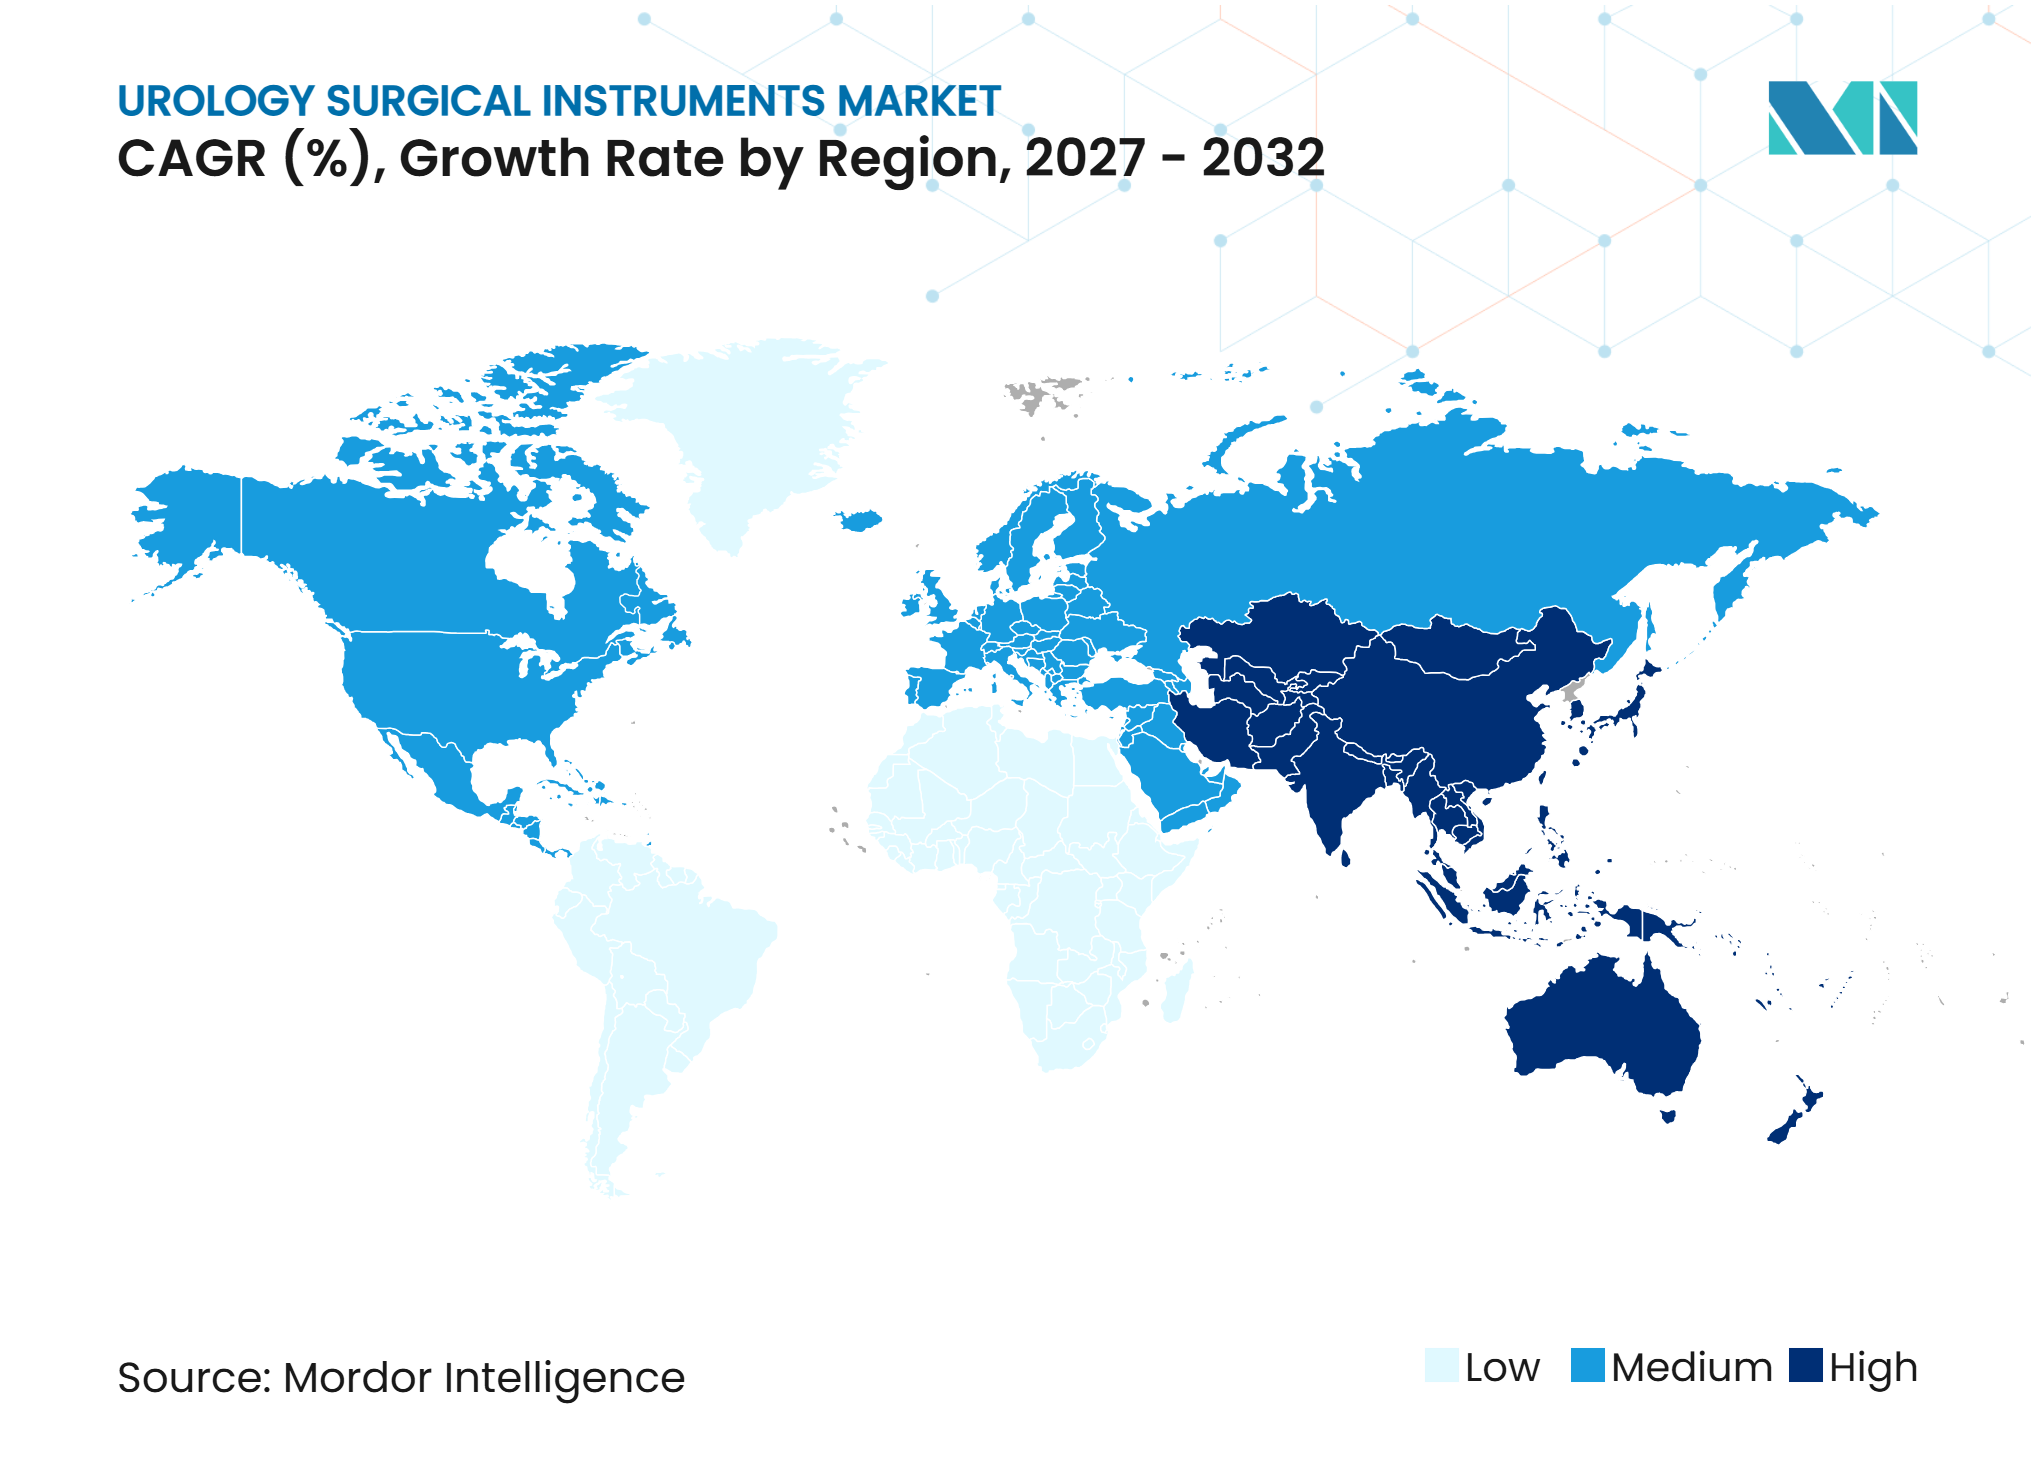
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des instruments chirurgicaux en urologie par Mordor Intelligence
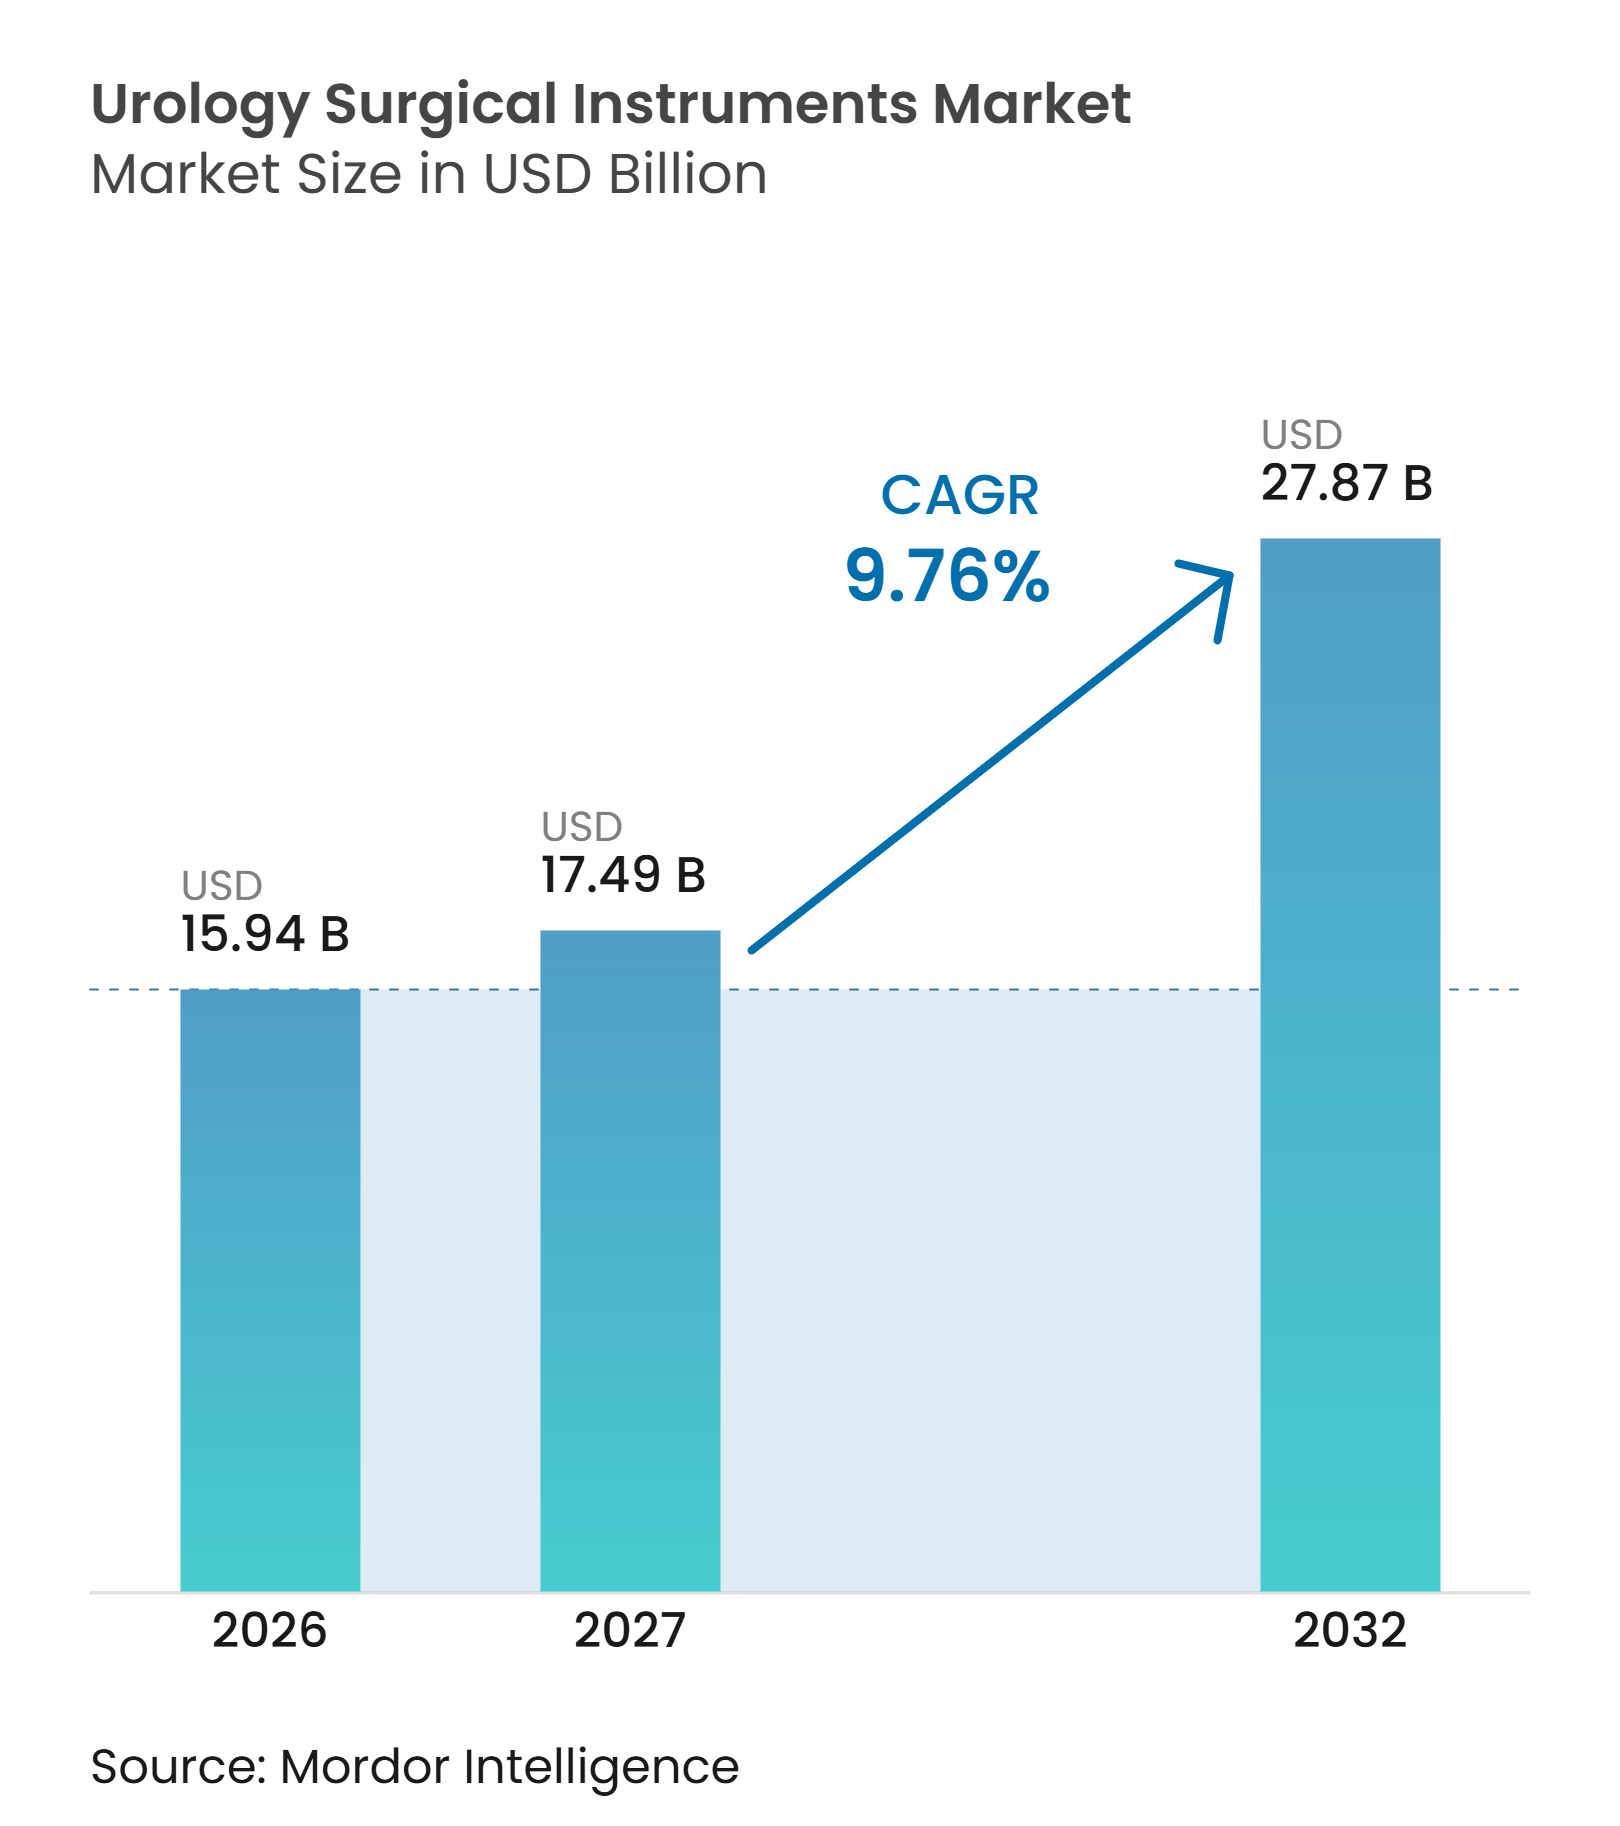
La taille du marché des instruments chirurgicaux en urologie devrait s'étendre de 15,94 milliards USD en 2026 et 17,49 milliards USD en 2027 à 27,87 milliards USD d'ici 2032, enregistrant un CAGR de 9,76 % entre 2027 et 2032.
Le marché des instruments chirurgicaux en urologie est soutenu par une base de patients plus large nécessitant des interventions pour les calculs, les reins, la prostate et l'oncologie. La demande évolue également vers des procédures pouvant être réalisées en ambulatoire avec des temps de récupération plus courts et une moindre dépendance aux équipements réutilisables. Les prestataires évaluent les achats en capital par rapport aux dépenses récurrentes en endoscopes jetables, fibres laser, paniers et outils de gestion des fluides. Le marché des instruments chirurgicaux en urologie récompense donc les fournisseurs capables de relier l'imagerie, les instruments et le soutien au flux de travail clinique en une seule offre. Les contrôles des prix en Chine et le remboursement inégal de certains traitements mini-invasifs restent des contraintes importantes sur les revenus unitaires et le remplacement des équipements.
Points clés du rapport
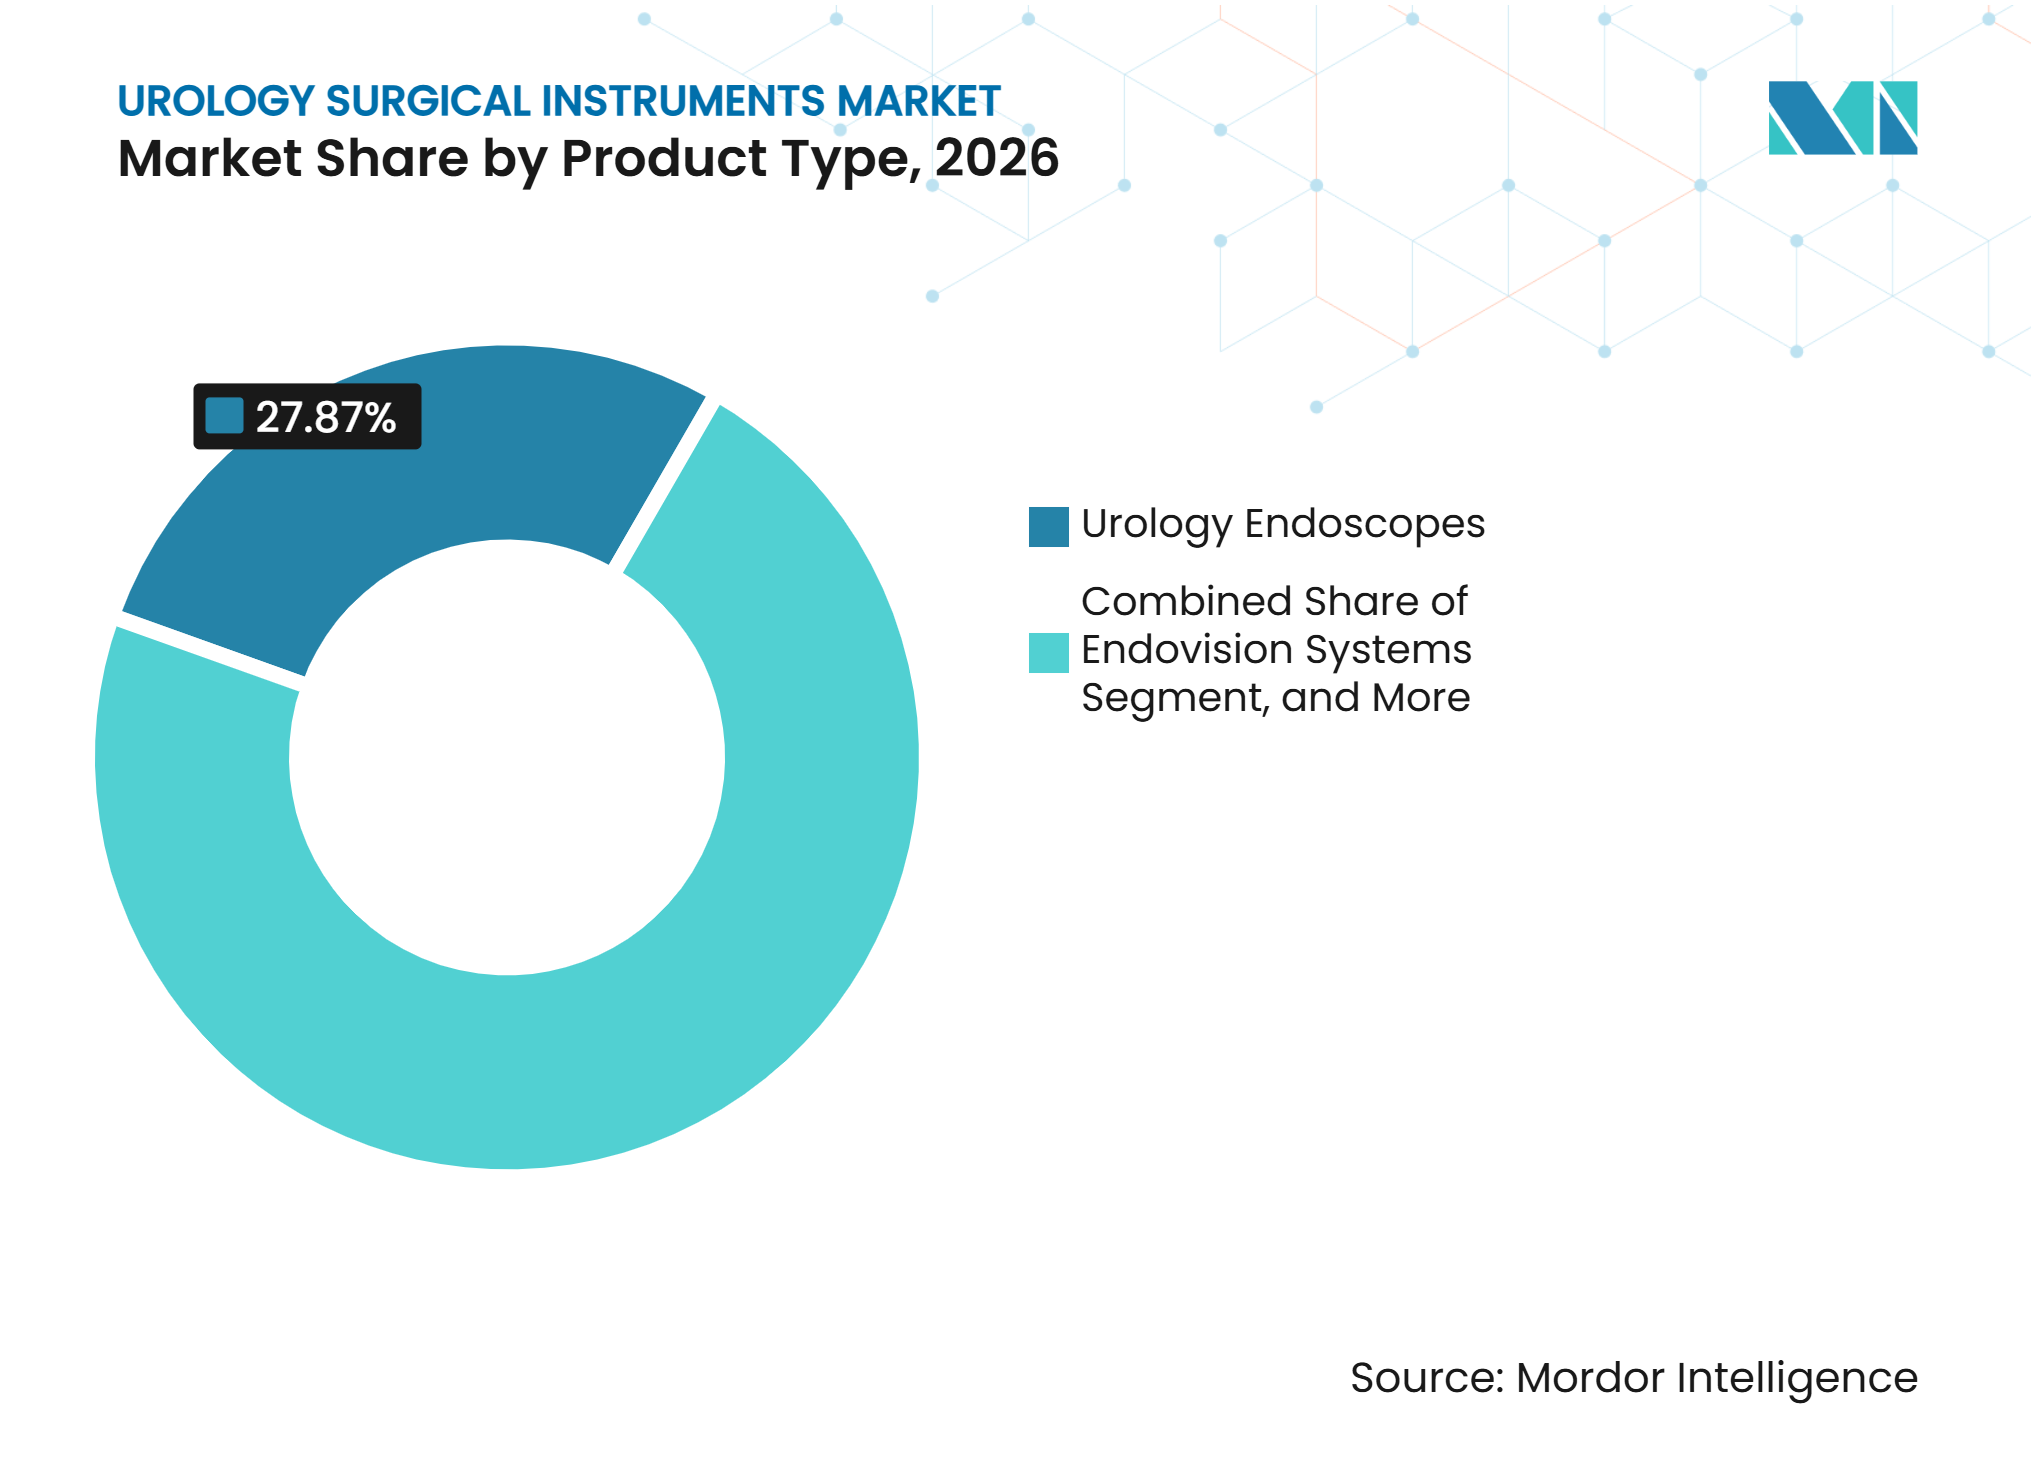
- Par type de produit, les endoscopes urologiques détenaient 27,87 % de la part du marché des instruments chirurgicaux en urologie en 2026, tandis que les systèmes d'endovision devraient croître à un CAGR de 11,65 % jusqu'en 2032.
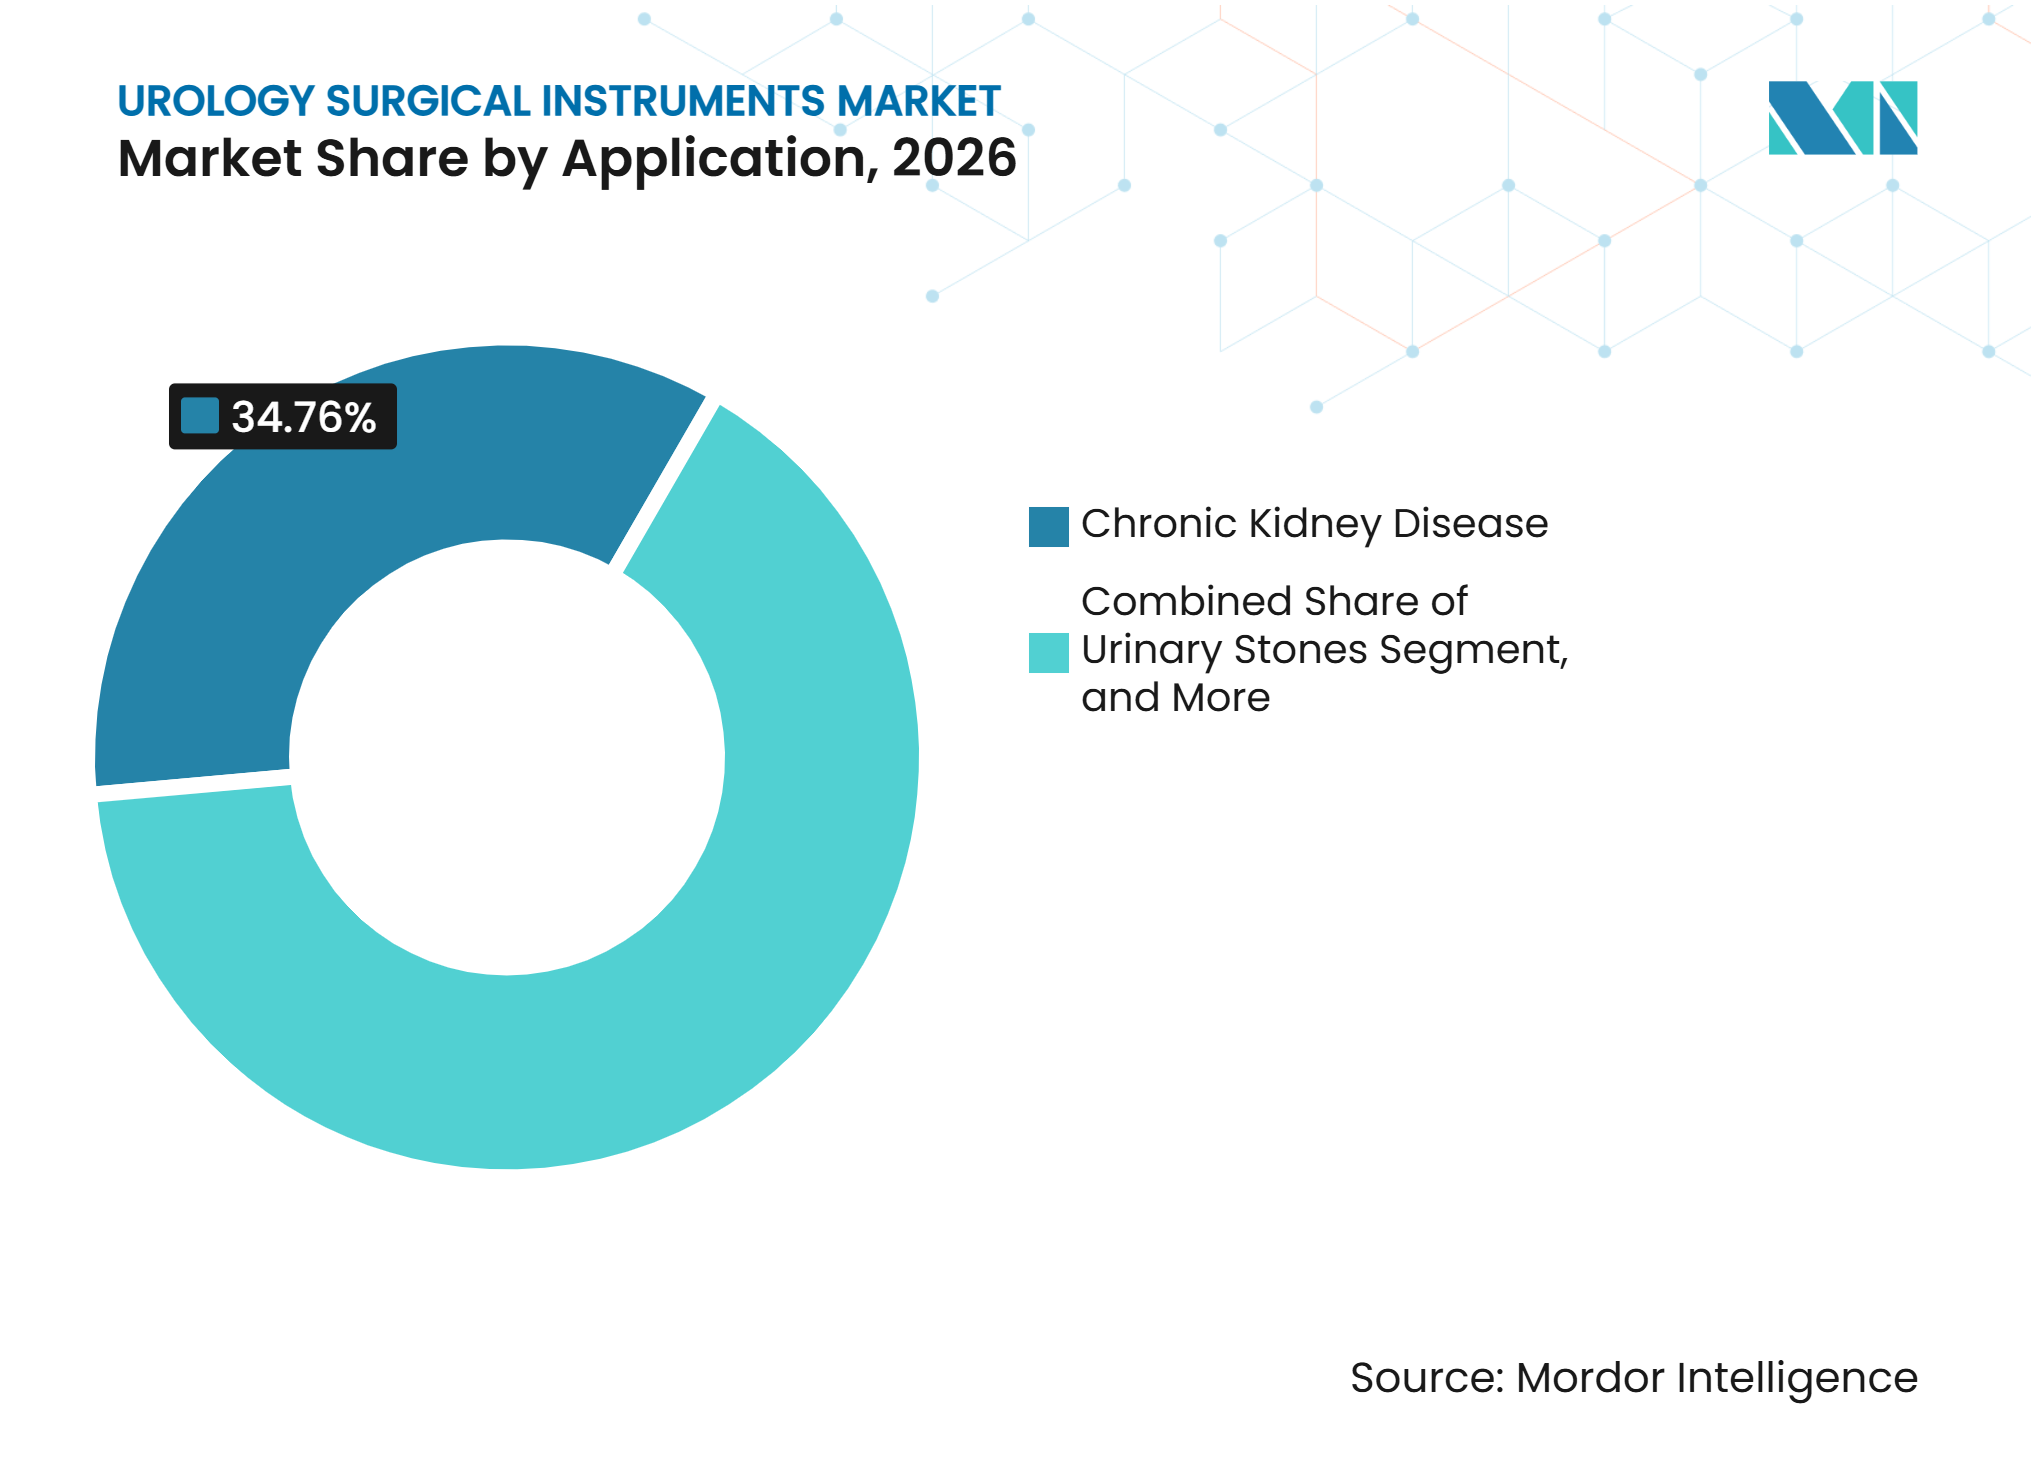
- Par application, la maladie rénale chronique représentait 34,76 % de la part du marché des instruments chirurgicaux en urologie en 2026, tandis que l'hyperplasie bénigne de la prostate devrait progresser à un CAGR de 11,87 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques représentaient 61,43 % en 2026, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 12,43 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,56 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante et récurrence de l'urolithiase | +2.00% | Mondial, plus élevé dans la région EMRO, en Asie et en Afrique | Moyen terme (2 à 4 ans) |
| Expansion de l'urologie mini-invasive et ambulatoire | +2.20% | Amérique du Nord et Europe, avec une adoption accélérée en Asie-Pacifique et une utilisation émergente en Amérique du Sud | Court terme (≤ 2 ans) |
| Croissance de l'endoscopie à usage unique pour le contrôle des infections et la fiabilité du flux de travail | +1.50% | Mondial, porté par l'Amérique du Nord, le Royaume-Uni et l'Allemagne, avec une expansion en Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la gestion du laser, de l'irrigation, de l'aspiration et de la pression intrarénale | +1.40% | Amérique du Nord et Europe occidentale, avec une adoption croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charge croissante des procédures d'oncologie urologique et d'HBP dans les populations vieillissantes | +1.80% | Mondial, avec une forte concentration au Japon, en Corée du Sud, en Allemagne et en Italie | Long terme (≥ 4 ans) |
| Risque de déshydratation liée au climat et de récurrence des calculs | +0.40% | EMRO, Asie du Sud et du Sud-Est, ceinture solaire des États-Unis et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante et récurrence de l'urolithiase
L'urolithiase soutient une demande récurrente en urétéroscopes, fils-guides, paniers et fibres laser sur le marché des instruments chirurgicaux en urologie. Une analyse systématique de 2025 a établi le fardeau mondial substantiel de la lithiase urinaire. Une revue de 2025 a trouvé une prévalence adulte groupée de 14,17 % dans la région de la Méditerranée orientale, montrant la concentration des besoins dans les zones à forte exposition à la chaleur et à capacité spécialisée limitée. Les patients peuvent revenir en traitement après des épisodes récurrents de calculs, ce qui étend la demande au-delà d'une intervention initiale. Une revue de 2025 de la néphrolithotomie percutanée ambulatoire a rapporté un taux sans calculs de 93 % chez des patients sélectionnés et a soutenu son utilisation dans des contextes de moindre acuité[1]. La hausse des températures et la déshydratation pourraient encore accroître le risque de calculs dans les zones vulnérables, renforçant la nécessité de voies de prise en charge efficaces des calculs.
Expansion de l'urologie mini-invasive et ambulatoire
Le passage des salles d'opération hospitalières aux cabinets et aux structures ambulatoires modifie les modalités d'approvisionnement du marché des instruments chirurgicaux en urologie. Une étude prospective de 2025 a mis en évidence des économies de 5 309 à 6 009 USD par procédure endoscopique réalisée en cabinet par rapport aux contextes de salle d'opération ou d'anesthésie générale. La même étude a rapporté que 77,8 % des patients de sa cohorte d'urétéroscopie préféraient le cadre du cabinet. Une étude distincte de 2025 n'a trouvé aucun transfert d'urgence le jour même parmi des patients sélectionnés à risque plus élevé traités par urétéroscopie dans des centres chirurgicaux ambulatoires indépendants. Ces structures favorisent les instruments permettant une rotation rapide, une disponibilité prévisible et une charge de retraitement réduite. PROCEPT BioRobotics a également annoncé l'achèvement des procédures de l'essai WATER IV dans un centre chirurgical ambulatoire en 2025, indiquant que les sites ambulatoires peuvent prendre en charge des procédures urologiques plus avancées.
Croissance de l'endoscopie à usage unique pour le contrôle des infections et la fiabilité du flux de travail
Les urétéroscopes à usage unique deviennent une option d'achat de plus en plus visible sur le marché des instruments chirurgicaux en urologie. Une analyse micro-coûts de 2026 a révélé que les urétéroscopes réutilisables nécessitaient une réparation après 20 procédures et que les dispositifs à usage unique pouvaient être plus économiques pour les centres réalisant moins de 83 à 130 cas annuels. Les instruments jetables évitent les délais de retraitement et fournissent un instrument stérile pour chaque cas. Le coût et l'impact environnemental restent des obstacles à une adoption plus large. L'influence réglementaire est également importante, car les exigences de la procédure FDA 510(k) et du Règlement européen sur les dispositifs médicaux façonnent le calendrier d'autorisation et de conformité pour les produits endoscopiques réutilisables et à usage unique.
Intégration de la gestion du laser, de l'irrigation, de l'aspiration et de la pression intrarénale
Les hôpitaux adoptent des systèmes de procédure intégrés qui connectent la visualisation, l'administration d'énergie, l'irrigation, l'aspiration et le contrôle de la pression. Boston Scientific a reçu l'autorisation FDA en mars 2026 pour le système de gestion des fluides Asurys, qui régule automatiquement la pression intrarénale lors de plusieurs procédures endourologiques lorsqu'il est utilisé avec l'urétéroscope LithoVue Elite. Cette approche répond aux préoccupations cliniques liées à l'élévation de la pression intrarénale lors des procédures de traitement des calculs et des procédures associées. Olympus a lancé sa plateforme laser à fibre thulium SOLTIVE Gemini 60W aux États-Unis en novembre 2026, ajoutant la technologie StoneSense qui arrête l'émission laser lorsque la fibre n'est pas dirigée vers un calcul. Les fournisseurs qui combinent ces outils peuvent offrir un flux de travail plus coordonné que les fournisseurs vendant des composants séparés. Cette approche renforce également les revenus récurrents grâce aux accessoires à usage unique compatibles et aux consommables spécifiques aux procédures.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé pour les plateformes avancées | -1.4% | Mondial, plus aigu dans les pays à revenu intermédiaire inférieur et les hôpitaux communautaires | Long terme (≥ 4 ans) |
| Coût par procédure des dispositifs jetables et charge environnementale | -0.8% | Marchés à revenu élevé en Europe et en Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pénurie de spécialistes en endourologie et de techniciens de salle d'opération | -0.6% | Asie-Pacifique, Afrique et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Remboursement variable et cycles de remplacement retardés dans les établissements à ressources limitées | -0.9% | Amérique du Sud, Afrique, Asie du Sud-Est et Europe centrale et orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les plateformes avancées
Les systèmes robotiques, les plateformes laser avancées et les tours d'endovision intégrées nécessitent un capital initial important. Cela limite l'adoption dans les hôpitaux communautaires et les établissements à ressources limitées au sein du marché des instruments chirurgicaux en urologie. Medtronic a reçu l'autorisation FDA pour Hugo RAS dans les procédures urologiques en décembre 2025 après que son étude Expand URO a atteint les critères primaires d'innocuité et d'efficacité. Les progrès cliniques ne suppriment pas le coût d'acquisition, de formation, de maintenance et des instruments compatibles. La transition des systèmes holmium vers les plateformes laser à fibre thulium peut également nécessiter une décision de remplacement différée pour les établissements de niveau intermédiaire. Une suite complète d'endourologie peut dépasser 500 000 USD en coûts d'investissement avant les consommables, ce qui peut creuser l'écart entre les hôpitaux phares et les sites plus petits.
Remboursement variable et cycles de remplacement retardés dans les établissements à ressources limitées
L'incertitude en matière de remboursement peut retarder l'adoption des traitements et les achats d'équipements sur le marché des instruments chirurgicaux en urologie. Teleflex a cité la pression sur les remboursements parmi les facteurs ayant motivé sa décision de décembre 2025 de vendre ses activités Soins aigus, Urologie interventionnelle et OEM pour 2,03 milliards USD. Les budgets des hôpitaux publics en Amérique du Sud et en Afrique peuvent prolonger les cycles de remplacement et accroître la dépendance aux instruments réutilisables réparables. Les pénuries de spécialistes et de techniciens de salle d'opération constituent une autre limite pratique au déploiement dans certaines parties de l'Asie-Pacifique, de l'Afrique et de l'Amérique du Sud. Les résultats des appels d'offres centralisés de janvier 2026 en Chine portaient sur les consommables interventionnels en urologie et bloquent les prix contractuels jusqu'en décembre 2028[2]. Ces conditions peuvent favoriser les revenus de services et les produits à moindre coût tout en réduisant le prix réalisé sur les consommables standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'innovation optique prolonge la domination des endoscopesLes endoscopes urologiques détenaient 27,87 % du marché des instruments chirurgicaux en urologie en 2026. Leur rôle couvre l'urétéroscopie flexible pour la lithiase urinaire et la cystoscopie rigide pour les procédures diagnostiques et de surveillance. Les urétéroscopes flexibles numériques suscitent un intérêt croissant car ils peuvent améliorer l'accès à l'anatomie intrarénale. La reconnaissance par le Japon du remboursement de la chirurgie intrarénale rétrograde soutient l'utilisation de voies intensives en urétéroscopes flexibles dans un groupe plus large d'hôpitaux. Boston Scientific a reçu l'autorisation FDA pour LithoVue Elite en septembre 2025, le décrivant comme le premier urétéroscope avec surveillance intégrée de la pression intrarénale. Stryker a lancé son urétéroscope flexible réutilisable F88 en février 2026 avec une déflexion bidirectionnelle de 270° pour un accès rénal complexe.
Les systèmes d'endovision devraient croître à un CAGR de 11,65 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. La taille du marché des instruments chirurgicaux en urologie pour les systèmes d'endovision est soutenue par le remplacement des configurations de têtes de caméra héritées par des plateformes d'imagerie numérique. Olympus a lancé la plateforme d'imagerie VISERA S pour les applications ORL et urologiques aux États-Unis en septembre 2025, ajoutant une technologie d'imagerie à bande étroite intégrée. Karl Storz a acquis la propriété intellectuelle et les talents de Diaspective Vision en avril 2025 pour faire progresser les capacités d'imagerie hyperspectrale et multispectrale. Les systèmes périphériques, les consommables et les accessoires restent importants car ils complètent la configuration procédurale et génèrent des achats répétés. Les fournisseurs positionnent de plus en plus l'imagerie, les endoscopes, la gestion de la pression et les outils de récupération comme des systèmes liés plutôt que des produits isolés.



Par application :
la maladie rénale ancre les volumes tandis que l'HBP s'accélèreLa maladie rénale chronique détenait 34,76 % du marché des instruments chirurgicaux en urologie en 2026. Cette application génère une demande pour la cystoscopie diagnostique, la pose de stents, la néphro-urétéroscopie et les procédures pour obstruction ou complications lithiasiques. Une analyse Lancet de 2025 a confirmé que la maladie rénale chronique reste un fardeau clinique mondial majeur, la Chine et l'Inde portant les plus grandes populations absolues de patients. La maladie rénale chronique peut être associée à des besoins répétés de prise en charge des obstructions urinaires et des infections. Les calculs urinaires constituent le prochain domaine procédural majeur en raison de leur lien clinique avec la maladie rénale et la déshydratation. Des données publiées en 2025 ont également établi un lien entre l'exposition à la chaleur liée au climat et la déshydratation comportementale avec un risque plus élevé de lithiase urinaire.
L'hyperplasie bénigne de la prostate devrait croître à un CAGR de 11,87 % jusqu'en 2032. La taille du marché des instruments chirurgicaux en urologie pour l'HBP bénéficie de l'utilisation croissante de l'aquablation, de l'énucléation au laser et d'autres alternatives moins invasives à la résection transurétrale. Une étude de 2025 a projeté une croissance supplémentaire de l'incidence mondiale de l'HBP jusqu'en 2035, le groupe d'âge 65-79 ans représentant l'augmentation absolue la plus rapide. L'oncologie et l'incontinence urinaire ou le prolapsus des organes pelviens restent des applications plus restreintes. Coloplast a finalisé l'acquisition d'Uromedica en 2026, ajoutant des thérapies par ballonnet implantable pour l'incontinence urinaire d'effort à son activité Santé masculine aux États-Unis.

Par utilisateur final :
les volumes hospitaliers assurent l'échelle, les centres ambulatoires reconfigurent la prise en chargeLes hôpitaux et cliniques représentaient 61,43 % du marché des instruments chirurgicaux en urologie en 2026. Ils prennent en charge les résections oncologiques, les prostatectomies robotiques, les néphrectomies et les cas de calculs à risque élevé nécessitant un soutien hospitalier et des équipes multidisciplinaires. Leurs décisions d'achat impliquent souvent des équipements de visualisation pouvant servir plusieurs spécialités. La plateforme vidéo IMAGE1 S de Karl Storz a été utilisée au University of Virginia Riverside Surgery Center pour réduire son inventaire de visualisation de 3 tours à 2 tout en servant plusieurs spécialités. Le canal hospitalier reste essentiel pour les plateformes en capital premium et les procédures complexes. Il offre également aux fabricants une voie pour des contrats de maintenance à long terme et des achats standardisés de consommables.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 12,43 % jusqu'en 2032. Le marché des instruments chirurgicaux en urologie s'adapte à leur besoin d'équipements compacts, d'inventaires prévisibles et d'une rotation rapide des cas. Une étude du Journal of Endourology de 2025 a mis en évidence un avantage de coût clair pour certaines procédures endoscopiques réalisées en cabinet. Des données d'une étude du World Journal of Urology de 2025 indiquent que certains patients à risque élevé traités par urétéroscopie peuvent être pris en charge dans des centres indépendants sans transfert d'urgence le jour même. Les cliniques urologiques indépendantes et les cabinets médicaux ajoutent une demande pour des cystoscopes portables, des outils à usage unique et des systèmes d'imagerie compacts. Leur croissance dépend de l'accès aux spécialistes, de la politique des payeurs et de la capacité locale à gérer les complications.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,56 % du marché des instruments chirurgicaux en urologie en 2026. La région combine une utilisation élevée de la chirurgie robotique, une base établie de spécialistes en endourologie et des voies FDA pour les dispositifs en capital et à usage unique. Medtronic a reçu l'autorisation pour Hugo RAS dans les procédures urologiques en décembre 2025. Le premier cas commercial Hugo aux États-Unis a suivi à la Cleveland Clinic en février 2026. Cette activité montre comment la concurrence robotique s'étend au-delà d'une seule plateforme établie. Les endoscopes à usage unique et les systèmes de gestion de la pression suscitent également un intérêt croissant car les prestataires recherchent des options fiables de flux de travail et de contrôle des infections. Le Canada et le Mexique contribuent à la demande grâce à des centres spécialisés et à une capacité hospitalière privée en croissance.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,54 % jusqu'en 2032. La position de la région est soutenue par de larges populations atteintes de maladie rénale chronique et de lithiase urinaire, ainsi que par des investissements dans les infrastructures de santé. Une analyse de la charge mondiale de morbidité de 2025 a identifié la Chine et l'Inde comme les pays ayant les plus grandes populations absolues atteintes de maladie rénale chronique. Le programme national d'appels d'offres de la Chine a inclus des stents, des fils-guides et des paniers à calculs dans son sixième lot d'appels d'offres pour les consommables médicaux de haute valeur en janvier 2026. La période de prix contractuels court jusqu'en décembre 2028, encourageant les fournisseurs à se différencier par les services et les systèmes intégrés. Le vieillissement de la population japonaise et le réseau de centres ambulatoires soutiennent la demande en urétéroscopes flexibles et en systèmes de lithotripsie laser. L'Inde dispose d'une base de spécialistes en expansion et d'une charge importante de lithiase urinaire, bien que l'accès aux équipements premium reste inégal.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe bénéficie de réseaux hospitaliers tertiaires, d'une fabrication de technologies médicales et d'un environnement réglementaire mature dans le cadre du Règlement européen sur les dispositifs médicaux. Olympus a lancé les cystoscopes rigides OES Elite dans toute la région EMEA en décembre 2025, avec une amélioration rapportée de 25 % du passage des instruments par rapport à sa ligne OES Pro précédente. La demande au Moyen-Orient et en Afrique est concentrée dans les investissements hospitaliers du Golfe, tandis que la Méditerranée orientale présente également une charge élevée d'urolithiase. L'Amérique du Sud reste dépendante des importations pour les systèmes premium mais dispose de réseaux de distributeurs en expansion et d'une demande pour les consommables d'entrée de gamme. Les contraintes budgétaires et les achats par appels d'offres façonnent les cycles de remplacement dans plusieurs marchés. Ces régions mixtes créent des opportunités pour les fournisseurs capables d'équilibrer la conformité réglementaire, le soutien à la formation et des configurations de produits à moindre coût.
Paysage concurrentiel
Concentration du Marché
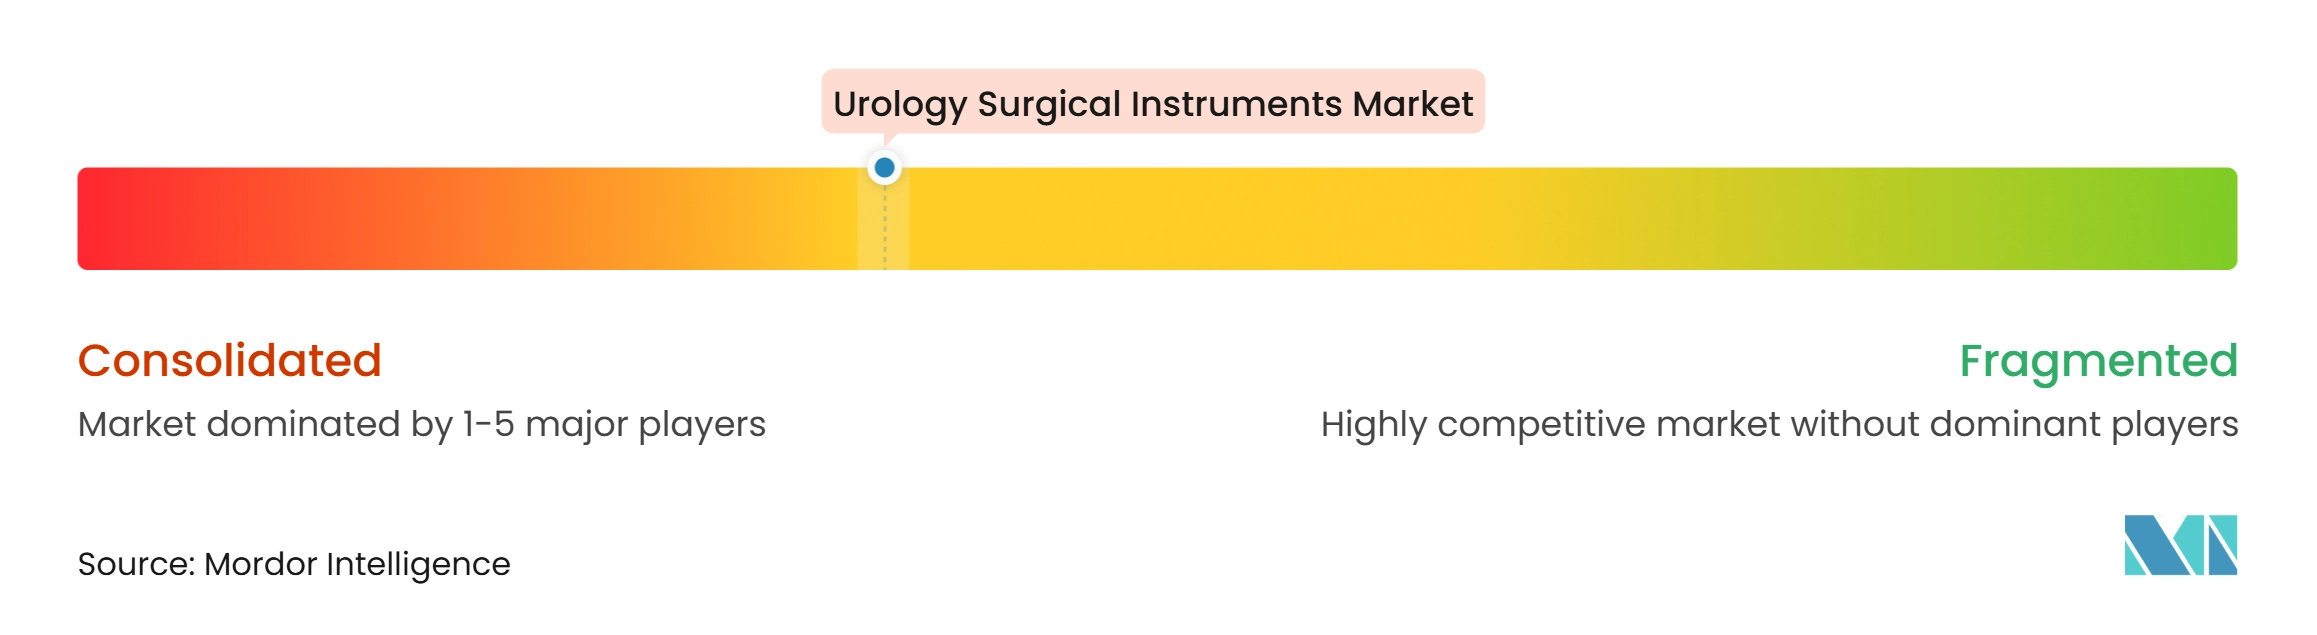
Le marché des instruments chirurgicaux en urologie est modérément consolidé dans les équipements en capital premium et les consommables à usage unique de haute valeur. Le paysage plus large pour les fils-guides, les cathéters, les stents et les produits de drainage reste fragmenté entre les fournisseurs régionaux et les fabricants nationaux. Les fournisseurs utilisent des portefeuilles de produits connectés pour protéger les revenus récurrents des procédures. Boston Scientific a construit son offre StoneSmart Solutions autour de LithoVue Elite, de la gestion des fluides Asurys et des accessoires associés à la prise en charge des calculs. Karl Storz élargit ses capacités d'imagerie grâce à l'acquisition de Diaspective Vision et à des travaux sur l'analyse de la qualité chirurgicale basée sur l'intelligence artificielle.
Les changements de portefeuille montrent comment le remboursement et l'accès au marché influencent la stratégie des entreprises. Teleflex a accepté en décembre 2025 de vendre son activité Urologie interventionnelle, incluant UroLift et Barrigel, dans le cadre d'une transaction plus large. Coloplast a rapporté une croissance organique de 7 % en Urologie interventionnelle pour l'exercice 2025/26 et a poursuivi les préparatifs pour un lancement progressif de son système de prothèse pénienne de nouvelle génération. Medtronic a élargi les capacités de Hugo RAS avec l'autorisation FDA pour son instrument LigaSure RAS Maryland en septembre 2026. Ces mouvements approfondissent la concurrence pour les placements d'équipements et l'utilisation d'instruments compatibles.
Le marché des instruments chirurgicaux en urologie offre également des opportunités aux fournisseurs desservant les centres ambulatoires et les établissements à ressources limitées. L'opportunité est la plus forte dans les systèmes pratiques qui réduisent le temps de retraitement et évitent les exigences en capital des plateformes premium complètes. Les néphroscopes à usage unique abordables et les outils de guidage numérique restent des domaines de développement, notamment là où les hôpitaux ont besoin d'un flux de travail plus prévisible. Les accréditations réglementaires dans le cadre des procédures FDA et du marquage CE peuvent aider les fabricants asiatiques à concurrencer sur les marchés d'exportation.
Leaders du secteur des instruments chirurgicaux en urologie
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Olympus Corporation
-
KARL STORZ SE and Co. KG
-
Cook Medical LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des instruments chirurgicaux en urologie Entreprises couvertes dans ce rapport
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Johnson & Johnson MedTech (Ethicon)
- Karl Storz
- Medtronic
- Olympus
- PROCEPT BioRobotics
- Richard Wolf
- Stryker
- Teleflex
Développements industriels récents dans Marché des instruments chirurgicaux en urologie
- Novembre 2026 : Olympus Corporation a annoncé le lancement commercial aux États-Unis du système laser à fibre thulium SOLTIVE Gemini 60W, doté de la technologie StoneSense qui arrête automatiquement l'émission laser lorsque la fibre chirurgicale n'est pas dirigée vers un calcul, réduisant ainsi le risque de lésions muqueuses lors de la fragmentation endoscopique des calculs. Ce lancement élargit le portefeuille de plateformes énergétiques d'Olympus à un moment où le laser à fibre thulium supplante le holmium comme modalité de lithotripsie préférée dans les centres à fort volume.
- Septembre 2026 : Medtronic a reçu l'autorisation FDA 510(k) pour le dispositif à mâchoire LigaSure RAS Maryland destiné à être utilisé avec le système Hugo RAS, apportant la technologie de scellement vasculaire de Medtronic, utilisée dans plus de 45 millions de procédures dans plus de 65 pays, aux chirurgiens urologues robotiques américains réalisant des prostatectomies, néphrectomies et cystectomies mini-invasives. Cette autorisation élargit le portefeuille d'instruments Hugo et renforce l'élan commercial de Medtronic dans le domaine de l'urologie robotique aux États-Unis, moins de 12 mois après l'autorisation FDA initiale du système pour l'urologie.
- Juin 2026 : PROCEPT BioRobotics a annoncé l'achèvement du recrutement dans l'étude clinique randomisée WATER IV comparant la thérapie par aquablation à la prostatectomie radicale pour le cancer de la prostate localisé, et a obtenu l'approbation FDA IDE pour un second protocole WATER IV comparant l'aquablation à la surveillance active chez 333 patients dans le monde.
- Mars 2026 : Boston Scientific a reçu l'autorisation FDA 510(k) pour le système de gestion des fluides Asurys, le premier système conçu pour réguler automatiquement la pression intrarénale en temps réel lors de l'urétéroscopie, de la cystoscopie, de la NLPC et des procédures HBP, lorsqu'il est associé à l'urétéroscope LithoVue Elite. Cette autorisation répond à un besoin clinique non satisfait reconnu, car une pression intrarénale élevée est associée au SIRS postopératoire, à la septicémie et aux lésions rénales.
Portée du rapport mondial sur le marché des instruments chirurgicaux en urologie
Selon la portée du rapport, les instruments chirurgicaux en urologie sont des outils spécialisés utilisés pour diagnostiquer et traiter les affections touchant les voies urinaires et le système reproducteur masculin. Ils soutiennent des procédures telles que l'endoscopie, l'ablation de calculs, la résection tissulaire et le cathétérisme.
Le marché des instruments chirurgicaux en urologie est segmenté par type de produit, application, réutilisabilité, utilisateur final et géographie. Par type de produit, le marché est segmenté en endoscopes, systèmes d'endovision, systèmes périphériques, et consommables et accessoires. Par application, le marché est segmenté en MRC, calculs urinaires, HBP, incontinence urinaire/prolapsus des organes pelviens, et oncologie. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres chirurgicaux ambulatoires, et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Endoscopes urologiques | Laparoscopes |
| Urétéroscopes | |
| Néphroscopes | |
| Résectoscopes | |
| Cystoscopes | |
| Systèmes d'endovision | Sources lumineuses endoscopiques |
| Caméras endoscopiques | |
| Moniteurs et écrans sans fil | |
| Têtes de caméra | |
| Systèmes périphériques | Insufflateurs |
| Systèmes de gestion des fluides endoscopiques | |
| Consommables et accessoires | Fils-guides |
| Paniers à calculs/dispositifs de récupération et extracteurs | |
| Cathéters | |
| Stents | |
| Dispositifs de biopsie | |
| Dispositifs de rinçage des fluides, tubes de connexion, pinces, sur-tubes et fixations distales | |
| Kits de dilatateurs et gaines d'accès urétéral | |
| Poches de drainage | |
| Autres |
| Maladie rénale chronique |
| Calculs urinaires |
| Hyperplasie bénigne de la prostate |
| Incontinence urinaire et prolapsus des organes pelviens |
| Oncologie |
| Autres applications |
| Hôpitaux et cliniques |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Endoscopes urologiques | Laparoscopes |
| Urétéroscopes | ||
| Néphroscopes | ||
| Résectoscopes | ||
| Cystoscopes | ||
| Systèmes d'endovision | Sources lumineuses endoscopiques | |
| Caméras endoscopiques | ||
| Moniteurs et écrans sans fil | ||
| Têtes de caméra | ||
| Systèmes périphériques | Insufflateurs | |
| Systèmes de gestion des fluides endoscopiques | ||
| Consommables et accessoires | Fils-guides | |
| Paniers à calculs/dispositifs de récupération et extracteurs | ||
| Cathéters | ||
| Stents | ||
| Dispositifs de biopsie | ||
| Dispositifs de rinçage des fluides, tubes de connexion, pinces, sur-tubes et fixations distales | ||
| Kits de dilatateurs et gaines d'accès urétéral | ||
| Poches de drainage | ||
| Autres | ||
| Par application | Maladie rénale chronique | |
| Calculs urinaires | ||
| Hyperplasie bénigne de la prostate | ||
| Incontinence urinaire et prolapsus des organes pelviens | ||
| Oncologie | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande d'instruments chirurgicaux en urologie ?
La prévalence croissante de la lithiase urinaire, de la maladie rénale chronique, des procédures HBP et l'évolution vers les soins ambulatoires soutiennent la demande en endoscopes, imagerie, laser et outils jetables.
Quelle est la taille du marché des instruments chirurgicaux en urologie ?
Le marché des instruments chirurgicaux en urologie est évalué à 17,49 milliards USD en 2027 et devrait atteindre 27,87 milliards USD d'ici 2032 à un CAGR de 9,76 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les systèmes d'endovision sont la catégorie de produits à la croissance la plus rapide, avec un CAGR attendu de 11,65 % jusqu'en 2032.
Pourquoi les urétéroscopes à usage unique gagnent-ils en adoption ?
Ils peuvent réduire les exigences de retraitement et améliorer la fiabilité du flux de travail, notamment dans les centres à faible volume, bien que les préoccupations relatives aux coûts et à l'environnement persistent.
Quel cadre de soins connaît la croissance la plus rapide pour les procédures urologiques ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 12,43 % jusqu'en 2032, à mesure que certaines procédures migrent des salles d'opération hospitalières vers les structures ambulatoires.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,54 % jusqu'en 2032, soutenue par une charge de morbidité importante et des investissements dans les infrastructures de santé.