
Marktgröße und Marktanteil für urologische Chirurgieinstrumente
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 17.49 Milliarden US-Dollar |
| Marktgröße (2032) | 27.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.76 % |
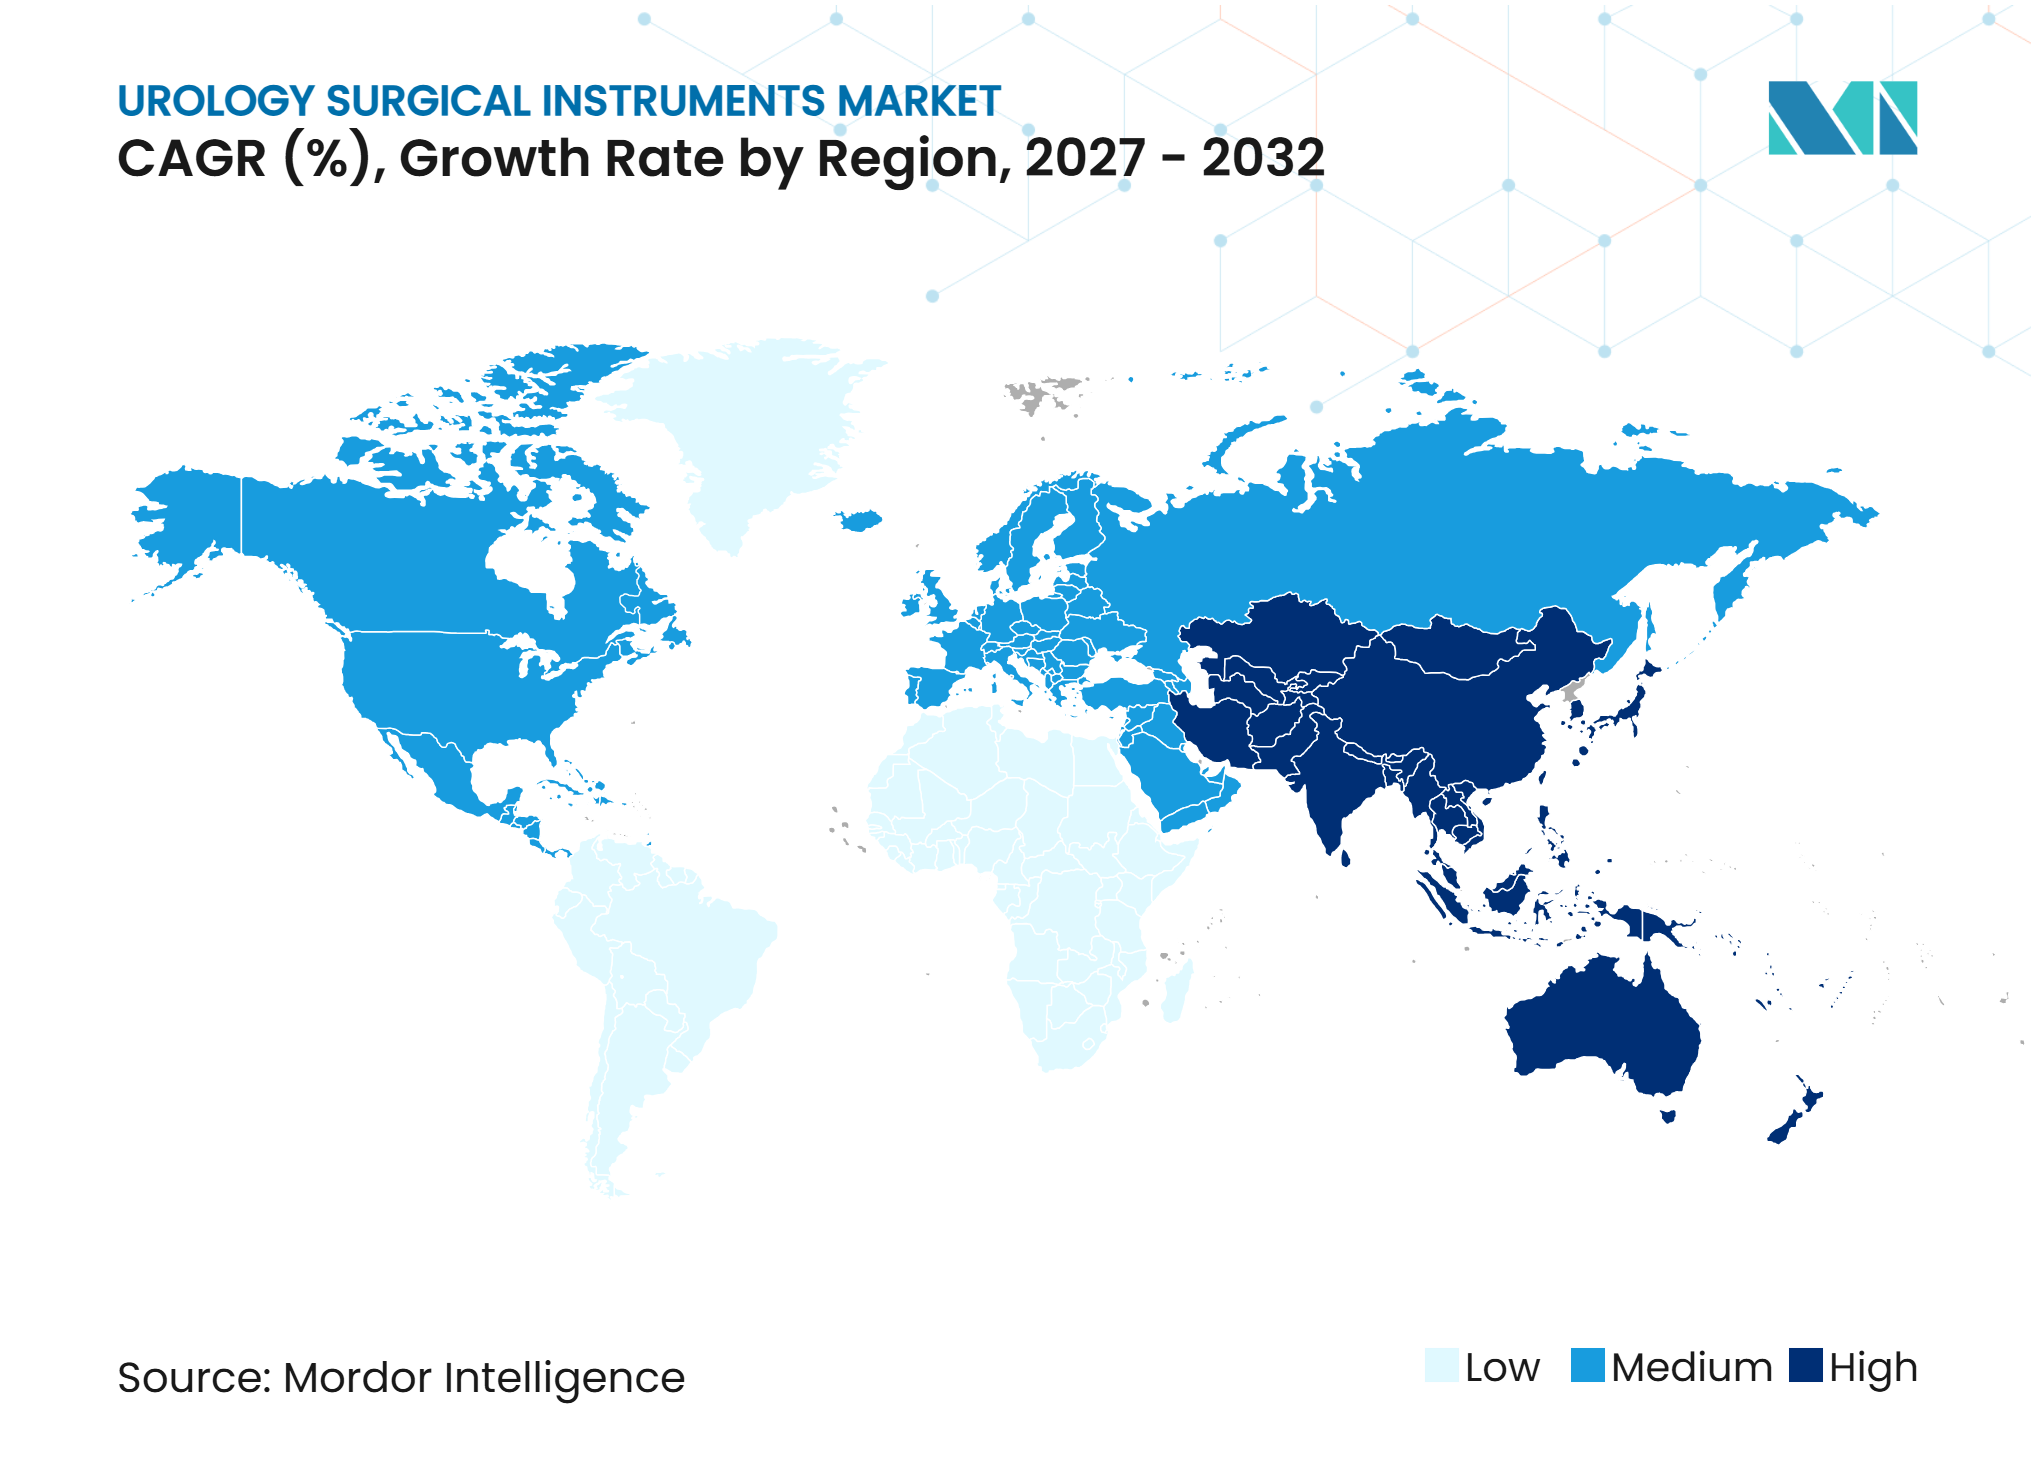
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für urologische Chirurgieinstrumente von Mordor Intelligence
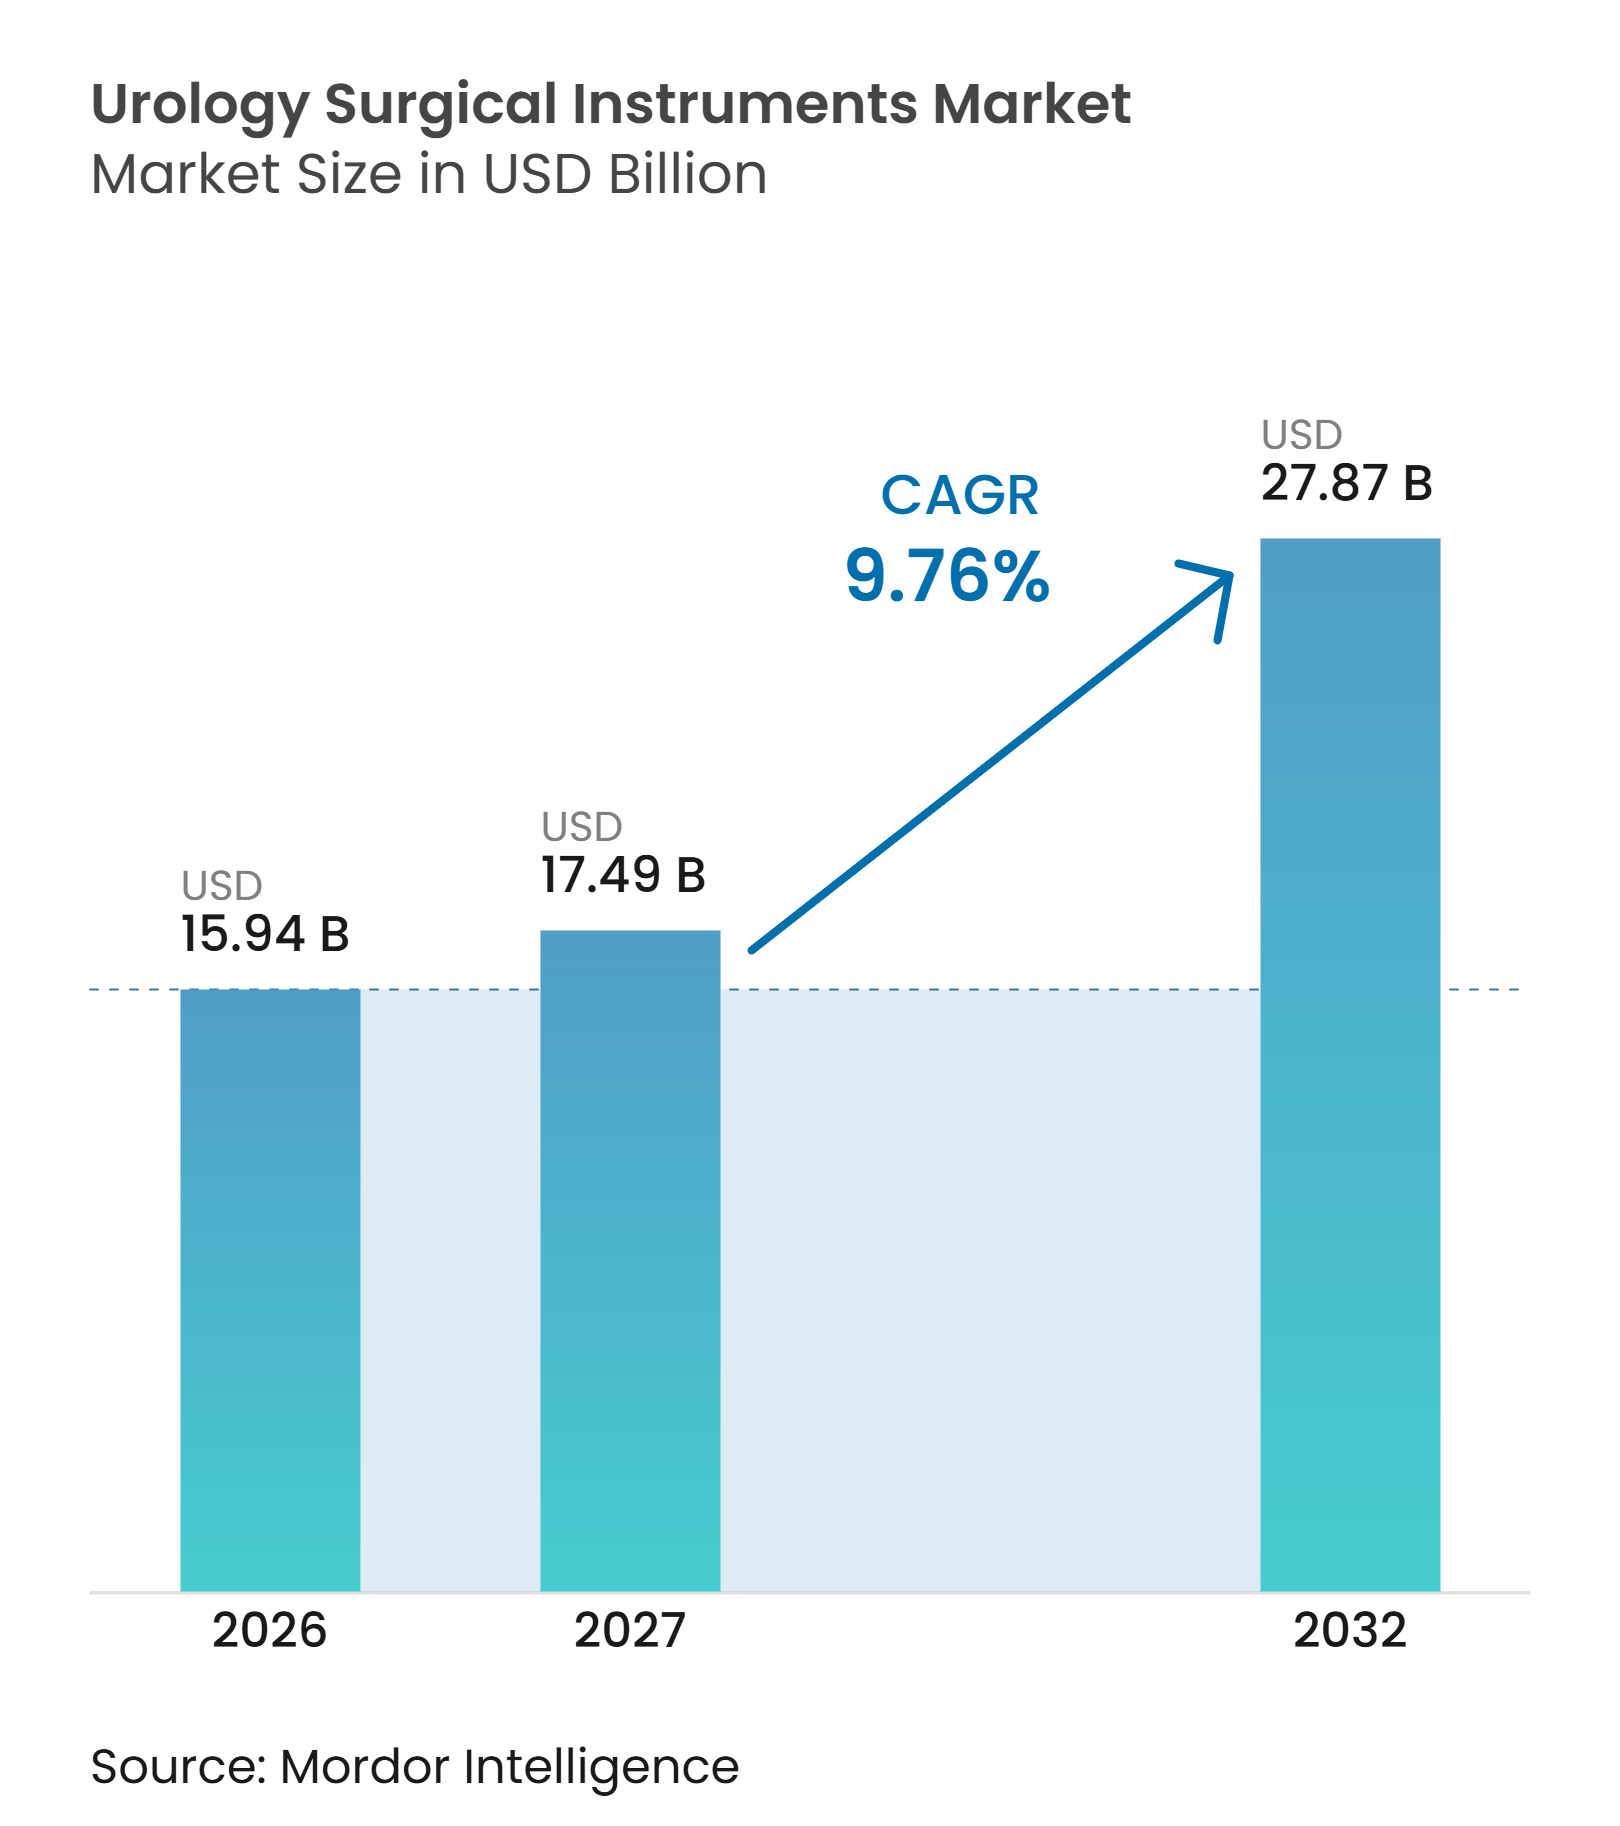
Die Marktgröße für urologische Chirurgieinstrumente wird voraussichtlich von 15,94 Milliarden USD im Jahr 2026 und 17,49 Milliarden USD im Jahr 2027 auf 27,87 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 9,76 % verzeichnen.
Der Markt für urologische Chirurgieinstrumente wird durch eine größere Patientenbasis gestützt, die Eingriffe bei Steinen, Nierenerkrankungen, Prostata und Onkologie benötigt. Die Nachfrage verlagert sich zudem hin zu Eingriffen, die in ambulanten Einrichtungen mit kürzeren Erholungszeiten und geringerer Abhängigkeit von wiederverwendbaren Geräten durchgeführt werden können. Anbieter wägen Kapitalinvestitionen gegen wiederkehrende Ausgaben für Einweg-Endoskope, Laserfasern, Körbchen und Flüssigkeitsmanagement-Instrumente ab. Der Markt für urologische Chirurgieinstrumente belohnt daher Lieferanten, die Bildgebung, Instrumente und klinische Workflow-Unterstützung in einem Angebot verknüpfen können. Preiskontrollen in China und eine uneinheitliche Erstattung für einige minimal-invasive Behandlungen bleiben wichtige Einschränkungen für den Stückerlös und den Geräteaustausch.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten urologische Endoskope im Jahr 2026 einen Marktanteil von 27,87 % am Markt für urologische Chirurgieinstrumente, während Endovisionssysteme bis 2032 voraussichtlich mit einer CAGR von 11,65 % wachsen werden.
- Nach Anwendung entfiel auf chronische Nierenerkrankungen im Jahr 2026 ein Marktanteil von 34,76 % am Markt für urologische Chirurgieinstrumente, während benigne Prostatahyperplasie bis 2032 voraussichtlich mit einer CAGR von 11,87 % wachsen wird.
- Nach Endnutzer entfielen auf Krankenhäuser und Kliniken im Jahr 2026 61,43 %, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 12,43 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,56 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz und Wiederauftreten von Urolithiasis | +2.00% | Global, am stärksten in der EMRO-Region, Asien und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung minimal-invasiver und ambulanter Urologie | +2.20% | Nordamerika und Europa, mit beschleunigter Einführung im Asien-Pazifik-Raum und aufkommender Nutzung in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Einweg-Endoskopie zur Infektionskontrolle und Workflow-Zuverlässigkeit | +1.50% | Global, angeführt von Nordamerika, dem Vereinigten Königreich und Deutschland, mit Ausweitung im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Integration von Laser, Irrigation, Absaugung und Management des intrarenalen Drucks | +1.40% | Nordamerika und Westeuropa, mit wachsender Einführung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigende Belastung durch urologische Onkologie und BPH-Eingriffe in alternden Bevölkerungen | +1.80% | Global, mit hoher Konzentration in Japan, Südkorea, Deutschland und Italien | Langfristig (≥ 4 Jahre) |
| Klimabedingte Dehydrierung und Risiko des Wiederauftretens von Nierensteinen | +0.40% | EMRO-Region, Süd- und Südostasien, der US-amerikanische Sun Belt und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz und Wiederauftreten von Urolithiasis
Urolithiasis stützt die wiederkehrende Nachfrage nach Ureteroskopen, Führungsdrähten, Körbchen und Laserfasern im Markt für urologische Chirurgieinstrumente. Eine systematische Analyse aus dem Jahr 2025 stellte die erhebliche globale Belastung durch Steinerkrankungen fest. Eine Übersichtsarbeit aus dem Jahr 2025 ergab eine gepoolte Erwachsenenprävalenz von 14,17 % in der östlichen Mittelmeerregion und verdeutlicht die Konzentration des Bedarfs in Gebieten mit hoher Hitzebelastung und begrenzter Facharztkapazität. Patienten können nach wiederkehrenden Steinereignissen erneut behandelt werden, was die Nachfrage über einen ersten Eingriff hinaus verlängert. Eine Übersichtsarbeit aus dem Jahr 2025 zur ambulanten perkutanen Nephrolithotomie berichtete bei ausgewählten Patienten eine Steinfreiheitsrate von 93 % und unterstützte den Einsatz in Einrichtungen mit geringerem Versorgungsaufwand[1]. Steigende Temperaturen und Dehydrierung könnten das Steinrisiko in gefährdeten Gebieten weiter erhöhen und verstärken den Bedarf an effizienten Steinmanagement-Pfaden.
Ausweitung minimal-invasiver und ambulanter Urologie
Die Verlagerung von stationären Operationssälen hin zu Praxis- und ambulanten Einrichtungen verändert die Versorgung des Marktes für urologische Chirurgieinstrumente. Eine prospektive Studie aus dem Jahr 2025 ergab Einsparungen von 5.309 USD bis 6.009 USD pro praxisbasiertem endoskopischem Eingriff im Vergleich zu Operationssaal- oder Vollnarkose-Einstellungen. Dieselbe Studie berichtete, dass 77,8 % der Patienten in ihrer Ureteroskopie-Kohorte die Praxisumgebung bevorzugten. Eine separate Studie aus dem Jahr 2025 stellte bei ausgewählten Ureteroskopie-Patienten mit höherem Risiko, die in eigenständigen ambulanten chirurgischen Zentren behandelt wurden, keine notfallmäßige stationäre Verlegung am selben Tag fest. Diese Einrichtungen bevorzugen Instrumente, die einen schnellen Durchsatz, eine vorhersehbare Verfügbarkeit und einen geringeren Aufbereitungsaufwand ermöglichen. PROCEPT BioRobotics berichtete 2025 auch über den Abschluss von WATER-IV-Studienverfahren in einem ambulanten chirurgischen Zentrum, was zeigt, dass ambulante Einrichtungen fortgeschrittenere urologische Eingriffe unterstützen können.
Wachstum der Einweg-Endoskopie zur Infektionskontrolle und Workflow-Zuverlässigkeit
Einweg-Ureteroskope werden im Markt für urologische Chirurgieinstrumente zu einer sichtbareren Beschaffungsoption. Eine Mikrokostenanalyse aus dem Jahr 2026 ergab, dass wiederverwendbare Ureteroskope nach 20 Eingriffen repariert werden mussten und dass Einweggeräte für Zentren mit weniger als 83 bis 130 Jahresfällen wirtschaftlicher sein könnten. Einweginstrumente vermeiden Aufbereitungsverzögerungen und stellen für jeden Eingriff ein steriles Instrument bereit. Kosten und Umweltauswirkungen bleiben Hindernisse für eine breitere Einführung. Der regulatorische Einfluss ist ebenfalls bedeutsam, da die FDA-510(k)-Prüfung und die Anforderungen der EU-Medizinprodukteverordnung den Zulassungs- und Compliance-Zeitplan für wiederverwendbare und Einweg-Endoskopieprodukte bestimmen.
Integration von Laser, Irrigation, Absaugung und Management des intrarenalen Drucks
Krankenhäuser führen integrierte Eingriffssysteme ein, die Visualisierung, Energieabgabe, Irrigation, Absaugung und Druckkontrolle verbinden. Boston Scientific erhielt im März 2026 die FDA-Zulassung für das Asurys Fluid Management System, das den intrarenalen Druck bei mehreren endourologischen Eingriffen automatisch reguliert, wenn es mit dem LithoVue Elite Ureteroskop verwendet wird. Dieser Ansatz adressiert klinische Bedenken hinsichtlich erhöhten intrarenalen Drucks bei Stein- und verwandten Eingriffen. Olympus stellte seine SOLTIVE Gemini 60W Thulium-Faserlaser-Plattform im November 2026 in den Vereinigten Staaten vor und fügte die StoneSense-Technologie hinzu, die die Laseremission stoppt, wenn die Faser nicht auf einen Stein gerichtet ist. Lieferanten, die diese Instrumente kombinieren, können einen koordinierteren Workflow anbieten als Lieferanten, die separate Komponenten verkaufen. Der Ansatz stärkt zudem wiederkehrende Umsätze durch kompatible Einwegzubehörteile und eingriffsspezifische Verbrauchsmaterialien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für fortschrittliche Plattformen | -1.4% | Global, am stärksten in Ländern mit niedrigem bis mittlerem Einkommen und Gemeinschaftskrankenhäusern | Langfristig (≥ 4 Jahre) |
| Einweg-Kosten pro Eingriff und Umweltbelastung | -0.8% | Hocheinkommensmärkte in Europa und Nordamerika, mit wachsender Relevanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Endourologie-Spezialisten und Operationssaal-Technikern | -0.6% | Asien-Pazifik, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Erstattung und verzögerte Austauschzyklen in ressourcenschwachen Einrichtungen | -0.9% | Südamerika, Afrika, Südostasien sowie Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für fortschrittliche Plattformen
Robotersysteme, fortschrittliche Laserplattformen und integrierte Endovisionstürme erfordern erhebliches Anfangskapital. Dies schränkt die Einführung in Gemeinschaftskrankenhäusern und ressourcenschwachen Einrichtungen im Markt für urologische Chirurgieinstrumente ein. Medtronic erhielt im Dezember 2025 die FDA-Zulassung für Hugo RAS bei urologischen Eingriffen, nachdem seine Expand-URO-Studie die primären Sicherheits- und Wirksamkeitsendpunkte erfüllt hatte. Der klinische Fortschritt beseitigt nicht die Kosten für Anschaffung, Schulung, Service und kompatible Instrumente. Der Übergang von Holmium-Systemen zu Thulium-Faserlaser-Plattformen kann für mittelgroße Einrichtungen auch eine aufgeschobene Ersatzentscheidung erfordern. Eine vollständige Endourologie-Ausstattung kann vor Verbrauchsmaterialien Kapitalkosten von über 500.000 USD übersteigen, was die Lücke zwischen Flaggschiff-Krankenhäusern und kleineren Einrichtungen vergrößern kann.
Uneinheitliche Erstattung und verzögerte Austauschzyklen in ressourcenschwachen Einrichtungen
Erstattungsunsicherheit kann die Einführung von Behandlungen und die Gerätebeschaffung im Markt für urologische Chirurgieinstrumente verzögern. Teleflex nannte den Erstattungsdruck als einen der Faktoren hinter seiner Entscheidung vom Dezember 2025, seine Geschäftsbereiche Akutversorgung, Interventionelle Urologie und OEM für 2,03 Milliarden USD zu verkaufen. Öffentliche Krankenhausbudgets in Südamerika und Afrika können Austauschzyklen verlängern und die Abhängigkeit von reparierbaren wiederverwendbaren Instrumenten erhöhen. Mangel an Spezialisten und Operationssaal-Technikern setzt der Einführung in Teilen des Asien-Pazifik-Raums, Afrikas und Südamerikas weitere praktische Grenzen. Die Ergebnisse der zentralisierten Beschaffung Chinas vom Januar 2026 umfassten urologische interventionelle Verbrauchsmaterialien und sichern vertraglich festgelegte Preise bis Dezember 2028[2]. Diese Bedingungen können Serviceumsätze und kostengünstigere Produkte begünstigen und gleichzeitig den bei Standardverbrauchsmaterialien erzielten Preis senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
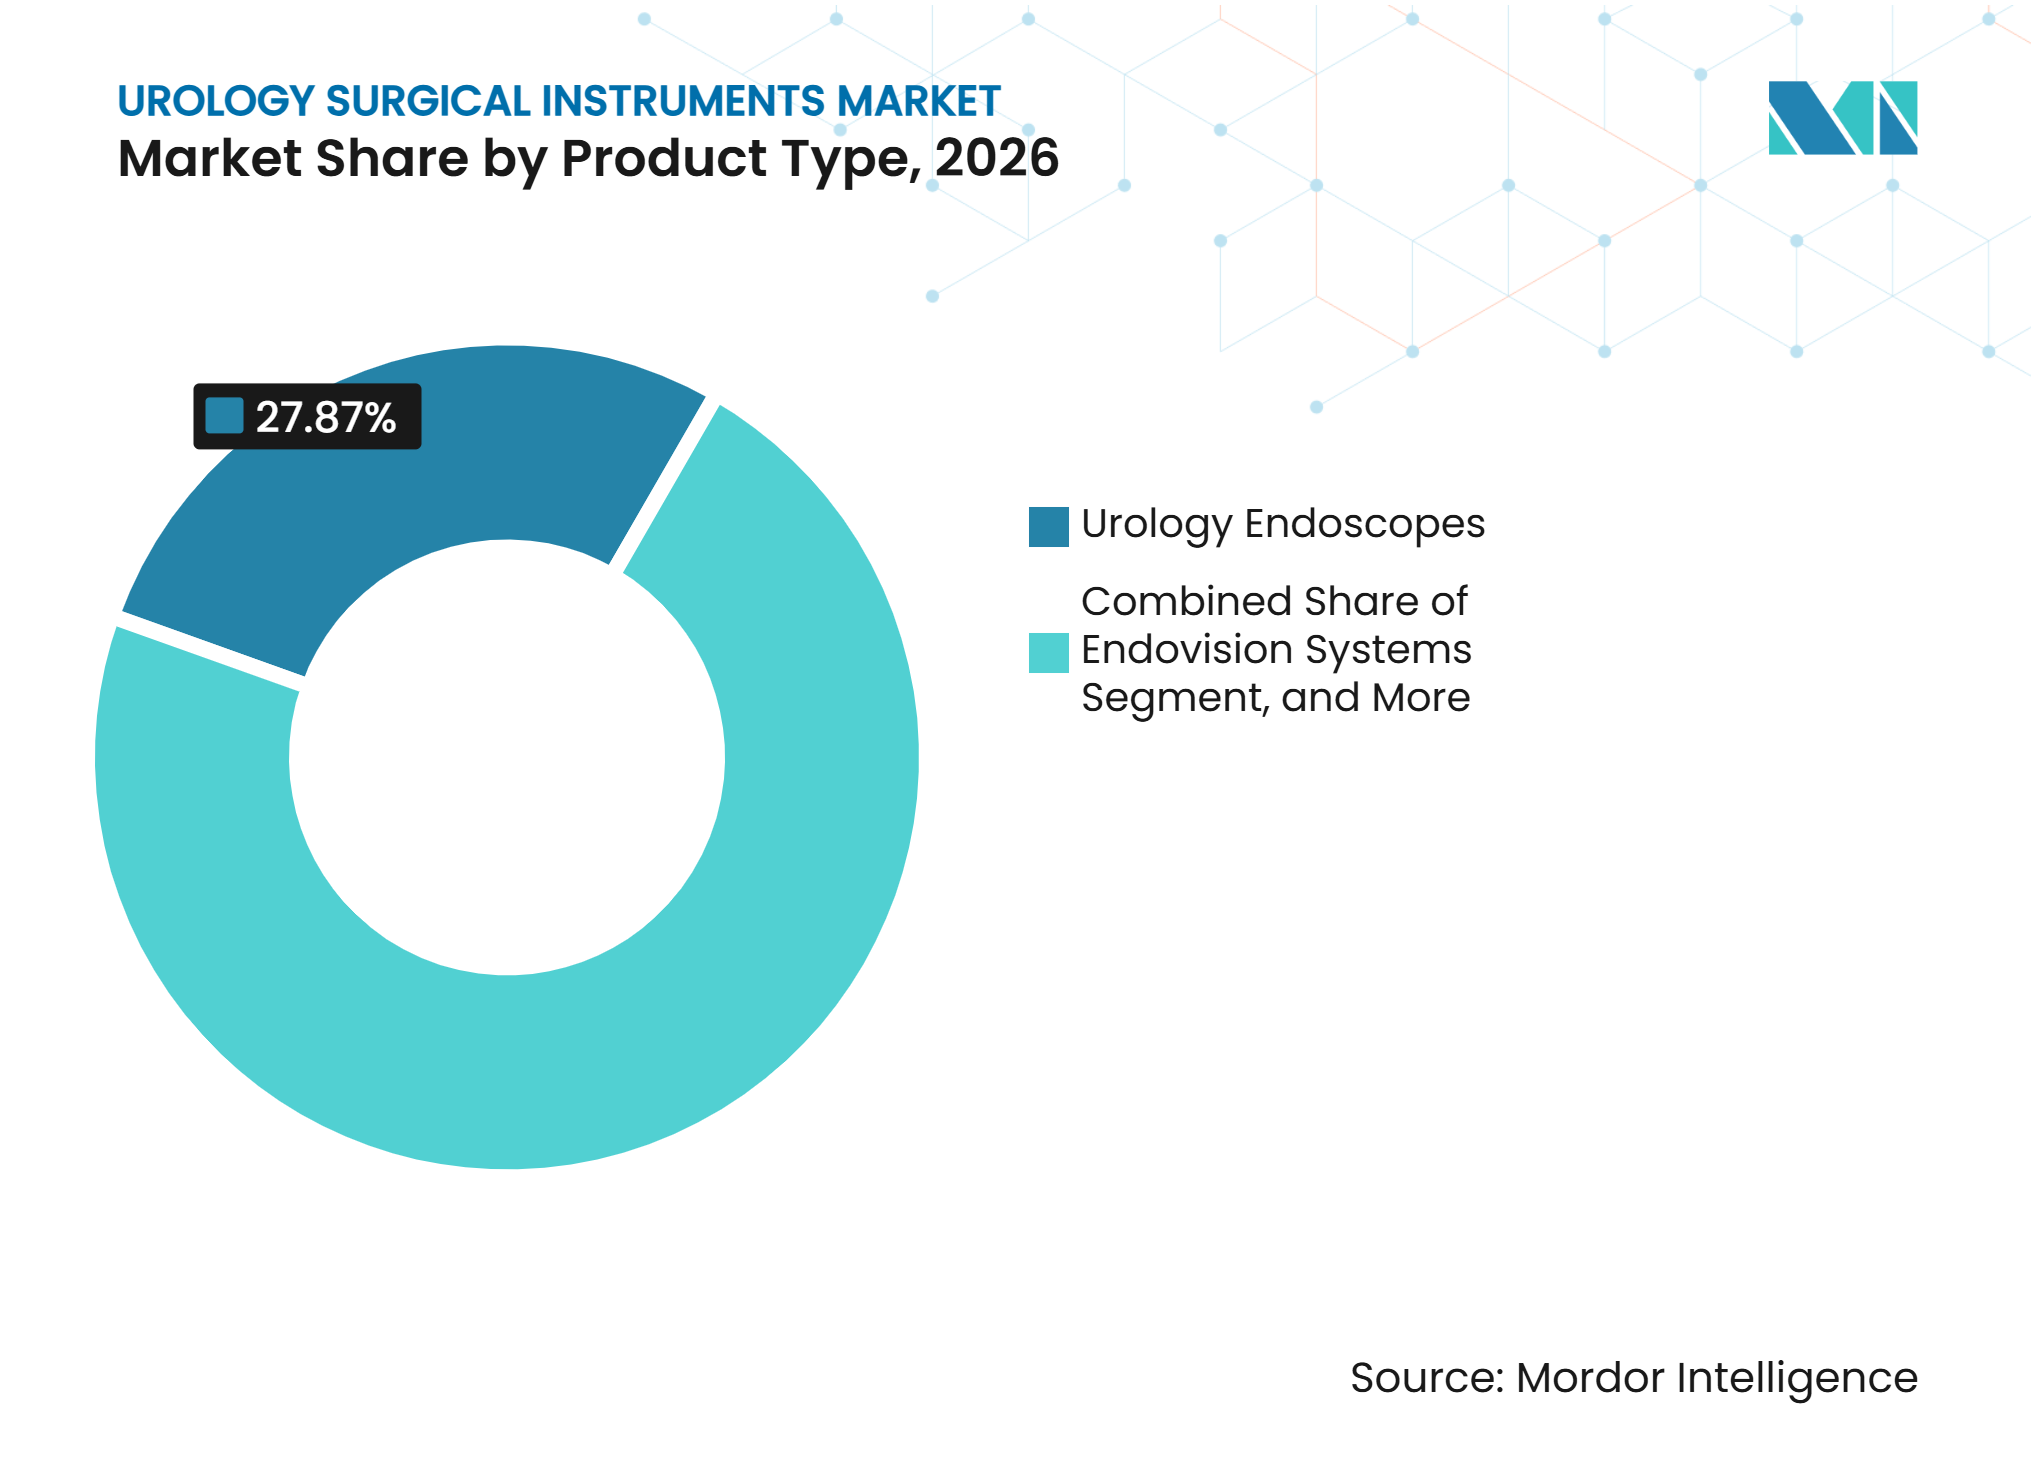
Optische Innovation festigt die Dominanz von EndoskopenUrologische Endoskope hielten im Jahr 2026 einen Anteil von 27,87 % am Markt für urologische Chirurgieinstrumente. Ihre Rolle umfasst die flexible Ureteroskopie bei Steinerkrankungen und die starre Zystoskopie für diagnostische und Überwachungseingriffe. Flexible digitale Ureteroskope gewinnen an Aufmerksamkeit, da sie den Zugang zur intrarenalen Anatomie verbessern können. Die Erstattungsanerkennung der retrograden intrarenalen Chirurgie in Japan unterstützt den Einsatz flexibler ureteroskopintensiver Pfade in einer breiteren Gruppe von Krankenhäusern. Boston Scientific erhielt im September 2025 die FDA-Zulassung für LithoVue Elite und beschrieb es als das erste Ureteroskop mit integriertem intrarenalen Druckmonitoring. Stryker brachte im Februar 2026 sein flexibles wiederverwendbares F88-Ureteroskop mit 270°-bidirektionaler Ablenkung für komplexen renalen Zugang auf den Markt.
Endovisionssysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,65 % wachsen, der höchsten Rate unter den Produkttypen. Die Marktgröße für urologische Chirurgieinstrumente im Bereich Endovisionssysteme wird durch den Ersatz älterer Kamerakopf-Konfigurationen durch digitale Bildgebungsplattformen gestützt. Olympus brachte im September 2025 die VISERA-S-Bildgebungsplattform für US-amerikanische HNO- und urologische Anwendungen auf den Markt und fügte integrierte Schmalband-Bildgebungstechnologie hinzu. Karl Storz erwarb im April 2025 das geistige Eigentum und die Talente von Diaspective Vision, um hyperspektrale und multispektrale Bildgebungsfähigkeiten voranzutreiben. Peripheriesysteme, Verbrauchsmaterialien und Zubehör bleiben wichtig, da sie das Verfahrens-Setup vervollständigen und wiederkehrende Käufe generieren. Lieferanten positionieren Bildgebung, Endoskope, Druckmanagement und Bergungsinstrumente zunehmend als verknüpfte Systeme statt als isolierte Produkte.



Nach Anwendung:
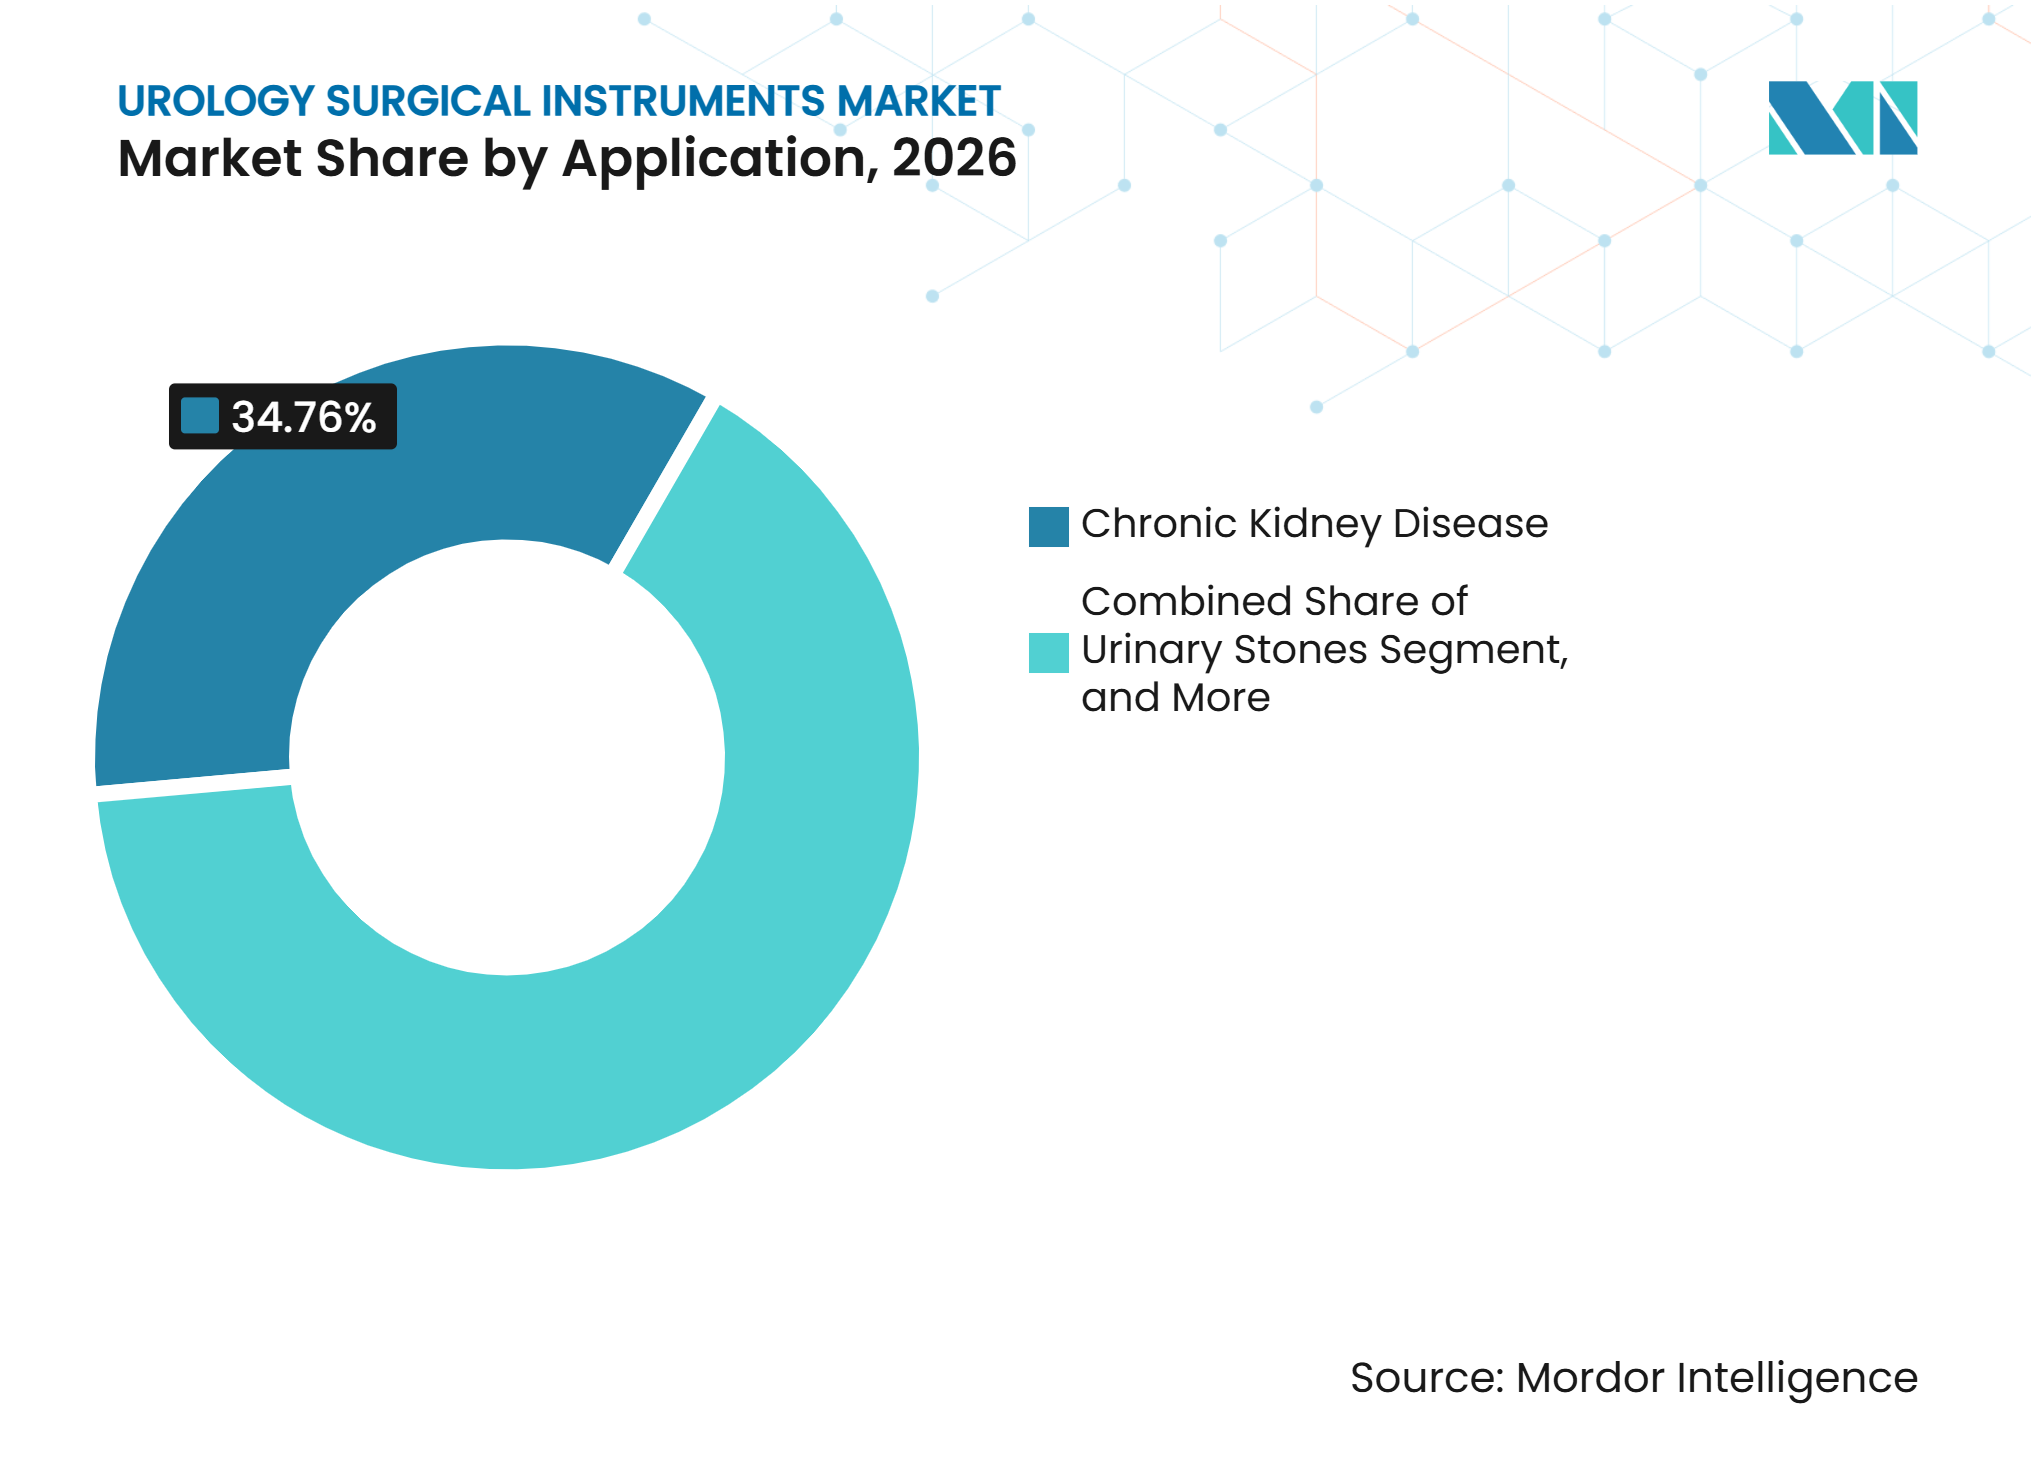
Nierenerkrankungen sichern Volumina, während BPH an Dynamik gewinntChronische Nierenerkrankungen hielten im Jahr 2026 einen Anteil von 34,76 % am Markt für urologische Chirurgieinstrumente. Diese Anwendung erzeugt Nachfrage nach diagnostischer Zystoskopie, Stenting, Nephroureteroskopie sowie Eingriffen bei Obstruktionen oder Steinkomplikationen. Eine Lancet-Analyse aus dem Jahr 2025 bestätigte, dass chronische Nierenerkrankungen eine große globale klinische Belastung darstellen, wobei China und Indien die größten absoluten Patientenpopulationen tragen. Chronische Nierenerkrankungen können mit wiederholten Harnwegsobstruktionen und infektionsbedingten Behandlungsbedarfen verbunden sein. Harnsteine bilden den nächsten wichtigen Eingriffsschwerpunkt aufgrund ihrer klinischen Verbindung mit Nierenerkrankungen und Dehydrierung. Veröffentlichte Belege aus dem Jahr 2025 verknüpften auch klimabedingte Hitzebelastung und verhaltensbezogene Dehydrierung mit einem höheren Risiko für Steinerkrankungen.
Benigne Prostatahyperplasie wird bis 2032 voraussichtlich mit einer CAGR von 11,87 % wachsen. Die Marktgröße für urologische Chirurgieinstrumente im BPH-Bereich profitiert von der wachsenden Nutzung von Aquablation, Laserenukleation und anderen weniger invasiven Alternativen zur transurethralen Resektion. Eine Studie aus dem Jahr 2025 prognostizierte ein weiteres Wachstum der globalen BPH-Inzidenz bis 2035, wobei die Altersgruppe der 65- bis 79-Jährigen den schnellsten absoluten Anstieg verzeichnet. Onkologie sowie Harninkontinenz oder Beckenorganprolaps bleiben kleinere Anwendungsgebiete. Coloplast schloss 2026 die Übernahme von Uromedica ab und fügte seinem US-amerikanischen Männergesundheitsgeschäft implantierbare Ballontherapien bei Belastungsharninkontinenz hinzu.

Nach Endnutzer:
Krankenhausvolumina treiben die Skalierung, ambulante chirurgische Zentren gestalten die Versorgung neuKrankenhäuser und Kliniken entfielen im Jahr 2026 auf 61,43 % des Marktes für urologische Chirurgieinstrumente. Sie führen onkologische Resektionen, robotergestützte Prostatektomien, Nephrektomien und Steinfälle mit höherem Risiko durch, die stationäre Unterstützung und multidisziplinäre Teams erfordern. Ihre Beschaffungsentscheidungen umfassen häufig Visualisierungsgeräte, die mehreren Fachgebieten dienen können. Die IMAGE1-S-Videoplattform von Karl Storz wurde am University of Virginia Riverside Surgery Center eingesetzt, um den Visualisierungsbestand von 3 Türmen auf 2 zu reduzieren und dabei mehrere Fachgebiete zu bedienen. Der Krankenhauskanal bleibt für Premium-Kapitalplattformen und komplexe Eingriffe unverzichtbar. Er bietet Herstellern auch einen Weg für langfristige Serviceverträge und standardisierte Verbrauchsmaterialbeschaffung.
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 12,43 % wachsen. Der Markt für urologische Chirurgieinstrumente passt sich ihrem Bedarf an kompakten Geräten, vorhersehbarem Bestand und schnellem Falldurchsatz an. Eine Studie im Journal of Endourology aus dem Jahr 2025 stellte einen klaren Kostenvorteil für ausgewählte praxisbasierte endoskopische Eingriffe fest. Belege aus einer Studie im World Journal of Urology aus dem Jahr 2025 zeigen, dass ausgewählte Hochrisiko-Ureteroskopie-Patienten in eigenständigen Zentren ohne notfallmäßige stationäre Verlegung am selben Tag behandelt werden können. Eigenständige urologische Kliniken und Praxen erhöhen die Nachfrage nach tragbaren Zystoskopen, Einweginstrumenten und kompakten Bildgebungssystemen. Ihr Wachstum hängt von der Verfügbarkeit von Spezialisten, der Kostenträgerpolitik und der lokalen Kapazität zur Behandlung von Komplikationen ab.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,56 % am Markt für urologische Chirurgieinstrumente. Die Region vereint eine hohe Nutzung robotergestützter Chirurgie, eine etablierte Basis von Endourologie-Spezialisten und FDA-Zulassungswege für Kapital- und Einweggeräte. Medtronic erhielt im Dezember 2025 die Zulassung für Hugo RAS bei urologischen Eingriffen. Der erste kommerzielle Hugo-Einsatz in den USA folgte im Februar 2026 an der Cleveland Clinic. Diese Aktivität zeigt, wie der robotergestützte Wettbewerb über eine einzige etablierte Plattform hinausgeht. Einweg-Endoskope und Druckmanagementsysteme gewinnen ebenfalls an Aufmerksamkeit, da Anbieter zuverlässige Workflow- und Infektionskontrolloptionen suchen. Kanada und Mexiko tragen durch spezialisierte Zentren und wachsende Privatklinikenkapazitäten zur Nachfrage bei.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,54 % wachsen. Die Position der Region wird durch große Populationen mit chronischen Nierenerkrankungen und Steinerkrankungen sowie durch Investitionen in die Gesundheitsinfrastruktur gestützt. Eine Analyse der globalen Krankheitslast aus dem Jahr 2025 identifizierte China und Indien als die Länder mit den größten absoluten Populationen mit chronischen Nierenerkrankungen. Chinas nationales Beschaffungsprogramm umfasste Stents, Führungsdrähte und Steinkörbchen in seiner sechsten Charge der Beschaffung hochwertiger medizinischer Verbrauchsmaterialien im Januar 2026. Der vertraglich festgelegte Preiszeitraum läuft bis Dezember 2028 und ermutigt Lieferanten, sich durch Service und integrierte Systeme zu differenzieren. Japans alternde Bevölkerung und das Netzwerk ambulanter Zentren stützen die Nachfrage nach flexiblen Ureteroskopen und Laser-Lithotripsiesystemen. Indien verfügt über eine wachsende Spezialistenbasis und eine erhebliche Steinerkrankungslast, obwohl der Zugang zu Premium-Geräten uneinheitlich bleibt.
Europa, Naher Osten und Afrika sowie Südamerika
Europa profitiert von tertiären Krankenhausnetzwerken, der Herstellung von Medizintechnologie und einem reifen regulatorischen Umfeld unter der EU-Medizinprodukteverordnung. Olympus brachte im Dezember 2025 OES-Elite-Starr-Zystoskope in der EMEA-Region auf den Markt, mit einer berichteten Verbesserung der Instrumentenpassage um 25 % gegenüber der vorherigen OES-Pro-Linie. Die Nachfrage im Nahen Osten und in Afrika konzentriert sich auf Krankenhausinfrastrukturinvestitionen in den Golfstaaten, während die östliche Mittelmeerregion ebenfalls eine hohe Urolithiasis-Belastung aufweist. Südamerika bleibt für Premium-Systeme auf Importe angewiesen, verfügt jedoch über wachsende Distributornetzwerke und Nachfrage nach Einstiegsverbrauchsmaterialien. Budgetbeschränkungen und ausschreibungsgesteuerter Einkauf prägen die Austauschzyklen in mehreren Märkten. Diese gemischten Regionen schaffen Chancen für Lieferanten, die regulatorische Compliance, Schulungsunterstützung und kostengünstigere Produktkonfigurationen ausbalancieren können.
Wettbewerbslandschaft
Marktkonzentration
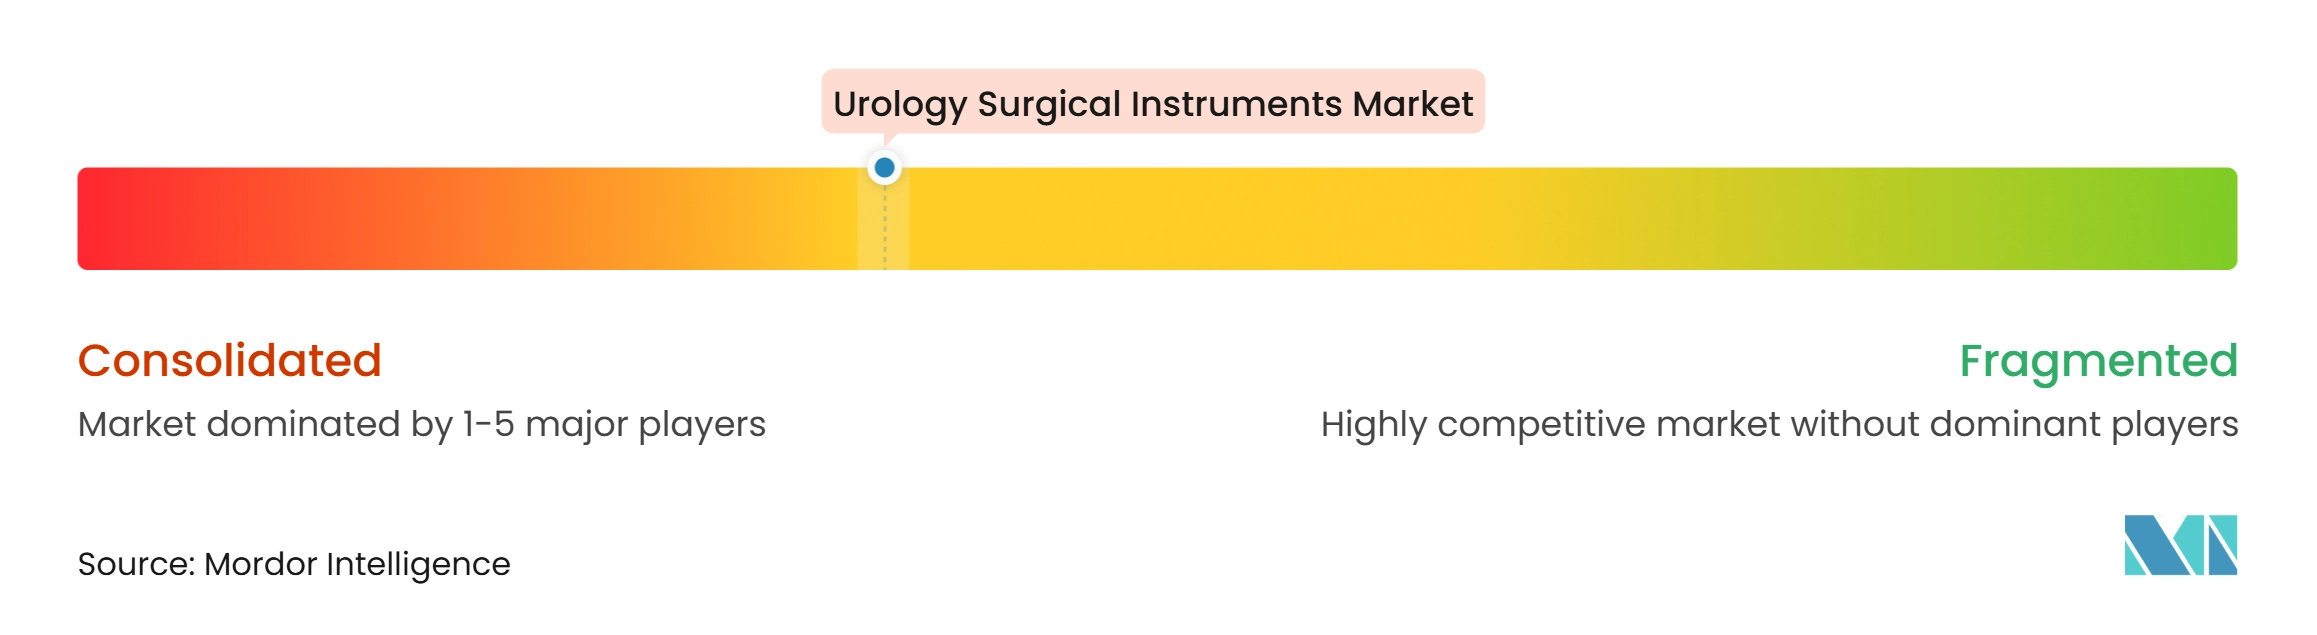
Der Markt für urologische Chirurgieinstrumente ist bei Premium-Kapitalgeräten und hochwertigen Einwegverbrauchsmaterialien mäßig konsolidiert. Die breitere Landschaft für Führungsdrähte, Katheter, Stents und Drainageprodukte bleibt über regionale Lieferanten und inländische Hersteller fragmentiert. Lieferanten nutzen vernetzte Produktportfolios, um wiederkehrende Eingriffsumsätze zu schützen. Boston Scientific hat sein StoneSmart-Solutions-Angebot rund um LithoVue Elite, Asurys Flüssigkeitsmanagement und verwandte Steinmanagement-Zubehörteile aufgebaut. Karl Storz erweitert seine Bildgebungsfähigkeiten durch die Übernahme von Diaspective Vision und durch Arbeiten an KI-basierter chirurgischer Qualitätsanalyse.
Portfolioveränderungen zeigen, wie Erstattung und Marktzugang die Unternehmensstrategie beeinflussen. Teleflex stimmte im Dezember 2025 dem Verkauf seines Geschäftsbereichs Interventionelle Urologie, einschließlich UroLift und Barrigel, im Rahmen einer umfassenderen Transaktion zu. Coloplast berichtete für das Geschäftsjahr 2025/26 ein organisches Wachstum von 7 % in der Interventionellen Urologie und setzte die Vorbereitungen für eine schrittweise Markteinführung seines Penisprothetiksystems der nächsten Generation fort. Medtronic hat die Hugo-RAS-Fähigkeiten durch die FDA-Zulassung für sein LigaSure-RAS-Maryland-Instrument im September 2026 erweitert. Diese Schritte vertiefen den Wettbewerb um Geräteplatzierungen und den Einsatz kompatibler Instrumente.
Der Markt für urologische Chirurgieinstrumente bietet auch Raum für Lieferanten, die ambulante Zentren und ressourcenschwache Einrichtungen bedienen. Die Chance ist am stärksten bei praktischen Systemen, die die Aufbereitungszeit reduzieren und die Kapitalanforderungen vollständiger Premium-Plattformen vermeiden. Erschwingliche Einweg-Nephroskope und digitale Führungsinstrumente bleiben Entwicklungsbereiche, insbesondere dort, wo Krankenhäuser einen vorhersehbareren Workflow benötigen. Regulatorische Zulassungen unter FDA- und CE-Kennzeichnungsrahmen können asiatischen Herstellern helfen, auf Exportmärkten zu konkurrieren.
Marktführer im Bereich urologische Chirurgieinstrumente
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Olympus Corporation
-
KARL STORZ SE and Co. KG
-
Cook Medical LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für urologische Chirurgieinstrumente Unternehmen in diesem Bericht
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Johnson & Johnson MedTech (Ethicon)
- Karl Storz
- Medtronic
- Olympus
- PROCEPT BioRobotics
- Richard Wolf
- Stryker
- Teleflex
Neueste Industrielle Entwicklungen in Markt für urologische Chirurgieinstrumente
- November 2026: Olympus Corporation gab die kommerzielle Markteinführung des SOLTIVE Gemini 60W Thulium-Faserlasersystems in den USA bekannt, das mit der StoneSense-Technologie ausgestattet ist, die die Laseremission automatisch stoppt, wenn die chirurgische Faser nicht auf einen Stein gerichtet ist, und so das Risiko von Schleimhautschäden bei der endoskopischen Steinfragmentierung reduziert. Die Markteinführung erweitert das Energieplattform-Portfolio von Olympus zu einem Zeitpunkt, an dem der Thulium-Faserlaser den Holmium-Laser als bevorzugte Lithotripsie-Modalität in Hochvolumenzentren verdrängt.
- September 2026: Medtronic erhielt die FDA-510(k)-Zulassung für das LigaSure-RAS-Maryland-Kiefergerät zur Verwendung mit dem Hugo-RAS-System und brachte damit Medtronics Gefäßversiegelungstechnologie, die in über 45 Millionen Eingriffen in mehr als 65 Ländern eingesetzt wurde, zu US-amerikanischen robotergestützten Urologiechirurgen, die minimal-invasive Prostatektomie, Nephrektomie und Zystektomie durchführen. Die Zulassung erweitert das Hugo-Instrumentenportfolio und stärkt Medtronics kommerziellen Schwung im US-amerikanischen Bereich der robotergestützten Urologie weniger als 12 Monate nach der ersten FDA-Zulassung des Systems für die Urologie.
- Juni 2026: PROCEPT BioRobotics gab den Abschluss der Einschreibung in die randomisierte klinische WATER-IV-Studie bekannt, die die Aquablationstherapie mit der radikalen Prostatektomie bei lokalisiertem Prostatakrebs vergleicht, und sicherte sich die FDA-IDE-Genehmigung für ein zweites WATER-IV-Protokoll, das die Aquablation mit der aktiven Überwachung bei 333 Patienten weltweit vergleicht.
- März 2026: Boston Scientific erhielt die FDA-510(k)-Zulassung für das Asurys Fluid Management System, das erste System, das den intrarenalen Druck in Echtzeit während Ureteroskopie, Zystoskopie, perkutaner Nephrolithotomie und BPH-Eingriffen automatisch reguliert, wenn es mit dem LithoVue-Elite-Ureteroskop kombiniert wird. Die Zulassung adressiert einen anerkannten ungedeckten klinischen Bedarf, da erhöhter intrarenaler Druck mit postoperativem SIRS, Sepsis und Nierenschäden assoziiert ist.
Berichtsumfang des globalen Marktes für urologische Chirurgieinstrumente
Gemäß dem Berichtsumfang sind urologische Chirurgieinstrumente spezialisierte Instrumente, die zur Diagnose und Behandlung von Erkrankungen des Harntrakts und des männlichen Fortpflanzungssystems eingesetzt werden. Sie unterstützen Eingriffe wie Endoskopie, Steinentfernung, Geweberesektion und Katheterisierung.
Der Markt für urologische Chirurgieinstrumente ist nach Produkttyp, Anwendung, Wiederverwendbarkeit, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Endoskope, Endovisionssysteme, Peripheriesysteme sowie Verbrauchsmaterialien und Zubehör segmentiert. Nach Anwendung ist der Markt in chronische Nierenerkrankung, Harnsteine, benigne Prostatahyperplasie, Harninkontinenz/Beckenorganprolaps und Onkologie segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante chirurgische Zentren und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Urologische Endoskope | Laparoskope |
| Ureteroskope | |
| Nephroskope | |
| Resektoskope | |
| Zystoskope | |
| Endovisionssysteme | Endoskopische Lichtquellen |
| Endoskopische Kameras | |
| Kabellose Monitore und Displays | |
| Kameraköpfe | |
| Peripheriesysteme | Insufflatoren |
| Endoskopische Flüssigkeitsmanagementsysteme | |
| Verbrauchsmaterialien und Zubehör | Führungsdrähte |
| Steinkörbchen/Bergungsgeräte und Extraktoren | |
| Katheter | |
| Stents | |
| Biopsiegeräte | |
| Spülgeräte, Verbindungsschläuche, Klemmen, Übertuben und distale Aufsätze | |
| Dilatatorsätze und ureterale Zugangshülsen | |
| Drainagebeutel | |
| Sonstige |
| Chronische Nierenerkrankung |
| Harnsteine |
| Benigne Prostatahyperplasie |
| Harninkontinenz und Beckenorganprolaps |
| Onkologie |
| Sonstige Anwendungen |
| Krankenhäuser und Kliniken |
| Ambulante chirurgische Zentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Urologische Endoskope | Laparoskope |
| Ureteroskope | ||
| Nephroskope | ||
| Resektoskope | ||
| Zystoskope | ||
| Endovisionssysteme | Endoskopische Lichtquellen | |
| Endoskopische Kameras | ||
| Kabellose Monitore und Displays | ||
| Kameraköpfe | ||
| Peripheriesysteme | Insufflatoren | |
| Endoskopische Flüssigkeitsmanagementsysteme | ||
| Verbrauchsmaterialien und Zubehör | Führungsdrähte | |
| Steinkörbchen/Bergungsgeräte und Extraktoren | ||
| Katheter | ||
| Stents | ||
| Biopsiegeräte | ||
| Spülgeräte, Verbindungsschläuche, Klemmen, Übertuben und distale Aufsätze | ||
| Dilatatorsätze und ureterale Zugangshülsen | ||
| Drainagebeutel | ||
| Sonstige | ||
| Nach Anwendung | Chronische Nierenerkrankung | |
| Harnsteine | ||
| Benigne Prostatahyperplasie | ||
| Harninkontinenz und Beckenorganprolaps | ||
| Onkologie | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante chirurgische Zentren | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach urologischen Chirurgieinstrumenten an?
Steigende Steinerkrankungen, chronische Nierenerkrankungen, BPH-Eingriffe und die Verlagerung hin zur ambulanten Versorgung stützen die Nachfrage nach Endoskopen, Bildgebung, Laser und Einweginstrumenten.
Wie groß ist der Markt für urologische Chirurgieinstrumente?
Der Markt für urologische Chirurgieinstrumente wird im Jahr 2027 auf 17,49 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 9,76 % einen Wert von 27,87 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Endovisionssysteme sind die am schnellsten wachsende Produktkategorie mit einer erwarteten CAGR von 11,65 % bis 2032.
Warum gewinnen Einweg-Ureteroskope an Verbreitung?
Sie können den Aufbereitungsaufwand reduzieren und die Workflow-Zuverlässigkeit verbessern, insbesondere in Zentren mit geringerem Volumen, obwohl Kosten- und Umweltbedenken bestehen bleiben.
Welches Versorgungsumfeld wächst bei urologischen Eingriffen am schnellsten?
Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 12,43 % wachsen, da ausgewählte Eingriffe von stationären Operationssälen in ambulante Einrichtungen verlagert werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,54 % wachsen, gestützt durch eine hohe Krankheitslast und Investitionen in die Gesundheitsinfrastruktur.