
Tamaño y Participación del Mercado de Instrumentos Quirúrgicos de Urología
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Instrumentos Quirúrgicos de Urología por Mordor Intelligence
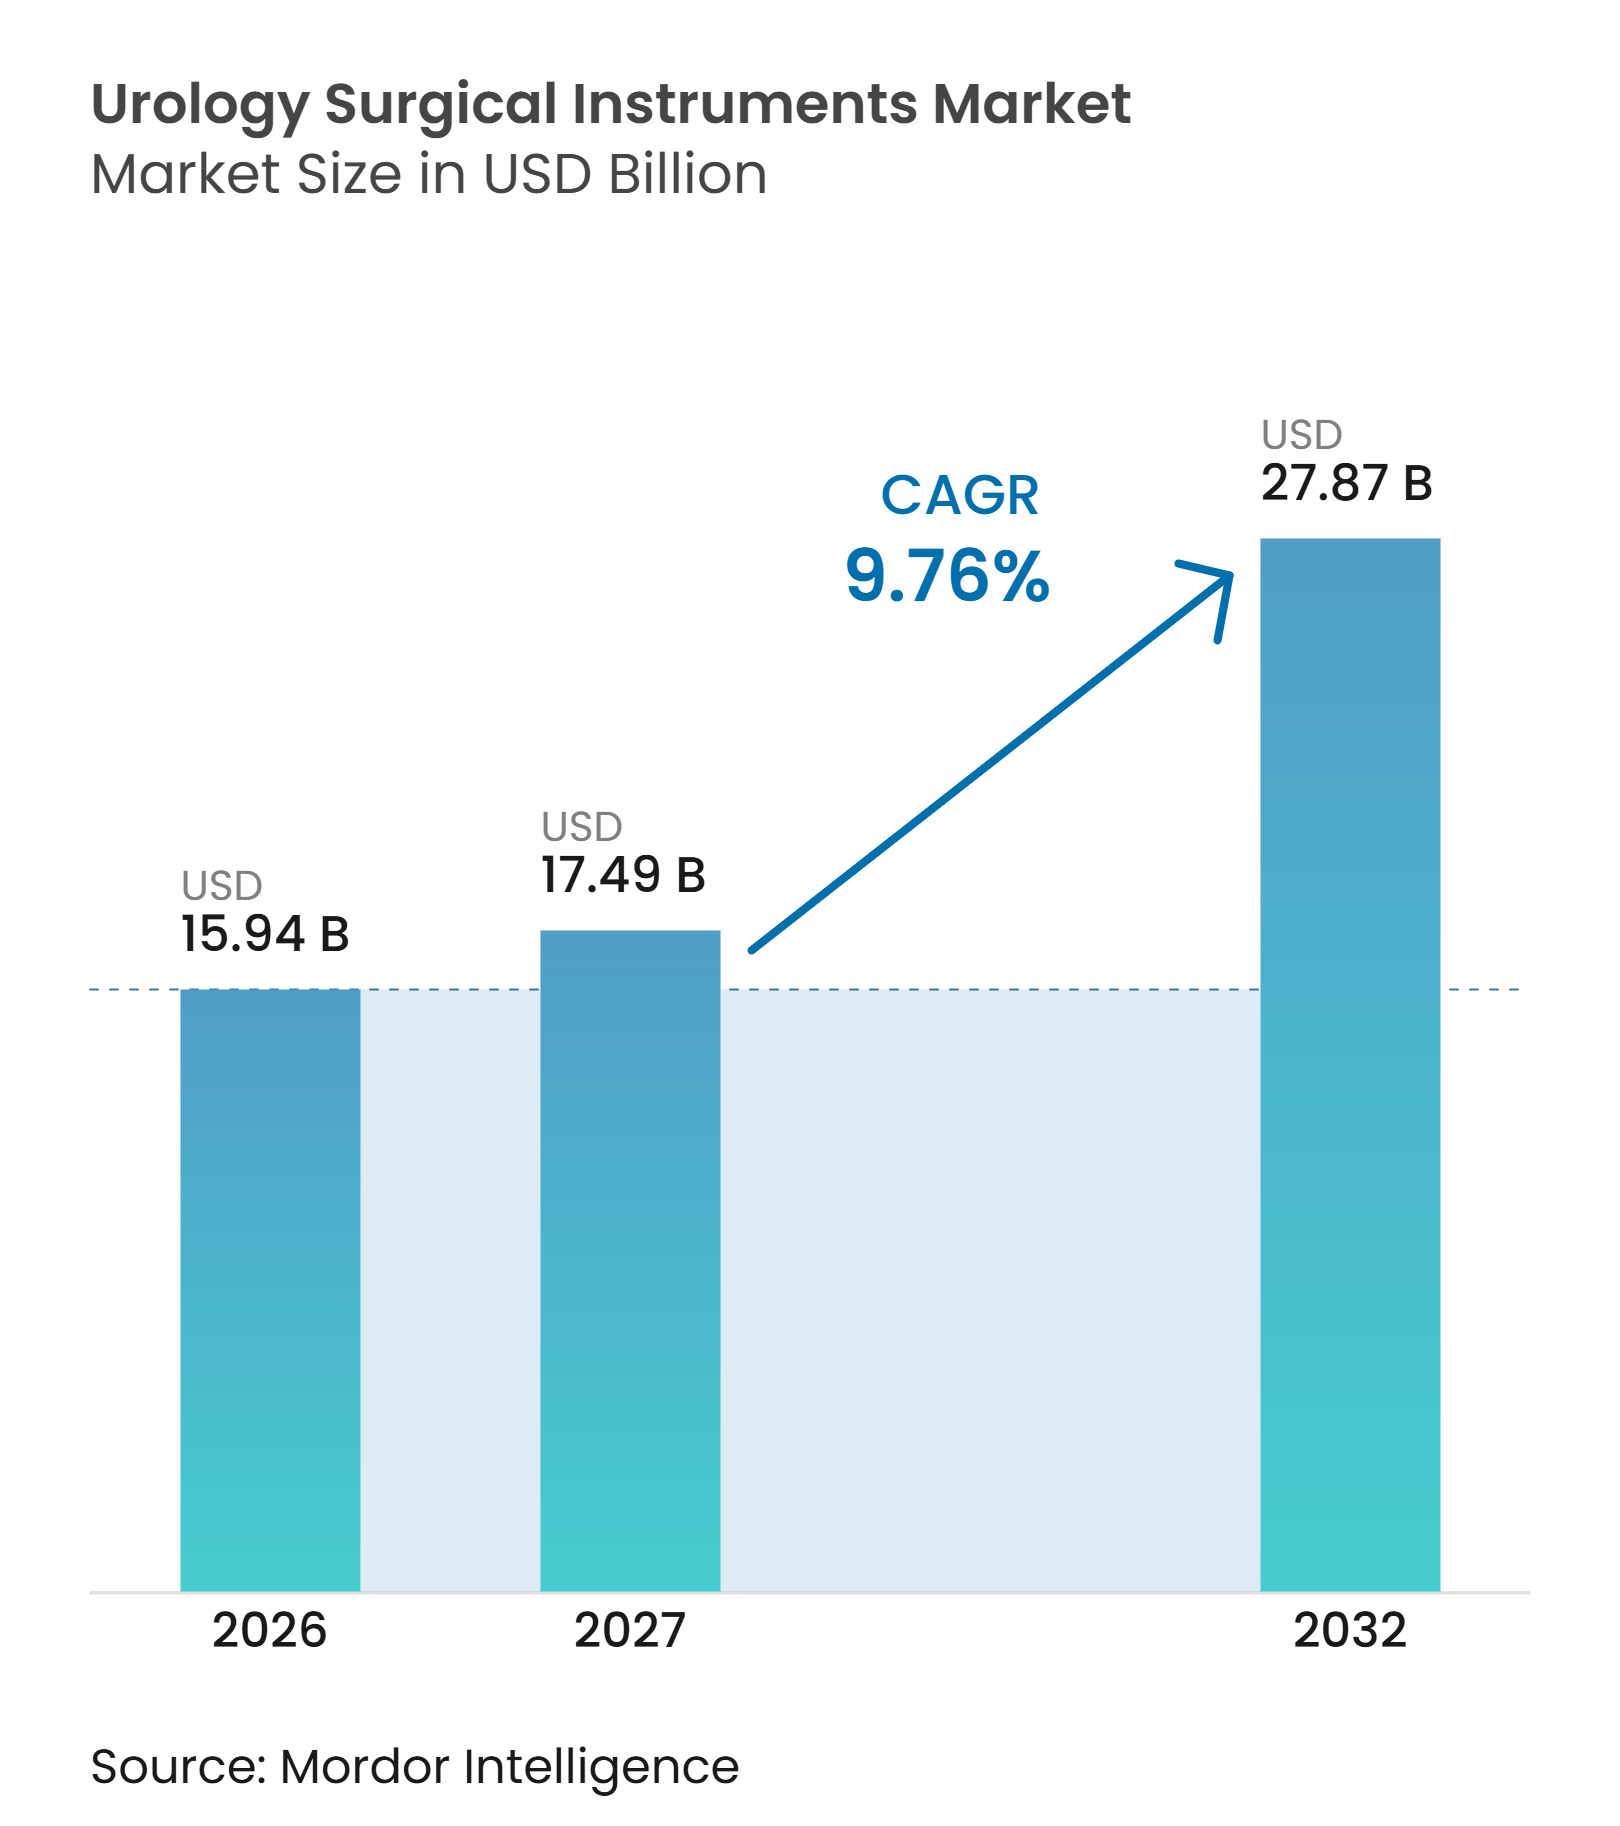
Se proyecta que el tamaño del Mercado de Instrumentos Quirúrgicos de Urología se expanda desde 15,94 mil millones de USD en 2026 y 17,49 mil millones de USD en 2027 hasta 27,87 mil millones de USD para 2032, registrando una CAGR del 9,76% entre 2027 y 2032.
El mercado de instrumentos quirúrgicos de urología está respaldado por una base de pacientes más amplia que requiere intervenciones en cálculos, riñones, próstata y oncología. La demanda también se orienta hacia procedimientos que pueden completarse en entornos ambulatorios con tiempos de recuperación más cortos y menor dependencia de equipos reutilizables. Los proveedores están evaluando las compras de capital frente al gasto recurrente en endoscopios desechables, fibras láser, cestas y herramientas de gestión de fluidos. El mercado de instrumentos quirúrgicos de urología recompensa, por tanto, a los proveedores que pueden vincular la imagen, los instrumentos y el soporte del flujo de trabajo clínico en una sola oferta. Los controles de precios en China y el reembolso desigual para algunos tratamientos mínimamente invasivos siguen siendo restricciones importantes sobre los ingresos unitarios y la sustitución de equipos.
Conclusiones Clave del Informe
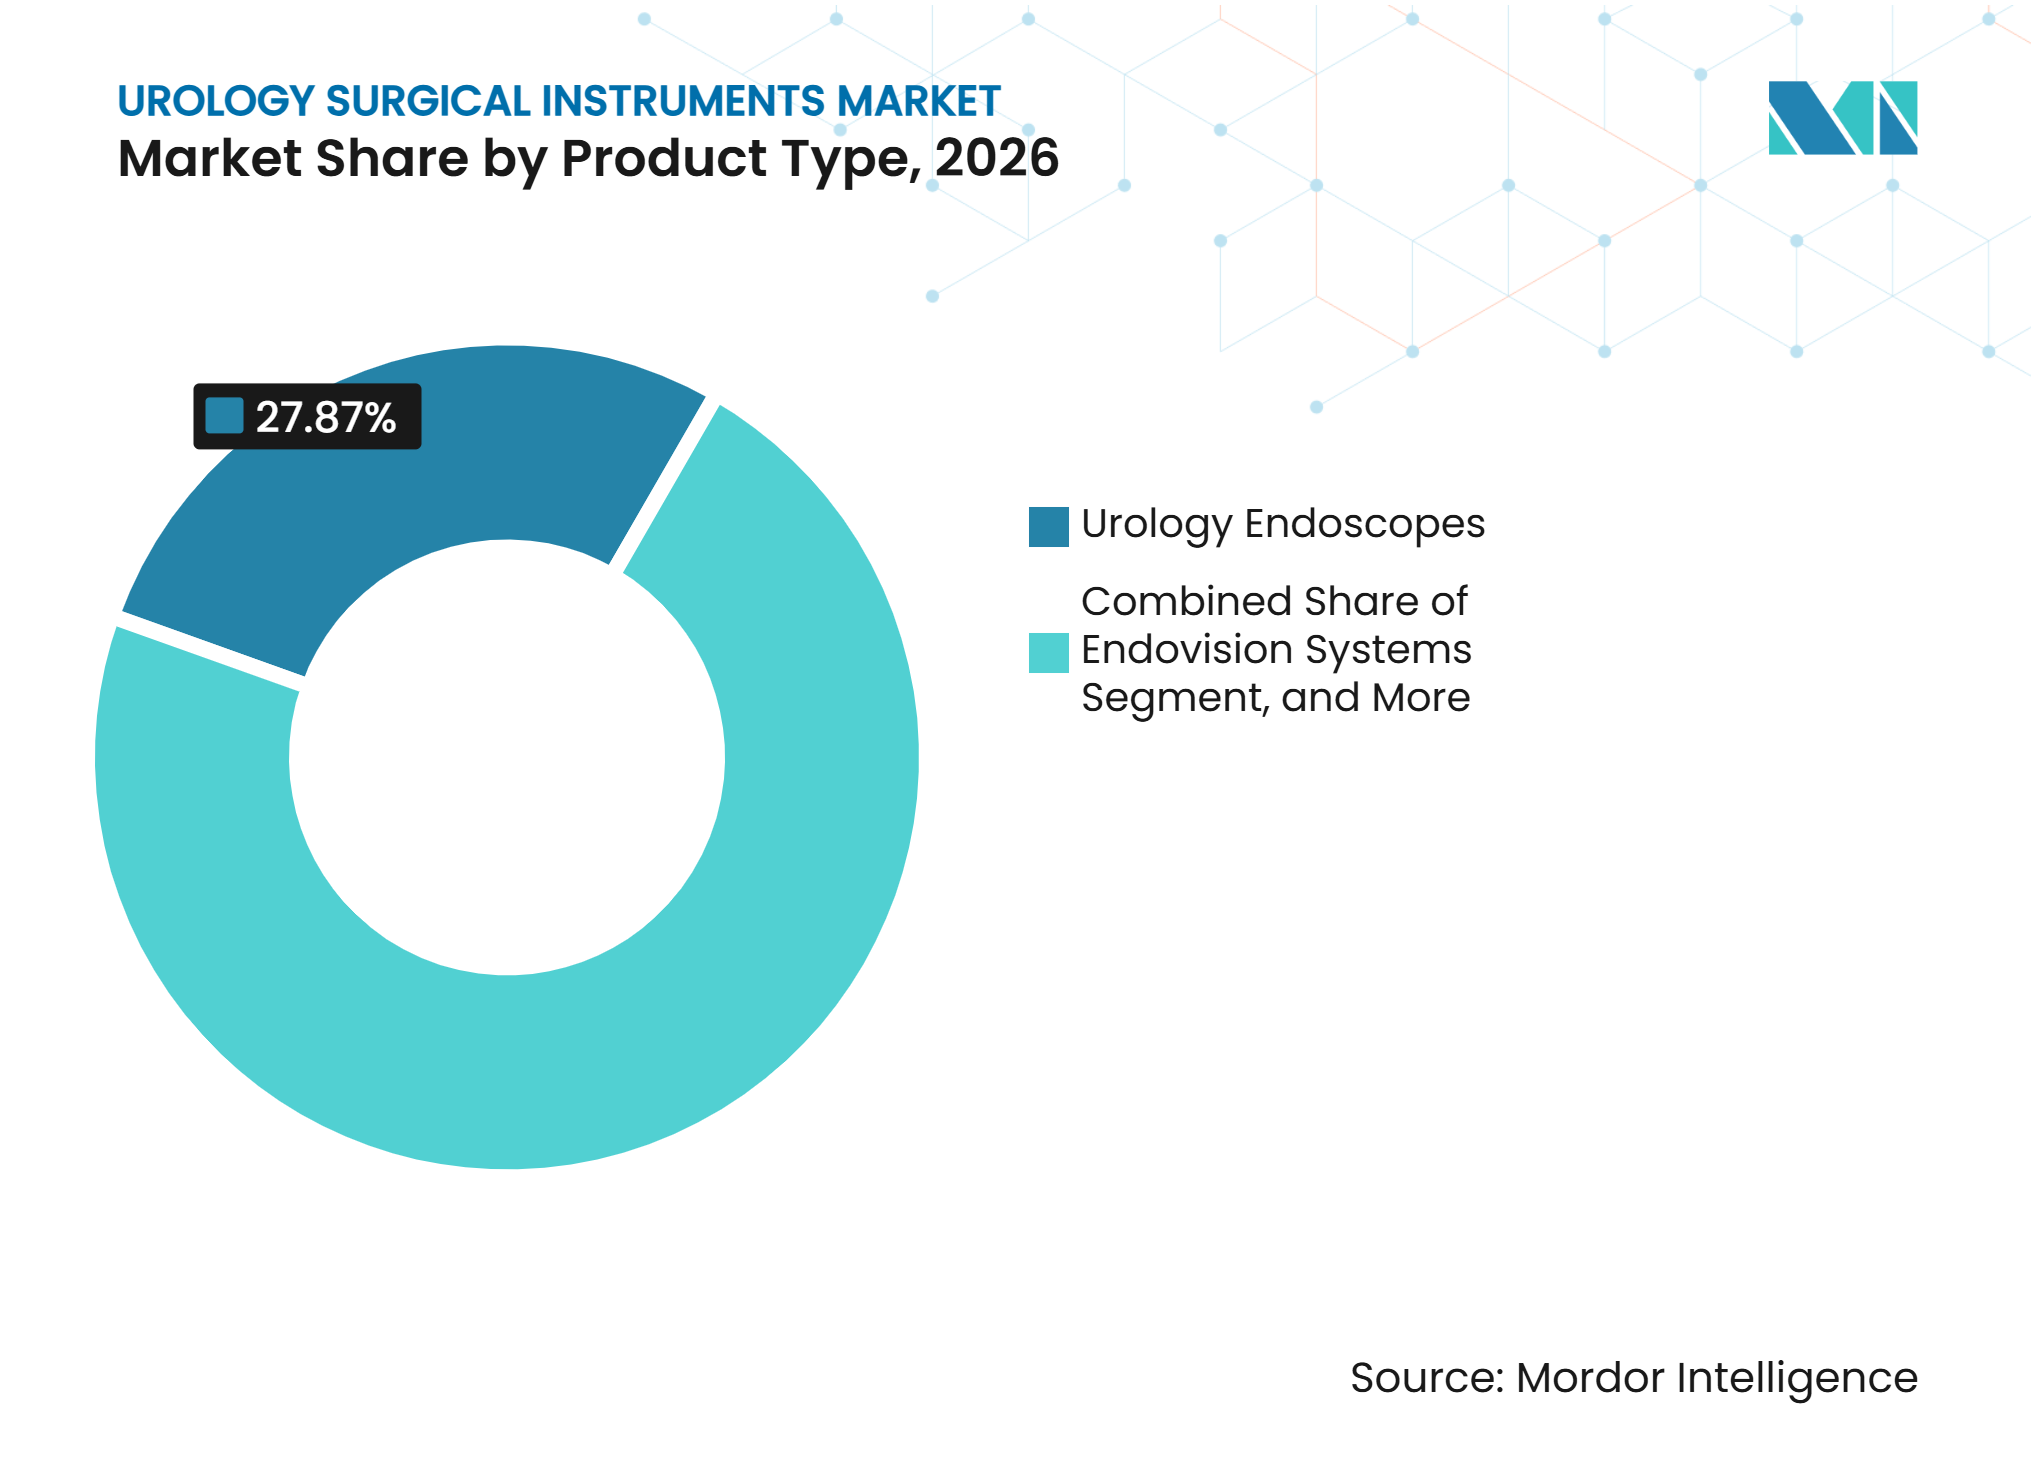
- Por tipo de producto, los endoscopios de urología representaron el 27,87% de la participación del mercado de instrumentos quirúrgicos de urología en 2026, mientras que se prevé que los sistemas de endovisión crezcan a una CAGR del 11,65% hasta 2032.
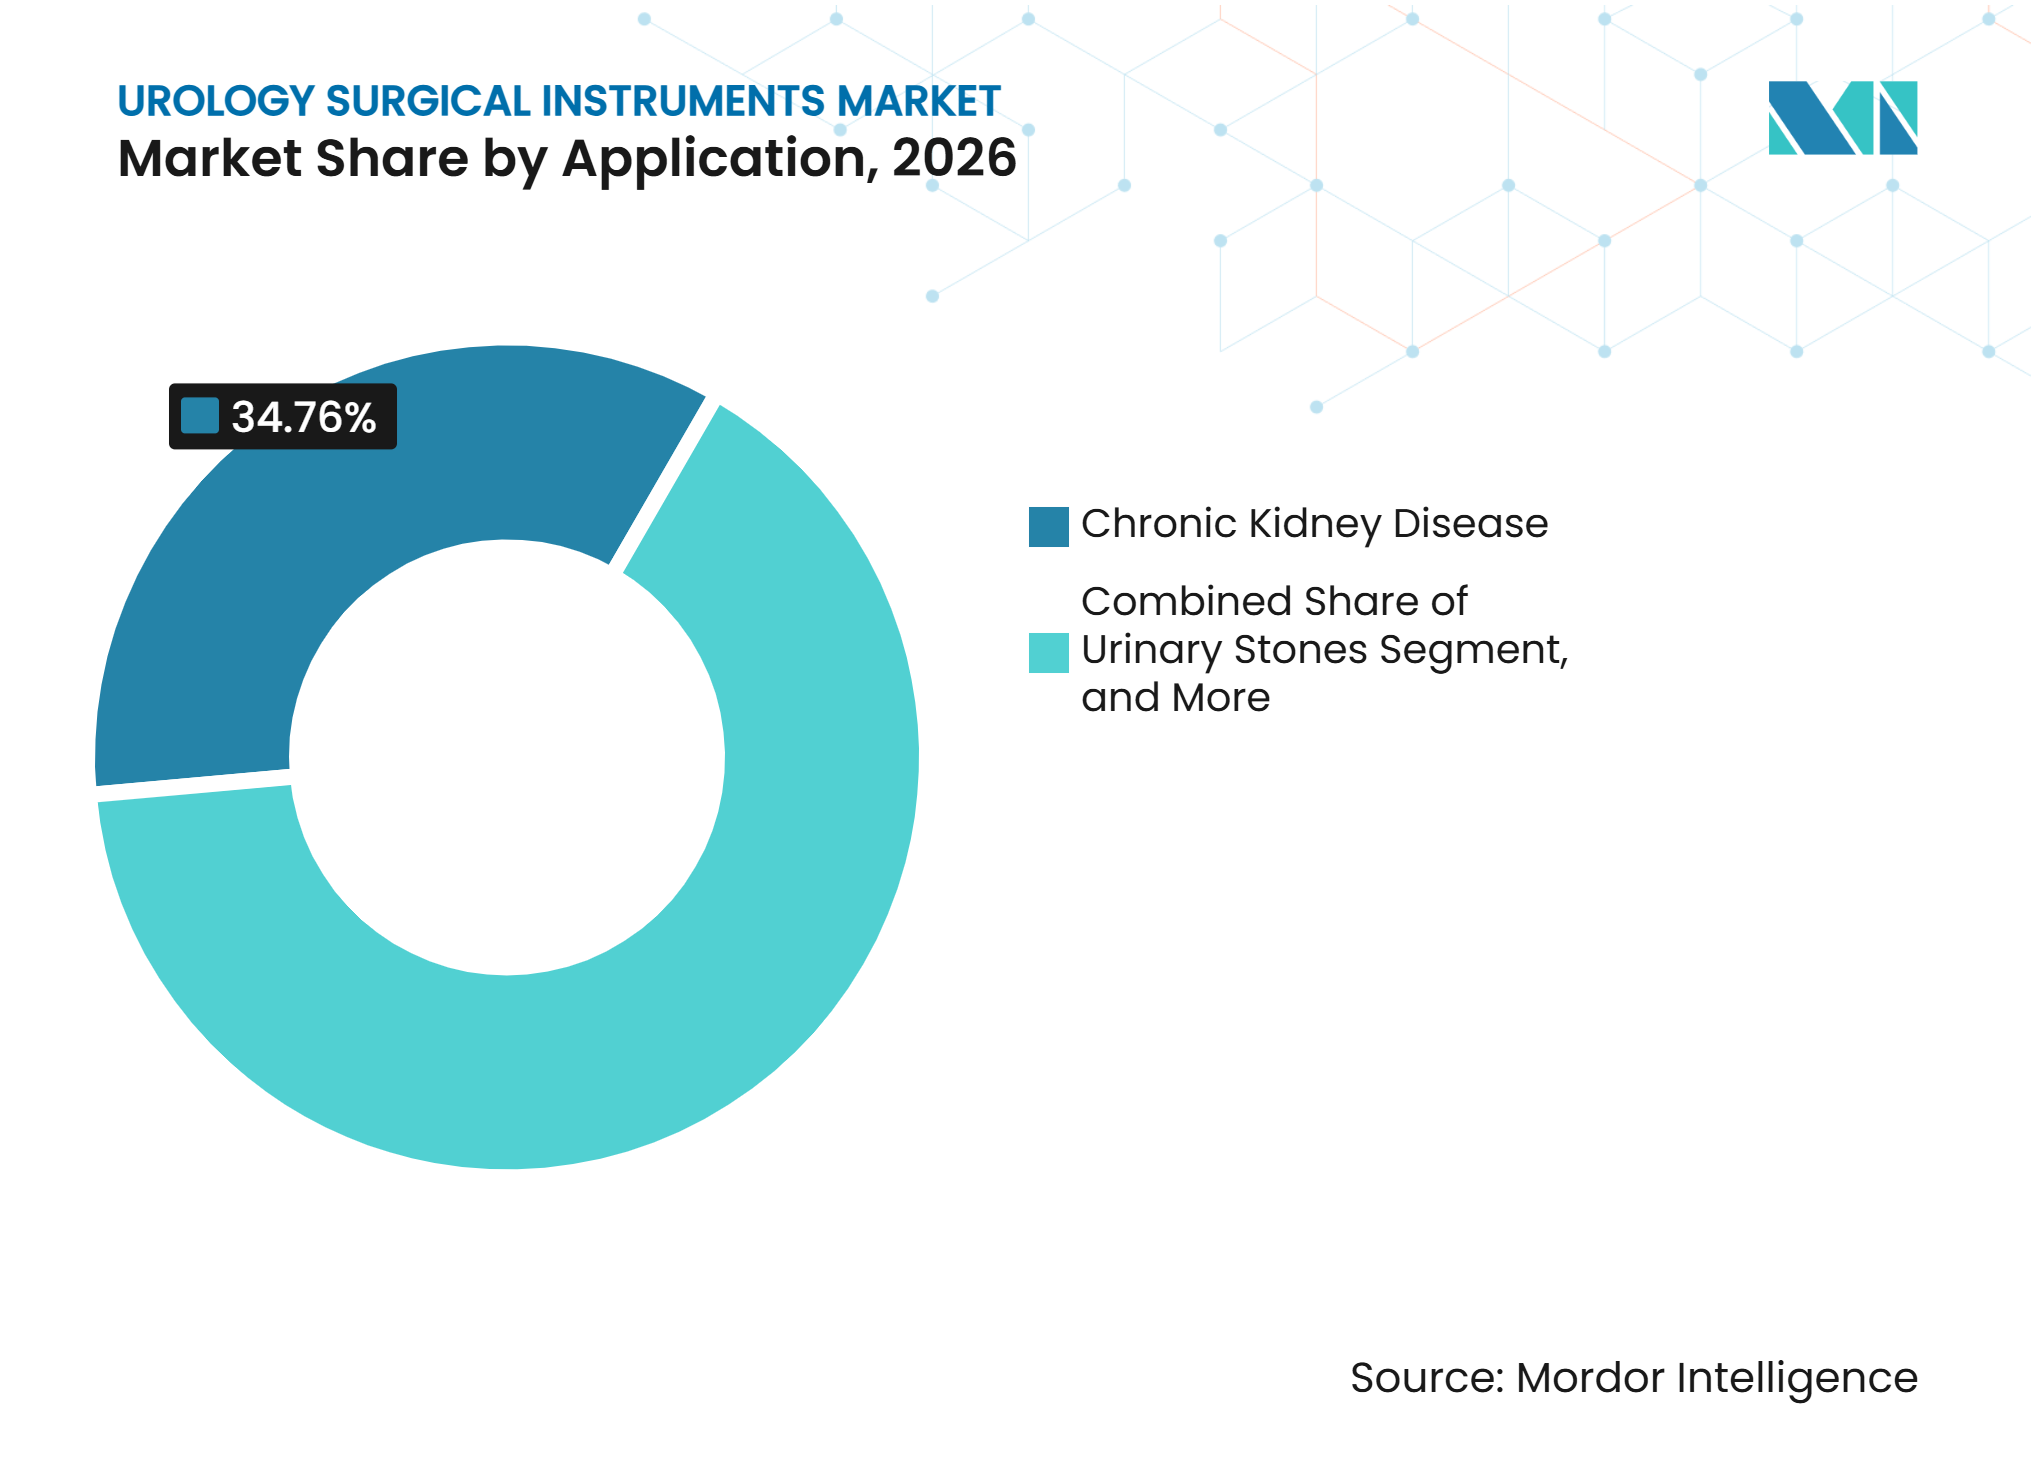
- Por aplicación, la enfermedad renal crónica representó el 34,76% de la participación del mercado de instrumentos quirúrgicos de urología en 2026, mientras que se proyecta que la hiperplasia prostática benigna avance a una CAGR del 11,87% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 61,43% en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 12,43% hasta 2032.
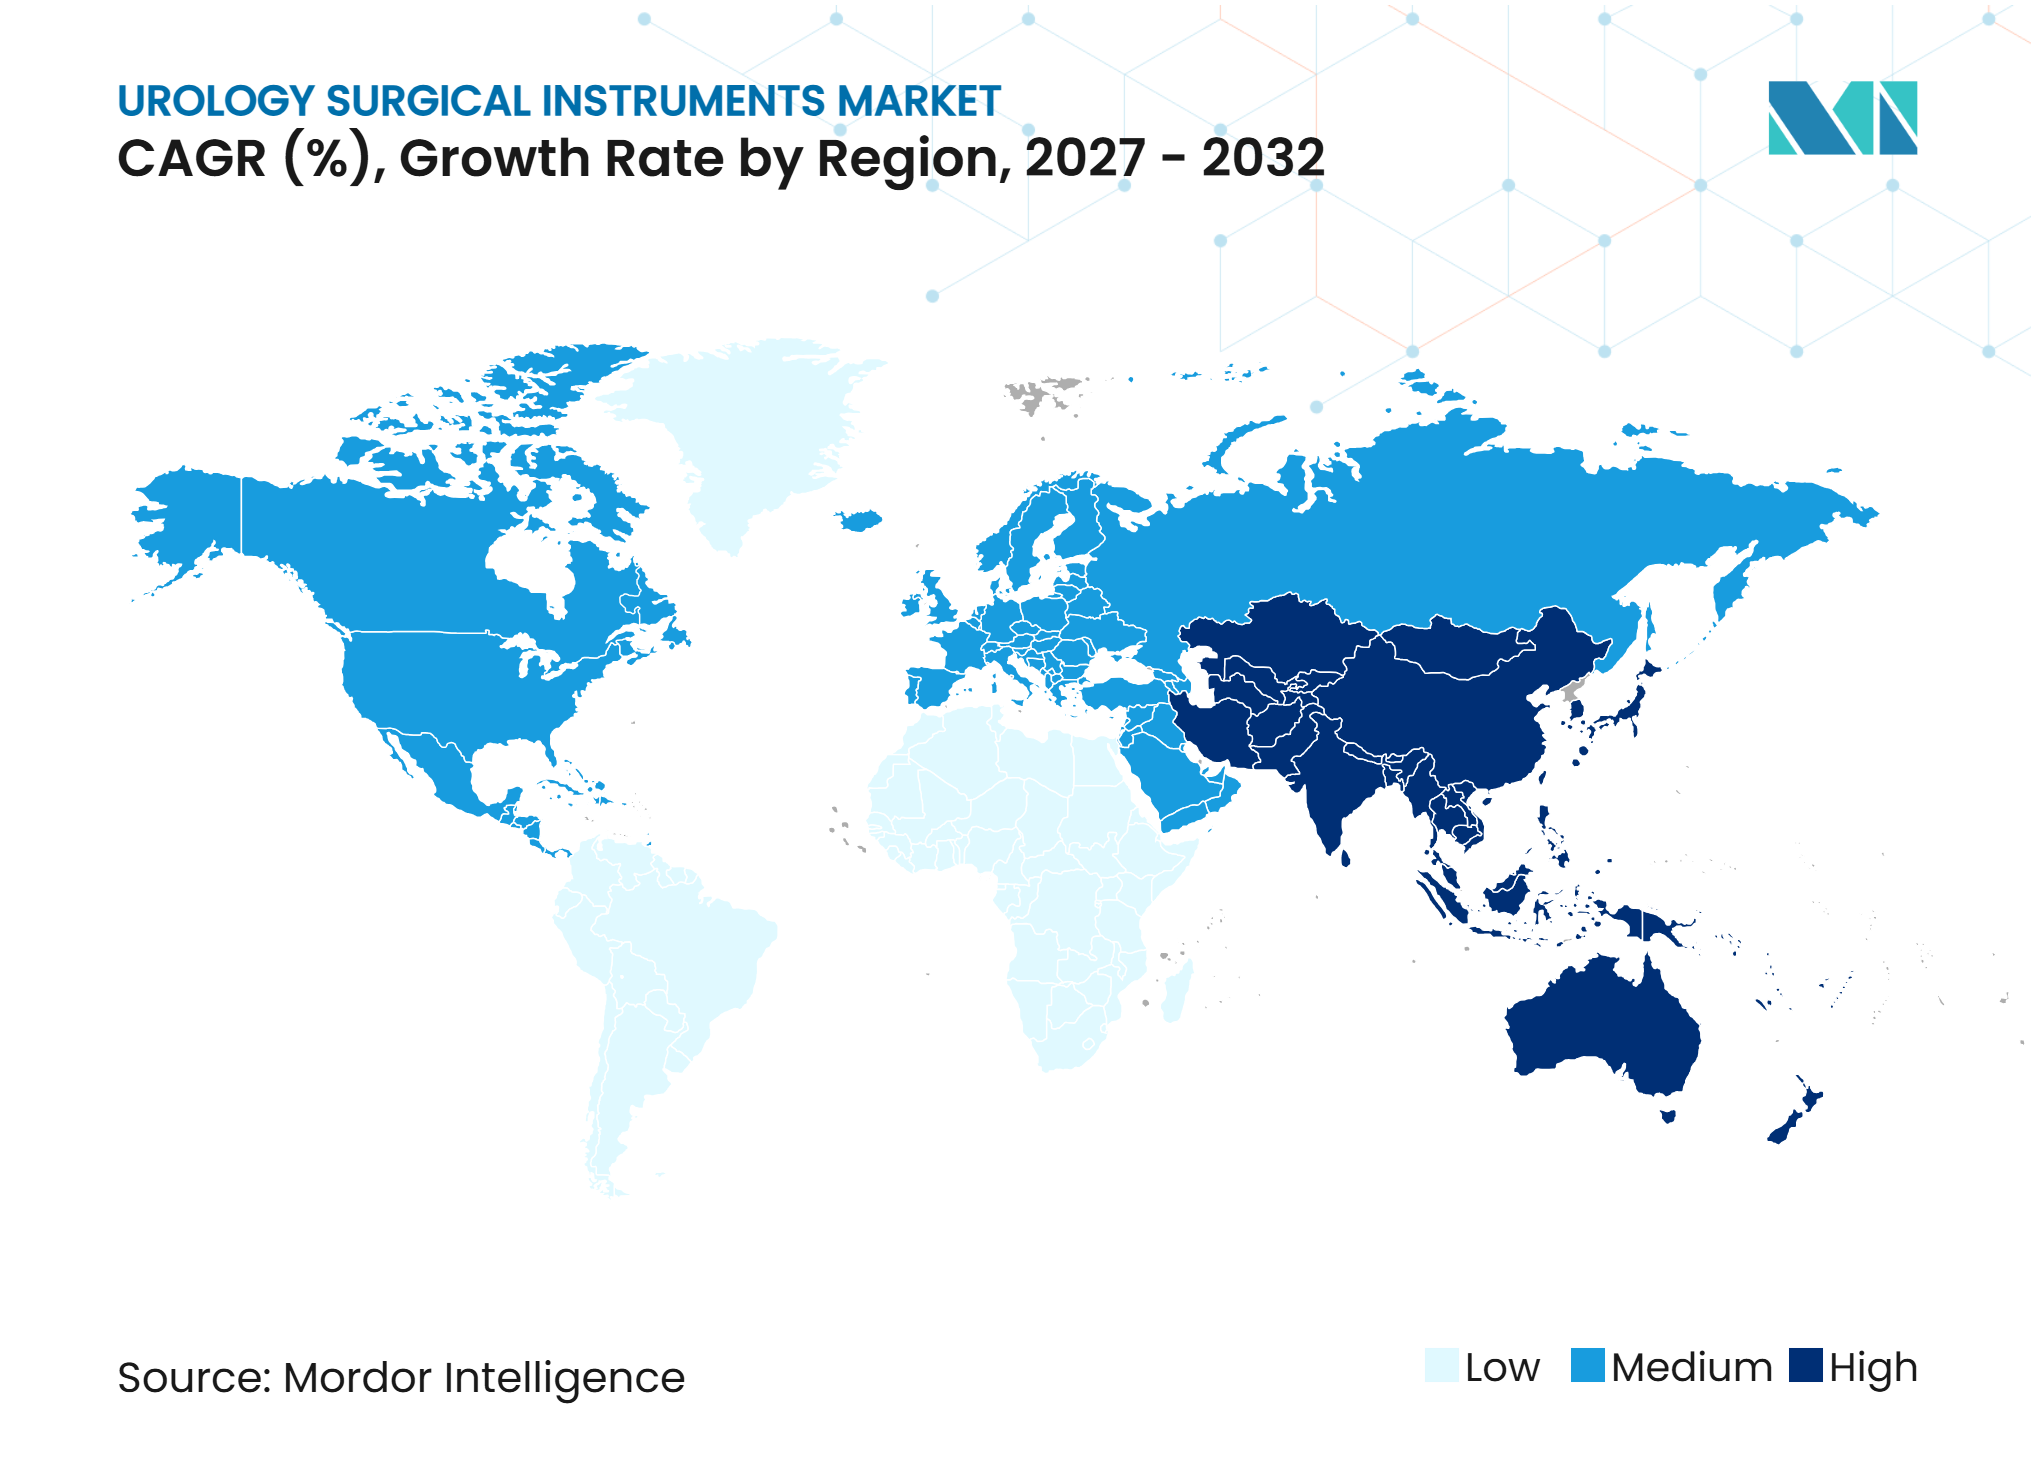
- Por geografía, América del Norte representó el 42,56% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia y Recurrencia de la Urolitiasis | +2.00% | Global, mayor en EMRO, Asia y África | Mediano plazo (2-4 años) |
| Expansión de la Urología Mínimamente Invasiva y Ambulatoria | +2.20% | América del Norte y Europa, con adopción acelerada en Asia-Pacífico y uso emergente en América del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de la Endoscopia de Uso Único para el Control de Infecciones y la Fiabilidad del Flujo de Trabajo | +1.50% | Global, liderado por América del Norte, el Reino Unido y Alemania, con expansión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Láser, Irrigación, Succión y Gestión de la Presión Intrarrenal | +1.40% | América del Norte y Europa Occidental, con creciente adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Carga de Procedimientos de Oncología Urológica y HBP en Poblaciones Envejecidas | +1.80% | Global, con alta concentración en Japón, Corea del Sur, Alemania e Italia | Largo plazo (≥ 4 años) |
| Riesgo de Deshidratación Relacionada con el Clima y Recurrencia de Cálculos | +0.40% | EMRO, Sur y Sudeste Asiático, el Cinturón Solar de los Estados Unidos y África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia y Recurrencia de la Urolitiasis
La urolitiasis sustenta la demanda recurrente de ureteroscopios, guías, cestas y fibras láser en el mercado de instrumentos quirúrgicos de urología. Un análisis sistemático de 2025 estableció la sustancial carga global de la enfermedad litiásica. Una revisión de 2025 encontró una prevalencia agrupada en adultos del 14,17% en la región del Mediterráneo Oriental, lo que muestra la concentración de necesidades en áreas con alta exposición al calor y capacidad especializada limitada. Los pacientes pueden volver al tratamiento tras episodios recurrentes de cálculos, lo que extiende la demanda más allá de una intervención inicial. Una revisión de 2025 sobre la nefrolitotomía percutánea ambulatoria reportó una tasa libre de cálculos del 93% en pacientes seleccionados y respaldó su uso en entornos de menor complejidad[1]. El aumento de las temperaturas y la deshidratación pueden incrementar aún más el riesgo de cálculos en áreas vulnerables, reforzando la necesidad de vías eficientes de manejo de cálculos.
Expansión de la Urología Mínimamente Invasiva y Ambulatoria
El cambio de los quirófanos hospitalarios a entornos de consultorio y ambulatorios modifica la forma en que se abastece el mercado de instrumentos quirúrgicos de urología. Un estudio prospectivo de 2025 encontró ahorros de 5.309 a 6.009 USD por procedimiento endoscópico en consultorio en comparación con entornos de quirófano o anestesia general. El mismo estudio reportó que el 77,8% de los pacientes en su cohorte de ureteroscopia prefirió el entorno de consultorio. Un estudio separado de 2025 no encontró ningún traslado de emergencia intrahospitalario el mismo día entre pacientes seleccionados de mayor riesgo sometidos a ureteroscopia en centros quirúrgicos ambulatorios independientes. Estos entornos favorecen instrumentos que permiten una rotación rápida, disponibilidad predecible y una menor carga de reprocesamiento. PROCEPT BioRobotics también reportó la finalización de los procedimientos del ensayo WATER IV en un centro quirúrgico ambulatorio en 2025, lo que indica que los sitios ambulatorios pueden respaldar procedimientos urológicos más avanzados.
Crecimiento de la Endoscopia de Uso Único para el Control de Infecciones y la Fiabilidad del Flujo de Trabajo
Los ureteroscopios de uso único se están convirtiendo en una opción de compra más visible en el mercado de instrumentos quirúrgicos de urología. Un análisis de microcostos de 2026 encontró que los ureteroscopios reutilizables necesitaban reparación después de 20 procedimientos y que los dispositivos de uso único podían ser más económicos para centros que realizan menos de 83 a 130 casos anuales. Los instrumentos desechables evitan los retrasos en el reprocesamiento y proporcionan un instrumento estéril para cada caso. El costo y el impacto ambiental siguen siendo barreras para una adopción más amplia. La influencia regulatoria también es importante, ya que los requisitos de revisión 510(k) de la FDA y del Reglamento de Dispositivos Médicos de la UE determinan el calendario de autorización y cumplimiento de los productos endoscópicos reutilizables y de uso único.
Integración de Láser, Irrigación, Succión y Gestión de la Presión Intrarrenal
Los hospitales están adoptando sistemas de procedimientos integrados que conectan la visualización, la administración de energía, la irrigación, la succión y el control de la presión. Boston Scientific recibió la autorización de la FDA en marzo de 2026 para el Sistema de Gestión de Fluidos Asurys, que regula automáticamente la presión intrarrenal durante varios procedimientos endourológicos cuando se utiliza con el ureteroscopio LithoVue Elite. Este enfoque aborda las preocupaciones clínicas en torno a la presión intrarrenal elevada durante los procedimientos de cálculos y procedimientos relacionados. Olympus presentó su plataforma de láser de fibra de tulio SOLTIVE Gemini de 60 W en los Estados Unidos en noviembre de 2026, añadiendo la tecnología StoneSense que detiene la emisión del láser cuando la fibra no está dirigida hacia un cálculo. Los proveedores que combinan estas herramientas pueden ofrecer un flujo de trabajo más coordinado que los proveedores que venden componentes por separado. El enfoque también fortalece los ingresos recurrentes a través de accesorios de uso único compatibles y consumibles específicos para cada procedimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Total de Propiedad para Plataformas Avanzadas | -1.4% | Global, más agudo en países de ingreso medio-bajo y hospitales comunitarios | Largo plazo (≥ 4 años) |
| Costo por Procedimiento de Desechables y Carga Ambiental | -0.8% | Mercados de alto ingreso en Europa y América del Norte, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Endourología y Técnicos de Quirófano | -0.6% | Asia-Pacífico, África y América del Sur | Mediano plazo (2-4 años) |
| Reembolso Variable y Ciclos de Reposición Retrasados en Instalaciones con Menos Recursos | -0.9% | América del Sur, África, Sudeste Asiático y Europa Central y Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad para Plataformas Avanzadas
Los sistemas robóticos, las plataformas láser avanzadas y las torres de endovisión integradas requieren un capital inicial significativo. Esto limita la adopción en hospitales comunitarios e instalaciones con menos recursos dentro del mercado de instrumentos quirúrgicos de urología. Medtronic recibió la autorización de la FDA para Hugo RAS en procedimientos urológicos en diciembre de 2025 tras cumplir los criterios primarios de seguridad y eficacia de su estudio Expand URO. El avance clínico no elimina el costo de adquisición, capacitación, servicio e instrumentos compatibles. La transición de sistemas de holmio a plataformas de láser de fibra de tulio también puede requerir una decisión de reposición diferida para instalaciones de nivel medio. Una suite completa de endourología puede superar los 500.000 USD en costos de capital antes de los consumibles, lo que puede ampliar la brecha entre los hospitales de referencia y los sitios más pequeños.
Reembolso Variable y Ciclos de Reposición Retrasados en Instalaciones con Menos Recursos
La incertidumbre en el reembolso puede retrasar la adopción de tratamientos y la adquisición de equipos en el mercado de instrumentos quirúrgicos de urología. Teleflex citó la presión sobre el reembolso entre los factores detrás de su decisión de diciembre de 2025 de vender sus negocios de Cuidados Agudos, Urología Intervencionista y OEM por 2,03 mil millones de USD. Los presupuestos de los hospitales públicos en América del Sur y África pueden extender los ciclos de reposición e incrementar la dependencia de instrumentos reutilizables reparables. La escasez de especialistas y técnicos de quirófano añade otra limitación práctica al despliegue en partes de Asia-Pacífico, África y América del Sur. Los resultados de la contratación centralizada de China de enero de 2026 cubrieron los consumibles intervencionistas de urología y fijaron los precios contratados hasta diciembre de 2028[2]. Estas condiciones pueden favorecer los ingresos por servicios y los productos de menor costo, al tiempo que reducen el precio obtenido en los consumibles estándar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Innovación Óptica Extiende el Dominio de los EndoscopiosLos endoscopios de urología representaron el 27,87% del mercado de instrumentos quirúrgicos de urología en 2026. Su función abarca la ureteroscopia flexible para la enfermedad litiásica y la cistoscopia rígida para procedimientos diagnósticos y de vigilancia. Los ureteroscopios digitales flexibles están ganando atención porque pueden mejorar el acceso a la anatomía intrarrenal. El reconocimiento de reembolso de Japón para la cirugía intrarrenal retrógrada respalda el uso de vías intensivas en ureteroscopios flexibles en un grupo más amplio de hospitales. Boston Scientific recibió la autorización de la FDA para LithoVue Elite en septiembre de 2025, describiéndolo como el primer ureteroscopio con monitorización integrada de la presión intrarrenal. Stryker lanzó su ureteroscopio reutilizable flexible F88 en febrero de 2026 con deflexión bidireccional de 270° para acceso renal complejo.
Se proyecta que los sistemas de endovisión crezcan a una CAGR del 11,65% hasta 2032, la tasa más alta entre los tipos de productos. El tamaño del mercado de instrumentos quirúrgicos de urología para los sistemas de endovisión está respaldado por la sustitución de las configuraciones heredadas de cabezal de cámara por plataformas de imagen digital. Olympus lanzó la plataforma de imagen VISERA S para aplicaciones de otorrinolaringología y urología en los Estados Unidos en septiembre de 2025, añadiendo tecnología de imagen de banda estrecha integrada. Karl Storz adquirió la propiedad intelectual y el talento de Diaspective Vision en abril de 2025 para avanzar en las capacidades de imagen hiperespectral y multiespectral. Los sistemas periféricos, los consumibles y los accesorios siguen siendo importantes porque completan la configuración del procedimiento y generan compras repetidas. Los proveedores están posicionando cada vez más los sistemas de imagen, endoscopios, gestión de presión y herramientas de recuperación como sistemas vinculados en lugar de productos aislados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Enfermedad Renal Ancla los Volúmenes mientras la HBP se AceleraLa enfermedad renal crónica representó el 34,76% del mercado de instrumentos quirúrgicos de urología en 2026. Esta aplicación genera demanda de cistoscopia diagnóstica, colocación de stents, nefroureroscopia y procedimientos para obstrucción o complicaciones por cálculos. Un análisis de The Lancet de 2025 confirmó que la enfermedad renal crónica sigue siendo una importante carga clínica global, con China e India como los países con las mayores poblaciones absolutas de pacientes. La enfermedad renal crónica puede estar asociada con obstrucción urinaria repetida y necesidades de manejo relacionadas con infecciones. Los cálculos urinarios constituyen la siguiente área de procedimientos importante debido a su vínculo clínico con la enfermedad renal y la deshidratación. La evidencia publicada en 2025 también vinculó la exposición al calor relacionada con el clima y la deshidratación conductual con un mayor riesgo de enfermedad litiásica.
Se espera que la hiperplasia prostática benigna crezca a una CAGR del 11,87% hasta 2032. El tamaño del mercado de instrumentos quirúrgicos de urología para la HBP se beneficia del creciente uso de la ablación por agua, la enucleación láser y otras alternativas menos invasivas a la resección transuretral. Un estudio de 2025 proyectó un mayor crecimiento en la incidencia global de HBP hasta 2035, con el grupo de edad de 65 a 79 años representando el mayor aumento absoluto. La oncología y la incontinencia urinaria o el prolapso de órganos pélvicos siguen siendo aplicaciones más pequeñas. Coloplast completó la adquisición de Uromedica en 2026, añadiendo terapias de balón implantable para la incontinencia urinaria de esfuerzo a su negocio de Salud Masculina en los Estados Unidos.

Por Usuario Final:
Los Volúmenes Hospitalarios Impulsan la Escala, los Centros Quirúrgicos Ambulatorios Reconfiguran la Prestación de AtenciónLos hospitales y clínicas representaron el 61,43% del mercado de instrumentos quirúrgicos de urología en 2026. Gestionan resecciones oncológicas, prostatectomías robóticas, nefrectomías y casos de cálculos de mayor riesgo que requieren soporte hospitalario y equipos multidisciplinarios. Sus decisiones de compra suelen involucrar equipos de visualización que pueden servir a múltiples especialidades. La plataforma de video IMAGE1 S de Karl Storz se utilizó en el Centro de Cirugía Riverside de la Universidad de Virginia para reducir su inventario de visualización de 3 torres a 2, sirviendo a varias especialidades. El canal hospitalario sigue siendo esencial para las plataformas de capital premium y los procedimientos complejos. También ofrece a los fabricantes una vía para acuerdos de servicio a largo plazo y compras estandarizadas de consumibles.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 12,43% hasta 2032. El mercado de instrumentos quirúrgicos de urología se está adaptando a su necesidad de equipos compactos, inventario predecible y rotación rápida de casos. Un estudio de 2025 del Journal of Endourology encontró una clara ventaja de costo para los procedimientos endoscópicos seleccionados en consultorio. La evidencia de un estudio de 2025 del World Journal of Urology indica que pacientes seleccionados de alto riesgo sometidos a ureteroscopia pueden ser tratados en centros independientes sin traslado de emergencia el mismo día. Las clínicas de urología independientes y los consultorios médicos añaden demanda de cistoscopios portátiles, herramientas de uso único y sistemas de imagen compactos. Su crecimiento depende del acceso a especialistas, la política de los pagadores y la capacidad local para gestionar complicaciones.
Análisis Geográfico
América del Norte
América del Norte representó el 42,56% del mercado de instrumentos quirúrgicos de urología en 2026. La región combina un alto uso de cirugía robótica, una base establecida de especialistas en endourología y vías de la FDA para dispositivos de capital y de uso único. Medtronic recibió la autorización para Hugo RAS en procedimientos urológicos en diciembre de 2025. El primer caso comercial de Hugo en los Estados Unidos se realizó en la Clínica Cleveland en febrero de 2026. Esta actividad muestra cómo la competencia robótica se está extendiendo más allá de una única plataforma establecida. Los endoscopios de uso único y los sistemas de gestión de presión también están ganando atención porque los proveedores buscan opciones confiables de flujo de trabajo y control de infecciones. Canadá y México contribuyen a la demanda a través de centros especializados y una creciente capacidad hospitalaria privada.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,54% hasta 2032. La posición de la región está respaldada por grandes poblaciones con enfermedad renal crónica y enfermedad litiásica, así como por la inversión en infraestructura sanitaria. Un análisis de la Carga Global de Enfermedades de 2025 identificó a China e India como los países con las mayores poblaciones absolutas de enfermedad renal crónica. El programa de contratación nacional de China incluyó stents, guías y cestas para cálculos en su sexto lote de contratación de consumibles médicos de alto valor en enero de 2026. El período de precios contratados se extiende hasta diciembre de 2028, lo que alienta a los proveedores a diferenciarse a través del servicio y los sistemas integrados. La población envejecida de Japón y la red de centros ambulatorios respaldan la demanda de ureteroscopios flexibles y sistemas de litotricia láser. India añade una base de especialistas en expansión y una carga sustancial de casos de enfermedad litiásica, aunque el acceso a equipos premium sigue siendo desigual.
Europa, Oriente Medio y África, y América del Sur
Europa se beneficia de redes de hospitales terciarios, fabricación de tecnología médica y un entorno regulatorio maduro bajo el Reglamento de Dispositivos Médicos de la UE. Olympus lanzó los cistoscopios rígidos OES Elite en toda la región EMEA en diciembre de 2025, con una mejora reportada del 25% en el paso de instrumentos respecto a su línea OES Pro anterior. La demanda en Oriente Medio y África se concentra en las inversiones hospitalarias del Golfo, mientras que el Mediterráneo Oriental también tiene una alta carga de urolitiasis. América del Sur sigue dependiendo de las importaciones para los sistemas premium, pero cuenta con redes de distribuidores en expansión y demanda de consumibles de nivel básico. Las restricciones presupuestarias y las compras por licitación determinan los ciclos de reposición en varios mercados. Estas regiones mixtas crean oportunidades para los proveedores que pueden equilibrar el cumplimiento normativo, el soporte de capacitación y las configuraciones de productos de menor costo.
Panorama Competitivo
Concentración del Mercado
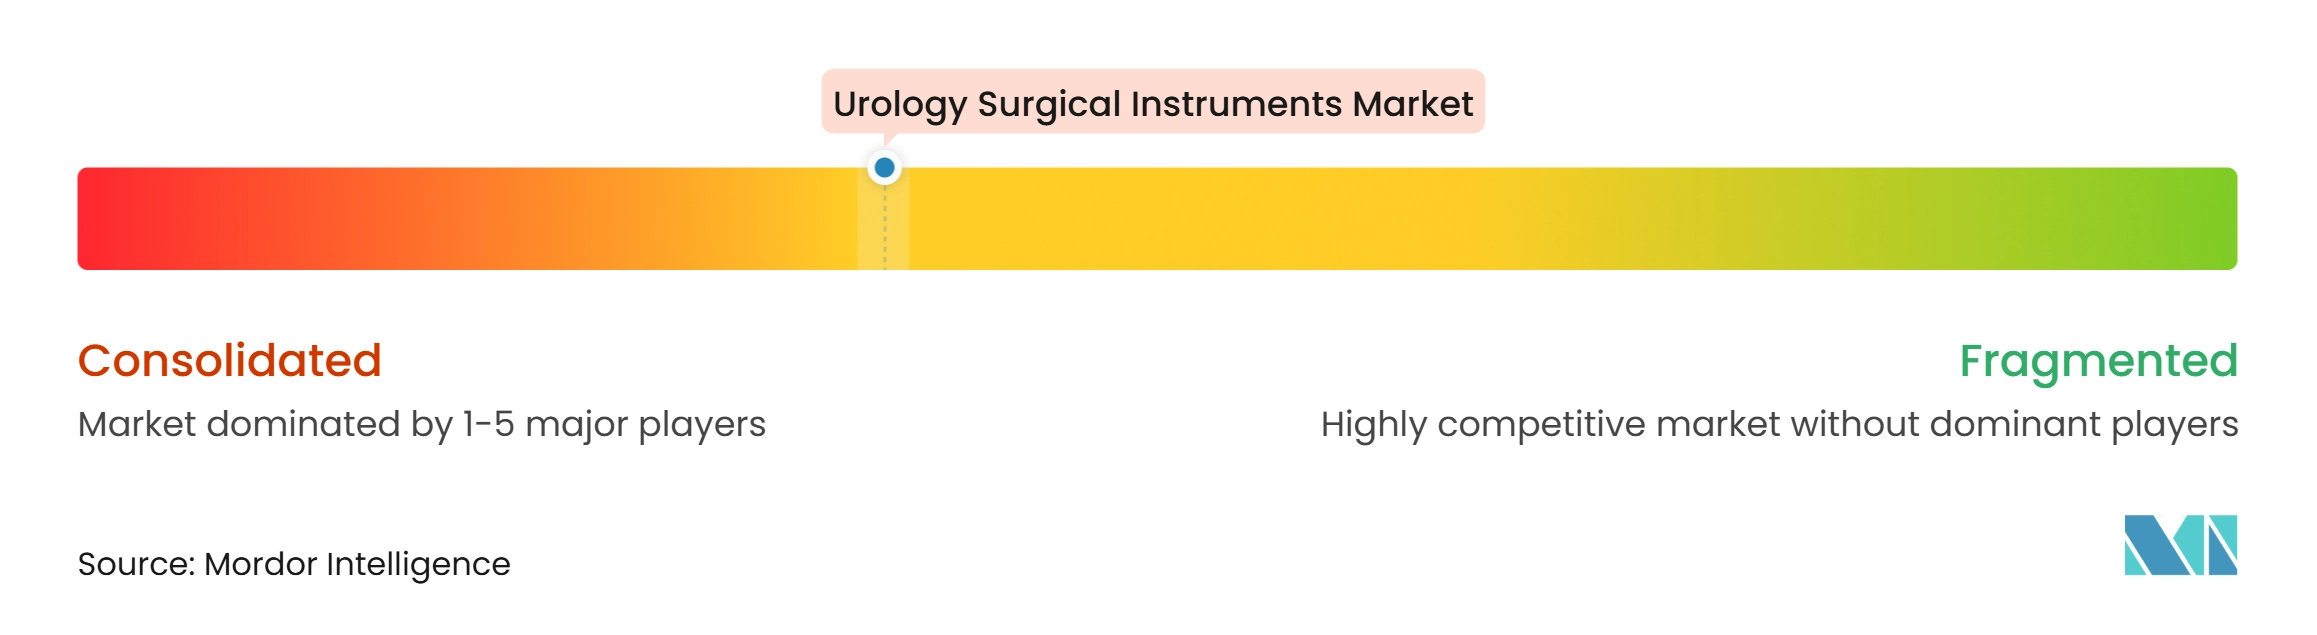
El mercado de instrumentos quirúrgicos de urología está moderadamente consolidado en equipos de capital premium y consumibles de uso único de alto valor. El panorama más amplio para guías, catéteres, stents y productos de drenaje sigue fragmentado entre proveedores regionales y fabricantes nacionales. Los proveedores están utilizando carteras de productos conectados para proteger los ingresos recurrentes por procedimientos. Boston Scientific ha construido su oferta StoneSmart Solutions en torno a LithoVue Elite, la gestión de fluidos Asurys y los accesorios relacionados con el manejo de cálculos. Karl Storz está ampliando sus capacidades de imagen a través de la adquisición de Diaspective Vision y mediante el trabajo en análisis de calidad quirúrgica basado en inteligencia artificial.
Los cambios en la cartera muestran cómo el reembolso y el acceso al mercado afectan la estrategia empresarial. Teleflex acordó en diciembre de 2025 vender su negocio de Urología Intervencionista, incluidos UroLift y Barrigel, dentro de una transacción más amplia. Coloplast reportó un crecimiento orgánico del 7% en Urología Intervencionista para el ejercicio fiscal 2025/26 y continuó los preparativos para el lanzamiento por fases de su sistema de prótesis peneana de próxima generación. Medtronic ha ampliado las capacidades de Hugo RAS con la autorización de la FDA para su instrumento LigaSure RAS Maryland en septiembre de 2026. Estos movimientos profundizan la competencia por la colocación de equipos y el uso de instrumentos compatibles.
El mercado de instrumentos quirúrgicos de urología también tiene espacio para proveedores que atienden a centros ambulatorios e instalaciones con menos recursos. La oportunidad es más sólida en sistemas prácticos que reducen el tiempo de reprocesamiento y evitan las exigencias de capital de las plataformas premium completas. Los nefroscopios de uso único asequibles y las herramientas de guía digital siguen siendo áreas de desarrollo, especialmente donde los hospitales necesitan un flujo de trabajo más predecible. Las credenciales regulatorias bajo los marcos de la FDA y el marcado CE pueden ayudar a los fabricantes asiáticos a competir en los mercados de exportación.
Líderes de la Industria de Instrumentos Quirúrgicos de Urología
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Olympus Corporation
-
KARL STORZ SE and Co. KG
-
Cook Medical LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Instrumentos Quirúrgicos de Urología Empresas cubiertas en este informe
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Johnson & Johnson MedTech (Ethicon)
- Karl Storz
- Medtronic
- Olympus
- PROCEPT BioRobotics
- Richard Wolf
- Stryker
- Teleflex
Desarrollos recientes de la industria en Mercado de Instrumentos Quirúrgicos de Urología
- Noviembre de 2026: Olympus Corporation anunció el lanzamiento comercial en los Estados Unidos del Sistema de Láser de Fibra de Tulio SOLTIVE Gemini de 60 W, con tecnología StoneSense que detiene automáticamente la emisión del láser cuando la fibra quirúrgica no está dirigida hacia un cálculo, reduciendo el riesgo de daño mucoso durante la fragmentación endoscópica de cálculos. El lanzamiento amplía la cartera de plataformas de energía de Olympus en un momento en que el láser de fibra de tulio está desplazando al holmio como la modalidad de litotricia preferida en los centros de alto volumen.
- Septiembre de 2026: Medtronic recibió la autorización 510(k) de la FDA para el dispositivo de mandíbula LigaSure RAS Maryland para su uso con el sistema Hugo RAS, incorporando la tecnología de sellado vascular de Medtronic, utilizada en más de 45 millones de procedimientos en más de 65 países, para los cirujanos urológicos robóticos en los Estados Unidos que realizan prostatectomía, nefrectomía y cistectomía mínimamente invasivas. La autorización amplía la cartera de instrumentos Hugo y refuerza el impulso comercial de Medtronic en el espacio de urología robótica en los Estados Unidos menos de 12 meses después de la autorización inicial de la FDA del sistema para urología.
- Junio de 2026: PROCEPT BioRobotics anunció la finalización del reclutamiento en el estudio clínico aleatorizado WATER IV que compara la terapia de ablación por agua con la prostatectomía radical para el cáncer de próstata localizado, y obtuvo la aprobación IDE de la FDA para un segundo protocolo WATER IV que compara la ablación por agua con la vigilancia activa en 333 pacientes a nivel mundial.
- Marzo de 2026: Boston Scientific recibió la autorización 510(k) de la FDA para el Sistema de Gestión de Fluidos Asurys, el primer sistema diseñado para regular automáticamente la presión intrarrenal en tiempo real durante ureteroscopia, cistoscopia, nefrolitotomía percutánea y procedimientos de HBP, cuando se combina con el ureteroscopio LithoVue Elite. La autorización aborda una necesidad clínica no satisfecha reconocida, ya que la presión intrarrenal elevada está asociada con el síndrome de respuesta inflamatoria sistémica postoperatorio, sepsis y daño renal.
Alcance del Informe Global del Mercado de Instrumentos Quirúrgicos de Urología
Según el alcance del informe, los instrumentos quirúrgicos de urología son herramientas especializadas utilizadas para diagnosticar y tratar afecciones que afectan al tracto urinario y al sistema reproductor masculino. Apoyan procedimientos como la endoscopia, la extracción de cálculos, la resección de tejidos y el cateterismo.
El mercado de instrumentos quirúrgicos de urología está segmentado por tipo de producto, aplicación, reutilizabilidad, usuario final y geografía. Por tipo de producto, el mercado está segmentado en endoscopios, sistemas de endovisión, sistemas periféricos, y consumibles y accesorios. Por aplicación, el mercado está segmentado en ERC, cálculos urinarios, HBP, incontinencia urinaria/POP y oncología. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros quirúrgicos ambulatorios y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Endoscopios de Urología | Laparoscopios |
| Ureteroscopios | |
| Nefroscopios | |
| Resectoscopios | |
| Cistoscopios | |
| Sistemas de Endovisión | Fuentes de Luz Endoscópica |
| Cámaras Endoscópicas | |
| Monitores y Pantallas Inalámbricos | |
| Cabezales de Cámara | |
| Sistemas Periféricos | Insufladores |
| Sistemas de Gestión de Fluidos Endoscópicos | |
| Consumibles y Accesorios | Guías |
| Cestas para Cálculos/Dispositivos de Recuperación y Extractores | |
| Catéteres | |
| Stents | |
| Dispositivos de Biopsia | |
| Dispositivos de Lavado de Fluidos, Tubos de Conexión, Pinzas, Sobretubo y Accesorios Distales | |
| Juegos de Dilatadores y Vainas de Acceso Ureteral | |
| Bolsas de Drenaje | |
| Otros |
| Enfermedad Renal Crónica |
| Cálculos Urinarios |
| Hiperplasia Prostática Benigna |
| Incontinencia Urinaria y Prolapso de Órganos Pélvicos |
| Oncología |
| Otras Aplicaciones |
| Hospitales y Clínicas |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Endoscopios de Urología | Laparoscopios |
| Ureteroscopios | ||
| Nefroscopios | ||
| Resectoscopios | ||
| Cistoscopios | ||
| Sistemas de Endovisión | Fuentes de Luz Endoscópica | |
| Cámaras Endoscópicas | ||
| Monitores y Pantallas Inalámbricos | ||
| Cabezales de Cámara | ||
| Sistemas Periféricos | Insufladores | |
| Sistemas de Gestión de Fluidos Endoscópicos | ||
| Consumibles y Accesorios | Guías | |
| Cestas para Cálculos/Dispositivos de Recuperación y Extractores | ||
| Catéteres | ||
| Stents | ||
| Dispositivos de Biopsia | ||
| Dispositivos de Lavado de Fluidos, Tubos de Conexión, Pinzas, Sobretubo y Accesorios Distales | ||
| Juegos de Dilatadores y Vainas de Acceso Ureteral | ||
| Bolsas de Drenaje | ||
| Otros | ||
| Por Aplicación | Enfermedad Renal Crónica | |
| Cálculos Urinarios | ||
| Hiperplasia Prostática Benigna | ||
| Incontinencia Urinaria y Prolapso de Órganos Pélvicos | ||
| Oncología | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de instrumentos quirúrgicos de urología?
El aumento de la enfermedad litiásica, la enfermedad renal crónica, los procedimientos de HBP y el movimiento hacia la atención ambulatoria están respaldando la demanda de endoscopios, sistemas de imagen, láser y herramientas desechables.
¿Qué tamaño tiene el Mercado de Instrumentos Quirúrgicos de Urología?
El Mercado de Instrumentos Quirúrgicos de Urología está valorado en 17,49 mil millones de USD en 2027 y se proyecta que alcance los 27,87 mil millones de USD para 2032 a una CAGR del 9,76%.
¿Qué categoría de producto está creciendo más rápido?
Los Sistemas de Endovisión son la categoría de producto de más rápido crecimiento, con una CAGR esperada del 11,65% hasta 2032.
¿Por qué están ganando adopción los ureteroscopios de uso único?
Pueden reducir los requisitos de reprocesamiento y mejorar la fiabilidad del flujo de trabajo, particularmente en centros de menor volumen, aunque los costos y las preocupaciones ambientales persisten.
¿Qué entorno de atención está creciendo más rápido para los procedimientos urológicos?
Se prevé que los Centros Quirúrgicos Ambulatorios crezcan a una CAGR del 12,43% hasta 2032, a medida que los procedimientos seleccionados se trasladan de los quirófanos hospitalarios a entornos ambulatorios.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,54% hasta 2032, respaldada por una gran carga de enfermedad e inversión en infraestructura sanitaria.