
Tamanho e Participação do Mercado de Suprimentos para Cirurgia Urológica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.32 % |
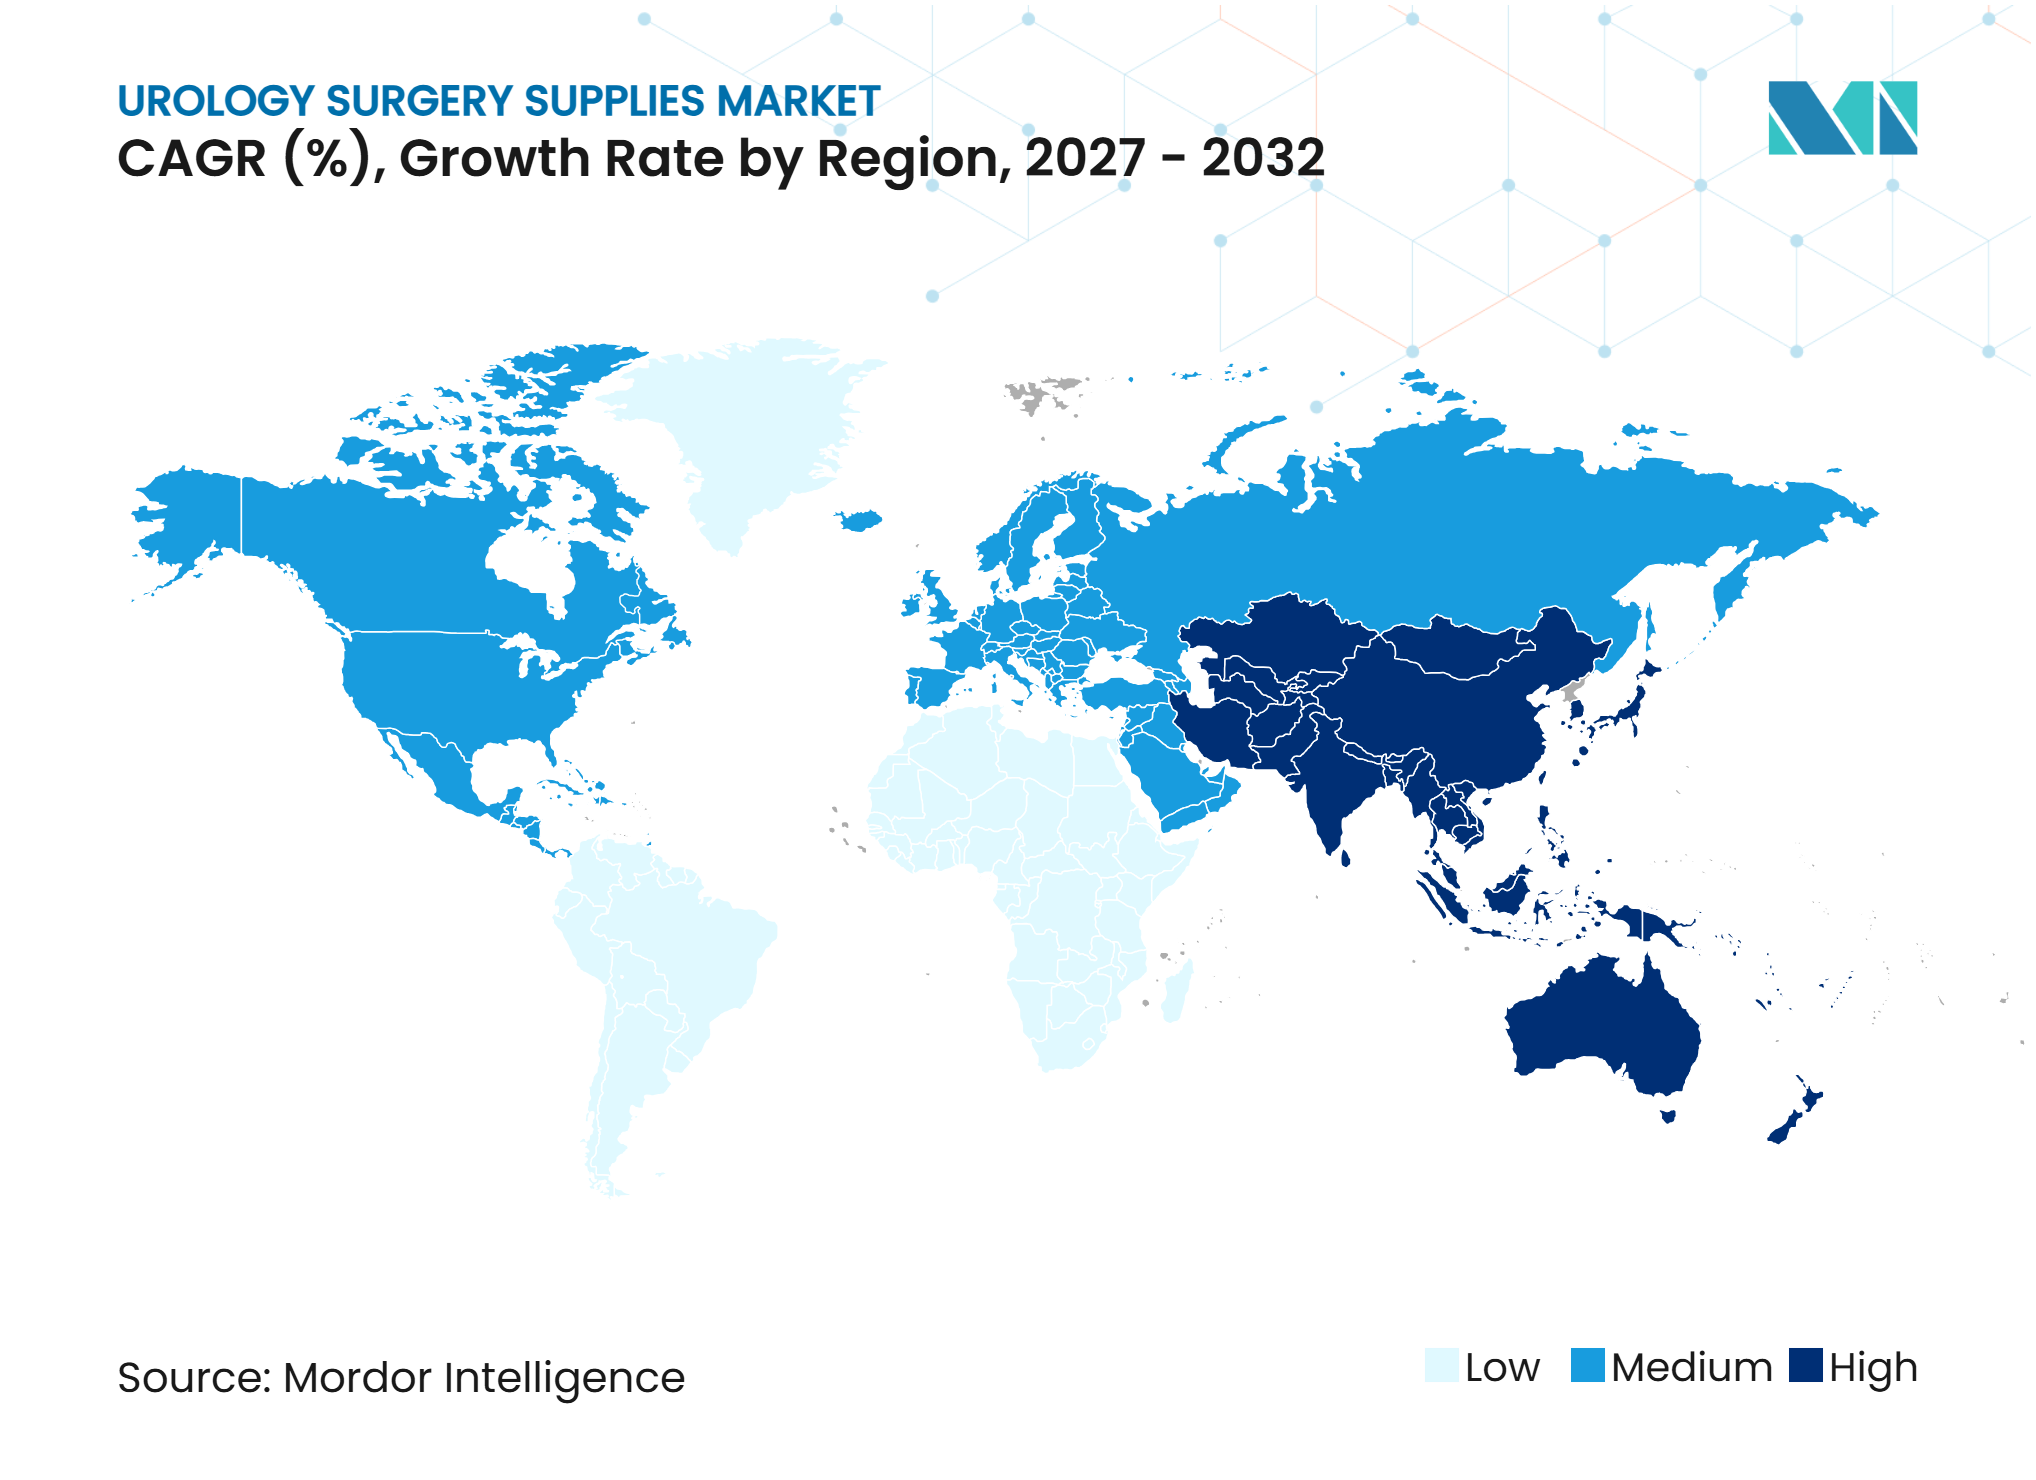
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suprimentos para Cirurgia Urológica por Mordor Intelligence
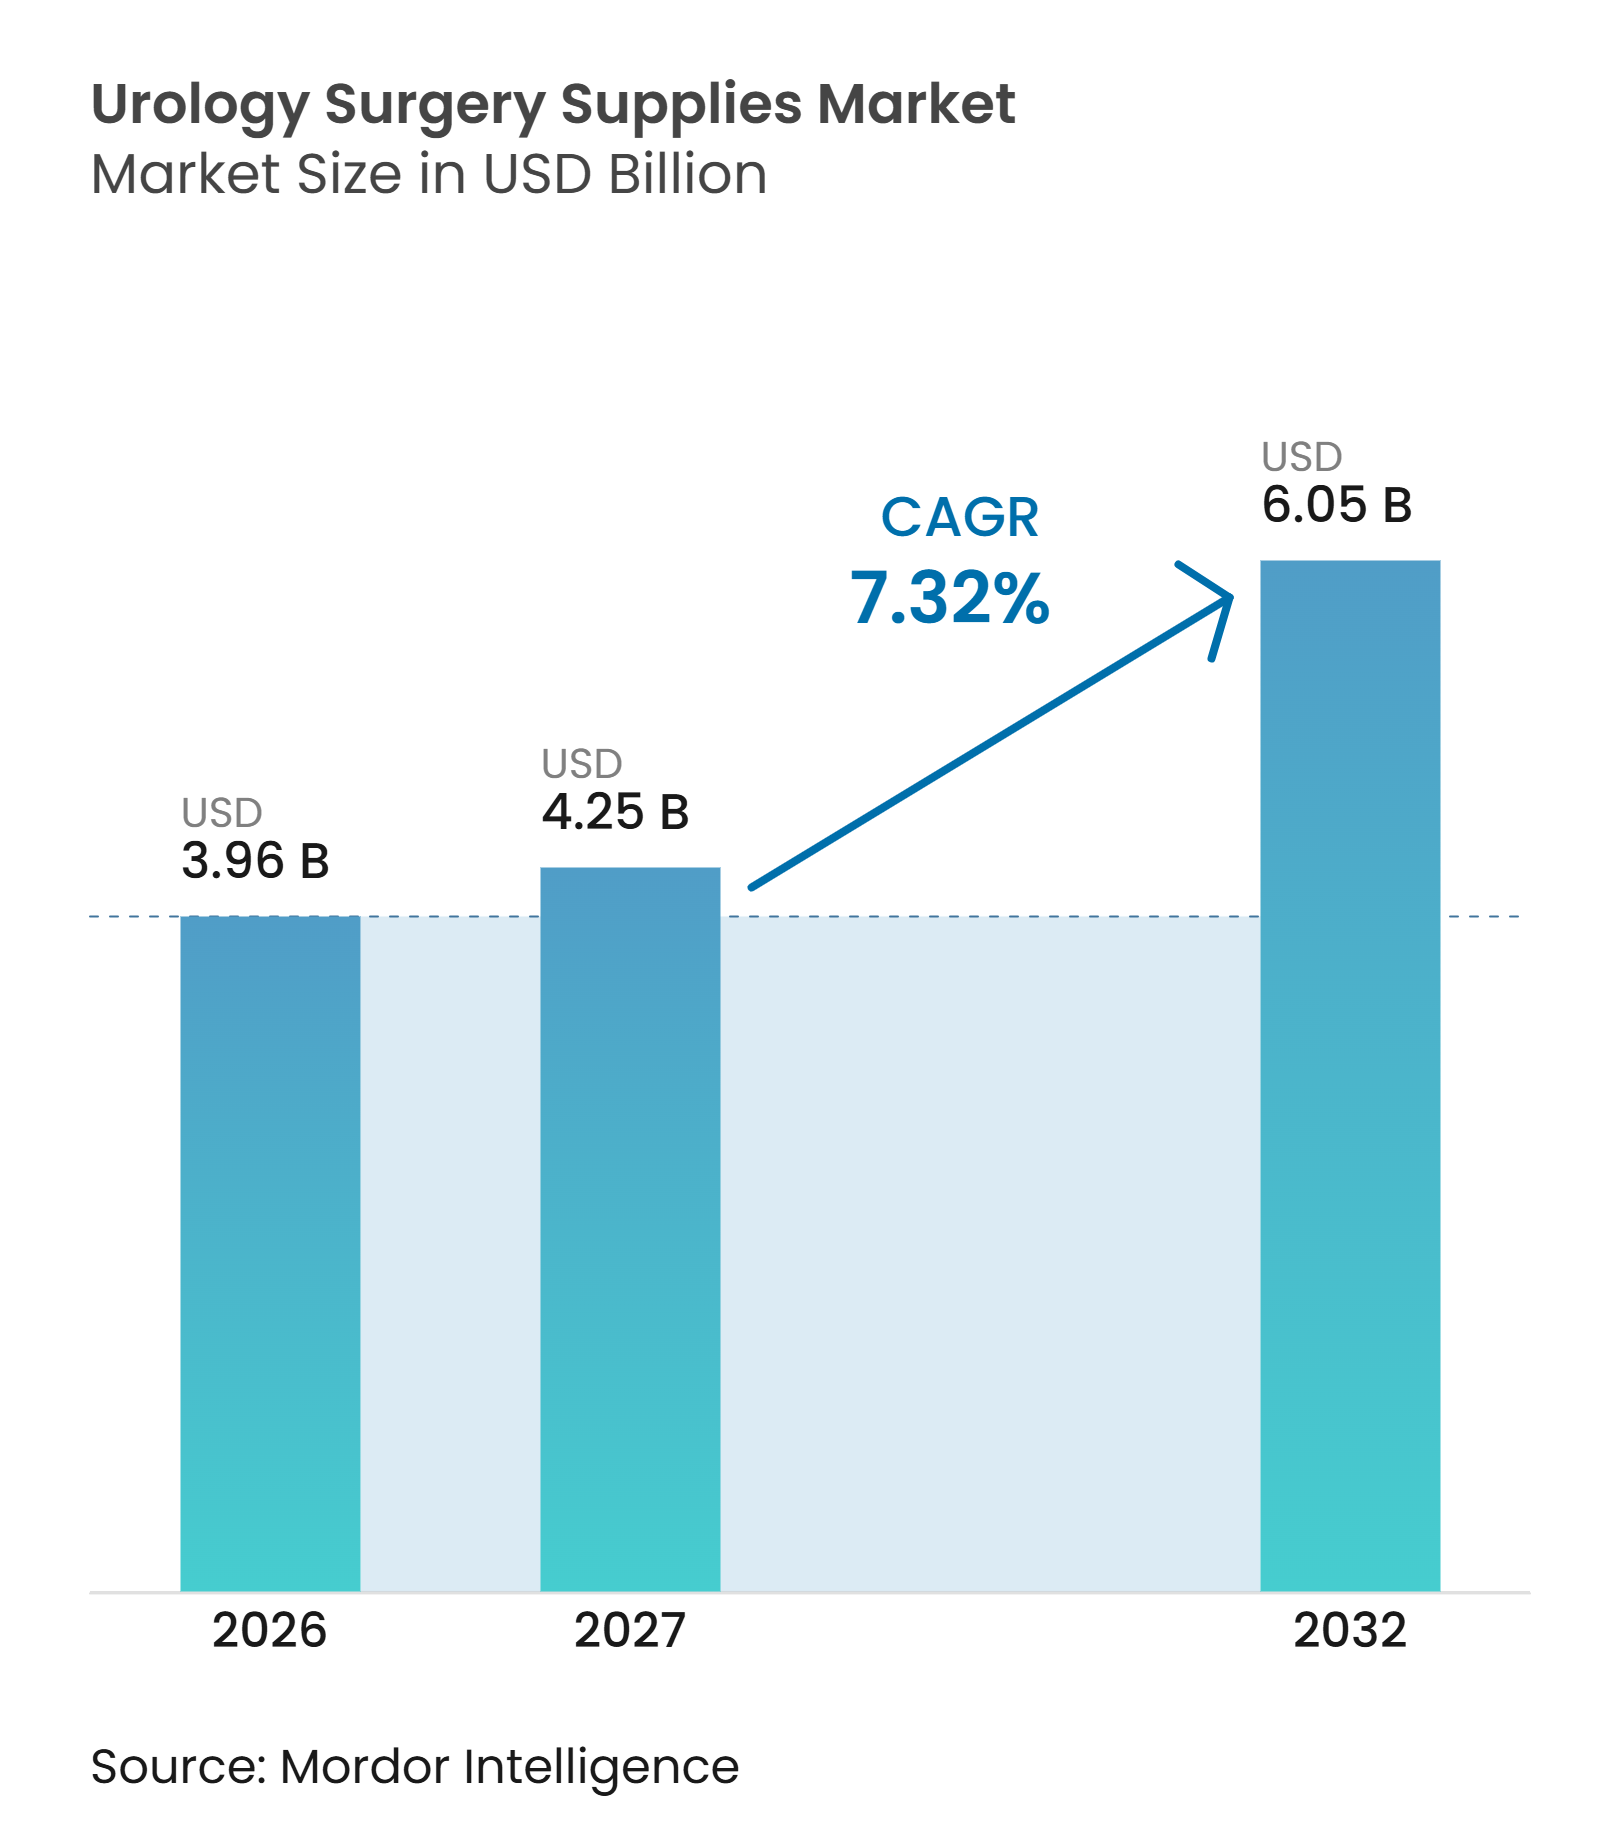
O tamanho do Mercado de Suprimentos para Cirurgia Urológica tem projeção de expansão de 3,96 bilhões de USD em 2026 e 4,25 bilhões de USD em 2027 para 6,05 bilhões de USD até 2032, registrando um CAGR de 7,32% entre 2027 e 2032.
A demanda por procedimentos está se expandindo nas áreas de doença calculosa, cirurgia oncológica e tratamento de hiperplasia prostática benigna, onde técnicas minimamente invasivas requerem instrumentos especializados e suprimentos recorrentes. Uma metanálise de 2025 reportou prevalência global de urolitíase de 10,85%, o que sustenta a demanda contínua por equipamentos de tratamento e consumíveis de procedimentos. A migração de procedimentos de unidades de internação para centros de cirurgia ambulatorial e consultórios está alterando as aquisições em direção a suprimentos prontos para uso e de uso único. Os fornecedores estão respondendo por meio de plataformas integradas que combinam visualização, tratamento a laser, irrigação e monitoramento de pressão. As oportunidades competitivas estão se expandindo onde os fabricantes conseguem demonstrar resultados clínicos, fluxos de trabalho eficientes e conformidade regulatória.
Principais Conclusões do Relatório
- Por tipo de produto, endoscópios e sistemas de visualização detinham 38,65% da participação do mercado de suprimentos cirúrgicos urológicos em 2026, enquanto os acessórios de Gestão de Cálculos têm previsão de crescimento a um CAGR de 9,64% até 2032.
- Por tecnologia, a tecnologia minimamente invasiva representou 47,65% da participação do mercado de suprimentos cirúrgicos urológicos em 2026, enquanto as soluções baseadas em laser têm previsão de crescimento a um CAGR de 9,99% até 2032.
- Por aplicação, cálculos renais e urolitíase detinham 37,54% da participação do mercado de suprimentos cirúrgicos urológicos em 2026, enquanto o câncer urológico tem previsão de crescimento a um CAGR de 10,55% até 2032.
- Por usuário final, os hospitais representaram 43,54% da participação do mercado de suprimentos cirúrgicos urológicos em 2026, enquanto as clínicas especializadas em urologia têm previsão de crescimento a um CAGR de 10,67% até 2032.
- Por geografia, a América do Norte detinha 42,76% da participação do mercado de suprimentos cirúrgicos urológicos em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Prevalência e Recorrência da Urolitíase | +2.10% | Global, mais agudo na Ásia, MEA e Sul da Europa | Médio prazo (2 a 4 anos) |
| Transição para Procedimentos Urológicos Minimamente Invasivos | +1.70% | Global, adoção mais rápida na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Expansão da Urologia Ambulatorial e em Consultório | +1.20% | América do Norte e UE, com expansão para os principais mercados da APAC | Médio prazo (2 a 4 anos) |
| Endoscopia de Uso Único e Economia do Controle de Infecções | +0.90% | Global, com ganhos iniciais na América do Norte, Austrália e Alemanha | Curto prazo (≤ 2 anos) |
| Gestão Integrada de Laser, Irrigação e Pressão Intrarrenal | +0.50% | América do Norte, Europa Ocidental e Japão | Médio prazo (2 a 4 anos) |
| Risco de Desidratação Relacionada ao Clima e Recorrência de Cálculos | +0.30% | MEA, Sul da Ásia, APAC, com expansão para a América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência e Recorrência da Urolitíase
A urolitíase cria demanda recorrente porque a doença calculosa pode retornar em 50% dos pacientes em 10 anos sem manejo metabólico ativo. Uma metanálise de dezembro de 2025 situou a prevalência pontual global em 10,85%. O estudo reportou uma prevalência combinada de 11,8% em populações asiáticas e de 14,17% em populações do Mediterrâneo Oriental. Esses padrões apontam para uma ampla carga de tratamento em regiões com diferentes capacidades de saúde. A ureteroscopia flexível requer cada vez mais cestas de recuperação, bainhas de acesso e fios-guia durante cada procedimento. Uma parcela crescente de procedimentos também utiliza ureteroscópios de uso único, o que aumenta a demanda recorrente por suprimentos.
A Associação Europeia de Urologia afirma que a prevalência de cálculos supera 10% na Suécia, no Canadá e nos Estados Unidos. Sua atualização de diretrizes de 2025 também citou um aumento de 37% na prevalência ao longo de décadas anteriores. O mercado de suprimentos cirúrgicos urológicos se beneficia, portanto, de uma demanda clínica recorrente, e não limitada a um único episódio de cuidado. O maior volume de tratamentos sustenta a demanda por produtos de visualização, laser, irrigação e recuperação de cálculos. Em regiões mais quentes, o risco de desidratação pode agravar a carga da doença e reforçar a necessidade de capacidade de tratamento. Os fabricantes que oferecem conjuntos de procedimentos compatíveis podem atender a essa necessidade recorrente de suprimentos.
Transição para Procedimentos Urológicos Minimamente Invasivos
Os procedimentos minimamente invasivos tornaram-se centrais no tratamento da doença calculosa, da hiperplasia prostática benigna e de muitos cânceres urológicos. A prostatectomia robótica, a nefrectomia e a cistectomia requerem instrumentos especializados, dispositivos de energia e sistemas de imagem. A Medtronic recebeu autorização da FDA dos EUA para o sistema de cirurgia assistida por robô Hugo para procedimentos urológicos em dezembro de 2025. A decisão regulatória introduziu uma plataforma robótica comercial adicional para urologia nos Estados Unidos. Uma base instalada mais ampla pode aumentar a demanda por instrumentos e acessórios compatíveis. Também pode reduzir a dependência de um único fornecedor de plataforma.
O Serviço Nacional de Saúde registrou 36.209 procedimentos robóticos em 2024, e a urologia representou 43,2% desse total. O mesmo estudo constatou que o volume total de procedimentos robóticos aumentou dez vezes entre 2014 e 2024. Esse crescimento sustenta a aquisição contínua de suprimentos compatíveis com robótica. O tratamento a laser está avançando em paralelo com a adoção robótica. Uma metanálise de 2026 constatou que o tratamento com laser de fibra de túlio alcançou uma taxa de ausência de cálculos mais elevada e menor tempo operatório do que o holmium:YAG sem maiores taxas de complicações. O mercado de suprimentos cirúrgicos urológicos está, portanto, sendo moldado por plataformas de capital que impulsionam a demanda recorrente por instrumentos e acessórios.
Expansão da Urologia Ambulatorial e em Consultório
Mais procedimentos urológicos estão migrando para centros de cirurgia ambulatorial e consultórios. Um estudo de 2025 reportou que mais de 50% das prostatectomias radicais nos EUA eram procedimentos ambulatoriais ou de alta no mesmo dia até 2020, em comparação com 4,8% em 2016. Essa mudança altera tanto o local de atendimento quanto o mix de suprimentos utilizado por caso. Unidades menores frequentemente têm capacidade limitada de reprocessamento. Podem, portanto, preferir dispositivos que ofereçam uso previsível por procedimento e fluxo de trabalho mais simples. A transição também cria novas relações de aquisição fora dos grandes sistemas hospitalares.
Os Centros de Serviços Medicare e Medicaid começaram a eliminar gradualmente a lista de procedimentos exclusivos para internação em 2026, apoiando a migração de casos de maior complexidade para ambientes ambulatoriais. A United Surgical Partners International reportou crescimento de receita na mesma unidade de 7,5% em 2025, identificando a urologia como uma área de crescimento. Esse ambiente sustenta o crescimento de volume para endoscópios descartáveis, cateteres, fios-guia e suprimentos de gestão de fluidos. Unidades especializadas dedicadas também podem padronizar suas bandejas de procedimentos mais rapidamente do que grandes redes hospitalares. O mercado de suprimentos para cirurgia urológica se beneficia dessa mudança porque cada novo local ambulatorial necessita de um estoque confiável de suprimentos para procedimentos. Fornecedores com contratos flexíveis e suporte de serviço estão posicionados para atender compradores descentralizados.
Endoscopia de Uso Único e Economia do Controle de Infecções
A endoscopia de uso único está ganhando atenção porque os requisitos de controle de infecções e reprocessamento afetam os custos clínicos e operacionais. A FDA identificou preocupações com as instruções de reprocessamento de determinados endoscópios urológicos reutilizáveis. Uma metanálise de 2025 abrangendo 15 estudos e 8.178 pacientes encontrou maior risco geral de complicações e maior incidência de febre com endoscópios reutilizáveis do que com dispositivos descartáveis. Essa evidência sustenta decisões de aquisição que consideram a segurança ao lado do preço do dispositivo. Os produtos descartáveis também podem reduzir a carga de manuseio para as equipes de enfermagem. O benefício é particularmente relevante para unidades sem infraestrutura extensiva de reprocessamento.
Um estudo de setembro de 2025 constatou que um ureteroscópio de uso único com monitoramento de pressão intrarrenal apresentou 8,2% de infecção pós-operatória em 30 dias, em comparação com 15,4% para outros dispositivos de uso único. O resultado mostra que a diferenciação clínica está se desenvolvendo dentro da categoria descartável. Um estudo alemão de 2026 constatou que cistoscópios reutilizáveis eram custo-efetivos acima de 67 procedimentos anuais, enquanto as vantagens de fluxo de trabalho favoreciam os dispositivos de uso único em volumes menores. A norma australiana de prevenção de infecções AS 5369:2023 também mantém a atenção sobre os requisitos de processamento de endoscópios. O mercado de suprimentos para cirurgia urológica está equilibrando prevenção de infecções, necessidades de pessoal, volume de procedimentos e sustentabilidade. Os fornecedores devem demonstrar onde as abordagens descartáveis e reutilizáveis melhor se adequam à carga de casos de uma unidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital e de Procedimentos para Plataformas Avançadas | -0.8% | Global, mais agudo em mercados emergentes e na América do Norte rural | Longo prazo (≥ 4 anos) |
| Escassez de Especialistas em Endourologia e Técnicos de Sala Cirúrgica | -0.5% | América do Norte, Europa Ocidental e partes da APAC | Longo prazo (≥ 4 anos) |
| Carga de Reprocessamento, Resíduos e Sustentabilidade | -0.4% | Europa Ocidental, América do Norte e Austrália | Médio prazo (2 a 4 anos) |
| Baixa Utilização e Atrasos na Substituição de Sistemas ESWL de Alto Capital | -0.3% | APAC, MEA e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e de Procedimentos para Plataformas Avançadas
Os sistemas de laser de fibra de túlio custam entre 220.000 e 450.000 USD por unidade, de acordo com uma revisão clínica de 2026. Os custos aumentam quando uma unidade também necessita de sistemas robóticos, endoscópios descartáveis e equipamentos de gestão de pressão. O investimento combinado pode superar o orçamento de capital anual de um hospital regional de médio porte. Essa barreira é particularmente relevante na Índia, no Sudeste Asiático e na África Subsaariana. Essas regiões podem ter necessidades não atendidas substanciais, mas orçamentos limitados para equipamentos. Os atrasos nas aquisições podem retardar as atualizações e reduzir o uso de suprimentos para procedimentos avançados.
O desafio de custo é mais pronunciado onde o reembolso não suporta tecnologia de alto valor. Os fabricantes estão utilizando precificação por procedimento e contratos baseados em resultados para reduzir a pressão financeira inicial. Essas abordagens permanecem mais acessíveis para grandes redes integradas de prestação de serviços. Prestadores menores e geografias carentes podem não ter a escala necessária para esses acordos. A baixa utilização também atrasa a substituição de sistemas ESWL de alto capital. O mercado de suprimentos para cirurgia urológica permanecerá restrito onde o financiamento e o reembolso não correspondem à necessidade clínica.
Escassez de Especialistas em Endourologia e Técnicos de Sala Cirúrgica
A disponibilidade de mão de obra limita a capacidade de procedimentos mesmo onde os equipamentos estão disponíveis. A Associação Americana de Urologia reportou em 2026 que 62% dos condados dos EUA não têm urologista em exercício[1]. Menos de 10% dos especialistas mantêm consultórios principais fora de áreas metropolitanas. Essa distribuição limita o acesso oportuno ao atendimento em comunidades rurais. Um estudo geográfico de 2025 também identificou hospitais localizados a mais de 50 km do CEP mais próximo atendido por urologista. A adoção de dispositivos não pode gerar volume de procedimentos sem usuários treinados.
Uma simulação apresentada na Reunião Anual da AUA de 2026 projetou que a oferta de urologistas nos EUA cairia de 13.400 em 2025 para 11.700 até 2035, enquanto a demanda aumenta 10,9%. O cenário implica uma escassez de 2.500 urologistas em exercício. Plataformas de treinamento podem ajudar a reduzir as curvas de aprendizado para cirurgiões comunitários. Sistemas digitais podem apoiar o planejamento, a tutoria remota e a revisão de casos. Eles não substituem a necessidade de cirurgiões e pessoal de sala cirúrgica. A pressão sobre a força de trabalho é, portanto, uma restrição operacional de longo prazo para o mercado de suprimentos para cirurgia urológica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
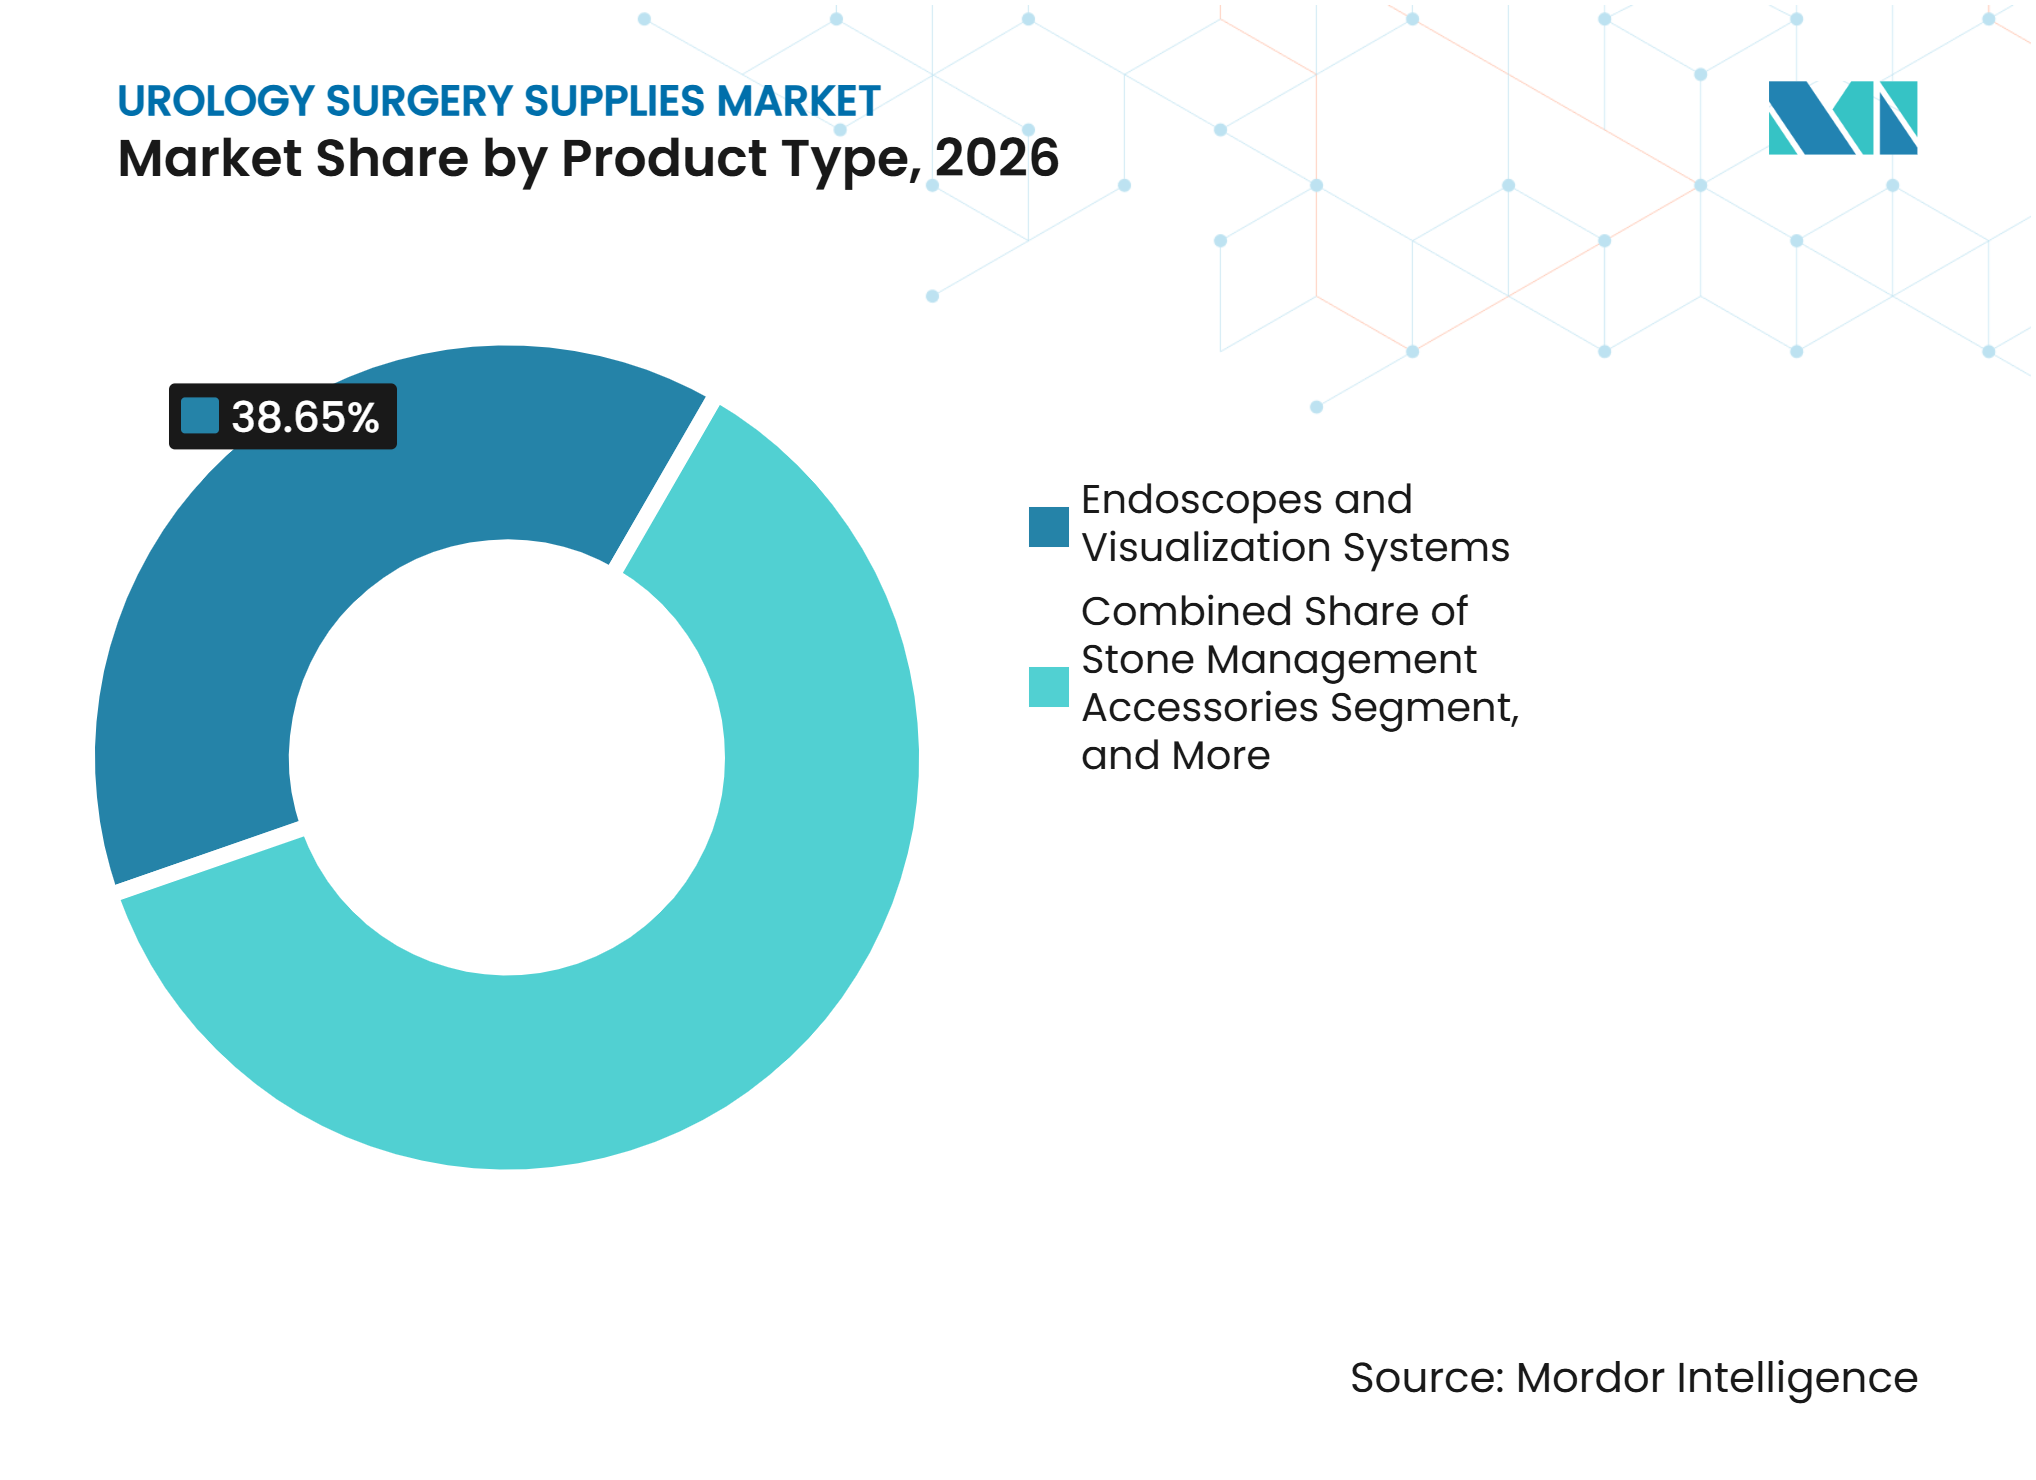
Plataformas de Visualização Ancoram os Gastos, Acessórios Impulsionam o CrescimentoEndoscópios e sistemas de visualização detinham 38,65% da participação do mercado de suprimentos cirúrgicos urológicos em 2026. Sua posição reflete a importância dos cistoscópios flexíveis e ureteroscópios digitais em procedimentos diagnósticos e terapêuticos. Esses sistemas são sustentados por uma grande base instalada e necessidades recorrentes de substituição. A Olympus lançou a plataforma de imagem VISERA S OTV-S500 nos Estados Unidos em setembro de 2025. A plataforma inclui Imagem de Banda Estreita para aplicações urológicas. As decisões de aquisição consideram cada vez mais as capacidades de imagem em relação aos resultados clínicos e de fluxo de trabalho subsequentes. A visualização permanece uma categoria central de gastos em hospitais, centros ambulatoriais e clínicas especializadas.
Os acessórios de gestão de cálculos têm previsão de crescimento a um CAGR de 9,64% até 2032. Cada caso de ureteroscopia flexível pode requerer uma cesta de recuperação, bainha de acesso e fio-guia. Isso cria demanda recorrente menos dependente dos ciclos de substituição de capital. Cateteres e tubos permanecem produtos de alto volume, mas enfrentam pressão de preços de organizações de compras em grupo. O sexto ciclo nacional de aquisições da China incluiu stents ureterais e acessórios de recuperação de cálculos em janeiro de 2026. Stents e implantes estão se tornando mais diferenciados por meio de designs de ligas de longa permanência, enquanto os dispositivos de polímero padrão enfrentam maior pressão de preços. Os requisitos da ISO 13485:2016 e do FDA 21 CFR Parte 820 permanecem fatores importantes de conformidade para esterilidade e gestão da qualidade.



Por Tecnologia:
O Atendimento Minimamente Invasivo Estabelece a Linha de Base, os Lasers Redefinem o TetoA tecnologia minimamente invasiva representou 47,65% da participação do mercado de suprimentos cirúrgicos urológicos em 2026. É agora a abordagem estabelecida para doença calculosa, hiperplasia prostática benigna e muitos cânceres urológicos em estágio inicial. A cirurgia aberta permanece relevante para ressecções complexas de múltiplos órgãos, mas tem um papel mais restrito em procedimentos de rotina. A Intuitive Surgical reportou crescimento global de 20% nos procedimentos da Vinci no terceiro trimestre de 2025 em relação ao ano anterior. A urologia representou 43,2% dos procedimentos robóticos do Serviço Nacional de Saúde em 2024. A autorização da FDA para o Hugo da Medtronic aumenta a concorrência entre plataformas e adiciona demanda potencial por instrumentos compatíveis.
As soluções baseadas em laser têm previsão de crescimento a um CAGR de 9,99% até 2032. A tecnologia de laser de fibra de túlio demonstrou taxa de ausência de cálculos mais elevada e menor tempo operatório do que o holmium:YAG em evidências de ensaios randomizados. Os altos custos de aquisição permanecem uma barreira para centros de baixo volume. A Olympus lançou o Sistema de Laser de Fibra de Túlio SOLTIVE Gemini 60W nos Estados Unidos em novembro de 2026. O sistema inclui a tecnologia StoneSense, que interrompe a emissão quando a fibra não está direcionada a um cálculo. Isso reflete uma transição para tecnologia que vincula o desempenho do tratamento a recursos de segurança. Os requisitos de vigilância pós-comercialização do EU MDR 2017/745 influenciam a documentação e o design de produtos para fornecedores europeus de laser.
Por Aplicação:
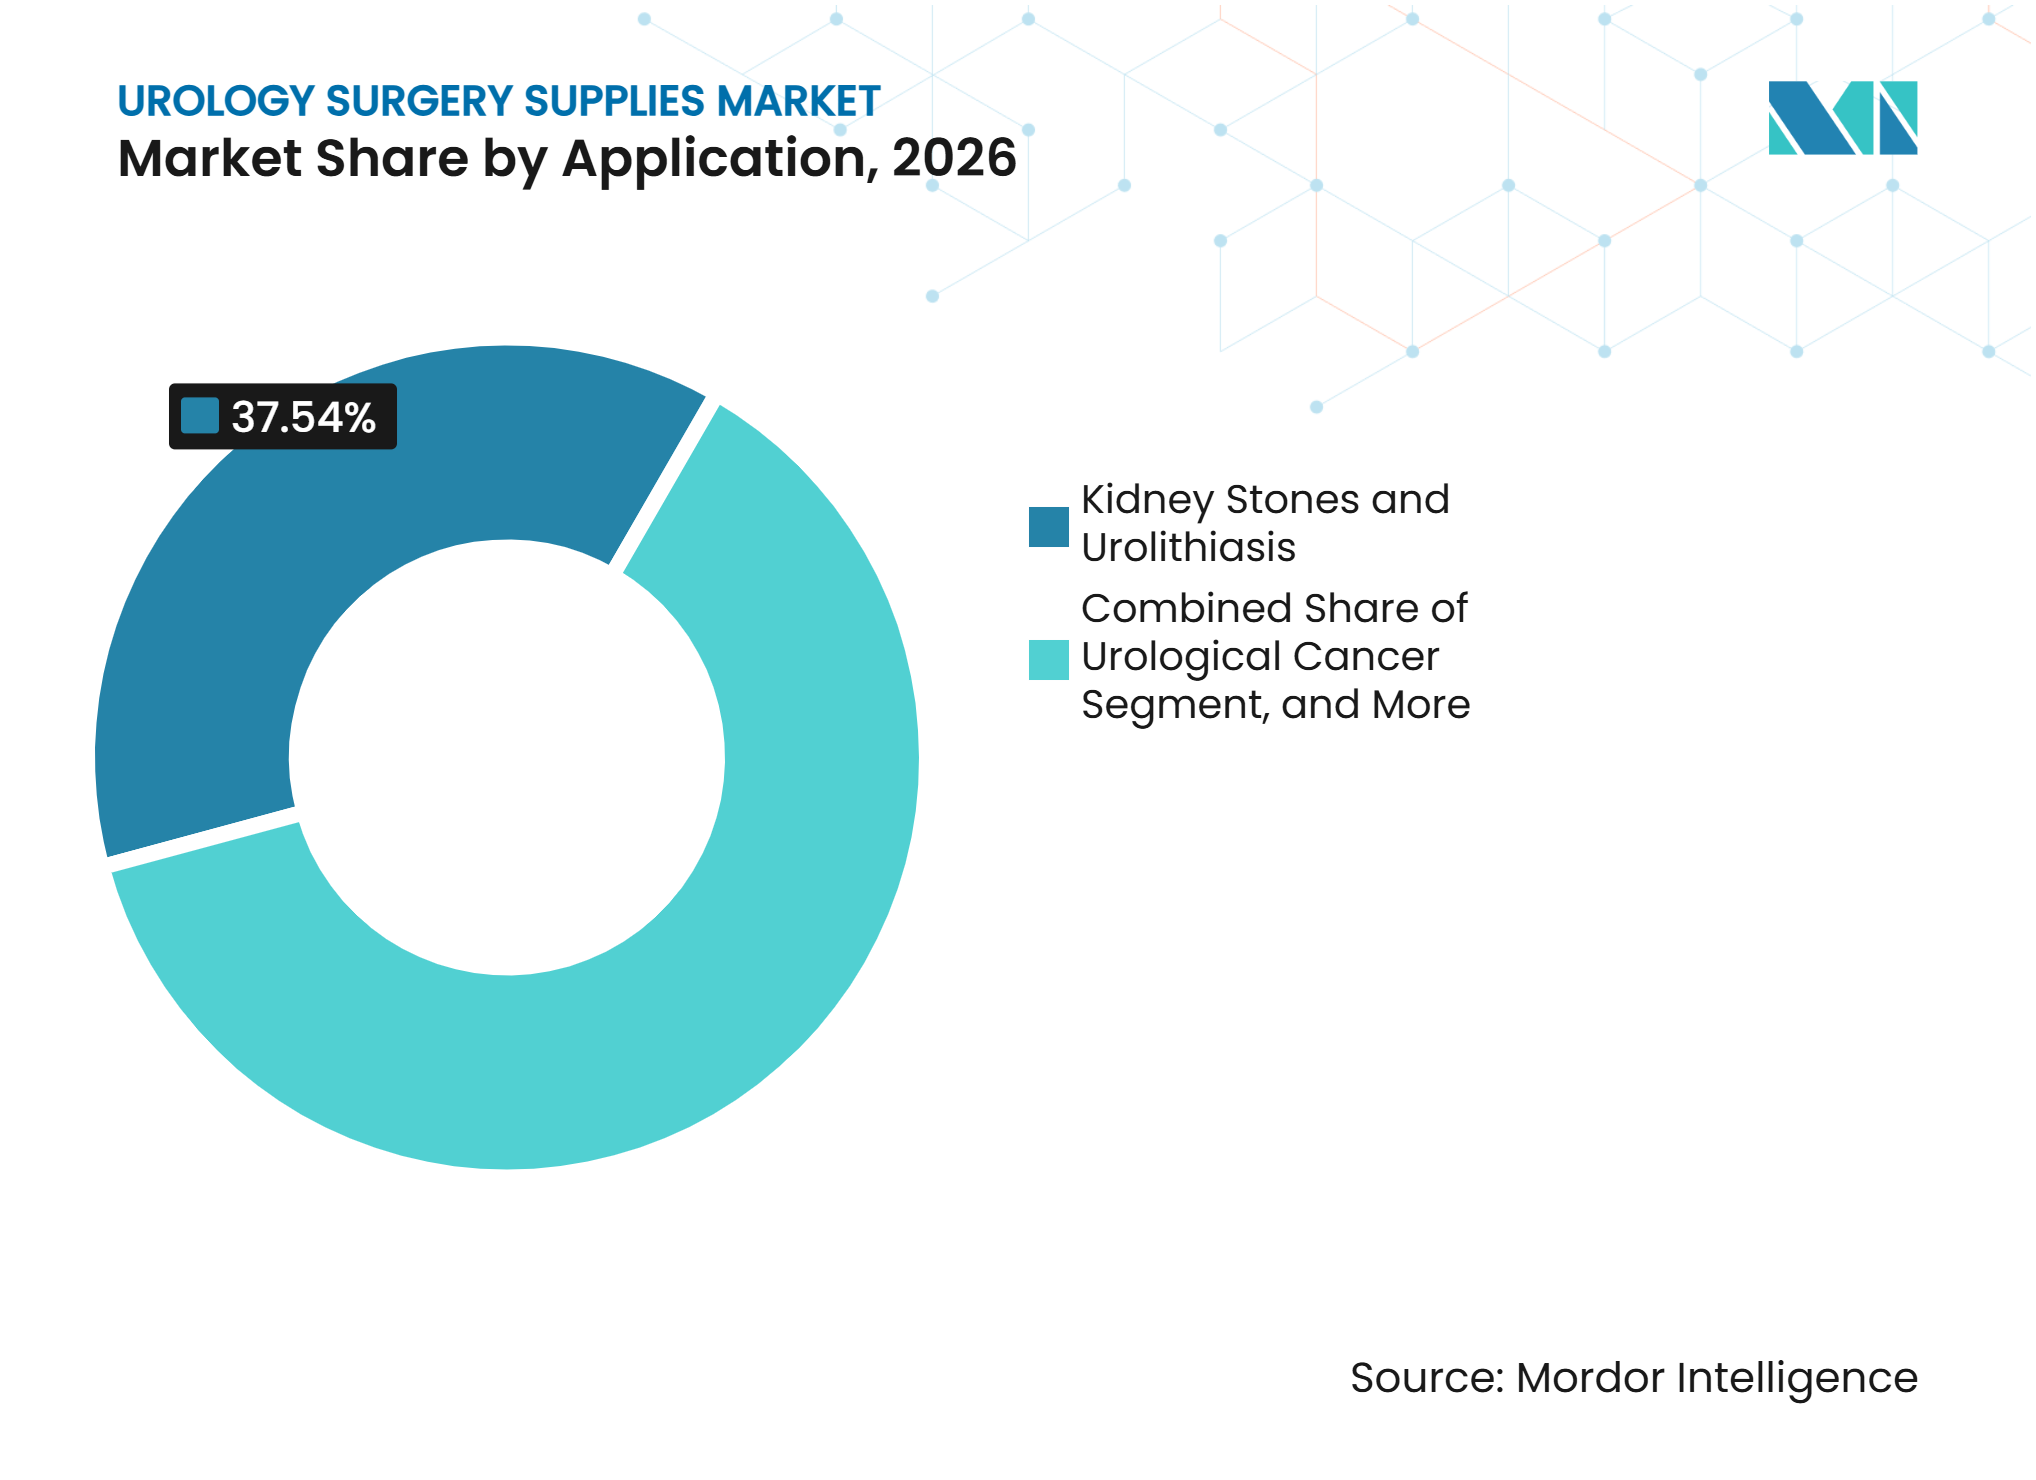
Cálculos Renais Lideram o Volume, Oncologia Lidera o CrescimentoCálculos renais e urolitíase detinham 37,54% da participação do mercado de suprimentos cirúrgicos urológicos em 2026. A categoria é sustentada por prevalência da doença acima de 10% em todo o mundo. A Ásia e o Oriente Médio e Norte da África têm prevalência combinada particularmente elevada. Os procedimentos para cálculos requerem visualização endoscópica, litotripsia, cestas, fios-guia, bainhas de acesso e stents. A hiperplasia prostática benigna permanece um caso de uso de alto volume. O tratamento está migrando para terapias cirúrgicas minimamente invasivas, incluindo UroLift, ablação por vapor de água e embolização da artéria prostática. O tratamento de estenose e obstrução ureteral também depende de fios-guia, dilatadores e stents que se sobrepõem às necessidades de suprimentos para o tratamento de cálculos.
O câncer urológico tem previsão de crescimento a um CAGR de 10,55% até 2032. A prostatectomia robótica, a nefrectomia e a cistectomia estão sustentando a demanda por plataformas e instrumentos cirúrgicos avançados. Em maio de 2026, a Virtuoso Surgical recebeu autorização De Novo da FDA para um sistema robótico projetado para ressecção transuretral em bloco de lesões vesicais. A FDA também propôs a reclassificação dos sistemas de cistoscopia com luz azul de Classe III para Classe II em agosto de 2026. Se finalizada, a mudança poderia reduzir as barreiras de entrada na detecção de câncer de bexiga guiada por fluorescência. Outras aplicações incluem o manejo da incontinência urinária por meio de dispositivos de neuromodulação. A aquisição da Valencia Technologies pela Boston Scientific adicionou o sistema de estimulação implantável do nervo tibial eCoin ao seu portfólio de saúde pélvica.

Por Usuário Final:
Hospitais Ancoram o Núcleo, Clínicas Ambulatoriais Aceleram a FronteiraOs hospitais representaram 43,54% da participação do mercado de suprimentos cirúrgicos urológicos em 2026. Eles permanecem os principais locais para robótica de alto capital, cirurgia oncológica complexa e tratamento de cálculos de alta complexidade. A capacidade de anestesia geral e a imagem integrada sustentam esses casos. Os comitês de análise de valor hospitalar comparam cada vez mais resultados clínicos, métricas de infecção e custos totais de procedimentos. Isso favorece fornecedores com evidências revisadas por pares e suporte de serviço robusto. Procedimentos de maior complexidade também requerem uma gama mais ampla de suprimentos descartáveis e reutilizáveis. Os hospitais, portanto, permanecem centrais para a adoção de plataformas e a demanda baseada em procedimentos.
As clínicas especializadas em urologia têm previsão de crescimento a um CAGR de 10,67% até 2032. Seu crescimento reflete uma infraestrutura ambulatorial mais dedicada na América do Norte, Europa Ocidental e partes da Ásia-Pacífico. Esses ambientes frequentemente se beneficiam de produtos de uso único porque carecem de grandes departamentos centrais de esterilização. O U.S. News avaliou 708 centros de cirurgia ambulatorial focados em urologia em seu processo de classificação de 2025. O reconhecimento de centros de alto desempenho mostra que a urologia ambulatorial tornou-se um importante ambiente de atendimento. Os centros ambulatoriais também estão ganhando complexidade de procedimentos à medida que as políticas apoiam a migração do local de atendimento. Centros de diagnóstico e instalações de cuidados de longa duração continuam a criar demanda constante por suprimentos de cateter e gestão da continência.
Análise Geográfica
América do Norte: Profundidade da Base Instalada Encontra Impulso Regulatório
A América do Norte detinha 42,76% da participação do mercado de suprimentos cirúrgicos urológicos em 2026. O mercado de suprimentos cirúrgicos urológicos na região se beneficia de alto volume de procedimentos robóticos, ampla adoção de uso único e lançamentos rápidos de produtos. As mudanças de política dos Centros de Serviços Medicare e Medicaid em 2026 apoiam a migração de procedimentos selecionados para ambientes ambulatoriais. A Medtronic concluiu o primeiro procedimento comercial Hugo nos EUA na Cleveland Clinic em fevereiro de 2026, após a autorização anterior da plataforma. A entrada amplia as opções robóticas para os hospitais. A FDA também autorizou o Sistema de Gestão de Fluidos Asurys da Boston Scientific em março de 2026. O Canadá está adicionando capacidade robótica por meio de hospitais provinciais, enquanto as redes privadas do México estão adotando ureteroscopia flexível e litotripsia a laser. Os limites orçamentários permanecem importantes nos sistemas de aquisição pública.
Ásia-Pacífico: Demanda Demográfica Encontra Ambição Manufatureira
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,54% até 2032. O mercado de suprimentos cirúrgicos urológicos na Ásia-Pacífico é sustentado pela expansão da infraestrutura de saúde da China e da Índia, enquanto o envelhecimento da população do Japão sustenta a demanda pelo tratamento de hiperplasia prostática benigna e malignidades urológicas. O sistema nacional de aquisições da China está remodelando os preços de stents e acessórios de gestão de cálculos. O sexto ciclo nacional de aquisições selecionou 440 produtos de 170 empresas em janeiro de 2026. Os fabricantes domésticos também estão expandindo suas ambições de exportação em ureteroscópios de uso único. O Japão tem uma base instalada substancial de sistemas da Vinci e alternativas robóticas domésticas aprovadas. A Coreia do Sul apoia a adoção de tecnologia premium, enquanto os hospitais de cidades de segundo nível da Índia estão aumentando a capacidade de procedimentos. A influência regulatória da PMDA e as regras de aquisição nacional moldarão o acesso a produtos e os preços em toda a região.
Europa, MEA e América do Sul: Diversidade Estrutural Molda as Estratégias de Dispositivos
A Europa possui serviços urológicos avançados, mas as diferenças de reembolso criam demanda variada por dispositivos. Um estudo alemão de microcusteio constatou que cistoscópios reutilizáveis custam EUR 27,25 por procedimento, em comparação com EUR 179,00 para dispositivos de uso único, com sistemas reutilizáveis tornando-se custo-efetivos acima de 67 procedimentos anuais. A diretriz de urolitíase de 2025 da Associação Europeia de Urologia fornece uma referência clínica comum para ureteroscopia flexível e tratamento a laser. O MEA tem alta prevalência de doença calculosa, mas a penetração de dispositivos avançados permanece concentrada nos países do GCC. As redes de hospitais privados da América do Sul no Brasil e na Argentina estão utilizando endoscópios de uso único e litotripsia a laser. Os sistemas públicos na região permanecem mais dependentes de instrumentos reutilizáveis e ESWL. Essa diferença exige que os fornecedores ofereçam tanto plataformas premium quanto linhas de produtos baseadas em valor. Os requisitos do EU MDR acrescentam obrigações adicionais de conformidade para fabricantes de dispositivos que atendem à Europa.
Cenário Competitivo
Concentração do Mercado
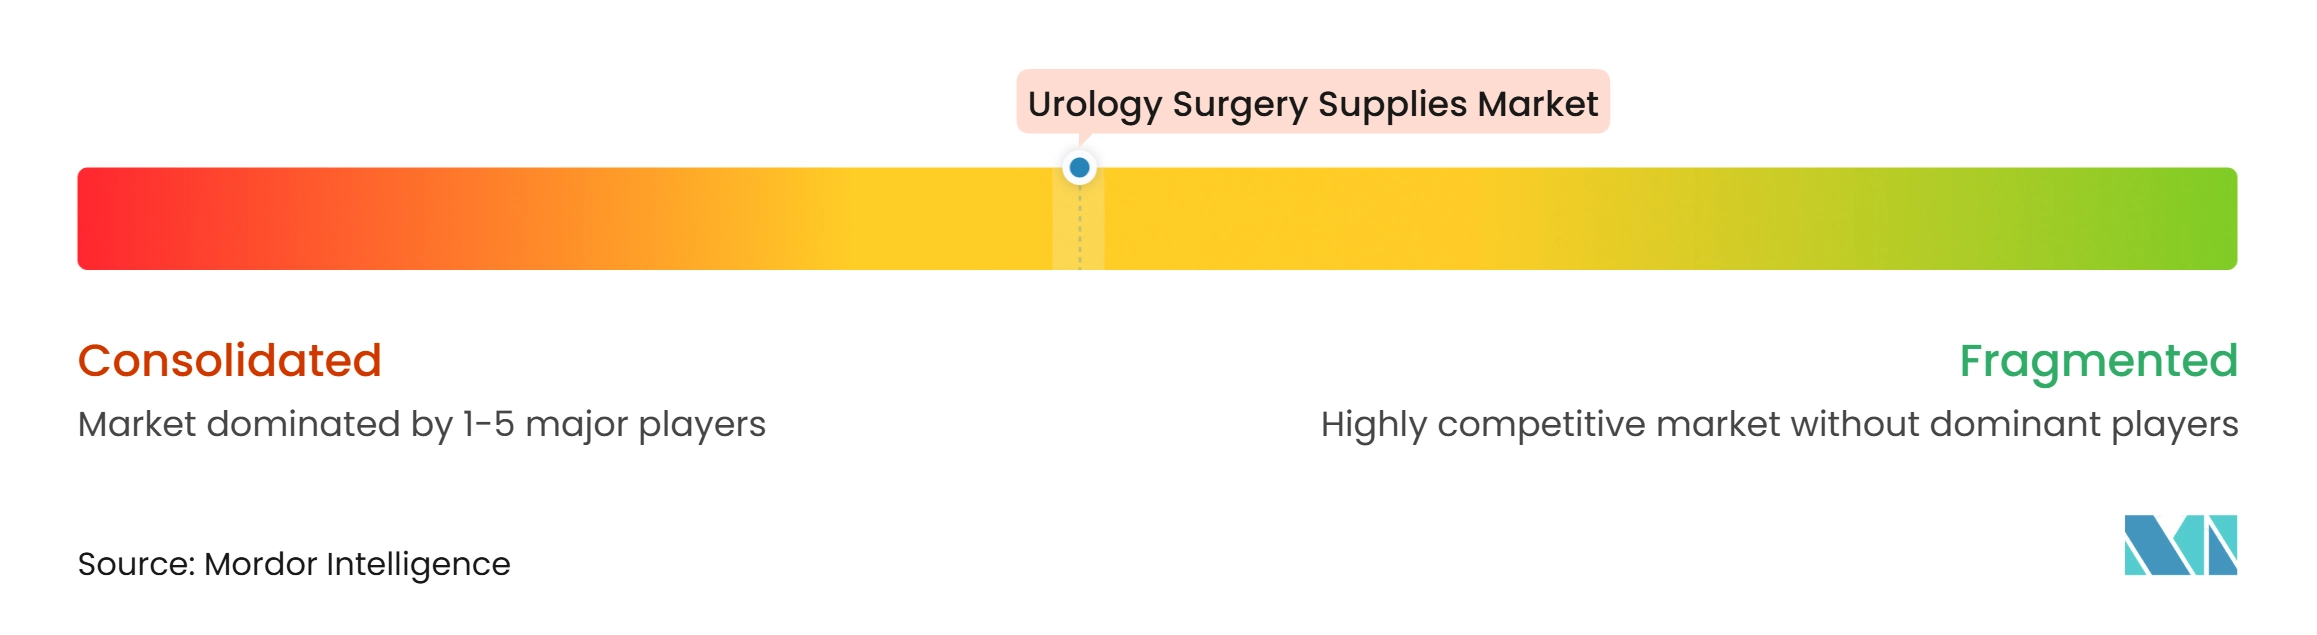
O mercado de suprimentos cirúrgicos urológicos é moderadamente concentrado no nível de plataformas e mais fragmentado em consumíveis. Boston Scientific, Olympus, Intuitive Surgical, Medtronic e KARL STORZ detêm posições significativas nas principais categorias. Cook Medical, Coloplast, Dornier MedTech, Ambu, Richard Wolf e Stryker também competem em áreas de produtos selecionadas. A Intuitive Surgical mantém uma posição robótica de liderança por meio da plataforma da Vinci. Olympus e KARL STORZ competem em visualização por meio de tecnologias de imagem e fluorescência. A Boston Scientific combina produtos de gestão de cálculos, endoscopia, continência e saúde pélvica. Os portfólios de produtos são cada vez mais construídos em torno de vias completas de procedimentos, em vez de dispositivos individuais.
A Teleflex anunciou em dezembro de 2025 que venderia seus negócios de Cuidados Intensivos, Urologia Intervencionista e OEM para a Intersurgical por 2,03 bilhões de USD[2]. A transação remodela a concorrência em gestão de cateteres e produtos para hiperplasia prostática benigna. A Boston Scientific concluiu sua aquisição da Valencia Technologies em abril de 2026, adicionando a terapia eCoin para incontinência urinária de urgência. A Olympus lançou uma ferramenta de planejamento cirúrgico com inteligência artificial com a Ziosoft em março de 2025 para planejamento de procedimentos renais. Esses movimentos mostram um foco em amplitude de portfólio, dados de procedimentos e suporte ao fluxo de trabalho clínico. A plataforma Hugo da Medtronic combina de forma semelhante hardware robótico com o ecossistema digital Touch Surgery.
Os fabricantes chineses estão aumentando a participação no desenvolvimento de ureteroscópios de uso único e na atividade de registro na FDA. Isso pode criar concorrência no segmento de valor em mercados ocidentais. Os participantes estabelecidos estão se diferenciando por meio de monitoramento de pressão, sucção, conectividade, imagem e suporte de treinamento. A proposta de reclassificação da FDA para cistoscopia com luz azul poderia reduzir as barreiras de entrada se for finalizada. A ISO 13485 e o EU MDR 2017/745 mantêm a gestão da qualidade e a vigilância pós-comercialização exigentes para novos entrantes. Esses requisitos podem limitar a entrada de empresas menores, apesar de caminhos mais fáceis em algumas categorias.
Líderes do Setor de Suprimentos para Cirurgia Urológica
-
Boston Scientific Corporation
-
Olympus Corporation
-
Medtronic plc
-
Becton, Dickinson and Company
-
Fresenius Medical Care AG and Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suprimentos para Cirurgia Urológica Empresas cobertas neste relatório
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Conmed
- Convatec Group plc
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Karl Storz
- Laborie
- Medtronic
- Olympus
- Richard Wolf
- Siemens Healthineers
- Stryker
- Teleflex
- Urotech GmbH
Desenvolvimentos industriais recentes em Mercado de Suprimentos para Cirurgia Urológica
- Novembro de 2026: A Olympus lançou o Sistema de Laser de Fibra de Túlio SOLTIVE Gemini 60W nos Estados Unidos, com a tecnologia StoneSense que interrompe automaticamente a emissão do laser quando a fibra cirúrgica não está direcionada a um cálculo. A plataforma oferece 6 modos de pulso para procedimentos em cálculos e tecidos moles, posicionando-a amplamente em aplicações de cálculos a oncologia.
- Maio de 2026: A Verathon lançou o CFlex, um cistoscópio flexível de uso único com autorização FDA 510(k), nos Estados Unidos, ingressando no segmento de visualização urológica.
- Abril de 2026: A Boston Scientific concluiu sua aquisição da Valencia Technologies, adicionando o sistema de estimulação implantável do nervo tibial eCoin, aprovado pela FDA, para incontinência urinária de urgência.
- Março de 2026: A Boston Scientific recebeu autorização FDA 510(k) para o Sistema de Gestão de Fluidos Asurys, que regula o fluxo de irrigação durante a ureteroscopia usando dados de pressão intrarrenal quando combinado com o ureteroscópio LithoVue Elite.
Escopo do Relatório Global do Mercado de Suprimentos para Cirurgia Urológica
De acordo com o escopo do relatório, os suprimentos para cirurgia urológica são dispositivos médicos e consumíveis utilizados para diagnosticar e tratar condições que afetam o trato urinário e o sistema reprodutor masculino. Incluem instrumentos, cateteres, endoscópios, stents, fios-guia e acessórios cirúrgicos utilizados em procedimentos abertos, endoscópicos e minimamente invasivos.
O mercado de suprimentos para cirurgia urológica é segmentado por tipo de produto, tecnologia, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em Endoscópios, Energia/Litotripsia, Gestão de Cálculos, Cateteres, Stents e Biópsia. Por tecnologia, o mercado é segmentado em Minimamente Invasiva, Cirurgia Robótica e Baseada em Laser. Por aplicação, o mercado é segmentado em cálculos renais, HPB, câncer, estenoses ureterais e outros. Por usuário final, o mercado é segmentado em hospitais, centros de cirurgia ambulatorial, clínicas especializadas e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Endoscópios e Sistemas de Visualização |
| Sistemas de Energia e Litotripsia |
| Acessórios de Gestão de Cálculos |
| Cateteres e Tubos |
| Stents e Implantes |
| Suprimentos para Biópsia e Diagnóstico |
| Tecnologia minimamente invasiva |
| Sistemas de cirurgia robótica |
| Soluções baseadas em laser |
| Cálculos Renais e Urolitíase |
| Hiperplasia Prostática Benigna |
| Câncer Urológico |
| Estenoses e Obstruções Ureterais |
| Outras Aplicações |
| Hospitais |
| Centros de Cirurgia Ambulatorial |
| Clínicas Especializadas em Urologia |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Endoscópios e Sistemas de Visualização | |
| Sistemas de Energia e Litotripsia | ||
| Acessórios de Gestão de Cálculos | ||
| Cateteres e Tubos | ||
| Stents e Implantes | ||
| Suprimentos para Biópsia e Diagnóstico | ||
| Por Tecnologia | Tecnologia minimamente invasiva | |
| Sistemas de cirurgia robótica | ||
| Soluções baseadas em laser | ||
| Por Aplicação | Cálculos Renais e Urolitíase | |
| Hiperplasia Prostática Benigna | ||
| Câncer Urológico | ||
| Estenoses e Obstruções Ureterais | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros de Cirurgia Ambulatorial | ||
| Clínicas Especializadas em Urologia | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos suprimentos cirúrgicos urológicos?
A crescente prevalência de doença calculosa, mais procedimentos minimamente invasivos e a migração para o atendimento ambulatorial estão sustentando a demanda. O relatório projeta um CAGR de 7,32% até 2032.
Qual categoria de produto tem a maior participação?
Endoscópios e Sistemas de Visualização detinham 38,65% de participação em 2026, sustentados por seu papel em procedimentos diagnósticos e terapêuticos.
Qual tecnologia está crescendo mais rapidamente nos procedimentos urológicos?
As Soluções Baseadas em Laser têm previsão de crescimento a um CAGR de 9,99% até 2032, sustentadas pela adoção do laser de fibra de túlio.
Por que os ureteroscópios de uso único estão ganhando adoção?
Os requisitos de controle de infecções, fluxos de trabalho mais simples e a redução das necessidades de reprocessamento estão aumentando seu uso, especialmente em ambientes ambulatoriais.
Qual ambiente de usuário final está crescendo mais rapidamente?
As Clínicas Especializadas em Urologia têm projeção de expansão a um CAGR de 10,67% até 2032, à medida que a infraestrutura ambulatorial se desenvolve.
Qual região tem projeção de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 8,54% até 2032, sustentada por investimentos em infraestrutura, envelhecimento populacional e fabricação doméstica.