
Tamaño y Participación del Mercado de Suministros para Cirugía Urológica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suministros para Cirugía Urológica por Mordor Intelligence
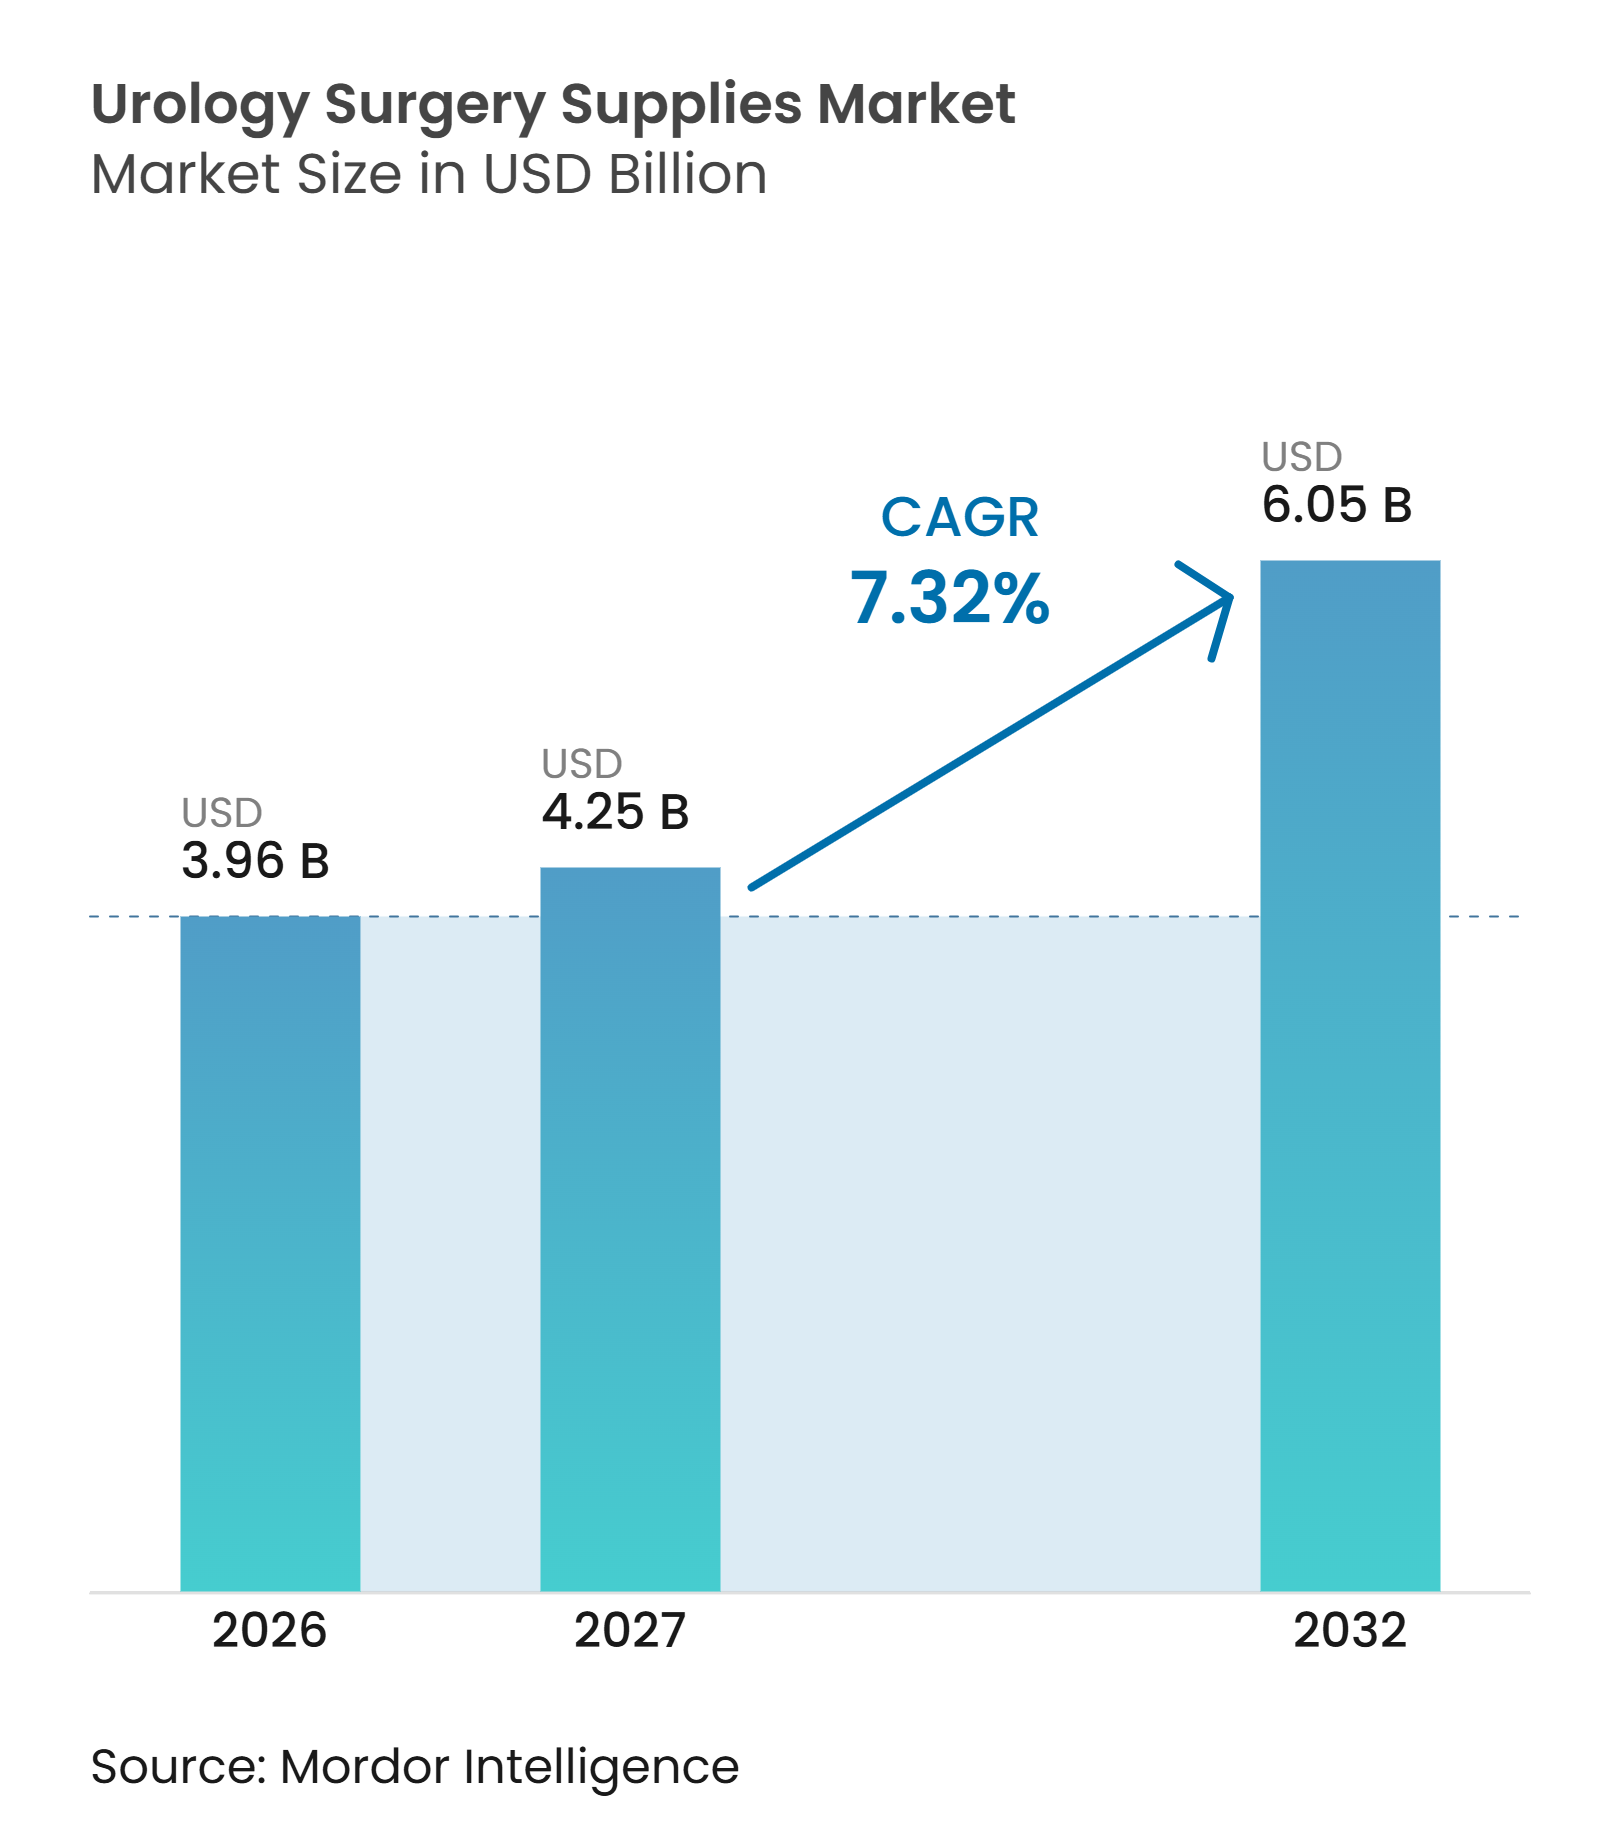
Se proyecta que el tamaño del Mercado de Suministros para Cirugía Urológica se expanda desde 3,96 mil millones de USD en 2026 y 4,25 mil millones de USD en 2027 hasta 6,05 mil millones de USD para 2032, registrando una CAGR del 7,32% entre 2027 y 2032.
La demanda de procedimientos se está expandiendo en el tratamiento de cálculos, cirugía oncológica y atención de hiperplasia prostática benigna, donde las técnicas mínimamente invasivas requieren instrumentos especializados y suministros recurrentes. Un metaanálisis de 2025 reportó una prevalencia global de urolitiasis del 10,85%, lo que respalda la demanda continua de equipos de tratamiento y consumibles para procedimientos. El traslado de procedimientos desde instalaciones de hospitalización a centros de cirugía ambulatoria y consultorios está cambiando las adquisiciones hacia suministros listos para usar y de un solo uso. Los proveedores están respondiendo mediante plataformas integradas que combinan visualización, tratamiento con láser, irrigación y monitoreo de presión. Las oportunidades competitivas se están ampliando donde los fabricantes pueden demostrar resultados clínicos, flujos de trabajo eficientes y cumplimiento normativo.
Conclusiones Clave del Informe
- Por tipo de producto, los endoscopios y sistemas de visualización representaron el 38,65% de la participación del mercado de suministros quirúrgicos urológicos en 2026, mientras que los accesorios de manejo de cálculos tienen un pronóstico de crecimiento a una CAGR del 9,64% hasta 2032.
- Por tecnología, la tecnología mínimamente invasiva representó el 47,65% de la participación del mercado de suministros quirúrgicos urológicos en 2026, mientras que las soluciones basadas en láser tienen un pronóstico de crecimiento a una CAGR del 9,99% hasta 2032.
- Por aplicación, los cálculos renales y la urolitiasis representaron el 37,54% de la participación del mercado de suministros quirúrgicos urológicos en 2026, mientras que el cáncer urológico tiene un pronóstico de crecimiento a una CAGR del 10,55% hasta 2032.
- Por usuario final, los hospitales representaron el 43,54% de la participación del mercado de suministros quirúrgicos urológicos en 2026, mientras que las clínicas especializadas en urología tienen un pronóstico de crecimiento a una CAGR del 10,67% hasta 2032.
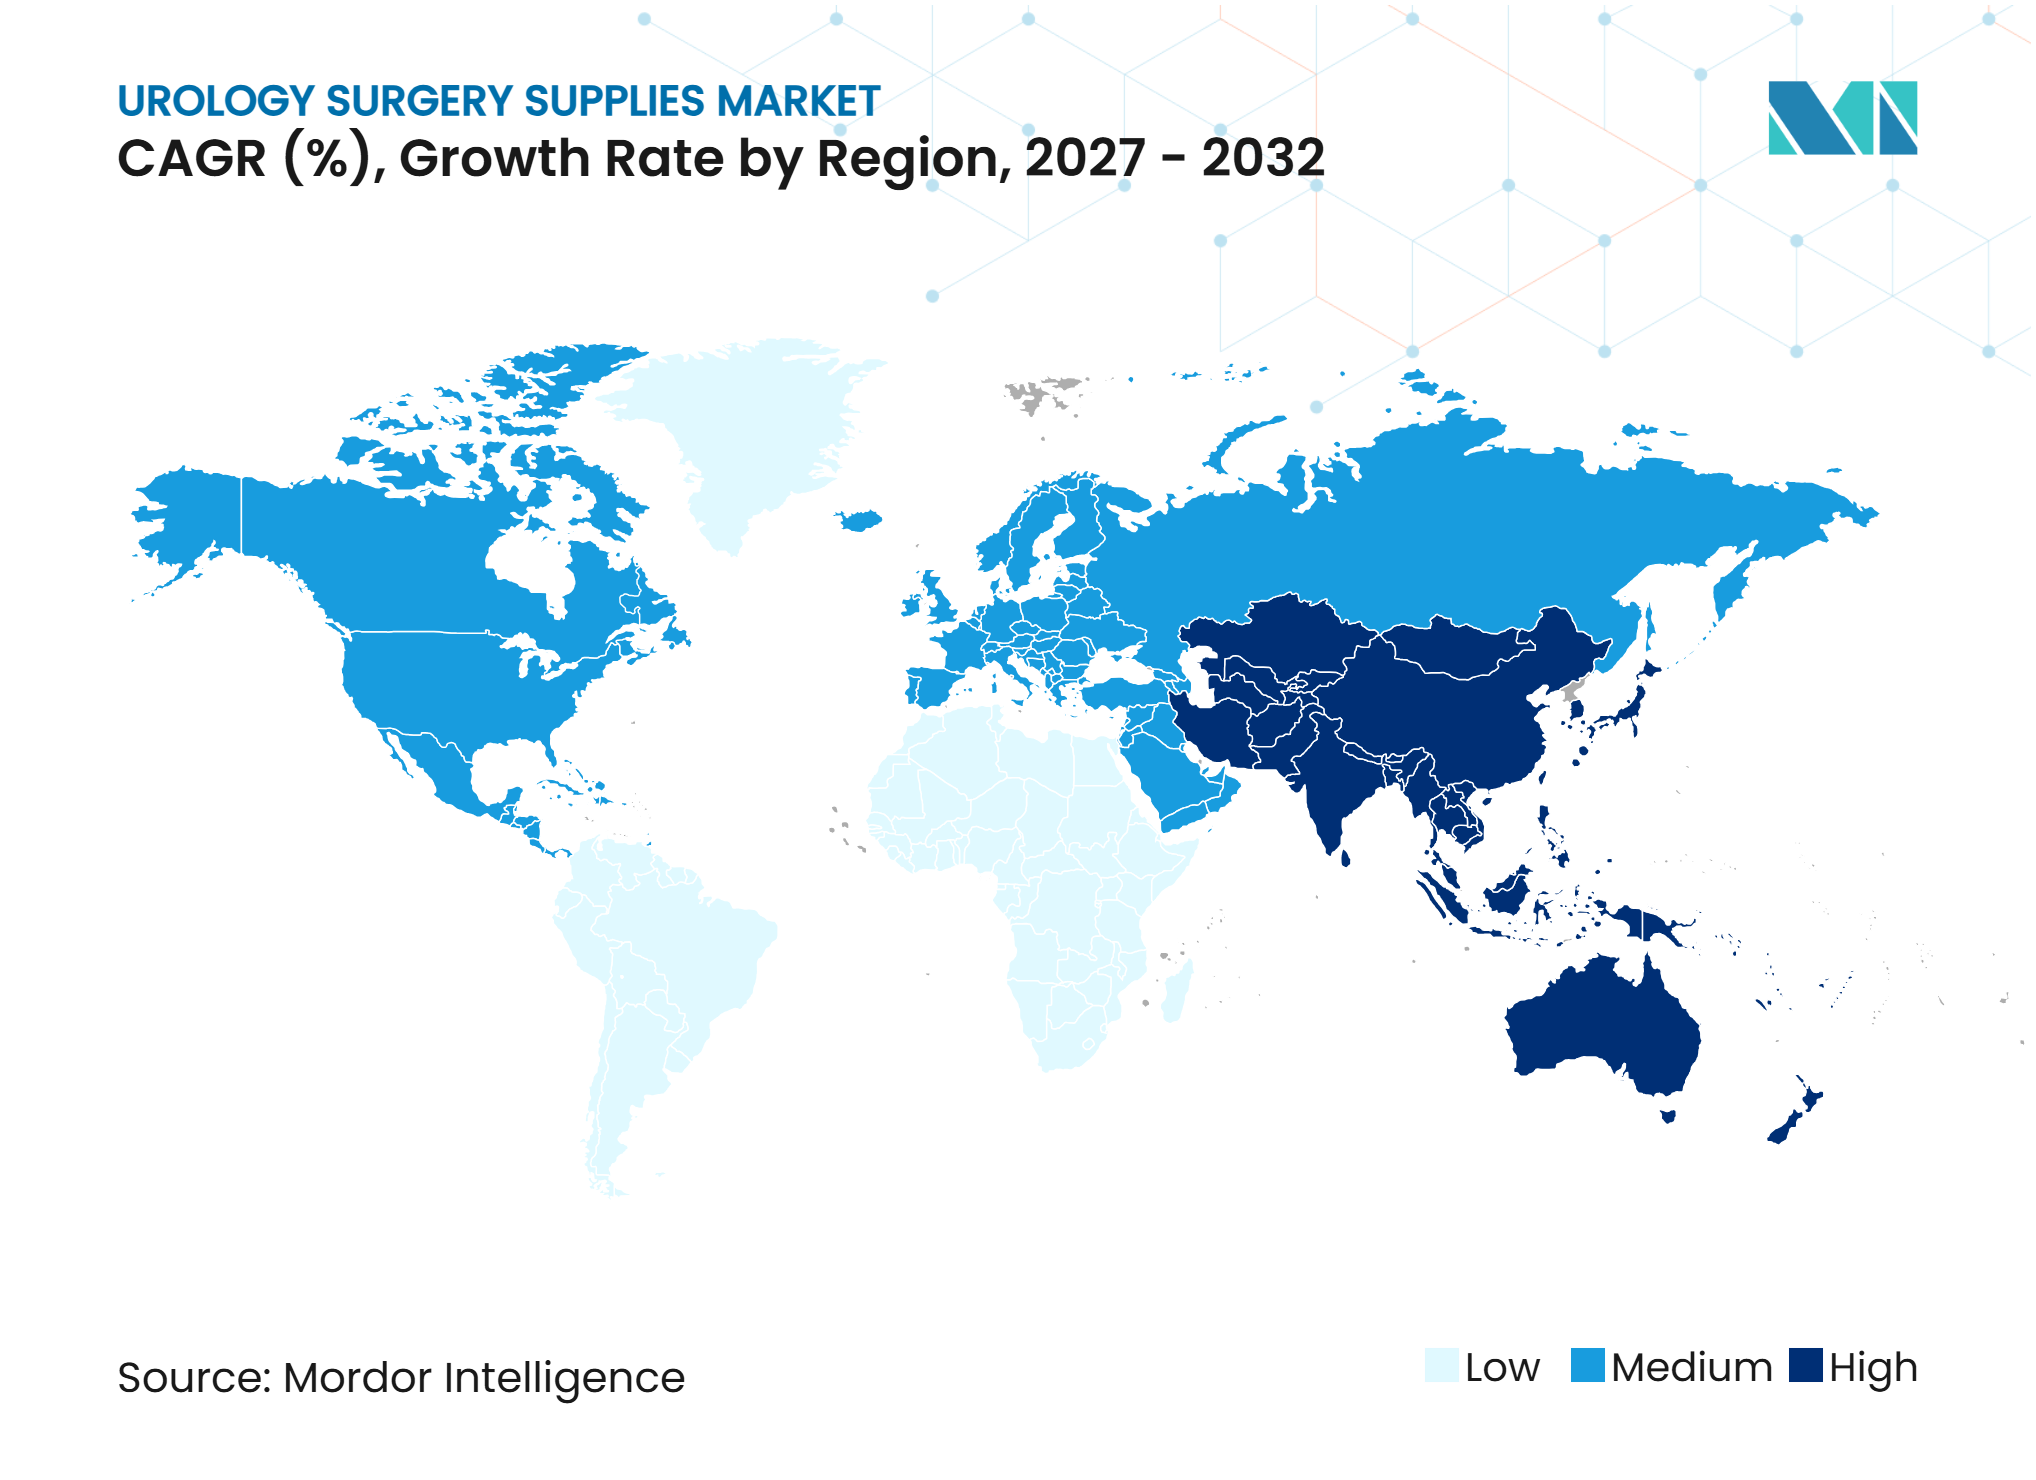
- Por geografía, América del Norte representó el 42,76% de la participación del mercado de suministros quirúrgicos urológicos en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 8,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia y Recurrencia de la Urolitiasis | +2.10% | Global, más agudo en Asia, MEA y el sur de Europa | Mediano plazo (2-4 años) |
| Cambio hacia Procedimientos Urológicos Mínimamente Invasivos | +1.70% | Global, adopción más rápida en América del Norte y Europa Occidental | Largo plazo ( 4 años) |
| Expansión de la Urología Ambulatoria y en Consultorios | +1.20% | América del Norte y la UE, con extensión a los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Endoscopia de Un Solo Uso y Economía del Control de Infecciones | +0.90% | Global, con ganancias tempranas en América del Norte, Australia y Alemania | Corto plazo (≤ 2 años) |
| Gestión Integrada de Láser, Irrigación y Presión Intrarrenal | +0.50% | América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| Riesgo de Deshidratación Relacionada con el Clima y Recurrencia de Cálculos | +0.30% | MEA, Asia del Sur, Asia-Pacífico, con extensión a América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia y Recurrencia de la Urolitiasis
La urolitiasis genera una demanda recurrente porque la enfermedad por cálculos puede reaparecer en el 50% de los pacientes en un plazo de 10 años sin un manejo metabólico activo. Un metaanálisis de diciembre de 2025 situó la prevalencia puntual global en el 10,85%. La fuente reportó una prevalencia agrupada del 11,8% en poblaciones asiáticas y del 14,17% en poblaciones del Mediterráneo Oriental. Estos patrones apuntan a una amplia carga de tratamiento en regiones con diferente capacidad sanitaria. La ureteroscopia flexible requiere cada vez más cestas de extracción, vainas de acceso y guías durante cada procedimiento. Una proporción creciente de procedimientos también utiliza ureteroscopios de un solo uso, lo que incrementa la demanda recurrente de suministros.
La Asociación Europea de Urología señala que la prevalencia de cálculos supera el 10% en Suecia, Canadá y los Estados Unidos. Su actualización de directrices de 2025 también citó un aumento del 37% en la prevalencia a lo largo de décadas anteriores. El mercado de suministros quirúrgicos urológicos se beneficia, por tanto, de una demanda clínica recurrente y no limitada a un único episodio de atención. Un mayor volumen de tratamiento respalda la demanda de productos de visualización, láser, irrigación y extracción de cálculos. En las regiones más cálidas, el riesgo de deshidratación puede agravar la carga de la enfermedad y reforzar la necesidad de capacidad de tratamiento. Los fabricantes que ofrecen conjuntos de procedimientos compatibles pueden atender este requisito de suministro repetido.
Cambio hacia Procedimientos Urológicos Mínimamente Invasivos
Los procedimientos mínimamente invasivos se han convertido en el eje del tratamiento de la enfermedad por cálculos, la hiperplasia prostática benigna y muchos cánceres urológicos. La prostatectomía robótica, la nefrectomía y la cistectomía requieren instrumentos especializados, dispositivos de energía y sistemas de imagen. Medtronic recibió la autorización de la FDA de los EE. UU. para el sistema de cirugía asistida por robot Hugo para procedimientos urológicos en diciembre de 2025. La decisión regulatoria introdujo una plataforma robótica comercial adicional para urología en los Estados Unidos. Una base instalada más amplia puede incrementar la demanda de instrumentos y accesorios compatibles. También puede reducir la dependencia de un único proveedor de plataforma.
El Servicio Nacional de Salud registró 36.209 procedimientos robóticos en 2024, y la urología representó el 43,2% de ese total. El mismo estudio encontró que el volumen total de procedimientos robóticos se multiplicó por diez entre 2014 y 2024. Este crecimiento respalda la adquisición continua de suministros compatibles con robótica. El tratamiento con láser avanza en paralelo con la adopción robótica. Un metaanálisis de 2026 encontró que el tratamiento con láser de fibra de tulio logró una mayor tasa libre de cálculos y un tiempo operatorio más corto que el holmio:YAG sin tasas de complicaciones más elevadas. El mercado de suministros quirúrgicos urológicos está siendo moldeado, por tanto, por plataformas de capital que impulsan la demanda recurrente de instrumentos y accesorios.
Expansión de la Urología Ambulatoria y en Consultorios
Cada vez más procedimientos urológicos se están trasladando a centros de cirugía ambulatoria y entornos de consultorios. Un estudio de 2025 reportó que más del 50% de las prostatectomías radicales en los EE. UU. eran encuentros ambulatorios o de alta el mismo día para 2020, en comparación con el 4,8% en 2016. Este cambio modifica tanto el lugar de atención como la combinación de suministros utilizados por caso. Los centros más pequeños suelen tener una capacidad de reprocesamiento limitada. Por lo tanto, pueden preferir dispositivos que ofrezcan un uso predecible por procedimiento y un flujo de trabajo más sencillo. La transición también crea nuevas relaciones de adquisición fuera de los grandes sistemas hospitalarios.
Los Centros de Servicios de Medicare y Medicaid comenzaron a eliminar gradualmente la lista de procedimientos exclusivos para pacientes hospitalizados en 2026, apoyando la migración de casos de mayor complejidad hacia entornos ambulatorios. United Surgical Partners International reportó un crecimiento de ingresos en las mismas instalaciones del 7,5% en 2025, identificando la urología como un área de crecimiento. Este entorno respalda el crecimiento del volumen de endoscopios desechables, catéteres, guías y suministros de gestión de fluidos. Los centros especializados también pueden estandarizar sus bandejas de procedimientos más rápidamente que las grandes redes hospitalarias. El mercado de suministros para cirugía urológica se beneficia de este cambio porque cada nueva ubicación ambulatoria necesita un stock confiable de suministros para procedimientos. Los proveedores con contratos flexibles y soporte de servicio están bien posicionados para atender a compradores descentralizados.
Endoscopia de Un Solo Uso y Economía del Control de Infecciones
La endoscopia de un solo uso está ganando atención porque los requisitos de control de infecciones y reprocesamiento afectan los costos clínicos y operativos. La FDA ha identificado preocupaciones con las instrucciones de reprocesamiento de ciertos endoscopios urológicos reutilizables. Un metaanálisis de 2025 que abarcó 15 estudios y 8.178 pacientes encontró un mayor riesgo general de complicaciones y una mayor incidencia de fiebre con endoscopios reutilizables en comparación con dispositivos desechables. Esta evidencia respalda las decisiones de compra que consideran la seguridad junto con el precio del dispositivo. Los productos desechables también pueden reducir la carga de manipulación para los equipos de enfermería. El beneficio es particularmente relevante para los centros sin una infraestructura de reprocesamiento extensa.
Un estudio de septiembre de 2025 encontró que un ureteroscopio de un solo uso con monitoreo de presión intrarrenal tuvo una infección postoperatoria a 30 días del 8,2%, en comparación con el 15,4% para otros dispositivos de un solo uso. El resultado muestra que la diferenciación clínica se está desarrollando dentro de la categoría desechable. Un estudio alemán de 2026 encontró que los cistoscopios reutilizables eran rentables por encima de 67 procedimientos anuales, mientras que las ventajas de flujo de trabajo favorecían los dispositivos de un solo uso a menor volumen. La norma de prevención de infecciones AS 5369:2023 de Australia también mantiene la atención sobre los requisitos de procesamiento de endoscopios. El mercado de suministros para cirugía urológica está equilibrando la prevención de infecciones, las necesidades de personal, el volumen de procedimientos y la sostenibilidad. Los proveedores deben demostrar dónde los enfoques desechables y reutilizables se adaptan mejor a la carga de casos de una instalación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y de Procedimientos para Plataformas Avanzadas | -0.8% | Global, más agudo en mercados emergentes y en zonas rurales de América del Norte | Largo plazo (≥ 4 años) |
| Escasez de Especialistas en Endourología y Técnicos de Quirófano | -0.5% | América del Norte, Europa Occidental y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Carga de Reprocesamiento, Residuos y Sostenibilidad | -0.4% | Europa Occidental, América del Norte y Australia | Mediano plazo (2-4 años) |
| Baja Utilización y Retrasos en la Sustitución de Sistemas ESWL de Alto Capital | -0.3% | Asia-Pacífico, MEA y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y de Procedimientos para Plataformas Avanzadas
Los sistemas de láser de fibra de tulio cuestan entre 220.000 y 450.000 USD por unidad, según una revisión clínica de 2026. Los costos aumentan cuando una instalación también necesita sistemas robóticos, endoscopios desechables y equipos de gestión de presión. La inversión combinada puede superar el presupuesto de capital anual de un hospital regional de tamaño mediano. Esta barrera es particularmente relevante en India, el Sudeste Asiático y el África subsahariana. Estas regiones pueden tener una necesidad insatisfecha sustancial pero presupuestos de equipos limitados. Los retrasos en la adquisición pueden ralentizar las actualizaciones y reducir el uso de suministros para procedimientos avanzados.
El desafío de costos es más pronunciado donde el reembolso no respalda la tecnología de alto valor. Los fabricantes están utilizando precios por procedimiento y contratos basados en resultados para reducir la presión financiera inicial. Estos enfoques siguen siendo más accesibles para las grandes redes de prestación integrada. Los proveedores más pequeños y las geografías desatendidas pueden no tener la escala requerida para estos acuerdos. La baja utilización también retrasa la sustitución de los sistemas ESWL de alto capital. El mercado de suministros para cirugía urológica seguirá siendo limitado donde el financiamiento y el reembolso no coincidan con la necesidad clínica.
Escasez de Especialistas en Endourología y Técnicos de Quirófano
La disponibilidad de personal limita la capacidad de procedimientos incluso donde el equipo está disponible. La Asociación Americana de Urología reportó en 2026 que el 62% de los condados de los EE. UU. no tienen ningún urólogo en ejercicio[1]. Menos del 10% de los especialistas mantienen consultas principales fuera de las áreas metropolitanas. Esta distribución limita la atención oportuna en las comunidades rurales. Un estudio geográfico de 2025 también identificó hospitales ubicados a más de 50 km del código postal más cercano atendido por un urólogo. La adopción de dispositivos no puede generar volumen de procedimientos sin usuarios capacitados.
Una simulación presentada en la Reunión Anual de la AUA de 2026 proyectó que la oferta de urólogos en los EE. UU. caería de 13.400 en 2025 a 11.700 para 2035, mientras que la demanda aumenta un 10,9%. El escenario implica una escasez de 2.500 urólogos en ejercicio. Las plataformas de formación pueden ayudar a reducir las curvas de aprendizaje para los cirujanos comunitarios. Los sistemas digitales pueden apoyar la planificación, la tutoría a distancia y la revisión de casos. No reemplazan la necesidad de cirujanos y personal de quirófano. La presión sobre la fuerza laboral es, por tanto, una restricción operativa a largo plazo para el mercado de suministros para cirugía urológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
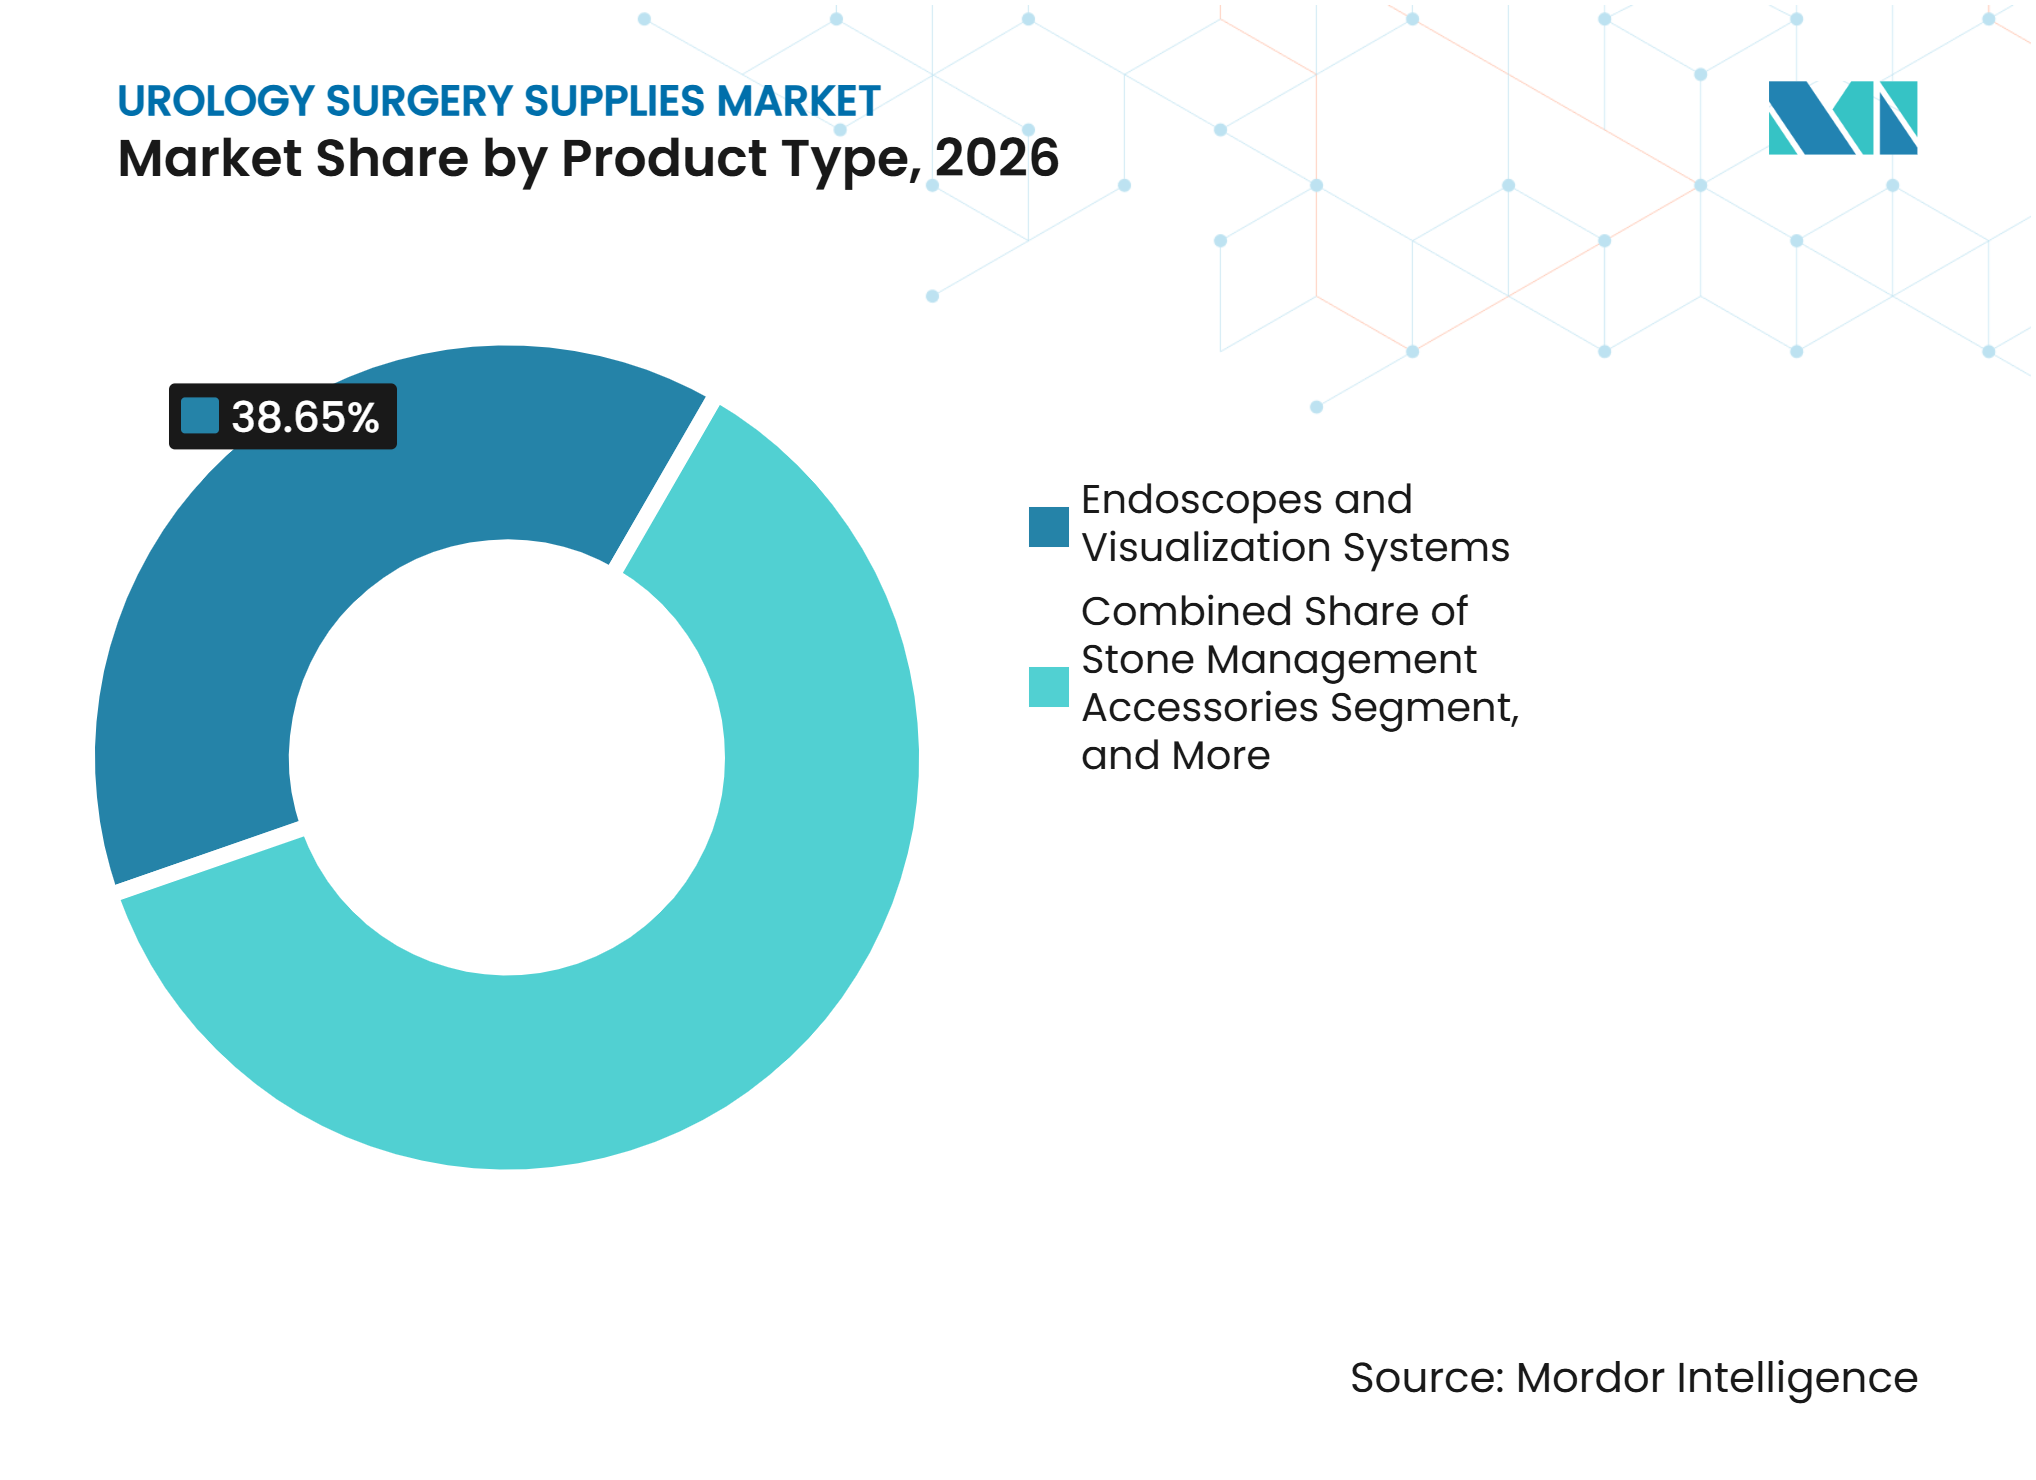
Las Plataformas de Visualización Anclan el Gasto, los Accesorios Impulsan el CrecimientoLos endoscopios y sistemas de visualización representaron el 38,65% de la participación del mercado de suministros quirúrgicos urológicos en 2026. Su posición refleja la importancia de los cistoscopios flexibles y los ureteroscopios digitales en los procedimientos diagnósticos y terapéuticos. Estos sistemas están respaldados por una gran base instalada y necesidades de reemplazo recurrentes. Olympus lanzó la plataforma de imagen VISERA S OTV-S500 en los Estados Unidos en septiembre de 2025. La plataforma incluye Imágenes de Banda Estrecha para aplicaciones urológicas. Las decisiones de adquisición consideran cada vez más las capacidades de imagen frente a los resultados clínicos y de flujo de trabajo posteriores. La visualización sigue siendo una categoría de gasto central en hospitales, centros ambulatorios y clínicas especializadas.
Se prevé que los accesorios de manejo de cálculos crezcan a una CAGR del 9,64% hasta 2032. Cada caso de ureteroscopia flexible puede requerir una cesta de extracción, una vaina de acceso y una guía. Esto crea una demanda recurrente que depende menos de los ciclos de reemplazo de capital. Los catéteres y tubos siguen siendo productos de alto volumen, pero enfrentan presión de precios por parte de las organizaciones de compras grupales. El sexto ciclo de adquisición nacional de China incluyó stents ureterales y accesorios de extracción de cálculos en enero de 2026. Los stents e implantes se están diferenciando cada vez más mediante diseños de aleación de larga permanencia, mientras que los dispositivos de polímero estándar enfrentan una mayor presión de precios. Los requisitos de la norma ISO 13485:2016 y del Título 21 del CFR Parte 820 de la FDA siguen siendo factores de cumplimiento importantes para la esterilidad y la gestión de calidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Atención Mínimamente Invasiva Establece la Línea Base, los Láseres Redefinen el TechoLa tecnología mínimamente invasiva representó el 47,65% de la participación del mercado de suministros quirúrgicos urológicos en 2026. Es ahora el enfoque establecido para la enfermedad por cálculos, la hiperplasia prostática benigna y muchos cánceres urológicos en estadio temprano. La cirugía abierta sigue siendo relevante para las resecciones complejas de múltiples órganos, pero tiene un papel más reducido en los procedimientos de rutina. Intuitive Surgical reportó un crecimiento global del 20% interanual en los procedimientos da Vinci en el tercer trimestre de 2025. La urología representó el 43,2% de los procedimientos robóticos del Servicio Nacional de Salud en 2024. La autorización de la FDA para el sistema Hugo de Medtronic incrementa la competencia entre plataformas y añade demanda potencial de instrumentos compatibles.
Se prevé que las soluciones basadas en láser crezcan a una CAGR del 9,99% hasta 2032. La tecnología de láser de fibra de tulio ha demostrado una mayor tasa libre de cálculos y un tiempo operatorio más corto que el holmio:YAG en evidencia de ensayos aleatorizados. Los altos costos de adquisición siguen siendo una barrera para los centros de bajo volumen. Olympus lanzó el Sistema de Láser de Fibra de Tulio SOLTIVE Gemini de 60 W en los Estados Unidos en noviembre de 2026. El sistema incluye la tecnología StoneSense, que detiene la emisión cuando la fibra no está apuntada hacia un cálculo. Esto refleja un cambio hacia tecnología que vincula el rendimiento del tratamiento con características de seguridad. Los requisitos de vigilancia poscomercialización del Reglamento de Dispositivos Médicos de la UE 2017/745 influyen en la documentación y el diseño de productos para los proveedores europeos de láseres.
Por Aplicación:
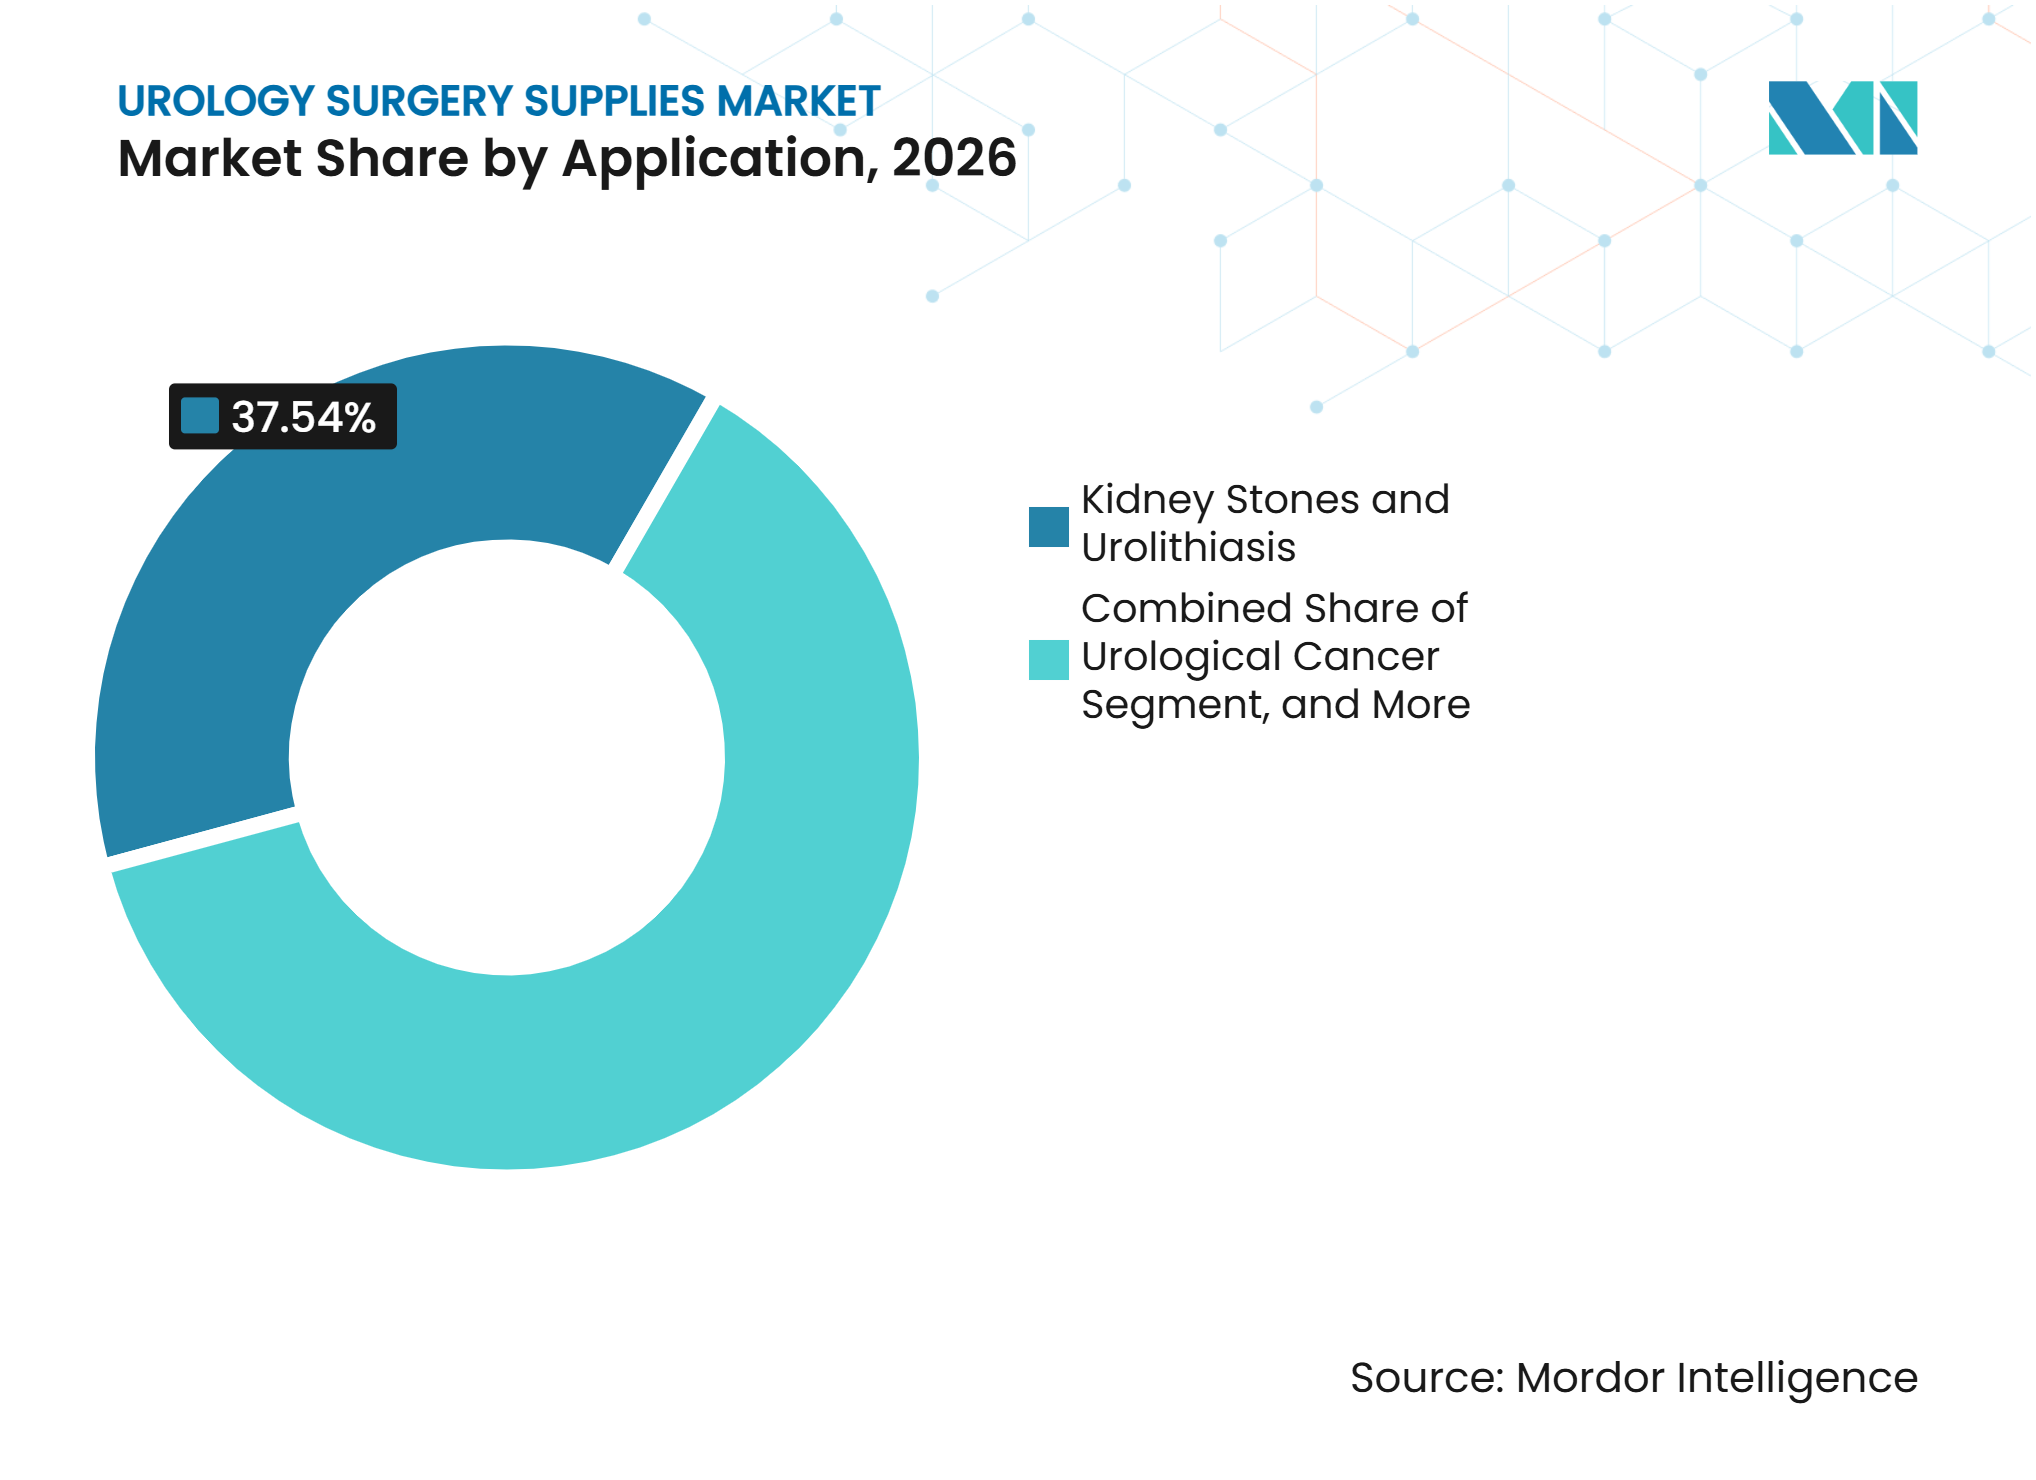
Los Cálculos Renales Lideran el Volumen, la Oncología Lidera el CrecimientoLos cálculos renales y la urolitiasis representaron el 37,54% de la participación del mercado de suministros quirúrgicos urológicos en 2026. La categoría está respaldada por una prevalencia de la enfermedad superior al 10% en todo el mundo. Asia y el Oriente Medio y Norte de África tienen una prevalencia agrupada particularmente alta. Los procedimientos para cálculos requieren visualización endoscópica, litotricia, cestas, guías, vainas de acceso y stents. La hiperplasia prostática benigna sigue siendo un caso de uso de alto volumen. El tratamiento está evolucionando hacia terapias quirúrgicas mínimamente invasivas, incluidas UroLift, ablación por vapor de agua y embolización de la arteria prostática. El tratamiento de la estenosis ureteral y la obstrucción también depende de guías, dilatadores y stents que se superponen con las necesidades de suministro para el tratamiento de cálculos.
Se prevé que el cáncer urológico crezca a una CAGR del 10,55% hasta 2032. La prostatectomía robótica, la nefrectomía y la cistectomía están respaldando la demanda de plataformas quirúrgicas avanzadas e instrumentos. En mayo de 2026, Virtuoso Surgical recibió la autorización De Novo de la FDA para un sistema robótico diseñado para la escisión transuretral en bloque de lesiones vesicales. La FDA también propuso trasladar los sistemas de cistoscopia con luz azul de Clase III a Clase II en agosto de 2026. Si se finaliza, el cambio podría reducir las barreras de entrada en la detección de cáncer de vejiga guiada por fluorescencia. Otras aplicaciones incluyen el manejo de la incontinencia urinaria mediante dispositivos de neuromodulación. La adquisición de Valencia Technologies por parte de Boston Scientific añadió el sistema de estimulación del nervio tibial implantable eCoin a su cartera de salud pélvica.

Por Usuario Final:
Los Hospitales Anclan el Núcleo, las Clínicas Ambulatorias Aceleran la FronteraLos hospitales representaron el 43,54% de la participación del mercado de suministros quirúrgicos urológicos en 2026. Siguen siendo los principales centros para la robótica de alto capital, la cirugía oncológica compleja y el tratamiento de cálculos de alta complejidad. La capacidad de anestesia general y la imagen integrada respaldan estos casos. Los comités de análisis de valor hospitalario comparan cada vez más los resultados clínicos, las métricas de infección y los costos totales del procedimiento. Esto favorece a los proveedores con evidencia revisada por pares y un sólido soporte de servicio. Los procedimientos de mayor complejidad también requieren una gama más amplia de suministros desechables y reutilizables. Los hospitales siguen siendo, por tanto, centrales para la adopción de plataformas y la demanda basada en procedimientos.
Se prevé que las clínicas especializadas en urología crezcan a una CAGR del 10,67% hasta 2032. Su crecimiento refleja una infraestructura ambulatoria más dedicada en América del Norte, Europa Occidental y partes de Asia-Pacífico. Estos entornos a menudo se benefician de los productos de un solo uso porque carecen de grandes departamentos centrales de esterilización. U.S. News evaluó 708 centros de cirugía ambulatoria especializados en urología en su proceso de clasificación de 2025. El reconocimiento de los centros de alto rendimiento muestra que la urología ambulatoria se ha convertido en un entorno de atención importante. Los centros ambulatorios también están ganando complejidad de procedimientos a medida que la política apoya la migración del lugar de atención. Los centros de diagnóstico y las instalaciones de atención a largo plazo continúan creando una demanda constante de suministros para el manejo de catéteres y la continencia.
Análisis Geográfico
América del Norte: La Profundidad de la Base Instalada se Encuentra con el Impulso Regulatorio
América del Norte representó el 42,76% de la participación del mercado de suministros quirúrgicos urológicos en 2026. El mercado de suministros quirúrgicos urológicos en la región se beneficia de un alto volumen de procedimientos robóticos, una amplia adopción de productos de un solo uso y lanzamientos de productos rápidos. Los cambios de política de los Centros de Servicios de Medicare y Medicaid en 2026 apoyan el traslado de procedimientos seleccionados a entornos ambulatorios. Medtronic completó el primer procedimiento comercial Hugo en los EE. UU. en la Clínica Cleveland en febrero de 2026 tras la autorización previa de la plataforma. La entrada amplía las opciones robóticas para los hospitales. La FDA también autorizó el Sistema de Gestión de Fluidos Asurys de Boston Scientific en marzo de 2026. Canadá está añadiendo capacidad robótica a través de hospitales provinciales, mientras que las redes privadas de México están adoptando la ureteroscopia flexible y la litotricia con láser. Los límites presupuestarios siguen siendo importantes en los sistemas de adquisición pública.
Asia-Pacífico: La Demanda Demográfica se Encuentra con la Ambición Manufacturera
Se prevé que Asia-Pacífico crezca a una CAGR del 8,54% hasta 2032. El mercado de suministros quirúrgicos urológicos en Asia-Pacífico está respaldado por la expansión de la infraestructura de atención en China e India, mientras que el envejecimiento de la población de Japón respalda la demanda de tratamiento de la hiperplasia prostática benigna y las neoplasias urológicas. El sistema de adquisición nacional de China está reformando los precios de los stents y los accesorios de manejo de cálculos. El sexto ciclo de adquisición nacional seleccionó 440 productos de 170 empresas en enero de 2026. Los fabricantes nacionales también están ampliando sus ambiciones de exportación en ureteroscopios de un solo uso. Japón tiene una base instalada sustancial de sistemas da Vinci y alternativas robóticas nacionales aprobadas. Corea del Sur apoya la adopción de tecnología premium, mientras que los hospitales de las ciudades de segundo nivel de India están aumentando la capacidad de procedimientos. La influencia regulatoria de la Agencia de Productos Farmacéuticos y Dispositivos Médicos y las normas de adquisición nacional darán forma al acceso a los productos y a los precios en toda la región.
Europa, MEA y América del Sur: La Diversidad Estructural Da Forma a las Estrategias de Dispositivos
Europa cuenta con servicios urológicos avanzados, pero las diferencias en el reembolso crean una demanda variada de dispositivos. Un estudio alemán de microcostos encontró que los cistoscopios reutilizables cuestan 27,25 EUR por procedimiento, en comparación con 179,00 EUR para los dispositivos de un solo uso, siendo los sistemas reutilizables rentables por encima de 67 procedimientos anuales. La directriz de urolitiasis de 2025 de la Asociación Europea de Urología proporciona una referencia clínica común para la ureteroscopia flexible y el tratamiento con láser. MEA tiene una alta prevalencia de enfermedad por cálculos, pero la penetración de dispositivos avanzados sigue concentrada en los países del GCC. Las redes de hospitales privados de América del Sur en Brasil y Argentina están utilizando endoscopios de un solo uso y litotricia con láser. Los sistemas públicos de la región siguen dependiendo más de los instrumentos reutilizables y la ESWL. Esta diferencia requiere que los proveedores ofrezcan tanto plataformas premium como líneas de productos basadas en valor. Los requisitos del Reglamento de Dispositivos Médicos de la UE añaden obligaciones de cumplimiento adicionales para los fabricantes de dispositivos que atienden a Europa.
Panorama Competitivo
Concentración del Mercado
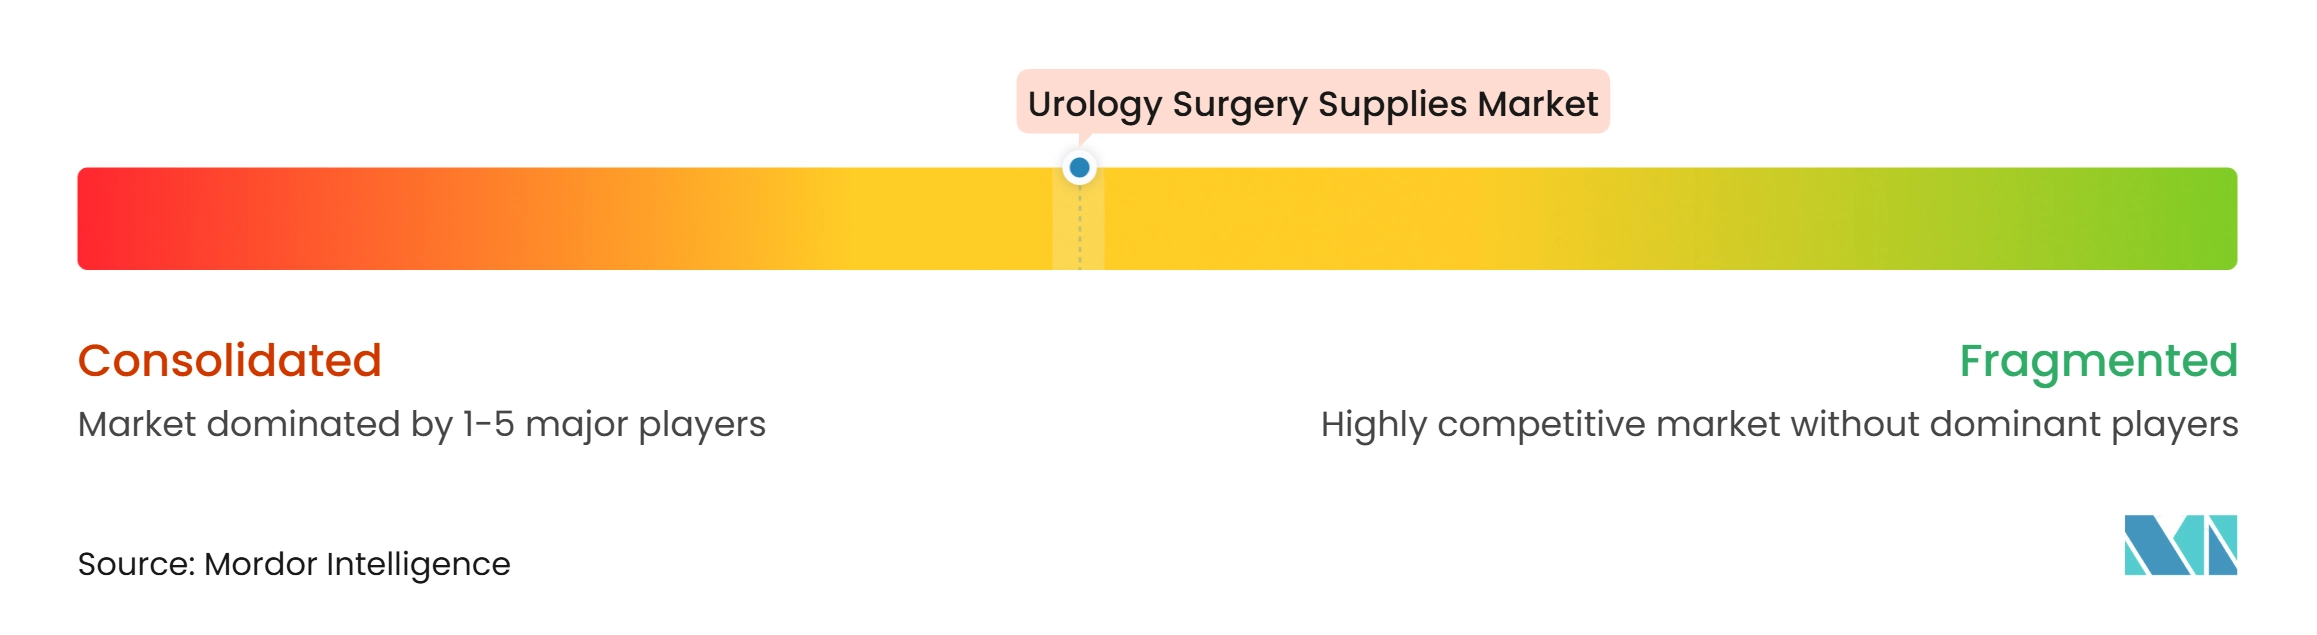
El mercado de suministros quirúrgicos urológicos está moderadamente concentrado a nivel de plataforma y es más fragmentado en consumibles. Boston Scientific, Olympus, Intuitive Surgical, Medtronic y KARL STORZ ocupan posiciones significativas en las principales categorías. Cook Medical, Coloplast, Dornier MedTech, Ambu, Richard Wolf y Stryker también compiten en áreas de productos seleccionadas. Intuitive Surgical mantiene una posición robótica líder a través de la plataforma da Vinci. Olympus y KARL STORZ compiten en visualización mediante tecnologías de imagen y fluorescencia. Boston Scientific combina productos de manejo de cálculos, endoscopia, continencia y salud pélvica. Las carteras de productos se están construyendo cada vez más en torno a vías de procedimiento completas en lugar de dispositivos individuales.
Teleflex anunció en diciembre de 2025 que vendería sus negocios de Cuidados Agudos, Urología Intervencionista y OEM a Intersurgical por 2,03 mil millones de USD[2]. La transacción remodela la competencia en el manejo de catéteres y los productos para la hiperplasia prostática benigna. Boston Scientific completó su adquisición de Valencia Technologies en abril de 2026, añadiendo la terapia eCoin para la incontinencia urinaria de urgencia. Olympus lanzó una herramienta de planificación quirúrgica con inteligencia artificial con Ziosoft en marzo de 2025 para la planificación de procedimientos renales. Estos movimientos muestran un enfoque en la amplitud de la cartera, los datos de procedimientos y el soporte del flujo de trabajo clínico. La plataforma Hugo de Medtronic combina de manera similar el hardware robótico con el ecosistema digital Touch Surgery.
Los fabricantes chinos están aumentando su participación en el desarrollo de ureteroscopios de un solo uso y en la actividad de presentación ante la FDA. Esto puede crear competencia en el segmento de valor en los mercados occidentales. Los actores establecidos se están diferenciando mediante el monitoreo de presión, la succión, la conectividad, la imagen y el soporte de formación. La propuesta de reclasificación de la FDA de la cistoscopia con luz azul podría reducir las barreras de entrada si se finaliza. La norma ISO 13485 y el Reglamento de Dispositivos Médicos de la UE 2017/745 mantienen exigentes los requisitos de gestión de calidad y vigilancia poscomercialización para los nuevos participantes. Estos requisitos pueden limitar la entrada de empresas más pequeñas a pesar de las vías más sencillas en algunas categorías.
Líderes de la Industria de Suministros para Cirugía Urológica
-
Boston Scientific Corporation
-
Olympus Corporation
-
Medtronic plc
-
Becton, Dickinson and Company
-
Fresenius Medical Care AG and Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Suministros para Cirugía Urológica Empresas cubiertas en este informe
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Conmed
- Convatec Group plc
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Karl Storz
- Laborie
- Medtronic
- Olympus
- Richard Wolf
- Siemens Healthineers
- Stryker
- Teleflex
- Urotech GmbH
Desarrollos recientes de la industria en Mercado de Suministros para Cirugía Urológica
- Noviembre de 2026: Olympus lanzó el Sistema de Láser de Fibra de Tulio SOLTIVE Gemini de 60 W en los Estados Unidos, con la tecnología StoneSense que detiene automáticamente la emisión del láser cuando la fibra quirúrgica no está apuntada hacia un cálculo. La plataforma ofrece 6 modos de pulso para procedimientos en cálculos y tejidos blandos, posicionándola ampliamente en aplicaciones que van desde el tratamiento de cálculos hasta la oncología.
- Mayo de 2026: Verathon lanzó CFlex, un cistoscopio flexible de un solo uso con autorización 510(k) de la FDA, en los Estados Unidos, entrando en el segmento de visualización urológica.
- Abril de 2026: Boston Scientific completó su adquisición de Valencia Technologies, añadiendo el sistema de estimulación del nervio tibial implantable eCoin, aprobado por la FDA, para la incontinencia urinaria de urgencia.
- Marzo de 2026: Boston Scientific recibió la autorización 510(k) de la FDA para el Sistema de Gestión de Fluidos Asurys, que regula el flujo de entrada de irrigación durante la ureteroscopia utilizando datos de presión intrarrenal cuando se combina con el ureteroscopio LithoVue Elite.
Alcance del Informe Global del Mercado de Suministros para Cirugía Urológica
Según el alcance del informe, los suministros para cirugía urológica son dispositivos médicos y consumibles utilizados para diagnosticar y tratar afecciones que afectan al tracto urinario y al sistema reproductor masculino. Incluyen instrumentos, catéteres, endoscopios, stents, guías y accesorios quirúrgicos utilizados en procedimientos abiertos, endoscópicos y mínimamente invasivos.
El mercado de suministros para cirugía urológica está segmentado por tipo de producto, tecnología, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en Endoscopios, Energía/Litotricia, Manejo de Cálculos, Catéteres, Stents y Biopsia. Por tecnología, el mercado está segmentado en Mínimamente Invasiva, Cirugía Robótica y Basada en Láser. Por aplicación, el mercado está segmentado en cálculos renales, HBP, cáncer, estenosis ureterales y otros. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria, clínicas especializadas y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Endoscopios y Sistemas de Visualización |
| Sistemas de Energía y Litotricia |
| Accesorios de Manejo de Cálculos |
| Catéteres y Tubos |
| Stents e Implantes |
| Suministros de Biopsia y Diagnóstico |
| Tecnología mínimamente invasiva |
| Sistemas de cirugía robótica |
| Soluciones basadas en láser |
| Cálculos Renales y Urolitiasis |
| Hiperplasia Prostática Benigna |
| Cáncer Urológico |
| Estenosis Ureteral y Obstrucción |
| Otras Aplicaciones |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas en Urología |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Endoscopios y Sistemas de Visualización | |
| Sistemas de Energía y Litotricia | ||
| Accesorios de Manejo de Cálculos | ||
| Catéteres y Tubos | ||
| Stents e Implantes | ||
| Suministros de Biopsia y Diagnóstico | ||
| Por Tecnología | Tecnología mínimamente invasiva | |
| Sistemas de cirugía robótica | ||
| Soluciones basadas en láser | ||
| Por Aplicación | Cálculos Renales y Urolitiasis | |
| Hiperplasia Prostática Benigna | ||
| Cáncer Urológico | ||
| Estenosis Ureteral y Obstrucción | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas en Urología | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los suministros quirúrgicos urológicos?
La creciente prevalencia de la enfermedad por cálculos, el aumento de los procedimientos mínimamente invasivos y el traslado a la atención ambulatoria están respaldando la demanda. El informe proyecta una CAGR del 7,32% hasta 2032.
¿Qué categoría de producto tiene la mayor participación?
Los Endoscopios y Sistemas de Visualización representaron el 38,65% de la participación en 2026, respaldados por su papel en los procedimientos diagnósticos y terapéuticos.
¿Qué tecnología está creciendo más rápido en los procedimientos urológicos?
Se prevé que las Soluciones Basadas en Láser crezcan a una CAGR del 9,99% hasta 2032, respaldadas por la adopción del láser de fibra de tulio.
¿Por qué están ganando adopción los ureteroscopios de un solo uso?
Los requisitos de control de infecciones, los flujos de trabajo más sencillos y la reducción de las necesidades de reprocesamiento están aumentando su uso, especialmente en entornos ambulatorios.
¿Qué entorno de usuario final está creciendo más rápido?
Se proyecta que las Clínicas Especializadas en Urología se expandan a una CAGR del 10,67% hasta 2032 a medida que se desarrolla la infraestructura ambulatoria.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,54% hasta 2032, respaldada por la inversión en infraestructura, el envejecimiento de la población y la fabricación nacional.