
Marktgröße und Marktanteil für urologische Chirurgiebedarf
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.25 Milliarden US-Dollar |
| Marktgröße (2032) | 6.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.32 % |
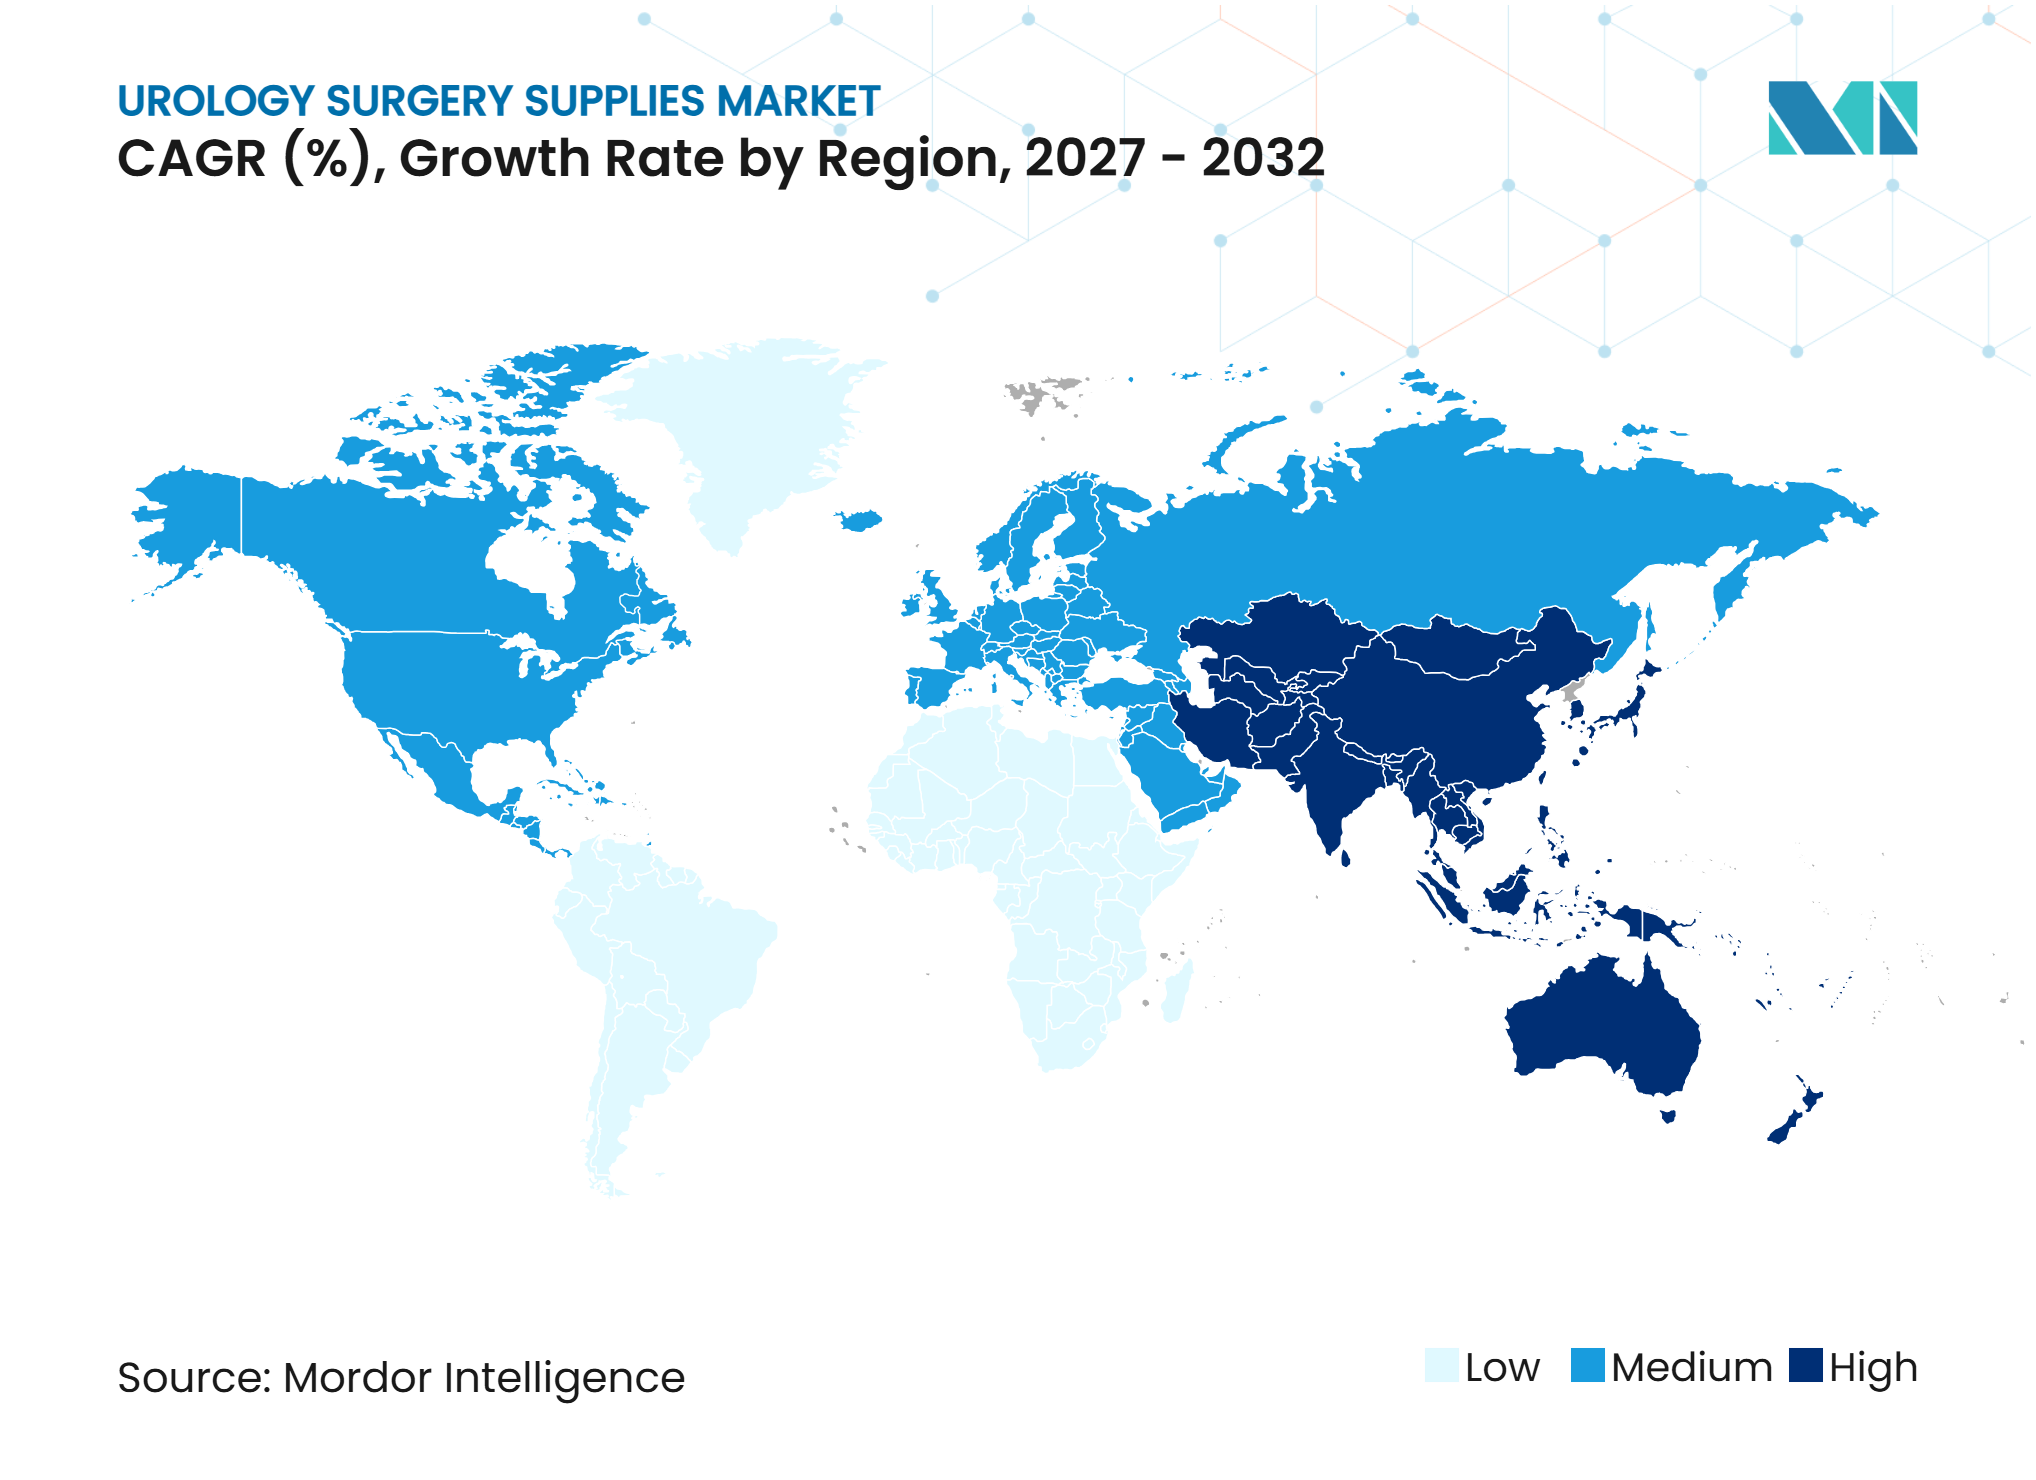
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für urologische Chirurgiebedarf von Mordor Intelligence
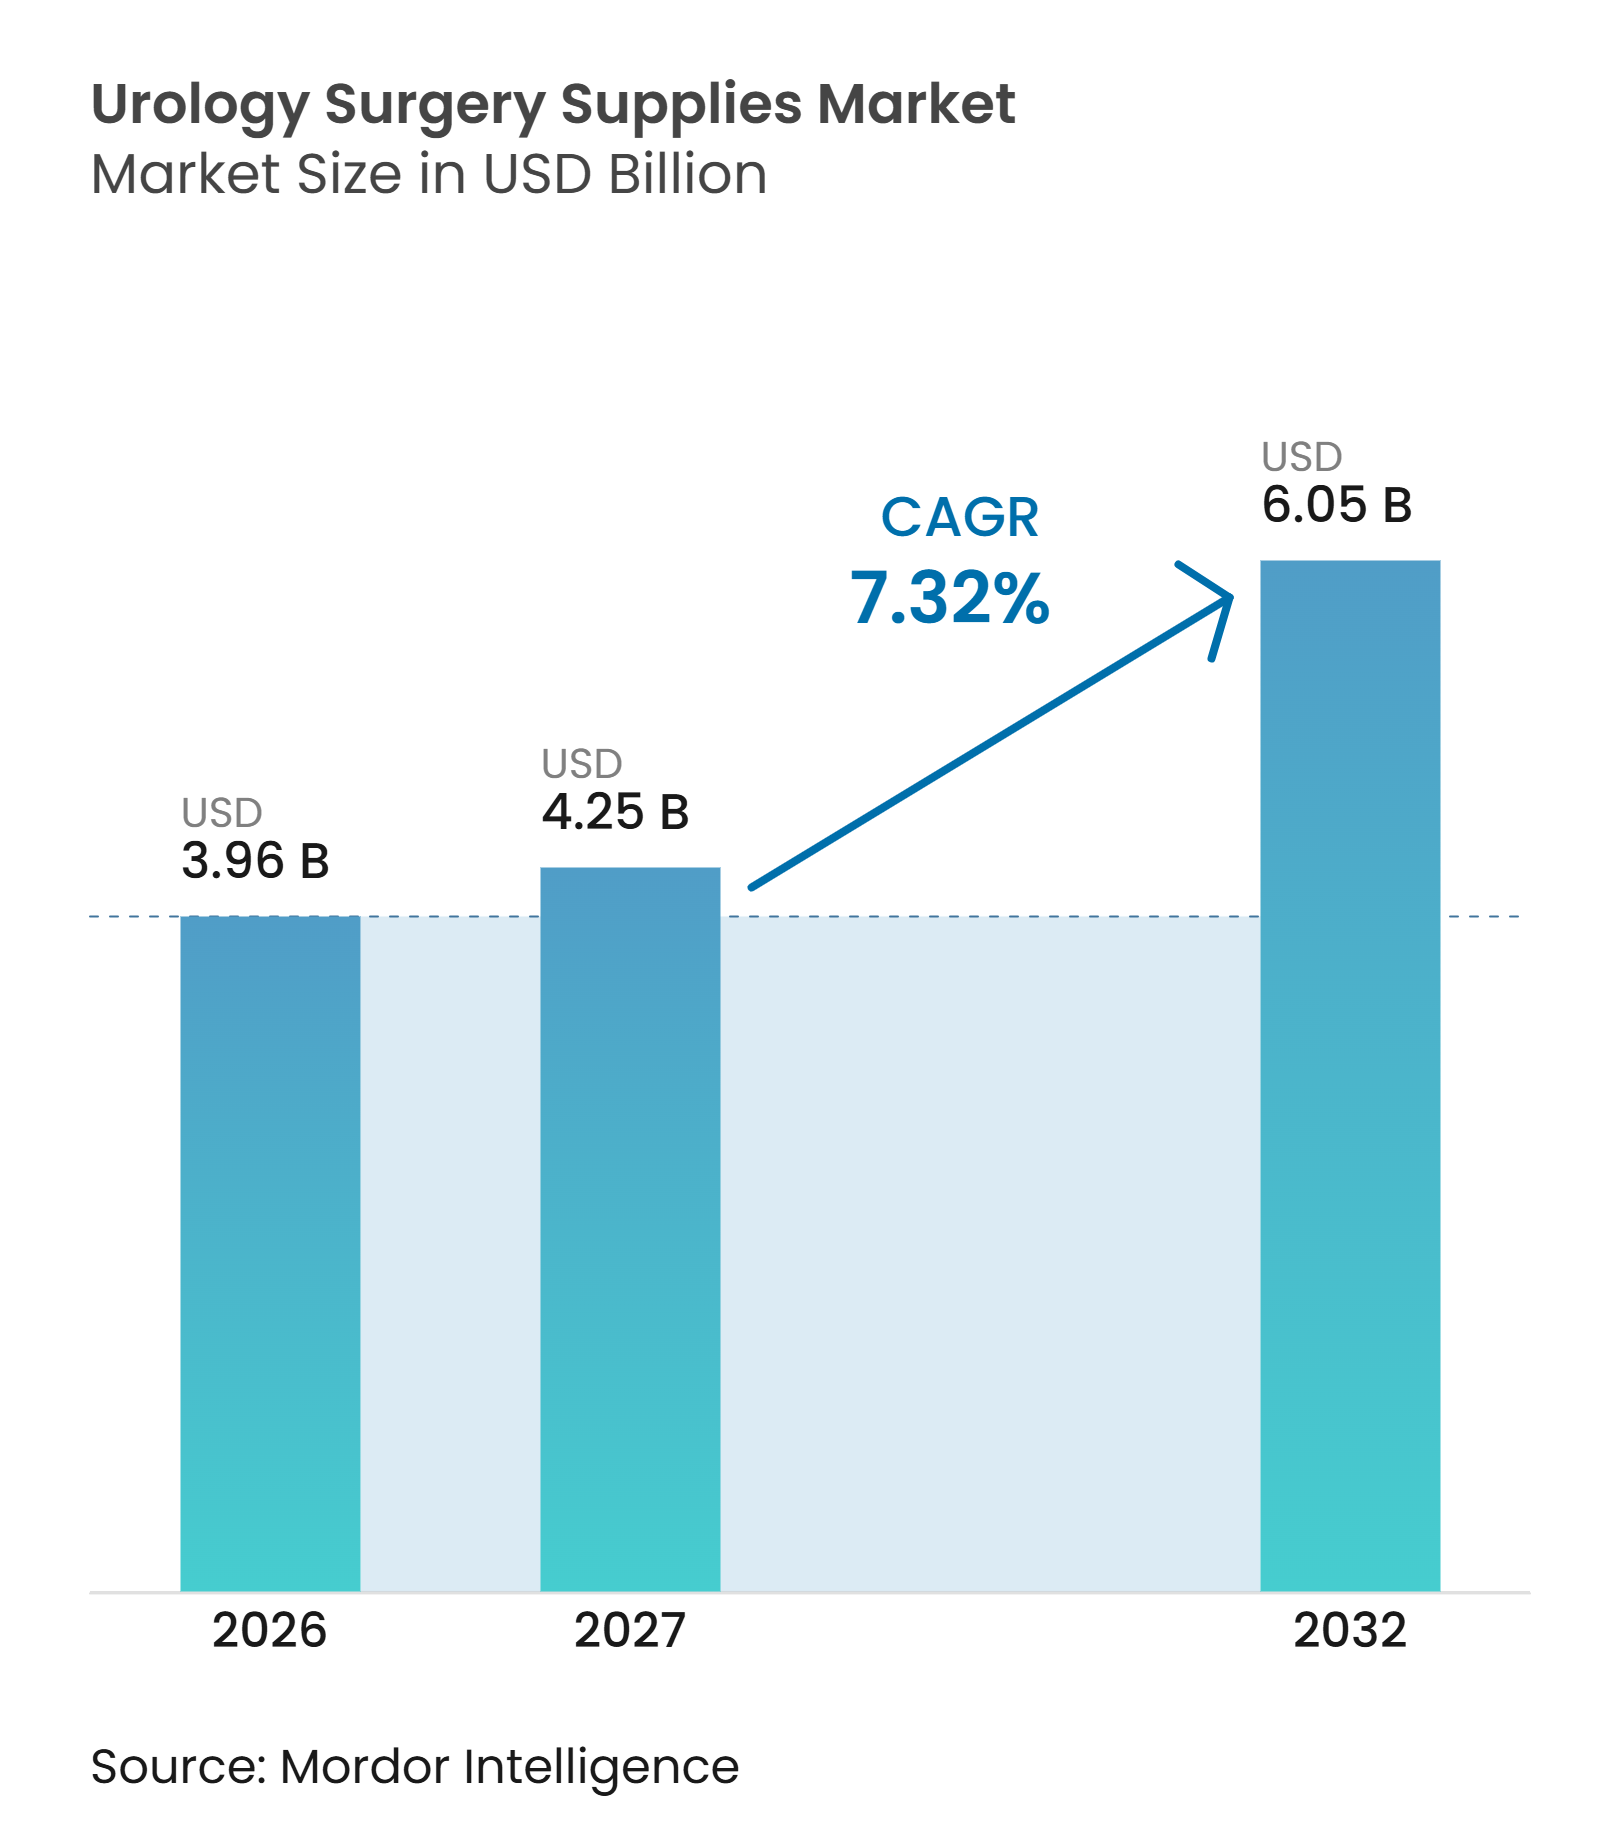
Die Marktgröße für urologische Chirurgiebedarf wird voraussichtlich von 3,96 Milliarden USD im Jahr 2026 und 4,25 Milliarden USD im Jahr 2027 auf 6,05 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 7,32 % verzeichnen.
Die Nachfrage nach Eingriffen wächst in den Bereichen Steinerkrankungen, Krebschirurgie und Behandlung der benignen Prostatahyperplasie, bei denen minimal-invasive Techniken spezialisierte Instrumente und wiederkehrende Verbrauchsmaterialien erfordern. Eine Metaanalyse aus dem Jahr 2025 berichtete eine globale Urolithiasis-Prävalenz von 10,85 %, was die anhaltende Nachfrage nach Behandlungsgeräten und Eingriffskonsumgütern unterstützt. Die Verlagerung von Eingriffen aus stationären Einrichtungen in ambulante Operationszentren und Praxisumgebungen verändert die Beschaffung hin zu gebrauchsfertigen Einwegprodukten. Anbieter reagieren darauf mit integrierten Plattformen, die Visualisierung, Laserbehandlung, Irrigation und Drucküberwachung kombinieren. Wettbewerbschancen erweitern sich dort, wo Hersteller klinische Ergebnisse, effiziente Arbeitsabläufe und regulatorische Compliance nachweisen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Endoskope und Visualisierungssysteme im Jahr 2026 einen Marktanteil von 38,65 % am Markt für urologische Chirurgiebedarf, während Steinmanagement-Zubehör bis 2032 mit einem CAGR von 9,64 % wachsen soll.
- Nach Technologie entfiel im Jahr 2026 ein Marktanteil von 47,65 % am Markt für urologische Chirurgiebedarf auf minimal-invasive Technologie, während laserbasierte Lösungen bis 2032 mit einem CAGR von 9,99 % wachsen sollen.
- Nach Anwendung hielten Nierensteine und Urolithiasis im Jahr 2026 einen Marktanteil von 37,54 % am Markt für urologische Chirurgiebedarf, während urologischer Krebs bis 2032 mit einem CAGR von 10,55 % wachsen soll.
- Nach Endnutzer entfielen im Jahr 2026 43,54 % des Marktanteils am Markt für urologische Chirurgiebedarf auf Krankenhäuser, während urologische Fachkliniken bis 2032 mit einem CAGR von 10,67 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 42,76 % am Markt für urologische Chirurgiebedarf, während Asien-Pazifik bis 2032 mit einem CAGR von 8,54 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz und Wiederauftreten von Urolithiasis | +2.10% | Global, am stärksten in Asien, MEA und Südeuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimal-invasiven urologischen Eingriffen | +1.70% | Global, schnellste Einführung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Ausbau ambulanter und praxisbasierter Urologie | +1.20% | Nordamerika und EU, mit Ausstrahlungseffekten auf die wichtigsten APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Einwegendoskopie und Infektionskontrollökonomie | +0.90% | Global, mit frühen Gewinnen in Nordamerika, Australien und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Integriertes Laser-, Irrigations- und intrarenales Druckmanagement | +0.50% | Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Klimabedingte Dehydrierung und Risiko des Steinrezidivs | +0.30% | MEA, Südasien, APAC, mit Ausstrahlungseffekten auf Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz und Wiederauftreten von Urolithiasis
Urolithiasis erzeugt eine wiederkehrende Nachfrage, da Steinerkrankungen bei 50 % der Patienten innerhalb von 10 Jahren ohne aktives metabolisches Management erneut auftreten können. Eine Metaanalyse vom Dezember 2025 ermittelte eine globale Punktprävalenz von 10,85 %. Die Quelle berichtete eine gepoolte Prävalenz von 11,8 % in asiatischen Bevölkerungen und 14,17 % in ostmediterranen Bevölkerungen. Diese Muster weisen auf eine erhebliche Behandlungslast in Regionen mit unterschiedlicher Gesundheitsversorgungskapazität hin. Die flexible Ureterorenoskopie erfordert bei jedem Eingriff zunehmend Bergungskörbe, Zugangshüllen und Führungsdrähte. Ein wachsender Anteil der Eingriffe verwendet auch Einweg-Ureterorenoskope, was die wiederkehrende Nachfrage nach Verbrauchsmaterialien erhöht.
Die Europäische Gesellschaft für Urologie gibt an, dass die Steinprävalenz in Schweden, Kanada und den Vereinigten Staaten 10 % übersteigt. Ihre Leitlinienaktualisierung von 2025 zitierte auch einen Prävalenzanstieg von 37 % über frühere Jahrzehnte. Der Markt für urologische Chirurgiebedarf profitiert daher von einer klinischen Nachfrage, die wiederkehrend und nicht auf eine einzelne Behandlungsepisode beschränkt ist. Ein höheres Behandlungsvolumen unterstützt die Nachfrage nach Visualisierungs-, Laser-, Irrigations- und Steinbergungsprodukten. In wärmeren Regionen kann das Dehydrierungsrisiko zur Krankheitslast beitragen und den Bedarf an Behandlungskapazitäten verstärken. Hersteller, die kompatible Eingriffssätze anbieten, können diesen wiederkehrenden Versorgungsbedarf decken.
Verlagerung hin zu minimal-invasiven urologischen Eingriffen
Minimal-invasive Eingriffe sind zur zentralen Behandlungsmethode bei Steinerkrankungen, benigner Prostatahyperplasie und vielen urologischen Krebserkrankungen geworden. Robotergestützte Prostatektomie, Nephrektomie und Zystektomie erfordern spezialisierte Instrumente, Energiegeräte und Bildgebungssysteme. Medtronic erhielt im Dezember 2025 die US-amerikanische FDA-Zulassung für das robotergestützte Chirurgiesystem Hugo für urologische Eingriffe. Die regulatorische Entscheidung führte eine zusätzliche kommerzielle Roboterplattform für die Urologie in den Vereinigten Staaten ein. Eine breitere installierte Basis kann die Nachfrage nach kompatiblen Instrumenten und Zubehör erhöhen. Sie kann auch die Abhängigkeit von einem einzigen Plattformanbieter verringern.
Der National Health Service verzeichnete im Jahr 2024 36.209 robotergestützte Eingriffe, wobei die Urologie 43,2 % davon ausmachte. Dieselbe Studie stellte fest, dass das Gesamtvolumen robotergestützter Eingriffe zwischen 2014 und 2024 um das Zehnfache gestiegen ist. Dieses Wachstum unterstützt den anhaltenden Kauf von roboterkompatiblen Verbrauchsmaterialien. Die Laserbehandlung schreitet parallel zur Einführung der Robotik voran. Eine Metaanalyse aus dem Jahr 2026 ergab, dass die Thulium-Faserlaser-Behandlung eine höhere Steinfreiheitsrate und kürzere Operationszeit als Holmium:YAG erzielte, ohne höhere Komplikationsraten aufzuweisen. Der Markt für urologische Chirurgiebedarf wird daher durch Kapitalplattformen geprägt, die wiederkehrende Instrumente und Zubehör nach sich ziehen.
Ausbau ambulanter und praxisbasierter Urologie
Immer mehr urologische Eingriffe verlagern sich in ambulante Operationszentren und praxisbasierte Umgebungen. Eine Studie aus dem Jahr 2025 berichtete, dass bis 2020 über 50 % der radikalen Prostatektomien in den USA ambulante oder tagesklinische Eingriffe waren, verglichen mit 4,8 % im Jahr 2016. Diese Verlagerung verändert sowohl den Versorgungsort als auch den pro Fall verwendeten Versorgungsmix. Kleinere Standorte verfügen häufig über begrenzte Aufbereitungskapazitäten. Sie bevorzugen daher möglicherweise Geräte, die eine vorhersehbare Nutzung pro Eingriff und einfachere Arbeitsabläufe bieten. Der Übergang schafft auch neue Beschaffungsbeziehungen außerhalb großer Krankenhaussysteme.
Die Centers for Medicare & Medicaid Services begannen 2026 mit der schrittweisen Abschaffung der Liste stationärer Eingriffe, was die Migration von Fällen mit höherem Schweregrad in den ambulanten Bereich unterstützt. United Surgical Partners International berichtete für 2025 ein standortbezogenes Umsatzwachstum von 7,5 % und identifizierte die Urologie als Wachstumsbereich. Dieses Umfeld unterstützt das Volumenwachstum für Einwegendoskope, Katheter, Führungsdrähte und Flüssigkeitsmanagement-Verbrauchsmaterialien. Spezialisierte Fachstandorte können ihre Eingriffstrays auch schneller standardisieren als große Krankenhausnetzwerke. Der Markt für urologische Chirurgiebedarf profitiert von dieser Veränderung, da jeder neue ambulante Standort einen zuverlässigen Vorrat an Eingriffsmaterialien benötigt. Anbieter mit flexiblen Verträgen und Serviceunterstützung sind gut positioniert, um dezentrale Käufer zu bedienen.
Einwegendoskopie und Infektionskontrollökonomie
Die Einwegendoskopie gewinnt an Aufmerksamkeit, da Anforderungen an die Infektionskontrolle und Aufbereitung klinische und betriebliche Kosten beeinflussen. Die FDA hat Bedenken hinsichtlich der Aufbereitungsanweisungen für bestimmte wiederverwendbare urologische Endoskope geäußert. Eine Metaanalyse aus dem Jahr 2025 über 15 Studien und 8.178 Patienten ergab ein höheres Gesamtkomplikationsrisiko und eine höhere Fieberinzidenz bei wiederverwendbaren Endoskopen als bei Einweggeräten. Diese Evidenz unterstützt Beschaffungsentscheidungen, die Sicherheit neben dem Gerätepreis berücksichtigen. Einwegprodukte können auch den Handhabungsaufwand für Pflegeteams reduzieren. Der Vorteil ist besonders relevant für Standorte ohne umfangreiche Aufbereitungsinfrastruktur.
Eine Studie vom September 2025 ergab, dass ein Einweg-Ureterorenoskop mit intrarenaler Drucküberwachung eine 30-Tage-postoperative Infektionsrate von 8,2 % aufwies, verglichen mit 15,4 % bei anderen Einweggeräten. Das Ergebnis zeigt, dass sich innerhalb der Einwegkategorie eine klinische Differenzierung entwickelt. Eine deutsche Studie aus dem Jahr 2026 ergab, dass wiederverwendbare Zystoskope ab 67 jährlichen Eingriffen kosteneffektiv waren, während Workflow-Vorteile bei geringerem Volumen für Einweggeräte sprachen. Der australische Infektionspräventionsstandard AS 5369:2023 lenkt ebenfalls die Aufmerksamkeit auf die Anforderungen an die Endoskopaufbereitung. Der Markt für urologische Chirurgiebedarf balanciert Infektionsprävention, Personalanforderungen, Eingriffvolumen und Nachhaltigkeit. Anbieter müssen nachweisen, wo Einweg- und Wiederverwendungsansätze am besten zur Fallbelastung einer Einrichtung passen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Eingriffkosten für fortschrittliche Plattformen | -0.8% | Global, am stärksten in Schwellenmärkten und im ländlichen Nordamerika | Langfristig (≥ 4 Jahre) |
| Mangel an Endourologie-Spezialisten und OP-Technikern | -0.5% | Nordamerika, Westeuropa und Teile von APAC | Langfristig (≥ 4 Jahre) |
| Aufbereitungs-, Abfall- und Nachhaltigkeitsbelastung | -0.4% | Westeuropa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Geringe Auslastung und Verzögerungen beim Austausch kapitalintensiver ESWL-Systeme | -0.3% | APAC, MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Eingriffkosten für fortschrittliche Plattformen
Thulium-Faserlasersysteme kosten laut einer klinischen Übersicht aus dem Jahr 2026 zwischen 220.000 und 450.000 USD pro Einheit. Die Kosten steigen, wenn eine Einrichtung auch Robotersysteme, Einwegendoskope und Druckmanagementgeräte benötigt. Die kombinierte Investition kann das jährliche Kapitalbudget eines mittelgroßen Regionalkrankenhauses übersteigen. Diese Hürde ist besonders relevant in Indien, Südostasien und Subsahara-Afrika. Diese Regionen können einen erheblichen ungedeckten Bedarf, aber begrenzte Gerätebudgets haben. Beschaffungsverzögerungen können Upgrades verlangsamen und die Nutzung fortschrittlicher Eingriffsmaterialien reduzieren.
Die Kostenherausforderung ist ausgeprägter, wo die Erstattung hochwertige Technologie nicht unterstützt. Hersteller nutzen Preisgestaltung pro Eingriff und ergebnisbasierte Verträge, um den finanziellen Vorabdruck zu reduzieren. Diese Ansätze sind nach wie vor eher für große integrierte Versorgungsnetzwerke verfügbar. Kleinere Anbieter und unterversorgte Regionen verfügen möglicherweise nicht über die für diese Vereinbarungen erforderliche Größe. Eine geringe Auslastung verzögert auch den Austausch kapitalintensiver ESWL-Systeme. Der Markt für urologische Chirurgiebedarf wird dort eingeschränkt bleiben, wo Finanzierung und Erstattung dem klinischen Bedarf nicht entsprechen.
Mangel an Endourologie-Spezialisten und OP-Technikern
Die Verfügbarkeit von Fachkräften begrenzt die Eingriffkapazität selbst dort, wo Geräte verfügbar sind. Die Amerikanische Urologische Vereinigung berichtete im Jahr 2026, dass 62 % der US-amerikanischen Landkreise keinen praktizierenden Urologen haben[1]. Weniger als 10 % der Spezialisten unterhalten Hauptpraxen außerhalb von Ballungsgebieten. Diese Verteilung schränkt die zeitnahe Versorgung in ländlichen Gemeinden ein. Eine geografische Studie aus dem Jahr 2025 identifizierte auch Krankenhäuser, die mehr als 50 km vom nächsten von einem Urologen versorgten Postleitzahlengebiet entfernt liegen. Die Einführung von Geräten kann kein Eingriffvolumen ohne ausgebildete Anwender generieren.
Eine Simulation, die auf dem AUA-Jahreskongress 2026 vorgestellt wurde, prognostizierte, dass das US-amerikanische Urologenangebot von 13.400 im Jahr 2025 auf 11.700 bis 2035 sinken wird, während die Nachfrage um 10,9 % steigt. Das Szenario impliziert einen Mangel von 2.500 praktizierenden Urologen. Trainingsplattformen können dazu beitragen, Lernkurven für Gemeinschaftschirurgen zu verkürzen. Digitale Systeme können Planung, Tele-Proctoring und Fallüberprüfung unterstützen. Sie ersetzen nicht den Bedarf an Chirurgen und OP-Personal. Der Fachkräftemangel ist daher ein langfristiges operatives Hemmnis für den Markt für urologische Chirurgiebedarf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
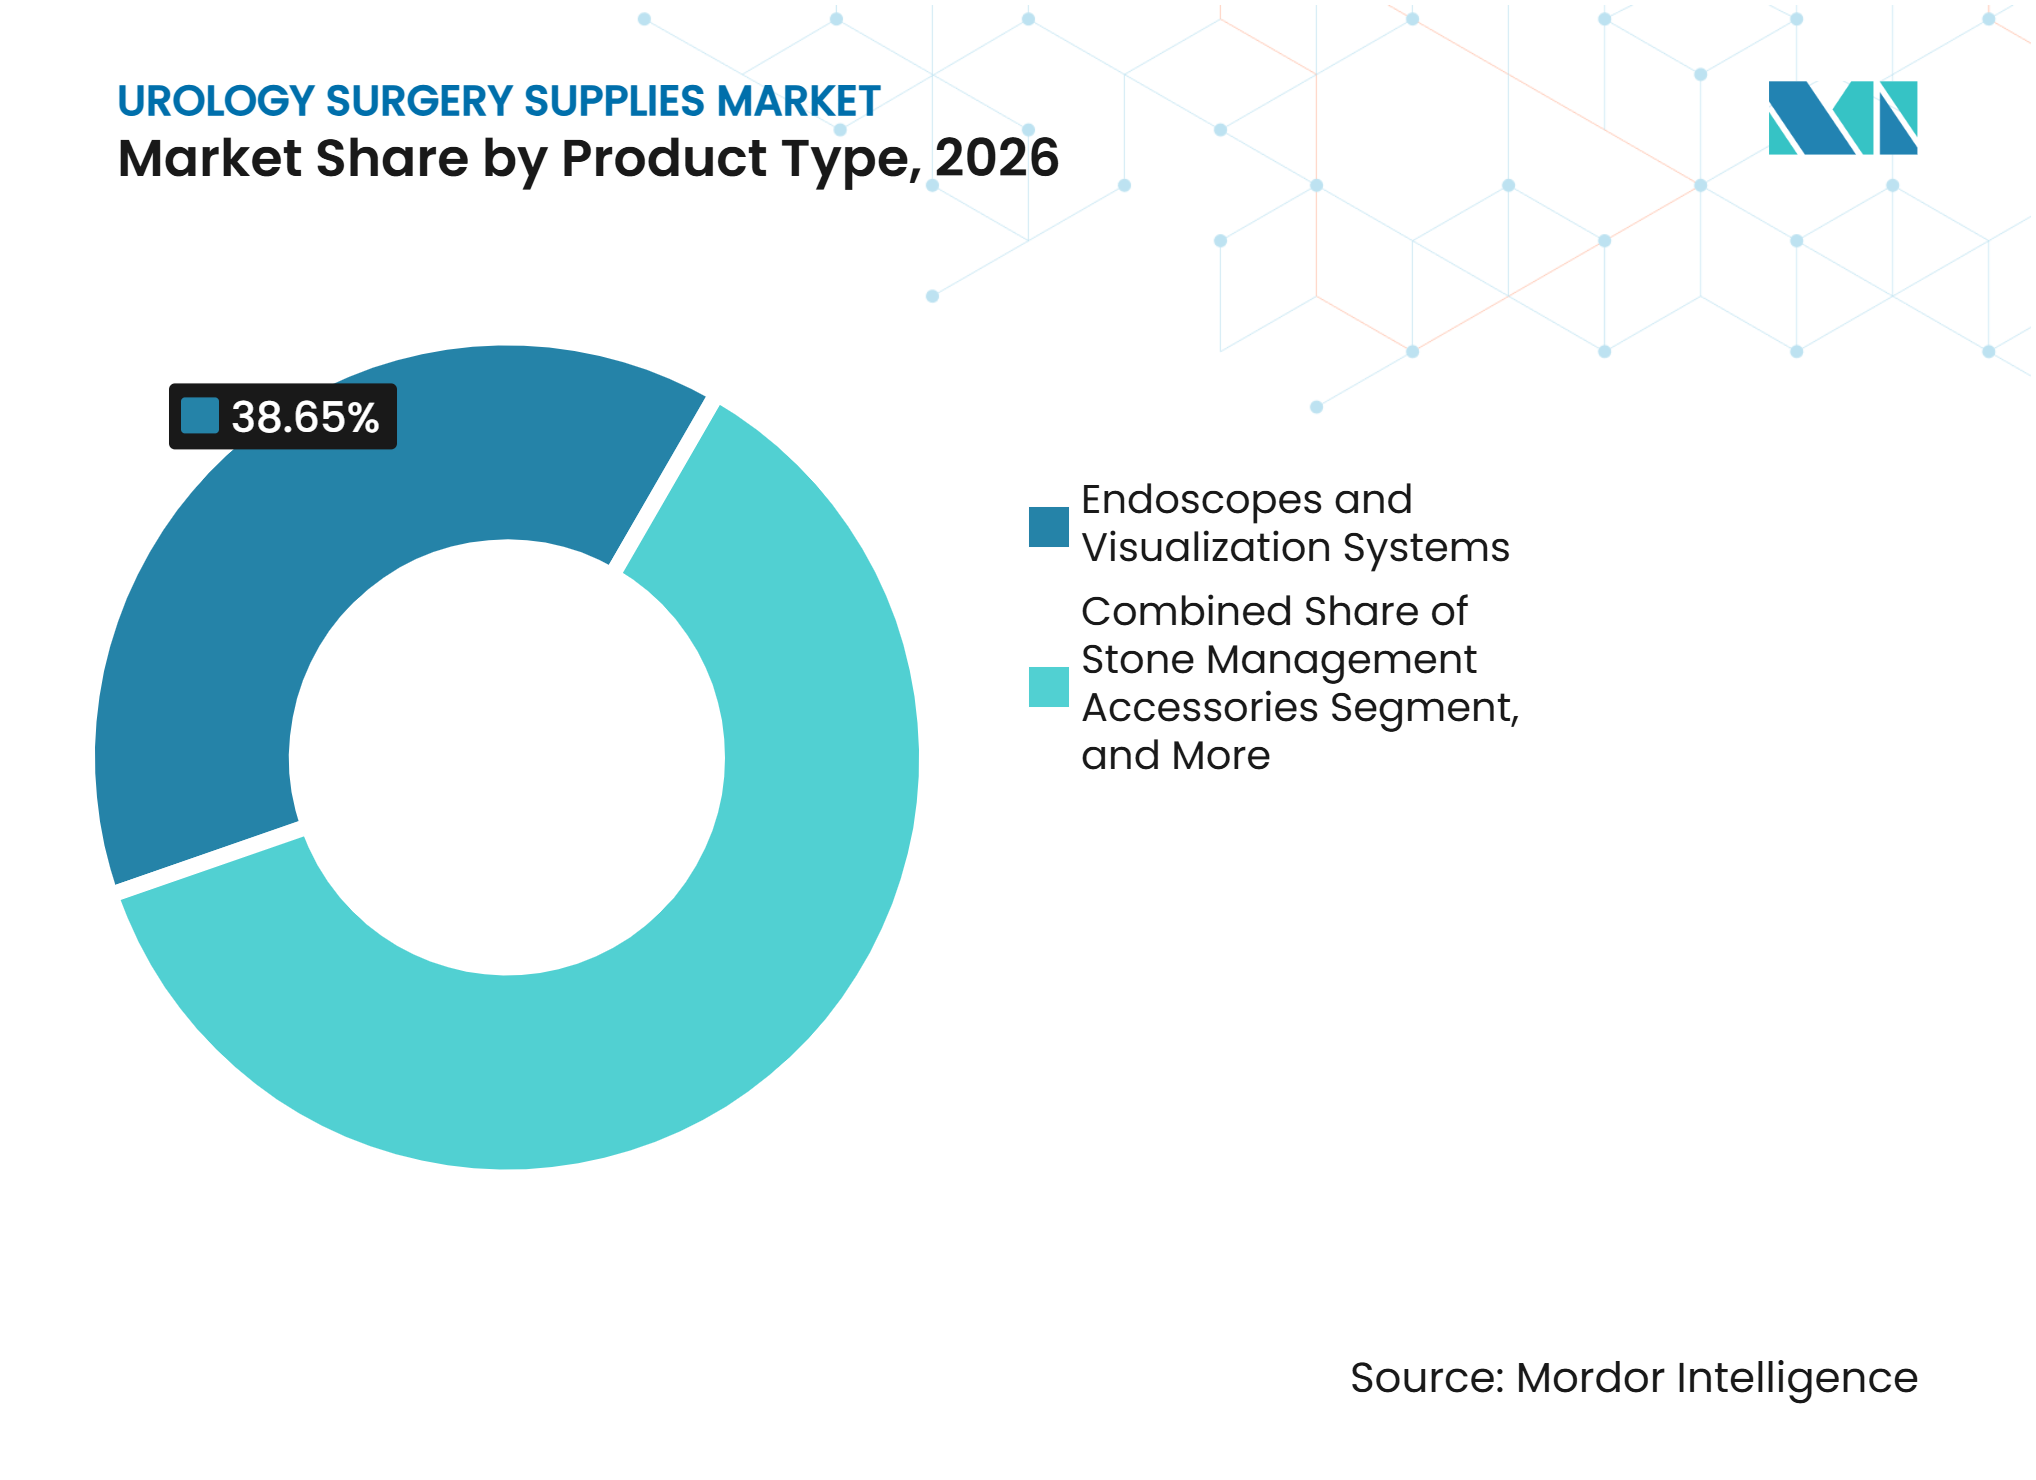
Visualisierungsplattformen verankern die Ausgaben, Zubehör treibt das WachstumEndoskope und Visualisierungssysteme hielten im Jahr 2026 einen Marktanteil von 38,65 % am Markt für urologische Chirurgiebedarf. Ihre Position spiegelt die Bedeutung flexibler Zystoskope und digitaler Ureterorenoskope bei diagnostischen und therapeutischen Eingriffen wider. Diese Systeme werden durch eine große installierte Basis und wiederkehrenden Ersatzbedarf unterstützt. Olympus brachte im September 2025 die VISERA S OTV-S500-Bildgebungsplattform in den Vereinigten Staaten auf den Markt. Die Plattform umfasst Narrow Band Imaging für urologische Anwendungen. Beschaffungsentscheidungen berücksichtigen zunehmend Bildgebungsfähigkeiten im Hinblick auf nachgelagerte klinische und Workflow-Ergebnisse. Visualisierung bleibt eine zentrale Ausgabenkategorie in Krankenhäusern, ambulanten Zentren und Fachkliniken.
Steinmanagement-Zubehör soll bis 2032 mit einem CAGR von 9,64 % wachsen. Jeder flexible Ureterorenoskopie-Eingriff kann einen Bergungskorb, eine Zugangshülle und einen Führungsdraht erfordern. Dies schafft eine wiederkehrende Nachfrage, die weniger von Kapitalersatzzyklen abhängig ist. Katheter und Schläuche bleiben Hochvolumenprodukte, stehen aber unter Preisdruck durch Einkaufsgemeinschaften. Chinas sechster nationaler Beschaffungszyklus umfasste im Januar 2026 Ureter-Stents und Steinbergungszubehör. Stents und Implantate werden durch Langzeit-Legierungsdesigns differenzierter, während Standard-Polymergeräte einem stärkeren Preisdruck ausgesetzt sind. Die Anforderungen von ISO 13485:2016 und FDA 21 CFR Part 820 bleiben wichtige Compliance-Faktoren für Sterilität und Qualitätsmanagement.



Nach Technologie:
Minimal-invasive Versorgung etabliert die Basis, Laser definieren die Obergrenze neuMinimal-invasive Technologie entfiel im Jahr 2026 auf 47,65 % des Marktanteils am Markt für urologische Chirurgiebedarf. Sie ist nun der etablierte Ansatz für Steinerkrankungen, benigne Prostatahyperplasie und viele urologische Krebserkrankungen im Frühstadium. Die offene Chirurgie bleibt bei komplexen Mehrorganresektionen relevant, hat aber eine engere Rolle bei Routineeingriffen. Intuitive Surgical berichtete im dritten Quartal 2025 ein globales da Vinci-Eingriffswachstum von 20 % im Jahresvergleich. Die Urologie machte 43,2 % der robotergestützten NHS-Eingriffe im Jahr 2024 aus. Die FDA-Zulassung von Medtronic für Hugo erhöht den Plattformwettbewerb und schafft potenziell Nachfrage nach kompatiblen Instrumenten.
Laserbasierte Lösungen sollen bis 2032 mit einem CAGR von 9,99 % wachsen. Die Thulium-Faserlasertechnologie hat in randomisierten Studienevidenzen eine höhere Steinfreiheitsrate und kürzere Operationszeit als Holmium:YAG gezeigt. Hohe Anschaffungskosten bleiben eine Hürde für Zentren mit geringem Volumen. Olympus brachte im November 2026 das SOLTIVE Gemini 60W Thulium-Faserlasersystem in den Vereinigten Staaten auf den Markt. Das System umfasst StoneSense-Technologie, die die Emission stoppt, wenn die Faser nicht auf einen Stein gerichtet ist. Dies spiegelt eine Verlagerung hin zu Technologie wider, die Behandlungsleistung mit Sicherheitsfunktionen verknüpft. Die Anforderungen der EU-MDR 2017/745 an die Marktüberwachung nach dem Inverkehrbringen beeinflussen Dokumentation und Produktdesign für europäische Laseranbieter.
Nach Anwendung:
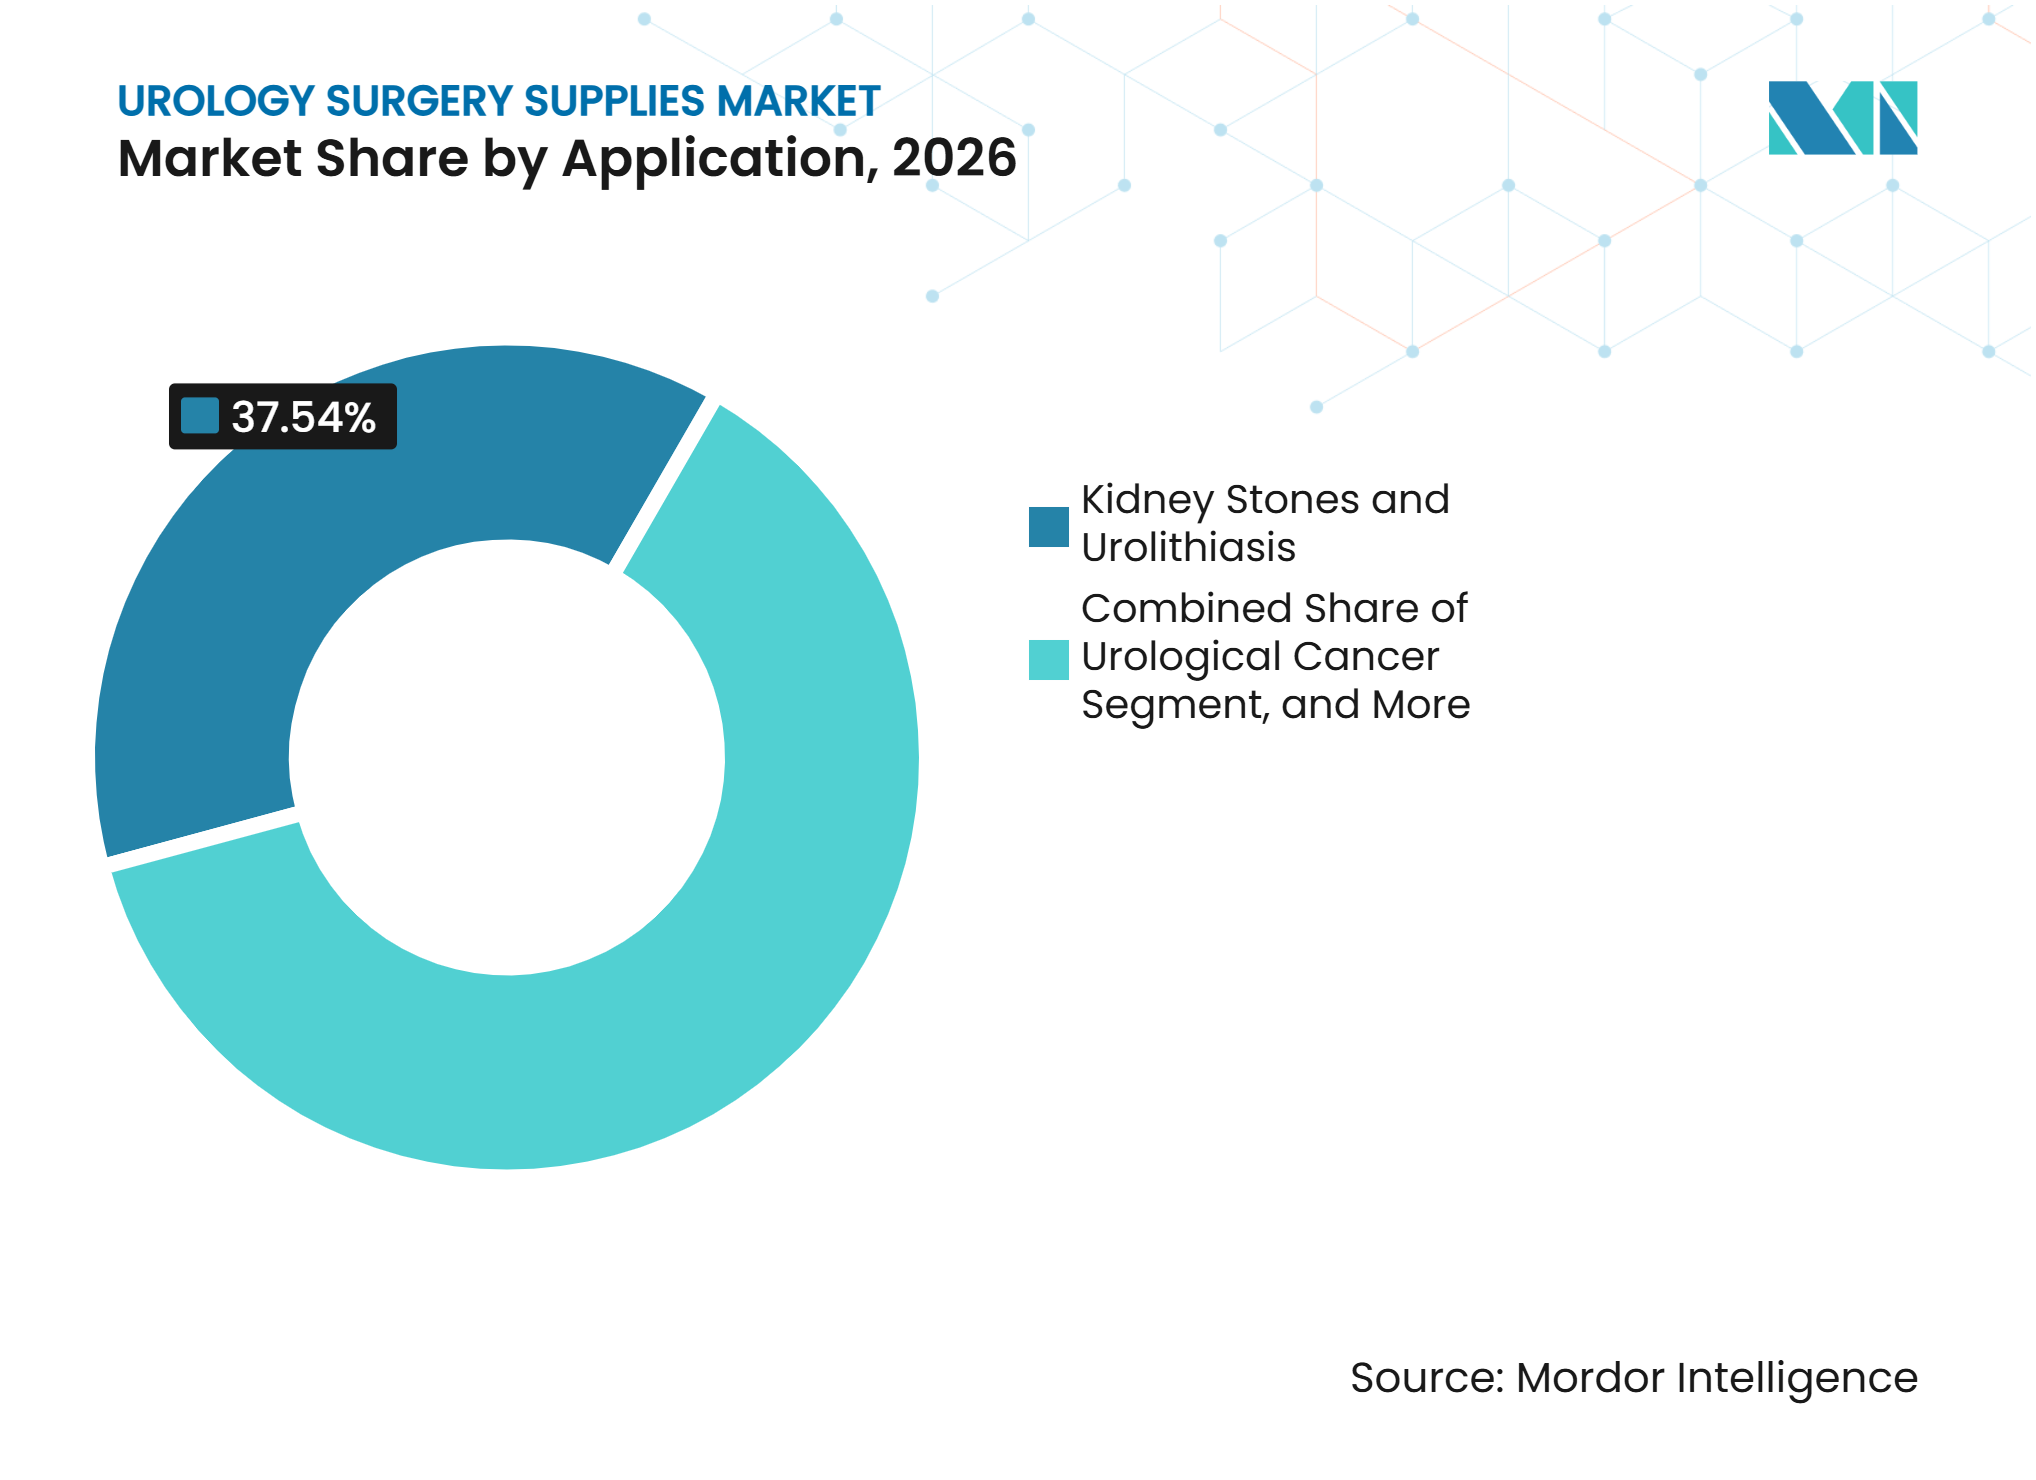
Nierensteine führen das Volumen an, Onkologie führt das Wachstum anNierensteine und Urolithiasis hielten im Jahr 2026 einen Marktanteil von 37,54 % am Markt für urologische Chirurgiebedarf. Die Kategorie wird durch eine weltweite Krankheitsprävalenz von über 10 % unterstützt. Asien sowie der Nahe Osten und Nordafrika weisen besonders hohe gepoolte Prävalenzen auf. Steineingriffe erfordern endoskopische Visualisierung, Lithotripsie, Körbe, Führungsdrähte, Zugangshüllen und Stents. Die benigne Prostatahyperplasie bleibt ein Anwendungsfall mit hohem Volumen. Die Behandlung verlagert sich hin zu minimal-invasiven chirurgischen Therapien, einschließlich UroLift, Wasserdampfablation und Prostataarterie-Embolisation. Die Behandlung von Harnleiterstrikturen und -obstruktionen stützt sich ebenfalls auf Führungsdrähte, Dilatatoren und Stents, die sich mit dem Versorgungsbedarf der Steinversorgung überschneiden.
Urologischer Krebs soll bis 2032 mit einem CAGR von 10,55 % wachsen. Robotergestützte Prostatektomie, Nephrektomie und Zystektomie unterstützen die Nachfrage nach fortschrittlichen chirurgischen Plattformen und Instrumenten. Im Mai 2026 erhielt Virtuoso Surgical die FDA De Novo-Zulassung für ein Robotersystem, das für die transurethrale En-bloc-Blasenläsionsexzision entwickelt wurde. Die FDA schlug im August 2026 auch vor, Blaulicht-Zystoskopiesysteme von Klasse III auf Klasse II umzustufen. Falls finalisiert, könnte die Änderung die Markteintrittsbarrieren bei der fluoreszenzgeführten Blasenkrebserkennung senken. Weitere Anwendungen umfassen das Management von Harninkontinenz durch Neuromodulationsgeräte. Die Übernahme von Valencia Technologies durch Boston Scientific fügte das implantierbare eCoin-Tibialnerv-Stimulationssystem für die Beckengesundheit in sein Portfolio ein.

Nach Endnutzer:
Krankenhäuser verankern den Kern, ambulante Kliniken beschleunigen die GrenzeKrankenhäuser entfielen im Jahr 2026 auf 43,54 % des Marktanteils am Markt für urologische Chirurgiebedarf. Sie bleiben die primären Standorte für kapitalintensive Robotik, komplexe Krebschirurgie und Hochakut-Steinbehandlung. Kapazitäten für Allgemeinanästhesie und integrierte Bildgebung unterstützen diese Fälle. Krankenhäuser-Wertanalyseausschüsse vergleichen zunehmend klinische Ergebnisse, Infektionskennzahlen und Gesamteingriffkosten. Dies begünstigt Anbieter mit peer-reviewter Evidenz und robuster Serviceunterstützung. Eingriffe mit höherem Schweregrad erfordern auch ein breiteres Spektrum an Einweg- und Wiederverwendungsverbrauchsmaterialien. Krankenhäuser bleiben daher zentral für die Plattformeinführung und die eingriffbasierte Nachfrage.
Urologische Fachkliniken sollen bis 2032 mit einem CAGR von 10,67 % wachsen. Ihr Wachstum spiegelt eine stärker dedizierte ambulante Infrastruktur in Nordamerika, Westeuropa und Teilen des Asien-Pazifik-Raums wider. Diese Einrichtungen profitieren häufig von Einwegprodukten, da ihnen große zentrale Sterilisationsabteilungen fehlen. U.S. News bewertete im Rahmen seines Ranking-Prozesses 2025 708 urologisch ausgerichtete ambulante Operationszentren. Die Anerkennung leistungsstarker Zentren zeigt, dass die ambulante Urologie zu einem wichtigen Versorgungsbereich geworden ist. Ambulante Zentren gewinnen auch an Eingrifkomplexität, da die Politik die Verlagerung des Versorgungsorts unterstützt. Diagnostikzentren und Langzeitpflegeeinrichtungen schaffen weiterhin eine stetige Nachfrage nach Katheter- und Kontinenzmanagement-Verbrauchsmaterialien.
Geografische Analyse
Nordamerika: Tiefe der installierten Basis trifft auf regulatorischen Schwung
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,76 % am Markt für urologische Chirurgiebedarf. Der Markt für urologische Chirurgiebedarf in der Region profitiert von hohem robotergestütztem Eingriffvolumen, breiter Einwegeinführung und schnellen Produkteinführungen. CMS-Politikänderungen im Jahr 2026 unterstützen die Verlagerung ausgewählter Eingriffe in den ambulanten Bereich. Medtronic schloss im Februar 2026 nach der früheren Zulassung der Plattform den ersten kommerziellen Hugo-Eingriff in den USA in der Cleveland Clinic ab. Der Markteintritt erweitert die Robotikoptionen für Krankenhäuser. Die FDA erteilte Boston Scientific im März 2026 auch die Zulassung für das Asurys Fluid Management System. Kanada baut Robotikkapazitäten durch Provinzkrankenhäuser aus, während Mexikos private Netzwerke flexible Ureterorenoskopie und Laser-Lithotripsie einführen. Budgetbeschränkungen bleiben in öffentlichen Beschaffungssystemen wichtig.
Asien-Pazifik: Demografische Nachfrage trifft auf Fertigungsambitionen
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,54 % wachsen. Der Markt für urologische Chirurgiebedarf in Asien-Pazifik wird durch die expandierende Versorgungsinfrastruktur Chinas und Indiens unterstützt, während Japans alternde Bevölkerung die Nachfrage nach der Behandlung von benigner Prostatahyperplasie und urologischen Malignomen unterstützt. Chinas nationales Beschaffungssystem gestaltet die Preise für Stents und Steinmanagement-Zubehör neu. Der sechste nationale Beschaffungszyklus wählte im Januar 2026 440 Produkte von 170 Unternehmen aus. Inländische Hersteller erweitern auch ihre Exportambitionen bei Einweg-Ureterorenoskopen. Japan verfügt über eine erhebliche installierte Basis von da Vinci-Systemen und zugelassenen inländischen Robotikalternativen. Südkorea unterstützt die Einführung von Premiumtechnologie, während Indiens Krankenhäuser in Städten der zweiten Reihe die Eingriffkapazitäten erhöhen. Der regulatorische Einfluss der PMDA und nationale Beschaffungsregeln werden den Produktzugang und die Preisgestaltung in der gesamten Region prägen.
Europa, MEA und Südamerika: Strukturelle Vielfalt prägt Gerätestrategien
Europa verfügt über fortschrittliche urologische Dienste, aber Erstattungsunterschiede schaffen eine unterschiedliche Gerätenachfrage. Eine deutsche Mikrokostenstudie ergab, dass wiederverwendbare Zystoskope 27,25 EUR pro Eingriff kosten, verglichen mit 179,00 EUR für Einweggeräte, wobei wiederverwendbare Systeme ab 67 jährlichen Eingriffen kosteneffektiv werden. Die Urolithiasis-Leitlinie der EAU von 2025 bietet eine gemeinsame klinische Referenz für flexible Ureterorenoskopie und Laserbehandlung. MEA hat eine hohe Steinerkrankungsprävalenz, aber die Durchdringung fortschrittlicher Geräte bleibt auf die GCC-Länder konzentriert. Die privaten Krankenhausnetzwerke Südamerikas in Brasilien und Argentinien verwenden Einwegendoskope und Laser-Lithotripsie. Öffentliche Systeme in der Region sind nach wie vor stärker auf wiederverwendbare Instrumente und ESWL angewiesen. Dieser Unterschied erfordert von Anbietern, sowohl Premiumplattformen als auch wertbasierte Produktlinien anzubieten. Die EU-MDR-Anforderungen fügen weitere Compliance-Verpflichtungen für Gerätehersteller hinzu, die Europa bedienen.
Wettbewerbslandschaft
Marktkonzentration
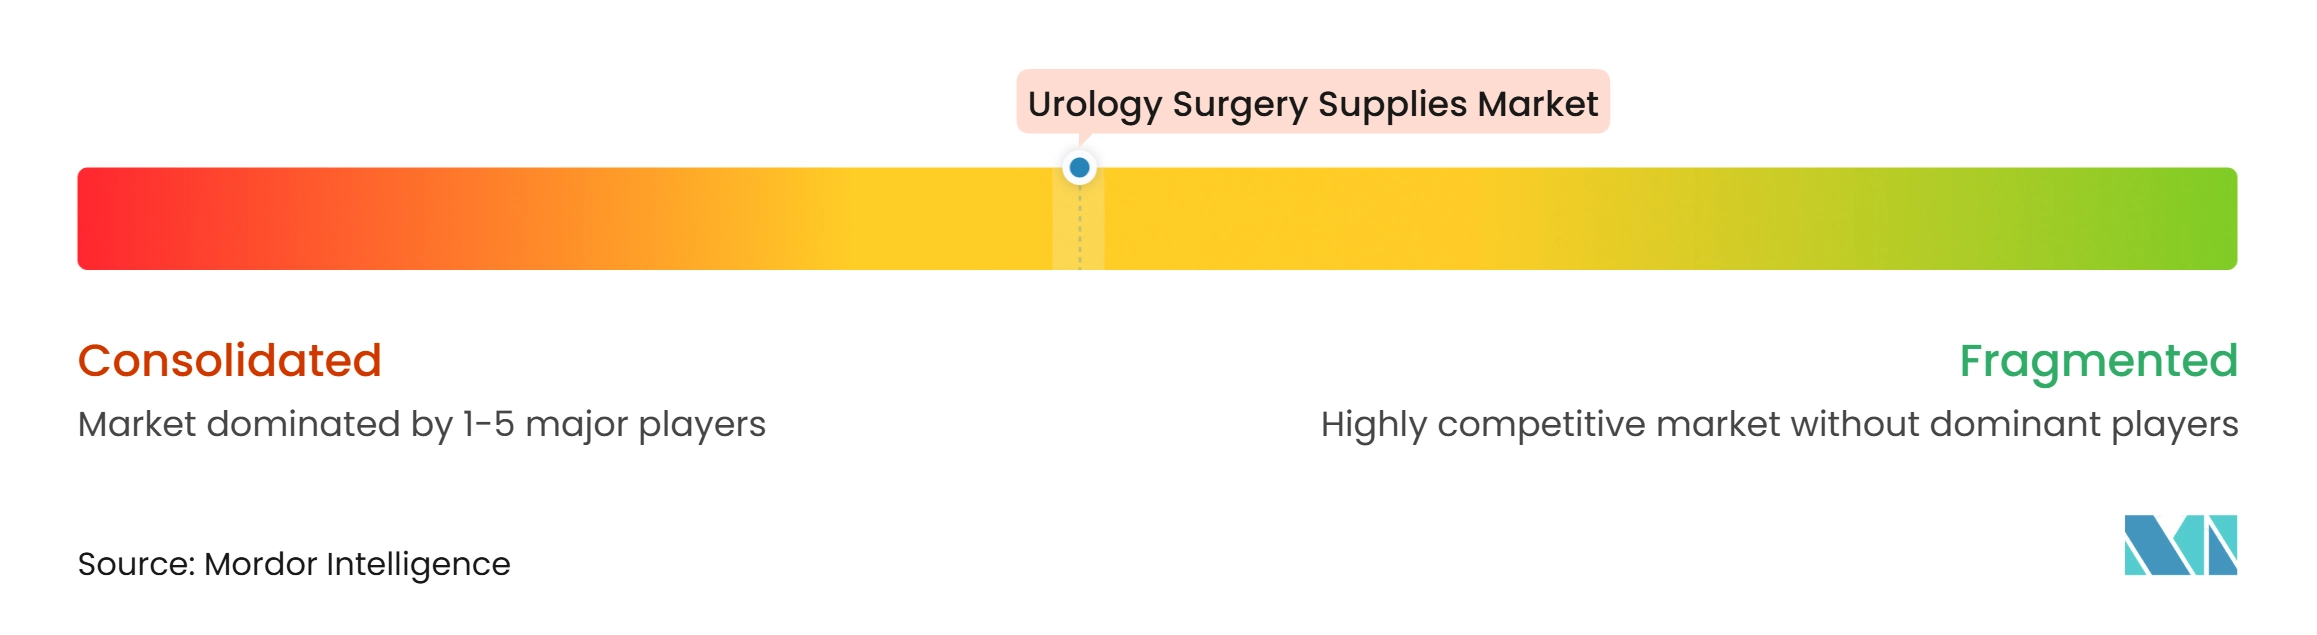
Der Markt für urologische Chirurgiebedarf ist auf Plattformebene mäßig konzentriert und bei Verbrauchsmaterialien stärker fragmentiert. Boston Scientific, Olympus, Intuitive Surgical, Medtronic und KARL STORZ halten bedeutende Positionen in den wichtigsten Kategorien. Cook Medical, Coloplast, Dornier MedTech, Ambu, Richard Wolf und Stryker konkurrieren ebenfalls in ausgewählten Produktbereichen. Intuitive Surgical behauptet eine führende Robotikposition durch die da Vinci-Plattform. Olympus und KARL STORZ konkurrieren in der Visualisierung durch Bildgebungs- und Fluoreszenztechnologien. Boston Scientific kombiniert Steinmanagement-, Endoskopie-, Kontinenz- und Beckengesundheitsprodukte. Produktportfolios werden zunehmend um vollständige Eingriffspfade statt um einzelne Geräte aufgebaut.
Teleflex gab im Dezember 2025 bekannt, seine Geschäftsbereiche Akutversorgung, Interventionelle Urologie und OEM an Intersurgical für 2,03 Milliarden USD zu verkaufen[2]. Die Transaktion gestaltet den Wettbewerb im Bereich Kathetermanagement und Produkte für benigne Prostatahyperplasie neu. Boston Scientific schloss im April 2026 die Übernahme von Valencia Technologies ab und fügte die eCoin-Therapie bei Dranginkontinenz hinzu. Olympus brachte im März 2025 gemeinsam mit Ziosoft ein KI-gestütztes chirurgisches Planungstool für die Niereneingriffplanung auf den Markt. Diese Schritte zeigen einen Fokus auf Portfoliobreite, Eingriffsdaten und Unterstützung klinischer Arbeitsabläufe. Medtronics Hugo-Plattform kombiniert auf ähnliche Weise Roboterhardware mit dem digitalen Touch Surgery-Ökosystem.
Chinesische Hersteller beteiligen sich zunehmend an der Entwicklung von Einweg-Ureterorenoskopen und FDA-Einreichungsaktivitäten. Dies kann im Wertsegment Wettbewerb in westlichen Märkten schaffen. Etablierte Anbieter differenzieren sich durch Drucküberwachung, Absaugung, Konnektivität, Bildgebung und Trainingsunterstützung. Die vorgeschlagene FDA-Umklassifizierung der Blaulicht-Zystoskopie könnte die Markteintrittsbarrieren senken, falls sie finalisiert wird. ISO 13485 und EU-MDR 2017/745 halten Qualitätsmanagement und Marktüberwachung nach dem Inverkehrbringen für neue Marktteilnehmer anspruchsvoll. Diese Anforderungen können den Eintritt kleinerer Unternehmen trotz einfacherer Wege in einigen Kategorien einschränken.
Marktführer im Bereich urologische Chirurgiebedarf
-
Boston Scientific Corporation
-
Olympus Corporation
-
Medtronic plc
-
Becton, Dickinson and Company
-
Fresenius Medical Care AG und Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für urologische Chirurgiebedarf Unternehmen in diesem Bericht
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Conmed
- Convatec Group plc
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Karl Storz
- Laborie
- Medtronic
- Olympus
- Richard Wolf
- Siemens Healthineers
- Stryker
- Teleflex
- Urotech GmbH
Neueste Industrielle Entwicklungen in Markt für urologische Chirurgiebedarf
- November 2026: Olympus brachte das SOLTIVE Gemini 60W Thulium-Faserlasersystem in den Vereinigten Staaten auf den Markt, ausgestattet mit StoneSense-Technologie, die die Laseremission automatisch stoppt, wenn die chirurgische Faser nicht auf einen Stein gerichtet ist. Die Plattform bietet 6 Pulsmodi für Stein- und Weichgewebeeingriffe und positioniert sich damit breit über Stein- bis Onkologieanwendungen.
- Mai 2026: Verathon brachte CFlex, ein nach FDA 510(k) zugelassenes flexibles Einweg-Zystoskop, in den Vereinigten Staaten auf den Markt und trat damit in das urologische Visualisierungssegment ein.
- April 2026: Boston Scientific schloss die Übernahme von Valencia Technologies ab und fügte das FDA-zugelassene implantierbare eCoin-Tibialnerv-Stimulationssystem bei Dranginkontinenz hinzu.
- März 2026: Boston Scientific erhielt die FDA 510(k)-Zulassung für das Asurys Fluid Management System, das den Irrigationszufluss während der Ureterorenoskopie mithilfe intrarenaler Druckdaten reguliert, wenn es mit dem LithoVue Elite-Ureterorenoskop kombiniert wird.
Berichtsumfang des globalen Marktes für urologische Chirurgiebedarf
Gemäß dem Berichtsumfang sind urologische Chirurgiebedarf Medizinprodukte und Verbrauchsmaterialien, die zur Diagnose und Behandlung von Erkrankungen des Harntrakts und des männlichen Fortpflanzungssystems eingesetzt werden. Sie umfassen Instrumente, Katheter, Endoskope, Stents, Führungsdrähte und chirurgisches Zubehör, das bei offenen, endoskopischen und minimal-invasiven Eingriffen verwendet wird.
Der Markt für urologische Chirurgiebedarf ist nach Produkttyp, Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Endoskope, Energie-/Lithotripsiesysteme, Steinmanagement, Katheter, Stents und Biopsie segmentiert. Nach Technologie ist der Markt in minimal-invasiv, robotergestützte Chirurgie und laserbasiert segmentiert. Nach Anwendung ist der Markt in Nierensteine, BPH, Krebs, Harnleiterstrikturen und sonstige segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Fachkliniken und sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Endoskope und Visualisierungssysteme |
| Energie- und Lithotripsiesysteme |
| Steinmanagement-Zubehör |
| Katheter und Schläuche |
| Stents und Implantate |
| Biopsie- und Diagnostikbedarf |
| Minimal-invasive Technologie |
| Robotergestützte Chirurgiesysteme |
| Laserbasierte Lösungen |
| Nierensteine und Urolithiasis |
| Benigne Prostatahyperplasie |
| Urologischer Krebs |
| Harnleiterstrikturen und -obstruktionen |
| Sonstige Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Urologische Fachkliniken |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Endoskope und Visualisierungssysteme | |
| Energie- und Lithotripsiesysteme | ||
| Steinmanagement-Zubehör | ||
| Katheter und Schläuche | ||
| Stents und Implantate | ||
| Biopsie- und Diagnostikbedarf | ||
| Nach Technologie | Minimal-invasive Technologie | |
| Robotergestützte Chirurgiesysteme | ||
| Laserbasierte Lösungen | ||
| Nach Anwendung | Nierensteine und Urolithiasis | |
| Benigne Prostatahyperplasie | ||
| Urologischer Krebs | ||
| Harnleiterstrikturen und -obstruktionen | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Urologische Fachkliniken | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei urologischen Chirurgiebedarf an?
Die steigende Prävalenz von Steinerkrankungen, mehr minimal-invasive Eingriffe und die Verlagerung in die ambulante Versorgung unterstützen die Nachfrage. Der Bericht prognostiziert einen CAGR von 7,32 % bis 2032.
Welche Produktkategorie hat den größten Marktanteil?
Endoskope und Visualisierungssysteme hielten im Jahr 2026 einen Marktanteil von 38,65 %, unterstützt durch ihre Rolle bei diagnostischen und therapeutischen Eingriffen.
Welche Technologie wächst in urologischen Eingriffen am schnellsten?
Laserbasierte Lösungen sollen bis 2032 mit einem CAGR von 9,99 % wachsen, unterstützt durch die Einführung von Thulium-Faserlasern.
Warum gewinnen Einweg-Ureterorenoskope an Verbreitung?
Anforderungen an die Infektionskontrolle, einfachere Arbeitsabläufe und reduzierter Aufbereitungsbedarf erhöhen ihre Nutzung, insbesondere in ambulanten Umgebungen.
Welches Endnutzersegment wächst am schnellsten?
Urologische Fachkliniken sollen bis 2032 mit einem CAGR von 10,67 % wachsen, da sich die ambulante Infrastruktur entwickelt.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,54 % wachsen, unterstützt durch Infrastrukturinvestitionen, alternde Bevölkerungen und inländische Fertigung.