
Taille et Part du March des Fournitures Chirurgicales en Urologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.25 Milliards de dollars |
| Taille du Marché (2032) | 6.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Fournitures Chirurgicales en Urologie par Mordor Intelligence
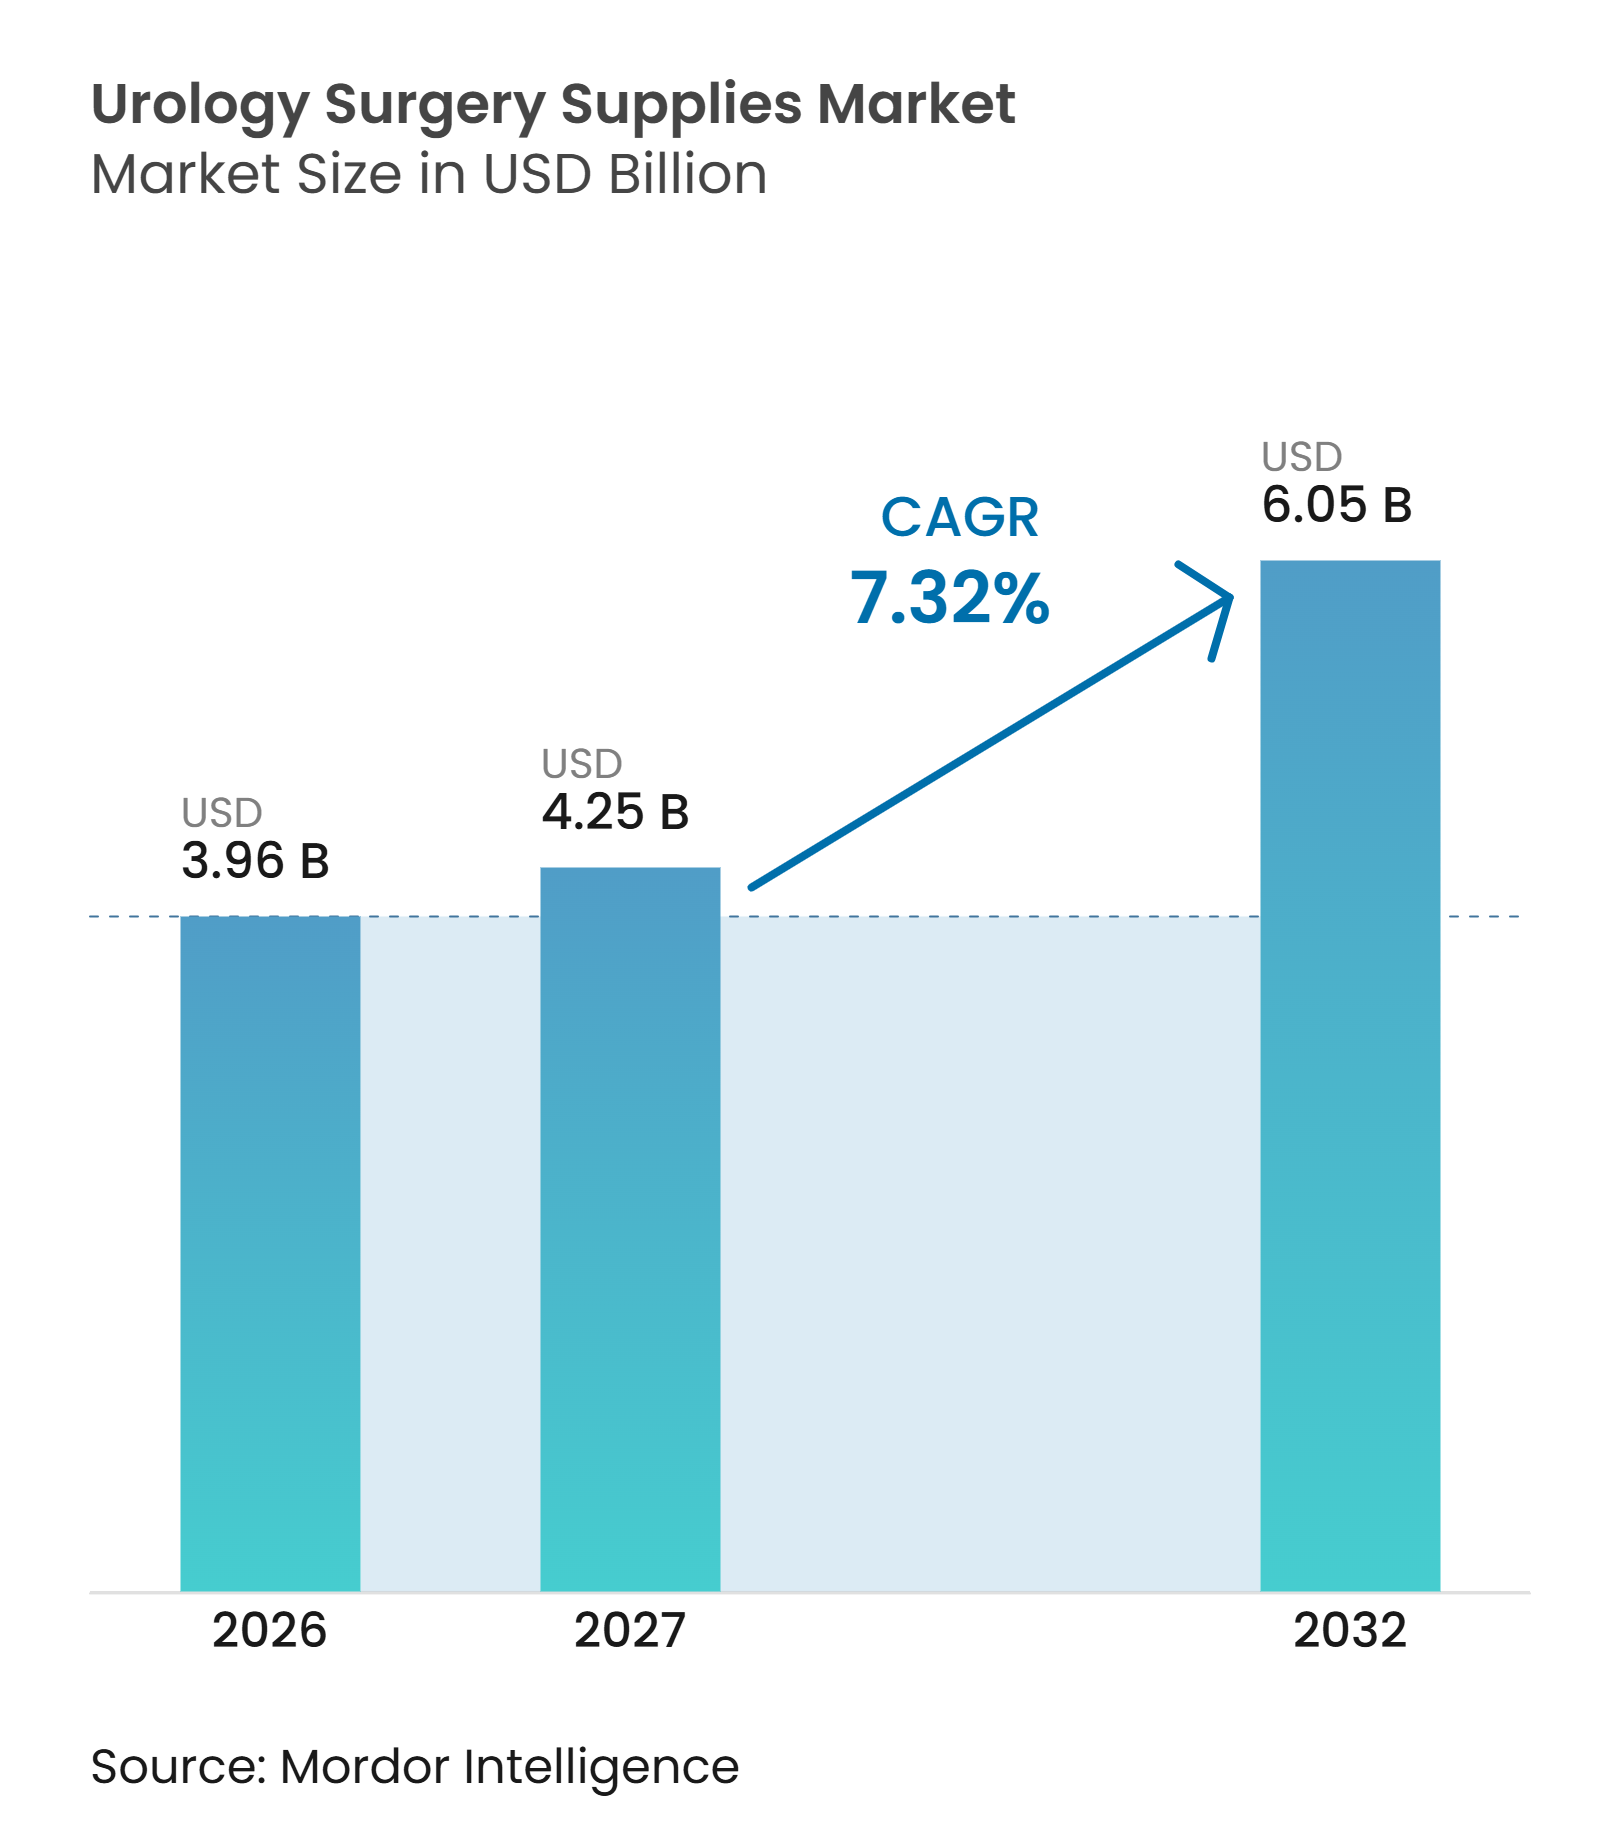
La taille du Marché des Fournitures Chirurgicales en Urologie devrait s'étendre de 3,96 milliards USD en 2026 et 4,25 milliards USD en 2027 à 6,05 milliards USD d'ici 2032, enregistrant un CAGR de 7,32 % entre 2027 et 2032.
La demande de procédures s'étend aux maladies lithiasiques, à la chirurgie oncologique et aux soins de l'hyperplasie bénigne de la prostate, où les techniques minimalement invasives nécessitent des instruments spécialisés et des fournitures récurrentes. Une méta-analyse de 2025 a rapporté une prévalence mondiale de l'urolithiase de 10,85 %, ce qui soutient la demande continue d'équipements de traitement et de consommables de procédure. Le déplacement des procédures des établissements hospitaliers vers les centres de chirurgie ambulatoire et les cabinets modifie les achats en faveur de fournitures prêtes à l'emploi et à usage unique. Les fournisseurs répondent par des plateformes intégrées combinant visualisation, traitement laser, irrigation et surveillance de la pression. Les opportunités concurrentielles se développent là où les fabricants peuvent démontrer des résultats cliniques, des flux de travail efficaces et la conformité réglementaire.
Points Clés du Rapport
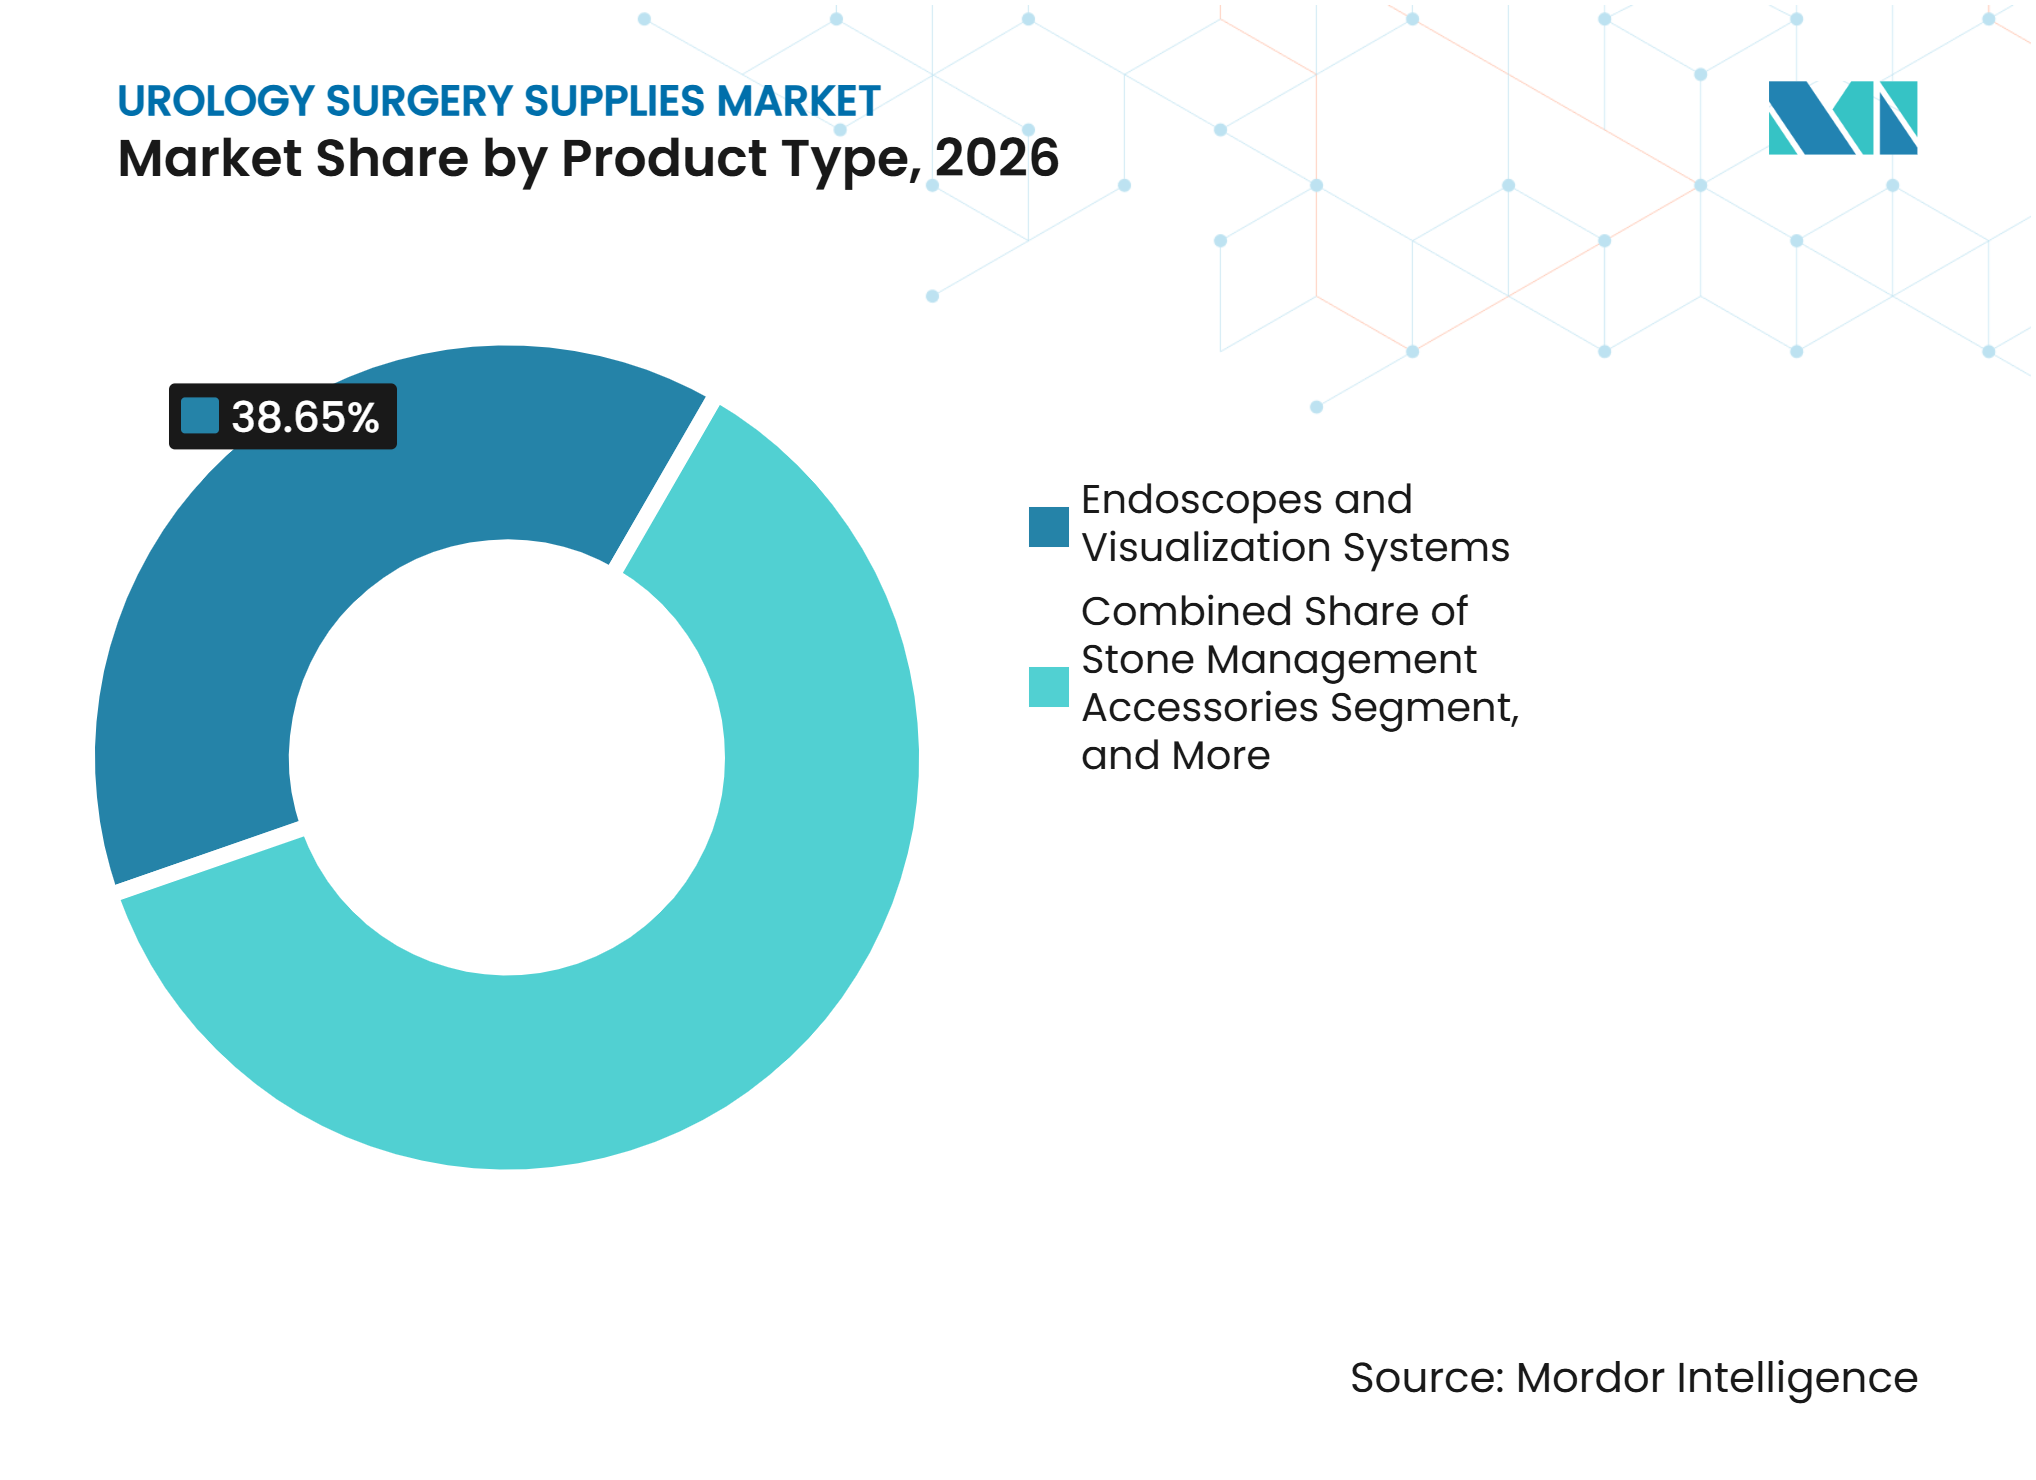
- Par type de produit, les endoscopes et systèmes de visualisation détenaient 38,65 % de la part du marché des fournitures chirurgicales en urologie en 2026, tandis que les accessoires de gestion des calculs devraient croître à un CAGR de 9,64 % jusqu'en 2032.
- Par technologie, la technologie minimalement invasive représentait 47,65 % de la part du marché des fournitures chirurgicales en urologie en 2026, tandis que les solutions laser devraient croître à un CAGR de 9,99 % jusqu'en 2032.
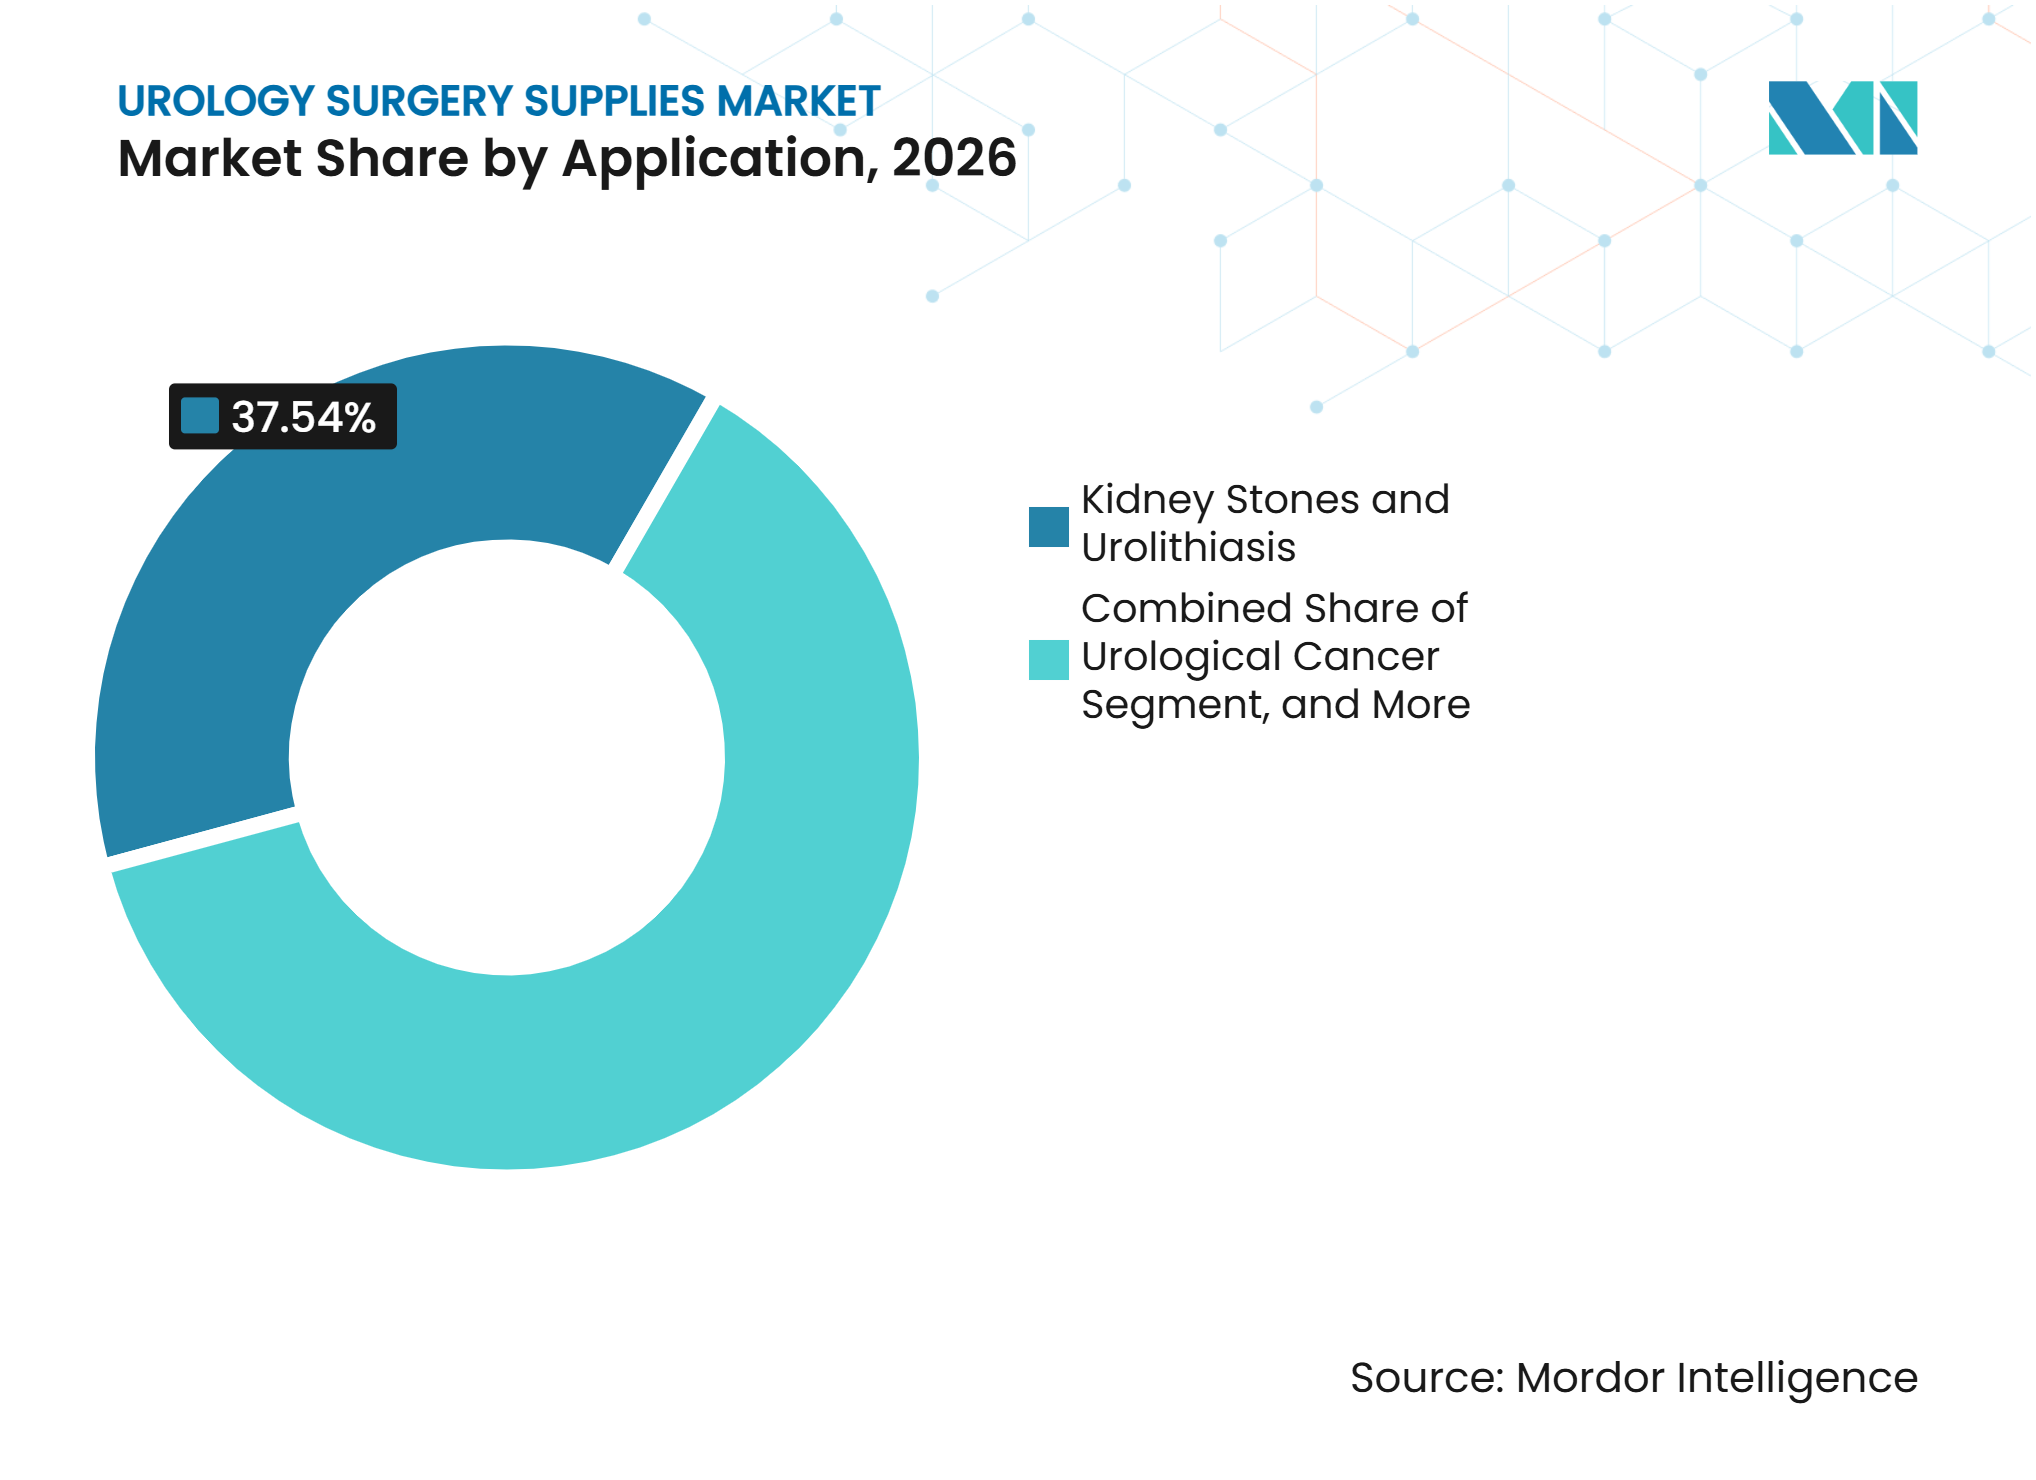
- Par application, les calculs rénaux et l'urolithiase détenaient 37,54 % de la part du marché des fournitures chirurgicales en urologie en 2026, tandis que le cancer urologique devrait croître à un CAGR de 10,55 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 43,54 % de la part du marché des fournitures chirurgicales en urologie en 2026, tandis que les cliniques spécialisées en urologie devraient croître à un CAGR de 10,67 % jusqu'en 2032.
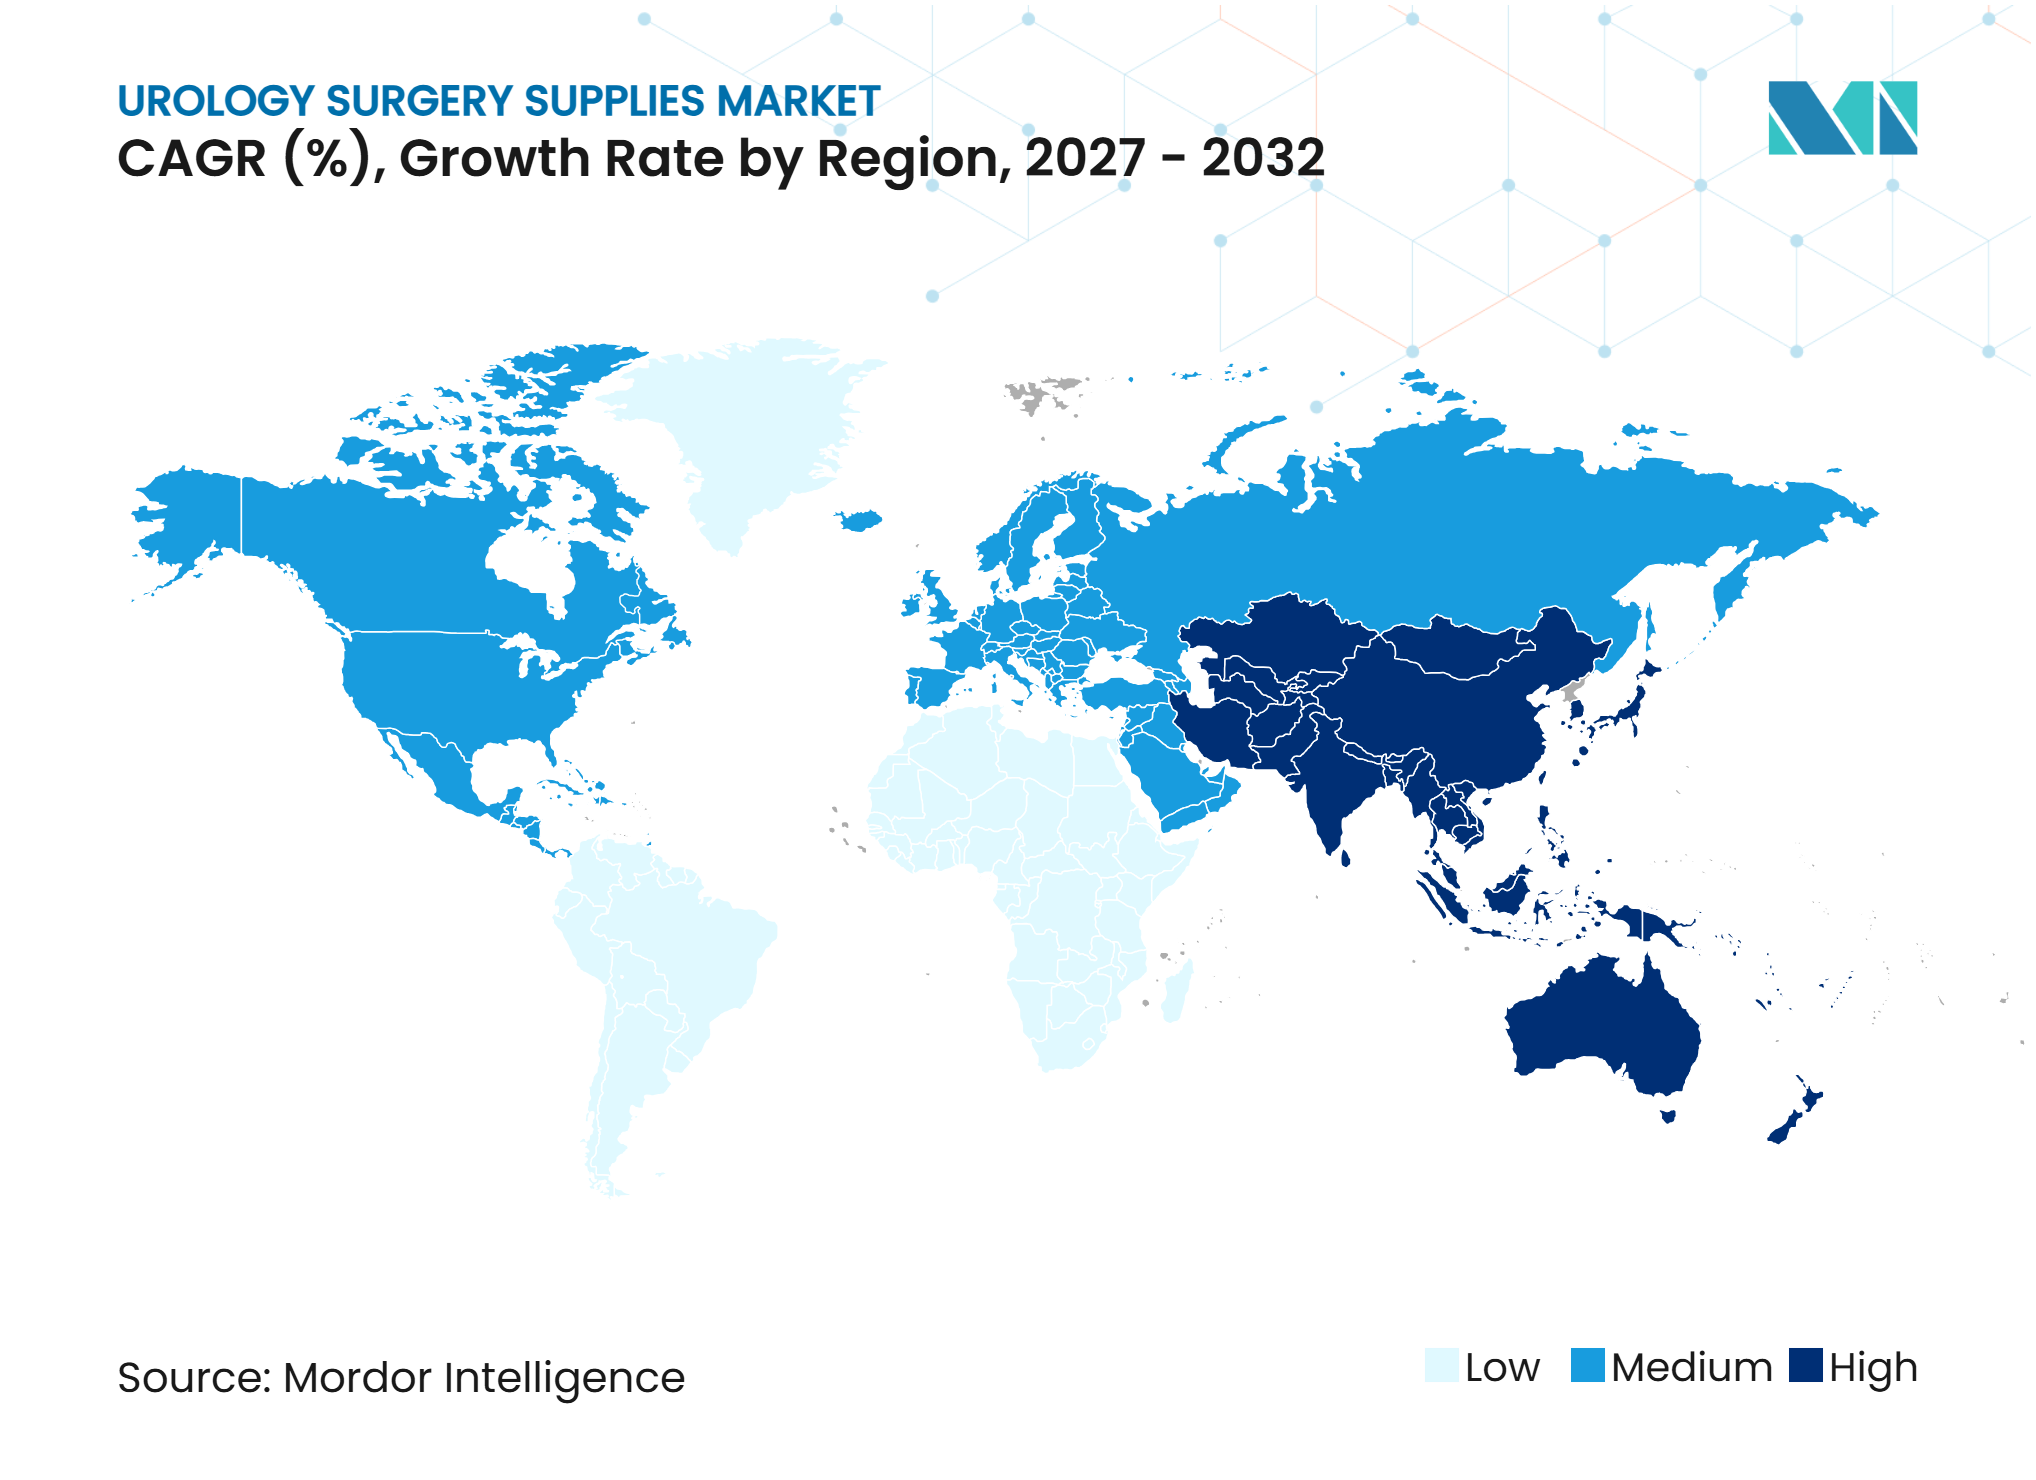
- Par géographie, l'Amérique du Nord détenait 42,76 % de la part du marché des fournitures chirurgicales en urologie en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence et Récurrence Croissantes de l'Urolithiase | +2.10% | Mondial, plus aigu en Asie, MEA et Europe du Sud | Moyen terme (2-4 ans) |
| Passage vers des Procédures Urologiques Minimalement Invasives | +1.70% | Mondial, adoption la plus rapide en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Expansion de l'Urologie Ambulatoire et en Cabinet | +1.20% | Amérique du Nord et UE, avec répercussions sur les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Endoscopie à Usage Unique et Économie du Contrôle des Infections | +0.90% | Mondial, avec des gains précoces en Amérique du Nord, en Australie et en Allemagne | Court terme (≤ 2 ans) |
| Gestion Intégrée du Laser, de l'Irrigation et de la Pression Intrarénale | +0.50% | Amérique du Nord, Europe occidentale et Japon | Moyen terme (2-4 ans) |
| Risque de Déshydratation Liée au Climat et de Récurrence des Calculs | +0.30% | MEA, Asie du Sud, Asie-Pacifique, avec répercussions sur l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence et Récurrence Croissantes de l'Urolithiase
L'urolithiase génère une demande récurrente car la maladie lithiasique peut récidiver chez 50 % des patients dans les 10 ans sans prise en charge métabolique active. Une méta-analyse de décembre 2025 a établi la prévalence ponctuelle mondiale à 10,85 %. La source a rapporté une prévalence groupée de 11,8 % dans les populations asiatiques et de 14,17 % dans les populations de la Méditerranée orientale. Ces tendances indiquent une charge thérapeutique étendue dans des régions aux capacités sanitaires différentes. L'urétéroscopie flexible nécessite de plus en plus des paniers de récupération, des gaines d'accès et des fils-guides lors de chaque procédure. Une part croissante des procédures utilise également des urétéroscopes à usage unique, ce qui augmente la demande récurrente en fournitures.
L'Association Européenne d'Urologie indique que la prévalence des calculs dépasse 10 % en Suède, au Canada et aux États-Unis. Sa mise à jour des recommandations de 2025 a également cité une augmentation de 37 % de la prévalence au cours des décennies précédentes. Le marché des fournitures chirurgicales en urologie bénéficie donc d'une demande clinique récurrente plutôt que limitée à un seul épisode de soins. Un volume de traitement plus élevé soutient la demande de produits de visualisation, laser, irrigation et récupération des calculs. Dans les régions plus chaudes, le risque de déshydratation peut alourdir la charge de morbidité et renforcer le besoin de capacité de traitement. Les fabricants proposant des ensembles de procédures compatibles peuvent répondre à cette demande répétée en fournitures.
Passage vers des Procédures Urologiques Minimalement Invasives
Les procédures minimalement invasives sont devenues centrales dans le traitement de la maladie lithiasique, de l'hyperplasie bénigne de la prostate et de nombreux cancers urologiques. La prostatectomie, la néphrectomie et la cystectomie robotiques nécessitent des instruments spécialisés, des dispositifs énergétiques et des systèmes d'imagerie. Medtronic a obtenu l'autorisation de la FDA américaine pour le système de chirurgie assistée par robot Hugo pour les procédures urologiques en décembre 2025. Cette décision réglementaire a introduit une plateforme robotique commerciale supplémentaire pour l'urologie aux États-Unis. Une base installée plus large peut accroître la demande d'instruments et d'accessoires compatibles. Elle peut également réduire la dépendance à un seul fournisseur de plateforme.
Le Service National de Santé britannique a enregistré 36 209 procédures robotiques en 2024, et l'urologie représentait 43,2 % de ce total. La même étude a révélé que le volume total des procédures robotiques a été multiplié par dix entre 2014 et 2024. Cette croissance soutient les achats continus de fournitures compatibles avec la robotique. Le traitement laser progresse en parallèle avec l'adoption de la robotique. Une méta-analyse de 2026 a révélé que le traitement par laser à fibre thulium atteignait un taux sans calcul plus élevé et un temps opératoire plus court que le laser holmium:YAG sans taux de complications plus élevé. Le marché des fournitures chirurgicales en urologie est donc façonné par des plateformes capitalistiques qui entraînent des instruments et accessoires récurrents.
Expansion de l'Urologie Ambulatoire et en Cabinet
De plus en plus de procédures urologiques se déplacent vers les centres de chirurgie ambulatoire et les cabinets. Une étude de 2025 a rapporté que plus de 50 % des prostatectomies radicales américaines étaient des interventions ambulatoires ou avec sortie le jour même d'ici 2020, contre 4,8 % en 2016. Ce changement modifie à la fois le lieu de soins et le mix de fournitures utilisées par cas. Les sites de plus petite taille ont souvent une capacité de retraitement limitée. Ils peuvent donc privilégier des dispositifs offrant une utilisation prévisible par procédure et un flux de travail simplifié. La transition crée également de nouvelles relations d'approvisionnement en dehors des grands systèmes hospitaliers.
Les Centers for Medicare & Medicaid Services ont commencé à supprimer progressivement la liste des procédures réservées aux hospitalisés en 2026, favorisant la migration des cas à acuité plus élevée vers les établissements ambulatoires. United Surgical Partners International a rapporté une croissance du chiffre d'affaires à périmètre constant de 7,5 % en 2025, tout en identifiant l'urologie comme un domaine de croissance. Cet environnement soutient la croissance des volumes pour les endoscopes jetables, les cathéters, les fils-guides et les fournitures de gestion des fluides. Les sites spécialisés dédiés peuvent également standardiser leurs plateaux de procédure plus rapidement que les grands réseaux hospitaliers. Le marché des fournitures chirurgicales en urologie bénéficie de ce changement car chaque nouveau site ambulatoire a besoin d'un stock fiable de fournitures de procédure. Les fournisseurs disposant de contrats flexibles et d'un soutien au service sont bien positionnés pour répondre aux acheteurs décentralisés.
Endoscopie à Usage Unique et Économie du Contrôle des Infections
L'endoscopie à usage unique attire l'attention car les exigences de contrôle des infections et de retraitement affectent les coûts cliniques et opérationnels. La FDA a identifié des préoccupations concernant les instructions de retraitement de certains endoscopes urologiques réutilisables. Une méta-analyse de 2025 portant sur 15 études et 8 178 patients a révélé un risque global de complications plus élevé et une incidence de fièvre plus élevée avec les endoscopes réutilisables qu'avec les dispositifs jetables. Ces données soutiennent les décisions d'achat qui tiennent compte de la sécurité en plus du prix du dispositif. Les produits jetables peuvent également réduire la charge de manipulation pour les équipes infirmières. L'avantage est particulièrement pertinent pour les sites ne disposant pas d'une infrastructure de retraitement étendue.
Une étude de septembre 2025 a révélé qu'un urétéroscope à usage unique avec surveillance de la pression intrarénale présentait 8,2 % d'infections postopératoires à 30 jours, contre 15,4 % pour d'autres dispositifs à usage unique. Ce résultat montre que la différenciation clinique se développe au sein de la catégorie des dispositifs jetables. Une étude allemande de 2026 a révélé que les cystoscopes réutilisables étaient rentables au-delà de 67 procédures annuelles, tandis que les avantages en termes de flux de travail favorisaient les dispositifs à usage unique pour les volumes plus faibles. La norme australienne de prévention des infections AS 5369:2023 maintient également l'attention sur les exigences de traitement des endoscopes. Le marché des fournitures chirurgicales en urologie équilibre la prévention des infections, les besoins en personnel, le volume de procédures et la durabilité. Les fournisseurs doivent démontrer où les approches jetables et réutilisables correspondent le mieux à la charge de cas d'un établissement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés des Plateformes Avancées et des Procédures | -0.8% | Mondial, plus aigu dans les marchés émergents et en Amérique du Nord rurale | Long terme (≥ 4 ans) |
| Pénurie de Spécialistes en Endourologie et de Techniciens de Salle d'Opération | -0.5% | Amérique du Nord, Europe occidentale et certaines parties d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Charge de Retraitement, de Déchets et de Durabilité | -0.4% | Europe occidentale, Amérique du Nord et Australie | Moyen terme (2-4 ans) |
| Faible Utilisation et Retards de Remplacement des Systèmes ESWL à Forte Intensité Capitalistique | -0.3% | Asie-Pacifique, MEA et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Plateformes Avancées et des Procédures
Les systèmes laser à fibre thulium coûtent entre 220 000 USD et 450 000 USD par unité, selon une revue clinique de 2026. Les coûts augmentent lorsqu'un établissement a également besoin de systèmes robotiques, d'endoscopes jetables et d'équipements de gestion de la pression. L'investissement combiné peut dépasser le budget d'investissement annuel d'un hôpital régional de taille moyenne. Cet obstacle est particulièrement pertinent en Inde, en Asie du Sud-Est et en Afrique subsaharienne. Ces régions peuvent avoir des besoins non satisfaits importants mais des budgets d'équipement limités. Les retards d'approvisionnement peuvent ralentir les mises à niveau et réduire l'utilisation des fournitures de procédures avancées.
Le défi des coûts est plus prononcé là où le remboursement ne soutient pas les technologies à haute valeur ajoutée. Les fabricants utilisent la tarification par procédure et les contrats basés sur les résultats pour réduire la pression financière initiale. Ces approches restent plus accessibles aux grands réseaux de distribution intégrés. Les prestataires plus petits et les zones géographiques mal desservies peuvent ne pas avoir l'échelle requise pour ces accords. La faible utilisation retarde également le remplacement des systèmes ESWL à forte intensité capitalistique. Le marché des fournitures chirurgicales en urologie restera contraint là où le financement et le remboursement ne correspondent pas aux besoins cliniques.
Pénurie de Spécialistes en Endourologie et de Techniciens de Salle d'Opération
La disponibilité de la main-d'œuvre limite la capacité des procédures même lorsque l'équipement est disponible. L'Association Américaine d'Urologie a rapporté en 2026 que 62 % des comtés américains n'ont aucun urologue en exercice[1]. Moins de 10 % des spécialistes exercent principalement en dehors des zones métropolitaines. Cette répartition limite l'accès aux soins en temps opportun dans les communautés rurales. Une étude géographique de 2025 a également identifié des hôpitaux situés à plus de 50 km du code postal le plus proche desservi par un urologue. L'adoption des dispositifs ne peut pas générer de volume de procédures sans utilisateurs formés.
Une simulation présentée lors de la Réunion Annuelle de l'AUA 2026 a projeté une baisse de l'offre d'urologues américains de 13 400 en 2025 à 11 700 d'ici 2035, tandis que la demande augmente de 10,9 %. Ce scénario implique une pénurie de 2 500 urologues en exercice. Les plateformes de formation peuvent aider à réduire les courbes d'apprentissage pour les chirurgiens communautaires. Les systèmes numériques peuvent soutenir la planification, le tutorat à distance et la revue des cas. Ils ne remplacent pas le besoin de chirurgiens et de personnel de salle d'opération. La pression sur la main-d'œuvre est donc un frein opérationnel à long terme pour le marché des fournitures chirurgicales en urologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Plateformes de Visualisation Ancrent les Dépenses, les Accessoires Stimulent la CroissanceLes endoscopes et systèmes de visualisation détenaient 38,65 % de la part du marché des fournitures chirurgicales en urologie en 2026. Leur position reflète l'importance des cystoscopes flexibles et des urétéroscopes numériques dans les procédures diagnostiques et thérapeutiques. Ces systèmes sont soutenus par une large base installée et des besoins de remplacement récurrents. Olympus a lancé la plateforme d'imagerie VISERA S OTV-S500 aux États-Unis en septembre 2025. La plateforme comprend l'imagerie en bande étroite pour les applications urologiques. Les décisions d'achat tiennent de plus en plus compte des capacités d'imagerie par rapport aux résultats cliniques et aux flux de travail en aval. La visualisation reste une catégorie de dépenses centrale dans les hôpitaux, les centres ambulatoires et les cliniques spécialisées.
Les accessoires de gestion des calculs devraient croître à un CAGR de 9,64 % jusqu'en 2032. Chaque cas d'urétéroscopie flexible peut nécessiter un panier de récupération, une gaine d'accès et un fil-guide. Cela crée une demande récurrente moins dépendante des cycles de remplacement des équipements. Les cathéters et tubes restent des produits à fort volume mais font face à une pression sur les prix de la part des organisations d'achats groupés. Le sixième cycle d'approvisionnement national chinois a inclus les stents urétéraux et les accessoires de récupération des calculs en janvier 2026. Les stents et implants se différencient davantage grâce à des conceptions en alliage à longue durée de séjour, tandis que les dispositifs en polymère standard font face à une pression tarifaire accrue. Les exigences ISO 13485:2016 et FDA 21 CFR Part 820 restent des facteurs de conformité importants pour la stérilité et la gestion de la qualité.



Par Technologie :
Les Soins Minimalement Invasifs Établissent la Référence, les Lasers Redéfinissent le PlafondLa technologie minimalement invasive représentait 47,65 % de la part du marché des fournitures chirurgicales en urologie en 2026. Elle est désormais l'approche établie pour la maladie lithiasique, l'hyperplasie bénigne de la prostate et de nombreux cancers urologiques à un stade précoce. La chirurgie ouverte reste pertinente pour les résections multi-organes complexes, mais elle a un rôle plus restreint dans les procédures de routine. Intuitive Surgical a rapporté une croissance mondiale de 20 % des procédures da Vinci d'une année sur l'autre au troisième trimestre 2025. L'urologie représentait 43,2 % des procédures robotiques du Service National de Santé britannique en 2024. L'autorisation FDA de Medtronic pour Hugo accroît la concurrence entre plateformes et ajoute une demande potentielle d'instruments compatibles.
Les solutions laser devraient croître à un CAGR de 9,99 % jusqu'en 2032. La technologie laser à fibre thulium a montré un taux sans calcul plus élevé et un temps opératoire plus court que le laser holmium:YAG dans des données d'essais randomisés. Les coûts d'acquisition élevés restent un obstacle pour les centres à faible volume. Olympus a lancé le Système Laser à Fibre Thulium SOLTIVE Gemini 60W aux États-Unis en novembre 2026. Le système comprend la technologie StoneSense, qui arrête l'émission lorsque la fibre n'est pas dirigée vers un calcul. Cela reflète un passage vers une technologie qui associe la performance du traitement à des caractéristiques de sécurité. Les exigences de surveillance post-commercialisation du Règlement européen sur les dispositifs médicaux 2017/745 influencent la documentation et la conception des produits pour les fournisseurs de lasers européens.
Par Application :
Les Calculs Rénaux Mènent le Volume, l'Oncologie Mène la CroissanceLes calculs rénaux et l'urolithiase détenaient 37,54 % de la part du marché des fournitures chirurgicales en urologie en 2026. La catégorie est soutenue par une prévalence de la maladie supérieure à 10 % dans le monde. L'Asie et le Moyen-Orient et l'Afrique du Nord ont une prévalence groupée particulièrement élevée. Les procédures lithiasiques nécessitent une visualisation endoscopique, une lithotripsie, des paniers, des fils-guides, des gaines d'accès et des stents. L'hyperplasie bénigne de la prostate reste un cas d'utilisation à fort volume. Le traitement évolue vers des thérapies chirurgicales minimalement invasives, notamment UroLift, l'ablation par vapeur d'eau et l'embolisation de l'artère prostatique. Le traitement des sténoses et obstructions urétérales repose également sur des fils-guides, des dilatateurs et des stents qui recoupent les besoins en fournitures pour les soins lithiasiques.
Le cancer urologique devrait croître à un CAGR de 10,55 % jusqu'en 2032. La prostatectomie, la néphrectomie et la cystectomie robotiques soutiennent la demande de plateformes chirurgicales avancées et d'instruments. En mai 2026, Virtuoso Surgical a reçu l'autorisation De Novo de la FDA pour un système robotique conçu pour l'excision en bloc transurétrale des lésions vésicales. La FDA a également proposé de faire passer les systèmes de cystoscopie en lumière bleue de la classe III à la classe II en août 2026. Si elle est finalisée, cette modification pourrait réduire les barrières à l'entrée dans la détection du cancer de la vessie guidée par fluorescence. D'autres applications comprennent la gestion de l'incontinence urinaire par des dispositifs de neuromodulation. L'acquisition par Boston Scientific de Valencia Technologies a ajouté le système de stimulation du nerf tibial implantable eCoin à son portefeuille de santé pelvienne.

Par Utilisateur Final :
Les Hôpitaux Ancrent le Cœur, les Cliniques Ambulatoires Accélèrent la FrontièreLes hôpitaux représentaient 43,54 % de la part du marché des fournitures chirurgicales en urologie en 2026. Ils restent les principaux sites pour la robotique à forte intensité capitalistique, la chirurgie oncologique complexe et le traitement des calculs à haute acuité. La capacité d'anesthésie générale et l'imagerie intégrée soutiennent ces cas. Les comités d'analyse de la valeur hospitalière comparent de plus en plus les résultats cliniques, les indicateurs d'infection et les coûts totaux des procédures. Cela favorise les fournisseurs disposant de données probantes évaluées par des pairs et d'un solide soutien au service. Les procédures à plus haute acuité nécessitent également une gamme plus large de fournitures jetables et réutilisables. Les hôpitaux restent donc au cœur de l'adoption des plateformes et de la demande basée sur les procédures.
Les cliniques spécialisées en urologie devraient croître à un CAGR de 10,67 % jusqu'en 2032. Leur croissance reflète une infrastructure ambulatoire dédiée plus développée en Amérique du Nord, en Europe occidentale et dans certaines parties de l'Asie-Pacifique. Ces établissements bénéficient souvent des produits à usage unique car ils ne disposent pas de grands services centraux de stérilisation. U.S. News a évalué 708 centres de chirurgie ambulatoire spécialisés en urologie dans son processus de classement 2025. La reconnaissance des centres les plus performants montre que l'urologie ambulatoire est devenue un cadre de soins important. Les centres ambulatoires gagnent également en complexité procédurale à mesure que les politiques soutiennent la migration des sites de soins. Les centres de diagnostic et les établissements de soins de longue durée continuent de créer une demande stable pour les fournitures de gestion des cathéters et de la continence.
Analyse Géographique
Amérique du Nord : La Profondeur de la Base Installée Rencontre l'Élan Réglementaire
L'Amérique du Nord détenait 42,76 % de la part du marché des fournitures chirurgicales en urologie en 2026. Le marché des fournitures chirurgicales en urologie dans la région bénéficie d'un volume élevé de procédures robotiques, d'une large adoption des dispositifs à usage unique et de lancements de produits rapides. Les changements de politique des Centers for Medicare & Medicaid Services en 2026 soutiennent le déplacement de certaines procédures vers les établissements ambulatoires. Medtronic a réalisé la première procédure commerciale Hugo aux États-Unis à la Cleveland Clinic en février 2026 après l'autorisation antérieure de la plateforme. Cette entrée élargit les options robotiques pour les hôpitaux. La FDA a également autorisé le Système de Gestion des Fluides Asurys de Boston Scientific en mars 2026. Le Canada ajoute des capacités robotiques dans les hôpitaux provinciaux, tandis que les réseaux privés mexicains adoptent l'urétéroscopie flexible et la lithotripsie laser. Les contraintes budgétaires restent importantes dans les systèmes d'approvisionnement public.
Asie-Pacifique : La Demande Démographique Rencontre l'Ambition Manufacturière
L'Asie-Pacifique devrait croître à un CAGR de 8,54 % jusqu'en 2032. Le marché des fournitures chirurgicales en urologie en Asie-Pacifique est soutenu par l'expansion de l'infrastructure de soins en Chine et en Inde, tandis que le vieillissement de la population japonaise soutient la demande de traitement de l'hyperplasie bénigne de la prostate et des tumeurs malignes urologiques. Le système d'approvisionnement national chinois remodèle les prix des stents et des accessoires de gestion des calculs. Le sixième cycle d'approvisionnement national a sélectionné 440 produits auprès de 170 entreprises en janvier 2026. Les fabricants nationaux élargissent également leurs ambitions d'exportation dans les urétéroscopes à usage unique. Le Japon dispose d'une base installée substantielle de systèmes da Vinci et d'alternatives robotiques nationales approuvées. La Corée du Sud soutient l'adoption de technologies premium, tandis que les hôpitaux des villes de niveau 2 en Inde augmentent leur capacité de procédures. L'influence réglementaire de la PMDA et les règles d'approvisionnement national façonneront l'accès aux produits et les prix dans toute la région.
Europe, MEA et Amérique du Sud : La Diversité Structurelle Façonne les Stratégies de Dispositifs
L'Europe dispose de services urologiques avancés, mais les différences de remboursement créent une demande variée en dispositifs. Une étude allemande de micro-coûts a révélé que les cystoscopes réutilisables coûtaient 27,25 EUR par procédure, contre 179,00 EUR pour les dispositifs à usage unique, les systèmes réutilisables devenant rentables au-delà de 67 procédures annuelles. Les recommandations 2025 de l'Association Européenne d'Urologie sur l'urolithiase fournissent une référence clinique commune pour l'urétéroscopie flexible et le traitement laser. Le MEA a une prévalence élevée de la maladie lithiasique, mais la pénétration des dispositifs avancés reste concentrée dans les pays du GCC. Les réseaux d'hôpitaux privés d'Amérique du Sud au Brésil et en Argentine utilisent des endoscopes à usage unique et la lithotripsie laser. Les systèmes publics de la région restent plus dépendants des instruments réutilisables et de l'ESWL. Cette différence oblige les fournisseurs à proposer à la fois des plateformes premium et des gammes de produits à valeur ajoutée. Les exigences du Règlement européen sur les dispositifs médicaux ajoutent des obligations de conformité supplémentaires pour les fabricants de dispositifs desservant l'Europe.
Paysage Concurrentiel
Concentration du Marché
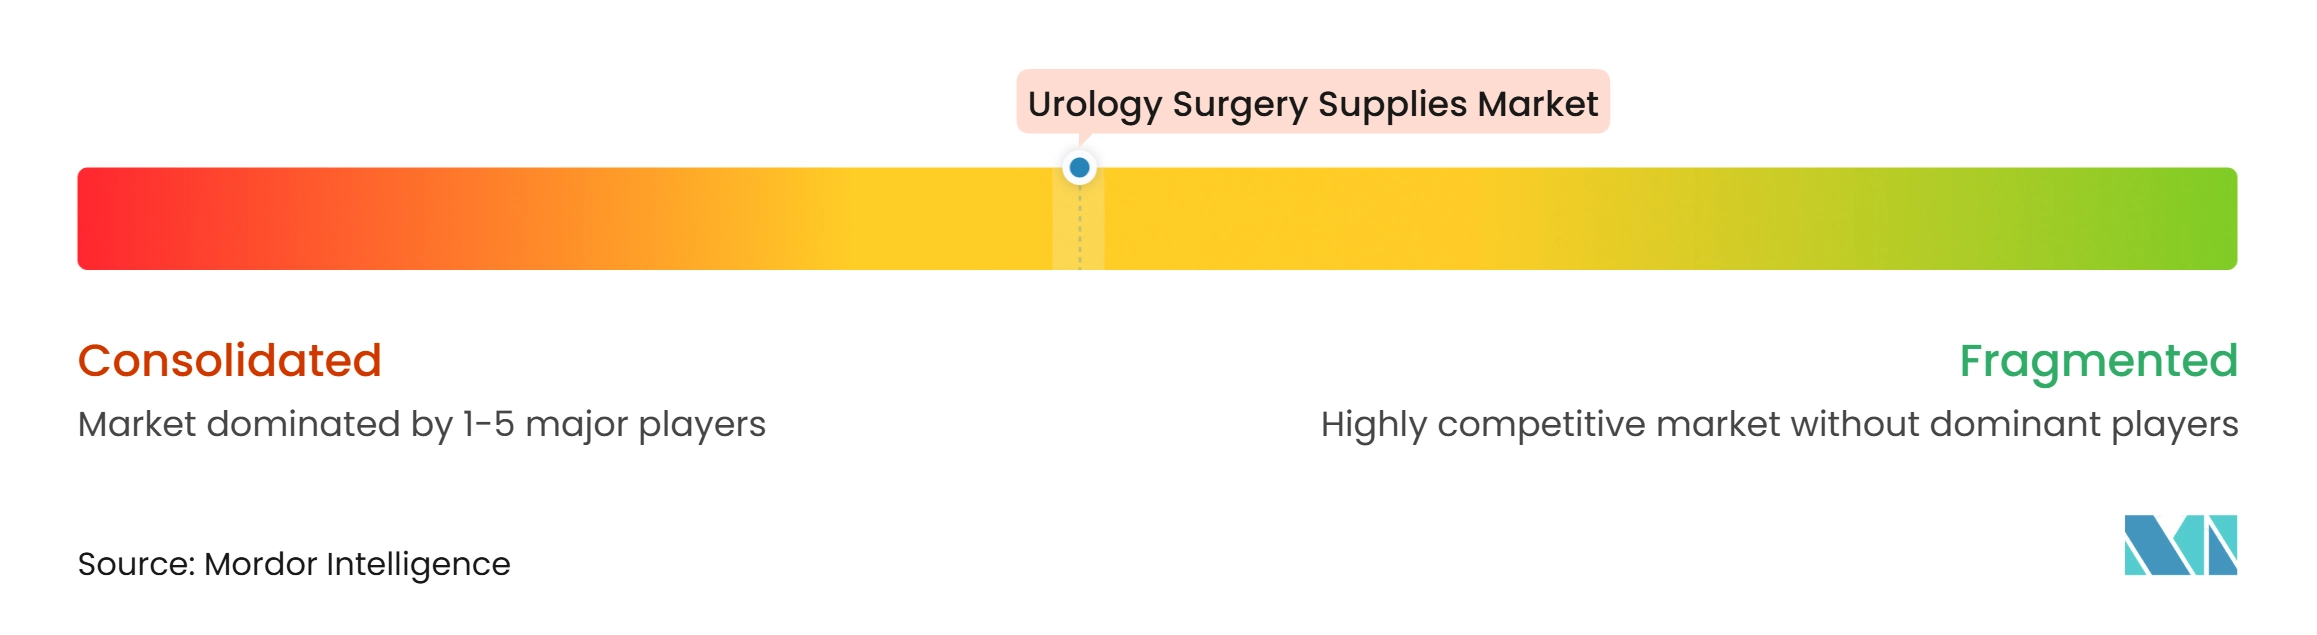
Le marché des fournitures chirurgicales en urologie est modérément concentré au niveau des plateformes et plus fragmenté dans les consommables. Boston Scientific, Olympus, Intuitive Surgical, Medtronic et KARL STORZ occupent des positions significatives dans les principales catégories. Cook Medical, Coloplast, Dornier MedTech, Ambu, Richard Wolf et Stryker sont également en concurrence dans des domaines de produits sélectionnés. Intuitive Surgical maintient une position robotique de premier plan grâce à la plateforme da Vinci. Olympus et KARL STORZ sont en concurrence dans la visualisation grâce aux technologies d'imagerie et de fluorescence. Boston Scientific combine des produits de gestion des calculs, d'endoscopie, de continence et de santé pelvienne. Les portefeuilles de produits sont de plus en plus construits autour de parcours de procédures complets plutôt que de dispositifs individuels.
Teleflex a annoncé en décembre 2025 qu'il vendrait ses activités Soins Aigus, Urologie Interventionnelle et OEM à Intersurgical pour 2,03 milliards USD[2]. La transaction remodèle la concurrence dans la gestion des cathéters et les produits pour l'hyperplasie bénigne de la prostate. Boston Scientific a finalisé son acquisition de Valencia Technologies en avril 2026, ajoutant la thérapie eCoin pour l'incontinence urinaire par impériosité. Olympus a lancé un outil de planification chirurgicale alimenté par l'IA avec Ziosoft en mars 2025 pour la planification des procédures rénales. Ces mouvements montrent une focalisation sur l'étendue du portefeuille, les données procédurales et le soutien aux flux de travail cliniques. La plateforme Hugo de Medtronic combine de même le matériel robotique avec l'écosystème numérique Touch Surgery.
Les fabricants chinois augmentent leur participation au développement d'urétéroscopes à usage unique et aux dépôts auprès de la FDA. Cela peut créer une concurrence sur le segment valeur dans les marchés occidentaux. Les acteurs établis se différencient par la surveillance de la pression, l'aspiration, la connectivité, l'imagerie et le soutien à la formation. La reclassification proposée par la FDA de la cystoscopie en lumière bleue pourrait abaisser les barrières à l'entrée si elle est finalisée. ISO 13485 et le Règlement européen sur les dispositifs médicaux 2017/745 maintiennent des exigences élevées en matière de gestion de la qualité et de surveillance post-commercialisation pour les nouveaux entrants. Ces exigences peuvent limiter l'entrée des petites entreprises malgré des voies plus faciles dans certaines catégories.
Leaders du Secteur des Fournitures Chirurgicales en Urologie
-
Boston Scientific Corporation
-
Olympus Corporation
-
Medtronic plc
-
Becton, Dickinson and Company
-
Fresenius Medical Care AG and Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fournitures Chirurgicales en Urologie Entreprises couvertes dans ce rapport
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Conmed
- Convatec Group plc
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Karl Storz
- Laborie
- Medtronic
- Olympus
- Richard Wolf
- Siemens Healthineers
- Stryker
- Teleflex
- Urotech GmbH
Développements industriels récents dans Marché des Fournitures Chirurgicales en Urologie
- Novembre 2026 : Olympus a lancé le Système Laser à Fibre Thulium SOLTIVE Gemini 60W aux États-Unis, doté de la technologie StoneSense qui arrête automatiquement l'émission laser lorsque la fibre chirurgicale n'est pas dirigée vers un calcul. La plateforme propose 6 modes d'impulsion pour les procédures sur calculs et tissus mous, la positionnant largement dans les applications allant de la lithiase à l'oncologie.
- Mai 2026 : Verathon a lancé CFlex, un cystoscope flexible à usage unique autorisé par la FDA 510(k), aux États-Unis, entrant dans le segment de visualisation urologique.
- Avril 2026 : Boston Scientific a finalisé son acquisition de Valencia Technologies, ajoutant le système de stimulation du nerf tibial implantable eCoin approuvé par la FDA pour l'incontinence urinaire par impériosité.
- Mars 2026 : Boston Scientific a reçu l'autorisation FDA 510(k) pour le Système de Gestion des Fluides Asurys, qui régule l'afflux d'irrigation pendant l'urétéroscopie en utilisant les données de pression intrarénale lorsqu'il est associé à l'urétéroscope LithoVue Elite.
Portée du Rapport Mondial sur le Marché des Fournitures Chirurgicales en Urologie
Selon la portée du rapport, les fournitures chirurgicales en urologie sont des dispositifs médicaux et des consommables utilisés pour diagnostiquer et traiter les affections du tractus urinaire et du système reproducteur masculin. Ils comprennent des instruments, des cathéters, des endoscopes, des stents, des fils-guides et des accessoires chirurgicaux utilisés dans les procédures ouvertes, endoscopiques et minimalement invasives.
Le marché des fournitures chirurgicales en urologie est segmenté par type de produit, technologie, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en Endoscopes, Énergie/Lithotripsie, Gestion des Calculs, Cathéters, Stents et Biopsie. Par technologie, le marché est segmenté en Minimalement Invasive, Chirurgie Robotique et Laser. Par application, le marché est segmenté en calculs rénaux, HBP, cancer, sténoses urétérales et autres. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Endoscopes et Systèmes de Visualisation |
| Systèmes d'Énergie et de Lithotripsie |
| Accessoires de Gestion des Calculs |
| Cathéters et Tubes |
| Stents et Implants |
| Fournitures de Biopsie et de Diagnostic |
| Technologie minimalement invasive |
| Systèmes de chirurgie robotique |
| Solutions laser |
| Calculs Rénaux et Urolithiase |
| Hyperplasie Bénigne de la Prostate |
| Cancer Urologique |
| Sténoses et Obstructions Urétérales |
| Autre Application |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées en Urologie |
| Autre Utilisateur Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Endoscopes et Systèmes de Visualisation | |
| Systèmes d'Énergie et de Lithotripsie | ||
| Accessoires de Gestion des Calculs | ||
| Cathéters et Tubes | ||
| Stents et Implants | ||
| Fournitures de Biopsie et de Diagnostic | ||
| Par Technologie | Technologie minimalement invasive | |
| Systèmes de chirurgie robotique | ||
| Solutions laser | ||
| Par Application | Calculs Rénaux et Urolithiase | |
| Hyperplasie Bénigne de la Prostate | ||
| Cancer Urologique | ||
| Sténoses et Obstructions Urétérales | ||
| Autre Application | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées en Urologie | ||
| Autre Utilisateur Final | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quels sont les moteurs de la croissance des fournitures chirurgicales en urologie ?
La prévalence croissante de la maladie lithiasique, le recours accru aux procédures minimalement invasives et le passage aux soins ambulatoires soutiennent la demande. Le rapport projette un CAGR de 7,32 % jusqu'en 2032.
Quelle catégorie de produits détient la plus grande part ?
Les Endoscopes et Systèmes de Visualisation détenaient une part de 38,65 % en 2026, soutenue par leur rôle dans les procédures diagnostiques et thérapeutiques.
Quelle technologie connaît la croissance la plus rapide dans les procédures urologiques ?
Les Solutions Laser devraient croître à un CAGR de 9,99 % jusqu'en 2032, soutenues par l'adoption du laser à fibre thulium.
Pourquoi les urétéroscopes à usage unique gagnent-ils en adoption ?
Les exigences de contrôle des infections, les flux de travail simplifiés et la réduction des besoins de retraitement augmentent leur utilisation, notamment dans les établissements ambulatoires.
Quel cadre d'utilisateur final connaît la croissance la plus rapide ?
Les Cliniques Spécialisées en Urologie devraient se développer à un CAGR de 10,67 % jusqu'en 2032 à mesure que l'infrastructure ambulatoire se développe.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,54 % jusqu'en 2032, soutenue par les investissements dans les infrastructures, le vieillissement des populations et la fabrication nationale.