
泌尿器外科用品市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
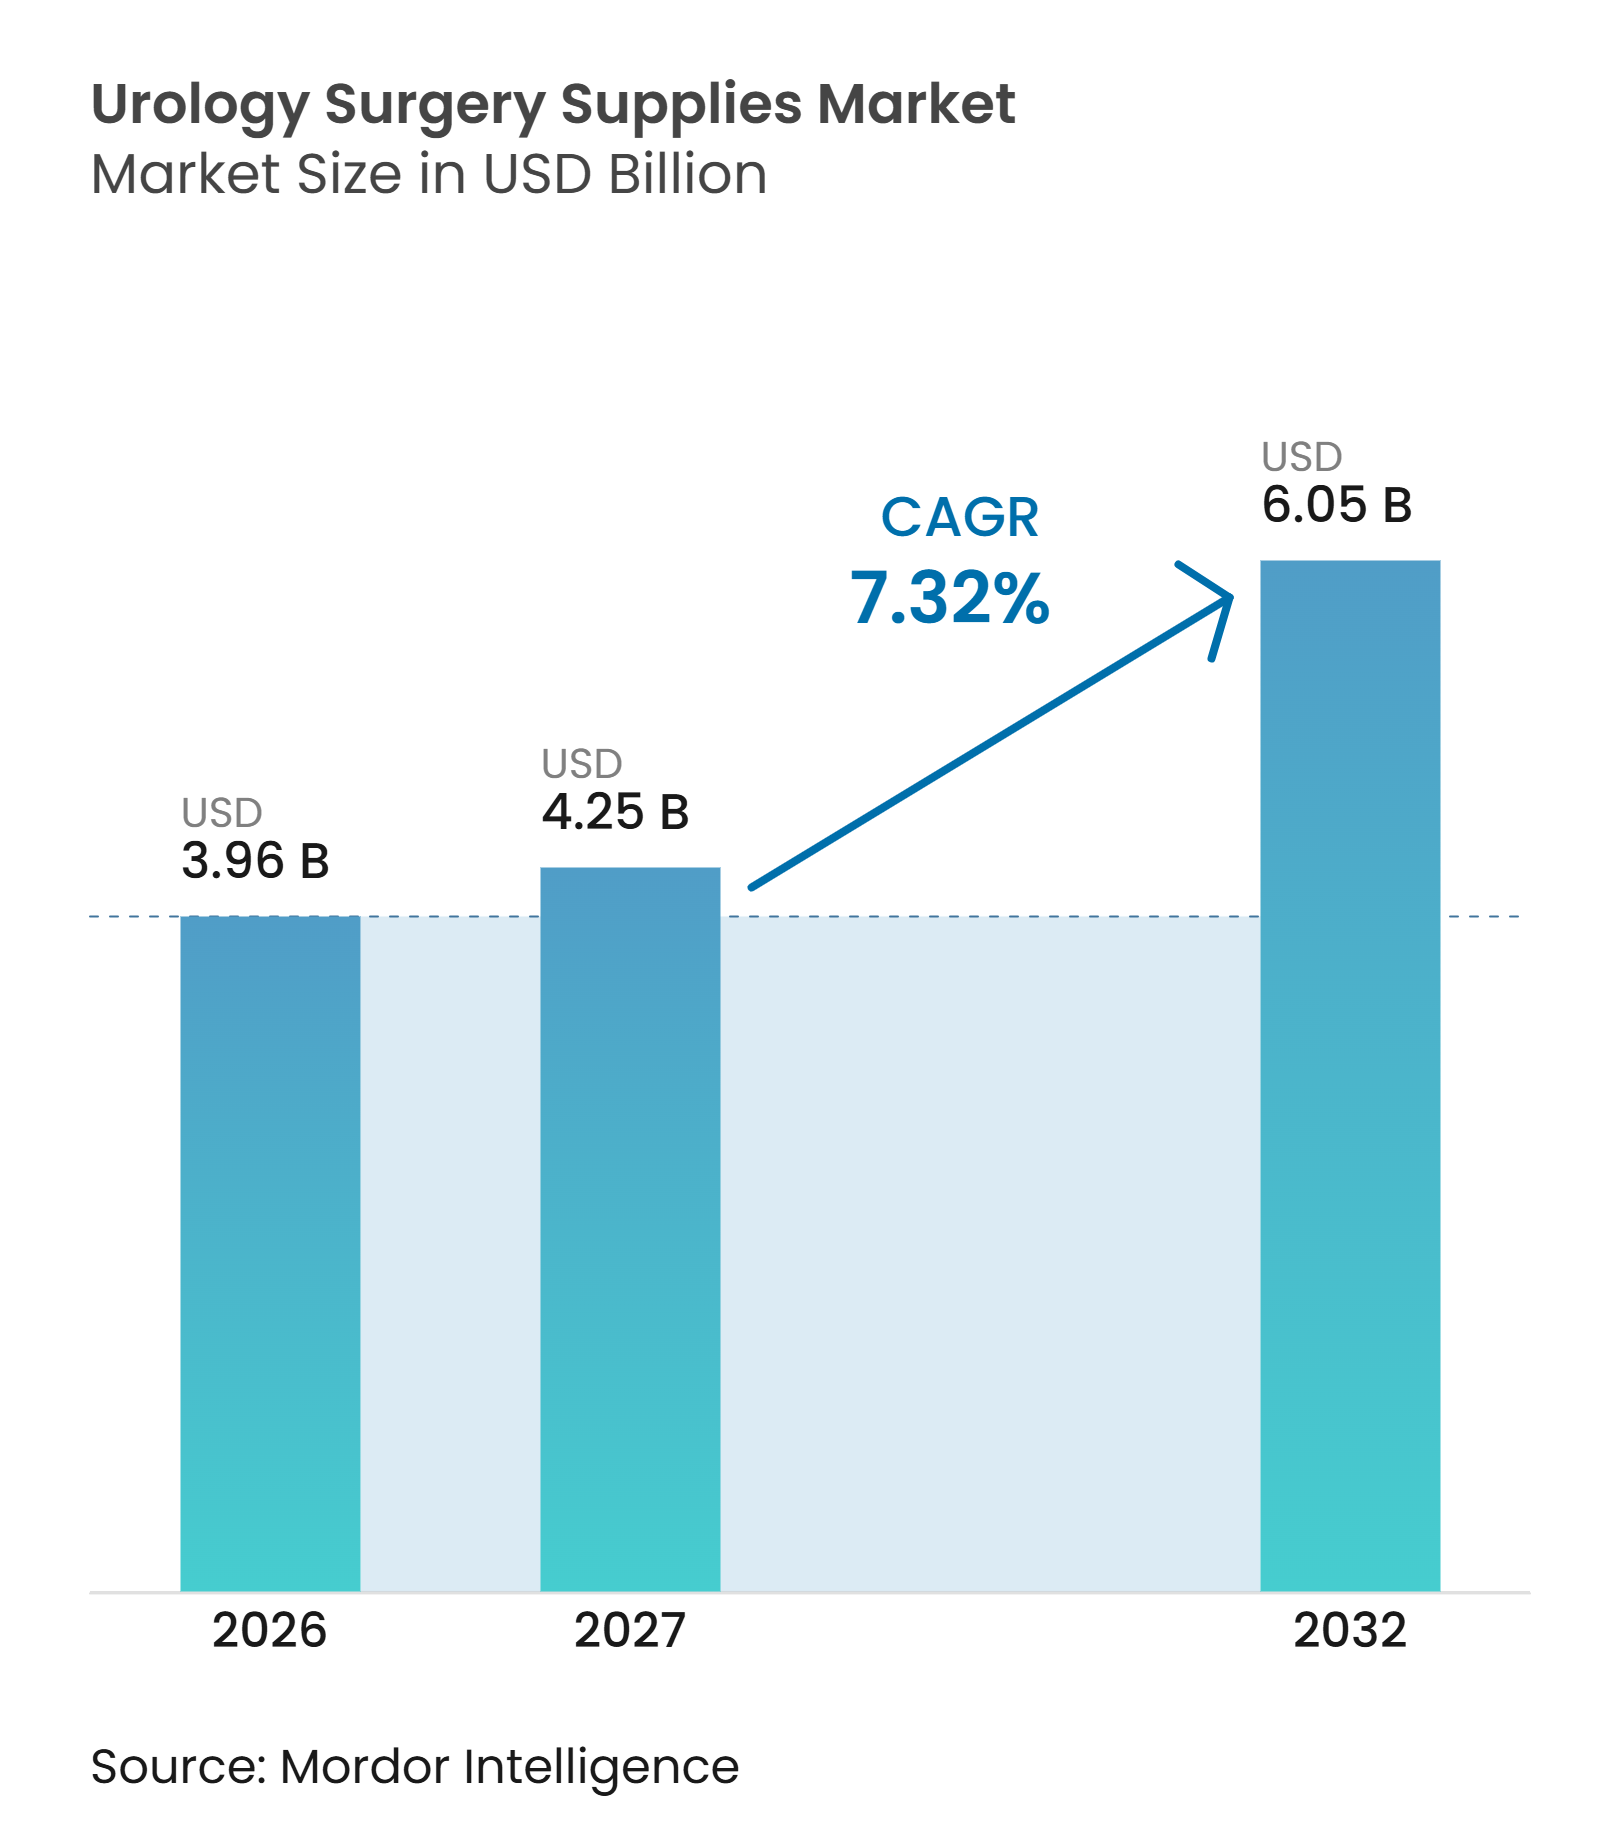
| 市場規模 (2027) | 4.25 十億米ドル |
| 市場規模 (2032) | 6.05 十億米ドル |
| 成長率 (2027 - 2032) | 7.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる泌尿器外科用品市場分析
泌尿器外科用品市場規模は、2026年の3.96 ビリオン 米ドル、2027年の4.25 ビリオン 米ドルから2032年までに6.05 ビリオン 米ドルへと拡大し、2027年から2032年の間に7.32%のCAGRを記録すると予測されています。
結石疾患、がん手術、良性前立腺肥大症ケアにわたって手術需要が拡大しており、低侵襲技術には専門的な器具と繰り返し使用される消耗品が必要です。2025年のメタ分析では、世界の尿路結石症有病率が10.85%と報告されており、治療機器および手術消耗品への継続的な需要を支えています。入院施設から外来手術センターおよびオフィスベース設定への手術移行により、すぐに使用できる単回使用消耗品への購買がシフトしています。サプライヤーは、可視化、レーザー治療、灌流、圧力モニタリングを組み合わせた統合プラットフォーで対応しています。メーカーが臨床アウトカム、効率的なワークフロー、規制コンプライアンスを実証できる分野で競争機会が拡大しています。
レポートの主要ポイント
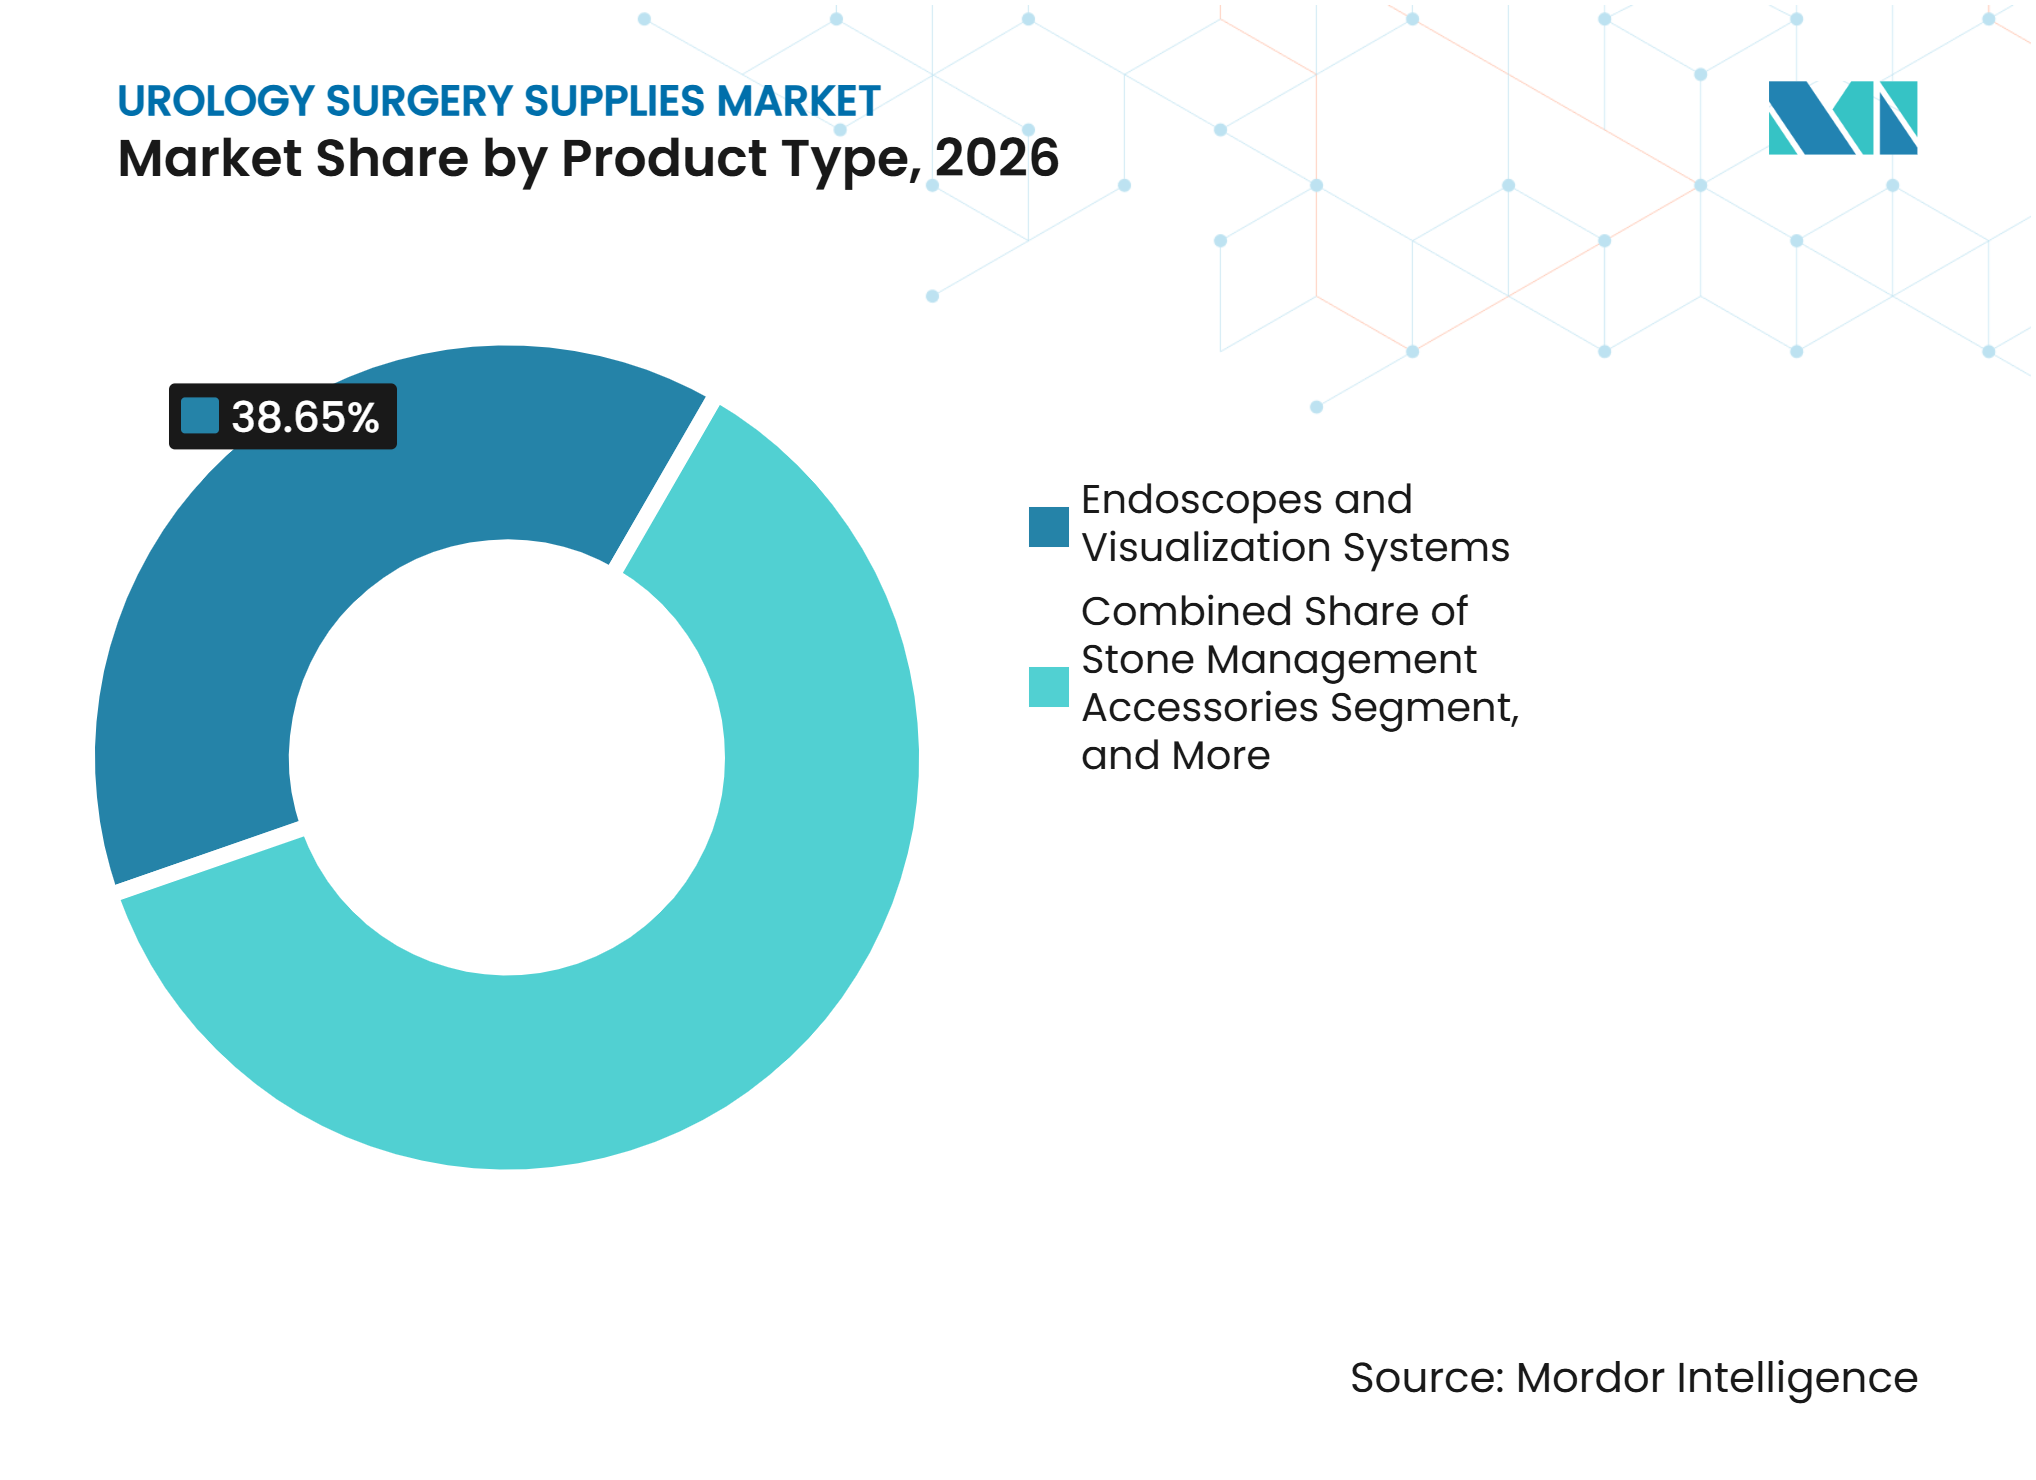
- 製品タイプ別では、内視鏡および可視化システムが2026年の泌尿器外科用品市場シェアの38.65%を占め、結石管理アクセサリーは2032年までに9.64%のCAGRで成長すると予測されています。
- 技術別では、低侵襲技術が2026年の泌尿器外科用品市場シェアの47.65%を占め、レーザーベースソリューションは2032年までに9.99%のCAGRで成長すると予測されています。
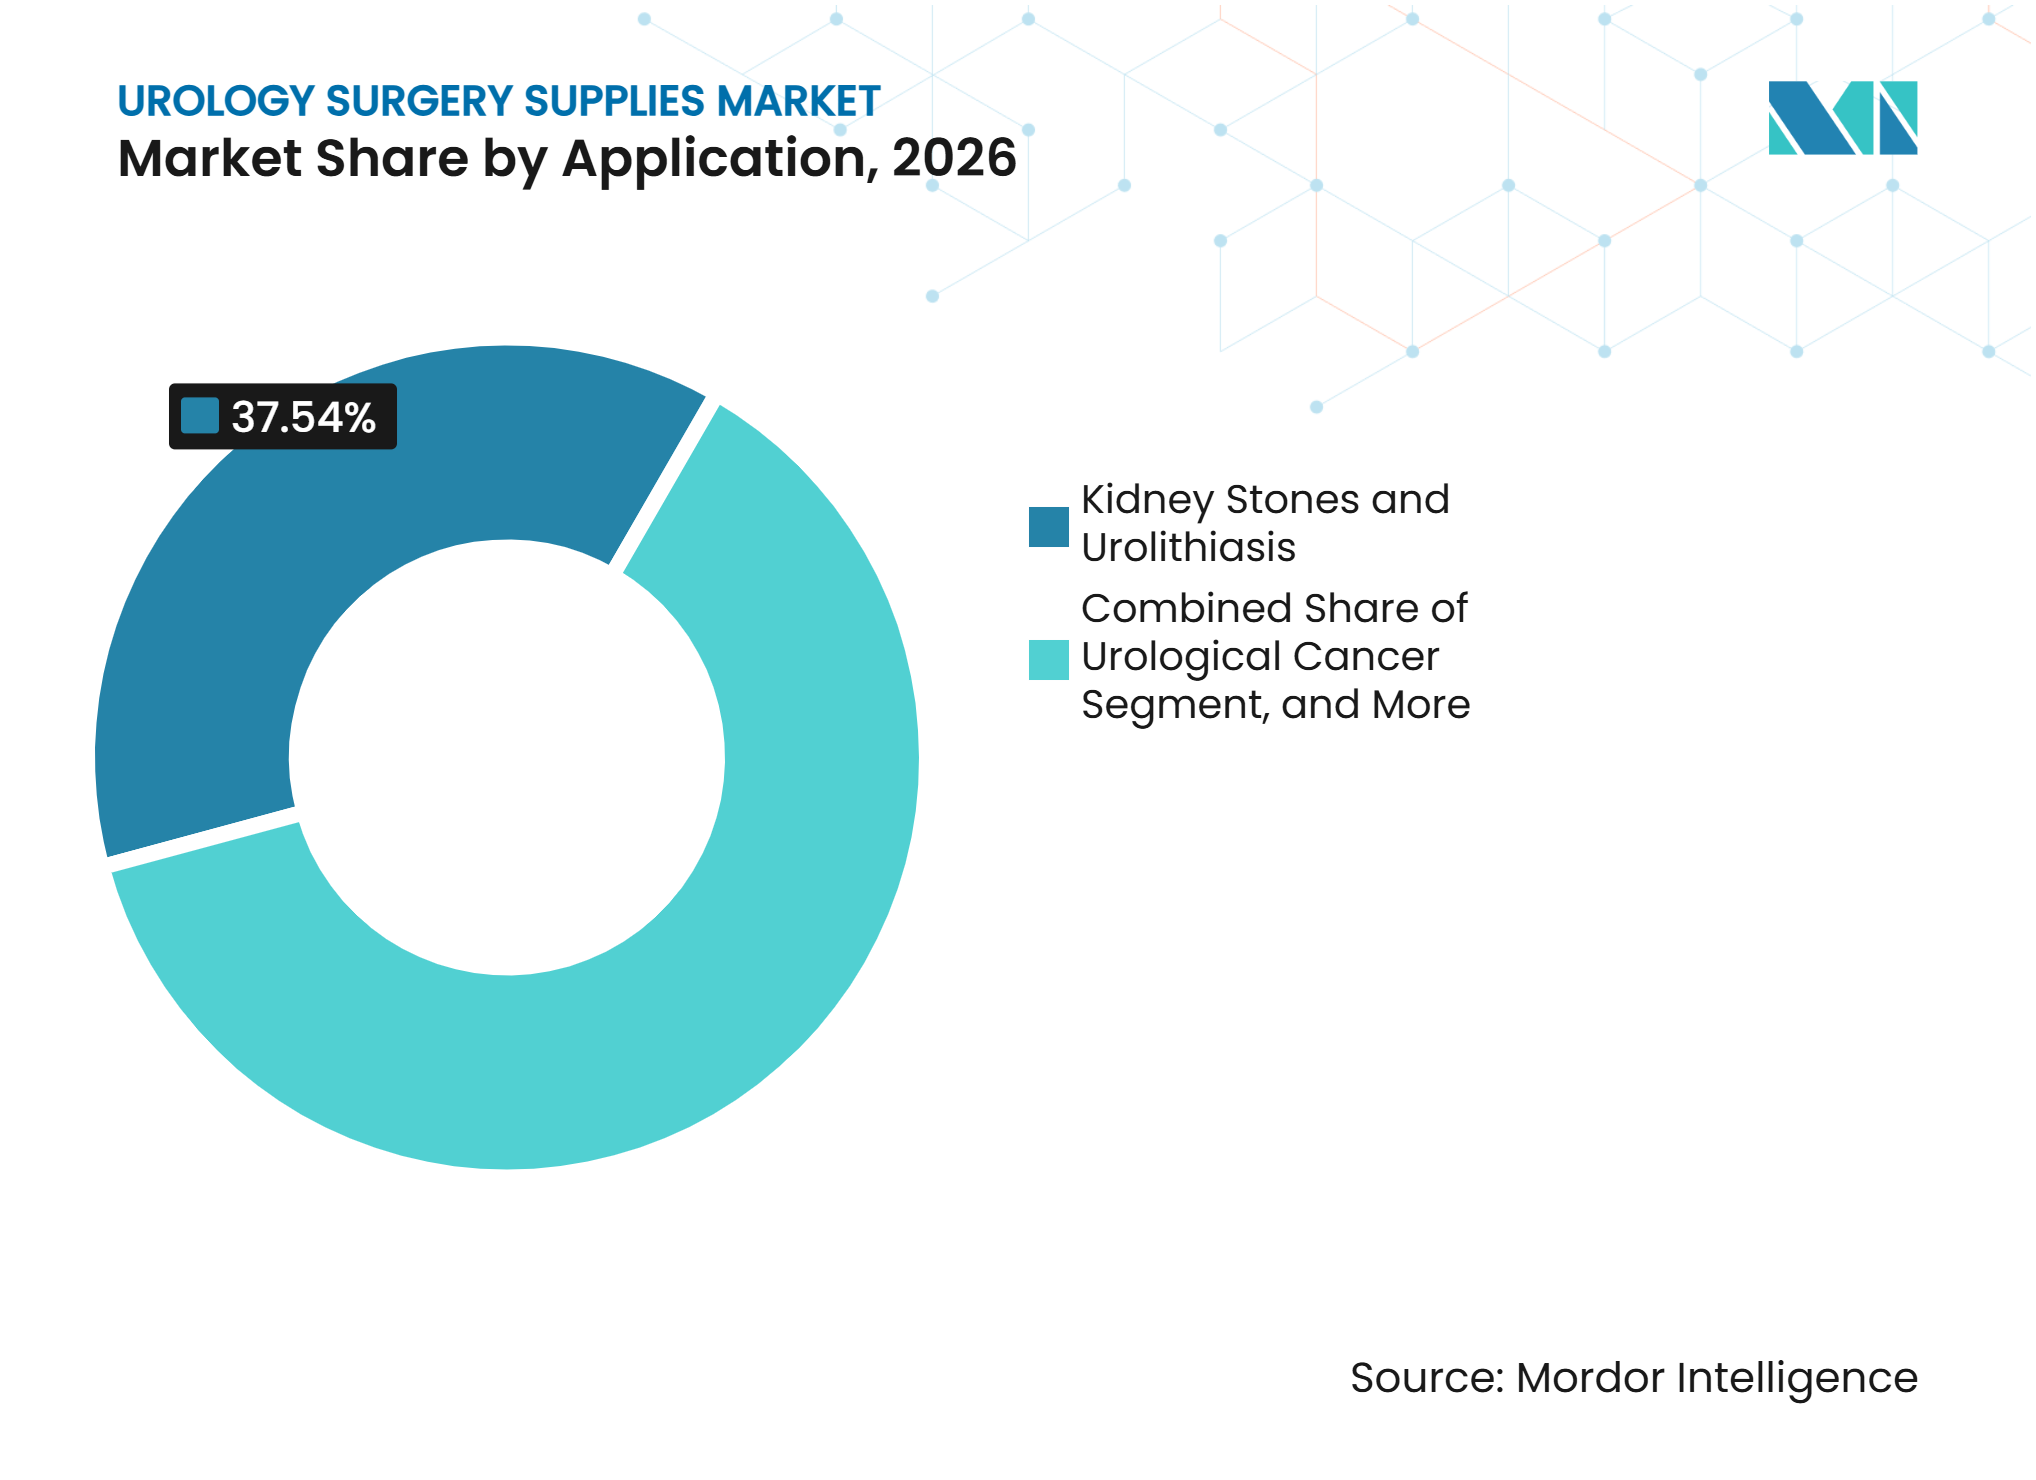
- 用途別では、腎臓結石および尿路結石症が2026年の泌尿器外科用品市場シェアの37.54%を占め、泌尿器がんは2032年までに10.55%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の泌尿器外科用品市場シェアの43.54%を占め、泌尿器専門クリニックは2032年までに10.67%のCAGRで成長すると予測されています。
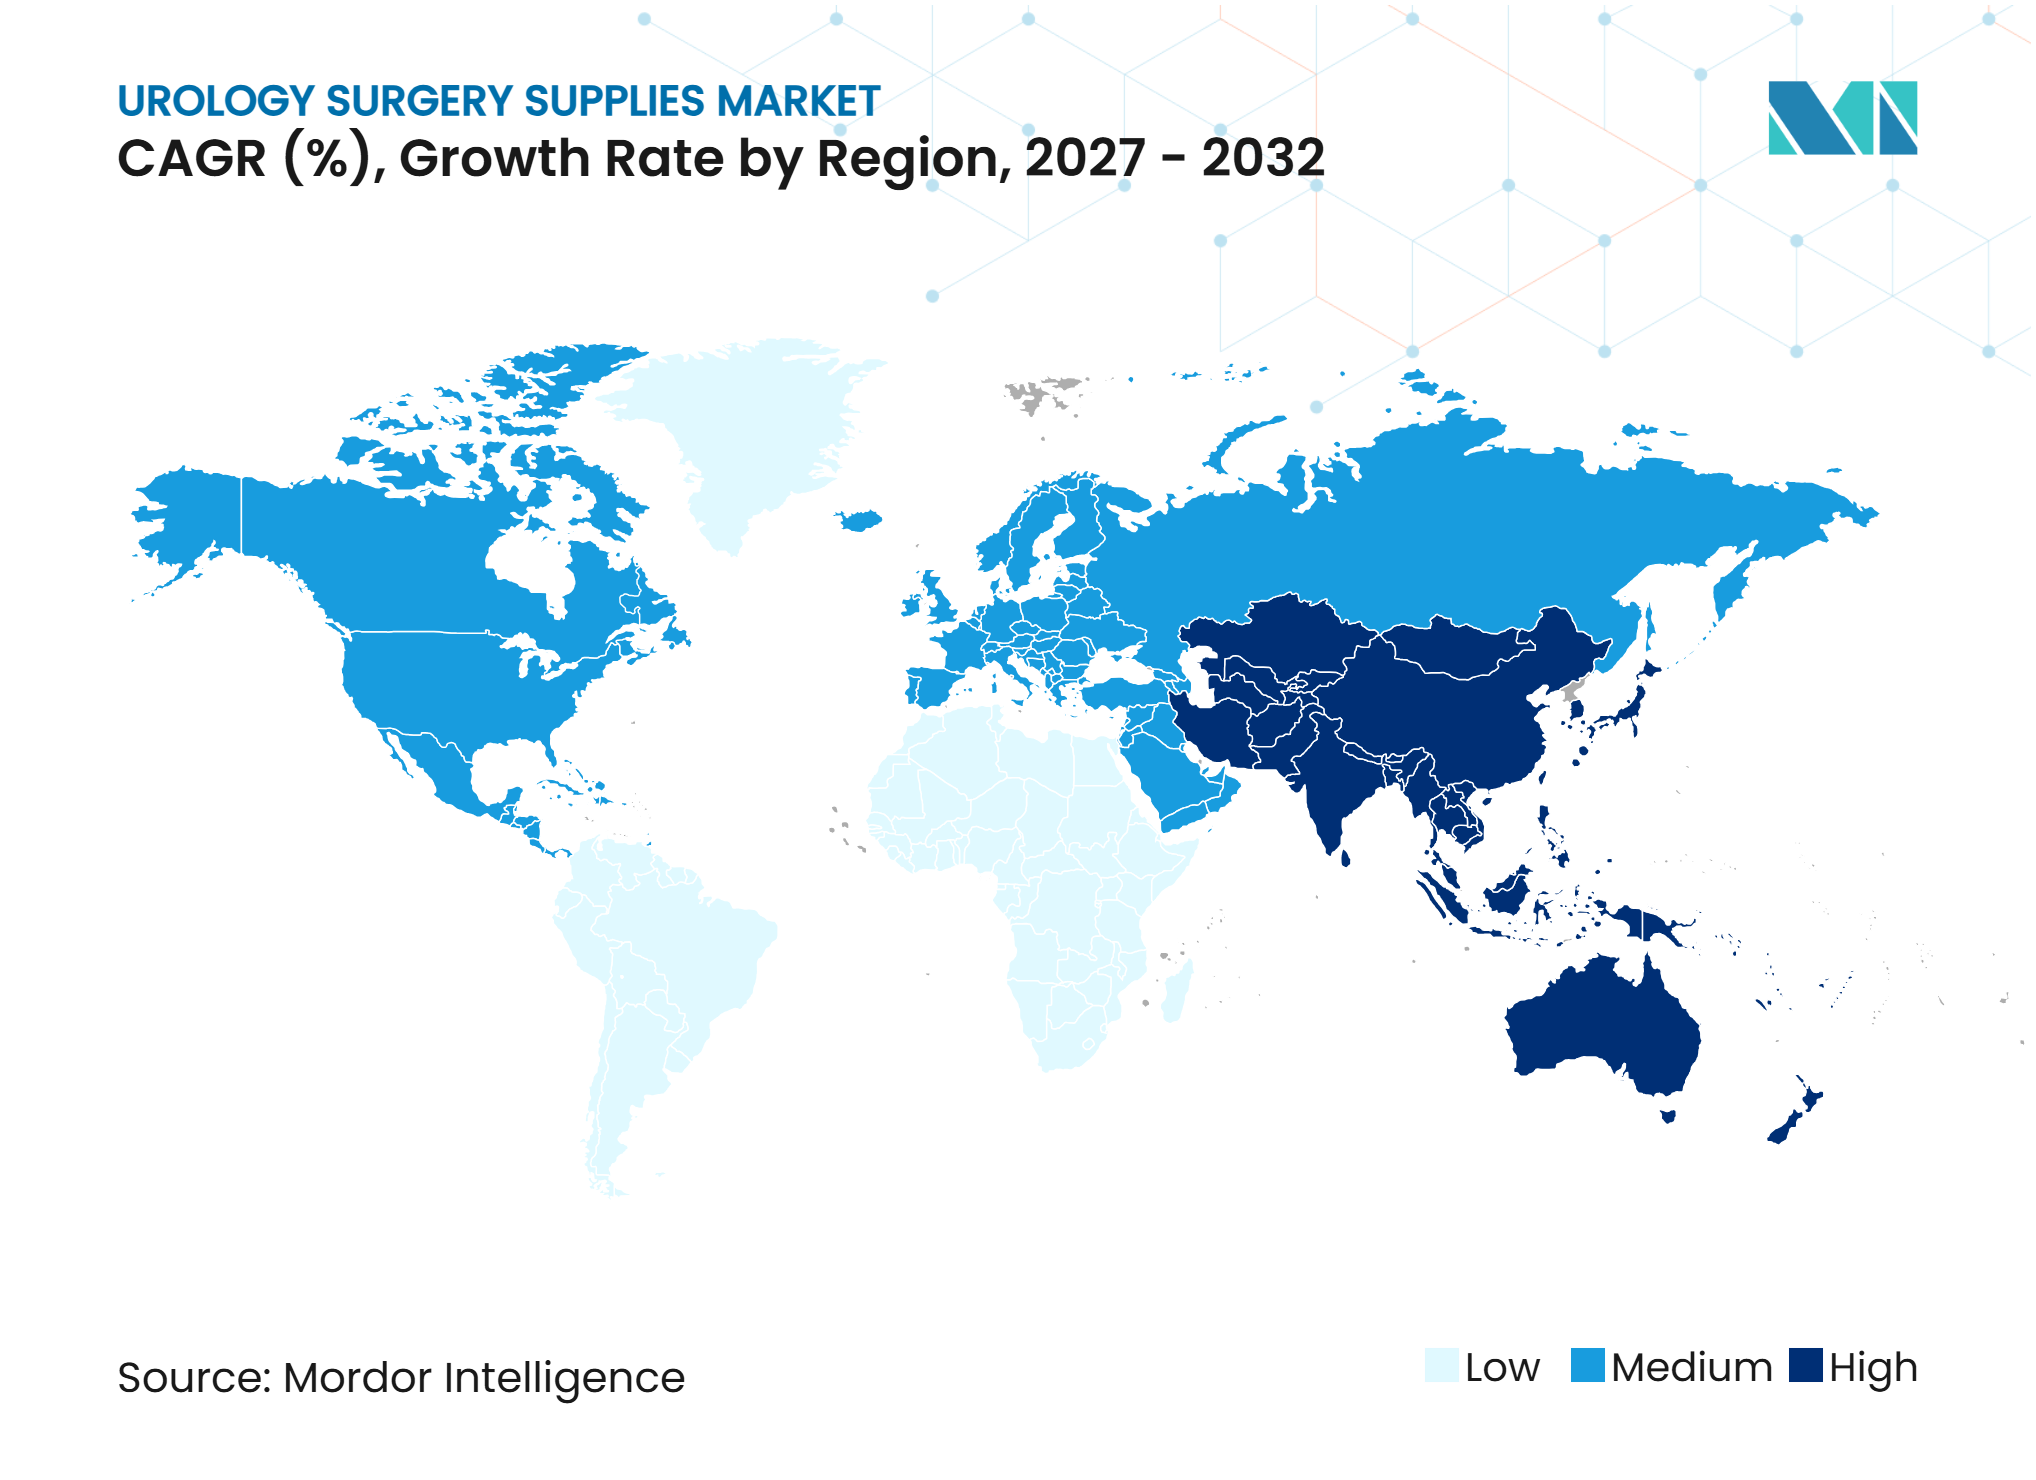
- 地域別では、北米が2026年の泌尿器外科用品市場シェアの42.76%を占め、アジア太平洋は2032年までに8.54%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 尿路結石症の有病率・再発率の上昇 | +2.10% | 世界全体、特にアジア、中東・アフリカ、南欧で顕著 | 中期(2〜4年) |
| 低侵襲泌尿器科手術へのシフト | +1.70% | 世界全体、北米および西欧での採用が最も速い | 長期(4年以上) |
| 外来および在宅ベース泌尿器科の拡大 | +1.20% | 北米およびEU、主要アジア太平洋市場への波及あり | 中期(2〜4年) |
| 単回使用内視鏡と感染管理の経済性 | +0.90% | 世界全体、北米、オーストラリア、ドイツで早期の恩恵 | 短期(2年以内) |
| 統合レーザー、灌流、腎内圧管理 | +0.50% | 北米、西欧、日本 | 中期(2〜4年) |
| 気候に関連した脱水と結石再発リスク | +0.30% | 中東・アフリカ、南アジア、アジア太平洋、南米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
尿路結石症の有病率・発率の上昇
尿路結石症は、積極的な代謝管理なしでは10年以内に患者の50%に結石疾患が再発するため、繰り返しの需要を生み出します。2025年12月のメタ分析では、世界の時点有病率が10.85%と示されました。同報告では、アジア人集団での統合有病率が11.8%、東地中海集団では14.17%と報告されています。これらのパターンは、医療提供能力が異なる地域における広範な治療負担を示しています。軟性尿管鏡検査では、各手術において回収バスケット、アクセスシース、ガイドワイヤーがますます必要とされています。また、単回使用尿管鏡を使用する手術の割合も増加しており、繰り返しの消耗品需要が高まっています。
欧州泌尿器科学会は、スウェーデン、カナダ、米国では結石有病率が10%を超えると述べています。同学会の2025年ガイドライン更新でも、過去数十年間で有病率が37%増加したことが引用されています。泌尿器外科用品市場は、単一のケアエピソードに限定されない反復的な臨床需要から恩恵を受けています。治療量の増加は、可視化、レーザー、灌流、結石回収製品への需要を支えています。温暖な地域では、脱水リスクが疾患負担を増大させ、治療能力の必要性を強化する可能性があります。互換性のある手術セットを提供するメーカーは、この繰り返しの消耗品需要に対応できます。
低侵襲泌尿器科手術へのシフト
低侵襲手術は、結石疾患、良性前立腺肥大症、多くの泌尿器がんの治療において中心的な位置を占めるようになっています。ロボット前立腺切除術、腎切除術、膀胱切除術には、専門的な器具、エネルギーデバイス、イメージングシステムが必要です。Medtronicは2025年12月、泌尿器科手術向けHugoロボット支援手術システムについて米国FDAの認可を取得しました。この規制上の決定により、米国の泌尿器科向けに追加の商業用ロボットプラットフォームが導入されました。インストールベースの拡大により、互換性のある器具やアクセサリーへの需要が増加する可能性があります。また、単一プラットフォームプロバイダーへの依存を低減することもできます。
英国国民保健サービスは2024年に36,209件のロボット手術を記録し、泌尿器科がその43.2%を占めました。同研究では、ロボット手術の総件数が2014年から2024年の間に10倍に増加したことも明らかになりました。この成長は、ロボット対応消耗品の継続的な購入を支えています。レーザー治療はロボット採用と並行して進歩しています。2026年のメタ分析では、ツリウムファイバーレーザー治療が合併症率を高めることなく、ホルミウム:YAGよりも高い結石消失率と短い手術時間を達成したことが示されました。泌尿器外科用品市場は、繰り返し使用される器具やアクセサリーを牽引する資本プラットフォームによって形成されています。
外来および在宅ベース泌尿器科の拡大
より多くの泌尿器科手術が外来手術センターおよびオフィスベース設定に移行しています。2025年の研究では、2020年までに米国の根治的前立腺切除術の50%以上が外来または当日退院の手術となり、2016年の4.8%から増加したと報告されています。このシフトは、ケアの場所と症例ごとに使用される消耗品の組み合わせの両方を変化させています。小規模施設では再処理能力が限られていることが多く、予測可能な手術ごとの使用とシプルなワークフローを提供するデバイスを好む場合があります。この移行はまた、大規模病院システム以外での新たな調達関係を生み出しています。
米国メディケア・メディケイドサービスセンターは2026年に入院専用手術リストの段階的廃止を開始し、より高い重症度のケースの外来設定への移行を支援しています。United Surgical Partners Internationalは2025年に同一施設の売上が7.5%成長したと報告し、泌尿器科を成長分野として特定しました。この環境は、使い捨て内視鏡、カテーテル、ガイドワイヤー、輸液管理消耗品の量的成長を支えています。専門施設はまた、大規模病院ネットワークよりも迅速に手術トレイを標準化できます。泌尿器外科用品市場は、各新規外来施設が信頼性の高い手術消耗品の在庫を必要とするため、この変化から恩恵を受けています。柔軟な契約とサービスサポートを持つサプライヤーは、分散した購買者に対応する立場にあります。
単回使用内視鏡と感染管理の経済性
単回使用内視鏡は、感染管理と再処理要件が臨床および運営コストに影響するため、注目を集めています。FDAは特定の再使用可能な泌尿器科内視鏡の再処理手順に関する懸念を示しています。15件の研究と8,178人の患者を対象とした2025年のメタ分析では、再使用可能な内視鏡は使い捨てデバイスよりも全体的な合併症リスクおよび発熱発生率が高いことが示されました。このエビデンスは、デバイス価格と並んで安全性を考慮した購買決定を支持しています。使い捨て製品はまた、看護チームの取り扱い負担を軽減できます。この利点は、広範な再処理インフラを持たない施設にとって特に重要です。
2025年9月の研究では、腎内圧モニタリング機能を備えた単回使用尿管鏡の術後30日感染率が8.2%であったのに対し、他の単回使用デバイスでは15.4%であったことが示されました。この結果は、使い捨てカテゴリー内で臨床的差別化が進んでいることを示しています。2026年のドイツの研究では、再使用可能な膀胱鏡は年間67件以上の手術でコスト効率が高く、一方でワークフロー上の利点は低件数では単回使用デバイスに有利であることが示されました。オーストラリアのAS 5369:2023感染予防基準も、内視鏡処理要件への注目を維持しています。泌尿器外科用品市場は、感染予防、人員配置ニーズ、手術件数、持続可能性のバランスを取っています。サプライヤーは、使い捨てと再使用可能なアプローチが施設の症例負荷に最も適合する場所を実証する必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進プラットフォームの高い資本・手術コスト | -0.8% | 世界全体、新興市場および農村部の北米で最も顕著 | 長期(4年以上) |
| 内視鏡泌尿器科専門医および手術室技術者の不足 | -0.5% | 北米、西欧、アジア太平洋の一部 | 長期(4年以上) |
| 再処理、廃棄物、持続可能性の負担 | -0.4% | 西欧、北米、オーストラリア | 中期(2〜4年) |
| 資本集約型ESWL(体外衝撃波砕石術)システムの低稼働率と交換遅延 | -0.3% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進プラットフォームの高い資本・手術コスト
2026年の臨床レビューによると、ツリウムファイバーレーザーシステムは1台あたり220,000 ミリオン 米ドルら450,000 ミリオン 米ドルのコストがかかります。施設がロボットシステム、使い捨て内視鏡、圧力管理機器も必要とする場合、コストはさらに上昇します。合計投資額は、中規模地域病院の年間資本予算を超える可能性があります。この障壁は、インド、東南アジア、サハラ以南のアフリカで特に重要です。これらの地域には相当な未充足ニーズがある可能性がありますが、機器予算は限られています。調達の遅延は、アップグレードを遅らせ、先進的な手術消耗品の使用を減少させる可能性があります。
コストの課題は、高価値技術を支援する償還制度がない場合により顕著です。メーカーは、初期財務的プレッシャーを軽減するために手術ごとの価格設定とアウトカムベースの契約を使用しています。これらのアプローチは、大規模な統合デリバリーネットワークにより利用可能です。小規模プロバイダーや医療サービスが不十分な地域では、これらの契約に必要な規模がない場合があります。低稼働率はまた、資本集約型ESWL(体外衝撃波砕石術)システムの交換を遅らせます。泌尿器外科用品市場は、資金調達と償還が臨床ニーズに合致しない場合、制約を受け続けるでしょう。
内視鏡泌尿器科専門医および手術室技術者の不足
機器が利用可能であっても、労働力の確保が手術能力を制限します。米国泌尿器科学会は2026年に、米国の郡の62%に泌尿器科医が在籍していないと報告しました[1]。専門医の10%未満が大都市圏以外で主たる診療を行っています。この分布は、農村地域でのタイムリーなケアを制限しています。2025年の地理的研究でも、最寄りの泌尿器科医が在籍する郵便番号から50km以上離れた病院が特定されました。デバイスの採用は、訓練を受けたユーザーなしには手術件数を生み出すことができません。
2026年のAUA年次総会で発表されたシミュレーションでは、米国の泌尿器科医の供給が2025年の13,400人から2035年までに11,700人に減少する一方、需要は10.9%増加すると予測されました。このシナリオは、2,500人の泌尿器科医の不足を示唆しています。トレーニングプラットフォームは、地域外科医の学習曲線を短縮するのに役立つ可能性があります。デジタルシステムは、計画立案、遠隔指導、症例レビューをサポートできます。しかし、外科医と手術室スタッフの必要性を代替することはできません。労働力のプレッシャーは、泌尿器外科用品市場にとって長期的な運営上の抑制要因です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
可視化プラットフォームが支出の基盤、アクセサリーが成長を牽引内視鏡および可視化システムは2026年の泌尿器外科用品市場シェアの38.65%を占めました。その地位は、診断および治療手術における軟性膀胱鏡およびデジタル尿管鏡の重要性を反映しています。これらのシステムは、大規模なインストールベースと繰り返しの交換ニーズによって支えられています。Olympusは2025年9月に米国でVISERA S OTV-S500イメージングプラトフォームを発売しました。このプラットフォームには、泌尿器科用途向けの狭帯域光観察が含まれています。調達決定では、イメージング能力と下流の臨床およびワークフローアウトカムを比較検討することが増えています。可視化は、病院、外来センター、専門クリニックにわたる中核的な支出カテゴリーであり続けています。
結石管理アクセサリーは2032年までに9.64%のCAGRで成長すると予測されています。各軟性尿管鏡検査症例には、回収バスケット、アクセスシース、ガイドワイヤーが必要になる場合があります。これにより、資本交換サイクルへの依存度が低い繰り返しの需要が生まれます。カテーテルとチューブは依然として高量製品ですが、グループ購買組織からの価格圧力に直面しています。中国の第6回全国調達サイクルには、2026年1月に尿管ステントと結石回収アクセサリーが含まれました。ステントとインプラントは長期留置合金設計によってより差別化されつつある一方、標準的なポリマーデバイスはより大きな価格圧力に直面しています。ISO 13485:2016およびFDA 21 CFR Part 820の要件は、無菌性と品質管理の重要なコンプライアンス要因であり続けています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
技術別:
低侵襲ケアがベースラインを確立、レーザーが上限を再定義低侵襲技術は2026年の泌尿器外科用品市場シェアの47.65%を占めました。現在、結石疾患、良性前立腺肥大症、多くの早期泌尿器がんに対する確立されたアプローチとなっています。開腹手術は複雑な多臓器切除には依然として関連性がありますが、日常的な手術での役割は狭まっています。Intuitive Surgicalは2025年第3四半期にda Vinci手術の世界的な前年比20%成長を報告しました。泌尿器科は2024年の英国国民保健サービスのロボット手術の43.2%を占めました。MedtronicのHugoに対するFDA認可はプラットフォーム競争を高め、互換性のある器具への潜在的な需要を追加します。
レーザーベースソリューションは2032年までに9.99%のCAGRで成長すると予測されています。ツリウムファイバーレーザー技術は、無作為化試験のエビデンスにおいて、ホルミウム:YAGよりも高い結石消失率と短い手術時間を示しています。高い取得コストは低件数センターにとって依然として障壁です。Olympusは2026年11月に米国でSOLTIVE Gemini 60Wツリウムファイバーレーザーシステムを発売しました。このシステムには、ファイバーが結石に向けられていない場合に照射を停止するStoneSense技術が含まれています。これは、治療性能と安全機能を結びつける技術へのシフトを反映しています。EU MDR 2017/745の市販後サーベイランス要件は、欧州のレーザーサプライヤーの文書化と製品設計に影響を与えています。
用途別:
腎臓結石が件数をリード、腫瘍科が成長をリード腎臓結石および尿路結石症は2026年の泌尿器外科用品市場シェアの37.54%を占めました。このカテゴリーは、世界的に10%を超える疾患有病率によって支えられています。アジアおよび中東・北アフリカでは特に高い統合有病率があります。結石手術には、内視鏡的可視化、砕石術、バスケット、ガイドワイヤー、アクセスシース、ステントが必要です。良性前立腺肥大症は依然として高件数の使用事例です。治療は、UroLift、水蒸気アブレーション、前立腺動脈塞栓術を含む低侵襲外科療法へとシフトしています。尿管狭窄および閉塞の治療も、結石ケアの消耗品ニーズと重複するガイドワイヤー、拡張器、ステントに依存しています。
泌尿器がんは2032年までに10.55%のCAGRで成長すると予測されています。ロボット前立腺切除術、腎切除術、膀胱切除術は、先進的な外科プラットフォームと器具への需要を支えています。2026年5月、Virtuoso Surgicalは経尿道的一括膀胱病変切除のために設計されたロボットシステムについてFDAのDe Novo認可を取得しました。FDAはまた、2026年8月に青色光膀胱鏡システムをクラスIIIからクラスIIへの移行を提案しました。最終化された場合、この変更は蛍光ガイド膀胱がん検出への参入障壁を低下させる可能性があります。その他の用途には、神経調節デバイスによる尿失禁管理が含まれます。Boston ScientificによるValencia Technologiesの買収により、eCoin植込み型脛骨神経刺激システムが骨盤健康ポートフォリオに追加されました。

エンドユーザー別:
病院がコアを支え、外来クリニックがフロンティアを加速病院は2026年の泌尿器外科用品市場シェアの43.54%を占めました。病院は、資本集約型ロボット工学、複雑ながん手術、高重症度結石治療の主要施設であり続けています。全身麻酔能力と統合イメージングがこれらの症例を支えています。病院の価値分析委員会は、臨床アウトカム、感染指標、手術総コストをますます比較検討しています。これは、査読済みエビデンスと強固なサービスサポートを持つサプライヤーに有利です。より高い重症度の手術には、より広範な使い捨ておよび再使用可能な消耗品も必要です。病院はそのため、プラットフォーム採用と手術ベースの需要の中心であり続けています。
泌尿器専門クリニックは2032年までに10.67%のCAGRで成長すると予測されています。その成長は、北米、西欧、アジア太平洋の一部における専用外来インフラの拡大を反映しています。これらの設定では、大規模な中央滅菌部門がないため、単回使用製品から恩恵を受けることが多いです。U.S. Newsは2025年のランキングプロセスで708の泌尿器科専門外来手術センターを評価しました。高性能センターの認定は、外来泌尿器科が重要なケア設定となったことを示しています。外来センターはまた、政策がケア場所の移行を支援するにつれて手術の複雑性を高めています。診断センターおよび長期ケア施設は、カテーテルおよび排尿管理消耗品への安定した需要を生み出し続けています。
地域分析
北米:インストールベースの深さが規制の勢いと融合
北米は2026年の泌尿器外科用品市場シェアの42.76%を占ました。この地域の泌尿器外科用品市場は、高いロボット手術件数、広範な単回使用採用、迅速な製品発売から恩恵を受けています。2026年のCMS政策変更は、選択された手術の外来設定への移行を支援しています。Medtronicは、プラットフォームの以前の認可後、2026年2月にクリーブランドクリニックで米国初の商業用Hugo手術を完了しました。この参入は、病院のロボットオプションを拡大します。FDAはまた、2026年3月にBoston ScientificのAsurys輸液管理システムを認可しました。カナダは州立病院を通じてロボット能力を追加しており、メキシコの民間ネットワークは軟性尿管鏡検査とレーザー砕石術を採用しています。予算制限は公共調達システムにおいて依然として重要です。
アジア太平洋:人口動態的需要が製造の野心と融合
アジア太平洋は2032年までに8.54%のCAGRで成長すると予測されています。アジア太平洋の泌尿器外科用品市場は、中国とインドの拡大するケアインフラによって支えられており、日本の高齢化人口は良性前立腺肥大症および泌尿器悪性腫瘍の治療需要を支えています。中国の全国調達システムは、ステントおよび結石管理アクセサリーの価格を再形成しています。第6回全国調達サイクルでは、2026年1月に170社から440製品が選定されました。国内メーカーも単回使用尿管鏡の輸出野心を拡大しています。日本はda Vinciシステムの相当なインストールベースと承認された国内ロボット代替品を持っています。韓国はプレミアム技術採用を支援しており、インドの第2層都市の病院は手術能力を高めています。PMDAおよび全国調達規則からの規制上の影響が、地域全体の製品アクセスと価格設定を形成するでしょう。
欧州、中東・アフリカ、南米:構造的多様性がデバイス戦略を形成
欧州は先進的な泌尿器科サービスを持っていますが、償還の違いがデバイス需要に多様性をもたらしています。ドイツのマイクロコスティング研究では、再使用可能な膀胱鏡は手術あたり27.25ユーロのコストであったのに対し、単回使用デバイスは179.00ユーロであり、再使用可能なシステムは年間67件以上の手術でコスト効率が高くなることが示されました。欧州泌尿器科学会の2025年尿路結石症ガイドラインは、軟性尿管鏡検査とレーザー治療の共通の臨床参照を提供しています。中東・アフリカでは結石疾患の有病率が高いですが、先進デバイスの普及はGCC諸国に集中しています。南米のブラジルとアルゼンチンの民間病院ネットワークは、単回使用内視鏡とレーザー砕石術を使用しています。この地域の公共システムは、再使用可能な器具とESWL(体外衝撃波砕石術)への依存度が高いままです。この違いにより、サプライヤーはプレミアムプラットフォームとバリューベースの製品ラインの両方を提供する必要があります。EU MDR要件は、欧州に供給するデバイスメーカーにさらなるコンプライアンス義務を追加しています。
競合環境
市場集中度
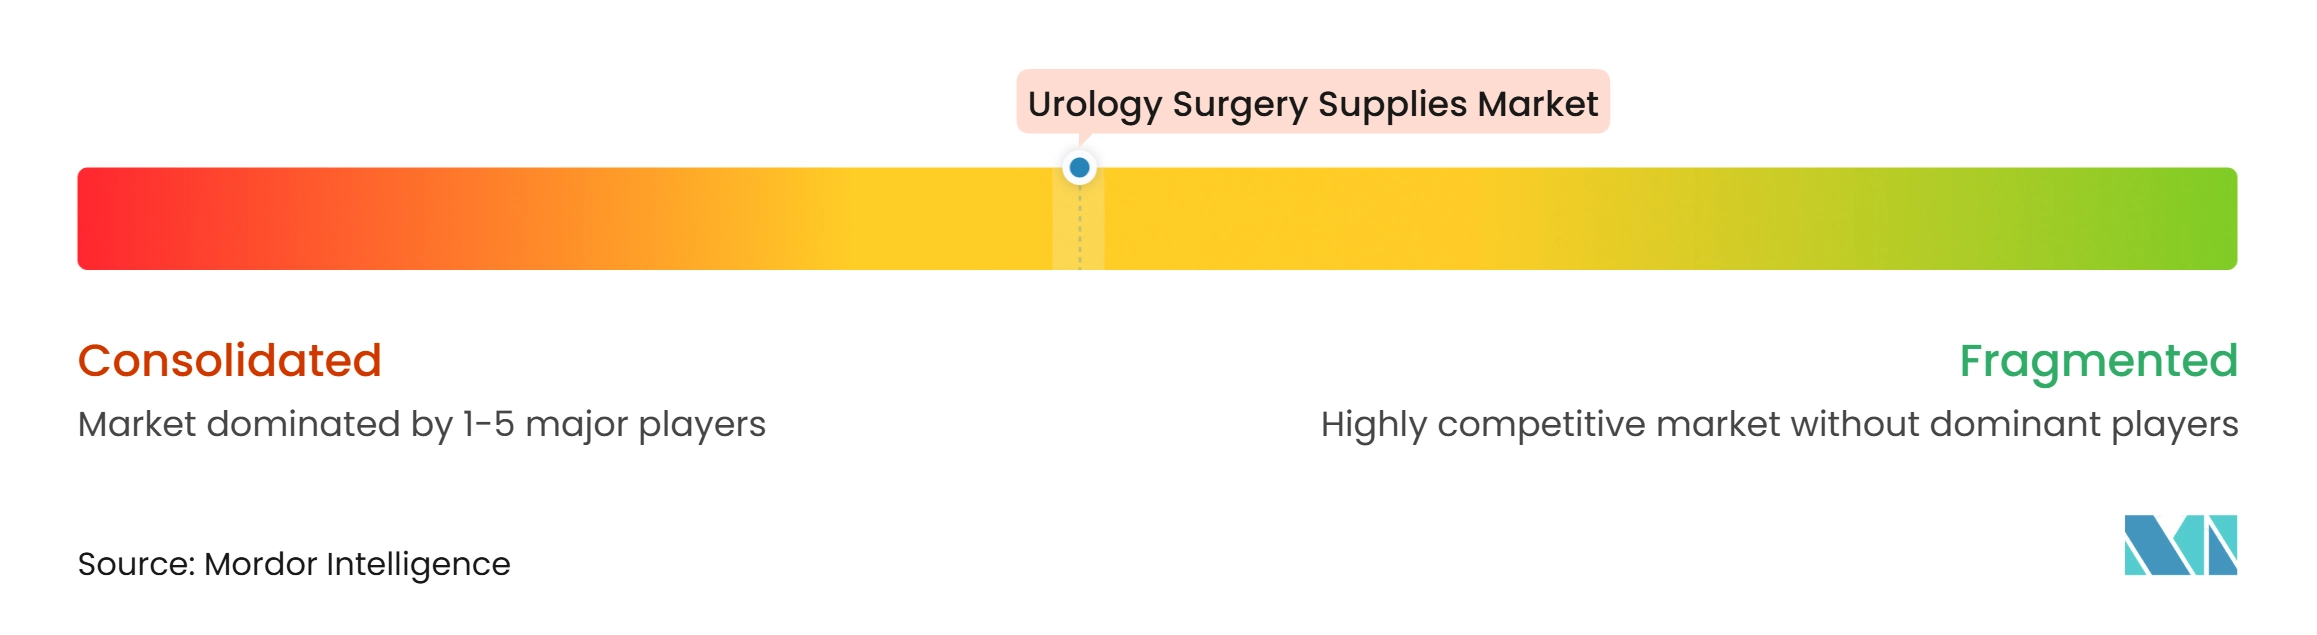
泌尿器外科用品市場は、プラットフォームレベルでは適度に集中しており、消耗品ではより分散しています。Boston Scientific、Olympus、Intuitive Surgical、Medtronic、KARL STORZは主要カテゴリーにわたって重要なポジションを持っています。Cook Medical、Coloplast、Dornier MedTech、Ambu、Richard Wolf、Strykerも選択された製品分野で競合しています。Intuitive Surgicalはda Vinciプラットフォームを通じてロボット分野でリーディングポジションを維持しています。OlympusとKARL STORZは、イメージングおよび蛍光技術を通じて可視化分野で競合しています。Boston Scientificは、結石管理、内視鏡、排尿管理、骨盤健康製品を組み合わせています。製品ポートフォリオは、個別デバイスではなく完全な手術経路を中心に構築されるようになっています。
Teleflexは2025年12月、急性期ケア、泌尿器科インターベンション、OEM事業をIntersurgicalに2.03 ビリオン 米ドルで売却すると発表しました[2]。この取引は、カテーテル管理および良性前立腺肥大症製品における競争を再形成します。Boston Scientificは2026年4月にValencia Technologiesの買収を完了し、切迫性尿失禁向けeCoin療法を追加しました。Olympusは2025年3月に腎臓手術計画のためにZiosoftとのAI搭載外科計画ツールを発売しました。これらの動きは、ポートフォリオの幅、手術データ、臨床ワークフローサポートへの注力を示しています。MedtronicのHugoプラットフォームも同様に、ロボットハードウェアとTouch Surgeryデジタルエコシステムを組み合わせています。
中国メーカーは単回使用尿管鏡の開発とFDA申請活動への参加を増やしています。これにより、西側市場でのバリューセグメント競争が生まれる可能性があります。既存企業は、圧力モニタリング、吸引、接続性、イメージング、トレーニングサポートを通じて差別化しています。青色光膀胱鏡の再分類提案が最終化された場合、参入障壁が低下する可能性があります。ISO 13485とEU MDR 2017/745は、新規参入者にとって品質管理と市販後サーベイランスを要求し続けています。これらの要件は、一部のカテゴリーでより容易な経路があるにもかかわらず、小規模企業の参入を制限する可能性があります。
泌尿器外科用品業界のリーダー企業
-
Boston Scientific Corporation
-
Olympus Corporation
-
Medtronic plc
-
Becton, Dickinson and Company
-
Fresenius Medical Care AG and Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
泌尿器外科用品市場 このレポートでカバーされる企業
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Conmed
- Convatec Group plc
- Cook Group
- Dornier MedTech
- Intuitive Surgical, Inc.
- Karl Storz
- Laborie
- Medtronic
- Olympus
- Richard Wolf
- Siemens Healthineers
- Stryker
- Teleflex
- Urotech GmbH
最近の産業開発事情 泌尿器外科用品市場
- 2026年11月:OlympusはSOLTIVE Gemini 60Wツリウムファイバーレーザーシステムを米国で発売しました。このシステムは、外科用ファイバーが結石に向けられていない場合にレーザー照射を自動的に停止するStoneSense技術を搭載しています。このプラットフォームは結石から腫瘍科の用途にわたって幅広く位置付けられた6つのパルスモードを提供しています。
- 2026年5月:VerathonはFDA 510(k)認可済みの単回使用軟性膀胱鏡CFlex(シーフレックス)を米国で発売し、泌尿器科可視化セグメントに参入しました。
- 2026年4月:Boston ScientificはValencia Technologiesの買収を完了し、切迫性尿失禁向けのFDA承認済みeCoin植込み型脛骨神経刺激システムを追加しました。
- 2026年3月:Boston ScientificはAsurys輸液管理システムについてFDA 510(k)認可を取得しました。このシステムは、LithoVue Elite尿管鏡と組み合わせた際に腎内圧データを使用して尿管鏡検査中の灌流流入を調節します。
世界の泌尿器外科用品市場レポートの範囲
レポートの範囲によると、泌尿器外科用品とは、尿路および男性生殖器系に影響を与える疾患の診断と治療に使用される医療機器および消耗品です。開腹手術、内視鏡手術、低侵襲手術に使用される器具、カテーテル、内視鏡、ステント、ガイドワイヤー、外科アクセサリーが含まれます。
泌尿器外科用品市場は、製品タイプ、技術、用途、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場は内視鏡、エネルギー/砕石術、結石管理、カテーテル、ステント、生検にセグメント化されています。技術別では、市場は低侵襲、ロボット手術、レーザーベースにセグメント化されています。用途別では、市場は腎臓結石、良性前立腺肥大症、がん、尿管狭窄、その他にセグメント化されています。 エンドユーザー別では、市場は病院、外来手術センター、専門クリニック、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 内視鏡および可視化システム |
| エネルギーおよび砕石術システム |
| 結石管理アクセサリー |
| カテーテルとチューブ |
| ステントとインプラント |
| 生検および診断用消耗品 |
| 低侵襲技術 |
| ロボット手術システム |
| レーザーベースソリューション |
| 腎臓結石および尿路結石症 |
| 良性前立腺肥大症 |
| 泌尿器がん |
| 尿管狭窄および閉塞 |
| その他の用途 |
| 病院 |
| 外来手術センター |
| 泌尿器専門クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 内視鏡および可視化システム | |
| エネルギーおよび砕石術システム | ||
| 結石管理アクセサリー | ||
| カテーテルとチューブ | ||
| ステントとインプラント | ||
| 生検および診断用消耗品 | ||
| 技術別 | 低侵襲技術 | |
| ロボット手術システム | ||
| レーザーベースソリューション | ||
| 用途別 | 腎臓結石および尿路結石症 | |
| 良性前立腺肥大症 | ||
| 泌尿器がん | ||
| 尿管狭窄および閉塞 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 泌尿器専門クリニック | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
泌尿器外科用品の成長を促進しているものは何ですか?
結石疾患有病率の増加、低侵襲手術の増加、外来ケアへの移行が需要を支えています。レポートは2032年までに7.32%のCAGRを予測しています。
最大のシェアを持つ製品カテゴリーはどれですか?
内視鏡および可視化システムは2026年に38.65%のシェアを占め、診断および治療手術における役割によって支えられています。
泌尿器科手術で最も速く成長している技術はどれですか?
レーザーベースソリューションは、ツリウムファイバーレーザーの採用に支えられ、2032年までに9.99%のCAGRで成長すると予測されています。
単回使用尿管鏡の採用が進んでいる理由は何ですか?
感染管理要件、シンプルなワークフロー、再処理ニーズの削減が、特に外来設定での使用を増加させています。
最も速く成長しているエンドユーザー設定はどれですか?
泌尿器専門クリニックは、外来インフラの発展に伴い、2032年までに10.67%のCAGRで拡大すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、インフラ投資、高齢化人口、国内製造に支えられ、2032年までに8.54%のCAGRで成長すると予測されています。