
Tamanho e Participação do Mercado de Dispositivos para Gestão de Urolitíase
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
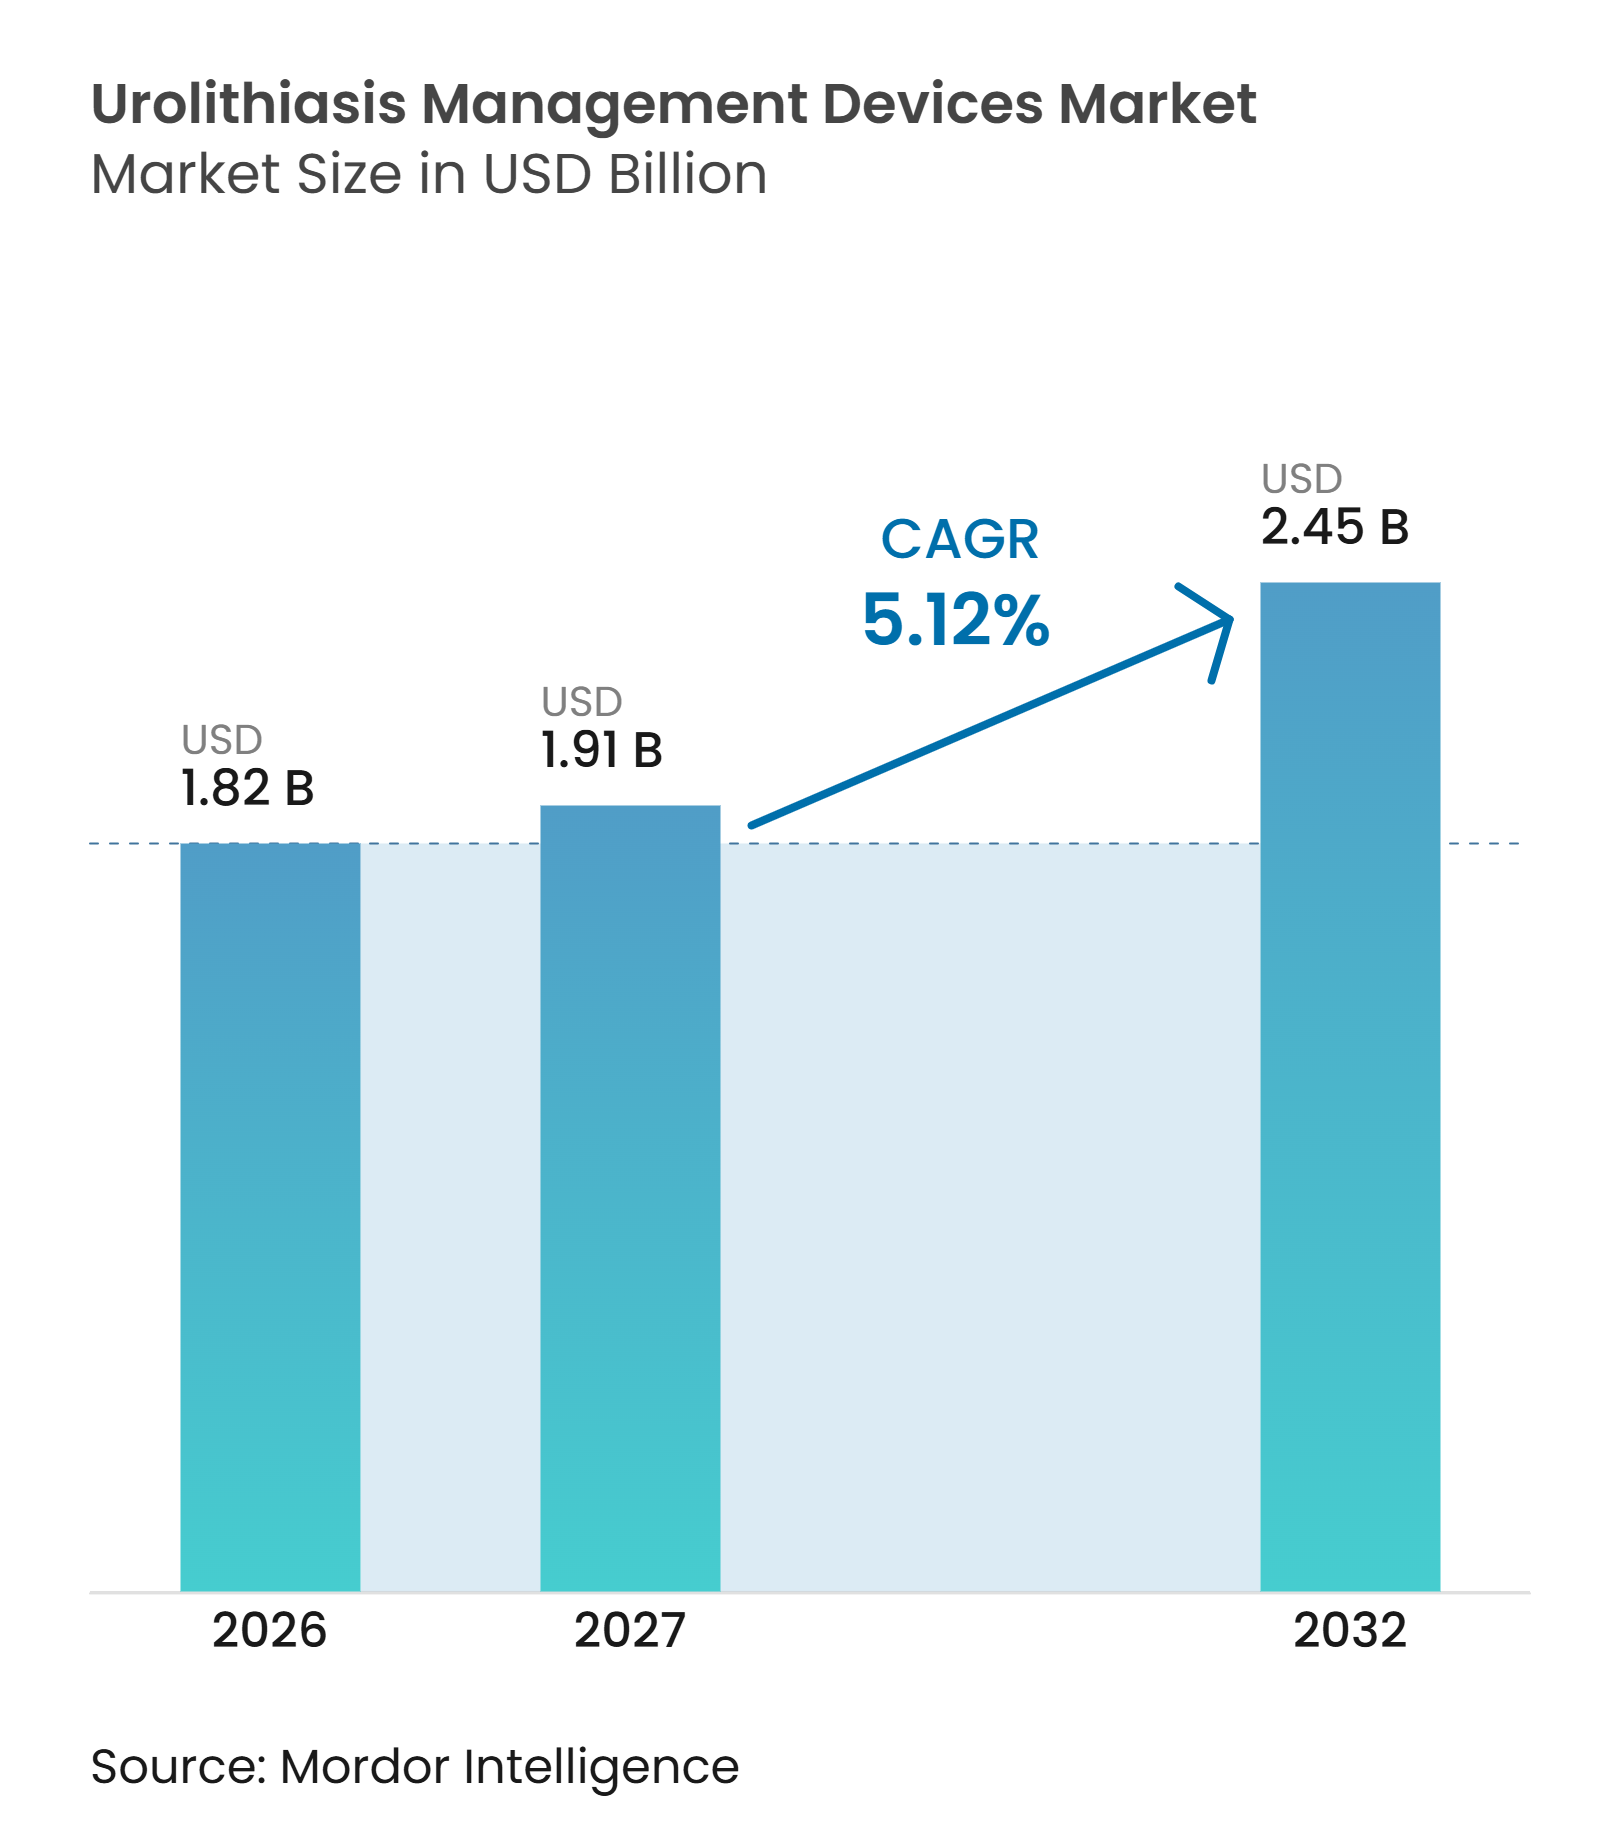
| Tamanho do Mercado (2027) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.12 % |
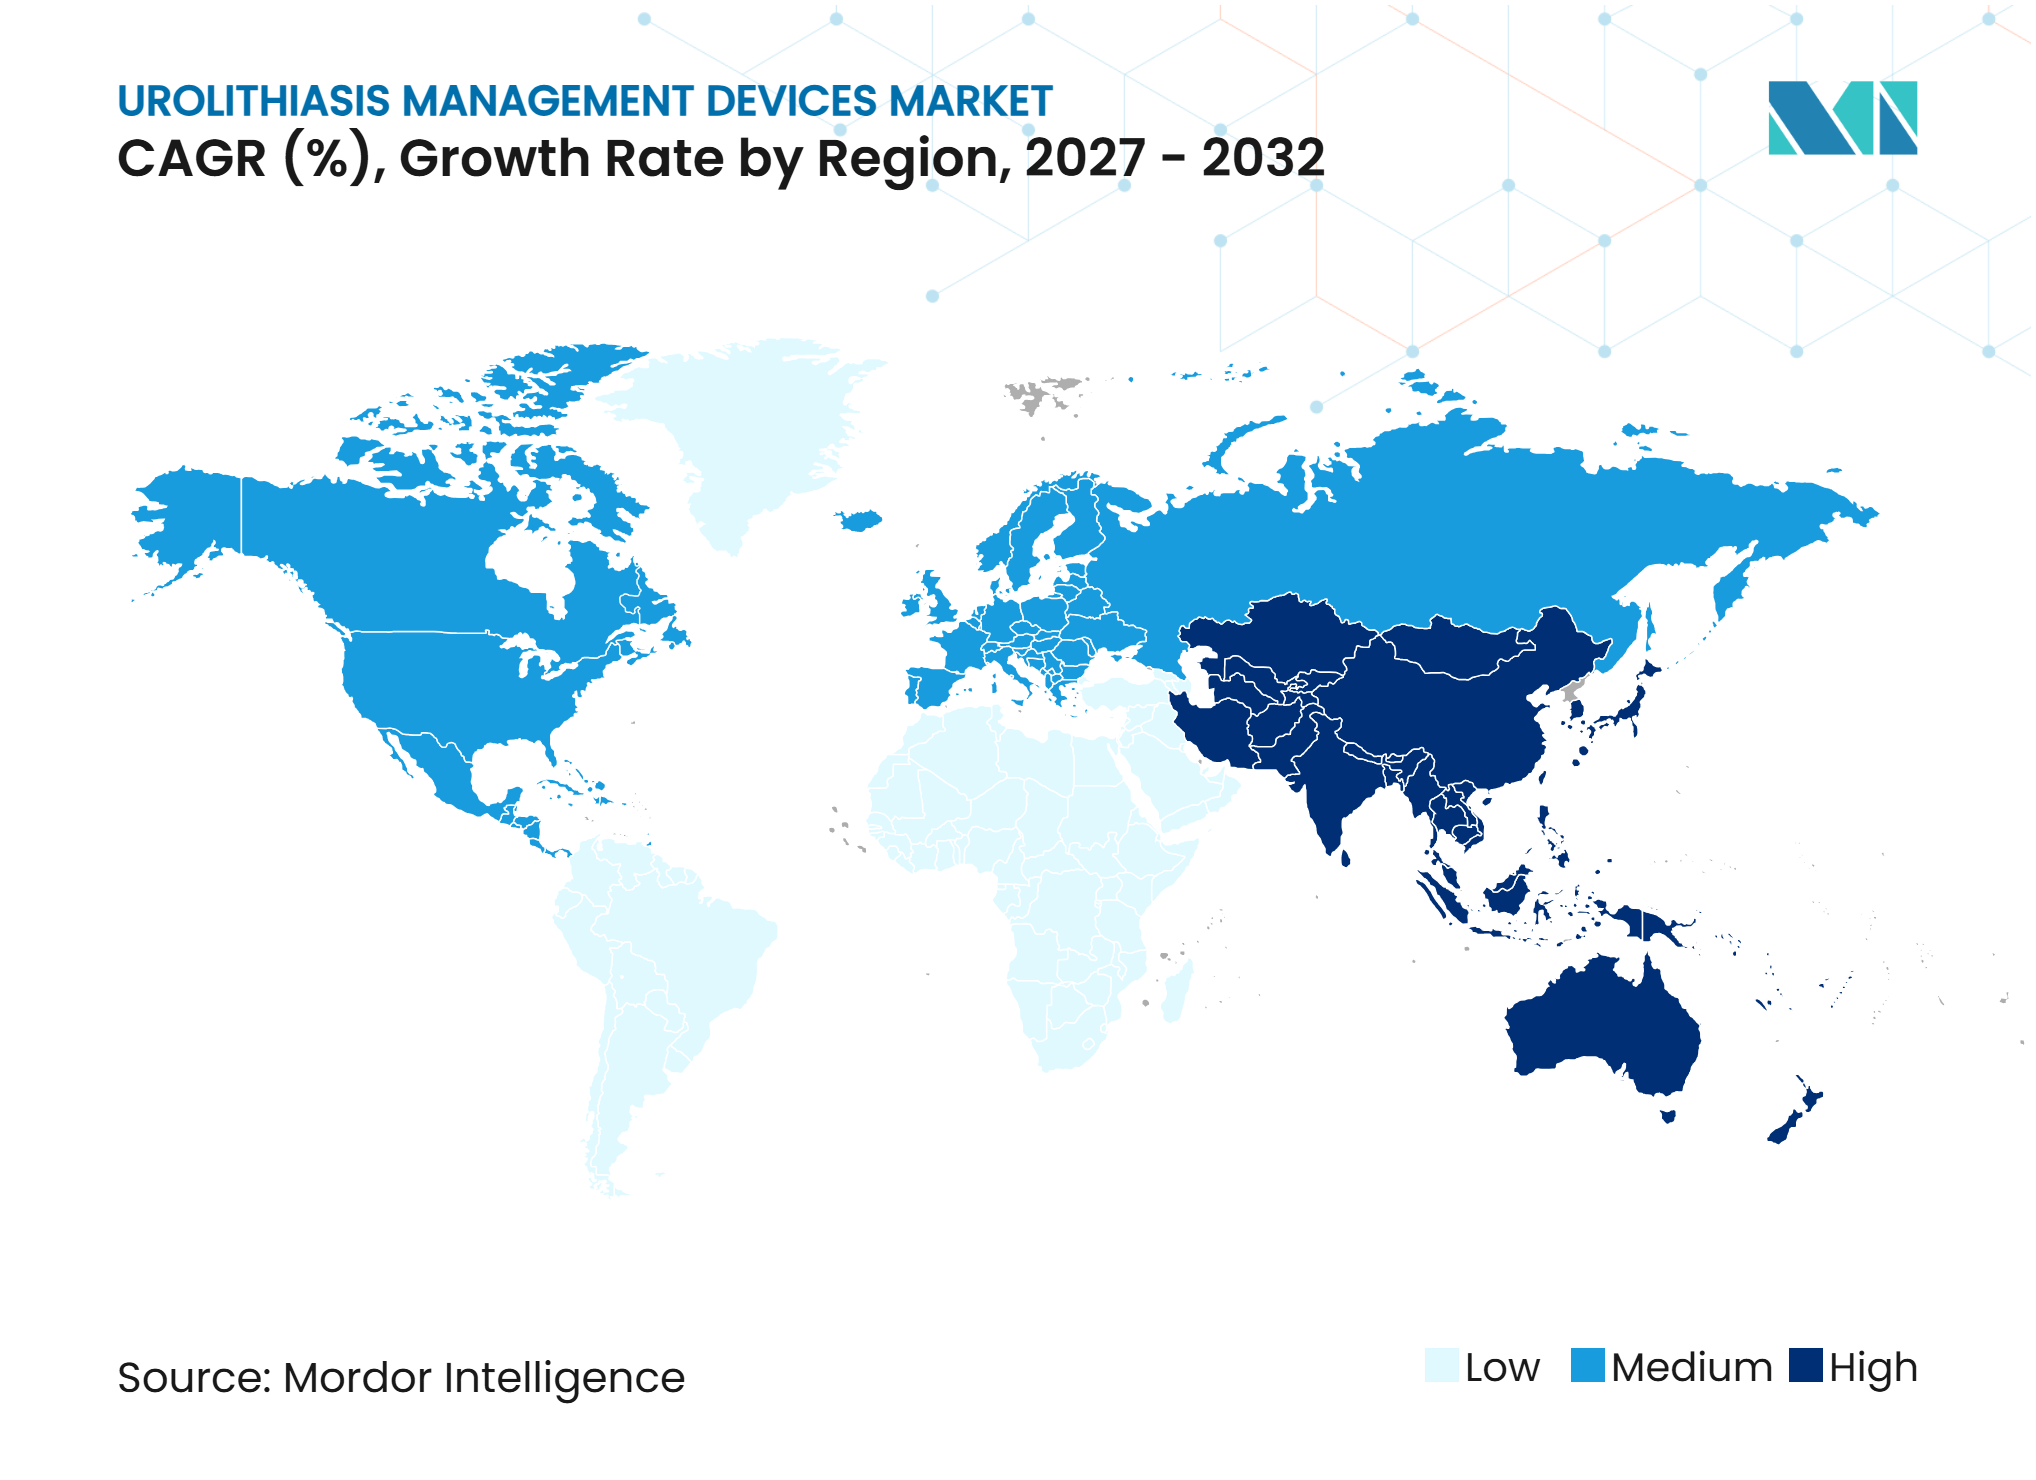
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Gestão de Urolitíase por Mordor Intelligence
O tamanho do Mercado de Dispositivos para Gestão de Urolitíase deve crescer de 1,82 bilhões de USD em 2026 para 1,91 bilhões de USD em 2027 e tem previsão de atingir 2,45 bilhões de USD até 2032 a um CAGR de 5,12% no período de 2027 a 2032.
A crescente carga de cálculos renais e urinários cria demanda recorrente, pois muitos pacientes necessitam de cuidados além de um procedimento inicial. O tratamento endoscópico e a litotripsia a laser estão ganhando volume em relação à litotripsia extracorpórea por ondas de choque, aumentando a demanda por equipamentos de capital, endoscópios, ferramentas de acesso e consumíveis de procedimento. Os hospitais estão equilibrando a economia dos dispositivos reutilizáveis com as vantagens de controle de infecção e fluxo de trabalho dos sistemas descartáveis. O reembolso ambulatorial, o controle aprimorado de irrigação e o monitoramento em tempo real da pressão intrarrenal estão apoiando o investimento em ambientes ambulatoriais. A desidratação relacionada ao clima pode ampliar a distribuição geográfica da doença calculosa e criar novos centros de demanda a longo prazo.
Principais Conclusões do Relatório
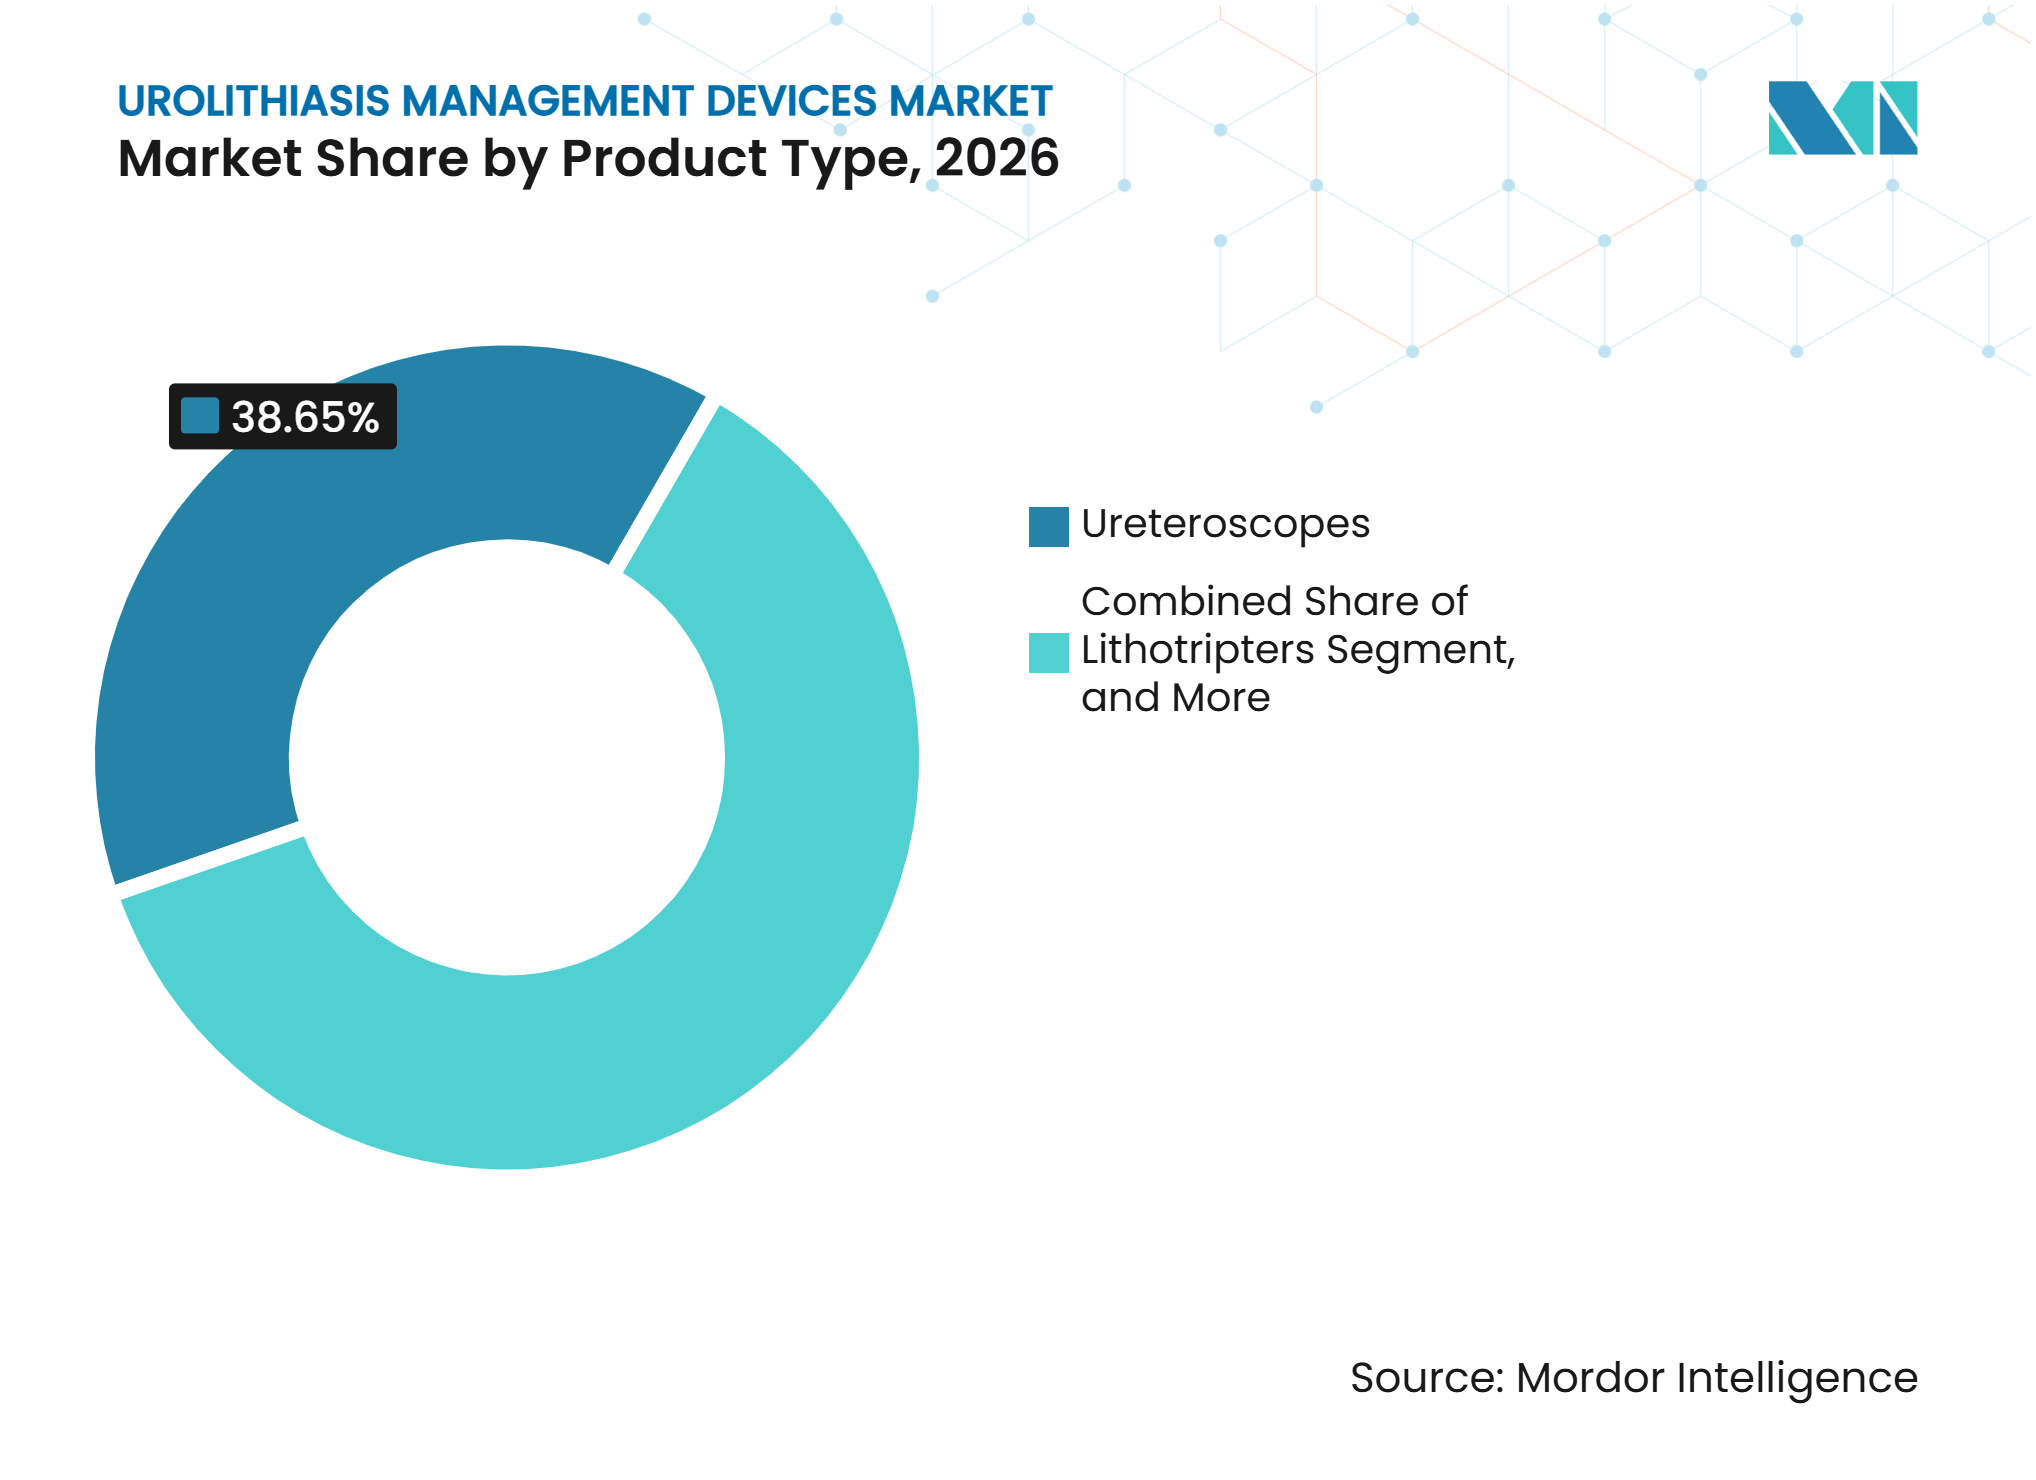
- Por tipo de produto, os ureteroscópios detinham 38,65% da participação de receita do segmento em 2026, enquanto os litotritores têm previsão de crescer a um CAGR de 7,54% até 2032. Os ureteroscópios representaram, portanto, 38,65% da participação do Mercado de Dispositivos para Gestão de Urolitíase em 2026.
- Por tipo de tratamento, a litotripsia intracorpórea respondeu por 42,76% do tamanho do Mercado de Dispositivos para Gestão de Urolitíase em 2026, enquanto o PCNL tem previsão de expandir a um CAGR de 7,99% até 2032. A litotripsia intracorpórea representou, portanto, 42,76% da participação do Mercado de Dispositivos para Gestão de Urolitíase em 2026.
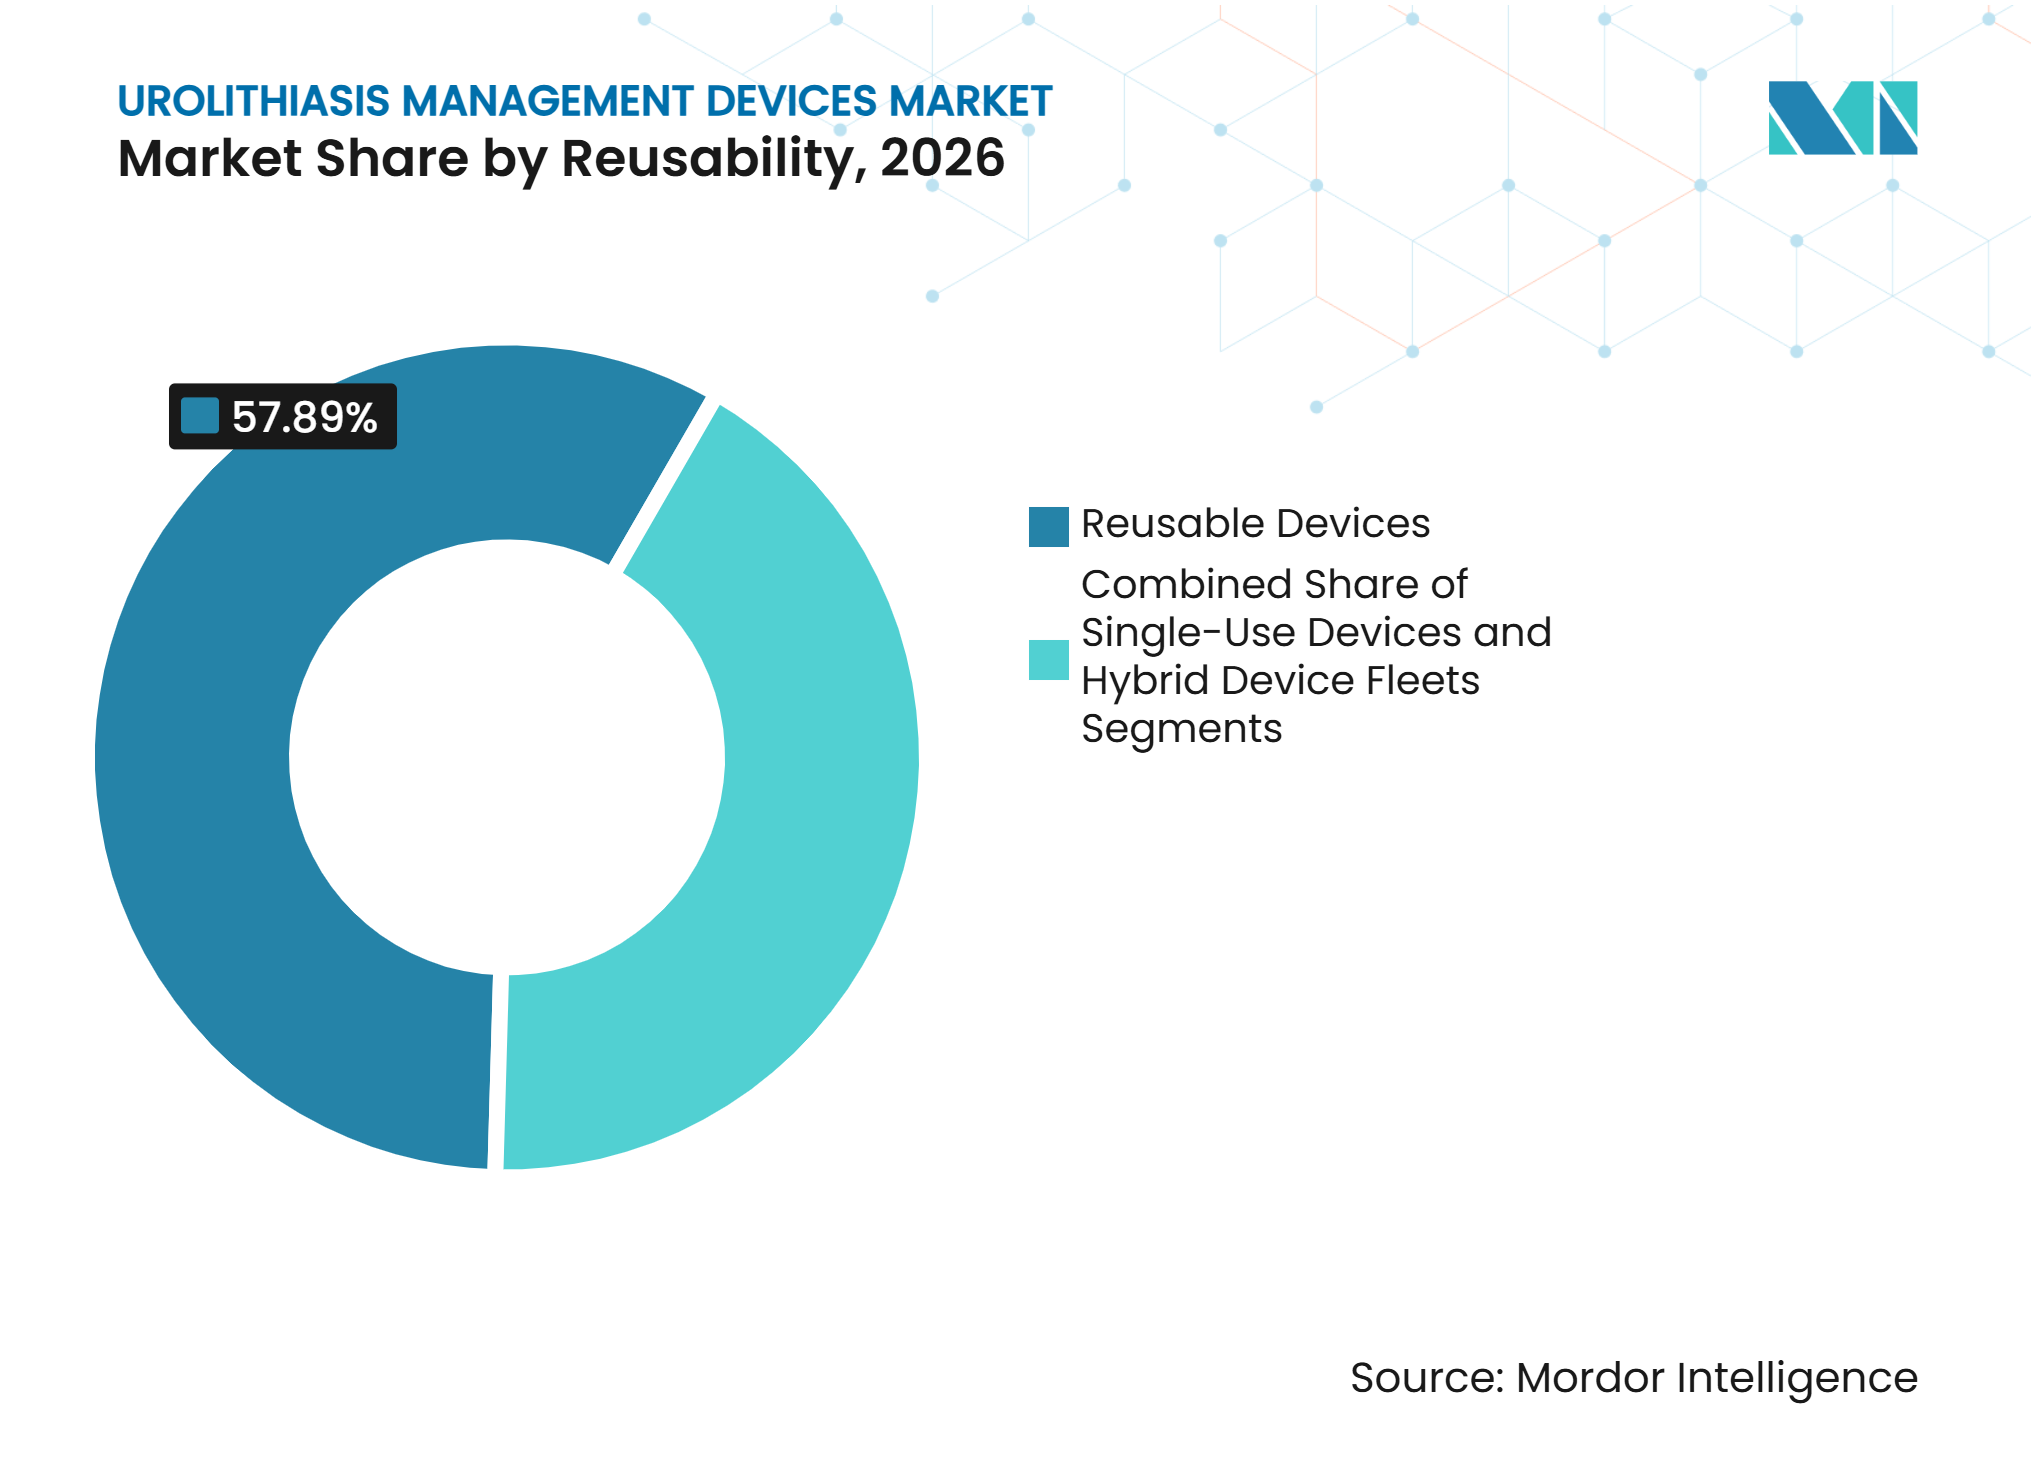
- Por reutilizabilidade, os dispositivos reutilizáveis detinham 57,89% da participação de receita em 2026, enquanto os dispositivos descartáveis têm previsão de crescer a um CAGR de 8,87% até 2032.
- Por usuário final, os hospitais responderam por 52,86% da participação de receita em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de expandir a um CAGR de 8,54% até 2032.
- Por geografia, a América do Norte respondeu por 42,76% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,76% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Prevalência e Recorrência de Cálculos Renais e Urinários | +1.30% | Global | Longo prazo (≥ 4 anos) |
| Preferência Crescente por Gestão Minimamente Invasiva de Cálculos | +1.00% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços na Litotripsia a Laser e na Ureteroscopia Flexível | +0.90% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão dos Centros Cirúrgicos Ambulatoriais e da Urologia Ambulatorial | +0.60% | América do Norte, com adoção inicial na Europa e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Irrigação Conectada e Gestão da Pressão Intrarrenal | +0.30% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Desidratação Relacionada ao Clima e Risco de Recorrência de Cálculos | +0.20% | Ásia-Pacífico, Oriente Médio e África, América do Sul, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Carga de Cálculos e a Recorrência Sustentam a Demanda por Tratamentos Repetidos
A doença calculosa renal frequentemente recorre, e as evidências fornecidas indicam que a taxa de recorrência em 5 anos pode se aproximar de 50% sem avaliação metabólica. Esse padrão estende a demanda além do episódio inicial, pois pacientes recorrentes podem necessitar de exames de imagem repetidos, intervenção, drenagem ou procedimentos de acompanhamento. Uma metanálise de 2025 abrangendo 1.276.826 participantes estimou a prevalência global de urolitíase em 10,85%, incluindo 12,93% entre homens e 8,91% entre mulheres. Uma análise norte-americana publicada em 2025 relatou prevalência de nefrolitíase de 9,8% e incidência anual de 1,8%. A mesma análise associou a obesidade a uma razão de chances de 1,40 e a hipertensão a uma razão de chances de 1,64 para a prevalência de cálculos. Essas relações clínicas sustentam volumes de procedimentos contínuos para o mercado de dispositivos para gestão de urolitíase, à medida que os fatores de risco metabólico permanecem relevantes em muitos sistemas de saúde.
O Cuidado Minimamente Invasivo e a Capacidade Ambulatorial Alteram o Mix de Procedimentos
A tendência em direção à gestão minimamente invasiva de cálculos está mudando o mix de tratamento, em vez de simplesmente refletir a preferência do paciente. A ureteroscopia flexível e as abordagens intracorpóreas relacionadas requerem ferramentas dedicadas de visualização, acesso, irrigação, litotripsia e recuperação durante um procedimento. O rascunho fornecido relata que uma pesquisa internacional constatou que 61,8% dos endourologistas perceberam declínio no uso da litotripsia extracorpórea por ondas de choque, enquanto quase 17% haviam deixado de utilizá-la. A EDAP TMS foi renomeada como FocalTherics em maio de 2026 e classificou seus segmentos de ESWL e distribuição como operações descontinuadas, uma decisão empresarial consistente com o afastamento de seu negócio legado de ESWL. Os centros cirúrgicos ambulatoriais podem se beneficiar quando os procedimentos migram de ambientes hospitalares para cuidados ambulatoriais. O mercado de dispositivos para gestão de urolitíase, portanto, se beneficia de um fluxo de trabalho ambulatorial mais amplo que favorece plataformas compactas de laser, endoscópio e dispositivos descartáveis.
Plataformas de Laser e Gestão de Pressão Estimulam a Renovação de Equipamentos
Os sistemas de laser de fibra de túlio estão criando demanda de substituição à medida que os hospitais avaliam o desempenho superior em relação aos equipamentos de hólmio:YAG instalados. Uma metanálise de 2026 com 5 ensaios clínicos randomizados e 441 pacientes encontrou taxas mais altas de ausência de cálculos, menor tempo de laser e retropulsão menos grave com o tratamento por laser de fibra de túlio do que com o tratamento por hólmio:YAG[1]. Um ensaio randomizado separado para cálculos de 10 a 20 mm relatou taxas totais de ausência de cálculos de 94,4% com o tratamento por laser de fibra de túlio e 86,0% com o tratamento por hólmio:YAG. O monitoramento em tempo real da pressão intrarrenal adiciona um elemento de segurança e fluxo de trabalho à seleção de equipamentos. A Boston Scientific recebeu autorização da FDA em março de 2026 para o Sistema de Gestão de Fluidos Asurys, que regula automaticamente o influxo de irrigação usando dados de pressão intrarrenal. Esses avanços oferecem ao mercado de dispositivos para gestão de urolitíase uma razão tecnológica para que as instalações reavalie as aquisições de capital e os consumíveis de suporte.
A Desidratação Relacionada ao Clima Amplia a Base Futura de Tratamento
Temperaturas mais elevadas podem aumentar o risco de cálculos por meio da desidratação e podem alterar onde a doença calculosa é mais comum. Uma revisão de 2025 projetou que a proporção de americanos vivendo em zonas de alto risco de cálculos poderia aumentar de 40% para 56% até 2050 sob aquecimento moderado, com 1,6 a 2,2 milhões de casos adicionais de nefrolitíase ao longo da vida. Um estudo de 2025 no sul da China constatou que o clima de calor seco aumentou o risco de hospitalização por urolitíase em 17%, com o efeito mais forte entre homens de 21 a 40 anos. Pesquisas sobre hospitalização relacionada à temperatura também identificaram a doença renal como uma das principais vias pelas quais o calor afeta a saúde. Esses padrões podem criar demanda por procedimentos na Europa Central, no Canadá e em partes da América do Sul que historicamente tiveram menor prevalência de cálculos. O mercado de dispositivos para gestão de urolitíase pode se beneficiar onde os fabricantes alinhem a capacidade de distribuição e o treinamento médico com essas necessidades de cuidados em mudança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Dispositivos e Procedimentos Avançados | -0.70% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Complicações Relacionadas a Procedimentos e Dependência de Especialistas | -0.50% | Global | Longo prazo (≥ 4 anos) |
| Reprocessamento, Controle de Infecção e Carga de Resíduos de Dispositivos Descartáveis | -0.30% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Baixa Utilização e Restrições Logísticas para Sistemas ESWL de Alto Investimento de Capital | -0.20% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Custo de Dispositivos Avançados e a Baixa Utilização de Capital Limitam o Acesso
Sistemas avançados de laser, endoscópio e acesso podem criar uma barreira de custo para prestadores que atendem populações sensíveis a preços. As evidências fornecidas de 40 países relataram custos de equipamentos por procedimento para ureteroscópios flexíveis descartáveis de EUR 92 no Brasil a EUR 1.343 na Irlanda. Essa grande variação reflete diferenças em aquisição e design do sistema de saúde, e não uma diferença no objetivo clínico. O mesmo material de origem observou que os sistemas de laser de fibra de túlio e de alta potência requerem maior investimento de capital do que as alternativas de menor potência. A baixa utilização pode enfraquecer ainda mais o argumento financeiro para equipamentos ESWL de alto investimento de capital em partes da Ásia-Pacífico, do Oriente Médio e África e da América do Sul. Essas restrições podem desacelerar o mercado de dispositivos para gestão de urolitíase onde os hospitais permanecem dependentes de ciclos mais antigos de equipamentos de hólmio:YAG ou ESWL.
A Capacidade de Especialistas, o Controle de Infecção e os Requisitos de Resíduos Permanecem como Barreiras
A ureteroscopia e o PCNL miniaturizado requerem experiência clínica, e a escassez de endourologistas treinados pode restringir a adoção em ambientes com poucos recursos. O estudo fornecido de prontuários eletrônicos de saúde dos EUA relatou uma taxa de infecção pós-operatória de 30 dias de 15,4% com ureteroscópios descartáveis padrão. A taxa foi de 8,2% quando um endoscópio descartável com monitoramento em tempo real da pressão intrarrenal foi utilizado. Esses resultados tornam o gerenciamento de pressão relevante, mas também mostram por que as instalações devem investir em protocolos clínicos e treinamento de pessoal. As obrigações de reprocessamento, os procedimentos de controle de infecção e os resíduos gerados por dispositivos descartáveis aumentam a carga operacional. Os requisitos de autorização 510(k) da FDA, o Regulamento de Dispositivos Médicos da União Europeia 2017/745, as normas de esterilização ISO 11135 e as normas de biocompatibilidade ISO 10993 afetam os custos de entrada e o trabalho de conformidade em ambientes regulamentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Ureteroscópios Lideram Enquanto Litotritores se Beneficiam da Renovação a LaserOs ureteroscópios detinham 38,65% da participação de receita do segmento em 2026, refletindo seu papel central na ureteroscopia flexível. A categoria de produto inclui sistemas de fibra óptica reutilizáveis, sistemas digitais reutilizáveis e endoscópios digitais descartáveis. As configurações descartáveis estão ganhando uso onde a prevenção de infecções, a disponibilidade imediata ou a redução dos requisitos de reprocessamento são prioridades. Os litotritores têm projeção de crescer a um CAGR de 7,54% até 2032, a taxa mais rápida entre os grupos de produtos. Esse crescimento está vinculado aos ciclos de substituição hospitalar de plataformas de laser de fibra de túlio. As evidências clínicas comparativas apoiaram seu uso por meio de melhor desempenho de ausência de cálculos, menor tempo de laser e menor retropulsão em comparação com o hólmio:YAG na metanálise fornecida. A Olympus lançou o laser de fibra de túlio SOLTIVE Gemini 60W nos Estados Unidos em novembro de 2026 com a tecnologia StoneSense, que suprime a emissão do laser quando a fibra não está direcionada ao tecido do cálculo. A BD também lançou seu sistema de laser de fibra de túlio Elyra nos Estados Unidos em maio de 2026. O mercado de dispositivos para gestão de urolitíase é, portanto, sustentado pelo uso contínuo de ureteroscópios como a plataforma central de visualização.
Os dispositivos de recuperação e acesso de cálculos são consumíveis de alto volume porque são utilizados em cada procedimento de ureteroscopia e PCNL. As bainhas de acesso ureteral com sucção tornaram-se mais relevantes à medida que os prestadores buscam melhor visibilidade e remoção imediata de fragmentos. A bainha de acesso com sucção ClearPetra da Well Lead Medical chegou ao mercado dos EUA por meio de uma parceria de distribuição com a KARL STORZ em maio de 2024, embora esse desenvolvimento esteja fora do período de desenvolvimentos recentes do relatório. Os dispositivos de drenagem, como stents ureterais e tubos de nefrostomia, se beneficiam do aumento do volume de procedimentos porque muitas intervenções requerem drenagem pós-operatória. O tamanho do mercado de dispositivos para gestão de urolitíase para esses produtos de suporte cresce com a frequência dos procedimentos, e não apenas com a instalação de lasers. A entrada regulatória permanece importante porque os produtos de acesso devem atender aos requisitos de autorização da FDA e às normas de biocompatibilidade de materiais. Os fornecedores que combinam endoscópios, ferramentas de acesso, sistemas de litotripsia e dispositivos de recuperação podem oferecer um fluxo de trabalho de procedimento mais completo. Esse modelo pode reduzir a complexidade de aquisição para hospitais e centros cirúrgicos ambulatoriais.



Por Tipo de Tratamento:
A Litotripsia Intracorpórea Lidera Enquanto o PCNL se Torna Menos InvasivoA litotripsia intracorpórea detinha 42,76% da participação de receita do segmento em 2026. Sua posição reflete o uso da ureteroscopia a laser para muitos cálculos ureterais e renais. O método combina acesso visual com fragmentação, irrigação e recuperação em uma única via de tratamento. Um ensaio clínico randomizado multicêntrico de 2025 com 720 pacientes constatou que a ureteroscopia flexível com bainha de acesso com sucção não era inferior ao mini-PCNL para cálculos renais de 2 a 3 cm. O estudo também relatou internações hospitalares mais curtas com ureteroscopia flexível[2]. Esses resultados podem ampliar a gama de casos considerados para procedimentos intracorpóreos. O segmento se beneficia quando os prestadores buscam internações mais curtas e um design de procedimento adequado para fluxos de trabalho ambulatoriais. Também sustenta a demanda por lasers, endoscópios flexíveis, bainhas de acesso e dispositivos de controle de pressão. O mercado de dispositivos para gestão de urolitíase se beneficia quando os procedimentos flexíveis podem atender a uma gama clínica mais ampla.
O PCNL tem projeção de crescer a um CAGR de 7,99% até 2032, tornando-o o tipo de tratamento de crescimento mais rápido no mercado de dispositivos para gestão de urolitíase. O crescimento está vinculado a variantes de acesso miniaturizadas que buscam reduzir a carga do tratamento enquanto mantêm a eliminação de cálculos. Um documento de consenso da Aliança Internacional de Urolitíase apoiou tamanhos de trato abaixo de 18 Fr para PCNL miniaturizado e citou menor sangramento, menores escores de dor e internações mais curtas em comparação com o PCNL padrão. Um ensaio randomizado do Consórcio EDGE de 2025 relatou taxas comparáveis de ausência de cálculos de 77% com mini-PCNL e 71% com PCNL padrão, com menor dor pós-operatória para a abordagem miniaturizada. A Mendaera anunciou os primeiros procedimentos usando seu sistema de acesso PCNL robótico portátil Focalist na Mayo Clinic Arizona em setembro de 2025. O acesso guiado por ultrassom robótico pode abordar barreiras técnicas no PCNL, embora o uso amplo dependa da adoção clínica e do treinamento de prestadores. Essa via oferece aos prestadores outra opção para cálculos complexos que não são adequados para ureteroscopia ambulatorial mais simples.
Por Reutilizabilidade:
O Crescimento dos Descartáveis Reflete a Economia de Controle de Infecção e as Necessidades de Fluxo de TrabalhoOs dispositivos reutilizáveis comandavam 57,89% da participação de receita do segmento em 2026. Sua posição é sustentada pelo menor custo por caso em ambientes de alto volume. Um estudo de 2025 relatou custos por caso de USD 1.499 para ureteroscópios reutilizáveis e USD 840 para endoscópios descartáveis, com um ponto de equilíbrio de 156 casos. A constatação mostra que o volume de utilização pode determinar qual modelo é mais econômico. Os sistemas reutilizáveis requerem investimento em capacidade de reprocessamento, gestão de reparos e disponibilidade de endoscópios. Eles permanecem atrativos onde os volumes de procedimentos são estáveis e os prestadores podem manter um fluxo de trabalho de esterilização controlado. Frotas híbridas podem permitir que as instalações usem endoscópios reutilizáveis para trabalho rotineiro de alto volume e dispositivos descartáveis para casos específicos sensíveis a infecções. Essa flexibilidade pode ajudar o mercado de dispositivos para gestão de urolitíase a atender hospitais com diferentes volumes de casos e perfis de risco. O mercado de dispositivos para gestão de urolitíase pode, portanto, acomodar tanto programas reutilizáveis de alto volume quanto a adoção direcionada de descartáveis.
Os dispositivos descartáveis têm previsão de crescer a um CAGR de 8,87% até 2032. Seu crescimento está associado ao controle de infecção, disponibilidade imediata e à eliminação do reprocessamento de endoscópios entre casos. As evidências clínicas fornecidas relataram 8,2% de infecções pós-operatórias em 30 dias com um endoscópio descartável que incluía monitoramento de pressão intrarrenal em tempo real, em comparação com 15,4% para endoscópios descartáveis padrão. A Boston Scientific recebeu aprovação de marcação CE para o sistema LithoVue Elite em dezembro de 2024, apoiando sua disponibilidade na Europa. O estudo de custo de 40 países no rascunho de origem também constatou que as práticas de reutilização de endoscópios nominalmente descartáveis reduziram o custo relacionado a equipamentos em alguns países. A escolha operacional, portanto, não é simplesmente reutilizável versus descartável. Depende dos requisitos locais de controle de infecção, volume de procedimentos, risco de reparo, acesso ao fornecimento e gestão de resíduos ambientais. Os fabricantes chineses responderam por 47% das autorizações 510(k) da FDA para ureteroscópios descartáveis entre 2022 e abril de 2026 no rascunho fornecido, aumentando a concorrência de preços e produtos nessa categoria.

Por Usuário Final:
Hospitais Retêm Casos Complexos Enquanto os Centros Cirúrgicos Ambulatoriais Crescem Mais RapidamenteOs hospitais responderam por 52,86% da participação de receita do segmento em 2026. Eles permanecem o principal ambiente para casos complexos de cálculos, incluindo PCNL de grande carga e pacientes que requerem maior suporte anestésico e pós-operatório. Os hospitais podem implantar uma base de equipamentos mais ampla, incluindo sistemas de laser de alta potência, ureteroscópios flexíveis e plataformas de irrigação especializadas. Eles também podem suportar sistemas robóticos de PCNL que requerem infraestrutura institucional. Esse ambiente favorece portfólios de produtos integrados que vinculam visualização, terapia a laser, gestão de fluidos e drenagem. O StoneSmart Solutions da Boston Scientific combina o ureteroscópio LithoVue Elite, o Sistema de Gestão de Fluidos Asurys e o portfólio de lasers Lumenis nessa via de cuidado. Os hospitais continuarão a fornecer capacidade de encaminhamento para pacientes de maior acuidade, mesmo quando alguns procedimentos de rotina migrarem para cuidados ambulatoriais. Suas decisões de compra também podem influenciar os padrões para o mercado mais amplo de dispositivos para gestão de urolitíase. O mercado de dispositivos para gestão de urolitíase retém a demanda hospitalar mesmo quando os procedimentos adequados migram para cuidados ambulatoriais.
Os centros cirúrgicos ambulatoriais têm projeção de crescer a um CAGR de 8,54% até 2032. A mudança reflete o uso crescente de vias ambulatoriais para procedimentos urológicos adequados. O rascunho fornecido afirma que mais de 90% dos procedimentos da Chesapeake Urology Associates são adequados para cuidados ambulatoriais e identifica a urologia entre as especialidades que impulsionam o crescimento do volume dos centros cirúrgicos ambulatoriais em 2025. A demanda dos centros cirúrgicos ambulatoriais favorece equipamentos compactos, fornecimento confiável de endoscópios e procedimentos que limitam as necessidades de recuperação. A ureteroscopia assistida por sucção pode apoiar essa direção combinando a fragmentação de cálculos com a evacuação de fragmentos em um único fluxo de trabalho. O sistema Break Wave da SonoMotion também apresenta uma potencial mudança de local de cuidado porque usa ultrassom focalizado de baixa pressão sem anestesia sob orientação de ultrassom em tempo real. Esse modelo poderia estender o tratamento a clínicas ambulatoriais e departamentos de emergência se adotado. O mercado de dispositivos para gestão de urolitíase se beneficia quando o reembolso e os protocolos dos prestadores apoiam a migração segura de casos adequados para fora dos hospitais de internação.
Análise Geográfica
América do Norte
A América do Norte respondeu por 42,76% do tamanho do mercado de dispositivos para gestão de urolitíase em 2026. A região se beneficia de alta densidade de procedimentos, redes de especialistas estabelecidas e forte adoção de tecnologias urológicas de alto investimento de capital. A Olympus declarou em seu anúncio de lançamento de novembro de 2026 que os ataques de cálculos renais geram mais de 600.000 visitas anuais a salas de emergência nos Estados Unidos. A prevalência de nefrolitíase nos EUA foi de 9,8% em uma análise de 2025, fornecendo uma grande base de episódios de tratamento potenciais. Os prestadores estão adicionando sistemas que vinculam visualização digital, fragmentação a laser, gestão de irrigação e produtos de acesso descartáveis. A autorização 510(k) da FDA permanece uma influência regulatória central para novos dispositivos. A região também é um ambiente inicial para monitoramento de pressão intrarrenal e adoção ambulatorial. Esses fatores sustentam as vendas de sistemas premium juntamente com receita recorrente do uso de endoscópios, bainhas de acesso e dispositivos de recuperação.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expandir a um CAGR de 6,76% até 2032, tornando-a a geografia de crescimento mais rápido no mercado de dispositivos para gestão de urolitíase. Condições quentes e úmidas em partes da Índia, Sudeste Asiático, sul da China e Golfo contribuem para uma grande necessidade de cuidados com cálculos. O rascunho de origem cita prevalência de cálculos de 22% a 45% no sul da China, em comparação com a prevalência global de 10,85% estimada em uma metanálise de 2025. O crescimento da capacidade de atenção secundária e das redes de hospitais privados pode expandir o acesso à ureteroscopia e à litotripsia a laser nas cidades de Nível 2 e Nível 3 da Índia. A região também possui uma base crescente de fabricantes de dispositivos. O rascunho fornecido relata que os fabricantes chineses acumularam 47% das autorizações 510(k) da FDA para ureteroscópios descartáveis até abril de 2026. Essa presença de fabricação pode aumentar a concorrência de preços enquanto melhora a disponibilidade de produtos. Os requisitos de qualidade regulatória e o treinamento de médicos permanecem importantes para a adoção segura em sistemas de saúde diversos.
Europa, Oriente Médio e África e América do Sul
A Europa é o segundo maior bloco regional no rascunho fornecido, com Alemanha, Reino Unido e França identificados como líderes em volume de procedimentos. O Regulamento de Dispositivos Médicos da União Europeia 2017/745 adiciona requisitos de vigilância pós-mercado e conformidade que podem aumentar os custos de entrada. A Boston Scientific recebeu aprovação de marcação CE para o LithoVue Elite em dezembro de 2024 e demonstrou o sistema no Congresso da Associação Europeia de Urologia de 2025. Um estudo polonês de 2025 citado no rascunho relatou uma taxa de urolitíase ao longo da vida de 12,85%, indicando necessidade de capacidade em partes da Europa Central e Oriental. A demanda do Oriente Médio e África difere acentuadamente entre os estados do Golfo de alto gasto e os ambientes de menor recurso da África Subsaariana, onde o custo dos dispositivos, a logística e a escassez de especialistas restringem a penetração. A América do Sul é liderada pelo Brasil em volume de procedimentos, enquanto a Sociedade Brasileira de Nefrologia declarou que a nefrolitíase afeta 10% a 15% da população. A Huons Meditech anunciou uma parceria de montagem local com o Grupo Vasu da Índia para produção de ESWL em novembro de 2025, ilustrando como a localização pode melhorar o acesso em ambientes emergentes.
Cenário Competitivo
Concentração do Mercado
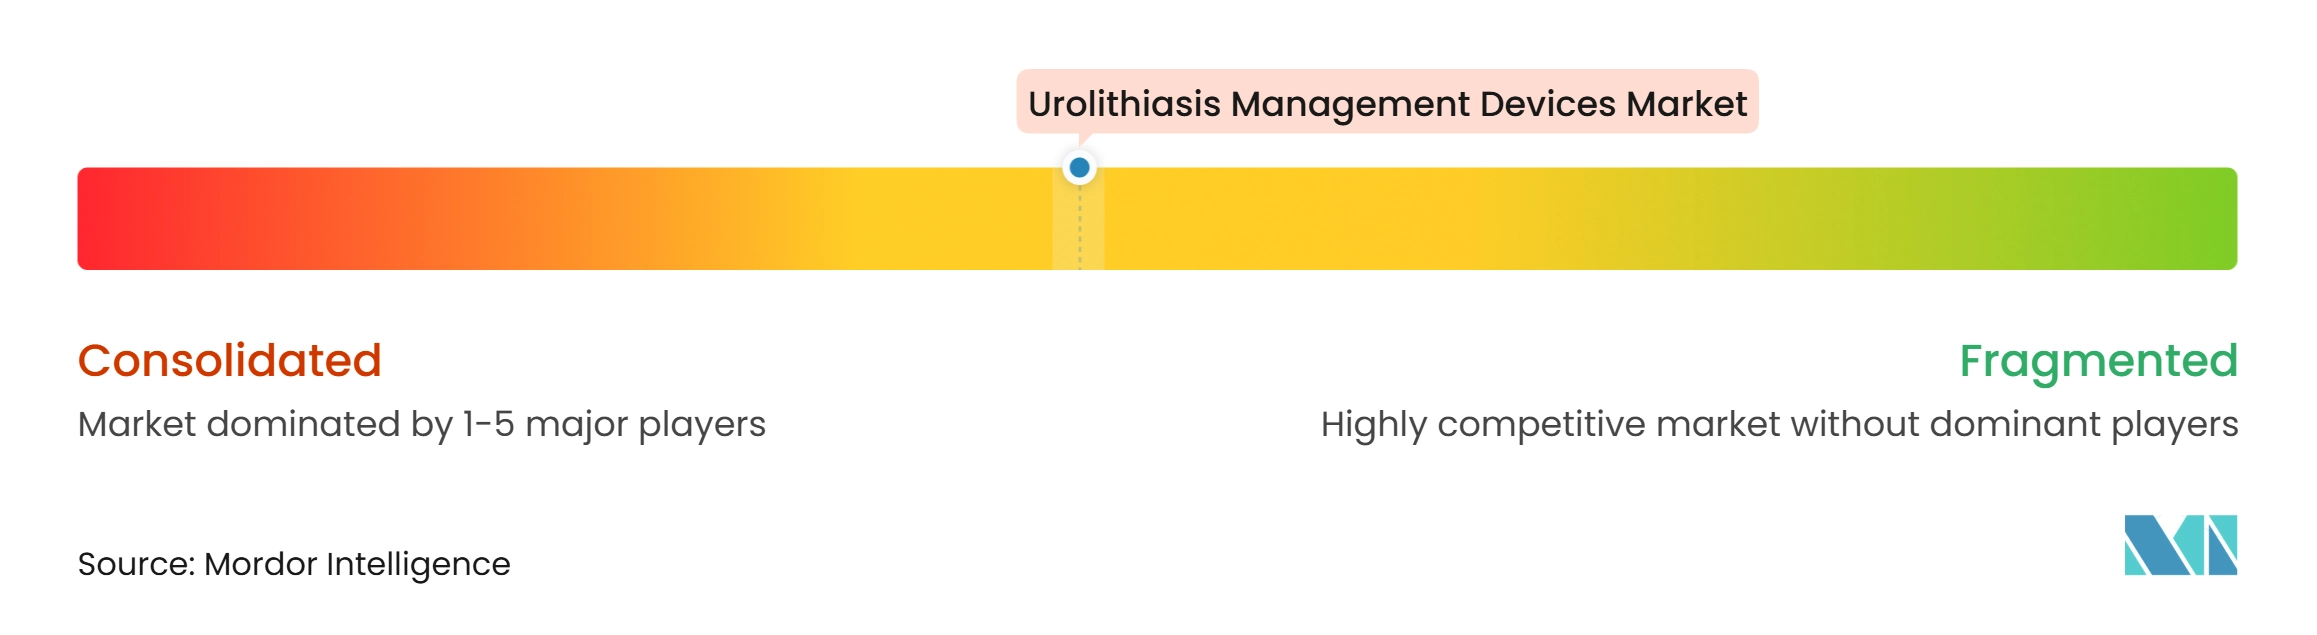
O mercado de dispositivos para gestão de urolitíase tem consolidação moderada na receita premium relacionada a procedimentos, ao lado de um nível intermediário e de valor fragmentado. A Boston Scientific tem uma posição ampla por meio de sua plataforma StoneSmart Solutions, que combina LithoVue Elite, sistemas de laser de fibra de túlio Lumenis e gestão de fluidos Asurys. Essa abordagem de portfólio pode criar vínculos de fluxo de trabalho entre visualização, controle de pressão e litotripsia. A Boston Scientific relatou autorização da FDA para o Asurys em março de 2026, posicionando o sistema como uma opção de controle automatizado de irrigação durante a ureteroscopia. A Olympus respondeu com o lançamento nos EUA do SOLTIVE Gemini 60W em novembro de 2026. Seu recurso StoneSense foi projetado para interromper a emissão do laser quando a fibra não está direcionada ao tecido do cálculo. A BD entrou no segmento de laser para cálculos com a plataforma Elyra em maio de 2026. A certificação ISO 13485 é uma expectativa comum de gestão de qualidade para fornecedores que visam os segmentos de dispositivos premium da América do Norte e da Europa.
A KARL STORZ e a Richard Wolf mantêm posições em endoscopia rígida e semi-rígida, enquanto fornecedores mais novos buscam crescimento em produtos flexíveis e descartáveis. A intensidade competitiva está aumentando nos ureteroscópios descartáveis, pois os fabricantes competem em qualidade de imagem, dimensões do endoscópio, monitoramento de pressão e custo por caso. O rascunho identifica os fabricantes chineses como uma fonte cada vez mais importante de endoscópios descartáveis autorizados pela FDA. Isso pode aumentar a disponibilidade de opções orientadas para valor e pressionar os fornecedores premium estabelecidos. O relacionamento de distribuição da bainha de acesso ClearPetra da Well Lead Medical com a KARL STORZ é um exemplo de empresas estabelecidas usando parcerias para adicionar ferramentas de procedimento especializadas. A Dornier lançou a bainha de acesso ureteral com sucção Hoover e o ureteroscópio descartável Axis II Slim nos Estados Unidos em setembro de 2025. Combinar esses produtos com seu sistema de laser Thulio oferece à Dornier uma oferta integrada de ureteroscopia flexível. A concorrência, portanto, abrange tanto o desempenho individual do dispositivo quanto a capacidade de fornecer uma plataforma de procedimento coordenada.
As oportunidades de espaço em branco estão concentradas em litotripsia não invasiva sem anestesia e acesso robótico para PCNL. A SonoMotion recebeu autorização da FDA para seu dispositivo de litotripsia Break Wave em janeiro de 2026 e relatou uma segunda autorização em maio de 2026 para uma versão de menor porte. A empresa relatou 70% de ausência de cálculos e nenhum evento de segurança grave em sua apresentação do ensaio pivotal SOUND. A Avvio Medical recebeu a Designação de Dispositivo Inovador da FDA para seu Sistema de Litotripsia Aprimorada em outubro de 2025. O sistema Focalist da Mendaera demonstrou procedimentos de acesso PCNL guiado por ultrassom robótico em 2025. Esses produtos buscam abordar os requisitos de anestesia, precisão de acesso e dependência de especialistas. Nenhuma participação combinada dos principais participantes é fornecida no material de origem, portanto, a concentração não pode ser calculada a partir das evidências disponíveis.
Líderes do Setor de Dispositivos para Gestão de Urolitíase
-
Boston Scientific Corporation
-
Olympus Corporation
-
Dornier MedTech GmbH
-
Cook Medical
-
KARL STORZ SE & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos para Gestão de Urolitíase Empresas cobertas neste relatório
- Allengers
- Applaud Medical, Inc.
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- DirexGroup
- Dornier MedTech
- EDAP TMS
- EMS Electro Medical Systems
- HealthTronics
- Karl Storz
- Lumenis, a Boston Scientific company
- Medtronic
- Olympus
- Quanta System S.p.A.
- Richard Wolf
- Rocamed SAM
- Shenzhen Huikang Medical Apparatus Co., Ltd.
- Storz Medical
- Well Lead Medical Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Dispositivos para Gestão de Urolitíase
- Novembro de 2026: A Olympus Corporation lançou o Sistema de Laser de Fibra de Túlio SOLTIVE Gemini® 60W nos Estados Unidos, com tecnologia StoneSense para supressão automática do laser quando a fibra não está direcionada ao tecido do cálculo, e seis modos de pulso clínico. O lançamento intensifica a concorrência no nível premium de laser de fibra de túlio contra o sistema Elyra da BD, introduzido seis meses antes.
- Maio de 2026: A SonoMotion recebeu uma segunda autorização 510(k) da FDA para um dispositivo Break Wave de próxima geração com uma pegada de sonda 31% menor, com comercialização planejada para o segundo semestre de 2026. Os dados do ensaio pivotal SOUND apresentados na AUA 2026 confirmaram a não inferioridade ao ESWL para cálculos ureterais (70% de ausência de cálculos, 0% de eventos de segurança graves), estabelecendo a primeira modalidade de fragmentação de cálculos não invasiva sem anestesia autorizada pela FDA.
- Maio de 2026: A BD (Becton, Dickinson and Company) introduziu o Sistema de Laser de Fibra de Túlio Elyra nos Estados Unidos em duas configurações, Elyra e Elyra Plus, completando seu portfólio de cuidados com cálculos renais com um design de laser de fibra de túlio resfriado a ar e de menor porte. O lançamento marca o primeiro compromisso total da BD com o segmento de laser para cálculos.
- Março de 2026: A Boston Scientific recebeu autorização 510(k) da FDA para o Sistema de Gestão de Fluidos Asurys, o primeiro dispositivo capaz de regular automaticamente o influxo de irrigação em resposta em tempo real aos dados de pressão intrarrenal durante a ureteroscopia. Quando combinado com o ureteroscópio LithoVue Elite, cria um fluxo de trabalho de gestão de pressão intrarrenal em circuito fechado projetado para reduzir o risco de sepse pós-operatória e a carga cognitiva sobre os endourologistas.
Escopo do Relatório Global do Mercado de Dispositivos para Gestão de Urolitíase
De acordo com o escopo do relatório, os dispositivos para gestão de urolitíase são ferramentas médicas utilizadas para detectar, fragmentar, remover ou gerenciar cálculos nos rins, ureteres e bexiga. Incluem dispositivos como litotritores, ureteroscópios, cestas de recuperação e instrumentos relacionados.
O mercado de dispositivos para gestão de urolitíase é segmentado por tipo de produto, tipo de tratamento, reutilizabilidade, usuário final e geografia. Por tipo de produto, o mercado é segmentado em litotritores, ureteroscópios, dispositivos de recuperação de cálculos e dispositivos de drenagem. Por tipo de tratamento, o mercado é segmentado em ESWL, litotripsia intracorpórea, PCNL e outros. Por reutilizabilidade, o mercado é segmentado em reutilizáveis, descartáveis e híbridos. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, centros cirúrgicos ambulatoriais e outros. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Litotritores |
| Ureteroscópios |
| Dispositivos de Recuperação e Acesso de Cálculos |
| Dispositivos de Drenagem |
| Litotripsia Extracorpórea por Ondas de Choque (ESWL) |
| Litotripsia Intracorpórea |
| Nefrolitotomia Percutânea |
| Outros Tratamentos |
| Dispositivos Reutilizáveis |
| Dispositivos Descartáveis |
| Frotas de Dispositivos Híbridos |
| Hospitais |
| Clínicas Especializadas |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Litotritores | |
| Ureteroscópios | ||
| Dispositivos de Recuperação e Acesso de Cálculos | ||
| Dispositivos de Drenagem | ||
| Por Tipo de Tratamento | Litotripsia Extracorpórea por Ondas de Choque (ESWL) | |
| Litotripsia Intracorpórea | ||
| Nefrolitotomia Percutânea | ||
| Outros Tratamentos | ||
| Por Reutilizabilidade | Dispositivos Reutilizáveis | |
| Dispositivos Descartáveis | ||
| Frotas de Dispositivos Híbridos | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por dispositivos para gestão de urolitíase?
A crescente prevalência de cálculos, as necessidades de tratamento repetido e a mudança em direção a procedimentos endoscópicos e baseados em laser sustentam a demanda. A estimativa de prevalência global foi de 10,85% em uma metanálise de 2025.
Qual é a taxa de crescimento prevista para os dispositivos para gestão de urolitíase?
O setor tem previsão de crescer a um CAGR de 5,12% de 2027 a 2032, atingindo 2,45 bilhões de USD em 2032.
Qual categoria de produto lidera as vendas de dispositivos para urolitíase?
Os ureteroscópios lideram as categorias de produtos com 38,65% de participação em 2026. Os litotritores têm previsão de registrar o crescimento mais rápido em nível de produto a um CAGR de 7,54% até 2032.
Por que os ureteroscópios descartáveis estão crescendo mais rapidamente do que os reutilizáveis?
Os dispositivos descartáveis têm previsão de crescer a um CAGR de 8,87% devido às vantagens de controle de infecção e fluxo de trabalho. Um estudo citado relatou menores taxas de infecção em 30 dias com monitoramento de pressão intrarrenal em tempo real.
Qual região oferece a oportunidade de crescimento mais rápido para dispositivos de urolitíase?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,76% até 2032, sustentada por alta carga de cálculos, investimento em saúde e uma base de fabricação em crescimento.
Como os centros cirúrgicos ambulatoriais estão mudando o tratamento de cálculos?
Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 8,54% até 2032, à medida que os procedimentos adequados migram para ambientes ambulatoriais. Sistemas de laser compactos, endoscópios confiáveis e ferramentas de acesso descartáveis são importantes para esse ambiente.