
Taille et part du marché des dispositifs de gestion de l'urolithiase
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 2.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de gestion de l'urolithiase par Mordor Intelligence
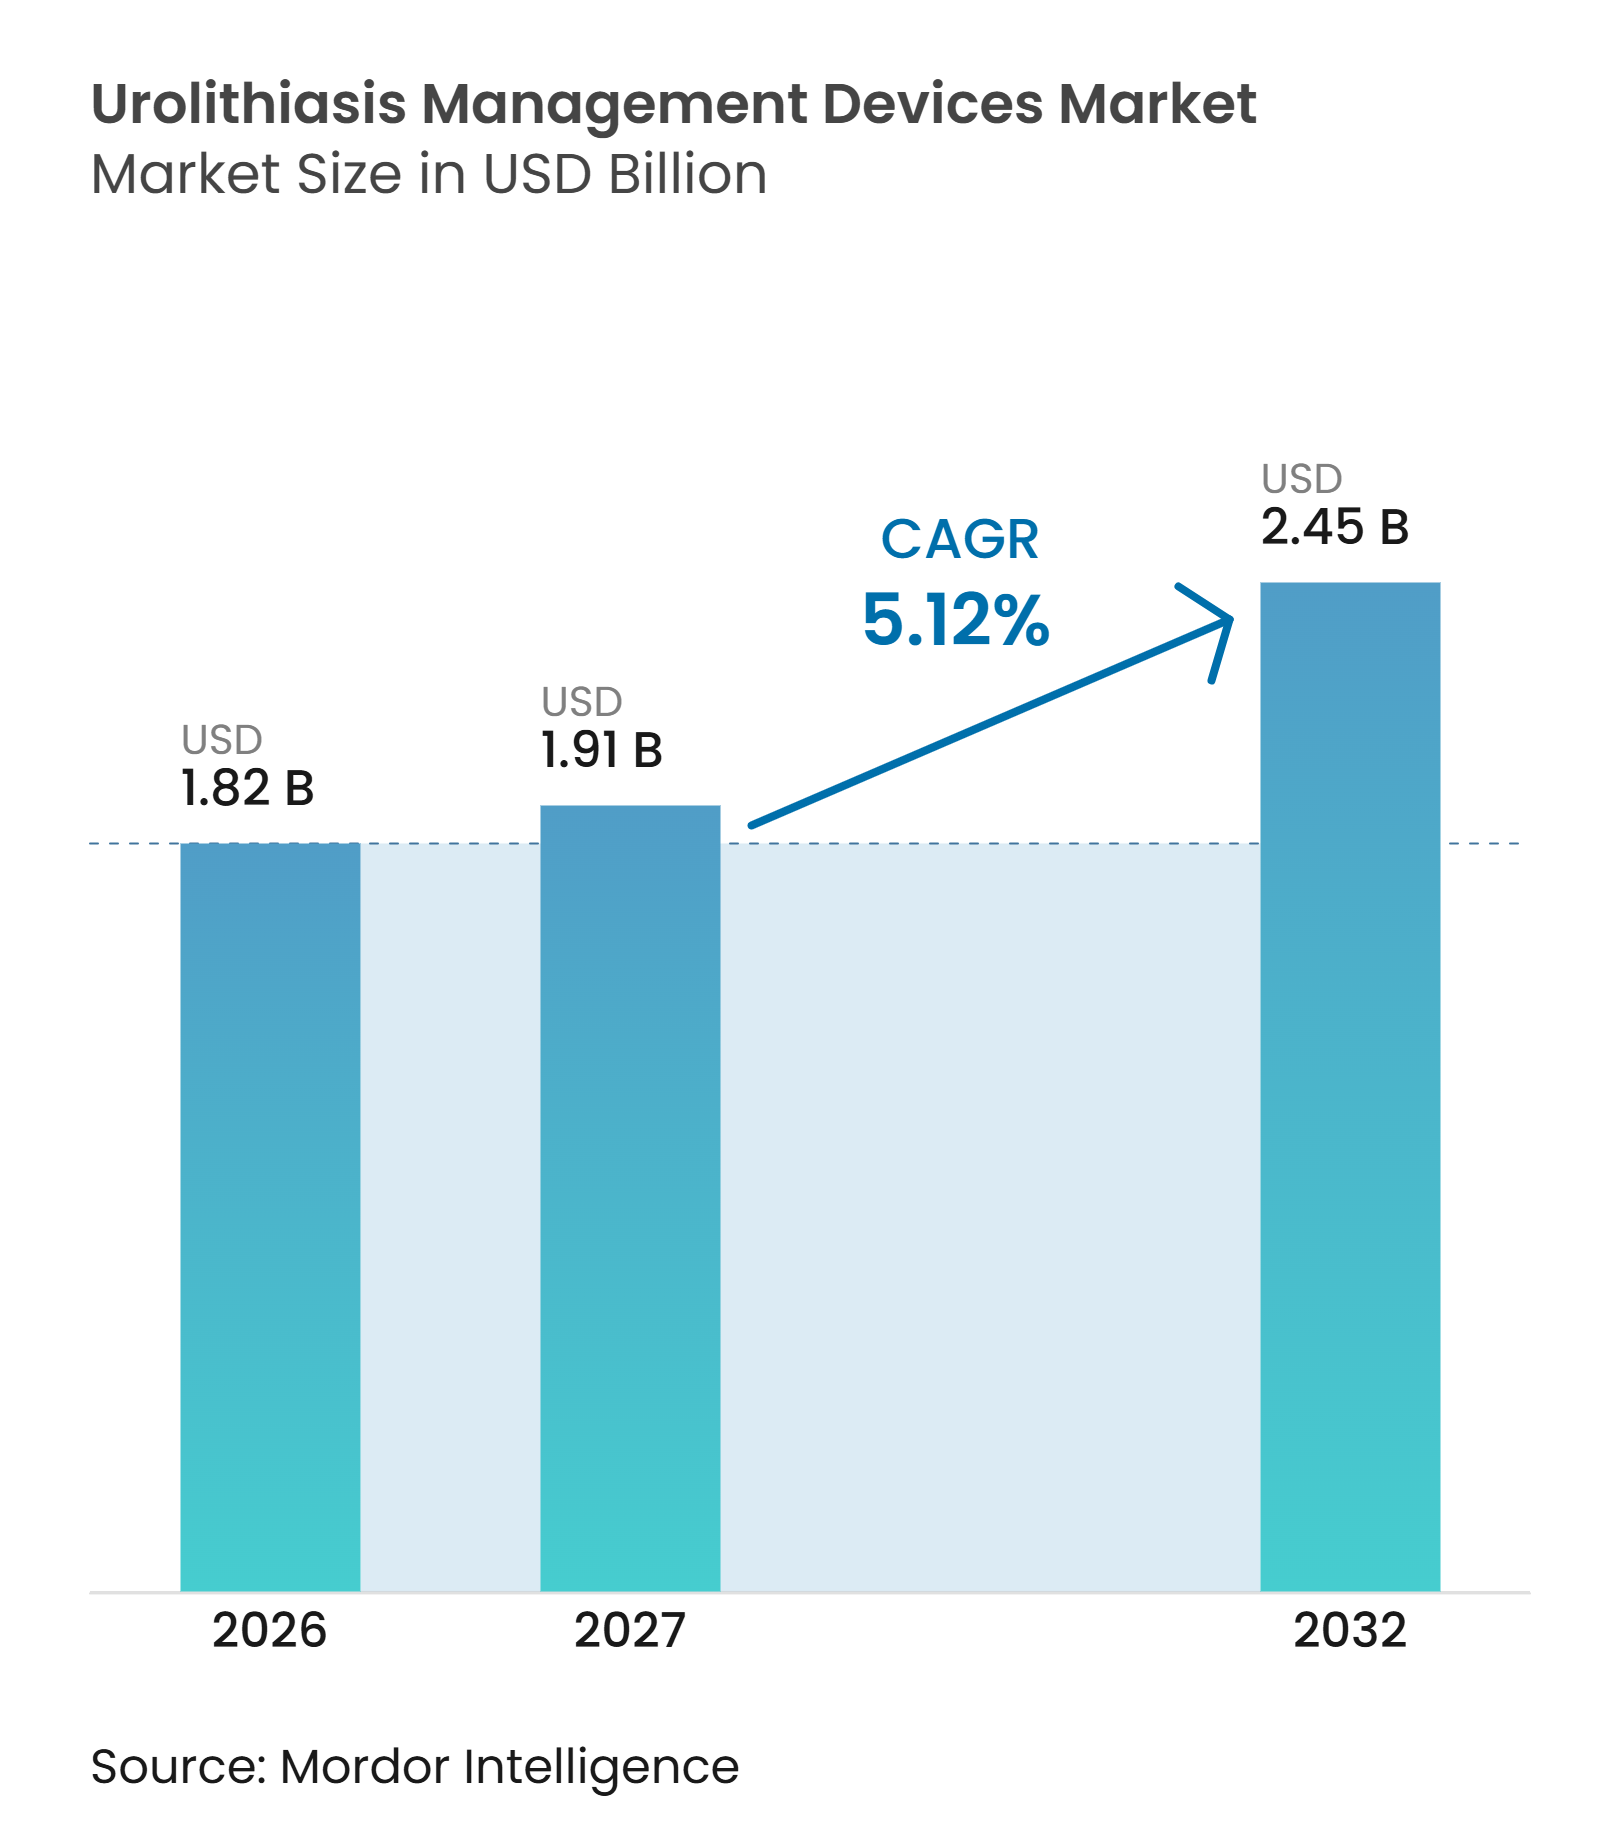
La taille du marché des dispositifs de gestion de l'urolithiase devrait croître de 1,82 milliards USD en 2026 à 1,91 milliards USD en 2027 et devrait atteindre 2,45 milliards USD d'ici 2032 à un CAGR de 5,12 % sur la période 2027-2032.
Le fardeau croissant des calculs rénaux et urinaires crée une demande récurrente, car de nombreux patients nécessitent des soins au-delà d'une procédure initiale. Le traitement endoscopique et la lithotripsie au laser prennent des parts de volume à la lithotripsie extracorporelle par ondes de choc, augmentant la demande en équipements lourds, endoscopes, outils d'accès et consommables de procédure. Les hôpitaux équilibrent l'économie des dispositifs réutilisables face aux avantages des systèmes à usage unique en matière de contrôle des infections et de flux de travail. Le remboursement en ambulatoire, le contrôle amélioré de l'irrigation et la surveillance en temps réel de la pression intrarénale soutiennent les investissements dans les environnements ambulatoires. La déshydratation liée au climat pourrait élargir la distribution géographique de la lithiase urinaire et créer de nouveaux centres de demande à plus long terme.
Points clés du rapport
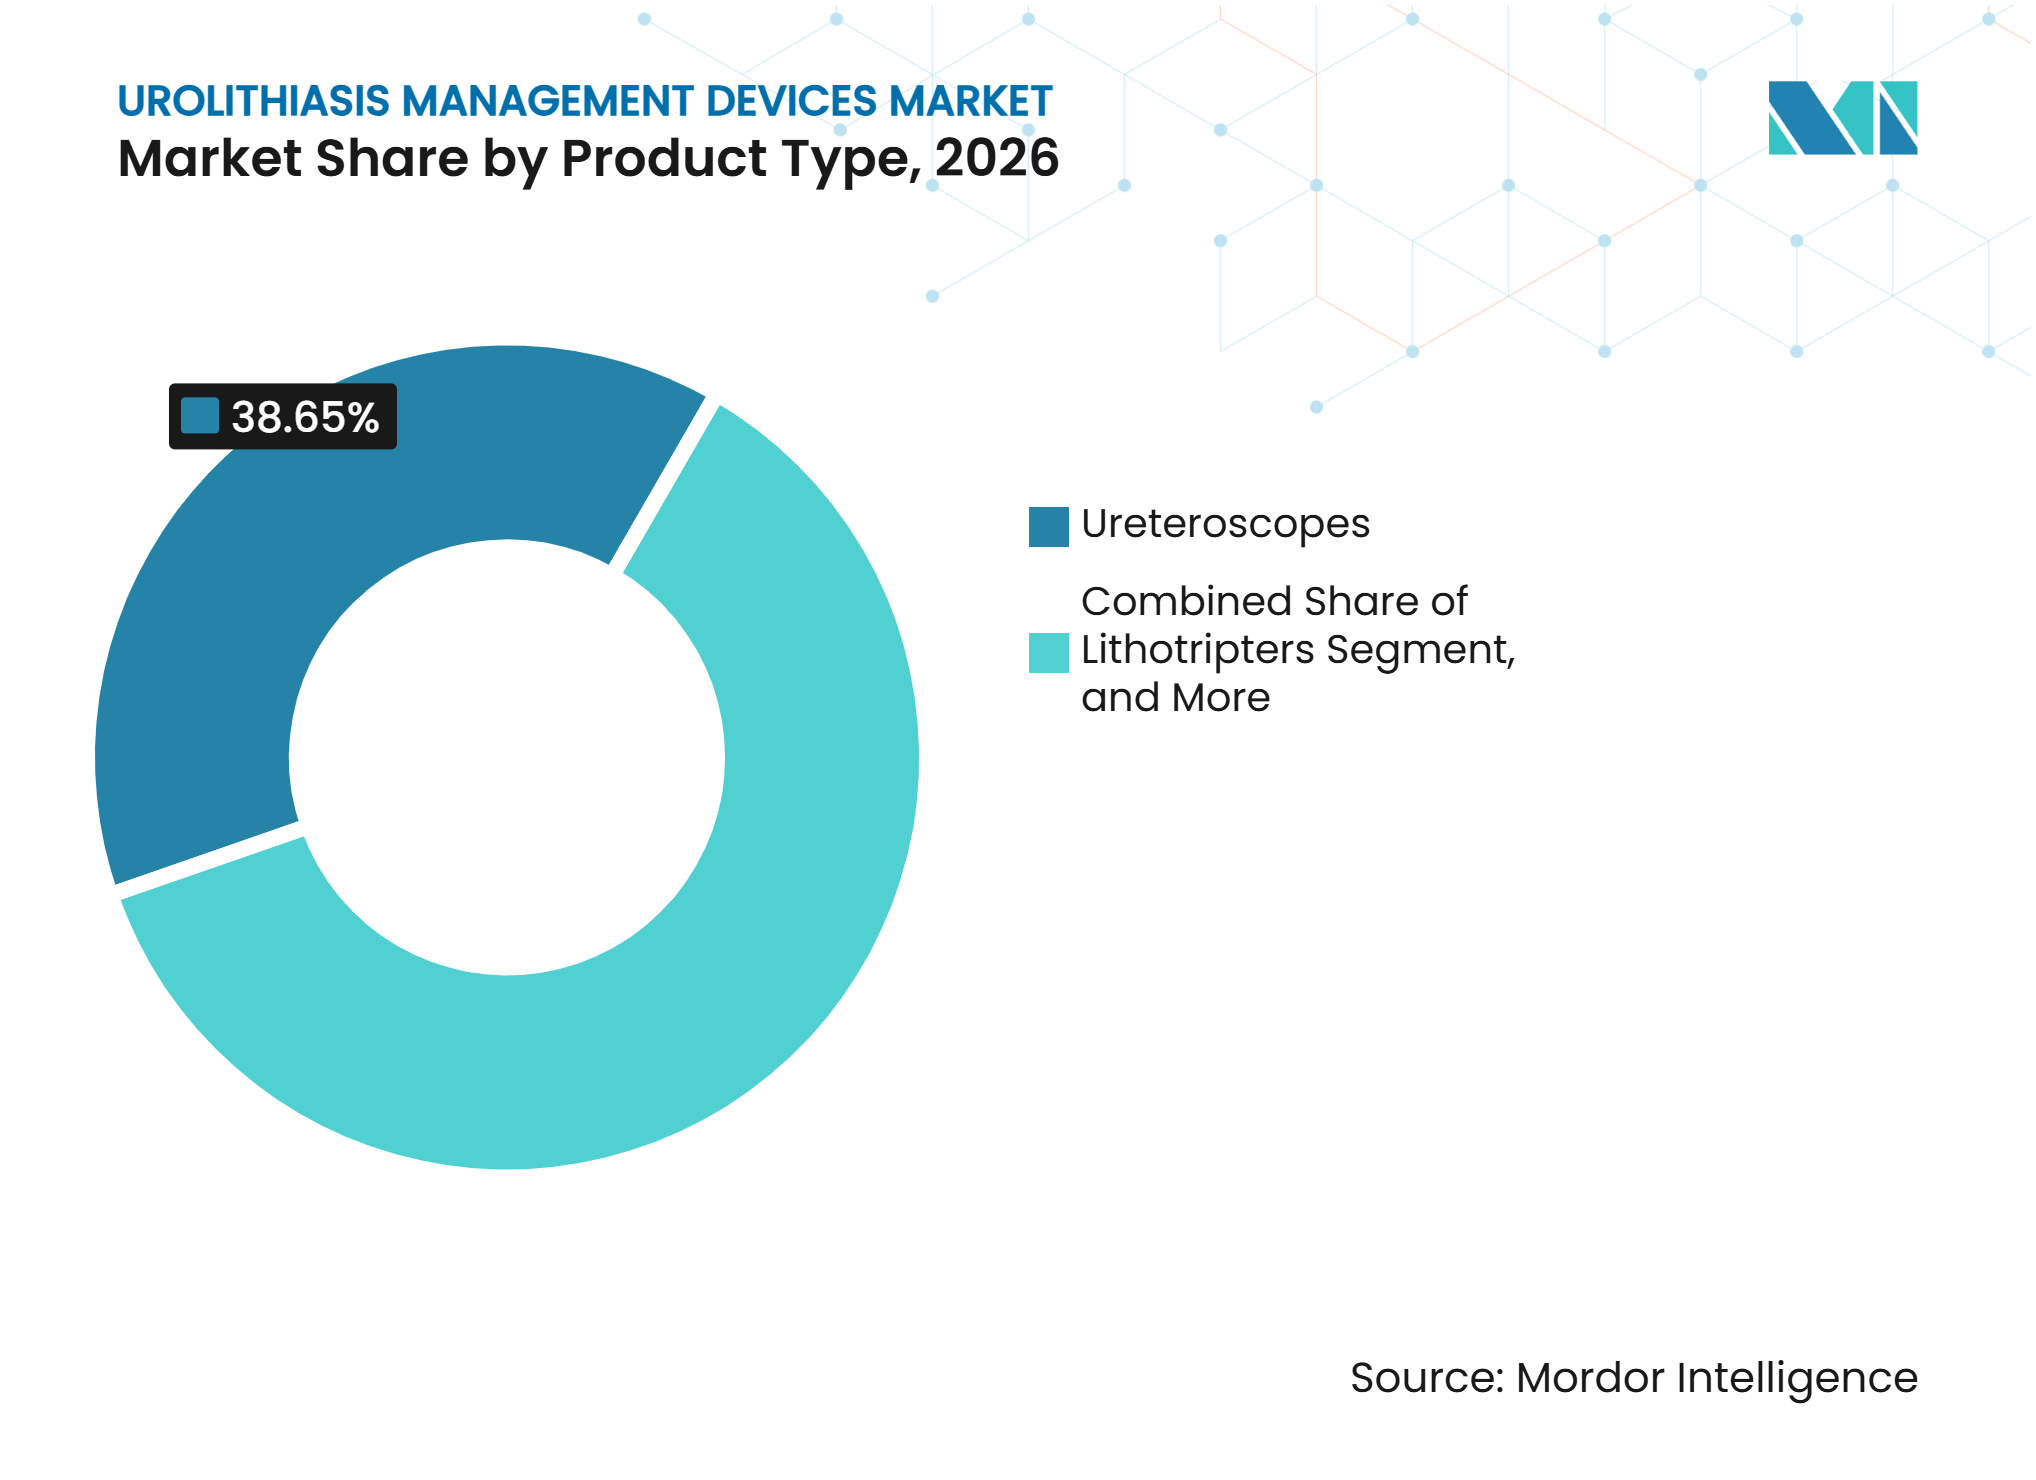
- Par type de produit, les urétéroscopes détenaient 38,65 % de la part de revenus du segment en 2026, tandis que les lithotripteurs devraient croître à un CAGR de 7,54 % jusqu'en 2032. Les urétéroscopes représentaient donc 38,65 % de la part du marché des dispositifs de gestion de l'urolithiase en 2026.
- Par type de traitement, la lithotripsie intracorporelle représentait 42,76 % de la taille du marché des dispositifs de gestion de l'urolithiase en 2026, tandis que le PCNL devrait se développer à un CAGR de 7,99 % jusqu'en 2032. La lithotripsie intracorporelle représentait donc 42,76 % de la part du marché des dispositifs de gestion de l'urolithiase en 2026.
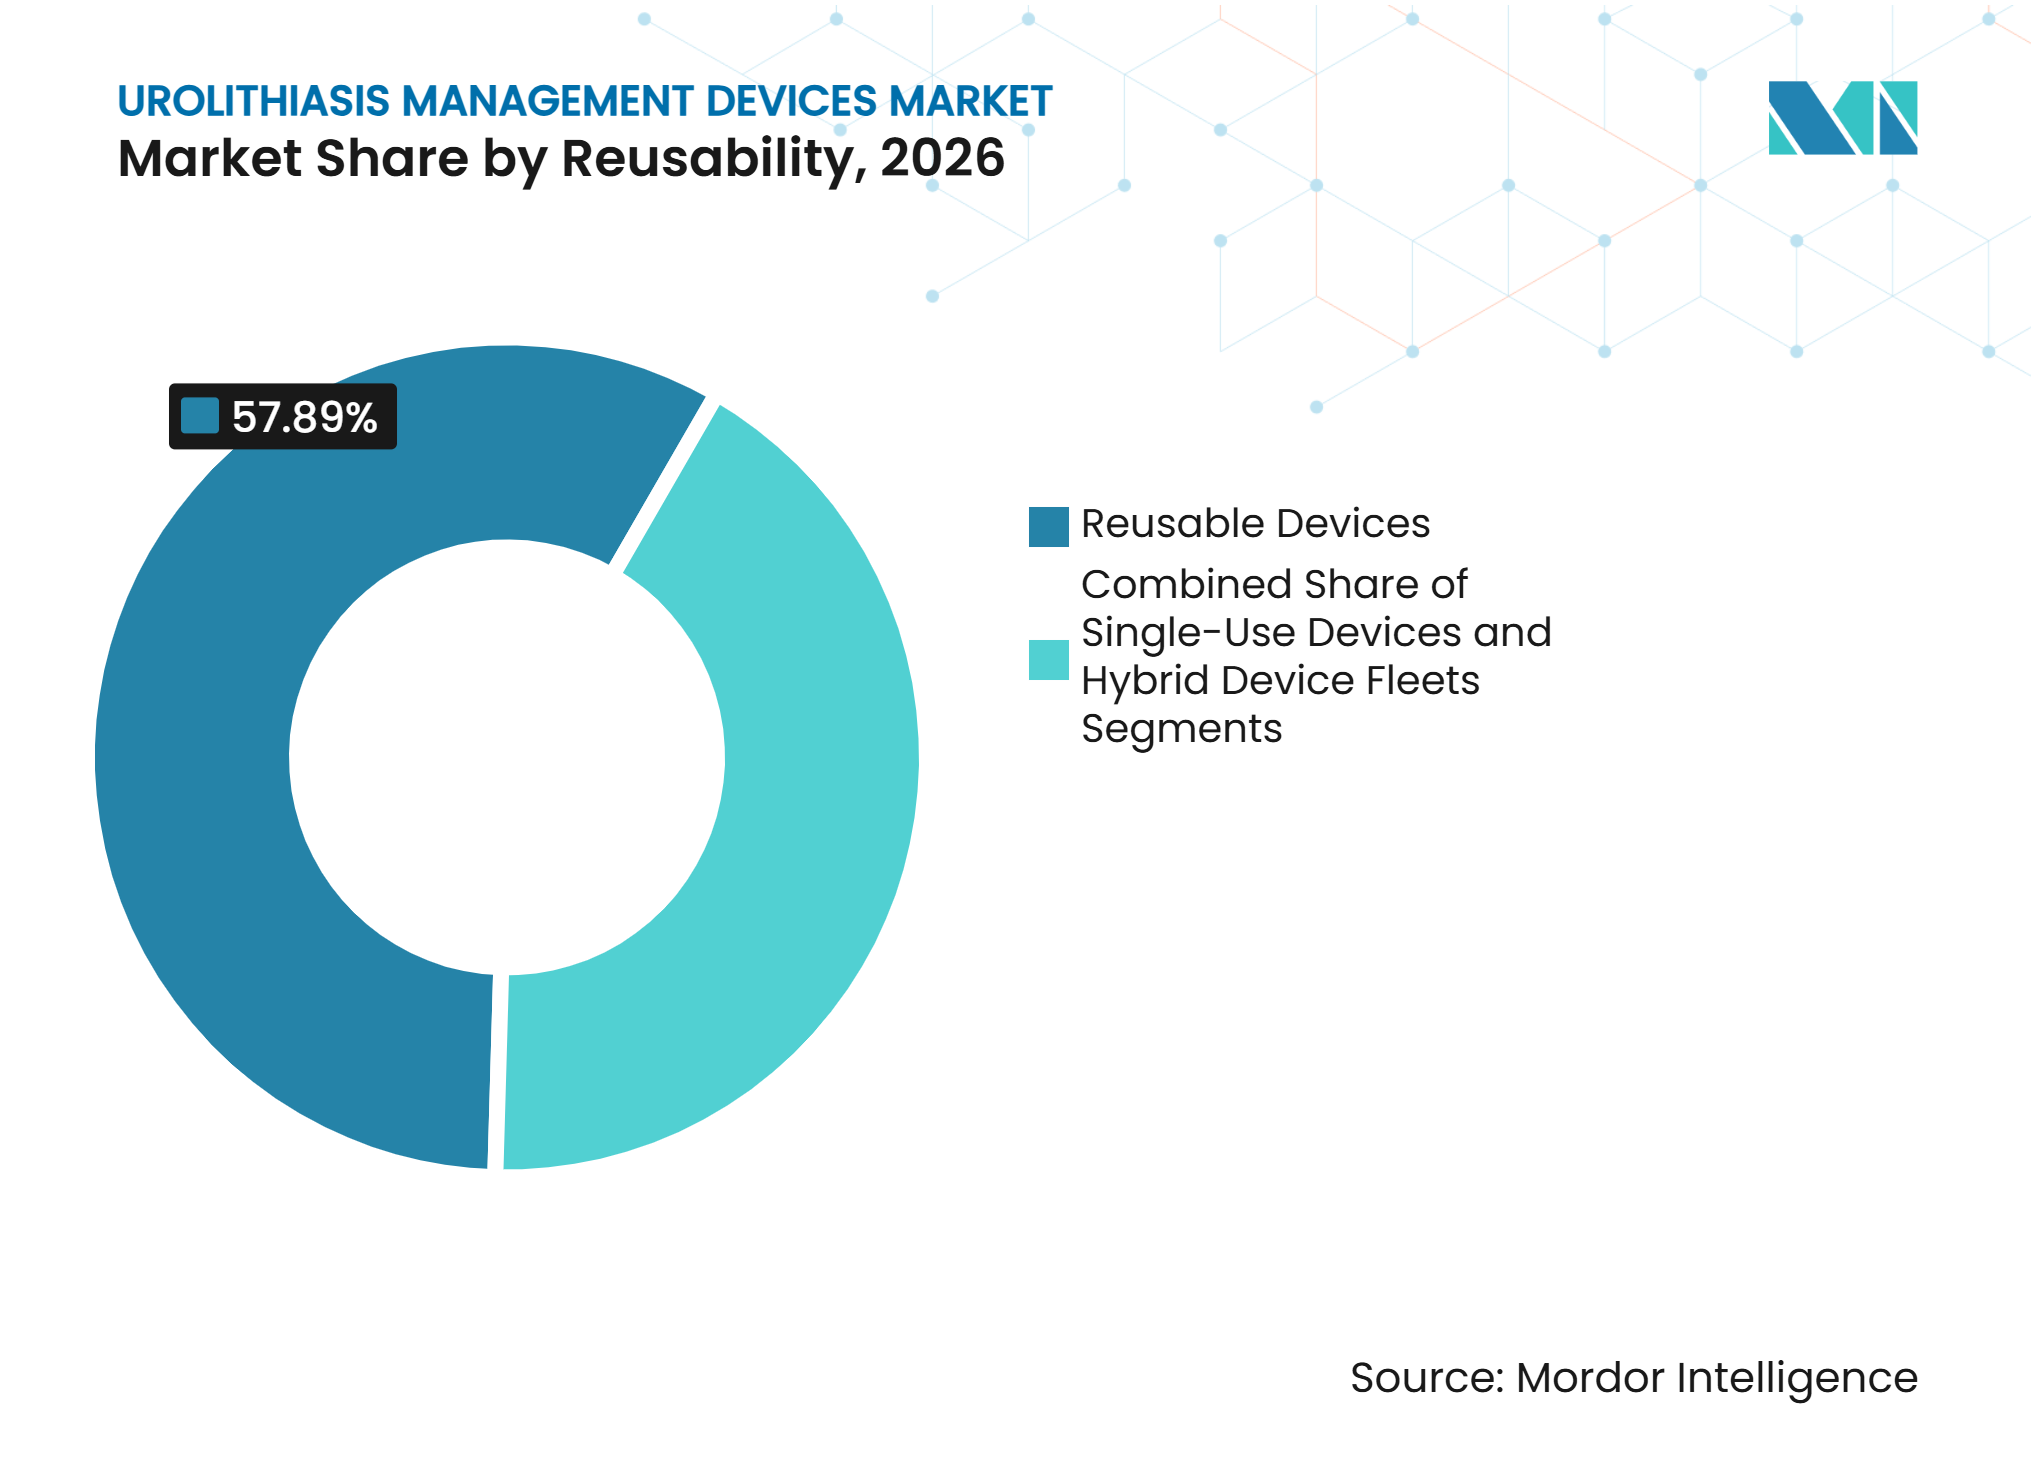
- Par réutilisabilité, les dispositifs réutilisables détenaient 57,89 % de la part de revenus en 2026, tandis que les dispositifs à usage unique devraient croître à un CAGR de 8,87 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 52,86 % de la part de revenus en 2026, tandis que les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 8,54 % jusqu'en 2032.
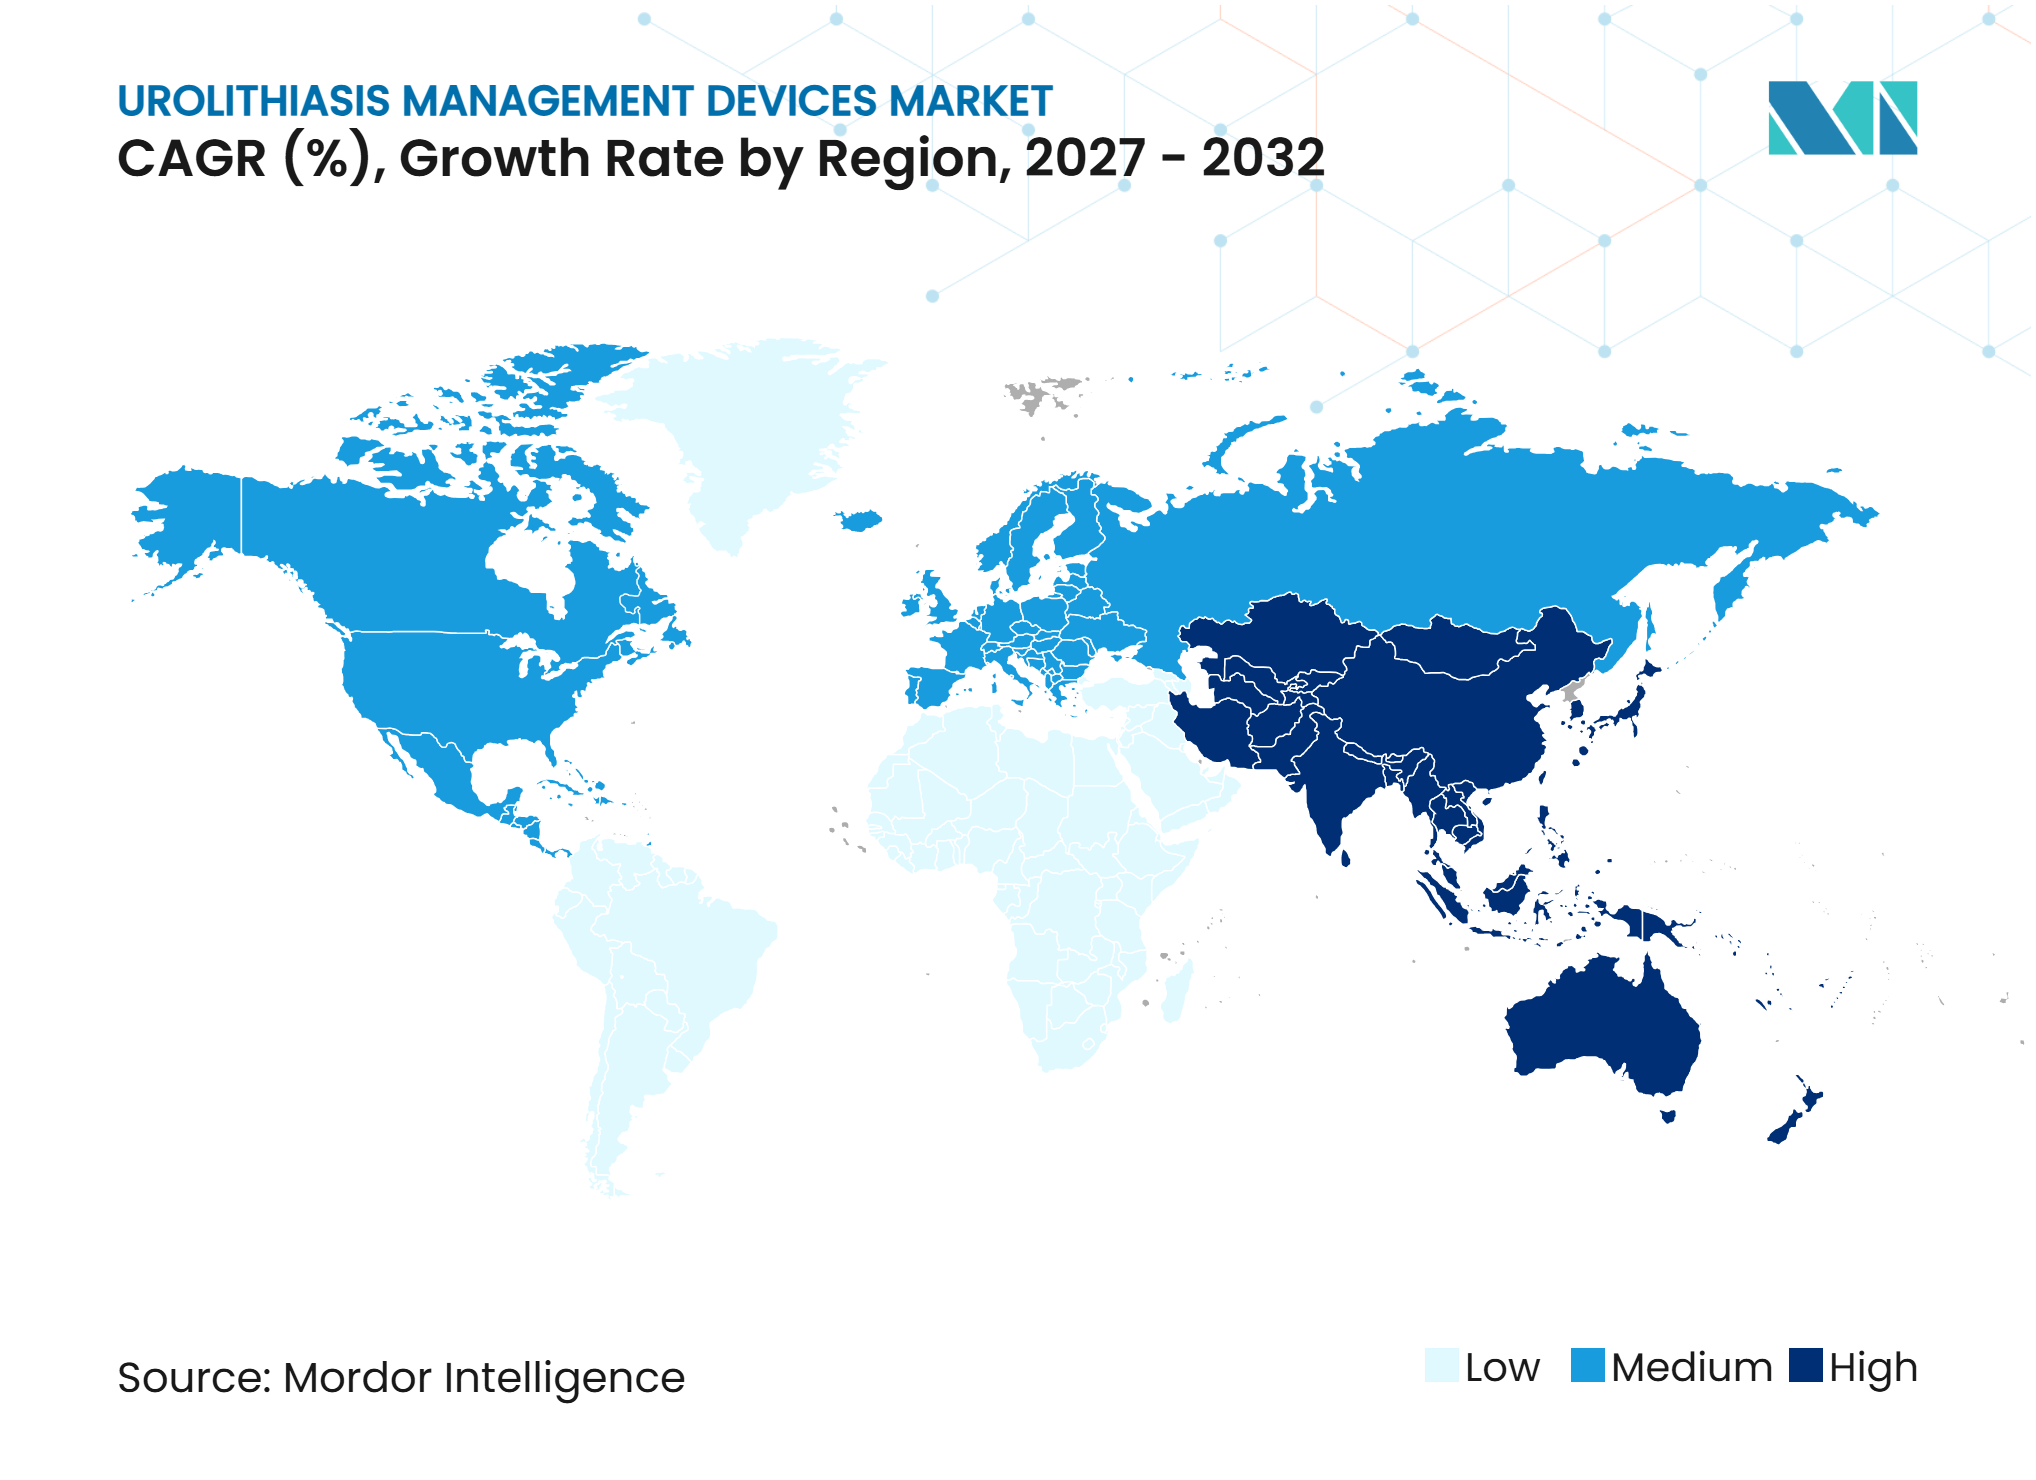
- Par géographie, l'Amérique du Nord représentait 42,76 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence et récurrence croissantes des calculs rénaux et urinaires | +1.30% | Mondial | Long terme (≥ 4 ans) |
| Préférence croissante pour la prise en charge mini-invasive des calculs | +1.00% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans la lithotripsie au laser et l'urétéroscopie flexible | +0.90% | Amérique du Nord et Europe, avec des gains précoces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des centres chirurgicaux ambulatoires et de l'urologie en ambulatoire | +0.60% | Amérique du Nord, avec adoption précoce en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'irrigation connectée et de la gestion de la pression intrarénale | +0.30% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Déshydratation liée au climat et risque de récurrence des calculs | +0.20% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud, avec répercussions sur l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le fardeau croissant des calculs et leur récurrence soutiennent la demande de traitements répétés
La lithiase rénale récidive souvent, et les données disponibles indiquent que le taux de récidive à 5 ans peut approcher 50 % sans évaluation métabolique. Ce schéma prolonge la demande au-delà de l'épisode initial, car les patients récidivants peuvent nécessiter des examens d'imagerie répétés, des interventions, un drainage ou des procédures de suivi. Une méta-analyse de 2025 portant sur 1 276 826 participants a estimé la prévalence mondiale de l'urolithiase à 10,85 %, dont 12,93 % chez les hommes et 8,91 % chez les femmes. Une analyse américaine publiée en 2025 a rapporté une prévalence de la néphrolithiase de 9,8 % et une incidence annuelle de 1,8 %. La même analyse a associé l'obésité à un odds ratio de 1,40 et l'hypertension à un odds ratio de 1,64 pour la prévalence des calculs. Ces relations cliniques soutiennent des volumes de procédures soutenus pour le marché des dispositifs de gestion de l'urolithiase, les facteurs de risque métaboliques restant pertinents dans de nombreux systèmes de santé.
Les soins mini-invasifs et la capacité ambulatoire modifient la répartition des procédures
L'évolution vers la prise en charge mini-invasive des calculs modifie la répartition des traitements plutôt que de simplement refléter les préférences des patients. L'urétéroscopie flexible et les approches intracorporelles associées nécessitent des outils dédiés de visualisation, d'accès, d'irrigation, de lithotripsie et de récupération au cours d'une procédure. Le rapport de référence indique qu'une enquête internationale a révélé que 61,8 % des endourologues percevaient une diminution de l'utilisation de la lithotripsie extracorporelle par ondes de choc, tandis que près de 17 % avaient cessé de l'utiliser. EDAP TMS a changé de nom pour devenir FocalTherics en mai 2026 et a classé ses segments ESWL et distribution comme activités abandonnées, une décision d'entreprise cohérente avec l'abandon de son activité historique dans l'ESWL. Les centres chirurgicaux ambulatoires peuvent bénéficier du transfert des procédures des environnements hospitaliers vers les soins ambulatoires. Le marché des dispositifs de gestion de l'urolithiase bénéficie donc d'un flux de travail ambulatoire plus large qui favorise les plateformes laser compactes, les endoscopes et les dispositifs jetables.
Les plateformes laser et la gestion de la pression encouragent le renouvellement des équipements
Les systèmes laser à fibre thulium créent une demande de remplacement alors que les hôpitaux évaluent leurs performances supérieures par rapport aux équipements holmium:YAG installés. Une méta-analyse de 2026 portant sur 5 essais contrôlés randomisés et 441 patients a révélé des taux de disparition des calculs plus élevés, une durée d'utilisation du laser plus courte et une rétropulsion moins sévère avec le traitement au laser à fibre thulium qu'avec le traitement holmium:YAG[1]. Un essai randomisé distinct pour des calculs de 10-20 mm a rapporté des taux totaux de disparition des calculs de 94,4 % avec le traitement au laser à fibre thulium et de 86,0 % avec le traitement holmium:YAG. La surveillance en temps réel de la pression intrarénale ajoute un élément de sécurité et de flux de travail à la sélection des équipements. Boston Scientific a reçu l'autorisation de la FDA en mars 2026 pour le système de gestion des fluides Asurys, qui régule automatiquement l'afflux d'irrigation à l'aide des données de pression intrarénale. Ces avancées donnent au marché des dispositifs de gestion de l'urolithiase une raison technologique pour que les établissements réévaluent leurs achats d'équipements lourds et les consommables associés.
La déshydratation liée au climat élargit la base future de traitement
Des températures plus élevées peuvent augmenter le risque de calculs par déshydratation et modifier la répartition géographique de la lithiase urinaire. Une revue de 2025 a projeté que la proportion d'Américains vivant dans des zones à risque élevé de calculs pourrait passer de 40 % à 56 % d'ici 2050 dans un scénario de réchauffement modéré, avec 1,6 à 2,2 millions de cas supplémentaires de néphrolithiase au cours d'une vie. Une étude de 2025 dans le sud de la Chine a révélé que les conditions de chaleur sèche augmentaient le risque d'hospitalisation pour urolithiase de 17 %, avec l'effet le plus fort chez les hommes âgés de 21 à 40 ans. Les recherches sur les hospitalisations liées à la température ont également identifié les maladies rénales comme une voie majeure par laquelle la chaleur affecte la santé. Ces tendances pourraient créer une demande de procédures en Europe centrale, au Canada et dans certaines parties de l'Amérique du Sud qui ont historiquement eu une prévalence plus faible de calculs. Le marché des dispositifs de gestion de l'urolithiase peut en bénéficier lorsque les fabricants alignent leur capacité de distribution et la formation des médecins sur ces besoins de soins en évolution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des dispositifs et procédures avancés | -0.70% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Complications liées aux procédures et dépendance aux spécialistes | -0.50% | Mondial | Long terme (≥ 4 ans) |
| Retraitement, contrôle des infections et charge liée aux déchets des dispositifs à usage unique | -0.30% | Europe et Amérique du Nord, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Faible utilisation et contraintes logistiques pour les systèmes ESWL à forte intensité de capital | -0.20% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût des dispositifs avancés et la faible utilisation du capital limitent l'accès
Les systèmes laser, endoscopiques et d'accès avancés peuvent créer une barrière de coût pour les prestataires desservant des populations sensibles aux prix. Les données disponibles portant sur 40 pays ont rapporté des coûts d'équipement par procédure pour les urétéroscopes flexibles à usage unique allant de 92 EUR au Brésil à 1 343 EUR en Irlande. Cette large fourchette reflète des différences dans les achats et la conception des systèmes de santé plutôt qu'une différence dans l'objectif clinique. Le même matériel source a noté que les systèmes laser à fibre thulium et à haute puissance nécessitent un investissement en capital plus important que les alternatives à faible puissance. Une faible utilisation peut encore affaiblir l'argument financier en faveur des équipements ESWL à forte intensité de capital dans certaines parties de l'Asie-Pacifique, du Moyen-Orient et de l'Afrique, et de l'Amérique du Sud. Ces contraintes peuvent ralentir le marché des dispositifs de gestion de l'urolithiase là où les hôpitaux restent dépendants des cycles d'équipements holmium:YAG ou ESWL plus anciens.
La capacité des spécialistes, le contrôle des infections et les exigences en matière de déchets restent des obstacles
L'urétéroscopie et le PCNL miniaturisé nécessitent une expérience clinique, et une pénurie d'endourologues formés peut limiter l'adoption dans les environnements mal desservis. L'étude des dossiers médicaux électroniques américains a rapporté un taux d'infection post-opératoire à 30 jours de 15,4 % avec des urétéroscopes à usage unique standard. Le taux était de 8,2 % lorsqu'un endoscope à usage unique avec surveillance en temps réel de la pression intrarénale était utilisé. Ces résultats rendent la gestion de la pression pertinente, mais ils montrent également pourquoi les établissements doivent investir dans des protocoles cliniques et la formation du personnel. Les obligations de retraitement, les procédures de contrôle des infections et les déchets générés par les dispositifs jetables s'ajoutent à la charge opérationnelle. Les exigences de la FDA en matière d'autorisation 510(k), le Règlement européen sur les dispositifs médicaux 2017/745, les normes de stérilisation ISO 11135 et les normes de biocompatibilité ISO 10993 affectent les coûts d'entrée et les travaux de conformité dans les environnements réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les urétéroscopes sont en tête tandis que les lithotripteurs bénéficient du renouvellement laserLes urétéroscopes détenaient 38,65 % de la part de revenus du segment en 2026, reflétant leur rôle central dans l'urétéroscopie flexible. La catégorie de produits comprend les systèmes à fibre optique réutilisables, les systèmes numériques réutilisables et les endoscopes numériques à usage unique. Les configurations à usage unique gagnent en utilisation là où la prévention des infections, la disponibilité rapide ou la réduction des exigences de retraitement sont des priorités. Les lithotripteurs devraient croître à un CAGR de 7,54 % jusqu'en 2032, le taux le plus rapide parmi les groupes de produits. Cette croissance est liée aux cycles de remplacement hospitalier des plateformes laser à fibre thulium. Les données cliniques comparatives ont soutenu leur utilisation grâce à de meilleures performances de disparition des calculs, une durée d'utilisation du laser plus courte et une rétropulsion plus faible par rapport au holmium:YAG dans la méta-analyse fournie. Olympus a lancé le laser à fibre thulium SOLTIVE Gemini 60W aux États-Unis en novembre 2026 avec la technologie StoneSense qui supprime l'émission laser lorsque la fibre n'est pas dirigée vers le tissu calcaire. BD a également lancé son système laser à fibre thulium Elyra aux États-Unis en mai 2026. Le marché des dispositifs de gestion de l'urolithiase est donc soutenu par l'utilisation continue des urétéroscopes comme plateforme de visualisation principale.
Les dispositifs de récupération et d'accès aux calculs sont des consommables à volume élevé car ils sont utilisés à chaque procédure d'urétéroscopie et de PCNL. Les gaines d'accès urétéral à aspiration sont devenues plus pertinentes car les prestataires recherchent une meilleure visibilité et une élimination immédiate des fragments. La gaine d'accès à aspiration ClearPetra de Well Lead Medical a atteint le marché américain grâce à un partenariat de distribution avec KARL STORZ en mai 2024, bien que ce développement soit en dehors de la période de développements récents du rapport. Les dispositifs de drainage tels que les endoprothèses urétérales et les tubes de néphrostomie bénéficient de l'augmentation du volume des procédures car de nombreuses interventions nécessitent un drainage post-opératoire. La taille du marché des dispositifs de gestion de l'urolithiase pour ces produits de soutien augmente avec la fréquence des procédures plutôt qu'avec le seul placement laser. L'entrée réglementaire reste importante car les produits d'accès doivent satisfaire aux exigences d'autorisation de la FDA et aux normes de biocompatibilité des matériaux. Les fournisseurs qui associent endoscopes, outils d'accès, systèmes de lithotripsie et dispositifs de récupération peuvent offrir un flux de travail de procédure plus complet. Ce modèle peut réduire la complexité des achats pour les hôpitaux et les centres chirurgicaux ambulatoires.



Par type de traitement :
la lithotripsie intracorporelle est en tête tandis que le PCNL devient moins invasifLa lithotripsie intracorporelle détenait 42,76 % de la part de revenus du segment en 2026. Sa position reflète l'utilisation de l'urétéroscopie laser pour de nombreux calculs urétéraux et rénaux. La méthode combine l'accès visuel avec la fragmentation, l'irrigation et la récupération dans un seul parcours de traitement. Un essai contrôlé randomisé multicentrique de 2025 portant sur 720 patients a révélé que l'urétéroscopie flexible avec une gaine d'accès à aspiration était non inférieure au mini-PCNL pour les calculs rénaux de 2-3 cm. L'étude a également rapporté des durées d'hospitalisation plus courtes avec l'urétéroscopie flexible[2]. Ces résultats peuvent élargir la gamme de cas envisagés pour les procédures intracorporelles. Le segment bénéficie lorsque les prestataires recherchent des séjours plus courts et une conception de procédure adaptée aux flux de travail ambulatoires. Il soutient également la demande de lasers, d'endoscopes flexibles, de gaines d'accès et de dispositifs de contrôle de la pression. Le marché des dispositifs de gestion de l'urolithiase bénéficie lorsque les procédures flexibles peuvent servir une gamme clinique plus large.
Le PCNL devrait croître à un CAGR de 7,99 % jusqu'en 2032, ce qui en fait le type de traitement à la croissance la plus rapide sur le marché des dispositifs de gestion de l'urolithiase. La croissance est liée aux variantes d'accès miniaturisées qui cherchent à réduire la charge du traitement tout en maintenant l'élimination des calculs. Un document de consensus de l'Alliance internationale de l'urolithiase a soutenu des tailles de voie inférieures à 18 Fr pour le PCNL miniaturisé et a cité une réduction des saignements, des scores de douleur plus faibles et des séjours plus courts par rapport au PCNL standard. Un essai randomisé de l'EDGE Consortium de 2025 a rapporté des taux comparables de disparition des calculs de 77 % avec le mini-PCNL et de 71 % avec le PCNL standard, avec une douleur post-opératoire plus faible pour l'approche miniaturisée. Mendaera a annoncé les premières procédures utilisant son système d'accès PCNL robotique portable Focalist à la Mayo Clinic Arizona en septembre 2025. L'accès guidé par ultrasons robotiques peut répondre aux obstacles techniques du PCNL, bien que l'utilisation généralisée dépende de l'adoption clinique et de la formation des prestataires. Cette voie offre aux prestataires une autre option pour les calculs complexes qui ne sont pas adaptés à l'urétéroscopie ambulatoire plus simple.
Par réutilisabilité :
la croissance des dispositifs à usage unique reflète l'économie des infections et les besoins de flux de travailLes dispositifs réutilisables représentaient 57,89 % de la part de revenus du segment en 2026. Leur position est soutenue par un coût par cas plus faible dans les environnements à volume élevé. Une étude de 2025 a rapporté des coûts par cas de 1 499 USD pour les urétéroscopes réutilisables et de 840 USD pour les endoscopes à usage unique, avec un point d'équilibre à 156 cas. Ce résultat montre que le volume d'utilisation peut déterminer quel modèle est le plus économique. Les systèmes réutilisables nécessitent un investissement dans la capacité de retraitement, la gestion des réparations et la disponibilité des endoscopes. Ils restent attractifs là où les volumes de procédures sont stables et où les prestataires peuvent maintenir un flux de travail de stérilisation contrôlé. Les flottes hybrides peuvent permettre aux établissements d'utiliser des endoscopes réutilisables pour les travaux de routine à volume élevé et des dispositifs à usage unique pour des cas spécifiques sensibles aux infections. Cette flexibilité peut aider le marché des dispositifs de gestion de l'urolithiase à servir des hôpitaux avec différents volumes de cas et profils de risque. Le marché des dispositifs de gestion de l'urolithiase peut donc accueillir à la fois des programmes réutilisables à volume élevé et une adoption ciblée à usage unique.
Les dispositifs à usage unique devraient croître à un CAGR de 8,87 % jusqu'en 2032. Leur croissance est associée au contrôle des infections, à la disponibilité immédiate et à l'évitement du retraitement des endoscopes entre les cas. Les données cliniques fournies ont rapporté 8,2 % d'infections post-opératoires à 30 jours avec un endoscope à usage unique incluant une surveillance de la pression intrarénale, contre 15,4 % pour les endoscopes à usage unique standard. Boston Scientific a reçu l'approbation du marquage CE pour le système LithoVue Elite en décembre 2024, soutenant sa disponibilité en Europe. L'étude de coûts portant sur 40 pays dans le projet source a également révélé que les pratiques de réutilisation des endoscopes nominalement à usage unique réduisaient les coûts liés aux équipements dans certains pays. Le choix opérationnel n'est donc pas simplement réutilisable versus jetable. Il dépend des exigences locales de contrôle des infections, du volume des procédures, du risque de réparation, de l'accès aux approvisionnements et de la gestion des déchets environnementaux. Les fabricants chinois représentaient 47 % des autorisations FDA 510(k) pour les urétéroscopes à usage unique entre 2022 et avril 2026 dans le projet fourni, augmentant la concurrence sur les prix et les produits dans cette catégorie.

Par utilisateur final :
les hôpitaux conservent les cas complexes tandis que les centres chirurgicaux ambulatoires se développent plus rapidementLes hôpitaux représentaient 52,86 % de la part de revenus du segment en 2026. Ils restent le cadre principal pour les cas de calculs complexes, notamment les PCNL à forte charge et les patients nécessitant une anesthésie et un soutien post-opératoire plus importants. Les hôpitaux peuvent déployer une base d'équipements plus large, comprenant des systèmes laser à haute puissance, des urétéroscopes flexibles et des plateformes d'irrigation spécialisées. Ils peuvent également soutenir des systèmes PCNL robotiques qui nécessitent une infrastructure institutionnelle. Cet environnement favorise des portefeuilles de produits intégrés qui relient la visualisation, la thérapie laser, la gestion des fluides et le drainage. StoneSmart Solutions de Boston Scientific combine l'urétéroscope LithoVue Elite, le système de gestion des fluides Asurys et le portefeuille laser Lumenis dans ce parcours de soins. Les hôpitaux continueront à fournir une capacité d'orientation pour les patients à acuité plus élevée même si certaines procédures de routine se déplacent vers les soins ambulatoires. Leurs décisions d'achat peuvent également influencer les normes pour le marché plus large des dispositifs de gestion de l'urolithiase. Le marché des dispositifs de gestion de l'urolithiase conserve la demande hospitalière même si les procédures appropriées se déplacent vers les soins ambulatoires.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,54 % jusqu'en 2032. Ce changement reflète l'utilisation croissante des parcours ambulatoires pour les procédures urologiques appropriées. Le projet fourni indique que plus de 90 % des procédures de Chesapeake Urology Associates sont adaptées aux soins ambulatoires et identifie l'urologie parmi les spécialités stimulant la croissance du volume des centres chirurgicaux ambulatoires en 2025. La demande des centres chirurgicaux ambulatoires favorise les équipements compacts, un approvisionnement fiable en endoscopes et des procédures qui limitent les besoins de récupération. L'urétéroscopie assistée par aspiration peut soutenir cette direction en combinant la fragmentation des calculs avec l'évacuation des fragments dans un seul flux de travail. Le système Break Wave de SonoMotion présente également un potentiel de changement de site de soins car il utilise des ultrasons focalisés à basse pression sans anesthésie sous guidage échographique en temps réel. Ce modèle pourrait étendre le traitement aux cliniques ambulatoires et aux services d'urgence s'il est adopté. Le marché des dispositifs de gestion de l'urolithiase bénéficie lorsque le remboursement et les protocoles des prestataires soutiennent la migration sécurisée des cas appropriés en dehors des hôpitaux avec hospitalisation.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 42,76 % de la taille du marché des dispositifs de gestion de l'urolithiase en 2026. La région bénéficie d'une densité élevée de procédures, de réseaux de spécialistes établis et d'une forte adoption des technologies urologiques à forte intensité de capital. Olympus a déclaré dans son annonce de lancement de novembre 2026 que les crises de calculs rénaux génèrent plus de 600 000 visites aux urgences chaque année aux États-Unis. La prévalence de la néphrolithiase aux États-Unis était de 9,8 % dans une analyse de 2025, fournissant une large base d'épisodes de traitement potentiels. Les prestataires ajoutent des systèmes qui relient la visualisation numérique, la fragmentation laser, la gestion de l'irrigation et les produits d'accès jetables. L'autorisation FDA 510(k) reste une influence réglementaire centrale pour les nouveaux dispositifs. La région est également un cadre précoce pour la surveillance de la pression intrarénale et l'adoption ambulatoire. Ces facteurs soutiennent les ventes de systèmes premium aux côtés des revenus récurrents provenant de l'utilisation des endoscopes, des gaines d'accès et des dispositifs de récupération.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 6,76 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché des dispositifs de gestion de l'urolithiase. Les conditions chaudes et humides dans certaines parties de l'Inde, de l'Asie du Sud-Est, du sud de la Chine et du Golfe contribuent à un besoin important de soins pour les calculs. Le projet source cite une prévalence des calculs de 22 % à 45 % dans le sud de la Chine, contre la prévalence mondiale de 10,85 % estimée dans une méta-analyse de 2025. La croissance de la capacité de soins secondaires et des réseaux d'hôpitaux privés peut élargir l'accès à l'urétéroscopie et à la lithotripsie laser dans les villes indiennes de niveau 2 et 3. La région dispose également d'une base croissante de fabricants de dispositifs. Le projet fourni rapporte que les fabricants chinois ont accumulé 47 % des autorisations FDA 510(k) pour les urétéroscopes à usage unique d'ici avril 2026. Cette présence manufacturière peut accroître la concurrence sur les prix tout en améliorant la disponibilité des produits. Les exigences de qualité réglementaire et la formation des cliniciens restent importantes pour une adoption sûre dans des systèmes de santé diversifiés.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est le deuxième bloc régional en importance dans le projet fourni, avec l'Allemagne, le Royaume-Uni et la France identifiés comme leaders en volume de procédures. Le Règlement européen sur les dispositifs médicaux 2017/745 ajoute des exigences de surveillance post-commercialisation et de conformité qui peuvent augmenter les coûts d'entrée. Boston Scientific a reçu l'approbation du marquage CE pour LithoVue Elite en décembre 2024 et a présenté le système au Congrès 2025 de l'Association européenne d'urologie. Une étude polonaise de 2025 citée dans le projet a rapporté un taux d'urolithiase à vie de 12,85 %, indiquant un besoin de capacité dans certaines parties de l'Europe centrale et orientale. La demande au Moyen-Orient et en Afrique diffère fortement entre les États du Golfe à forte dépense et les environnements d'Afrique subsaharienne à ressources plus limitées où le coût des dispositifs, la logistique et la rareté des spécialistes limitent la pénétration. L'Amérique du Sud est menée par le Brésil en volume de procédures, tandis que la Société brésilienne de néphrologie a déclaré que la néphrolithiase affecte 10 % à 15 % de la population. Huons Meditech a annoncé un partenariat d'assemblage local avec le groupe indien Vasu pour la production d'ESWL en novembre 2025, illustrant comment la localisation peut améliorer l'accès dans les environnements émergents.
Paysage concurrentiel
Concentration du Marché
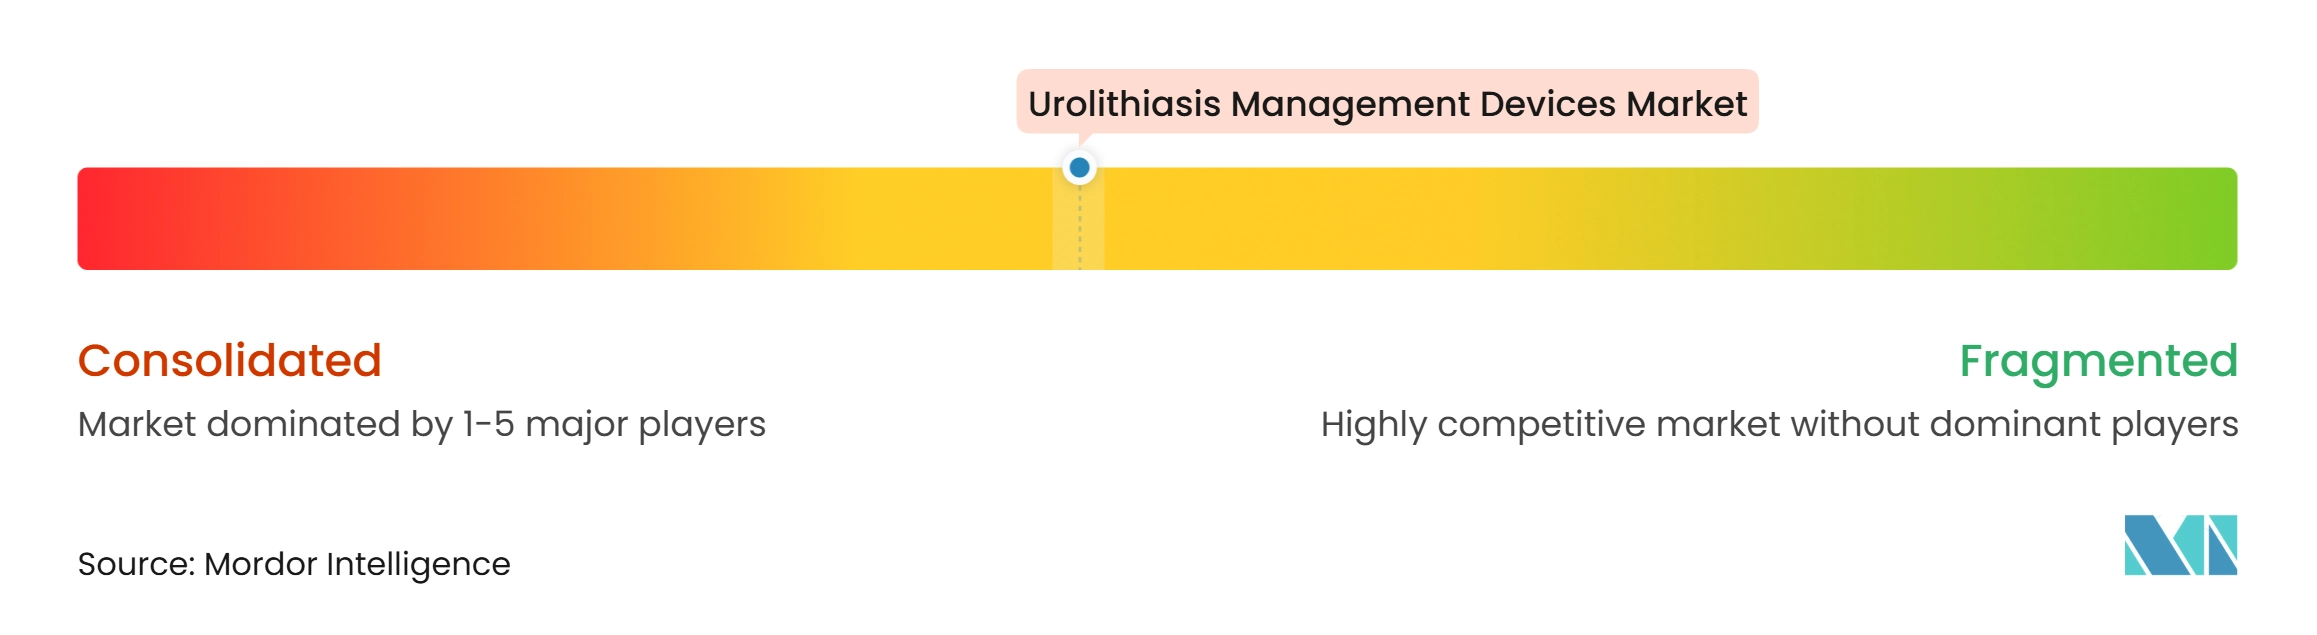
Le marché des dispositifs de gestion de l'urolithiase présente une consolidation modérée dans les revenus liés aux procédures premium, aux côtés d'un niveau intermédiaire et d'un niveau de valeur fragmentés. Boston Scientific occupe une position large grâce à sa plateforme StoneSmart Solutions, qui combine LithoVue Elite, les systèmes laser à fibre thulium Lumenis et la gestion des fluides Asurys. Cette approche de portefeuille peut créer des liens de flux de travail entre la visualisation, le contrôle de la pression et la lithotripsie. Boston Scientific a rapporté l'autorisation FDA pour Asurys en mars 2026, positionnant le système comme une option de contrôle automatisé de l'irrigation pendant l'urétéroscopie. Olympus a répondu avec le lancement américain du SOLTIVE Gemini 60W en novembre 2026. Sa fonctionnalité StoneSense est conçue pour arrêter l'émission laser lorsque la fibre n'est pas dirigée vers le tissu calcaire. BD est entré dans le segment des lasers pour calculs avec la plateforme Elyra en mai 2026. La certification ISO 13485 est une attente courante en matière de gestion de la qualité pour les fournisseurs ciblant les segments de dispositifs premium en Amérique du Nord et en Europe.
KARL STORZ et Richard Wolf conservent des positions dans l'endoscopie rigide et semi-rigide, tandis que de nouveaux fournisseurs cherchent à se développer dans les produits flexibles et jetables. L'intensité concurrentielle augmente dans les urétéroscopes à usage unique alors que les fabricants se font concurrence sur la qualité d'image, les dimensions des endoscopes, la surveillance de la pression et le coût par cas. Le projet identifie les fabricants chinois comme une source de plus en plus importante d'endoscopes à usage unique autorisés par la FDA. Cela peut augmenter la disponibilité d'options orientées vers la valeur et exercer une pression sur les fournisseurs premium établis. La relation de distribution de la gaine d'accès ClearPetra de Well Lead Medical avec KARL STORZ est un exemple d'entreprises établies utilisant des partenariats pour ajouter des outils de procédure spécialisés. Dornier a lancé la gaine d'accès urétéral à aspiration Hoover et l'urétéroscope à usage unique Axis II Slim aux États-Unis en septembre 2025. L'association de ces produits avec son système laser Thulio donne à Dornier une offre d'urétéroscopie flexible intégrée. La concurrence porte donc à la fois sur les performances individuelles des dispositifs et sur la capacité à fournir une plateforme de procédure coordonnée.
Les opportunités d'espaces blancs sont concentrées dans la lithotripsie non invasive sans anesthésie et l'accès PCNL robotique. SonoMotion a reçu l'autorisation FDA pour son dispositif de lithotripsie Break Wave en janvier 2026 et a rapporté une deuxième autorisation en mai 2026 pour une version à empreinte plus petite. La société a rapporté un taux de disparition des calculs de 70 % et aucun événement de sécurité grave dans sa présentation de l'essai pivot SOUND. Avvio Medical a reçu la désignation de dispositif révolutionnaire de la FDA pour son système de lithotripsie amélioré en octobre 2025. Le système Focalist de Mendaera a démontré des procédures d'accès PCNL guidées par ultrasons robotiques en 2025. Ces produits cherchent à répondre aux exigences d'anesthésie, à la précision d'accès et à la dépendance aux spécialistes. Aucune part combinée des principaux acteurs n'est fournie dans le matériel source, de sorte que la concentration ne peut pas être calculée à partir des données disponibles.
Leaders du secteur des dispositifs de gestion de l'urolithiase
-
Boston Scientific Corporation
-
Olympus Corporation
-
Dornier MedTech GmbH
-
Cook Medical
-
KARL STORZ SE & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs de gestion de l'urolithiase Entreprises couvertes dans ce rapport
- Allengers
- Applaud Medical, Inc.
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- DirexGroup
- Dornier MedTech
- EDAP TMS
- EMS Electro Medical Systems
- HealthTronics
- Karl Storz
- Lumenis, a Boston Scientific company
- Medtronic
- Olympus
- Quanta System S.p.A.
- Richard Wolf
- Rocamed SAM
- Shenzhen Huikang Medical Apparatus Co., Ltd.
- Storz Medical
- Well Lead Medical Co., Ltd.
Développements industriels récents dans Marché des dispositifs de gestion de l'urolithiase
- Novembre 2026 : Olympus Corporation a lancé le système laser à fibre thulium SOLTIVE Gemini® 60W aux États-Unis, doté de la technologie StoneSense pour la suppression automatique du laser lorsque la fibre n'est pas dirigée vers le tissu calcaire, et de six modes d'impulsion cliniques. Le lancement intensifie la concurrence au niveau premium des lasers à fibre thulium face au système Elyra de BD introduit six mois auparavant.
- Mai 2026 : SonoMotion a reçu une deuxième autorisation FDA 510(k) pour un dispositif Break Wave de nouvelle génération présentant une empreinte de sonde réduite de 31 %, avec une commercialisation prévue pour le second semestre 2026. Les données de l'essai pivot SOUND présentées à l'AUA 2026 ont confirmé la non-infériorité par rapport à l'ESWL pour les calculs urétéraux (70 % de disparition des calculs, 0 % d'événements de sécurité graves), établissant la première modalité de fragmentation non invasive des calculs sans anesthésie autorisée par la FDA.
- Mai 2026 : BD (Becton, Dickinson and Company) a introduit le système laser à fibre thulium Elyra aux États-Unis en deux configurations, Elyra et Elyra Plus, complétant son portefeuille de soins pour les calculs rénaux avec une conception de laser à fibre thulium refroidi par air à empreinte réduite. Le lancement marque le premier engagement complet de BD dans le segment des lasers pour calculs.
- Mars 2026 : Boston Scientific a reçu l'autorisation FDA 510(k) pour le système de gestion des fluides Asurys, le premier dispositif capable de réguler automatiquement l'afflux d'irrigation en réponse en temps réel aux données de pression intrarénale pendant l'urétéroscopie. Associé à l'urétéroscope LithoVue Elite, il crée un flux de travail de gestion de la pression intrarénale en boucle fermée conçu pour réduire le risque de sepsis post-opératoire et la charge cognitive des endourologues.
Portée du rapport mondial sur le marché des dispositifs de gestion de l'urolithiase
Selon la portée du rapport, les dispositifs de gestion de l'urolithiase sont des outils médicaux utilisés pour détecter, fragmenter, retirer ou gérer les calculs dans les reins, les uretères et la vessie. Ils comprennent des dispositifs tels que les lithotripteurs, les urétéroscopes, les paniers de récupération et les instruments associés.
Le marché des dispositifs de gestion de l'urolithiase est segmenté par type de produit, type de traitement, réutilisabilité, utilisateur final et géographie. Par type de produit, le marché est segmenté en lithotripteurs, urétéroscopes, dispositifs de récupération de calculs et dispositifs de drainage. Par type de traitement, le marché est segmenté en ESWL, lithotripsie intracorporelle, PCNL et autres. Par réutilisabilité, le marché est segmenté en réutilisables, à usage unique et hybrides. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, centres chirurgicaux ambulatoires et autres. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Lithotripteurs |
| Urétéroscopes |
| Dispositifs de récupération et d'accès aux calculs |
| Dispositifs de drainage |
| Lithotripsie extracorporelle par ondes de choc (ESWL) |
| Lithotripsie intracorporelle |
| Néphrostolithotomie percutanée |
| Autres traitements |
| Dispositifs réutilisables |
| Dispositifs à usage unique |
| Flottes de dispositifs hybrides |
| Hôpitaux |
| Cliniques spécialisées |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Lithotripteurs | |
| Urétéroscopes | ||
| Dispositifs de récupération et d'accès aux calculs | ||
| Dispositifs de drainage | ||
| Par type de traitement | Lithotripsie extracorporelle par ondes de choc (ESWL) | |
| Lithotripsie intracorporelle | ||
| Néphrostolithotomie percutanée | ||
| Autres traitements | ||
| Par réutilisabilité | Dispositifs réutilisables | |
| Dispositifs à usage unique | ||
| Flottes de dispositifs hybrides | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de dispositifs de gestion de l'urolithiase ?
La prévalence croissante des calculs, les besoins de traitements répétés et l'évolution vers des procédures endoscopiques et basées sur le laser soutiennent la demande. L'estimation mondiale de la prévalence était de 10,85 % dans une méta-analyse de 2025.
Quel est le taux de croissance prévu pour les dispositifs de gestion de l'urolithiase ?
Le secteur devrait croître à un CAGR de 5,12 % de 2027 à 2032, atteignant 2,45 milliards USD en 2032.
Quelle catégorie de produits est en tête des ventes de dispositifs pour l'urolithiase ?
Les urétéroscopes sont en tête des catégories de produits avec une part de 38,65 % en 2026. Les lithotripteurs devraient enregistrer la croissance la plus rapide au niveau des produits à un CAGR de 7,54 % jusqu'en 2032.
Pourquoi les urétéroscopes à usage unique croissent-ils plus vite que les endoscopes réutilisables ?
Les dispositifs à usage unique devraient croître à un CAGR de 8,87 % en raison des avantages en matière de contrôle des infections et de flux de travail. Une étude citée a rapporté des taux d'infection à 30 jours plus faibles avec la surveillance en temps réel de la pression intrarénale.
Quelle région offre l'opportunité de croissance la plus rapide pour les dispositifs de gestion de l'urolithiase ?
L'Asie-Pacifique devrait croître à un CAGR de 6,76 % jusqu'en 2032, soutenue par une forte charge de calculs, des investissements dans les soins de santé et une base manufacturière en croissance.
Comment les centres chirurgicaux ambulatoires modifient-ils le traitement des calculs ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,54 % jusqu'en 2032, les procédures appropriées se déplaçant vers les environnements ambulatoires. Les systèmes laser compacts, les endoscopes fiables et les outils d'accès jetables sont importants pour ce cadre.