
尿路結石管理デバイス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
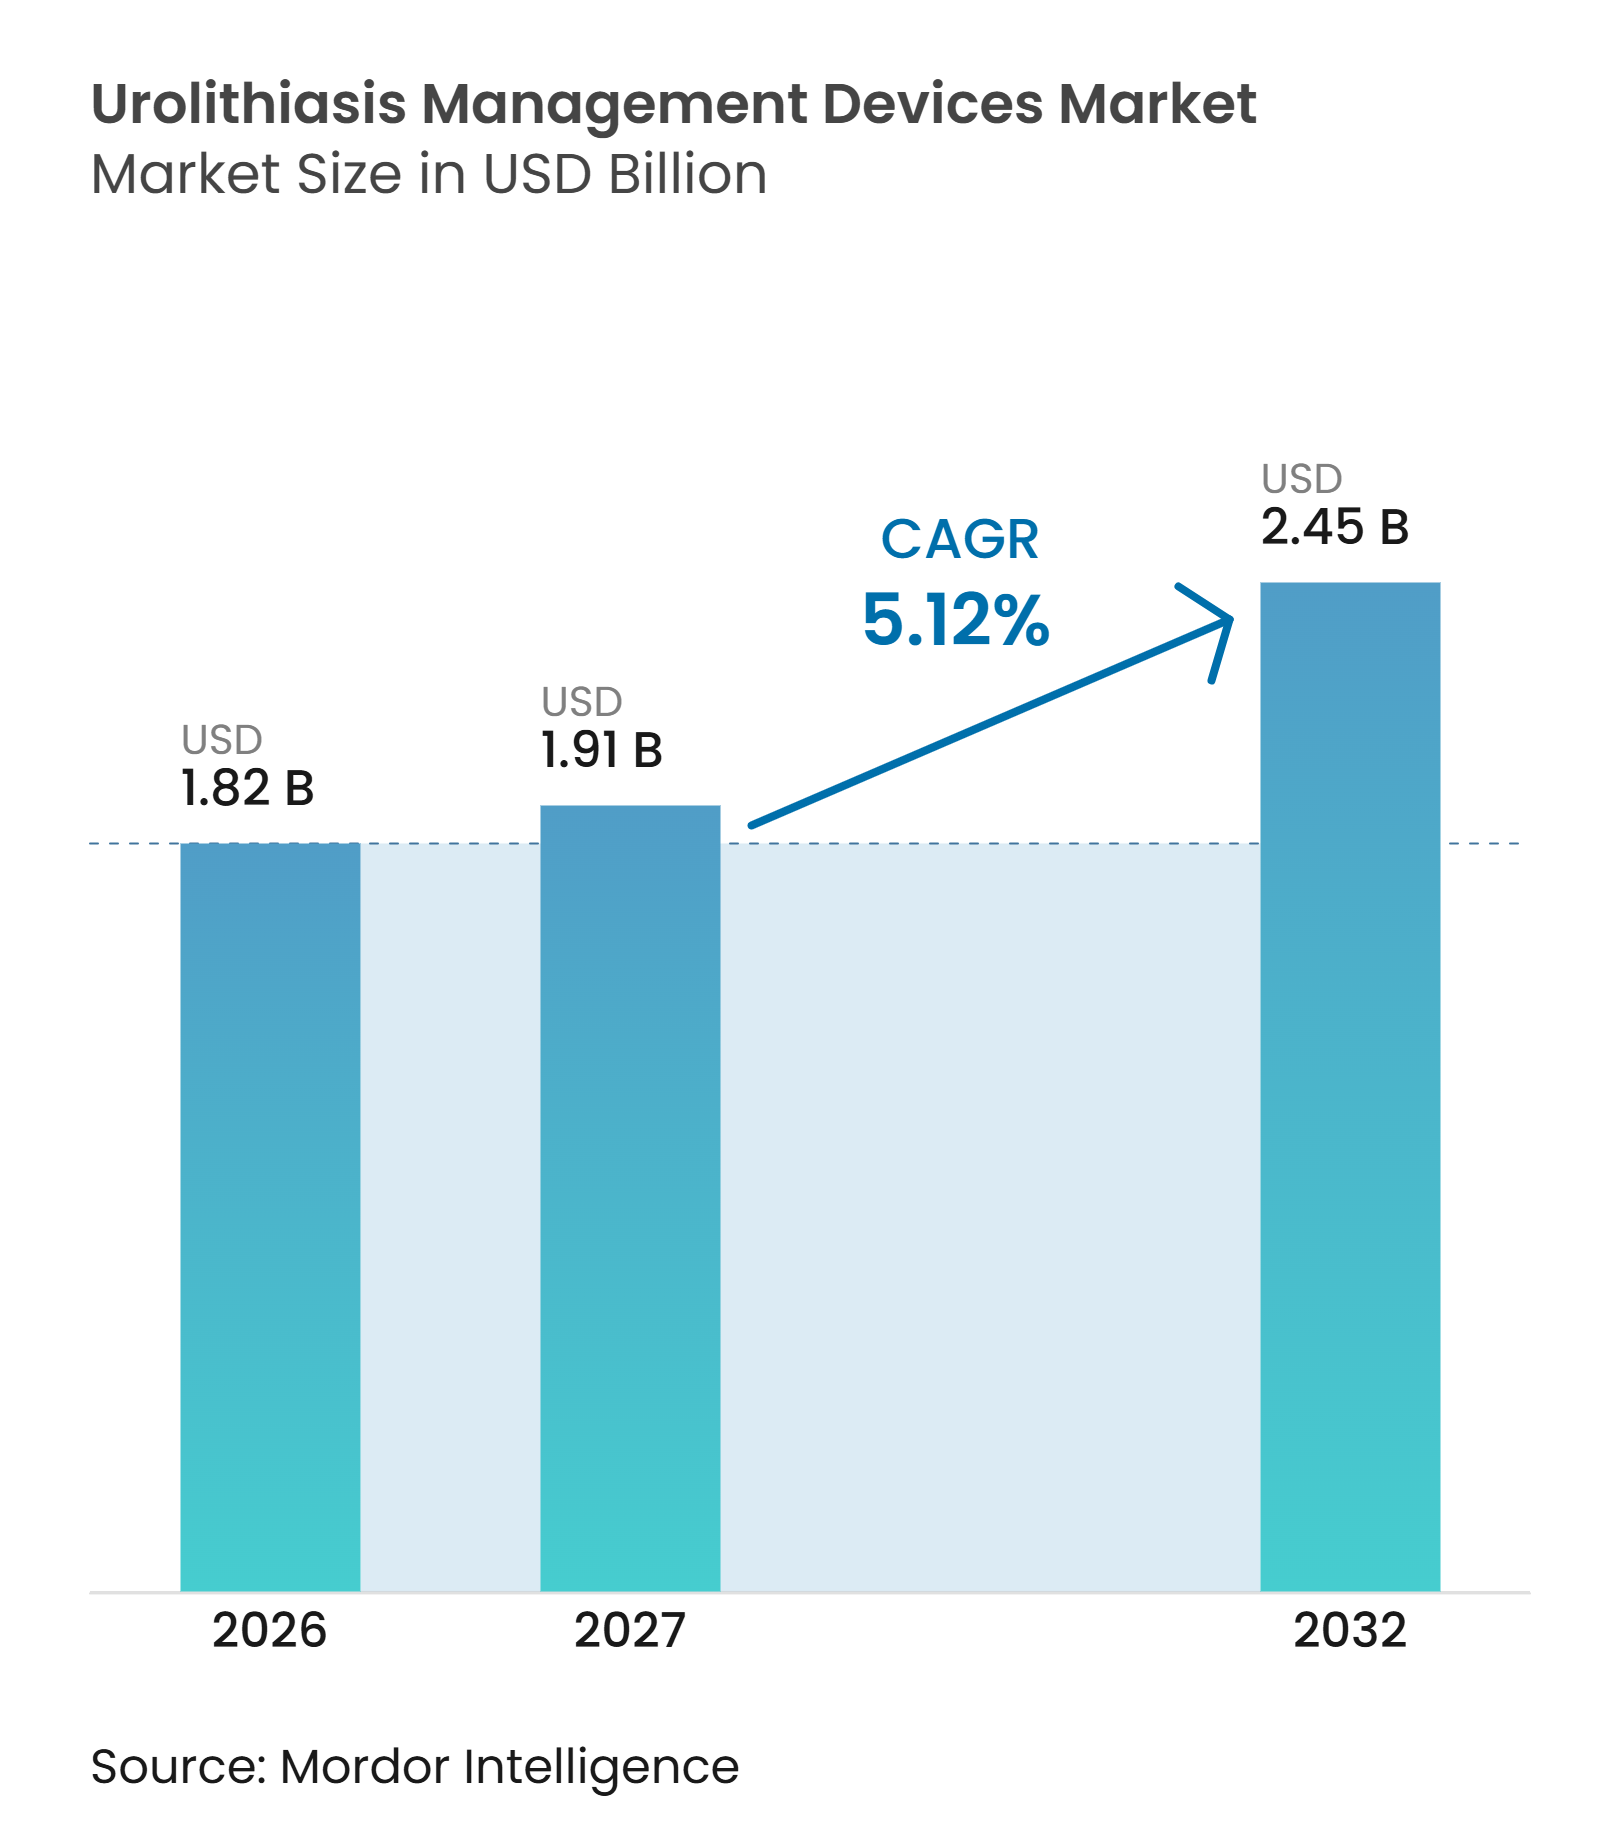
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 2.45 十億米ドル |
| 成長率 (2027 - 2032) | 5.12 % |
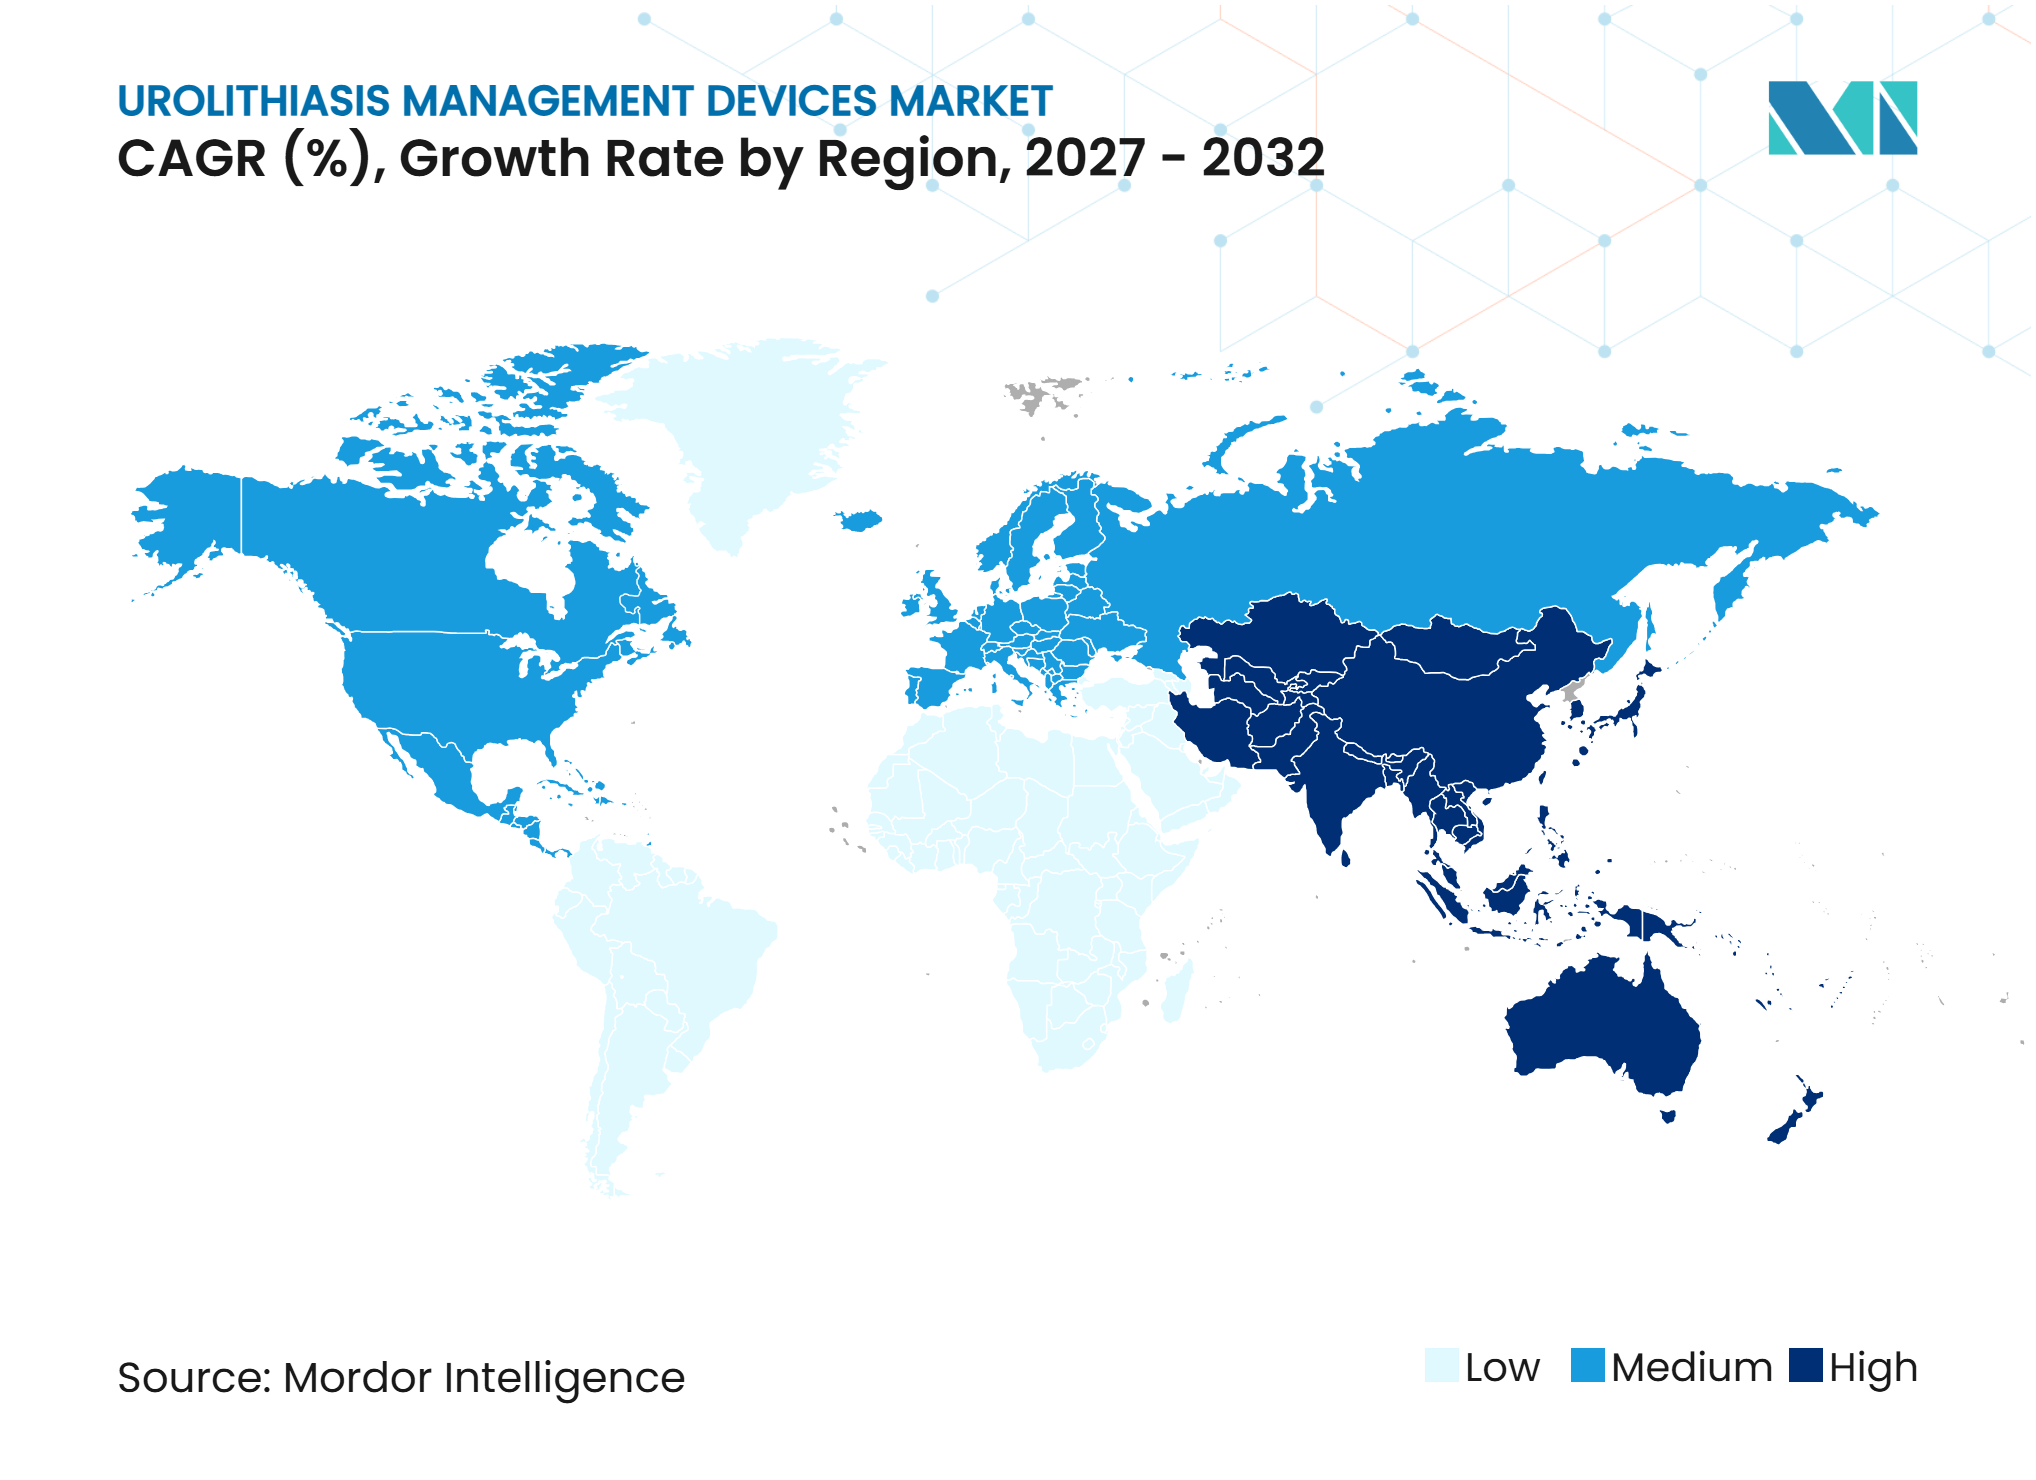
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿路結石管理デバイス市場分析
尿路結石管理デバイス市場規模は、2026年の18.2億米ドルから2027年には19.1億米ドルに成長し、2027年から2032年にかけて5.12%のCAGRで2032年までに24.5億米ドルに達すると予測されています。
腎臓および尿路結石の負担の増大は、多くの患者が初回処置を超えたケアを必要とするため、繰り返しの需要を生み出しています。内視鏡的治療およびレーザー砕石術が体外衝撃波砕石術(ESWL)からシェアを奪いつつあり、資本設備、スコープ、アクセスツール、および処置用消耗品への需要が高まっています。病院は、再利用可能デバイスの経済性と、シングルユースシステムの感染管理およびワークフロー上の利点とのバランスを取っています。外来患者への償還、改善された灌流制御、およびリアルタイムの腎内圧モニタリングが、外来環境への投資を支援しています。気候変動に関連した脱水症状は、結石疾患の地理的分布を広げ、長期的に新たな需要センターを生み出す可能性があります。
主要レポートのポイント
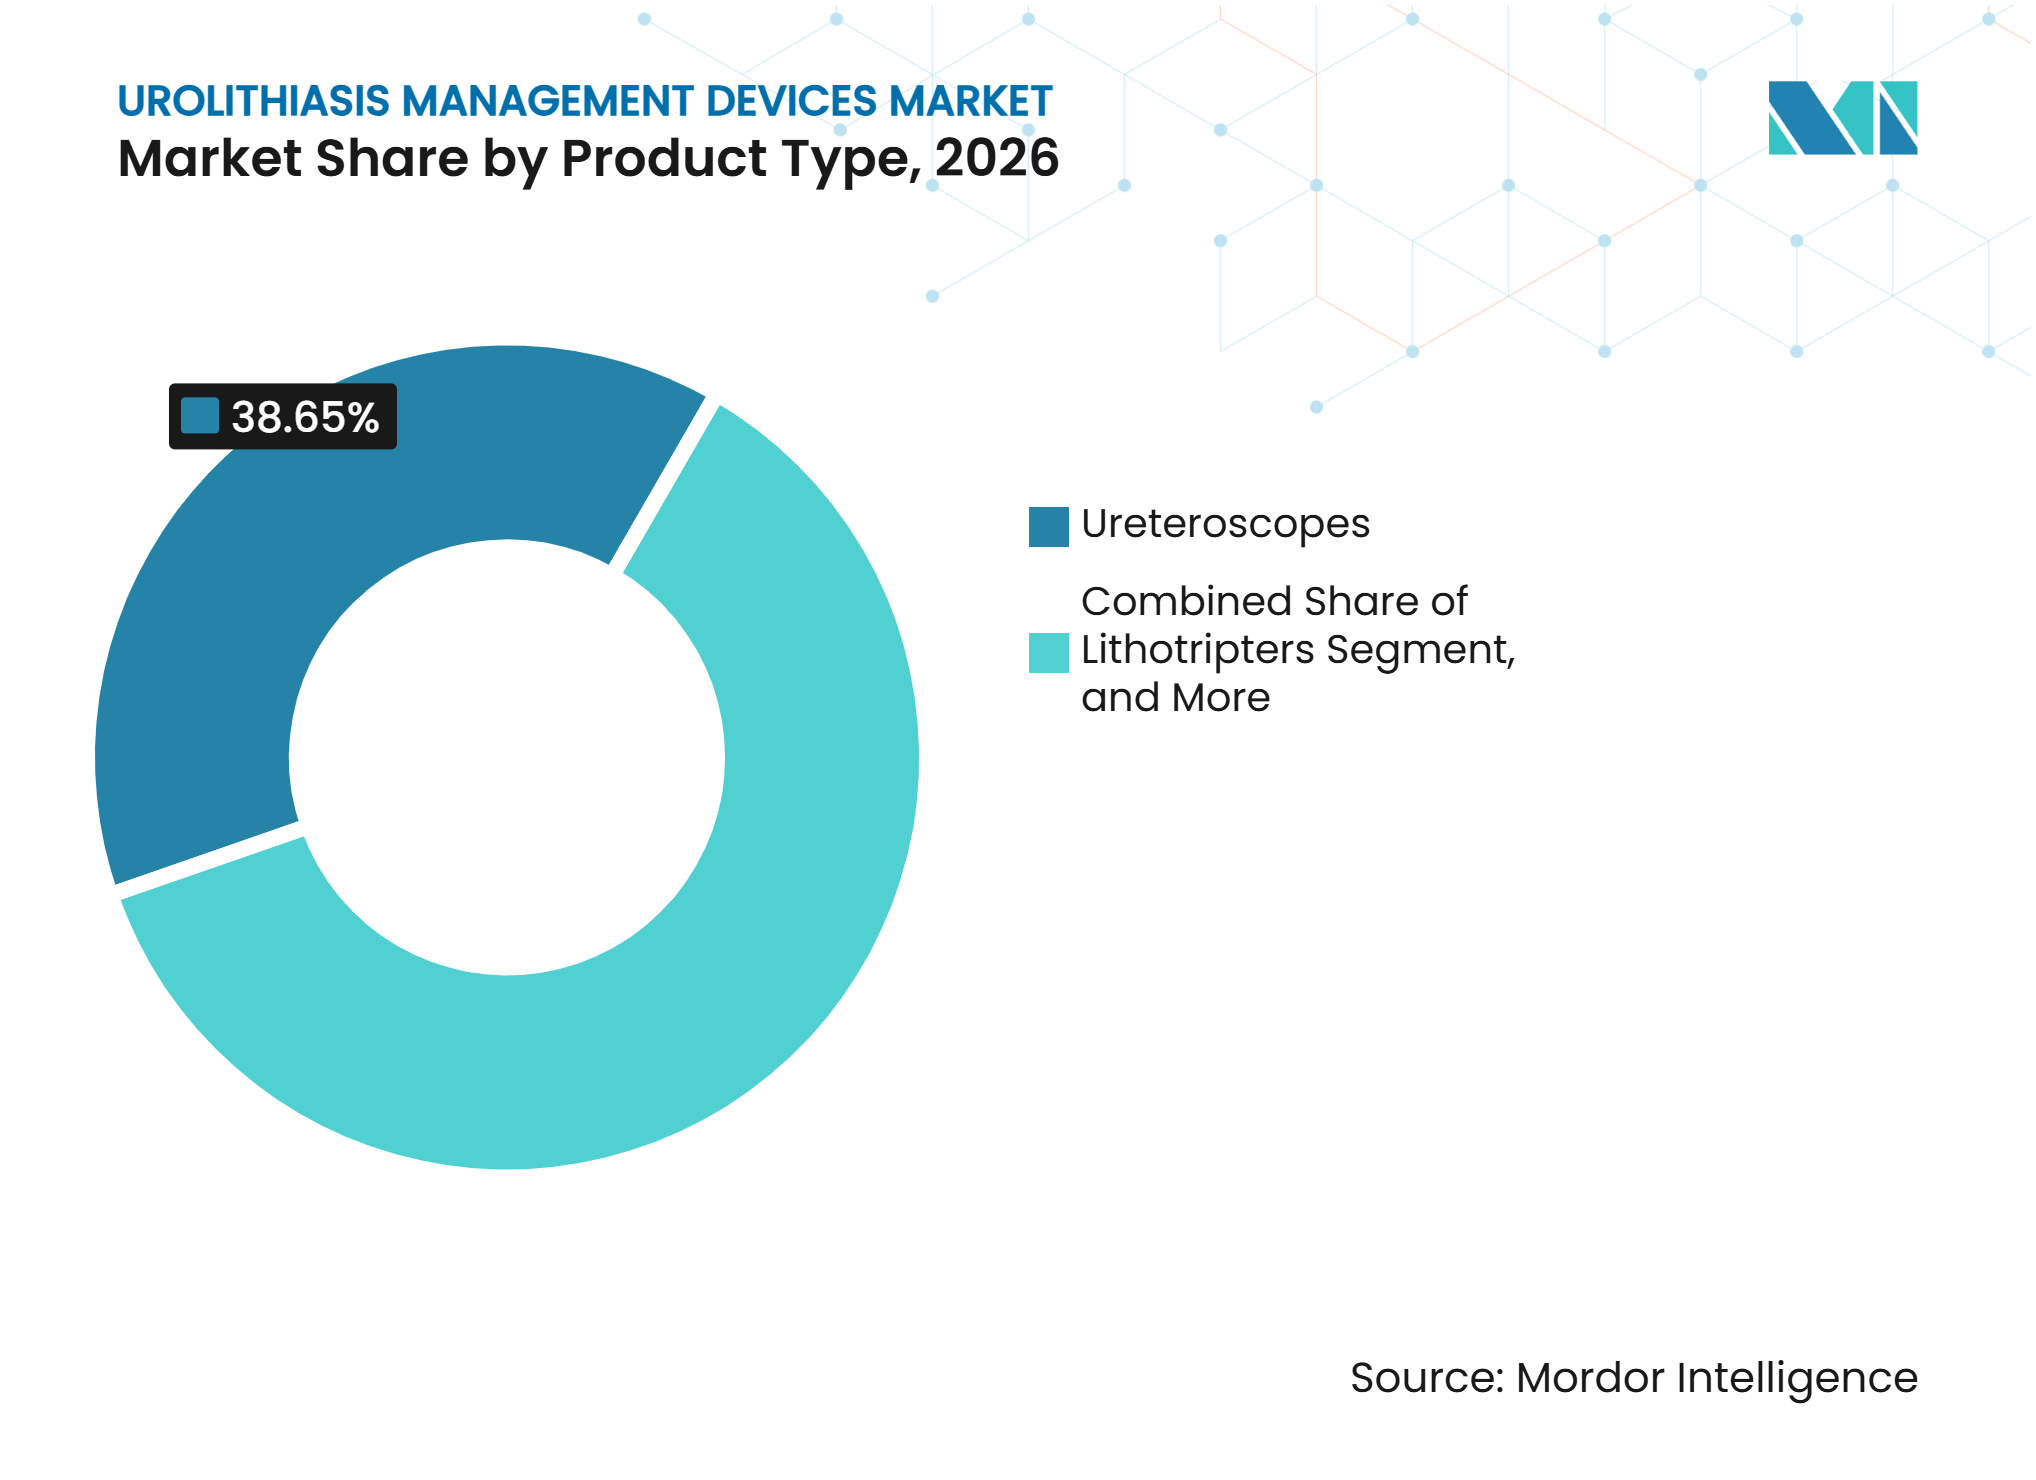
- 製品タイプ別では、尿管鏡が2026年のセグメント収益シェアの38.65%を占め、砕石装置は2032年までに7.54%のCAGRで成長すると予測されています。したがって、尿管鏡は2026年の尿路結石管理デバイス市場シェアの38.65%を占めていました。
- 治療タイプ別では、体内砕石術が2026年の尿路結石管理デバイス市場規模の42.76%を占め、PCNLは2032年までに7.99%のCAGRで拡大すると予測されています。したがって、体内砕石術は2026年の尿路結石管理デバイス市場シェアの42.76%を占めていました。
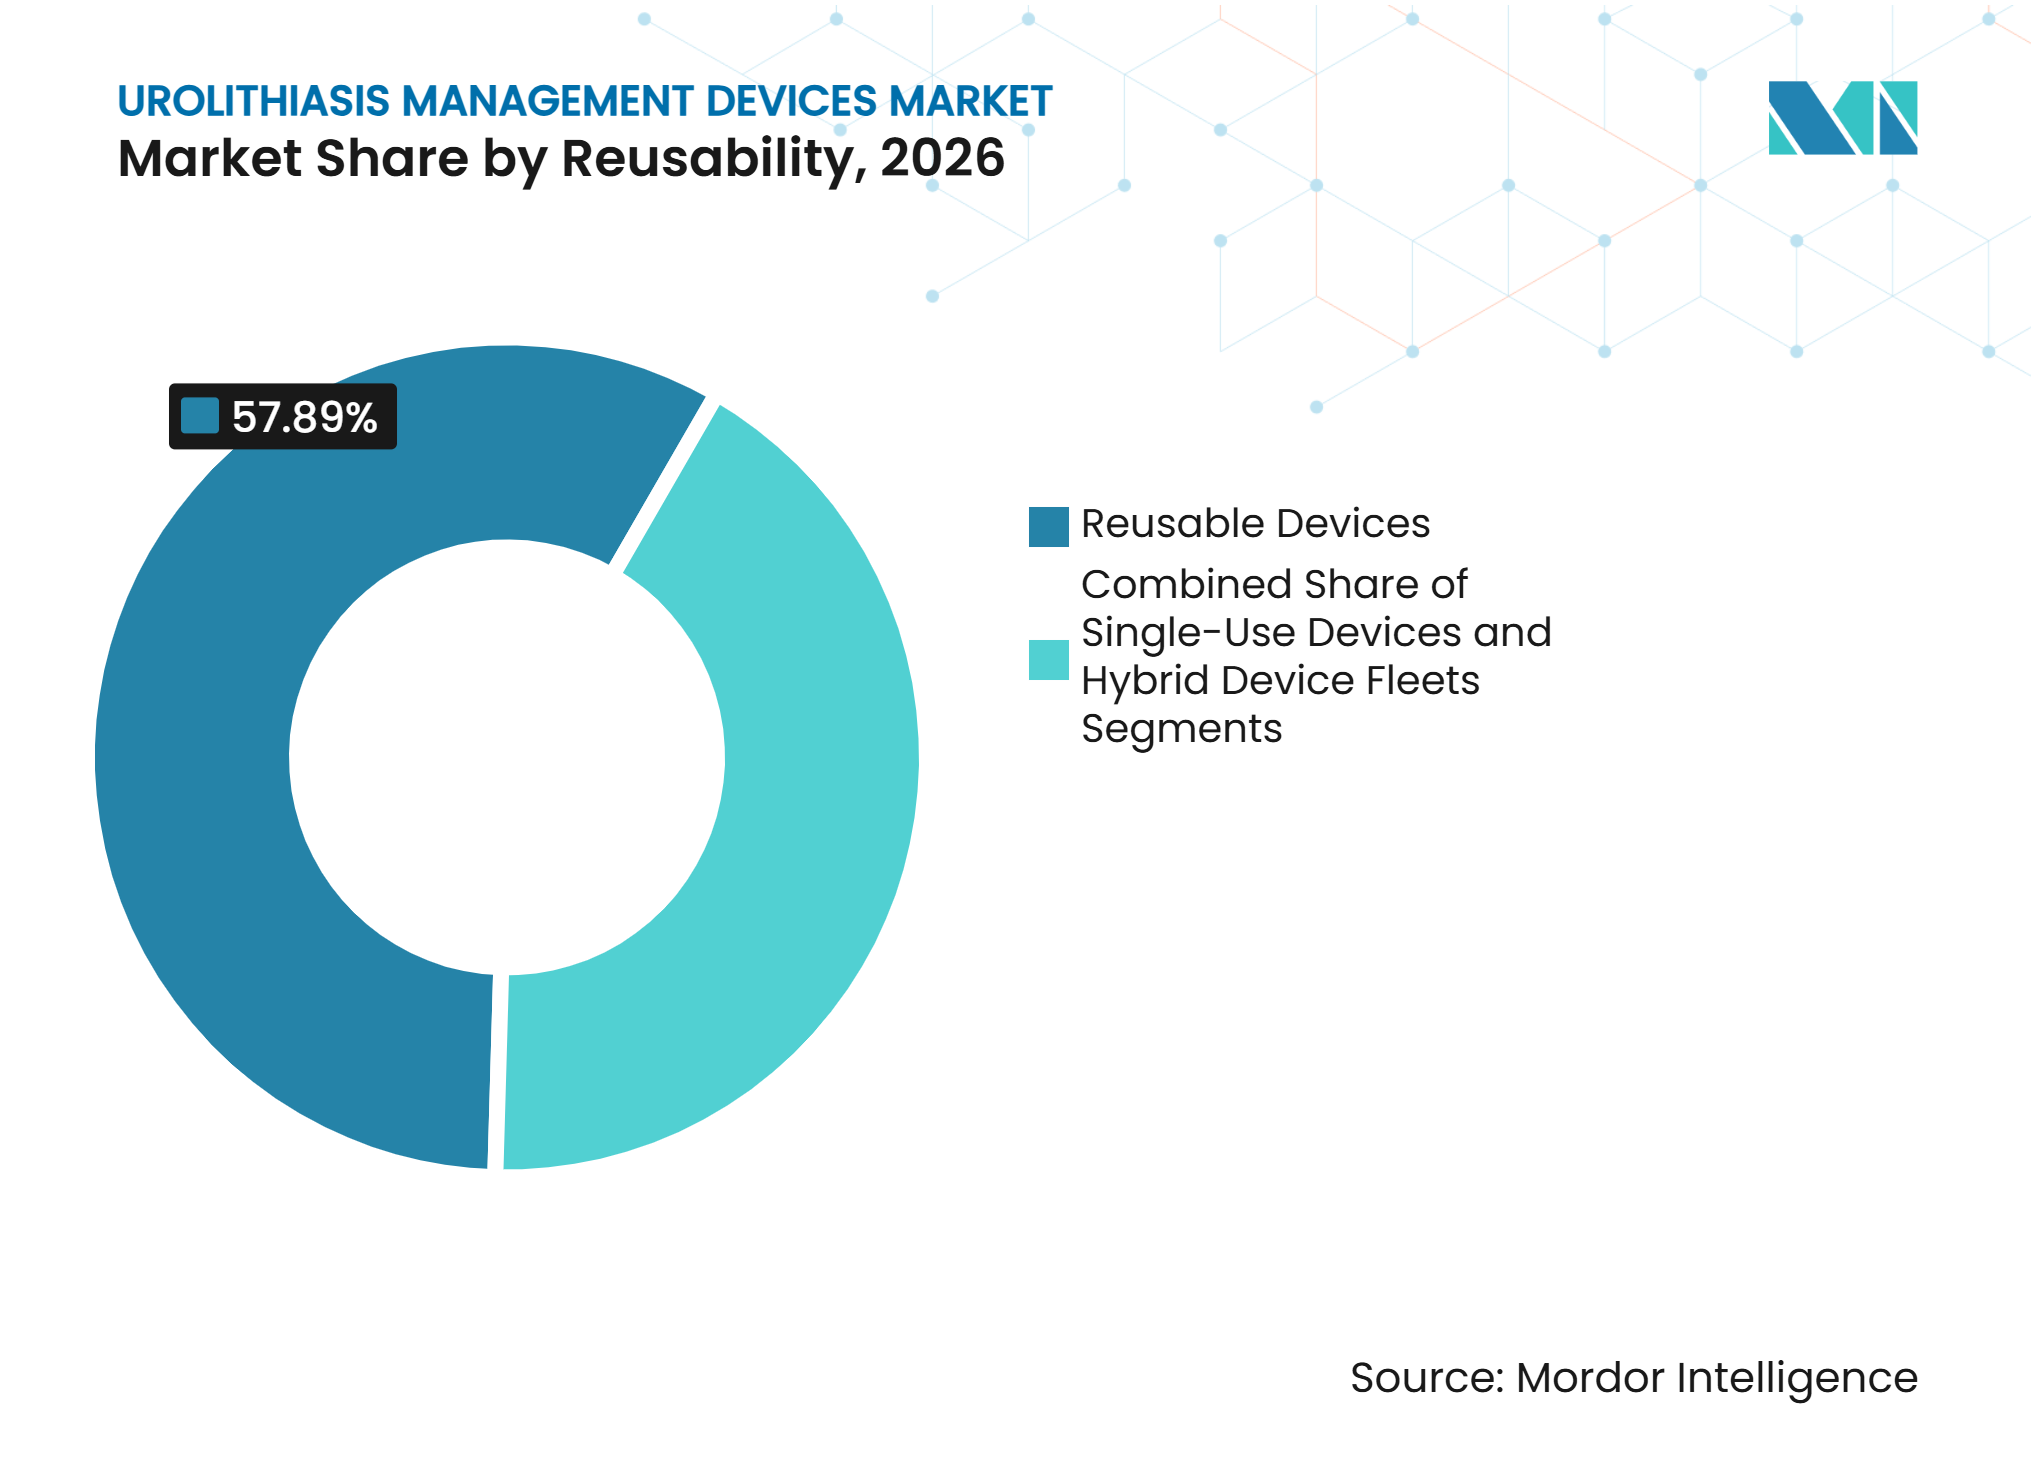
- 再利用可能性別では、再利用可能デバイスが2026年に57.89%の収益シェアを占め、シングルユースデバイスは2032年までに8.87%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に52.86%の収益シェアを占め、外来手術センターは2032年までに8.54%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に42.76%の収益シェアを占め、アジア太平洋は2032年までに6.76%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 腎臓および尿路結石の有病率と再発率の上昇 | +1.30% | グローバル | 長期(4年以上) |
| 低侵襲的な結石管理への選好の増大 | +1.00% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| レーザー砕石術および軟性尿管鏡検査の進歩 | +0.90% | 北米および欧州、アジア太平洋での早期利益 | 中期(2〜4年) |
| 外来手術センターおよび外来泌尿器科の拡大 | +0.60% | 北米、欧州およびアジア太平洋での早期導入 | 中期(2〜4年) |
| 接続型灌流および腎内圧管理の採用 | +0.30% | 北米および欧州 | 中期(2〜4年) |
| 気候変動に関連した脱水症状と結石再発リスク | +0.20% | アジア太平洋、中東・アフリカ、南米、北米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
結石負担の増大と再発が繰り返し治療需要を支える
腎臓結石疾患はしばしば再発し、提供されたエビデンスによると、代謝評価なしでは5年再発率が50%に近づく可能性があります。このパターンは、再発患者が繰り返しの画像診断、介入、ドレナージ、またはフォローアップ処置を必要とする場合があるため、初回エピソードを超えた需要を拡大させます。2025年に1,276,826人の参加者を対象としたメタ分析では、世界の尿路結石有病率が10.85%(男性12.93%、女性8.91%を含む)と推定されました。2025年に発表された米国の分析では、腎結石症の有病率が9.8%、年間発生率が1.8%と報告されました。同分析では、肥満が結石有病率に対してオッズ比1.40、高血圧がオッズ比1.64と関連していることが示されました。これらの臨床的関係は、代謝リスク因子が多くの医療システムで依然として関連性を持つ中、尿路結石管理デバイス市場における持続的な処置量を支えています。
低侵襲ケアと外来患者キャパシティが処置ミックスを変化させる
低侵襲的な結石管理への移行は、単に患者の選好を反映するのではなく、治療ミックスを変化させています。軟性尿管鏡検査および関連する体内アプローチは、処置中に専用の可視化、アクセス、灌流、砕石術、および回収ツールを必要とします。提供されたドラフトレポートによると、国際調査では内視鏡泌尿器科医の61.8%が体外衝撃波砕石術(ESWL)の使用が減少していると認識しており、約17%はその使用を中止していました。EDAP TMSは2026年5月にFocalThericsとしてリブランドし、ESWLおよび流通セグメントを廃止事業として分類しました。これは、同社のレガシーESWLビジネスからの移行と一致する企業判断です。処置が入院環境から外来ケアへと移行する際、外来手術センターは恩恵を受けることができます。尿路結石管理デバイス市場は、コンパクトなレーザー、スコープ、および使い捨てデバイスプラットフォームを優先するより広範な外来ワークフローから利益を得ています。
レーザープラットフォームと圧力管理が機器更新を促進
ツリウムファイバーレーザーシステムは、病院が設置済みのホルミウム:YAG機器に対してより高い性能を評価するにつれて、代需要を生み出しています。5件の無作為化対照試験と441人の患者を対象とした2026年のメタ分析では、ホルミウム:YAG治療と比較して、ツリウムファイバーレーザー治療の方が結石消失率が高く、レーザー照射時間が短く、後退が少ないことが示されました[1]。10〜20 mmの結石を対象とした別の無作為化試験では、ツリウムファイバーレーザー治療で94.4%、ホルミウム:YAG治療で86.0%の総結石消失率が報告されました。リアルタイムの腎内圧モニタリングは、機器選択に安全性とワークフローの要素を加えます。Boston Scientificは2026年3月に、腎内圧データを使用して灌流流入を自動的に調節するAsurys流体管理システムのFDA認可を取得しました。これらの進歩により、尿路結石管理デバイス市場では、施設が資本購入および関連消耗品を再評価する技術主導の理由が生まれています。
気候変動に関連した脱水症状が将来の治療基盤を拡大
気温の上昇は脱水症状を通じて結石リスクを高め、結石疾患が最も一般的な場所を変える可能性があります。2025年のレビューでは、中程度の温暖化のもとで、高結石リスクゾーンに住むアメリカ人の割合が2050年までに40%から56%に上昇し、生涯腎結石症症例が160万〜220万件増加すると予測されました。中国南部での2025年の研究では、乾燥した暑い天候が尿路結石の入院リスクを17%増加させ、21〜40歳の男性に最も強い影響があることが示されました。気温に関連した入院研究でも、腎臓病が熱が健康に影響を与える主要な経路として特定されました。これらのパターンは、歴史的に結石有病率が低かった中央ヨーロッパ、カナダ、および南米の一部で処置需要を生み出す可能性があります。尿路結石管理デバイス市場は、メーカーが流通能力と医師トレーニングをこれらの変化するケアニーズに合わせる場合に恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度なデバイスおよび処置の高コスト | -0.70% | グローバル、アジア太平洋および中東・アフリカで最も深刻 | 長期(4年以上) |
| 処置関連の合併症と専門家依存 | -0.50% | グローバル | 長期(4年以上) |
| 再処理、感染管理、およびシングルユースデバイスの廃棄負担 | -0.30% | 欧州および北米、アジア太平洋への波及あり | 中期(2〜4年) |
| 資本集約型ESWLシステムの低稼働率と物流上の制約 | -0.20% | アジア太平洋、中東・アフリカ、および南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なデバイスコストと低い資本稼働率がアクセスを制限
高度なレーザー、スコープ、およびアクセスシステムは、価格に敏感な患者を対象とするプロバイダーにとってコスト障壁を生み出す可能性があります。提供された40カ国のエビデンスでは、シングルユース軟性尿管鏡の処置あたり機器コストがブラジルの92ユーロからアイルランドの1,343ユーロまでの範囲であることが報告されました。この大きな範囲は、臨床目標の違いではなく、調達および医療システム設計の違いを反映しています。同じ資では、ツリウムファイバーレーザーおよび高出力システムは低出力の代替品よりも大きな資本投資を必要とすることが指摘されました。低稼働率は、アジア太平洋、中東・アフリカ、および南米の一部において、資本集約型ESWL機器の財務的根拠をさらに弱める可能性があります。これらの制約は、病院が古いホルミウム:YAGまたはESWL機器サイクルに依存し続けている場合、尿路結石管理デバイス市場の成長を遅らせる可能性があります。
専門家キャパシティ、感染管理、および廃棄要件が障壁として残る
尿管鏡検査および小型化PCNLは臨床医の経験を必要とし、訓練を受けた内視鏡泌尿器科医の不足は、医療が行き届いていない環境での採用を制約する可能性があります。米国の電子健康記録の提供された研究では、標準的なシングルユース尿管鏡を使用した場合の術後30日感染率が15.4%と報告されました。リアルタイムの腎内圧モニタリングを備えたシングルユーススコープを使用した場合、その率は8.2%でした。これらの結果は圧力管理を関連性のあるものにしていますが、施設が臨床プロトコルとスタッフトレーニングに投資しなければならない理由も示しています。再処理義務、感染管理手順、および使い捨てデバイスによって生成される廃棄物は、運用上の負担を増加させます。FDA 510(k)要件、欧州連合医療機器規則2017/745、ISO 11135滅菌規格、およびISO 10993生体適合性規格は、規制された環境での参入コストとコンプライアンス作業に影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
尿管鏡がリードし、砕石装置はレーザー更新から利益を得る尿管鏡は2026年のセグメント収益シェアの38.65%を占め、軟性尿管鏡検査における中心的な役割を反映しています。この製品カテゴリには、再利用可能な光ファイバーシステム、再利用可能なデジタルシステム、およびシングルユースデジタルスコープが含まれます。シングルユース構成は、感染予防、迅速な可用性、または再処理要件の削減が優先される場合に使用が増加しています。砕石装置は2032年までに7.54%のCAGRで成長すると予測されており、製品グループ内で最も速い成長率です。この成長は、ツリウムファイバーレーザープラットフォームの病院更新サイクルと関連しています。比較臨床エビデンスは、提供されたメタ分析においてホルミウム:YAGと比較して優れた結石消失性能、短いレーザー照射時間、および低い後退を通じてその使用を支持しています。Olympusは2026年11月に米国でSOLTIVE Gemini 60Wツリウムファイバーレーザーを発売し、ファイバーが結石組織に向けられていない場合にレーザー放射を抑制するStoneSenseテクノロジーを搭載しました。BDも2026年5月に米国でElyraツリウムファイバーレーザーシステムを発売しました。尿路結石管理デバイス市場は、尿管鏡が中核的な可視化プラットフォームとして継続的に使用されることによって支えられています。
結石回収およびアクセスデバイスは、尿管鏡検査およびPCNL処置のたびに使用されるため、高ボリュームの消耗品です。吸引機能付き尿管アクセスシースは、プロバイダーがより良い視認性と即時の断片除去を求めるにつれて、より関連性が高まっています。Well Lead MedicalのClearPetra吸引アクセスシースは、2024年5月にKARL STORZとの流通パートナーシップを通じて米国市場に参入しましたが、この開発はレポートの最近の開発期間です。尿管ステントや腎瘻チューブなどのドレナージデバイスは、多くの介入が術後ドレナージを必要とするため、処置量の増加から恩恵を受けます。これらのサポート製品の尿路結石管理デバイス市場規模は、レーザー設置だけでなく処置頻度とともに成長します。アクセス製品はFDA認可要件および材料生体適合性規格を満たす必要があるため、規制参入は依然として重要です。スコープ、アクセスツール、砕石術システム、および回収デバイスを組み合わせたサプライヤーは、より完全な処置ワークフローを提供できます。そのモデルは、病院および外来手術センターの購買の複雑さを軽減する可能性があります。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
治療タイプ別:
体内砕石術がリードし、PCNLはより低侵襲化体内砕石術は2026年のセグメント収益シェアの42.76%を占めました。その地位は、多くの尿管および腎結石に対するレーザー尿管鏡検査の使用を反映しています。この方法は、1つの治療経路内で視覚的アクセス、破砕、灌流、および回収を組み合わせています。720人の患者を対象とした2025年の多施設無作為化対照試験では、吸引アクセスシースを使用した軟性尿管鏡検査が2〜3 cmの腎結石に対してミニPCNLに対して非劣性であることが示されました。この研究では、軟性尿管鏡検査の方が入院期間が短いことも報告されました[2]。これらの結果は、体内処置の対象と考えられる症例の範囲を拡大する可能性があります。このセグメントは、プロバイダーが入院期間の短縮と外来ワークフローに適した処置設計を求める場合に恩恵を受けます。また、レーザー、軟性スコープ、アクセスシース、および圧力制御デバイスへの需要も支えています。尿路結石管理デバイス市場は、軟性処置がより広い臨床範囲に対応できる場合に恩恵を受けます。
PCNLは2032年までに7.99%のCAGRで成長すると予測されており、尿路結石管理デバイス市場において最も成長の速い治療タイプとなっています。成長は、結石除去を維持しながら治療負担を軽減しようとする小型化アクセスバリアントと結びついています。国際尿路結石症連盟のコンセンサス論文は、小型化PCNLのトラクトサイズを18 Fr未満とすることを支持し、標準PCNLと比較して出血の減少、疼痛スコアの低下、および入院期間の短縮を挙げました。2025年のEDGEコンソーシアム無作為化試験では、ミニPCNLで77%、標準PCNLで71%の同等の結石消失率が報告され、小型化アプローチの方が術後疼痛が低かったことが示されました。Mendaeraは2025年9月にメイヨークリニックアリゾナでFocalistハンドヘルドロボットPCNLアクセスシステムを使用した最初の処置を発表しました。ロボット超音波ガイドアクセスはPCNLの技術的障壁に対処する可能性がありますが、広範な使用は臨床採用とプロバイダートレーニングに依存します。この経路は、より単純な外来尿管鏡検査に適さない複雑な結石に対して、プロバイダーに別の選択肢を提供します。
再利用可能性別:
シングルユースの成長は感染管理の経済性とワークフローニーズを反映再利用可能デバイスは2026年のセグメント収益シェアの57.89%を占めました。その地位は、高ボリューム環境でのケースあたりの低コストによって支えられています。2025年の研究では、再利用可能尿管鏡のケースあたりコストが1,499米ドル、シングルユーススコープが840米ドルで、損益分岐点が156ケースであることが報告されました。この結果は、稼働量がどのモデルがより経済的かを決定できることを示しています。再利用可能システムは、再処理キャパシティ、修理管理、およびスコープ可用性への投資を必要とします。処置量が安定しており、プロバイダーが管理された滅菌ワークフローを維持できる場合に魅力的です。ハイブリッドフリートは、施設が日常的な高ボリューム作業に再利用可能スコープを使用し、特定の感染に敏感なケースにシングルユースデバイスを使用することを可能にする場合があります。この柔軟性は、尿路結石管理デバイス市場が異なるケースボリュームとリスクプロファイルを持つ病院にサービスを提供するのに役立ちます。尿路結石管理デバイス市場は、高ボリュームの再利用可能プログラムと標的を絞ったシングルユース採用の両方に対応できます。
シングルユースデバイスは2032年までに8.87%のCAGRで成長すると予測されています。その成長は、感染管理、即時可用性、およびケース間のスコープ再処理の回避と関連しています。提供された臨床エビデンスでは、腎内圧モニタリングを含むシングルユーススコープを使用した場合の術後30日感染率が8.2%であったのに対し、標準的なシングルユーススコープでは15.4%であったことが報告されました。Boston Scientificは2024年12月にLithoVue EliteシステムのヨーロッパでのCEマーク承認を取得し、欧州での利用可能性を支援しました。ソースドラフトの40カ国コスト研究では、名目上シングルユーススコープの再使用慣行が一部の国で機器関連コストを削減したことも示されました。したがって、運用上の選択は単純に再利用可能対使い捨てではありません。それは、地域の感染管理要件、処置量、修理リスク、供給アクセス、および環境廃棄物管理に依存します。提供されたドラフトによると、中国メーカーは2022年から2026年4月の間にシングルユース尿管鏡のFDA 510(k)認可の47%を占め、このカテゴリでの価格と製品競争が激化しています。

エンドユーザー別:
病院が複雑な症例を維持し、外来手術センターがより速く拡大病院は2026年のセグメント収益シェアの52.86%を占めました。病院は、大きな負担のPCNLや、より多くの麻酔術後サポートを必要とする患者を含む複雑な結石症例の主要な環境であり続けています。病院は、高出力レーザーシステム、軟性尿管鏡、および専門的な灌流プラットフォームを含む、より広範な機器ベースを展開できます。また、施設インフラを必要とするロボットPCNLシステムもサポートできます。この環境は、可視化、レーザー治療、流体管理、およびドレナージを結びつける統合製品ポートフォリオを優先します。Boston ScientificのStoneSmart Solutionsは、このケア経路内でLithoVue Elite尿管鏡、Asurys流体管理システム、およびLumenis レーザーポートフォリオを組み合わせています。一部の日常的な処置が外来ケアに移行しても、病院は高い重症度の患者への紹介キャパシティを提供し続けます。病院の購買決定は、より広い尿路結石管理デバイス市場の標準にも影響を与える可能性があります。尿路結石管理デバイス市場は、適切な処置が外来ケアに移行しても病院需要を維持します。
外来手術センターは2032年までに8.54%のCAGRで成長すると予測されています。この移行は、適切な泌尿器科処置への外来経路の使用増加を反映しています。提供されたドラフトでは、Chesapeake Urology Associatesの処置の90%以上が外来ケアに適していると述べており、2025年に外来手術センターのボリューム成長を牽引する専門科の中に泌尿器科を挙げています。外来手術センターの需要は、コンパクトな機器、信頼性の高いスコープ供給、および回復ニーズを制限する処置を優先します。吸引補助尿管鏡検査は、結石破砕と断片排出を1つのワークフローに組み合わせることで、この方向性を支援できます。SonoMotionのBreak Waveシステムも、リアルタイム超音波ガイダンスのもとで麻酔なしに低圧集束超音波を使用するため、潜在的なケアサイトの移行を提示しています。そのモデルは、採用された場合、外来クリニックや救急部門への治療の拡大を可能にする可能性があります。尿路結石管理デバイス市場は、償還とプロバイダープロトコルが入院病院外への適切な症例の安全な移行を支援する場合に利益を得ます。
地域分析
北米
北米は2026年の尿路結石管理デバイス市場規模の42.76%を占めました。この地域は、高い処置密度、確立された専門家ネットワーク、および資本集約型泌尿器科技術の強力な採用から恩恵を受けています。Olympusは2026年11月の発売発表で、腎臓結石発作が米国で年間60万件以上の救急外来受診を生み出していると述べました。2025年の分析では米国の腎結石症有病率が9.8%であり、潜在的な治療エピソードの大きな基盤を提供しています。プロバイダーは、デジタル可視化、レーザー破砕、灌流管理、および使い捨てアクセス製品を結びつけるシステムを追加しています。FDA 510(k)認可は、新しいデバイスの中心的な規制上の影響であり続けています。この地域はまた、腎内圧モニタリングと外来採用の早期環境でもあります。これらの要因は、スコープ、アクセスシース、および回収デバイスの使用からの定期的な収益とともに、プレミアムシステムの販売を支援します。
アジア太平洋
アジア太平洋は2032年までに6.76%のCAGRで拡大すると予測されており、尿路結石管理デバイス市場において最も成長の速い地域となっています。インド、東南アジア、中国南部、および湾岸の一部にわたる高温多湿の条件が、大きな結石ケアニーズに寄与しています。ソースドラフトでは、中国南部の結石有病率が22%〜45%であると引用しており、2025年のメタ分析で推定された世界の有病率10.85%と比較しています。二次医療キャパシティと民間病院ネットワークの成長は、インドのティア2およびティア3都市での尿管鏡検査とレーザー砕石術へのアクセスを拡大できます。この地域にはデバイスメーカーの成長する基盤もあります。提供されたドラフトによると、中国メーカーは2026年4月までにシングルユース尿管鏡のFDA 510(k)認可の47%を蓄積しました。この製造プレゼンスは、製品可用性を向上させながら価格競争を激化させる可能性があります。規制品質要件と臨床医トレーニングは、多様な医療システム全体での安全な採用にとって引き続き重要です。
欧州、中東・アフリカ、および南米
欧州は提供されたドラフトにおいて2番目に大きな地域ブロックであり、ドイツ、英国、およびフランスが処置量のリーダーとして特定されています。欧州連合医療機器規則2017/745は、参入コストを引き上げる可能性のある市販後監視とコンプライアンス要件を追加しています。Boston Scientificは2024年12月にLithoVue EliteのCEマーク承認を取得し、2025年の欧州泌尿器科学会議でシステムを実演しました。ドラフトで引用された2025年のポーランドの研究では、生涯尿路結石症率が12.85%と報告されており、中央および東欧の一部でのキャパシティの必要性を示しています。中東・アフリカの需要は、高支出の湾岸諸国と、デバイスコスト、物流、および専門家不足が普及を制限するリソースの少ないサハラ以南のアフリカの環境との間で大きく異なります。南米は処置量でブラジルが主導しており、ブラジル腎臓学会は腎結石症が人口の10%〜15%に影響を与えると述べています。Huons Meditechは2025年11月にESWL生産のためにインドのVasu Groupとの現地組立パートナーシップを発表し、現地化が新興市場でのアクセスを改善する方法を示しています。
競合環境
市場集中度
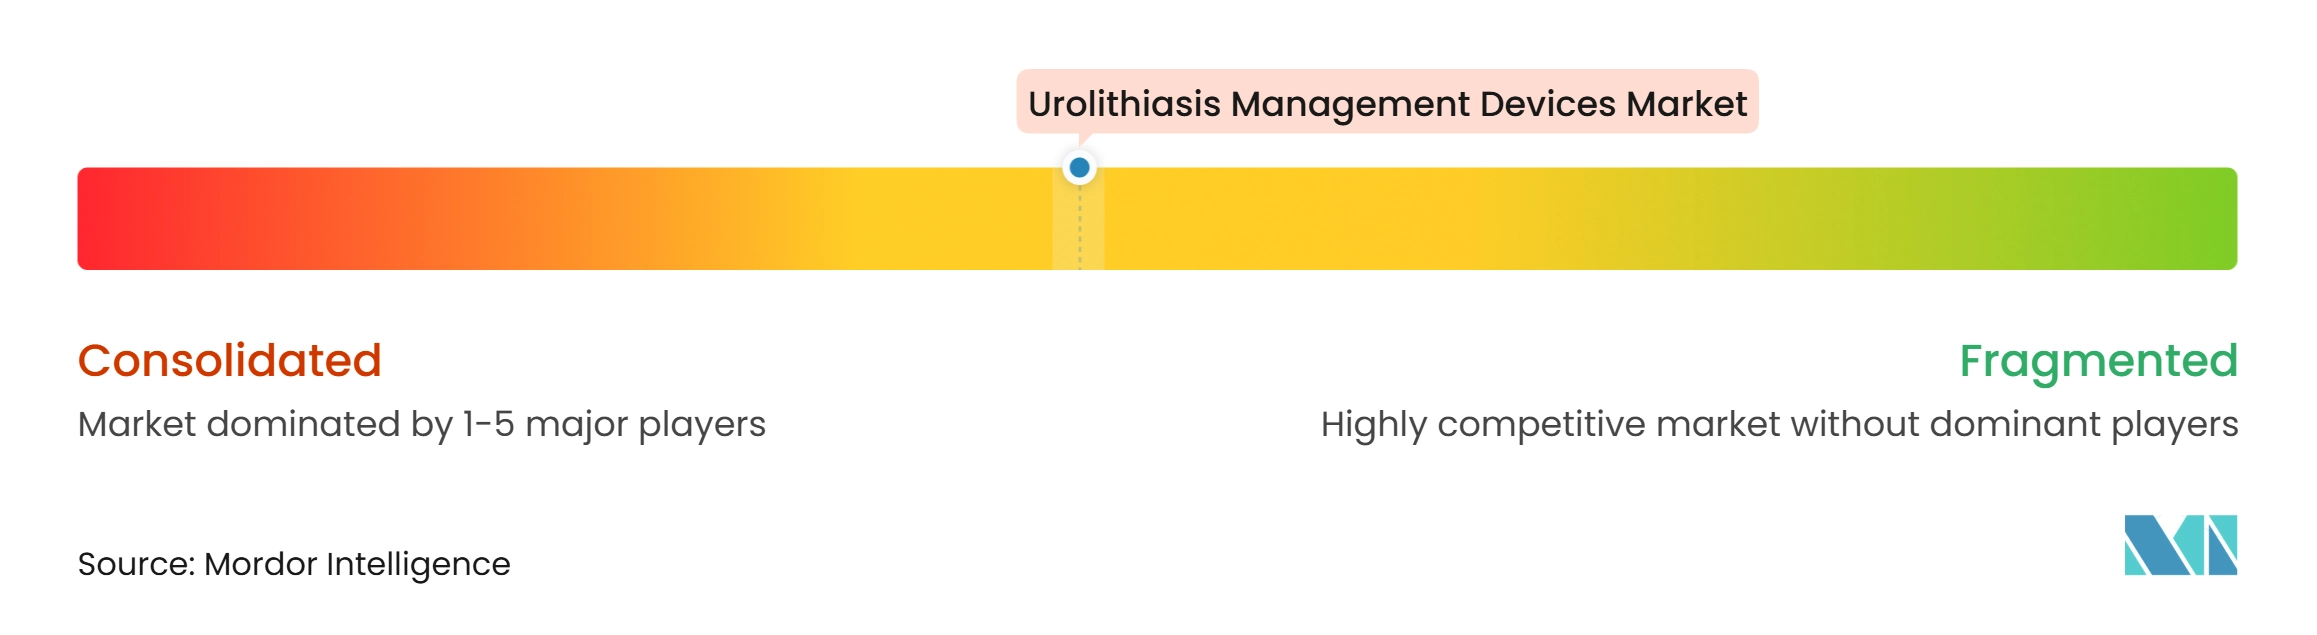
尿路結石管理デバイス市場は、プレミアム処置関連収益において中程度の集中度を持ち、中間層と価値層は分散しています。Boston Scientificは、LithoVue Elite、Lumenis ツリウムファイバーレーザーシステム、およびAsurys流体管理を組み合わせたStoneSmart Solutionsプラットフォームを通じて広範なポジションを持っています。このポートフォリオアプローチは、可視化、圧力制御、および砕石術全体にわたるワークフローリンクを生み出すことができます。Boston Scientificは2026年3月にAsurysのFDA認可を報告し、尿管鏡検査中の自動灌流制御オプションとしてシステムを位置付けました。Olympusは2026年11月にSOLTIVE Gemini 60Wの米国発売で応答しました。そのStoneSense機能は、ファイバーが結石組織に向けられていない場合にレーザー放射を停止するように設計されています。BDは2026年5月にElyraプラットフォームで結石レーザーセグメントに参入しました。ISO 13485認証は、北米および欧州のプレミアムデバイスセグメントを対象とするサプライヤーにとって一般的な品質管理の期待です。
KARL STORZとRichard Wolfは硬性および半硬性内視鏡検査でのポジションを維持しており、新しいサプライヤーは軟性および使い捨て製品での成長を求めています。シングルユース尿管鏡での競争激化は、メーカーが画像品質、スコープ寸法、圧力モニタリング、およびケースあたりコストで競争するにつれて高まっています。ドラフトでは、中国メーカーがFDA認可シングルユーススコープのますます重要な供給源として特定されています。これにより、価値志向のオプションの可用性が高まり、確立されたプレミアムサプライヤーへの圧力が生じる可能性があります。Well Lead MedicalのClearPetraアクセスシースとKARL STORZとの流通関係は、確立された企業がパートナーシップを使用して専門的な処置ツールを追加する例です。Dornierは2025年9月に米国でHoover吸引尿管アクセスシースとAxis II Slimシングルユース尿管鏡を発売しました。これらの製品をThulio レーザーシステムと組み合わせることで、Dornierは統合された軟性尿管鏡検査の提供を実現しています。競争は、個々のデバイス性能と、調整された処置プラットフォームを供給する能力の両方にわたっています。
ホワイトスペースの機会は、麻酔不要の非侵襲的砕石術とロボットPCNLアクセスに集中しています。SonoMotionは2026年1月にBreak Wave砕石術デバイスのFDA認可を取得し、2026年5月にはより小さなフットプリントバージョンの2回目の認可を報告しました。同社はSOUND枢軸試験のプレゼンテーションで70%の結石消失状態と重篤な安全事象なしを報告しました。Avvio Medicalは2025年10月に強化砕石術システムのFDA画期的デバイス指定を取得しました。MendaeraのFocalistシステムは2025年にロボット超音波ガイドPCNLアクセス処置を実演しました。これらの製品は、麻酔要件、アクセス精度、および専門家依存に対処しようとしています。ソース資料にはトッププレーヤーの合算シェアが提供されていないため、利用可能なエビデンスから集中度を計算することはできません。
尿路結石管理デバイス業界リーダー
-
Boston Scientific Corporation
-
Olympus Corporation
-
Dornier MedTech GmbH
-
Cook Medical
-
KARL STORZ SE & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
尿路結石管理デバイス市場 このレポートでカバーされる企業
- Allengers
- Applaud Medical, Inc.
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- DirexGroup
- Dornier MedTech
- EDAP TMS
- EMS Electro Medical Systems
- HealthTronics
- Karl Storz
- Lumenis, a Boston Scientific company
- Medtronic
- Olympus
- Quanta System S.p.A.
- Richard Wolf
- Rocamed SAM
- Shenzhen Huikang Medical Apparatus Co., Ltd.
- Storz Medical
- Well Lead Medical Co., Ltd.
最近の産業開発事情 尿路結石管理デバイス市場
- 2026年11月:Olympus Corporationは米国でSOLTIVE Gemini® 60Wツリウムファイバーレーザーシステムを発売しました。ファイバーが結石組織に向けられていない場合の自動レーザー抑制のためのStoneSenseテクノロジーと6つの臨床パルスモードを搭載しています。この発売は、6ヶ月前に導入されたBDのElyraシステムに対して、プレミアムTFLティアでの競争を激化させます。
- 2026年5月:SonoMotionは、31%小さいプローブフットプリントを特徴とする次世代Break Waveデバイスの2回目のFDA 510(k)認可を取得し、2026年下半期に商業化を計画しています。AUA 2026で発表されたSOUND枢軸試験データは、尿管結石に対するESWLへの非劣性(70%結石消失、0%重篤な安全事象)を確認し、最初のFDA認可麻酔不要非侵襲的結石破砕モダリティを確立しました。
- 2026年5月:BD(Becton, Dickinson and Company)は、ElyraおよびElyra Plusの2つの構成で米国にElyraツリウムファイバーレーザーシステムを導入し、空冷式の小型フットプリントTFL設計で腎臓結石ケアポートフォリオを完成させました。この発売は、BDの結石レーザーセグメントへの最初の本格的なコミットメントを示しています。
- 2026年3月:Boston Scientificは、尿管鏡検査中に腎内圧(IRP)データに対してリアルタイムで灌流流入を自動的に調節できる最初のデバイスであるAsurys流体管理システムのFDA 510(k)認可を取得しました。LithoVue Elite尿管鏡と組み合わせると、術後敗血症リスクと内視鏡泌尿器科医の認知的負担を軽減するように設計されたクローズドループIRP管理ワークフローを生み出します。
世界の尿路結石管理デバイス市場レポートスコープ
レポートのスコープによると、尿路結石管理デバイスは、腎臓、尿管、および膀胱内の結石を検出、破砕、除去、または管理するために使用される医療ツールです。砕石装置、尿管鏡、回収バスケット、および関連機器などのデバイスが含まれます。
尿路結石管理デバイス市場は、製品タイプ、治療タイプ、再利用可能性、エンドユーザー、および地域にセグメント化されています。製品タイプ別では、市場は砕石装置、尿管鏡、結石回収デバイス、およびドレナージデバイスにセグメント化されています。治療タイプ別では、市場はESWL、体内砕石術、PCNL、およびその他にセグメント化されています。再利用可能性別では、市場は再利用可能、シングルユース、およびハイブリッドにセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、外来手術センター、およびその他にセグメント化されています地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 砕石装置 |
| 尿管鏡 |
| 結石回収・アクセスデバイス |
| ドレナージデバイス |
| 体外衝撃波砕石術(ESWL) |
| 体内砕石術 |
| 経皮的腎結石摘出術 |
| その他の治療 |
| 再利用可能デバイス |
| シングルユースデバイス |
| ハイブリッドデバイスフリート |
| 病院 |
| 専門クリニック |
| 外来手術センター |
| そ他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 砕石装置 | |
| 尿管鏡 | ||
| 結石回収・アクセスデバイス | ||
| ドレナージデバイス | ||
| 治療タイプ別 | 体外衝撃波砕石術(ESWL) | |
| 体内砕石術 | ||
| 経皮的腎結石摘出術 | ||
| その他の治療 | ||
| 再利用可能性別 | 再利用可能デバイス | |
| シングルユースデバイス | ||
| ハイブリッドデバイスフリート | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 外来手術センター | ||
| そ他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
尿路結石管理デバイスへの需要を牽引しているものは何ですか?
結石有病率の上昇、繰り返しの治療ニーズ、および内視鏡的・レーザーベースの処置への移行が需要を支えています。2025年のメタ分析では世界の有病率が10.85%と推定されました。
尿路結石管理デバイスの予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて5.12%のCAGRで成長し、2032年に24.5億米ドルに達すると予測されています。
どの製品カテゴリが尿路結石デバイスの売上をリードしていますか?
尿管鏡は2026年に38.65%のシェアで製品カテゴリをリードしています。砕石装置は2032年までに7.54%のCAGRで最も速い製品レベルの成長を記録すると予測されています。
シングルユース尿管鏡が再利用可能スコープよりも速く成長しているのはなぜですか?
シングルユースデバイスは感染管理とワークフロー上の利点により8.87%のCAGRで成長すると予測されています。引用された研究では、リアルタイムの腎内圧モニタリングにより術後30日感染率が低下したことが報告されました。
尿路結石デバイスにとって最も速い成長機会を提供する地域はどこですか?
アジア太平洋は2032年までに6.76%のCAGRで成長すると予測されており、高い結石負担、医療投資、および成長する製造基盤によって支えられています。
外来手術センターは結石治療をどのように変えていますか?
外来手術センターは、適切な処置が外来環境に移行するにつれて2032年までに8.54%のCAGRで成長すると予測されています。コンパクトなレーザーシステム、信頼性の高いスコープ、および使い捨てアクセスツールがこの環境にとって重要です。