
Marktgröße und Marktanteil für Urolithiasis-Management-Geräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Urolithiasis-Management-Geräte von Mordor Intelligence
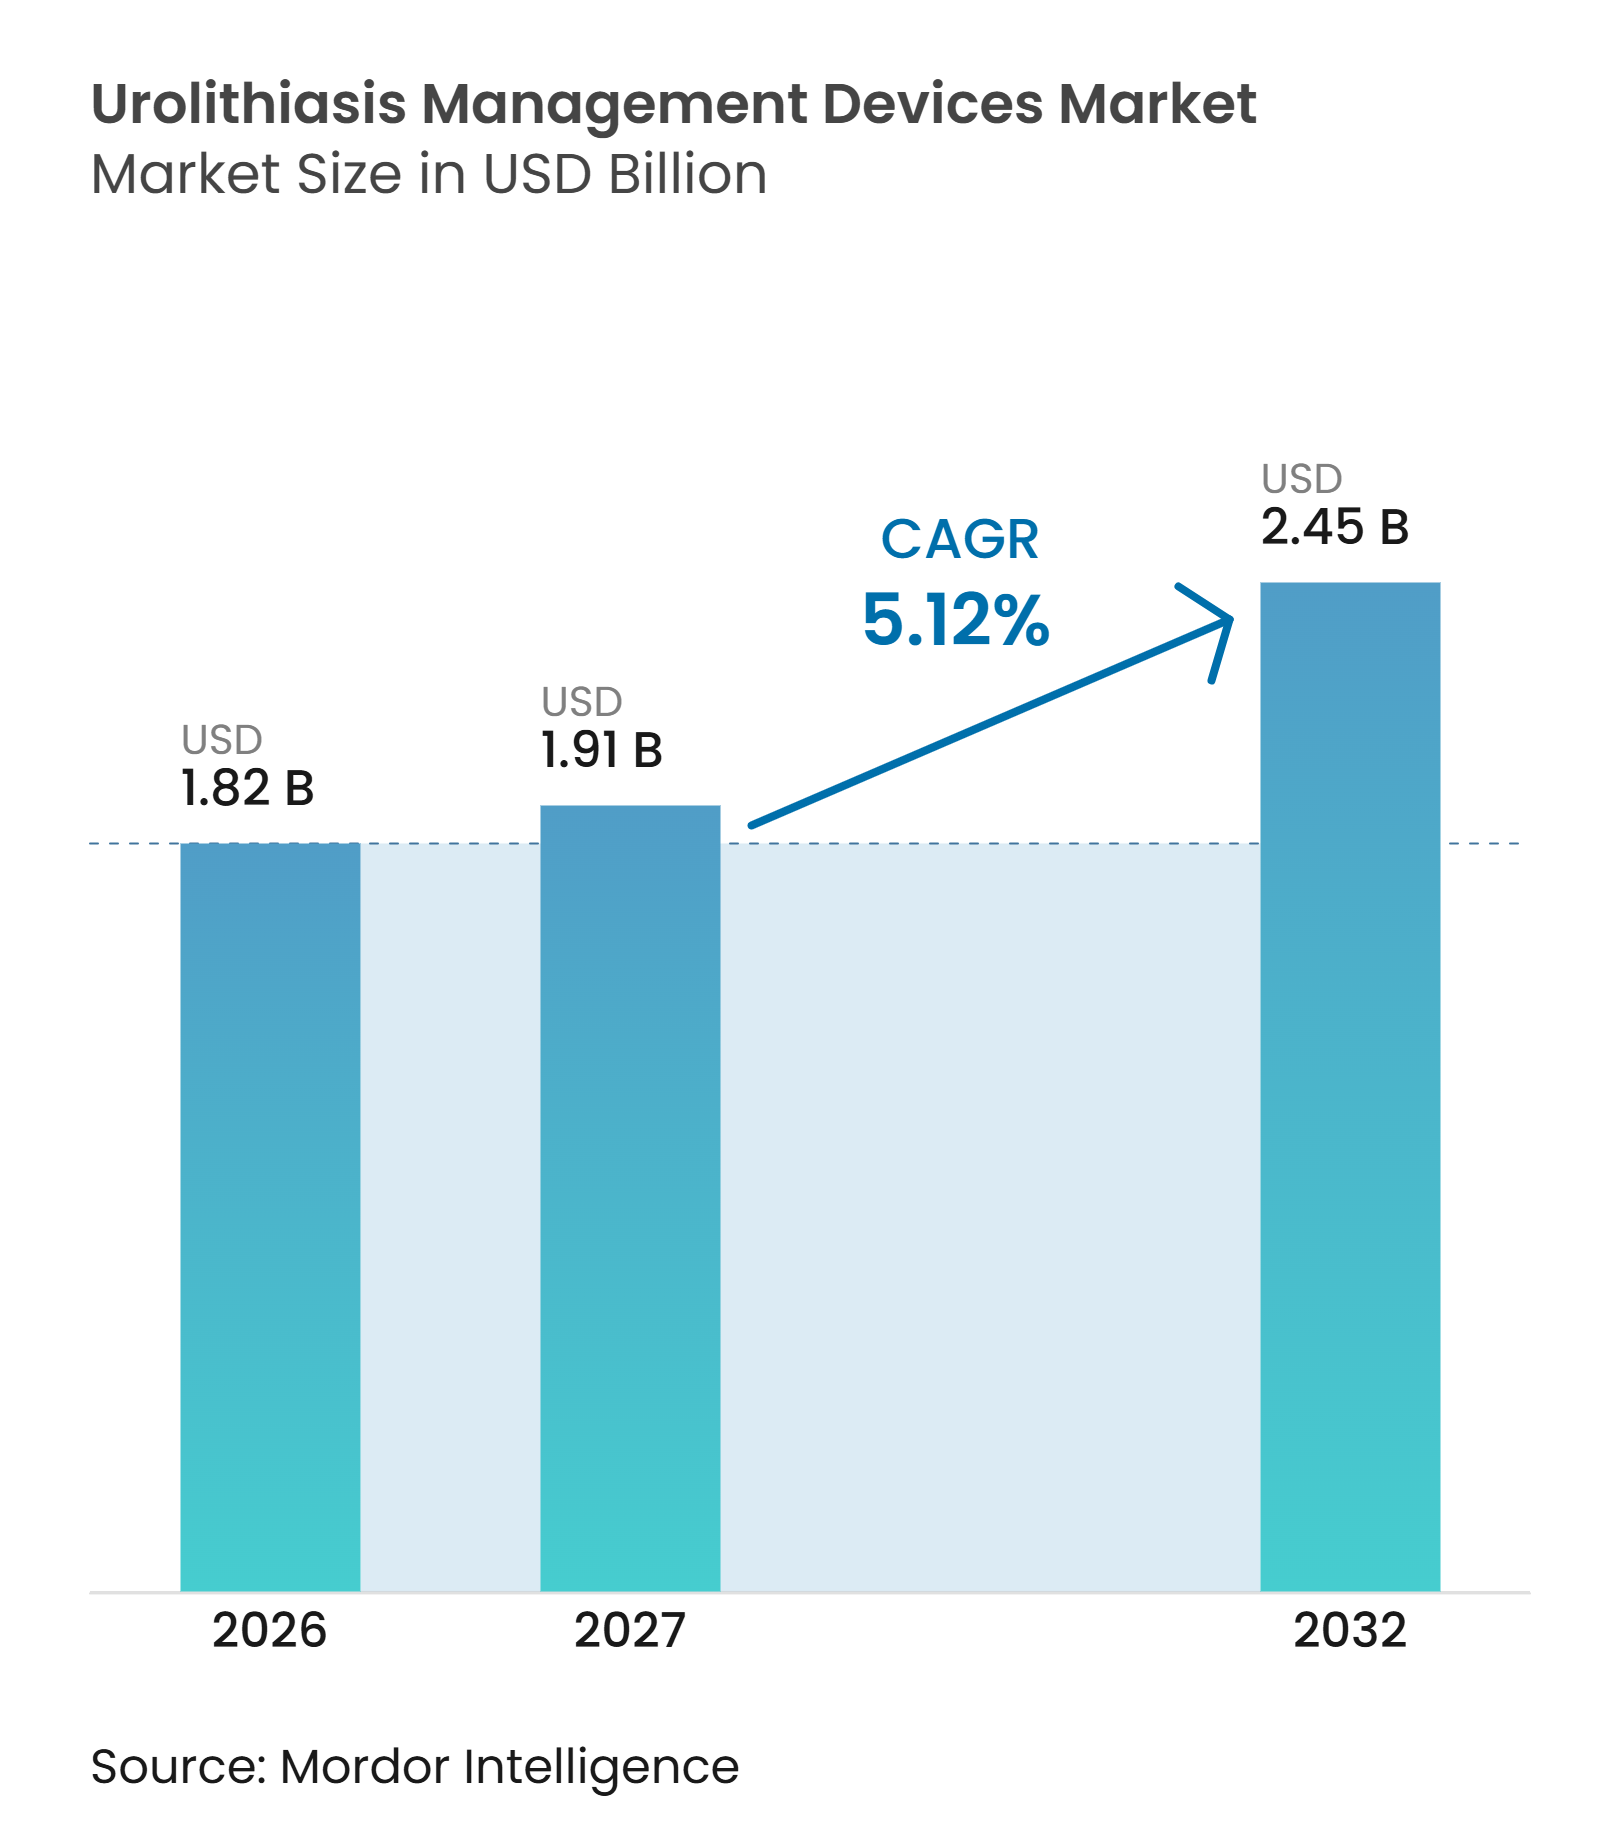
Die Marktgröße für Urolithiasis-Management-Geräte soll von 1,82 Milliarden USD im Jahr 2026 auf 1,91 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 2,45 Milliarden USD bei einem CAGR von 5,12 % über den Zeitraum 2027–2032 erreichen.
Die zunehmende Belastung durch Nieren- und Harnsteine erzeugt eine wiederkehrende Nachfrage, da viele Patienten über den ersten Eingriff hinaus Versorgung benötigen. Endoskopische Behandlungen und Laser-Lithotripsie gewinnen Marktanteile von der extrakorporalen Stoßwellenlithotripsie, was die Nachfrage nach Investitionsgütern, Endoskopen, Zugangsinstrumenten und Verfahrensverbrauchsmaterialien steigert. Krankenhäuser wägen die Wirtschaftlichkeit wiederverwendbarer Geräte gegen die Vorteile von Einwegsystemen in Bezug auf Infektionskontrolle und Arbeitsabläufe ab. Ambulante Erstattungsregelungen, verbesserte Bewässerungskontrolle und Echtzeit-Überwachung des intrarenalen Drucks unterstützen Investitionen in ambulante Einrichtungen. Klimabedingte Dehydrierung könnte die geografische Verteilung von Steinerkrankungen langfristig ausweiten und neue Nachfragezentren schaffen.
Wichtigste Erkenntnisse des Berichts
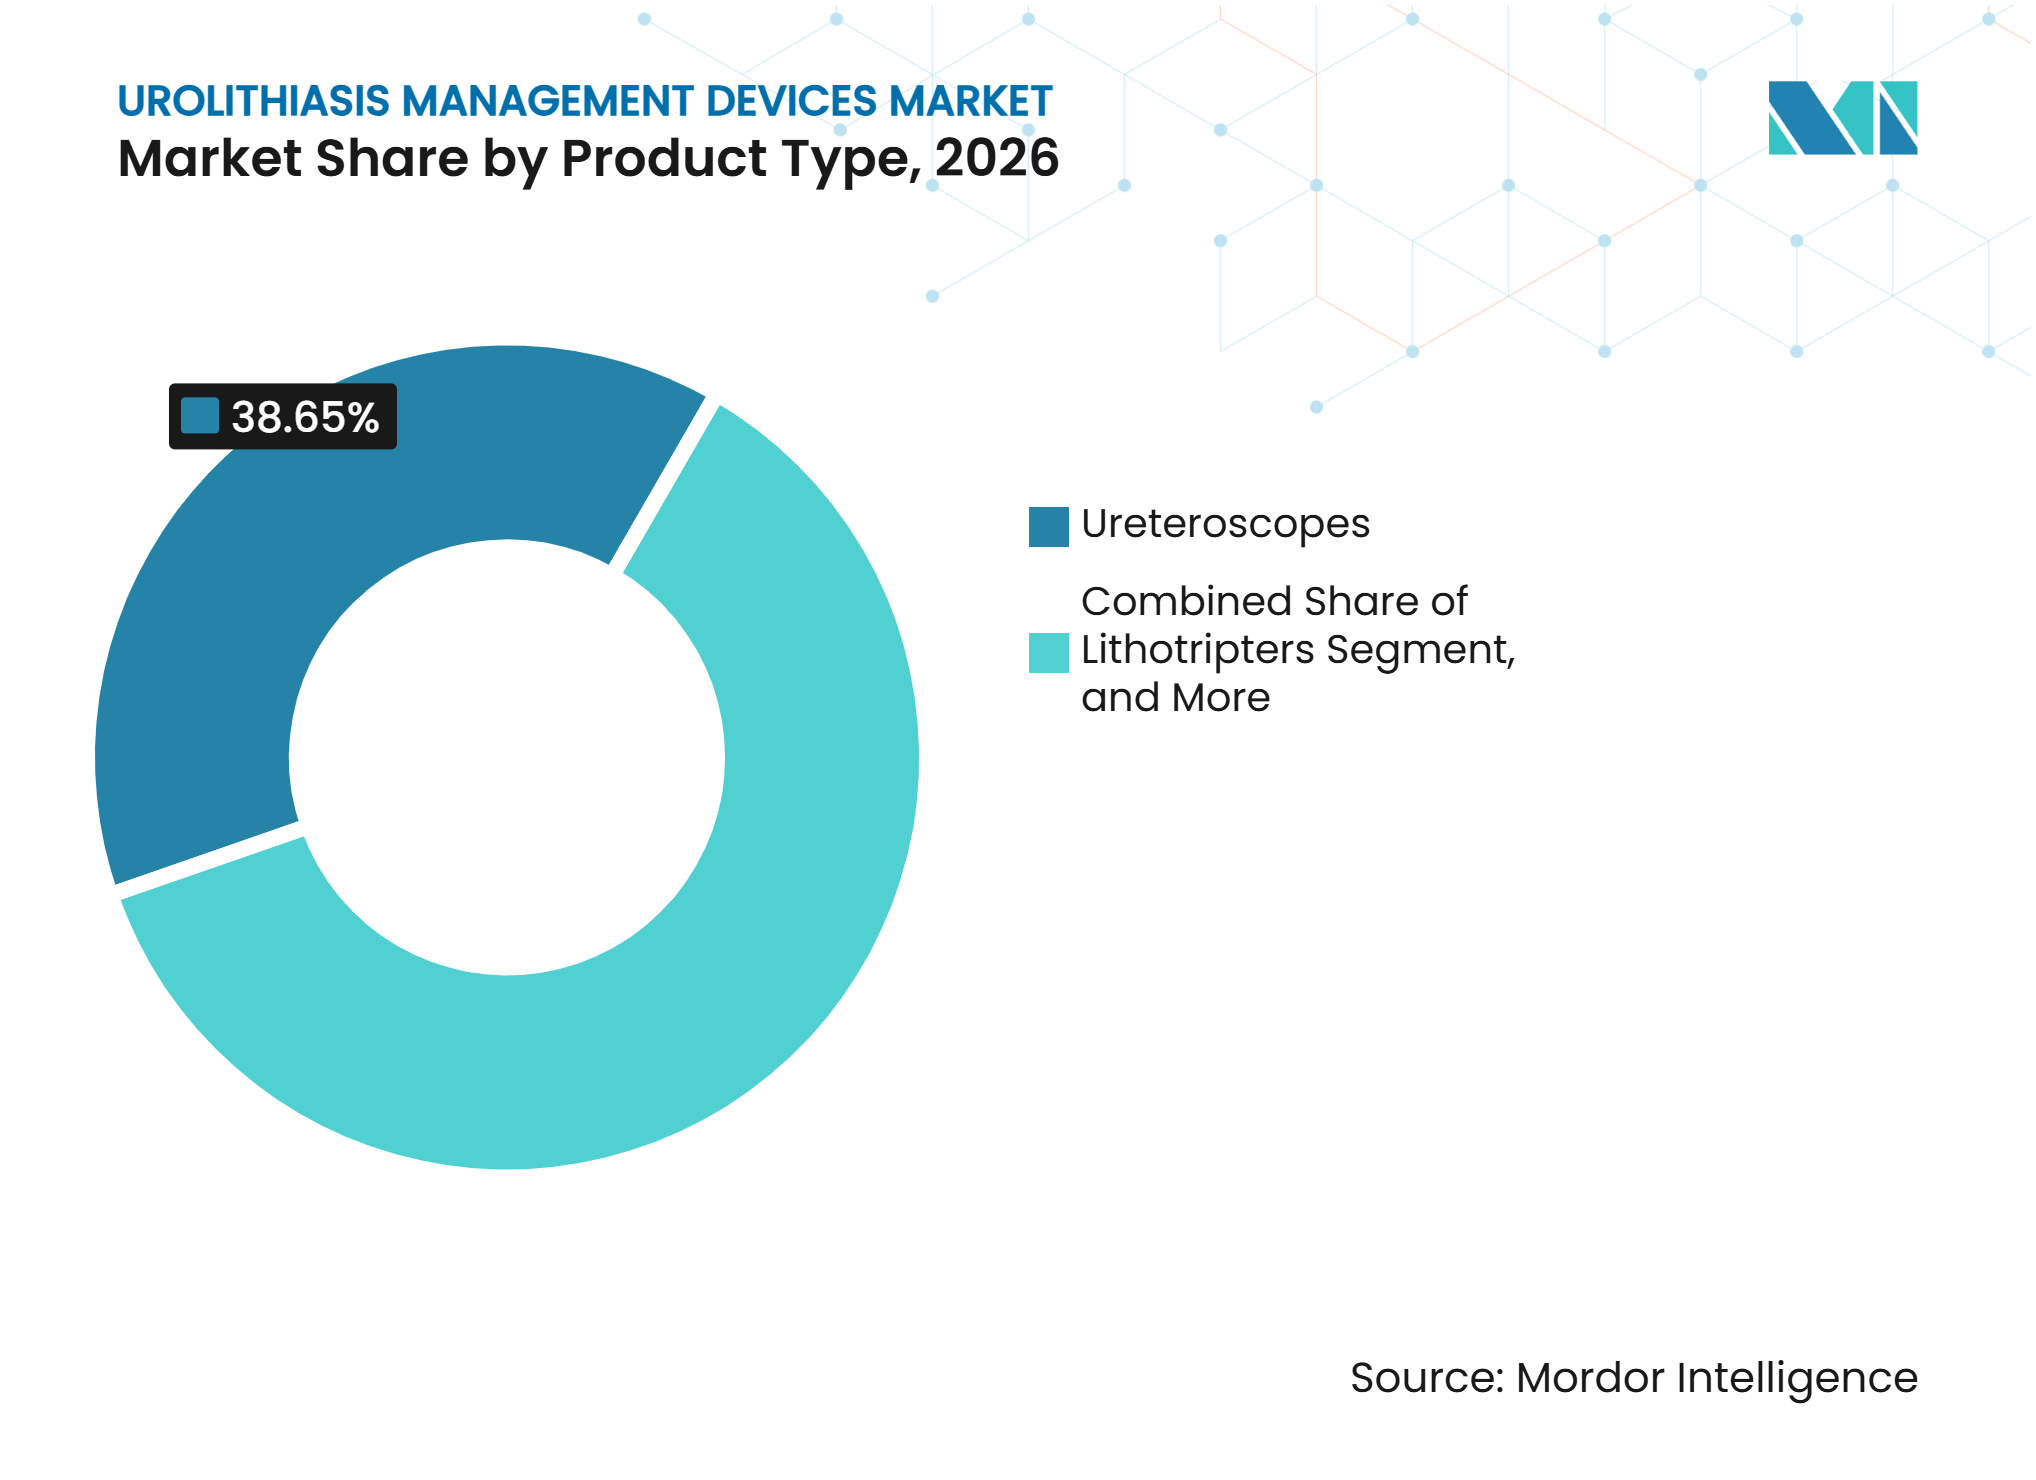
- Nach Produkttyp hielten Ureteroskope im Jahr 2026 einen Umsatzanteil von 38,65 % am Segment, während Lithotriptoren bis 2032 mit einem CAGR von 7,54 % wachsen sollen. Ureteroskope repräsentierten damit 38,65 % des Marktanteils für Urolithiasis-Management-Geräte im Jahr 2026.
- Nach Behandlungstyp entfiel auf die intrakorporale Lithotripsie im Jahr 2026 ein Anteil von 42,76 % an der Marktgröße für Urolithiasis-Management-Geräte, während PCNL bis 2032 mit einem CAGR von 7,99 % expandieren soll. Die intrakorporale Lithotripsie repräsentierte damit 42,76 % des Marktanteils für Urolithiasis-Management-Geräte im Jahr 2026.
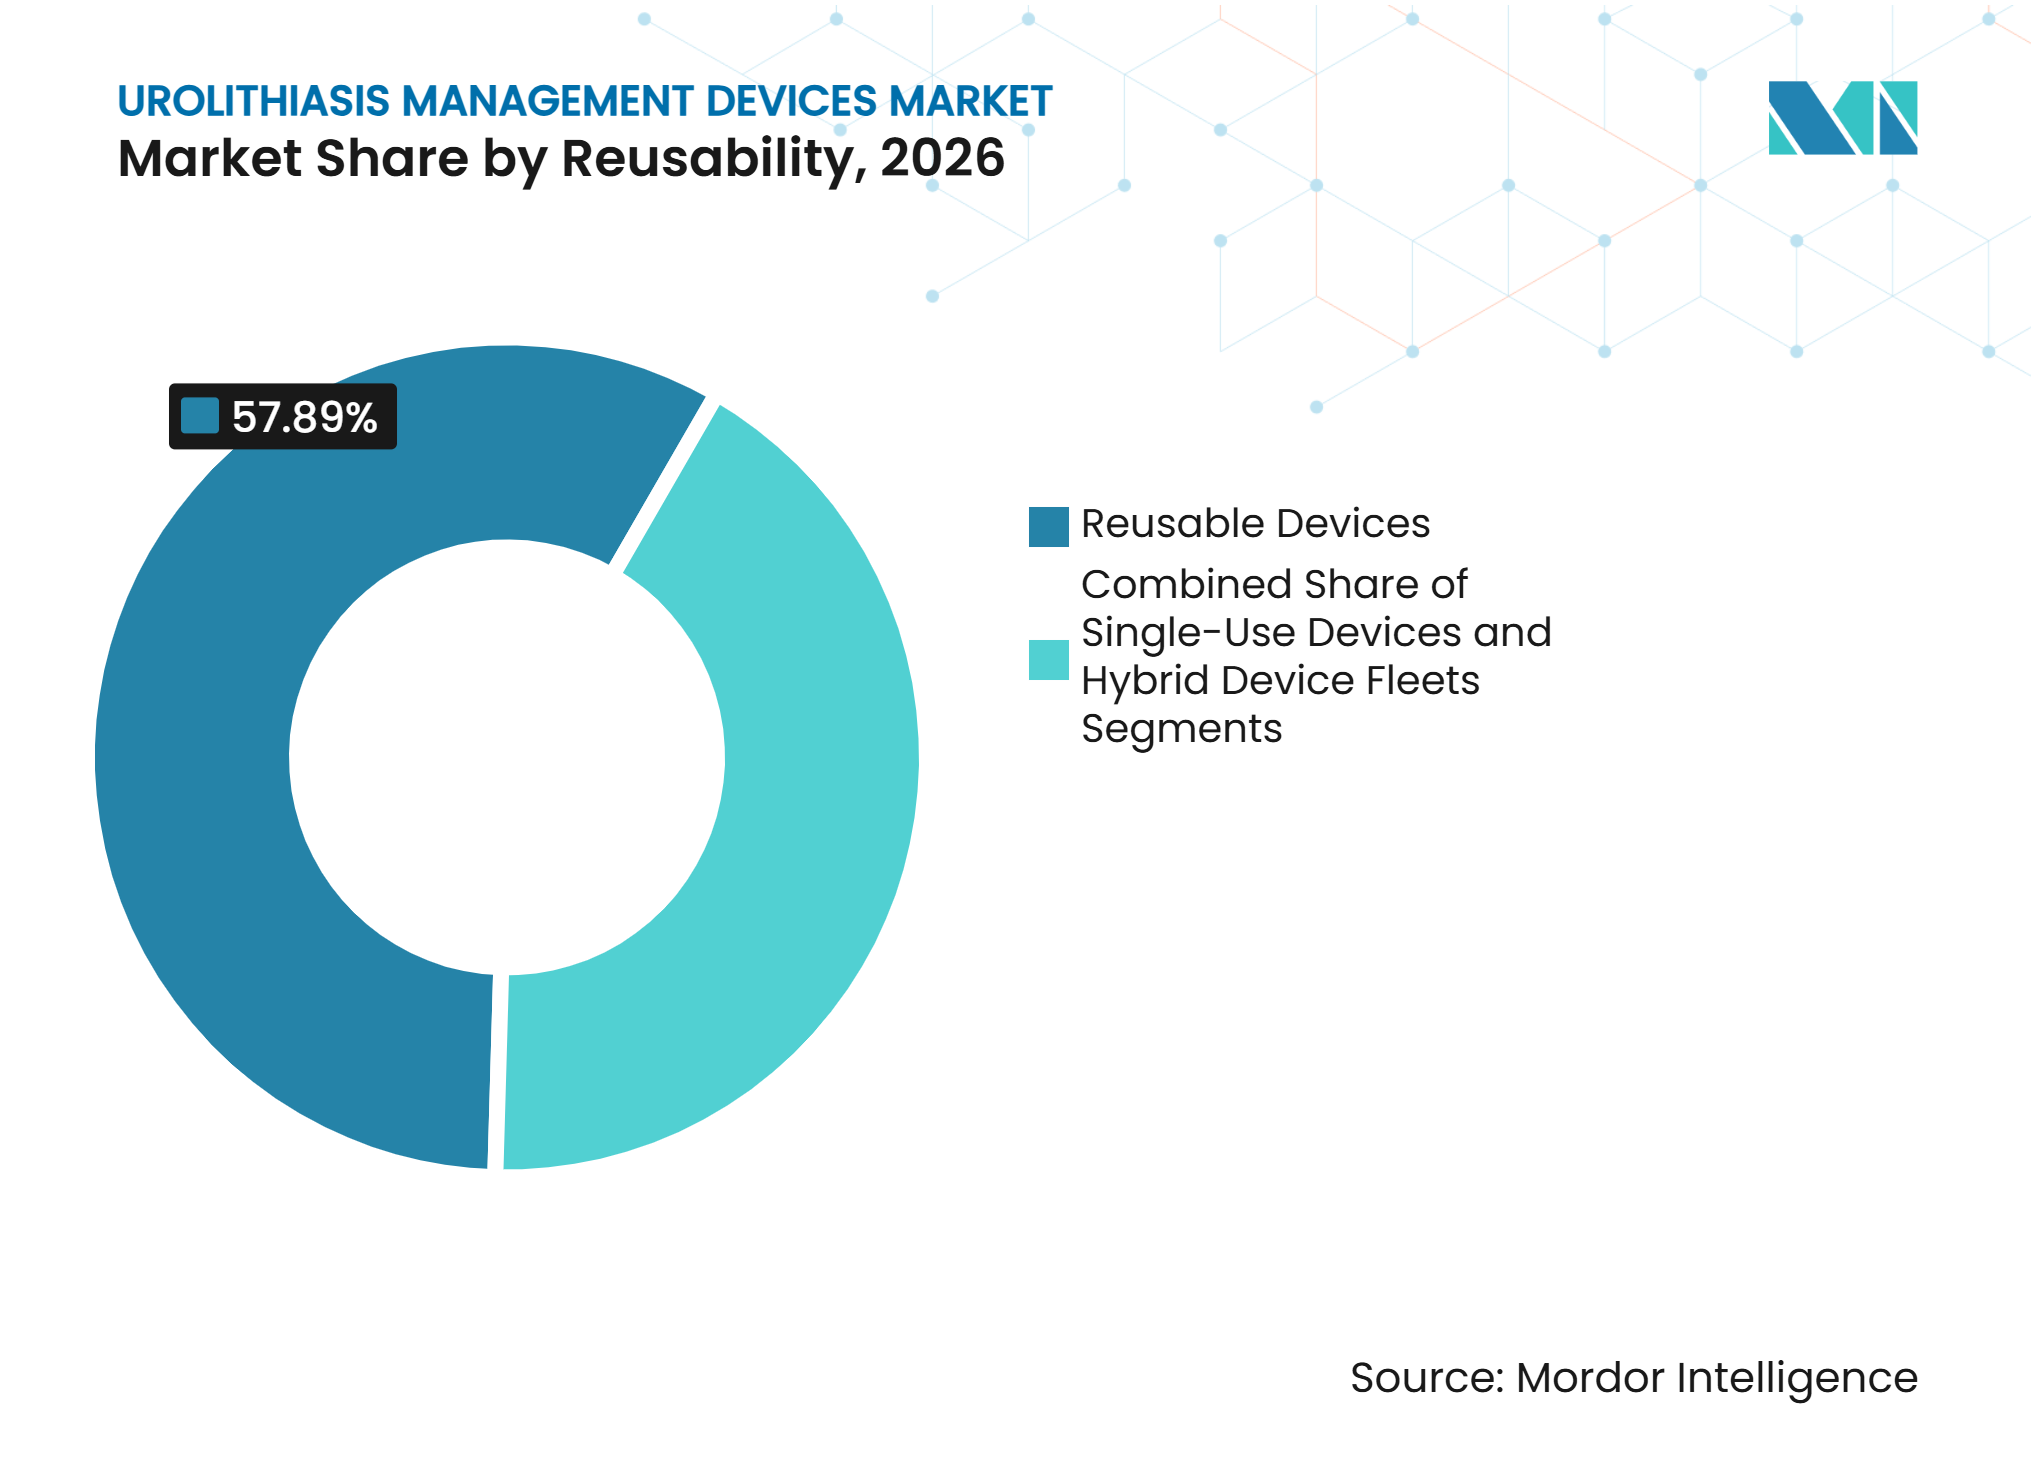
- Nach Wiederverwendbarkeit hielten wiederverwendbare Geräte im Jahr 2026 einen Umsatzanteil von 57,89 %, während Einweggeräte bis 2032 mit einem CAGR von 8,87 % wachsen sollen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 52,86 % des Umsatzanteils, während ambulante Operationszentren bis 2032 mit einem CAGR von 8,54 % expandieren sollen.
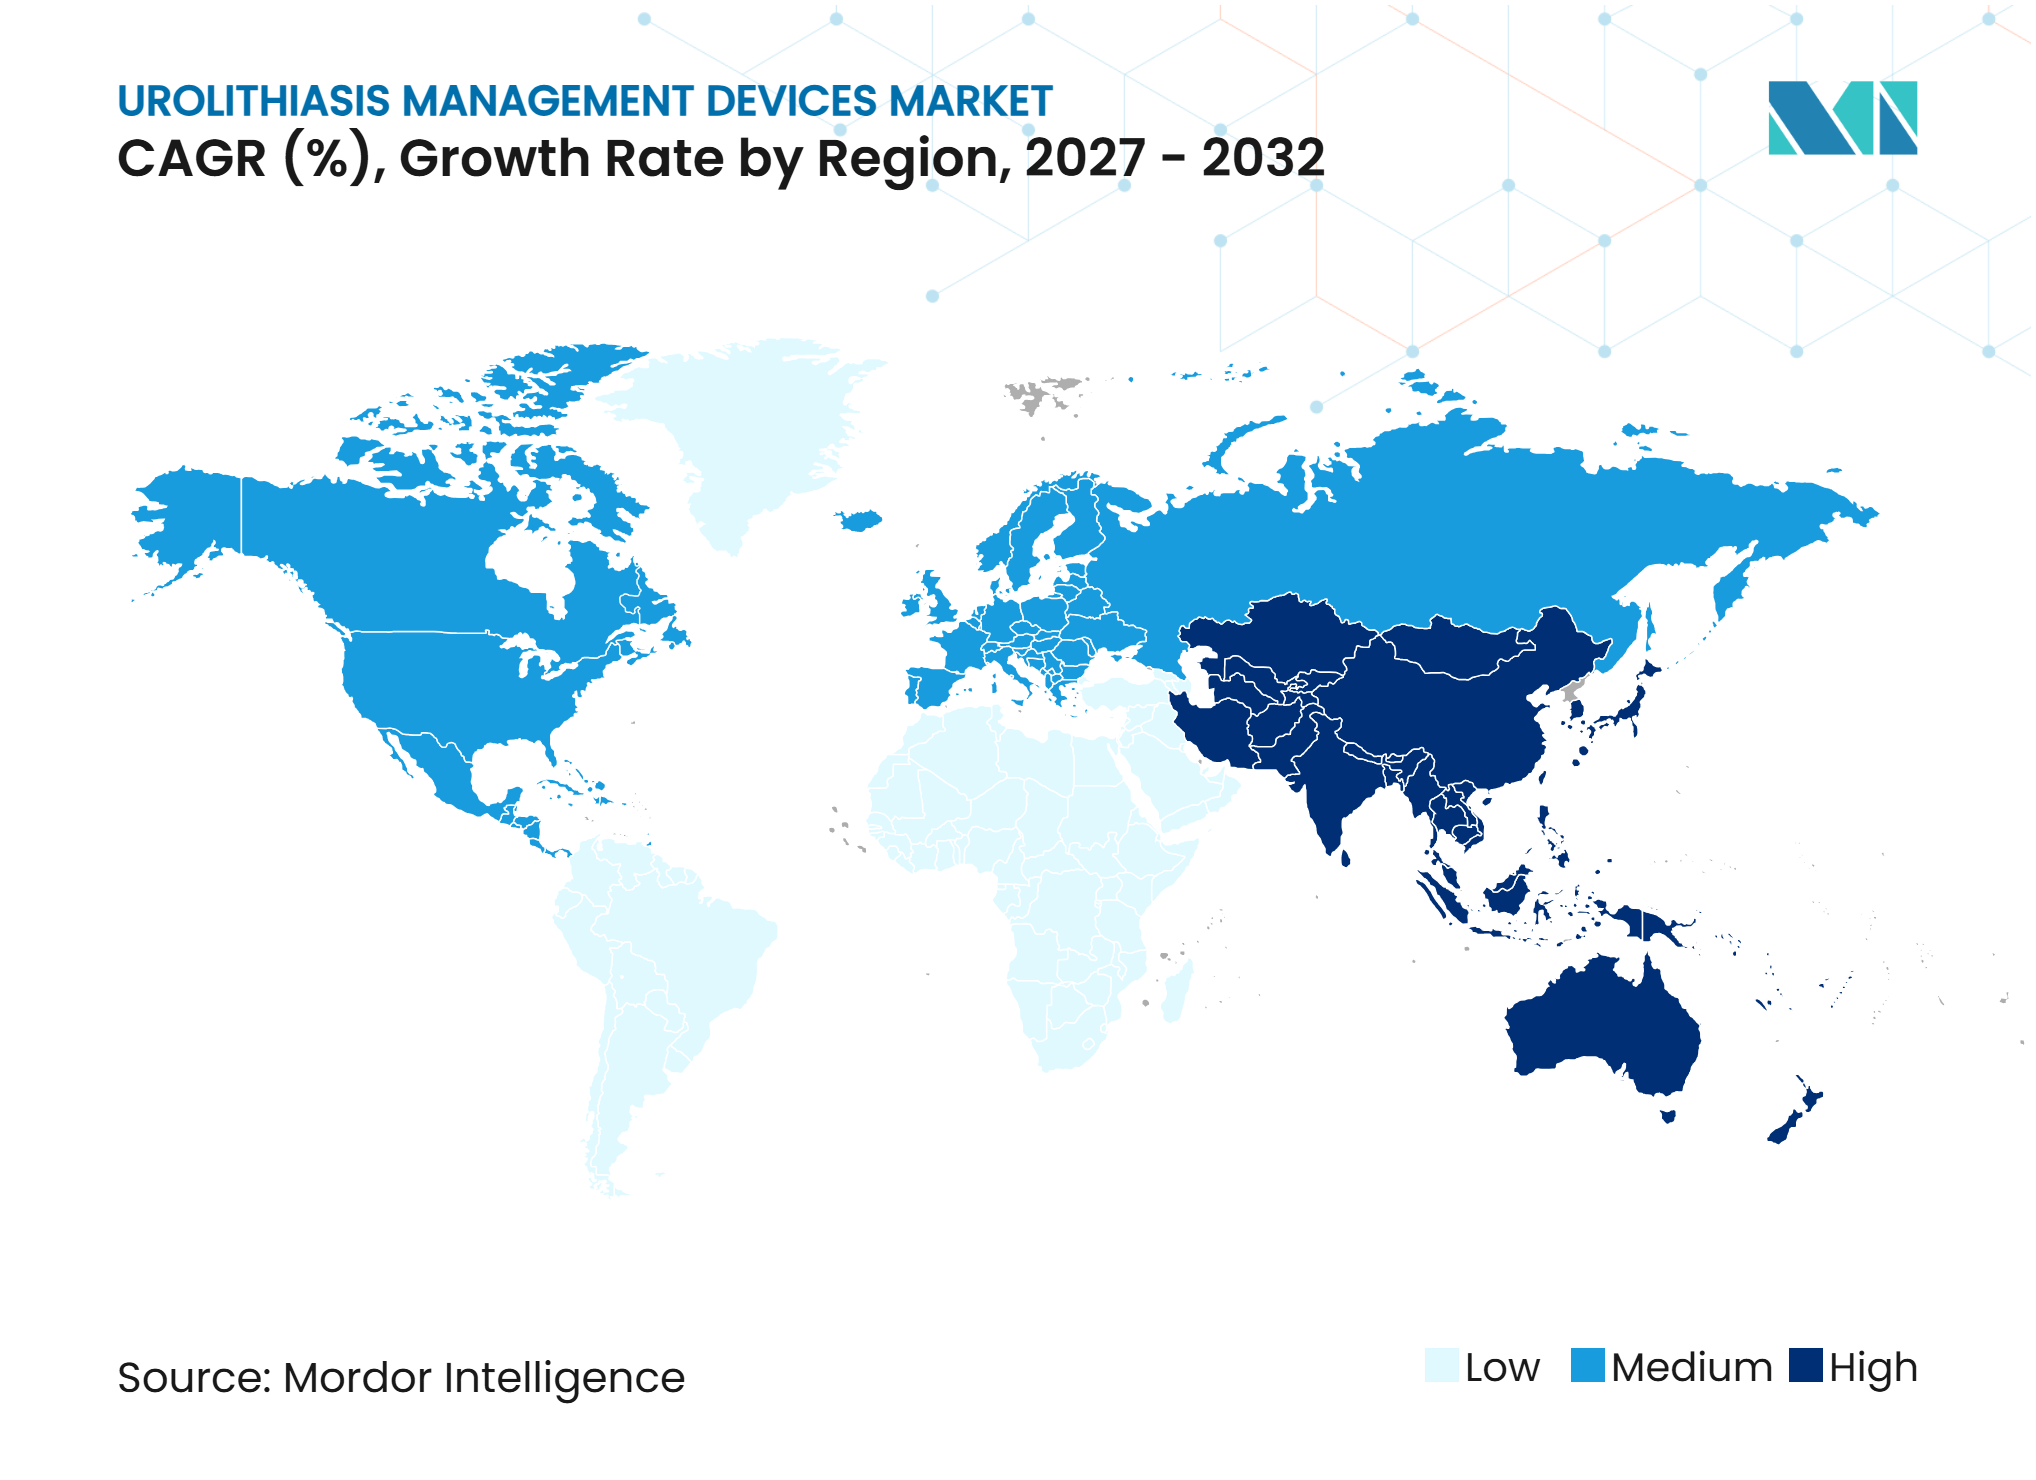
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 42,76 %, während Asien-Pazifik bis 2032 mit einem CAGR von 6,76 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz und Wiederkehr von Nieren- und Harnsteinen | +1.30% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für minimalinvasives Steinmanagement | +1.00% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fortschritte bei der Laser-Lithotripsie und der flexiblen Ureteroskopie | +0.90% | Nordamerika und Europa, mit frühen Gewinnen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau ambulanter Operationszentren und ambulanter Urologie | +0.60% | Nordamerika, mit früher Einführung in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung vernetzter Bewässerung und intrarenales Druckmanagement | +0.30% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Klimabedingte Dehydrierung und Risiko der Steinwiederkehr | +0.20% | Asien-Pazifik, Naher Osten und Afrika, Südamerika, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Steinbelastung und Wiederkehr unterstützen die Nachfrage nach Wiederholungsbehandlungen
Nierensteinkrankheiten treten häufig wieder auf, und die vorliegenden Belege zeigen, dass die 5-Jahres-Rezidivrate ohne Stoffwechselevaluation bis zu 50 % betragen kann. Dieses Muster verlängert die Nachfrage über die erste Episode hinaus, da Rezidivpatienten möglicherweise wiederholte Bildgebung, Interventionen, Drainagen oder Nachsorgeverfahren benötigen. Eine Metaanalyse aus dem Jahr 2025 mit 1.276.826 Teilnehmern schätzte die globale Urolithiasis-Prävalenz auf 10,85 %, darunter 12,93 % bei Männern und 8,91 % bei Frauen. Eine US-amerikanische Analyse aus dem Jahr 2025 berichtete eine Nephrolithiasis-Prävalenz von 9,8 % und eine jährliche Inzidenz von 1,8 %. Dieselbe Analyse verknüpfte Adipositas mit einem Odds Ratio von 1,40 und Bluthochdruck mit einem Odds Ratio von 1,64 für die Steinprävalenz. Diese klinischen Zusammenhänge unterstützen anhaltende Eingriffszahlen für den Markt für Urolithiasis-Management-Geräte, da metabolische Risikofaktoren in vielen Gesundheitssystemen weiterhin relevant bleiben.
Minimalinvasive Versorgung und ambulante Kapazitäten verändern den Behandlungsmix
Der Trend zur minimalinvasiven Steinbehandlung verändert den Behandlungsmix, anstatt lediglich Patientenpräferenzen widerzuspiegeln. Flexible Ureteroskopie und verwandte intrakorporale Ansätze erfordern während eines Eingriffs dedizierte Visualisierungs-, Zugangs-, Bewässerungs-, Lithotripsie- und Extraktionsinstrumente. Der vorliegende Entwurf berichtet, dass eine internationale Umfrage ergab, dass 61,8 % der Endourologen einen Rückgang der Nutzung der extrakorporalen Stoßwellenlithotripsie wahrnahmen, während fast 17 % deren Einsatz vollständig eingestellt hatten. EDAP TMS firmierte im Mai 2026 als FocalTherics um und klassifizierte seine ESWL- und Vertriebssegmente als eingestellte Geschäftsbereiche – eine Unternehmensentscheidung, die mit dem Wandel weg vom bisherigen ESWL-Geschäft übereinstimmt. Ambulante Operationszentren können profitieren, wenn Eingriffe von stationären in ambulante Umgebungen verlagert werden. Der Markt für Urolithiasis-Management-Geräte profitiert daher von einem breiteren ambulanten Arbeitsablauf, der kompakte Laser-, Endoskop- und Einweggeräteplattformen begünstigt.
Laserplattformen und Druckmanagement fördern die Geräteerneuerung
Thulium-Faserlasersysteme erzeugen Ersatznachfrage, da Krankenhäuser höhere Leistung gegenüber installierten Holmium:YAG-Geräten abwägen. Eine Metaanalyse aus dem Jahr 2026 mit 5 randomisierten kontrollierten Studien und 441 Patienten ergab höhere Steinfreiheitsraten, kürzere Laserzeit und weniger schwere Retropulsion bei der Behandlung mit Thulium-Faserlaser im Vergleich zur Behandlung mit Holmium:YAG[1]. Eine separate randomisierte Studie für Steine von 10–20 mm berichtete Gesamtsteinfreiheitsraten von 94,4 % mit Thulium-Faserlaser und 86,0 % mit Holmium:YAG. Die Echtzeit-Überwachung des intrarenalen Drucks fügt der Geräteauswahl ein Sicherheits- und Arbeitsablaufelement hinzu. Boston Scientific erhielt im März 2026 die FDA-Zulassung für das Asurys Fluid Management System, das den Bewässerungszufluss automatisch anhand von intrarenalen Druckdaten reguliert. Diese Fortschritte geben dem Markt für Urolithiasis-Management-Geräte einen technologiegetriebenen Anlass für Einrichtungen, Investitionsgüter und unterstützende Verbrauchsmaterialien neu zu bewerten.
Klimabedingte Dehydrierung verbreitert die künftige Behandlungsbasis
Höhere Temperaturen können das Steinrisiko durch Dehydrierung erhöhen und möglicherweise verändern, wo Steinerkrankungen am häufigsten auftreten. Eine Überprüfung aus dem Jahr 2025 prognostizierte, dass der Anteil der Amerikaner, die in Hochrisikogebieten für Steinerkrankungen leben, bis 2050 unter moderater Erwärmung von 40 % auf 56 % steigen könnte, mit 1,6–2,2 Millionen zusätzlichen lebenslangen Nephrolithiasis-Fällen. Eine Studie aus dem Jahr 2025 in Südchina ergab, dass trockenes Hitzewetter das Hospitalisierungsrisiko durch Urolithiasis um 17 % erhöhte, mit dem stärksten Effekt bei Männern im Alter von 21–40 Jahren. Forschungen zur temperaturbedingten Hospitalisierung identifizierten Nierenerkrankungen auch als einen wichtigen Weg, über den Hitze die Gesundheit beeinflusst. Diese Muster könnten in Mitteleuropa, Kanada und Teilen Südamerikas, die historisch eine geringere Steinprävalenz aufwiesen, Eingriffsnachfrage erzeugen. Der Markt für Urolithiasis-Management-Geräte kann dort profitieren, wo Hersteller Vertriebskapazitäten und Ärzteausbildung an diese veränderten Versorgungsbedürfnisse anpassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Geräte und Verfahren | -0.70% | Global, am stärksten in Asien-Pazifik sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verfahrensbedingte Komplikationen und Abhängigkeit von Spezialisten | -0.50% | Global | Langfristig (≥ 4 Jahre) |
| Aufbereitungs-, Infektionskontroll- und Abfallbelastung durch Einweggeräte | -0.30% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geringe Auslastung und logistische Einschränkungen für kapitalintensive ESWL-Systeme | -0.20% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für fortschrittliche Geräte und geringe Kapitalauslastung schränken den Zugang ein
Fortschrittliche Laser-, Endoskop- und Zugangssysteme können für Anbieter, die preissensible Bevölkerungsgruppen versorgen, eine Kostenhürde darstellen. Die vorliegenden Belege aus 40 Ländern berichteten Gerätekosten pro Eingriff für Einweg-Flexibelureteroskope von 92 EUR in Brasilien bis 1.343 EUR in Irland. Diese große Spanne spiegelt Unterschiede in der Beschaffung und im Gesundheitssystemdesign wider, nicht einen Unterschied im klinischen Ziel. Dasselbe Quellmaterial stellte fest, dass Thulium-Faserlaser- und Hochleistungssysteme größere Kapitalinvestitionen erfordern als Alternativen mit geringerer Leistung. Eine geringe Auslastung kann die wirtschaftliche Grundlage für kapitalintensive ESWL-Geräte in Teilen von Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika weiter schwächen. Diese Einschränkungen können das Wachstum des Marktes für Urolithiasis-Management-Geräte dort verlangsamen, wo Krankenhäuser weiterhin auf ältere Holmium:YAG- oder ESWL-Gerätezyklen angewiesen sind.
Spezialistenkapazität, Infektionskontrolle und Abfallanforderungen bleiben Hindernisse
Ureteroskopie und miniaturisierte PCNL erfordern klinische Erfahrung, und ein Mangel an ausgebildeten Endourologen kann die Einführung in unterversorgten Umgebungen einschränken. Die vorliegende Studie zu US-amerikanischen elektronischen Gesundheitsakten berichtete eine 30-tägige postoperative Infektionsrate von 15,4 % bei Standard-Einweg-Ureteroskopen. Die Rate betrug 8,2 %, wenn ein Einweg-Endoskop mit Echtzeit-Überwachung des intrarenalen Drucks verwendet wurde. Diese Ergebnisse machen das Druckmanagement relevant, zeigen aber auch, warum Einrichtungen in klinische Protokolle und Mitarbeiterschulungen investieren müssen. Aufbereitungspflichten, Infektionskontrollverfahren und durch Einweggeräte erzeugter Abfall erhöhen die Betriebsbelastung. FDA-510(k)-Anforderungen, die Medizinprodukteverordnung der Europäischen Union 2017/745, ISO-11135-Sterilisationsstandards und ISO-10993-Biokompatibilitätsstandards beeinflussen Einstiegskosten und Compliance-Aufwand in regulierten Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ureteroskope führen, während Lithotriptoren von der Lasererneuerung profitierenUreteroskope hielten im Jahr 2026 einen Umsatzanteil von 38,65 % am Segment und spiegeln damit ihre zentrale Rolle in der flexiblen Ureteroskopie wider. Die Produktkategorie umfasst wiederverwendbare faseroptische Systeme, wiederverwendbare digitale Systeme und digitale Einweg-Endoskope. Einwegkonfigurationen gewinnen dort an Bedeutung, wo Infektionsprävention, schnelle Verfügbarkeit oder reduzierte Aufbereitungsanforderungen Priorität haben. Lithotriptoren sollen bis 2032 mit einem CAGR von 7,54 % wachsen – die schnellste Rate innerhalb der Produktgruppen. Dieses Wachstum ist mit den Ersatzzyklen von Krankenhäusern für Thulium-Faserlaser-Plattformen verbunden. Vergleichende klinische Belege haben deren Einsatz durch bessere Steinfreiheitsleistung, kürzere Laserzeit und geringere Retropulsion gegenüber Holmium:YAG in der vorliegenden Metaanalyse unterstützt. Olympus brachte im November 2026 den SOLTIVE Gemini 60W Thulium-Faserlaser in den Vereinigten Staaten auf den Markt, mit StoneSense-Technologie, die die Laseremission unterdrückt, wenn die Faser nicht auf Steingewebe gerichtet ist. BD brachte sein Elyra-Thulium-Faserlasersystem ebenfalls im Mai 2026 in den Vereinigten Staaten auf den Markt. Der Markt für Urolithiasis-Management-Geräte wird daher durch den anhaltenden Einsatz von Ureteroskopen als zentrale Visualisierungsplattform unterstützt.
Steinextraktions- und Zugangsinstrumente sind hochvolumige Verbrauchsmaterialien, da sie bei jedem Ureteroskopie- und PCNL-Eingriff eingesetzt werden. Absaugfähige ureterale Zugangshüllen sind relevanter geworden, da Anbieter bessere Sicht und sofortige Fragmententfernung anstreben. Well Lead Medicals ClearPetra-Absaugzugangshülle erreichte den US-Markt über eine Vertriebspartnerschaft mit KARL STORZ im Mai 2024, obwohl diese Entwicklung außerhalb des jüngsten Entwicklungszeitraums des Berichts liegt. Drainagegeräte wie ureterale Stents und Nephrostomietuben profitieren vom steigenden Eingriffvolumen, da viele Interventionen eine postoperative Drainage erfordern. Die Marktgröße für Urolithiasis-Management-Geräte für diese unterstützenden Produkte wächst mit der Eingriffshäufigkeit und nicht allein mit der Laserplatzierung. Der regulatorische Markteintritt bleibt wichtig, da Zugangsinstrumente FDA-Zulassungsanforderungen und Materialbiokompatiblitätsstandards erfüllen müssen. Anbieter, die Endoskope, Zugangsinstrumente, Lithotripsiesysteme und Extraktionsgeräte kombinieren, können einen vollständigeren Eingriffs-Workflow anbieten. Dieses Modell kann die Beschaffungskomplexität für Krankenhäuser und ambulante Operationszentren reduzieren.



Nach Behandlungstyp:
Intrakorporale Lithotripsie führt, während PCNL weniger invasiv wirdDie intrakorporale Lithotripsie hielt im Jahr 2026 einen Umsatzanteil von 42,76 % am Segment. Ihre Position spiegelt den Einsatz der Laser-Ureteroskopie bei vielen ureteralen und renalen Steinen wider. Die Methode kombiniert visuellen Zugang mit Fragmentierung, Bewässerung und Extraktion in einem einzigen Behandlungspfad. Eine multizentrische randomisierte kontrollierte Studie aus dem Jahr 2025 mit 720 Patienten ergab, dass die flexible Ureteroskopie mit einer Absaugzugangshülle der Mini-PCNL bei 2–3 cm großen Nierensteinen nicht unterlegen war. Die Studie berichtete auch kürzere Krankenhausaufenthalte bei der flexiblen Ureteroskopie[2]. Diese Ergebnisse können den Bereich der für intrakorporale Eingriffe in Betracht gezogenen Fälle erweitern. Das Segment profitiert, wenn Anbieter kürzere Aufenthalte und ein für ambulante Arbeitsabläufe geeignetes Eingriffdesign anstreben. Es unterstützt auch die Nachfrage nach Lasern, flexiblen Endoskopen, Zugangshüllen und Druckkontrollgeräten. Der Markt für Urolithiasis-Management-Geräte profitiert, wenn flexible Eingriffe ein breiteres klinisches Spektrum abdecken können.
PCNL soll bis 2032 mit einem CAGR von 7,99 % wachsen und ist damit der am schnellsten wachsende Behandlungstyp im Markt für Urolithiasis-Management-Geräte. Das Wachstum ist mit miniaturisierten Zugangsvarianten verbunden, die die Behandlungsbelastung reduzieren und gleichzeitig die Steinfreiheit aufrechterhalten wollen. Ein Konsenspapier der International Alliance of Urolithiasis unterstützte Traktgrößen unter 18 Fr für miniaturisierte PCNL und nannte geringere Blutungen, niedrigere Schmerzwerte und kürzere Aufenthalte im Vergleich zur Standard-PCNL. Eine randomisierte EDGE-Konsortium-Studie aus dem Jahr 2025 berichtete vergleichbare Steinfreiheitsraten von 77 % bei Mini-PCNL und 71 % bei Standard-PCNL, mit geringeren postoperativen Schmerzen beim miniaturisierten Ansatz. Mendaera gab im September 2025 die ersten Eingriffe mit seinem Focalist handgehaltenen robotischen PCNL-Zugangssystem an der Mayo Clinic Arizona bekannt. Robotergestützter ultraschallgeführter Zugang könnte technische Hürden bei der PCNL adressieren, obwohl eine breite Nutzung von der klinischen Einführung und der Ausbildung der Anbieter abhängen wird. Dieser Weg bietet Anbietern eine weitere Option für komplexe Steine, die für eine einfachere ambulante Ureteroskopie nicht geeignet sind.
Nach Wiederverwendbarkeit:
Wachstum bei Einweggeräten spiegelt Infektionsökonomie und Workflow-Anforderungen widerWiederverwendbare Geräte erzielten im Jahr 2026 einen Umsatzanteil von 57,89 % am Segment. Ihre Position wird durch niedrigere Kosten pro Fall in Hochvolumenumgebungen unterstützt. Eine Studie aus dem Jahr 2025 berichtete Kosten pro Fall von 1.499 USD für wiederverwendbare Ureteroskope und 840 USD für Einweg-Endoskope, mit einem Break-even-Punkt bei 156 Fällen. Das Ergebnis zeigt, dass das Auslastungsvolumen bestimmen kann, welches Modell wirtschaftlicher ist. Wiederverwendbare Systeme erfordern Investitionen in Aufbereitungskapazitäten, Reparaturmanagement und Endoskopverfügbarkeit. Sie bleiben attraktiv, wo Eingriffvolumina stabil sind und Anbieter einen kontrollierten Sterilisationsworkflow aufrechterhalten können. Hybridflotten können Einrichtungen ermöglichen, wiederverwendbare Endoskope für routinemäßige Hochvolumenarbeiten und Einweggeräte für spezifische infektionssensible Fälle zu nutzen. Diese Flexibilität kann dem Markt für Urolithiasis-Management-Geräte helfen, Krankenhäuser mit unterschiedlichen Fallvolumina und Risikoprofilen zu bedienen. Der Markt für Urolithiasis-Management-Geräte kann daher sowohl hochvolumige wiederverwendbare Programme als auch gezielte Einwegeinführungen aufnehmen.
Einweggeräte sollen bis 2032 mit einem CAGR von 8,87 % wachsen. Ihr Wachstum ist mit Infektionskontrolle, sofortiger Verfügbarkeit und der Vermeidung der Endoskopaufbereitung zwischen Fällen verbunden. Die vorliegenden klinischen Belege berichteten 8,2 % 30-tägige postoperative Infektionen mit einem Einweg-Endoskop mit intrarenaler Drucküberwachung, verglichen mit 15,4 % bei Standard-Einweg-Endoskopen. Boston Scientific erhielt im Dezember 2024 die CE-Kennzeichnungsgenehmigung für das LithoVue Elite-System, was seine Verfügbarkeit in Europa unterstützt. Die 40-Länder-Kostenstudie im Quellentwurf ergab auch, dass Wiederverwendungspraktiken für nominell als Einweg bezeichnete Endoskope die gerätebezogenen Kosten in einigen Ländern reduzierten. Die operative Entscheidung ist daher nicht einfach wiederverwendbar versus Einweg. Sie hängt von lokalen Infektionskontrollanforderungen, Eingriffvolumen, Reparaturrisiko, Versorgungszugang und Umweltabfallmanagement ab. Chinesische Hersteller machten laut dem vorliegenden Entwurf zwischen 2022 und April 2026 47 % der FDA-510(k)-Zulassungen für Einweg-Ureteroskope aus, was den Preis- und Produktwettbewerb in dieser Kategorie erhöht.

Nach Endnutzer:
Krankenhäuser behalten komplexe Fälle, während ambulante Operationszentren schneller wachsenKrankenhäuser entfielen im Jahr 2026 auf 52,86 % des Umsatzanteils am Segment. Sie bleiben der primäre Versorgungsort für komplexe Steinfälle, einschließlich PCNL mit hoher Steinbelastung und Patienten, die eine umfangreichere Anästhesie und postoperative Unterstützung benötigen. Krankenhäuser können eine breitere Gerätebasis einsetzen, einschließlich Hochleistungslasersysteme, flexible Ureteroskope und spezialisierte Bewässerungsplattformen. Sie können auch robotische PCNL-Systeme unterstützen, die institutionelle Infrastruktur erfordern. Dieses Umfeld begünstigt integrierte Produktportfolios, die Visualisierung, Lasertherapie, Flüssigkeitsmanagement und Drainage verknüpfen. Boston Scientifics StoneSmart Solutions kombiniert das LithoVue Elite-Ureteroskop, das Asurys Fluid Management System und das Lumenis-Laserportfolio innerhalb dieses Versorgungspfads. Krankenhäuser werden weiterhin Überweisungskapazitäten für Patienten mit höherem Schweregrad bereitstellen, auch wenn einige Routineeingriffe in die ambulante Versorgung verlagert werden. Ihre Kaufentscheidungen können auch Standards für den breiteren Markt für Urolithiasis-Management-Geräte beeinflussen. Der Markt für Urolithiasis-Management-Geräte behält die Krankenhausnachfrage, auch wenn geeignete Eingriffe in die ambulante Versorgung verlagert werden.
Ambulante Operationszentren sollen bis 2032 mit einem CAGR von 8,54 % wachsen. Die Verlagerung spiegelt die zunehmende Nutzung ambulanter Pfade für geeignete urologische Eingriffe wider. Der vorliegende Entwurf gibt an, dass mehr als 90 % der Eingriffe von Chesapeake Urology Associates für die ambulante Versorgung geeignet sind, und identifiziert die Urologie als eine der Fachrichtungen, die das Volumenwachstum in ambulanten Operationszentren im Jahr 2025 antreiben. Die Nachfrage ambulanter Operationszentren begünstigt kompakte Geräte, zuverlässige Endoskopversorgung und Eingriffe, die den Erholungsbedarf begrenzen. Absauggestützte Ureteroskopie kann diese Richtung unterstützen, indem sie Steinfragmentierung mit Fragmentevakuierung in einem einzigen Workflow kombiniert. SonoMotions Break Wave-System bietet ebenfalls eine potenzielle Verlagerung des Versorgungsorts, da es fokussierten Ultraschall mit niedrigem Druck ohne Anästhesie unter Echtzeit-Ultraschallführung einsetzt. Dieses Modell könnte die Behandlung auf ambulante Kliniken und Notaufnahmen ausweiten, wenn es eingeführt wird. Der Markt für Urolithiasis-Management-Geräte profitiert, wenn Erstattungsregelungen und Anbieterprotokolle die sichere Verlagerung geeigneter Fälle aus stationären Krankenhäusern unterstützen.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 42,76 % der Marktgröße für Urolithiasis-Management-Geräte. Die Region profitiert von hoher Eingriffsdichte, etablierten Spezialistennetzwerken und starker Einführung kapitalintensiver Urologietechnologien. Olympus erklärte in seiner Markteinführungsankündigung vom November 2026, dass Nierensteinepisoden in den Vereinigten Staaten jährlich mehr als 600.000 Notaufnahmebesuche verursachen. Die US-amerikanische Nephrolithiasis-Prävalenz betrug in einer Analyse aus dem Jahr 2025 9,8 % und bietet eine große Basis potenzieller Behandlungsepisoden. Anbieter fügen Systeme hinzu, die digitale Visualisierung, Laserfragmentierung, Bewässerungsmanagement und Einwegzugangsinstrumente verknüpfen. Die FDA-510(k)-Zulassung bleibt ein zentraler regulatorischer Einfluss für neue Geräte. Die Region ist auch ein früher Anwendungsbereich für intrarenale Drucküberwachung und ambulante Einführung. Diese Faktoren unterstützen den Verkauf von Premium-Systemen neben wiederkehrenden Einnahmen aus der Nutzung von Endoskopen, Zugangshüllen und Extraktionsgeräten.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,76 % expandieren und ist damit die am schnellsten wachsende Geografie im Markt für Urolithiasis-Management-Geräte. Heiße und feuchte Bedingungen in Teilen Indiens, Südostasiens, Südchinas und des Golfs tragen zu einem großen Bedarf an Steinversorgung bei. Der Quellentwurf nennt eine Steinprävalenz von 22 %–45 % in Südchina, verglichen mit der in einer Metaanalyse aus dem Jahr 2025 geschätzten globalen Prävalenz von 10,85 %. Das Wachstum der Sekundärversorgungskapazitäten und privater Krankenhausnetzwerke kann den Zugang zu Ureteroskopie und Laser-Lithotripsie in indischen Städten der Klasse 2 und 3 erweitern. Die Region verfügt auch über eine wachsende Basis von Geräteherstellern. Der vorliegende Entwurf berichtet, dass chinesische Hersteller bis April 2026 47 % der FDA-510(k)-Zulassungen für Einweg-Ureteroskope angesammelt haben. Diese Fertigungspräsenz kann den Preiswettbewerb erhöhen und gleichzeitig die Produktverfügbarkeit verbessern. Regulatorische Qualitätsanforderungen und die Ausbildung von Klinikern bleiben wichtig für eine sichere Einführung in verschiedenen Gesundheitssystemen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist der zweitgrößte regionale Block im vorliegenden Entwurf, wobei Deutschland, das Vereinigte Königreich und Frankreich als führende Länder nach Eingriffvolumen identifiziert werden. Die Medizinprodukteverordnung der Europäischen Union 2017/745 fügt Anforderungen an die Marktüberwachung und Compliance hinzu, die die Einstiegskosten erhöhen können. Boston Scientific erhielt im Dezember 2024 die CE-Kennzeichnungsgenehmigung für LithoVue Elite und präsentierte das System auf dem Kongress der Europäischen Gesellschaft für Urologie 2025. Eine polnische Studie aus dem Jahr 2025, die im Entwurf zitiert wird, berichtete eine lebenslange Urolithiasis-Rate von 12,85 %, was auf einen Kapazitätsbedarf in Teilen Mittel- und Osteuropas hinweist. Die Nachfrage im Nahen Osten und Afrika unterscheidet sich stark zwischen den ausgabenstarken Golfstaaten und ressourcenärmeren Umgebungen südlich der Sahara, wo Gerätekosten, Logistik und Spezialistenmangel die Durchdringung einschränken. Südamerika wird nach Eingriffvolumen von Brasilien angeführt, während die Brasilianische Gesellschaft für Nephrologie erklärt hat, dass Nephrolithiasis 10 %–15 % der Bevölkerung betrifft. Huons Meditech gab im November 2025 eine lokale Montagepartnerschaft mit Indiens Vasu Group für die ESWL-Produktion bekannt, was zeigt, wie Lokalisierung den Zugang in aufstrebenden Märkten verbessern kann.
Wettbewerbslandschaft
Marktkonzentration
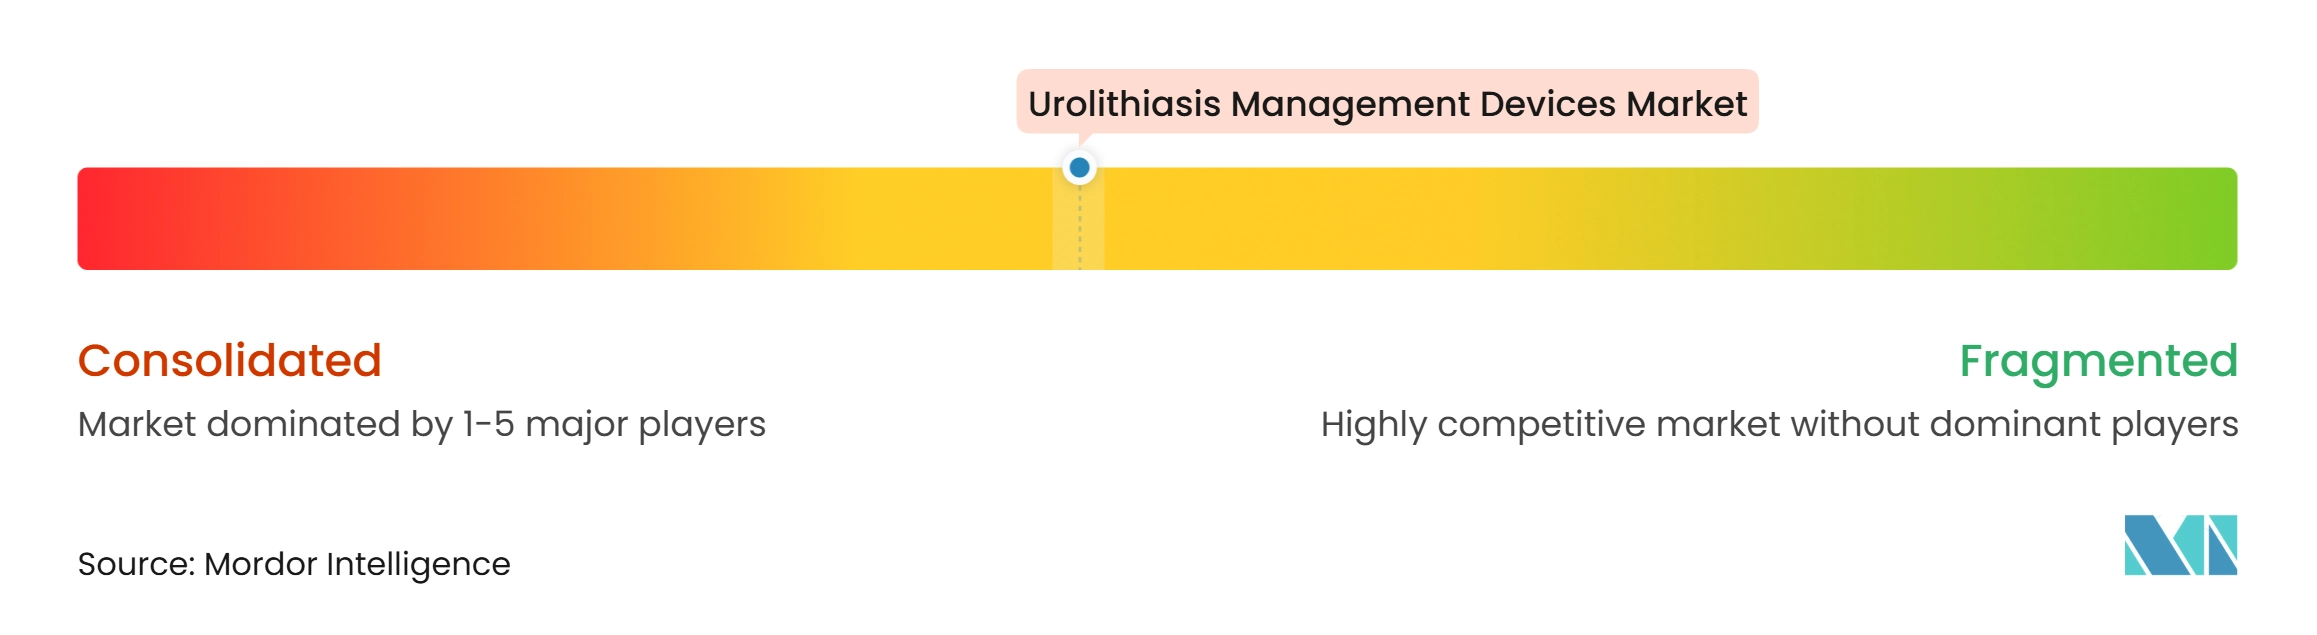
Der Markt für Urolithiasis-Management-Geräte weist eine moderate Konsolidierung bei Premium-Eingriffsumsätzen auf, neben einem fragmentierten mittleren und unteren Preissegment. Boston Scientific hat eine breite Position durch seine StoneSmart Solutions-Plattform, die LithoVue Elite, Lumenis-Thulium-Faserlasersysteme und Asurys-Flüssigkeitsmanagement kombiniert. Dieser Portfolioansatz kann Workflow-Verbindungen zwischen Visualisierung, Druckkontrolle und Lithotripsie schaffen. Boston Scientific berichtete im März 2026 über die FDA-Zulassung für Asurys und positioniert das System als automatisierte Bewässerungskontrolloption während der Ureteroskopie. Olympus reagierte mit der US-Markteinführung von SOLTIVE Gemini 60W im November 2026. Seine StoneSense-Funktion ist darauf ausgelegt, die Laseremission zu stoppen, wenn die Faser nicht auf Steingewebe gerichtet ist. BD trat im Mai 2026 mit der Elyra-Plattform in das Steinlasersegment ein. Die ISO-13485-Zertifizierung ist eine gängige Qualitätsmanagementerwartung für Lieferanten, die auf die Premium-Gerätesegmente in Nordamerika und Europa abzielen.
KARL STORZ und Richard Wolf behalten Positionen in der starren und halbstarren Endoskopie, während neuere Anbieter Wachstum bei flexiblen und Einwegprodukten anstreben. Die Wettbewerbsintensität steigt bei Einweg-Ureteroskopen, da Hersteller bei Bildqualität, Endoskopabmessungen, Drucküberwachung und Kosten pro Fall konkurrieren. Der Entwurf identifiziert chinesische Hersteller als zunehmend wichtige Quelle für FDA-zugelassene Einweg-Endoskope. Dies kann die Verfügbarkeit wertorientierter Optionen erhöhen und Druck auf etablierte Premium-Anbieter ausüben. Well Lead Medicals Vertriebsbeziehung für die ClearPetra-Zugangshülle mit KARL STORZ ist ein Beispiel dafür, wie etablierte Unternehmen Partnerschaften nutzen, um spezialisierte Eingriffsinstrumente hinzuzufügen. Dornier brachte im September 2025 in den Vereinigten Staaten die Hoover-Absaugureterale Zugangshülle und das Axis II Slim Einweg-Ureteroskop auf den Markt. Die Kombination dieser Produkte mit seinem Thulio-Lasersystem gibt Dornier ein integriertes flexibles Ureteroskopie-Angebot. Der Wettbewerb erstreckt sich daher sowohl auf die individuelle Geräteleistung als auch auf die Fähigkeit, eine koordinierte Eingriffs-Plattform zu liefern.
Weißflecken-Chancen konzentrieren sich auf anästhesiefreie nichtinvasive Lithotripsie und robotischen PCNL-Zugang. SonoMotion erhielt im Januar 2026 die FDA-Zulassung für sein Break Wave-Lithotripsie-Gerät und berichtete im Mai 2026 über eine zweite Zulassung für eine Version mit kleinerem Footprint. Das Unternehmen berichtete in seiner SOUND-Pivotalstudienpräsentation über 70 % Steinfreiheitsstatus und keine schwerwiegenden Sicherheitsereignisse. Avvio Medical erhielt im Oktober 2025 die FDA-Breakthrough-Device-Designation für sein Enhanced Lithotripsy System. Mendaeras Focalist-System demonstrierte im Jahr 2025 robotergestützte ultraschallgeführte PCNL-Zugangsprozeduren. Diese Produkte zielen darauf ab, Anästhesieanforderungen, Zugangspräzision und Spezialistenabhängigkeit zu adressieren. Im Quellmaterial wird kein kombinierter Marktanteil der führenden Anbieter angegeben, sodass die Konzentration aus den verfügbaren Belegen nicht berechnet werden kann.
Marktführer in der Branche für Urolithiasis-Management-Geräte
-
Boston Scientific Corporation
-
Olympus Corporation
-
Dornier MedTech GmbH
-
Cook Medical
-
KARL STORZ SE & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Urolithiasis-Management-Geräte Unternehmen in diesem Bericht
- Allengers
- Applaud Medical, Inc.
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- DirexGroup
- Dornier MedTech
- EDAP TMS
- EMS Electro Medical Systems
- HealthTronics
- Karl Storz
- Lumenis, a Boston Scientific company
- Medtronic
- Olympus
- Quanta System S.p.A.
- Richard Wolf
- Rocamed SAM
- Shenzhen Huikang Medical Apparatus Co., Ltd.
- Storz Medical
- Well Lead Medical Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Urolithiasis-Management-Geräte
- November 2026: Olympus Corporation brachte das SOLTIVE Gemini® 60W Thulium-Faserlasersystem in den Vereinigten Staaten auf den Markt, ausgestattet mit StoneSense-Technologie zur automatischen Laserunterbrechung, wenn die Faser nicht auf Steingewebe gerichtet ist, sowie sechs klinischen Pulsmodi. Die Markteinführung verschärft den Wettbewerb im Premium-TFL-Segment gegenüber BDs sechs Monate zuvor eingeführtem Elyra-System.
- Mai 2026: SonoMotion erhielt eine zweite FDA-510(k)-Zulassung für ein Break Wave-Gerät der nächsten Generation mit einem um 31 % kleineren Sondenfootprint, mit geplanter Vermarktung in der zweiten Hälfte des Jahres 2026. Auf dem AUA 2026 präsentierte SOUND-Pivotalstudiendaten bestätigten die Nicht-Unterlegenheit gegenüber ESWL bei ureteralen Steinen (70 % Steinfreiheit, 0 % schwerwiegende Sicherheitsereignisse) und etablierten damit die erste FDA-zugelassene anästhesiefreie nichtinvasive Steinfragmentierungsmodalität.
- Mai 2026: BD (Becton, Dickinson and Company) führte das Elyra Thulium-Faserlasersystem in den Vereinigten Staaten in zwei Konfigurationen ein, Elyra und Elyra Plus, und vervollständigte damit sein Nierensteintherapie-Portfolio mit einem luftgekühlten TFL-Design mit kleinerem Footprint. Die Markteinführung markiert BDs erstes vollständiges Engagement im Steinlasersegment.
- März 2026: Boston Scientific erhielt die FDA-510(k)-Zulassung für das Asurys Fluid Management System, das erste Gerät, das in der Lage ist, den Bewässerungszufluss in Echtzeit als Reaktion auf IRP-Daten während der Ureteroskopie automatisch zu regulieren. In Kombination mit dem LithoVue Elite-Ureteroskop schafft es einen geschlossenen IRP-Management-Workflow, der darauf ausgelegt ist, das postoperative Sepsisrisiko und die kognitive Belastung von Endourologen zu reduzieren.
Globaler Berichtsumfang für den Markt für Urolithiasis-Management-Geräte
Gemäß dem Berichtsumfang sind Urolithiasis-Management-Geräte medizinische Instrumente, die zur Erkennung, Zertrümmerung, Entfernung oder Behandlung von Steinen in den Nieren, Harnleitern und der Blase eingesetzt werden. Sie umfassen Geräte wie Lithotriptoren, Ureteroskope, Extraktionskörbe und verwandte Instrumente.
Der Markt für Urolithiasis-Management-Geräte ist nach Produkttyp, Behandlungstyp, Wiederverwendbarkeit, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Lithotriptoren, Ureteroskope, Steinextraktionsgeräte und Drainagegeräte segmentiert. Nach Behandlungstyp ist der Markt in ESWL, intrakorporale Lithotripsie, PCNL und Sonstige segmentiert. Nach Wiederverwendbarkeit ist der Markt in wiederverwendbar, Einweg und Hybrid segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, ambulante Operationszentren und Sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Lithotriptoren |
| Ureteroskope |
| Steinextraktions- und Zugangsinstrumente |
| Drainagegeräte |
| Extrakorporale Stoßwellenlithotripsie (ESWL) |
| Intrakorporale Lithotripsie |
| Perkutane Nephrolithotomie |
| Sonstige Behandlungen |
| Wiederverwendbare Geräte |
| Einweggeräte |
| Hybridgeräteflotten |
| Krankenhäuser |
| Fachkliniken |
| Ambulante Operationszentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Lithotriptoren | |
| Ureteroskope | ||
| Steinextraktions- und Zugangsinstrumente | ||
| Drainagegeräte | ||
| Nach Behandlungstyp | Extrakorporale Stoßwellenlithotripsie (ESWL) | |
| Intrakorporale Lithotripsie | ||
| Perkutane Nephrolithotomie | ||
| Sonstige Behandlungen | ||
| Nach Wiederverwendbarkeit | Wiederverwendbare Geräte | |
| Einweggeräte | ||
| Hybridgeräteflotten | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Ambulante Operationszentren | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Urolithiasis-Management-Geräten an?
Steigende Steinprävalenz, wiederkehrender Behandlungsbedarf und die Verlagerung hin zu endoskopischen und lasergestützten Verfahren unterstützen die Nachfrage. Die globale Prävalenzschätzung betrug 10,85 % in einer Metaanalyse aus dem Jahr 2025.
Wie hoch ist die prognostizierte Wachstumsrate für Urolithiasis-Management-Geräte?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 5,12 % wachsen und im Jahr 2032 einen Wert von 2,45 Milliarden USD erreichen.
Welche Produktkategorie führt den Absatz von Urolithiasis-Geräten an?
Ureteroskope führen die Produktkategorien mit einem Anteil von 38,65 % im Jahr 2026 an. Lithotriptoren sollen mit einem CAGR von 7,54 % bis 2032 das schnellste Wachstum auf Produktebene verzeichnen.
Warum wachsen Einweg-Ureteroskope schneller als wiederverwendbare Endoskope?
Einweggeräte sollen mit einem CAGR von 8,87 % wachsen, da sie Vorteile bei der Infektionskontrolle und im Workflow bieten. Eine zitierte Studie berichtete niedrigere 30-tägige Infektionsraten bei Echtzeit-Überwachung des intrarenalen Drucks.
Welche Region bietet die schnellste Wachstumschance für Urolithiasis-Geräte?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,76 % wachsen, unterstützt durch eine hohe Steinbelastung, Gesundheitsinvestitionen und eine wachsende Fertigungsbasis.
Wie verändern ambulante Operationszentren die Steinbehandlung?
Ambulante Operationszentren sollen bis 2032 mit einem CAGR von 8,54 % wachsen, da geeignete Eingriffe in ambulante Umgebungen verlagert werden. Kompakte Lasersysteme, zuverlässige Endoskope und Einwegzugangsinstrumente sind für dieses Umfeld wichtig.