
Tamaño y Participación del Mercado de Dispositivos para el Manejo de la Urolitiasis
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
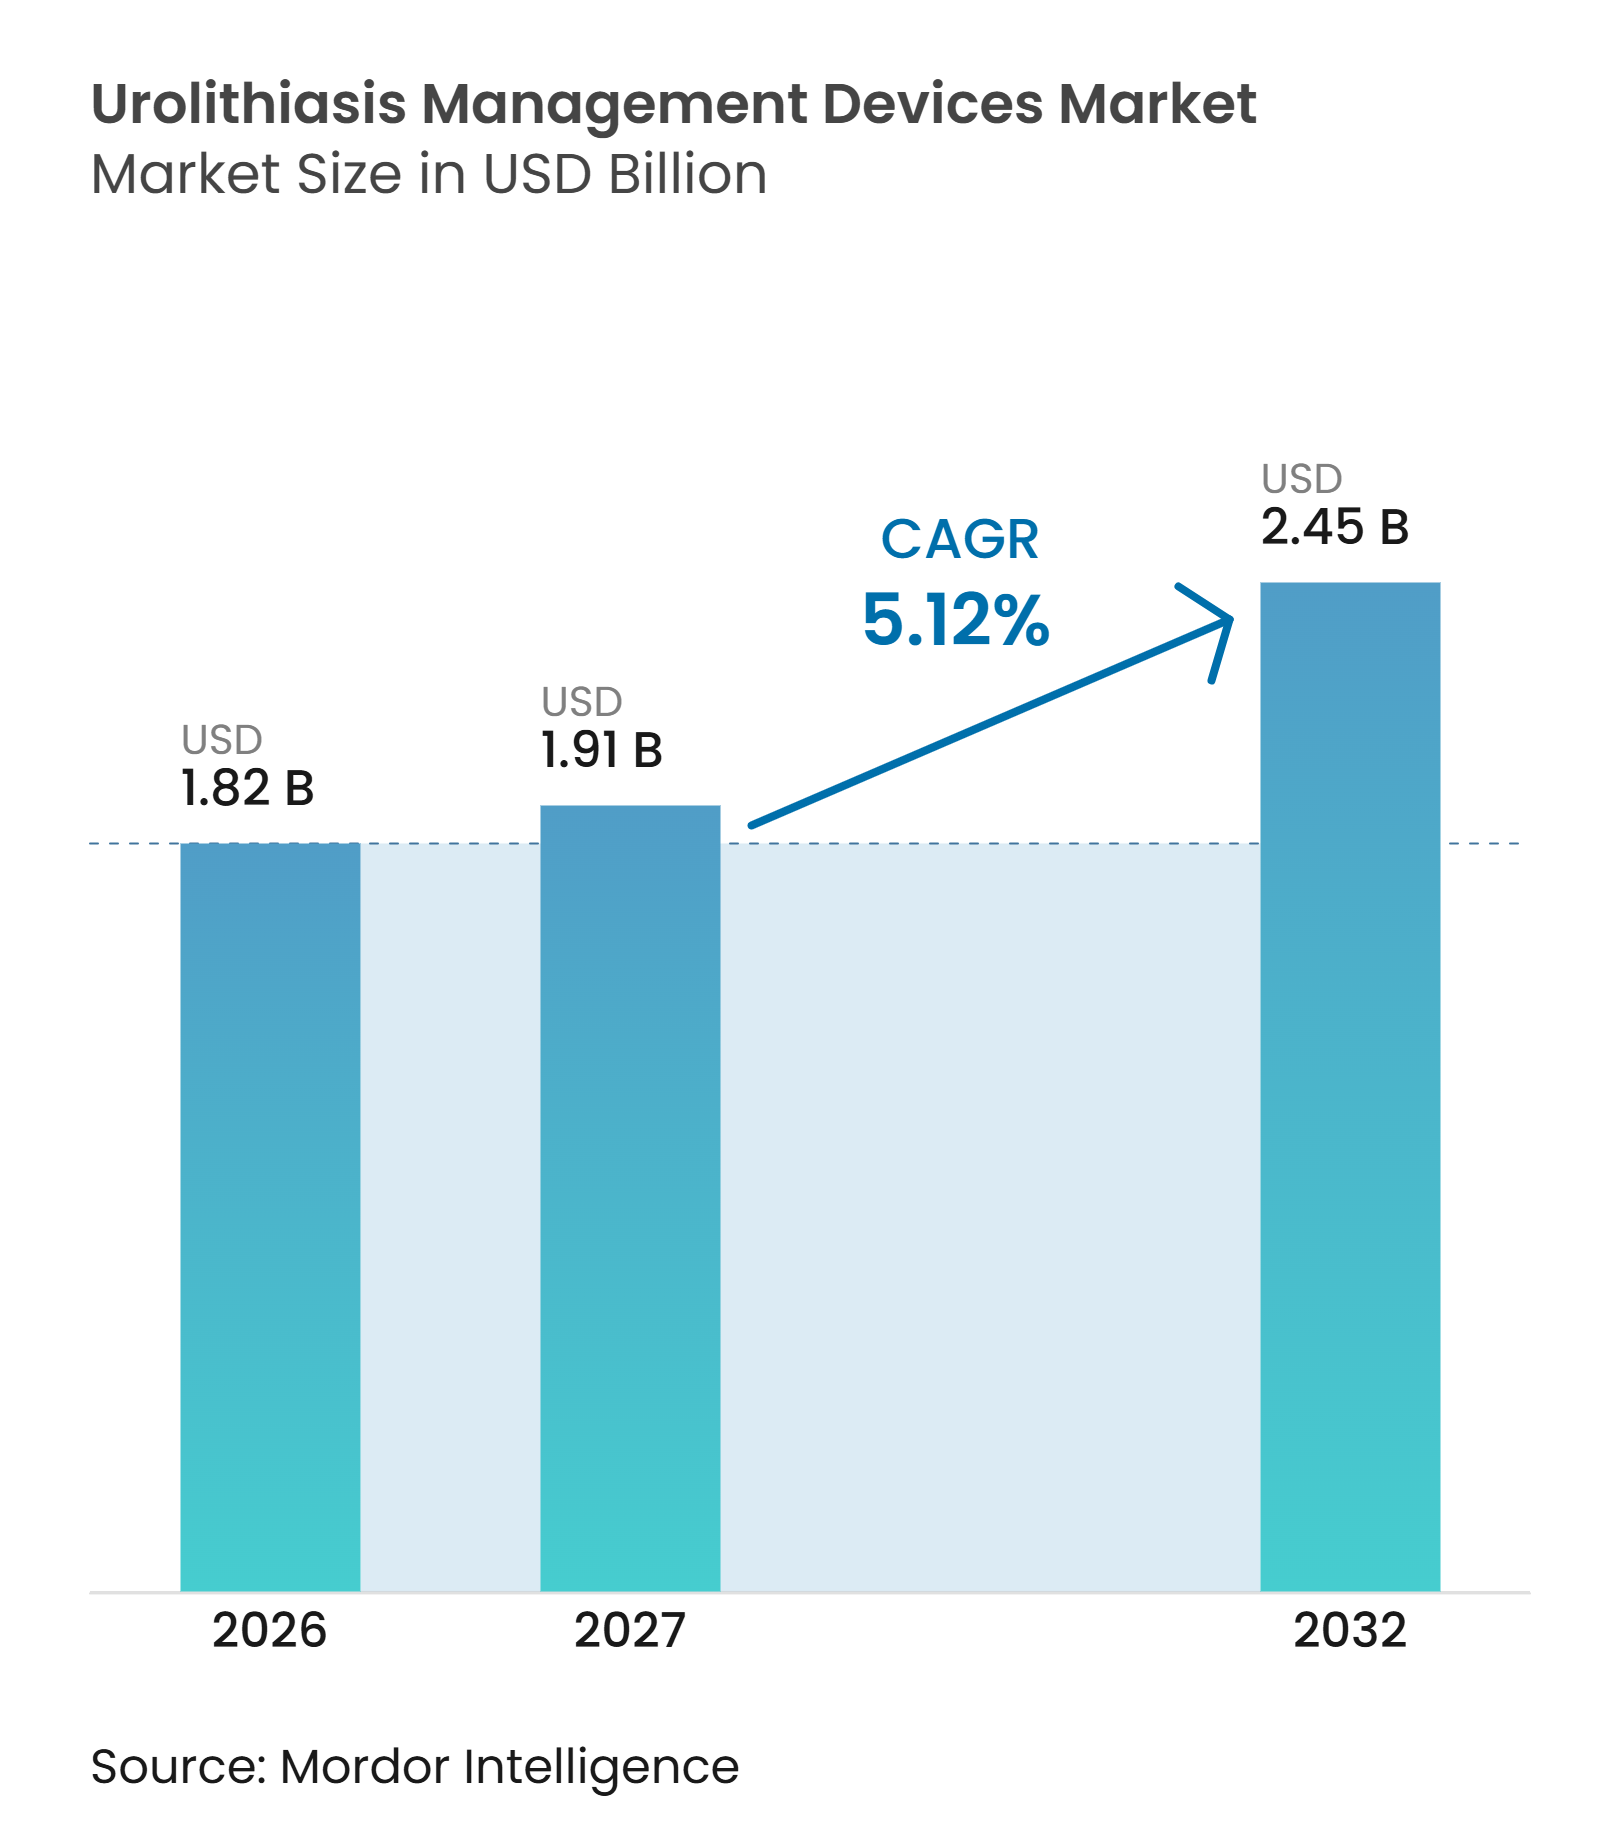
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.12 % |
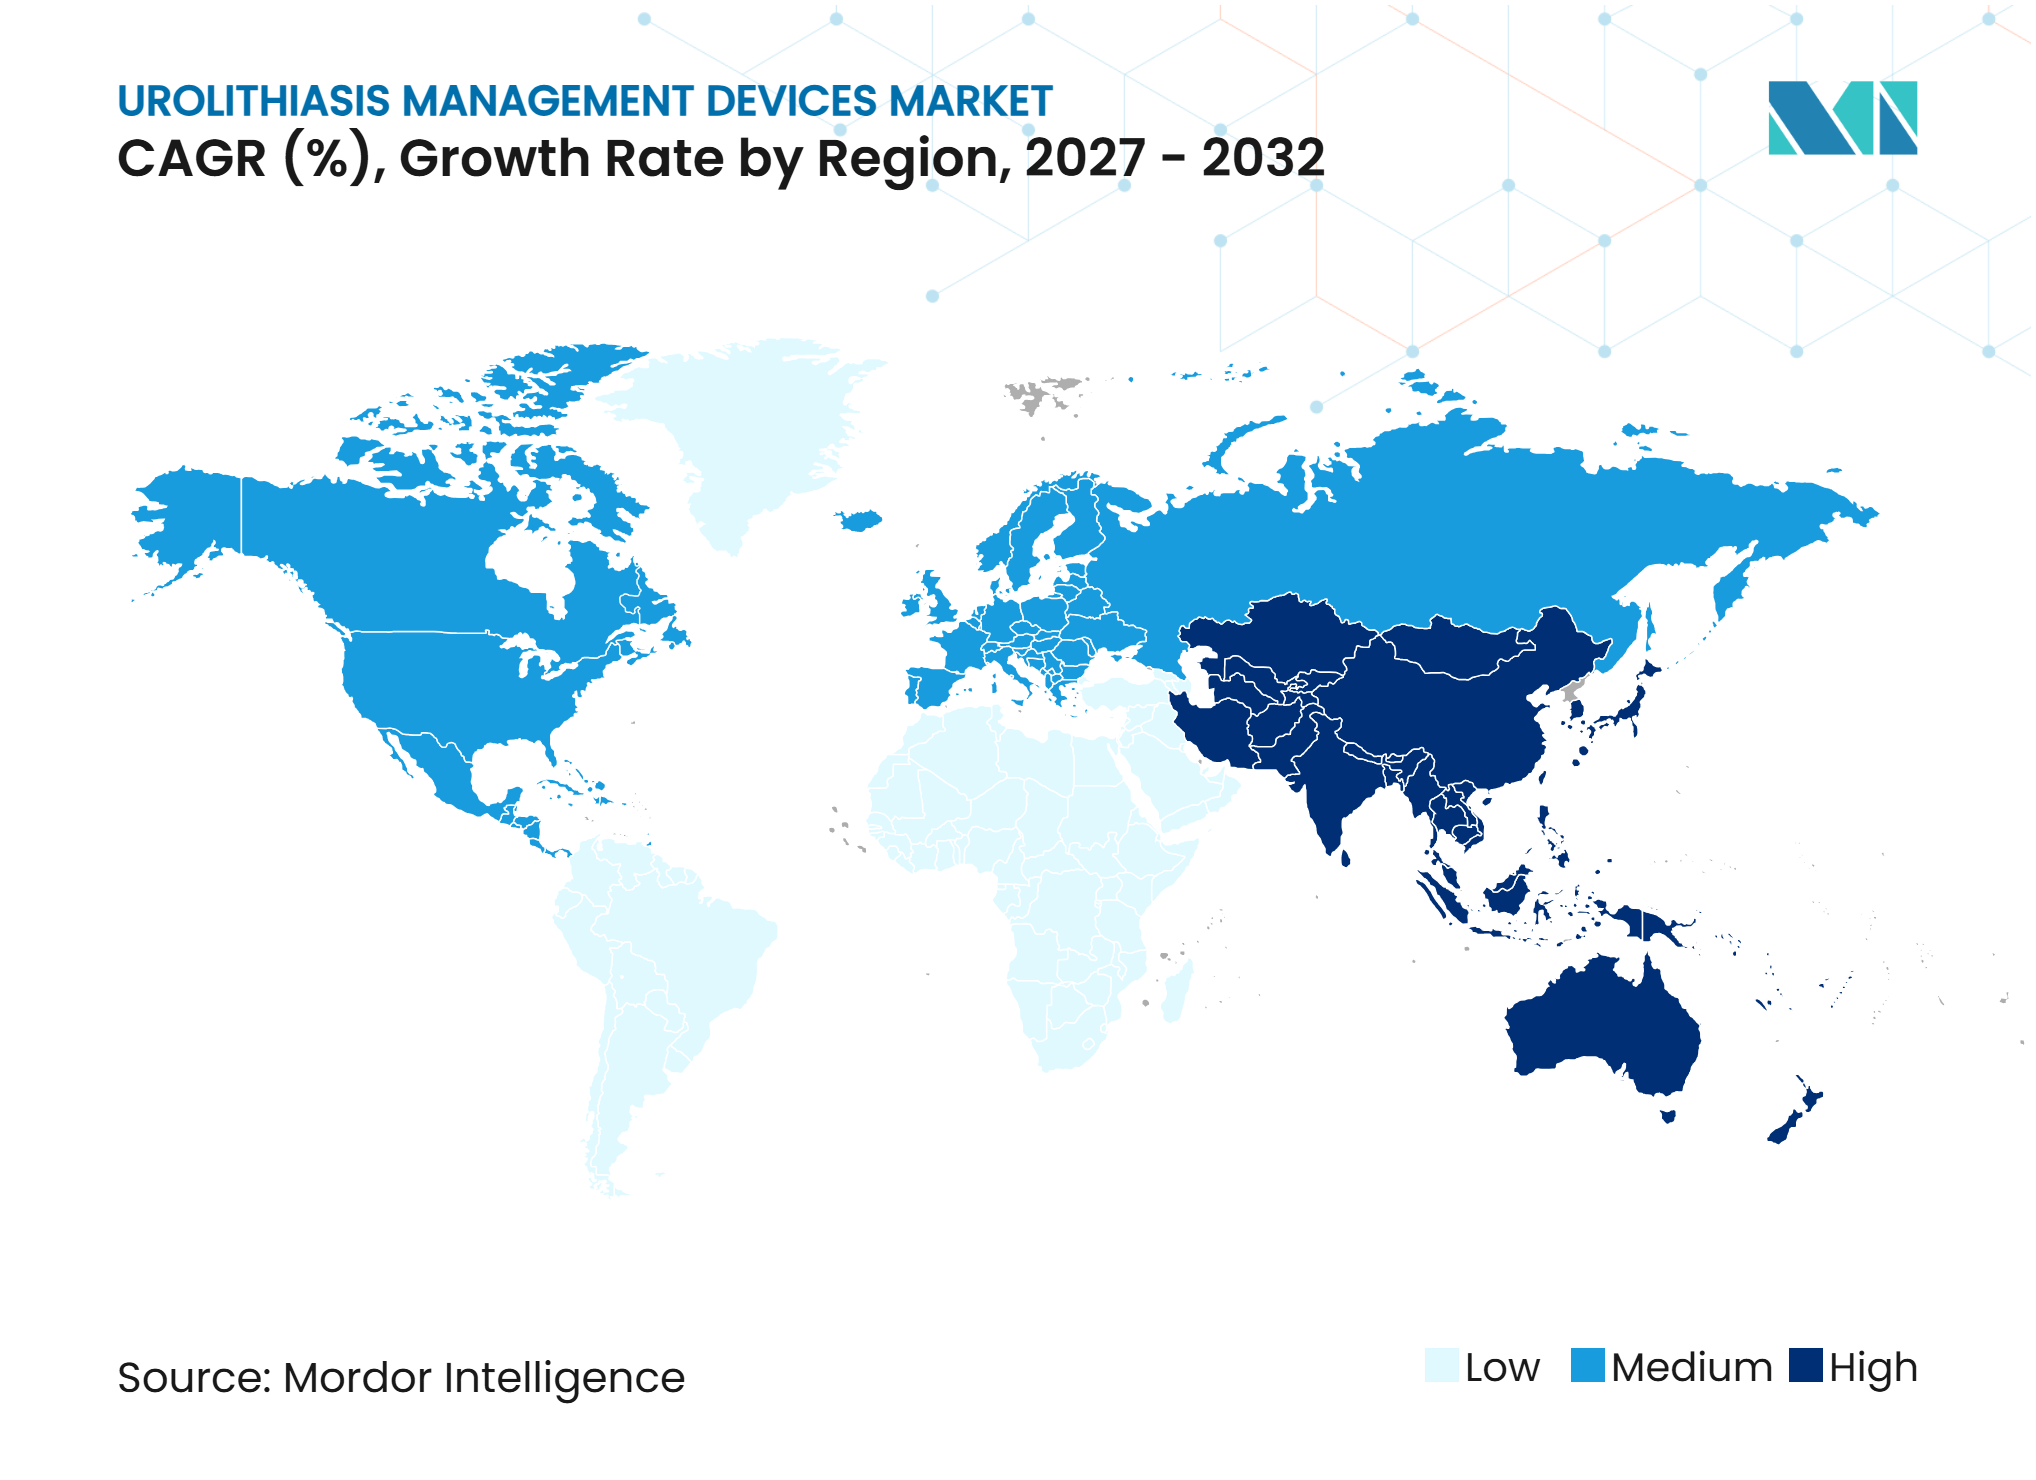
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos para el Manejo de la Urolitiasis por Mordor Intelligence
Se espera que el tamaño del Mercado de Dispositivos para el Manejo de la Urolitiasis crezca de 1,82 mil millones de USD en 2026 a 1,91 mil millones de USD en 2027 y se prevé que alcance los 2,45 mil millones de USD para 2032 a una CAGR del 5,12% durante 2027-2032.
La creciente carga de cálculos renales y urinarios genera una demanda recurrente porque muchos pacientes requieren atención más allá de un procedimiento inicial. El tratamiento endoscópico y la litotricia láser están ganando volumen frente a la litotricia extracorpórea por ondas de choque, aumentando la demanda de equipos de capital, endoscopios, herramientas de acceso y consumibles de procedimiento. Los hospitales están equilibrando la economía de los dispositivos reutilizables frente a las ventajas de control de infecciones y flujo de trabajo de los sistemas de un solo uso. El reembolso ambulatorio, el control mejorado de irrigación y el monitoreo en tiempo real de la presión intrarrenal están respaldando la inversión en entornos ambulatorios. La deshidratación relacionada con el clima puede ampliar la distribución geográfica de la enfermedad por cálculos y crear nuevos centros de demanda a largo plazo.
Conclusiones Clave del Informe
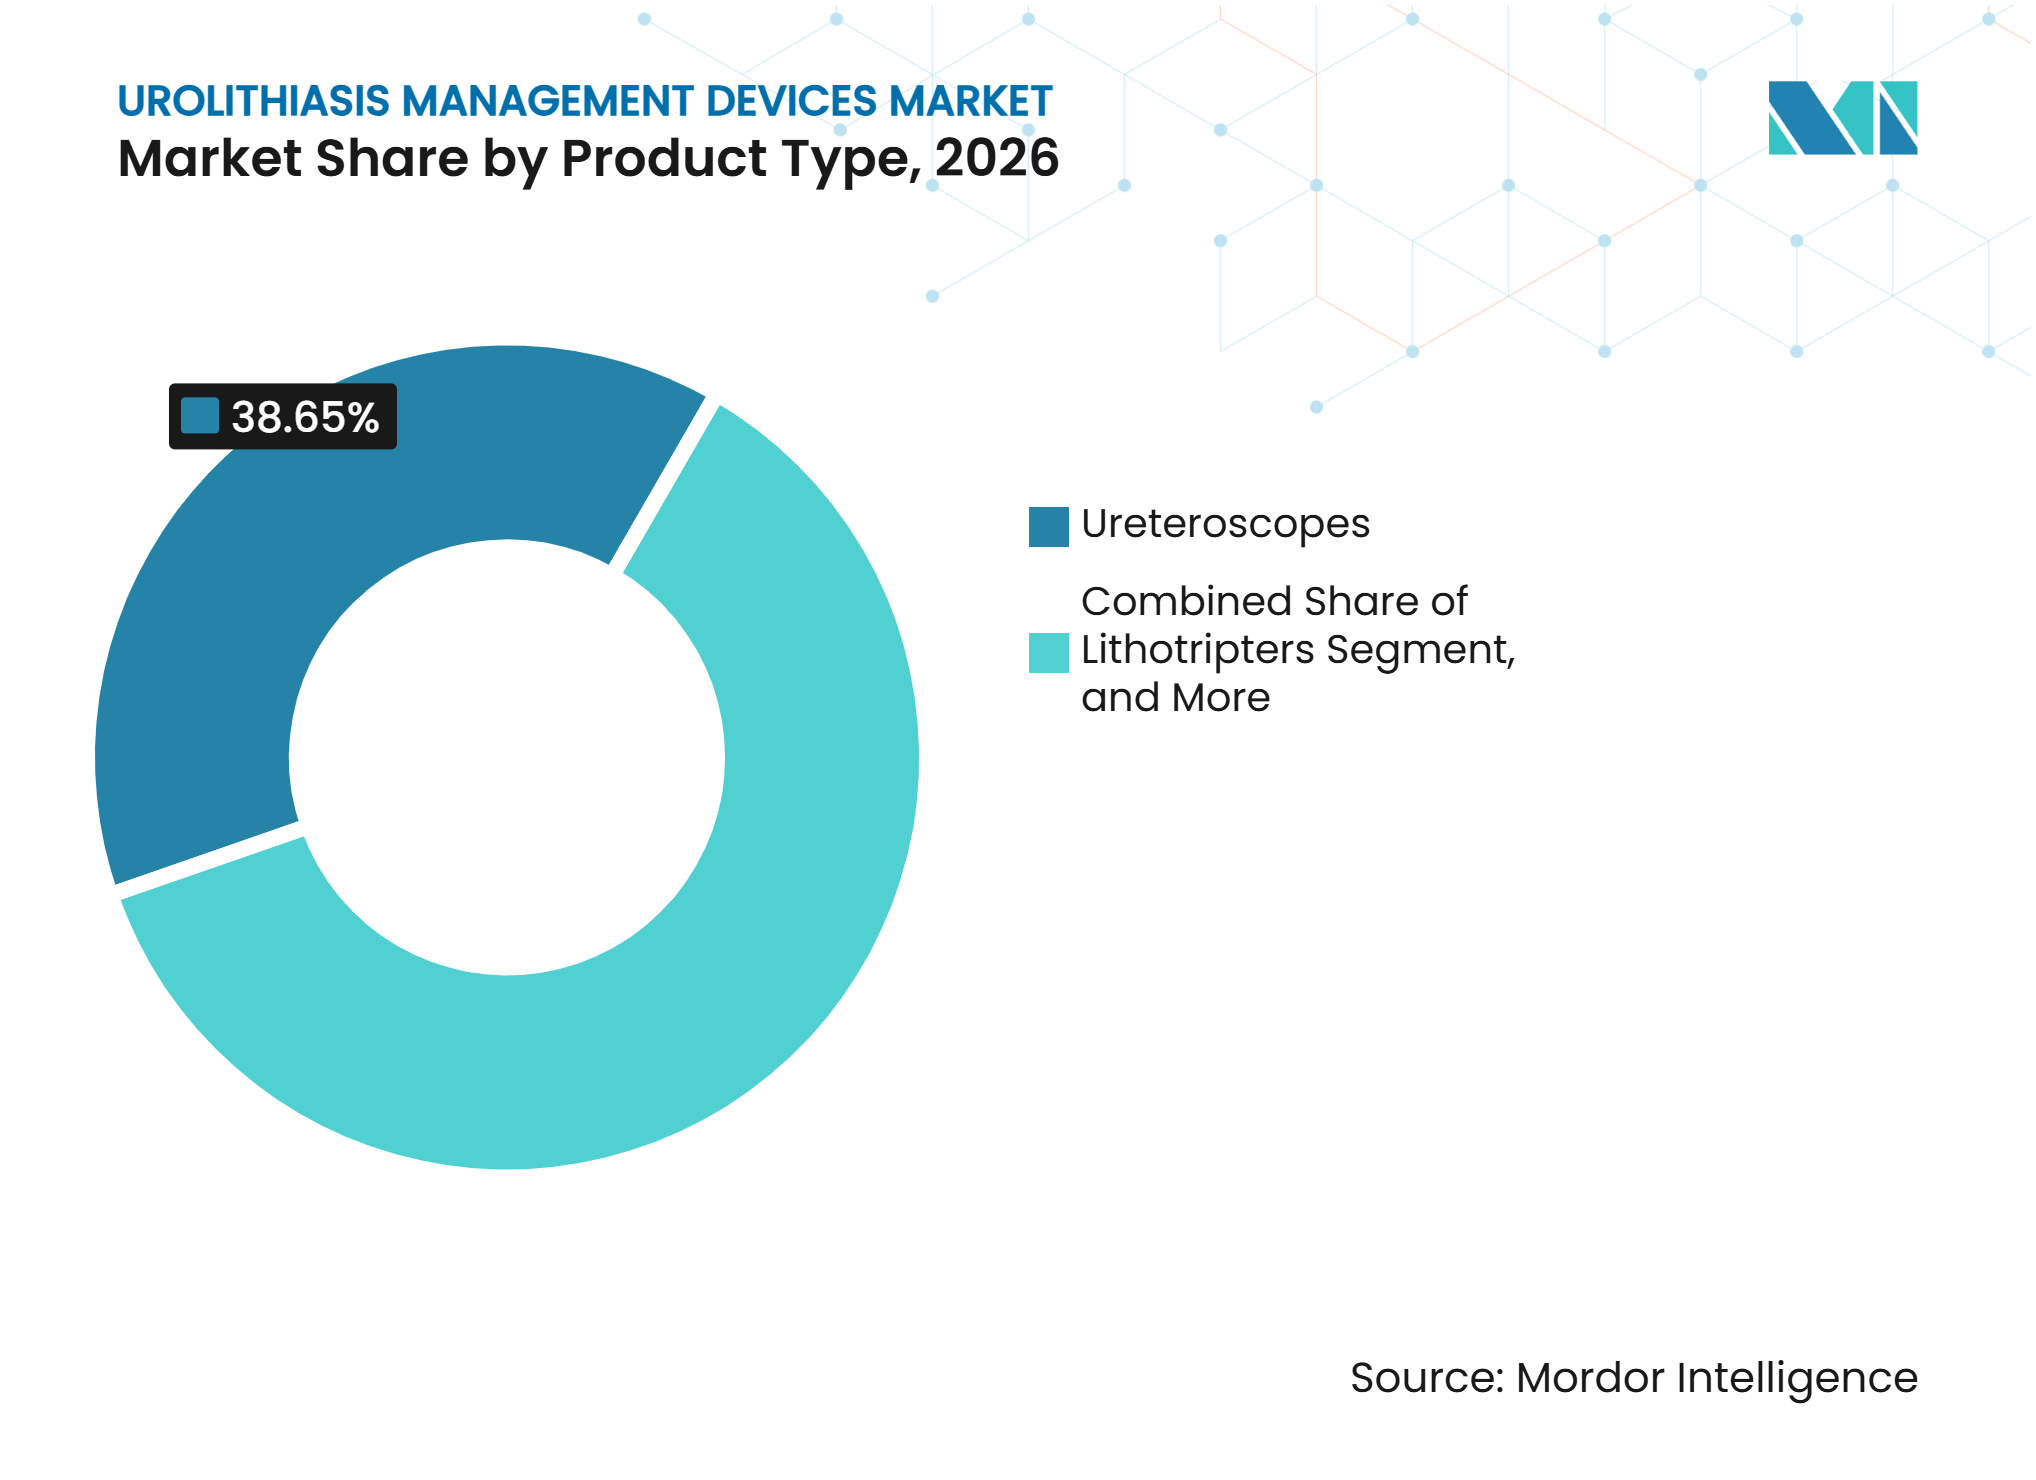
- Por tipo de producto, los ureteroscopios representaron el 38,65% de la participación en los ingresos del segmento en 2026, mientras que se prevé que los litotripsores crezcan a una CAGR del 7,54% hasta 2032. Los ureteroscopios representaron por tanto el 38,65% de la participación del Mercado de Dispositivos para el Manejo de la Urolitiasis en 2026.
- Por tipo de tratamiento, la litotricia intracorpórea representó el 42,76% del tamaño del Mercado de Dispositivos para el Manejo de la Urolitiasis en 2026, mientras que se prevé que la NCPL se expanda a una CAGR del 7,99% hasta 2032. La litotricia intracorpórea representó por tanto el 42,76% de la participación del Mercado de Dispositivos para el Manejo de la Urolitiasis en 2026.
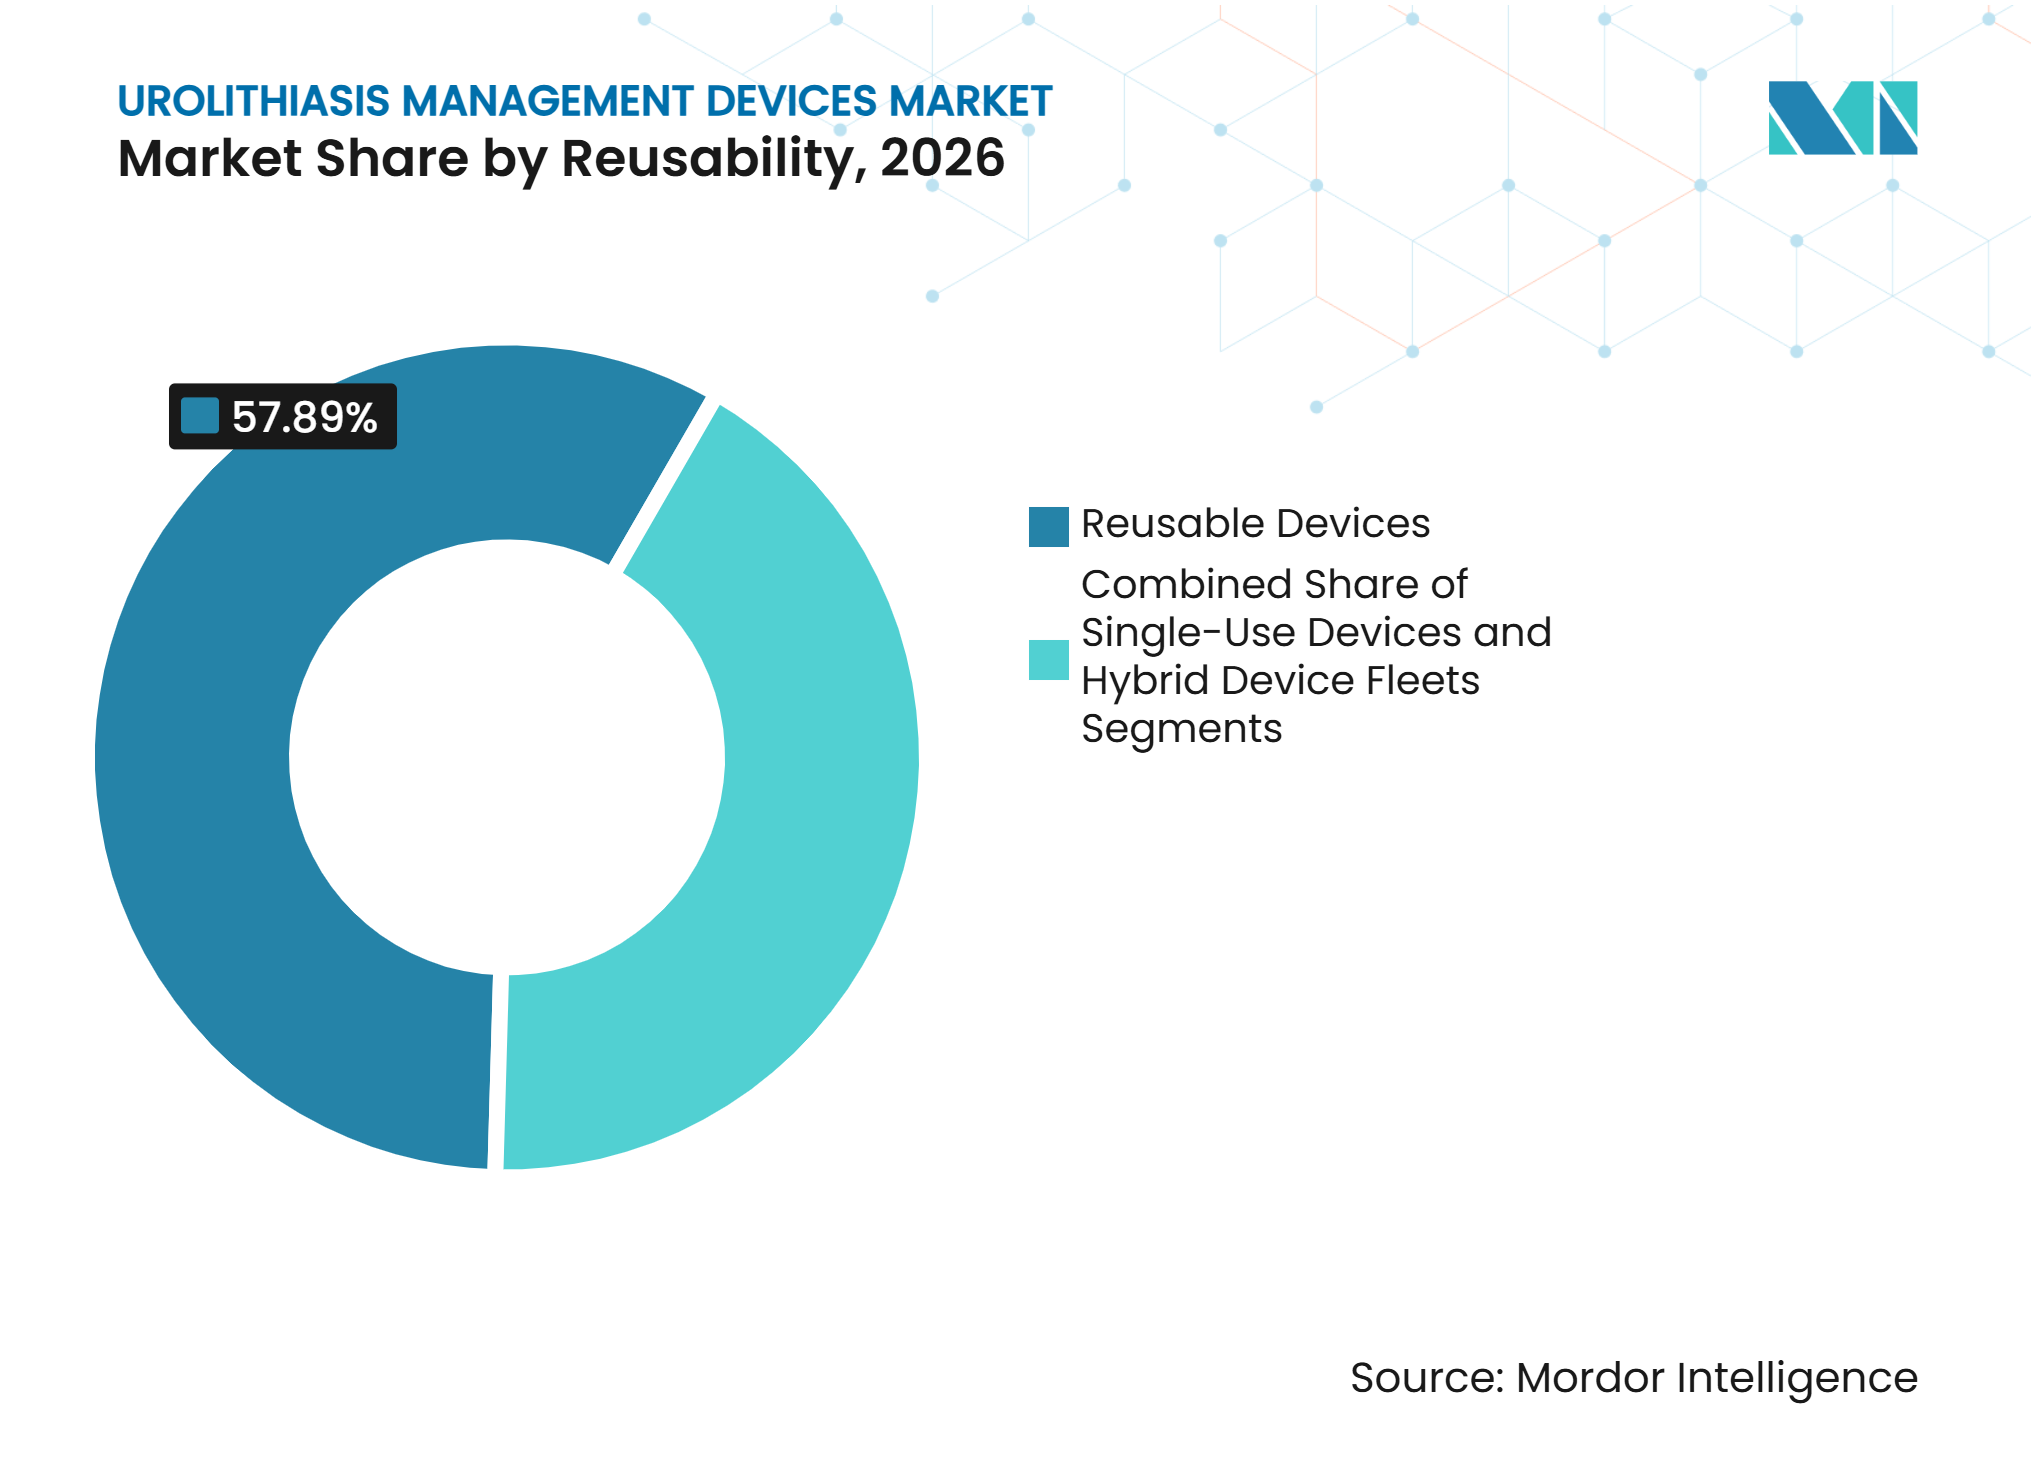
- Por reutilización, los dispositivos reutilizables representaron el 57,89% de la participación en los ingresos en 2026, mientras que se prevé que los dispositivos de un solo uso crezcan a una CAGR del 8,87% hasta 2032.
- Por usuario final, los hospitales representaron el 52,86% de la participación en los ingresos en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios se expandan a una CAGR del 8,54% hasta 2032.
- Por geografía, América del Norte representó el 42,76% de la participación en los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia y Recurrencia de Cálculos Renales y Urinarios | +1.30% | Global | Largo plazo (≥ 4 años) |
| Creciente Preferencia por el Manejo Mínimamente Invasivo de Cálculos | +1.00% | América del Norte y Europa, con extensión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en Litotricia Láser y Ureteroscopia Flexible | +0.90% | América del Norte y Europa, con ganancias tempranas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Centros Quirúrgicos Ambulatorios y Urología Ambulatoria | +0.60% | América del Norte, con adopción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Irrigación Conectada y Gestión de Presión Intrarrenal | +0.30% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Deshidratación Relacionada con el Clima y Riesgo de Recurrencia de Cálculos | +0.20% | Asia-Pacífico, Oriente Medio y África, América del Sur, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Carga Creciente de Cálculos y su Recurrencia Respaldan la Demanda de Tratamientos Repetidos
La enfermedad por cálculos renales suele recurrir, y la evidencia aportada indica que la tasa de recurrencia a 5 años puede aproximarse al 50% sin evaluación metabólica. Este patrón extiende la demanda más allá del episodio inicial porque los pacientes recurrentes pueden necesitar imágenes repetidas, intervención, drenaje o procedimientos de seguimiento. Un metaanálisis de 2025 que abarcó 1.276.826 participantes estimó la prevalencia global de urolitiasis en el 10,85%, incluyendo el 12,93% entre hombres y el 8,91% entre mujeres. Un análisis estadounidense publicado en 2025 reportó una prevalencia de nefrolitiasis del 9,8% y una incidencia anual del 1,8%. El mismo análisis asoció la obesidad con una razón de probabilidades de 1,40 y la hipertensión con una razón de probabilidades de 1,64 para la prevalencia de cálculos. Estas relaciones clínicas respaldan volúmenes de procedimientos sostenidos para el mercado de dispositivos para el manejo de la urolitiasis, ya que los factores de riesgo metabólico siguen siendo relevantes en muchos sistemas de salud.
La Atención Mínimamente Invasiva y la Capacidad Ambulatoria Modifican la Combinación de Procedimientos
El avance hacia el manejo mínimamente invasivo de cálculos está cambiando la combinación de tratamientos en lugar de simplemente reflejar la preferencia del paciente. La ureteroscopia flexible y los enfoques intracorpóreos relacionados requieren herramientas dedicadas de visualización, acceso, irrigación, litotricia y extracción durante un procedimiento. El borrador aportado informa que una encuesta internacional encontró que el 61,8% de los endourólogos percibió una disminución en el uso de la litotricia extracorpórea por ondas de choque, mientras que casi el 17% había dejado de usarla. EDAP TMS se rebautizó como FocalTherics en mayo de 2026 y clasificó sus segmentos de LEOC y distribución como operaciones discontinuadas, una decisión empresarial coherente con el alejamiento de su negocio heredado de LEOC. Los centros quirúrgicos ambulatorios pueden beneficiarse cuando los procedimientos se trasladan de entornos hospitalarios a atención ambulatoria. El mercado de dispositivos para el manejo de la urolitiasis se beneficia por tanto de un flujo de trabajo ambulatorio más amplio que favorece plataformas compactas de láser, endoscopio y dispositivos desechables.
Las Plataformas Láser y la Gestión de Presión Fomentan la Renovación de Equipos
Los sistemas de láser de fibra de tulio están creando demanda de reemplazo a medida que los hospitales evalúan un mayor rendimiento frente a los equipos de holmio:YAG instalados. Un metaanálisis de 2026 de 5 ensayos controlados aleatorizados y 441 pacientes encontró mayores tasas de ausencia de cálculos, menor tiempo de láser y retropulsión menos severa con el tratamiento con láser de fibra de tulio que con el tratamiento con holmio:YAG[1]. Un ensayo aleatorizado separado para cálculos de 10-20 mm reportó tasas totales de ausencia de cálculos del 94,4% con tratamiento con láser de fibra de tulio y del 86,0% con tratamiento con holmio:YAG. El monitoreo en tiempo real de la presión intrarrenal añade un elemento de seguridad y flujo de trabajo a la selección de equipos. Boston Scientific recibió la autorización de la FDA en marzo de 2026 para el Sistema de Gestión de Fluidos Asurys, que regula automáticamente el flujo de entrada de irrigación utilizando datos de presión intrarrenal. Estos avances dan al mercado de dispositivos para el manejo de la urolitiasis una razón tecnológica para que las instalaciones reconsideren las compras de capital y los consumibles de apoyo.
La Deshidratación Relacionada con el Clima Amplía la Base de Tratamiento Futura
Las temperaturas más altas pueden aumentar el riesgo de cálculos a través de la deshidratación y pueden alterar dónde la enfermedad por cálculos es más común. Una revisión de 2025 proyectó que la proporción de estadounidenses que viven en zonas de alto riesgo de cálculos podría aumentar del 40% al 56% para 2050 bajo un calentamiento moderado, con 1,6-2,2 millones de casos adicionales de nefrolitiasis a lo largo de la vida. Un estudio de 2025 en el sur de China encontró que el clima de calor seco aumentó el riesgo de hospitalización por urolitiasis en un 17%, con el efecto más fuerte entre hombres de 21 a 40 años. La investigación sobre hospitalizaciones relacionadas con la temperatura también identificó la enfermedad renal como una vía importante a través de la cual el calor afecta la salud. Estos patrones pueden crear demanda de procedimientos en Europa Central, Canadá y partes de América del Sur que históricamente han tenido una menor prevalencia de cálculos. El mercado de dispositivos para el manejo de la urolitiasis puede beneficiarse donde los fabricantes alineen la capacidad de distribución y la formación de médicos con estas cambiantes necesidades de atención.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Dispositivos y Procedimientos Avanzados | -0.70% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Complicaciones Relacionadas con el Procedimiento y Dependencia de Especialistas | -0.50% | Global | Largo plazo (≥ 4 años) |
| Carga de Reprocesamiento, Control de Infecciones y Residuos de Dispositivos de Un Solo Uso | -0.30% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Baja Utilización y Restricciones Logísticas para Sistemas LEOC de Alto Capital | -0.20% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Costo de Dispositivos Avanzados y la Baja Utilización de Capital Limitan el Acceso
Los sistemas avanzados de láser, endoscopio y acceso pueden crear una barrera de costos para los proveedores que atienden a poblaciones sensibles al precio. La evidencia de 40 países aportada reportó costos de equipos por procedimiento para ureteroscopios flexibles de un solo uso desde EUR 92 en Brasil hasta EUR 1.343 en Irlanda. Este amplio rango refleja diferencias en la adquisición y el diseño del sistema de salud en lugar de una diferencia en el objetivo clínico. El mismo material fuente señaló que los sistemas de láser de fibra de tulio y de alta potencia requieren una mayor inversión de capital que las alternativas de menor potencia. La baja utilización puede debilitar aún más el argumento financiero para los equipos LEOC de alto capital en partes de Asia-Pacífico, Oriente Medio y África, y América del Sur. Estas restricciones pueden ralentizar el mercado de dispositivos para el manejo de la urolitiasis donde los hospitales siguen dependiendo de ciclos más antiguos de equipos de holmio:YAG o LEOC.
La Capacidad de Especialistas, el Control de Infecciones y los Requisitos de Gestión de Residuos Siguen Siendo Barreras
La ureteroscopia y la NCPL miniaturizada requieren experiencia clínica, y la escasez de endourólogos capacitados puede limitar la adopción en entornos desatendidos. El estudio aportado de registros electrónicos de salud de EE. UU. reportó una tasa de infección postoperatoria a 30 días del 15,4% con ureteroscopios estándar de un solo uso. La tasa fue del 8,2% cuando se utilizó un endoscopio de un solo uso con monitoreo en tiempo real de la presión intrarrenal. Estos resultados hacen que la gestión de presión sea relevante, pero también muestran por qué las instalaciones deben invertir en protocolos clínicos y formación del personal. Las obligaciones de reprocesamiento, los procedimientos de control de infecciones y los residuos generados por los dispositivos desechables añaden a la carga operativa. Los requisitos de la FDA 510(k), el Reglamento de Dispositivos Médicos de la Unión Europea 2017/745, las normas de esterilización ISO 11135 y las normas de biocompatibilidad ISO 10993 afectan los costos de entrada y el trabajo de cumplimiento en entornos regulados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Ureteroscopios Lideran Mientras los Litotripsores se Benefician de la Renovación LáserLos ureteroscopios representaron el 38,65% de la participación en los ingresos del segmento en 2026, reflejando su papel central en la ureteroscopia flexible. La categoría de productos incluye sistemas de fibra óptica reutilizables, sistemas digitales reutilizables y endoscopios digitales de un solo uso. Las configuraciones de un solo uso están ganando uso donde la prevención de infecciones, la disponibilidad rápida o los requisitos reducidos de reprocesamiento son prioridades. Se proyecta que los litotripsores crezcan a una CAGR del 7,54% hasta 2032, la tasa más rápida dentro de los grupos de productos. Este crecimiento está vinculado a los ciclos de reemplazo hospitalario de plataformas de láser de fibra de tulio. La evidencia clínica comparativa ha respaldado su uso a través de un mejor rendimiento en ausencia de cálculos, menor tiempo de láser y menor retropulsión frente al holmio:YAG en el metaanálisis aportado. Olympus lanzó el láser de fibra de tulio SOLTIVE Gemini 60W en los Estados Unidos en noviembre de 2026 con tecnología StoneSense que suprime la emisión láser cuando la fibra no está apuntada al tejido del cálculo. BD también lanzó su sistema de láser de fibra de tulio Elyra en los Estados Unidos durante mayo de 2026. El mercado de dispositivos para el manejo de la urolitiasis está por tanto respaldado por el uso continuo de ureteroscopios como plataforma de visualización central.
Los dispositivos de extracción y acceso de cálculos son consumibles de alto volumen porque se utilizan con cada procedimiento de ureteroscopia y NCPL. Las vainas de acceso ureteral con succión se han vuelto más relevantes a medida que los proveedores buscan mejor visibilidad y extracción inmediata de fragmentos. La vaina de acceso con succión ClearPetra de Well Lead Medical llegó al mercado estadounidense a través de una asociación de distribución con KARL STORZ en mayo de 2024, aunque este desarrollo queda fuera del período de desarrollo reciente del informe. Los dispositivos de drenaje, como los stents ureterales y los tubos de nefrostomía, se benefician del aumento del volumen de procedimientos porque muchas intervenciones requieren drenaje postoperatorio. El tamaño del mercado de dispositivos para el manejo de la urolitiasis para estos productos de apoyo crece con la frecuencia de los procedimientos en lugar de solo con la colocación de láseres. La entrada regulatoria sigue siendo importante porque los productos de acceso deben cumplir con los requisitos de autorización de la FDA y las normas de biocompatibilidad de materiales. Los proveedores que combinan endoscopios, herramientas de acceso, sistemas de litotricia y dispositivos de extracción pueden ofrecer un flujo de trabajo de procedimiento más completo. Ese modelo puede reducir la complejidad de adquisición para hospitales y centros quirúrgicos ambulatorios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tratamiento:
La Litotricia Intracorpórea Lidera a Medida que la NCPL se Vuelve Menos InvasivaLa litotricia intracorpórea representó el 42,76% de la participación en los ingresos del segmento en 2026. Su posición refleja el uso de la ureteroscopia láser para muchos cálculos ureterales y renales. El método combina acceso visual con fragmentación, irrigación y extracción dentro de una sola vía de tratamiento. Un ensayo controlado aleatorizado multicéntrico de 2025 con 720 pacientes encontró que la ureteroscopia flexible con una vaina de acceso con succión no era inferior a la mini-NCPL para cálculos renales de 2-3 cm. El estudio también reportó estancias hospitalarias más cortas con ureteroscopia flexible[2]. Estos resultados pueden ampliar el rango de casos considerados para procedimientos intracorpóreos. El segmento se beneficia cuando los proveedores buscan estancias más cortas y un diseño de procedimiento adecuado para flujos de trabajo ambulatorios. También respalda la demanda de láseres, endoscopios flexibles, vainas de acceso y dispositivos de control de presión. El mercado de dispositivos para el manejo de la urolitiasis se beneficia cuando los procedimientos flexibles pueden atender un rango clínico más amplio.
Se proyecta que la NCPL crezca a una CAGR del 7,99% hasta 2032, convirtiéndola en el tipo de tratamiento de más rápido crecimiento en el mercado de dispositivos para el manejo de la urolitiasis. El crecimiento está vinculado a variantes de acceso miniaturizadas que buscan reducir la carga del tratamiento mientras mantienen la eliminación de cálculos. Un documento de consenso de la Alianza Internacional de Urolitiasis respaldó tamaños de tracto por debajo de 18 Fr para la NCPL miniaturizada y citó menor sangrado, menores puntuaciones de dolor y estancias más cortas en comparación con la NCPL estándar. Un ensayo aleatorizado del Consorcio EDGE de 2025 reportó tasas comparables de ausencia de cálculos del 77% con mini-NCPL y del 71% con NCPL estándar, con menor dolor postoperatorio para el enfoque miniaturizado. Mendaera anunció los primeros procedimientos utilizando su sistema de acceso robótico para NCPL Focalist en Mayo Clinic Arizona en septiembre de 2025. El acceso robótico guiado por ultrasonido puede abordar barreras técnicas en la NCPL, aunque el uso amplio dependerá de la adopción clínica y la formación de proveedores. Esta vía ofrece a los proveedores otra opción para cálculos complejos que no son adecuados para la ureteroscopia ambulatoria más sencilla.
Por Reutilización:
El Crecimiento de los Dispositivos de Un Solo Uso Refleja la Economía de Infecciones y las Necesidades de Flujo de TrabajoLos dispositivos reutilizables representaron el 57,89% de la participación en los ingresos del segmento en 2026. Su posición está respaldada por un menor costo por caso en entornos de alto volumen. Un estudio de 2025 reportó costos por caso de USD 1.499 para ureteroscopios reutilizables y USD 840 para endoscopios de un solo uso, con un punto de equilibrio de 156 casos. El hallazgo muestra que el volumen de utilización puede determinar qué modelo es más económico. Los sistemas reutilizables requieren inversión en capacidad de reprocesamiento, gestión de reparaciones y disponibilidad de endoscopios. Siguen siendo atractivos donde los volúmenes de procedimientos son estables y los proveedores pueden mantener un flujo de trabajo de esterilización controlado. Las flotas híbridas pueden permitir a las instalaciones usar endoscopios reutilizables para el trabajo rutinario de alto volumen y dispositivos de un solo uso para casos específicos sensibles a infecciones. Esta flexibilidad puede ayudar al mercado de dispositivos para el manejo de la urolitiasis a atender hospitales con diferentes volúmenes de casos y perfiles de riesgo. El mercado de dispositivos para el manejo de la urolitiasis puede por tanto acomodar tanto programas reutilizables de alto volumen como la adopción dirigida de dispositivos de un solo uso.
Se prevé que los dispositivos de un solo uso crezcan a una CAGR del 8,87% hasta 2032. Su crecimiento está asociado con el control de infecciones, la disponibilidad inmediata y la evitación del reprocesamiento de endoscopios entre casos. La evidencia clínica aportada reportó un 8,2% de infecciones postoperatorias a 30 días con un endoscopio de un solo uso que incluía monitoreo de presión intrarrenal, en comparación con el 15,4% para endoscopios estándar de un solo uso. Boston Scientific recibió la aprobación del marcado CE para el sistema LithoVue Elite en diciembre de 2024, respaldando su disponibilidad en Europa. El estudio de costos de 40 países en el borrador fuente también encontró que las prácticas de reutilización de endoscopios nominalmente de un solo uso redujeron el costo relacionado con el equipo en algunos países. La elección operativa no es por tanto simplemente reutilizable versus desechable. Depende de los requisitos locales de control de infecciones, el volumen de procedimientos, el riesgo de reparación, el acceso al suministro y la gestión de residuos ambientales. Los fabricantes chinos representaron el 47% de las autorizaciones FDA 510(k) para ureteroscopios de un solo uso entre 2022 y abril de 2026 en el borrador aportado, aumentando la competencia de precios y productos en esta categoría.

Por Usuario Final:
Los Hospitales Retienen los Casos Complejos Mientras los Centros Quirúrgicos Ambulatorios se Expanden Más RápidoLos hospitales representaron el 52,86% de la participación en los ingresos del segmento en 2026. Siguen siendo el entorno principal para los casos de cálculos complejos, incluida la NCPL de gran carga y los pacientes que requieren mayor anestesia y apoyo postoperatorio. Los hospitales pueden desplegar una base de equipos más amplia, incluidos sistemas láser de alta potencia, ureteroscopios flexibles y plataformas de irrigación especializadas. También pueden apoyar sistemas robóticos de NCPL que requieren infraestructura institucional. Este entorno favorece carteras de productos integradas que vinculan visualización, terapia láser, gestión de fluidos y drenaje. StoneSmart Solutions de Boston Scientific combina el ureteroscopio LithoVue Elite, el Sistema de Gestión de Fluidos Asurys y la cartera de láseres Lumenis dentro de esta vía de atención. Los hospitales seguirán proporcionando capacidad de derivación para pacientes de mayor agudeza incluso cuando algunos procedimientos rutinarios se trasladen a la atención ambulatoria. Sus decisiones de compra también pueden influir en los estándares para el mercado más amplio de dispositivos para el manejo de la urolitiasis. El mercado de dispositivos para el manejo de la urolitiasis retiene la demanda hospitalaria incluso cuando los procedimientos adecuados se trasladan a la atención ambulatoria.
Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,54% hasta 2032. El cambio refleja el uso creciente de vías ambulatorias para procedimientos urológicos adecuados. El borrador aportado indica que más del 90% de los procedimientos de Chesapeake Urology Associates son adecuados para la atención ambulatoria e identifica la urología entre las especialidades que impulsan el crecimiento del volumen de los centros quirúrgicos ambulatorios en 2025. La demanda de los centros quirúrgicos ambulatorios favorece equipos compactos, suministro confiable de endoscopios y procedimientos que limiten las necesidades de recuperación. La ureteroscopia asistida por succión puede apoyar esta dirección combinando la fragmentación de cálculos con la evacuación de fragmentos en un solo flujo de trabajo. El sistema Break Wave de SonoMotion también presenta un posible cambio en el lugar de atención porque utiliza ultrasonido enfocado de baja presión sin anestesia bajo guía de ultrasonido en tiempo real. Ese modelo podría extender el tratamiento a clínicas ambulatorias y servicios de urgencias si se adopta. El mercado de dispositivos para el manejo de la urolitiasis se beneficia cuando el reembolso y los protocolos de los proveedores respaldan la migración segura de casos apropiados fuera de los hospitales de internación.
Análisis Geográfico
América del Norte
América del Norte representó el 42,76% del tamaño del mercado de dispositivos para el manejo de la urolitiasis en 2026. La región se beneficia de una alta densidad de procedimientos, redes de especialistas establecidas y una fuerte adopción de tecnologías urológicas de alto capital. Olympus declaró en su anuncio de lanzamiento de noviembre de 2026 que los ataques de cálculos renales generan más de 600.000 visitas a urgencias anualmente en los Estados Unidos. La prevalencia de nefrolitiasis en EE. UU. fue del 9,8% en un análisis de 2025, proporcionando una gran base de episodios de tratamiento potenciales. Los proveedores están añadiendo sistemas que vinculan la visualización digital, la fragmentación láser, la gestión de irrigación y los productos de acceso desechables. La autorización FDA 510(k) sigue siendo una influencia regulatoria central para los nuevos dispositivos. La región también es un entorno temprano para el monitoreo de presión intrarrenal y la adopción ambulatoria. Estos factores respaldan las ventas de sistemas premium junto con los ingresos recurrentes del uso de endoscopios, vainas de acceso y dispositivos de extracción.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,76% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento en el mercado de dispositivos para el manejo de la urolitiasis. Las condiciones de calor y humedad en partes de India, el Sudeste Asiático, el sur de China y el Golfo contribuyen a una gran necesidad de atención de cálculos. El borrador fuente cita una prevalencia de cálculos del 22%-45% en el sur de China, en comparación con la prevalencia global del 10,85% estimada en un metaanálisis de 2025. El crecimiento de la capacidad de atención secundaria y las redes de hospitales privados puede ampliar el acceso a la ureteroscopia y la litotricia láser en las ciudades de nivel 2 y nivel 3 de India. La región también tiene una base creciente de fabricantes de dispositivos. El borrador aportado informa que los fabricantes chinos acumularon el 47% de las autorizaciones FDA 510(k) para ureteroscopios de un solo uso hasta abril de 2026. Esta presencia manufacturera puede aumentar la competencia de precios mientras mejora la disponibilidad de productos. Los requisitos de calidad regulatoria y la formación de médicos siguen siendo importantes para una adopción segura en diversos sistemas de salud.
Europa, Oriente Medio y África, y América del Sur
Europa es el segundo bloque regional más grande en el borrador aportado, con Alemania, el Reino Unido y Francia identificados como líderes en volumen de procedimientos. El Reglamento de Dispositivos Médicos de la Unión Europea 2017/745 añade requisitos de vigilancia poscomercialización y cumplimiento que pueden elevar los costos de entrada. Boston Scientific recibió la aprobación del marcado CE para LithoVue Elite en diciembre de 2024 y demostró el sistema en el Congreso de la Asociación Europea de Urología de 2025. Un estudio polaco de 2025 citado en el borrador reportó una tasa de urolitiasis a lo largo de la vida del 12,85%, indicando una necesidad de capacidad en partes de Europa Central y Oriental. La demanda de Oriente Medio y África difiere marcadamente entre los estados del Golfo de alto gasto y los entornos de menores recursos del África subsahariana donde el costo de los dispositivos, la logística y la escasez de especialistas restringen la penetración. América del Sur está liderada por Brasil en volumen de procedimientos, mientras que la Sociedad Brasileña de Nefrología ha declarado que la nefrolitiasis afecta al 10%-15% de la población. Huons Meditech anunció una asociación de ensamblaje local con el Grupo Vasu de India para la producción de LEOC en noviembre de 2025, ilustrando cómo la localización puede mejorar el acceso en entornos emergentes.
Panorama Competitivo
Concentración del Mercado
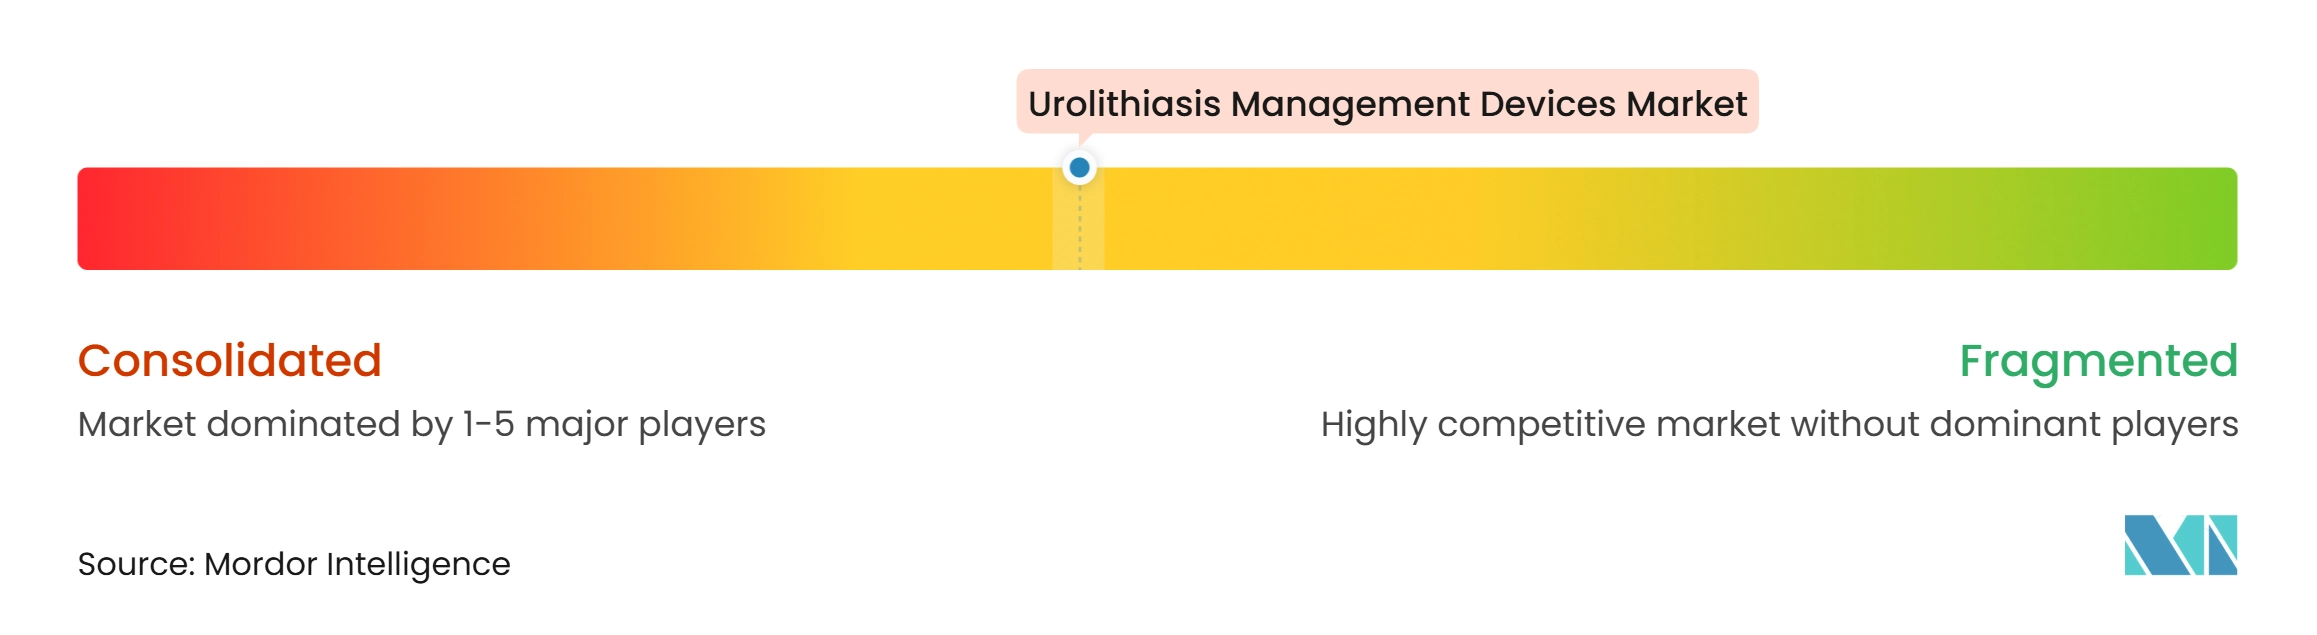
El mercado de dispositivos para el manejo de la urolitiasis tiene una consolidación moderada en los ingresos relacionados con procedimientos premium, junto con un nivel medio y un nivel de valor fragmentados. Boston Scientific tiene una posición amplia a través de su plataforma StoneSmart Solutions, que combina LithoVue Elite, sistemas de láser de fibra de tulio Lumenis y gestión de fluidos Asurys. Este enfoque de cartera puede crear vínculos de flujo de trabajo entre visualización, control de presión y litotricia. Boston Scientific reportó la autorización de la FDA para Asurys en marzo de 2026, posicionando el sistema como una opción de control de irrigación automatizado durante la ureteroscopia. Olympus respondió con el lanzamiento en EE. UU. del SOLTIVE Gemini 60W en noviembre de 2026. Su función StoneSense está diseñada para detener la emisión láser cuando la fibra no está dirigida al tejido del cálculo. BD entró en el segmento de láseres para cálculos con la plataforma Elyra en mayo de 2026. La certificación ISO 13485 es una expectativa común de gestión de calidad para los proveedores que apuntan a los segmentos de dispositivos premium de América del Norte y Europa.
KARL STORZ y Richard Wolf mantienen posiciones en endoscopia rígida y semirrígida, mientras que los nuevos proveedores buscan crecimiento en productos flexibles y desechables. La intensidad competitiva está aumentando en los ureteroscopios de un solo uso a medida que los fabricantes compiten en calidad de imagen, dimensiones del endoscopio, monitoreo de presión y costo por caso. El borrador identifica a los fabricantes chinos como una fuente cada vez más importante de endoscopios de un solo uso autorizados por la FDA. Esto puede aumentar la disponibilidad de opciones orientadas al valor y ejercer presión sobre los proveedores premium establecidos. La relación de distribución de la vaina de acceso ClearPetra de Well Lead Medical con KARL STORZ es un ejemplo de empresas establecidas que utilizan asociaciones para añadir herramientas de procedimiento especializadas. Dornier lanzó la vaina de acceso ureteral con succión Hoover y el ureteroscopio de un solo uso Axis II Slim en los Estados Unidos en septiembre de 2025. Combinar estos productos con su sistema láser Thulio le da a Dornier una oferta integrada de ureteroscopia flexible. La competencia abarca por tanto tanto el rendimiento individual del dispositivo como la capacidad de suministrar una plataforma de procedimiento coordinada.
Las oportunidades de espacio en blanco se concentran en la litotricia no invasiva sin anestesia y el acceso robótico para NCPL. SonoMotion recibió la autorización de la FDA para su dispositivo de litotricia Break Wave en enero de 2026 y reportó una segunda autorización en mayo de 2026 para una versión de menor tamaño. La empresa reportó un 70% de ausencia de cálculos y ningún evento de seguridad grave en su presentación del ensayo pivotal SOUND. Avvio Medical recibió la Designación de Dispositivo Innovador de la FDA para su Sistema de Litotricia Mejorada en octubre de 2025. El sistema Focalist de Mendaera demostró procedimientos de acceso robótico para NCPL guiado por ultrasonido en 2025. Estos productos buscan abordar los requisitos de anestesia, la precisión del acceso y la dependencia de especialistas. No se proporciona ninguna participación combinada de los principales actores en el material fuente, por lo que la concentración no puede calcularse a partir de la evidencia disponible.
Líderes de la Industria de Dispositivos para el Manejo de la Urolitiasis
-
Boston Scientific Corporation
-
Olympus Corporation
-
Dornier MedTech GmbH
-
Cook Medical
-
KARL STORZ SE & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos para el Manejo de la Urolitiasis Empresas cubiertas en este informe
- Allengers
- Applaud Medical, Inc.
- Beckton Dickinson
- Boston Scientific
- Coloplast
- Cook Group
- DirexGroup
- Dornier MedTech
- EDAP TMS
- EMS Electro Medical Systems
- HealthTronics
- Karl Storz
- Lumenis, a Boston Scientific company
- Medtronic
- Olympus
- Quanta System S.p.A.
- Richard Wolf
- Rocamed SAM
- Shenzhen Huikang Medical Apparatus Co., Ltd.
- Storz Medical
- Well Lead Medical Co., Ltd.
Desarrollos recientes de la industria en Mercado de Dispositivos para el Manejo de la Urolitiasis
- Noviembre de 2026: Olympus Corporation lanzó el Sistema de Láser de Fibra de Tulio SOLTIVE Gemini® 60W en los Estados Unidos, con tecnología StoneSense para la supresión automática del láser cuando la fibra no está apuntada al tejido del cálculo, y seis modos de pulso clínico. El lanzamiento intensifica la competencia en el nivel premium de láser de fibra de tulio frente al sistema Elyra de BD introducido seis meses antes.
- Mayo de 2026: SonoMotion recibió una segunda autorización FDA 510(k) para un dispositivo Break Wave de próxima generación con una huella de sonda un 31% más pequeña, con comercialización planificada para el segundo semestre de 2026. Los datos del ensayo pivotal SOUND presentados en la reunión anual de la Asociación Americana de Urología 2026 confirmaron la no inferioridad frente a la LEOC para cálculos ureterales (70% sin cálculos, 0% de eventos de seguridad graves), estableciendo la primera modalidad de fragmentación de cálculos no invasiva sin anestesia autorizada por la FDA.
- Mayo de 2026: BD (Becton, Dickinson and Company) introdujo el Sistema de Láser de Fibra de Tulio Elyra en los Estados Unidos en dos configuraciones, Elyra y Elyra Plus, completando su cartera de atención de cálculos renales con un diseño de láser de fibra de tulio enfriado por aire y menor tamaño. El lanzamiento marca el primer compromiso completo de BD con el segmento de láseres para cálculos.
- Marzo de 2026: Boston Scientific recibió la autorización FDA 510(k) para el Sistema de Gestión de Fluidos Asurys, el primer dispositivo capaz de regular automáticamente el flujo de entrada de irrigación en respuesta en tiempo real a los datos de presión intrarrenal durante la ureteroscopia. Cuando se combina con el ureteroscopio LithoVue Elite, crea un flujo de trabajo de gestión de presión intrarrenal de circuito cerrado diseñado para reducir el riesgo de sepsis postoperatoria y la carga cognitiva de los endourólogos.
Alcance del Informe Global del Mercado de Dispositivos para el Manejo de la Urolitiasis
Según el alcance del informe, los dispositivos para el manejo de la urolitiasis son herramientas médicas utilizadas para detectar, fragmentar, extraer o gestionar cálculos en los riñones, uréteres y vejiga. Incluyen dispositivos como litotripsores, ureteroscopios, cestas de extracción e instrumentos relacionados.
El mercado de dispositivos para el manejo de la urolitiasis está segmentado por tipo de producto, tipo de tratamiento, reutilización, usuario final y geografía. Por tipo de producto, el mercado está segmentado en litotripsores, ureteroscopios, dispositivos de extracción de cálculos y dispositivos de drenaje. Por tipo de tratamiento, el mercado está segmentado en LEOC, litotricia intracorpórea, NCPL y otros. Por reutilización, el mercado está segmentado en reutilizables, de un solo uso e híbridos. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, centros quirúrgicos ambulatorios y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Litotripsores |
| Ureteroscopios |
| Dispositivos de Extracción y Acceso de Cálculos |
| Dispositivos de Drenaje |
| Litotricia Extracorpórea por Ondas de Choque (LEOC) |
| Litotricia Intracorpórea |
| Nefrolitotomía Percutánea |
| Otros Tratamientos |
| Dispositivos Reutilizables |
| Dispositivos de Un Solo Uso |
| Flotas de Dispositivos Híbridos |
| Hospitales |
| Clínicas Especializadas |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Litotripsores | |
| Ureteroscopios | ||
| Dispositivos de Extracción y Acceso de Cálculos | ||
| Dispositivos de Drenaje | ||
| Por Tipo de Tratamiento | Litotricia Extracorpórea por Ondas de Choque (LEOC) | |
| Litotricia Intracorpórea | ||
| Nefrolitotomía Percutánea | ||
| Otros Tratamientos | ||
| Por Reutilización | Dispositivos Reutilizables | |
| Dispositivos de Un Solo Uso | ||
| Flotas de Dispositivos Híbridos | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de dispositivos para el manejo de la urolitiasis?
La creciente prevalencia de cálculos, las necesidades de tratamiento repetido y el cambio hacia procedimientos endoscópicos y basados en láser respaldan la demanda. La estimación de prevalencia global fue del 10,85% en un metaanálisis de 2025.
¿Cuál es la tasa de crecimiento prevista para los dispositivos para el manejo de la urolitiasis?
Se prevé que el sector crezca a una CAGR del 5,12% de 2027 a 2032, alcanzando los 2,45 mil millones de USD en 2032.
¿Qué categoría de producto lidera las ventas de dispositivos para urolitiasis?
Los ureteroscopios lideran las categorías de productos con una participación del 38,65% en 2026. Se prevé que los litotripsores registren el crecimiento más rápido a nivel de producto con una CAGR del 7,54% hasta 2032.
¿Por qué los ureteroscopios de un solo uso crecen más rápido que los endoscopios reutilizables?
Se prevé que los dispositivos de un solo uso crezcan a una CAGR del 8,87% debido a las ventajas de control de infecciones y flujo de trabajo. Un estudio citado reportó menores tasas de infección a 30 días con monitoreo en tiempo real de la presión intrarrenal.
¿Qué región ofrece la oportunidad de crecimiento más rápido para los dispositivos de urolitiasis?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,76% hasta 2032, respaldada por una alta carga de cálculos, inversión en atención médica y una base manufacturera en crecimiento.
¿Cómo están cambiando los centros quirúrgicos ambulatorios el tratamiento de cálculos?
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 8,54% hasta 2032 a medida que los procedimientos adecuados se trasladan a entornos ambulatorios. Los sistemas láser compactos, los endoscopios confiables y las herramientas de acceso desechables son importantes para este entorno.