
Tamanho e Participação do Mercado de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 14.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 41.84 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores por Mordor Intelligence
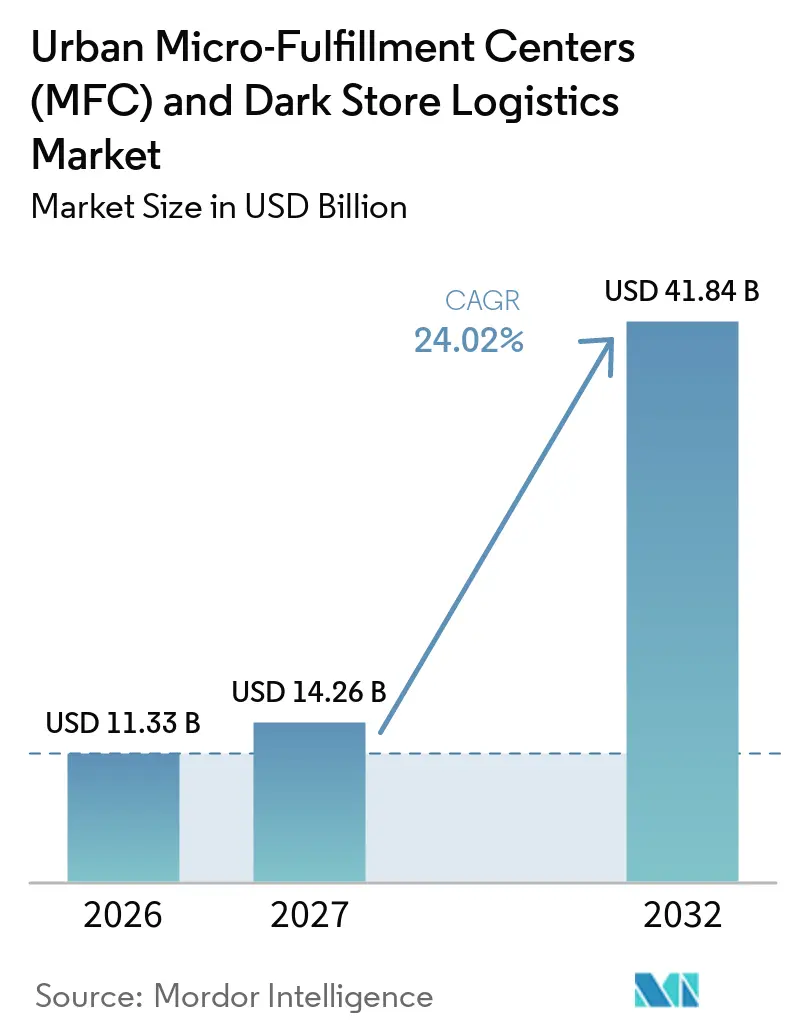
O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores é avaliado em 11,33 bilhões de USD em 2026 e estima-se que cresça de 14,26 bilhões de USD em 2027 para atingir 41,84 bilhões de USD até 2032, a um CAGR de 24,02% durante o período de previsão (2027-2032).
O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores está deslocando a atividade de atendimento para mais perto de áreas de alta demanda, reduzindo a dependência de armazéns regionais distantes para pedidos com prazo restrito. O maior gasto no varejo online, a adoção de supermercados online e as expectativas de entrega estão aumentando o valor das posições de estoque local. Os operadores estão equilibrando a implantação de dark stores com conversões de depósitos em lojas e instalações compartilhadas para melhorar a cobertura sem igualar os requisitos de capital de sites totalmente automatizados. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores também se beneficia de locais comerciais subutilizados e da requalificação de áreas degradadas, o que pode tornar os locais urbanos mais acessíveis. No entanto, regras de zoneamento, conversões dispendiosas, espaço limitado para pequenos galpões, necessidades de energia para cadeia de frio e restrições de acesso à calçada podem atrasar novos nós mesmo onde a demanda dos clientes é forte.
Principais Conclusões do Relatório
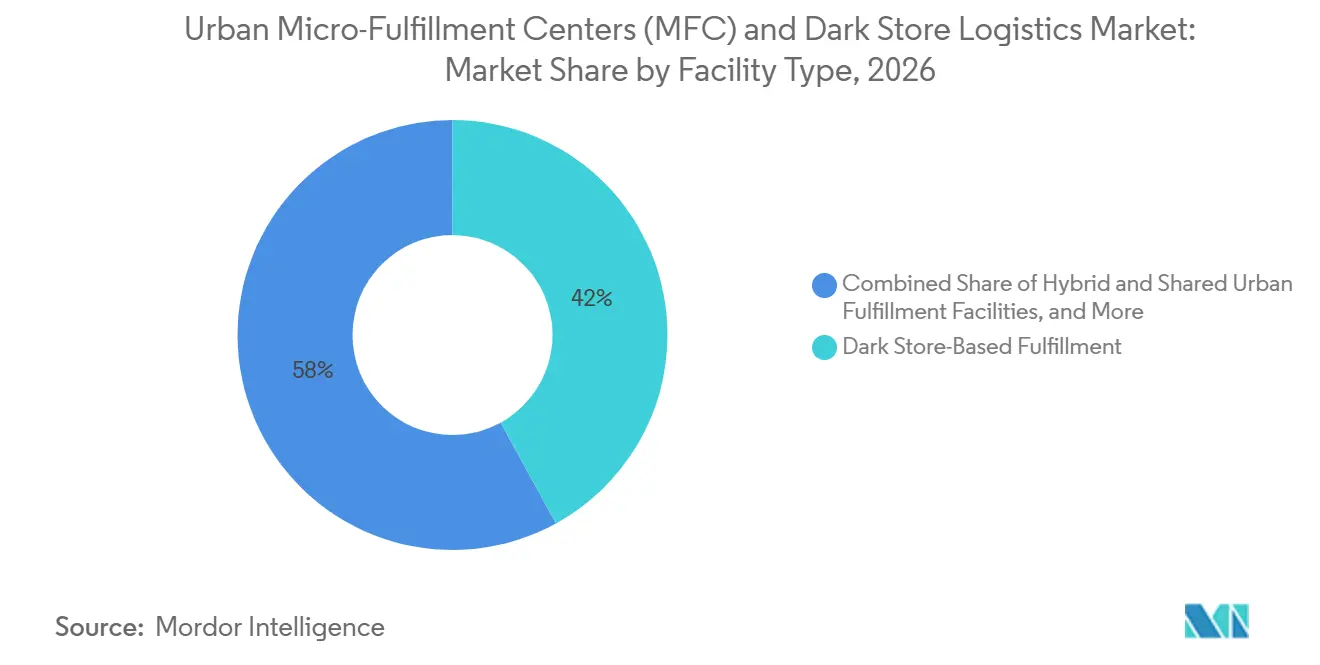
- Por tipo de instalação, o atendimento baseado em dark stores detinha 42,00% do tamanho do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores em 2026, enquanto as instalações urbanas de atendimento híbridas e compartilhadas devem registrar um CAGR de 26,46% até 2032.
- Por tipo de temperatura, as instalações não controladas por temperatura detinham 64,00% da participação do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores em 2026, enquanto as operações controladas por temperatura devem registrar um CAGR de 25,68% até 2032.
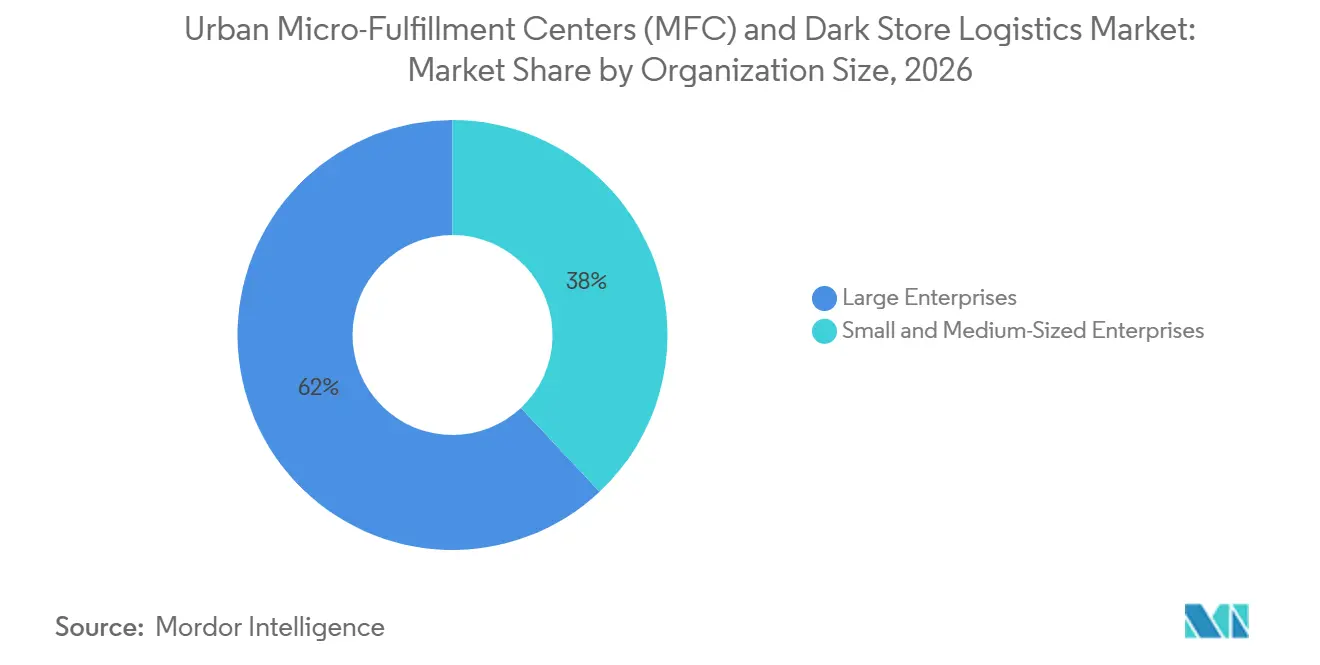
- Por tamanho de organização, as grandes empresas detinham 62,00% da receita em 2026, enquanto as PMEs devem registrar um CAGR de 24,51% até 2032.
- Por usuário final, o comércio rápido e o supermercado online detinham 31,00% da receita em 2026, enquanto o mesmo segmento deve registrar um CAGR de 25,33% até 2032.
- Por geografia, a Ásia-Pacífico detinha 34,00% da receita em 2026 e deve registrar um CAGR de 25,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração do E-Commerce e do Supermercado Online | +6.5% | Global | Curto prazo (≤ 2 anos) |
| Expectativas dos Consumidores por Entrega no Mesmo Dia e em Menos de Duas Horas | +5.8% | América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Pedidos Urbanos e Utilização de Rotas | +4.2% | Núcleo da APAC, expansão para a América do Norte | Médio prazo (2-4 anos) |
| Conversão de Lojas Existentes e Espaços de Depósito pelos Varejistas | +3.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra e Necessidade de Separação Automatizada | +2.6% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Imóveis Comerciais Urbanos Subutilizados e Requalificação de Áreas Degradadas | +1.8% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Penetração do E-Commerce e do Supermercado Online
As vendas de e-commerce no varejo dos Estados Unidos atingiram 340,2 bilhões de USD no segundo trimestre de 2026, representando 17,1% do total das vendas no varejo e crescimento de 12,2% em relação ao ano anterior.Vendas Trimestrais de E-Commerce no Varejo, 2º Trimestre de 2026, agosto de 2026, census.gov">[1] As vendas anuais de e-commerce dos Estados Unidos totalizaram 1,23 trilhões de USD em 2025, e o e-commerce representou 16,4% das vendas no varejo. Esses volumes aumentam o número de pedidos que devem ser atendidos nas áreas de entrega urbanas e sustentam a demanda por capacidade de atendimento local. O supermercado online acrescenta a necessidade de estoque controlado por temperatura próximo aos consumidores, o que amplia o mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores para além dos produtos em geral. A Blinkit encerrou o ano fiscal de 2026 com 2.243 dark stores ativas e tinha como meta 3.000 lojas até março de 2027. A Amazon India comprometeu 337 milhões de USD para expandir o Amazon Now para mais de 1.000 centros de micro-atendimento em 100 cidades.
Expectativas dos Consumidores por Entrega no Mesmo Dia e em Menos de Duas Horas
De acordo com um estudo recente, a chegada no prazo era importante para 73% dos compradores, enquanto pelo menos 40% valorizavam opções de entrega no mesmo dia ou no dia seguinte. Metade dos consumidores espera entrega no mesmo dia para pedidos de alimentos e mantimentos perecíveis. Essas expectativas de entrega favorecem o estoque baseado em bairros, pois os pedidos perecíveis têm tolerância limitada para tempos de deslocamento mais longos. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores, portanto, oferece aos varejistas uma forma de tornar a velocidade de entrega parte da retenção de clientes, em vez de tratá-la apenas como um custo logístico. Dark stores maiores também podem suportar sortimentos mais amplos enquanto mantêm entrega rápida, com instalações dimensionadas de 3.500 a 4.500 ft² capazes de armazenar até 20.000 SKUs. Os operadores que não conseguem oferecer janelas de entrega comparáveis correm o risco de menor conversão de experimentação e comportamento de compra repetida em categorias onde a velocidade afeta a escolha do cliente.
Aumento da Densidade de Pedidos Urbanos e Utilização de Rotas
Uma maior densidade de pedidos melhora a utilização de cada nó urbano e reduz a distância média de entrega. Em cidades densas, um número crescente de corredores de entrega pode se tornar comercialmente viável à medida que as compras online aumentam. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores se beneficia desse efeito porque mais pedidos diários sustentam um melhor uso de estoque, mão de obra, veículos e sistemas automatizados. À medida que as redes adicionam nós, rotas mais curtas podem reduzir os custos de mão de obra e combustível por pedido, ao mesmo tempo em que aumentam a capacidade durante os períodos de pico. A economia subjacente favorece redes coordenadas em vez de instalações isoladas, pois o valor de um site aumenta à medida que a cobertura nas proximidades melhora. O valor do comércio rápido no Sudeste Asiático atingiu 7,3 bilhões de USD em valor bruto de mercadoria em 2025, com Singapura, Tailândia e Vietnã liderando a penetração e a Indonésia permanecendo como uma grande oportunidade ainda pouco explorada.
Conversão de Lojas Existentes e Espaços de Depósito pelos Varejistas
Os varejistas estão convertendo depósitos subutilizados e espaços de lojas em áreas de atendimento local, evitando o custo de aquisição de terreno de um site separado. As redes de lojas existentes podem se tornar ativos de proximidade distribuídos quando equipadas com zonas de separação dedicadas e equipamentos automatizados. Mais de 60% das lojas de um grande varejista dos Estados Unidos recebem frete de centros de distribuição automatizados, e mais de 50% do volume de atendimento de e-commerce passa por sistemas automatizados. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores pode usar esse modelo para se expandir mais perto dos compradores, mantendo o portfólio imobiliário existente do varejista. A Ocado Group desenvolveu um sistema de automação baseado em lojas projetado para depósitos existentes, sinalizando um foco na conversão do varejo em vez de novos sites independentes. A conversão de depósitos também pode ajudar os varejistas estabelecidos a responder aos concorrentes de dark stores independentes sem duplicar cada elemento de sua rede física.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Imóveis Urbanos e Fricção de Zoneamento | -2.8% | América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Alto Capex de Automação, Retrofit e Integração de Sistemas | -2.1% | Global | Médio prazo (2-4 anos) |
| Economia Unitária de Micromercados de Baixo Rendimento | -1.5% | América do Norte, América do Sul, MEA | Longo prazo (≥ 4 anos) |
| Gargalos de Acesso à Calçada, Tráfego, Energia e Cadeia de Frio | -0.9% | Núcleo da APAC, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Imóveis Urbanos e Fricção de Zoneamento
As regras de zoneamento urbano nem sempre classificam a atividade de micro-atendimento de forma a permitir sua instalação próxima às áreas com maior demanda dos consumidores. O código de zoneamento da cidade de Nova York permite instalações de microdistribuição por direito nas designações industriais do Grupo de Uso IX e as exclui dos distritos comerciais C1 a C4 sem uma variância.[2] O Projeto de Lei 735 da Assembleia da Califórnia, em vigor desde janeiro de 2026, adicionou requisitos de conformidade com rotas de caminhões e revisão ambiental para determinados grandes empreendimentos logísticos próximos a receptores sensíveis. A Filadélfia também criou um Distrito de Sobreposição de Centro Logístico Multimodal em setembro de 2025. Esses requisitos não impedem a expansão do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores, mas acrescentam tempo, trabalho de conformidade e custos que podem prejudicar os operadores menores. Na prática, a seleção de sites tornou-se tão importante quanto o design de automação, pois uma instalação tecnicamente adequada ainda pode enfrentar barreiras de aprovação local.
Alto Capex de Automação, Retrofit e Integração de Sistemas
A separação de pedidos pode representar mais de 50% dos custos operacionais de atendimento, o que cria uma razão clara para automatizar, mas também aumenta a importância do investimento inicial. O setor de transporte, armazenagem e utilidades dos Estados Unidos tinha 353.000 vagas de emprego em agosto de 2026, enquanto o emprego em armazenagem e armazenamento estava em 1.831.800 em setembro de 2026.[3] Essa pressão de mão de obra torna a automação atraente para o mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores, mesmo quando o financiamento de um retrofit é difícil.[4] A vacância industrial urbana de pequenos galpões estava em 6,4% nos Estados Unidos em junho de 2026, limitando a oferta de espaço adequado e aumentando os prêmios de conversão. O design da interface humano-robô e a integração de sistemas podem acrescentar tempo de engenharia a instalações que permanecem ativas durante uma conversão em fases. Esses custos favorecem operadores com acesso estabelecido a capital, integradores experientes e volumes de pedidos suficientes para suportar o retorno do investimento. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores, consequentemente, tem uma barreira prática de entrada mesmo onde a demanda de entrega já é visível. Os operadores precisam sequenciar a seleção de sites, o design do sistema e o desenvolvimento da demanda para que capacidade dispendiosa não seja instalada antes de volumes de pedidos viáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Instalação:
Dark Stores Lideram Enquanto os Formatos Híbridos Definem a Próxima Camada de CrescimentoO atendimento baseado em dark stores detinha 42,00% do tamanho do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores em 2026, conferindo-lhe a maior participação de mercado por tipo de instalação. Esse formato oferece uma forma mais eficiente em termos de capital para construir cobertura local do que um centro de micro-atendimento totalmente automatizado. A Blinkit atingiu 2.243 lojas ativas até o final do ano fiscal de 2026, após adicionar 942 lojas durante o ano. A escala dessa expansão mostra por que as dark stores continuam úteis onde a demanda está estabelecida, mas os operadores precisam de cobertura geográfica rápida. Os modelos baseados em MFC e em lojas de varejo continuam relevantes para grandes operadores omnicanal que podem usar imóveis existentes e sistemas logísticos estabelecidos.
As instalações urbanas de atendimento híbridas e compartilhadas devem registrar um CAGR de 26,46% até 2032, a maior taxa nessa segmentação. Seu modelo compartilhado distribui os custos fixos de automação e de site entre vários locatários ou categorias de produtos. A instalação da Picnic em Oberhausen operava em 3 zonas de temperatura, de -18 °C a +20 °C, e utilizava 1.500 robôs autônomos em 2025. O exemplo ilustra como as instalações compartilhadas podem melhorar a utilização de ativos enquanto suportam produtos frescos, congelados e de temperatura ambiente. Esse formato oferece uma opção para operadores que desejam capacidade local, mas não conseguem justificar um nó automatizado dedicado para um único locatário ou categoria.
Por Tipo de Temperatura:
Temperatura Ambiente Domina, mas a Cadeia de Frio Fecha a Lacuna EconômicaAs instalações não controladas por temperatura detinham 64,00% da participação do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores em 2026, pois os produtos de temperatura ambiente representam uma grande parcela dos pedidos de e-commerce e de mercadorias em geral. Essas instalações requerem equipamentos menos especializados do que as operações refrigeradas ou congeladas. Muitas redes de comércio rápido primeiro estabelecem densidade local com sortimentos de temperatura ambiente antes de expandir sua seleção de produtos frescos e resfriados. Esse caminho sustentou a posição atual das operações de temperatura ambiente no mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores. Os produtos de temperatura ambiente também ajudam a manter a utilização do estoque estável entre categorias de produtos e padrões de pedidos diários. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores pode usar esse mix de estoque para estabelecer operações locais antes que os operadores adicionem os maiores requisitos de energia de um formato de cadeia de frio. Essa sequência pode limitar a exposição inicial de capital enquanto uma base de clientes e um padrão de entrega ainda estão se desenvolvendo.
As operações controladas por temperatura devem registrar um CAGR de 25,68% até 2032, à medida que a demanda por supermercados, produtos farmacêuticos e kits de refeições se expande. As instalações resfriadas, congeladas e de múltiplas temperaturas requerem mais energia e controles mais especializados, mas suportam categorias que não podem ser tratadas por redes de temperatura ambiente. O tamanho do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores para operações controladas por temperatura é sustentado pela necessidade de posicionar o estoque da cadeia de frio mais próximo dos clientes urbanos. Os sites de múltiplas temperaturas podem combinar estoque de temperatura ambiente, resfriado e congelado em uma única instalação, melhorando a flexibilidade de formato para os varejistas. A segurança alimentar e a integridade da cadeia de frio continuam sendo considerações operacionais necessárias quando essas instalações lidam com produtos perecíveis ou regulamentados.
Por Tamanho de Organização:
Grandes Empresas Mantêm Vantagem de Escala, PMEs AceleramAs grandes empresas detinham 62,00% da receita de 2026, refletindo seu investimento estabelecido em automação, acesso a sites e parcerias logísticas. Seus sistemas existentes podem reduzir os custos por unidade à medida que os volumes de pedidos aumentam em uma rede maior. A GXO Logistics reportou 13,2 bilhões de USD em receita em 2025 e planejava escalar o GXO IQ em mais de 50 sites em 2026, com quase 20.000 robôs esperados em operação até o final do ano. Essa escala confere às grandes organizações uma vantagem de custo e execução ao expandir a capacidade de atendimento local no setor de centros urbanos de micro-atendimento. Também as coloca em melhor posição para absorver o capital e o trabalho de integração exigidos pelas operações urbanas automatizadas.
As PMEs devem registrar um CAGR de 24,51% até 2032, à medida que instalações compartilhadas, sistemas gerenciados por operadores logísticos terceirizados e modelos de robótica como serviço reduzem as necessidades de investimento inicial. Esses modelos permitem que varejistas menores acessem recursos locais de separação, embalagem e entrega sem desenvolver uma rede completa de nós. A DoorDash introduziu o DashMart Fulfillment Services em setembro de 2025 para a CVS Pharmacy, Party City e Kroger. O serviço combina gestão de estoque, separação, embalagem e entrega por meio de uma rede de dark stores existente. Esses modelos podem ampliar a participação no mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores, mantendo a propriedade das instalações concentrada entre os maiores provedores.
Por Usuário Final:
O Comércio Rápido Comanda Tanto a Escala Quanto o Crescimento, Outros Segmentos Verticais Ampliam a BaseO comércio rápido e o supermercado online detinham 31,00% da receita de 2026 e devem registrar um CAGR de 25,33% até 2032. Esse segmento detém a posição de usuário final líder e tem a taxa de crescimento mais rápida entre os usuários finais. A expansão de dark stores expõe mais clientes à entrega rápida de supermercados e pode aumentar os pedidos recorrentes, o que sustenta novos investimentos em nós. A Swiggy Instamart operava 1.143 dark stores em 129 cidades ao final do ano fiscal de 2026, com a área ativa de dark stores crescendo 95% em relação ao ano anterior para 4,8 milhões de ft². A velocidade de entrega exigida para supermercados e comércio rápido torna a proximidade mais central ao modelo operacional do que em muitas outras categorias do varejo.
O e-commerce e as mercadorias em geral, o varejo de supermercados e alimentos e os produtos de consumo de giro rápido (FMCG) acrescentam demanda que pode usar a mesma infraestrutura de atendimento local com requisitos de entrega menos urgentes. Os pedidos farmacêuticos e de saúde podem exigir controle de temperatura, processos de cadeia de custódia e entrega rápida para prescrições urgentes. Eletrônicos de consumo, moda, beleza e cuidados pessoais acrescentam estoque de temperatura ambiente que pode suavizar a utilização durante os picos diários. Um mix de produtos mais amplo ajuda as instalações compartilhadas a usar sua capacidade local por mais horas do dia. Essa diversificação permite que o mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores atenda a mais de um perfil de pedido a partir do mesmo site urbano. Também oferece a um operador compartilhado mais formas de usar mão de obra, equipamentos e espaço urbano quando a demanda por uma categoria é menor em um determinado horário do dia.
Análise Geográfica
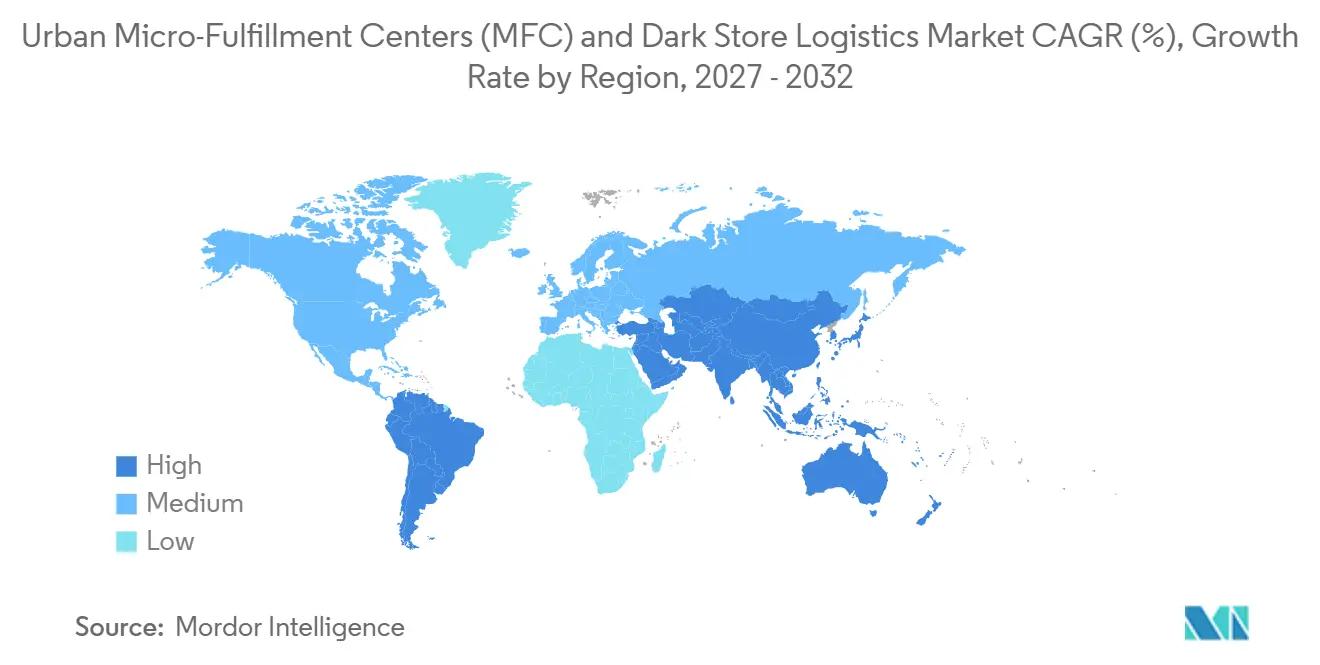
A Ásia-Pacífico detinha 34,00% da receita de 2026 e deve registrar um CAGR de 25,75% até 2032. Ela tem a maior participação no mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores porque cidades densas, ecossistemas de entrega estabelecidos e investimentos contínuos em dark stores sustentam o atendimento localizado. A Alibaba e a JD.com cada uma reservou o equivalente a 1,4 bilhão de USD em subsídios e incentivos competitivos em 2025, à medida que a concorrência no comércio rápido aumentou na China. A Flipkart Minutes ultrapassou 1.000 centros de micro-atendimento em mais de 130 cidades até meados de 2026, enquanto a Amazon India comprometeu 337 milhões de USD para expandir o Amazon Now em 100 cidades. O Japão e a Coreia do Sul também sustentam o investimento em automação porque o envelhecimento da força de trabalho restringe a oferta de mão de obra manual para atendimento.
A América do Norte é o segundo maior bloco regional, sustentado pela infraestrutura de e-commerce dos Estados Unidos e pela alta demanda por entrega rápida. O e-commerce dos Estados Unidos representou 17,1% do total do varejo no segundo trimestre de 2026. A vacância industrial urbana de pequenos galpões estava em 6,4% em junho de 2026, o que mostrou a disponibilidade limitada de espaço urbano adequado. Essa escassez torna a conversão de depósitos de varejistas uma alternativa importante ao arrendamento de um site independente.
A Europa combina demanda madura de e-commerce com regras de planejamento rígidas e uma mudança mais forte em direção ao desenvolvimento de áreas degradadas. As áreas degradadas representaram mais de 52% do novo espaço logístico desenvolvido na Alemanha durante o primeiro semestre de 2025. As regras francesas que classificam as dark stores como armazéns aumentaram as exigências de conformidade para os operadores independentes. O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores na Europa, portanto, favorece os operadores que podem reutilizar sites em conformidade ou navegar efetivamente pelas aprovações locais. O Oriente Médio e África e a América do Sul permanecem áreas de horizonte mais longo, onde a urbanização e o uso de smartphones estão criando as condições para uma expansão posterior da rede.
Cenário Competitivo
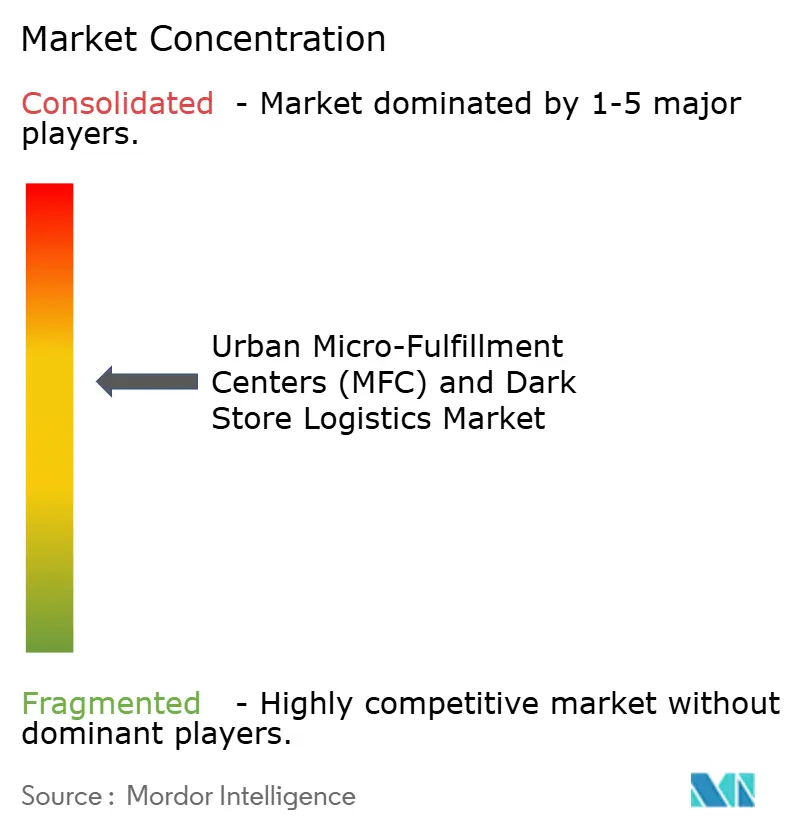
O mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores é moderadamente concentrado. Os fornecedores de automação competem em densidade de armazenamento, rendimento, compatibilidade de retrofit e coordenação de software dentro de espaços urbanos limitados. AutoStore, Exotec, KNAPP, Hai Robotics, Geekplus e outros fornecedores oferecem diferentes abordagens para separação automatizada e movimentação de mercadorias. A Exotec lançou um centro de atendimento automatizado de 760.000 ft² com a Komar Distribution Services em Savannah em março de 2026. A instalação tinha como alvo um aumento de 50% no rendimento e uma melhoria de 30% na densidade de armazenamento para a demanda direta ao consumidor.
Os varejistas e operadores de plataformas competem adicionando nós, ampliando sortimentos e usando imóveis existentes de forma mais eficaz. A conversão de depósitos de lojas pode oferecer aos varejistas estabelecidos um caminho de menor custo de terreno do que os entrantes de dark stores independentes. O DashMart Fulfillment Services da DoorDash oferece aos varejistas gestão de estoque, separação, embalagem e entrega de última milha por meio de sua rede existente. Essa abordagem permite que os varejistas usem a capacidade urbana sem construir cada componente operacional por conta própria. A Walmart reportou que mais de 50% do seu volume de atendimento de e-commerce passou por sistemas automatizados em seu comunicado de resultados de novembro de 2025.
A GXO planeja implantar seu sistema operacional GXO IQ em mais de 50 sites em 2026, estendendo as capacidades automatizadas em sua rede de atendimento. A concorrência permanece desigual porque os provedores de tecnologia globais e os grandes varejistas têm maiores recursos de capital do que os operadores menores. Ao mesmo tempo, as instalações compartilhadas e os serviços de atendimento gerenciado deixam espaço para que varejistas menores participem sem possuir infraestrutura. Oportunidades de espaço em branco persistem em cidades de segundo nível na Ásia, América do Sul e Oriente Médio e África, onde a densidade pode suportar o atendimento local, mas a infraestrutura dedicada ainda é limitada.
Líderes do Setor de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores
-
Amazon.com, Inc.
-
Walmart Inc.
-
Ocado Group plc
-
AutoStore Holdings Ltd.
-
Exotec SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores Empresas cobertas neste relatório
- Amazon.com, Inc.
- Walmart Inc.
- Ocado Group plc
- AutoStore Holdings Ltd.
- Exotec SAS
- KION Group AG
- KUKA AG
- KNAPP AG
- Hai Robotics Co., Ltd.
- Fabric
- Geekplus Technology Co., Ltd.
- GreyOrange Pte. Ltd.
- Toyota Industries Corporation
- OPEX Corporation
- GXO Logistics, Inc.
- DHL Group
- DoorDash, Inc.
- Maplebear Inc.
- Eternal Limited
- Swiggy Limited
Desenvolvimentos industriais recentes em Mercado de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores
- Agosto de 2026: A DP World concordou em adquirir 6 sites de logística contratada de supermercados da GXO Logistics no Reino Unido, adicionando 2 milhões de ft² de capacidade de armazém atendendo à Asda, Sainsbury's e Co-op em armazenamento de temperatura ambiente, resfriado, congelado e vinculado.
- Junho de 2026: A Panattoni e a Accolade iniciaram a construção do Panattoni Business Park Prague I no antigo brownfield Kovosrot no distrito de Dolni Mecholupy em Praga. A primeira fase totaliza 44.800 m² em 3 edifícios e tem como alvo a certificação BREEAM New Construction Outstanding.
- Março de 2026: A Exotec e a Komar Distribution Services lançaram um centro de atendimento automatizado de 760.000 ft² em Savannah, Geórgia, equipado com o sistema robótico Skypod e com meta de aumento de 50% no rendimento e melhoria de 30% na densidade de armazenamento para a demanda direta ao consumidor.
- Março de 2026: A Walmart Chile investiu 200 milhões de USD para automatizar seu Centro de Distribuição Lo Aguirre, implantando mais de 1.400 robôs autônomos em uma zona automatizada de 30.000 m² capaz de processar mais de 310.000 caixas diariamente.
Escopo do Relatório Global do Mercado de Centros Urbanos de Micro-Atendimento (MFC) e Logística de Dark Stores
Visão geral da segmentação
| Atendimento Baseado em Dark Store |
| Atendimento Baseado em Centro de Micro-Atendimento |
| Atendimento Baseado em Loja de Varejo |
| Instalações Urbanas de Atendimento Híbridas e Compartilhadas |
| Controlada por Temperatura | Resfriada |
| Congelada | |
| Múltiplas Temperaturas | |
| Não Controlada por Temperatura |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Comércio Rápido e Supermercado Online |
| E-Commerce e Mercadorias em Geral |
| Varejo de Supermercados e Alimentos |
| Produtos de Consumo de Giro Rápido (FMCG) |
| Produtos Farmacêuticos e Saúde |
| Eletrônicos de Consumo e Eletrodomésticos |
| Moda, Beleza e Cuidados Pessoais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático (ASEAN) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Instalação | Atendimento Baseado em Dark Store | |
| Atendimento Baseado em Centro de Micro-Atendimento | ||
| Atendimento Baseado em Loja de Varejo | ||
| Instalações Urbanas de Atendimento Híbridas e Compartilhadas | ||
| Por Tipo de Temperatura | Controlada por Temperatura | Resfriada |
| Congelada | ||
| Múltiplas Temperaturas | ||
| Não Controlada por Temperatura | ||
| Por Tamanho de Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Usuário Final | Comércio Rápido e Supermercado Online | |
| E-Commerce e Mercadorias em Geral | ||
| Varejo de Supermercados e Alimentos | ||
| Produtos de Consumo de Giro Rápido (FMCG) | ||
| Produtos Farmacêuticos e Saúde | ||
| Eletrônicos de Consumo e Eletrodomésticos | ||
| Moda, Beleza e Cuidados Pessoais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático (ASEAN) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de centros urbanos de micro-atendimento?
O crescimento do e-commerce e do supermercado online, as expectativas de entrega rápida, os padrões densos de pedidos e as conversões de depósitos de varejistas estão sustentando o mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores.
Qual é o tamanho do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores?
O tamanho do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores deve crescer de 11,33 bilhões de USD em 2026 para 41,84 bilhões de USD até 2032, a um CAGR de 24,02% (2027-2032).
Qual formato de instalação lidera o micro-atendimento urbano?
O atendimento baseado em dark stores lidera com 42,00% da receita de 2026, enquanto as instalações híbridas e compartilhadas têm o maior CAGR projetado de 26,46% no mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores.
Por que as instalações controladas por temperatura estão se expandindo?
A demanda por supermercados, produtos farmacêuticos e kits de refeições requer manuseio local resfriado, congelado e de múltiplas temperaturas, sustentando um CAGR projetado de 25,68%.
Qual região está crescendo mais rapidamente para centros de micro-atendimento?
A Ásia-Pacífico deve registrar um CAGR de 25,75% até 2032 e detinha 34,00% da receita de 2026.
O que limita a implantação de nós de atendimento urbano?
Restrições de zoneamento, automação e retrofits dispendiosos, economia de baixo rendimento, sites urbanos limitados e restrições de cadeia de frio ou acesso à calçada podem atrasar projetos do mercado de centros urbanos de micro-atendimento (MFC) e logística de dark stores.