
Tamaño y Participación del Mercado de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 41.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 24.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
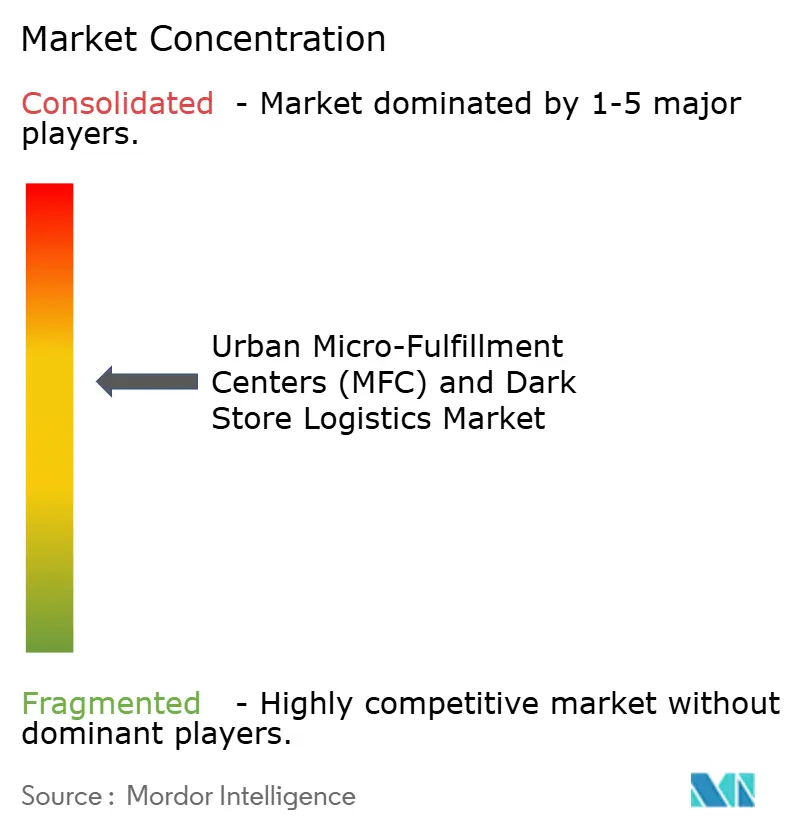
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores por Mordor Intelligence
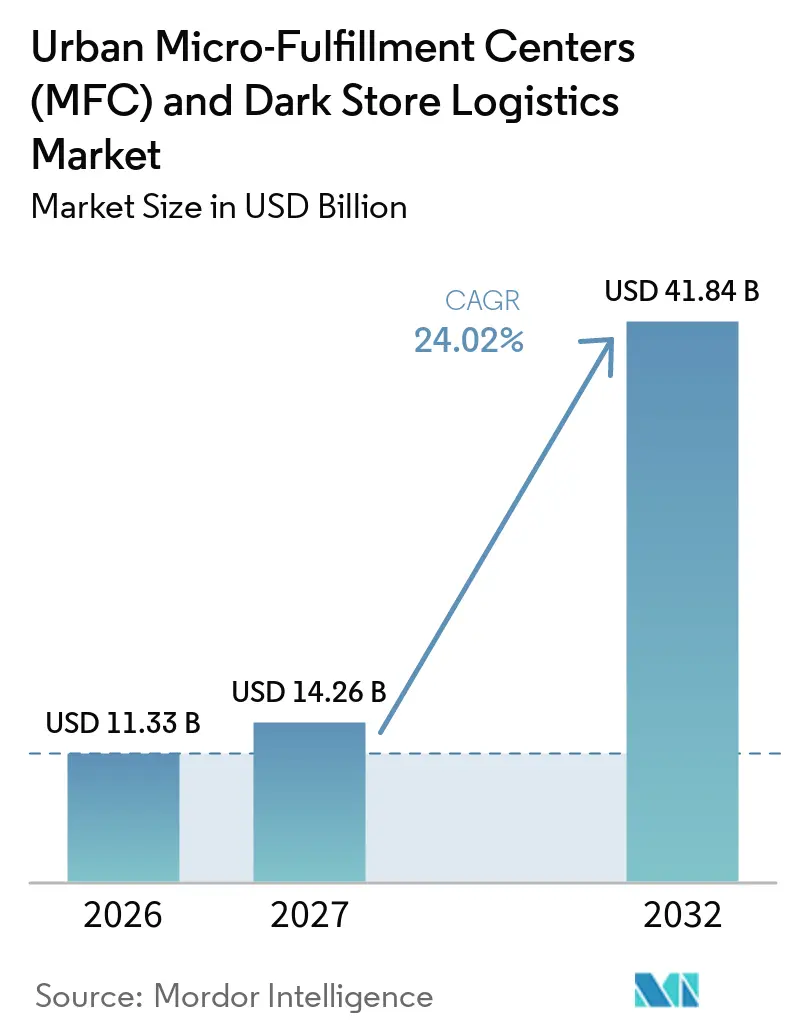
El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores está valorado en 11,33 mil millones de USD en 2026 y se estima que crecerá desde 14,26 mil millones de USD en 2027 hasta alcanzar los 41,84 mil millones de USD para 2032, a una CAGR del 24,02% durante el período de pronóstico (2027-2032).
El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores está trasladando la actividad de fulfillment más cerca de las zonas de alta demanda, reduciendo la dependencia de almacenes regionales distantes para pedidos urgentes. El mayor gasto en comercio minorista en línea, la adopción de comestibles en línea y las expectativas de entrega están aumentando el valor de las posiciones de inventario local. Los operadores están equilibrando el despliegue de dark stores con conversiones de trastiendas de tiendas e instalaciones compartidas para mejorar la cobertura sin igualar los requisitos de capital de los sitios totalmente automatizados. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores también se beneficia de sitios comerciales infrautilizados y de la reconversión de terrenos industriales abandonados, lo que puede hacer que las ubicaciones urbanas sean más accesibles. Sin embargo, las normas de zonificación, las costosas conversiones, el espacio limitado de pequeñas naves, las necesidades energéticas de la cadena de frío y las restricciones en la acera pueden retrasar nuevos nodos incluso donde la demanda de los clientes es fuerte.
Conclusiones Clave del Informe
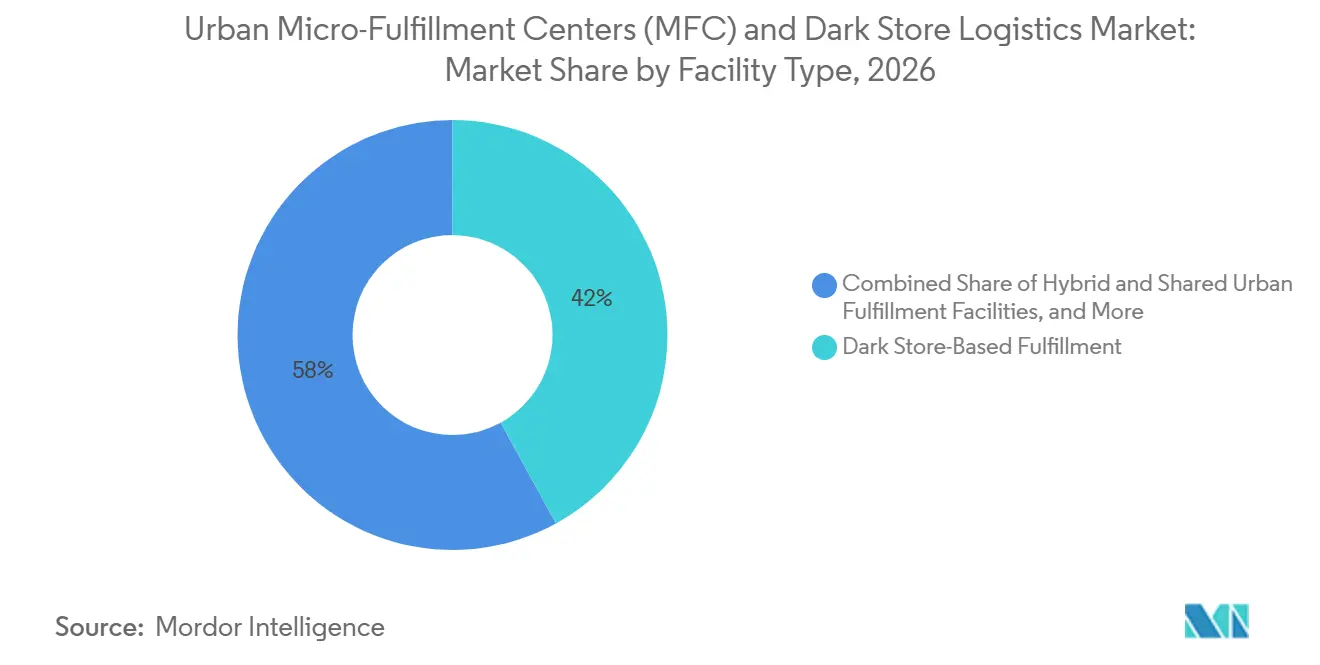
- Por tipo de instalación, el fulfillment basado en dark stores representó el 42,00% del tamaño del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores en 2026, mientras que se proyecta que las instalaciones de fulfillment urbano híbridas y compartidas registren una CAGR del 26,46% hasta 2032.
- Por tipo de temperatura, las instalaciones no controladas por temperatura representaron el 64,00% de la participación del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores en 2026, mientras que se proyecta que las operaciones controladas por temperatura registren una CAGR del 25,68% hasta 2032.
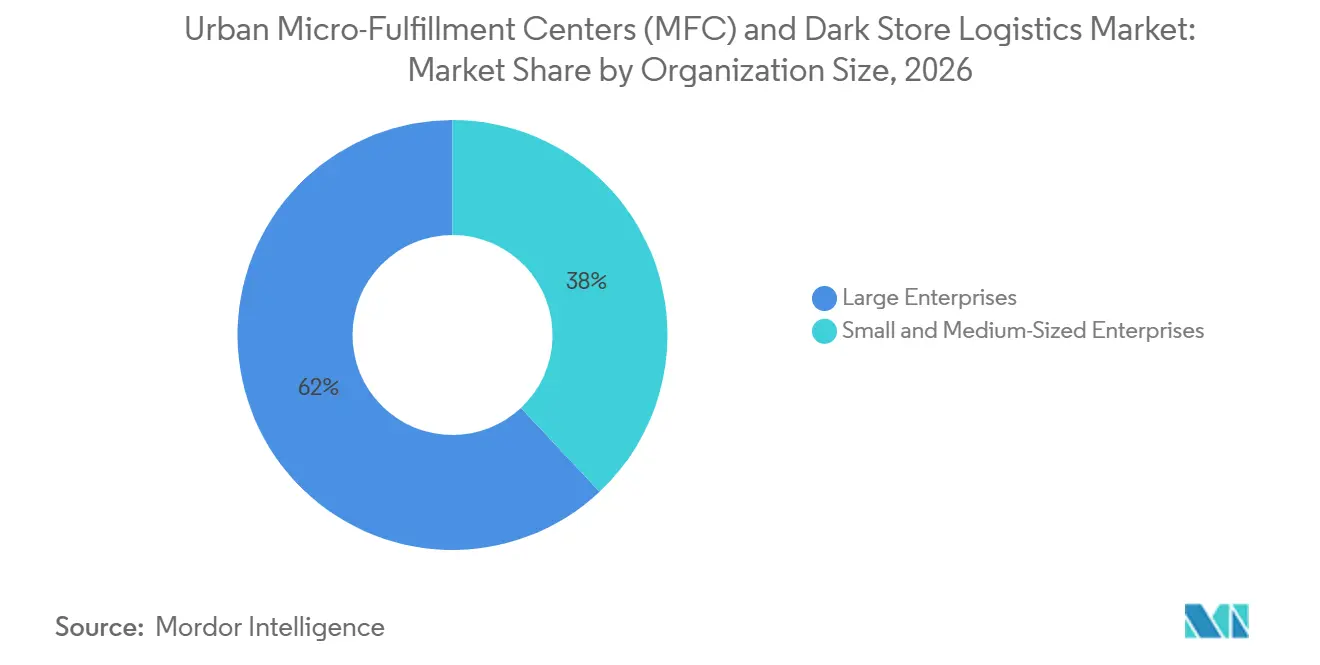
- Por tamaño de organización, las grandes empresas representaron el 62,00% de los ingresos en 2026, mientras que se proyecta que las pymes registren una CAGR del 24,51% hasta 2032.
- Por usuario final, el comercio rápido y los comestibles en línea representaron el 31,00% de los ingresos en 2026, mientras que se proyecta que el mismo segmento registre una CAGR del 25,33% hasta 2032.
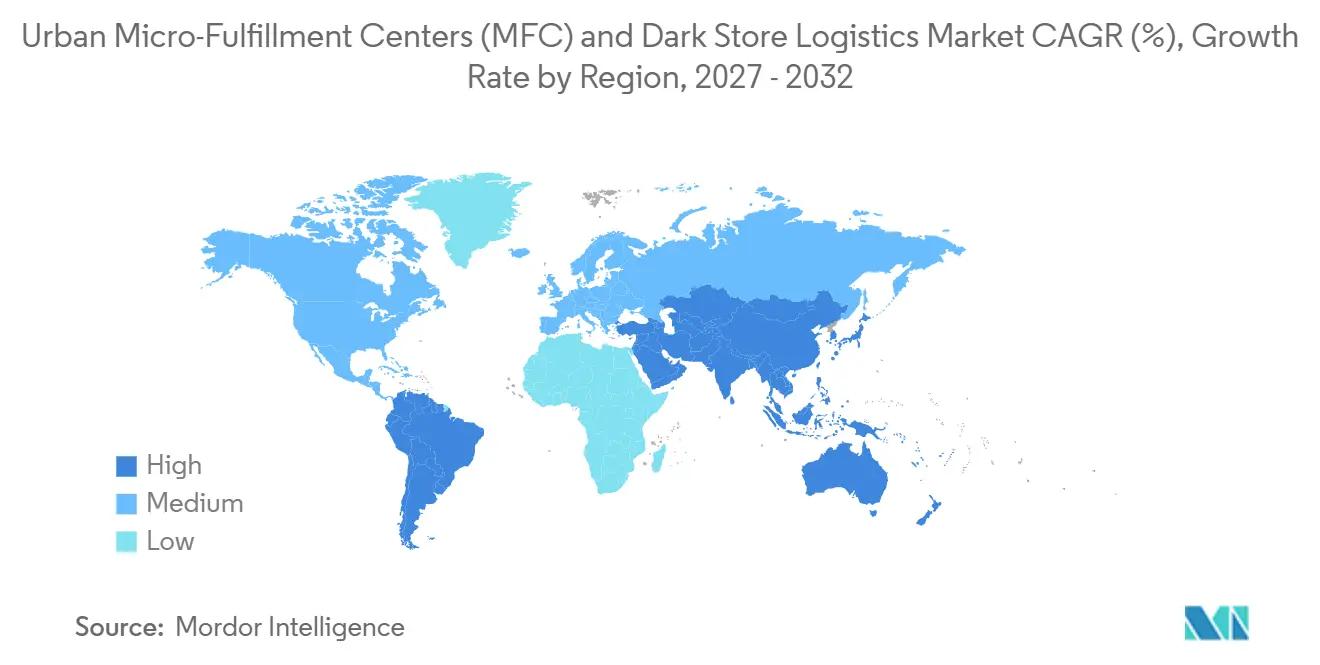
- Por geografía, Asia-Pacífico representó el 34,00% de los ingresos en 2026 y se proyecta que registre una CAGR del 25,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración del Comercio Electrónico y los Comestibles en Línea | +6.5% | Global | Corto plazo (≤ 2 años) |
| Expectativas de los Consumidores de Entrega en el Mismo Día y en Menos de Dos Horas | +5.8% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de Pedidos Urbanos y la Utilización de Rutas | +4.2% | Núcleo de APAC, expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Conversión por Parte de los Minoristas de Tiendas Existentes y Espacio de Trastienda | +3.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra y Necesidad de Picking Automatizado | +2.6% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Bienes Raíces Comerciales Urbanos Infrautilizados y Reconversión de Terrenos Industriales Abandonados | +1.8% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Penetración del Comercio Electrónico y los Comestibles en Línea
Las ventas minoristas de comercio electrónico en Estados Unidos alcanzaron los 340,2 mil millones de USD en el segundo trimestre de 2026, lo que representa el 17,1% del total de ventas minoristas y un crecimiento interanual del 12,2%.Ventas Trimestrales de Comercio Electrónico Minorista, 2.º Trimestre de 2026, agosto de 2026, census.gov">[1] Las ventas anuales de comercio electrónico en Estados Unidos totalizaron 1,23 billones de USD en 2025, y el comercio electrónico representó el 16,4% de las ventas minoristas. Estos volúmenes aumentan el número de pedidos que deben atenderse dentro de las zonas de entrega urbana y respaldan la demanda de capacidad de fulfillment local. Los comestibles en línea añaden la necesidad de inventario controlado por temperatura cerca de los consumidores, lo que amplía el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores más allá de la mercancía general. Blinkit cerró el año fiscal 2026 con 2.243 dark stores activas y tenía como objetivo alcanzar las 3.000 tiendas para marzo de 2027. Amazon India se comprometió a invertir 337 millones de USD para expandir Amazon Now a más de 1.000 centros de micro-fulfillment en 100 ciudades.
Expectativas de los Consumidores de Entrega en el Mismo Día y en Menos de Dos Horas
Según un estudio reciente, la llegada puntual era importante para el 73% de los compradores, mientras que al menos el 40% valoraba las opciones de entrega en el mismo día o al día siguiente. La mitad de los consumidores espera entrega en el mismo día para pedidos de alimentos y comestibles perecederos. Estas expectativas de entrega favorecen el inventario basado en el vecindario porque los pedidos perecederos tienen una tolerancia limitada a tiempos de tránsito más largos. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores, por lo tanto, proporciona a los minoristas una forma de hacer de la velocidad de entrega parte de la retención de clientes en lugar de tratarla únicamente como un costo logístico. Las dark stores más grandes también pueden admitir surtidos más amplios mientras mantienen una entrega rápida, con instalaciones de entre 3.500 y 4.500 ft² capaces de albergar hasta 20.000 SKU. Los operadores que no pueden ofrecer ventanas de entrega comparables corren el riesgo de una menor conversión de prueba y un comportamiento de compra repetida más débil en categorías donde la velocidad influye en la elección del cliente.
Aumento de la Densidad de Pedidos Urbanos y la Utilización de Rutas
Una mayor densidad de pedidos mejora la utilización de cada nodo urbano y reduce la distancia media de entrega. En las ciudades densas, un número creciente de corredores de entrega puede volverse comercialmente viable a medida que aumentan las compras en línea. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores se beneficia de este efecto porque un mayor número de pedidos diarios respalda un mejor uso del inventario, la mano de obra, los vehículos y los sistemas automatizados. A medida que las redes añaden nodos, las rutas más cortas pueden reducir los costos de mano de obra y combustible por pedido, al tiempo que aumentan la capacidad durante los períodos pico. La economía subyacente favorece las redes coordinadas en lugar de las instalaciones aisladas, porque el valor de un sitio aumenta a medida que mejora la cobertura cercana. El valor del comercio rápido en el Sudeste Asiático alcanzó los 7,3 mil millones de USD en valor bruto de mercancía en 2025, con Singapur, Tailandia y Vietnam liderando la penetración e Indonesia siendo una gran oportunidad con baja penetración.
Conversión por Parte de los Minoristas de Tiendas Existentes y Espacio de Trastienda
Los minoristas están convirtiendo trastiendas y espacios de tienda infrautilizados en áreas de fulfillment local, evitando el costo de adquisición de terrenos de un sitio separado. Las redes de tiendas existentes pueden convertirse en activos de proximidad distribuidos cuando se equipan con zonas de picking dedicadas y equipos automatizados. Más del 60% de las tiendas de un importante minorista estadounidense reciben mercancía de centros de distribución automatizados, y más del 50% de su volumen de fulfillment de comercio electrónico se mueve a través de sistemas automatizados. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores puede utilizar este modelo para expandirse más cerca de los compradores mientras mantiene la huella inmobiliaria existente de un minorista. Ocado Group ha desarrollado un sistema de automatización basado en tiendas diseñado para trastiendas existentes, lo que indica un enfoque en la conversión minorista en lugar de nuevos sitios independientes. La conversión de trastiendas también puede ayudar a los minoristas establecidos a responder a los competidores de dark stores independientes sin duplicar cada elemento de su red física.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Bienes Raíces Urbanos y Fricción por Zonificación | -2.8% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Alta Automatización, Retrofit y Capex de Integración de Sistemas | -2.1% | Global | Mediano plazo (2-4 años) |
| Economía Unitaria de Micro-Mercados de Bajo Rendimiento | -1.5% | América del Norte, América del Sur, MEA | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Aceras, Tráfico, Energía y Cadena de Frío | -0.9% | Núcleo de APAC, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Bienes Raíces Urbanos y Fricción por Zonificación
Las normas de zonificación urbana no siempre clasifican la actividad de micro-fulfillment de una manera que la permita cerca de las zonas con mayor demanda de los consumidores. El código de zonificación de la ciudad de Nueva York permite las instalaciones de micro-distribución por derecho en las designaciones industriales del Grupo de Uso IX y las excluye de los distritos comerciales C1 a C4 sin una varianza.[2] El Proyecto de Ley 735 de la Asamblea de California, vigente desde enero de 2026, añadió requisitos de cumplimiento de rutas de camiones y revisión ambiental para determinados grandes desarrollos logísticos cerca de receptores sensibles. Filadelfia también creó un Distrito de Superposición de Centros Logísticos Multimodales en septiembre de 2025. Estos requisitos no impiden que el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores se expanda, pero añaden tiempo, trabajo de cumplimiento y costos que pueden perjudicar a los operadores más pequeños. En la práctica, la selección de sitios se ha vuelto tan importante como el diseño de la automatización, porque una instalación técnicamente adecuada puede seguir enfrentando barreras de aprobación local.
Alta Automatización, Retrofit y Capex de Integración de Sistemas
El picking de pedidos puede representar más del 50% de los costos operativos de fulfillment, lo que crea una razón clara para automatizar, pero también aumenta la importancia de la inversión inicial. El sector de transporte, almacenamiento y servicios públicos de Estados Unidos tenía 353.000 puestos de trabajo vacantes en agosto de 2026, mientras que el empleo en almacenamiento y depósito se situó en 1.831.800 en septiembre de 2026.[3] Esta presión laboral hace que la automatización sea atractiva para el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores, incluso cuando financiar un retrofit es difícil.[4] La vacancia industrial urbana de pequeñas naves se situó en el 6,4% en Estados Unidos en junio de 2026, lo que limita la oferta de espacio adecuado y aumenta las primas de conversión. El diseño de la interfaz humano-robot y la integración de sistemas pueden añadir tiempo de ingeniería a las instalaciones que permanecen activas durante una conversión por fases. Estos costos favorecen a los operadores con acceso establecido a capital, integradores experimentados y volúmenes de pedidos suficientes para respaldar la recuperación de la inversión. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores tiene, en consecuencia, una barrera de entrada práctica incluso donde la demanda de entrega ya es visible. Los operadores necesitan secuenciar la selección de sitios, el diseño del sistema y el desarrollo de la demanda para que no se instale capacidad costosa antes de que los volúmenes de pedidos sean viables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Instalación:
Las Dark Stores Lideran Mientras los Formatos Híbridos Definen la Próxima Capa de CrecimientoEl fulfillment basado en dark stores representó el 42,00% del tamaño del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores en 2026, lo que le otorga la mayor participación del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores por tipo de instalación. Este formato ofrece una forma más eficiente en términos de capital para construir cobertura local que un centro de micro-fulfillment totalmente automatizado. Blinkit alcanzó 2.243 tiendas activas al final del año fiscal 2026 tras añadir 942 tiendas durante el año. La escala de ese despliegue muestra por qué las dark stores siguen siendo útiles donde la demanda está establecida, pero los operadores necesitan una cobertura geográfica rápida. Los modelos basados en MFC y en tiendas minoristas siguen siendo relevantes para los grandes operadores omnicanal que pueden utilizar bienes raíces existentes y sistemas logísticos establecidos.
Se proyecta que las instalaciones de fulfillment urbano híbridas y compartidas registren una CAGR del 26,46% hasta 2032, la tasa más alta dentro de esta segmentación. Su modelo compartido distribuye los costos fijos de automatización y sitio entre múltiples inquilinos o categorías de productos. La instalación de Picnic en Oberhausen operó en 3 zonas de temperatura de -18 °C a +20 °C y utilizó 1.500 robots autónomos en 2025. El ejemplo ilustra cómo las instalaciones compartidas pueden mejorar la utilización de activos mientras admiten productos frescos, congelados y de temperatura ambiente. Este formato ofrece una opción para los operadores que desean capacidad local pero no pueden justificar un nodo automatizado dedicado para un solo inquilino o categoría.
Por Tipo de Temperatura:
El Ambiente Domina pero la Cadena de Frío Cierra la Brecha EconómicaLas instalaciones no controladas por temperatura representaron el 64,00% de la participación del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores en 2026, porque los productos de temperatura ambiente constituyen una gran parte de los pedidos de comercio electrónico y mercancía general. Estas instalaciones requieren equipos menos especializados que las operaciones refrigeradas o congeladas. Muchas redes de comercio rápido primero establecen densidad local con surtidos de temperatura ambiente antes de ampliar su selección de productos frescos y refrigerados. Este camino ha respaldado la posición actual de las operaciones de temperatura ambiente dentro del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores. Los productos de temperatura ambiente también ayudan a mantener estable la utilización del inventario en todas las categorías de productos y los patrones de pedidos diarios. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores puede utilizar esta combinación de inventario para establecer operaciones locales antes de que los operadores añadan los mayores requisitos energéticos de un formato de cadena de frío. Esa secuencia puede limitar la exposición de capital inicial mientras se desarrolla una base de clientes y un patrón de entrega.
Se prevé que las operaciones controladas por temperatura registren una CAGR del 25,68% hasta 2032 a medida que se expanda la demanda de comestibles, productos farmacéuticos y kits de comidas. Las instalaciones refrigeradas, congeladas y de múltiples temperaturas requieren más energía y controles más especializados, pero admiten categorías que no pueden gestionarse a través de redes de temperatura ambiente. El tamaño del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores para operaciones controladas por temperatura está respaldado por la necesidad de colocar el inventario de la cadena de frío más cerca de los clientes urbanos. Los sitios de múltiples temperaturas pueden combinar existencias de temperatura ambiente, refrigeradas y congeladas en una sola instalación, mejorando la flexibilidad del formato para los minoristas. La seguridad alimentaria y la integridad de la cadena de frío siguen siendo consideraciones operativas necesarias cuando estas instalaciones manejan productos perecederos o regulados.
Por Tamaño de Organización:
Las Grandes Empresas Mantienen la Ventaja de Escala, las Pymes se AceleranLas grandes empresas representaron el 62,00% de los ingresos de 2026, lo que refleja su inversión establecida en automatización, acceso a sitios y asociaciones logísticas. Sus sistemas existentes pueden reducir los costos por unidad a medida que los volúmenes de pedidos aumentan en una red más grande. GXO Logistics reportó 13,2 mil millones de USD en ingresos en 2025 y planeó escalar GXO IQ en más de 50 sitios en 2026, con casi 20.000 robots que se esperaba estuvieran en operación a finales de año. Esta escala otorga a las grandes organizaciones una ventaja en costos y ejecución al ampliar la capacidad de fulfillment local en la industria de centros urbanos de micro-fulfillment. También las coloca en mejor posición para absorber el capital y el trabajo de integración requeridos por las operaciones urbanas automatizadas.
Se proyecta que las pymes registren una CAGR del 24,51% hasta 2032 a medida que las instalaciones compartidas, los sistemas gestionados por operadores logísticos terceros (3PL) y los modelos de robótica como servicio reduzcan las necesidades de inversión inicial. Estos modelos permiten a los minoristas más pequeños acceder a recursos locales de picking, empaque y entrega sin desarrollar una red completa de nodos. DoorDash introdujo DashMart Fulfillment Services en septiembre de 2025 para CVS Pharmacy, Party City y Kroger. El servicio combina gestión de inventario, picking, empaque y entrega a través de una red de dark stores existente. Estos modelos pueden ampliar la participación en el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores mientras dejan la propiedad de las instalaciones concentrada entre los proveedores más grandes.
Por Usuario Final:
El Comercio Rápido Domina Tanto en Escala como en Crecimiento, Otros Sectores Verticales Amplían la BaseEl comercio rápido y los comestibles en línea representaron el 31,00% de los ingresos de 2026 y se proyecta que registren una CAGR del 25,33% hasta 2032. Este segmento ocupa la posición líder entre los usuarios finales y tiene la tasa de crecimiento más rápida entre ellos. La expansión de las dark stores expone a más clientes a la entrega rápida de comestibles y puede aumentar los pedidos repetidos, lo que respalda una mayor inversión en nodos. Swiggy Instamart operaba 1.143 dark stores en 129 ciudades al final del año fiscal 2026, con un área activa de dark stores que aumentó un 95% interanual hasta los 4,8 millones de ft². La velocidad de entrega requerida para los comestibles y el comercio rápido hace que la proximidad sea más central para el modelo operativo que en muchas otras categorías minoristas.
El comercio electrónico y la mercancía general, los comestibles y el comercio minorista de alimentos, y los bienes de consumo de alta rotación (FMCG) añaden demanda que puede utilizar la misma infraestructura de fulfillment local con requisitos de entrega menos urgentes. Los pedidos farmacéuticos y de atención médica pueden requerir control de temperatura, procesos de cadena de custodia y entrega rápida para recetas urgentes. La electrónica de consumo, la moda, la belleza y el cuidado personal añaden inventario de temperatura ambiente que puede suavizar la utilización durante los picos diarios. Una combinación de productos más amplia ayuda a las instalaciones compartidas a utilizar su capacidad local durante más horas del día. Esta diversificación permite que el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores atienda más de un perfil de pedido desde el mismo sitio urbano. También le da a un operador compartido más formas de utilizar la mano de obra, el equipo y el espacio urbano cuando la demanda de una categoría es menor en un momento determinado del día.
Análisis Geográfico
Asia-Pacífico representó el 34,00% de los ingresos de 2026 y se prevé que registre una CAGR del 25,75% hasta 2032. Tiene la mayor participación del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores porque las ciudades densas, los ecosistemas de entrega establecidos y la continua inversión en dark stores respaldan el fulfillment localizado. Alibaba y JD.com destinaron cada uno el equivalente a 1,4 mil millones de USD en subsidios e incentivos competitivos en 2025 a medida que aumentó la competencia en el comercio rápido en China. Flipkart Minutes superó los 1.000 centros de micro-fulfillment en más de 130 ciudades a mediados de 2026, mientras que Amazon India se comprometió a invertir 337 millones de USD para expandir Amazon Now en 100 ciudades. Japón y Corea del Sur también respaldan la inversión en automatización porque el envejecimiento de la fuerza laboral limita la oferta de mano de obra de fulfillment manual.
América del Norte es el segundo bloque regional más grande, respaldado por la infraestructura de comercio electrónico de Estados Unidos y la alta demanda de entrega rápida. El comercio electrónico de Estados Unidos representó el 17,1% del total minorista en el segundo trimestre de 2026. La vacancia industrial urbana de pequeñas naves se situó en el 6,4% en junio de 2026, lo que mostró la disponibilidad limitada de espacio urbano adecuado. Esta escasez hace que la conversión de trastiendas de minoristas sea una alternativa importante al arrendamiento de un sitio independiente.
Europa combina una demanda madura de comercio electrónico con estrictas normas de planificación y un mayor giro hacia el desarrollo de terrenos industriales abandonados. Los terrenos industriales abandonados representaron más del 52% del nuevo espacio logístico desarrollado en Alemania durante el primer semestre de 2025. Las normas francesas que clasifican las dark stores como almacenes han aumentado las exigencias de cumplimiento para los operadores independientes. El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores en Europa, por lo tanto, favorece a los operadores que pueden reutilizar sitios conformes o navegar eficazmente por las aprobaciones locales. Oriente Medio y África y América del Sur siguen siendo áreas de horizonte más largo donde la urbanización y el uso de teléfonos inteligentes están creando las condiciones para una expansión posterior de la red.
Panorama Competitivo
El mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores está moderadamente concentrado. Los proveedores de automatización compiten en densidad de almacenamiento, rendimiento, compatibilidad con retrofit y coordinación de software dentro del espacio urbano limitado. AutoStore, Exotec, KNAPP, Hai Robotics, Geekplus y otros proveedores ofrecen diferentes enfoques para el picking automatizado y el movimiento de mercancías. Exotec lanzó un centro de fulfillment automatizado de 760.000 ft² con Komar Distribution Services en Savannah en marzo de 2026. La instalación tenía como objetivo un aumento del 50% en el rendimiento y una mejora del 30% en la densidad de almacenamiento para la demanda directa al consumidor.
Los minoristas y los operadores de plataformas compiten añadiendo nodos, ampliando surtidos y utilizando los bienes raíces existentes de manera más eficaz. La conversión de trastiendas de tiendas puede dar a los minoristas establecidos un camino de menor costo de terreno que los competidores de dark stores independientes. DashMart Fulfillment Services de DoorDash proporciona a los minoristas gestión de inventario, picking, empaque y entrega de última milla a través de su red existente. Este enfoque permite a los minoristas utilizar la capacidad urbana sin construir cada componente operativo por sí mismos. Walmart informó que más del 50% de su volumen de fulfillment de comercio electrónico se movió a través de sistemas automatizados en su comunicado de resultados de noviembre de 2025.
GXO planea desplegar su sistema operativo GXO IQ en más de 50 sitios en 2026, extendiendo las capacidades automatizadas en toda su red de fulfillment. La competencia sigue siendo desigual porque los proveedores de tecnología globales y los grandes minoristas tienen mayores recursos de capital que los operadores más pequeños. Al mismo tiempo, las instalaciones compartidas y los servicios de fulfillment gestionados dejan espacio para que los minoristas más pequeños participen sin poseer infraestructura. Las oportunidades de espacio en blanco persisten en las ciudades de segundo nivel en Asia, América del Sur y Oriente Medio y África, donde la densidad puede respaldar el fulfillment local pero la infraestructura dedicada sigue siendo limitada.
Líderes de la Industria de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores
-
Amazon.com, Inc.
-
Walmart Inc.
-
Ocado Group plc
-
AutoStore Holdings Ltd.
-
Exotec SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores Empresas cubiertas en este informe
- Amazon.com, Inc.
- Walmart Inc.
- Ocado Group plc
- AutoStore Holdings Ltd.
- Exotec SAS
- KION Group AG
- KUKA AG
- KNAPP AG
- Hai Robotics Co., Ltd.
- Fabric
- Geekplus Technology Co., Ltd.
- GreyOrange Pte. Ltd.
- Toyota Industries Corporation
- OPEX Corporation
- GXO Logistics, Inc.
- DHL Group
- DoorDash, Inc.
- Maplebear Inc.
- Eternal Limited
- Swiggy Limited
Desarrollos recientes de la industria en Mercado de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores
- Agosto de 2026: DP World acordó adquirir 6 sitios de logística de contratos de comestibles de GXO Logistics en el Reino Unido, añadiendo 2 millones de ft² de capacidad de almacén que sirve a Asda, Sainsbury's y Co-op en almacenamiento de temperatura ambiente, refrigerado, congelado y en depósito aduanero.
- Junio de 2026: Panattoni y Accolade iniciaron la construcción del Panattoni Business Park Prague I en el antiguo terreno industrial abandonado de Kovosrot en el distrito de Dolni Mecholupy de Praga. La primera fase totaliza 44.800 m² en 3 edificios y tiene como objetivo la certificación BREEAM Nueva Construcción Sobresaliente.
- Marzo de 2026: Exotec y Komar Distribution Services lanzaron un centro de fulfillment automatizado de 760.000 ft² en Savannah, Georgia, equipado con el sistema robótico Skypod y con el objetivo de un aumento del 50% en el rendimiento y una mejora del 30% en la densidad de almacenamiento para la demanda directa al consumidor.
- Marzo de 2026: Walmart Chile invirtió 200 millones de USD para automatizar su Centro de Distribución Lo Aguirre, desplegando más de 1.400 robots autónomos en una zona automatizada de 30.000 m² capaz de procesar más de 310.000 cajas diariamente.
Alcance del Informe Global del Mercado de Centros Urbanos de Micro-Fulfillment (MFC) y Logística de Dark Stores
Resumen de la segmentación
| Fulfillment Basado en Dark Stores |
| Fulfillment Basado en Centros de Micro-Fulfillment |
| Fulfillment Basado en Tiendas Minoristas |
| Instalaciones de Fulfillment Urbano Híbridas y Compartidas |
| Controlada por Temperatura | Refrigerada |
| Congelada | |
| Múltiples Temperaturas | |
| No Controlada por Temperatura |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Comercio Rápido y Comestibles en Línea |
| Comercio Electrónico y Mercancía General |
| Comestibles y Comercio Minorista de Alimentos |
| Bienes de Consumo de Alta Rotación (FMCG) |
| Farmacéuticos y Atención Médica |
| Electrónica de Consumo y Electrodomésticos |
| Moda, Belleza y Cuidado Personal |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Instalación | Fulfillment Basado en Dark Stores | |
| Fulfillment Basado en Centros de Micro-Fulfillment | ||
| Fulfillment Basado en Tiendas Minoristas | ||
| Instalaciones de Fulfillment Urbano Híbridas y Compartidas | ||
| Por Tipo de Temperatura | Controlada por Temperatura | Refrigerada |
| Congelada | ||
| Múltiples Temperaturas | ||
| No Controlada por Temperatura | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Usuario Final | Comercio Rápido y Comestibles en Línea | |
| Comercio Electrónico y Mercancía General | ||
| Comestibles y Comercio Minorista de Alimentos | ||
| Bienes de Consumo de Alta Rotación (FMCG) | ||
| Farmacéuticos y Atención Médica | ||
| Electrónica de Consumo y Electrodomésticos | ||
| Moda, Belleza y Cuidado Personal | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de centros urbanos de micro-fulfillment?
El crecimiento del comercio electrónico y los comestibles en línea, las expectativas de entrega rápida, los patrones de pedidos densos y las conversiones de trastiendas de minoristas están respaldando el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores.
¿Qué tamaño tiene el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores?
Se proyecta que el tamaño del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores aumente de 11,33 mil millones de USD en 2026 a 41,84 mil millones de USD para 2032, a una CAGR del 24,02% (2027-2032).
¿Qué formato de instalación lidera el micro-fulfillment urbano?
El fulfillment basado en dark stores lidera con el 42,00% de los ingresos de 2026, mientras que las instalaciones híbridas y compartidas tienen la CAGR proyectada más alta del 26,46% en el mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores.
¿Por qué se están expandiendo las instalaciones controladas por temperatura?
La demanda de comestibles, productos farmacéuticos y kits de comidas requiere manejo local refrigerado, congelado y de múltiples temperaturas, lo que respalda una CAGR proyectada del 25,68%.
¿Qué región está creciendo más rápido en centros de micro-fulfillment?
Se proyecta que Asia-Pacífico registre una CAGR del 25,75% hasta 2032 y representó el 34,00% de los ingresos de 2026.
¿Qué limita el despliegue de nodos de fulfillment urbano?
Las restricciones de zonificación, la costosa automatización y los retrofits, la economía de bajo rendimiento, los sitios urbanos limitados y las restricciones de cadena de frío o aceras pueden retrasar los proyectos del mercado de centros urbanos de micro-fulfillment (MFC) y logística de dark stores.