
Marktgröße und Marktanteil für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.26 Milliarden US-Dollar |
| Marktgröße (2032) | 41.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik von Mordor Intelligence
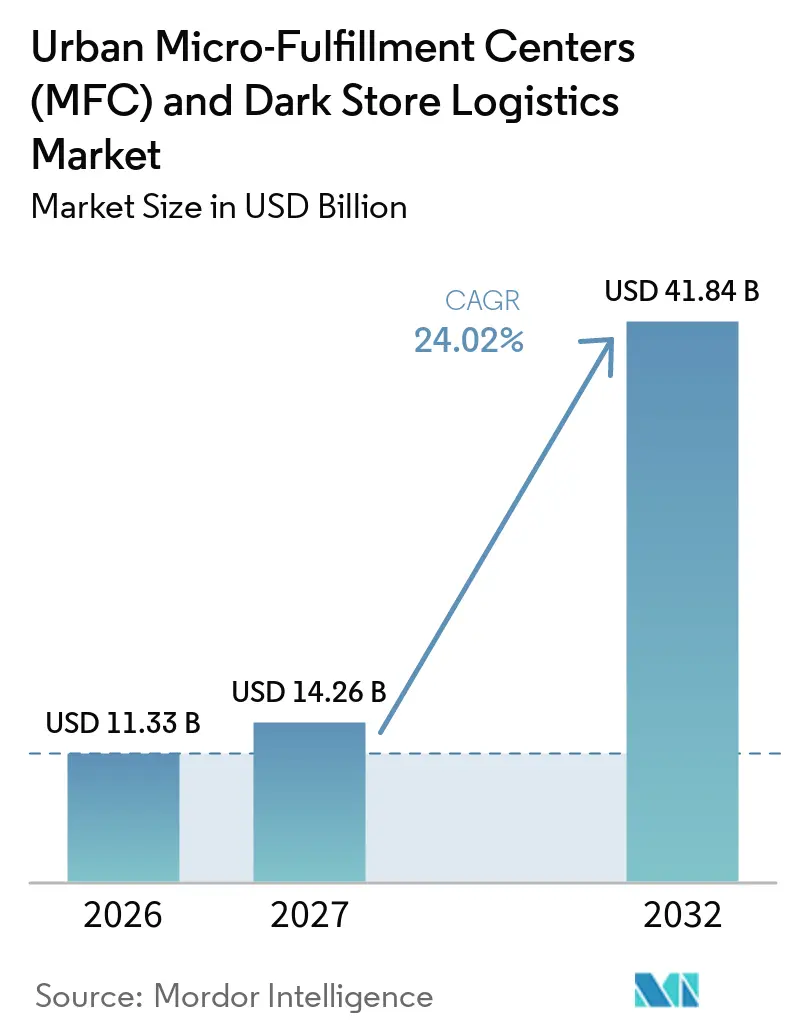
Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik wird im Jahr 2026 auf 11,33 Milliarden USD geschätzt und soll von 14,26 Milliarden USD im Jahr 2027 auf 41,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,02 % während des Prognosezeitraums (2027–2032).
Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik verlagert Fulfillment-Aktivitäten näher an dicht besiedelte Nachfragegebiete und verringert die Abhängigkeit von weit entfernten regionalen Lagern für zeitkritische Bestellungen. Höhere Ausgaben im Online-Einzelhandel, die Verbreitung von Online-Lebensmitteleinkäufen und Liefererwartungen steigern den Wert lokaler Lagerbestände. Betreiber balancieren die Einrichtung von Dark Stores mit der Umrüstung von Lagerräumen in Geschäften und gemeinsam genutzten Einrichtungen, um die Abdeckung zu verbessern, ohne den Kapitalbedarf vollautomatisierter Standorte zu erreichen. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik profitiert zudem von ungenutzten Gewerbeflächen und der Revitalisierung von Brachflächen, die urbane Standorte zugänglicher machen können. Zonenvorschriften, kostspielige Umbauten, begrenzte Kleinflächen, Energiebedarf für Kühlketten sowie Einschränkungen an der Bordsteinkante können jedoch die Einrichtung neuer Knoten verzögern, selbst wenn die Kundennachfrage stark ist.
Wichtigste Erkenntnisse des Berichts
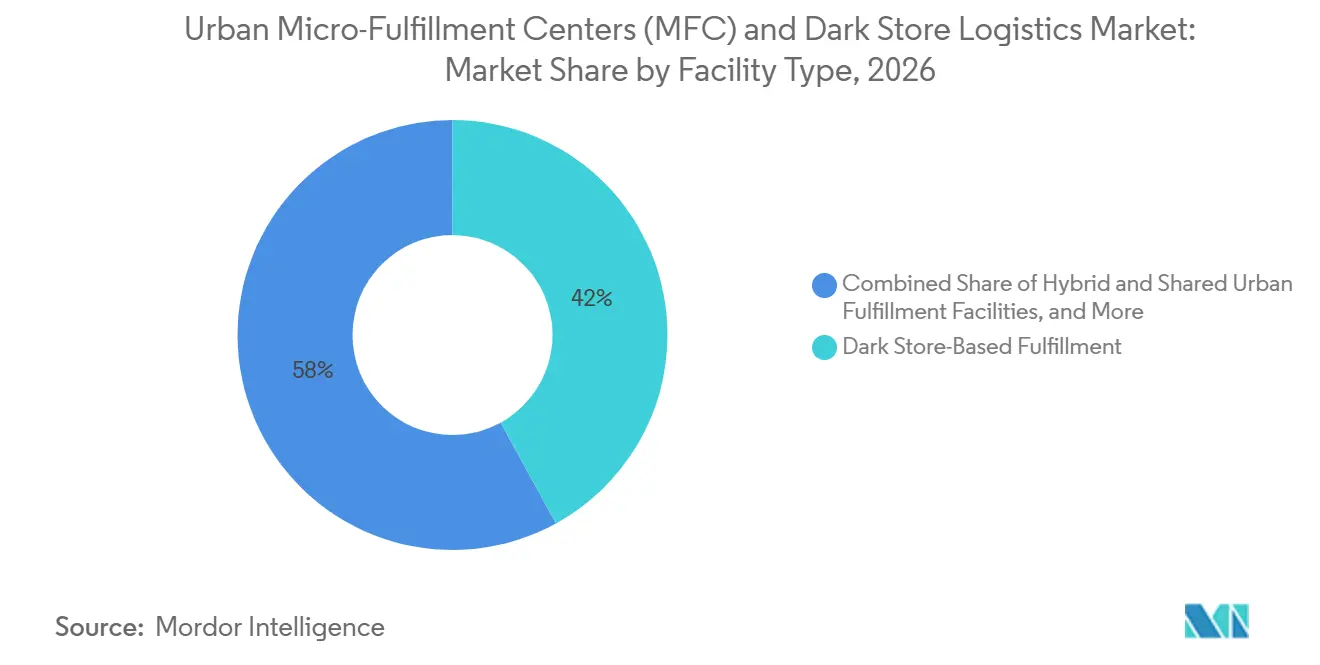
- Nach Einrichtungstyp hielt die Dark-Store-basierte Abwicklung im Jahr 2026 einen Anteil von 42,00 % an der Marktgröße für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, während hybride und gemeinsam genutzte urbane Fulfillment-Einrichtungen bis 2032 voraussichtlich eine CAGR von 26,46 % verzeichnen werden.
- Nach Temperaturtyp hielten nicht temperaturgeführte Einrichtungen im Jahr 2026 einen Anteil von 64,00 % am Marktanteil für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, während temperaturgeführte Betriebe bis 2032 voraussichtlich eine CAGR von 25,68 % verzeichnen werden.
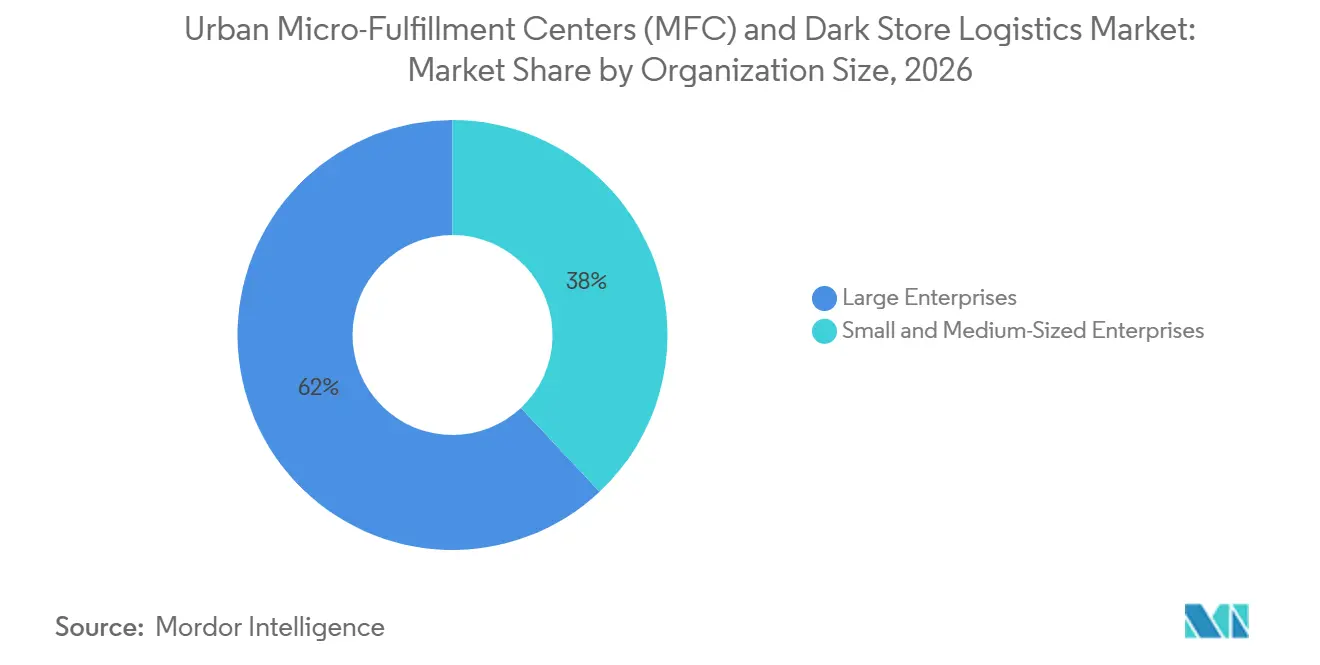
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 62,00 %, während KMU bis 2032 voraussichtlich eine CAGR von 24,51 % verzeichnen werden.
- Nach Endnutzer hielten Quick Commerce und Online-Lebensmittelhandel im Jahr 2026 einen Umsatzanteil von 31,00 %, während dasselbe Segment bis 2032 voraussichtlich eine CAGR von 25,33 % verzeichnen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 34,00 % und wird bis 2032 voraussichtlich eine CAGR von 25,75 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung von E-Commerce und Online-Lebensmittelhandel | +6.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbrauchererwartungen hinsichtlich Same-Day- und Lieferungen innerhalb von zwei Stunden | +5.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Steigende urbane Bestelldichte und Routenauslastung | +4.2% | APAC-Kernregion, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Umrüstung bestehender Geschäfts- und Lagerflächen durch Einzelhändler | +3.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und Bedarf an automatisierter Kommissionierung | +2.6% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Ungenutzte urbane Gewerbeflächen und Revitalisierung von Brachflächen | +1.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung von E-Commerce und Online-Lebensmittelhandel
Der Einzelhandels-E-Commerce in den Vereinigten Staaten erzielte im zweiten Quartal 2026 einen Umsatz von 340,2 Milliarden USD, was 17,1 % des gesamten Einzelhandelsumsatzes und einem Wachstum von 12,2 % im Jahresvergleich entspricht.Quarterly Retail E-Commerce Sales, 2nd Quarter 2026, August 2026, census.gov">[1] Der jährliche E-Commerce-Umsatz in den Vereinigten Staaten belief sich im Jahr 2025 auf 1,23 Billionen USD, wobei E-Commerce 16,4 % des Einzelhandelsumsatzes ausmachte. Diese Volumina erhöhen die Anzahl der Bestellungen, die innerhalb urbaner Liefergebiete abgewickelt werden müssen, und stützen die Nachfrage nach lokalen Fulfillment-Kapazitäten. Online-Lebensmittelhandel schafft zusätzlich einen Bedarf an temperaturgeführten Lagerbeständen in Verbrauchernähe, was den Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik über allgemeine Waren hinaus erweitert. Blinkit beendete das Geschäftsjahr 2026 mit 2.243 aktiven Dark Stores und strebte bis März 2027 3.000 Stores an. Amazon India verpflichtete sich zu einer Investition von 337 Millionen USD, um Amazon Now auf mehr als 1.000 Mikro-Fulfillment-Center in 100 Städten auszuweiten.
Verbrauchererwartungen hinsichtlich Same-Day- und Lieferungen innerhalb von zwei Stunden
Einer aktuellen Studie zufolge war die pünktliche Lieferung für 73 % der Käufer wichtig, während mindestens 40 % Same-Day- oder Next-Day-Lieferoptionen schätzten. Die Hälfte der Verbraucher erwartet eine Same-Day-Lieferung für Lebensmittel und verderbliche Waren. Diese Liefererwartungen begünstigen standortnahe Lagerbestände, da verderbliche Bestellungen eine begrenzte Toleranz für längere Transportzeiten haben. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik bietet Einzelhändlern daher eine Möglichkeit, Liefergeschwindigkeit als Teil der Kundenbindung zu nutzen, anstatt sie nur als Logistikkosten zu betrachten. Größere Dark Stores können auch breitere Sortimente unterstützen und gleichzeitig schnelle Lieferungen aufrechterhalten; Einrichtungen mit einer Größe von 3.500 bis 4.500 ft² können bis zu 20.000 SKUs vorhalten. Betreiber, die keine vergleichbaren Lieferzeitfenster anbieten können, riskieren eine schwächere Erstkonversionsrate und ein geringeres Wiederholungskaufverhalten in Kategorien, in denen die Geschwindigkeit die Kundenwahl beeinflusst.
Steigende urbane Bestelldichte und Routenauslastung
Eine höhere Bestelldichte verbessert die Auslastung jedes urbanen Knotens und reduziert die durchschnittliche Lieferdistanz. In dicht besiedelten Städten kann eine wachsende Anzahl von Lieferkorridoren wirtschaftlich rentabel werden, wenn der Online-Einkauf zunimmt. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik profitiert von diesem Effekt, da mehr tägliche Bestellungen eine bessere Nutzung von Lagerbeständen, Arbeitskräften, Fahrzeugen und automatisierten Systemen ermöglichen. Wenn Netzwerke neue Knoten hinzufügen, können kürzere Routen die Arbeits- und Kraftstoffkosten pro Bestellung senken und gleichzeitig die Kapazität in Spitzenzeiten erhöhen. Die zugrunde liegende Wirtschaftlichkeit begünstigt koordinierte Netzwerke gegenüber isolierten Einrichtungen, da der Wert eines Standorts steigt, wenn die Abdeckung in der Umgebung verbessert wird. Der Quick-Commerce-Wert in Südostasien erreichte im Jahr 2025 einen Bruttowarenwert von 7,3 Milliarden USD, wobei Singapur, Thailand und Vietnam die Durchdringung anführten und Indonesien eine große, noch wenig erschlossene Chance darstellt.
Umrüstung bestehender Geschäfts- und Lagerflächen durch Einzelhändler
Einzelhändler rüsten ungenutzte Lagerräume und Geschäftsflächen in lokale Fulfillment-Bereiche um und vermeiden so die Grundstückserwerbskosten eines separaten Standorts. Bestehende Filialnetze können zu verteilten Proximity-Assets werden, wenn sie mit dedizierten Kommissionierzonen und automatisierten Geräten ausgestattet werden. Mehr als 60 % der Filialen eines großen US-amerikanischen Einzelhändlers erhalten Waren von automatisierten Distributionszentren, und mehr als 50 % seines E-Commerce-Fulfillment-Volumens wird über automatisierte Systeme abgewickelt. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik kann dieses Modell nutzen, um näher an die Käufer heranzurücken und dabei den bestehenden Immobilienbestand des Einzelhändlers zu erhalten. Ocado Group hat ein filialbasiertes Automatisierungssystem entwickelt, das für bestehende Lagerräume konzipiert ist, was auf einen Fokus auf die Umrüstung des Einzelhandels statt auf neue eigenständige Standorte hindeutet. Die Umrüstung von Lagerräumen kann etablierten Einzelhändlern auch helfen, auf eigenständige Dark-Store-Wettbewerber zu reagieren, ohne jedes Element ihres physischen Netzwerks zu duplizieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbane Immobilienkosten und Reibungsverluste durch Zonenvorschriften | -2.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Automatisierung, Nachrüstung und Systemintegration | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit von Mikromärkten mit geringem Durchsatz | -1.5% | Nordamerika, Südamerika, MEA | Langfristig (≥ 4 Jahre) |
| Engpässe an der Bordsteinkante, im Verkehr, bei der Energie und in der Kühlkette | -0.9% | APAC-Kernregion, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbane Immobilienkosten und Reibungsverluste durch Zonenvorschriften
Urbane Zonenvorschriften klassifizieren Mikro-Fulfillment-Aktivitäten nicht immer so, dass sie in den Gebieten mit der höchsten Verbrauchernachfrage zulässig sind. Der Bebauungsplan von New York City erlaubt Mikro-Distributionseinrichtungen als Rechtsanspruch in industriellen Nutzungsgruppen IX und schließt sie aus den Gewerbebezirken C1 bis C4 ohne Ausnahmegenehmigung aus.[2] Das California Assembly Bill 735, das im Januar 2026 in Kraft trat, fügte Anforderungen zur Einhaltung von LKW-Routen und zur Umweltprüfung für bestimmte große Logistikentwicklungen in der Nähe sensibler Empfänger hinzu. Philadelphia schuf im September 2025 ebenfalls einen Multi-Modal-Logistikzentrum-Überlagerungsbezirk. Diese Anforderungen verhindern nicht die Expansion des Marktes für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, fügen jedoch Zeit, Compliance-Aufwand und Kosten hinzu, die kleinere Betreiber benachteiligen können. In der Praxis ist die Standortwahl ebenso wichtig wie das Automatisierungsdesign geworden, da eine technisch geeignete Einrichtung dennoch auf lokale Genehmigungshürden stoßen kann.
Hohe Investitionskosten für Automatisierung, Nachrüstung und Systemintegration
Die Kommissionierung kann mehr als 50 % der Betriebskosten für Fulfillment ausmachen, was einen klaren Grund für die Automatisierung schafft, aber auch die Bedeutung von Vorabinvestitionen erhöht. Im US-amerikanischen Transport-, Lager- und Versorgungssektor gab es im August 2026 353.000 offene Stellen, während die Beschäftigung in Lagerung und Lagerhaltung im September 2026 bei 1.831.800 lag.[3] Dieser Arbeitskräftedruck macht Automatisierung für den Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik attraktiv, selbst wenn die Finanzierung einer Nachrüstung schwierig ist.[4] Der Leerstand bei kleinen urbanen Industrieflächen lag in den Vereinigten Staaten im Juni 2026 bei 6,4 %, was das Angebot an geeigneten Flächen begrenzt und die Umrüstungsprämien erhöht. Die Gestaltung der Mensch-Roboter-Schnittstelle und die Systemintegration können den Ingenieuraufwand für Einrichtungen erhöhen, die während einer schrittweisen Umrüstung in Betrieb bleiben. Diese Kosten begünstigen Betreiber mit etabliertem Kapitalzugang, erfahrenen Integratoren und ausreichenden Bestellvolumina, um die Amortisation zu unterstützen. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik hat daher eine praktische Markteintrittsbarriere, selbst wenn die Liefernachfrage bereits sichtbar ist. Betreiber müssen Standortwahl, Systemdesign und Nachfrageentwicklung so aufeinander abstimmen, dass teure Kapazitäten nicht vor dem Erreichen rentabler Bestellvolumina installiert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einrichtungstyp:
Dark Stores führen, während hybride Formate die nächste Wachstumsschicht definierenDie Dark-Store-basierte Abwicklung hielt im Jahr 2026 einen Anteil von 42,00 % an der Marktgröße für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik und hatte damit den größten Marktanteil nach Einrichtungstyp. Dieses Format bietet eine kapitaleffizientere Möglichkeit, lokale Abdeckung aufzubauen, als ein vollautomatisiertes Mikro-Fulfillment-Center. Blinkit erreichte bis Ende des Geschäftsjahres 2026 2.243 aktive Stores, nachdem im Laufe des Jahres 942 Stores hinzugekommen waren. Das Ausmaß dieses Rollouts zeigt, warum Dark Stores dort nützlich bleiben, wo die Nachfrage etabliert ist, Betreiber jedoch eine schnelle geografische Abdeckung benötigen. MFC-basierte und filialbasierte Modelle bleiben für große Omnichannel-Betreiber relevant, die bestehende Immobilien und etablierte Logistiksysteme nutzen können.
Hybride und gemeinsam genutzte urbane Fulfillment-Einrichtungen werden bis 2032 voraussichtlich eine CAGR von 26,46 % verzeichnen, die höchste Rate innerhalb dieser Segmentierung. Ihr gemeinsames Modell verteilt die fixen Automatisierungs- und Standortkosten auf mehrere Mieter oder Produktkategorien. Die Oberhausener Einrichtung von Picnic betrieb im Jahr 2025 3 Temperaturzonen von -18 °C bis +20 °C und setzte 1.500 autonome Roboter ein. Das Beispiel veranschaulicht, wie gemeinsam genutzte Einrichtungen die Anlagenauslastung verbessern und gleichzeitig frische, gefrorene und Umgebungsprodukte unterstützen können. Dieses Format bietet eine Option für Betreiber, die lokale Kapazitäten wünschen, aber keinen dedizierten automatisierten Knoten für einen Mieter oder eine Kategorie rechtfertigen können.
Nach Temperaturtyp:
Umgebungstemperatur dominiert, aber die Kühlkette schließt die wirtschaftliche LückeNicht temperaturgeführte Einrichtungen hielten im Jahr 2026 einen Anteil von 64,00 % am Marktanteil für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, da Umgebungswaren einen großen Anteil an E-Commerce- und allgemeinen Warenbestellungen ausmachen. Diese Einrichtungen erfordern weniger spezialisierte Ausrüstung als gekühlte oder gefrorene Betriebe. Viele Quick-Commerce-Netzwerke etablieren zunächst lokale Dichte mit Umgebungssortimenten, bevor sie ihre Frisch- und Kühlauswahl erweitern. Dieser Weg hat die aktuelle Position von Umgebungsbetrieben innerhalb des Marktes für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik gestützt. Umgebungswaren helfen auch dabei, die Lagerauslastung über Produktkategorien und tägliche Bestellmuster hinweg stabil zu halten. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik kann diesen Produktmix nutzen, um lokale Betriebe zu etablieren, bevor Betreiber den höheren Energiebedarf eines Kühlkettenformats hinzufügen. Diese Abfolge kann die frühe Kapitalexposition begrenzen, während eine Kundenbasis und ein Liefermuster noch entwickelt werden.
Temperaturgeführte Betriebe werden bis 2032 voraussichtlich eine CAGR von 25,68 % verzeichnen, da die Nachfrage nach Lebensmitteln, Pharmazeutika und Mahlzeitenkits zunimmt. Gekühlte, gefrorene und Mehrtemperatureinrichtungen erfordern mehr Energie und speziellere Steuerungen, unterstützen aber Kategorien, die nicht über Umgebungsnetzwerke abgewickelt werden können. Die Marktgröße für temperaturgeführte Betriebe im Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik wird durch die Notwendigkeit gestützt, Kühlkettenbestände näher an urbane Kunden zu bringen. Mehrtemperaturstandorte können Umgebungs-, Kühl- und Gefrierbestände in einer Einrichtung kombinieren und so die Formatflexibilität für Einzelhändler verbessern. Lebensmittelsicherheit und Kühlkettenintegrität bleiben notwendige Betriebsüberlegungen, wenn diese Einrichtungen verderbliche oder regulierte Produkte handhaben.
Nach Unternehmensgröße:
Großunternehmen halten Skalierungsvorteil, KMU beschleunigenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 62,00 %, was ihre etablierten Investitionen in Automatisierung, Standortzugang und Logistikpartnerschaften widerspiegelt. Ihre bestehenden Systeme können die Stückkosten senken, wenn die Bestellvolumina in einem größeren Netzwerk steigen. GXO Logistics meldete im Jahr 2025 einen Umsatz von 13,2 Milliarden USD und plante, GXO IQ im Jahr 2026 auf mehr als 50 Standorte auszuweiten, wobei bis Jahresende fast 20.000 Roboter im Einsatz sein sollten. Diese Größe verschafft großen Organisationen einen Kosten- und Ausführungsvorteil bei der Erweiterung lokaler Fulfillment-Kapazitäten in der Branche für urbane Mikro-Fulfillment-Center. Sie versetzt sie auch in eine bessere Position, den Kapital- und Integrationsaufwand für automatisierte urbane Betriebe zu absorbieren.
KMU werden bis 2032 voraussichtlich eine CAGR von 24,51 % verzeichnen, da gemeinsam genutzte Einrichtungen, von Drittlogistikdienstleistern verwaltete Systeme und Robotik-als-Dienstleistung-Modelle den anfänglichen Investitionsbedarf reduzieren. Diese Modelle ermöglichen es kleineren Einzelhändlern, auf lokale Kommissionierungs-, Verpackungs- und Lieferressourcen zuzugreifen, ohne ein vollständiges Knotennetzwerk aufzubauen. DoorDash führte im September 2025 DashMart Fulfillment Services für CVS Pharmacy, Party City und Kroger ein. Der Service kombiniert Bestandsverwaltung, Kommissionierung, Verpackung und Lieferung über ein bestehendes Dark-Store-Netzwerk. Solche Modelle können die Beteiligung am Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik erweitern, während der Einrichtungsbesitz bei größeren Anbietern konzentriert bleibt.
Nach Endnutzer:
Quick Commerce dominiert sowohl in Größe als auch Wachstum, andere Branchen erweitern die BasisQuick Commerce und Online-Lebensmittelhandel hielten im Jahr 2026 einen Umsatzanteil von 31,00 % und werden bis 2032 voraussichtlich eine CAGR von 25,33 % verzeichnen. Dieses Segment hält die führende Endnutzerposition und hat die höchste Wachstumsrate unter den Endnutzern. Die Expansion von Dark Stores setzt mehr Kunden dem schnellen Lebensmittellieferservice aus und kann Wiederholungsbestellungen steigern, was weitere Knoteninvestitionen unterstützt. Swiggy Instamart betrieb am Ende des Geschäftsjahres 2026 1.143 Dark Stores in 129 Städten, wobei die aktive Dark-Store-Fläche im Jahresvergleich um 95 % auf 4,8 Millionen ft² anstieg. Die für Lebensmittel und Quick Commerce erforderliche Liefergeschwindigkeit macht Nähe zentraler für das Betriebsmodell als bei vielen anderen Einzelhandelskategorien.
E-Commerce und allgemeine Waren, Lebensmitteleinzelhandel sowie schnelldrehende Konsumgüter (FMCG) fügen Nachfrage hinzu, die dieselbe lokale Fulfillment-Infrastruktur mit weniger dringenden Lieferanforderungen nutzen kann. Pharmazeutische und Gesundheitsbestellungen können Temperaturkontrolle, Rückverfolgbarkeitsprozesse und schnelle Lieferung für dringende Rezepte erfordern. Unterhaltungselektronik, Mode, Schönheit und Körperpflege fügen Umgebungsbestände hinzu, die die Auslastung über tägliche Spitzen hinweg glätten können. Ein breiterer Produktmix hilft gemeinsam genutzten Einrichtungen, ihre lokale Kapazität über mehr Stunden des Tages zu nutzen. Diese Diversifizierung ermöglicht es dem Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, mehr als ein Bestellprofil von demselben urbanen Standort aus zu bedienen. Sie gibt einem gemeinsamen Betreiber auch mehr Möglichkeiten, Arbeitskräfte, Ausrüstung und urbanen Raum zu nutzen, wenn die Nachfrage nach einer Kategorie zu einem bestimmten Zeitpunkt des Tages geringer ist.
Geografische Analyse
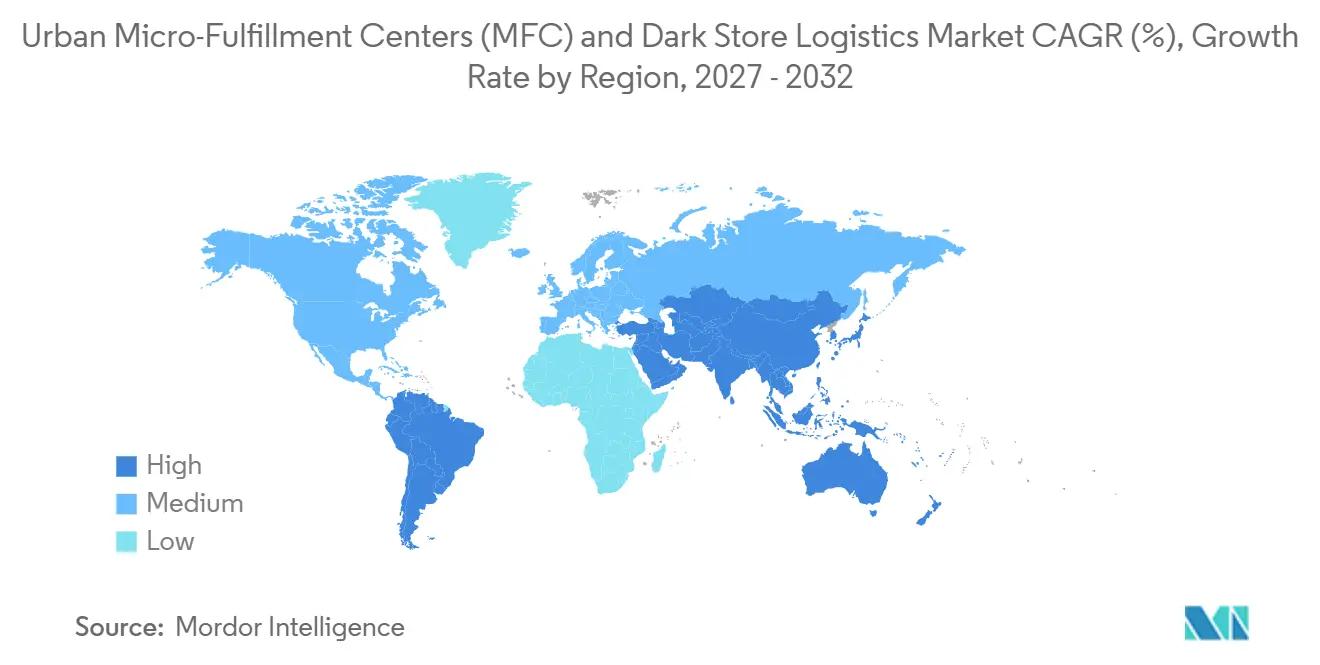
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 34,00 % und wird bis 2032 voraussichtlich eine CAGR von 25,75 % verzeichnen. Die Region hat den größten Marktanteil für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik, da dicht besiedelte Städte, etablierte Lieferökosysteme und anhaltende Dark-Store-Investitionen die lokalisierte Abwicklung unterstützen. Alibaba und JD.com stellten im Jahr 2025 jeweils umgerechnet 1,4 Milliarden USD an Subventionen und Wettbewerbsanreizen bereit, als der Quick-Commerce-Wettbewerb in China zunahm. Flipkart Minutes überschritt bis Mitte 2026 1.000 Mikro-Fulfillment-Center in mehr als 130 Städten, während Amazon India sich zu einer Investition von 337 Millionen USD verpflichtete, um Amazon Now auf 100 Städte auszuweiten. Japan und Südkorea unterstützen ebenfalls Automatisierungsinvestitionen, da alternde Belegschaften das Angebot an manuellen Fulfillment-Arbeitskräften einschränken.
Nordamerika ist der zweitgrößte regionale Block, gestützt durch die E-Commerce-Infrastruktur der Vereinigten Staaten und die hohe Nachfrage nach schneller Lieferung. Der US-amerikanische E-Commerce machte im zweiten Quartal 2026 17,1 % des gesamten Einzelhandels aus. Der Leerstand bei kleinen Industrieflächen lag im Juni 2026 bei 6,4 %, was die begrenzte Verfügbarkeit geeigneter urbaner Flächen zeigte. Dieser Mangel macht die Umrüstung von Lagerräumen in Einzelhandelsgeschäften zu einer wichtigen Alternative zur Anmietung eines eigenständigen Standorts.
Europa kombiniert eine reife E-Commerce-Nachfrage mit strengen Planungsvorschriften und einer stärkeren Verlagerung hin zur Brachflächenentwicklung. Brachflächen machten im ersten Halbjahr 2025 mehr als 52 % der neu entwickelten Logistikflächen in Deutschland aus. Französische Vorschriften, die Dark Stores als Lagerhäuser klassifizieren, haben die Compliance-Anforderungen für eigenständige Betreiber erhöht. Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik in Europa begünstigt daher Betreiber, die konforme Standorte wiederverwenden oder lokale Genehmigungen effektiv navigieren können. Der Nahe Osten und Afrika sowie Südamerika bleiben längerfristige Gebiete, in denen Urbanisierung und Smartphone-Nutzung die Voraussetzungen für eine spätere Netzwerkexpansion schaffen.
Wettbewerbslandschaft
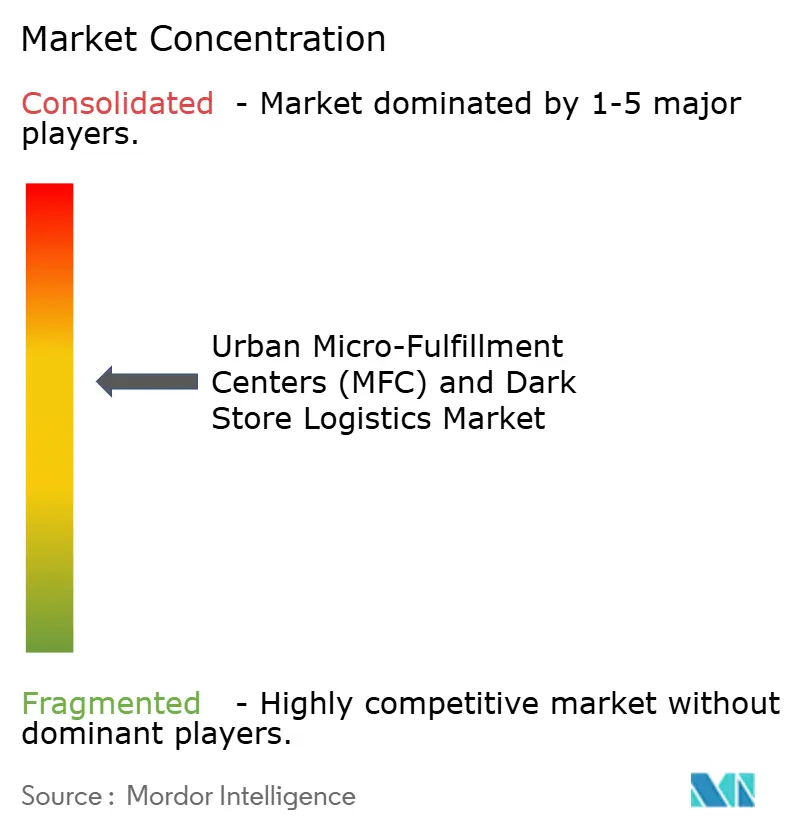
Der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik ist mäßig konzentriert. Automatisierungsanbieter konkurrieren auf der Grundlage von Lagerdichte, Durchsatz, Nachrüstungskompatibilität und Softwarekoordination innerhalb begrenzter urbaner Flächen. AutoStore, Exotec, KNAPP, Hai Robotics, Geekplus und andere Anbieter bieten unterschiedliche Ansätze für automatisierte Kommissionierung und Warenbewegung. Exotec eröffnete im März 2026 ein 760.000 ft² großes automatisiertes Fulfillment-Center mit Komar Distribution Services in Savannah. Die Installation zielte auf eine 50%ige Durchsatzsteigerung und eine 30%ige Verbesserung der Lagerdichte für die Direktverbraucherlieferung ab.
Einzelhändler und Plattformbetreiber konkurrieren durch das Hinzufügen von Knoten, die Erweiterung von Sortimenten und eine effektivere Nutzung bestehender Immobilien. Die Umrüstung von Lagerräumen in Geschäften kann etablierten Einzelhändlern einen günstigeren Grundstückskostenpfad bieten als eigenständige Dark-Store-Neueinsteiger. DoorDashs DashMart Fulfillment Services bietet Einzelhändlern Bestandsverwaltung, Kommissionierung, Verpackung und Last-Mile-Lieferung über sein bestehendes Netzwerk. Dieser Ansatz ermöglicht es Einzelhändlern, urbane Kapazitäten zu nutzen, ohne jede operative Komponente selbst aufzubauen. Walmart berichtete in seiner Ergebnisveröffentlichung vom November 2025, dass mehr als 50 % seines E-Commerce-Fulfillment-Volumens über automatisierte Systeme abgewickelt wurde.
GXO plant, sein GXO IQ-Betriebssystem im Jahr 2026 auf mehr als 50 Standorte auszurollen und so automatisierte Fähigkeiten in seinem Fulfillment-Netzwerk zu erweitern. Der Wettbewerb bleibt ungleich, da globale Technologieanbieter und große Einzelhändler über größere Kapitalressourcen als kleinere Betreiber verfügen. Gleichzeitig lassen gemeinsam genutzte Einrichtungen und verwaltete Fulfillment-Dienste Raum für kleinere Einzelhändler, ohne eigene Infrastruktur zu besitzen. Weißflecken-Chancen bestehen in Städten der zweiten Reihe in Asien, Südamerika sowie dem Nahen Osten und Afrika, wo die Dichte lokale Abwicklung unterstützen kann, aber dedizierte Infrastruktur noch begrenzt ist.
Marktführer in der Branche für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik
-
Amazon.com, Inc.
-
Walmart Inc.
-
Ocado Group plc
-
AutoStore Holdings Ltd.
-
Exotec SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Walmart Inc.
- Ocado Group plc
- AutoStore Holdings Ltd.
- Exotec SAS
- KION Group AG
- KUKA AG
- KNAPP AG
- Hai Robotics Co., Ltd.
- Fabric
- Geekplus Technology Co., Ltd.
- GreyOrange Pte. Ltd.
- Toyota Industries Corporation
- OPEX Corporation
- GXO Logistics, Inc.
- DHL Group
- DoorDash, Inc.
- Maplebear Inc.
- Eternal Limited
- Swiggy Limited
Neueste Industrielle Entwicklungen in Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik
- August 2026: DP World stimmte der Übernahme von 6 GXO Logistics-Standorten für Lebensmittelvertragslogistik im Vereinigten Königreich zu und fügte 2 Millionen ft² Lagerkapazität hinzu, die Asda, Sainsbury's und die Co-op in den Bereichen Umgebungs-, Kühl-, Gefrier- und Zolllagerung bedienen.
- Juni 2026: Panattoni und Accolade begannen mit dem Bau des Panattoni Business Park Prag I auf dem ehemaligen Kovosrot-Brachgelände im Prager Stadtteil Dolní Měcholupy. Die erste Phase umfasst 44.800 m² in 3 Gebäuden und strebt die BREEAM New Construction Outstanding-Zertifizierung an.
- März 2026: Exotec und Komar Distribution Services eröffneten ein 760.000 ft² großes automatisiertes Fulfillment-Center in Savannah, Georgia, ausgestattet mit dem Skypod-Robotersystem und mit dem Ziel einer 50%igen Durchsatzsteigerung und einer 30%igen Verbesserung der Lagerdichte für die Direktverbraucherlieferung.
- März 2026: Walmart Chile investierte 200 Millionen USD in die Automatisierung seines Distributionszentrums Lo Aguirre und setzte mehr als 1.400 autonome Roboter in einer 30.000 m² großen automatisierten Zone ein, die täglich mehr als 310.000 Kartons verarbeiten kann.
Berichtsumfang des globalen Marktes für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik
Segmentierungsübersicht
| Dark-Store-basierte Abwicklung |
| Mikro-Fulfillment-Center-basierte Abwicklung |
| Filialbasierte Abwicklung |
| Hybride und gemeinsam genutzte urbane Fulfillment-Einrichtungen |
| Temperaturgeführt | Gekühlt |
| Gefroren | |
| Mehrtemperatur | |
| Nicht temperaturgeführt |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Quick Commerce und Online-Lebensmittelhandel |
| E-Commerce und allgemeine Waren |
| Lebensmittel- und Nahrungsmitteleinzelhandel |
| Schnelldrehende Konsumgüter (FMCG) |
| Pharmazeutika und Gesundheitswesen |
| Unterhaltungselektronik und Haushaltsgeräte |
| Mode, Schönheit und Körperpflege |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Einrichtungstyp | Dark-Store-basierte Abwicklung | |
| Mikro-Fulfillment-Center-basierte Abwicklung | ||
| Filialbasierte Abwicklung | ||
| Hybride und gemeinsam genutzte urbane Fulfillment-Einrichtungen | ||
| Nach Temperaturtyp | Temperaturgeführt | Gekühlt |
| Gefroren | ||
| Mehrtemperatur | ||
| Nicht temperaturgeführt | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzer | Quick Commerce und Online-Lebensmittelhandel | |
| E-Commerce und allgemeine Waren | ||
| Lebensmittel- und Nahrungsmitteleinzelhandel | ||
| Schnelldrehende Konsumgüter (FMCG) | ||
| Pharmazeutika und Gesundheitswesen | ||
| Unterhaltungselektronik und Haushaltsgeräte | ||
| Mode, Schönheit und Körperpflege | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung urbaner Mikro-Fulfillment-Center an?
Das Wachstum von E-Commerce und Online-Lebensmittelhandel, Erwartungen an schnelle Lieferungen, dichte Bestellmuster und die Umrüstung von Lagerräumen in Einzelhandelsgeschäften unterstützen den Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik.
Wie groß ist der Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik?
Die Marktgröße für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik wird voraussichtlich von 11,33 Milliarden USD im Jahr 2026 auf 41,84 Milliarden USD bis 2032 steigen, bei einer CAGR von 24,02 % (2027–2032).
Welches Einrichtungsformat führt bei urbanen Mikro-Fulfillment-Centern?
Die Dark-Store-basierte Abwicklung führt mit einem Anteil von 42,00 % am Umsatz 2026, während hybride und gemeinsam genutzte Einrichtungen die höchste prognostizierte CAGR von 26,46 % im Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik aufweisen.
Warum expandieren temperaturgeführte Einrichtungen?
Die Nachfrage nach Lebensmitteln, Pharmazeutika und Mahlzeitenkits erfordert lokale Kühl-, Gefrier- und Mehrtemperaturabwicklung und unterstützt eine prognostizierte CAGR von 25,68 %.
Welche Region wächst am schnellsten bei Mikro-Fulfillment-Centern?
Asien-Pazifik wird bis 2032 voraussichtlich eine CAGR von 25,75 % verzeichnen und hielt im Jahr 2026 einen Umsatzanteil von 34,00 %.
Was begrenzt den Rollout urbaner Fulfillment-Knoten?
Zonenvorschriften, kostspielige Automatisierung und Nachrüstungen, Wirtschaftlichkeit bei geringem Durchsatz, begrenzte urbane Standorte sowie Einschränkungen durch Kühlkette oder Bordsteinkante können Projekte im Markt für urbane Mikro-Fulfillment-Center (MFC) und Dark-Store-Logistik verzögern.