
Taille et Part du Marché des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.26 Milliards de dollars |
| Taille du Marché (2032) | 41.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores par Mordor Intelligence
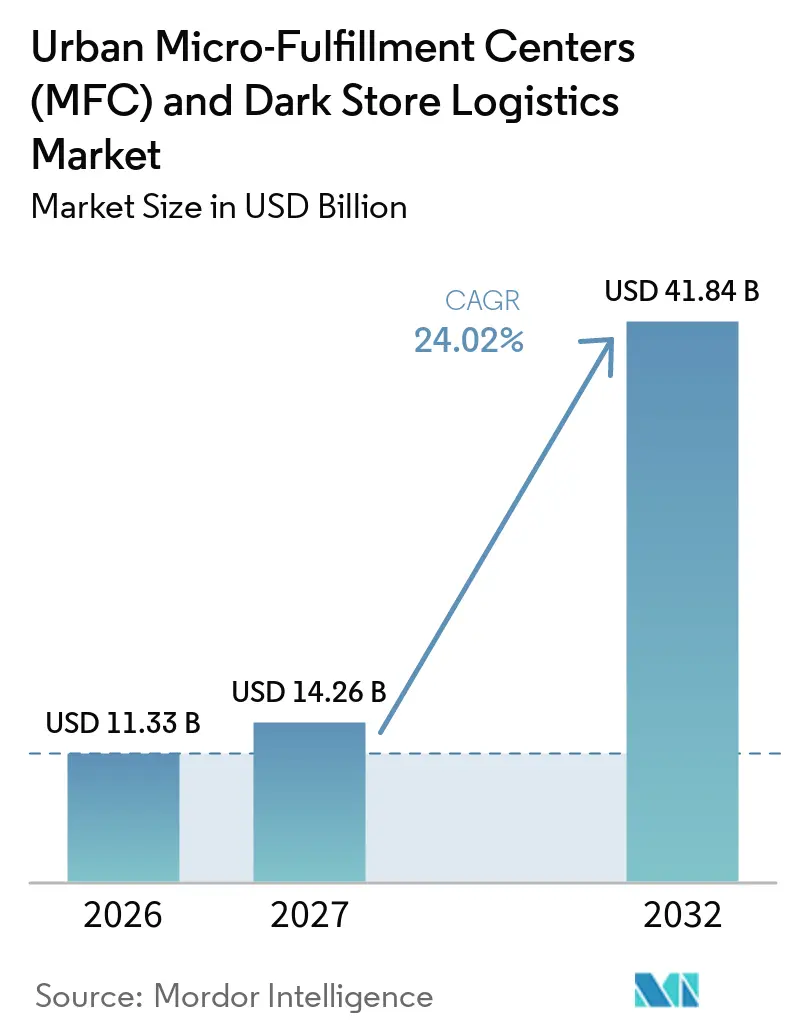
Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores est évalué à 11,33 milliards USD en 2026 et devrait croître de 14,26 milliards USD en 2027 pour atteindre 41,84 milliards USD d'ici 2032, à un CAGR de 24,02% pendant la période de prévision (2027-2032).
Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores déplace l'activité de fulfillment vers des zones à forte densité de demande, réduisant la dépendance aux entrepôts régionaux éloignés pour les commandes urgentes. La hausse des dépenses de vente au détail en ligne, l'adoption de l'épicerie en ligne et les attentes en matière de livraison augmentent la valeur des positions d'inventaire locales. Les opérateurs équilibrent le déploiement des dark stores avec les conversions d'arrière-boutiques et les installations partagées pour améliorer la couverture sans correspondre aux exigences en capital des sites entièrement automatisés. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores bénéficie également des sites commerciaux sous-utilisés et de la reconversion des friches industrielles, qui peuvent rendre les emplacements urbains plus accessibles. Cependant, les règles de zonage, les conversions coûteuses, l'espace limité en petites baies, les besoins énergétiques de la chaîne du froid, et les contraintes de stationnement en bordure de trottoir peuvent retarder de nouveaux nœuds même là où la demande des clients est forte.
Points Clés du Rapport
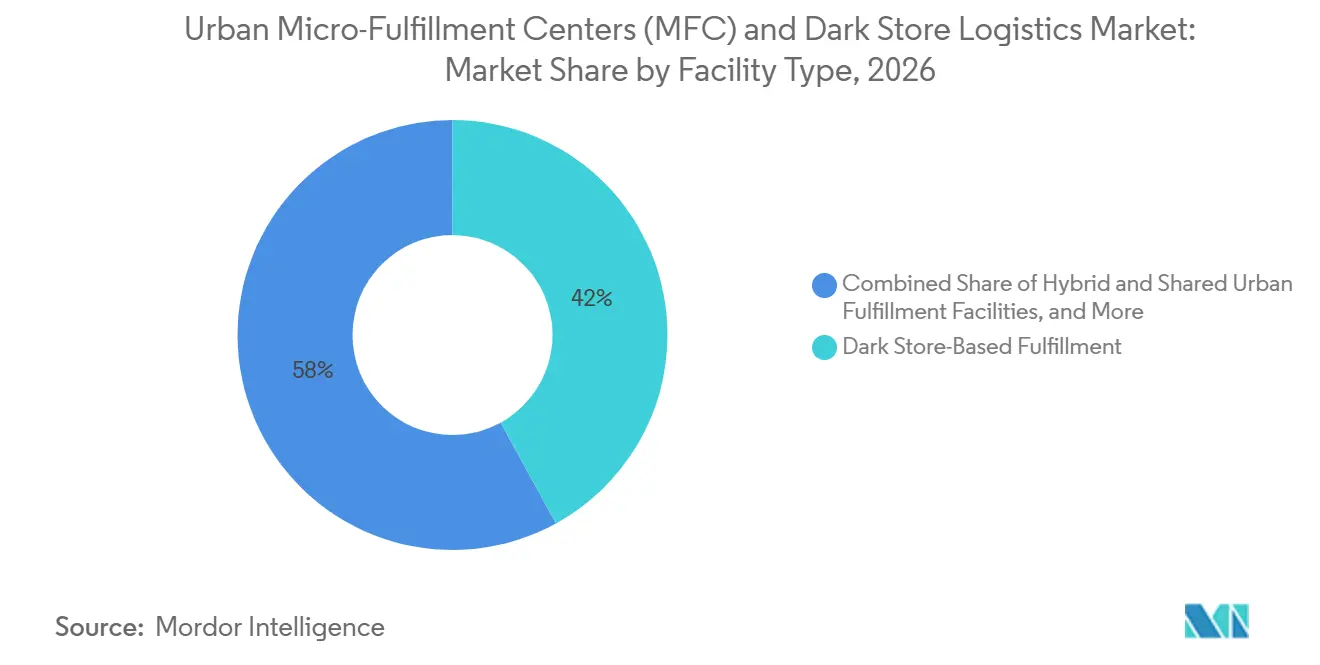
- Par type d'installation, le fulfillment basé sur les dark stores représentait 42,00% de la taille du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores en 2026, tandis que les installations de fulfillment urbain hybrides et partagées devraient enregistrer un CAGR de 26,46% jusqu'en 2032.
- Par type de température, les installations non contrôlées en température représentaient 64,00% de la part du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores en 2026, tandis que les opérations contrôlées en température devraient enregistrer un CAGR de 25,68% jusqu'en 2032.
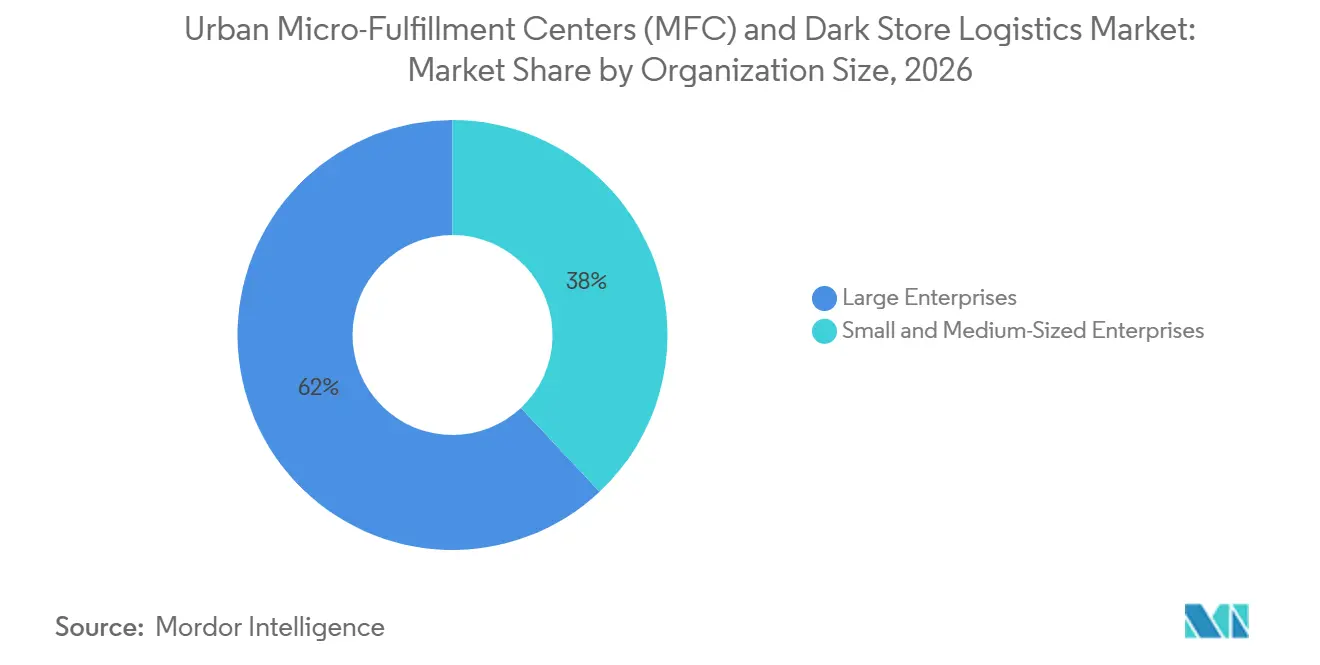
- Par taille d'organisation, les grandes entreprises représentaient 62,00% du chiffre d'affaires en 2026, tandis que les PME devraient enregistrer un CAGR de 24,51% jusqu'en 2032.
- Par utilisateur final, le commerce rapide et l'épicerie en ligne représentaient 31,00% du chiffre d'affaires en 2026, tandis que le même segment devrait enregistrer un CAGR de 25,33% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 34,00% du chiffre d'affaires en 2026 et devrait enregistrer un CAGR de 25,75% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénétration du Commerce Électronique et de l'Épicerie en Ligne | +6.5% | Mondial | Court terme (≤ 2 ans) |
| Attentes des Consommateurs en matière de Livraison le Jour Même et en Moins de Deux Heures | +5.8% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Hausse de la Densité des Commandes Urbaines et Utilisation des Itinéraires | +4.2% | Cœur de l'APAC, extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Conversion par les Détaillants des Magasins Existants et des Espaces d'Arrière-Boutique | +3.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Pénurie de Main-d'Œuvre et Besoin de Préparation de Commandes Automatisée | +2.6% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Immobilier Commercial Urbain Sous-Utilisé et Reconversion de Friches Industrielles | +1.8% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration du Commerce Électronique et de l'Épicerie en Ligne
Les ventes de commerce électronique au détail aux États-Unis ont atteint 340,2 milliards USD au deuxième trimestre 2026, représentant 17,1% du total des ventes au détail et une croissance de 12,2% en glissement annuel.Ventes trimestrielles de commerce électronique au détail, 2e trimestre 2026, août 2026, census.gov">[1] Les ventes annuelles de commerce électronique aux États-Unis ont totalisé 1,23 trillion USD en 2025, et le commerce électronique représentait 16,4% des ventes au détail. Ces volumes augmentent le nombre de commandes devant être traitées dans les zones de livraison urbaines et soutiennent la demande de capacité de fulfillment local. L'épicerie en ligne ajoute un besoin d'inventaire contrôlé en température à proximité des consommateurs, ce qui élargit le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores au-delà des marchandises générales. Blinkit a terminé l'exercice fiscal 2026 avec 2 243 dark stores actifs et visait 3 000 magasins d'ici mars 2027. Amazon India s'est engagé à investir 337 millions USD pour étendre Amazon Now à plus de 1 000 centres de micro-fulfillment dans 100 villes.
Attentes des Consommateurs en matière de Livraison le Jour Même et en Moins de Deux Heures
Selon une étude récente, la ponctualité de la livraison était importante pour 73% des acheteurs, tandis qu'au moins 40% valorisaient les options de livraison le jour même ou le lendemain. La moitié des consommateurs s'attendent à une livraison le jour même pour les commandes d'alimentation et d'épicerie périssable. Ces attentes en matière de livraison favorisent les stocks de proximité car les commandes périssables ont une tolérance limitée aux temps de trajet plus longs. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores offre donc aux détaillants un moyen de faire de la rapidité de livraison un élément de fidélisation des clients plutôt que de la traiter uniquement comme un coût logistique. Les dark stores plus grands peuvent également prendre en charge des assortiments plus larges tout en maintenant une livraison rapide, avec des installations de 3 500 à 4 500 ft² capables de contenir jusqu'à 20 000 références. Les opérateurs qui ne peuvent pas offrir des délais de livraison comparables risquent une conversion à l'essai plus faible et un comportement d'achat répété moindre dans les catégories où la rapidité influence le choix du client.
Hausse de la Densité des Commandes Urbaines et Utilisation des Itinéraires
Une densité de commandes plus élevée améliore l'utilisation de chaque nœud urbain et réduit la distance de livraison moyenne. Dans les villes denses, un nombre croissant de corridors de livraison peut devenir commercialement viable à mesure que les achats en ligne augmentent. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores bénéficie de cet effet car davantage de commandes quotidiennes soutiennent une meilleure utilisation des stocks, de la main-d'œuvre, des véhicules et des systèmes automatisés. À mesure que les réseaux ajoutent des nœuds, des itinéraires plus courts peuvent réduire les coûts de main-d'œuvre et de carburant par commande tout en augmentant la capacité pendant les périodes de pointe. L'économie sous-jacente favorise les réseaux coordonnés plutôt que les installations isolées car la valeur d'un site augmente à mesure que la couverture à proximité s'améliore. La valeur du commerce rapide en Asie du Sud-Est a atteint 7,3 milliards USD en valeur brute de marchandises en 2025, Singapour, la Thaïlande et le Vietnam menant la pénétration, tandis que l'Indonésie reste une grande opportunité sous-pénétrée.
Conversion par les Détaillants des Magasins Existants et des Espaces d'Arrière-Boutique
Les détaillants convertissent les arrière-boutiques et les espaces de magasin sous-utilisés en zones de fulfillment local, évitant ainsi le coût d'acquisition foncière d'un site séparé. Les réseaux de magasins existants peuvent devenir des actifs de proximité distribués lorsqu'ils sont équipés de zones de préparation dédiées et d'équipements automatisés. Plus de 60% des magasins d'un grand détaillant américain reçoivent des marchandises de centres de distribution automatisés, et plus de 50% de son volume de fulfillment de commerce électronique transite par des systèmes automatisés. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores peut utiliser ce modèle pour se rapprocher des acheteurs tout en conservant l'empreinte immobilière existante d'un détaillant. Ocado Group a développé un système d'automatisation en magasin conçu pour les arrière-boutiques existantes, signalant une orientation vers la conversion de la vente au détail plutôt que vers de nouveaux sites autonomes. La conversion d'arrière-boutique peut également aider les détaillants établis à répondre aux concurrents de dark stores autonomes sans dupliquer chaque élément de leur réseau physique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de l'Immobilier Urbain et Friction Réglementaire du Zonage | -2.8% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Capex Élevé d'Automatisation, de Rénovation et d'Intégration des Systèmes | -2.1% | Mondial | Moyen terme (2-4 ans) |
| Économie Unitaire des Micro-Marchés à Faible Débit | -1.5% | Amérique du Nord, Amérique du Sud, MEA | Long terme (≥ 4 ans) |
| Goulots d'Étranglement liés au Stationnement en Bordure de Trottoir, à la Circulation, à l'Énergie et à la Chaîne du Froid | -0.9% | Cœur de l'APAC, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de l'Immobilier Urbain et Friction Réglementaire du Zonage
Les règles de zonage urbain ne classifient pas toujours l'activité de micro-fulfillment d'une manière qui la permet à proximité des zones à plus forte demande des consommateurs. Le code de zonage de New York City autorise les installations de micro-distribution de plein droit dans les désignations industrielles du Groupe d'Utilisation IX et les exclut des districts commerciaux C1 à C4 sans dérogation.[2] Le projet de loi 735 de l'Assemblée de Californie, entré en vigueur en janvier 2026, a ajouté des exigences de conformité aux itinéraires de camions et d'examen environnemental pour les grands développements logistiques spécifiés à proximité de récepteurs sensibles. Philadelphie a également créé un District de Superposition de Centre Logistique Multimodal en septembre 2025. Ces exigences n'empêchent pas le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores de se développer, mais elles ajoutent du temps, des travaux de conformité et des coûts qui peuvent désavantager les petits opérateurs. En pratique, la sélection des sites est devenue aussi importante que la conception de l'automatisation car une installation techniquement adaptée peut encore faire face à des obstacles d'approbation locaux.
Capex Élevé d'Automatisation, de Rénovation et d'Intégration des Systèmes
La préparation des commandes peut représenter plus de 50% des coûts opérationnels de fulfillment, ce qui crée une raison claire d'automatiser mais augmente également l'importance de l'investissement initial. Le secteur américain du transport, de l'entreposage et des services publics comptait 353 000 postes vacants en août 2026, tandis que l'emploi dans l'entreposage et le stockage s'élevait à 1 831 800 en septembre 2026.[3] Cette pression sur la main-d'œuvre rend l'automatisation attrayante pour le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores, même lorsque le financement d'une rénovation est difficile.[4] La vacance industrielle en petites baies s'élevait à 6,4% aux États-Unis en juin 2026, limitant l'offre d'espaces adaptés et augmentant les primes de conversion. La conception de l'interface homme-robot et l'intégration des systèmes peuvent ajouter du temps d'ingénierie aux installations qui restent actives pendant une conversion par phases. Ces coûts favorisent les opérateurs disposant d'un accès établi aux capitaux, d'intégrateurs expérimentés et de volumes de commandes suffisants pour soutenir le retour sur investissement. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores présente par conséquent une barrière à l'entrée pratique même là où la demande de livraison est déjà visible. Les opérateurs doivent séquencer la sélection des sites, la conception des systèmes et le développement de la demande afin que la capacité coûteuse ne soit pas installée avant des volumes de commandes viables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Installation :
Les Dark Stores Dominent Tandis que les Formats Hybrides Définissent la Prochaine Couche de CroissanceLe fulfillment basé sur les dark stores représentait 42,00% de la taille du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores en 2026, lui conférant la plus grande part de marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores par type d'installation. Ce format offre un moyen plus efficace en capital de construire une couverture locale qu'un centre de micro-fulfillment entièrement automatisé. Blinkit a atteint 2 243 magasins actifs à la fin de l'exercice fiscal 2026 après en avoir ajouté 942 au cours de l'année. L'ampleur de ce déploiement montre pourquoi les dark stores restent utiles là où la demande est établie, mais les opérateurs ont besoin d'une couverture géographique rapide. Les modèles basés sur les MFC et les modèles basés sur les magasins de détail restent pertinents pour les grands opérateurs omnicanaux qui peuvent utiliser l'immobilier existant et les systèmes logistiques établis.
Les installations de fulfillment urbain hybrides et partagées devraient enregistrer un CAGR de 26,46% jusqu'en 2032, le taux le plus élevé dans cette segmentation. Leur modèle partagé répartit les coûts fixes d'automatisation et de site entre plusieurs locataires ou catégories de produits. L'installation d'Oberhausen de Picnic fonctionnait sur 3 zones de température de -18 °C à +20 °C et utilisait 1 500 robots autonomes en 2025. Cet exemple illustre comment les installations partagées peuvent améliorer l'utilisation des actifs tout en prenant en charge les produits frais, surgelés et ambiants. Ce format offre une option aux opérateurs qui souhaitent une capacité locale mais ne peuvent pas justifier un nœud automatisé dédié pour un seul locataire ou une seule catégorie.
Par Type de Température :
L'Ambiant Domine mais la Chaîne du Froid Réduit l'Écart ÉconomiqueLes installations non contrôlées en température représentaient 64,00% de la part du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores en 2026 car les produits ambiants constituent une grande part des commandes de commerce électronique et de marchandises générales. Ces installations nécessitent moins d'équipements spécialisés que les opérations réfrigérées ou surgelées. De nombreux réseaux de commerce rapide établissent d'abord une densité locale avec des assortiments ambiants avant d'élargir leur sélection de produits frais et réfrigérés. Cette trajectoire a soutenu la position actuelle des opérations ambiantes au sein du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores. Les produits ambiants contribuent également à maintenir une utilisation stable des stocks entre les catégories de produits et les habitudes de commande quotidiennes. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores peut utiliser ce mix d'inventaire pour établir des opérations locales avant que les opérateurs n'ajoutent les exigences énergétiques plus élevées d'un format de chaîne du froid. Cette séquence peut limiter l'exposition initiale au capital pendant qu'une base de clients et un schéma de livraison se développent encore.
Les opérations contrôlées en température devraient enregistrer un CAGR de 25,68% jusqu'en 2032 à mesure que la demande d'épicerie, de produits pharmaceutiques et de kits repas se développe. Les installations réfrigérées, surgelées et multi-températures nécessitent plus d'énergie et des contrôles plus spécialisés, mais elles prennent en charge des catégories qui ne peuvent pas être traitées par des réseaux ambiants. La taille du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores pour les opérations contrôlées en température est soutenue par la nécessité de placer les stocks de chaîne du froid plus près des clients urbains. Les sites multi-températures peuvent combiner des stocks ambiants, réfrigérés et surgelés dans une seule installation, améliorant la flexibilité du format pour les détaillants. La sécurité alimentaire et l'intégrité de la chaîne du froid restent des considérations opérationnelles nécessaires lorsque ces installations traitent des produits périssables ou réglementés.
Par Taille d'Organisation :
Les Grandes Entreprises Conservent l'Avantage d'Échelle, les PME AccélèrentLes grandes entreprises représentaient 62,00% du chiffre d'affaires de 2026, reflétant leur investissement établi dans l'automatisation, l'accès aux sites et les partenariats logistiques. Leurs systèmes existants peuvent réduire les coûts unitaires à mesure que les volumes de commandes augmentent dans un réseau plus large. GXO Logistics a déclaré un chiffre d'affaires de 13,2 milliards USD en 2025 et prévoyait de déployer GXO IQ sur plus de 50 sites en 2026, avec près de 20 000 robots devant être en opération d'ici la fin de l'année. Cette échelle donne aux grandes organisations un avantage en termes de coûts et d'exécution lors de l'extension de la capacité de fulfillment local dans le secteur des centres de micro-fulfillment urbains. Elle les place également mieux pour absorber le travail en capital et d'intégration requis par les opérations urbaines automatisées.
Les PME devraient enregistrer un CAGR de 24,51% jusqu'en 2032 à mesure que les installations partagées, les systèmes gérés par des prestataires logistiques tiers et les modèles de robotique en tant que service réduisent les besoins d'investissement initial. Ces modèles permettent aux petits détaillants d'accéder aux ressources locales de préparation, d'emballage et de livraison sans développer un réseau de nœuds complet. DoorDash a lancé DashMart Fulfillment Services en septembre 2025 pour CVS Pharmacy, Party City et Kroger. Le service combine la gestion des stocks, la préparation, l'emballage et la livraison du dernier kilomètre via son réseau de dark stores existant. De tels modèles peuvent élargir la participation au marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores tout en laissant la propriété des installations concentrée parmi les grands fournisseurs.
Par Utilisateur Final :
Le Commerce Rapide Commande à la Fois l'Échelle et la Croissance, les Autres Secteurs Élargissent la BaseLe commerce rapide et l'épicerie en ligne représentaient 31,00% du chiffre d'affaires de 2026 et devraient enregistrer un CAGR de 25,33% jusqu'en 2032. Ce segment occupe la position d'utilisateur final de tête et affiche le taux de croissance le plus rapide parmi les utilisateurs finaux. L'expansion des dark stores expose davantage de clients à la livraison rapide d'épicerie et peut augmenter les commandes répétées, ce qui soutient un investissement supplémentaire dans les nœuds. Swiggy Instamart exploitait 1 143 dark stores dans 129 villes à la fin de l'exercice fiscal 2026, avec une superficie active de dark stores en hausse de 95% en glissement annuel pour atteindre 4,8 millions de ft². La rapidité de livraison requise pour l'épicerie et le commerce rapide rend la proximité plus centrale au modèle opérationnel que pour de nombreuses autres catégories de vente au détail.
Le commerce électronique et les marchandises générales, l'épicerie et la vente au détail alimentaire, et les produits de grande consommation (PGC) ajoutent une demande qui peut utiliser la même infrastructure de fulfillment local avec des exigences de livraison moins urgentes. Les commandes pharmaceutiques et de soins de santé peuvent nécessiter un contrôle de la température, des processus de chaîne de traçabilité et une livraison rapide pour les ordonnances urgentes. L'électronique grand public, la mode, la beauté et les soins personnels ajoutent des stocks ambiants qui peuvent lisser l'utilisation lors des pics quotidiens. Un mix de produits plus large aide les installations partagées à utiliser leur capacité locale pendant plus d'heures de la journée. Cette diversification permet au marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores de servir plus d'un profil de commande depuis le même site urbain. Elle donne également à un opérateur partagé plus de moyens d'utiliser la main-d'œuvre, les équipements et l'espace urbain lorsque la demande pour une catégorie est plus faible à un moment particulier de la journée.
Analyse Géographique
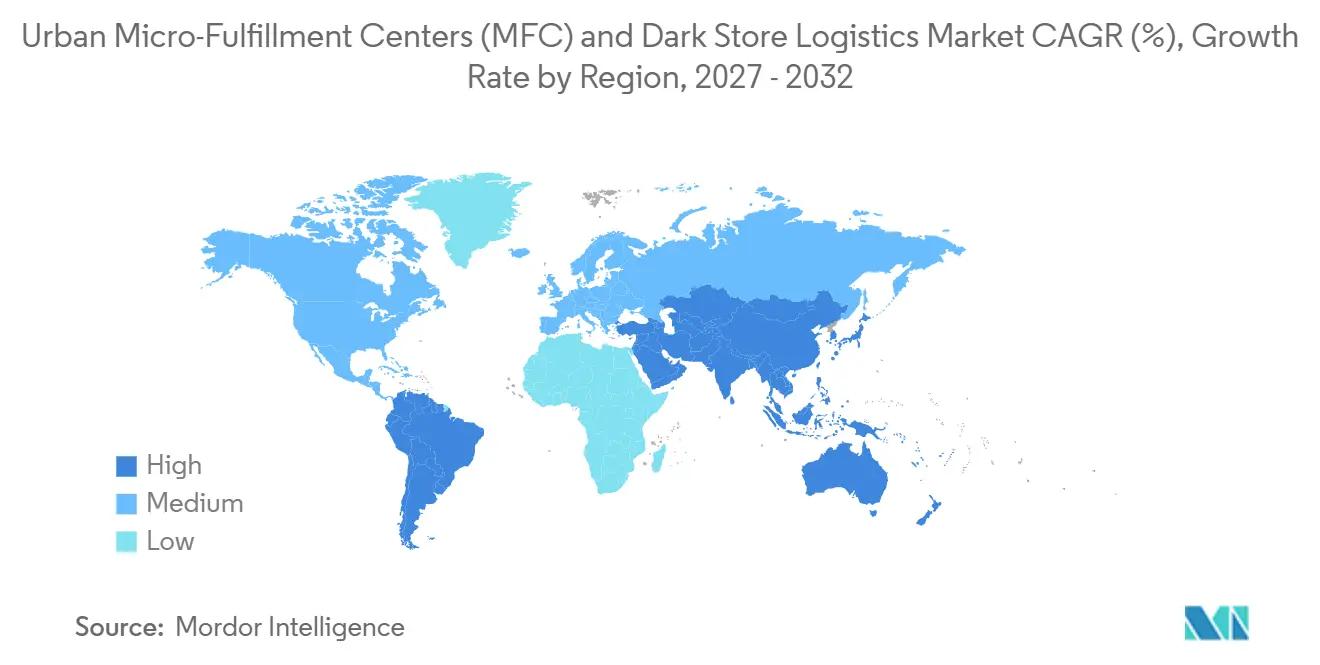
L'Asie-Pacifique représentait 34,00% du chiffre d'affaires de 2026 et devrait enregistrer un CAGR de 25,75% jusqu'en 2032. Elle détient la plus grande part du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores car les villes denses, les écosystèmes de livraison établis et les investissements continus dans les dark stores soutiennent le fulfillment localisé. Alibaba et JD.com ont chacun réservé l'équivalent de 1,4 milliard USD en subventions et incitations concurrentielles en 2025 à mesure que la concurrence dans le commerce rapide s'intensifiait en Chine. Flipkart Minutes a dépassé 1 000 centres de micro-fulfillment dans plus de 130 villes à mi-2026, tandis qu'Amazon India s'est engagé à investir 337 millions USD pour étendre Amazon Now dans 100 villes. Le Japon et la Corée du Sud soutiennent également les investissements dans l'automatisation car le vieillissement de la main-d'œuvre contraint l'offre de main-d'œuvre de fulfillment manuelle.
L'Amérique du Nord est le deuxième bloc régional en importance, soutenu par l'infrastructure de commerce électronique des États-Unis et une forte demande de livraison rapide. Le commerce électronique américain représentait 17,1% du total du commerce de détail au deuxième trimestre 2026. La vacance industrielle en petites baies s'élevait à 6,4% en juin 2026, ce qui montrait la disponibilité limitée d'espaces urbains adaptés. Cette pénurie fait de la conversion d'arrière-boutique des détaillants une alternative importante à la location d'un site autonome.
L'Europe combine une demande mature de commerce électronique avec des règles d'urbanisme strictes et un virage plus marqué vers le développement de friches industrielles. Les friches industrielles représentaient plus de 52% des nouveaux espaces logistiques développés en Allemagne au cours du premier semestre 2025. Les règles françaises classifiant les dark stores comme des entrepôts ont accru les exigences de conformité pour les opérateurs autonomes. Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores en Europe favorise donc les opérateurs capables de réutiliser des sites conformes ou de naviguer efficacement dans les approbations locales. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des zones à horizon plus long où l'urbanisation et l'utilisation des smartphones créent les conditions d'une expansion ultérieure du réseau.
Paysage Concurrentiel
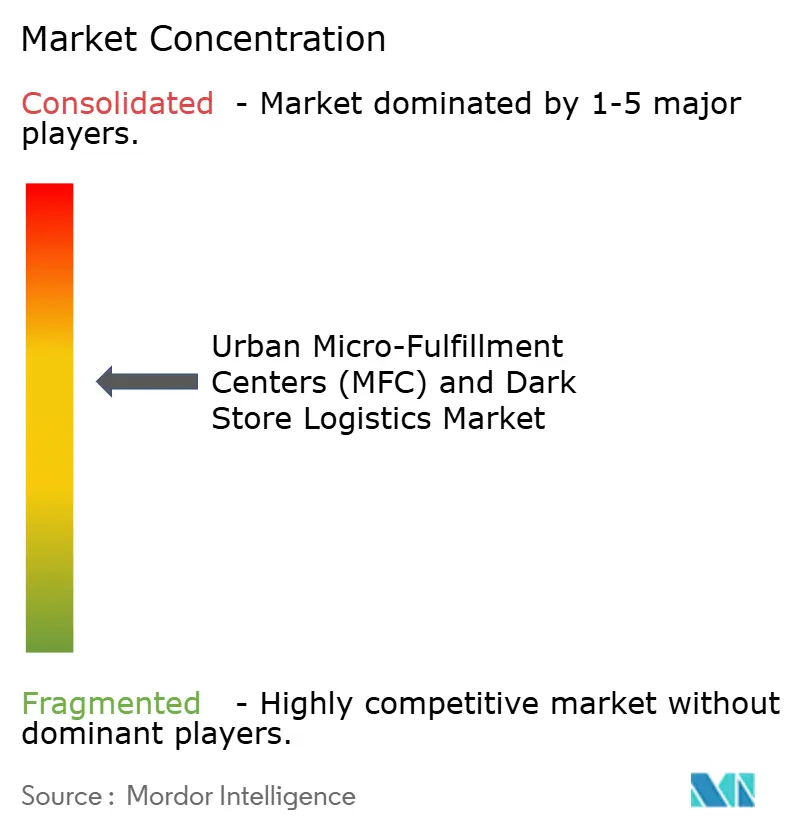
Le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores est modérément concentré. Les fournisseurs d'automatisation se font concurrence sur la densité de stockage, le débit, la compatibilité de rénovation et la coordination logicielle dans un espace urbain limité. AutoStore, Exotec, KNAPP, Hai Robotics, Geekplus et d'autres fournisseurs proposent différentes approches de la préparation automatisée et du mouvement des marchandises. Exotec a lancé un centre de fulfillment automatisé de 760 000 ft² avec Komar Distribution Services à Savannah en mars 2026. L'installation visait une augmentation de 50% du débit et une amélioration de 30% de la densité de stockage pour la demande directe aux consommateurs.
Les détaillants et les opérateurs de plateformes se font concurrence en ajoutant des nœuds, en élargissant les assortiments et en utilisant plus efficacement l'immobilier existant. La conversion d'arrière-boutique peut offrir aux détaillants établis un chemin à moindre coût foncier que les entrants de dark stores autonomes. DashMart Fulfillment Services de DoorDash fournit aux détaillants la gestion des stocks, la préparation, l'emballage et la livraison du dernier kilomètre via son réseau existant. Cette approche permet aux détaillants d'utiliser la capacité urbaine sans construire chaque composant opérationnel eux-mêmes. Walmart a rapporté que plus de 50% de son volume de fulfillment de commerce électronique transitait par des systèmes automatisés dans son communiqué de résultats de novembre 2025.
GXO prévoit de déployer son système d'exploitation GXO IQ sur plus de 50 sites en 2026, étendant les capacités automatisées à travers son réseau de fulfillment. La concurrence reste inégale car les fournisseurs de technologie mondiaux et les grands détaillants disposent de ressources en capital plus importantes que les petits opérateurs. Dans le même temps, les installations partagées et les services de fulfillment gérés laissent de la place aux petits détaillants pour participer sans posséder d'infrastructure. Des opportunités d'espaces vierges persistent dans les villes de deuxième rang en Asie, en Amérique du Sud et au Moyen-Orient et en Afrique où la densité peut soutenir le fulfillment local mais l'infrastructure dédiée reste limitée.
Leaders du Secteur des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores
-
Amazon.com, Inc.
-
Walmart Inc.
-
Ocado Group plc
-
AutoStore Holdings Ltd.
-
Exotec SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores Entreprises couvertes dans ce rapport
- Amazon.com, Inc.
- Walmart Inc.
- Ocado Group plc
- AutoStore Holdings Ltd.
- Exotec SAS
- KION Group AG
- KUKA AG
- KNAPP AG
- Hai Robotics Co., Ltd.
- Fabric
- Geekplus Technology Co., Ltd.
- GreyOrange Pte. Ltd.
- Toyota Industries Corporation
- OPEX Corporation
- GXO Logistics, Inc.
- DHL Group
- DoorDash, Inc.
- Maplebear Inc.
- Eternal Limited
- Swiggy Limited
Développements industriels récents dans Marché des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores
- Août 2026 : DP World a accepté d'acquérir 6 sites de logistique contractuelle d'épicerie de GXO Logistics au Royaume-Uni, ajoutant 2 millions de ft² de capacité d'entrepôt au service d'Asda, Sainsbury's et Co-op pour le stockage ambiant, réfrigéré, surgelé et sous douane.
- Juin 2026 : Panattoni et Accolade ont commencé la construction du Panattoni Business Park Prague I sur l'ancienne friche industrielle Kovosrot dans le quartier Dolni Mecholupy de Prague. La première phase totalise 44 800 m² répartis sur 3 bâtiments et vise la certification BREEAM Nouvelle Construction Exceptionnel.
- Mars 2026 : Exotec et Komar Distribution Services ont lancé un centre de fulfillment automatisé de 760 000 ft² à Savannah, en Géorgie, équipé du système robotique Skypod et visant une augmentation de 50% du débit et une amélioration de 30% de la densité de stockage pour la demande directe aux consommateurs.
- Mars 2026 : Walmart Chile a investi 200 millions USD pour automatiser son Centre de Distribution Lo Aguirre, déployant plus de 1 400 robots autonomes dans une zone automatisée de 30 000 m² capable de traiter plus de 310 000 boîtes par jour.
Portée du Rapport Mondial sur le Marché des Centres de Micro-Fulfillment Urbains (MFC) et de la Logistique des Dark Stores
Aperçu de la segmentation
| Fulfillment Basé sur les Dark Stores |
| Fulfillment Basé sur les Centres de Micro-Fulfillment |
| Fulfillment Basé sur les Magasins de Détail |
| Installations de Fulfillment Urbain Hybrides et Partagées |
| Contrôlé en Température | Réfrigéré |
| Surgelé | |
| Multi-Températures | |
| Non Contrôlé en Température |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Commerce Rapide et Épicerie en Ligne |
| Commerce Électronique et Marchandises Générales |
| Épicerie et Vente au Détail Alimentaire |
| Produits de Grande Consommation (PGC) |
| Produits Pharmaceutiques et Soins de Santé |
| Électronique Grand Public et Appareils Électroménagers |
| Mode, Beauté et Soins Personnels |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type d'Installation | Fulfillment Basé sur les Dark Stores | |
| Fulfillment Basé sur les Centres de Micro-Fulfillment | ||
| Fulfillment Basé sur les Magasins de Détail | ||
| Installations de Fulfillment Urbain Hybrides et Partagées | ||
| Par Type de Température | Contrôlé en Température | Réfrigéré |
| Surgelé | ||
| Multi-Températures | ||
| Non Contrôlé en Température | ||
| Par Taille d'Organisation | Petites et Moyennes Entreprises | |
| Grandes Entreprises | ||
| Par Utilisateur Final | Commerce Rapide et Épicerie en Ligne | |
| Commerce Électronique et Marchandises Générales | ||
| Épicerie et Vente au Détail Alimentaire | ||
| Produits de Grande Consommation (PGC) | ||
| Produits Pharmaceutiques et Soins de Santé | ||
| Électronique Grand Public et Appareils Électroménagers | ||
| Mode, Beauté et Soins Personnels | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule l'adoption des centres de micro-fulfillment urbains ?
La croissance du commerce électronique et de l'épicerie en ligne, les attentes en matière de livraison rapide, les schémas de commandes denses et les conversions d'arrière-boutiques des détaillants soutiennent le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores.
Quelle est la taille du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores ?
La taille du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores devrait passer de 11,33 milliards USD en 2026 à 41,84 milliards USD d'ici 2032, à un CAGR de 24,02% (2027-2032).
Quel format d'installation domine le micro-fulfillment urbain ?
Le fulfillment basé sur les dark stores est en tête avec 42,00% du chiffre d'affaires de 2026, tandis que les installations hybrides et partagées affichent le CAGR projeté le plus élevé de 26,46% sur le marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores.
Pourquoi les installations contrôlées en température se développent-elles ?
La demande d'épicerie, de produits pharmaceutiques et de kits repas nécessite une manutention locale réfrigérée, surgelée et multi-températures, soutenant un CAGR projeté de 25,68%.
Quelle région connaît la croissance la plus rapide pour les centres de micro-fulfillment ?
L'Asie-Pacifique devrait enregistrer un CAGR de 25,75% jusqu'en 2032 et représentait 34,00% du chiffre d'affaires de 2026.
Qu'est-ce qui limite le déploiement des nœuds de fulfillment urbain ?
Les restrictions de zonage, l'automatisation et les rénovations coûteuses, l'économie à faible débit, les sites urbains limités et les contraintes de chaîne du froid ou de stationnement en bordure de trottoir peuvent retarder les projets du marché des centres de micro-fulfillment urbains (MFC) et de la logistique des dark stores.