
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
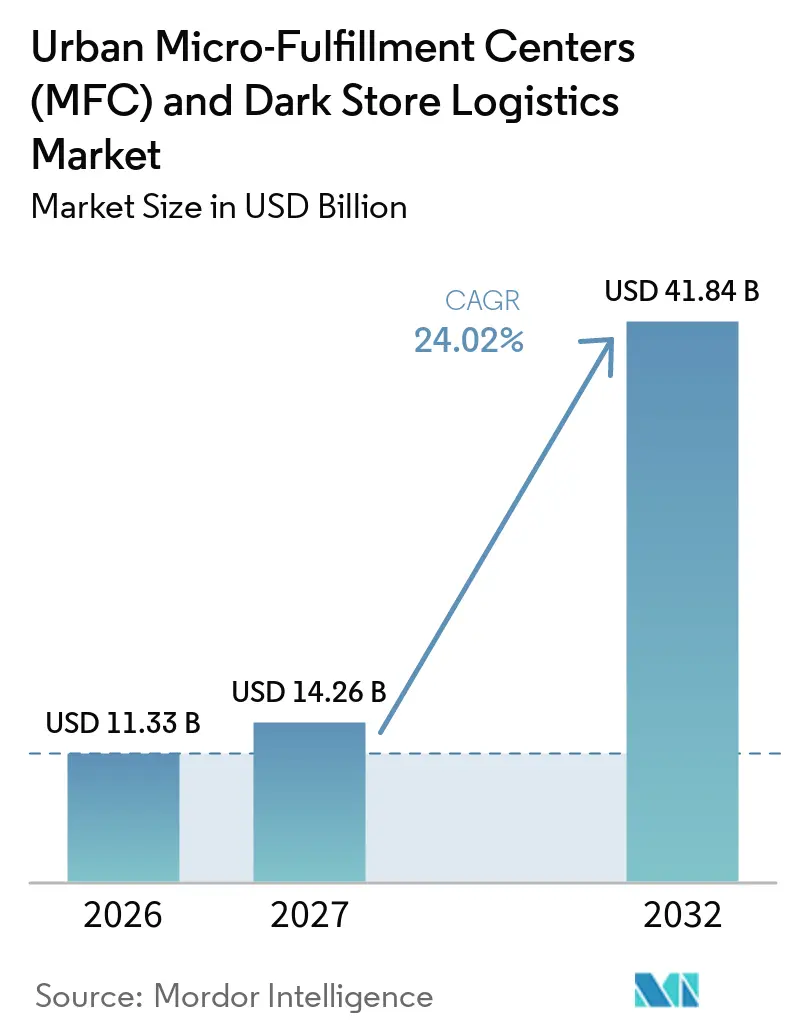
| 市場規模 (2027) | 14.26 十億米ドル |
| 市場規模 (2032) | 41.84 十億米ドル |
| 成長率 (2027 - 2032) | 24.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場分析
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は2026年に11.33 ビリオン 米ドルと評価されており、2027年の14.26 ビリオン 米ドルから2032年には41.84 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 24.02%で成長する見込みです。
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、時間的制約のある文に対して遠隔地の地域倉庫への依存を低減しながら、需要密度の高いエリアにフルフィルメント活動を近づけています。オンライン小売支出の増加、オンライン食料品の普及、および配送への期待が、ローカル在庫ポジションの価値を高めています。事業者は、完全自動化サイトの資本要件に匹敵することなくカバレッジを向上させるため、ダーク・ストアの展開と店舗バックルームの転換および共有施設のバランスを取っています。アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、未活用の商業用地やブラウンフィールドの再開発からも恩恵を受けており、都市部の立地をよりアクセスしやすくすることができます。ただし、ゾーニング規制、高額な転換費用、小規模ベイスペースの不足、コールドチェーンのエネルギー需要、および路肩制約が、顧客需要が強い地域においても新規ノードの開設を遅らせる可能性があります。
主要レポートのポイント
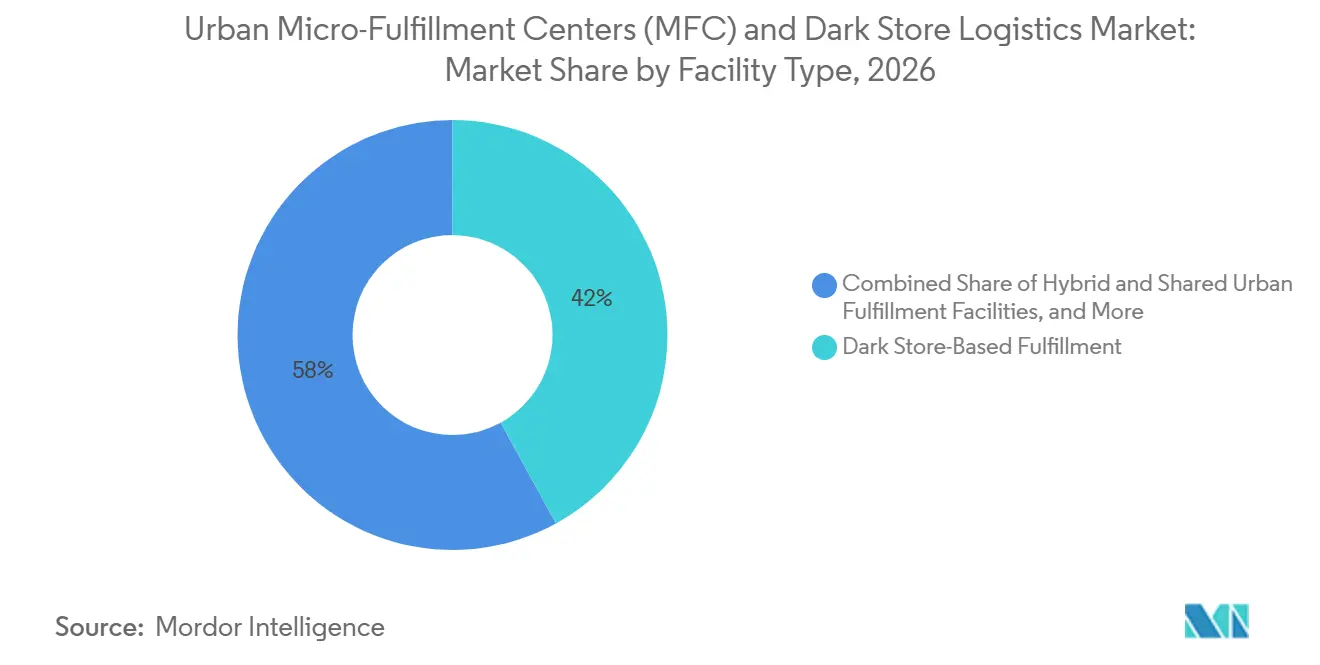
- 施設タイプ別では、ダーク・ストアベースのフルフィルメントが2026年のアーバンマイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場規模の42.00%を占め、ハイブリッドおよび共有型都市フルフィルメント施設は2032年までにCAGR 26.46%を記録すると予測されています。
- 温度タイプ別では、非温度管理型施設が2026年のアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場シェアの64.00%を占め、温度管理型オペレーションは2032年までにCAGR 25.68%を記録すると予測されています。
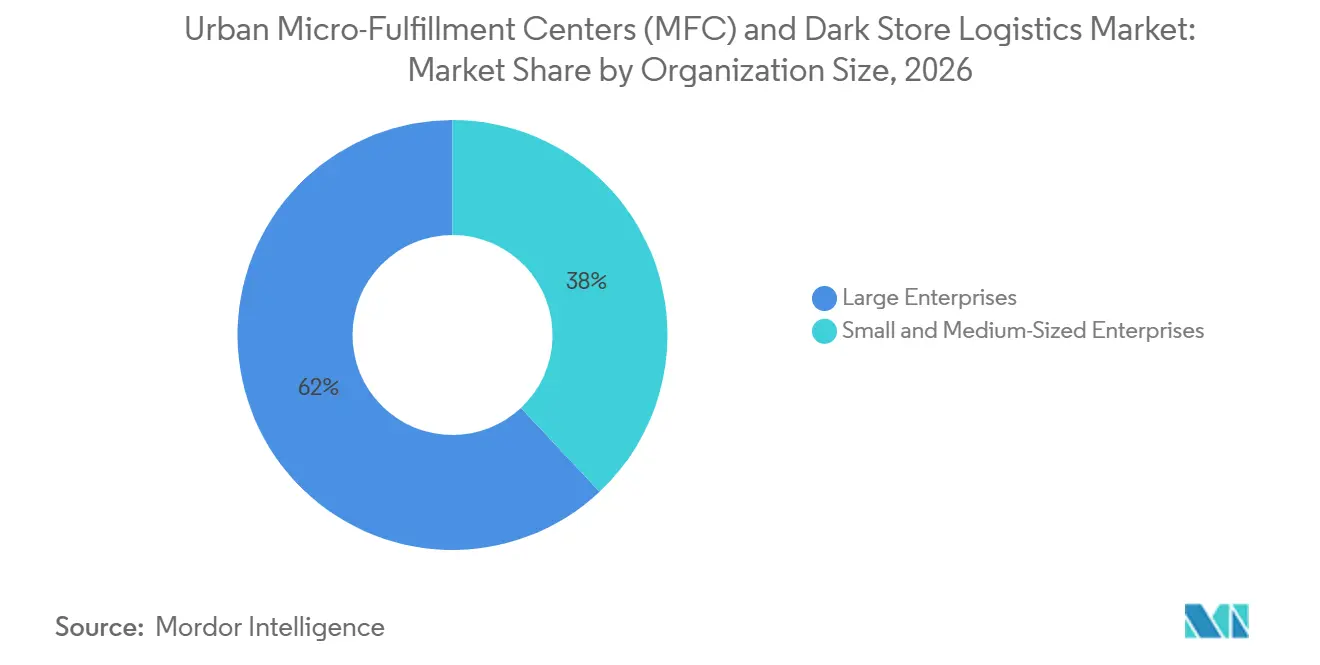
- 組織規模別では、大企業が2026年の収益の62.00%を占め、中小企業は2032年までにCAGR 24.51%を記録すると予測されています。
- エンドユーザー別では、クイック・コマースおよびオンライン食料品が2026年の収益の31.00%を占め、同セグメントは2032年までにCAGR 25.33%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の34.00%を占め、2032年までにCAGR 25.75%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびオンライン食料品の 普及 | +6.5% | グローバル | 短期(2年以内) |
| 当日配送および2時間以内配送に対する 消費者の期待 | +5.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 都市部の注文密度の上昇と ルート活用率の向上 | +4.2% | アジア太平洋中核部、北米への 波及 | 中期(2~4年) |
| 既存店舗およびバックルームスペースの 小売業者による転換 | +3.1% | 北米、欧州 | 中期(2~4年) |
| 労働力不足と 自動ピッキングの必要性 | +2.6% | 北米、欧州、日本 | 長期(4年以上) |
| 未活用の都市商業用 不動産とブラウンフィールド転換 | +1.8% | 欧州、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびオンライン食料品の普及
米国の小売Eコマース売上高は2026年第2四半期に340.2 ビリオン 米ドルに達し、小売売上高全体の17.1%、前年同期比12.2%の成長を示しました。[1] 米国の年間Eコマース売上高は2025年に1.23 トリリオン 米ドルに達し、EコマースはEコマースは小売売上高の16.4%を占めました。これらの取引量は、都市配送エリア内で処理しなければならない注文数を増加させ、ローカルフルフィルメント能力への需要を支えています。オンライン食料品は消費者の近くに温度管理された在庫を必要とし、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場を一般商品を超えて拡大させています。Blinkitは2026年度末に2,243店舗のアクティブなダーク・ストアを達成し、2027年3月までに3,000店舗を目標としています。Amazon Indiaは、100都市にわたる1,000以上のマイクロ・フルフィルメント・センターにAmazon Nowを拡大するために337 ミリオン 米ドルを投じることを約束しました。
当日配送および2時間以内配送に対する消費者の期待
最近の調査によると、購買者の73%が時間通りの到着を重視し、少なくとも40%が当日または翌日配送の選択肢を重視しています。消費者の半数が食品および生鮮食料品の注文に対して当日配送を期待しています。これらの配送への期待は、生鮮注文が長い移動時間に対する許容度が低いため、近隣ベースの在庫を優先させます。したがって、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、小売業者が配送速度を単なる物流コストとして扱うのではなく、顧客維持の一部とする手段を提供します。大型ダーク・ストアは、3,500~4,500平方フィートの施設で最大20,000 SKUを保有しながら、幅広い品揃えを維持しつつ迅速な配送を支援することもできます。同等の配送時間を提供できない事業者は、速度が顧客の選択に影響するカテゴリーにおいて、試用転換率と再購入行動が低下するリスクがあります。
都市部の注文密度の上昇とルート活用率の向上
注文密度の上昇は各都市ノードの活用率を改善し、平均配送距離を短縮します。密集した都市では、オンライン購買の増加に伴い、商業的に実行可能な配送回廊の数が増加しています。アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、より多くの日次注文が在庫、労働力、車両、および自動化システムのより良い活用を支えるため、この効果から恩恵を受けます。ネットワークがノードを追加するにつれて、短いルートが繁忙期の容量を増加させながら注文あたりの労働費と燃料費を削減できます。1つのサイトの価値は近隣のカバレッジが改善するにつれて上昇するため、基本的な経済性は孤立した施設よりも協調的なネットワークを優先します。東南アジアのクイック・コマースの価値は2025年に総商品価値で7.3 ビリオン 米ドルに達し、シンガポール、タイ、ベトナムが普及をリードし、インドネシアは大きな未開拓の機会として残っています。
既存店舗およびバックルームスペースの小売業者による転換
小売業者は未活用のバックルームや店舗スペースをローカルフルフィルメントエリアに転換し、別サイトの土地取得コストを回避していす。既存の店舗ネットワークは、専用ピッキングゾーンと自動化設備を備えることで、分散型近接資産となることができます。ある米国大手小売業者の60%以上の店舗が自動化された物流センターからフレートを受け取り、Eコマースフルフィルメント量の50%以上が自動化システムを通じて処理されています。アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、このモデルを活用して小売業者の既存の不動産フットプリントを維持しながら買い物客により近い場所に拡大できます。Ocado Groupは既存のバックルーム向けに設計された店舗ベースの自動化システムを開発しており、新規独立サイトではなく小売転換に焦点を当てていることを示しています。バックルーム転換はまた、確立された小売業者が物理的ネットワークのすべての要素を複製することなく、独立型ダーク・ストアの競合他社に対応するのに役立ちます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の不動産コストと ゾーニング摩擦 | -2.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 高額な自動化、改修および システム統合の設備投資 | -2.1% | グローバル | 中期(2~4年) |
| 低スループットのマイクロ市場における ユニットエコノミクス | -1.5% | 北米、南米、中東・アフリカ | 長期(4年以上) |
| 路肩、交通、エネルギーおよび コールドチェーンのボトルネック | -0.9% | アジア太平洋中核部、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市部の不動産コストとゾーニングの摩擦
都市部のゾーニング規制は、消費者需要が最も高いエリアの近くでマイクロ・フルフィルメント活動を許可する方法で分類されていない場合があります。ニューヨーク市のゾーニングコードは、用途グループIXの工業用途指定においてマイクロ配送施設を権利として許可し、差異なしにはC1からC4の商業地区から除外しています。[2] 2026年1月に施行されたカリフォルニア州議会法案735は、感受性の高い受容体の近くにある特定の大規模物流開発に対してトラックルートの遵守と環境審査要件を追加しました。フィラデルフィアも2025年9月にマルチモーダル物流センターオーバーレイ地区を創設しました。これらの要件はアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場の拡大を妨げるものではありませんが、小規模事業者に不利となりうる時間、コンプライアンス作業、およびコストを追加します。実際には、技術的に適した施設でも地域の承認障壁に直面する可能性があるため、サイト選定は自動化設計と同様に重要になっています。
高額な自動化、改修およびシステム統合の設備投資
注文ピッキングはフルフィルメント運営コストの50%以上を占める可能性があり、自動化の明確な理由を生み出すと同時に、初期投資の重要性を高めます。米国の輸送・倉庫・公益事業セクターは2026年8月に353,000件の求人があり、倉庫・保管業の雇用者数は2026年9月に1,831,800人でした。[3] この労働力の圧力は、改修の資金調達が困難な場合でも、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場にとって自動化を魅力的にしています。[4] 米国の小規模ベイ都市型工業用空室率は2026年6月に6.4%であり、適切なスペースの供給を制限し、転換プレミアムを増加させています。人間とロボットのインターフェース設計とシステム統合は、段階的な転換中も稼働し続る施設に工学的な時間を追加する可能性があります。これらのコストは、確立された資本アクセス、経験豊富なインテグレーター、および投資回収を支えるのに十分な注文量を持つ事業者を優遇します。したがって、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、配送需要がすでに顕在化している場所でも実質的な参入障壁を持っています。事業者は、高額な設備が実行可能な注文量より先に設置されないよう、サイト選定、システム設計、および需要開発を順序立てる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施設タイプ別:
ダーク・ストアがリードし、ハイブリッド形式が次の成長層を定義ダーク・ストアベースのフルフィルメントは2026年のアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場規模の42.00%を占め、施設タイプ別で最大のアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場シェアを持っています。この形式は、完全自動化されたマイクロ・フルフィルメント・センターよりも資本効率の高い方法でローカルカバレッジを構築します。Blinkitは2026年度末までに2,243店舗のアクティブな店舗に達し、年間で942店舗を追加しました。その展開規模は、需要が確立されているが事業者が迅速な地理的カバレッジを必要とする場所でダーク・ストアが依然として有用である理由を示しています。MFCベースおよび小売店舗ベースのモデルは、既存の不動産と確立された物流システムを活用できる大規模なオムニチャネル事業者にとって引き続き関連性があります。
ハイブリッドおよび共有型都市フルフィルメント施設は、このセグメンテーション内で最高の成長率となるCAGR 26.46%を2032年まで記録すると予測されています。その共有モデルは、固定の自動化とサイトコストを複数のテナントまたは製品カテゴリーに分散させます。PicnicのオーバーハウゼンのFacilityは2025年に-18℃から+20℃の3つの温度ゾーンで稼働し、1,500台の自律型ロボットを使用しました。この例は、共有施設が生鮮、冷凍、および常温製品をサポートしながら資産活用率を改善でる方法を示しています。この形式は、ローカル容量を望むが1つのテナントまたはカテゴリーのために専用の自動化ノードを正当化できない事業者に選択肢を提供します。
温度タイプ別:
常温が支配的だがコールドチェーンが経済的格差を縮小非温度管理型施設は、常温商品がEコマースおよび一般商品注文の大部分を占めるため、2026年のアバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場シェアの64.00%を占めました。これらの施設は、冷蔵または冷凍オペレーションよりも特殊な設備を必要としません。多くのクイック・コマースネットワークは、生鮮および冷蔵品の品揃えを拡大する前に、まず常温品揃えでローカル密度を確立します。このパスは、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場内での常温オペレーションの現在のポジションを支えてきました。常温商品はまた、製品カテゴリーと日次注文パターン全体で在庫活用率を安定させるのに役立ちます。アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、この在庫ミックスを使用して、事業者がコールドチェーン形式のより高いエネルギー要件を追加する前にローカルオペレーションを確立できます。このシーケンスは、顧客基盤と配送パターンがまだ発展中の間、初期の資本リスクを制限できます。
温度管理型オペレションは、食料品、医薬品、およびミールキットの需要が拡大するにつれて、2032年までにCAGR 25.68%を記録すると予測されています。冷蔵、冷凍、およびマルチ温度施設はより多くのエネルギーとより特殊な制御を必要としますが、常温ネットワークでは処理できないカテゴリーをサポートします。温度管理型オペレーションのアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場規模は、コールドチェーン在庫を都市の顧客により近い場所に配置する必要性によって支えられています。マルチ温度サイトは、1つの施設で常温、冷蔵、および冷凍在庫を組み合わせ、小売業者の形式の柔軟性を向上させることができます。これらの施設が生鮮または規制対象製品を取り扱う場合、食品安全とコールドチェーンの完全性は必要な運営上の考慮事項として残ります。
組織規模別:
大企業が規模の優位性を保持し、中小企業が加速大企業は2026年の収益の62.00%を占め、自動化、サイトアクセス、および物流パートナーシップへの確立された投資を反映しています既存のシステムは、より大きなネットワーク全体で注文量が増加するにつれて、単位あたりのコストを削減できます。GXO Logisticsは2025年に13.2 ビリオン 米ドルの収益を報告し、2026年に50以上のサイトにGXO IQを拡大する計画を立て、年末までに約20,000台のロボットが稼働する見込みです。この規模は、アーバン・マイクロ・フルフィルメント・センター産業においてローカルフルフィルメント能力を拡大する際に、大規模組織にコストと実行の優位性を与えます。また、自動化された都市オペレーションに必要な資本と統合作業を吸収するのにも有利な立場にあります。
中小企業は、共有施設、3PL管理システム、およびサービスとしてのロボティクスモデルが初期投資ニーズを削減するにつれて、2032年までにCAGR 24.51%を記録すると予測されています。これらのモデルにより、小規模小売業者は完全なノードネットワークを開発することなく、ローカルピッキング、梱包、および配送リソースにアクセスできます。DoorDashは2025年9月にCVS Pharmacy、Party City、およびKroger向けにDashMartフルフィルメントサービスを導入ました。このサービスは、既存のダーク・ストアネットワークを通じて在庫管理、ピッキング、梱包、および配送を組み合わせています。このようなモデルは、施設の所有権を大規模プロバイダーに集中させたまま、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場への参を拡大できます。
エンドユーザー別:
クイック・コマースが規模と成長の両方をリードし、他の垂直市場がベースを拡大クイック・コマースおよびオンライン食料品は2026年の収益の31.00%を占め、2032年までにCAGR 25.33%を記録すると予測されています。このセグメントはエンドユーザーのリーディングポジションを保持し、エンドユーザーの中で最も高い成長率を持っています。ダーク・ストアの拡大はより多くの顧客を迅速な食料品配送にらし、リピート注文を増加させることができ、さらなるノード投資を支えます。Swiggy Instamartは2026年度末に129都市で1,143店舗のダーク・ストアを運営し、アクティブなダーク・ストアエリアは前年比95%増の480万平方フィートに拡大しました。食料品とクイック・コマースに必要な配送速度は、他の多くの小売カテゴリーよりも近接性を運営モデルの中心に置きます。
Eコマースおよび一般商品、食料品および食品小売、ならびに日用消費財(FMCG)は、緊急性の低い配送要件で同じローカルフルフィルメントインフラを使用できる需要を追加します。医薬品および医療の注文は、緊急処方箋に対して温度管理、保管連鎖プロセス、および迅速な配送を必要とする場合があります。家電製品、ファッション、美容、およびパーソナルケアは、日次ピーク全体で活用率を平滑化できる常温在庫を追加します。より幅広い製品ミックスは、共有施設がより多くの時間帯にわたってローカル容量を使用するのに役立ちます。この多様化により、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・スア・ロジスティクス市場は同じ都市サイトから複数の注文プロファイルにサービスを提供できます。また、特定の時間帯に1つのカテゴリーの需要が低い場合に、共有事業者が労働力、設備、および都市スペースを活用するより多くの方法を提供します。
地域分析
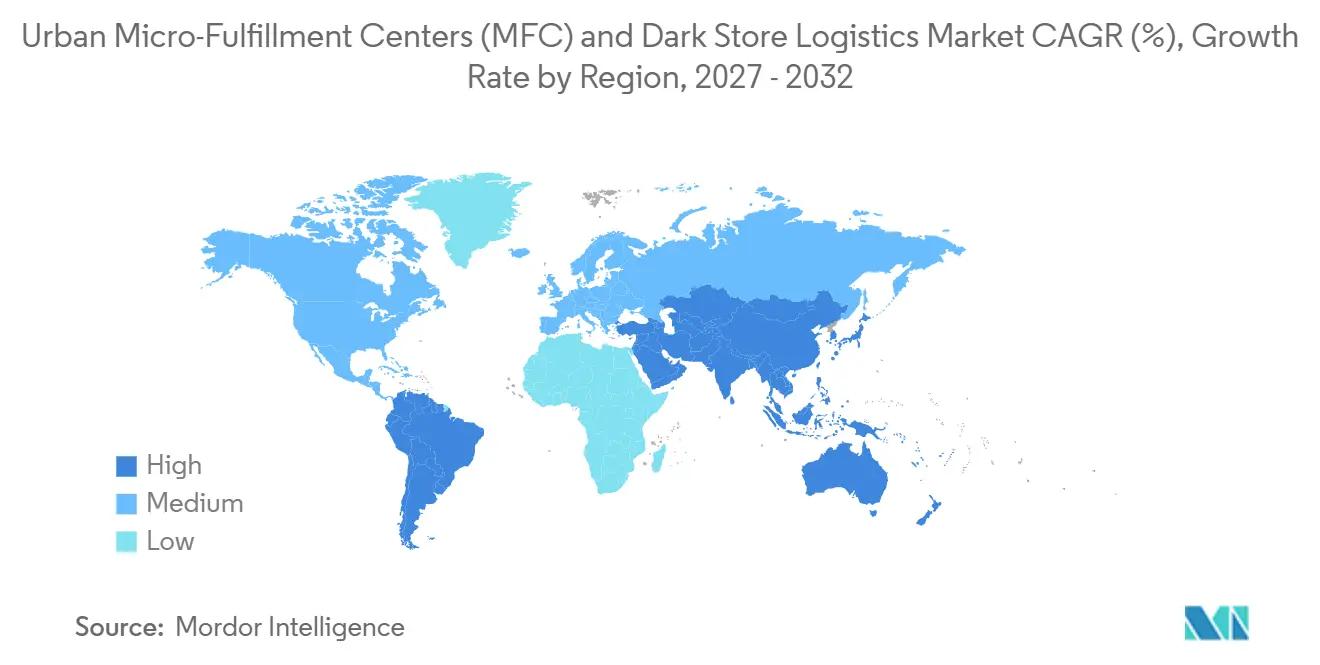
アジア太平洋は2026年の収益の34.00%を占め、2032年までにCAGR 25.75%を記録すると予測されています。密集した都市、確立された配送エコシステム、および継続的なダーク・ストア投資がローカライズされたフルフィルメントを支えるため、最大のアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場シェアを持っています。アリババとJD.comはそれぞれ、中国でクイック・コマース競争が激化した2025年に補助金と競争的インセンティブとして1.4 ビリオン 米ドル相当を拠出しました。Flipkart Minutesは2026年半ばまでに130以上の都市で1,000以上のマイクロ・フルフィルメント・センターを突破し、Amazon Indiaは100都市にAmazon Nowを拡大するために337 ミリオン 米ドルを投じることを約束しました。日本と韓国、高齢化する労働力が手動フルフィルメント労働の供給を制約するため、自動化投資を支援しています。
北米は、米国のEコマースインフラと迅速な配送への高い需要に支えられた2番目に大きな地域ブロックです。米国のEコマースは2026年第2四半期に小売全体の17.1%を占めました。小規模ベイ工業用空室率は2026年6月に6.4%であり、適切な都市スペースの限られた可用性を示しました。この不足は、独立したサイトのリースに代わる重要な代替手段として小売業者のバックルーム転換を重要にしています。
欧州は、成熟したEコマース需要と厳格な計画規制、およびブラウンフィールド開発へのより強いシフトを組み合わせています。ブラウンフィールドサイトは2025年上半期にドイツで開発された新規物流スペースの52%以上を占めました。ダーク・ストアを倉庫として分類するフランスの規制は、独立した事業者のコンプライアンス要求を高めています。したがって、欧州のアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は、準拠したサイトを利用するか、地域の承認を効果的にナビゲートできる事業者を優遇します。中東・アフリカと南米は、都市化とスマートフォンの普及が後のネットワーク拡大の条件を構築しているより長期的な地平線のエリアとして残っています。
競合環境
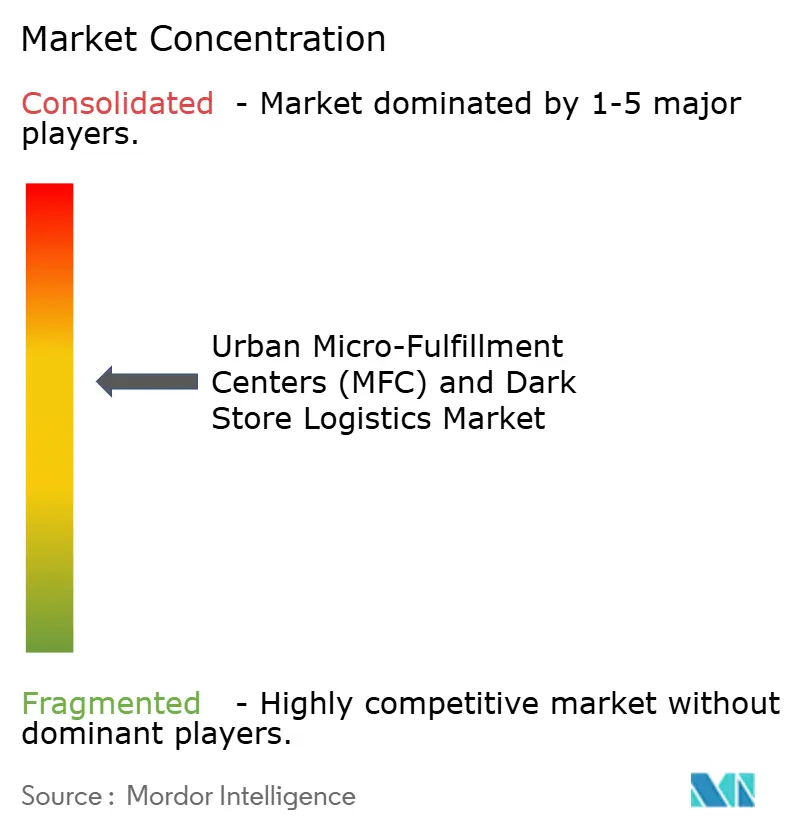
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場は程度に集中しています。自動化サプライヤーは、限られた都市スペース内での保管密度、スループット、改修互換性、およびソフトウェア調整において競争しています。AutoStore、Exotec、KNAPP、Hai Robotics、Geekplus、およびその他のプロバイダーは、自動ピッキングと商品移動に対して異なるアプローチを提供しています。Exotecは2026年3月にサバンナでKomar Distribution Servicesとともに76万平方フィートの自動フルフィルメントセンターを立ち上げました。この設置は、ダイレクト・トゥ・コンシューマー需要に対してスループット50%増加と保管密度30%改善を目標としていました。
小売業者とプラットフォーム事業者は、ノードを追加し、品揃えを拡大し、既存の不動産をより効果的に活用することで競争しています。店舗バックルームの転換は、確立された小売業者に独立型ダーク・ストア参入者よりも低い土地コストのパスを提供できます。DoorDashのDashMartフルフィルメントサービスは、既存のネットワークを通じて在庫管理、ピッキング、梱包、およびラストマイル配送を小売業者に提供します。このアプロチにより、小売業者はすべての運営コンポーネントを自ら構築することなく都市容量を活用できます。Walmartは2025年11月の決算発表でEコマースフルフィルメント量の50%以上が自動化システムを通じて処理されたと報告しました。
GXOは2026年に50以上のサイトにGXO IQオペレーティングシステムを展開し、フルフィルメントネットワーク全体に自動化機能を拡張する計画です。グローバルテクノロジープロバイダーと大規模小売業者は小規模事業者よりも大きな資本リソースを持つため、競争は依然として不均等です。同時に、共有施設とマネージドフルフィルメントサービスは、小規模小売業者がインフラを所有することなく参加する余地を残しています。アジア、南米、および中東・アフリカの第2層都市では、密度がローカルフルフィルメントを支えられるが専用インフラが依然として限られているホワイトスペースの機会が残っています。
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス産業のリーダー企業
-
Amazon.com, Inc.
-
Walmart Inc.
-
Ocado Group plc
-
AutoStore Holdings Ltd.
-
Exotec SAS
- 注:主要企業の掲載順は順位を示すものではありません。
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Walmart Inc.
- Ocado Group plc
- AutoStore Holdings Ltd.
- Exotec SAS
- KION Group AG
- KUKA AG
- KNAPP AG
- Hai Robotics Co., Ltd.
- Fabric
- Geekplus Technology Co., Ltd.
- GreyOrange Pte. Ltd.
- Toyota Industries Corporation
- OPEX Corporation
- GXO Logistics, Inc.
- DHL Group
- DoorDash, Inc.
- Maplebear Inc.
- Eternal Limited
- Swiggy Limited
最近の産業開発事情 アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場
- 2026年8月:DP WorldはGXO Logisticsの英国全土にわたる6つの食料品契約物流サイトを買収することに合意し、Asda、Sainsbury's、およびCo-opにサービスを提供する常温、冷蔵、冷凍、および保税保管にわたる200万平方フィートの倉庫容量を追加しました。
- 2026年6月:PanattonとAccoladeは、プラハのDolni Mecholupy地区にある旧Kovosrotブラウンフィールドにパナトーニ・ビジネスパーク・プラハIの建設を開始しました。第1フェーズは3棟にわたる44,800平方メートルで、BREEAM築アウトスタンディング認証を目標としています。
- 2026年3月:ExotecとKomar Distribution Servicesは、ジョージア州サバンナにSkypodロボットシステムを搭載した76万平方フィートの自動フルフィルメントセンターを立ち上げ、ダイレクト・トゥ・コンシューマー需要に対してスループット50%増加と保管密度30%改善を目標としました。
- 2026年3月:Walmart Chileはロ・アギーレ物流センターの自動化に200 ミリオン 米ドルを投資し、1日あたり310,000箱以上を処理できる30,000平方メートルの自動化ゾーンに1,400台以上の自律型ロボットを展開しました。
グローバル・アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場レポートの範囲
セグメンテーション概要
| ダーク・ストアベースのフルフィルメント |
| マイクロ・フルフィルメント・センターベースのフルフィルメント |
| 小売店舗ベースのフルフィルメント |
| ハイブリッドおよび共有型都市フルフィルメント施設 |
| 温度管理型 | 冷蔵 |
| 冷凍 | |
| マルチ温度 | |
| 非温度管理型 |
| 中小企業 |
| 大企業 |
| クイック・コマースおよびオンライン食料品 |
| Eコマースおよび一般商品 |
| 食料品および食品小 |
| 日用消費財(FMCG) |
| 医薬品および医療 |
| 家電製品および家庭用電化製品 |
| ファッション、美容およびパーソナルケア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| 施設タイプ別 | ダーク・ストアベースのフルフィルメント | |
| マイクロ・フルフィルメント・センターベースのフルフィルメント | ||
| 小売店舗ベースのフルフィルメント | ||
| ハイブリッドおよび共有型都市フルフィルメント施設 | ||
| 温度タイプ別 | 温度管理型 | 冷蔵 |
| 冷凍 | ||
| マルチ温度 | ||
| 非温度管理型 | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー別 | クイック・コマースおよびオンライン食料品 | |
| Eコマースおよび一般商品 | ||
| 食料品および食品小 | ||
| 日用消費財(FMCG) | ||
| 医薬品および医療 | ||
| 家電製品および家庭用電化製品 | ||
| ファッション、美容およびパーソナルケア | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アーバン・マイクロ・フルフィルメント・センターの採用を促進しているものは何ですか?
Eコマースとオンライン食料品の成長、迅速な配送への期待、密集した注文パターン、および小売業者のバックルーム転換が、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場を支えています。
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場の規模はどのくらいですか?
アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場規模は、2026年の11.33 ビリオン 米ドルから2032年までに41.84 ビリオン 米ドルに上昇すると予測されており、CAGR 24.02%(2027年~2032年)で成長します。
どの施設形式がアーバン・マイクロ・フルフィルメントをリードしていますか?
ダーク・ストアベースのフルフィルメントが2026年の収益の42.00%でリードし、ハイブリッドおよび共有施設はアーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場で最高の予測CAGR 26.46%を持っています。
温度管理型施設が拡大しているのはなぜですか?
食料品、医薬品、およびミールキットの需要は、ローカルな冷蔵、冷凍、およびマルチ温度処理を必要とし、予測CAGR 25.68%を支えています。
マイクロ・フルフィルメント・センターで最も成長が速い地域はどこですか?
アジア太平洋は2032年までにCAGR 25.75%を記録すると予測されており、2026年の収益の34.00%を占めています。
都市フルフィルメントノードの展開を制限するものは何ですか?
ゾーニング規制、高額な自動化と改修、低スループットの経済性、限られた都市サイト、およびコールドチェーンまたは路肩の制が、アーバン・マイクロ・フルフィルメント・センター(MFC)およびダーク・ストア・ロジスティクス市場プロジェクトを遅らせる可能性があります。