
Tamanho e Participação do Mercado de Sistemas de Comunicação para Sistemas Aéreos Não Tripulados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
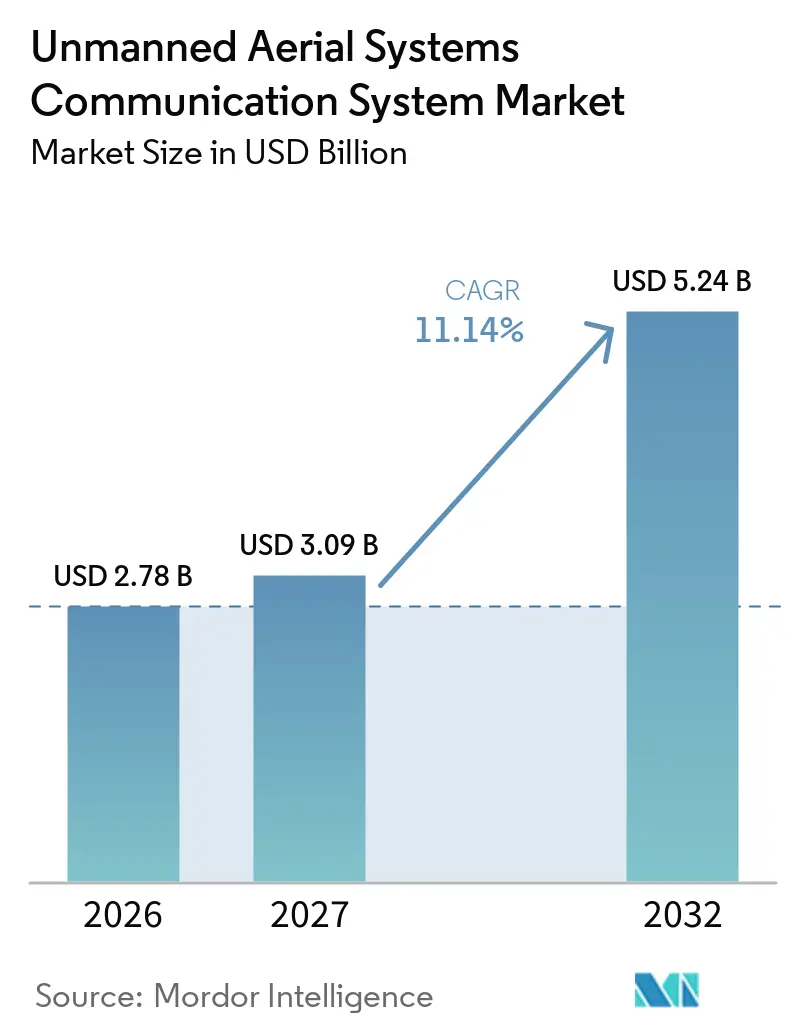
| Tamanho do Mercado (2027) | 3.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.14 % |
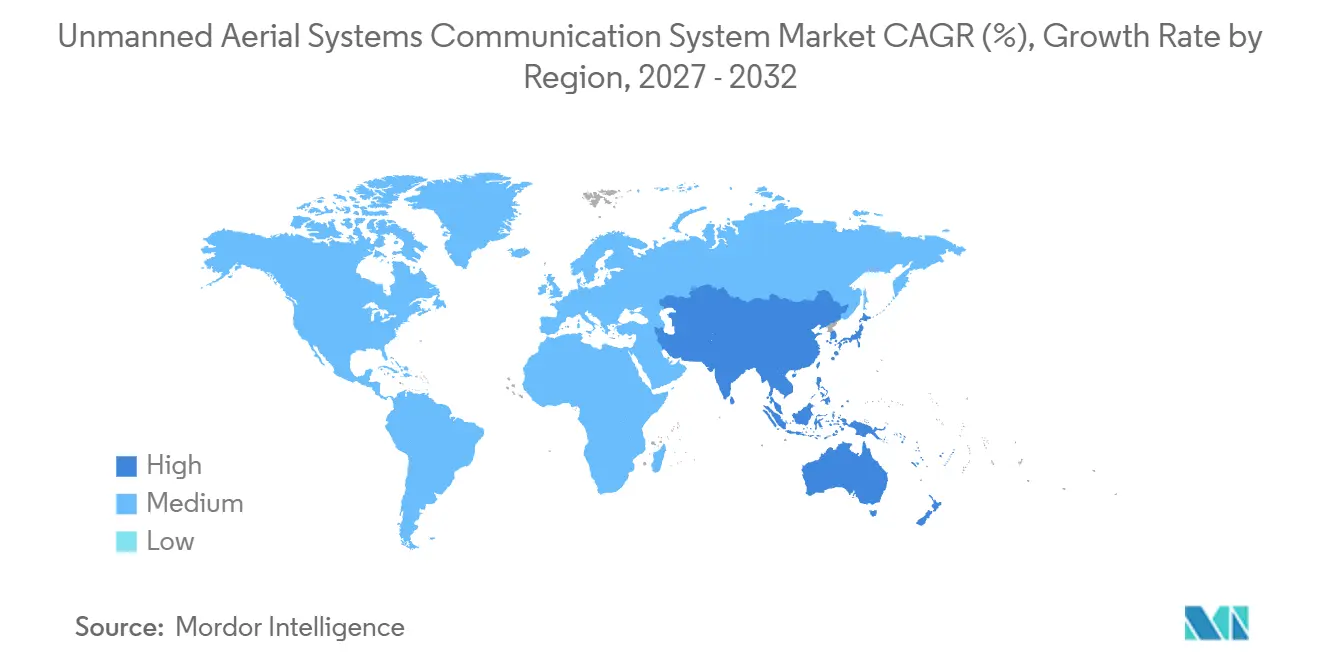
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
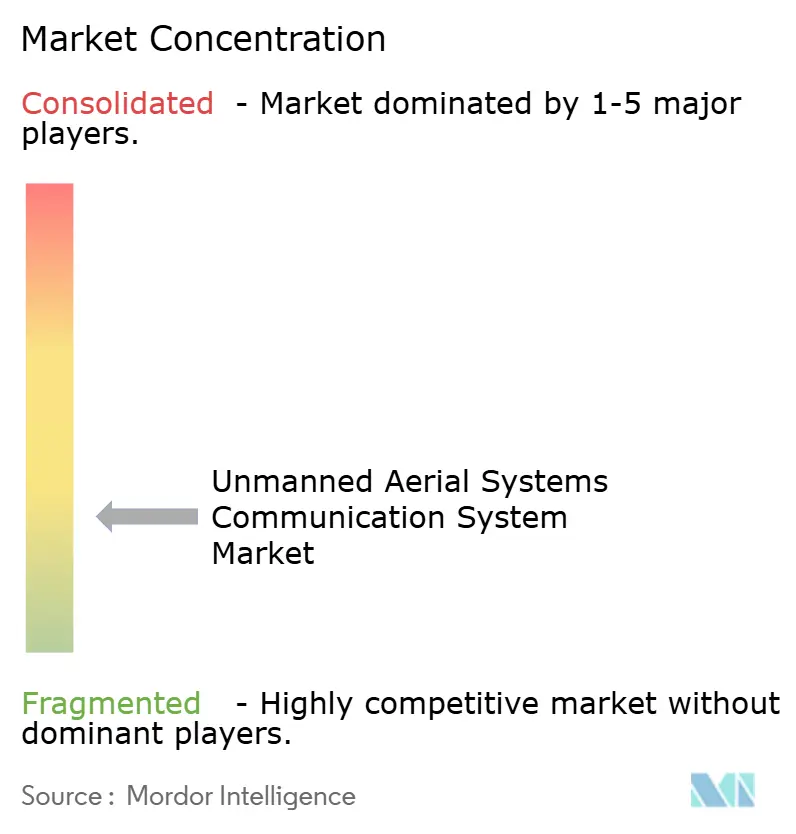
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Comunicação para Sistemas Aéreos Não Tripulados por Mordor Intelligence
O tamanho do mercado de sistemas de comunicação para sistemas aéreos não tripulados foi avaliado em 2,78 bilhões de USD em 2026 e está previsto para crescer de 3,09 bilhões de USD em 2027 até atingir 5,24 bilhões de USD até 2032, a um CAGR de 11,14% durante o período de previsão (2027-2032). A modernização da defesa está sustentando a demanda por links C2 seguros, hardware de rádio, antenas, modems e software de gerenciamento. O Departamento de Defesa dos EUA está direcionando maior atenção aos sistemas não tripulados e à autonomia, o que sustenta ciclos de aquisição mais longos para conectividade resiliente. As operações BVLOS também estão aumentando o valor das comunicações confiáveis, pois os operadores devem demonstrar o desempenho do link antes de escalar para voos comerciais. Redes de satélite, sem fio privadas e celulares estão se tornando opções complementares em vez de separadas, à medida que os operadores buscam cobertura consistente. O mercado de sistemas de comunicação para sistemas aéreos não tripulados, portanto, favorece fornecedores que possam combinar hardware seguro com software que gerencie múltiplos links.
Principais Conclusões do Relatório
- Por componente, os transceptores detinham 31,89% da participação do mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, enquanto as antenas têm previsão de crescer a um CAGR de 13,67% até 2032.
- Por conectividade, as redes terrestres detinham 61,56% da participação do mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, enquanto as redes não terrestres têm previsão de crescer a um CAGR de 14,52% até 2032.
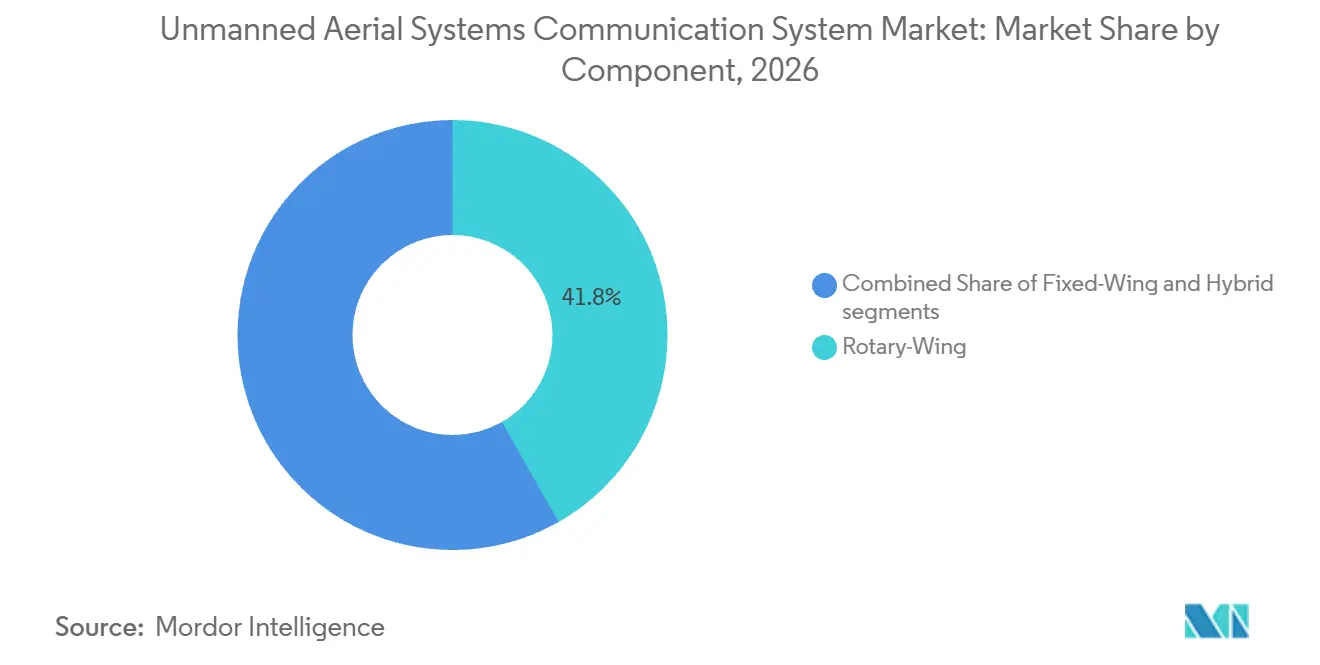
- Por plataforma, os sistemas de asa rotativa detinham 41,78% da participação do mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, enquanto as plataformas híbridas têm previsão de crescer a um CAGR de 15,34% até 2032.
- Por aplicação, os sistemas militares detinham 43,67% da participação do mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, enquanto as aplicações de governo e aplicação da lei têm previsão de crescer a um CAGR de 14,89% até 2032.
- Por geografia, a América do Norte detinha 35,95% da participação do mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 15,01% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da defesa e demanda por comando e controle resiliente | +2.80% | Global, concentrado na América do Norte, Europa e Indo-Pacífico | Curto prazo (≤ 2 anos) |
| Comercialização de operações além da linha de visada visual e integração do espaço aéreo | +2.40% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Maior taxa de transferência de dados de carga útil e análise de borda em tempo real | +1.60% | Global | Médio prazo (2-4 anos) |
| Expansão de redes 5G, sem fio privadas, LEO e NTN | +1.80% | Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Failover de múltiplos links para operações em enxame e frota | +1.20% | América do Norte e Europa da OTAN | Médio prazo (2-4 anos) |
| Relés de sistemas aéreos não tripulados habilitados por comunicação e redes de emergência | +0.90% | Global, com adoção antecipada na América do Norte, Japão e Alemanha | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e Demanda por Comando e Controle Resiliente
Os programas de defesa estão elevando os requisitos para links C2 criptografados, resistentes a interferências e confiáveis no mercado de sistemas de comunicação para sistemas aéreos não tripulados. O planejamento de defesa dos EUA para sistemas não tripulados e autonomia indica uma demanda institucional duradoura por conectividade capaz de operar em condições contestadas. Em abril de 2025, o Comando de Operações Especiais dos EUA buscou comunicações dinâmicas de múltiplos domínios para enxames de VANTs dos Grupos 2 e 3, com um cronograma de integração de 18 a 30 meses. O requisito coloca a prontidão das comunicações ao lado da disponibilidade da célula nas decisões de aquisição. A entrega pelo Corpo de Fuzileiros Navais do pod de retransmissão SkyTower II para aeronaves MQ-9 também demonstra como plataformas estabelecidas podem ser atualizadas para ampliar a cobertura de rede em vez de serem substituídas.
Comercialização de Operações Além da Linha de Visada Visual e Integração do Espaço Aéreo
A regra BVLOS proposta pela FAA em 2025 introduziria uma estrutura baseada em desempenho que vincula a autorização operacional à capacidade de comunicação confiável. Isso desloca a atenção da simples disponibilidade de rádio para o desempenho documentado do C2. Os testes contratuais da FAA citados pela uAvionix registraram 99,97% de disponibilidade de link ao longo de uma rota de 360 milhas durante 4,3 horas de voo.[1] Tais evidências tornam o gerenciamento confiável de links uma questão prática de aquisição para operadores que buscam implantações comerciais de maior escala. A pilha de comunicação deve suportar transceptores, antenas, modems e software capazes de manter e registrar a disponibilidade ao longo de uma missão. A ação federal para modernizar o acesso ao espectro e apoiar as cadeias de suprimentos domésticas de VANT também pode direcionar a demanda para equipamentos de comunicação domésticos e aliados em conformidade.
Expansão de Redes 5G, Sem Fio Privadas, LEO e NTN
5G, redes sem fio privadas, satélites LEO e NTNs estão ampliando as opções de conectividade disponíveis para operadores de VANT. A Airbus e a OQ Technology demonstraram uma conexão 5G NTN a um VANT em julho de 2025 utilizando NB-IoT na banda S licenciada.[2] O teste alcançou 99,95% de continuidade de transmissão a 5 kbps durante manobras exigentes, sustentando sua relevância para telemetria C2. A Japan Radio Co. e seus parceiros também demonstraram roteamento dinâmico entre links GEO, LEO e 5G terrestre em outubro de 2025. A ESA demonstrou separadamente a transferência condicional de handover via satélites LEO, abordando a continuidade do sinal durante passagens rápidas de satélites.
Failover de Múltiplos Links para Operações em Enxame e Frota
As operações em enxame e frota requerem vários caminhos de comunicação porque um único link de radiofrequência pode se tornar um ponto de falha no nível da missão. As arquiteturas de múltiplos links combinam canais de Banda C, LTE, ISM e satélite, selecionando um caminho viável conforme as condições da rede mudam. Os requisitos de defesa dos EUA para comunicações em condições contestadas e negadas apoiam ainda mais sistemas que retransmitem dados sem interrupção prolongada. Os pods de retransmissão habilitados por comunicação e as redes de emergência adicionam outra rota de cobertura, convertendo aeronaves em nós para pessoal disperso e ativos autônomos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de espectro e fragmentação de alocação transfronteiriça | -1.20% | Global, mais agudo em corredores urbanos densos da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Custos de certificação, segurança cibernética e conformidade com operações além da linha de visada visual | -0.90% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de tamanho, peso e potência em VANTs pequenos e plataformas descartáveis | -0.60% | Global | Longo prazo (≥ 4 anos) |
| Degradação de link por multipercurso, efeito Doppler, chuva e ataque eletromagnético | -0.50% | Global, com maior exposição em ambientes contestados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Espectro e Fragmentação de Alocação Transfronteiriça
As operações civis de VANTs enfrentam espectro dedicado limitado à medida que os volumes de frota aumentam em áreas densas. A FCC reconheceu os riscos de interferência nas bandas ISM de 2,4 GHz e 5,8 GHz usadas por muitos sistemas civis. O espectro dedicado sob a Parte 88 fornece um caminho mais protegido, mas a alocação disponível permanece estreita para corredores de alta densidade. Os fabricantes de equipamentos, portanto, precisam de modulação eficiente em espectro, suporte multibanda e designs de antena adaptáveis. As regras nacionais de espectro podem diferir entre os EUA, Europa e Japão, exigindo ajustes de firmware ou hardware para a mesma plataforma. Isso aumenta os custos de certificação e implantação para operadores que gerenciam frotas além das fronteiras e pressiona os fornecedores de modems e antenas.
Custos de Certificação, Segurança Cibernética e Conformidade com Operações Além da Linha de Visada Visual
A certificação, a segurança cibernética e a conformidade com operações além da linha de visada visual podem estender os cronogramas de desenvolvimento e aumentar o custo dos sistemas de comunicação para VANTs. A estrutura proposta pela FAA para operações além da linha de visada visual inclui requisitos de design e produção que se baseiam em processos estabelecidos de aeronavegabilidade. Os operadores também podem precisar documentar a disponibilidade de links, verificar fornecedores e cumprir obrigações de segurança cibernética antes de entrar em implantações maiores. A ação da FCC relativa a VANTs e componentes de produção estrangeira adiciona requisitos de revisão da cadeia de suprimentos para algumas frotas. A pesquisa sobre segurança de VANTs em redes B5G identifica ataques adversariais, envenenamento de dados e evasão de modelos como riscos à integridade da navegação e das comunicações. Operadores de pequeno porte podem adiar compras enquanto absorvem custos de certificação, auditoria e cadeia de suprimentos, mesmo quando a necessidade de longo prazo por conectividade confiável permanece.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Antenas Impulsionam a Transição para a Diversidade de LinksOs transceptores responderam por 31,89% da participação de mercado de sistemas de comunicação para sistemas aéreos não tripulados por componente em 2026, pois todo datalink de rádio de frequência — seja C-Band CNPC, LTE, 5G, satélite em banda L ou rádio em malha — requer uma interface de radiofrequência. Os requisitos de confiabilidade BVLOS podem aumentar o número de rádios ativos em uma célula, enquanto a parceria da L3Harris com a Skydio em outubro de 2026 para integrar rádios táticos e a forma de onda Wraith demonstra a necessidade de links C2 ininterruptos em condições contestadas.[3] Os modems complementam os transceptores ao processar sinais de banda base e gerenciar protocolos LTE, 5G e de satélite para esses links cada vez mais complexos. O grupo de outros componentes inclui rádios de controle terrestre, processadores de sinal e módulos de criptografia que suportam o sistema em torno da célula.
As antenas estão projetadas para crescer a um CAGR de 13,67% até 2032, a taxa de componente mais rápida no mercado de sistemas de comunicação para sistemas aéreos não tripulados, à medida que designs direcionáveis eletronicamente e de arranjo em fase suportam a conectividade LEO dentro dos limites de SWaP de aeronaves de pequeno porte. A Viasat introduziu terminais de conectividade para VANTs governamentais, a partir de 440 g, em fevereiro de 2026, o que aborda a restrição de massa enfrentada por plataformas que não podem transportar equipamentos de satélite de grande porte. O direcionamento de feixe também pode reduzir a perturbação por efeito Doppler e multipercurso em aeronaves de asa fixa e híbridas, onde os elementos omnidirecionais passivos têm limites práticos. As pesquisas sobre NTNs identificam a formação de feixe e o salto de feixe como técnicas importantes para downlinks de LEO para VANT, sustentando a demanda por designs avançados de antenas.

Por Conectividade:
A Dominância Terrestre Enfrenta Pressão Estrutural das NTNsAs redes terrestres detinham 61,56% da participação de mercado de sistemas de comunicação para sistemas aéreos não tripulados em 2026, pois a infraestrutura estabelecida suporta muitas operações VLOS e BVLOS de curto alcance, incluindo inspeção urbana e implantações de segurança pública. Seu perfil de cobertura e custo continua a suportar missões de rotina onde a qualidade do serviço está disponível. Foi demonstrado que o fatiamento 5G Open RAN suporta operações BVLOS de VANT dentro dos limites de latência 3GPP aplicáveis, o que confere às redes celulares públicas um papel C2 credível. O 5G privado oferece uma opção intermediária entre links ISM não licenciados e serviço de satélite, permitindo que os operadores alinhem os projetos terrestres com o risco da missão, as necessidades de largura de banda e a geografia.
As NTNs estão previstas para crescer a um CAGR de 14,52% até 2032. O teste de voo da Airbus e da OQ Technology demonstrou que a conectividade LEO pode manter a telemetria durante manobras. Ao mesmo tempo, o trabalho de satélite tático protegido da Viasat indica demanda contínua por conectividade governamental anti-interferência. Os links de satélite podem servir corredores comerciais como backup para a cobertura celular e suportar operações marítimas e remotas. Os fornecedores que tornam confiável a transferência de handover terrestre para satélite podem competir por programas de conectividade integrada de maior valor.
Por Plataforma:
Escala de Asa Rotativa versus Impulso dos Híbridos VTOLOs sistemas de asa rotativa detinham 41,78% da participação de mercado em 2026, refletindo seu uso em inspeção, segurança pública, entrega de curto alcance e missões de inteligência urbana. As operações de pairamento requerem links de vídeo estáveis e de baixa latência e canais de comando confiáveis, e as necessidades de largura de banda podem permanecer altas mesmo quando o movimento da aeronave é limitado. O Departamento de Segurança Interna dos EUA avaliou VANTs para primeiros socorristas em ambientes urbanos complexos durante 2025, reforçando seu papel como nós de comunicação para missões policiais, de combate a incêndios e de busca e salvamento. As aeronaves de asa fixa mantêm relevância para missões de inteligência de longa duração, vigilância, agrícolas e de ampla área onde a cobertura terrestre é menos consistente.
As plataformas híbridas têm previsão de crescer a um CAGR de 15,34% até 2032, a maior taxa de plataforma no mercado, porque combinam a flexibilidade de decolagem vertical com a resistência de asa fixa. Essas aeronaves podem fazer a transição de pairamento em baixa velocidade para cruzeiro em alta velocidade durante uma única missão, portanto os sistemas de gerenciamento de links devem responder a condições variáveis de efeito Doppler, antena e frequência. A complexidade operacional resultante cria demanda por fornecedores que suportam comunicações de modo duplo por meio de hardware e software integrados. O modelo de plataforma também pode reduzir a dependência de acesso convencional a pistas de pouso para operações de defesa e logística.
Por Aplicação:
Base Militar, Aceleração de Governo e Aplicação da LeiAs aplicações militares responderam por 43,67% da participação de mercado em 2026, porque as missões de inteligência, vigilância, combate e logística requerem links de alta garantia. As missões de inteligência dependem de transmissão criptografada e resistente a interferências em alcances de standoff, enquanto as missões de combate impõem requisitos rígidos de latência de comando, e as missões de logística operam em ambientes perturbados. O JetWave X da Honeywell foi selecionado pelo Exército dos EUA em maio de 2025 para atualizações em aeronaves de reconhecimento aéreo e de guerra eletrônica, ilustrando o ciclo de substituição para comunicações de missão de alta taxa de dados. O investimento em satélites de defesa também pode suportar uma demanda mais ampla de comunicações que flui para a aquisição de VANTs.
O uso governamental e de aplicação da lei tem previsão de crescer a um CAGR de 14,89% até 2032 no mercado, pois a segurança de fronteiras, o gerenciamento de tráfego e a resposta a emergências dependem de conectividade assegurada. O experimento ACE-CASPER do Departamento de Segurança Interna dos EUA foi projetado para avaliar a persistência resiliente de sessões 5G e a transferência de comando na fronteira EUA-Canadá. O DLR da Alemanha demonstrou o despacho automatizado de VANTs de emergência por uma rede 5G da Vodafone com comunicações criptografadas e vídeo ao vivo. A inspeção comercial, a agricultura e a entrega adicionam demanda por links tolerantes a condições climáticas, enquanto os compradores públicos enfatizam cada vez mais a interoperabilidade, a comprovação de desempenho e os links seguros com as redes de segurança existentes.
Análise Geográfica
América do Norte: Aquisições de Defesa e Arquitetura Regulatória Sustentam a Liderança de Mercado
A América do Norte detinha 35,95% da participação de mercado em 2026, sustentada por aquisições de defesa, uma base estabelecida de fornecedores de VANTs e uma estrutura regulatória em maturação. A Parte 88 da FCC fornece uma estrutura de espectro licenciado para links de comando e controle não em rede, enquanto a política nacional de drones de 2026 prevê acesso modernizado ao espectro e uma rede de corredores que pode estimular a demanda por hardware. Os materiais do orçamento do Exército dos EUA para o ano fiscal de 2026 incluem 378,60 milhões de USD para comunicações de rede tática e 149,90 milhões de USD para comunicações via satélite. A influência regulatória da FCC e da FAA fornece aos operadores um caminho de teste mais claro, embora os fatores de conformidade ainda possam afetar o cronograma de certificação.
Ásia-Pacífico: Modernização da Defesa e Escala Comercial Impulsionam o Crescimento Mais Rápido
A Ásia-Pacífico tem previsão de crescer a um CAGR de 15,01% até 2032, impulsionada pela modernização da defesa na China, Índia, Japão, Coreia do Sul e Austrália, bem como pela adoção comercial mais ampla, que pode expandir a base de fornecedores regional. A Japan Radio Co. e seus parceiros demonstraram a comutação dinâmica de backhaul entre redes GEO, LEO e 5G terrestre em 2025, colocando o roteamento de múltiplas órbitas em um caminho prático para resposta a desastres e operações mais amplas de VANTs. Os fornecedores que atendem aos requisitos locais de segurança, rádio e aquisição podem participar de programas públicos e de defesa.
Europa, Oriente Médio e África, e América do Sul: Diferentes Caminhos para a Adoção
A Europa se beneficia das regras comuns de VANTs da EASA, que suportam a padronização de hardware entre os países participantes. O trabalho de despacho de emergência habilitado por 5G da Alemanha fornece um modelo de segurança pública, enquanto o Reino Unido testou designs de operações além da linha de visada visual com múltiplos links de dados que combinam Banda C protegida, conectividade celular e de satélite LEO. No Oriente Médio, os corredores de VANTs nos Emirados Árabes Unidos e na Arábia Saudita conectam o investimento em comunicações com programas de cidades inteligentes e infraestrutura digital. A demanda africana se concentra em missões de inspeção e agrícolas em locais com cobertura terrestre limitada, e a demanda sul-americana é sustentada pela agricultura de precisão brasileira. Essas necessidades favorecem sistemas que combinam capacidade de rádio terrestre, de satélite e específica para missões.
Cenário Competitivo
O mercado tem um cenário competitivo fragmentado, composto por empresas estabelecidas de aeroespacial e defesa, fabricantes de VANTs e fornecedores especializados de rádio e conectividade. SZ DJI Technology Co., Ltd., L3Harris Technologies, Inc., RTX Corporation, Israel Aerospace Industries Ltd. e Skydio, Inc. competem por programas militares e governamentais integrados, enquanto Silvus Technologies, Inc. (Motorola Solutions), Doodle Labs LLC, Elsight Ltd., Commtact Ltd. e Microhard Systems Inc. atendem a necessidades especializadas com rádios compactos, redes em malha e agregação de links. A L3Harris e a Skydio anunciaram uma parceria em outubro de 2026 para integrar rádios táticos e a forma de onda Wraith na plataforma autônoma de VANTs da Skydio. O movimento mostra como os fornecedores de comunicação podem garantir posições de design antes de compras maiores de frota.
A Viasat, Inc. lançou seu portfólio VuaLe em fevereiro de 2026, com terminais de conectividade em banda L para operações governamentais de VANTs, a partir de 440 g. Ela também recebeu um contrato de comunicações via satélite tático protegido em outubro de 2025, fortalecendo sua posição em conectividade governamental resiliente. Esses movimentos mostram que os grandes fornecedores estão abordando os mesmos requisitos de tamanho, peso e potência que ajudaram os especialistas em rádio menores a competir. Estações terrestres de múltiplas órbitas que gerenciam serviços GEO e LEO, e software de camada de link que usa dados de sinal ao vivo em vez de regras de failover predefinidas, permanecem oportunidades importantes.
Os rádios definidos por software adaptados para aeronaves dos Grupos 1 e 2 estão se tornando cada vez mais importantes, pois os equipamentos legados podem exceder os orçamentos disponíveis de peso e potência. As ações de segurança da FCC que afetam componentes de VANTs de produção estrangeira podem criar demanda de substituição por transceptores e equipamentos de comunicação de controle de voo em conformidade. A conformidade com a Parte 88 da FCC, os padrões CNPC RTCA/DO-377A e os requisitos de VANTs da EASA permanece uma barreira de entrada para fornecedores sem recursos de certificação. Esses requisitos podem proteger os fornecedores estabelecidos e incentivar parcerias ou aquisições como rota para capacidade aprovada.
Líderes do Setor de Sistemas de Comunicação para Sistemas Aéreos Não Tripulados
-
SZ DJI Technology Co., Ltd.
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Israel Aerospace Industries Ltd.
-
Skydio, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Comunicação para Sistemas Aéreos Não Tripulados Empresas cobertas neste relatório
- SZ DJI Technology Co., Ltd.
- Thales Group
- Honeywell Aerospace Inc.
- Gilat Satellite Networks Ltd.
- L3Harris Technologies, Inc.
- Israel Aerospace Industries Ltd.
- Skydio, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- General Atomics Aeronautical Systems, Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Doodle Labs LLC
- Elsight Ltd.
- Microhard Systems Inc.
- UAV Navigation S.L.U.
- Silvus Technologies, Inc. (Motorola Solutions, Inc.)
- Sky-Drones Technologies Ltd.
- Botlink, LLC
- SKYTRAC Systems Ltd.
- Orbit Communications Systems Ltd.
- Hughes Network Systems, LLC
- Commtact Ltd.
- UAVOS Inc.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Comunicação para Sistemas Aéreos Não Tripulados
- Outubro de 2026: L3Harris Technologies, Inc. e Skydio Inc. anunciam uma parceria para integrar os rádios táticos e a forma de onda Wraith da L3Harris na plataforma autônoma de VANTs da Skydio, criando uma capacidade de campo de batalha conectado que combina voo autônomo com comunicações C2 resilientes e criptografadas para combatentes militares. A colaboração visa fornecer soluções integradas de sensores autônomos e comunicações para as forças militares dos EUA e aliadas.
- Outubro de 2026: AeroVironment, Inc. e Elsight Ltd. anunciaram uma parceria para integrar a tecnologia de conectividade Halo da Elsight no sistema de efeitos lançados Mayhem 10 da AeroVironment, aprimorando a resiliência das comunicações em ambientes complexos e contestados. A integração permitirá que o Mayhem 10 gerencie múltiplas redes de comunicação por meio de uma única camada de conectividade, incluindo satélite, celular privado e público e rádio ponto a ponto.
- Janeiro de 2026: Elsight Ltd. recebeu uma ordem de compra de 460.000 USD de um cliente do setor de segurança pública dos EUA para sua plataforma de conectividade Halo, que cria um único túnel agregado usando múltiplos links disponíveis de LTE, 5G, SatCom e links de RF para fornecer tempo de atividade e conectividade contínuos entre um VANT e estações de controle terrestre.
Escopo do Relatório Global do Mercado de Sistemas de Comunicação para Sistemas Aéreos No Tripulados
O mercado de sistemas de comunicação para sistemas aéreos não tripulados compreende equipamentos de comunicação e tecnologias integradas que permitem a transmissão confiável de dados, comando e controle, telemetria e troca de informações em tempo real entre veículos aéreos não tripulados (VANTs), estações de controle terrestre e outras plataformas conectadas. O escopo inclui sistemas de comunicação fornecidos para nova produção de VANTs, integração de sistemas, modernização e programas de retrofit em aplicações militares, comerciais, governamentais e de aplicação da lei, incluindo inteligência, vigilância e reconhecimento (ISR), operações de combate, logística, inspeção de infraestrutura, agricultura, segurança de fronteiras, gerenciamento de tráfego e resposta a emergências.
O mercado de sistemas de comunicação para sistemas aéreos não tripulados é segmentado por componente, conectividade, plataforma, aplicação e geografia. Por componente, o mercado é segmentado em transceptores, antenas, modems e outros. Por conectividade, o mercado é segmentado em redes terrestres e redes não terrestres. Por plataforma, o mercado é segmentado em asa fixa, asa rotativa e híbrido. Por aplicação, o mercado é segmentado em militar, comercial e governo e aplicação da lei. O relatório também abrange os tamanhos e previsões de mercado para o mercado de sistemas de comunicação para sistemas aéreos não tripulados nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Transceptores |
| Antenas |
| Modems |
| Outros |
| Redes Terrestres |
| Redes Não Terrestres |
| Asa Fixa |
| Asa Rotativa |
| Híbrido |
| Militar | Inteligência, Vigilância e Reconhecimento (ISR) |
| Combate | |
| Logística | |
| Comercial | Inspeção de Infraestrutura |
| Agricultura | |
| Entrega e Logística | |
| Outros | |
| Governo e Aplicação da Lei | Segurança de Fronteiras e Vigilância |
| Gerenciamento de Tráfego | |
| Resposta a Emergências e Gestão de Desastres | |
| Outros |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Transceptores | ||
| Antenas | |||
| Modems | |||
| Outros | |||
| Por Conectividade | Redes Terrestres | ||
| Redes Não Terrestres | |||
| Por Plataforma | Asa Fixa | ||
| Asa Rotativa | |||
| Híbrido | |||
| Por Aplicação | Militar | Inteligência, Vigilância e Reconhecimento (ISR) | |
| Combate | |||
| Logística | |||
| Comercial | Inspeção de Infraestrutura | ||
| Agricultura | |||
| Entrega e Logística | |||
| Outros | |||
| Governo e Aplicação da Lei | Segurança de Fronteiras e Vigilância | ||
| Gerenciamento de Tráfego | |||
| Resposta a Emergências e Gestão de Desastres | |||
| Outros | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de comunicação para sistemas aéreos não tripulados?
A modernização da defesa, as operações além da linha de visada visual e a necessidade de links seguros em redes celulares, de satélite e de rádio estão sustentando a demanda.
Qual é o tamanho do mercado de sistemas de comunicação para sistemas aéreos não tripulados?
O mercado de sistemas de comunicação para sistemas aéreos não tripulados tem previsão de crescer de 3,09 bilhões de USD em 2027 para 5,24 bilhões de USD até 2032, a um CAGR de 11,14%.
Qual componente de comunicação para VANTs está crescendo mais rapidamente?
As antenas têm previsão de expandir a um CAGR de 13,67% até 2032, à medida que os operadores adotam designs compactos e direcionáveis eletronicamente.
Por que as NTNs são importantes para as comunicações de VANTs?
Elas têm previsão de crescer a um CAGR de 14,52%, porque os links de satélite podem estender a cobertura e fornecer redundância para operações além da linha de visada visual.
Qual plataforma tem as melhores perspectivas de crescimento?
As plataformas híbridas têm previsão de crescer a um CAGR de 15,34% até 2032, combinando decolagem vertical com resistência de asa fixa.
Qual região crescerá mais rapidamente para comunicações de VANTs?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 15,01% até 2032, sustentada pela modernização da defesa e adoção comercial.