
Marktgröße und Marktanteil des Kommunikationssystems für unbemannte Luftfahrtsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
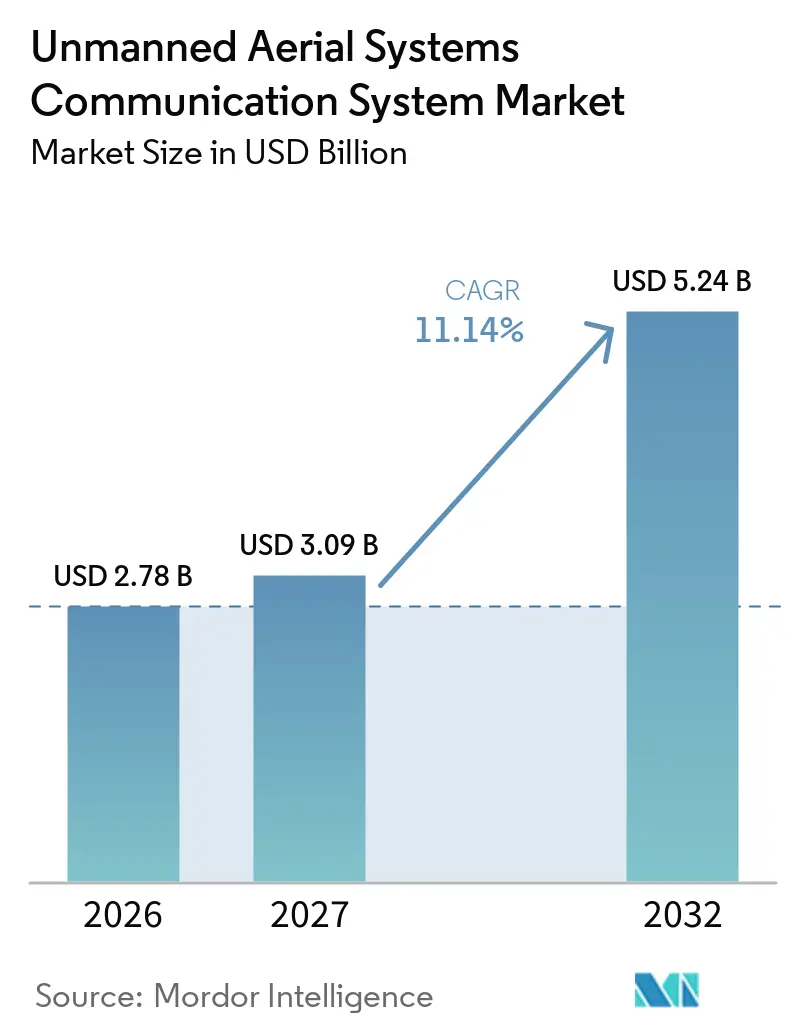
| Marktgröße (2027) | 3.09 Milliarden US-Dollar |
| Marktgröße (2032) | 5.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.14 % |
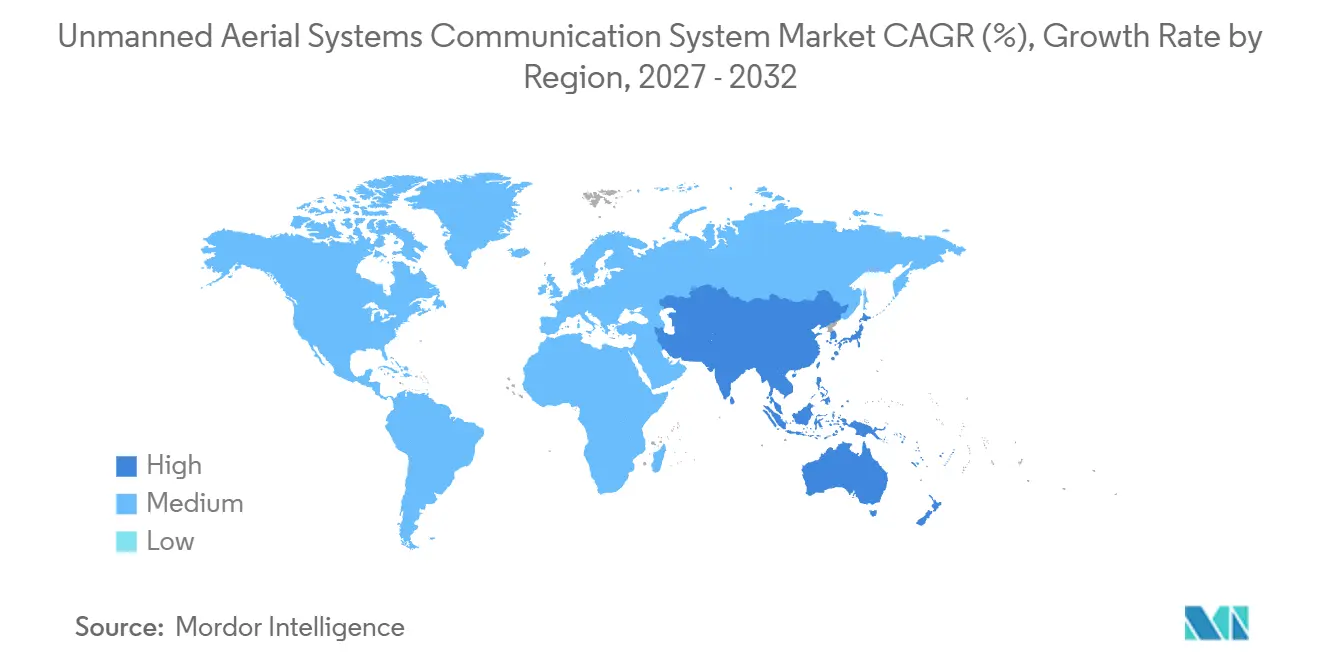
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
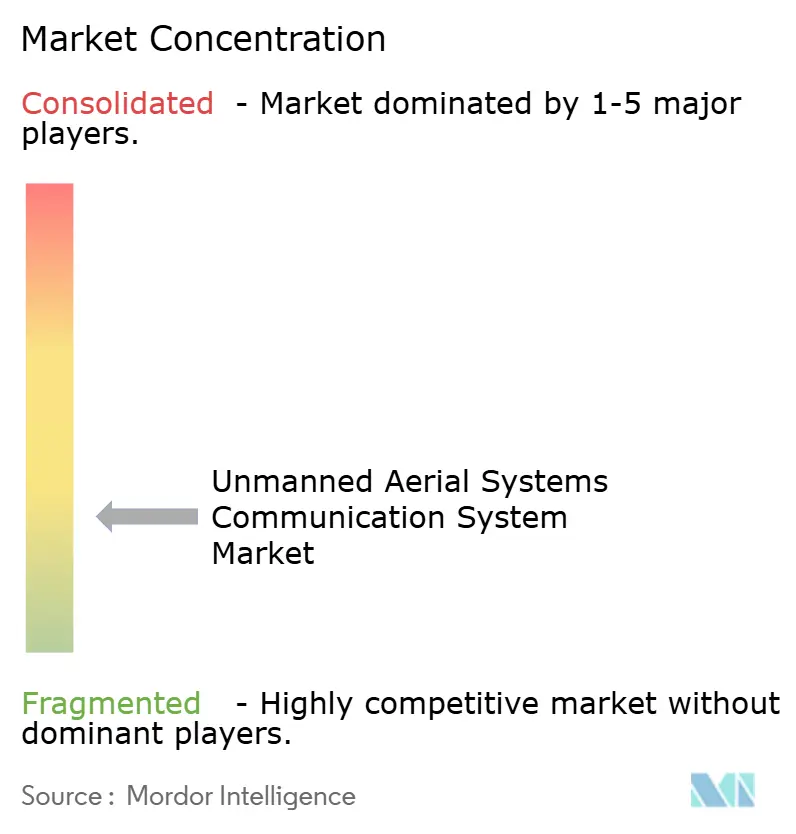
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kommunikationssysteme für unbemannte Luftfahrtsysteme von Mordor Intelligence
Die Marktgröße für Kommunikationssysteme für unbemannte Luftfahrtsysteme wurde im Jahr 2026 auf 2,78 Milliarden USD geschätzt und soll von 3,09 Milliarden USD im Jahr 2027 auf 5,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,14% während des Prognosezeitraums (2027–2032). Die Modernisierung des Verteidigungssektors stützt die Nachfrage nach sicheren C2-Verbindungen, Funkhardware, Antennen, Modems und Verwaltungssoftware. Das US-Verteidigungsministerium richtet seine Aufmerksamkeit verstärkt auf unbemannte Systeme und Autonomie, was längere Beschaffungszyklen für resiliente Konnektivität unterstützt. BVLOS-Operationen steigern ebenfalls den Wert zuverlässiger Kommunikation, da Betreiber die Verbindungsleistung nachweisen müssen, bevor sie auf kommerzielle Flüge skalieren. Satelliten-, private Funk- und Mobilfunknetze werden zu komplementären statt getrennten Optionen, da Betreiber eine konsistente Abdeckung anstreben. Der Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme begünstigt daher Anbieter, die sichere Hardware mit Software kombinieren können, die mehrere Verbindungen verwaltet.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Transceiver im Jahr 2026 einen Marktanteil von 31,89 % am Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, während Antennen bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen werden.
- Nach Konnektivität hielten terrestrische Netzwerke im Jahr 2026 einen Marktanteil von 61,56 % am Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, während nicht-terrestrische Netzwerke bis 2032 voraussichtlich mit einem CAGR von 14,52 % wachsen werden.
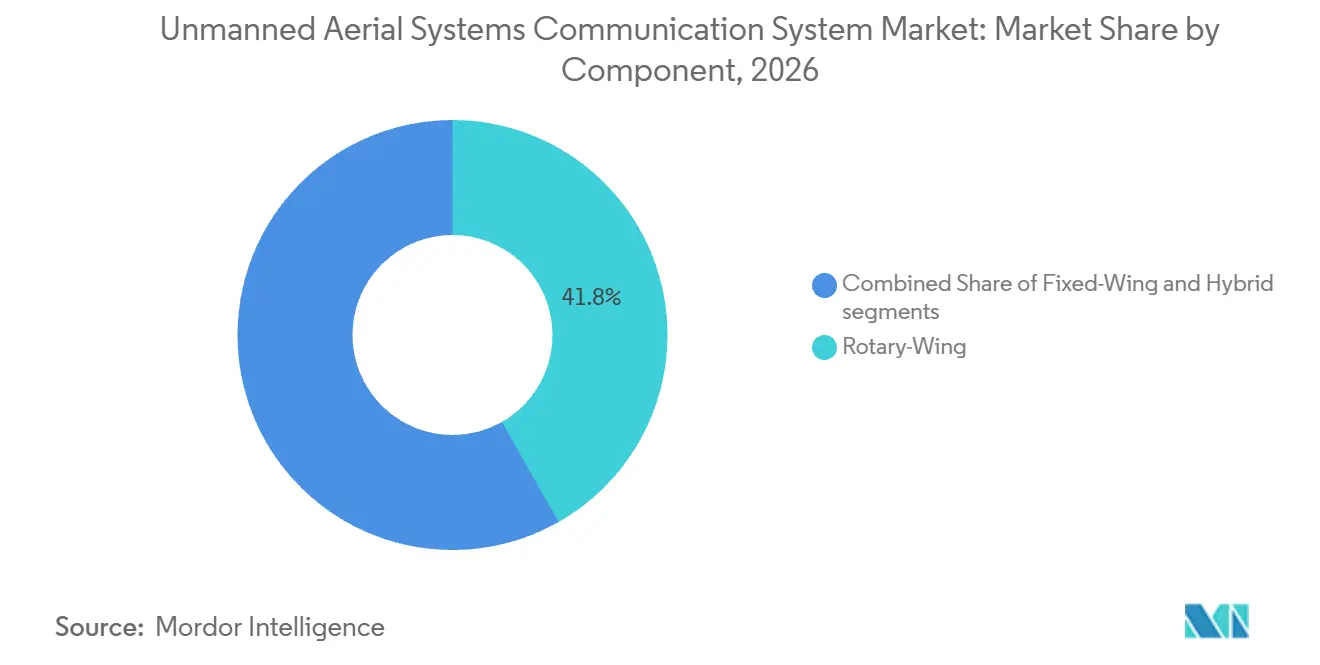
- Nach Plattform hielten Drehflüglersysteme im Jahr 2026 einen Marktanteil von 41,78 % am Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, während Hybridplattformen bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen werden.
- Nach Anwendung hielten Militärsysteme im Jahr 2026 einen Marktanteil von 43,67 % am Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, während Behörden- und Strafverfolgungsanwendungen bis 2032 voraussichtlich mit einem CAGR von 14,89 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,95 % am Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,01 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und robuste C2-Nachfrage | +2.80% | Global, konzentriert in Nordamerika, Europa und dem Indo-Pazifik | Kurzfristig (≤ 2 Jahre) |
| BVLOS-Kommerzialisierung und Luftraumintegration | +2.40% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Höherer Datendurchsatz bei Nutzlasten und Echtzeit-Edge-Analytik | +1.60% | Global | Mittelfristig (2–4 Jahre) |
| 5G, private Funknetze, LEO und NTN-Netzwerkausbau | +1.80% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Multi-Link-Failover für Schwärme und Flottenoperationen | +1.20% | Nordamerika und NATO-Europa | Mittelfristig (2–4 Jahre) |
| Kommunikationsgestützte UAS-Relais und Notfallnetzwerke | +0.90% | Global, mit früher Einführung in Nordamerika, Japan und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und robuste C2-Nachfrage
Verteidigungsprogramme stellen im Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme höhere Anforderungen an verschlüsselte, störsichere und zuverlässige C2-Verbindungen. Die US-Verteidigungsplanung für unbemannte Systeme und Autonomie weist auf eine dauerhaft institutionelle Nachfrage nach Konnektivität hin, die in umkämpften Bedingungen betrieben werden kann. Im April 2025 suchte das US Special Operations Command nach dynamischer Multi-Domain-Kommunikation für UAV-Schwärme der Gruppe 2 und Gruppe 3, mit einem Integrationszeitraum von 18 bis 30 Monaten. Die Anforderung stellt die Kommunikationsbereitschaft neben die Verfügbarkeit von Flugzeugzellen bei Beschaffungsentscheidungen. Die Lieferung des SkyTower II-Relaispods für MQ-9-Flugzeuge durch das Marine Corps zeigt zudem, wie etablierte Plattformen aufgerüstet werden können, um die Netzabdeckung zu erweitern, anstatt sie zu ersetzen.
BVLOS-Kommerzialisierung und Luftraumintegration
Die von der FAA im Jahr 2025 vorgeschlagene BVLOS-Regelung würde einen leistungsbasierten Rahmen einführen, der die Betriebsgenehmigung mit zuverlässiger Kommunikationsfähigkeit verknüpft. Dies verlagert den Fokus von der einfachen Funkverfügbarkeit auf die dokumentierte C2-Leistung. Von der FAA in Auftrag gegebene Tests, die von uAvionix zitiert wurden, verzeichneten eine Verbindungsverfügbarkeit von 99,97% auf einer 360-Meilen-Route über 4,3 Stunden Flugzeit.[1] Solche Nachweise machen ein zuverlässiges Verbindungsmanagement zu einem praktischen Beschaffungsthema für Betreiber, die größere kommerzielle Einsätze anstreben. Der Kommunikations-Stack muss Transceiver, Antennen, Modems und Software unterstützen, die die Verfügbarkeit während einer Mission aufrechterhalten und aufzeichnen können. Bundesmaßnahmen zur Modernisierung des Spektrumzugangs und zur Unterstützung inländischer UAS-Lieferketten können die Nachfrage auch auf konforme inländische und alliierte Kommunikationsausrüstung lenken.
5G, private Funknetze, LEO und NTN-Netzwerkausbau
5G, private Funknetze, LEO-Satelliten und NTNs erweitern die Konnektivitätsoptionen für UAS-Betreiber. Airbus und OQ Technology demonstrierten im Juli 2025 eine 5G-NTN-Verbindung zu einem UAS unter Verwendung von lizenziertem S-Band-NB-IoT.[2] Der Test erzielte eine Übertragungskontinuität von 99,95% bei 5 kbps während anspruchsvoller Manöver und unterstützt damit seine Relevanz für C2-Telemetrie. Japan Radio Co. und seine Partner demonstrierten im Oktober 2025 ebenfalls dynamisches Routing über GEO-, LEO- und terrestrische 5G-Verbindungen. Die ESA demonstrierte separat ein bedingtes Handover über LEO-Satelliten und adressierte damit die Signalkontinuität bei schnellen Satellitenpässen.
Multi-Link-Failover für Schwärme und Flottenoperationen
Schwarm- und Flottenoperationen erfordern mehrere Kommunikationspfade, da eine einzelne Hochfrequenzverbindung zu einem missionsrelevanten Ausfallpunkt werden kann. Multi-Link-Architekturen kombinieren C-Band-, LTE-, ISM- und Satellitenkanäle und wählen dann einen geeigneten Pfad aus, wenn sich die Netzwerkbedingungen ändern. US-Verteidigungsanforderungen für Kommunikation in umkämpften und verweigerten Bedingungen unterstützen zusätzlich Systeme, die Daten ohne längere Unterbrechung weiterleiten. Kommunikationsgestützte Relaispods und Notfallnetzwerke bieten einen weiteren Weg zur Abdeckung, indem Flugzeuge in Knoten für verstreutes Personal und autonome Einheiten umgewandelt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spektrumüberlastung und grenzüberschreitende Zuteilungsfragmentierung | -1.20% | Global, am stärksten in dicht besiedelten städtischen Korridoren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zertifizierungs-, Cybersicherheits- und BVLOS-Compliance-Kosten | -0.90% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| SWaP-Einschränkungen bei kleinen UAS und verbrauchbaren Plattformen | -0.60% | Global | Langfristig (≥ 4 Jahre) |
| Verbindungsdegradation durch Mehrwegeausbreitung, Doppler-Effekt, Regen und elektromagnetische Angriffe | -0.50% | Global, mit höherer Exposition in umkämpften Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spektrumüberlastung und grenzüberschreitende Zuteilungsfragmentierung
Zivile UAS-Operationen sehen sich mit begrenztem dediziertem Spektrum konfrontiert, da die Flottenvolumina in dicht besiedelten Gebieten steigen. Die FCC hat Interferenzrisiken in den von vielen zivilen Systemen genutzten ISM-Bändern bei 2,4 GHz und 5,8 GHz anerkannt. Dediziertes Spektrum gemäß Part 88 bietet einen besser geschützten Weg, aber die verfügbare Zuteilung bleibt für Hochdichte-Korridore begrenzt. Gerätehersteller benötigen daher spektrumeffiziente Modulation, Multi-Band-Unterstützung und anpassungsfähige Antennendesigns. Nationale Spektrumregeln können in den USA, Europa und Japan unterschiedlich sein, was Firmware- oder Hardwareanpassungen für dieselbe Plattform erfordert. Dies erhöht die Zertifizierungs- und Einsatzkosten für Betreiber, die Flotten über Grenzen hinweg betreiben, und übt Druck auf Modem- und Antennenlieferanten aus.
Zertifizierungs-, Cybersicherheits- und BVLOS-Compliance-Kosten
Zertifizierung, Cybersicherheit und BVLOS-Compliance können Entwicklungszeitpläne verlängern und die Kosten von UAS-Kommunikationssystemen erhöhen. Der von der FAA vorgeschlagene BVLOS-Rahmen umfasst Design- und Produktionsanforderungen, die auf etablierten Lufttüchtigkeitsprozessen aufbauen. Betreiber müssen möglicherweise auch die Verbindungsverfügbarkeit dokumentieren, Lieferanten überprüfen und Cybersicherheitsverpflichtungen erfüllen, bevor sie in größere Einsätze einsteigen. Die FCC-Maßnahmen bezüglich ausländisch produzierter UAS-Komponenten fügen für einige Flotten Anforderungen zur Überprüfung der Lieferkette hinzu. Forschungen zur UAS-Sicherheit in B5G-Netzwerken identifizieren gegnerische Angriffe, Datenvergiftung und Modellumgehung als Risiken für die Integrität von Navigation und Kommunikation. Kleine Betreiber können Käufe verzögern, während sie Zertifizierungs-, Prüfungs- und Lieferkettenkosten absorbieren, selbst wenn der langfristige Bedarf an zuverlässiger Konnektivität bestehen bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Antennen treiben den Wandel zur Verbindungsvielfalt voranTransceiver machten im Jahr 2026 31,89% des Marktanteils für Kommunikationssysteme für unbemannte Luftfahrtsysteme nach Komponenten aus, da jede C-Band-CNPC-, LTE-, 5G-, L-Band-Satelliten- und Mesh-Radio-Datenverbindung eine Hochfrequenzschnittstelle benötigt. BVLOS-Zuverlässigkeitsanforderungen können die Anzahl der aktiven Funkgeräte auf einem Flugzeugrahmen erhöhen, während die Partnerschaft von L3Harris mit Skydio im Oktober 2026 zur Integration taktischer Funkgeräte und der Wraith-Wellenform den Bedarf an ununterbrochenen C2-Verbindungen unter umkämpften Bedingungen zeigt.[3] Modems ergänzen Transceiver, indem sie Basisbandsignale verarbeiten und LTE-, 5G- und Satellitenprotokolle für diese zunehmend komplexen Verbindungen verwalten. Die andere Komponentengruppe umfasst Bodenkontrollfunkgeräte, Signalprozessoren und Verschlüsselungsmodule, die das System rund um den Flugzeugrahmen unterstützen.
Antennen sollen bis 2032 mit einem CAGR von 13,67% wachsen, der schnellsten Komponentenrate im Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, da elektronisch steuerbare und Phased-Array-Designs die LEO-Konnektivität innerhalb der SWaP-Grenzen kleiner Flugzeuge unterstützen. Viasat stellte im Februar 2026 Konnektivitätsterminals für staatliche UAS vor, die bei 440 g beginnen und die Massenbeschränkung von Plattformen adressieren, die keine großen Satellitengeräte tragen können. Strahlsteuerung kann auch Doppler- und Mehrwegestörungen bei Starrflüglern und Hybridflugzeugen reduzieren, wo passive omnidirektionale Elemente praktische Grenzen haben. Forschungen zu NTNs identifizieren Beamforming und Beam-Hopping als wichtige Techniken für LEO-zu-UAS-Downlinks und unterstützen die Nachfrage nach fortschrittlichen Antennendesigns.

Nach Konnektivität:
Terrestrische Dominanz steht unter strukturellem Druck durch nicht-terrestrische NetzwerkeTerrestrische Netze hielten im Jahr 2026 einen Marktanteil von 61,56% im Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme, da die etablierte Infrastruktur viele VLOS- und kurzreichweitige BVLOS-Operationen unterstützt, einschließlich städtischer Inspektionen und Einsätze für die öffentliche Sicherheit. Ihr Abdeckungs- und Kostenprofil unterstützt weiterhin Routinemissionen, bei denen Servicequalität verfügbar ist. Es wurde gezeigt, dass Open-RAN-5G-Slicing BVLOS-UAS-Operationen innerhalb der geltenden 3GPP-Latenzgrenzen unterstützt, was öffentlichen Mobilfunknetzen eine glaubwürdige C2-Rolle verleiht. Privates 5G bietet eine Zwischenlösung zwischen unlizenziertem ISM-Funk und Satellitendienst und ermöglicht es Betreibern, terrestrische Designs mit Missionsrisiko, Bandbreitenbedarf und Geografie abzustimmen.
NTNs sollen bis 2032 mit einem CAGR von 14,52% wachsen. Der Flugtest von Airbus und OQ Technology zeigte, dass LEO-Konnektivität die Telemetrie während Manövern aufrechterhalten kann. Gleichzeitig weist Viasats Arbeit an geschützter taktischer Satellitenkommunikation auf eine anhaltende Nachfrage nach störsicherer staatlicher Konnektivität hin. Satellitenverbindungen können kommerziellen Korridoren als Backup zur Mobilfunkabdeckung dienen und maritime sowie abgelegene Operationen unterstützen. Anbieter, die einen zuverlässigen terrestrisch-zu-Satelliten-Handover ermöglichen, können sich für höherwertige integrierte Konnektivitätsprogramme bewerben.
Nach Plattform:
Drehflügler-Skalierung versus Hybrid-VTOL-DynamikDrehflüglersysteme hielten im Jahr 2026 einen Marktanteil von 41,78 %, was ihren Einsatz bei Inspektions-, Sicherheits-, Kurzstreckenlieferungs- und städtischen Aufklärungsmissionen widerspiegelt. Schwebeoperationen erfordern stabile Videoverbindungen mit geringer Latenz und zuverlässige Befehlskanäle, und der Bandbreitenbedarf kann auch bei begrenzter Flugzeugbewegung hoch bleiben. Das US-Heimatschutzministerium (DHS) evaluierte im Jahr 2025 UAS für Ersthelfer in komplexen städtischen Umgebungen und bestätigte damit ihre Rolle als Kommunikationsknoten für Polizei, Feuerwehr und Such- und Rettungsmissionen. Starrflügler behalten ihre Relevanz für Langzeit-Aufklärungs-, Überwachungs-, Landwirtschafts- und Weitbereichsmissionen, bei denen die terrestrische Abdeckung weniger konsistent ist.
Hybridplattformen werden voraussichtlich bis 2032 mit einem CAGR von 15,34 % wachsen, der höchsten Plattformrate im Markt, da sie die Flexibilität des vertikalen Starts mit der Ausdauer von Starrflüglern kombinieren. Diese Flugzeuge können während einer einzigen Mission vom langsamen Schwebeflug zum schnellen Reiseflug übergehen, sodass Verbindungsmanagementsysteme auf unterschiedliche Doppler-, Antennen- und Frequenzbedingungen reagieren müssen. Die daraus resultierende Betriebskomplexität schafft Nachfrage nach Anbietern, die Dual-Mode-Kommunikation durch integrierte Hardware und Software unterstützen. Das Plattformmodell kann auch die Abhängigkeit von konventionellem Startbahnzugang für Verteidigungs- und Logistikoperationen reduzieren.
Nach Anwendung:
Militärisches Fundament, Beschleunigung bei Behörden und StrafverfolgungMilitärische Anwendungen machten im Jahr 2026 43,67 % des Marktanteils aus, da Aufklärungs-, Überwachungs-, Kampf- und Logistikmissionen jeweils hochsichere Verbindungen erfordern. Aufklärungsmissionen sind auf verschlüsselte, störsichere Übertragungen auf Abstandsreichweiten angewiesen, während Kampfmissionen strenge Befehlslatenzvorgaben auferlegen und Logistikmissionen in gestörten Umgebungen operieren. Honeywells JetWave X wurde im Mai 2025 vom US-Heer für Upgrades an luftgestützten Aufklärungs- und elektronischen Kampfführungsflugzeugen ausgewählt, was den Ersatzzyklus für hochdatenraten-Missionskommunikation veranschaulicht. Investitionen in Verteidigungssatelliten können auch eine breitere Kommunikationsnachfrage unterstützen, die in die UAS-Beschaffung einfließt.
Der Einsatz durch Behörden und Strafverfolgung wird voraussichtlich bis 2032 mit einem CAGR von 14,89 % im Markt wachsen, da Grenzsicherheit, Verkehrsmanagement und Notfallreaktion alle auf gesicherte Konnektivität angewiesen sind. Das ACE-CASPER-Experiment des US-Heimatschutzministeriums ist darauf ausgelegt, die Resilienz der 5G-Sitzungspersistenz und des Befehlsübergangs über die US-kanadische Grenze zu bewerten. Das DLR in Deutschland hat den automatisierten Notfall-UAS-Einsatz über ein Vodafone-5G-Netz mit verschlüsselter Kommunikation und Live-Video demonstriert. Kommerzielle Inspektion, Landwirtschaft und Lieferung erhöhen die Nachfrage nach wetterfesten Verbindungen, während öffentliche Auftraggeber zunehmend Interoperabilität, Leistungsnachweise und sichere Verbindungen mit bestehenden Sicherheitsnetzwerken betonen.
Geografische Analyse
Nordamerika: Verteidigungsbeschaffung und regulatorische Architektur stützen die Marktführerschaft
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,95 %, unterstützt durch Verteidigungsbeschaffung, eine etablierte UAS-Lieferantenbasis und eine ausgereifte regulatorische Struktur. FCC Part 88 bietet einen lizenzierten Spektrumrahmen für nicht vernetzte C2-Verbindungen, während die nationale Drohnenpolitik von 2026 einen modernisierten Spektrumzugang und ein Korridornetzwerk fordert, das die Hardwarenachfrage ankurbeln kann. Die Haushaltsmaterialien des US-Heeres für das Haushaltsjahr 2026 umfassen 378,60 Millionen USD für taktische Netzwerkkommunikation und 149,90 Millionen USD für Satellitenkommunikation. Der regulatorische Einfluss von FCC und FAA bietet Betreibern einen klareren Testpfad, obwohl Compliance-Faktoren die Zertifizierungszeitpläne weiterhin beeinflussen können.
Asiatisch-pazifischer Raum: Verteidigungsmodernisierung und kommerzielle Skalierung treiben das schnellste Wachstum voran
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,01 % wachsen, angetrieben durch die Verteidigungsmodernisierung in China, Indien, Japan, Südkorea und Australien sowie durch eine breitere kommerzielle Einführung, die die regionale Lieferantenbasis erweitern kann. Japan Radio Co. und seine Partner demonstrierten im Jahr 2025 dynamisches Backhaul-Switching über GEO-, LEO- und terrestrische 5G-Netzwerke und ebneten damit den Weg für Multi-Orbit-Routing für Katastrophenschutz und breitere UAS-Operationen. Anbieter, die lokale Sicherheits-, Funk- und Beschaffungsanforderungen erfüllen, können sowohl an öffentlichen als auch an Verteidigungsprogrammen teilnehmen.
Europa, Naher Osten und Afrika sowie Südamerika: Unterschiedliche Wege zur Einführung
Europa profitiert von den gemeinsamen UAS-Regeln der EASA, die eine Hardwarestandardisierung in den teilnehmenden Ländern unterstützen. Deutschlands 5G-gestützter Notfalleinsatz bietet ein Modell für die öffentliche Sicherheit, während das Vereinigte Königreich Multi-Datenstrecken-BVLOS-Designs getestet hat, die geschütztes C-Band, Mobilfunk und LEO-Satellitenkonnektivität kombinieren. Im Nahen Osten verbinden UAS-Korridore in den Vereinigten Arabischen Emiraten und Saudi-Arabien Kommunikationsinvestitionen mit Smart-City- und digitalen Infrastrukturprogrammen. Die afrikanische Nachfrage konzentriert sich auf Inspektions- und Landwirtschaftsmissionen an Standorten mit begrenzter terrestrischer Abdeckung, und die südamerikanische Nachfrage wird durch die brasilianische Präzisionslandwirtschaft unterstützt. Diese Bedürfnisse begünstigen Systeme, die terrestrische, Satelliten- und missionsspezifische Funkkapazitäten kombinieren.
Wettbewerbslandschaft
Der Markt weist eine fragmentierte Wettbewerbslandschaft auf, die etablierte Luft- und Raumfahrt- sowie Verteidigungsunternehmen, UAS-Hersteller und spezialisierte Funk- und Konnektivitätsanbieter umfasst. SZ DJI Technology Co., Ltd., L3Harris Technologies, Inc., RTX Corporation, Israel Aerospace Industries Ltd. und Skydio, Inc. konkurrieren um integrierte Militär- und Behördenprogramme, während Silvus Technologies, Inc. (Motorola Solutions), Doodle Labs LLC, Elsight Ltd., Commtact Ltd. und Microhard Systems Inc. spezialisierte Bedürfnisse mit kompakten Funkgeräten, Mesh-Networking und Link-Aggregation bedienen. L3Harris und Skydio gaben im Oktober 2026 eine Partnerschaft bekannt, um taktische Funkgeräte und die Wraith-Wellenform in Skydios autonome UAS-Plattform zu integrieren. Dieser Schritt zeigt, wie Kommunikationsanbieter Designpositionen sichern können, bevor größere Flottenankäufe erfolgen.
Viasat, Inc. brachte im Februar 2026 sein VuaLe-Portfolio auf den Markt, das L-Band-Konnektivitätsterminals für staatliche UAV-Operationen ab 440 g umfasst. Im Oktober 2025 erhielt das Unternehmen außerdem einen Vertrag für geschützte taktische Satellitenkommunikation, was seine Position in der resilienten staatlichen Konnektivität stärkt. Diese Schritte zeigen, dass große Anbieter dieselben SWaP-Anforderungen adressieren, die kleineren Funkspezialisten geholfen haben, wettbewerbsfähig zu sein. Multi-Orbit-Bodenstationen, die GEO- und LEO-Dienste verwalten, sowie Link-Layer-Software, die Live-Signaldaten anstelle voreingestellter Failover-Regeln verwendet, bleiben wichtige Chancen.
Softwaredefinierte Funkgeräte (SDRs), die auf Flugzeuge der Gruppen 1 und 2 zugeschnitten sind, werden zunehmend wichtiger, da ältere Geräte die verfügbaren Gewichts- und Leistungsbudgets überschreiten können. FCC-Sicherheitsmaßnahmen bezüglich ausländisch produzierter UAS-Komponenten können Substitutionsnachfrage für konforme Transceiver und Flugsteuerungskommunikationsgeräte erzeugen. Die Einhaltung von FCC Part 88, RTCA/DO-377A-CNPC-Standards und EASA-UAS-Anforderungen bleibt eine Markteintrittsbarriere für Anbieter ohne Zertifizierungsressourcen. Diese Anforderungen können etablierte Anbieter schützen und Partnerschaften oder Übernahmen als Weg zu genehmigten Fähigkeiten fördern.
Marktführer im Bereich Kommunikationssysteme für unbemannte Luftfahrtsysteme
-
SZ DJI Technology Co., Ltd.
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Israel Aerospace Industries Ltd.
-
Skydio, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme Unternehmen in diesem Bericht
- SZ DJI Technology Co., Ltd.
- Thales Group
- Honeywell Aerospace Inc.
- Gilat Satellite Networks Ltd.
- L3Harris Technologies, Inc.
- Israel Aerospace Industries Ltd.
- Skydio, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- General Atomics Aeronautical Systems, Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Doodle Labs LLC
- Elsight Ltd.
- Microhard Systems Inc.
- UAV Navigation S.L.U.
- Silvus Technologies, Inc. (Motorola Solutions, Inc.)
- Sky-Drones Technologies Ltd.
- Botlink, LLC
- SKYTRAC Systems Ltd.
- Orbit Communications Systems Ltd.
- Hughes Network Systems, LLC
- Commtact Ltd.
- UAVOS Inc.
Neueste Industrielle Entwicklungen in Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme
- Oktober 2026: L3Harris Technologies, Inc. und Skydio Inc. geben eine Partnerschaft bekannt, um die taktischen Funkgeräte und die Wraith-Wellenform von L3Harris in Skydios autonome UAS-Plattform zu integrieren und damit eine vernetzte Gefechtsfeldkapazität zu schaffen, die autonomen Flug mit resilienter, verschlüsselter C2-Kommunikation für militärische Kämpfer kombiniert. Die Zusammenarbeit zielt darauf ab, integrierte autonome Sensor- und Kommunikationslösungen für das US-Militär und die alliierten Streitkräfte bereitzustellen.
- Oktober 2026: AeroVironment, Inc. und Elsight Ltd. gaben eine Partnerschaft bekannt, um Elsights Halo-Konnektivitätstechnologie in AeroVironments Mayhem-10-Startwirkungssystem zu integrieren und damit die Kommunikationsresilienz in komplexen und umkämpften Umgebungen zu verbessern. Die Integration wird es dem Mayhem 10 ermöglichen, mehrere Kommunikationsnetzwerke über eine einzige Konnektivitätsschicht zu verwalten, einschließlich Satelliten-, privater und öffentlicher Mobilfunk- sowie Punkt-zu-Punkt-Funkverbindungen.
- Januar 2026: Elsight Ltd. erhielt einen Kaufauftrag in Höhe von 460.000 USD von einem Kunden aus dem US-amerikanischen Bereich der öffentlichen Sicherheit für seine Halo-Konnektivitätsplattform, die einen einzigen gebündelten Tunnel unter Verwendung verfügbarer Multi-Links aus LTE-, 5G-, SatCom- und HF-Verbindungen erstellt, um eine kontinuierliche Betriebszeit und Konnektivität zwischen einem UAS und Bodenkontrollstationen zu gewährleisten.
Berichtsumfang des globalen Marktes für Kommunikationssysteme für unbemannte Luftfahrtsysteme
Der Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme umfasst Kommunikationsausrüstung und integrierte Technologien, die eine zuverlässige Datenübertragung, Führung und Kontrolle, Telemetrie und den Echtzeit-Informationsaustausch zwischen unbemannten Luftfahrzeugen (UAVs), Bodenkontrollstationen und anderen verbundenen Plattformen ermöglichen. Der Umfang umfasst Kommunikationssysteme, die für die Neuproduktion von UAS, Systemintegration, Modernisierung und Nachrüstprogramme in militärischen, kommerziellen, behördlichen und strafverfolgungsbezogenen Anwendungen geliefert werden, einschließlich Aufklärung, Überwachung und Erkundung (ISR), Kampfoperationen, Logistik, Infrastrukturinspektion, Landwirtschaft, Grenzsicherheit, Verkehrsmanagement und Notfallreaktion.
Der Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme ist nach Komponente, Konnektivität, Plattform, Anwendung und Geografie segmentiert. Nach Komponente ist der Markt in Transceiver, Antennen, Modems und Sonstiges segmentiert. Nach Konnektivität ist der Markt in terrestrische Netzwerke und nicht-terrestrische Netzwerke segmentiert. Nach Plattform ist der Markt in Starrflügler, Drehflügler und Hybrid segmentiert. Nach Anwendung ist der Markt in Militär, Kommerziell sowie Behörden und Strafverfolgung segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Transceiver |
| Antennen |
| Modems |
| Sonstiges |
| Terrestrische Netzwerke |
| Nicht-terrestrische Netzwerke |
| Starrflügler |
| Drehflügler |
| Hybrid |
| Militär | Aufklärung, Überwachung und Erkundung (ISR) |
| Kampf | |
| Logistik | |
| Kommerziell | Infrastrukturinspektion |
| Landwirtschaft | |
| Lieferung und Logistik | |
| Sonstiges | |
| Behörden und Strafverfolgung | Grenzsicherheit und Überwachung |
| Verkehrsmanagement | |
| Notfallreaktion und Katastrophenmanagement | |
| Sonstiges |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Transceiver | ||
| Antennen | |||
| Modems | |||
| Sonstiges | |||
| Nach Konnektivität | Terrestrische Netzwerke | ||
| Nicht-terrestrische Netzwerke | |||
| Nach Plattform | Starrflügler | ||
| Drehflügler | |||
| Hybrid | |||
| Nach Anwendung | Militär | Aufklärung, Überwachung und Erkundung (ISR) | |
| Kampf | |||
| Logistik | |||
| Kommerziell | Infrastrukturinspektion | ||
| Landwirtschaft | |||
| Lieferung und Logistik | |||
| Sonstiges | |||
| Behörden und Strafverfolgung | Grenzsicherheit und Überwachung | ||
| Verkehrsmanagement | |||
| Notfallreaktion und Katastrophenmanagement | |||
| Sonstiges | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Kommunikationssystemen für unbemannte Luftfahrtsysteme an?
Verteidigungsmodernisierung, BVLOS-Operationen und der Bedarf an sicheren Verbindungen über Mobilfunk-, Satelliten- und Funknetzwerke unterstützen die Nachfrage.
Wie groß ist der Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme?
Der Markt für Kommunikationssysteme für unbemannte Luftfahrtsysteme wird voraussichtlich von 3,09 Milliarden USD im Jahr 2027 auf 5,24 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,14 %.
Welche UAS-Kommunikationskomponente wächst am schnellsten?
Antennen werden voraussichtlich bis 2032 mit einem CAGR von 13,67 % wachsen, da Betreiber kompakte und elektronisch steuerbare Designs einsetzen.
Warum sind nicht-terrestrische Netzwerke für die UAS-Kommunikation wichtig?
Sie werden voraussichtlich mit einem CAGR von 14,52 % wachsen, da Satellitenverbindungen die Abdeckung erweitern und Redundanz für BVLOS-Operationen bieten können.
Welche Plattform hat die stärksten Wachstumsaussichten?
Hybridplattformen werden voraussichtlich bis 2032 mit einem CAGR von 15,34 % wachsen und kombinieren vertikalen Start mit der Ausdauer von Starrflüglern.
Welche Region wird bei der UAS-Kommunikation am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,01 % wachsen, unterstützt durch Verteidigungsmodernisierung und kommerzielle Einführung.