
Taille et Part du Marché des Systèmes de Communication pour Systèmes Aériens Sans Pilote
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.09 Milliards de dollars |
| Taille du Marché (2032) | 5.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
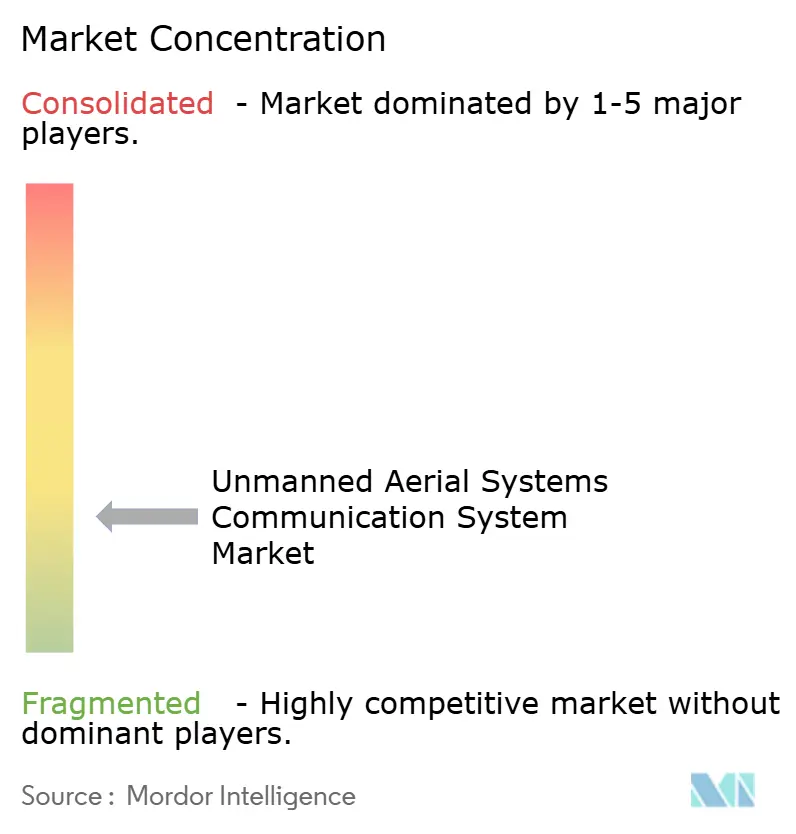
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Communication pour Systèmes Aériens Sans Pilote par Mordor Intelligence
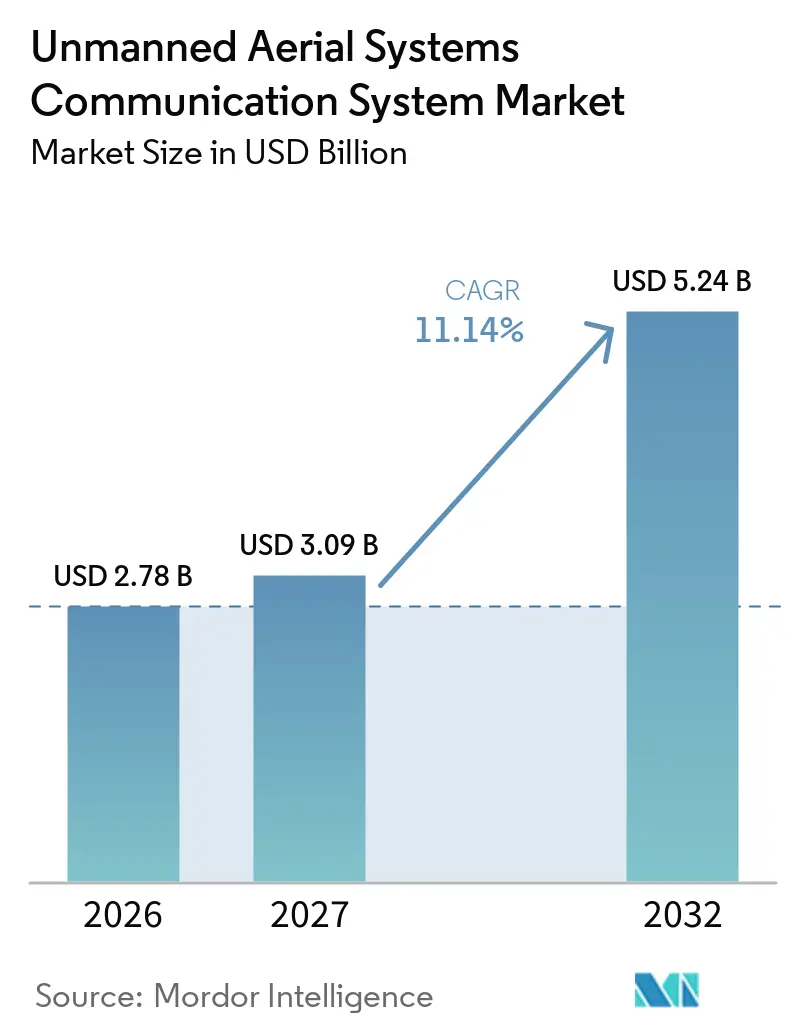
La taille du marché des systèmes de communication pour systèmes aériens sans pilote était évaluée à 2,78 milliards USD en 2026 et devrait croître de 3,09 milliards USD en 2027 pour atteindre 5,24 milliards USD d'ici 2032, à un CAGR de 11,14 % durant la période de prévision (2027-2032). La modernisation de la défense soutient la demande de liaisons C2 sécurisées, de matériels radio, d'antennes, de modems et de logiciels de gestion. Le DoD américain accorde une attention croissante aux systèmes sans pilote et à l'autonomie, ce qui soutient des cycles d'approvisionnement plus longs pour une connectivité résiliente. Les opérations BVLOS augmentent également la valeur des communications fiables, car les opérateurs doivent démontrer les performances de liaison avant de passer à des vols commerciaux à grande échelle. Les réseaux satellitaires, sans fil privés et cellulaires deviennent des options complémentaires plutôt que séparées, les opérateurs recherchant une couverture cohérente. Le marché des systèmes de communication pour systèmes aériens sans pilote favorise donc les fournisseurs capables de combiner du matériel sécurisé avec des logiciels gérant plusieurs liaisons.
Points Clés du Rapport
- Par composant, les émetteurs-récepteurs détenaient 31,89% de la part du marché des systèmes de communication pour systèmes aériens sans pilote en 2026, tandis que les antennes devraient croître à un CAGR de 13,67% jusqu'en 2032.
- Par connectivité, les réseaux terrestres détenaient 61,56% de la part du marché des systèmes de communication pour systèmes aériens sans pilote en 2026, tandis que les réseaux non terrestres devraient croître à un CAGR de 14,52% jusqu'en 2032.
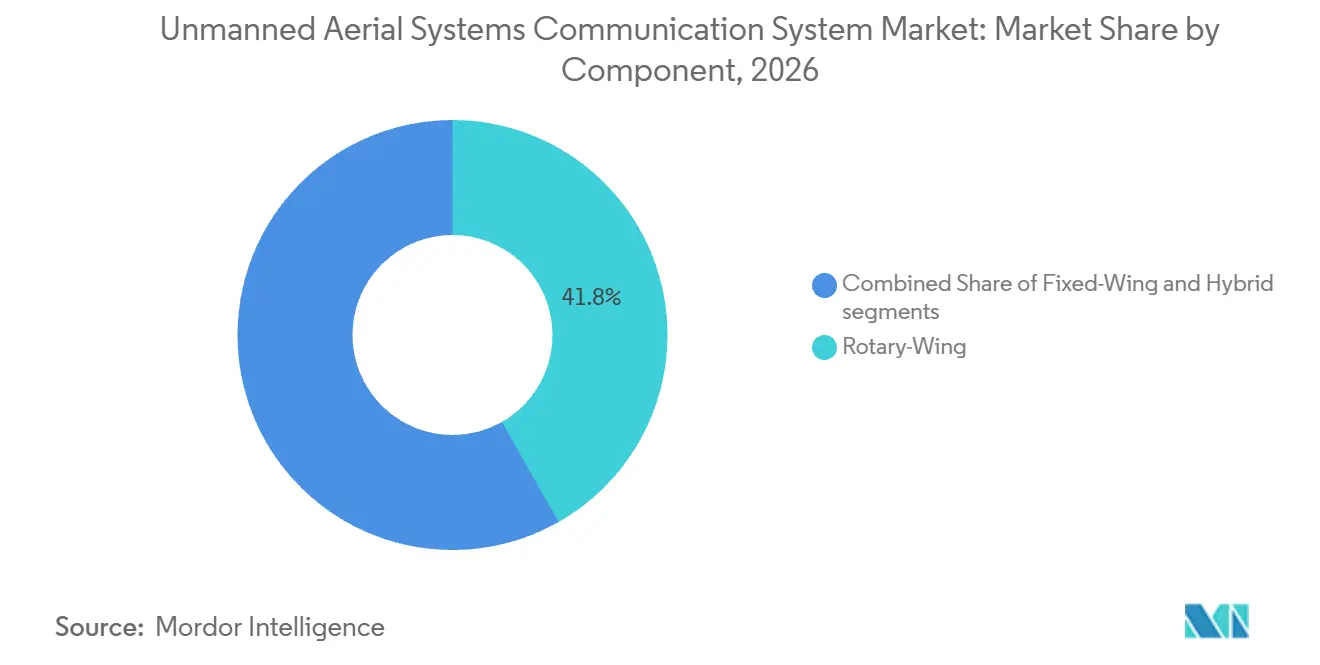
- Par plateforme, les systèmes à voilure tournante détenaient 41,78% de la part du marché des systèmes de communication pour systèmes aériens sans pilote en 2026, tandis que les plateformes hybrides devraient croître à un CAGR de 15,34% jusqu'en 2032.
- Par application, les systèmes militaires détenaient 43,67% de la part du marché des systèmes de communication pour systèmes aériens sans pilote en 2026, tandis que les applications gouvernementales et d'application des lois devraient croître à un CAGR de 14,89% jusqu'en 2032.
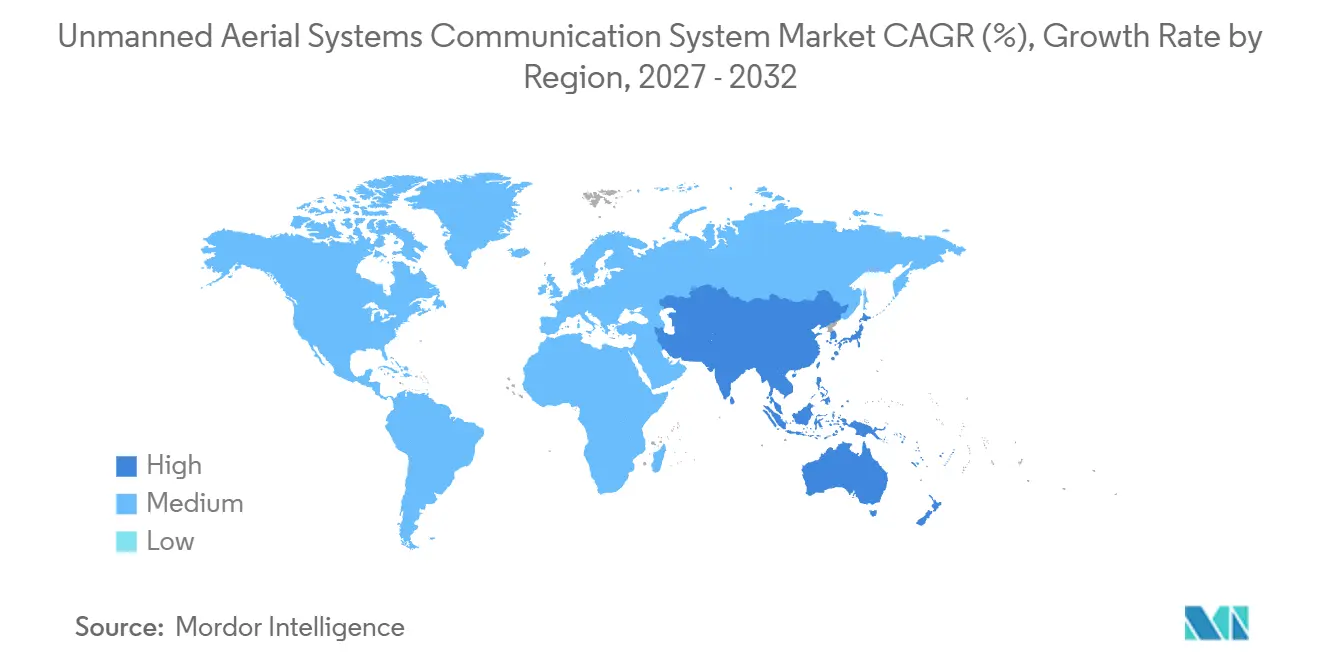
- Par géographie, l'Amérique du Nord détenait 35,95% de la part du marché des systèmes de communication pour systèmes aériens sans pilote en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,01% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation de la défense et demande de C2 résilient | +2.80% | Mondial, concentré en Amérique du Nord, en Europe et dans l'Indo-Pacifique | Court terme (≤ 2 ans) |
| Commercialisation des opérations BVLOS et intégration dans l'espace aérien | +2.40% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Débit de données de charge utile plus élevé et analytique en temps réel en périphérie | +1.60% | Mondial | Moyen terme (2-4 ans) |
| Expansion des réseaux 5G, sans fil privés, LEO et NTN | +1.80% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Basculement multi-liaisons pour les essaims et les opérations de flotte | +1.20% | Amérique du Nord et Europe de l'OTAN | Moyen terme (2-4 ans) |
| Relais UAS activés par les communications et réseaux d'urgence | +0.90% | Mondial, avec adoption précoce en Amérique du Nord, au Japon et en Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la Défense et Demande de C2 Résilient
Les programmes de défense élèvent les exigences en matière de liaisons C2 chiffrées, résistantes au brouillage et fiables sur le marché des systèmes de communication pour systèmes aériens sans pilote. La planification de la défense américaine pour les systèmes sans pilote et l'autonomie indique une demande institutionnelle durable pour une connectivité capable d'opérer dans des conditions contestées. En avril 2025, le Commandement des opérations spéciales américain a recherché des communications multi-domaines dynamiques pour des essaims de drones UAV des groupes 2 et 3, avec un calendrier d'intégration de 18 à 30 mois. Cette exigence place la disponibilité des communications au même niveau que la disponibilité des cellules dans les décisions d'acquisition. La livraison par le Corps des Marines du pod relais SkyTower II pour les aéronefs MQ-9 montre également comment les plateformes existantes peuvent être mises à niveau pour étendre la couverture réseau plutôt que d'être remplacées.
Commercialisation des Opérations BVLOS et Intégration dans l'Espace Aérien
La règle BVLOS proposée par la FAA en 2025 introduirait un cadre basé sur les performances qui lie l'autorisation d'exploitation à une capacité de communication fiable. Cela déplace l'attention de la simple disponibilité radio vers des performances C2 documentées. Les tests contractuels de la FAA cités par uAvionix ont enregistré une disponibilité de liaison de 99,97 % sur un itinéraire de 360 miles sur 4,3 heures de vol.[1] De telles preuves font de la gestion fiable des liaisons une question d'approvisionnement pratique pour les opérateurs qui poursuivent des déploiements commerciaux à plus grande échelle. La pile de communication doit prendre en charge des émetteurs-récepteurs, des antennes, des modems et des logiciels capables de maintenir et d'enregistrer la disponibilité tout au long d'une mission. Les mesures fédérales visant à moderniser l'accès au spectre et à soutenir les chaînes d'approvisionnement nationales en UAS peuvent également orienter la demande vers des équipements de communication nationaux et alliés conformes.
Expansion des Réseaux 5G, Sans Fil Privés, LEO et NTN
La 5G, les réseaux sans fil privés, les satellites LEO et les NTN élargissent les choix de connectivité disponibles pour les opérateurs d'UAS. Airbus et OQ Technology ont démontré une connexion 5G NTN à un UAS en juillet 2025 en utilisant la bande S sous licence NB-IoT.[2] Le test a atteint une continuité de transmission de 99,95 % à 5 kbps lors de manœuvres exigeantes, confirmant sa pertinence pour la télémétrie C2. Japan Radio Co. et ses partenaires ont également démontré un routage dynamique sur des liaisons GEO, LEO et 5G terrestres en octobre 2025. L'ESA a séparément démontré un transfert conditionnel sur des satellites LEO, traitant la continuité du signal lors de passages rapides de satellites.
Basculement Multi-Liaisons pour les Essaims et les Opérations de Flotte
Les opérations d'essaims et de flottes nécessitent plusieurs voies de communication car une seule liaison radiofréquence peut devenir un point de défaillance au niveau de la mission. Les architectures multi-liaisons combinent les canaux en bande C, LTE, ISM et satellite, puis sélectionnent une voie viable à mesure que les conditions du réseau changent. Les exigences de défense américaines en matière de communications dans des conditions contestées et refusées soutiennent davantage les systèmes qui relaient les données sans interruption prolongée. Les pods relais activés par les communications et les réseaux d'urgence ajoutent une autre voie de couverture en convertissant les aéronefs en nœuds pour le personnel dispersé et les actifs autonomes.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Congestion du spectre et fragmentation de l'allocation transfrontalière | -1.20% | Mondial, plus aigu dans les corridors urbains denses d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Coûts de certification, de cybersécurité et de conformité BVLOS | -0.90% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contraintes SWaP dans les petits UAS et les plateformes attrituables | -0.60% | Mondial | Long terme (≥ 4 ans) |
| Dégradation de la liaison due aux trajets multiples, à l'effet Doppler, à la pluie et aux attaques électromagnétiques | -0.50% | Mondial, avec une exposition plus élevée dans les environnements contestés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Congestion du Spectre et Fragmentation de l'Allocation Transfrontalière
Les opérations civiles d'UAS font face à un spectre dédié limité à mesure que les volumes de flottes augmentent dans les zones denses. La FCC a reconnu les risques d'interférence dans les bandes ISM 2,4 GHz et 5,8 GHz utilisées par de nombreux systèmes civils. Le spectre dédié en vertu de la Partie 88 offre une voie plus protégée, mais l'allocation disponible reste étroite pour les corridors à haute densité. Les fabricants d'équipements ont donc besoin d'une modulation efficace en termes de spectre, d'une prise en charge multibande et de conceptions d'antennes adaptables. Les règles nationales en matière de spectre peuvent différer entre les États-Unis, l'Europe et le Japon, nécessitant des ajustements de micrologiciel ou de matériel pour la même plateforme. Cela augmente les coûts de certification et de déploiement pour les opérateurs gérant des flottes à travers les frontières et exerce une pression sur les fournisseurs de modems et d'antennes.
Coûts de Certification, de Cybersécurité et de Conformité BVLOS
La certification, la cybersécurité et la conformité BVLOS peuvent prolonger les calendriers de développement et augmenter le coût des systèmes de communication pour UAS. Le cadre BVLOS proposé par la FAA comprend des exigences de conception et de production qui s'appuient sur les processus d'navigabilité établis. Les opérateurs peuvent également avoir besoin de documenter la disponibilité des liaisons, de vérifier les fournisseurs et de satisfaire aux obligations de cybersécurité avant d'entrer dans des déploiements plus importants. L'action de la FCC concernant les UAS et composants produits à l'étranger ajoute des exigences de révision de la chaîne d'approvisionnement pour certaines flottes. La recherche sur la sécurité des UAS dans les réseaux B5G identifie les attaques adversariales, l'empoisonnement des données et l'évasion de modèles comme des risques pour l'intégrité de la navigation et des communications. Les petits opérateurs peuvent retarder leurs achats pendant qu'ils absorbent les coûts de certification, d'audit et de chaîne d'approvisionnement, même lorsque le besoin à long terme d'une connectivité fiable demeure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Antennes Conduisent le Passage à la Diversité des LiaisonsLes émetteurs-récepteurs représentaient 31,89 % de la part de marché des systèmes de communication pour systèmes aériens sans pilote par composant en 2026, car chaque liaison de données radio CNPC en bande C, LTE, 5G, satellite en bande L et maillée nécessite une interface radiofréquence. Les exigences de fiabilité BVLOS peuvent augmenter le nombre de radios actives sur une cellule, tandis que le partenariat d'octobre 2026 entre L3Harris Technologies et Skydio pour intégrer des radios tactiques et la forme d'onde Wraith illustre le besoin de liaisons C2 ininterrompues dans des conditions contestées.[3] Les modems complètent les émetteurs-récepteurs en traitant les signaux en bande de base et en gérant les protocoles LTE, 5G et satellitaires pour ces liaisons de plus en plus complexes. L'autre groupe de composants comprend les radios de contrôle au sol, les processeurs de signaux et les modules de chiffrement qui soutiennent le système autour de la cellule.
Les antennes devraient croître à un CAGR de 13,67 % jusqu'en 2032, soit le taux de composant le plus rapide sur le marché des systèmes de communication pour systèmes aériens sans pilote, car les conceptions à direction électronique et à réseau phasé soutiennent la connectivité LEO dans les limites SWaP des petits aéronefs. Viasat a introduit des terminaux de connectivité UAS gouvernementaux, à partir de 440 g, en février 2026, répondant à la contrainte de masse des plateformes ne pouvant pas transporter de grands équipements satellitaires. La direction de faisceau peut également réduire les perturbations Doppler et les trajets multiples sur les aéronefs à voilure fixe et hybrides, où les éléments omnidirectionnels passifs ont des limites pratiques. Les recherches sur les NTN identifient la formation de faisceaux et le saut de faisceaux comme des techniques importantes pour les liaisons descendantes LEO vers UAS, soutenant la demande de conceptions d'antennes avancées.

Par Connectivité :
La Dominance Terrestre Fait Face à une Pression Structurelle des NTNLes réseaux terrestres détenaient 61,56 % de la part de marché des systèmes de communication pour systèmes aériens sans pilote en 2026, car l'infrastructure existante soutient de nombreuses opérations VLOS et BVLOS à courte portée, notamment les inspections urbaines et les déploiements de sécurité publique. Leur profil de couverture et de coût continue de soutenir les missions de routine où la qualité de service est disponible. Il a été démontré que le découpage 5G Open RAN prend en charge les opérations UAS BVLOS dans les limites de latence 3GPP applicables, ce qui confère aux réseaux cellulaires publics un rôle C2 crédible. La 5G privée offre une option intermédiaire entre les liaisons ISM sans licence et le service satellitaire, permettant aux opérateurs d'adapter les conceptions terrestres au risque de mission, aux besoins en bande passante et à la géographie.
Les NTN devraient croître à un CAGR de 14,52 % jusqu'en 2032. L'essai en vol d'Airbus et d'OQ Technology a démontré que la connectivité LEO peut maintenir la télémétrie lors de manœuvres. Dans le même temps, les travaux de Viasat sur les satellites tactiques protégés indiquent une demande continue pour une connectivité gouvernementale anti-brouillage. Les liaisons satellitaires peuvent servir de sauvegarde à la couverture cellulaire sur les corridors commerciaux et soutenir les opérations maritimes et à distance. Les fournisseurs qui rendent fiable le transfert terrestre vers satellite peuvent concourir pour des programmes de connectivité intégrée à plus haute valeur ajoutée.
Par Plateforme :
Échelle de la Voilure Tournante vs. Dynamisme des VTOL HybridesLes systèmes à voilure tournante détenaient 41,78% de la part de marché en 2026, reflétant leur utilisation dans les missions d'inspection, de sécurité publique, de livraison à courte portée et de renseignement urbain. Les opérations en vol stationnaire nécessitent des liaisons vidéo stables à faible latence et des canaux de commande fiables, et les besoins en bande passante peuvent rester élevés même lorsque le mouvement de l'aéronef est limité. Le Département de la Sécurité Intérieure américain a évalué les UAS pour les premiers intervenants dans des environnements urbains complexes en 2025, renforçant leur rôle de nœuds de communication pour la police, les pompiers et les missions de recherche et de sauvetage. Les aéronefs à aile fixe conservent leur pertinence pour les missions de longue endurance en matière de renseignement, de surveillance, d'agriculture et de couverture de zones étendues où la couverture terrestre est moins cohérente.
Les plateformes hybrides devraient croître à un CAGR de 15,34% jusqu'en 2032, le taux de plateforme le plus élevé du marché, car elles combinent la flexibilité du décollage vertical avec l'endurance de l'aile fixe. Ces aéronefs peuvent passer d'un vol stationnaire à basse vitesse à une croisière à grande vitesse au cours d'une même mission, de sorte que les systèmes de gestion des liaisons doivent répondre à des conditions variables d'effet Doppler, d'antenne et de fréquence. La complexité opérationnelle résultante crée une demande pour les fournisseurs qui prennent en charge les communications en mode double via du matériel et des logiciels intégrés. Le modèle de plateforme peut également réduire la dépendance à l'accès aux pistes conventionnelles pour les opérations de défense et de logistique.
Par Application :
Socle Militaire, Accélération Gouvernementale et d'Application des LoisLes applications militaires représentaient 43,67% de la part de marché en 2026, car les missions de renseignement, de surveillance, de combat et de logistique nécessitent chacune des liaisons à haute assurance. Les missions de renseignement reposent sur une transmission chiffrée et résistante au brouillage à des portées de sécurité, tandis que les missions de combat imposent des exigences strictes en matière de latence de commandement, et les missions logistiques opèrent dans des environnements perturbés. Le JetWave X de Honeywell a été sélectionné par l'Armée américaine en mai 2025 pour des mises à niveau des aéronefs de reconnaissance aéroportée et de guerre électronique, illustrant le cycle de remplacement pour les communications de mission à haut débit de données. L'investissement dans les satellites de défense peut également soutenir une demande de communications plus large qui se répercute sur les achats d'UAS.
L'utilisation gouvernementale et par les forces de l'ordre devrait croître à un CAGR de 14,89% jusqu'en 2032 sur le marché, car la sécurité des frontières, la gestion du trafic et la réponse aux urgences dépendent toutes d'une connectivité assurée. L'expérience ACE-CASPER du Département de la Sécurité Intérieure américain est conçue pour évaluer la persistance résiliente des sessions 5G et le transfert de commandement à travers la frontière américano-canadienne. Le DLR allemand a démontré le déploiement automatisé d'UAS d'urgence sur un réseau 5G de Vodafone avec des communications chiffrées et de la vidéo en direct. L'inspection commerciale, l'agriculture et la livraison ajoutent une demande de liaisons résistantes aux intempéries, tandis que les acheteurs publics mettent de plus en plus l'accent sur l'interopérabilité, la preuve de performance et les liaisons sécurisées avec les réseaux de sécurité existants.
Analyse Géographique
Amérique du Nord : Les Achats de Défense et l'Architecture Réglementaire Soutiennent le Leadership du Marché
L'Amérique du Nord détenait 35,95% de la part de marché en 2026, soutenue par les achats de défense, une base de fournisseurs d'UAS établie et une structure réglementaire en maturation. La Partie 88 de la FCC fournit un cadre de spectre sous licence pour les liaisons C2 non en réseau, tandis que la politique nationale sur les drones de 2026 appelle à un accès modernisé au spectre et à un réseau de corridors pouvant stimuler la demande de matériel. Les documents budgétaires de l'Armée américaine pour l'exercice 2026 comprennent 378,60 millions USD pour les communications de réseau tactique et 149,90 millions USD pour les communications par satellite. L'influence réglementaire de la FCC et de la FAA offre aux opérateurs une voie de test plus claire, bien que les facteurs de conformité puissent encore affecter les délais de certification.
Asie-Pacifique : La Modernisation de la Défense et l'Échelle Commerciale Stimulent la Croissance la Plus Rapide
L'Asie-Pacifique devrait croître à un CAGR de 15,01% jusqu'en 2032, portée par la modernisation de la défense en Chine, en Inde, au Japon, en Corée du Sud et en Australie, ainsi que par une adoption commerciale plus large, qui peut élargir la base de fournisseurs régionaux. Japan Radio Co. et ses partenaires ont démontré la commutation dynamique de backhaul sur des réseaux GEO, LEO et 5G terrestres en 2025, plaçant le routage multi-orbite sur une voie pratique pour la réponse aux catastrophes et les opérations UAS plus larges. Les fournisseurs qui répondent aux exigences locales en matière de sécurité, de radio et d'approvisionnement peuvent participer à la fois aux programmes publics et de défense.
Europe, Moyen-Orient et Afrique, et Amérique du Sud : Différentes Voies vers l'Adoption
L'Europe bénéficie des règles communes de l'AESA sur les UAS, qui soutiennent la standardisation du matériel dans les pays participants. Les travaux allemands sur le déploiement d'urgence activé par la 5G fournissent un modèle de sécurité publique, tandis que le Royaume-Uni a testé des conceptions BVLOS multi-liaisons de données combinant la connectivité protégée en bande C, cellulaire et satellite LEO. Au Moyen-Orient, les corridors UAS aux Émirats arabes unis et en Arabie saoudite relient l'investissement dans les communications aux programmes de ville intelligente et d'infrastructure numérique. La demande africaine se concentre sur les missions d'inspection et agricoles dans des zones à couverture terrestre limitée, et la demande sud-américaine est soutenue par l'agriculture de précision brésilienne. Ces besoins favorisent les systèmes combinant des capacités radio terrestres, satellitaires et spécifiques à la mission.
Paysage Concurrentiel
Le marché présente un paysage concurrentiel fragmenté, comprenant des entreprises aérospatiales et de défense établies, des fabricants d'UAS et des fournisseurs spécialisés en radio et connectivité. SZ DJI Technology Co., Ltd., L3Harris Technologies, Inc., RTX Corporation, Israel Aerospace Industries Ltd. et Skydio, Inc. se disputent les programmes militaires et gouvernementaux intégrés, tandis que Silvus Technologies, Inc. (Motorola Solutions), Doodle Labs LLC, Elsight Ltd., Commtact Ltd. et Microhard Systems Inc. répondent à des besoins spécialisés avec des radios compactes, des réseaux maillés et l'agrégation de liaisons. L3Harris et Skydio ont annoncé un partenariat en octobre 2026 pour intégrer les radios tactiques et la forme d'onde Wraith dans la plateforme UAS autonome de Skydio. Cette démarche montre comment les fournisseurs de communication peuvent sécuriser des positions de conception avant des achats de flottes plus importants.
Viasat, Inc. a lancé son portefeuille VuaLe en février 2026, proposant des terminaux de connectivité en bande L pour les opérations d'UAV gouvernementaux, à partir de 440 g. Elle a également reçu un contrat de communications satellitaires tactiques protégées en octobre 2025, renforçant sa position dans la connectivité gouvernementale résiliente. Ces démarches montrent que les grands fournisseurs répondent aux mêmes exigences SWaP qui ont aidé les petits spécialistes radio à être compétitifs. Les stations au sol multi-orbites gérant les services GEO et LEO, et les logiciels de couche de liaison utilisant des données de signal en direct plutôt que des règles de basculement prédéfinies, restent des opportunités importantes.
Les radios définies par logiciel (SDR) adaptées aux aéronefs de Groupe 1 et de Groupe 2 deviennent de plus en plus importantes car les équipements hérités peuvent dépasser les budgets de poids et de puissance disponibles. Les actions de sécurité de la FCC concernant les composants d'UAS produits à l'étranger peuvent créer une demande de substitution pour des émetteurs-récepteurs conformes et des équipements de communication de contrôle de vol. La conformité avec la Partie 88 de la FCC, les normes CNPC RTCA/DO-377A et les exigences UAS de l'AESA reste une barrière à l'entrée pour les fournisseurs sans ressources de certification. Ces exigences peuvent protéger les fournisseurs établis et encourager les partenariats ou les acquisitions comme voie vers une capacité approuvée.
Leaders du Secteur des Systèmes de Communication pour Systèmes Aériens Sans Pilote
-
SZ DJI Technology Co., Ltd.
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Israel Aerospace Industries Ltd.
-
Skydio, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de communication pour systèmes aériens sans pilote Entreprises couvertes dans ce rapport
- SZ DJI Technology Co., Ltd.
- Thales Group
- Honeywell Aerospace Inc.
- Gilat Satellite Networks Ltd.
- L3Harris Technologies, Inc.
- Israel Aerospace Industries Ltd.
- Skydio, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- General Atomics Aeronautical Systems, Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Doodle Labs LLC
- Elsight Ltd.
- Microhard Systems Inc.
- UAV Navigation S.L.U.
- Silvus Technologies, Inc. (Motorola Solutions, Inc.)
- Sky-Drones Technologies Ltd.
- Botlink, LLC
- SKYTRAC Systems Ltd.
- Orbit Communications Systems Ltd.
- Hughes Network Systems, LLC
- Commtact Ltd.
- UAVOS Inc.
Développements industriels récents dans Marché des systèmes de communication pour systèmes aériens sans pilote
- Octobre 2026 : L3Harris Technologies, Inc. et Skydio Inc. annoncent un partenariat pour intégrer les radios tactiques et la forme d'onde Wraith de L3Harris dans la plateforme UAS autonome de Skydio, créant une capacité de champ de bataille connecté combinant le vol autonome avec des communications C2 résilientes et chiffrées pour les combattants militaires. La collaboration vise à fournir des solutions intégrées de capteurs autonomes et de communications aux forces militaires américaines et alliées.
- Octobre 2026 : AeroVironment, Inc. et Elsight Ltd. ont annoncé un partenariat pour intégrer la technologie de connectivité Halo d'Elsight dans le système d'effets lancés Mayhem 10 d'AeroVironment, améliorant la résilience des communications dans des environnements complexes et contestés. L'intégration permettra au Mayhem 10 de gérer plusieurs réseaux de communication via une seule couche de connectivité, incluant le satellite, le cellulaire privé et public, et la radio point à point.
- Janvier 2026 : Elsight Ltd. a reçu un bon de commande de 460 000 USD d'un client du secteur de la sécurité publique américain pour sa plateforme de connectivité Halo, qui crée un tunnel agrégé unique utilisant les multi-liaisons disponibles de LTE, 5G, SatCom et liaisons RF pour assurer une disponibilité et une connectivité continues entre un UAS et les stations de contrôle au sol.
Portée du Rapport sur le Marché Mondial des Systèmes de Communication pour Systèmes Aériens Sans Pilote
Le marché des systèmes de communication pour systèmes aériens sans pilote comprend les équipements de communication et les technologies intégrées qui permettent une transmission de données fiable, le commandement et le contrôle, la télémétrie et l'échange d'informations en temps réel entre les véhicules aériens sans pilote (UAV), les stations de contrôle au sol et d'autres plateformes connectées. Le périmètre comprend les systèmes de communication fournis pour la nouvelle production d'UAS, l'intégration de systèmes, la modernisation et les programmes de rétrofit dans les applications militaires, commerciales, gouvernementales et d'application des lois, y compris le renseignement, la surveillance et la reconnaissance (ISR), les opérations de combat, la logistique, l'inspection des infrastructures, l'agriculture, la sécurité des frontières, la gestion du trafic et la réponse aux urgences.
Le marché des systèmes de communication pour systèmes aériens sans pilote est segmenté par composant, connectivité, plateforme, application et géographie. Par composant, le marché est segmenté en émetteurs-récepteurs, antennes, modems et autres. Par connectivité, le marché est segmenté en réseaux terrestres et réseaux non terrestres. Par plateforme, le marché est segmenté en aile fixe, voilure tournante et hybride. Par application, le marché est segmenté en militaire, commercial et gouvernement et application des lois. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de communication pour systèmes aériens sans pilote dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Émetteurs-Récepteurs |
| Antennes |
| Modems |
| Autres |
| Réseaux Terrestres |
| Réseaux Non Terrestres |
| Aile Fixe |
| Voilure Tournante |
| Hybride |
| Militaire | Renseignement, Surveillance et Reconnaissance (ISR) |
| Combat | |
| Logistique | |
| Commercial | Inspection des Infrastructures |
| Agriculture | |
| Livraison et Logistique | |
| Autres | |
| Gouvernement et Application des Lois | Sécurité des Frontières et Surveillance |
| Gestion du Trafic | |
| Réponse aux Urgences et Gestion des Catastrophes | |
| Autres |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Composant | Émetteurs-Récepteurs | ||
| Antennes | |||
| Modems | |||
| Autres | |||
| Par Connectivité | Réseaux Terrestres | ||
| Réseaux Non Terrestres | |||
| Par Plateforme | Aile Fixe | ||
| Voilure Tournante | |||
| Hybride | |||
| Par Application | Militaire | Renseignement, Surveillance et Reconnaissance (ISR) | |
| Combat | |||
| Logistique | |||
| Commercial | Inspection des Infrastructures | ||
| Agriculture | |||
| Livraison et Logistique | |||
| Autres | |||
| Gouvernement et Application des Lois | Sécurité des Frontières et Surveillance | ||
| Gestion du Trafic | |||
| Réponse aux Urgences et Gestion des Catastrophes | |||
| Autres | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de systèmes de communication pour systèmes aériens sans pilote ?
La modernisation de la défense, les opérations BVLOS et le besoin de liaisons sécurisées sur les réseaux cellulaires, satellitaires et radio soutiennent la demande.
Quelle est la taille du marché des systèmes de communication pour systèmes aériens sans pilote ?
Le marché des systèmes de communication pour systèmes aériens sans pilote devrait augmenter de 3,09 milliards USD en 2027 à 5,24 milliards USD d'ici 2032, à un CAGR de 11,14%.
Quel composant de communication UAS connaît la croissance la plus rapide ?
Les antennes devraient se développer à un CAGR de 13,67% jusqu'en 2032, les opérateurs adoptant des conceptions compactes et à direction électronique.
Pourquoi les NTN sont-ils importants pour les communications UAS ?
Ils devraient croître à un CAGR de 14,52% car les liaisons satellitaires peuvent étendre la couverture et fournir une redondance pour les opérations BVLOS.
Quelle plateforme présente les meilleures perspectives de croissance ?
Les plateformes hybrides devraient croître à un CAGR de 15,34% jusqu'en 2032, combinant le décollage vertical avec l'endurance de l'aile fixe.
Quelle région connaîtra la croissance la plus rapide pour les communications UAS ?
L'Asie-Pacifique devrait croître à un CAGR de 15,01% jusqu'en 2032, soutenue par la modernisation de la défense et l'adoption commerciale.