
無人航空システム通信システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 3.09 十億米ドル |
| 市場規模 (2032) | 5.24 十億米ドル |
| 成長率 (2027 - 2032) | 11.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
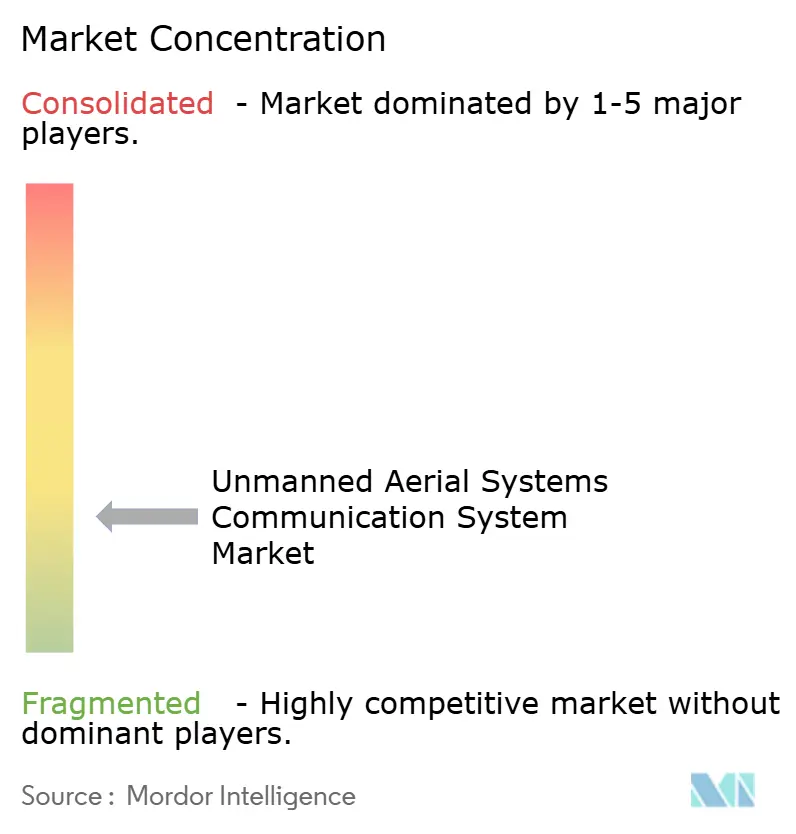
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無人航空システム通信システム市場分析
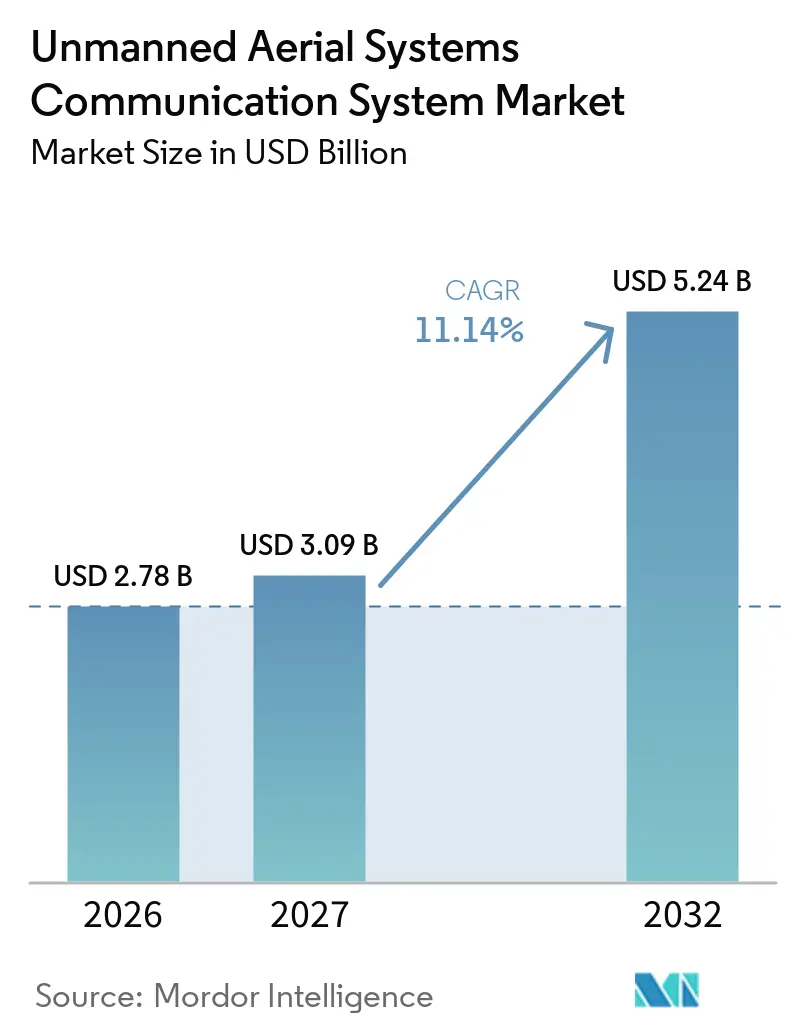
無人航空システム通信システム市場規模は2026年に2.78 ビリオン 米ドルと評価され、2027年の3.09 ビリオン 米ドルから2032年には5.24 ビリオン 米ドルに達すると予測されており、予測期間(2027年〜2032年)中に11.14%のCAGRで成長する見込みである。防衛近代化は、セキュアなC2リンク、無線ハードウェア、アンテ、モデム、および管理ソフトウェアへの需要を支えている。米国国防総省(DoD)は無人システムおよび自律性への関心を高めており、これにより耐障害性の高い接続性に関する調達サイクルの長期化が支持されている。BVLOS運用も信頼性の高い通信の価値を高めており、オペレーターは商業飛行への拡大前にリンク性能を実証する必要がある。衛星、プライベートワイヤレス、セルラーネットワークは、オペレーターが一貫したカバレッジを求める中で、個別の選択肢ではなく補完的な選択肢となりつつある。したがって、無人航空システム通信システム市場は、複数のリンクを管理するソフトウェアとセキュアなハードウェアを組み合わせることができるサプライヤーを優遇する傾向にある。
主要レポートのポイント
- コンポーネント別では、トランシーバーが2026年の無人航空システム通信システム市場シェアの31.89%を占め、アンテナは2032年にかけて13.67%のCAGRで成長すると予測されています。
- 接続性別では、地上ネットワークが2026年の無人航空システム通信システム市場シェアの61.56%を占め、非地上ネットワークは2032年にかけて14.52%のCAGRで成長すると予測されています。
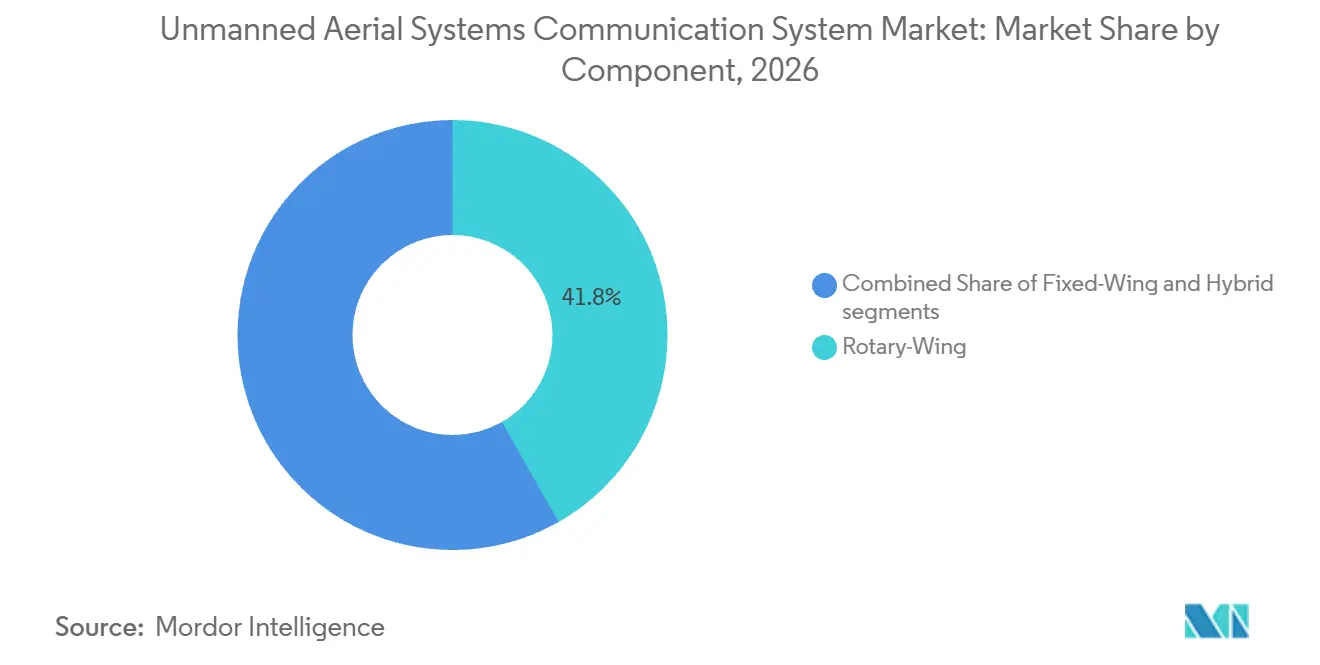
- プラットフォーム別では、回転翼システムが2026年の無人航空システム通信システム市場シェアの41.78%を占め、ハイブリッドプラットフォームは2032年にかけて15.34%のCAGRで成長すると予測されています。
- 用途別では、軍事システムが2026年の無人航空システム通信システム市場シェアの43.67%を占め、政府・法執行機関向け用途は2032年にかけて14.89%のCAGRで成長すると予測されています。
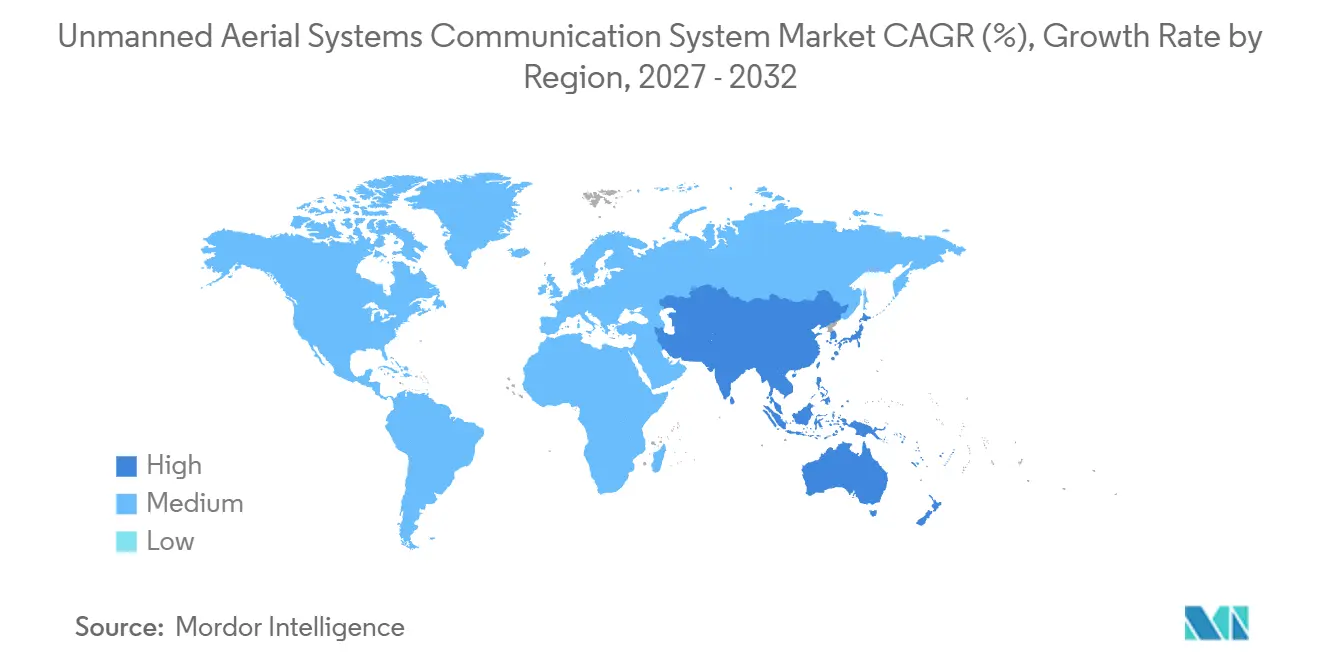
- 地域別では、北米が2026年の無人航空システム通信システム市場シェアの35.95%を占め、アジア太平洋地域は2032年にかけて15.01%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化および強靭なC2需要 | +2.80% | 北米、欧州、インド太平洋に集中するグローバル | 短期(2年以内) |
| BVLOS商業化および空域統合 | +2.40% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| より高いペイロードデータスループットおよびリアルタイムエッジ分析 | +1.60% | グローバル | 中期(2~4年) |
| 5G、プライベート無線、LEO、およびNTNネットワークの拡大 | +1.80% | アジア太平洋、中東・アフリカおよび南米への波及あり | 長期(4年以上) |
| スウォームおよびフリート運用向けマルチリンクフェイルオーバー | +1.20% | 北米およびNATO欧州 | 中期(2~4年) |
| 通信対応UASリレーおよび緊急ネットワーク | +0.90% | 北米、日本、ドイツでの早期採用を伴うグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
防衛近代化および強靭なC2需要
防衛プログラムは、無人航空システム通信システム市場において、暗号化された、妨害耐性のある、信頼性の高いC2リンクへの要件を高めている。無人システムおよび自律性に関する米国の防衛計画は、競合環境下での運用が可能な接続性に対する持続的な制度的需要を示している。2025年4月、米国特殊作戦マンドは、グループ2およびグループ3のUAVスウォームに対して動的なマルチドメイン通信を求め、18〜30ヶ月の統合タイムラインを設定した。この要件は、調達決定において通信の即応性を機体の可用性と同列に位置づけるものである。MQ-9機向けのSkyTower IIリレーポッドの海兵隊への納入もまた、既存プラットフォームを交換するのではなく、ネットワークカバレッジを拡張するためにアップグレードできることを示している。
BVLOS商業化および空域統合
FAAの2025年提案のBVLOSルールは、運用認可を信頼性の高い通信能力と結びつけるパフォーマンスベースのフレームワークを導入するものである。これにより、単純な無線の可用性から文書化されたC2パフォーマンスへと注目が移行する。uAvionixが引用したFAA契約テストでは、4.3時間の飛行にわたり360マイルのルートで99.97%のリンク可用性が記録された。[1]このような証拠は、大規模な商業展開を目指すオペレーターにとって、信頼性の高いリンク管理を実際の調達課題とするものである。通信スタックは、ミッション全体にわたって可用性を維持・記録できるトランシーバー、アンテナ、モデム、およびソフトウェアをサポートする必要がある。スペクトラムアクセスの近代化および国内UASサプライチェーンを支援する連邦政府の行動も、準拠した国内および同盟国の通信機器への需要を誘導することができる。
5G、プライベート無線、LEO、およびNTNネットワークの拡大
5G、プライベートワイヤレス、LEO衛星、およびNTNは、UASオペレーターが利用できる接続の選択肢を拡大している。エアバスとOQ Technologyは2025年7月、ライセンスSバンドNB-IoTを使用してUASへの5G NTN接続を実証した。[2]このテストは、高負荷な機動中に5 kbpsで99.95%の伝送継続性を達成し、C2テレメトリーへの適合性を支持するものである。日本無線株式会社およびそのパートナーも2025年10月に、GEO、LEO、および地上5Gリンクにわたる動的ルーティングを実証した。ESAは別途、LEO衛星上での条件付きハンドオーバーを実証し、衛星の高速通過時の信号継続性の課題に対処した。
スウォームおよびフリート運用向けマルチリンクフェイルオーバー
スウォームおよびフリート運用では、単一の無線周波数リンクがミッションレベルの障害点となり得るため、複数の通信経路が必要です。マルチリンクアーキテクチャは、Cバンド、LTE、ISM、および衛星チャネルを組み合わせ、ネットワーク状況の変化に応じて実行可能な経路を選択します。競合・拒否環境下での通信に関する米国の防衛要件は、長時間の中断なしにデータを中継するシステムをさらに支援します。通信対応リレーポッドおよび緊急ネットワークは、航空機を分散した員および自律資産のノードに変換することで、カバレッジへの別の経路を追加します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペクトラム輻輳および国境を越えた割り当ての断片化 | -1.20% | 北米および欧州の高密度都市回廊で最も深刻なグローバル | 短期(2年以内) |
| 認証、サイバーセキュリティ、およびBVLOSコンプライアンスコスト | -0.90% | 北米および欧州 | 中期(2~4年) |
| 小型UASおよび消耗型プラットフォームにおけるSWaP制約 | -0.60% | グローバル | 長期(4年以上) |
| マルチパス、ドップラー、降雨、および電磁攻撃によるリンク劣化 | -0.50% | 競合環境でのリスクが高いグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スペクトラム輻輳および国境を越えた割り当ての断片化
民間UAS運用は、高密度地域でのフリート量の増加に伴い、専用スペクトラムが限られています。FCCは、多くの民間システムが使用する2.4GHzおよび5.8GHz ISMバンドにおける干渉リスクを認識しています。パート88に基づく専用スペクトラムはより保護された経路を提供しますが、高密度回廊に対して利用可能な割り当ては依然として狭いままです。したがって、機器メーカーはスペクトラム効率の高い変調、マルチバンドサポート、および適応型アンテナ設計を必要としています。国家スペクトラム規則は、米国、欧州、日本で異なる場合があり、同一プラットフォームに対してファームウェアまたはハードウェアの調整が必要となります。これにより、国境を越えてフリートを運用するオペレーターの認証および展開コストが増加し、モデムおよびアンテナサプライヤーへの圧力が高まります。
認証、サイバーセキュリティ、およびBVLOSコンプライアンスコスト
認証、サイバーセキュリティ、およびBVLOSコンプライアンスは、開発スケジュールを延長し、UAS通信システムのコストを増加させる可能性があります。FAAの提案するBVLOSフレームワークには、確立された耐空性プロセスに基づく設計および製造要件が含まれています。オペレーターはまた、より大規模な展開に参入する前に、リンク可用性を文書化し、サプライヤーを検証し、サイバーセキュリティ義務を満たす必要がある場合があります。外国製UASおよびコンポーネントに関するFCCの措置は、一部のフリートにサプライチェーンレビュー要件を追加します。B5Gネットワークにおけるセキュリティに関する研究は、敵対的攻撃、データポイズニング、およびモデル回避を航法および通信の完全性へのリスクとして特定しています。小規模オペレーターは、信頼性の高い接続性への長期的な需要が残っていても、認証、監査、およびサプライチェーンコストを吸収する間、購入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アンテナがリンク多様性へのシフトを牽引トランシーバーは、2026年のコンポーネント別無人航空システム通信システム市場シェアの31.89%を占めた。これは、すべてのCバンドCNPC、LTE、5G、Lバンド衛星、およびメッシュ無線データリンクが無線周波数インターフェースを必要とするためである。BVLOSの信頼性要件により機体上のアクティブな無線機の数が増加する可能性があり、L3Harris Technologiesの2026年10月のSkydioとのパートナーシップによるタクティカル無線機とWraithウェーブフォームの統合は、競合環境下での途切れのないC2リンクの必要性を示している。[3]モデムはトランシーバーを補完し、ベースバンド信号を処理し、これらの複雑化するリンクのためにLTE、5G、および衛星プロトコルを管理する。その他のコンポーネントグループには、機体周辺のシステムをサポートする地上管制無線機、信号プロセッサー、および暗号化モジュールが含まれる。
アンテナは2032年まで13.67%のCAGRで成長すると予測されており、無人航空システム通信システム市場においてコンポーネントの中で最も高い成長率となっている。これは、電子的にステアリング可能なフェーズドアレイ設計が、小型航空機のSWaP制限内でLEO接続をサポートするためである。Viasatは2026年2月に440 gから始まる政府向けUAS接続端末を発表し、大型衛星機器を搭載できないプラットォームが直面する重量制約に対応した。ビームステアリングは、受動型全方向性素子に実用的な限界がある固定翼機およびハイブリッド機において、ドップラーおよびマルチパスの干渉を低減することもできる。NTNに関する研究では、LEOからUASへのダウンリンクにおいてビームフォーミングおよびビームホッピングが重要な技術として特定されており、高度なアンテナ設計への需要を支持している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
地上優位性がNTNからの構造的圧力に直面地上ネットワークは2026年の無人航空システム通信システム市場シェアの61.56%を占めた。これは、既存のインフラが都市部の点検や公共安全展開を含む多くのVLOSおよび短距離BVLOS運用をサポートするためである。そのカバレッジとコストプロファイルは、サービス品質が確保されている定常的なミッションを引き続き支援している。オープンRAN 5Gスライシングは、該当する3GPP遅延制限内でBVLOS UAS運用をサポートできることが示されており、公共セルラーネットワークに信頼性の高いC2の役割を与えている。プライベート5Gは、ライセンス不要のISMリンクと衛星サービスの中間的な選択肢を提供し、オペレーターがミッションリスク、帯域幅ニーズ、および地理的条件に合わせて地上設計を調整できるようにする。
NTNは2032年まで14.52%のCAGRで成長すると予測されている。エアバスとOQ Technologyの飛行試験は、LEO接続が機動中のテレメトリーを維持できることを実証した。同時に、Viasatの保護されたタクティカル衛星の取り組みは、政府向けの耐妨害接続への継続的な需要を示している。衛星リンクは、セルラーカバレッジのバックアップとして商業回廊にサービスを提供し、海上および遠隔地での運用をサポートすることができる。地上から衛星へのハンドオーバーを信頼性高く実現するサプライヤーは、より高付加価値の統合接続プログラムで競争力を持つことができる。
プラットフォーム別:
回転翼のスケール対ハイブリッドVTOLの勢い回転翼システムは2026年の市場シェアの41.78%を占め、検査、公共安全、短距離配送、および都市インテリジェンスミッションでの使用を反映しています。ホバリング運用は安定した低遅延ビデオリンクと信頼性の高いコマンドチャネルを必要とし、航空機の動きが限られている場合でも帯域幅ニーズは高いままである可能性があります。米国国土安全保障省は2025年に複雑な都市環境での初動対応者UASを評価し、警察、消防、および捜索救助ミッションの通信ノードとしての役割を強化しました。固定翼航空機は、地上カバレッジの一貫性が低い長時間耐久インテリジェンス、監視、農業、および広域ミッションにおいて引き続き重要性を持ちます。
ハイブリッドプラットフォームは2032年にかけて15.34%のCAGRで成長すると予測されており、垂直離陸の柔軟性と固定翼の耐久性を組み合わせているため、市場において最も高いプラットフォーム成長率となっています。これらの航空機は単一ミッション中に低速ホバーから高速巡航に移行できるため、リンク管理システムは変化するドップラー、アンテナ、および周波数条件に対応する必要があります。この運用上の複雑さは、統合されたハードウェアとソフトウェアを通じてデュアルモード通信をサポートするベンダーへの需要を生み出します。このプラットフォームモデルはまた、防衛および物流運用における従来の滑走路アクセスへの依存を低減することができます。
用途別:
軍事の基盤、政府・法執行機関の加速軍事用途は2026年の市場シェアの43.67%を占めました。これは、インテリジェンス、監視、戦闘、および物流ミッションがそれぞれ高保証リンクを必要とするためです。インテリジェンスミッションはスタンドオフ距離での暗号化された妨害耐性のある伝送に依存し、戦闘ミッションは厳格なコマンド遅延要件を課し、物流ミッションは混乱した環境で運用されます。HoneywellのJetWave Xは2025年5月に空中偵察およびEW航空機のアップグレードのために米陸軍に選定され、高データレートミッション通信の交換サイクルを示しています。防衛衛星投資もまた、UAS調達に流れ込む広範な通信需要を支援することができます。
政府・法執行機関の使用は、国境警備、交通管理、および緊急対応がすべて確実な接続性に依存するため、市場において2032年にかけて14.89%のCAGRで成長すると予測されています。米国国土安全保障省のACE-CASPERの実験は、米加国境を越えた強靭な5Gセッション持続性とコマンドハンドオフを評価するよう設計されています。ドイツのDLRは、暗号化通信とライブビデオを備えたVodafone 5Gネットワーク上での自動緊急UAS派遣を実証しました。商業検査、農業、および配送は気象耐性リンクへの需要を追加し、公共の購入者はますます既存の安全ネットワークとの相互運用性、性能の証明、および安全なリンクを重視しています。
地域分析
北米:防衛調達および規制アーキテクチャが市場リーダーシップを支える
北米は2026年の市場シェアの35.95%を占め、防衛調達、確立されたUASサプライヤーベース、および成熟した規制構造に支えられています。FCCパート88は非ネットワークC2リンクのライセンススペクトラムフレームワークを提供し、2026年の国家ドローン政策はハードウェア需要を刺激できる近代化されたスペクトラムアクセスと回廊ネットワークを求めています。米陸軍のFY2026予算資料には、戦術ネットワーク通信向けに3億7,860万米ドル、衛星通信向けに1億4,990万米ドルが含まれています。FCCおよびFAAからの規制上の影響は、オペレーターにより明確なテスト経路を提供しますが、コンプライアンス要因は依然として認証タイミングに影響を与える可能性があります。
アジア太平洋:防衛近代化と商業規模が最速成長を牽引
アジア太平洋地域は2032年にかけて15.01%のCAGRで成長すると予測されており、中国、インド、日本、韓国、およびオーストラリアにおける防衛近代化、ならびに地域サプライヤーベースを拡大できる広範な商業採用によって牽引されています。日本無線株式会社とそのパートナーは2025年にGEO、LEO、および地上5Gネットワーク間のダイナミックバックホール切り替えを実証し、災害対応およびより広範なUAS運用に向けたマルチオービットルーティングを実用的な経路に乗せました。地域のセキュリティ、無線、および調達要件を満たすサプライヤーは、公共および防衛プログラムの両方に参加することができます。
欧州、中東・アフリカ、および南米:採用への異なる経路
欧州はEASAの共通UAS規則の恩恵を受けており、参加国間のハードウェア標準化を支援しています。ドイツの5G対応緊急派遣の取り組みは公共安全モデルを提供し、英国は保護されたCバンド、セルラー、およびLEO衛星接続を組み合わせたマルチデータリンクBVLOS設計をテストしました。中東では、UAEおよびサウジアラビアのUAS回廊が通信投資をスマートシティおよびデジタルインフラプログラムと結びつけています。アフリカの需要は地上カバレッジが限られた場所での検査および農業ミッションに集中しており、南米の需要はブラジルの精密農業によって支えられています。これらのニーズは、地上、衛星、およびミッション固有の無線能力を組み合わせたシステムを好みます。
競合状況
市場は断片化した競合状況を持ち、確立された航空宇宙・防衛企業、UASメーカー、および専門的な無線・接続プロバイダーで構成されています。SZ DJI Technology Co., Ltd.、L3Harris Technologies, Inc.、RTX Corporation、Israel Aerospace Industries Ltd.、およびSkydio, Inc.は統合された軍事・政府プログラムを競い合い、Silvus Technologies, Inc.(Motorola Solutions)、Doodle Labs LLCElsight Ltd.、Commtact Ltd.、およびMicrohard Systems Inc.はコンパクトな無線、メッシュネットワーキング、およびリンク集約で専門的なニーズに応えています。L3HarrisとSkydioは2026年10月に、L3Harrisの戦術無線およびWraithウェーブフォームをSkydioの自律UASプラットフォームに統合するパートナーシップを発表しました。この動きは、通信サプライヤーがより大規模なフリート購入前に設計ポジションを確保できることを示しています。
Viasat, Inc.は2026年2月にVuaLeポートフォリオを発表し、440gから始まる政府UAV運用向けLバンド接続端末を特徴としています。また、2025年10月に保護された戦術衛星通信契約を受注し、強靭な政府接続における地位を強化しました。これらの動きは、大手サプライヤーが小規模な無線専門企業の競争を助けてきた同じSWaP要件に対処していることを示しています。GEOおよびLEOサービスを管理するマルチオービット地上局、およびプリセットのフェイルオーバールールではなくライブ信号データを使用するリンク層ソフトウェアは、引き続き重要な機会です。
グループ1およびグループ2航空機向けにカスタマイズされたソフトウェア定義無線(SDR)は、レガシー機器が利用可能な重量および電力予算を超える可能性があるため、ますます重要になっています。外国製UASコンポーネントに影響するFCCのセキュリティ措置は、準拠したトランシーバーおよびフライトコントロール通信機器への代替需要を生み出す可能性があります。FCCパート88、RTCA/DO-377A CNPC標準、およびEASA UAS要件への準拠は、認証リソースを持たないサプライヤーにとって参入障壁となっています。これらの要件は確立されたベンダーを保護し、承認された能力への経路としてパートナーシップや買収を促進する可能性があります。
無人航空システム通信システム産業リーダー
-
SZ DJI Technology Co., Ltd.
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Israel Aerospace Industries Ltd.
-
Skydio, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
無人航空システム通信システム市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- Thales Group
- Honeywell Aerospace Inc.
- Gilat Satellite Networks Ltd.
- L3Harris Technologies, Inc.
- Israel Aerospace Industries Ltd.
- Skydio, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- General Atomics Aeronautical Systems, Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Doodle Labs LLC
- Elsight Ltd.
- Microhard Systems Inc.
- UAV Navigation S.L.U.
- Silvus Technologies, Inc. (Motorola Solutions, Inc.)
- Sky-Drones Technologies Ltd.
- Botlink, LLC
- SKYTRAC Systems Ltd.
- Orbit Communications Systems Ltd.
- Hughes Network Systems, LLC
- Commtact Ltd.
- UAVOS Inc.
最近の産業開発事情 無人航空システム通信システム市場
- 2026年10月:L3Harris Technologies, Inc.とSkydio Inc.は、L3Harrisの戦術無線およびWraithウェーブフォームをSkydioの自律UASプラットフォームに統合するパートナーシップを発表し、軍事戦闘員向けに自律飛行と強靭な暗号化C2通信を組み合わせた接続された戦場能力を創出しました。この協力は、米軍および同盟軍への統合された自律センサーおよび通信ソリューションの提供を目的としています。
- 2026年10月:AeroVironment, Inc.とElsight Ltd.は、ElsightのHalo接続技術をAeroVironment社のMayhem 10発射型エフェクトシステムに統合するパートナーシップを発表し、複雑で競合する環境における通信の強靭性を強化しました。この統合により、Mayhem 10は衛星、プライベートおよびパブリックセルラー、ポイントツーポイント無線を含む単一の接続レイヤーを通じて複数の通信ネットワークを管理できるようになります。
- 2026年1月:Elsight Ltd.は、LTE、5G、衛星通信、およびRFリンクからの利用可能なマルチリンクを使用して単一のボンディングトンネルを作成し、UASと地上制御局間の継続的な稼働時間と接続性を提供するHalo接続プラットフォームについて、米国公共安全部門の顧客から46万米ドルの発注を受けました。
世界の無人航空システム通信システム市場レポートの範囲
無人航空システム通信システム市場は、無人航空機(UAV)、地上制御局、およびその他の接続されたプラットフォーム間の信頼性の高いデータ伝送、コマンド・アンド・コントロール、テレメトリー、およびリアルタイム情報交換を可能にする通信機器および統合技術で構成されています。その範囲には、インテリジェンス・監視・偵察(ISR)、戦闘作戦、物流、インフラ検査、農業、国境警備、交通管理、および緊急対応を含む軍事、商業、政府、および法執行機関の用途にわたる新規UAS生産、システム統合、近代化、および改修プログラム向けに供給される通信システムが含まれます。
無人航空システム通信システム市場は、コンポーネント、接続性、プラットフォーム、用途、および地域によって区分されています。コンポーネント別では、市場はトランシーバー、アンテナ、モデム、およびその他に区分されています。接続性別では、市場は地上ネットワークおよび非地上ネットワークに区分されています。プラットフォーム別では、市場は固定翼、回転翼、およびハイブリッドに区分されています。用途別では、市場は軍事、商業、および政府・法執行機関に区分されています。本レポートはまた、異なる地域の主要国における無人航空システム通信システム市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額ベース(米ドル)で提供されていす。
セグメンテーション概要
| トランシーバー |
| アンテナ |
| モデム |
| その他 |
| 地上ネットワーク |
| 非地上ネットワーク |
| 固定翼 |
| 回転翼 |
| ハイブリッド |
| 軍事 | インテリジェンス・監視・偵察(ISR) |
| 戦闘 | |
| 物流 | |
| 商業 | インフラ検査 |
| 農業 | |
| 配送・物流 | |
| その他 | |
| 政府・法執行機関 | 国境警備・監視 |
| 交通管理 | |
| 緊急対応・災害管理 | |
| その他 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| コンポーネント別 | トランシーバー | ||
| アンテナ | |||
| モデム | |||
| その他 | |||
| 接続性別 | 地上ネットワーク | ||
| 非地上ネットワーク | |||
| プラットフォーム別 | 固定翼 | ||
| 回転翼 | |||
| ハイブリッド | |||
| 用途別 | 軍事 | インテリジェンス・監視・偵察(ISR) | |
| 戦闘 | |||
| 物流 | |||
| 商業 | インフラ検査 | ||
| 農業 | |||
| 配送・物流 | |||
| その他 | |||
| 政府・法執行機関 | 国境警備・監視 | ||
| 交通管理 | |||
| 緊急対応・災害管理 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
無人航空システム通信システムへの需要を牽引しているものは何ですか?
防衛近代化、BVLOS運用、およびセルラー、衛星、無線ネットワーク全体での安全なリンクの必要性が需要を支えています。
無人航空システム通信システム市場の規模はどのくらいですか?
無人航空システム通信システム市場は、2027年の3.09 ビリオン 米ドルから2032年には5.24 ビリオン 米ドルに増加すると予測されており、CAGRは11.14%です。
最も成長が速いUAS通信コンポーネントはどれですか?
アンテナは、オペレーターがコンパクトで電子的にステアリング可能な設計を採用するにつれて、2032年にかけて13.67%のCAGRで拡大すると予測されています。
NTNがUAS通信にとって重要な理由は何ですか?
衛星リンクがBVLOS運用のカバレッジを拡大し冗長性を提供できるため、14.52%のCAGRで成長すると予測されています。
最も強い成長見通しを持つプラットフォームはどれですか?
ハイブリッドプラットフォームは、垂直離陸と固定翼の耐久性を組み合わせ、2032年にかけて15.34%のCAGRで成長すると予測されています。
UAS通信で最も速く成長する地域はどこですか?
アジア太平洋地域は、防衛近代化と商業採用に支えられ、2032年にかけて15.01%のCAGRで成長すると予測されています。