
Tamaño y Participación del Mercado de Sistemas de Comunicación para Sistemas Aéreos No Tripulados
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
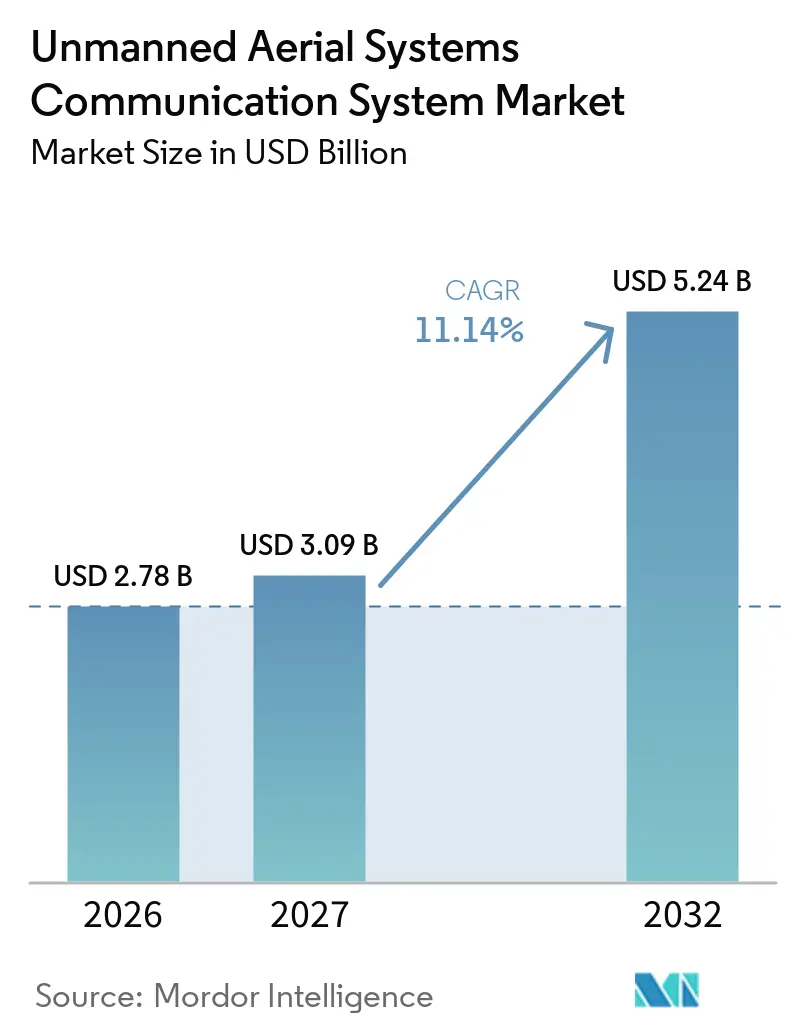
| Tamaño del Mercado (2027) | 3.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.14 % |
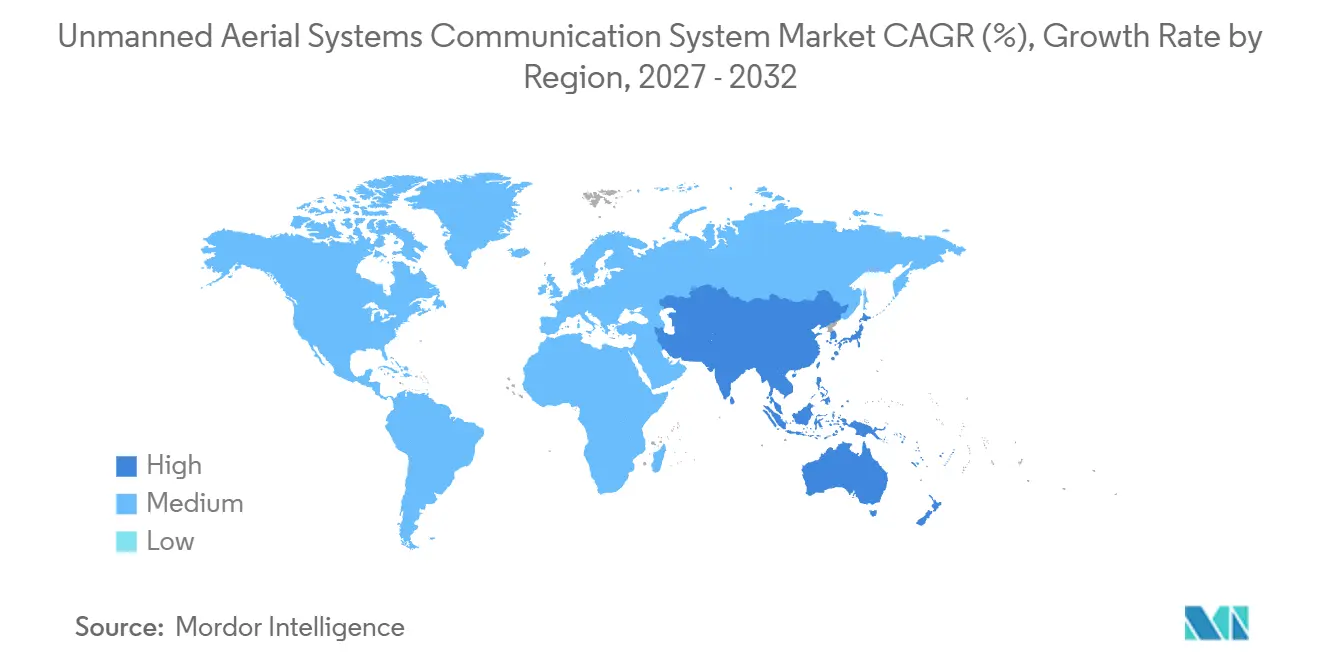
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
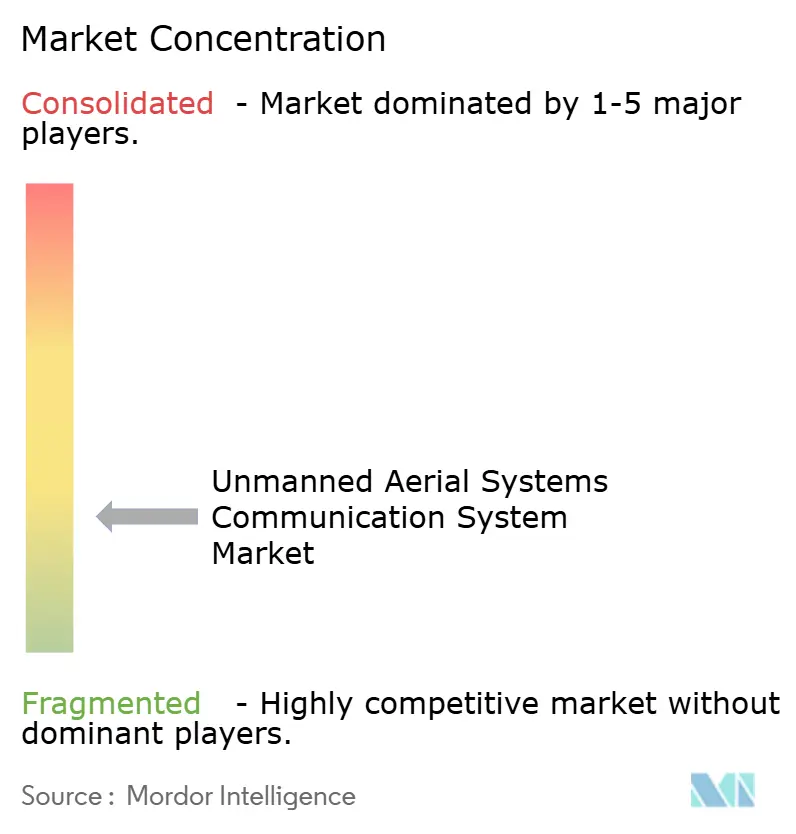
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Comunicación para Sistemas Aéreos No Tripulados por Mordor Intelligence
El tamaño del mercado de sistemas de comunicación para sistemas aéreos no tripulados fue valorado en 3,09 mil millones de USD en 2027 y se prevé que crezca desde 3,09 mil millones de USD en 2027 hasta alcanzar 5,24 mil millones de USD en 2032, con una CAGR del 11,14% durante el período de pronóstico (2027-2032). La modernización de la defensa está impulsando la demanda de enlaces C2 seguros, hardware de radio, antenas, módems y software de gestión. El Departamento de Defensa de EE. UU. está prestando mayor atención a los sistemas no tripulados y la autonomía, lo que respalda ciclos de adquisición más prolongados para la conectividad resiliente. Las operaciones BVLOS también están aumentando el valor de las comunicaciones confiables, ya que los operadores deben demostrar el rendimiento del enlace antes de escalar a vuelos comerciales. Las redes satelitales, inalámbricas privadas y celulares se están convirtiendo en opciones complementarias en lugar de separadas, a medida que los operadores buscan cobertura consistente. El mercado de sistemas de comunicación para sistemas aéreos no tripulados favorece, por tanto, a los proveedores que pueden combinar hardware seguro con software que gestione múltiples enlaces.
Conclusiones Clave del Informe
- Por componente, los transceptores representaron el 31,89% de la participación del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, mientras que se prevé que las antenas crezcan a una CAGR del 13,67% hasta 2032.
- Por conectividad, las redes terrestres representaron el 61,56% de la participación del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, mientras que se prevé que las redes no terrestres crezcan a una CAGR del 14,52% hasta 2032.
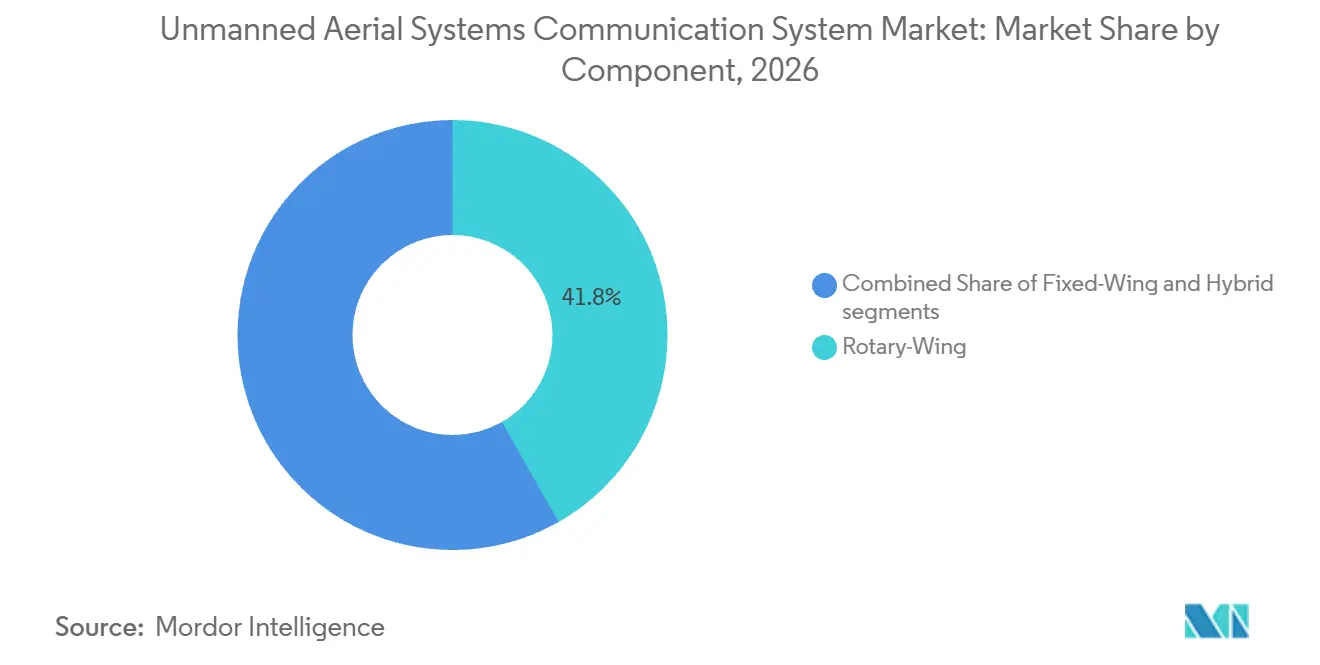
- Por plataforma, los sistemas de ala rotatoria representaron el 41,78% de la participación del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, mientras que se prevé que las plataformas híbridas crezcan a una CAGR del 15,34% hasta 2032.
- Por aplicación, los sistemas militares representaron el 43,67% de la participación del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, mientras que se prevé que las aplicaciones de gobierno y aplicación de la ley crezcan a una CAGR del 14,89% hasta 2032.
- Por geografía, América del Norte representó el 35,95% de la participación del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 15,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa y demanda de mando y control resiliente | +2.80% | Global, concentrado en América del Norte, Europa e Indo-Pacífico | Corto plazo (≤ 2 años) |
| Comercialización de operaciones más allá de la línea de visión visual e integración del espacio aéreo | +2.40% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor rendimiento de datos de carga útil y análisis en tiempo real en el borde de la red | +1.60% | Global | Mediano plazo (2-4 años) |
| Expansión de redes 5G, inalámbricas privadas, LEO y de redes no terrestres | +1.80% | Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Conmutación por error de múltiples enlaces para operaciones en enjambre y flota | +1.20% | América del Norte y Europa de la OTAN | Mediano plazo (2-4 años) |
| Relés de sistemas aéreos no tripulados habilitados para comunicaciones y redes de emergencia | +0.90% | Global, con adopción temprana en América del Norte, Japón y Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Demanda de Mando y Control Resiliente
Los programas de defensa están elevando los requisitos de enlaces C2 cifrados, resistentes a interferencias y confiables en el mercado de sistemas de comunicación para sistemas aéreos no tripulados. La planificación de defensa de EE. UU. para sistemas no tripulados y autonomía indica una demanda institucional duradera de conectividad capaz de operar en condiciones de disputa. En abril de 2025, el Comando de Operaciones Especiales de EE. UU. buscó comunicaciones dinámicas multidominio para enjambres de UAV del Grupo 2 y Grupo 3, con un cronograma de integración de 18 a 30 meses. El requisito sitúa la preparación de las comunicaciones junto con la disponibilidad de la célula en las decisiones de adquisición. La entrega del pod de retransmisión SkyTower II por parte del Cuerpo de Marines para aeronaves MQ-9 también muestra cómo las plataformas establecidas pueden actualizarse para ampliar la cobertura de red en lugar de ser reemplazadas.
Comercialización de Operaciones más allá de la Línea de Visión Visual e Integración del Espacio Aéreo
La norma BVLOS propuesta por la FAA en 2025 introduciría un marco basado en el rendimiento que vincula la autorización operativa con una capacidad de comunicación confiable. Esto desplaza la atención desde la simple disponibilidad de radio hacia el rendimiento documentado del C2. Las pruebas de contrato de la FAA citadas por uAvionix registraron una disponibilidad del enlace del 99,97% a lo largo de una ruta de 360 millas durante 4,3 horas de vuelo.[1] Dicha evidencia convierte la gestión confiable del enlace en un asunto práctico de adquisición para los operadores que buscan despliegues comerciales de mayor escala. La pila de comunicaciones debe admitir transceptores, antenas, módems y software capaces de mantener y registrar la disponibilidad a lo largo de una misión. Las acciones federales para modernizar el acceso al espectro y apoyar las cadenas de suministro domésticas de UAS también pueden orientar la demanda hacia equipos de comunicación nacionales y aliados que cumplan con la normativa.
Expansión de Redes 5G, Inalámbricas Privadas, LEO y de Redes No Terrestres
Las redes 5G, inalámbricas privadas, satélites LEO y NTN están ampliando las opciones de conectividad disponibles para los operadores de UAS. Airbus y OQ Technology demostraron una conexión 5G NTN a un UAS en julio de 2025 utilizando NB-IoT de banda S con licencia.[2] La prueba logró una continuidad de transmisión del 99,95% a 5 kbps durante maniobras exigentes, lo que respalda su relevancia para la telemetría C2. Japan Radio Co. y sus socios también demostraron enrutamiento dinámico a través de enlaces GEO, LEO y 5G terrestres en octubre de 2025. La ESA demostró por separado la transferencia condicional sobre satélites LEO, abordando la continuidad de la señal durante los rápidos pasos de satélite.
Conmutación por Error de Múltiples Enlaces para Operaciones en Enjambre y Flota
Las operaciones en enjambre y flota requieren varias rutas de comunicación porque un único enlace de radiofrecuencia puede convertirse en un punto de fallo a nivel de misión. Las arquitecturas de múltiples enlaces combinan canales de banda C, LTE, ISM y satelital, y luego seleccionan una ruta viable a medida que cambian las condiciones de la red. Los requisitos de defensa de EE. UU. para comunicaciones en condiciones de disputa y denegación respaldan aún más los sistemas que transmiten datos sin interrupciones prolongadas. Los módulos de relé habilitados para comunicaciones y las redes de emergencia añaden otra ruta de cobertura al convertir las aeronaves en nodos para el personal disperso y los activos autónomos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión del espectro y fragmentación de la asignación transfronteriza | -1.20% | Global, más aguda en los corredores urbanos densos de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Costos de certificación, ciberseguridad y cumplimiento de operaciones más allá de la línea de visión visual | -0.90% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de peso, tamaño y potencia en sistemas aéreos no tripulados pequeños y plataformas desechables | -0.60% | Global | Largo plazo (≥ 4 años) |
| Degradación del enlace por multitrayecto, efecto Doppler, lluvia y ataque electromagnético | -0.50% | Global, con mayor exposición en entornos de disputa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión del Espectro y Fragmentación de la Asignación Transfronteriza
Las operaciones civiles de sistemas aéreos no tripulados enfrentan un espectro dedicado limitado a medida que los volúmenes de flota aumentan en áreas densas. La FCC ha reconocido los riesgos de interferencia en las bandas ISM de 2,4 GHz y 5,8 GHz utilizadas por muchos sistemas civiles. El espectro dedicado bajo la Parte 88 proporciona una ruta más protegida, pero la asignación disponible sigue siendo estrecha para los corredores de alta densidad. Los fabricantes de equipos necesitan, por tanto, modulación eficiente en espectro, soporte multibanda y diseños de antena adaptables. Las normas nacionales de espectro pueden diferir entre EE. UU., Europa y Japón, lo que requiere ajustes de firmware o hardware para la misma plataforma. Esto eleva los costos de certificación y despliegue para los operadores que gestionan flotas a través de fronteras y ejerce presión sobre los proveedores de módems y antenas.
Costos de Certificación, Ciberseguridad y Cumplimiento de Operaciones más allá de la Línea de Visión Visual
La certificación, la ciberseguridad y el cumplimiento de las operaciones más allá de la línea de visión visual pueden extender los calendarios de desarrollo y aumentar el costo de los sistemas de comunicación para sistemas aéreos no tripulados. El marco propuesto por la FAA para operaciones más allá de la línea de visión visual incluye requisitos de diseño y producción que se basan en los procesos de aeronavegabilidad establecidos. Los operadores también pueden necesitar documentar la disponibilidad del enlace, verificar a los proveedores y cumplir con las obligaciones de ciberseguridad antes de entrar en despliegues de mayor escala. La acción de la FCC relativa a los componentes de sistemas aéreos no tripulados de producción extranjera añade requisitos de revisión de la cadena de suministro para algunas flotas. La investigación sobre la seguridad de los sistemas aéreos no tripulados en redes B5G identifica los ataques adversariales, el envenenamiento de datos y la evasión de modelos como riesgos para la integridad de la navegación y las comunicaciones. Los operadores pequeños pueden retrasar las compras mientras absorben los costos de certificación, auditoría y cadena de suministro, incluso cuando la necesidad a largo plazo de conectividad confiable persiste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Antenas Impulsan el Cambio hacia la Diversidad de EnlacesLos transceptores representaron el 31,89% de la cuota del mercado de sistemas de comunicación para sistemas aéreos no tripulados por componente en 2026, dado que cada enlace de datos de radio de banda C CNPC, LTE, 5G, satélite en banda L y radio en malla requiere una interfaz de radiofrecuencia. Los requisitos de confiabilidad BVLOS pueden aumentar el número de radios activas en una célula, mientras que la asociación de L3Harris con Skydio en octubre de 2026 para integrar radios tácticas y la forma de onda Wraith demuestra la necesidad de enlaces C2 ininterrumpidos en condiciones de disputa.[3] Los módems complementan a los transceptores procesando señales de banda base y gestionando los protocolos LTE, 5G y satelital para estos enlaces cada vez más complejos. El grupo de otros componentes incluye radios de control en tierra, procesadores de señal y módulos de cifrado que dan soporte al sistema en torno a la célula.
Se proyecta que las antenas crezcan a una CAGR del 13,67% hasta 2032, la tasa de componente más rápida en el mercado de sistemas de comunicación para sistemas aéreos no tripulados, ya que los diseños de dirección electrónica y de matriz de fase respaldan la conectividad LEO dentro de los límites de SWaP de aeronaves pequeñas. Viasat introdujo terminales de conectividad para UAS gubernamentales, a partir de 440 g, en febrero de 2026, lo que aborda la restricción de masa que enfrentan las plataformas que no pueden transportar equipos satelitales de gran tamaño. La dirección del haz también puede reducir las perturbaciones por efecto Doppler y multitrayecto en aeronaves de ala fija e híbridas, donde los elementos omnidireccionales pasivos tienen límites prácticos. La investigación sobre NTN identifica la conformación de haz y el salto de haz como técnicas importantes para los enlaces de bajada de LEO a UAS, lo que respalda la demanda de diseños de antenas avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Conectividad:
El Dominio Terrestre Enfrenta Presión Estructural de las Redes No TerrestresLas redes terrestres representaron el 61,56% de la cuota del mercado de sistemas de comunicación para sistemas aéreos no tripulados en 2026, dado que la infraestructura establecida respalda muchas operaciones VLOS y BVLOS de corto alcance, incluidas las inspecciones urbanas y los despliegues de seguridad pública. Su perfil de cobertura y costos continúa respaldando misiones rutinarias donde la calidad del servicio está disponible. Se ha demostrado que la segmentación 5G de Open RAN admite operaciones BVLOS de UAS dentro de los límites de latencia 3GPP aplicables, lo que otorga a las redes celulares públicas un papel C2 creíble. El 5G privado ofrece una opción intermedia entre los enlaces ISM sin licencia y el servicio satelital, lo que permite a los operadores adaptar los diseños terrestres al riesgo de la misión, las necesidades de ancho de banda y la geografía.
Se prevé que las NTN crezcan a una CAGR del 14,52% hasta 2032. La prueba de vuelo de Airbus y OQ Technology demostró que la conectividad LEO puede mantener la telemetría durante las maniobras. Al mismo tiempo, el trabajo de Viasat en conectividad satelital táctica protegida indica una demanda continua de conectividad gubernamental resistente a interferencias. Los enlaces satelitales pueden servir a los corredores comerciales como respaldo a la cobertura celular y apoyar las operaciones marítimas y remotas. Los proveedores que hagan confiable la transferencia de terrestre a satélite pueden competir por programas de conectividad integrada de mayor valor.
Por Plataforma:
Escala de Ala Rotatoria frente al Impulso de las Plataformas Híbridas de Despegue y Aterrizaje VerticalLos sistemas de ala rotatoria representaron el 41,78% de la participación del mercado en 2026, lo que refleja su uso en misiones de inspección, seguridad pública, entrega de corto alcance e inteligencia urbana. Las operaciones en vuelo estacionario requieren enlaces de video estables y de baja latencia y canales de mando confiables, y las necesidades de ancho de banda pueden permanecer altas incluso cuando el movimiento de la aeronave es limitado. El Departamento de Seguridad Nacional de EE. UU. evaluó sistemas aéreos no tripulados para primeros respondedores en entornos urbanos complejos durante 2025, reforzando su papel como nodos de comunicaciones para misiones de policía, bomberos y búsqueda y rescate. Las aeronaves de ala fija mantienen su relevancia para misiones de inteligencia de larga duración, vigilancia, agrícolas y de área amplia donde la cobertura terrestre es menos consistente.
Se prevé que las plataformas híbridas crezcan a una CAGR del 15,34% hasta 2032, la tasa de plataforma más alta en el mercado, porque combinan la flexibilidad del despegue vertical con la resistencia del ala fija. Estas aeronaves pueden pasar del vuelo estacionario a baja velocidad al crucero a alta velocidad durante una sola misión, por lo que los sistemas de gestión de enlaces deben responder a las variaciones de efecto Doppler, antena y condiciones de frecuencia. La complejidad operativa resultante crea demanda de proveedores que admitan comunicaciones de modo dual a través de hardware y software integrados. El modelo de plataforma también puede reducir la dependencia del acceso a pistas convencionales para operaciones de defensa y logística.
Por Aplicación:
Base Militar, Aceleración en Gobierno y Aplicación de la LeyLas aplicaciones militares representaron el 43,67% de la participación del mercado en 2026, porque las misiones de inteligencia, vigilancia, combate y logística requieren cada una enlaces de alta garantía. Las misiones de inteligencia dependen de la transmisión cifrada y resistente a interferencias a distancias de seguridad, mientras que las misiones de combate imponen estrictos requisitos de latencia de mando, y las misiones logísticas operan en entornos perturbados. El JetWave X de Honeywell fue seleccionado por el Ejército de EE. UU. en mayo de 2025 para actualizaciones de aeronaves de reconocimiento aéreo y guerra electrónica, lo que ilustra el ciclo de reemplazo para comunicaciones de misión de alta tasa de datos. La inversión en satélites de defensa también puede respaldar una demanda de comunicaciones más amplia que fluye hacia la adquisición de sistemas aéreos no tripulados.
Se prevé que el uso gubernamental y de aplicación de la ley crezca a una CAGR del 14,89% hasta 2032 en el mercado, ya que la seguridad fronteriza, la gestión del tráfico y la respuesta a emergencias dependen todas de una conectividad asegurada. El experimento ACE-CASPER del Departamento de Seguridad Nacional de EE. UU. está diseñado para evaluar la persistencia resiliente de sesiones 5G y la transferencia de mando a través de la frontera entre EE. UU. y Canadá. El DLR de Alemania ha demostrado el despacho automatizado de sistemas aéreos no tripulados de emergencia a través de una red 5G de Vodafone con comunicaciones cifradas y video en vivo. La inspección comercial, la agricultura y la entrega añaden demanda de enlaces tolerantes a las condiciones meteorológicas, mientras que los compradores públicos enfatizan cada vez más la interoperabilidad, la prueba de rendimiento y los enlaces seguros con las redes de seguridad existentes.
Análisis Geográfico
América del Norte: La Adquisición de Defensa y la Arquitectura Regulatoria Sustentan el Liderazgo del Mercado
América del Norte representó el 35,95% de la participación del mercado en 2026, respaldada por la adquisición de defensa, una base de proveedores de sistemas aéreos no tripulados establecida y una estructura regulatoria en maduración. La Parte 88 de la FCC proporciona un marco de espectro con licencia para los enlaces de mando y control no en red, mientras que la política nacional de drones de 2026 exige un acceso modernizado al espectro y una red de corredores que puede estimular la demanda de hardware. Los materiales del presupuesto del Ejército de EE. UU. para el año fiscal 2026 incluyen 378,60 millones de USD para comunicaciones de red táctica y 149,90 millones de USD para comunicaciones satelitales. La influencia regulatoria de la FCC y la FAA proporciona a los operadores una ruta de pruebas más clara, aunque los factores de cumplimiento aún pueden afectar los plazos de certificación.
Asia-Pacífico: La Modernización de la Defensa y la Escala Comercial Impulsan el Crecimiento más Rápido
Se proyecta que Asia-Pacífico crezca a una CAGR del 15,01% hasta 2032, impulsada por la modernización de la defensa en China, India, Japón, Corea del Sur y Australia, así como por una adopción comercial más amplia, que puede expandir la base de proveedores regional. Japan Radio Co. y sus socios demostraron la conmutación dinámica de backhaul a través de redes GEO, LEO y 5G terrestres en 2025, situando el enrutamiento multiórbita en un camino práctico para la respuesta a desastres y operaciones más amplias de sistemas aéreos no tripulados. Los proveedores que cumplan con los requisitos locales de seguridad, radio y adquisición pueden participar tanto en programas públicos como de defensa.
Europa, Oriente Medio y África, y América del Sur: Diferentes Caminos hacia la Adopción
Europa se beneficia de las normas comunes de sistemas aéreos no tripulados de la EASA, que respaldan la estandarización de hardware en los países participantes. El trabajo de Alemania en el despacho de emergencias habilitado por 5G proporciona un modelo de seguridad pública, mientras que el Reino Unido ha probado diseños de operaciones más allá de la línea de visión visual con múltiples enlaces de datos que combinan banda C protegida, conectividad celular y satelital LEO. En Oriente Medio, los corredores de sistemas aéreos no tripulados en los Emiratos Árabes Unidos y Arabia Saudita conectan la inversión en comunicaciones con programas de ciudad inteligente e infraestructura digital. La demanda africana se centra en misiones de inspección y agrícolas en ubicaciones con cobertura terrestre limitada, y la demanda sudamericana está respaldada por la agricultura de precisión brasileña. Estas necesidades favorecen los sistemas que combinan capacidad de radio terrestre, satelital y específica para la misión.
Panorama Competitivo
El mercado tiene un panorama competitivo fragmentado, que comprende empresas aeroespaciales y de defensa establecidas, fabricantes de sistemas aéreos no tripulados y proveedores especializados de radio y conectividad. SZ DJI Technology Co., Ltd., L3Harris Technologies, Inc., RTX Corporation, Israel Aerospace Industries Ltd. y Skydio, Inc. compiten por programas militares y gubernamentales integrados, mientras que Silvus Technologies, Inc. (Motorola Solutions), Doodle Labs LLC, Elsight Ltd., Commtact Ltd. y Microhard Systems Inc. atienden necesidades especializadas con radios compactas, redes en malla y agregación de enlaces. L3Harris y Skydio anunciaron una asociación en octubre de 2026 para integrar las radios tácticas y la forma de onda Wraith de L3Harris en la plataforma de sistemas aéreos no tripulados autónomos de Skydio. El movimiento muestra cómo los proveedores de comunicaciones pueden asegurar posiciones de diseño antes de las compras de flotas más grandes.
Viasat, Inc. lanzó su cartera VuaLe en febrero de 2026, con terminales de conectividad en banda L para operaciones de vehículos aéreos no tripulados gubernamentales, a partir de 440 g. También recibió un contrato de comunicaciones satelitales tácticas protegidas en octubre de 2025, fortaleciendo su posición en la conectividad gubernamental resiliente. Estos movimientos muestran que los grandes proveedores están abordando los mismos requisitos de peso, tamaño y potencia que han ayudado a los especialistas en radio más pequeños a competir. Las estaciones terrestres multiórbita que gestionan servicios GEO y LEO, y el software de capa de enlace que utiliza datos de señal en vivo en lugar de reglas de conmutación por error preestablecidas, siguen siendo oportunidades importantes.
Las radios definidas por software adaptadas para aeronaves de Grupo 1 y Grupo 2 son cada vez más importantes a medida que el equipo heredado puede superar los presupuestos disponibles de peso y potencia. Las acciones de seguridad de la FCC que afectan a los componentes de sistemas aéreos no tripulados de producción extranjera pueden crear demanda de sustitución de transceptores y equipos de comunicaciones de control de vuelo que cumplan con la normativa. El cumplimiento de la Parte 88 de la FCC, los estándares CNPC RTCA/DO-377A y los requisitos de sistemas aéreos no tripulados de la EASA sigue siendo una barrera de entrada para los proveedores sin recursos de certificación. Estos requisitos pueden proteger a los proveedores establecidos y fomentar las asociaciones o adquisiciones como vía para obtener capacidad aprobada.
Líderes de la Industria de Sistemas de Comunicación para Sistemas Aéreos No Tripulados
-
SZ DJI Technology Co., Ltd.
-
L3Harris Technologies, Inc.
-
RTX Corporation
-
Israel Aerospace Industries Ltd.
-
Skydio, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Comunicación para Sistemas Aéreos No Tripulados Empresas cubiertas en este informe
- SZ DJI Technology Co., Ltd.
- Thales Group
- Honeywell Aerospace Inc.
- Gilat Satellite Networks Ltd.
- L3Harris Technologies, Inc.
- Israel Aerospace Industries Ltd.
- Skydio, Inc.
- RTX Corporation
- Northrop Grumman Corporation
- General Atomics Aeronautical Systems, Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Doodle Labs LLC
- Elsight Ltd.
- Microhard Systems Inc.
- UAV Navigation S.L.U.
- Silvus Technologies, Inc. (Motorola Solutions, Inc.)
- Sky-Drones Technologies Ltd.
- Botlink, LLC
- SKYTRAC Systems Ltd.
- Orbit Communications Systems Ltd.
- Hughes Network Systems, LLC
- Commtact Ltd.
- UAVOS Inc.
Desarrollos recientes de la industria en Mercado de Sistemas de Comunicación para Sistemas Aéreos No Tripulados
- Octubre de 2026: L3Harris Technologies, Inc. y Skydio Inc. anuncian una asociación para integrar las radios tácticas y la forma de onda Wraith de L3Harris en la plataforma de sistemas aéreos no tripulados autónomos de Skydio, creando una capacidad de campo de batalla conectado que combina el vuelo autónomo con comunicaciones de mando y control cifradas y resilientes para los combatientes militares. La colaboración tiene como objetivo ofrecer soluciones integradas de sensores autónomos y comunicaciones a las fuerzas militares de EE. UU. y aliadas.
- Octubre de 2026: AeroVironment, Inc. y Elsight Ltd. anunciaron una asociación para integrar la tecnología de conectividad Halo de Elsight en el sistema de efectos lanzados Mayhem 10 de AeroVironment, mejorando la resiliencia de las comunicaciones en entornos complejos y de disputa. La integración permitirá al Mayhem 10 gestionar múltiples redes de comunicaciones a través de una única capa de conectividad, incluidos satélite, celular privado y público, y radio punto a punto.
- Enero de 2026: Elsight Ltd. recibió una orden de compra de 460.000 USD de un cliente del sector de seguridad pública de EE. UU. para su plataforma de conectividad Halo, que crea un único túnel enlazado utilizando múltiples enlaces disponibles de LTE, 5G, comunicaciones satelitales y enlaces de radiofrecuencia para proporcionar tiempo de actividad y conectividad continuos entre un sistema aéreo no tripulado y las estaciones de control en tierra.
Alcance del Informe Global del Mercado de Sistemas de Comunicación para Sistemas Aéreos No Tripulados
El mercado de sistemas de comunicación para sistemas aéreos no tripulados comprende equipos de comunicación y tecnologías integradas que permiten la transmisión confiable de datos, el mando y control, la telemetría y el intercambio de información en tiempo real entre vehículos aéreos no tripulados (UAV), estaciones de control en tierra y otras plataformas conectadas. El alcance incluye los sistemas de comunicación suministrados para la nueva producción de sistemas aéreos no tripulados, la integración de sistemas, la modernización y los programas de actualización en aplicaciones militares, comerciales, gubernamentales y de aplicación de la ley, incluidas la inteligencia, vigilancia y reconocimiento (ISR), las operaciones de combate, la logística, la inspección de infraestructuras, la agricultura, la seguridad fronteriza, la gestión del tráfico y la respuesta a emergencias.
El mercado de sistemas de comunicación para sistemas aéreos no tripulados está segmentado por componente, conectividad, plataforma, aplicación y geografía. Por componente, el mercado está segmentado en transceptores, antenas, módems y otros. Por conectividad, el mercado está segmentado en redes terrestres y redes no terrestres. Por plataforma, el mercado está segmentado en ala fija, ala rotatoria e híbrida. Por aplicación, el mercado está segmentado en militar, comercial, y gobierno y aplicación de la ley. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de comunicación para sistemas aéreos no tripulados en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Transceptores |
| Antenas |
| Módems |
| Otros |
| Redes Terrestres |
| Redes No Terrestres |
| Ala Fija |
| Ala Rotatoria |
| Híbrida |
| Militar | Inteligencia, Vigilancia y Reconocimiento (ISR) |
| Combate | |
| Logística | |
| Comercial | Inspección de Infraestructuras |
| Agricultura | |
| Entrega y Logística | |
| Otros | |
| Gobierno y Aplicación de la Ley | Seguridad Fronteriza y Vigilancia |
| Gestión del Tráfico | |
| Respuesta a Emergencias y Gestión de Desastres | |
| Otros |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Transceptores | ||
| Antenas | |||
| Módems | |||
| Otros | |||
| Por Conectividad | Redes Terrestres | ||
| Redes No Terrestres | |||
| Por Plataforma | Ala Fija | ||
| Ala Rotatoria | |||
| Híbrida | |||
| Por Aplicación | Militar | Inteligencia, Vigilancia y Reconocimiento (ISR) | |
| Combate | |||
| Logística | |||
| Comercial | Inspección de Infraestructuras | ||
| Agricultura | |||
| Entrega y Logística | |||
| Otros | |||
| Gobierno y Aplicación de la Ley | Seguridad Fronteriza y Vigilancia | ||
| Gestión del Tráfico | |||
| Respuesta a Emergencias y Gestión de Desastres | |||
| Otros | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de sistemas de comunicación para sistemas aéreos no tripulados?
La modernización de la defensa, las operaciones más allá de la línea de visión visual y la necesidad de enlaces seguros a través de redes celulares, satelitales y de radio están respaldando la demanda.
¿Cuál es el tamaño del mercado de sistemas de comunicación para sistemas aéreos no tripulados?
Se proyecta que el mercado de sistemas de comunicación para sistemas aéreos no tripulados aumente de 3,09 mil millones de USD en 2027 a 5,24 mil millones de USD para 2032, a una CAGR del 11,14%.
¿Qué componente de comunicación para sistemas aéreos no tripulados está creciendo más rápido?
Se proyecta que las antenas se expandan a una CAGR del 13,67% hasta 2032, a medida que los operadores adoptan diseños compactos y de dirección electrónica.
¿Por qué son importantes las redes no terrestres para las comunicaciones de sistemas aéreos no tripulados?
Se proyecta que crezcan a una CAGR del 14,52% porque los enlaces satelitales pueden ampliar la cobertura y proporcionar redundancia para las operaciones más allá de la línea de visión visual.
¿Qué plataforma tiene las mejores perspectivas de crecimiento?
Se prevé que las plataformas híbridas crezcan a una CAGR del 15,34% hasta 2032, combinando el despegue vertical con la resistencia del ala fija.
¿Qué región crecerá más rápido en comunicaciones para sistemas aéreos no tripulados?
Se prevé que Asia-Pacífico crezca a una CAGR del 15,01% hasta 2032, respaldada por la modernización de la defensa y la adopción comercial.