
Tamanho e Participação do Mercado de Depósitos Tokenizados dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
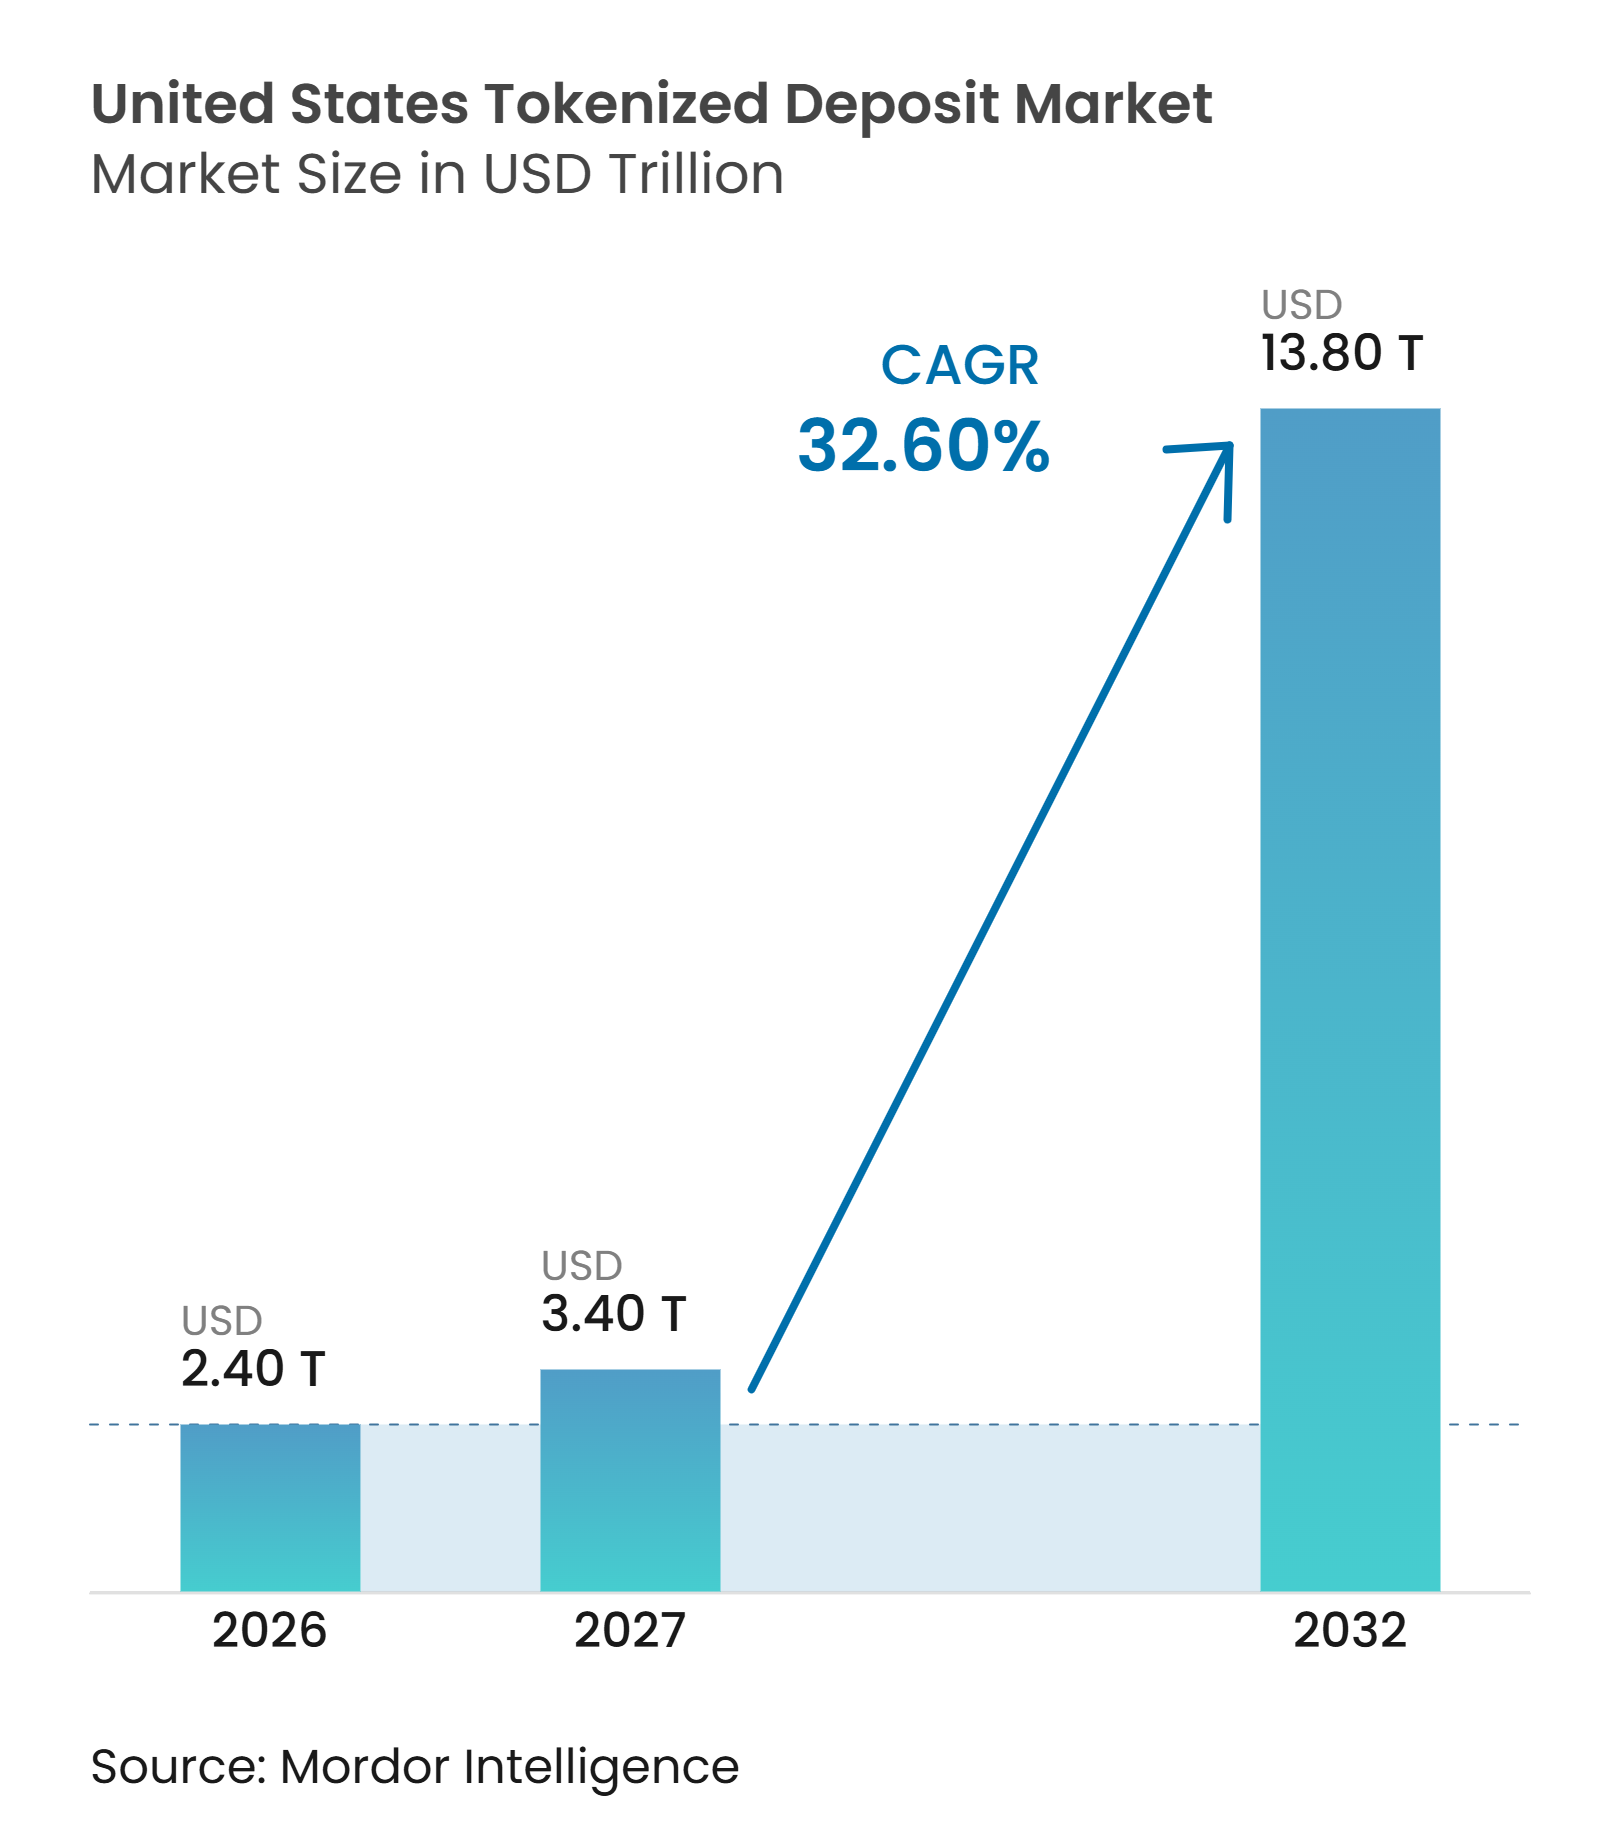
| Tamanho do mercado no ano base (2026) | 2.40 Trilhões de dólares |
| Tamanho do Mercado (2027) | 3.40 Trilhões de dólares |
| Tamanho do Mercado (2032) | 13.80 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 32.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósitos Tokenizados dos Estados Unidos pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Depósitos Tokenizados dos Estados Unidos cresça de 2,40 trilhões de USD em 2026 para 3,40 trilhões de USD em 2027, com previsão de atingir 13,80 trilhões de USD até 2032, a um CAGR de 32,60% no período de 2027 a 2032.
Os depósitos tokenizados são reivindicações on-chain contra o balanço patrimonial de um banco licenciado, de modo que mantêm a elegibilidade ao seguro de depósito e à regulamentação bancária, ao mesmo tempo que permitem transferências programáveis e liquidação contínua. O GENIUS Act esclareceu a posição jurídica dos depósitos registrados com tecnologia de livro-razão distribuído, separando-os das stablecoins de pagamento e reduzindo uma importante barreira regulatória para os bancos. O mercado de depósitos tokenizados dos Estados Unidos está avançando primeiramente por meio de redes bancárias controladas, onde as instituições podem preservar os registros de contas estabelecidos e os controles de risco. Essa abordagem oferece aos bancos um caminho prático para modernizar os processos de tesouraria e liquidação, ao mesmo tempo que atende aos requisitos prudenciais. A concorrência está, portanto, centrada na conexão de sistemas bancários privados a redes mais amplas sem enfraquecer a conformidade, as salvaguardas aos clientes ou a gestão de liquidez.
Principais Conclusões do Relatório
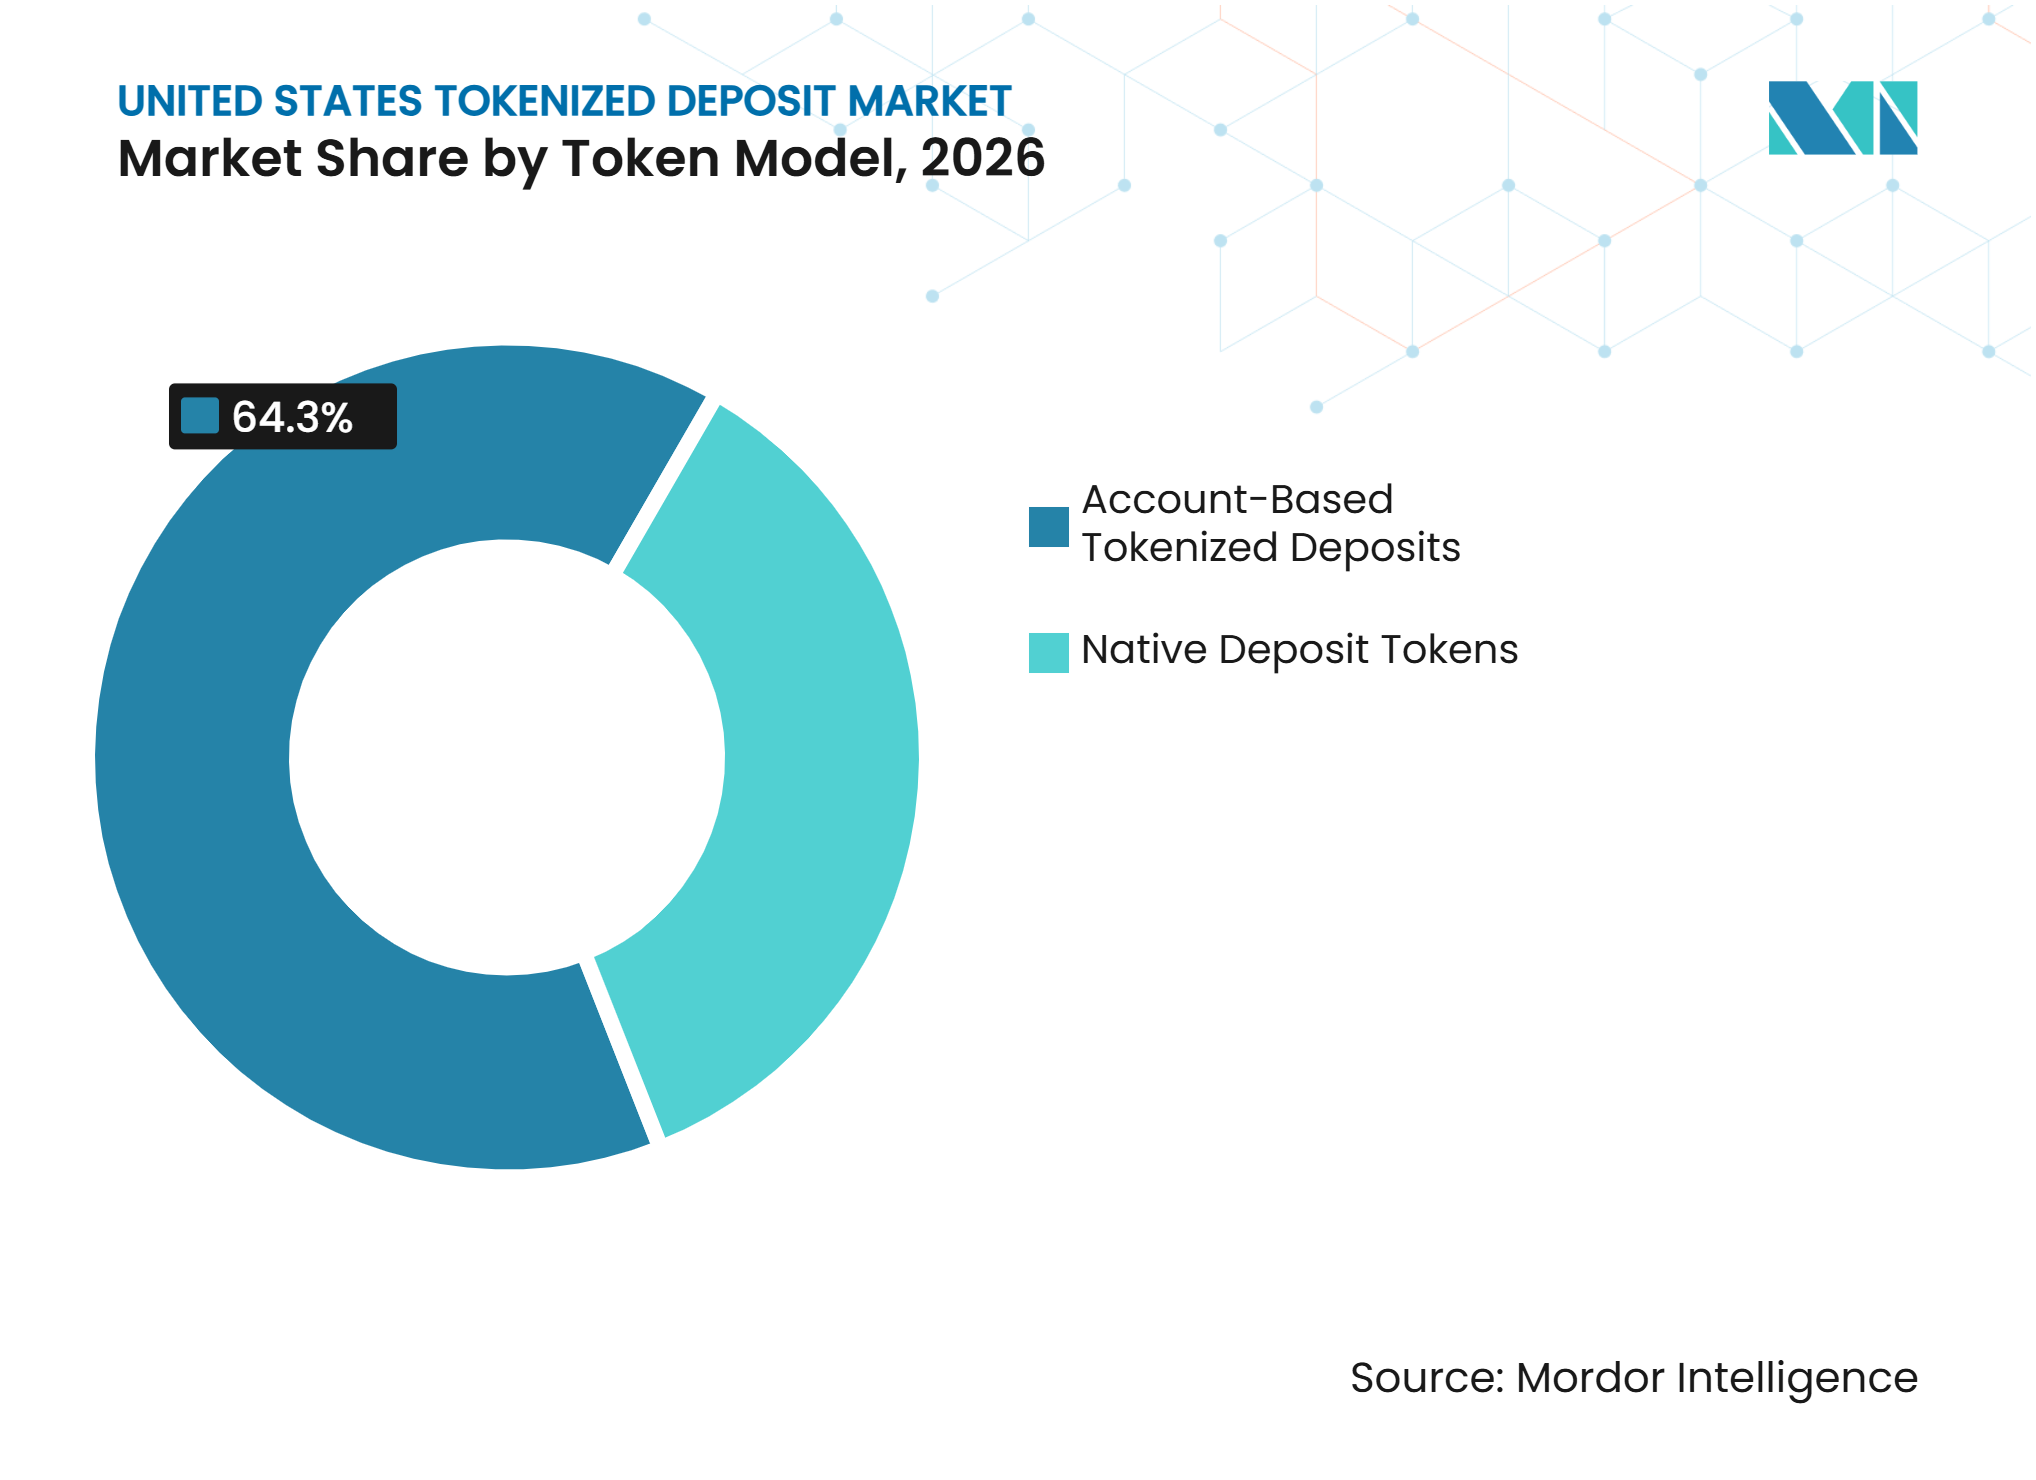
- Por modelo de token, os depósitos tokenizados baseados em conta capturaram 64,3% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto os tokens de depósito nativos têm projeção de crescimento a um CAGR de 45,4% até 2032.
- Por modelo de rede, as redes de banco único detinham 55,4% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto as redes interbancárias compartilhadas de múltiplos bancos têm projeção de crescimento a um CAGR de 50,2% até 2032.
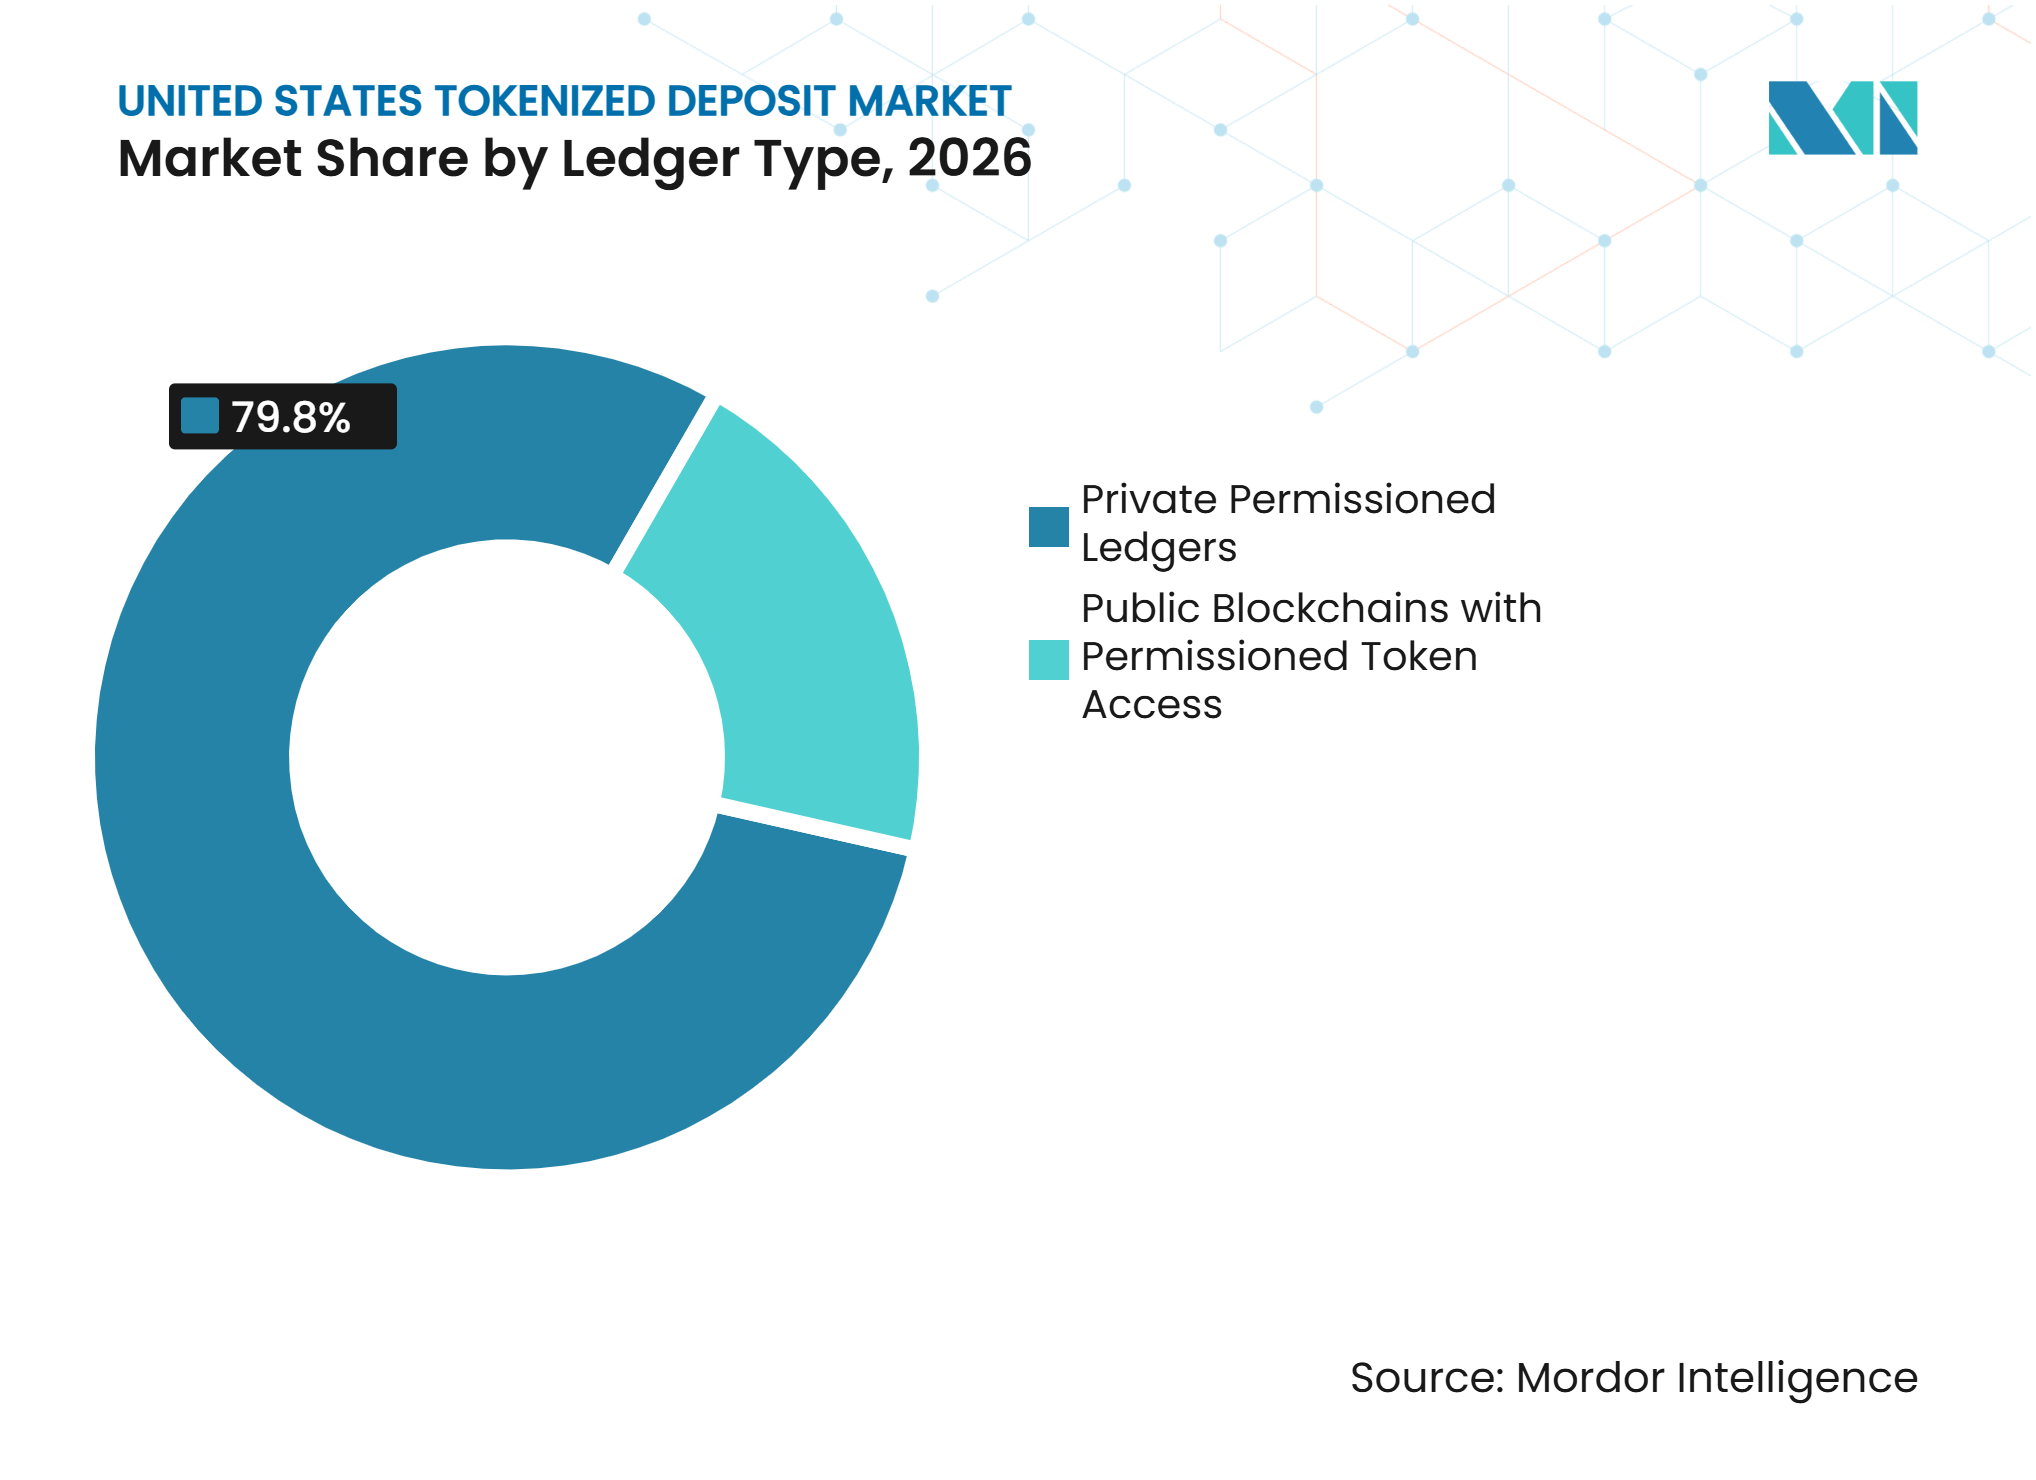
- Por tipo de livro-razão, os livros-razão privados com permissão capturaram 79,8% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto as blockchains públicas com acesso a tokens com permissão têm projeção de crescimento a um CAGR de 54,8% até 2032.
- Por caso de uso, a gestão de tesouraria e liquidez intragrupo respondeu por 29,5% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto a liquidação de câmbio e pagamento contra pagamento tem projeção de crescimento a um CAGR de 48,3% até 2032.
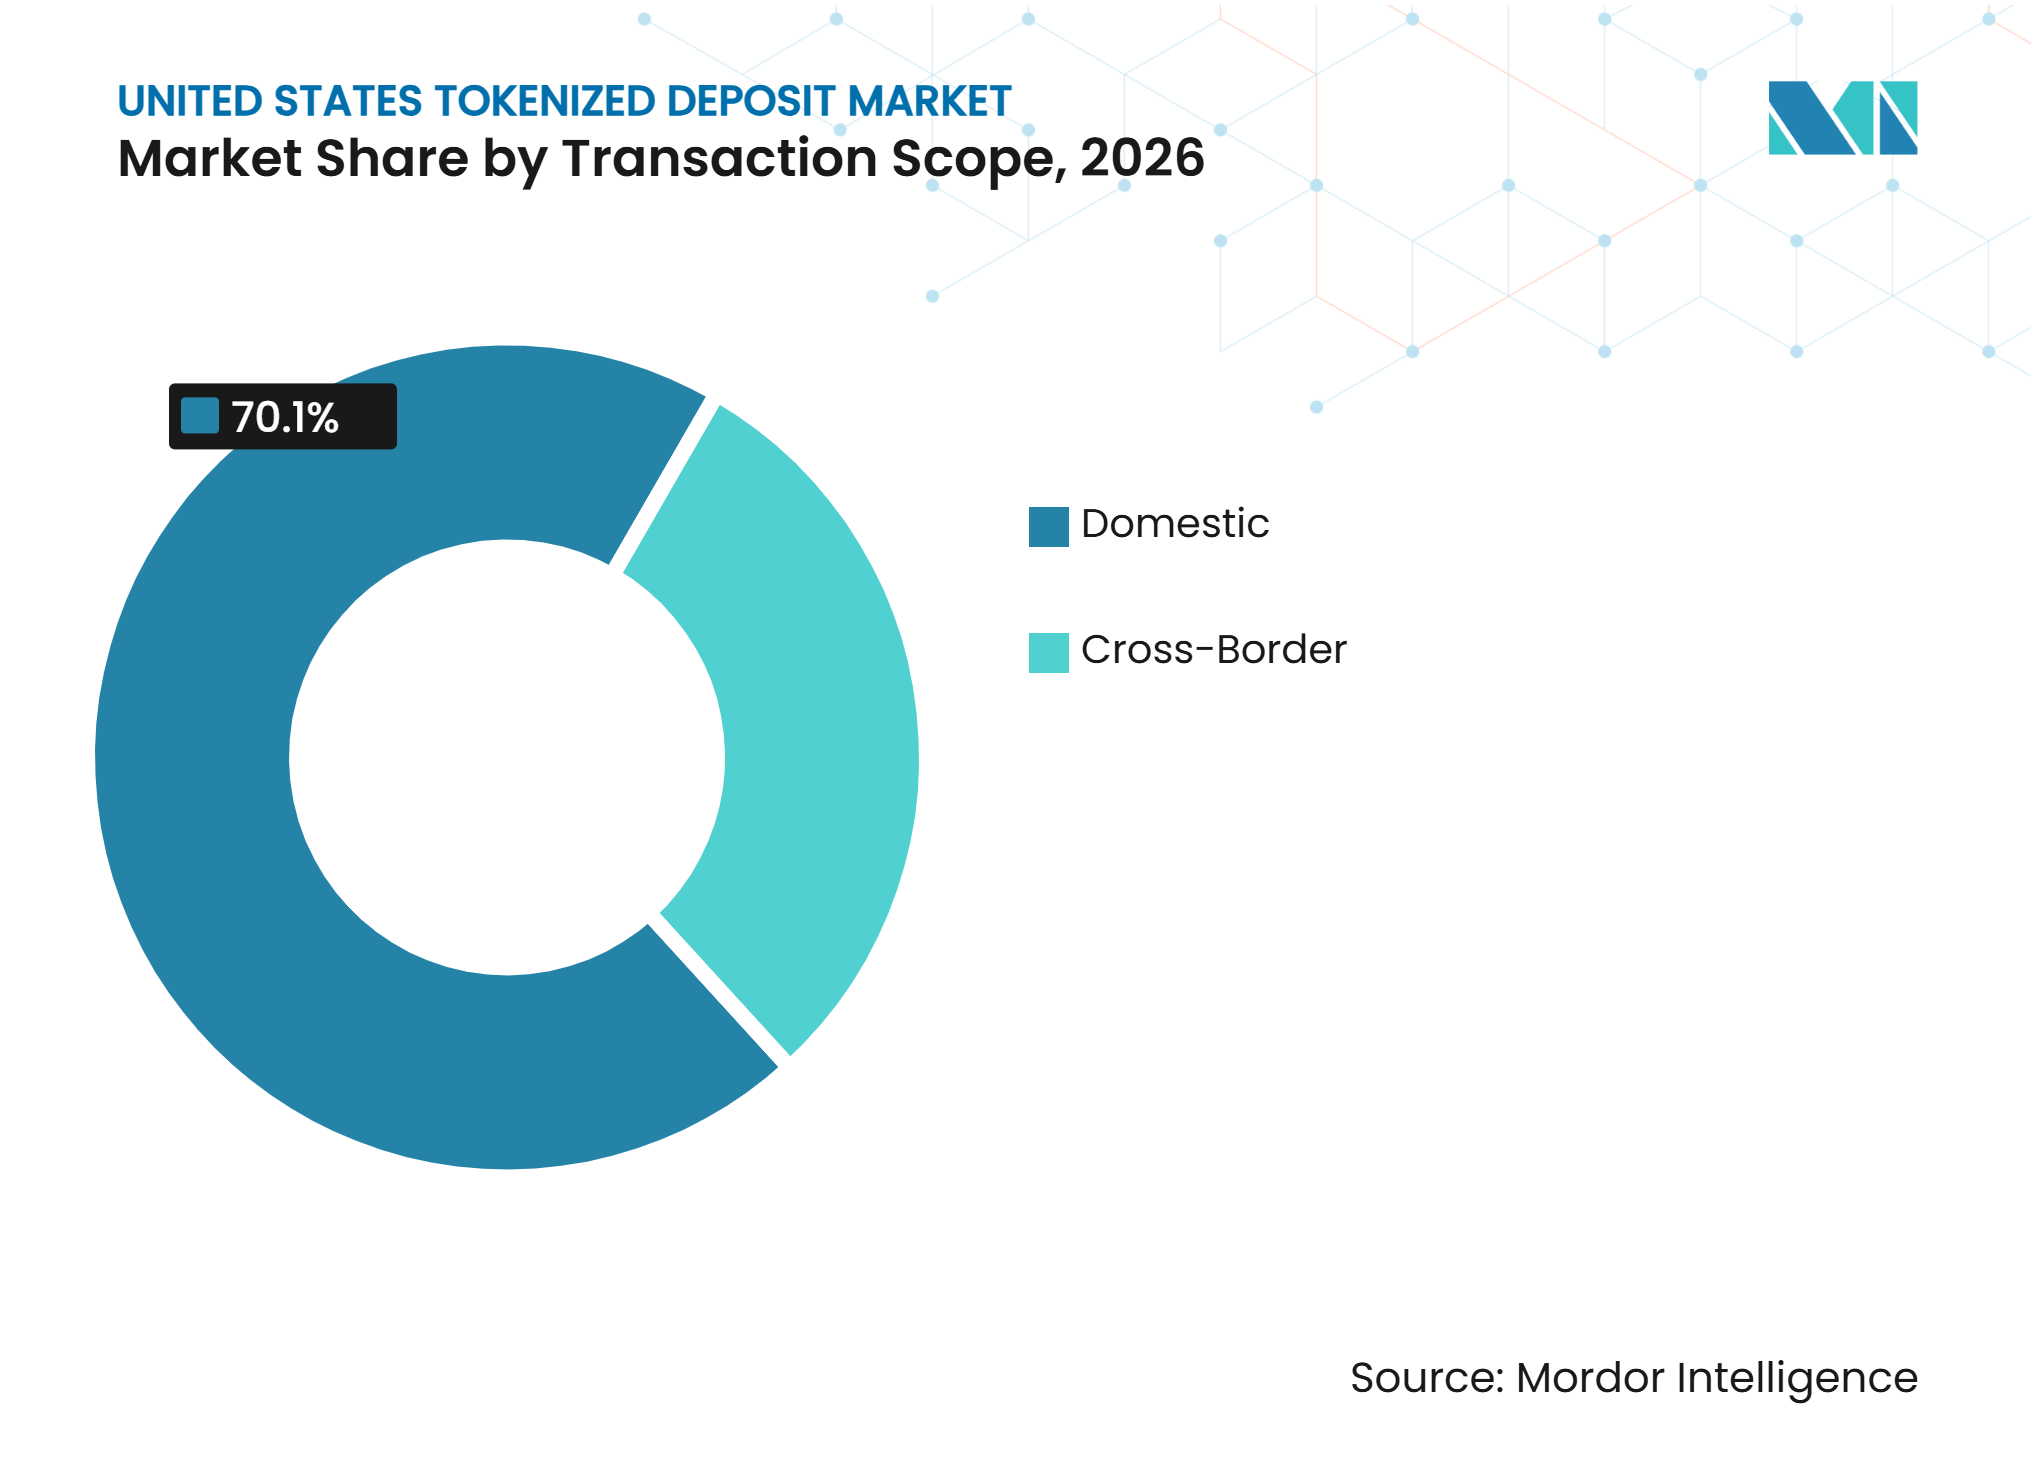
- Por escopo de transação, as transações domésticas capturaram 70,1% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto as transações transfronteiriças têm projeção de crescimento a um CAGR de 45,6% até 2032.
- Por usuário final, bancos e outras instituições captadoras de depósitos capturaram 45,4% da participação do mercado de depósitos tokenizados dos Estados Unidos em 2026, enquanto empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 49,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Liquidação Institucional 24/7 | +7.5% | Nacional, concentrada nos principais centros financeiros, incluindo Nova York e Chicago | Curto prazo (≤ 2 anos) |
| Tesouraria Corporativa e Otimização de Liquidez Intradiária | +6% | Nacional, com adoção antecipada entre grandes multinacionais com sede em Nova York e Califórnia | Curto prazo (≤ 2 anos) |
| Pagamentos Programáveis e Transferências Condicionais Automatizadas | +5% | Nacional, com desenvolvimento de infraestrutura centrado em Nova York e no Vale do Silício | Médio prazo (2-4 anos) |
| Pagamentos Transfronteiriços e Modernização de Tesouraria Multijurisdicional | +5% | Nacional, com repercussão nas relações de banco correspondente dos Estados Unidos na Europa e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração com Títulos Tokenizados e Garantias | +4% | Nacional, concentrada no ecossistema de mercados de capitais de Nova York | Médio prazo (2-4 anos) |
| Demanda Bancária por Infraestrutura de Pagamentos em Blockchain e Diferenciação | +3.5% | Nacional, liderada pelas principais instituições financeiras dos Estados Unidos em resposta à concorrência das stablecoins | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Liquidação Institucional 24/7
A lacuna entre os horários de encerramento bancário e a atividade financeira global está criando demanda imediata por liquidação institucional contínua. As instituições que gerenciam posições em diferentes fusos horários nem sempre podem adiar chamadas de margem, transferências de liquidez ou pagamentos a fornecedores até o próximo dia útil[1]. A disponibilidade contínua também permite que as equipes de tesouraria mantenham o caixa em contas remuneradas até o vencimento da liquidação, o que pode reduzir a necessidade de saldos de pré-financiamento ociosos. A mudança operacional é significativa porque as equipes corporativas devem ajustar controles, pessoal e políticas de liquidez para um ambiente financeiro que não mais se interrompe durante a noite. Para o mercado de depósitos tokenizados dos Estados Unidos, esses requisitos criam uma oportunidade de apoiar clientes institucionais que buscam maior disponibilidade de fundos e liquidação mais flexível. Wells Fargo anunciou capacidades de depósito tokenizado para clientes corporativos e comerciais em agosto de 2026, projetadas para permitir que os fundos se movam, sejam programados e liquidados ininterruptamente dentro do sistema bancário regulamentado.
Tesouraria Corporativa e Otimização de Liquidez Intradiária
Grandes multinacionais frequentemente mantêm caixa em contas regionais para se proteger contra horários de encerramento e atrasos nos pagamentos. Os depósitos tokenizados podem apoiar o financiamento just-in-time, o que reduz a necessidade de deixar dinheiro ocioso em contas separadas. A Payoneer utilizou o Citi Token Services em agosto de 2025 para transferências intraempresariais contínuas entre suas entidades nos Estados Unidos, no Reino Unido e em Singapura[2]. Esse arranjo demonstra como um token controlado por banco pode apoiar transferências internas entre entidades jurídicas, mantendo os controles bancários habituais. As instruções programáveis também podem conectar a liberação de pagamentos a eventos operacionais, como o recebimento de mercadorias ou uma chamada de margem. O mercado de depósitos tokenizados dos Estados Unidos tem, portanto, uma forte aplicação inicial nas funções de tesouraria, onde saldos, aprovações e prazos são gerenciados de forma rigorosa.
Pagamentos Programáveis e Transferências Condicionais Automatizadas
Os pagamentos programáveis permitem que um depósito tokenizado carregue regras que determinam quando e como os fundos podem ser movimentados. The Clearing House construiu sua Iniciativa de Dinheiro On-Chain em torno de funções como custódia, entrega contra pagamento e restrições de gastos. Esses recursos podem tornar os fluxos de pagamento corporativos mais automatizados sem remover a supervisão bancária do processo. BNY introduziu capacidades de depósito tokenizado em janeiro de 2026 para fluxos de trabalho de garantias e margens, onde condições predefinidas podem reduzir falhas de liquidação[3]. O Projeto Agorá testou pagamentos programáveis de atacado transfronteiriços e registrou um tempo médio de liquidação de 80 segundos em seus cenários de teste com valores reais. O mercado de depósitos tokenizados dos Estados Unidos pode, portanto, ganhar valor com regras de pagamento que melhorem a disciplina de liquidação, e não apenas com a velocidade.
Pagamentos Transfronteiriços e Modernização de Tesouraria Multijurisdicional
O banco correspondente envolve verificações sequenciais, períodos de encerramento e saldos Nostro pré-financiados, o que pode atrasar os pagamentos corporativos transfronteiriços. Wells Fargo anunciou uma oferta inicial de depósito tokenizado de USD para GBP para clientes corporativos em agosto de 2026, com cobertura mais ampla de moedas e países planejada para 2027. Esses desenvolvimentos mostram que o mercado de depósitos tokenizados dos Estados Unidos está avançando de projetos-piloto domésticos para atividades de tesouraria multijurisdicional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes Bancárias Fragmentadas e Interoperabilidade Limitada | -3.5% | Nacional, afetando instituições financeiras sem conectividade de liquidação entre bancos | Curto prazo (≤ 2 anos) |
| Custos de Integração com Sistemas Bancários Legados e Complexidade Operacional | -2.5% | Nacional, com maior impacto em bancos regionais e comunitários com sistemas centrais mais antigos | Médio prazo (2-4 anos) |
| Riscos de Contratos Inteligentes, Cibersegurança e Tecnologia de Terceiros | -2% | Nacional, com concentração em centros financeiros intensivos em tecnologia | Médio prazo (2-4 anos) |
| Desafios de Gestão de Liquidez Intradiária e Fluxo de Depósitos | -1.5% | Nacional, influenciada pelos requisitos de índice de cobertura de liquidez da Reserva Federal e pelos frameworks de teste de estresse bancário | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redes Bancárias Fragmentadas e Interoperabilidade Limitada
Um cliente que utiliza o depósito tokenizado de um banco não pode necessariamente enviar valor diretamente a um cliente de outro banco. Isso limita a usabilidade universal que torna o dinheiro bancário comercial convencional valioso para clientes corporativos. The Clearing House está abordando essa questão por meio de uma camada de interoperabilidade que conecta plataformas bancárias em vez de emitir um token compartilhado único. As transações de sua rede estão previstas para o segundo trimestre de 2027, o que torna as regras comuns de mensagens e liquidação centrais para a adoção no curto prazo. A Conferência de Supervisores Estaduais de Bancos declarou que os bancos com carta estadual buscam orientação regulatória conjunta antes de realizar grandes investimentos em redes de depósitos tokenizados. Até que protocolos comuns e arranjos de governança sejam estabelecidos, o mercado de depósitos tokenizados dos Estados Unidos permanecerá dividido em ecossistemas bancários separados.
Custos de Integração com Sistemas Bancários Legados e Complexidade Operacional
Um serviço de depósito tokenizado deve permanecer alinhado com os registros bancários centrais, controles contábeis, monitoramento de liquidez, acordos jurídicos e relatórios regulatórios. Esse requisito é mais difícil para bancos regionais e comunitários que não dispõem dos recursos tecnológicos das maiores instituições. BNY manteve registros paralelos on-chain e tradicionais quando lançou seu serviço em janeiro de 2026 para preservar a integridade regulatória e de relatórios. Os sistemas paralelos podem tornar um lançamento inicial mais seguro, mas também criam um custo de transição para a instituição. The Clearing House selecionou a Quant para fornecer interoperabilidade e uma opção de depósitos tokenizados como serviço para instituições financeiras menores, o que pode reduzir o ônus de integração de cada banco. O mercado de depósitos tokenizados dos Estados Unidos dependerá de serviços compartilhados e controles replicáveis para que bancos menores possam participar em escala significativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Token:
Depósitos Baseados em Conta Lideram Enquanto Tokens Nativos se ExpandemOs depósitos tokenizados baseados em conta capturaram uma participação de 64,3% em 2026. Os bancos têm favorecido esse modelo porque ele pode espelhar as contas de depósito existentes on-chain sem alterar a estrutura de passivo subjacente. O modelo reduz a incerteza jurídica e o risco de migração de sistemas durante a fase inicial de adoção. O Kinexys do JPMorgan ofereceu contas de depósito em blockchain para clientes institucionais antes de introduzir o token JPMD. Essa sequência reflete a preferência dos bancos incumbentes de construir a partir de estruturas de conta familiares em vez de substituí-las imediatamente.
Os tokens de depósito nativos têm projeção de crescimento a um CAGR de 45,4% até 2032. Eles são projetados para uso diretamente em redes blockchain e podem atender à demanda de usuários institucionais que buscam caixa on-chain regulamentado. O JPMD tornou-se disponível na Base em novembro de 2025 após uma prova de conceito, fornecendo um modelo para tokens bancários com permissão em infraestrutura pública. O GENIUS Act distingue os depósitos tokenizados das stablecoins de pagamento, o que preserva a capacidade dos depósitos bancários de oferecer juros sob o framework bancário aplicável. Os dois modelos provavelmente coexistirão à medida que as instituições equilibram o acesso a redes públicas com os controles dos sistemas de depósito estabelecidos.



Por Modelo de Rede:
Redes de Banco Único Lideram Enquanto Redes Compartilhadas se DesenvolvemAs redes de banco único detinham uma participação de 55,4% do tamanho do mercado de depósitos tokenizados dos Estados Unidos em 2026. Elas permitem que um banco comprove casos de uso internos antes de resolver as questões de governança e jurídicas da liquidação interbancária. O Citi Token Services operou em vários mercados e suporta transferências intragrupo e para terceiros. Essa escala mostra que os modelos de banco único podem suportar atividade substancial de clientes antes que uma infraestrutura compartilhada esteja disponível. Os bancos também podem manter controle direto sobre integração, acesso a dados e procedimentos operacionais nessa estrutura.
As redes interbancárias compartilhadas de múltiplos bancos têm previsão de crescimento a um CAGR de 50,2% até 2032. A iniciativa de The Clearing House inclui 17 bancos dos Estados Unidos e tem como objetivo conectar a liquidação on-chain aos sistemas CHIPS e RTP existentes. Os participantes incluem JPMorgan, Bank of America, Citigroup, Wells Fargo, BNY, HSBC, BMO, PNC e Santander. Os arranjos bilaterais podem oferecer uma forma de construir conectividade antes que uma rede comum esteja ativa. Um modelo misto de redes proprietárias, links bilaterais e trilhos compartilhados provavelmente moldará o mercado de depósitos tokenizados dos Estados Unidos durante o período de transição.
Por Tipo de Livro-Razão:
Livros-Razão Privados Ancoram a Atividade Enquanto o Acesso Público CresceOs livros-razão privados com permissão capturaram uma participação de 79,8% em 2026. Os bancos utilizam essas redes para controlar o acesso dos participantes, a visibilidade dos dados e a implantação de contratos inteligentes. BNY utilizou uma blockchain privada com permissão no lançamento e manteve os registros em seus sistemas tradicionais. Esse modelo se encaixa nos frameworks existentes de risco, conformidade e controle, particularmente para processos de caixa institucional e garantias. Ele também permite que um banco defina as regras operacionais antes de permitir que um conjunto mais amplo de contrapartes participe.
As blockchains públicas com acesso a tokens com permissão têm projeção de crescimento a um CAGR de 54,8% até 2032. Essas redes podem dar aos tokens de depósito regulamentados acesso à liquidez e às aplicações de ativos digitais estabelecidos. JPMorgan introduziu o JPMD na Base, ilustrando a atração da infraestrutura pública. O OCC esclareceu que os bancos nacionais podem se envolver em determinadas atividades com criptomoedas em março de 2025, removendo um obstáculo supervisório importante para a participação bancária. A atividade em redes públicas ainda exigirá transferências restritas e controles operacionais rigorosos para atender às expectativas de conformidade bancária.

Por Caso de Uso:
Tesouraria Lidera Enquanto a Liquidação de Câmbio AceleraA gestão de tesouraria e liquidez intragrupo respondeu por 29,5% do tamanho do mercado de depósitos tokenizados dos Estados Unidos em 2026. Grandes corporações podem usar varreduras de caixa programadas para mover fundos entre entidades jurídicas quando as condições de pagamento ou financiamento são atendidas. O benefício mais expressivo vem da redução do caixa que, de outra forma, seria mantido antecipadamente em múltiplas contas. O modelo é particularmente relevante para empresas multinacionais que gerenciam altos valores de transferência diária. Ele oferece um caso de retorno antecipado claro porque as reduções em saldos ociosos podem ser medidas em relação aos custos de integração e controle.
A liquidação de câmbio e pagamento contra pagamento tem projeção de crescimento a um CAGR de 48,3% até 2032. OSTTRA, Baton e Partior adicionaram fundos de banco comercial tokenizados como opção de liquidação para transações de câmbio atômicas em USD, EUR e SGD em junho de 2025. O Projeto Agorá também testou atividade de pagamento contra pagamento em seus cenários de múltiplas moedas. Essas aplicações visam reduzir os riscos de prazo de liquidação e de contraparte associados aos arranjos convencionais de banco correspondente. Liquidação de títulos e ativos digitais, gestão de garantias, pagamentos comerciais e pagamentos de varejo permanecem casos de uso adicionais, embora a atividade de varejo ainda esteja em fase inicial de piloto.
Por Escopo de Transação:
Transações Domésticas Fornecem a Base Enquanto a Atividade Transfronteiriça CresceAs transações domésticas capturaram uma participação de 70,1% em 2026. As transferências no mesmo país oferecem aos bancos um ambiente de menor complexidade para testar processos de liquidação, controles de clientes e resiliência operacional. A primeira fase da iniciativa de The Clearing House concentra-se em uma rede interbancária doméstica dos Estados Unidos. Ela conectará a compensação de depósitos tokenizados à infraestrutura RTP e CHIPS, que juntas processam mais de 2,00 trilhões de USD em compensação e liquidação diárias. A atividade doméstica, portanto, fornece tanto casos de uso de transações imediatas quanto uma base para serviços transfronteiriços futuros.
As transações transfronteiriças têm projeção de crescimento a um CAGR de 45,6% até 2032. O caso de valor é mais forte quando um serviço pode reduzir as etapas de banco correspondente, os saldos Nostro pré-financiados e os atrasos de fuso horário. O serviço inicial do Wells Fargo é estruturado em torno de pagamentos corporativos de USD para GBP, mostrando como os bancos podem avançar da prontidão doméstica para corredores internacionais de alto valor. A capacidade de compensação em dólares americanos 24/7 da Citi também suporta gestão de liquidez em tempo quase real em suas próprias contas e em contas não pertencentes à Citi. A implantação transfronteiriça exigirá coordenação entre jurisdições jurídicas, moedas, sistemas de conformidade e redes bancárias, o que torna a interoperabilidade uma questão central e não uma característica secundária.
Por Usuário Final:
Bancos Lideram a Atividade Enquanto Empresas de Ativos Digitais Crescem Mais RapidamenteBancos e outras instituições captadoras de depósitos responderam por 45,4% da atividade em 2026. Eles são tanto emissores quanto usuários iniciais de depósitos tokenizados para gestão interna de liquidez, otimização de garantias e posicionamento de crédito intradiário. Esse uso interno inicial reduz a dependência da adoção por clientes externos durante o desenvolvimento inicial de uma rede. As operações de tesouraria bancária podem mover fundos entre filiais, mesas de compensação e contas de banco correspondente dentro de sistemas controlados. O setor de depósitos tokenizados dos Estados Unidos começa, portanto, com demanda liderada pelo emissor antes que o uso corporativo e do consumidor mais amplo se desenvolva.
Empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 49,7% até 2032. Essas empresas precisam de ferramentas de caixa regulamentadas que se encaixem em fluxos de trabalho baseados em blockchain e forneçam acesso à liquidez institucional. B2C2, Coinbase e Mastercard participaram de testes e transações ao vivo do JPMD, mostrando como os depósitos tokenizados podem suportar a liquidação de ativos digitais. Empresas de mercados de capitais também estão trabalhando com BNY em processos de garantias e margens, enquanto corporações e entidades do setor público ainda estão em estágios iniciais de adoção. Os indivíduos são um grupo de usuários em estágio futuro porque os serviços ao consumidor exigirão design de produto, salvaguardas e modelos de distribuição diferentes.
Análise Geográfica
Nova York: Centro Comercial e de Infraestrutura
Nova York é o centro comercial e de infraestrutura do mercado de depósitos tokenizados dos Estados Unidos. JPMorgan Chase, Citigroup, BNY, Goldman Sachs e The Clearing House têm sede ou grandes operações de tesouraria e mercado na cidade. The Clearing House opera o RTP e o CHIPS, que compensam e liquidam mais de 2,00 trilhões de USD diariamente e fornecem os trilhos incumbentes que a Iniciativa de Dinheiro On-Chain foi projetada para estender. O Kinexys opera o JPMD a partir de Nova York e fornece um modelo de blockchain liderado por banco para clientes institucionais. As operações de prime brokerage, repo, derivativos e compensação da cidade também tornam a mobilidade de garantias e a automação de margens usos iniciais práticos. O trabalho da BNY com a ICE na integração de depósitos tokenizados em câmaras de compensação apoia um caminho potencial para a liquidação contínua de títulos ou derivativos. A influência regulatória da Reserva Federal, FDIC e OCC permanece importante porque as instituições de Nova York devem alinhar os modelos operacionais com as expectativas supervisórias nacionais.
Califórnia: Parcerias Tecnológicas e Acesso a Blockchain Pública
A Califórnia apoia o acesso a blockchain pública dentro do mercado de depósitos tokenizados dos Estados Unidos por meio de sua concentração de empresas de tecnologia e ativos digitais. A rede Base da Coinbase hospedou o JPMD após o lançamento do JPMorgan em novembro de 2025 para clientes institucionais. A escolha da Base refletiu o desempenho de transações da rede e sua atividade existente de ativos digitais institucionais. A Área da Baía de São Francisco também inclui empresas relevantes para a categoria de usuário final de pagamentos, fintech e ativos digitais de crescimento mais rápido. A Alchemy forneceu infraestrutura de carteira inteligente e empresarial para a prova de conceito do JPMD do JPMorgan em junho de 2025. Isso ilustra como os fornecedores de tecnologia da Califórnia podem apoiar serviços de produção para bancos com sede em Nova York. A base de engenharia e investimento da região também pode apoiar camadas de integração, interfaces de programação de aplicações e ferramentas de tesouraria programáveis que os bancos podem não construir internamente.
Centros Regionais: Cobertura Bancária Mais Ampla e Influência de Política Nacional
O mercado de depósitos tokenizados dos Estados Unidos está se expandindo além de Nova York e Califórnia por meio de bancos em Chicago, Charlotte, Pittsburgh, Cleveland e outros centros financeiros regionais. As operações dos Estados Unidos do BMO, Truist, PNC e KeyBank estão entre as instituições que ampliam a presença operacional do consórcio de The Clearing House. Wells Fargo anunciou seu serviço de depósito tokenizado a partir de São Francisco, mas seus relacionamentos com clientes corporativos e comerciais conferem ao produto alcance nacional. Washington, Distrito de Columbia, molda a adoção por meio do FDIC, OCC e Reserva Federal, cujas ações de 2025 removeram barreiras administrativas anteriores a algumas atividades bancárias relacionadas a criptomoedas. O Federal Reserve de Dallas também examinou como os depósitos tokenizados poderiam afetar a liquidez bancária e a transformação de maturidade em agosto de 2026. Seu trabalho afirmou que uma redução de 10% na vida média ponderada dos depósitos poderia reduzir a capacidade agregada de transformação de maturidade bancária em 580,00 bilhões de USD em equivalentes de 10 anos. Essa combinação nacional de redes bancárias, pesquisa de política regional e grandes bases de clientes corporativos influenciará se a adoção se concentrará nos principais centros ou se espalhará por todo o sistema bancário.
Cenário Competitivo
Concentração do Mercado
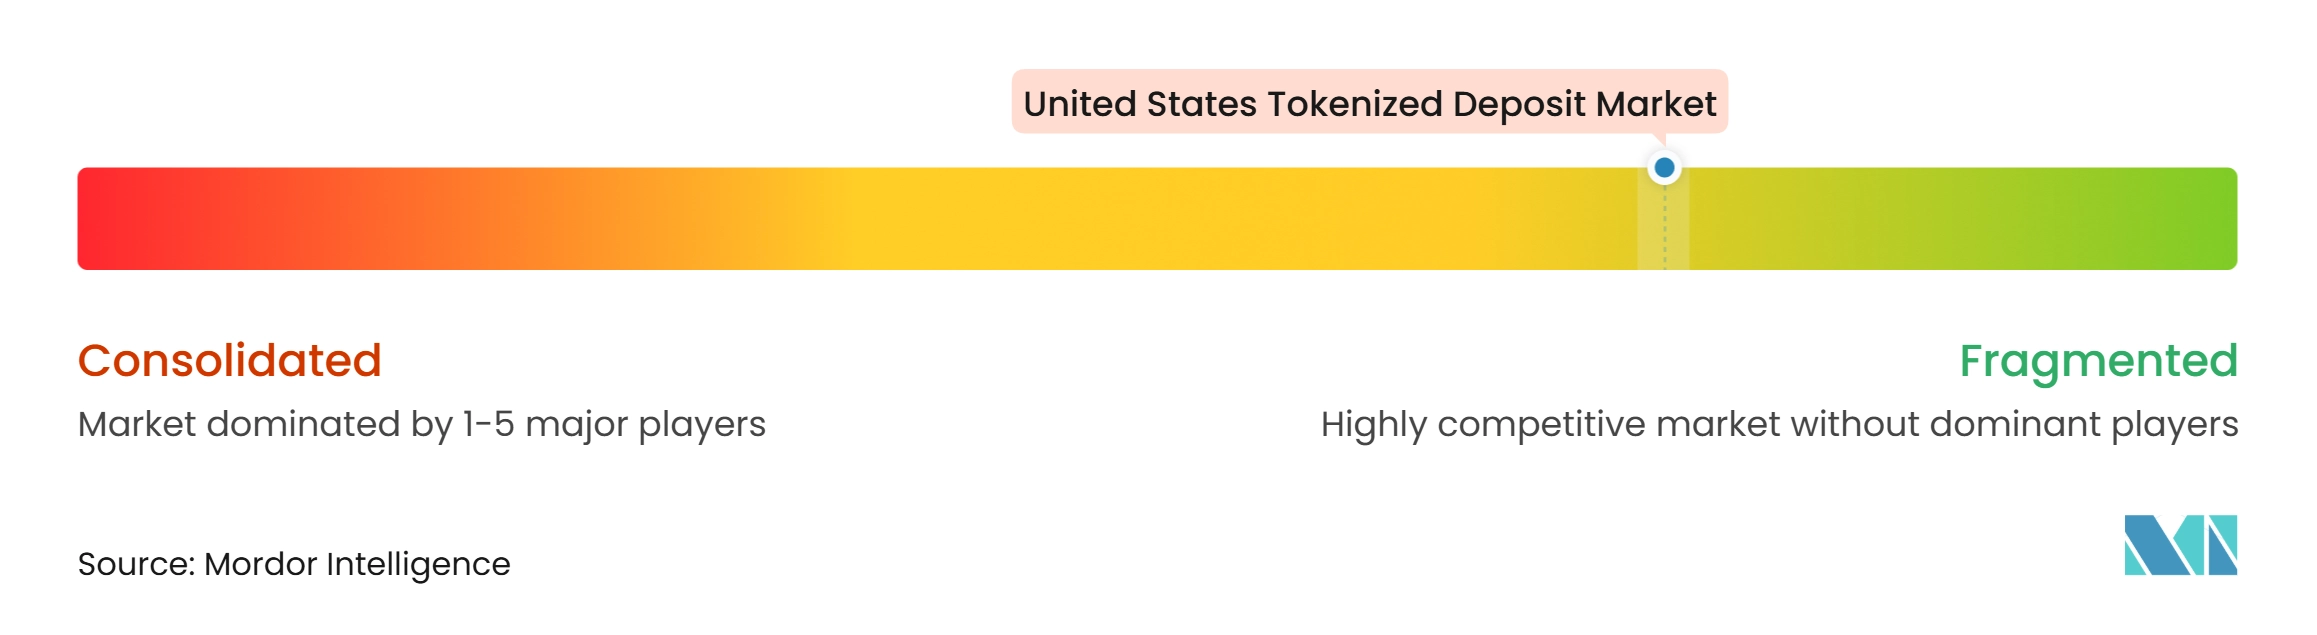
O mercado de depósitos tokenizados dos Estados Unidos é fragmentado, com a concorrência distribuída entre grandes bancos comerciais, provedores de infraestrutura de pagamentos, custodiantes e empresas de tecnologia que desenvolvem soluções de interoperabilidade. JPMorgan, Citigroup, BNY e Wells Fargo estão perseguindo casos de uso institucional distintos, mas suas ofertas diferem em acesso a blockchain, capacidades de pagamento, integração de custódia e clientes-alvo. JPMorgan desenvolveu capacidades de depósito tokenizado por meio de sua plataforma Kinexys, enquanto o Citi Token Services se concentra na gestão de caixa institucional e pagamentos transfronteiriços. BNY combina custódia, gestão de garantias e capacidades de pagamento, apoiada por seus reportados 55,80 trilhões de USD em ativos sob custódia e administração e 2,50 trilhões de USD em volume de pagamentos diários. Wells Fargo também anunciou serviços de depósito tokenizado para clientes corporativos e comerciais. Esses diferentes modelos operacionais indicam que o mercado está se desenvolvendo em várias plataformas concorrentes, em vez de ser controlado por um único provedor.
A camada de infraestrutura apoia ainda mais uma estrutura de mercado fragmentada. A Iniciativa de Dinheiro On-Chain de The Clearing House reúne 17 bancos para explorar conexões entre a liquidação tokenizada e as redes de pagamento estabelecidas, incluindo CHIPS e RTP. Sua parceria com a Quant em interoperabilidade, orquestração de transações e infraestrutura de depósitos tokenizados poderia ajudar as instituições participantes a se conectar sem construir independentemente cada componente. Enquanto isso, os provedores estão diferenciando seus serviços em torno de aplicações específicas: JPMorgan introduziu o JPMD na Base para usuários institucionais, Wells Fargo direcionou pagamentos corporativos transfronteiriços e BNY desenvolveu capacidades de caixa digital para fluxos de trabalho de garantias e margens. Essas abordagens criam oportunidades para bancos regionais e provedores de infraestrutura competirem por meio de interoperabilidade, integração e serviços de liquidação especializados.
A prontidão regulatória, a confiança dos clientes, a resiliência operacional e a integração com os sistemas bancários existentes permanecerão fatores competitivos importantes. A Reserva Federal, a Corporação Federal de Seguro de Depósitos e o Escritório do Controlador da Moeda influenciam como os bancos gerenciam os riscos associados a ativos digitais e tecnologia de livro-razão distribuído. A propriedade intelectual relacionada à liquidação condicional de câmbio, substituição automatizada de garantias e custódia programável também pode ajudar a diferenciar provedores individuais, embora a titularidade de patentes por si só não estabeleça liderança de mercado.
Líderes do Setor de Depósitos Tokenizados dos Estados Unidos
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
The Bank of New York Mellon Corporation
-
Wells Fargo and Company
-
Bank of America Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósitos Tokenizados dos Estados Unidos Empresas cobertas neste relatório
- JPMorgan Chase & Co.
- Citigroup Inc.
- The Bank of New York Mellon Corporation (BNY)
- Wells Fargo & Company
- Bank of America Corporation
- BMO Financial Group
- Citizens Financial Group, Inc.
- Fifth Third Bancorp
- HSBC Holdings plc
- Huntington Bancshares Incorporated
- KeyCorp
- PNC Financial Services Group, Inc.
- Regions Financial Corporation
- Santander Holdings USA, Inc.
- TD Bank, N.A.
- Truist Financial Corporation
- U.S. Bancorp
- First Horizon Corporation
- M&T Bank Corporation
- Old National Bancorp
Desenvolvimentos industriais recentes em Mercado de Depósitos Tokenizados dos Estados Unidos
- Setembro de 2026: The Clearing House selecionou a Quant para impulsionar sua Iniciativa de Dinheiro On-Chain. A plataforma Overledger da Quant forneceu a camada de interoperabilidade, orquestração e gestão de transações para a rede de liquidação de depósitos tokenizados de 17 bancos dos Estados Unidos. O serviço incluiu uma opção de depósitos tokenizados como serviço para instituições financeiras menores, e as transações de rede foram previstas para o segundo trimestre de 2027.
- Agosto de 2026: Wells Fargo anunciou depósitos tokenizados para clientes corporativos e comerciais. O programa foi lançado no outono de 2026 para clientes selecionados usando transações transfronteiriças de USD para GBP na blockchain proprietária do Wells Fargo. Expandiu-se para mais clientes, moedas e países durante 2027 e incluiu funcionalidade de pagamento condicional por contrato inteligente.
- Junho de 2026: Dezessete bancos dos Estados Unidos comprometeram-se com a Iniciativa de Dinheiro On-Chain de The Clearing House. JPMorgan, Citigroup, Bank of America, Wells Fargo, BNY, BMO, HSBC, PNC, Santander, TD Bank, Truist, U.S. Bank, Citizens Financial Group, Fifth Third, KeyBank, Regions Financial e Huntington National Bank anunciaram uma rede de liquidação compartilhada. A rede vinculou a compensação on-chain aos trilhos CHIPS e RTP existentes com disponibilidade contínua.
- Maio de 2026: O Projeto Agorá do BIS concluiu testes com valores reais de liquidação de depósitos tokenizados transfronteiriços. Vinte e oito instituições do setor privado e bancos centrais concluíram transações totalizando CHF 800.000 (1,01 milhão de USD) em 17 cenários de múltiplas moedas. O programa incluiu transações de pagamento contra pagamento e transferências bancárias intragrupo, com tempo médio de liquidação de 80 segundos.
Escopo do Relatório do Mercado de Depósitos Tokenizados dos Estados Unidos
Visão geral da segmentação
| Depósitos Tokenizados Baseados em Conta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancárias) |
| Interbancário – Redes Compartilhadas de Múltiplos Bancos |
| Interbancário – Links Bilaterais e entre Redes |
| Livros-Razão Privados com Permissão |
| Blockchains Públicas com Acesso a Tokens com Permissão |
| Liquidação de Títulos e Ativos Digitais e Gestão de Garantias |
| Liquidação de Câmbio e PvP |
| Gestão de Tesouraria e Liquidez Intragrupo |
| Pagamentos Comerciais e Institucionais para Terceiros |
| Pagamentos de Varejo e Outros |
| Doméstico |
| Transfronteiriço |
| Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e Investimentos | |
| Empresas de Pagamentos, fintech e Ativos Digitais | |
| Corporações Não Financeiras | Grandes Corporações e Multinacionais |
| PMEs | |
| Entidades do Setor Público e Governamental | |
| Indivíduos |
| Por Modelo de Token | Depósitos Tokenizados Baseados em Conta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Rede | Redes de Banco Único (Intrabancárias) | |
| Interbancário – Redes Compartilhadas de Múltiplos Bancos | ||
| Interbancário – Links Bilaterais e entre Redes | ||
| Por Tipo de Livro-Razão | Livros-Razão Privados com Permissão | |
| Blockchains Públicas com Acesso a Tokens com Permissão | ||
| Por Caso de Uso | Liquidação de Títulos e Ativos Digitais e Gestão de Garantias | |
| Liquidação de Câmbio e PvP | ||
| Gestão de Tesouraria e Liquidez Intragrupo | ||
| Pagamentos Comerciais e Institucionais para Terceiros | ||
| Pagamentos de Varejo e Outros | ||
| Por Escopo de Transação | Doméstico | |
| Transfronteiriço | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercados de Capitais e Investimentos | ||
| Empresas de Pagamentos, fintech e Ativos Digitais | ||
| Corporações Não Financeiras | Grandes Corporações e Multinacionais | |
| PMEs | ||
| Entidades do Setor Público e Governamental | ||
| Indivíduos | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os depósitos tokenizados nos Estados Unidos?
O mercado de depósitos tokenizados dos Estados Unidos tem projeção de crescimento a um CAGR de 32,6% de 2027 a 2032, passando de 3,40 trilhões de USD em 2027 para 13,80 trilhões de USD até 2032.
Qual modelo de token lidera os depósitos tokenizados nos Estados Unidos?
Os depósitos tokenizados baseados em conta lideram com uma participação de 64,3% em 2026 porque podem espelhar os registros de contas bancárias existentes enquanto reduzem os riscos de migração e regulatórios.
Por que os bancos estão usando depósitos tokenizados para tesouraria corporativa?
A liquidação contínua e as transferências programáveis podem reduzir os saldos de caixa ociosos, apoiar o financiamento just-in-time e melhorar a gestão de liquidez intradiária.
Qual é o caso de uso de depósito tokenizado de crescimento mais rápido?
A liquidação de câmbio e pagamento contra pagamento tem projeção de crescimento a um CAGR de 48,3% até 2032, à medida que as instituições buscam reduzir os riscos de prazo, liquidez e liquidação.
Como as blockchains públicas são usadas para tokens de depósito bancário?
As blockchains públicas com acesso a tokens com permissão têm projeção de crescimento a um CAGR de 54,8% até 2032 porque podem conectar o dinheiro bancário regulamentado com os ecossistemas de ativos digitais estabelecidos.
O que limita a adoção mais ampla de depósitos tokenizados?
Redes fragmentadas, custos de integração com sistemas legados, preocupações com cibersegurança e gestão de fluxo de depósitos intradiários permanecem como restrições para os bancos e seus clientes corporativos.