
Marktgröße und Marktanteil des US-amerikanischen Marktes für tokenisierte Einlagen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
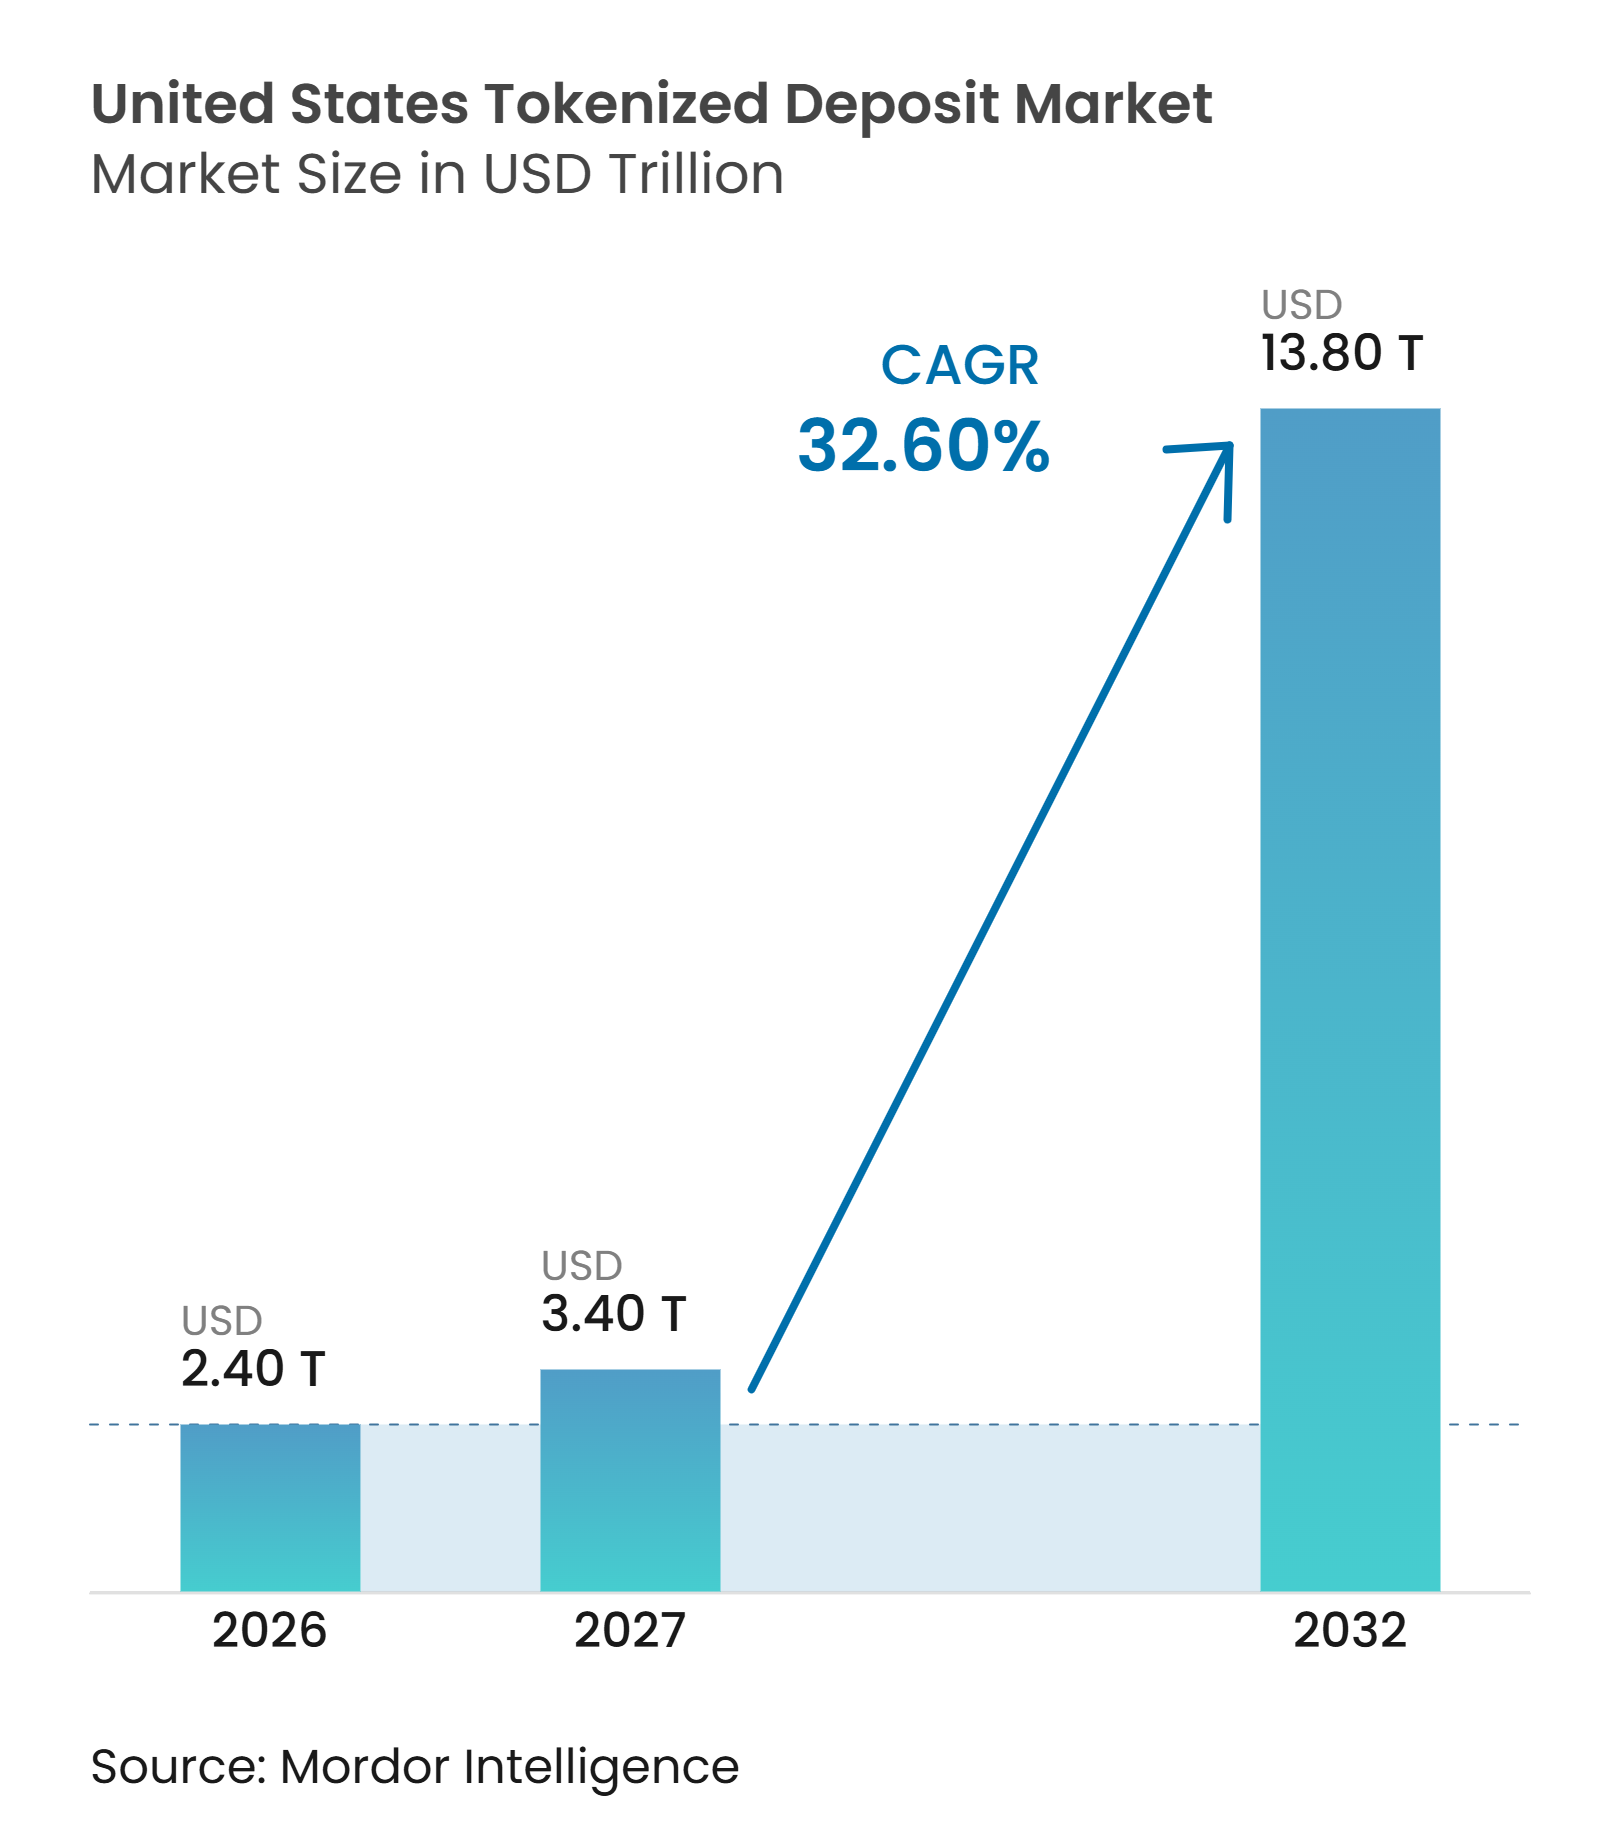
| Marktgröße im Basisjahr (2026) | 2.40 Billionen US-Dollar |
| Marktgröße (2027) | 3.40 Billionen US-Dollar |
| Marktgröße (2032) | 13.80 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 32.60 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Marktes für tokenisierte Einlagen von Mordor Intelligence
Die Marktgröße des US-amerikanischen Marktes für tokenisierte Einlagen wird voraussichtlich von 2,40 Billionen USD im Jahr 2026 auf 3,40 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 32,60 % über den Zeitraum 2027–2032 voraussichtlich 13,80 Billionen USD erreichen.
Tokenisierte Einlagen sind On-Chain-Forderungen gegenüber der Bilanz einer lizenzierten Bank, sodass sie die Einlagensicherungsberechtigung und die Bankenregulierung beibehalten und gleichzeitig programmierbare Überweisungen und eine kontinuierliche Abwicklung ermöglichen. Der GENIUS Act hat die Rechtsstellung von Einlagen, die mit Distributed-Ledger-Technologie erfasst werden, klargestellt, sie von Zahlungs-Stablecoins abgegrenzt und damit eine wesentliche regulatorische Hürde für Banken beseitigt. Der US-amerikanische Markt für tokenisierte Einlagen entwickelt sich zunächst über kontrollierte Banknetzwerke, in denen Institute bestehende Kontoführungsunterlagen und Risikokontrollen beibehalten können. Dieser Ansatz bietet Banken einen praktischen Weg zur Modernisierung von Schatzamt- und Abwicklungsprozessen unter Einhaltung aufsichtsrechtlicher Anforderungen. Der Wettbewerb konzentriert sich daher darauf, private Banksysteme mit breiteren Netzwerken zu verbinden, ohne Compliance, Kundenschutz oder Liquiditätsmanagement zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Token-Modell entfielen 2026 64,3 % des Marktanteils des US-amerikanischen Marktes für tokenisierte Einlagen auf kontobasierte tokenisierte Einlagen, während native Einlagen-Token bis 2032 voraussichtlich mit einem CAGR von 45,4 % wachsen werden.
- Nach Netzwerkmodell hielten Einzelbanknetzwerke 2026 einen Marktanteil von 55,4 % am US-amerikanischen Markt für tokenisierte Einlagen, während interbanken-übergreifende gemeinsame Multi-Bank-Netzwerke bis 2032 voraussichtlich mit einem CAGR von 50,2 % wachsen werden.
- Nach Ledger-Typ entfielen 2026 79,8 % des Marktanteils des US-amerikanischen Marktes für tokenisierte Einlagen auf private permissioned Ledger, während öffentliche Blockchains mit permissioned Token-Zugang bis 2032 voraussichtlich mit einem CAGR von 54,8 % wachsen werden.
- Nach Anwendungsfall entfielen 2026 29,5 % des Marktanteils des US-amerikanischen Marktes für tokenisierte Einlagen auf konzerninterne Schatzamt- und Liquiditätsverwaltung, während Devisen- und Payment-versus-Payment-Abwicklung bis 2032 voraussichtlich mit einem CAGR von 48,3 % wachsen werden.
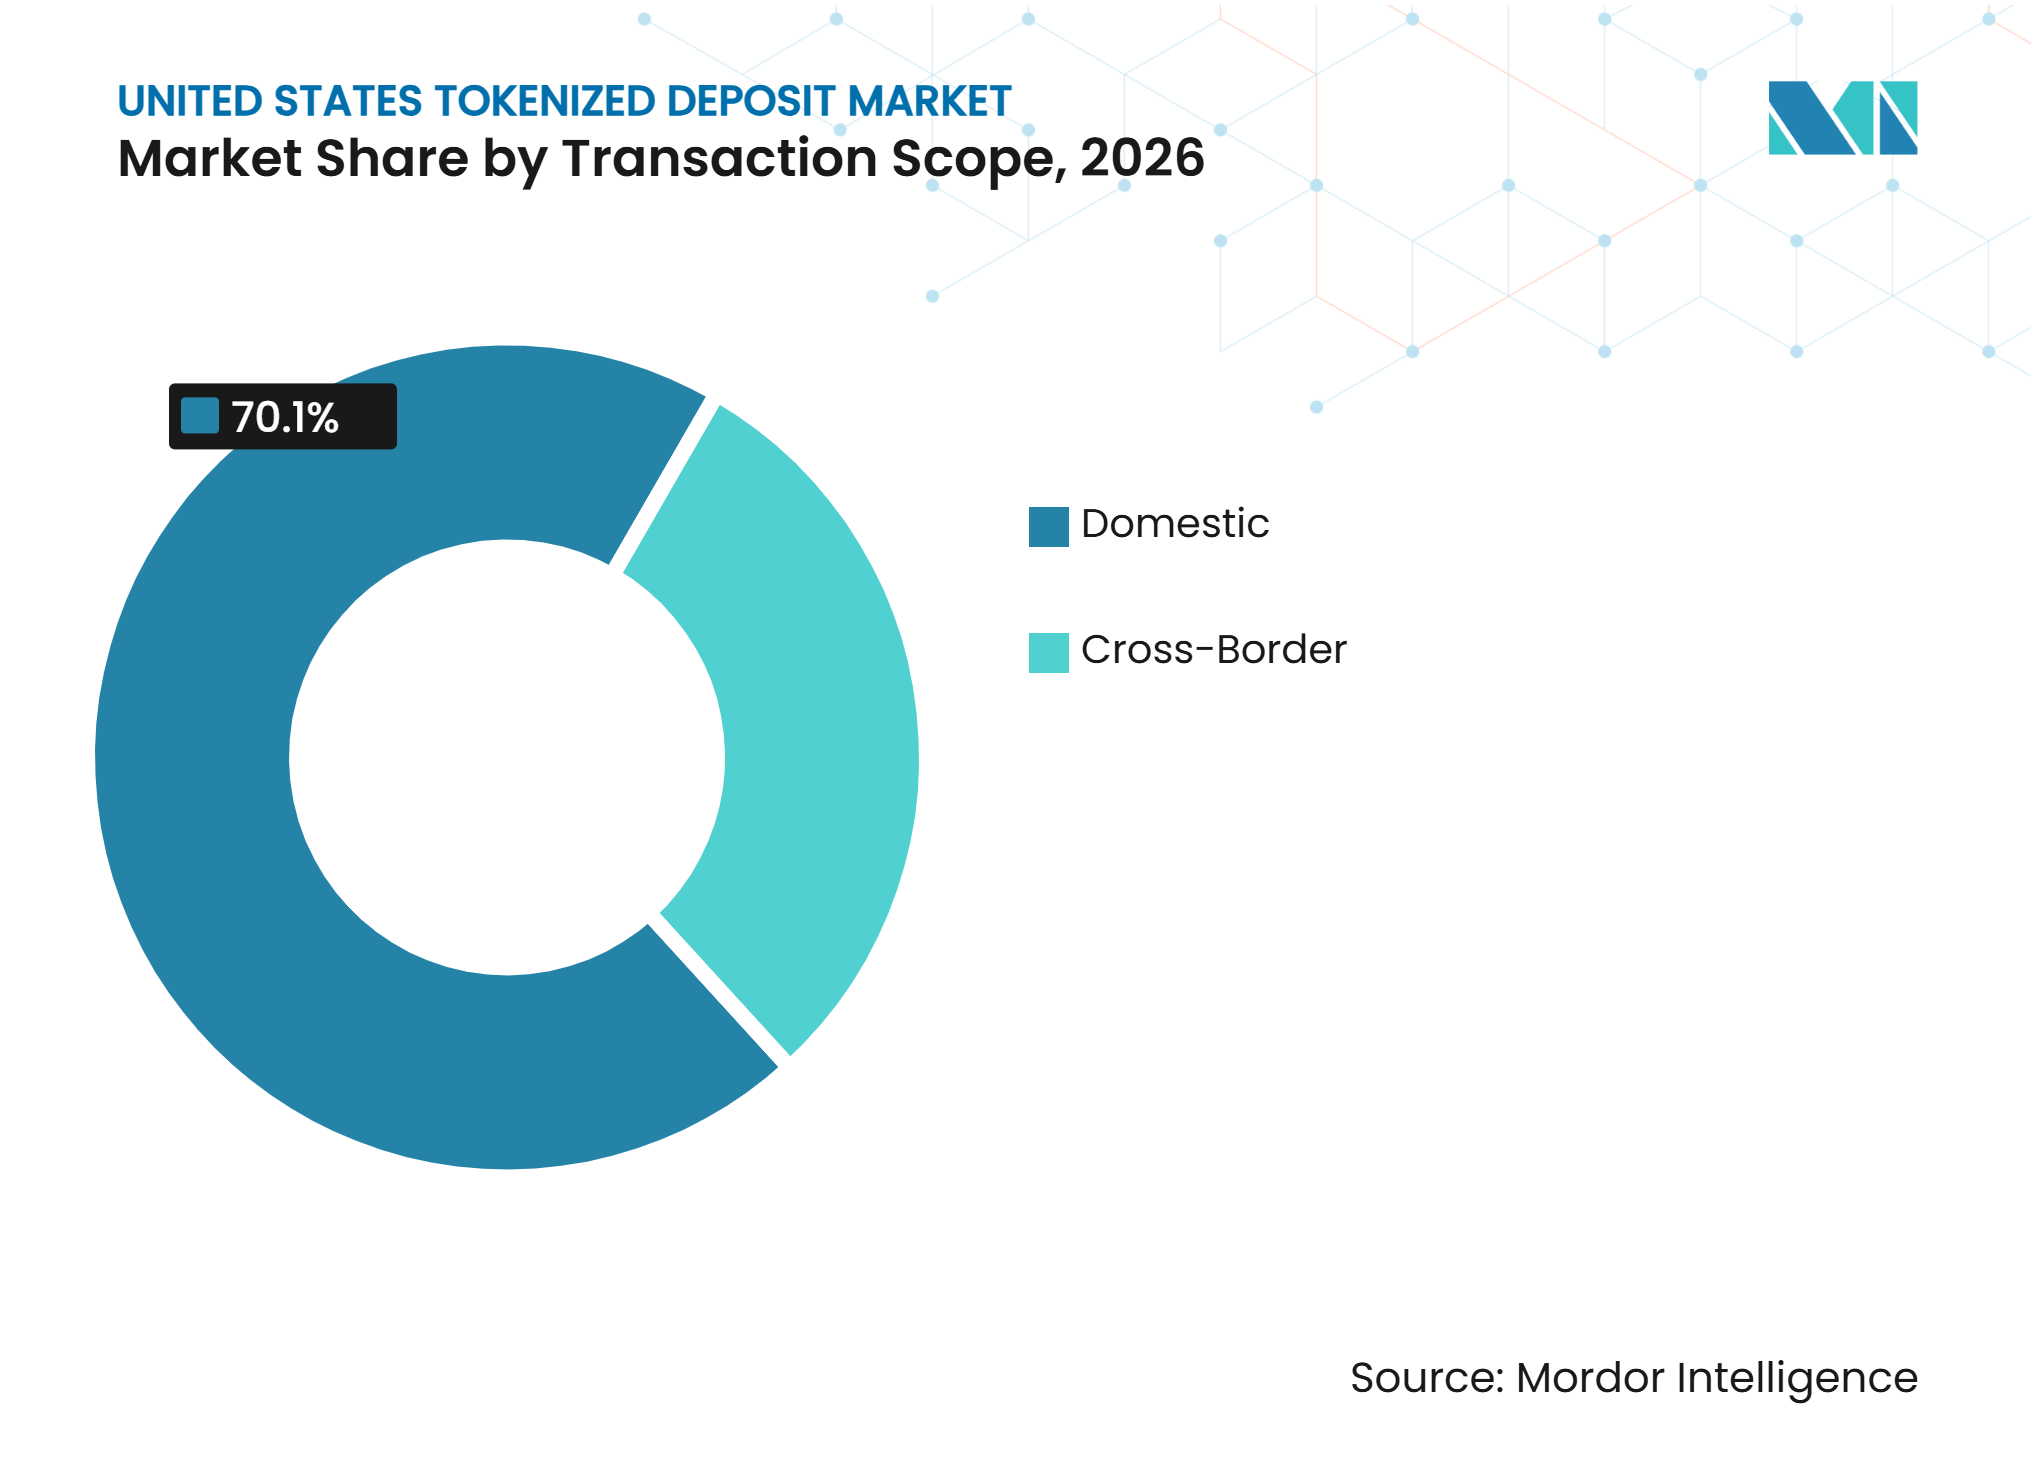
- Nach Transaktionsumfang entfielen 2026 70,1 % des Marktanteils des US-amerikanischen Marktes für tokenisierte Einlagen auf inländische Transaktionen, während grenzüberschreitende Transaktionen bis 2032 voraussichtlich mit einem CAGR von 45,6 % wachsen werden.
- Nach Endnutzer entfielen 2026 45,4 % des Marktanteils des US-amerikanischen Marktes für tokenisierte Einlagen auf Banken und andere einlagennehmende Institute, während Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte bis 2032 voraussichtlich mit einem CAGR von 49,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach institutioneller 24/7-Abwicklung | +7.5% | National, konzentriert auf wichtige Finanzzentren einschließlich New York und Chicago | Kurzfristig (≤ 2 Jahre) |
| Optimierung von Unternehmensschatzamt und Intraday-Liquidität | +6% | National, mit früher Übernahme durch große multinationale Unternehmen mit Hauptsitz in New York und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Programmierbare Zahlungen und automatisierte bedingte Überweisungen | +5% | National, mit Infrastrukturentwicklung konzentriert auf New York und Silicon Valley | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Zahlungen und jurisdiktionsübergreifende Schatzamtmodernisierung | +5% | National, mit Ausstrahlungseffekten auf Korrespondenzbankbeziehungen der USA in Europa und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration mit tokenisierten Wertpapieren und Sicherheiten | +4% | National, konzentriert auf das Kapitalmarkt-Ökosystem New Yorks | Mittelfristig (2–4 Jahre) |
| Nachfrage der Banken nach Blockchain-Zahlungsinfrastruktur und Differenzierung | +3.5% | National, angeführt von großen US-amerikanischen Finanzinstituten als Reaktion auf den Stablecoin-Wettbewerb | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach institutioneller 24/7-Abwicklung
Die Lücke zwischen Bankabschlusszeiten und globaler Finanzaktivität erzeugt eine unmittelbare Nachfrage nach kontinuierlicher institutioneller Abwicklung. Institute, die Positionen über Zeitzonen hinweg verwalten, können Nachschussforderungen, Liquiditätsüberweisungen oder Lieferantenzahlungen nicht immer auf den nächsten Geschäftstag verschieben[1]. Die kontinuierliche Verfügbarkeit ermöglicht es Schatzamt-Teams zudem, Barmittel bis zur Fälligkeit der Abwicklung auf verzinslichen Konten zu halten, was den Bedarf an ungenutzten Vorfinanzierungssalden reduzieren kann. Die betriebliche Veränderung ist erheblich, da Unternehmensteams Kontrollen, Personalbesetzung und Liquiditätsrichtlinien für ein Finanzumfeld anpassen müssen, das nicht mehr über Nacht pausiert. Für den US-amerikanischen Markt für tokenisierte Einlagen schaffen diese Anforderungen eine Möglichkeit, institutionelle Kunden zu unterstützen, die eine schnellere Fondsverfügbarkeit und eine flexiblere Abwicklung anstreben. Wells Fargo kündigte im August 2026 tokenisierte Einlagenkapazitäten für Unternehmens- und Geschäftskunden an, die darauf ausgelegt sind, Gelder rund um die Uhr innerhalb des regulierten Bankensystems zu bewegen, zu programmieren und abzuwickeln.
Optimierung von Unternehmensschatzamt und Intraday-Liquidität
Große multinationale Unternehmen halten häufig Barmittel auf regionalen Konten vor, um sich gegen Abschlusszeiten und Zahlungsverzögerungen abzusichern. Tokenisierte Einlagen können eine Just-in-time-Finanzierung unterstützen, was den Bedarf reduziert, Geld ungenutzt auf separaten Konten zu belassen. Payoneer nutzte im August 2025 Citi Token Services für kontinuierliche konzerninterne Überweisungen zwischen seinen Einheiten in den USA, im Vereinigten Königreich und in Singapur[2]. Diese Vereinbarung zeigt, wie ein bankkontrollierter Token interne Überweisungen zwischen juristischen Personen unterstützen kann, während vertraute Bankkontrollen beibehalten werden. Programmierbare Anweisungen können die Zahlungsfreigabe auch mit betrieblichen Ereignissen wie dem Wareneingang oder einem Nachschussaufruf verknüpfen. Der US-amerikanische Markt für tokenisierte Einlagen hat daher eine starke frühe Anwendung in Schatzamtfunktionen, bei denen Salden, Genehmigungen und Zeitplanung eng gesteuert werden.
Programmierbare Zahlungen und automatisierte bedingte Überweisungen
Programmierbare Zahlungen ermöglichen es einer tokenisierten Einlage, Regeln zu tragen, die bestimmen, wann und wie Gelder bewegt werden können. The Clearing House hat seine On-Chain Money Initiative rund um Funktionen wie Treuhand, Lieferung-gegen-Zahlung und Ausgabenbeschränkungen aufgebaut. Diese Funktionen können Unternehmens-Zahlungsströme stärker automatisieren, ohne die Bankaufsicht aus dem Prozess zu entfernen. BNY führte im Januar 2026 tokenisierte Einlagenkapazitäten für Sicherheiten- und Nachschuss-Workflows ein, bei denen vordefinierte Bedingungen Abwicklungsausfälle reduzieren können[3]. Project Agorá testete programmierbare grenzüberschreitende Wholesale-Zahlungen und meldete eine durchschnittliche Abwicklungszeit von 80 Sekunden in seinen Echtwerttestszenarien. Der US-amerikanische Markt für tokenisierte Einlagen könnte daher durch Zahlungsregeln, die die Abwicklungsdisziplin verbessern, an Wert gewinnen – und nicht allein durch Geschwindigkeit.
Grenzüberschreitende Zahlungen und jurisdiktionsübergreifende Schatzamtmodernisierung
Das Korrespondenzbankwesen umfasst sequenzielle Prüfungen, Abschlusszeiten und vorfinanzierte Nostro-Salden, die grenzüberschreitende Unternehmenszahlungen verzögern können. Wells Fargo kündigte im August 2026 ein erstes tokenisiertes Einlagenangebot für USD-zu-GBP-Transaktionen für Unternehmenskunden an, mit einer geplanten Ausweitung auf weitere Währungen und Länder im Jahr 2027. Diese Entwicklungen zeigen, dass der US-amerikanische Markt für tokenisierte Einlagen von inländischen Pilotprojekten hin zu jurisdiktionsübergreifenden Schatzamtaktivitäten voranschreitet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Banknetzwerke und begrenzte Interoperabilität | -3.5% | National, betrifft Finanzinstitute ohne bankübergreifende Abwicklungsverbindungen | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten für Legacy-Banking und betriebliche Komplexität | -2.5% | National, mit stärkerer Auswirkung auf Regional- und Gemeinschaftsbanken mit älteren Kernsystemen | Mittelfristig (2–4 Jahre) |
| Risiken durch Smart Contracts, Cybersicherheit und Drittanbieter-Technologie | -2% | National, mit Konzentration in technologieintensiven Finanzzentren | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim Intraday-Liquiditäts- und Einlagenflussmanagement | -1.5% | National, beeinflusst durch die Anforderungen der Federal Reserve an die Liquiditätsdeckungsquote und Bankstresstestrahmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Banknetzwerke und begrenzte Interoperabilität
Ein Kunde, der die tokenisierte Einlage einer Bank nutzt, kann nicht unbedingt direkt Wert an einen Kunden einer anderen Bank senden. Dies schränkt die universelle Nutzbarkeit ein, die konventionelles Geschäftsbankgeld für Unternehmenskunden wertvoll macht. The Clearing House begegnet diesem Problem durch eine Interoperabilitätsschicht, die Bankplattformen verbindet, anstatt einen gemeinsamen Token auszugeben. Die Netzwerktransaktionen sind für das zweite Quartal 2027 geplant, was gemeinsame Messaging- und Abwicklungsregeln zu einem zentralen Element der kurzfristigen Akzeptanz macht. Die Conference of State Bank Supervisors hat erklärt, dass staatlich zugelassene Banken gemeinsame regulatorische Leitlinien anstreben, bevor sie größere Investitionen in tokenisierte Einlagennetzwerke tätigen. Bis gemeinsame Protokolle und Governance-Regelungen etabliert sind, wird der US-amerikanische Markt für tokenisierte Einlagen auf separate Bankökosysteme aufgeteilt bleiben.
Integrationskosten für Legacy-Banking und betriebliche Komplexität
Ein tokenisierter Einlagendienst muss mit Kernbankaufzeichnungen, Buchhaltungskontrollen, Liquiditätsüberwachung, rechtlichen Vereinbarungen und regulatorischer Berichterstattung abgestimmt bleiben. Diese Anforderung ist für Regional- und Gemeinschaftsbanken schwieriger zu erfüllen, die nicht über die Technologieressourcen der größten Institute verfügen. BNY führte beim Start seines Dienstes im Januar 2026 parallele On-Chain- und traditionelle Aufzeichnungen, um die regulatorische und berichterstattungsbezogene Integrität zu wahren. Parallele Systeme können einen ersten Start sicherer machen, verursachen aber auch Übergangskosten für das Institut. The Clearing House wählte Quant aus, um Interoperabilität und eine tokenisierte-Einlagen-als-Service-Option für kleinere Finanzinstitute bereitzustellen, was die Integrationsbelastung jeder Bank verringern kann. Der US-amerikanische Markt für tokenisierte Einlagen wird auf gemeinsame Dienste und wiederholbare Kontrollen angewiesen sein, wenn kleinere Banken in bedeutendem Umfang teilnehmen sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Token-Modell:
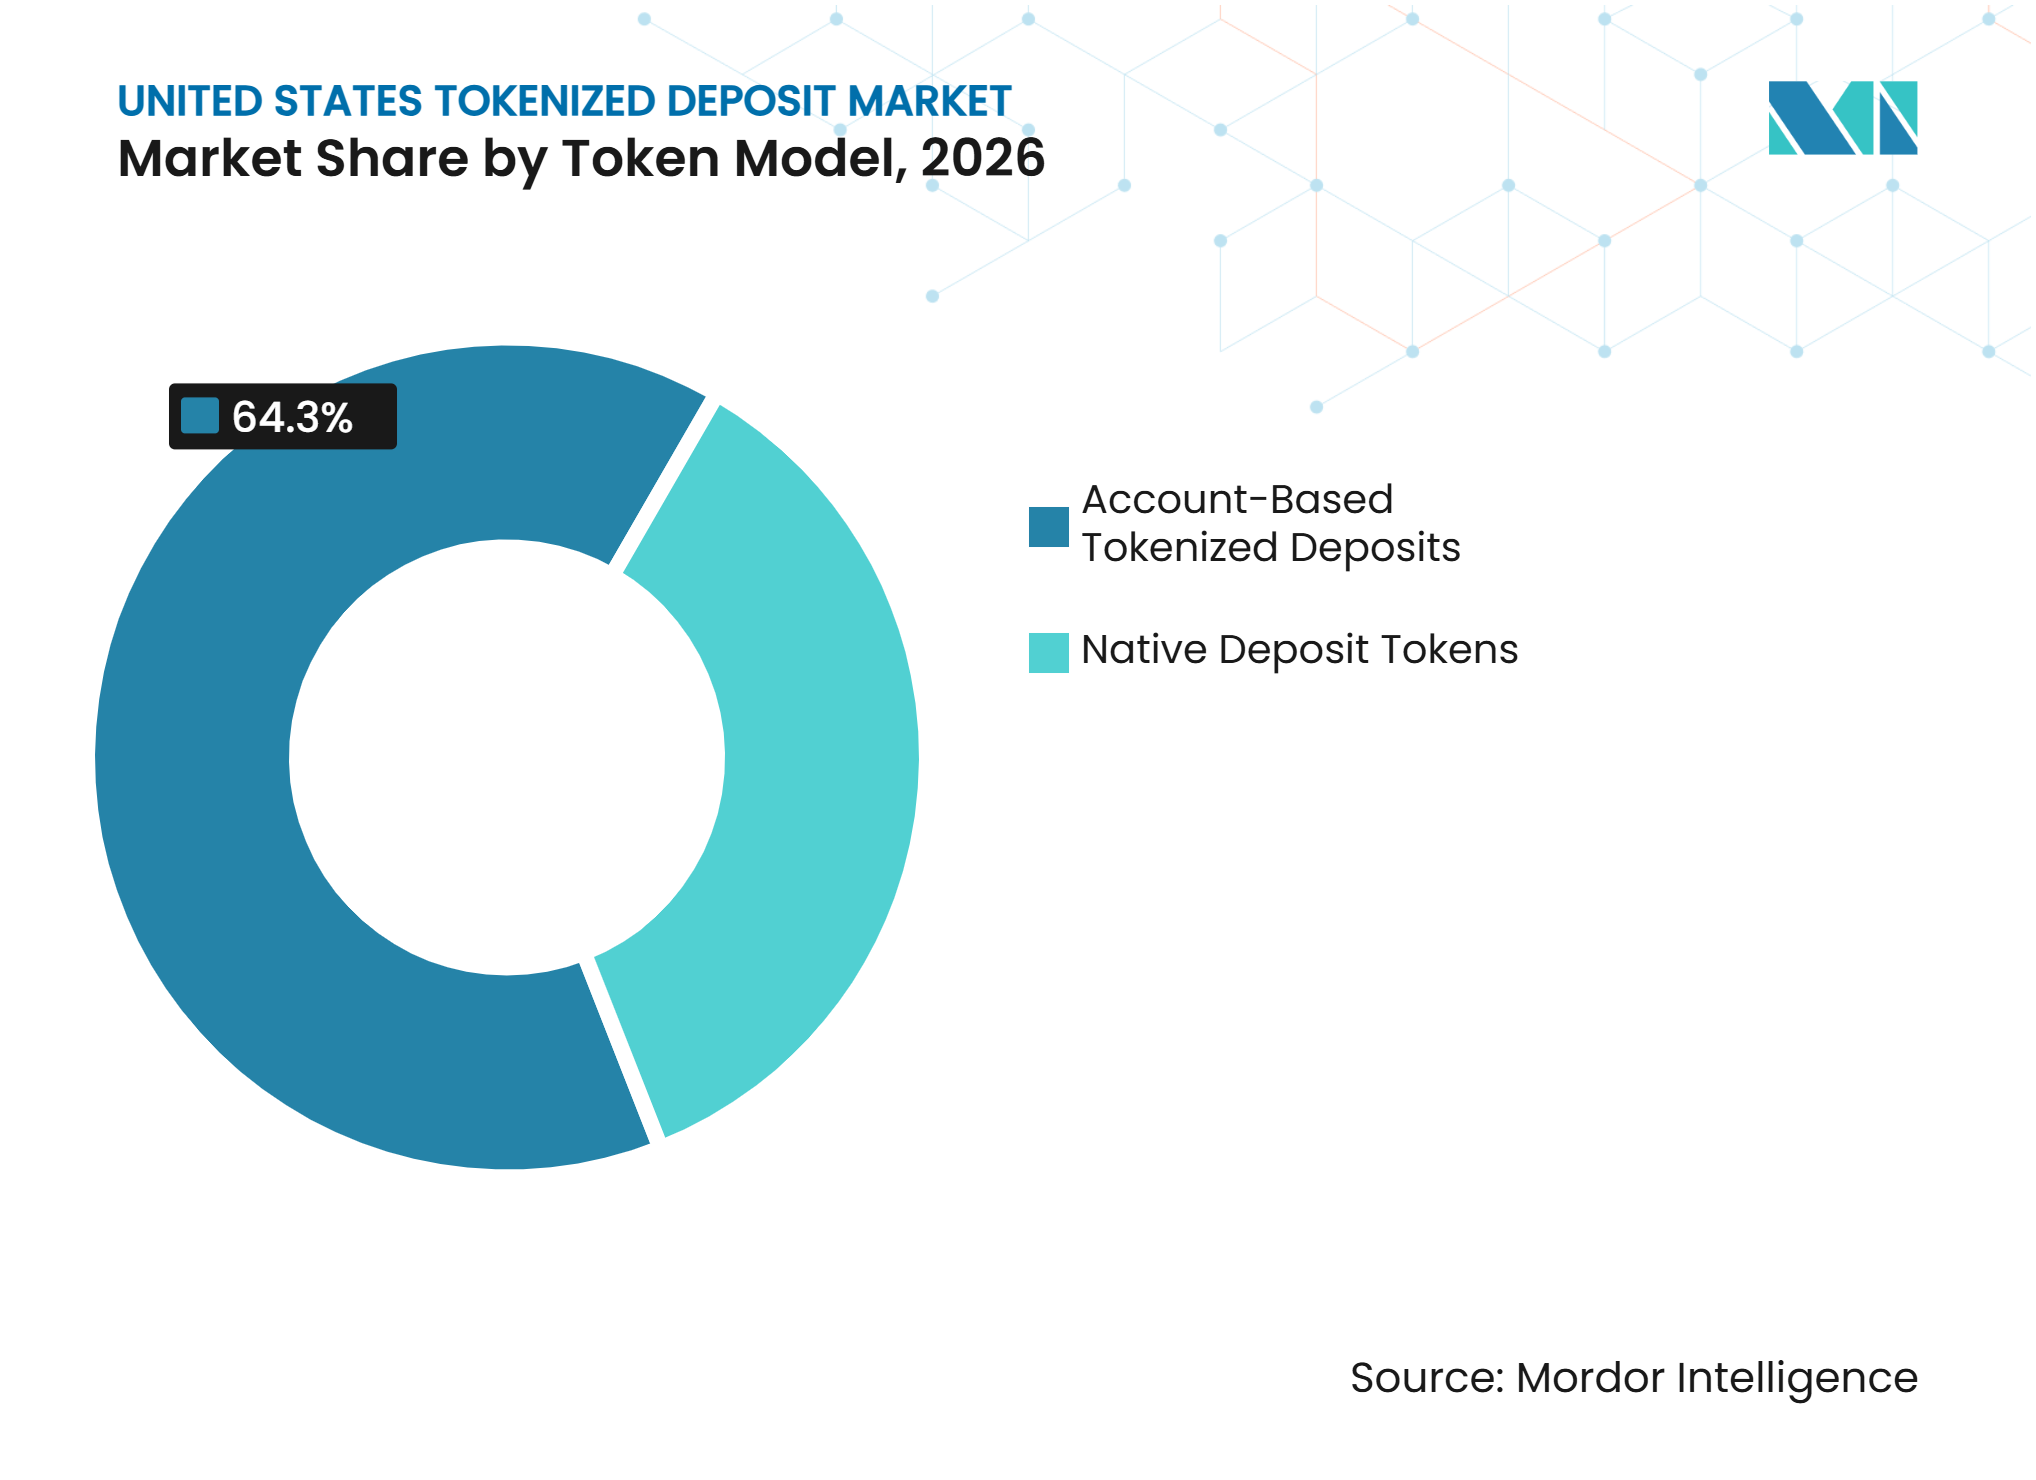
Kontobasierte Einlagen führen, während native Token expandierenKontobasierte tokenisierte Einlagen erzielten 2026 einen Anteil von 64,3 %. Banken haben dieses Modell bevorzugt, weil es bestehende Einlagenkonten On-Chain abbilden kann, ohne die zugrunde liegende Verbindlichkeitsstruktur zu verändern. Das Modell reduziert rechtliche Unsicherheit und das Risiko der Systemsmigration in der frühen Adoptionsphase. JPMorgans Kinexys bot institutionellen Kunden Blockchain-Einlagenkonten an, bevor der JPMD-Token eingeführt wurde. Diese Abfolge spiegelt die Präferenz etablierter Banken wider, auf vertrauten Kontostrukturen aufzubauen, anstatt diese sofort zu ersetzen.
Native Einlagen-Token werden bis 2032 voraussichtlich mit einem CAGR von 45,4 % wachsen. Sie sind für die direkte Nutzung in Blockchain-Netzwerken konzipiert und können die Nachfrage institutioneller Nutzer nach reguliertem On-Chain-Bargeld bedienen. JPMD wurde im November 2025 nach einem Proof-of-Concept auf Base verfügbar gemacht und bietet ein Modell für permissioned Banktoken auf öffentlicher Infrastruktur. Der GENIUS Act unterscheidet tokenisierte Einlagen von Zahlungs-Stablecoins, was die Fähigkeit von Bankeinlagen bewahrt, im Rahmen des geltenden Bankrahmens Zinsen anzubieten. Die beiden Modelle werden wahrscheinlich nebeneinander bestehen, da Institute den Zugang zu öffentlichen Netzwerken mit den Kontrollen etablierter Einlagensysteme abwägen.



Nach Netzwerkmodell:
Einzelbanknetzwerke führen, während gemeinsame Netzwerke aufgebaut werdenEinzelbanknetzwerke hielten 2026 einen Anteil von 55,4 % an der Marktgröße des US-amerikanischen Marktes für tokenisierte Einlagen. Sie geben einer Bank die Möglichkeit, interne Anwendungsfälle zu erproben, bevor die Governance- und Rechtsfragen der Interbankenabwicklung gelöst werden. Citi Token Services ist in mehreren Märkten tätig und unterstützt konzerninterne und Drittpartei-Überweisungen. Dieser Umfang zeigt, dass Einzelbankmodelle erhebliche Kundenaktivitäten unterstützen können, bevor eine gemeinsame Infrastruktur verfügbar ist. Banken können in dieser Struktur auch die direkte Kontrolle über Onboarding, Datenzugang und Betriebsverfahren behalten.
Interbanken-übergreifende gemeinsame Multi-Bank-Netzwerke werden bis 2032 voraussichtlich mit einem CAGR von 50,2 % wachsen. Die Initiative von The Clearing House umfasst 17 US-amerikanische Banken und soll die On-Chain-Abwicklung mit bestehenden CHIPS- und RTP-Systemen verbinden. Zu den Teilnehmern gehören JPMorgan, Bank of America, Citigroup, Wells Fargo, BNY, HSBC, BMO, PNC und Santander. Bilaterale Vereinbarungen können einen Weg bieten, Konnektivität aufzubauen, bevor ein gemeinsames Netzwerk aktiv ist. Ein gemischtes Modell aus proprietären Netzwerken, bilateralen Verbindungen und gemeinsamen Schienen wird den US-amerikanischen Markt für tokenisierte Einlagen während der Übergangsphase wahrscheinlich prägen.
Nach Ledger-Typ:
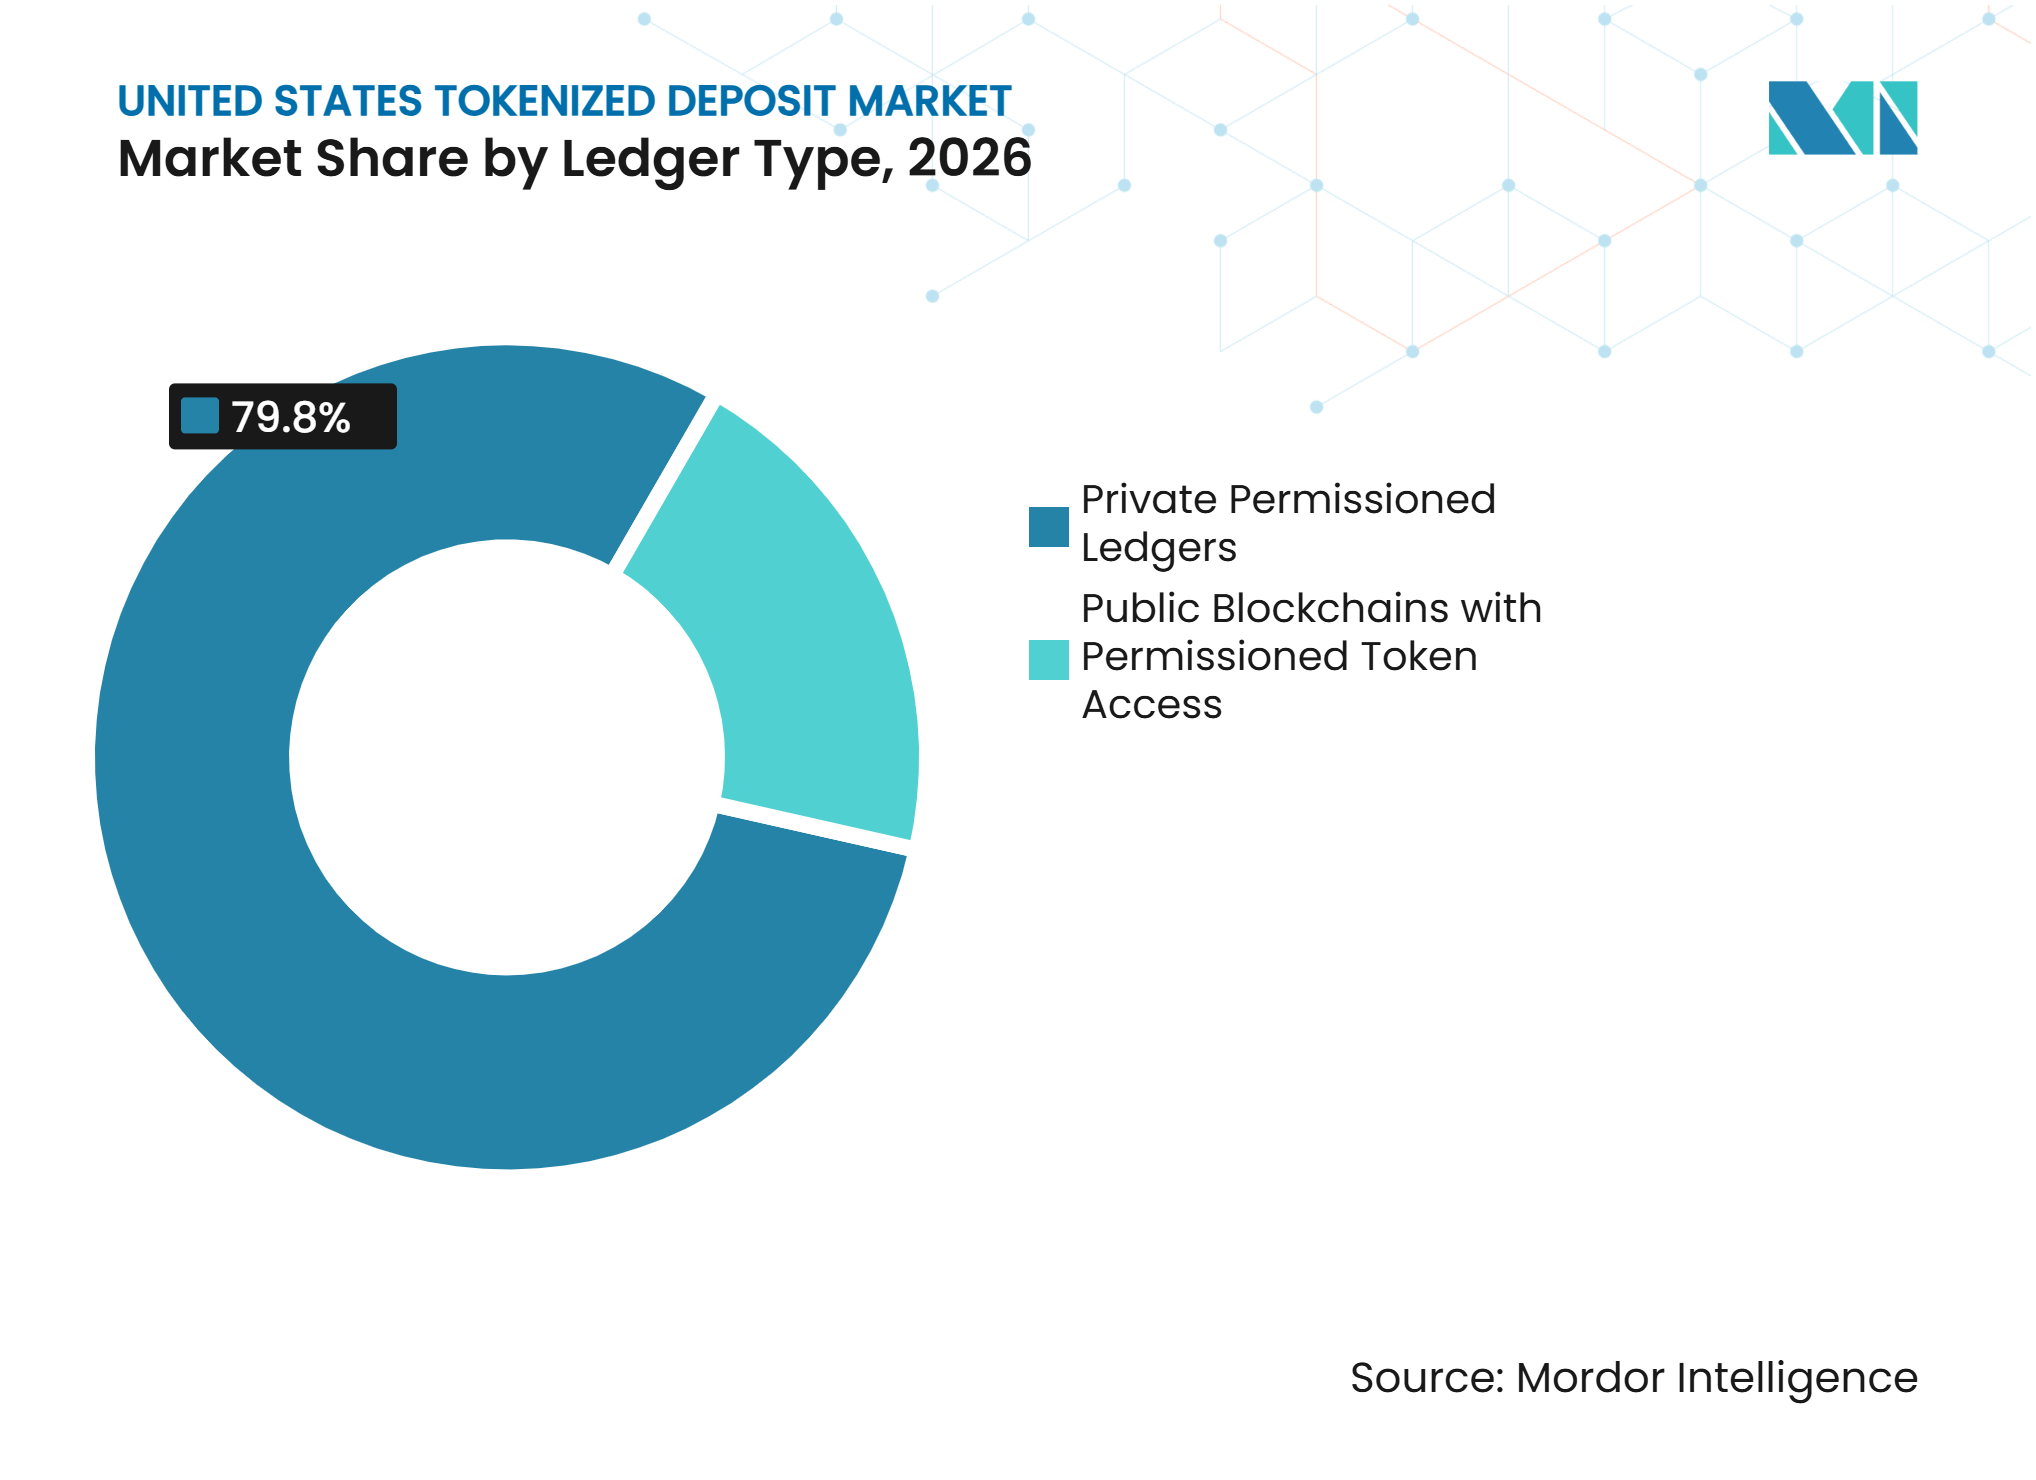
Private Ledger verankern die Aktivität, während der öffentliche Zugang wächstPrivate permissioned Ledger erzielten 2026 einen Anteil von 79,8 %. Banken nutzen diese Netzwerke, um den Teilnehmerzugang, die Datensichtbarkeit und die Bereitstellung von Smart Contracts zu kontrollieren. BNY verwendete beim Start einen privaten permissioned Blockchain und behielt Aufzeichnungen in seinen traditionellen Systemen. Dieses Modell passt zu bestehenden Risiko-, Compliance- und Kontrollrahmen, insbesondere für institutionelle Bargeld- und Sicherheitenprozesse. Es ermöglicht einer Bank auch, die Betriebsregeln festzulegen, bevor sie einer breiteren Gruppe von Gegenparteien die Teilnahme erlaubt.
Öffentliche Blockchains mit permissioned Token-Zugang werden bis 2032 voraussichtlich mit einem CAGR von 54,8 % wachsen. Diese Netzwerke können regulierten Einlagen-Token Zugang zu etablierter Liquidität und Anwendungen für digitale Vermögenswerte verschaffen. JPMorgan führte JPMD auf Base ein und verdeutlichte damit die Anziehungskraft öffentlicher Infrastruktur. Das OCC stellte im März 2025 klar, dass Nationalbanken bestimmte Kryptowährungsaktivitäten durchführen dürfen, und beseitigte damit ein wesentliches aufsichtsrechtliches Hindernis für die Bankbeteiligung. Aktivitäten in öffentlichen Netzwerken werden weiterhin eingeschränkte Überweisungen und solide betriebliche Kontrollen erfordern, um die Compliance-Erwartungen der Banken zu erfüllen.

Nach Anwendungsfall:
Schatzamt führt, während die Devisenabwicklung beschleunigtKonzerninterne Schatzamt- und Liquiditätsverwaltung entfiel 2026 auf 29,5 % der Marktgröße des US-amerikanischen Marktes für tokenisierte Einlagen. Große Unternehmen können programmierte Barmittel-Sweeps nutzen, um Gelder zwischen juristischen Personen zu bewegen, wenn Zahlungs- oder Finanzierungsbedingungen erfüllt sind. Der stärkste Nutzen ergibt sich aus der Reduzierung von Barmitteln, die andernfalls im Voraus auf mehreren Konten gehalten werden müssten. Das Modell ist besonders relevant für multinationale Unternehmen, die hohe tägliche Überweisungswerte verwalten. Es bietet einen klaren frühen Renditefall, da Reduzierungen ungenutzter Salden gegen Integrations- und Kontrollkosten abgewogen werden können.
Devisen- und Payment-versus-Payment-Abwicklung werden bis 2032 voraussichtlich mit einem CAGR von 48,3 % wachsen. OSTTRA, Baton und Partior fügten im Juni 2025 tokenisierte Geschäftsbankgelder als Abwicklungsoption für atomare Devisentransaktionen in USD, EUR und SGD hinzu. Project Agorá testete auch Payment-versus-Payment-Aktivitäten in seinen währungsübergreifenden Szenarien. Diese Anwendungen zielen darauf ab, die Abwicklungszeiten und Gegenparteirisiken zu reduzieren, die mit konventionellen Korrespondenzbankvereinbarungen verbunden sind. Wertpapier- und Digital-Asset-Abwicklung, Sicherheitenverwaltung, Geschäftszahlungen und Einzelhandelszahlungen bleiben weitere Anwendungsfälle, obwohl die Einzelhandelsaktivität noch in einem frühen Pilotstadium ist.
Nach Transaktionsumfang:
Inländische Transaktionen bilden die Basis, während grenzüberschreitende Aktivitäten zunehmenInländische Transaktionen erzielten 2026 einen Anteil von 70,1 %. Inlandsüberweisungen bieten Banken ein weniger komplexes Umfeld, um Abwicklungsprozesse, Kundenkontrollen und betriebliche Resilienz zu testen. Die erste Phase der Initiative von The Clearing House konzentriert sich auf ein inländisches US-amerikanisches Interbanknetzwerk. Es wird die tokenisierte Einlagenabwicklung mit der RTP- und CHIPS-Infrastruktur verbinden, die zusammen täglich mehr als 2,00 Billionen USD in Clearing und Abwicklung abwickeln. Inländische Aktivitäten bieten daher sowohl unmittelbare Transaktionsanwendungsfälle als auch eine Grundlage für spätere grenzüberschreitende Dienste.
Grenzüberschreitende Transaktionen werden bis 2032 voraussichtlich mit einem CAGR von 45,6 % wachsen. Der Wertfall ist stärker, wenn ein Dienst Korrespondenzbank-Schritte, vorfinanzierte Nostro-Salden und Zeitzonenverzögerungen reduzieren kann. Wells Fargos erster Dienst ist auf USD-zu-GBP-Unternehmenszahlungen ausgerichtet und zeigt, wie Banken von inländischer Bereitschaft zu hochwertigen internationalen Korridoren übergehen können. Citis 24/7-USD-Clearing-Kapazität unterstützt auch nahezu Echtzeit-Liquiditätsmanagement über eigene und Nicht-Citi-Konten hinweg. Die grenzüberschreitende Bereitstellung wird eine Koordination über Rechtssysteme, Währungen, Compliance-Systeme und Banknetzwerke hinweg erfordern, was Interoperabilität zu einem zentralen Thema statt einem sekundären Merkmal macht.
Nach Endnutzer:
Banken führen die Aktivität an, während Unternehmen im Bereich digitaler Vermögenswerte am schnellsten wachsenBanken und andere einlagennehmende Institute entfielen 2026 auf 45,4 % der Aktivität. Sie sind sowohl Emittenten als auch frühe Nutzer tokenisierter Einlagen für internes Liquiditätsmanagement, Sicherheitenoptimierung und Intraday-Kreditpositionierung. Diese frühe interne Nutzung reduziert die Abhängigkeit von der externen Kundenakzeptanz während der anfänglichen Entwicklung eines Netzwerks. Bank-Schatzamtoperationen können Mittel zwischen Filialen, Clearing-Desks und Korrespondenzkonten innerhalb kontrollierter Systeme bewegen. Die US-amerikanische Branche für tokenisierte Einlagen beginnt daher mit emittentengeführter Nachfrage, bevor sich eine breitere Unternehmens- und Verbrauchernutzung entwickelt.
Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte werden bis 2032 voraussichtlich mit einem CAGR von 49,7 % wachsen. Diese Unternehmen benötigen regulierte Bargeldwerkzeuge, die zu Blockchain-basierten Workflows passen und Zugang zu institutioneller Liquidität bieten. B2C2, Coinbase und Mastercard nahmen an JPMD-Tests und Live-Transaktionen teil und zeigten, wie tokenisierte Einlagen die Abwicklung digitaler Vermögenswerte unterstützen können. Kapitalmarktunternehmen arbeiten auch mit BNY an Sicherheiten- und Nachschussprozessen, während Unternehmen und öffentliche Einrichtungen noch früher in der Adoption sind. Privatpersonen sind eine zukünftige Nutzergruppe, da Verbraucherdienste ein anderes Produktdesign, Schutzmaßnahmen und Vertriebsmodelle erfordern werden.
Geografische Analyse
New York: Handels- und Infrastrukturzentrum
New York ist das Handels- und Infrastrukturzentrum des US-amerikanischen Marktes für tokenisierte Einlagen. JPMorgan Chase, Citigroup, BNY, Goldman Sachs und The Clearing House haben ihren Hauptsitz oder wichtige Schatzamt- und Marktoperationen in der Stadt. The Clearing House betreibt RTP und CHIPS, die täglich mehr als 2,00 Billionen USD abwickeln und die etablierten Schienen bereitstellen, die die On-Chain Money Initiative erweitern soll. Kinexys betreibt JPMD von New York aus und bietet ein bankgeführtes Blockchain-Modell für institutionelle Kunden. Die Prime-Brokerage-, Repo-, Derivate- und Clearing-Operationen der Stadt machen Sicherheitenmobilität und Nachschussautomatisierung zu praktischen frühen Anwendungen. BNYs Arbeit mit ICE an der Integration tokenisierter Einlagen über Clearinghäuser hinweg unterstützt einen potenziellen Weg zur kontinuierlichen Wertpapier- oder Derivateabwicklung. Der regulatorische Einfluss der Federal Reserve, der FDIC und des OCC bleibt wichtig, da New Yorker Institute ihre Betriebsmodelle mit nationalen Aufsichtserwartungen in Einklang bringen müssen.
Kalifornien: Technologiepartnerschaften und Zugang zu öffentlichen Blockchains
Kalifornien unterstützt den Zugang zu öffentlichen Blockchains innerhalb des US-amerikanischen Marktes für tokenisierte Einlagen durch seine Konzentration von Technologie- und Digital-Asset-Unternehmen. Coinbases Base-Netzwerk beherbergte JPMD nach JPMorgans Start im November 2025 für institutionelle Kunden. Die Wahl von Base spiegelte die Transaktionsleistung des Netzwerks und seine bestehende institutionelle Digital-Asset-Aktivität wider. Die San Francisco Bay Area umfasst auch Unternehmen, die für die am schnellsten wachsende Endnutzerkategorie Zahlungsdienstleister, fintech und digitale Vermögenswerte relevant sind. Alchemy stellte im Juni 2025 Smart-Wallet- und Unternehmensinfrastruktur für JPMorgans JPMD-Proof-of-Concept bereit. Dies veranschaulicht, wie kalifornische Technologieanbieter Produktionsdienste für in New York ansässige Banken unterstützen können. Die Ingenieur- und Investitionsbasis der Region kann auch Integrationsschichten, Programmierschnittstellen und programmierbare Schatzamtwerkzeuge unterstützen, die Banken möglicherweise nicht intern aufbauen.
Regionale Zentren: Breitere Bankabdeckung und nationaler politischer Einfluss
Der US-amerikanische Markt für tokenisierte Einlagen erstreckt sich über New York und Kalifornien hinaus auf Banken in Chicago, Charlotte, Pittsburgh, Cleveland und anderen regionalen Finanzzentren. BMOs US-amerikanische Operationen, Truist, PNC und KeyBank gehören zu den Instituten, die den operativen Fußabdruck des Clearing House-Konsortiums verbreitern. Wells Fargo kündigte seinen tokenisierten Einlagendienst aus San Francisco an, aber seine Unternehmens- und Geschäftskundenbeziehungen verleihen dem Angebot nationale Reichweite. Washington, District of Columbia, prägt die Adoption durch die FDIC, das OCC und die Federal Reserve, deren Maßnahmen im Jahr 2025 frühere administrative Hürden für einige bankbezogene Krypto-Aktivitäten beseitigten. Die Dallas Federal Reserve untersuchte im August 2026 auch, wie tokenisierte Einlagen die Bankliquidität und Fristentransformation beeinflussen könnten. Ihre Arbeit stellte fest, dass eine Reduzierung der gewichteten durchschnittlichen Einlagenlaufzeit um 10 % die aggregierte Fristentransformationskapazität der Banken um 580,00 Milliarden USD in 10-Jahres-Äquivalenten reduzieren könnte. Diese nationale Mischung aus Banknetzwerken, regionaler politischer Forschung und großen Unternehmenskundenstämmen wird beeinflussen, ob die Adoption in großen Zentren konzentriert bleibt oder sich über das breitere Bankensystem ausbreitet.
Wettbewerbslandschaft
Marktkonzentration
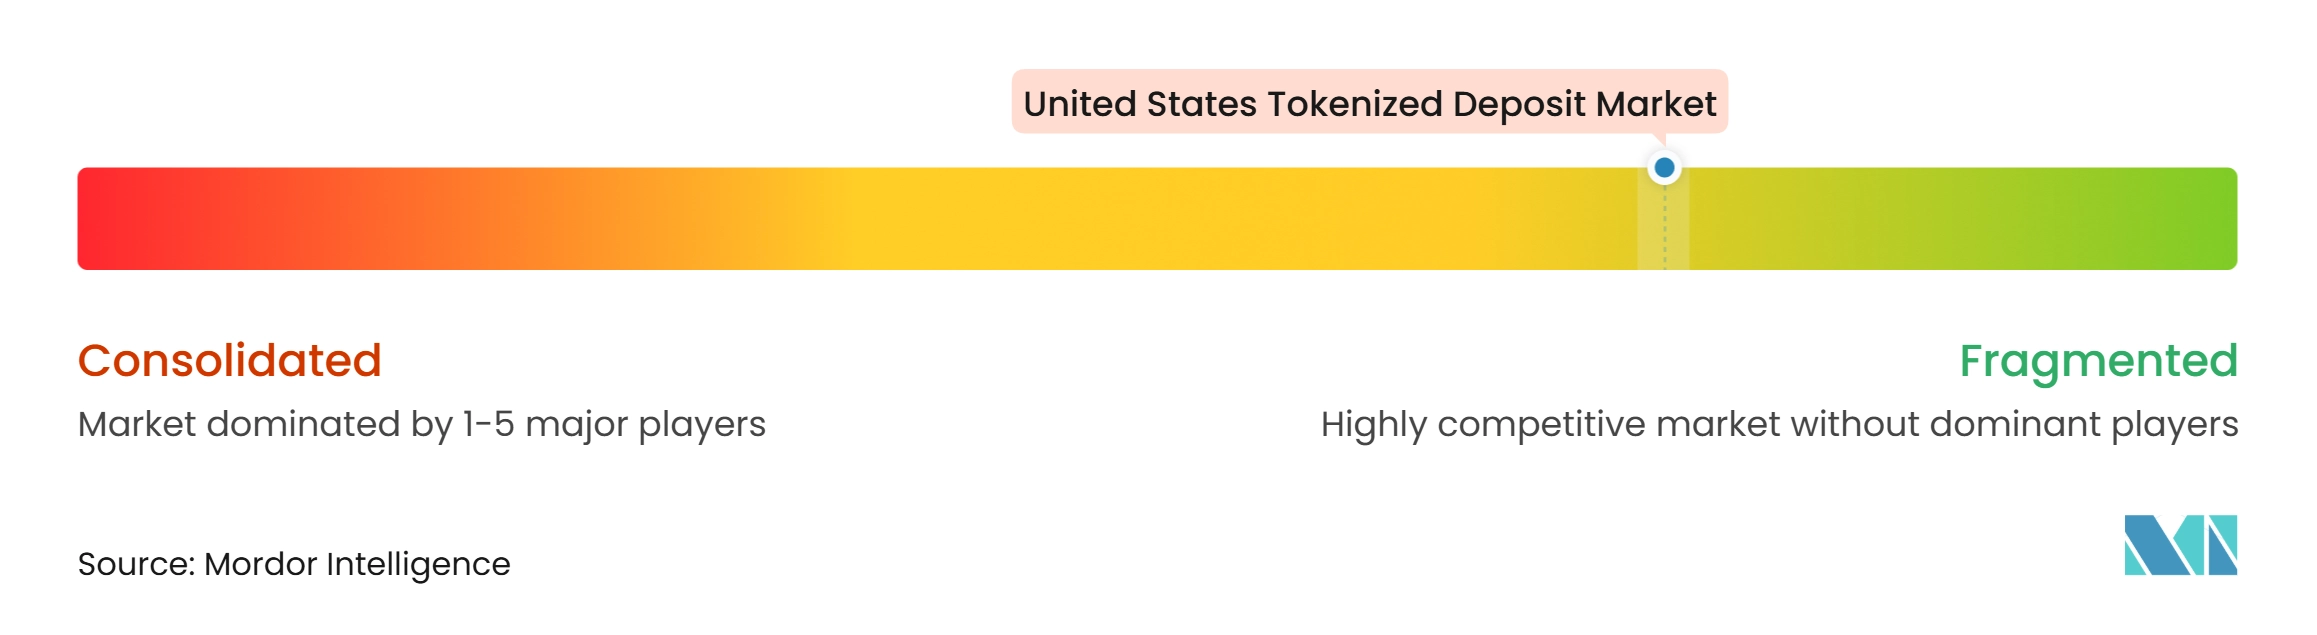
Der US-amerikanische Markt für tokenisierte Einlagen ist fragmentiert, wobei der Wettbewerb auf große Geschäftsbanken, Zahlungsinfrastrukturanbieter, Verwahrstellen und Technologieunternehmen verteilt ist, die Interoperabilitätslösungen entwickeln. JPMorgan, Citigroup, BNY und Wells Fargo verfolgen unterschiedliche institutionelle Anwendungsfälle, aber ihre Angebote unterscheiden sich in Blockchain-Zugang, Zahlungskapazitäten, Verwahrungsintegration und Zielkunden. JPMorgan hat tokenisierte Einlagenkapazitäten über seine Kinexys-Plattform entwickelt, während Citi Token Services sich auf institutionelles Bargeldmanagement und grenzüberschreitende Zahlungen konzentriert. BNY kombiniert Verwahrungs-, Sicherheitenverwaltungs- und Zahlungskapazitäten, unterstützt durch die gemeldeten 55,80 Billionen USD an verwahrten und verwalteten Vermögenswerten sowie einen täglichen Zahlungsdurchsatz von 2,50 Billionen USD. Wells Fargo hat ebenfalls tokenisierte Einlagendienste für Unternehmens- und Geschäftskunden angekündigt. Diese unterschiedlichen Betriebsmodelle zeigen, dass sich der Markt über mehrere konkurrierende Plattformen entwickelt, anstatt von einem einzigen Anbieter kontrolliert zu werden.
Die Infrastrukturschicht unterstützt weiterhin eine fragmentierte Marktstruktur. Die On-Chain Money Initiative von The Clearing House bringt 17 Banken zusammen, um Verbindungen zwischen tokenisierter Abwicklung und etablierten Zahlungsnetzwerken, einschließlich CHIPS und RTP, zu erkunden. Die Partnerschaft mit Quant in den Bereichen Interoperabilität, Transaktionsorchestrierung und tokenisierte Einlageninfrastruktur könnte teilnehmenden Instituten helfen, sich zu verbinden, ohne jede Komponente unabhängig aufzubauen. Gleichzeitig differenzieren Anbieter ihre Dienste rund um spezifische Anwendungen: JPMorgan hat JPMD auf Base für institutionelle Nutzer eingeführt, Wells Fargo hat grenzüberschreitende Unternehmenszahlungen anvisiert, und BNY hat digitale Bargeldkapazitäten für Sicherheiten- und Nachschuss-Workflows entwickelt. Diese Ansätze schaffen Möglichkeiten für Regionalbanken und Infrastrukturanbieter, durch Interoperabilität, Integration und spezialisierte Abwicklungsdienste zu konkurrieren.
Regulatorische Bereitschaft, Kundenvertrauen, betriebliche Resilienz und Integration mit bestehenden Bankensystemen werden wichtige Wettbewerbsfaktoren bleiben. Die Federal Reserve, die Federal Deposit Insurance Corporation und das Office of the Comptroller of the Currency beeinflussen, wie Banken die mit digitalen Vermögenswerten und Distributed-Ledger-Technologie verbundenen Risiken managen. Geistiges Eigentum im Zusammenhang mit bedingter Devisenabwicklung, automatisierter Sicherheitensubstitution und programmierbarem Treuhand kann auch dazu beitragen, einzelne Anbieter zu differenzieren, obwohl Patentbesitz allein keine Marktführerschaft begründet.
Marktführer der US-amerikanischen Branche für tokenisierte Einlagen
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
The Bank of New York Mellon Corporation
-
Wells Fargo and Company
-
Bank of America Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-amerikanischer Markt für tokenisierte Einlagen Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- Citigroup Inc.
- The Bank of New York Mellon Corporation (BNY)
- Wells Fargo & Company
- Bank of America Corporation
- BMO Financial Group
- Citizens Financial Group, Inc.
- Fifth Third Bancorp
- HSBC Holdings plc
- Huntington Bancshares Incorporated
- KeyCorp
- PNC Financial Services Group, Inc.
- Regions Financial Corporation
- Santander Holdings USA, Inc.
- TD Bank, N.A.
- Truist Financial Corporation
- U.S. Bancorp
- First Horizon Corporation
- M&T Bank Corporation
- Old National Bancorp
Neueste Industrielle Entwicklungen in US-amerikanischer Markt für tokenisierte Einlagen
- September 2026: The Clearing House wählte Quant aus, um seine On-Chain Money Initiative zu betreiben. Quants Overledger-Plattform stellte die Interoperabilitäts-, Orchestrierungs- und Transaktionsverwaltungsschicht für das 17-Banken-Abwicklungsnetzwerk für tokenisierte Einlagen in den USA bereit. Der Dienst umfasste eine tokenisierte-Einlagen-als-Service-Option für kleinere Finanzinstitute, und Netzwerktransaktionen waren für das zweite Quartal 2027 geplant.
- August 2026: Wells Fargo kündigte tokenisierte Einlagen für Unternehmens- und Geschäftskunden an. Das Programm startete im Herbst 2026 für ausgewählte Kunden mit USD-zu-GBP-grenzüberschreitenden Transaktionen auf Wells Fargos proprietärer Blockchain. Es wurde 2027 auf weitere Kunden, Währungen und Länder ausgeweitet und umfasste Smart-Contract-bedingte Zahlungsfunktionalität.
- Juni 2026: Siebzehn US-amerikanische Banken verpflichteten sich zur On-Chain Money Initiative von The Clearing House. JPMorgan, Citigroup, Bank of America, Wells Fargo, BNY, BMO, HSBC, PNC, Santander, TD Bank, Truist, U.S. Bank, Citizens Financial Group, Fifth Third, KeyBank, Regions Financial und Huntington National Bank kündigten ein gemeinsames Abwicklungsnetzwerk an. Das Netzwerk verknüpfte On-Chain-Clearing mit bestehenden CHIPS- und RTP-Schienen mit kontinuierlicher Verfügbarkeit.
- Mai 2026: Das BIS-Projekt Agorá schloss Echtwerttests der grenzüberschreitenden tokenisierten Einlagenabwicklung ab. Achtundzwanzig privatwirtschaftliche Institute und Zentralbanken schlossen Transaktionen im Gesamtwert von 800.000 CHF (1,01 Millionen USD) in 17 währungsübergreifenden Szenarien ab. Das Programm umfasste Payment-versus-Payment-Transaktionen und konzerninterne Banküberweisungen mit einer durchschnittlichen Abwicklungszeit von 80 Sekunden.
Berichtsumfang des US-amerikanischen Marktes für tokenisierte Einlagen
Segmentierungsübersicht
| Kontobasierte tokenisierte Einlagen |
| Native Einlagen-Token |
| Einzelbank-Netzwerke (bankintern) |
| Interbanken – gemeinsame Multi-Bank-Netzwerke |
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen |
| Private permissioned Ledger |
| Öffentliche Blockchains mit permissioned Token-Zugang |
| Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung |
| Devisen- und PvP-Abwicklung |
| Konzerninterne Schatzamt- und Liquiditätsverwaltung |
| Drittpartei-Geschäfts- und institutionelle Zahlungen |
| Einzelhandels- und sonstige Zahlungen |
| Inland |
| Grenzüberschreitend |
| Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentunternehmen | |
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | |
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne |
| KMU | |
| Öffentlicher Sektor und staatliche Einrichtungen | |
| Privatpersonen |
| Nach Token-Modell | Kontobasierte tokenisierte Einlagen | |
| Native Einlagen-Token | ||
| Nach Netzwerkmodell | Einzelbank-Netzwerke (bankintern) | |
| Interbanken – gemeinsame Multi-Bank-Netzwerke | ||
| Interbanken – bilaterale und netzwerkübergreifende Verbindungen | ||
| Nach Ledger-Typ | Private permissioned Ledger | |
| Öffentliche Blockchains mit permissioned Token-Zugang | ||
| Nach Anwendungsfall | Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung | |
| Devisen- und PvP-Abwicklung | ||
| Konzerninterne Schatzamt- und Liquiditätsverwaltung | ||
| Drittpartei-Geschäfts- und institutionelle Zahlungen | ||
| Einzelhandels- und sonstige Zahlungen | ||
| Nach Transaktionsumfang | Inland | |
| Grenzüberschreitend | ||
| Nach Endnutzer | Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentunternehmen | ||
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | ||
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne | |
| KMU | ||
| Öffentlicher Sektor und staatliche Einrichtungen | ||
| Privatpersonen | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für tokenisierte Einlagen in den USA?
Der US-amerikanische Markt für tokenisierte Einlagen wird voraussichtlich mit einem CAGR von 32,6 % von 2027 bis 2032 wachsen und von 3,40 Billionen USD im Jahr 2027 auf 13,80 Billionen USD bis 2032 steigen.
Welches Token-Modell führt bei tokenisierten Einlagen in den USA?
Kontobasierte tokenisierte Einlagen führen mit einem Anteil von 64,3 % im Jahr 2026, da sie bestehende Bankkontoaufzeichnungen On-Chain abbilden können und dabei Migrations- und regulatorische Risiken reduzieren.
Warum nutzen Banken tokenisierte Einlagen für das Unternehmensschatzamt?
Kontinuierliche Abwicklung und programmierbare Überweisungen können ungenutzte Barmittelsalden reduzieren, Just-in-time-Finanzierung unterstützen und das Intraday-Liquiditätsmanagement verbessern.
Was ist der am schnellsten wachsende Anwendungsfall für tokenisierte Einlagen?
Devisen- und Payment-versus-Payment-Abwicklung wird bis 2032 voraussichtlich mit einem CAGR von 48,3 % wachsen, da Institute bestrebt sind, Timing-, Liquiditäts- und Abwicklungsrisiken zu reduzieren.
Wie werden öffentliche Blockchains für Bank-Einlagen-Token genutzt?
Öffentliche Blockchains mit permissioned Token-Zugang werden bis 2032 voraussichtlich mit einem CAGR von 54,8 % wachsen, da sie reguliertes Bankgeld mit etablierten Ökosystemen für digitale Vermögenswerte verbinden können.
Was schränkt die breitere Adoption tokenisierter Einlagen ein?
Fragmentierte Netzwerke, Legacy-Integrationskosten, Cybersicherheitsbedenken und das Management von Intraday-Einlagenflüssen bleiben Hemmnisse für Banken und ihre Unternehmenskunden.